
マネージドOT IDS/IPSサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
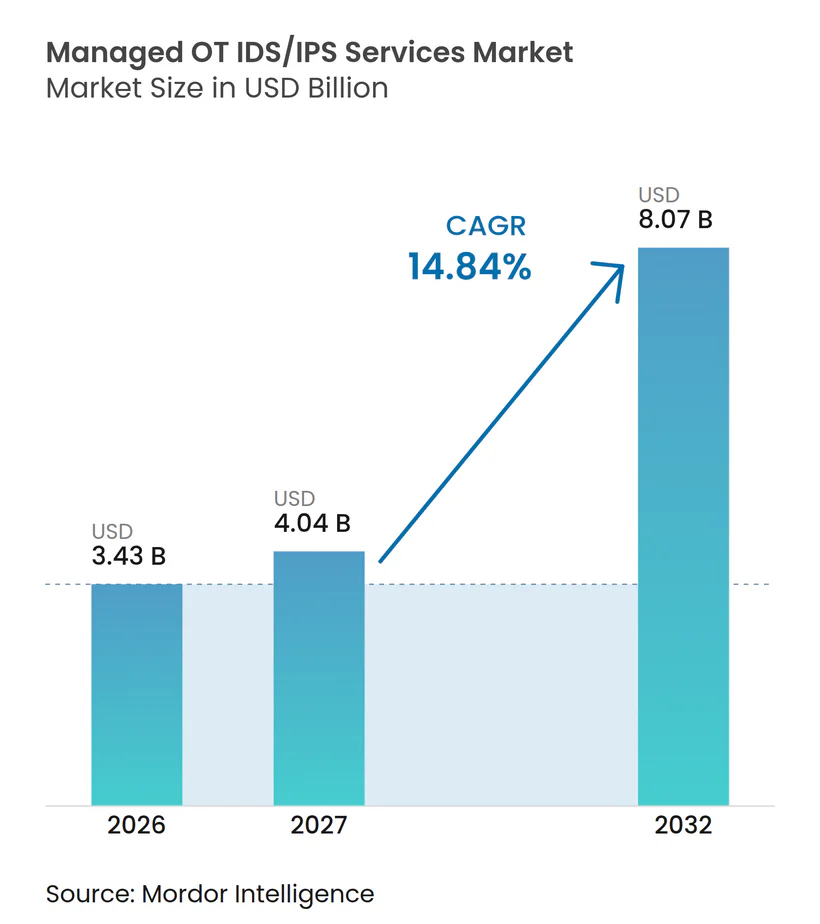
| 市場規模 (2027) | 4.04 十億米ドル |
| 市場規模 (2032) | 8.07 十億米ドル |
| 成長率 (2027 - 2032) | 14.84 % |
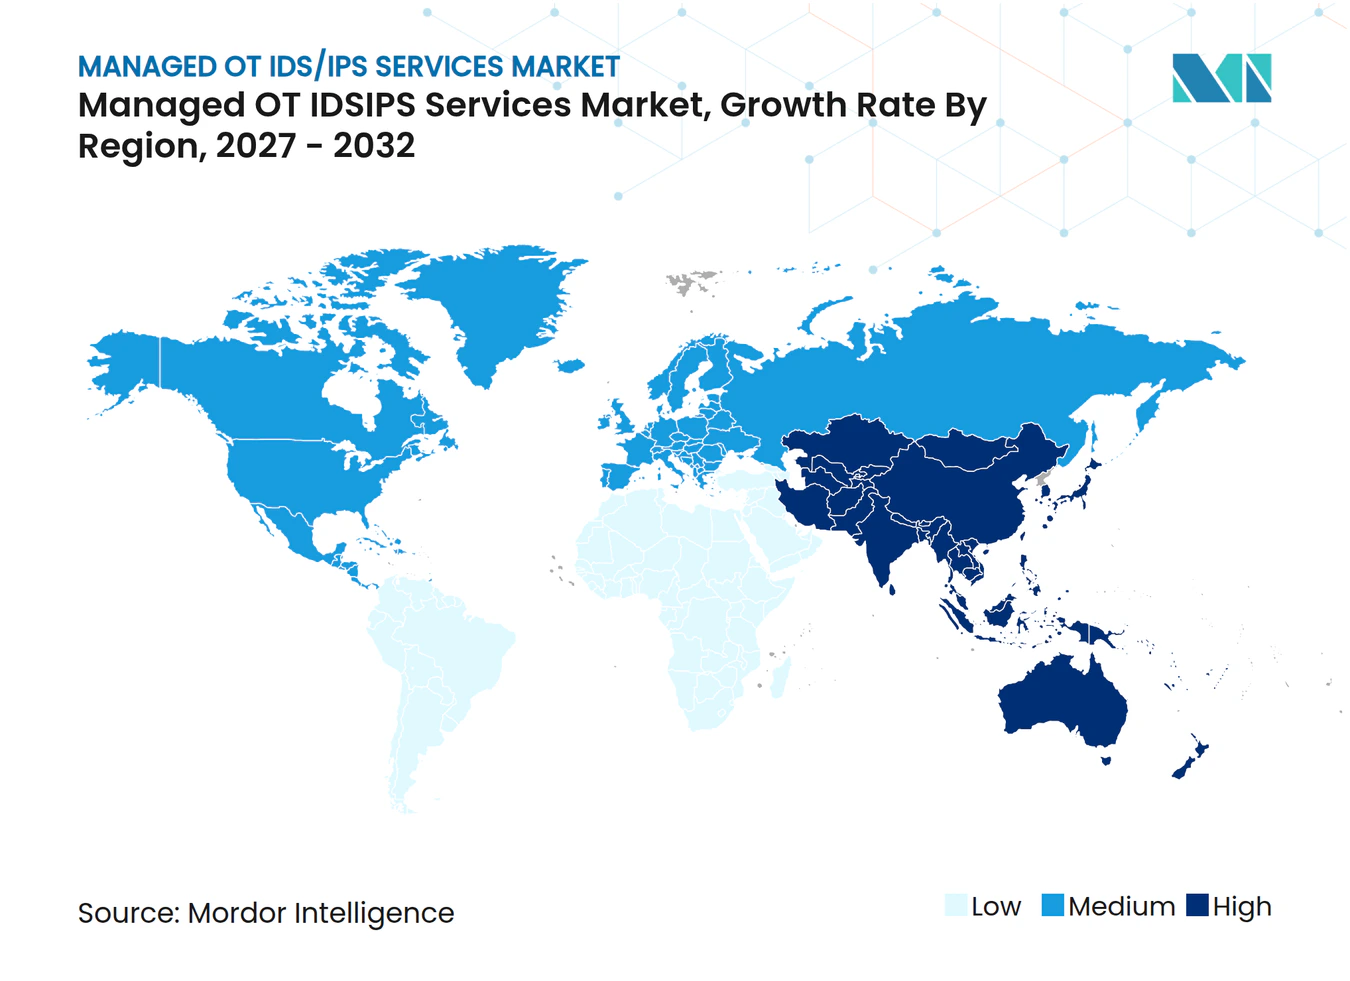
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドオット IDS/IPSサービス市場分
マネージドOT IDS/IPSサービス市場規模は、2026年の3.43 ビリオン 米ドルおよび2027年の4.04 ビリオン 米ドルから、2032年までに8.07 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.84%を記録する見込みです。ランサムウェアの活動、接続された産業資産、および正式な監視義務が、制御環境全体にわたる継続的な可視性の必要性を高めています。マネージドOT IDS/IPSサービス市場は、産業プロセスとサイバー防衛の両方を理解する専門家の限られた供給によっても形成されています。そのため、プロバイダーは外部監視と内部エンジニアリング知識を組み合わせた共有オペレーティングモデルへと移行しています。最大の機会は、生産を中断することなく接続された資産を保護できるサービスにあり、モジュール式契約は小規模オペレーターの導入障壁を下げることができます。
レポートの主要ポイント
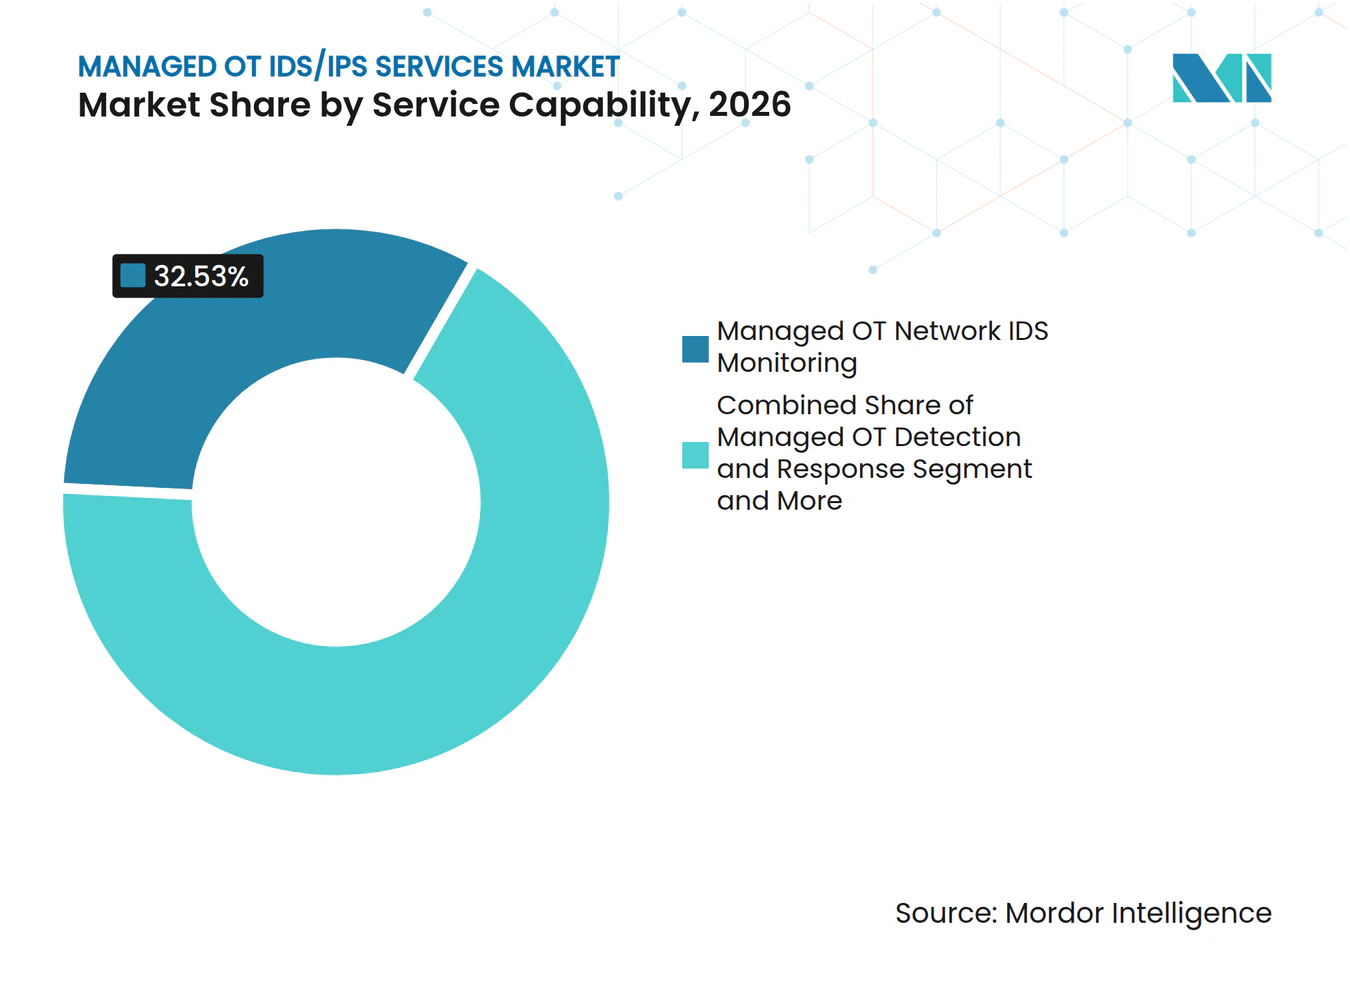
- サービス能力別では、マネージドOTネットワークIDSモニタリングが2026年のマネージドOT IDS/IPSサービス市場シェアの32.53%を占め、マネージドOT侵入防止およびポリシー施行は2032年までCAGR 16.92%で拡大する見込みです。
- デリバリーモデル別では、コマネージドOT SOCが2026年の市場シェアの43.29%を占め、2032年までCAGR 15.93%で拡大する見込みです。
- デプロイメントモード別では、ハイブリッドが2026年のマネージドOT IDS/IPSサービス市場シェアの51.49%を占め、2032年までCAGR 16.22%で拡大する見込みです。
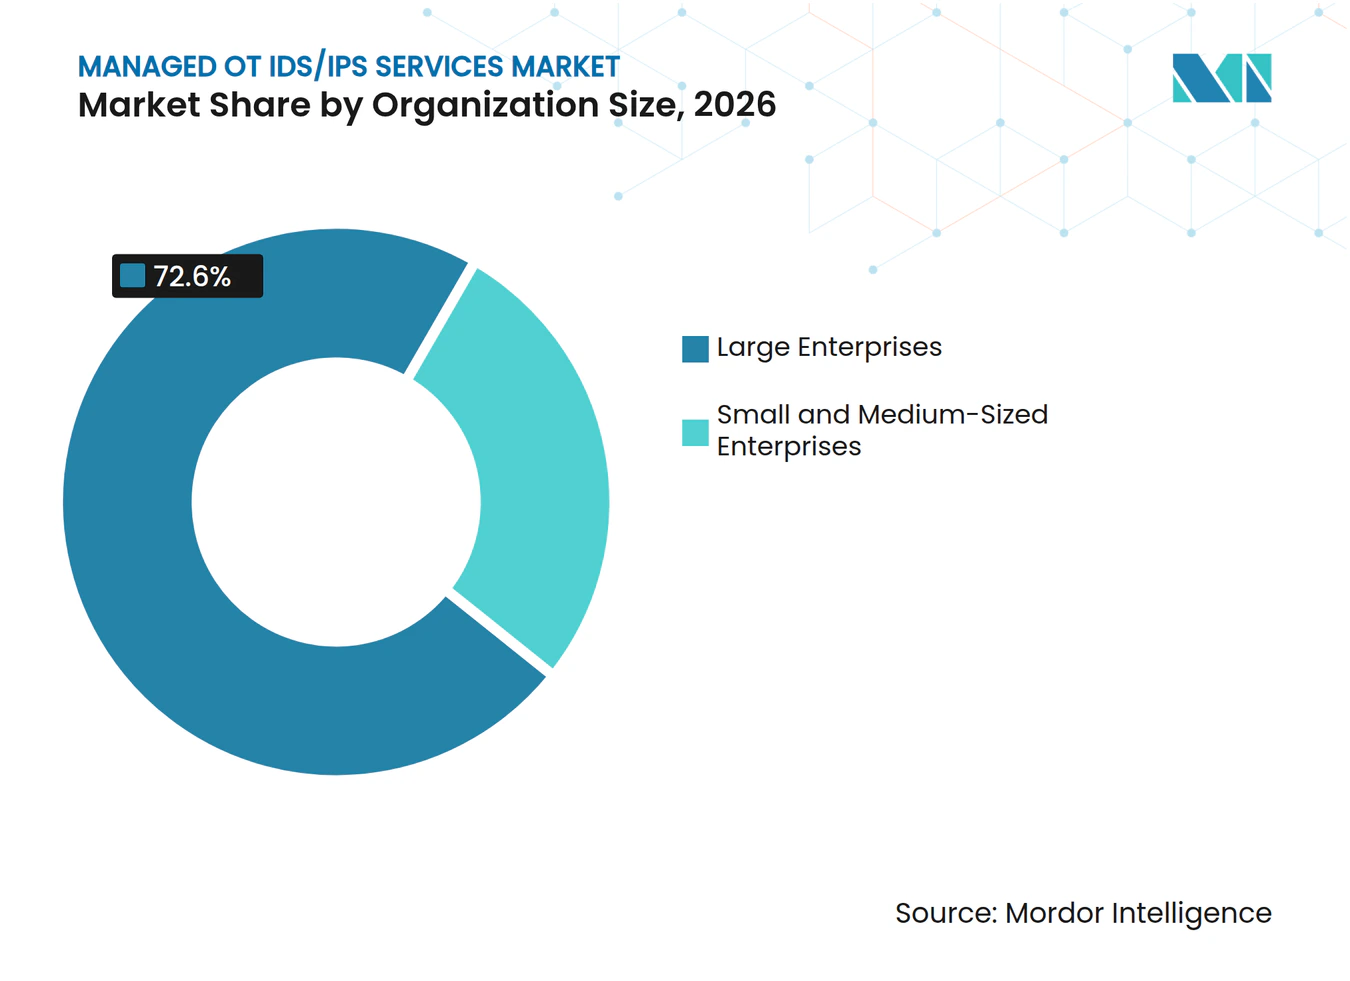
- 組織規模別では、大企業が2026年の市場シェアの72.60%を占め、中小企業は2032年までCAGR 17.31%で拡大する見込みです。
- 産業垂直別では、エネルギー・ユーティリティが2026年の市場シェアの27.13%を占め、医薬品・ライフサイエンス・バイオテクノロジーは2032年までCAGR 16.53%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドOT IDS/IPSサービス市場シェアの36.81%を占め、アジア太平洋地域は2032年までCAGR 17.14%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 重要インフラに対するランサムウェアおよび国家連携型攻撃 | +3.2% | グローバル | 短期(2年以内) |
| IT-OT統合と産業デジタル化 | +2.8% | グローバル | 中期(2〜4年) |
| 継続的モニタリングおよびインシデント対応に関する規制義務 | +2.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| OTサイバーセキュリティ専門家の不足 | +2.0% | グローバル | 長期(4年以上) |
| 分散型・遠隔産業資産の拡大 | +1.6% | グローバル | 中期(2〜4年) |
| ベンダー中立型24時間365日OT SOCカバレッジへの需要 | +1.3% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
重要インフラに対するランサムウェアおよび国家連携型攻撃
産業組織を標的とするランサムウェアグループは2025年に前年比49%増加し、119グループが世界3,300組織に影響を与えました。同記録は、ネットワークポジショニングから制御ループのマッピングおよびプロセスを混乱させる可能性のある条件の評価への変化を説明しています。OT環境におけるランサムウェアの平均滞留時間は2025年に42日に達しましたが、包括的なOTモニタリングを使用する組織では5日でした。CISAおよびFBI、国際パートナーは2025年12月、インターネットに接続されたOTデバイスを標的とする親ロシアハクティビストグループからの脅威を軽減するよう組織に促しました。これらの状況は、マネージドOT IDS/IPSサービス市場に有利に働きます。なぜなら、継続的なモニタリングにより、侵害から情報に基づく運用対応までの期間を短縮できるからです。
IT-OT統合と産業デジタル化
エンタープライズシステムと運用環境の統合により、ITの侵害がプラントネットワークに到達するルートの数が増加しています。SANS 2025年調査では、回答者の58%がOTネットワークへ拡散するIT侵害を主要な初期攻撃ベクターとして特定しました。2026年のIEEE Accessの研究では、中小企業がISO 27001およびNIST SP 800-82の管理策を個々のパデューモデルレベルにマッピングするための体系的な方法を欠いていることが多いと判明しました。IIoTデバイス、クラウド接続SCADAプラットフォーム、および予知保全システムは、内部チームが監視すべき資産とテレメトリーを増加させています。マネージドOT IDS/IPSサービス市場は、プロバイダーが1つの統合サービスを通じてIT-OT境界とOT内部を監視できる場合に恩恵を受けます。
継続的モニタリングおよびインシデント対応に関する規制義務
規制上の期待は、重要インフラに対する任意のガイダンスから強制的なモニタリングおよびインシデント対応義務へと移行しています。FERC命令907は2025年6月にNERC CIP-015-1を承認し、対象となる電力会社の電子セキュリティ境界内における内部ネットワークセキュリティモニタリングを義務付けました。NIS2指令は、欧州連合の重要セクター全体でリスク管理、モニタリング、およびインシデント報告を義務付けています。CISAおよび英国国家サイバーセキュリティセンターは2025年9月、IEC 62443およびISO/IEC 27001に沿ったOTプラクティスを求める共同ガイダンスを発表しました。マネージドOT IDS/IPSサービス市場は、サービス提供が定義されたオペレーティングモデルにおいて収集、トリアージ、および報告を組み合わせることができるため、これらの要件から恩恵を受けることができます。
OTサイバーセキュリティ専門家の不足
OTセキュリティの経験を持つ人材の限られた供給により、多くの産業オペレーターにとって内部プログラムの開発が困難になっています。SANS 2025年調査では、ICSまたはOTセキュリティに全時間を費やす専門家はわずか9%であると報告されました。CRESTは、調査対象組織の85%がスキル不足によりサービス品質が制約されていると考え、76%が専門人材を最大の市場参入障壁として特定したことを明らかにしました。[1] マネージドプロバイダーは、複数のクライアントエンゲージメントにわたって専門家の能力、トレーニングコスト、および分析ツールを分散させることができます。この人員配置構造は、マネージドOT IDS/IPSサービス市場を支援します。なぜなら、内部で構築・維持するにはコストがかかる専門知識へのアクセスをオペレーターに提供するからです。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| セキュリティ展開時の運用中断リスク | -1.4% | グローバル | 短期(2年以内) |
| レガシーおよび独自OT統合の複雑性 | -1.1% | グローバル | 長期(4年以上) |
| OTテレメトリーの限界と管理されていない資産の可視性 | -0.8% | アジア太平洋地域および南米 | 中期(2〜4年) |
| 複数年サービスコミットメントによる予算摩擦 | -0.6% | アジア太平洋地域および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セキュリティ展開時の運用中断リスク
インラインパケット検査とブロッキングは、物理プロセスを制御する決定論的なリアルタイムプロトコルに干渉する可能性があります。SCADA環境における設定ミスは、ITネットワークの短時間の中断よりも深刻な安全上、規制上、および生産上の影響をもたらす可能性があります。このリスクにより、一部のオペレーターは受動的なIDSのみのポジションに留まり、能動的な防止サービスへの移行が遅れています。センサーの設置には、ブラウンフィールド施設での計画的なメンテナンスウィンドウが必要になる場合もあります。マネージドOT IDS/IPSサービス市場は、プロバイダーが受動的な可視性から始まり、ベースラインと対応プロセスが確立された後にのみ防止制御を導入する段階的な方法を使用する場合に、より有利な立場に置かれます。
レガシーおよび独自OT統合の複雑性
独自の通信プロトコルは、プラットフォームがそれらをデコードできない場合に検出のブラインドスポットを生じさせる可能性があります。レガシーPLCおよびDCSの設備は、現代のセキュリティセンサーとの統合ではなく、孤立したネットワークにおける信頼性のために構築されました。2026年のネットワークおよびコンピュータアプリケーション誌の調査では、IT-OTサイバーセキュリティ統合がパデューモデル全体の異なる通信レイヤーに対処する必要があることが判明しました。[2] カスタムパーサーの開発と手動資産インベントリは、オンボーディングに時間とコストを追加します。マネージドOT IDS/IPSサービス市場は、マルチベンダーのブラウンフィールドサイトでの展開が遅くなります。そこでは、サービスプロバイダーが広範なプロトコルライブラリを維持し、残存するカバレッジの限界を明確に説明する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス能力別:
ネットワークIDSモニタリングが収益基盤を支えるマネージドOTネットワークIDSモニタリングは、2026年のマネージドOT IDS/IPSサービス市場シェアの32.53%を占めました。受動的なネットワークモニタリングは、プロセスを直接変更することなくトラフィックを観察するため、産業オペレーターが最初に採用するマネージドコントロールとして一般的です。このサービスは、多くのオペレーターが内部で作成・維持することが困難なOT固有のプロトコルデコーダーと行動ベースラインに依存しています。この技術的要件により、検出プロセスがサイトに合わせて調整されると、確立されたアウトソーシング関係の置き換えが難しくなります。その後、クライアントがより能動的なサポートを必要とするにつれて、検出と対応、脅威ハンティン、およびマネージド脆弱性モニタリングを追加することができます。NERC CIP-015およびNIS2に基づくコンプライアンスの期待も、可視性から対応準備への段階的な移行を促進しています。マネージドOTセキュリティコントロール管理は、複数の場所にわたるセンサー設定とルールライブラリの維持負担を軽減します。設定のドリフトが重複したアラートを引き起こしたり、検出ルールの信頼性を低下させたりする場合、その作業は重要になります。したがって、マネージドOT IDS/IPSサービス産業は、ネットワークモニタリングに安定したエントリーポイントを持ち、後に高付加価値のサービス能力へと拡大します。
マネージドOT侵入防止およびポリシー施行は、2027年から2032年にかけてCAGR 16.92%で拡大する見込みです。IDSコントラクトから始めたクライアントは、モニタリングによって通常のネットワーク動作のより明確な全体像が確立された後、防止へと移行することができます。この進行は慎重なままです。なぜなら、オペレーターは自動応答が重要なプロセスを中断しないことを確信する必要があるからです。Nozomi Networksは2025年10月にNozomi Arcに能動的な脅威防止を導入し、生産を中断しないように設計されたOT安全なエンドポイント隔離を含めました。この開発は、防止機能が別個の技術レイヤーとして提供されるのではなく、監視されたエンドポイントと統合されている方法を示しています。プロバイダーは、施行ポリシーがサイト固有の安全および運用要件を反映していることを依然として証明する必要があります。受動的なモニタリングは、ルールが有効化される前に調整するために必要なデータを提供するため、その証明の基盤となります。クライアントが信頼を得るにつれて、防止サービスは既存のモニタリングアーキテクチャの完全な置き換えを必要とせずに契約の深さを高めることができます。この段階的なパスは、マネージドOT IDS/IPSサービス市場全体での広範な採用を支援します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
コマネージドOT SOCが支配的な運用選好を確立コマネージドOT SOCは2026年の市場シェアの43.29%を占め、最大のデリバリーモデルとなりました。このモデルは、外部の検出専門知識と24時間365日のカバレッジを、機器の動作と生産上の制約を理解する内部エンジニアと組み合わせます。内部チームはアラートのエスカレーション時に不可欠です。なぜなら、対応には機器レベルでの物理的な介入が必要になる場合があるからです。フルマネージドモデルは、オペレーターが内部セキュリティ能力をほとんど持たない場合や、短いコンプライアンス期限に直面している場合に適切です。しかし、大規模なオペレーターは、重要なプロセス知識を意思決定に近い状態に保つためにコマネージメントを維持することが多いです。リテイナーおよび専門サービスは、定義されたイシデント対応、脅威ハンティング、および専門家サポートの割り当てに対する需要に対応します。デリバリーの選択は、単純なアウトソーシングの好みではなく、OT運用の安全性に敏感な性質を反映しています。共有ダッシュボードと共同エスカレーションプレイブックは、プロバイダーの検出とプラントチームの決定の間の遅延を減らすことができます。これにより、コマネージメントはマネージドOT IDS/IPSサービス市場内で持続的な運用選好となっています。
NTT DATAは2025年3月、電力、ガス、水道、および製造業クライアント向けに日本でUnifiedMDR for OT Securityを開始しました。[3] このサービスはコンサルティング、ソリューション展開、および24時間365日のSOC運用を組み合わせています。その統合されたアプローチは、評価、展開、モニタリング、および対応間のハンドオフを削減します。また、プロバイダーが顧客の既存の運用チームを完全に置き換えるのではなく、その周りにサービスを構築する方法を示しています。マネージドOT IDS/IPSサービス産業は、プロバイダーが顧客にケースステータス、資産コンテキスト、およびエスカレーション決定への明確な可視性を提供する場合に利益を得ることができます。このコラボレーションなしの集中型SOCは、アラートの運用上の重要性を解釈するのに苦労する可能性があります。コマネージドサービスは、地域のエンジニアリングチームが異なる形式のプロセス知識を保持する分散環境に特に関連しています。標準化されたサービス設計により、コマネージメントは小規模なマルチサイト企業にとってもよりアクセスしやすくなる可能性があります。したがって、このモデルは技術的なカバレッジと適時の行動を承認するために必要な信頼を結びつけます。
デプロイメントモード別:
ハイブリッドアーキテクチャが運用上の中間地点を確保ハイブリッドは2026年の市場シェアの51.49%を占め、2032年までCAGR 16.22%で拡大する見込みです。このアーキテクチャは、安全性が重要な資産の分離要件と、クラウド分析が提供するスケールのバランスをとります。オンプレミスのみの展開はローカルの分離を維持しますが、マルチサイト運用全体でインフラ要件が増大する可能性があります。クラウドのみのアプローチは管理を簡素化できますが、テレメトリーが運用環境を離れることを必要とする場合があります。一部のエネルギーおよび防衛の設定では、そのデータ転送を制限するか、追加の正当化を必要とします。ハイブリッド設計は生のパケットデータをローカルで処理し、集中分析のために強化された匿名化情報を転送します。このアプローチは、サービスチームが場所をまたいでパターンを比較できるようにしながら、ローカルのセキュリティ境界を維持します。また、完全なクラウド移行を必要とせずにリモートモニタリングをサポートするための実行可能なルートをプロバイダーに提供します。マネージドOT IDS/IPSサービス市場は、ハイブリッド設計が分析スケールを削除することなく中心的な運用上の懸念に対処するため恩恵を受けます。
Nozomi VantageおよびClaroty xDomeを含むクラウドネイティブOTセキュリティプラットフォームは、プラントデータの完全な転送ではなく、選択的なテレメトリーオフロードをサポートするように設計されています。Clarotyは2025年8月にGoogle Security Operationsとのコラボレーションにより、そのxDomeおよび継続的脅威検出機能をクラウドネイティブセキュリティオペレーションプラットフォームと接続しました。[4] この統合により、顧客は統一されたワークフローを通じてITおよびOTイベントを相関させることができます。クラウドベースの展開は、データ主権の懸念が少ない食品製造、消費財、および物流においてより実現可能です。また、技術スタッフが限られている組織のローカルメンテナンス負担を軽減する可能性があります。ハイブリッド配信は、生のパケットデータが施設内に留まる必要がある場合により適しています。したがって、運用上の選択は資産の重要性、規制上の義務、およびテレメトリーの機密性によって決まります。ローカル収集と集中分析の両方を提供するプロバイダーは、より広範な展開要件に対応できます。この柔軟性はマネージドOT IDS/IPSサービス市場全体での競争を支援します。
組織規模別:
中小企業が最速の成長経路を描く大企業は2026年の市場の72.60%を占めました。そのリードは、小規模オペレーターよりも密度の高い資産基盤、より多くの規制上の露出、および大きなサイバーセキュリティ予算を反映しています。これらの組織は多くの場合、集中的に調整されたモニタリングを必要とする多くのプラント、変電所、またはフィールドサイトを運営しています。一貫したカバレッジの必要性は、大規模なマネージドサービス契約を支援します。中小企業は、OTセキュリティに専念する内部リソースが限られている可能性があるため、異なる出発点を持っています。SANS調査では、ICSおよびOTセキュリティの専門家のうち、OTセキュリティに全時間を費やすのはわずか9%であることが判明しました。この人員配置の制限により、外部サポートなしに継続的なカバレッジを維持することが困難になる可能性があります。大企業の需要は現在の収益規模を提供しますが、将来の顧客基盤としての小規模オペレーターの重要性を排除するものではありません。マネージドOT IDS/IPSサービス市場全体で異なるオンボーディング、価格設定、およびサポートモデルが必要です。
中小企業は2027年から2032年にかけてCAGR 17.31%で拡大する見込みです。ティア1メーカーからのサプライチェーンサイバーセキュリティ要件は、予算やスタッフの対応する増加を提供することなく、コンプライアンスの期待を小規模な請負業者にまで拡大する可能性があります。2026年のIEEE Accessの研究では、確立されたITコントロールの中小企業OT環境への適用におけるギャップが特定されました。これにより、ガイダンス、資産の可視性、および継続的なモニタリングを組み合わせたサービスの余地が生まれます。マルチテナントセンサー管理は、各展開を法外に高価にすることなく、プロバイダーが小規模サイトにサービスを提供するのに役立ちます。一般的なICSプラットフォームの標準化されたオンボーディング、顧客が有用なモニタリングを受け取るまでの時間を短縮できます。契約条件は中小企業の予算サイクルに合わせ、明確なサービス成果を提供する必要があります。これらの措置は、採用を遅らせるコストと複雑さを下げることができます。中小企業向けのマネージドOT IDS/IPSサービス市場規模は、プロバイダーがこれらの制約に合わせてサービス設計を調整するにつれて拡大することができます。

産業垂直別:
エネルギーがリード、ライフサイエンスが加速エネルギー・ユーティリティは2026年の市場の27.13%を占めました。このセクターは、中断の高い影響と広範な規制上の義務、および広大な地域に分散した資産を組み合わせています。発電所、変電所、パイプライン制御ノード、およびフィールド機器はすべて、1つの内部チームがカバーするのが難しいモニタリングを必要とします。国家関連の脅威も、運用上のサイバーセキュリティを経営幹部および規制当局の注目に近い状態に保っています。石油・ガス、化学・プロセス製造、および政府・防衛は、侵入の成功が生産、安全、または公共サービスに影響を与える可能性がある同様の懸念に直面しています。これらの条件は、サービス価格が高い場合でもマネージドIDSおよびIPSコントラクトを支援します。エネルギー顧客はまた、集中型制御室と遠隔資産の両方を理解するプロバイダーを必要としています。この要件は、多様な産業立地全体で一貫した可視性を維持できるサービスを優遇します。マネージドOT IDS/IPSサービス産業は、セクターのコンプライアンスとレジリエンスのニーズと密接に結びついています。
医薬品・ライフサイエンス・バイオテクノロジーは2027年から2032年にかけてCAGR 16.53%で拡大する見込みです。21 CFR第11部に基づくFDAのデータインテグリティ義務は、モニタリング要件を生産システムから自動化された研究および実験室環境にまで拡大する可能性があります。これにより、従来の重要インフラの根拠とは異なるコンプライアンスケースが継続的な可視性のために生まれます。Clarotyは2025年にOT脆弱性の開示が記録的な数に達したと報告しており、接続された製造システムを担当するチームの作業負荷が増加しています。マネージドサービスは、関連するアドバイザリーを優先し、影響を受ける資産とプロセスに結びつけるのに役立ちます。輸送・物流は、スマートポート、空港、および鉄道システムが接続された運用インフラを追加するにつれて、もう1つの発展中の分野です。これらの環境は、可用性要件と多くの物理的な場所に対応するモニタリングアプローチを必要とします。産業垂直の拡大は、歴史的にOTセキュリティ支出をリードしてきたセクターを超えて顧客基盤を広げます。この多様性は、マネージドOT IDS/IPSサービス市場が発展するためのより多くの経路を生み出します。
地域分析
北米マネージドOT IDS/IPSサービス市場
北米は2026年の市場シェアの36.81%を占めた。米国は規制された重要インフラの集積度が高く、2025年6月にFERCオーダー907がNERC CIP-015-1を承認し、対象となる電力事業者に内部監視義務を課した。カナダは連系電力グリッドおよび関連する保護措置を通じて需要を追加している。メキシコは依然として初期段階にあり、多国籍サイバーセキュリティ標準に準拠した石油・ガスおよび自動車製造拠点を中心に導入が進んでいる。同地域のコンプライアンスフレームワークと大規模なマネージドセキュリティ予算が、マネージドOT IDS/IPSサービス市場における専門サービスへの需要を支えている。
欧州および南米マネージドOT IDS/IPSサービス市場
欧州はNIS2が重要セクター全体にセキュリティ、監視、および報告要件を定めているため、複雑なコンプライアンス環境にある。ドイツの自動車、化学、機械工学基盤が集中的な需要を生み出しており、英国、フランス、イタリアも重要な市場となっている。CISAおよび英国NCSCのガイダンスは、IEC 62443およびISO/IEC 27001に準拠したOTプラクティスを求めており、標準ベースのサービス提供を強化している。この環境は、欧州および南米におけるマネージドOT IDS/IPSサービス市場の導入に規制上の根拠を与えており、南米ではブラジルの石油・ガスセクターおよびアルゼンチンのエネルギー・公益事業者に需要が集中ている。
アジア太平洋および中東・アフリカマネージドOT IDS/IPSサービス市場
アジア太平洋地域は2027年から2032年にかけて17.14%のCAGRで拡大すると予測されている。中国、インド、日本、韓国、シンガポールにおける産業デジタル化および国家サイバーセキュリティ要件が、OT監視の必要性を高めている。日本の経済産業省は2025年に半導体工場向けOTセキュリティガイドラインを発行し、工場のセキュリティ要件を国際的に認められた慣行と結び付けた。中東は特にサウジアラビアおよびアラブ首長国連邦において急速に発展しており、国家プログラムが重要インフラのサイバーセキュリティ標準を設定している。アフリカは南アフリカおよびナイジェリア以外では依然として初期段階にあるが、鉱業、エネルギー、公益事業者がマネージドOT IDS/IPSサービス市場を支えるニーズの正式化を始めている。
競合ランドスケープ
市場集中度
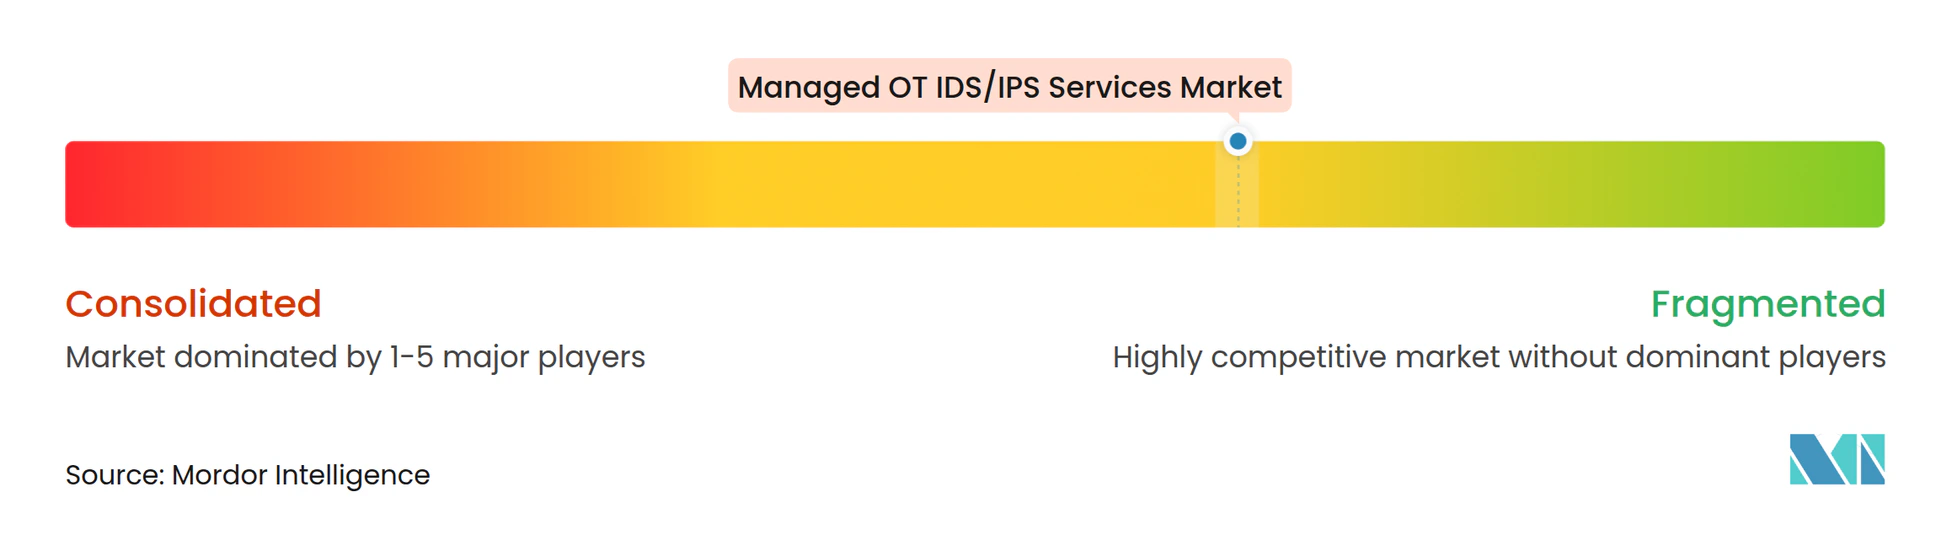
マネージドOT IDS/IPSサービス市場は、OT特化型セキュリティスペシャリスト、グローバルマネージドセキュリティプロバイダー、システムインテグレーター、および産業オートメーション企業にわたって適度に断片化されています。OTネイティブプロバイダーは脅威インテリジェンス、産業プロトコルの知識、および専用のSOCワークフローを通じて競争し、大規模プロバイダーはスケールと確立されたITセキュリティ関係を提供します。オートメーションベンダーは、サイバーセキュリティサービスをエンジニアリング、制御システム、およびライフサイクルサポートと組み合わせることができます。この組み合わせは、特に年間サイバーセキュリティ予算が50万米ドル未満のマルチサイト中小企業向けに、差別化されたコマネージドサービスの余地を残しています。IEC 62443への準拠と内部プラントチームと安全に協力する能力は、マネージドOT IDS/IPSサービス市場内での重要な調達上の考慮事項です。
Accenture plcは2026年6月、Dragos, Inc.の過半数株式、ならびにrunZeroおよびNetRiseの100%を合計企業価値4.175 ビリオン 米ドルで取得する契約を締結しました。この取引は、OT脅威インテリジェンス、露出評価、およびファームウェアレベルのデバイスセキュリティ能力を組み合わせます。Honeywell International Inc.は2026年6月、ベンダー中立型OT SOCマネージドサービスとAI搭載のサイバープロアクティブディフェンス能力を含む5つの機能でOTサイバーセキュリティスイートを拡張しました。Nozomi Networks Inc.も2025年10月に、検出、隔離、および削除モードを含む自動化されたOTエンドポイント対応能力を導入しました。これらの行動は、プラットフォーム統合と自動化された対応が中心的な競争上の優先事項であることを示しています。
マネージドOT IDS/IPSサービス産業リーダー
-
Accenture plc
-
ABB Ltd.
-
Atos SE
-
Capgemini SE
-
Honeywell International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドOT IDS/IPSサービス市場 このレポートでカバーされる企業
- Accenture plc
- ABB Ltd.
- Atos SE
- Capgemini SE
- Cisco Systems, Inc.
- Claroty Ltd.
- Deloitte Touche Tohmatsu Limited
- Dragos, Inc.
- Honeywell International Inc.
- IBM Corporation
- Kyndryl, Inc.
- NTT DATA Group Corporation
- Nozomi Networks Inc.
- Orange Cyberdefense International
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Wipro Limited
- Yokogawa Electric Corporation
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Microsoft Corporation
- Armis, Inc.
最近の産業開発事情 マネージドOT IDS/IPSサービス市場
- 2026年6月:Accenture plcは、Dragos, Inc.の過半数株式および規制当局の承認を条件として、runZeroとNetRiseの100%を合計企業価値4.175 ビリオン 米ドルで取得する契約を締結しました。この取引は、DragosのOT脅威インテリジェンスおよび検出プラットフォームを露出評価およびファームウェアレベルのデバイスセキュリティ能力と組み合わせ、グローバルシステムインテグレーターに付随する最も包括的なOTセキュリティ提供を確立します。
- 2026年6月:Honeywell International Inc.は、24時間365日ベンダー中立型OTセキュリティオペレーションセンターマネージドサービスおよびAI搭載のサイバープロアクティブディフェンスモニタリングソリューションを含む5つの機能でOTサイバーセキュリティスイートを拡張しました。この拡張により、Honeywellのマネージドサービスのアドレス可能市場が製造、エネルギー、および重要インフラ全体に直接拡大されます。
- 202510月:Nozomi Networks Inc.は、Nozomi Arc内でOTエンドポイント向けの業界初の自動脅威対応能力を発表し、生産を中断することなく能動的な脅威防止のための検出、隔離、および削除モードを導入しました。この発表は、サービス境界を受動的なマネージドIDSから単一プラットフォーム内の能動的なマネージドIPSへとシフトさせます。
- 2026年9月:Dragos, Inc.はDragosプラットフォーム3.0を開始し、リスクベースの脆弱性と脅威アラートを優先ビューに統合するインサイトハブ、AI強化の脆弱性分析、およびマネージドOT防衛エンゲージメントを加速するように設計された合理化された対応ワークフローを導入しました。
グローバルマネージドOT IDS/IPSサービス市場レポートの範囲
マネージドOT IDS/IPS(運用技術侵入検知・防止システム)サービスは、専門のサードパーティプロバイダーが組織の物理インフラ、産業制御システム(ICS)、および監視制御・データ取得(SCADA)ネットワーク全体にわたるサイバー脅威の監視、検出、および軽減に対する24時間365日の運用責任を担うアウトソーシングされた産業サイバーセキュリティソリューションです。
マネージドOT IDS/IPSサービス市場レポートは、サービス能力別(マネージドOTネットワークIDSモニタリング、マネージドOT侵入防止およびポリシー施行、マネージドOT検出・対応、OT脅威ハンティングおよびマネージド脆弱性モニタリング、マネージドOTセキュリティコントロール管理)、デリバリーモデル別(フルマネージドOT SOC、コマネージドOT SOC、リテイナーおよび専門OTサービス)、デプロイメントモード別(オンプレミス、クラウドベース、ハイブリッド)、組織規模別(大企業、中小企業)、産業垂直別(エネルギー・ユーティリティ、石油・ガス、化学・プロセス製造、医薬品・ライフサイエンス・バイオテクノロジー、輸送・物流、政府・防衛、その他の産業垂直)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| マネージドOTネットワークIDSモニタリング |
| マネージドOT侵入防止およびポリシー施行 |
| マネージドOT検出・対応 |
| OT脅威ハンティングおよびマネージド脆弱性モニタリング |
| マネージドOTセキュリティコントロール管理 |
| フルマネージドOT SOC |
| コマネージドOT SOC |
| リテイナーおよび専門OTサービス |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| エネルギー・ユーティリティ |
| 石油・ガス |
| 化学・プロセス製造 |
| 医薬品・ライフサイエンス・バイオテクノロジー |
| 輸送・物流 |
| 政府・防衛 |
| その他の産業垂直 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービス能力別 | マネージドOTネットワークIDSモニタリング | |
| マネージドOT侵入防止およびポリシー施行 | ||
| マネージドOT検出・対応 | ||
| OT脅威ハンティングおよびマネージド脆弱性モニタリング | ||
| マネージドOTセキュリティコントロール管理 | ||
| デリバリーモデル別 | フルマネージドOT SOC | |
| コマネージドOT SOC | ||
| リテイナーおよび専門OTサービス | ||
| デプロイメントモード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 産業垂直別 | エネルギー・ユーティリティ | |
| 石油・ガス | ||
| 化学・プロセス製造 | ||
| 医薬品・ライフサイエンス・バイオテクノロジー | ||
| 輸送・物流 | ||
| 政府・防衛 | ||
| その他の産業垂直 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドOT IDS/IPSサービス市場の規模はどのくらいですか?
マネージドOT IDS/IPSサービス市場は2027年に4.04 ビリオン 米ドル、2032年までに8.07 ビリオン 米ドルと予測されており、CAGR 14.84%で成長します。
産業オペレーターがマネージドOTセキュリティサービスを採用する理由は何ですか?
ランサムウェア、接続された産業資産、モニタリング義務、および専門家不足が、継続的な外部サポートの必要性を高めています。
マネージドOT IDS/IPSサービスをリードするサービス能力はどれですか?
マネージドOTネットワークIDSモニタリングは、受動的なモニタリングが運用環境で最初に採用されるコントロールであることが多いため、2026年に32.53%のシェアでリードしました。
ハイブリッド展開がOTセキュリティにとって重要な理由は何ですか?
ハイブリッド展開は、集中分析とマネージドモニタリングを可能にしながらローカルデータ処理をサポートするため、2026年に51.49%のシェアを占めました。
最も強い成長予測を持つ顧客グループはどれですか?
中小企業は、サプライチェーン要件が小規模な産業オペレーターに到達するにつれて、2032年までCAGR 17.31%で拡大する見込みです。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、産業デジタル化と国家安全保障要件が進展するにつれて、2032年までCAGR 17.14%で拡大する見込みです。