
Tamaño y Participación del Mercado de Servicios Gestionados de IDS/IPS Inalámbrico
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.7 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.09 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.69 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
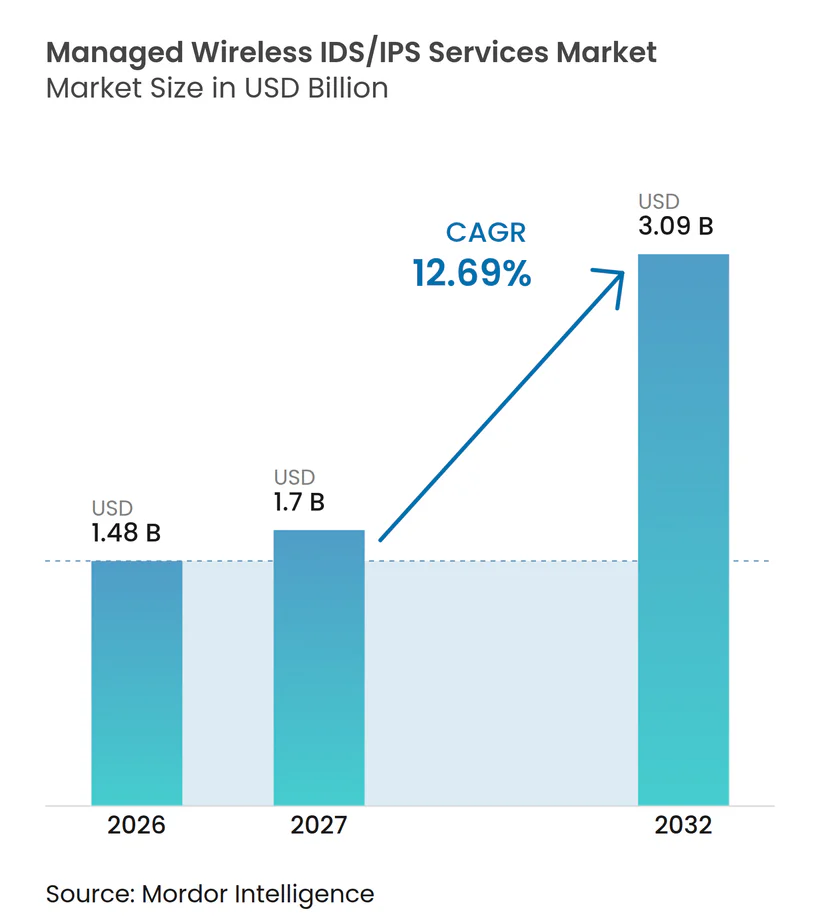
Análisis del Mercado de Servicios Gestionados de IDS/IPS Inalámbrico por Mordor Intelligence
El tamaño del mercado de servicios gestionados de IDS/IPS inalámbrico fue valorado en 1,48 mil millones de USD en 2026 y se estima que se expandirá desde 1,70 mil millones de USD en 2027 hasta alcanzar los 3,09 mil millones de USD para 2032, con un CAGR del 12,69% durante el período de pronóstico (2027-2032). Las redes empresariales conectan cada vez más portátiles gestionados, sensores IoT y tecnología operativa habilitada para 5G, lo que otorga al mercado de servicios gestionados de IDS/IPS inalámbrico un papel de seguridad más amplio. Las organizaciones están desplegando infraestructura inalámbrica más rápido de lo que pueden construir equipos internos de seguridad inalámbrica. Los proveedores están respondiendo con servicios de monitorización, búsqueda de amenazas y políticas que reducen la carga operativa sobre los clientes. El mercado de servicios gestionados de IDS/IPS inalámbrico también se beneficia a medida que la telemetría inalámbrica se convierte en un insumo para las políticas de acceso de confianza cero en lugar de ser únicamente una fuente de alertas.
Conclusiones Clave del Informe
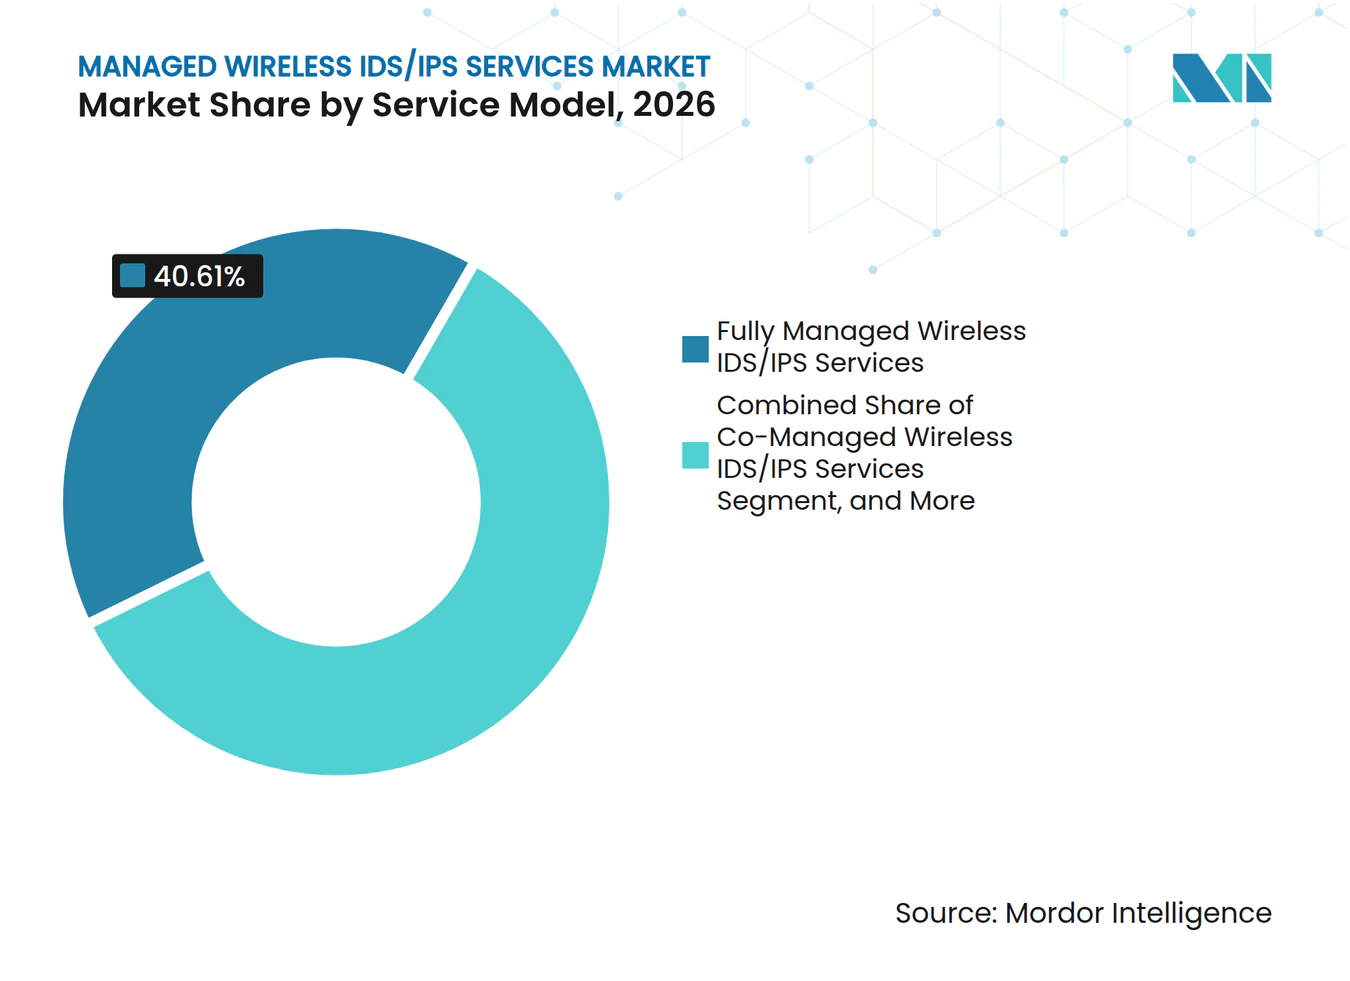
- Por modelo de servicio, los servicios totalmente gestionados representaron el 40,61% de la participación del mercado de servicios gestionados de IDS/IPS inalámbrico en 2026, mientras que se proyecta que los servicios cogestionados se expandan a un CAGR del 13,72% hasta 2032.
- Por modelo de implementación, los servicios basados en la nube representaron el 46,27% de los ingresos en 2026 y se espera que registren el CAGR más alto del 14,69% hasta 2032.
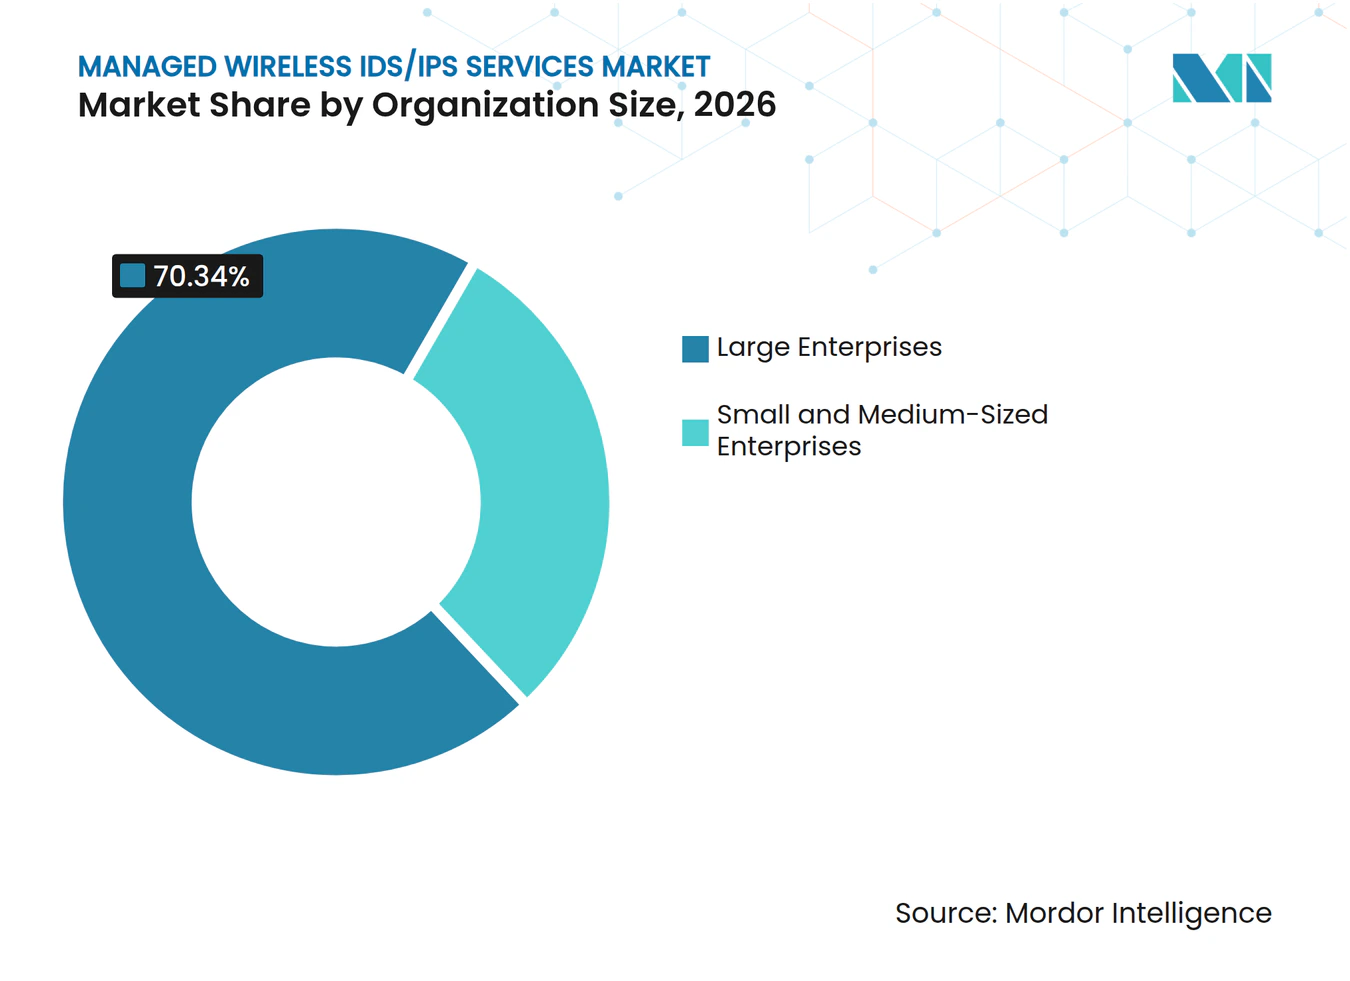
- Por tamaño de organización, las grandes empresas representaron el 70,34% de la participación del mercado de servicios gestionados de IDS/IPS inalámbrico en 2026, mientras que se proyecta que las pequeñas y medianas empresas registren un CAGR del 14,41% hasta 2032.
- Por industria de usuario final, el sector BFSI representó el 22,43% de los ingresos en 2026, mientras que se proyecta que la salud y las ciencias de la vida avancen a un CAGR del 14,89% hasta 2032.
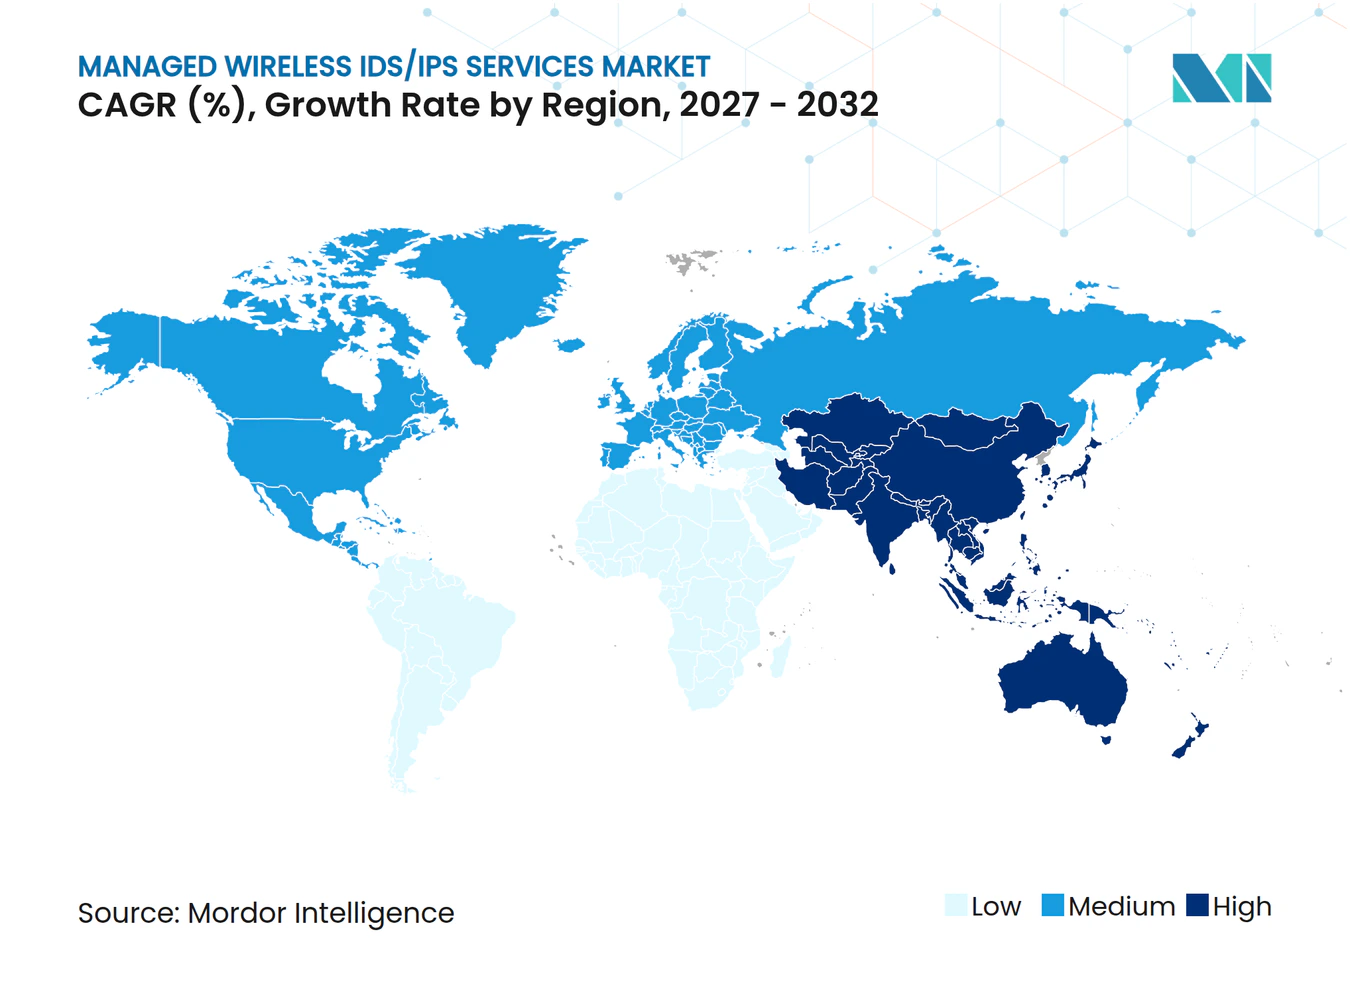
- Por geografía, América del Norte representó el 35,27% de la participación del mercado de servicios gestionados de IDS/IPS inalámbrico en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 15,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de la Superficie de Ataque Inalámbrico en Redes IoT, BYOD y 5G | +3.5% | Global | Corto plazo (≤ 2 años) |
| Creciente Demanda de Monitorización 24/7 y Respuesta Rápida a Incidentes | +2.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos Regulatorios para la Monitorización Continua de Redes | +2.1% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ciberseguridad y Demanda de Externalización | +1.9% | Global, acelerado en Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Implementación de 5G Privado e Inalámbrico Industrial | +1.4% | Núcleo en Asia-Pacífico, con extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Telemetría de Seguridad Inalámbrica como Capa de Control para el Acceso de Confianza Cero | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de la Superficie de Ataque Inalámbrico en Redes IoT, BYOD y 5G
Los dispositivos IoT, los dispositivos personales y las conexiones 5G han ampliado la superficie de ataque inalámbrico para muchas organizaciones. Eseye informó que el 75% de las empresas encuestadas experimentaron una brecha de seguridad IoT en los 12 meses anteriores, en comparación con el 50% en 2024, mientras que el 76% vinculó la mayoría de los fallos en proyectos IoT a vulnerabilidades a nivel de dispositivo.[1] Forescout registró un aumento interanual del 15% en el riesgo promedio de dispositivos empresariales y encontró que los enrutadores representaban más del 50% de los dispositivos con las vulnerabilidades más peligrosas. Zscaler registró un aumento interanual del 67% en las transacciones de malware para Android, con ataques que aumentaron un 387% en el sector energético y un 224% en el sector sanitario. El mercado de servicios gestionados de IDS/IPS inalámbrico se está orientando, por tanto, hacia una cobertura capaz de reconocer el comportamiento de los dispositivos, la actividad de radiofrecuencia y los patrones de tráfico en diferentes entornos inalámbricos, incluidas las redes que combinan Wi-Fi, Bluetooth, radio industrial y dispositivos 5G privados. Un punto final IoT comprometido puede habilitar el movimiento lateral cuando una red carece de segmentación y monitorización suficientes.
Creciente Demanda de Monitorización 24/7 y Respuesta Rápida a Incidentes
La monitorización continua se ha convertido en una razón central para que las organizaciones utilicen servicios de seguridad gestionados. Barracuda encontró que el 73% de las organizaciones encuestadas ya utilizan proveedores de servicios gestionados para la seguridad, y el 48% identificó la cobertura 24/7 como el principal valor proporcionado. La misma encuesta encontró que el 85% de las organizaciones con entre 1.000 y 2.000 empleados dependen de proveedores de servicios gestionados para el soporte de seguridad. El mercado de servicios gestionados de IDS/IPS inalámbrico está respaldado por la demanda de especialistas que puedan interpretar puntos de acceso no autorizados, actividad de punto de acceso gemelo malicioso y anomalías de radiofrecuencia en ubicaciones que pueden no contar con personal dedicado. Los equipos internos de operaciones de seguridad a menudo carecen de esta experiencia específica. En el mercado de servicios gestionados de IDS/IPS inalámbrico, los proveedores con inteligencia de amenazas enfocada en lo inalámbrico, procedimientos de respuesta claros y procesos de detección probados pueden fortalecer la retención de clientes.
Requisitos Regulatorios para la Monitorización Continua de Redes
Los requisitos de cumplimiento normativo generan demanda de monitorización inalámbrica continua que no depende únicamente de los cambios en el entorno de amenazas. El Departamento de Defensa de los Estados Unidos exige capacidades de IDS/IPS inalámbrico en redes de área local inalámbricas clasificadas y no clasificadas bajo la DoDI 8420.01, incluyendo escaneo continuo, localización de dispositivos no autorizados, integración de sistemas y planificación de respuesta. En octubre de 2026, el Instituto Nacional de Estándares y Tecnología publicó el IR 8625 sobre requisitos de seguridad para Controladores Inteligentes de RAN en implementaciones de Open RAN 5G y publicó el borrador del IR 8623 para agencias que adoptan Open RAN.[2] Estos requisitos respaldan el mercado de servicios gestionados de IDS/IPS inalámbrico porque muchas organizaciones necesitan monitorización documentada, controles de respuesta y evidencia de que sus entornos inalámbricos son evaluados de forma continua. Las instituciones financieras y los minoristas también enfrentan requisitos de pruebas inalámbricas y separación de redes bajo las normas de seguridad de pagos. Dentro del mercado de servicios gestionados de IDS/IPS inalámbrico, los proveedores pueden apoyar a los compradores alineando los informes de servicio, los procesos de respuesta y la evidencia de auditoría con sus controles aplicables y los requisitos de revisión interna.
Escasez de Habilidades en Ciberseguridad y Demanda de Externalización
La escasez de talento en ciberseguridad continúa respaldando los acuerdos de monitorización externalizados. ISACA encontró que el 54% de los equipos de ciberseguridad tienen personal insuficiente y el 58% tiene puestos vacantes en su encuesta de 2025. La contratación para puestos de nivel no inicial tomó entre 3 y 6 meses en casi la mitad de las organizaciones encuestadas. El mercado de servicios gestionados de IDS/IPS inalámbrico aborda esta brecha proporcionando monitorización continua y búsqueda de amenazas sin requerir que cada cliente emplee especialistas en seguridad de radiofrecuencia, una opción especialmente práctica para equipos que operan fuera del horario comercial normal. Las organizaciones más grandes a menudo retienen la responsabilidad de las decisiones sobre incidentes mientras utilizan un proveedor para la monitorización diaria. Las organizaciones más pequeñas optan con mayor frecuencia por servicios totalmente gestionados porque necesitan un modelo operativo más sencillo, lo que otorga al mercado de servicios gestionados de IDS/IPS inalámbrico una amplia gama de requisitos de compradores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Integración y Despliegue de Sensores | -1.8% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Preocupaciones sobre Soberanía de Datos y Confianza en la Monitorización Externalizada | -1.2% | Europa, Asia-Pacífico, Oriente Medio | Mediano plazo (2-4 años) |
| Puntos Ciegos de Telemetría Inalámbrica Causados por el Cifrado y la Diversidad de Protocolos | -0.9% | Global | Largo plazo (≥ 4 años) |
| Carga de Calibración de RF, Falsos Positivos y Ajuste Operativo | -0.7% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Despliegue de Sensores
Los costos de despliegue de sensores e integración siguen siendo un obstáculo material, especialmente para las organizaciones que operan en múltiples sitios. Las arquitecturas dedicadas de IDS/IPS inalámbrico requieren ingeniería especializada de radiofrecuencia, colocación de sensores, ajuste de umbrales e integración con plataformas de gestión de información y eventos de seguridad. Los sitios distribuidos de gran tamaño pueden tardar varios meses en desplegarse. El hardware y los servicios de calibración pueden extender los períodos de recuperación de la inversión más allá de 3 años para organizaciones con cientos de sucursales o instalaciones. Esta presión es más intensa para los compradores de tamaño mediano que no disponen de un presupuesto separado para seguridad inalámbrica. Para el mercado de servicios gestionados de IDS/IPS inalámbrico, los proveedores que pueden utilizar flotas de puntos de acceso Wi-Fi 6E o Wi-Fi 7 existentes para la monitorización definida por software pueden reducir la necesidad de hardware de sensores separado.
Preocupaciones sobre Soberanía de Datos y Confianza en la Monitorización Externalizada
La monitorización externalizada requiere que los clientes transmitan telemetría de radiofrecuencia, registros de comportamiento de dispositivos e información de topología de red a un proveedor de servicios. Esto puede plantear preguntas sobre la residencia de datos y el manejo de las comunicaciones de tecnología operativa. Las organizaciones en sectores regulados pueden requerir controles documentados, acuerdos de procesamiento de datos y registros de auditoría detallados antes de permitir que la telemetría salga de su entorno. Los compradores del sector bancario y sanitario pueden tardar más en aprobar servicios cuando sus equipos legales y de cumplimiento identifican riesgos relacionados con datos sensibles. El mercado de servicios gestionados de IDS/IPS inalámbrico debe abordar estas preocupaciones mediante infraestructura localizada y procesos claros de manejo de datos. Estos requisitos pueden ralentizar la adquisición incluso cuando el comprador carece de la experiencia interna necesaria para monitorizar las amenazas inalámbricas, lo que crea un desafío práctico de entrega para el mercado de servicios gestionados de IDS/IPS inalámbrico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Servicio:
Las Configuraciones Cogestionadas Ganan Terreno en Cuentas EmpresarialesLos servicios totalmente gestionados representaron el 40,61% de los ingresos en 2026. Esta posición refleja las necesidades de las organizaciones medianas y del sector público que no cuentan con suficiente experiencia interna en seguridad de radiofrecuencia. Se proyecta que los servicios cogestionados registren el CAGR más alto por modelo de servicio del 13,72% hasta 2032. Las grandes empresas se están orientando hacia modelos operativos compartidos en los que el proveedor monitoriza y busca amenazas mientras el cliente retiene la autoridad sobre la escalada, la respuesta y las decisiones de política. Esta preferencia refleja una mayor experiencia del comprador con incidentes de seguridad inalámbrica y una reticencia a otorgar a un equipo externo autoridad completa sobre los incidentes.
En el mercado de servicios gestionados de IDS/IPS inalámbrico, los servicios de centro de operaciones de seguridad inalámbrica gestionado apoyan a las organizaciones que tienen cierta capacidad de seguridad interna pero requieren monitorización continua. Los servicios de respuesta a incidentes inalámbricos gestionados a menudo se estructuran en torno a manuales de procedimientos preautorizados y rutas de escalada definidas, lo que puede proporcionar a las instituciones financieras mayor certeza cuando se necesita una contención rápida. La industria de servicios gestionados de IDS/IPS inalámbrico está evolucionando hacia acuerdos modulares que permiten a los clientes seleccionar el nivel de control operativo que necesitan. Los proveedores que permiten a un cliente moverse entre niveles totalmente gestionados y cogestionados pueden apoyar los cambios en la madurez de seguridad interna. Esta flexibilidad también puede respaldar compromisos más amplios y un mejor rendimiento en las renovaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Entrega en la Nube se Acelera en Entornos Inalámbricos de Múltiples SitiosLa entrega basada en la nube representó el 46,27% de los ingresos en 2026. También se proyecta que registre el CAGR más alto por modelo de implementación del 14,69% hasta 2032. Los motores de políticas alojados en la nube pueden aplicar la misma lógica de detección en sitios inalámbricos dispersos. También permiten actualizar las firmas de amenazas y los modelos de identificación de huellas de radiofrecuencia sin un proceso manual de firmware en cada ubicación. Este modelo es especialmente útil para organizaciones que gestionan muchos sitios con personal de seguridad local limitado.
Para el mercado de servicios gestionados de IDS/IPS inalámbrico, las implementaciones en instalaciones propias siguen siendo importantes para los clientes de gobierno, defensa e infraestructura crítica con estrictos requisitos de soberanía de datos y separación de redes. La DoDI 8420.01 establece requisitos de seguridad inalámbrica para entornos de red de área local inalámbrica del Departamento de Defensa.[3] Los modelos híbridos permiten a las organizaciones enviar parte de la telemetría a sistemas de análisis en la nube mientras mantienen los segmentos de red sensibles en instalaciones propias. Una consola de políticas unificada puede proporcionar a los clientes una monitorización coherente en estos entornos y reducir la necesidad de conciliar alertas de varias herramientas separadas. Los proveedores que respaldan este enfoque pueden reemplazar las herramientas desconectadas utilizadas por diferentes partes de la misma organización. El mercado de servicios gestionados de IDS/IPS inalámbrico se beneficia cuando estos clientes pueden gestionar sus entornos de implementación mixtos sin flujos de trabajo separados.
Por Tamaño de Organización:
Las Pymes Emergen como el Segmento de Compradores de Mayor CrecimientoLas grandes empresas representaron el 70,34% de los ingresos en 2026. Su posición está vinculada a la escala de sus entornos inalámbricos, las obligaciones regulatorias y los presupuestos de ciberseguridad establecidos. Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 14,41% hasta 2032. Los proveedores están ofreciendo servicios de suscripción y basados en consumo para hacer que la cobertura gestionada sea más accesible para los compradores sin equipos dedicados de seguridad inalámbrica. Esto crea un patrón de compra diferente al de las grandes empresas.
Las grandes organizaciones en el mercado de servicios gestionados de IDS/IPS inalámbrico buscan cada vez más servicios cogestionados e integración profunda con plataformas de gestión de información y eventos de seguridad y de orquestación de seguridad. Las pequeñas y medianas empresas otorgan mayor valor a la implementación sencilla y a la protección lista para usar. Los servicios totalmente gestionados basados en la nube son, por tanto, una opción común para los compradores más pequeños. Barracuda encontró que el 52% de las organizaciones encuestadas desean que los proveedores de servicios gestionados ayuden a gestionar herramientas de seguridad desconectadas, mientras que el 51% busca ayuda para evolucionar su estrategia de seguridad a medida que el negocio se expande. Estos requisitos sitúan la monitorización inalámbrica gestionada dentro de una relación de servicio de seguridad más amplia. La industria de servicios gestionados de IDS/IPS inalámbrico necesitará paquetes de servicio que aborden tanto las necesidades de integración como la simplicidad operativa.

Por Industria de Usuario Final:
El Sector BFSI Ancla el Mercado Mientras la Salud y las Ciencias de la Vida se AceleranEl sector BFSI representó el 22,43% de los ingresos en 2026. La densidad de la red de sucursales y las obligaciones de seguridad de pagos hacen que la monitorización inalámbrica continua sea relevante para este segmento. Se proyecta que la salud y las ciencias de la vida registren el CAGR vertical más alto del 14,89% hasta 2032. Los dispositivos médicos conectados, los equipos de diagnóstico por imagen y los sistemas de llamada de enfermería han añadido puntos finales inalámbricos que las herramientas de seguridad de tecnología de la información tradicionales no fueron diseñadas para monitorizar. La seguridad inalámbrica está cada vez más vinculada a la seguridad del paciente y la continuidad operativa.
Las tecnologías de la información y las telecomunicaciones es el tercer vertical de usuario final más grande en el mercado de servicios gestionados de IDS/IPS inalámbrico, donde los proveedores pueden incluir la monitorización inalámbrica en contratos más amplios de operaciones de red. Los compradores del sector gobierno y defensa siguen siendo estratégicamente importantes porque sus entornos inalámbricos están sujetos a requisitos federales específicos. La guía del Instituto Nacional de Estándares y Tecnología sobre seguridad de Open RAN añade un punto de referencia adicional para las implementaciones 5G.[4] Las organizaciones manufactureras están adoptando 5G privado en instalaciones inteligentes y necesitan monitorización para la actividad del protocolo 3GPP. Las organizaciones de comercio minorista y electrónico están añadiendo monitorización de amenazas inalámbricas a medida que los sistemas de seguridad en puntos de venta y de prevención de pérdidas se vuelven más conectados. Estos requisitos de usuario final amplían el mercado de servicios gestionados de IDS/IPS inalámbrico más allá de los entornos convencionales de red de área local inalámbrica de oficina.
Análisis Geográfico
Mercado de Servicios Gestionados de IDS/IPS Inalámbrico en América del Norte
América del Norte representó el 35,27% de los ingresos en el mercado de servicios gestionados de IDS/IPS inalámbrico en 2026. La región cuenta con una densa base de compradores empresariales de gran tamaño y ecosistemas maduros de proveedores de servicios de seguridad gestionados. Los requisitos federales y sectoriales específicos también respaldan la monitorización inalámbrica continua. En julio de 2026, AT&T Business y Palo Alto Networks pusieron a disposición general AT&T Dynamic Defense con Palo Alto Networks y AT&T SASE con Palo Alto Networks.[5] Estas ofertas combinan protección integrada contra amenazas en la red a través de conexiones cableadas e inalámbricas en un marco gestionado.
Mercado de Servicios Gestionados de IDS/IPS Inalámbrico en Europa
Europa es el segundo mercado regional más grande de servicios gestionados de IDS/IPS inalámbrico, liderado por Alemania, el Reino Unido y Francia. La demanda está vinculada a los requisitos de gestión de riesgos de seguridad y cadena de suministro en los sectores de energía, transporte, banca y sanidad. Los operadores de telecomunicaciones pueden contribuir a llegar a mercados donde la adquisición directa de seguridad empresarial está menos desarrollada. Orange Cyberdefense se expandió a España a través de una asociación con MasOrange en mayo de 2026. Este modelo muestra cómo las relaciones con los operadores pueden extender los servicios de seguridad gestionados a mercados europeos adicionales.
Mercado de Servicios Gestionados de IDS/IPS Inalámbrico en APAC y MEA
Se proyecta que Asia-Pacífico registre la CAGR regional más alta del 15,12% en el mercado de servicios gestionados de IDS/IPS inalámbrico hasta 2032. China, India, Japón y Corea del Sur están incrementando el despliegue de infraestructura inalámbrica mientras su exposición a las ciberamenazas también aumenta. Los servicios financieros, la manufactura y las telecomunicaciones son fuentes importantes de demanda en la región. Los proyectos de 5G privado están creando requisitos de monitorización para las pilas de protocolos 3GPP que muchas plataformas de seguridad inalámbrica más antiguas no abordan. India es una importante área de crecimiento, ya que los programas digitales y los requisitos de protección de datos impulsan la modernización de las operaciones de seguridad. Oriente Medio y África siguen siendo oportunidades en etapas más tempranas, con programas de ciudades inteligentes, despliegues de 5G privado e iniciativas nacionales de ciberseguridad que respaldan la demanda institucional.
Panorama Competitivo
Concentración del Mercado
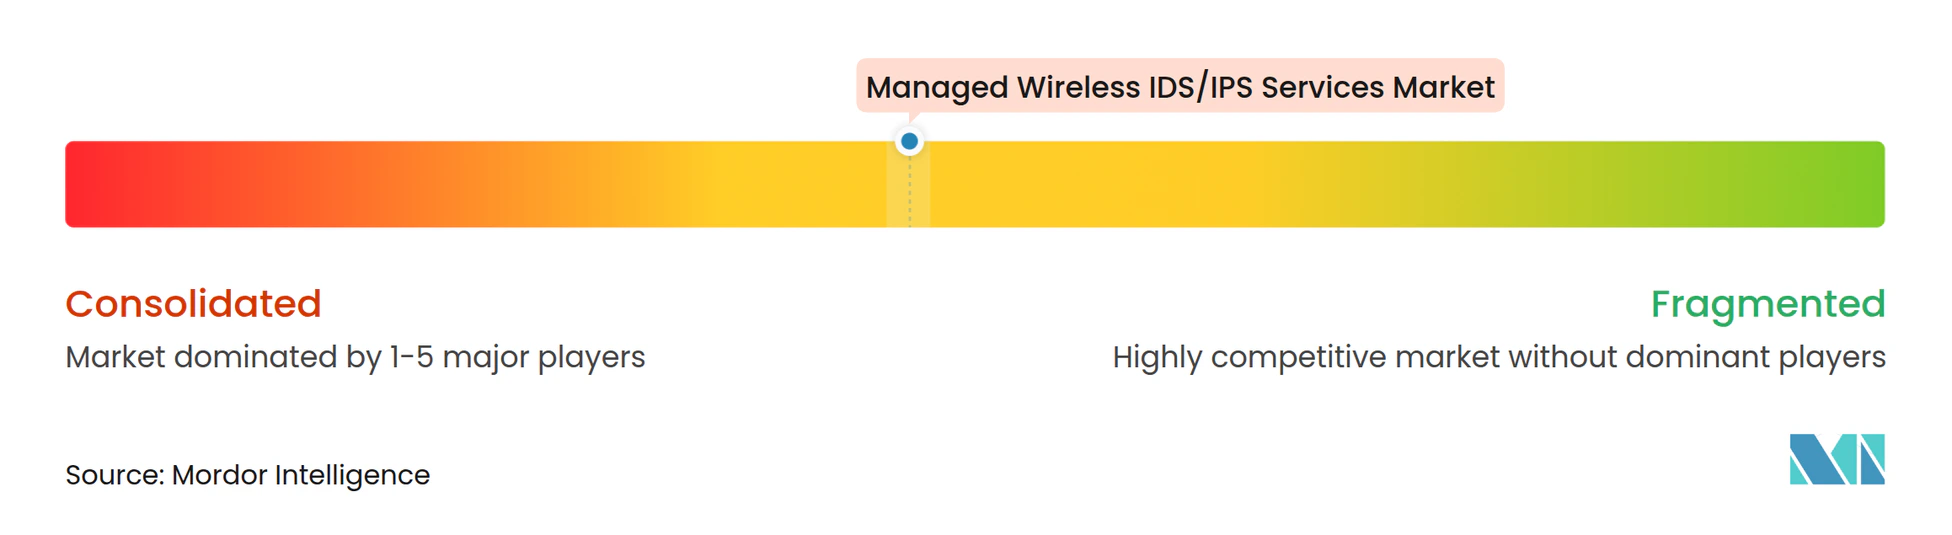
El mercado de servicios gestionados de IDS/IPS inalámbrico está moderadamente consolidado. En el mercado de servicios gestionados de IDS/IPS inalámbrico, los proveedores establecidos de seguridad de redes compiten con proveedores de seguridad gestionada, operadores de telecomunicaciones y plataformas de seguridad nativas de la nube. Los proveedores líderes están consolidando la telemetría inalámbrica, de puntos finales, de la nube y de identidad en entornos de gestión unificados. Esto puede reducir el tiempo de investigación y posicionar la monitorización inalámbrica como parte de un contrato más amplio de operaciones de seguridad. Cisco introdujo capacidades de Security Cloud Control para proveedores de servicios gestionados en noviembre de 2025, incluyendo la gestión de múltiples clientes para implementaciones de Cortafuegos de Malla Híbrida y Acceso Seguro.
Una oportunidad importante en el mercado de servicios gestionados de IDS/IPS inalámbrico reside en los entornos de 5G privado, donde muchas plataformas de intrusión inalámbrica existentes no integran telemetría del protocolo 3GPP. Los servicios cogestionados para organizaciones con entre 500 y 2.000 empleados también representan una apertura porque estos clientes pueden superar los acuerdos totalmente gestionados, pero carecen de una función dedicada de seguridad inalámbrica. El NIST IR 8625 establece requisitos de seguridad para los Controladores Inteligentes de RAN y puede influir en futuras adquisiciones de capacidades de monitorización 5G validadas. NTT DATA y Palo Alto Networks introdujeron un servicio de seguridad gestionado de 5G privado en febrero de 2025 que combina arquitectura de 5G privado, capacidades de cortafuegos de próxima generación, perfilado de dispositivos y controles de confianza cero.
Los operadores de telecomunicaciones son una fuerza disruptiva porque pueden ofrecer seguridad en la capa de red sin agentes en los puntos finales ni hardware de sensores gestionado por separado. Este enfoque puede reducir el costo de integración que limita la adopción entre las cuentas de tamaño mediano. AT&T y Palo Alto Networks iniciaron una colaboración estratégica sobre Dynamic Defense en abril de 2025, con pruebas con clientes empresariales planificadas para mediados de 2025. Los proveedores sin integración en la capa de red se están enfocando en inteligencia de amenazas, identificación de huellas de radiofrecuencia y paquetes verticales para los sectores sanitario, de servicios financieros y manufacturero. WatchGuard lanzó Total MDR en junio de 2025, extendiendo la detección y respuesta gestionadas a través de puntos finales, identidad, red y aplicaciones en la nube de terceros. El mercado de servicios gestionados de IDS/IPS inalámbrico centra, por tanto, la competencia en la entrega integrada, la capacidad de detección especializada y un modelo de servicio que se adapta a los requisitos de control del cliente.
Líderes de la Industria de Servicios Gestionados de IDS/IPS Inalámbrico
-
Cisco Systems, Inc.
-
Palo Alto Networks, Inc.
-
Extreme Networks, Inc.
-
WatchGuard Technologies, Inc.
-
Sophos Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de IDS/IPS Inalámbrico Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Palo Alto Networks, Inc.
- Fortinet, Inc.
- Check Point Software Technologies Ltd.
- Juniper Networks, Inc.
- Hewlett Packard Enterprise Company
- Extreme Networks, Inc.
- WatchGuard Technologies, Inc.
- Sophos Limited
- Trend Micro Incorporated
- IBM Corporation
- Trellix HoldCo, LLC
- Arctic Wolf Networks
- NETSCOUT SYSTEMS, INC.
- Dell Technologies Inc.
- Huawei Technologies Co., Ltd.
- AT&T Corp.
- NTT Security Holdings Corporation
- Accenture plc
- Verizon Communications Inc.
- Orange Cyberdefense SA
- Tata Consultancy Services Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de IDS/IPS Inalámbrico
- Octubre de 2026: WatchGuard Technologies anunció una serie de importantes innovaciones en su plataforma en su conferencia IMPACT North America celebrada en Nashville, incluyendo operaciones de seguridad impulsadas por inteligencia artificial agéntica, seguridad de red inteligente, capacidades de gobernanza de inteligencia artificial y acceso seguro sin fricciones, reforzando su posición como plataforma de seguridad unificada para proveedores de servicios gestionados que administran entornos de seguridad inalámbrica e híbrida.
- Octubre de 2026: CBTS y Fortinet lanzaron CBTS Fortinet Managed Services, un servicio de red segura totalmente gestionado dirigido a organizaciones del mercado medio y con múltiples sitios. La oferta integra cortafuegos, conmutación, infraestructura inalámbrica y SD-WAN de Fortinet en una única plataforma bajo las operaciones 24/7 de CBTS y una única suscripción mensual, abordando la convergencia de la infraestructura inalámbrica y la gestión de seguridad.
- Julio de 2026: AT&T Business y Palo Alto Networks anunciaron la disponibilidad general de AT&T Dynamic Defense con Palo Alto Networks y AT&T SASE con Palo Alto Networks, ofreciendo protección contra amenazas integrada en la red con seguridad impulsada por inteligencia artificial en conexiones empresariales cableadas e inalámbricas dentro de un marco de seguridad unificado y totalmente gestionado.
- Enero de 2026: WatchGuard Technologies lanzó Open MDR, un servicio de detección y respuesta gestionados que superpone monitorización experta y respuesta en tiempo real sobre las herramientas de seguridad existentes de los clientes en entornos de puntos finales, identidad, red y nube, sin requerir cambios en la pila de seguridad existente.
Alcance del Informe del Mercado Global de Servicios Gestionados de IDS/IPS Inalámbrico
Los Servicios Gestionados de Sistemas de Detección y Prevención de Intrusiones Inalámbricas (IDS/IPS) son soluciones de seguridad de red externalizadas en las que un proveedor tercero especializado asume la responsabilidad operativa 24/7/365 de monitorizar, defender y fortalecer el espectro de radiofrecuencia (RF) y la infraestructura de red inalámbrica de una organización.
El Informe del Mercado de Servicios Gestionados de IDS/IPS Inalámbrico está segmentado por Modelo de Servicio (Servicios de IDS/IPS Inalámbrico Totalmente Gestionados, Servicios de IDS/IPS Inalámbrico Cogestionados, Servicios de Centro de Operaciones de Seguridad Inalámbrica Gestionado y Monitorización, y Servicios de Respuesta a Incidentes Inalámbricos Gestionados), Modelo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Tecnologías de la Información y Telecomunicaciones, Gobierno y Defensa, Salud y Ciencias de la Vida, Comercio Minorista y Electrónico, Manufactura e Industrial, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de IDS/IPS Inalámbrico Totalmente Gestionados |
| Servicios de IDS/IPS Inalámbrico Cogestionados |
| Servicios de Centro de Operaciones de Seguridad Inalámbrica Gestionado y Monitorización |
| Servicios de Respuesta a Incidentes Inalámbricos Gestionados |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Tecnologías de la Información y Telecomunicaciones |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Electrónico |
| Manufactura e Industrial |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Modelo de Servicio | Servicios de IDS/IPS Inalámbrico Totalmente Gestionados | |
| Servicios de IDS/IPS Inalámbrico Cogestionados | ||
| Servicios de Centro de Operaciones de Seguridad Inalámbrica Gestionado y Monitorización | ||
| Servicios de Respuesta a Incidentes Inalámbricos Gestionados | ||
| Por Modelo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Tecnologías de la Información y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Electrónico | ||
| Manufactura e Industrial | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de IDS/IPS inalámbrico?
El sector está valorado en 1,48 mil millones de USD en 2026 y se proyecta que alcance los 3,09 mil millones de USD para 2032, con un CAGR del 12,69% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios gestionados de detección y prevención de intrusiones inalámbricas?
El mayor uso de dispositivos IoT, dispositivos personales y equipos conectados a 5G está aumentando la necesidad de monitorización inalámbrica continua, respuesta especializada a amenazas, aplicación coherente de políticas de seguridad en todos los sitios y soporte para equipos sin especialistas en seguridad de radiofrecuencia.
¿Qué modelo de servicio se está expandiendo más rápido?
Se proyecta que los servicios cogestionados registren un CAGR del 13,72% hasta 2032, ya que las empresas retienen la autoridad de respuesta mientras externalizan la monitorización, la búsqueda de amenazas y la revisión de eventos de radiofrecuencia.
¿Por qué son importantes los servicios de seguridad inalámbrica gestionados basados en la nube?
La entrega basada en la nube representó el 46,27% de los ingresos en 2026 y permite a los proveedores aplicar políticas de monitorización coherentes, actualizar la lógica de detección y mantener la visibilidad en sitios dispersos.
¿Qué grupo de clientes tiene la expansión proyectada más sólida?
Se proyecta que las pequeñas y medianas empresas avancen a un CAGR del 14,41% hasta 2032 porque los servicios gestionados reducen la necesidad de personal dedicado de seguridad inalámbrica y simplifican las operaciones diarias.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico registre un CAGR del 15,12% hasta 2032 a medida que el despliegue inalámbrico, los proyectos de 5G privado y la demanda de seguridad gestionada aumentan en las principales economías regionales.