
マネージドサーバーサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
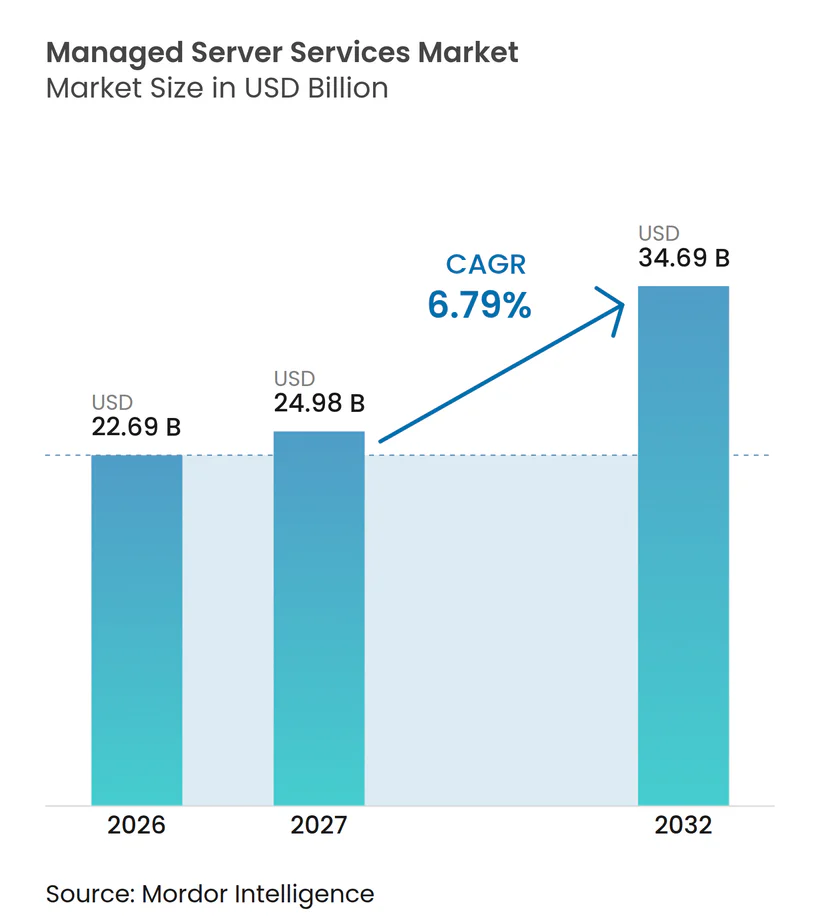
| 市場規模 (2027) | 24.98 十億米ドル |
| 市場規模 (2032) | 34.69 十億米ドル |
| 成長率 (2027 - 2032) | 6.79 % |
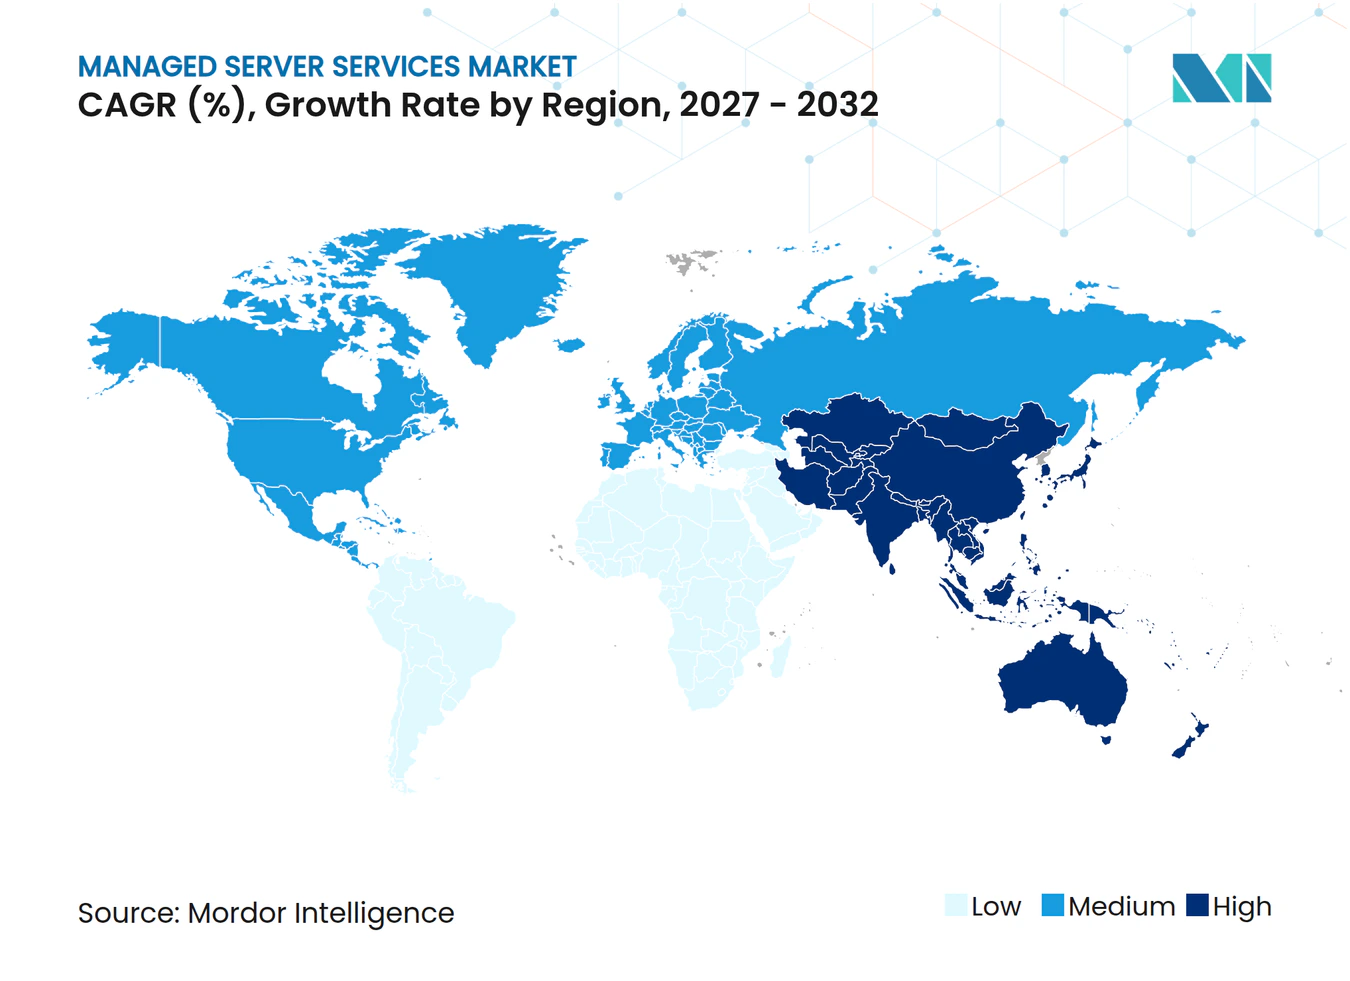
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサーバーサービス市場分析
マネージドサーバーサービスの市場規模は、2026年の22.69 ビリオン 米ドル、2027年の24.23 ビリオン 米ドルから、2032年までに34.69 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.79%を記録すると予測されています。需要は、ルーティンなインフラアウトソーシングから、ハイブリッド運用、AIに対応したサーバー基盤、強化されたガバナンス、および中断を許容できないアプリケーションの継続的な可用性を支援するサービスへとシフトしています。企業は、一貫したサービスレベルのもとでクラウドとオンプレミス環境にまたがる複雑なサーバー構成を管理できるプロバイダーを必要としており、同時に社内チームがパフォーマンス、インシデント、運用責任、および接続されたワークロード・サポートプロセス・サービスコミットメント・インフラ依存関係・セキュリティ構成・運用リスク・クライアントアカウンタビリティニーズにわたる変更の影響を明確に把握できることが求められています。コンプライアンスへの期待も、成熟したセキュリティコントロール、明確に文書化された運用プロセス、信頼性の高いエスカレーション手順、および業界固有の要件に対応できる能力を持つプロバイダーを優遇する方向に働いています。マネージドサーバーサービス市場は、自動化能力、認定済みコントロール、ローカルデータ要件への実践的なサポート、規律ある容量計画、および規制された環境でのアカウンタビリティを損なうことなく、または顧客のインフラ全体にわたる可視性を失うことなく、専門的なインフラを管理する能力によって、ますます形成されています。
主要レポートのポイント
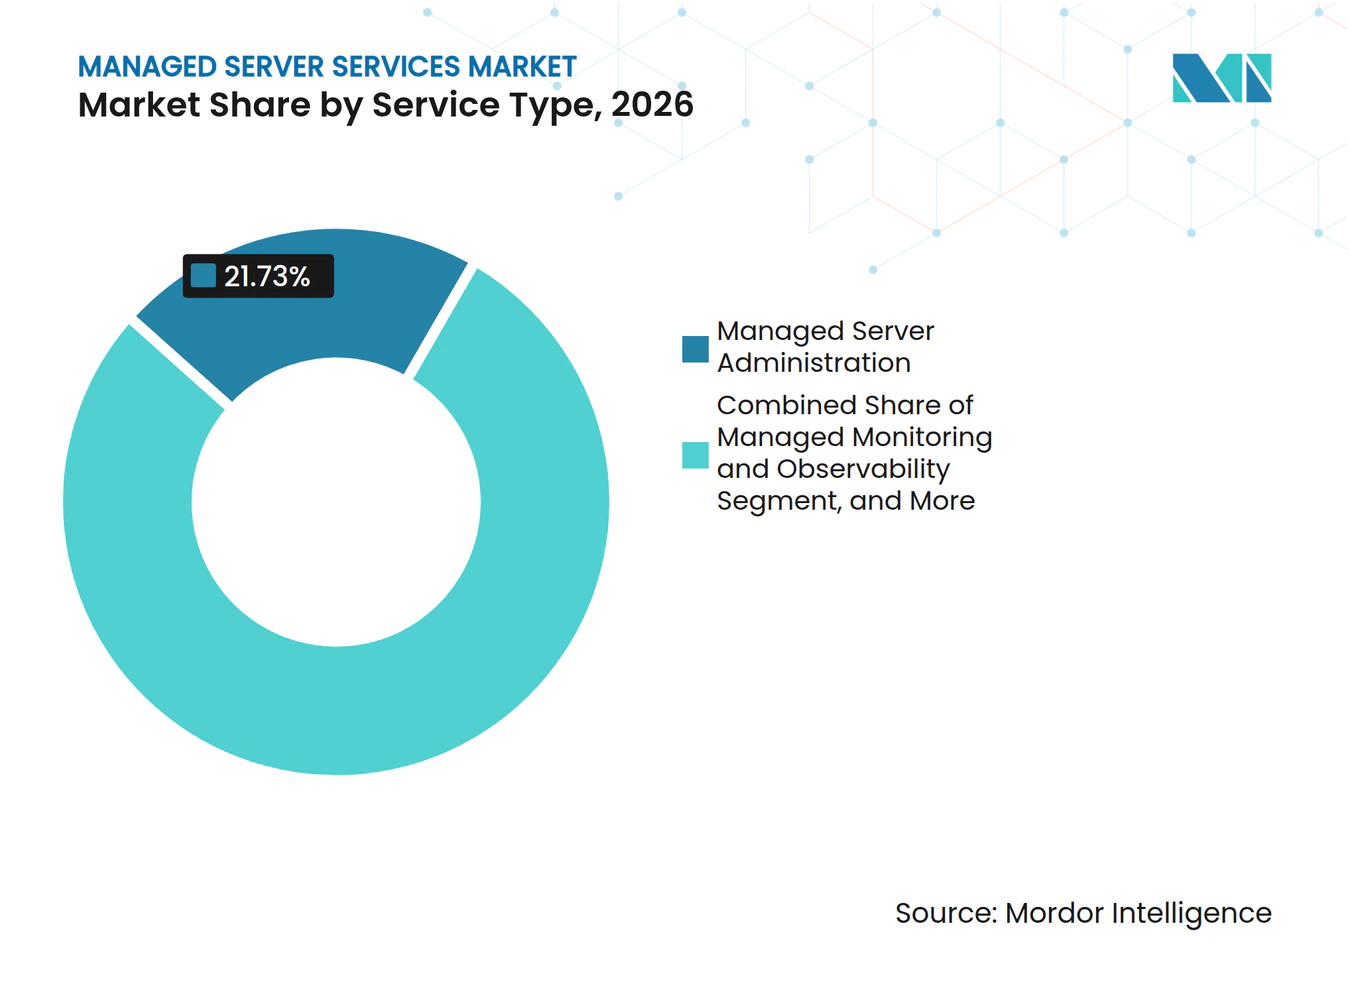
- サービスタイプ別では、マネージドサーバー管理が2026年のマネージドサーバーサービス市場において21.73%のシェアを占め、マネージドネットワーク自動化およびAIOps運用は2032年にかけてCAGR 8.29%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースサービスが2026年に68.58%のシェアを占め、2032年にかけてCAGR 9.34%で拡大すると予測されています。
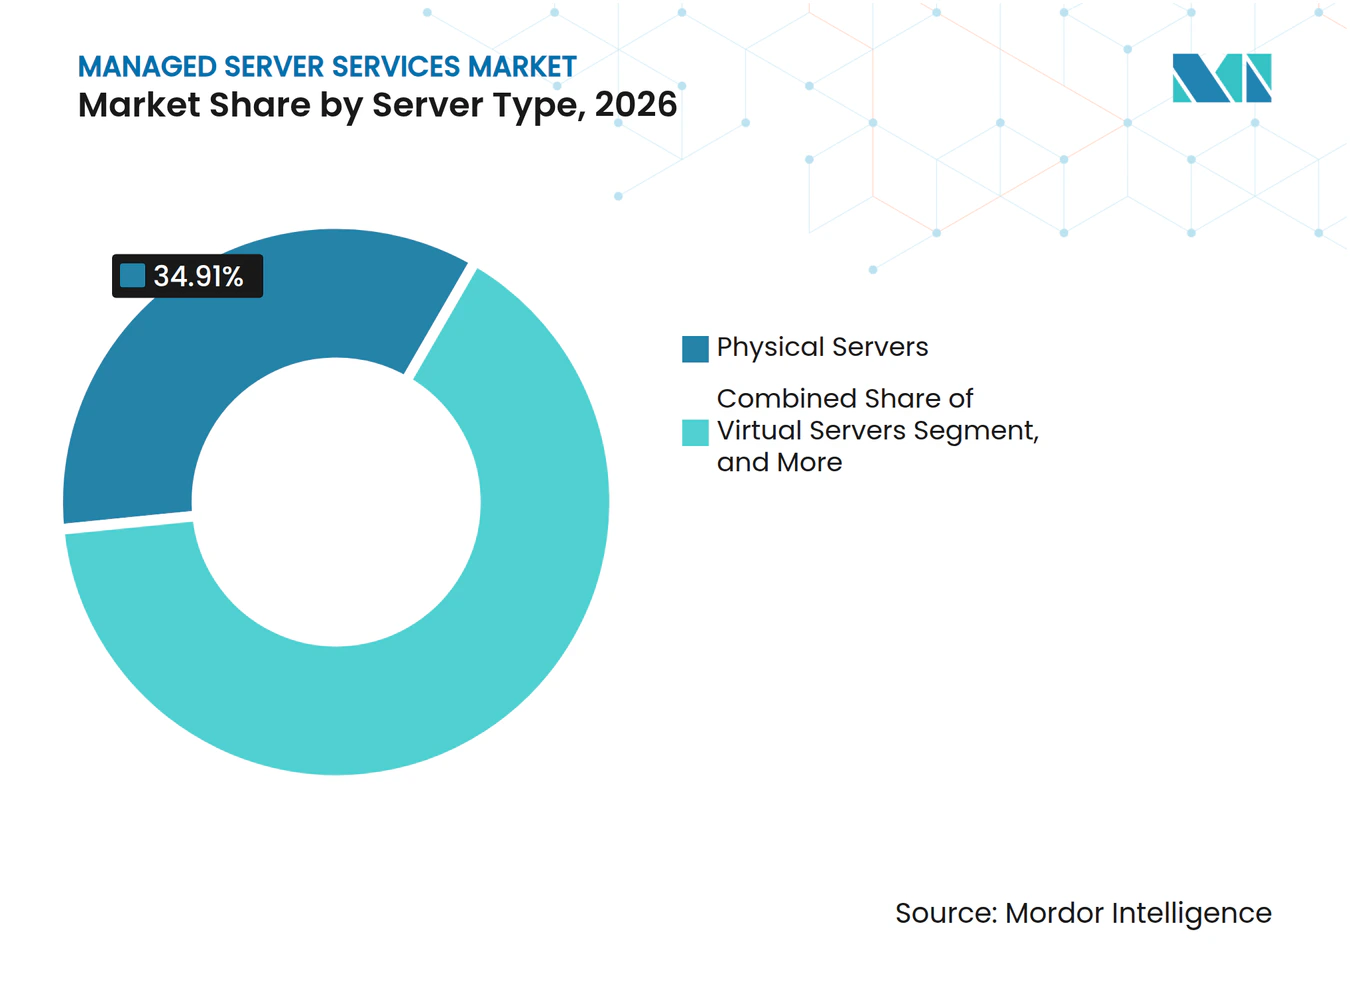
- サーバータイプ別では、物理サーバーが2026年に34.91%のシェアを占め、GPUおよびAIサーバーは2032年にかけてCAGR 7.38%で拡大すると予測されています。
- オペレーティング環境別では、Linuxが2026年に36.22%のシェアを占め、コンテナおよびKubernetes環境は2032年にかけてCAGR 9.59%で拡大すると予測されています。
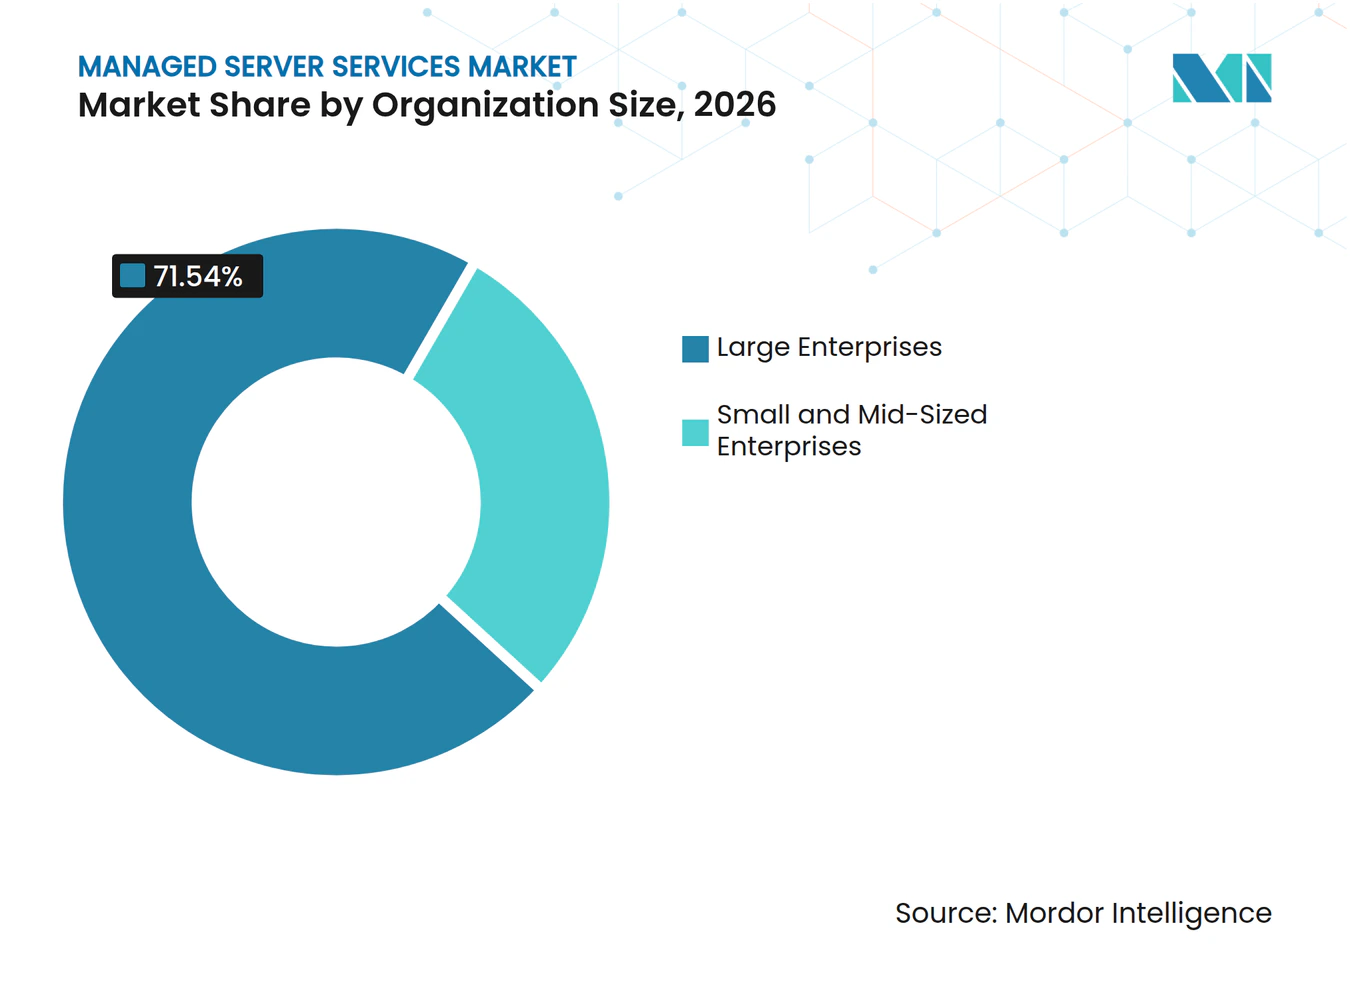
- 組織規模別では、大企業が2026年のマネージドサーバーサービス市場シェアの71.54%を占め、中小企業は2032年にかけてCAGR 8.64%で拡大すると予測されています。
- エンドユーザー産業別では、BFSIが2026年に71.54%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 9.27%で拡大すると予測されています。
- 地域別では、北米が2026年のマネージドサーバーサービス市場シェアの38.64%を占め、アジア太平洋地域は2032年にかけてCAGR 8.91%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの複雑性 | +1.8% | グローバル、特に北米とヨーロッパに集中 | 中期(2〜4年) |
| サイバーセキュリティおよびコンプライアンス要件の高まり | +1.5% | グローバル、特に北米、ヨーロッパ、アジア太平洋のコア市場 | 短期(2年以内) |
| AI、ビッグデータ、ハイパフォーマンスワークロードの成長 | +1.4% | グローバル、アジア太平洋での採用が最も速く、中東・アフリカへの波及あり | 長期(4年以上) |
| 予測可能なインフラコストと専門的な専門知識への需要 | +0.9% | グローバル、北米と南米への早期集中あり | 短期(2年以内) |
| 高密度AIサーバーの電力・冷却最適化 | +0.7% | 北米とアジア太平洋のコア市場、中東での早期成果あり | 中期(2〜4年) |
| ソブリンインフラとローカライズされたマネージド運用 | +0.7% | グローバル、北米と南米への早期集中あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの複雑性
マルチクラウドアーキテクチャは現在、多くの企業にとって運用上の現実となっており、協調的なサーバー監視の必要性を高めています。各環境では、異なる構成、ネットワークルール、アクセスコントロール、および監視ツールが使用される場合があります。これにより、ワークロードがパブリッククラウドプラットフォームとオンプレミスシステムにまたがって実行される場合、社内管理がより困難になります。マネージドサーバーサービス市場は、プロバイダーがこれらの環境の統合ビューを提供し、単一の運用モデルのもとでルーティン管理を処理する場合に恩恵を受けます。生成AIワークロードはインフラ基盤に新たな層を追加し、企業チームが直面する管理作業を増加させます。
サイバーセキュリティおよびコンプライアンス要件の高まり
セキュリティおよびコンプライアンス要件は、マネージドサーバー契約の範囲と価値の両方を変化させています。ニューヨーク州金融サービス局は2025年10月に、対象となる金融機関が認証、暗号化、データガバナンスに関するコントロールを含む、第三者サービスプロバイダーがもたらすリスクをどのように管理すべきかについてのガイダンスを発行しました。[1] したがって、規制対象の顧客にサービスを提供するプロバイダーは、明確な運用コントロールを維持し、関連する証拠を保持し、これらのコントロールが継続的に機能していることを示す必要があります。これらの期待により、成熟したサービスプロバイダーは金融機関や機密データを持つその他の組織にとってより魅力的になります。マネージドサーバーサービス市場は、クライアントが社内スタッフを増やすことなく継続的なセキュリティ運用を管理するために外部の専門家を必要とする場合にも支持を得ています。
AI、ビッグデータ、ハイパフォーマンスワークロードの成長
AIのトレーニングおよび推論ワークロードは、従来のエンタープライズアプリケーションとは異なる要求をサーバー運用に課します。GPUベースのシステムは、電力使用量、熱条件、利用率、容量割り当て、および稼働時間への細心の注意を必要とします。これらの条件は、重要なワークロードを中断させることなく、ハードウェアとソフトウェアのパフォーマンスを一体的に管理できるサービスチームへの需要を生み出します。したがって、マネージドサーバーサービス市場は、パッチ適用とインシデント対応を超えて、専門的なインフラへの継続的な運用サポートへと移行しています。この作業には、AIアプリケーションの可用性ニーズとエンタープライズユーザーのガバナンスニーズをサポートしながら、基盤となるサーバー環境を監視することが含まれる場合があります。
予測可能なインフラコストと専門的な専門知識への需要
組織はサーバー基盤の運用においてより予測可能なコストモデルを引き続き求めています。マネージド契約は、定義されたサービス責任、報告ルーティン、およびサポートカバレッジを持つ外部プロバイダーに、インフラの負担の一部を社内チームから移転することができます。このアプローチは、企業がクラウドアーキテクチャ、サーバー管理、セキュリティ、および運用スキルを同時に必要とする場合に特に関連性があります。中小企業は、標準化されたサービスパッケージを使用して、大規模な社内チームを維持することなくこれらの能力にアクセスできます。マネージドサーバーサービス市場は、このモデルを通じてより広い顧客基盤に到達し、大企業やBFSIの既存ユーザーを超えて拡大しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ベンダーロックインと移行の複雑性 | -0.8% | グローバル、北米とヨーロッパで最も深刻 | 中期(2〜4年) |
| クラウドおよびインフラアーキテクトの人材不足 | -0.6% | グローバル、アジア太平洋とヨーロッパで早期に深刻な不足あり | 短期(2年以内) |
| データセンターの電力およびグリッド容量の制約 | -0.4% | 北米とヨーロッパのコア市場、アジア太平洋への波及あり | 中期(2〜4年) |
| ハイパースケーラーにバンドルされたマネージドサービスによるマージン圧力 | -0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンダーロックインと移行の複雑性
長期契約は、プロバイダーの変更を困難にする独自の監視エージェント、自動化ツール、およびサービスプロセスを組み込む可能性があります。サーバー環境の移行には、顧客が構成のテスト、データの移行、コントロールの検証、および移行中のサービス可用性の維持を行う必要がある場合もあります。この作業は、新しいプロバイダーが確立されたセキュリティ標準へのコンプライアンスを実証する必要がある規制セクターではより困難です。ハイブリッド基盤は、移行がオンプレミスインフラと複数のクラウドリージョンにまたがる可能性があるため、さらなる複雑性を加えます。これらの条件は、マネージドサーバーサービス市場において既存プロバイダーを優遇する傾向があり、プロバイダー間のアカウント移動を遅らせる可能性があります。
クラウドおよびインフラアーキテクトの人材不足
アウトソーシングを促進するクラウドおよびインフラスキルの不足は、プロバイダーのデリバリーチーム拡大能力を制限する可能性があります。プロバイダーは、自動化プラットフォームの構築、複雑なクライアント環境の管理、運用データの解釈、および運用上の問題への対応のために経験豊富な人材を必要としています。この制約は、専門的なエンジニアリングスキルと規律ある運用慣行を必要とするコンテナベースおよびAI対応環境において重要です。アジア太平洋地域は、デジタルトランスフォーメーションプログラムが認定インフラアーキテクトの地域供給よりも速く進展するため、特に圧力に直面しています。マネージドサーバーサービス市場のプロバイダーは自動化を増やすことで対応していますが、自動化ツールの開発と維持には依然として熟練したチームが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
管理が収益を支え、AIOpsがプレミアム層を拡大マネージドサーバー管理は2026年のマネージドサーバーサービス市場シェアの21.73%を占めました。このサービスには、物理、仮想、クラウドベースの基盤全体にわたるプロビジョニング、オペレーティングシステムのパッチ適用、構成管理、一次インシデント対応、アクセス管理、およびルーティンパフォーマンスチェックが含まれます。これらの繰り返し発生するタスクは、社内ビジネスアプリケーションや顧客向けサービスをサポートするシステムを含む、ほとんどのエンタープライズインフラ環境で必要とされるため、引き続き中心的な役割を担っています。このカテゴリは、既存のクライアントアカウントを管理し、明確な運用責任を必要とするサービスプロバイダーに安定した業務基盤を提供します。プロバイダーはまた、管理契約をセキュリティ、バックアップ、クラウド、ストレージ、監視、および災害復旧サービスの販売の基盤として活用しています。
マネージドネットワーク自動化およびAIOps運用は2032年にかけてCAGR 8.29%で拡大すると予測されています。顧客は、手動チケット解決のみに依存するのではなく、より早期の障害特定、改善されたイベント相関、およびより自動化された修復を求めています。Kyndrylは2026年4月にエージェンティッサービスマネジメントを立ち上げ、サービス運用のためのISO 42001に準拠したAIガバナンスフレームワークを含む評価、成熟度モデルを組み合わせました。[2] 同社は、このサービスが月間約2億件の自動化と8,000件以上の認定プレイブックを基盤としていると述べました。マネージドセキュリティ、バックアップ、災害復旧、ストレージ、データベース、クラウド、およびデータセンターサービスは、プロバイダーの役割をルーティンなサーバー管理を超えて拡大し、長期的なクライアント関係の範囲を広げます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウドベースデリバリーがリードし、ハイブリッド運用も引き続き重要クラウドベースサービスは2026年の収益の68.58%を占め、マネージドサーバーサービス産業において最大のデプロイメントモデルとなっています。この地位は、エンタープライズアプリケーションへのクラウドインフラの広範な利用と、ワークロードが本番稼働した後の継続的な運用サポートの必要性を反映しています。クラウドデプロイメントにより、プロバイダーは分散した顧客環境全体で標準化された監視、管理、セキュリティサポート、およびインシデント管理を提供できます。多くの企業は、レイテンシ、ソブリンティ、アプリケーション依存関係、または社内運用要件により移行できないワークロードのためにオンプレミスシステムを引き続き保持しています。これにより、プロバイダーは多くの場合、単一のサービス契約のもとで、クラウドとローカルにホストされたサーバーリソースの混在を管理することになります。
クラウドベースデリバリーは2032年にかけてCAGR 9.34%で拡大すると予測されています。IBMは2026年5月に、KubernetesベースのインフラでVMワークロードの運用と移行をサポートするマネージドオファリングとして、IBM Cloud上のRed Hat OpenShiftバーチャライゼーションサービスを発表しました。このオファリングは、ハイブリッド運用コントロールとサービス継続性を維持しながらワークロードを近代化する必要がある組織に対応しています。オンプレミスマネージドサービスは、ローカルで管理された運用を必要とする政府、製造業、およびその他の環境において引き続き関連性があります。ハイブリッドデプロイメントは、クラウドとオンプレミス環境の両方にわたって一貫したオブザーバビリティ、アカウンタビリティおよびサービスレベルを維持できるプロバイダーに役割を提供します。
サーバータイプ別:
物理サーバーがリードし、GPUおよびAIシステムが拡大物理サーバーは2026年の収益の34.91%を占めました。金融機関、政府機関、および製造施設は、重要なアプリケーションとローカルで管理されたワークロードのために、物理ハードウェアの相当な既存基盤を維持しています。これらの環境では、予測可能なパッチ適用、ファームウェア管理、ハードウェアメンテナンス、容量計画、およびインシデント処理が必要です。この作業は確立されていますが、ベンダーがインフラプラットフォームに基本サポートをバンドルする場合、価格圧力に直面する可能性があります。仮想サーバーおよび専用サーバーは、専用ハードウェアを所有せずにパフォーマンスまたは分離を必要とする組織にサービスを提供し、柔軟なプロビジョニングオプションを維持します。
GPUおよびAIサーバーは2032年にかけてCAGR 7.38%で拡大すると予測されています。これらのシステムは、専門的な電力、冷却、容量計画、およびパフォーマンス監視を必要とするAI推論およびトレーニングワークロードをサポートします。IBMは2025年7月にPower11を発表し、オンプレミスとIBM Cloud環境にわたるハイブリッドデプロイメント向けに設計されたIBM Powerサーバーの新世代を説明しました。[3] このローンチは、ミッションクリティカルなワークロードと厳格な継続性要件を持つセクターにおけるマネージド契約をサポートするインフラ更新サイクルを反映しています。ベアメタルおよびハイパフォーマンスコンピューティングサーバーは、仮想化環境に適さないパフォーマンスレベルをアプリケーションが必要とする場合に引き続き重要です。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
オペレーティング環境別:
Linuxがリードし、コンテナおよびKubernetesが進展Linuxは2026年のマネージドサーバーサービス市場の36.22%を占めました。LinuxはクラウドプラットフォームおよびAI指向のサーバー基盤全体で広く使用されており、最新のワークロードのアウトソーシング運用における役割を支えています。プロバイダーは、これらの環境でオペレーティングシステムのメンテナンス、セキュリティ構成、ワークロードパフォーマンス、アプリケーション依存関係、およびルーティンアップデートを管理する必要があります。Windowsサービスも、Microsoftベースのアプリケーション、ディレクトリサービス、およびレガシーエンタープライズリソースプランニングシステムを持つ企業にとって引き続き重要です。UnixおよびプロプライエタリOS環境は、運リスクなしに古いアプリケーションを置き換えることが困難な特定の金融およびメインフレーム基盤に引き続きサービスを提供しています。
コンテナおよびKubernetes環境は2032年にかけてCAGR 9.59%で拡大すると予測されています。仮想マシン中心のデプロイメントからクラウドネイティブオーケストレーションへのシフトにより、クラスター、ポリシー、アップグレード、ワークロードの可用性、およびアプリケーションリリースプロセスを管理できるプロバイダーへの需要が高まっています。マネージドKubernetesは、専門的なプラットフォームチームや継続的な社内カバレッジを持たない企業の運用負担を軽減できます。マネージドサーバーサービス産業は、これらの顧客がコンテナプラットフォームおよび関連インフラの外部運用サポートを求める場合に恩恵を受けます。仮想化サーバー環境も、特に大規模なエンタープライズアプリケーションを実行する規制対象組織において、プライベートクラウドインフラの重要な部分であり続けています。
組織規模別:
大企業がボリュームを提供し、中小企業が新たな需要を追加大企業は2026年の収益の71.54%を占めました。大企業のサーバー基盤は通常、小規模組織のものよりも大きく、地理的に分散しており、より複雑なコンプライアンス要件の対象となっています。複数年にわたる契約、広範な統合要件、および確立されたサービスプロセスにより、これらのクライアント関係は耐久性があります。したがって、契約更新は大企業アカウントにサービスを提供する既存プロバイダーにとって引き続き重要です。大企業セグメントはまた、セキュリティ、クラウド、データセンター、バックアップ、およびアプリケーション隣接運用にわたってマネージドスコープを拡大する機会を生み出します。
中小企業は2032年にかけてCAGR 8.64%で拡大すると予測されています。標準化された従量課金型契約は、広範な社内インフラチームや長いサービスオンボーディングを正当化できない組織のエントリーバリアを下げます。これらの顧客は、パッケージサービスを通じて管理、監視、バックアップ、セキュリティサポート、および定義された対応カバレッジを取得できます。これにより、効率的なデリバリーコストで繰り返し可能なサービスを提供できるプロバイダーにボリューム機会が生まれます。このセグメントはまた、プロバイダーが契約とサポートモデルをより広い小規模バイヤーベースに適応させるにつれて、マネージドサーバーサービス市場の経済性を変化させます。
エンドユーザー産業別:
BFSIが支出をリードし、ヘルスケアおよびライフサイエンスが進展BFSIは2026年の支出の71.54%を占めました。このセクターは、トランザクション処理の高可用性、災害復旧能力、および機密情報に対する広範なコントロールを必要とします。金融機関は、厳格なセキュリティ、レジリエンス、およびガバナンス要件を満たす必要があるサーバー運用をサポートするためにマネージドプロバイダーを利用しています。2025年10月に公表されたニューヨーク州金融サービス局のガイダンスは、この環境における第三者サービスプロバイダーリスク管理の重要性を強化しています。ITおよび通信も、商業サービスプラットフォームと社内インフラ基盤の両方を運用するため、重要なエンドユーザーグループです。
ヘルスケアおよびライフサイエンス産業は2032年にかけてCAGR 9.27%で拡大すると予測されています。AIを活用した診断、研究、および創薬ワークロードは、GPU対応サーバー運用と信頼性の高いデータ処理への需要を高める可能性があります。社内チームが専門的なシステムを継続的に管理するための十分な能力を持たない場合、プロバイダーはこれらのワークロードをサポートできます。政府の需要は、ローカルで管理された運用とソブリンインフラ要件に関連しています。産業製造、小売、およびeコマースも、生産プロセス、トランザクション、サプライチェーン、および顧客向けサービスをサポートするために信頼性の高いサーバー運用を必要としています。
地域分析
北米マネージドサーバーサービス市場
北米は2026年のマネージドサーバーサービス市場シェアの38.64%を占めました。この地域は、成熟したアウトソーシング文化と、金融サービス、ヘルスケア、および防衛にわたる大企業および規制対象ワークロードの高い集中を組み合わせています。これらのユーザーは、機密ワークロードに対して監査可能なサーバー管理、安定した運用、および強力なサービスコントロールを必要とします。ニューヨーク州金融サービス局は2025年10月に第三者サービスプロバイダーリスクガイダンスを発行し、対象となる金融機関にとって外部テクノロジープロバイダーのガバナンスが特に重要となっています。カナダも、機密ワークロードを国内に保持するサービスに関連しており、Kyndrylは2026年3月にカナダのMicrosoftデータセンターリージョンでCloud Upliftを利用可能にし、企業がIBM PowerワークロードをAzureに移行しながら国内データレジデンシーを維持できるよう支援しました。
アジア太平洋マネージドサーバーサービス市場
アジア太平洋地域は2032年にかけてCAGR 8.91%で拡大すると予測されており、マネージドサーバーサービス市場において最も速い地域成長率となっています。需要は、多様な国内市場にわたるクラウド採用、インフラ近代化、およびデータ処理に関するローカル要件によって支えられています。日本はメインフレーム近代化とハイブリッド運用において引き続き重要であり、Kyndryl Japanは2025年2月にミッションクリティカルなワークロードを近代化する組織向けにIBM Zインフラ上のzCloudマネージドメインフレームサービスを立ち上げました。インドでは、Bharti AirtelとIBMが2025年10月に、銀行、ヘルスケア、政府を含む規制セクター向けにAirtel Cloud上でIBM Power11サーバーをサービスとして展開するパートナーシップを発表しました。中国、韓国、およびオーストラリアは、ローカライゼーションルール、国家データポリシー、および国内インフラの優先事項がプロバイダー選定を形成する確立された市場です。
EMEAおよび南米マネージドサーバーサービス市場
ヨーロッパは、顧客がデータ保護、サイバーセキュリティ、およびソブリンティ要件に対応する必要があるため、引き続きコンプライアンス集約型の地域です。ドイツは産業および製造ユーザーの強固な基盤を持ち、英国はサイバーセキュリティ関連の運用コントロールと外部プロバイダーの管理に注力していす。フランス、イタリア、およびスペインはソブリンクラウドマネージド運用において重要であり、南米は組織が古いシステムを近代化し、マネージドクラウドサービスの利用を増やすにつれて発展しています。中東市場、特にサウジアラビアとアラブ首長国連邦は、ソブリンAIプログラムに関連したインフラ投資を引き付けており、アフリカの需要は主にBFSIと通信に関連しており、南アフリカとナイジェリアがより活発な市場の一つです。
競合環境
市場集中度
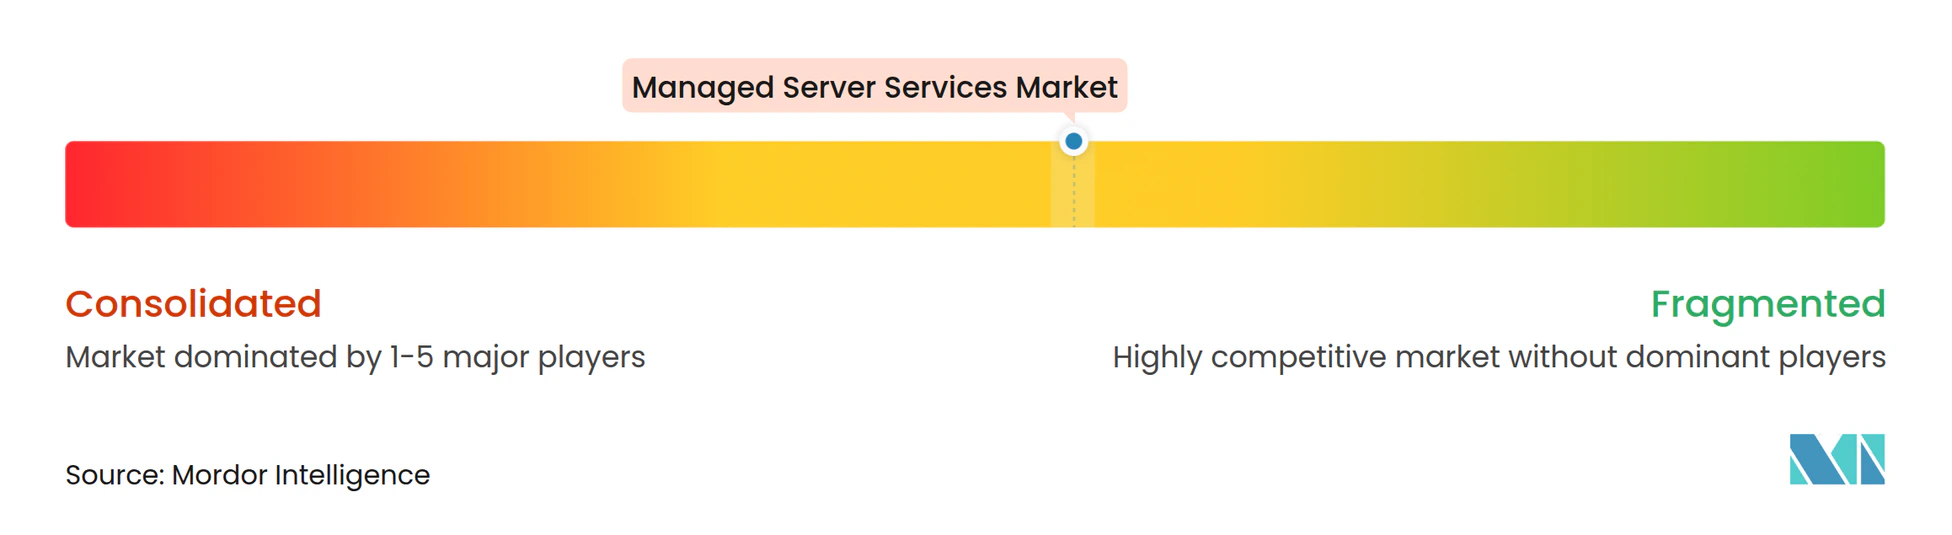
マネージドサーバーサービス市場は、グローバルITサービスプロバイダーとハイパースケーラー連携サービス組織の間で適度に分散しています。IBM、Kyndryl、Accenture、DXC Technology、Tata Consultancy Services、Capgemini、HCL Technologies、およびWiproが大企業アカウントを競っています。AWS、Microsoft、およびGoogleも、クラウドネイティブサービスとパートナーエコシステムを通じて競合環境に影響を与えています。プロバイダーは、自動化、コンプライアンス認証、およびデータレジデンシー要件を持つ管轄区域でワークロードを管理する能力によって差別化しています。Rackspace Technology、OVH Groupe、および地域専門業者を含中堅プロバイダーは、多くの場合、価格、ローカルデリバリー能力、および標準化されたサービスレベル契約によって競争しています。
Kyndrylは2026年4月に、ISO 42001に準拠したAIガバナンスフレームワークと大規模な既存自動化基盤を備えたエージェンティックサービスマネジメントを立ち上げました。この動きは、マネージドサービスにおける運用自動化とガバナンスされたAI利用への重点を示しています。AccentureとDell Technologiesは2026年10月にAccenture Dell Business Groupを設立し、規制産業向けのフルライフサイクルマネージドサービスを含む、プライベートAIとインフラ近代化をサポートしました。このパートナーシップは、データソブリン運用を必要とするクライアントのオンプレミスAIインフラへの需要に対応しています。IBMも2026年5月にRed Hat AI InferenceおよびIBM Cloud上のRed Hat OpenShiftバーチャライゼーションサービスでマネージドハイブリッドポートフォリオを拡大しました。
DXC Technologyは2025年5月にDXC Complete with SAPおよびMicrosoftを導入し、単一契約のもとでMicrosoft Azure上のマネージドSAPワークロードを提供しました。この戦略は、プロバイダーがエコシステム関係を活用して大規模アカウントを維持し、顧客のマルチベンダー調整の負担を軽減する方法を示しています。Rackspace Technologyは2025年8月に、AIを活用したオブザーバビリティ、アプリケーション最適化、およびハイブリッド環境向けの従量課金モデルを備えたクラウド管理プラットフォームを立ち上げました。マネージドGPUサーバー運用、中堅市場顧客向けコンテナ環境、および公共部門ユーザー向けソブリンクラウド運用において機会が残っており、専門的なインフラ運用と一貫したガバナンスを組み合わせるプロバイダーが優位に立っています。
マネージドサーバーサービス産業リーダー
-
International Business Machines Corporation
-
Accenture plc
-
Microsoft Corporation
-
Fujitsu Limited
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドサーバーサービス市場 このレポートでカバーされる企業
- International Business Machines Corporation
- Accenture plc
- Microsoft Corporation
- Fujitsu Limited
- Cisco Systems, Inc.
- Amazon Web Services, Inc.
- Google LLC
- Kyndryl Holdings, Inc.
- Tata Consultancy Services Limited
- Capgemini SE
- DXC Technology Company
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- NTT DATA Group Corporation
- Verizon Communications Inc.
- Orange S.A.
- Atos SE
- Rackspace Technology, Inc.
- DigitalOcean Holdings, Inc.
- OVH Groupe S.A.
- Equinix, Inc.
- Alibaba Group Holding Limited
- Oracle Corporation
- HCL Technologies Limited
- Wipro Limited
最近の産業開発事情 マネージドサーバーサービス市場
- 2026年10月:AccentureとDell Technologiesは、企業がプライベートAIを拡大しインフラを近代化するのを支援するため、20年間の協力関係を拡大するAccenture Dell Business Groupの設立を発表しました。このグループは、Dellのフルスタックポートフォリオを基盤としたAIファクトリーをフルライフサイクルマネージドサービスとともに提供し、データソブリンなオンプレミスAIインフラを必要とする規制産業をターゲットとしています。Accentureは、このイニシアチブをサポートするためにDellポートフォリオ全体で3,000人以上の実務者をトレーニングしています。
- 2026年5月:IBMはRed Hat AI InferenceおよびIBM Cloud上のRed Hat OpenShiftバーチャライゼーションサービスをマネージドオファリングとして立ち上げました。Red Hat AI Inferenceは、組み込みガバナンスコントロールを備えたハイブリッド環境全体でAIモデルオーケストレーションを標準化します。Red Hat OpenShiftバーチャライゼーションサービスは、KubernetesベースのインフラでVMワークロードを大規模に移行・運用するためのマネージドパスを提供し、マネージド運用環境を再形成するVMからコンテナへの移行に直接対応しています。
- 2026年4月:Kyndrylはエージェンティックサービスマネジメントを立ち上げ、成熟度モデル、構造化評価、およびISO 42001に準拠したAIガバナンスフレームワークを組み合わせ、企業が従来のサービス運用から大規模な自律的でインテリジェントなワークフローへの移行を支援しました。このサービスは、月間約2億件の自動化と8,000件以上の認定プレイブックというKyndrylの既存の自動化基盤を基盤としています。
- 2026年3月:KyndrylはMicrosoftのカナダデータセンターリージョンでCloud Upliftを利用可能にし、カナダの企業がアプリケーションのリファクタリングなしにミッションクリティカルなIBM PowerワークロードをMicrosoft Azureに移行しながら、国内データレジデンシーを維持できるようにしました。カナダはこのソリューションが利用可能な5番目の地理的リージョンおよび14番目のAzureリージョンとなりました。
グローバルマネージドサーバーサービス市場レポートの範囲
マネージドサーバーサービス市場は、組織に代わって物理、仮想、またはクラウドベースのサーバーを運用・サポートする第三者プロバイダーを対象としています。一般的なサービスには、サーバーの可用性とパフォーマンスを維持するためのプロビジョニング、オペレーティングシステム管理、パッチ適用、監視、容量管理、セキュリティ強化、バックアップ調整、パフォーマンスチューニング、およびインシデント解決が含まれます。
マネージドサーバーサービス市場レポートは、サービスタイプ(マネージドサーバー管理、マネージドモニタリングおよびオブザーバビリティ、サーバー向けマネージドセキュリティサービス、マネージドバックアップおよび災害復旧、マネージドストレージおよびデータベースサービス、マネージドクラウドおよびデータセンターサービス、マネージドネットワークおよびコネクティビティサービス、その他のサービスタイプ)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、サーバータイプ(物理サーバー、仮想サーバー、専用サーバー、ベアメタルサーバー、GPUおよびAIサーバー、ハイパフォーマンスコンピューティング(HPC)サーバー)、オペレーティング環境(Linuxサーバー、Windowsサーバー、Unixおよびその他のプロプライエタリオペレーティング環境、コンテナおよびKubernetes環境、仮想化サーバー環境)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共行政、産業製造、小売およびeコマース、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドサーバー管理 |
| マネージドモニタリングおよびオブザーバビリティ |
| サーバー向けマネージドセキュリティサービス |
| マネージドバックアップおよび災害復旧 |
| マネージドストレージおよびデータベースサービス |
| マネージドクラウドおよびデータセンターサービス |
| マネージドネットワークおよびコネクティビティサービス |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 物理サーバー |
| 仮想サーバー |
| 専用サーバー |
| ベアメタルサーバー |
| GPUおよびAIサーバー |
| ハイパフォーマンスコンピューティング(HPC)サーバー |
| Linuxサーバー |
| Windowsサーバー |
| Unixおよびその他のプロプライエタリオペレーティング環境 |
| コンテナおよびKubernetes環境 |
| 仮想化サーバー環境 |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 産業製造 |
| 小売およびeコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージドサーバー管理 | |
| マネージドモニタリングおよびオブザーバビリティ | ||
| サーバー向けマネージドセキュリティサービス | ||
| マネージドバックアップおよび災害復旧 | ||
| マネージドストレージおよびデータベースサービス | ||
| マネージドクラウドおよびデータセンターサービス | ||
| マネージドネットワークおよびコネクティビティサービス | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| サーバータイプ別 | 物理サーバー | |
| 仮想サーバー | ||
| 専用サーバー | ||
| ベアメタルサーバー | ||
| GPUおよびAIサーバー | ||
| ハイパフォーマンスコンピューティング(HPC)サーバー | ||
| オペレーティング環境別 | Linuxサーバー | |
| Windowsサーバー | ||
| Unixおよびその他のプロプライエタリオペレーティング環境 | ||
| コンテナおよびKubernetes環境 | ||
| 仮想化サーバー環境 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 産業製造 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドサーバーサービスの市場規模はどのくらいですか?
マネージドサーバーサービスの市場規模は、2026年の22.69 ビリオン 米ドル、2027年の24.23 ビリオン 米ドルから、2032年までに34.69 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.79%を記録すると予測されています。
マネージドサーバーサービスへの需要を牽引しているものは何ですか?
マネージドサーバーサービス市場は、ハイブリッドおよびマルチクラウドの複雑性、サイバーセキュリティ要件、AIワークロード、予測可能な運用コスト、および限られた専門スキルによって支えられています。企業はまた、クラウドとオンプレミスリソース全体にわたる協調的な監視、より迅速なインシデント対応、および明確な責任を必要としており、これが外部オペレーターの利用を促進しています。
マネージドサーバーサービスをリードするデプロイメントモデルはどれですか?
クラウドベースデリバリーは2026年に68.58%のシェアを占め、2032年にかけてCAGR 9.34%で拡大すると予測されています。マネージドサーバーサービス市場には、顧客が異なる環境にわたって一貫した運用モデル、共通のレポーティング、および信頼性の高いサポートカバレッジを必要とするオンプレミスおよびハイブリッドワークロードも引き続き含まれています。
最も速く拡大しているサーバータイプはどれですか?
GPUおよびAIサーバーは、組織がトレーニングおよび推論ワークロード向けのインフラを展開するにつれて、2032年にかけてCAGR 7.38%で拡大すると予測されています。マネージドサーバーサービス市場は、これらの専門的な環境における電力、冷却、パフォーマンス監視、容量調整、および信頼性の高いワークロード可用性のための能力を必要としています。
最も速く拡大しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、AIを活用した診断、研究、および創薬ワークロードに支えられ、2032年にかけてCAGR 9.27%で拡大すると予測されています。マネージドサーバーサービス市場は、これらの要求の高いシステムに対して専門的な運用能力、安全な環境、および継続的なインフラ監視を必要とする組織をサポートしています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、クラウド採用、近代化、およびローカルデータ要件に支えられ、2032年にかけてCAGR 8.91%で拡大すると予測されています。この地域のマネージドサーバーサービス市場は、異なる国家政策、ローカルインフラの優先事項、データロケーションニーズ、およびエンタープライズテクノロジー成熟度の差異によって形成されています。