
マネージドサーバー仮想化サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 16.34 十億米ドル |
| 市場規模 (2032) | 23.38 十億米ドル |
| 成長率 (2027 - 2032) | 7.43 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサーバー仮想化サービス市場分析
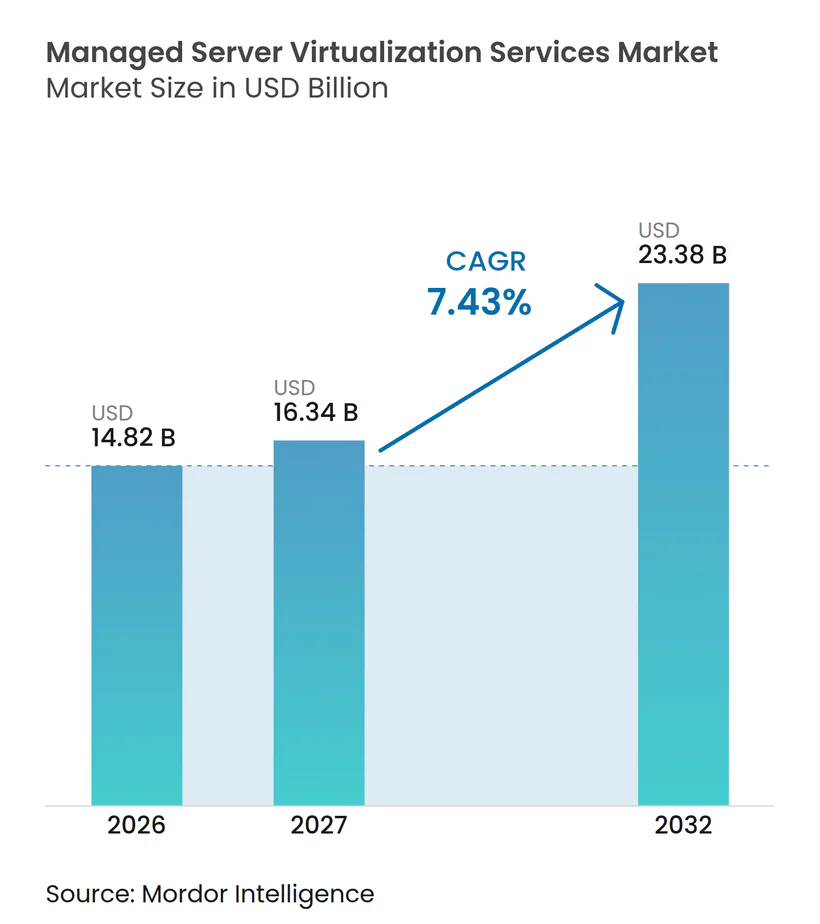
マネージドサーバー仮想化サービス市場規模は、2026年の14.82 ビリオン 米ドルおよび2027年の16.34 ビリオン 米ドルから、2032年までに23.38 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 7.43%を記録すると予測されます。マネージドサーバー仮想化サービス市場は、組織がパッチ適用、ワークロードガバナンス、ライフサイクル管理、および一貫した運用が困難な混在インフラ環境全体にわたるセキュリティ制御のサポートを必要としているため、アウトソーシング運用へと移行しています。企業は重要なワークロードを直接管理下に置きながら、AI、コンテナ化されたアプリケーション、およびコスト重視のワークロードにはハイブリッドおよびマルチクラウド環境を活用しています。VMwareエコシステムにおけるライセンス変更により、プロバイダー選定、価格の確実性、および移行計画が中心的な商業課題となっています。複雑な仮想環境に対応する大規模な社内チームを構築できない組織が多いため、スキル不足もマネージドデリバリーをより魅力的にしています。インフラ運用とセキュリティ、コンプライアンス、および自動化を組み合わせるプロバイダーは、規制対象および分散環境においてより有利な立場にあります。これは特に、複数の拠点にわたってワークロードの配置と監査可能性を維持しながら、インシデント対応、復旧、報告、および日常的なサービスデリバリーに対する明確な責任を保持する必要がある場合に当てはまります。
レポートの主要ポイント
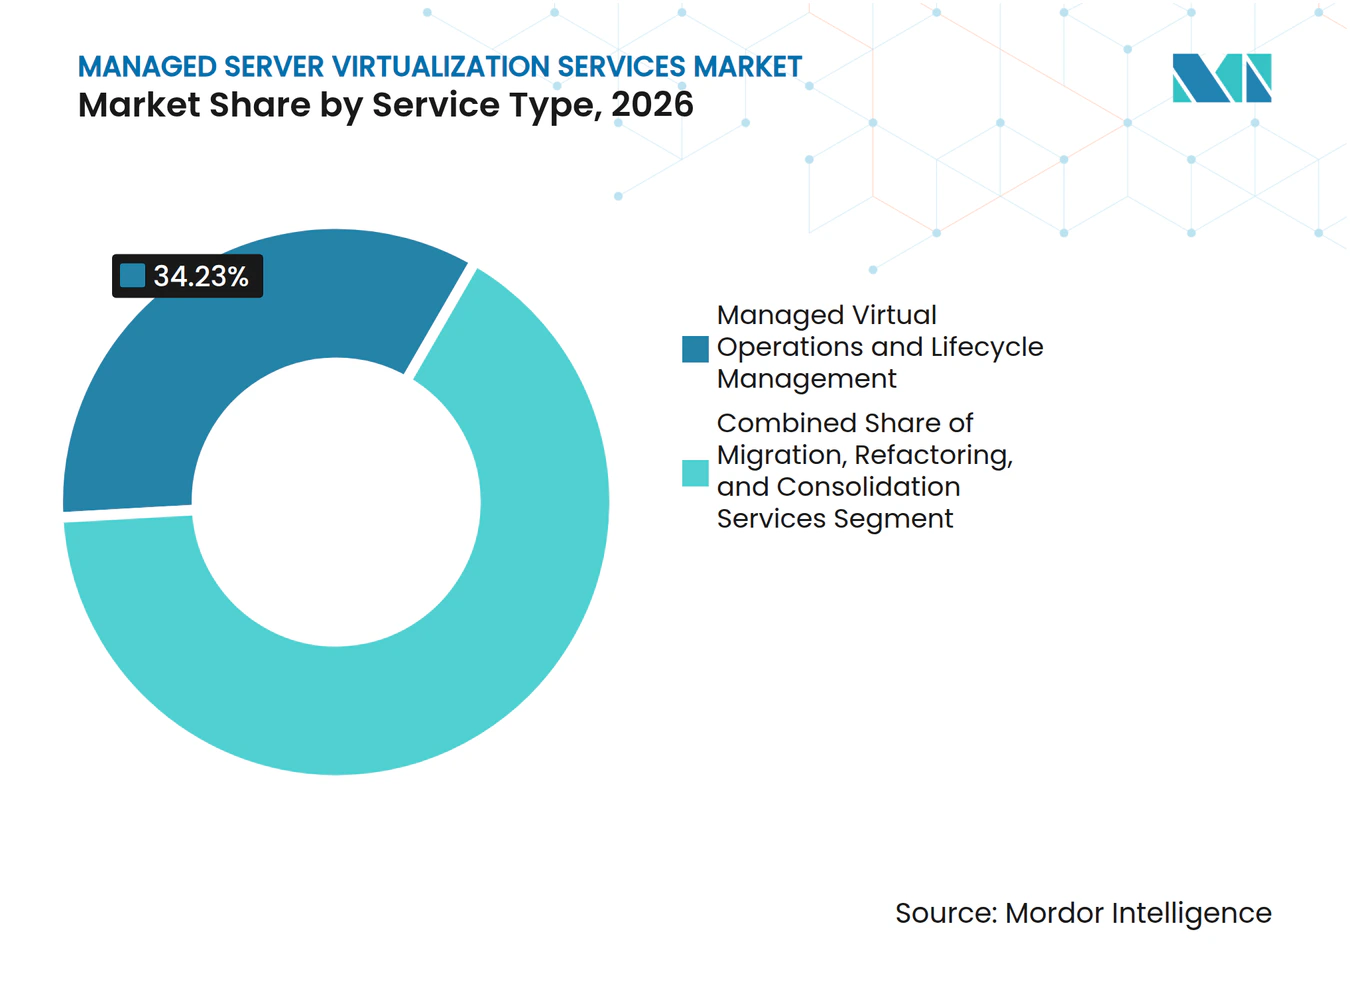
- サービスタイプ別では、マネージド仮想オペレーションおよびライフサイクル管理が2026年のマネージドサーバー仮想化サービス市場シェアの34.23%を占め、仮想インフラセキュリティ・監視・コンプライアンスオペレーションは2032年にかけてCAGR 8.94%で拡大する見込みです。
- デプロイメントモデル別では、ハイブリッドクラウドが2026年のマネージドサーバー仮想化サービス市場規模の39.63%を占め、2032年にかけてCAGR 8.77%で拡大する見込みです。
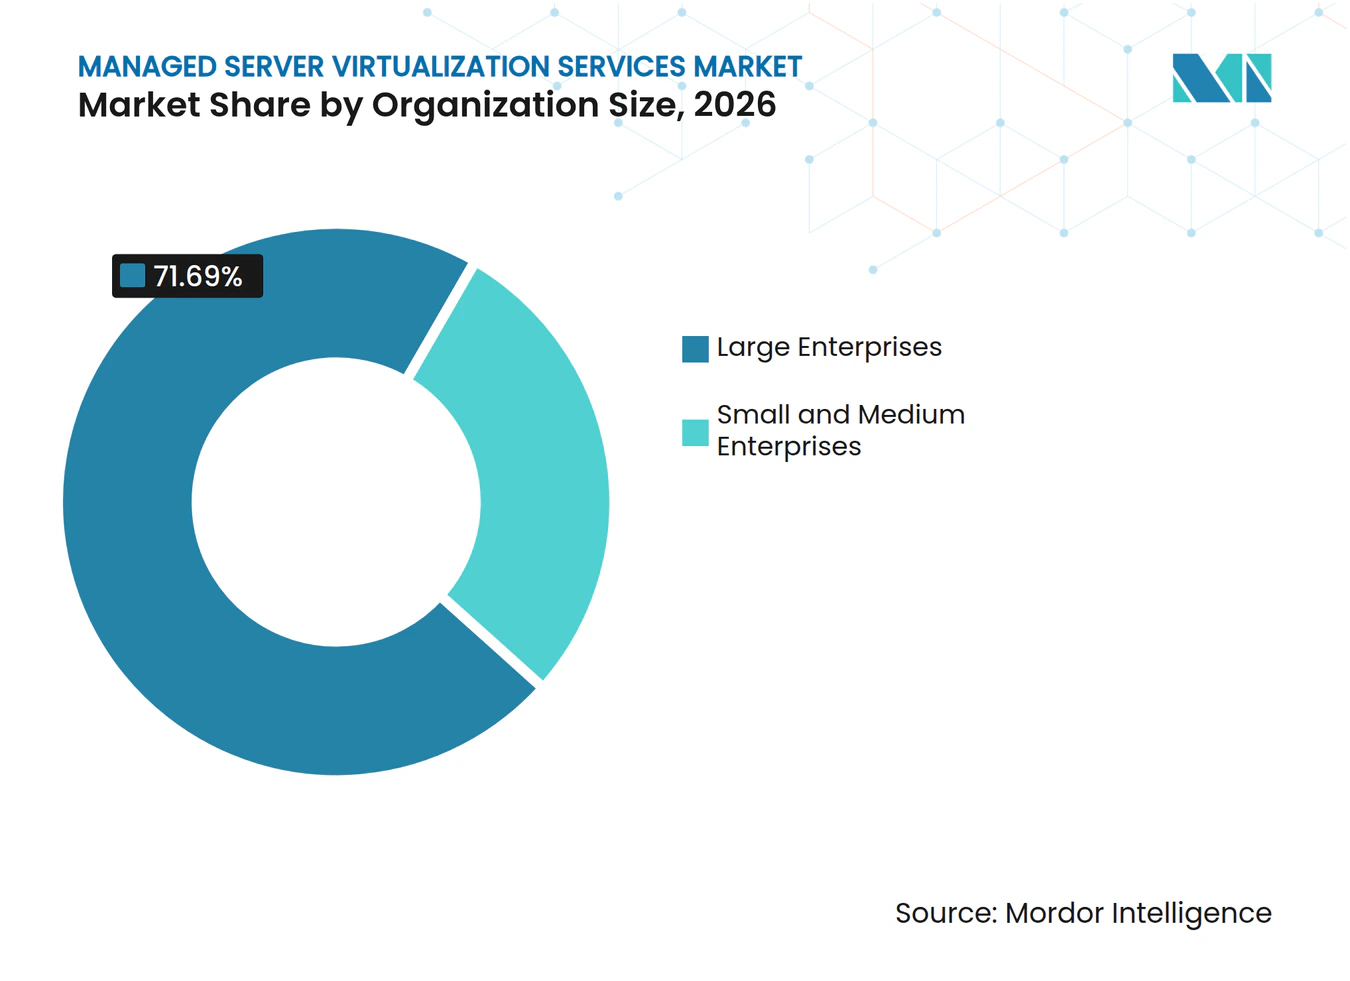
- 組織規模別では、大企業が2026年に71.69%の収益シェアを占め、中小企業は2032年にかけてCAGR 8.91%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のマネージドサーバー仮想化サービス市場において27.33%の収益シェアを占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 9.17%で拡大する見込みです。
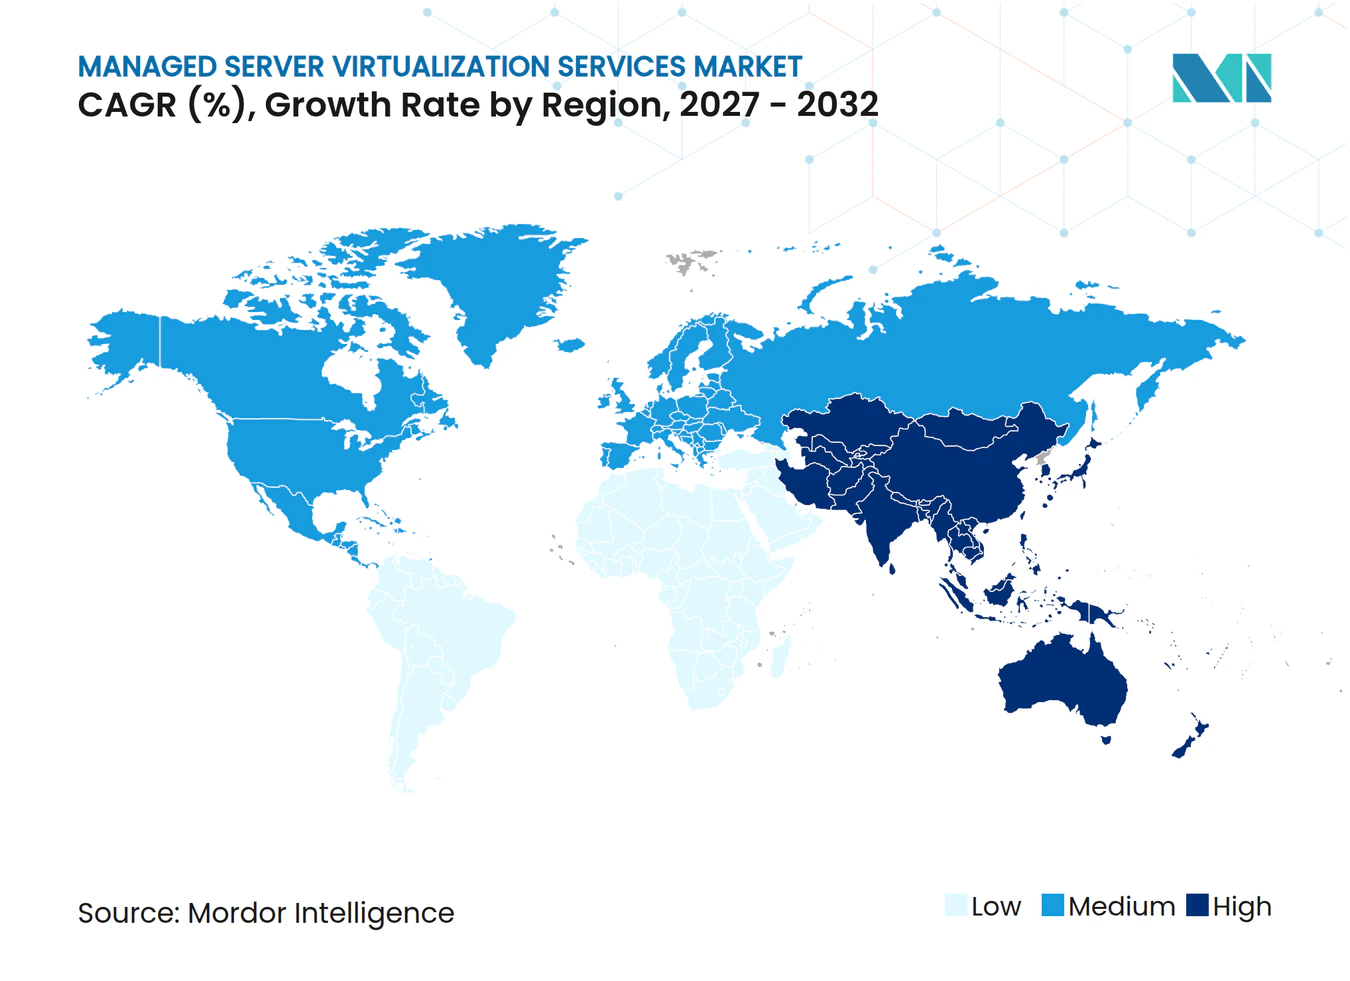
- 地域別では、北米が2026年に35.53%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 9.34%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよびマルチクラウドの仮想マシン管理の複雑性 | +2.1% | グローバル、北米およびヨーロッパに集中 | 短期(2年以内) |
| 予測可能なインフラ運用費用への需要 | +1.7% | グローバル、北米およびアジア太平洋地域で最大の伸び | 短期(2年以内) |
| 認定仮想化およびクラウド運用人材の不足 | +1.4% | グローバル、アジア太平地域・中東・アフリカで深刻 | 中期(2〜4年) |
| AI対応のオブザーバビリティと予測的修復 | +1.2% | 北米およびヨーロッパが先行し、アジア太平洋地域が拡大 | 中期(2〜4年) |
| ソブリンおよび規制対象ワークロードの配置要件 | +0.9% | ヨーロッパ、中東、アジア太平洋地域の政府および規制対象セクター | 長期(4年以上) |
| 分散型およびレイテンシー重視ワークロード向けエッジ仮想化 | +0.7% | アジア太平洋地域およびヨーロッパ、通信および産業用IoTが牽引 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびマルチクラウドの仮想マシン管理の複雑性
オンプレミスのデータセンター、プライベートソブリンゾーン、およびパブリッククラウドプラットフォームにわたる仮想環境の管理は、社内ITチームの能力を超える場合があります。クライアントがVMware、KVM、Nutanix AHV、およびMicrosoft Hyper-V環境を一元的に管理するプロバイダーを必要とする場合、マネージドサーバー仮想化サービス市場はその恩恵を受けます。HPEは、2026年に企業の57%がインフラ近代化に段階的アプローチを採用していたことを明らかにし、一方でワークロードの61%はパブリッククラウドサービスと並行して仮想化されたオンプレミスクラスター上に残っていました。同調査では、回答者のわずか5%のみが取締役会が求めるインフラ変更に完全に備えていたことも判明しました。この組み合わせにより、クラウド導入が進んでいる環境においてもハイブリッド運用モデルの関連性が維持されています。完全なプラットフォーム置き換えを強いることなく複数のハイパーバイザーを管理できるプロバイダーは、クライアントの運用上の混乱を軽減できます。
予測可能なインフラ運用費用への需要
組織は資本集約型の仮想化契約から、予測可能な運用コストを伴うマネージド契約へと移行しています。マネージドサーバー仮想化サービス市場は、ライセンス、パッチ適用、監視、およびヘルプデスク業務を単一のサービス関係に統合することで、この移行を支援しています。VMwareのライセンスコンプライアンス要件により、そのソフトウェアを使用する企業に定期的な管理業務が追加されています。この負担は、プロバイダーが運用ガバナンスの責任を担える場合に、マネージド契約をより魅力的にします。プラットフォーム移行コストやライセンス条件が予算の前提を変える可能性があるため、クライアントは複数年にわたる価格安定性も求めています。インフラを拡張する際に社内チームの新規採用にコミットする必要がない場合、消費ベースのパッケージは特に有効です。
認定仮想化およびクラウド運用人材の不足
経験豊富な仮想化およびクラウド運用人材の不足は、マネージドサービスを利用する持続的な理由であり続けています。マネージドサーバー仮想化サービス市場は、個々の企業が採用・維持することが困難な専門的な運用スキルへのアクセスを提供します。HPEは、2026年にスキルギャップがグローバルな企業ITリーダーにとって仮想化変革の主要な障壁の一つとして挙げられたと報告しました。Kyndrylは、AIアシスト型のBridgeプラットフォームが2025年度までに13,000人以上のデリバリー専門家を手作業から解放したと述べています。[1] 自動化により、プロバイダーはスタッフの増加に比例することなく、より多くのクライアント環境を管理できます。この運用上のレバレッジは、大手プロバイダーと中小競合他社との間のサービス能力格差を拡大させる可能性があります。
AI対応のオブザーバビリティと予測的修復
AI対応のオブザーバビリティは、マネージド仮想化を事後対応型のサポート活動からより予測的なサービスへと変革しています。2026年の査読済み研究では、AIOps意思決定レイヤーにより、検出時間の中央値が18.0分から6.1分に、修復時間の中央値が42.0分から11.1分に短縮されたことが報告されました。同研究では、本番環境においてアラートストームが9分の1に減少したことも報告されています。Splunkは2026年9月に、根本原因診断後にコードレベルの修復プルリクエストを作成するAIサイト信頼性エンジニア機能を拡張しました。これらのツールは、プロバイダーが成熟したセキュリティおよび変更管理プロセスを持つ場合に、より厳格なサービスレベルコミットメントを支援できます。また、マネージドサーバー仮想化サービス市場においてオブザーバビリティと修復をより可視化された差別化ポイントにします。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ライセンスコストの変動とプラットフォーム移行リスク | -1.8% | グローバル、VMwareの普及率が最も高い北米およびヨーロッパで最も深刻 | 短期(2年以内) |
| ハイパーバイザー、仮想マシン、および管理プレーン全体のセキュリティリスク | -1.5% | グローバル、特にBFSI、政府、およびヘルスケアで深刻 | 中期(2〜4年) |
| 移行時のワークロード検出、テスト、および検証の負担 | -1.0% | グローバル、大企業および規制対象環境でより複雑 | 中期(2〜4年) |
| 断片化したデータ主権とクロスボーダーデータ処理規則 | -0.6% | ヨーロッパ、アジア太平洋地域、および中東、南米でも影響が拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ライセンスコストの変動とプラットフォーム移行リスク
VMwareのライセンス変更により、確立された仮想インフラを使用する多くの組織で予算の不確実性が生じています。ライセンス条件とプラットフォームオプションが明確になるまで購入者が決定を延期する場合、マネージドサーバー仮想化サービス市場は販売サイクルが長期化する可能性があります。一部のサービスプロバイダーも、以前のVMwareパートナー契約に基づいて構築されたサービスを見直す必要があります。これにより、クライアントの移行が遅延し、固定価格のコミットメントを提供することが難しくなる可能性があります。また、変化するベンダーコストと容易に一致しない価格固定をクライアントが要求する原因にもなり得ます。信頼性の高い移行、評価、および代替プラットフォーム機能を持つプロバイダーはこの摩擦を軽減できますが、移行作業は依然として複雑さを増します。
ハイパーバイザー、仮想マシン、および管理プレーン全体のセキュリティリスク
ハイパーバイザー、仮想マシン、および管理プレーン全体のセキュリティリスクは、規制対象環境でのサービス採用を制約する可能性があります。マネージドサーバー仮想化サービス市場は、ゲスト環境の侵害がホストまたはより広範な管理レイヤーに影響を与える可能性があるという懸念に対処する必要があります。セキュリティアドイザリーは、2025年にCVE-2025-22224、CVE-2025-22225、CVE-2025-22226を含む重大なESXi脆弱性の積極的な悪用が報告されたことを明らかにしました。[2] この脅威環境により、BFSI、ヘルスケア、および政府調達において、継続的な脆弱性監視、迅速なパッチ適用、および監査可能なアクセス制御が重要となっています。vCenterおよび関連するオーケストレーションプラットフォームなどの管理ツールは、ラテラルムーブメントリスクを考慮した制御を必要とします。正式な情報セキュリティ制御と明確な対応コミットメントを持つプロバイダーは、購入者の要件を満たす可能性が高くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
セキュリティおよびコンプライアンスオペレーションが高付加価値デリバリーを支援マネージド仮想オペレーションおよびライフサイクル管理は2026年に34.23%の収益シェアを占めました。このカテゴリーは、マネージドサーバー仮想化サービス市場における仮想マシンのプロビジョニング、パッチ適用、キャパシティ管理、およびライフサイクルイベント処理を対象としています。クライアントが広範な仮想環境全体にわたる信頼性の高い日常運用を必要とするため、最大のカテゴリーであり続けています。IBMとRed Hatは2026年5月にIBM Cloud上でRed Hat OpenShift仮想化サービスを開始し、OpenShift上のVM運用と自動化されたライフサイクル管理および企業向けセキュリティ制御を組み合わせました。この開始は、プロバイダーがガバナンスおよびライフサイクルツールをアプリケーションプラットフォームに近づけていることを示しています。
仮想インフラセキュリティ・監視・コンプライアンスオペレーションは2032年にかけてCAGR 8.94%で拡大する見込みです。その拡大は、定期的な評価ではなく、24時間365日の監視と監査可能な制御の必要性によって支えられています。マネージドサーバー仮想化サービス市場のセキュリティチームは、ハイパーバイザー、仮想マシン、および管理プレーン全体の可視性を必要としています。移行・リファクタリング・統合サービスも、既存のVMwareデプロイメントの代替を評価する顧客の間で注目を集めています。バックアップ・ディザスタリカバリ・事業継続サービスは、社内仮想化チームを必要としないマネージドバックアップアズアサービスパッケージを通じて、中小企業にとってよりアクセスしやすくなっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
ハイブリッドクラウドが規模と勢いを兼ね備えるハイブリッドクラウドは2026年のマネージドサーバー仮想化ービス市場規模の39.63%を占めました。マネージドサーバー仮想化サービス市場のクライアントが選択したワークロードを自社のデータセンター付近または管理された環境内に保持する必要があるため、最大のデプロイメントモデルとなりました。このモデルはまた、確立された仮想インフラを放棄することなくパブリッククラウドサービスを利用する経路をクライアントに提供します。HPEは、2026年に調査した企業リーダーの間でハイブリッドクラウドがAIパフォーマンス需要に対する優先的な運用モデルであったと報告しました。[3] この選好は、ハイブリッド環境が複数の運用ドメインにわたる調整を必要とするため、マネージドサービス需要を支えています。また、異なる拠点にわたってポリシー、キャパシティ、およびセキュリティを管理できるプロバイダーへの需要も生み出しています。
ハイブリッドクラウドは2032年にかけてCAGR 8.77%で拡大する見込みであり、デプロイメントモデルの中で最高の成長率です。プライベートクラウドは2番目に大きい位置を占めており、規制対象セクターのマネージドサーバー仮想化サービス市場クライアントが物理的に隔離されたワークロードと予測可能な運用制御を引き続き重視しているためです。オンプレミスシステムは、レイテンシー重視のアプリケーションおよびデータ主権の制約があるワークロードにとって引き続き重要です。パブリッククラウドは、企業が純粋なパブリッククラウドワークロードにネイティブの運用ツールを使用することが多いため、マネージドサービスの収益シェアが最も小さくなっています。
組織規模別:
中小企業がマネージド仮想化へのアクセスを拡大大企業は2026年に収益の71.69%を占めました。マネージドサーバー仮想化サービス市場における大企業の仮想環境は、複数の管轄区域にまたがることが多く、セキュリティ、ネットワーク、およびコンプライアンス要件を含んでいます。大型契約は通常複数年にわたり、複数のサービスタワーを含むため、平均契約額が高く維持されます。これらの特性により、運用モデルが確立されると、プロバイダーの切り替えも困難になります。これにより、マネージドサーバー仮想化サービス産業全体でより多くの中小クライアントがマネージドサービスを採用するようになっても、大企業が収益の中心であり続けます。
中小企業は2032年にかけてCAGR 8.91%で拡大する見込みです。標準化されたクラウドデリバリーのサービスパッケージは、カスタムアーキテクチャよりもテンプレートに依存するため、マネージドサーバー仮想化サービス市場への参入コストを引き下げています。中小企業は、専任の社内チームを編成することなく、エンタープライズグレードのバックアップ、監視、および運用サポートにアクセスできます。最小ライセンス数量の経済性により、小規模な仮想環境では自己管理型の環境が魅力的でなくなる可能性があります。コンプライアンス義務により、重要セクターのより多くの中小企業がインフラセキュリティ要件の対象となっています。

エンドユーザー産業別:
BFSIが規模を維持しながらヘルスケアが加速BFSIは2026年にエンドユーザー収益の27.33%を占めました。マネージドサーバー仮想化サービス市場における銀行、保険会社、および金融機関は、高可用性、監査証跡、および堅牢な運用手順を必要としています。バーゼルIII、PCI DSS、およびDORA関連の要件は、制御を文書化し、厳しいアップタイムコミットメントを維持できるプロバイダーへの需要を支えています。これらの組織はまた、確立されたシステム全体にわたって機密データを管理しており、広範なインフラ変更を困難にする可能性があります。マネージドサービス契約は、主要なワークロードに対するガバナンスを維持しながら運用を統合するのに役立ちます。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 9.17%で拡大する見込みです。遠隔医療活動、医療画像ストレージ、およびデータ処理要件が、適切に管理された仮想インフラの必要性を高めています。マネージドサーバー仮想化サービス市場のプロバイダーは、ヘルスケアデータ保護義務に沿った可用性、バックアップ、およびセキュリティ制御をサポートする必要があります。マネージドサーバー仮想化サービス産業における製造・自動車クライアントは、産業用IoT統合および運用技術ネットワークセグメンテーションにマネージド仮想化を活用しています。政府および公共セクターの購入者は、国家デジタルトランスフォーメーションおよびソブリンクラウド要件を満たすサービスを求めています。
地域分析
北米マネージドサーバー仮想化サービス市場
北米は2026年に35.53%の収益シェアを占めました。同地域には、エンタープライズ向けVMwareの豊富資産と、大規模なマネージドサーバー仮想化サービス市場プロバイダーエコシステムが存在します。政府調達要件もまた、セキュリティおよびデータ取り扱いの期待に応えられるプロバイダーへの需要を支えています。米国は同地域最大の市場であり続けています。カナダは活発なサブ地域であり、データレジデンシーのニーズが規制対象ワークロードを運用できるマネージドサービスへの需要を強化しています。
アジア太平洋マネージドサーバー仮想化サービス市場
アジア太平洋地域は2032年までに9.34%のCAGRで拡大すると予測されており、最も成長の速い地域となっています。同地域の需要は、複数の国にわたるインフラの同時拡張と多様化によって支えられています。インドではBFSIの近代化を背景にマネージドサーバー仮想化サービス市場への強い需要があり、日本ではレガシーUnixサーバー資産をマネージド仮想プラットフォームへ移行する機会が生まれています。NTT DATAと日立は2025年に、日本企業のデジタル主権要件に対応して設計されたKVMベースのマネージドサービスであるProssione仮想化の拡大に向けた協業を発表しました。
EMEAおよび南米マネージドサーバー仮想化サービス市場
欧州は、クラウド主権要件がプロバイダー選定に影響を与えるため、実質的ながらも複雑なマネージドサーバー仮想化サービス市場の地域となっています。欧州委員会は2026年4月に主権クラウド調達として1億8,000万ユーロ(2億203.4 ミリオン 米ドル)の契約を締結し、機密性の高い公共部門ワークロードに対する保証要件を設定しました。[4] ドイツ、英国、フランスは欧州における最大の国別市場であり続けており、それぞれ地域インフラを運営するプロバイダーを優遇する独自のコンプライアンス要件を有しています。南米およびアフリカはより小規模な基盤から発展しており、金融サービスおよび通信が特定の需要を生み出しています。中東はマネージド仮想化の新興地域であり、デジタルトランスフォーメーションとデータガバナンス要件がマネージド運用モデルの価値を高めています。
競合ランドスケープ
市場集中度
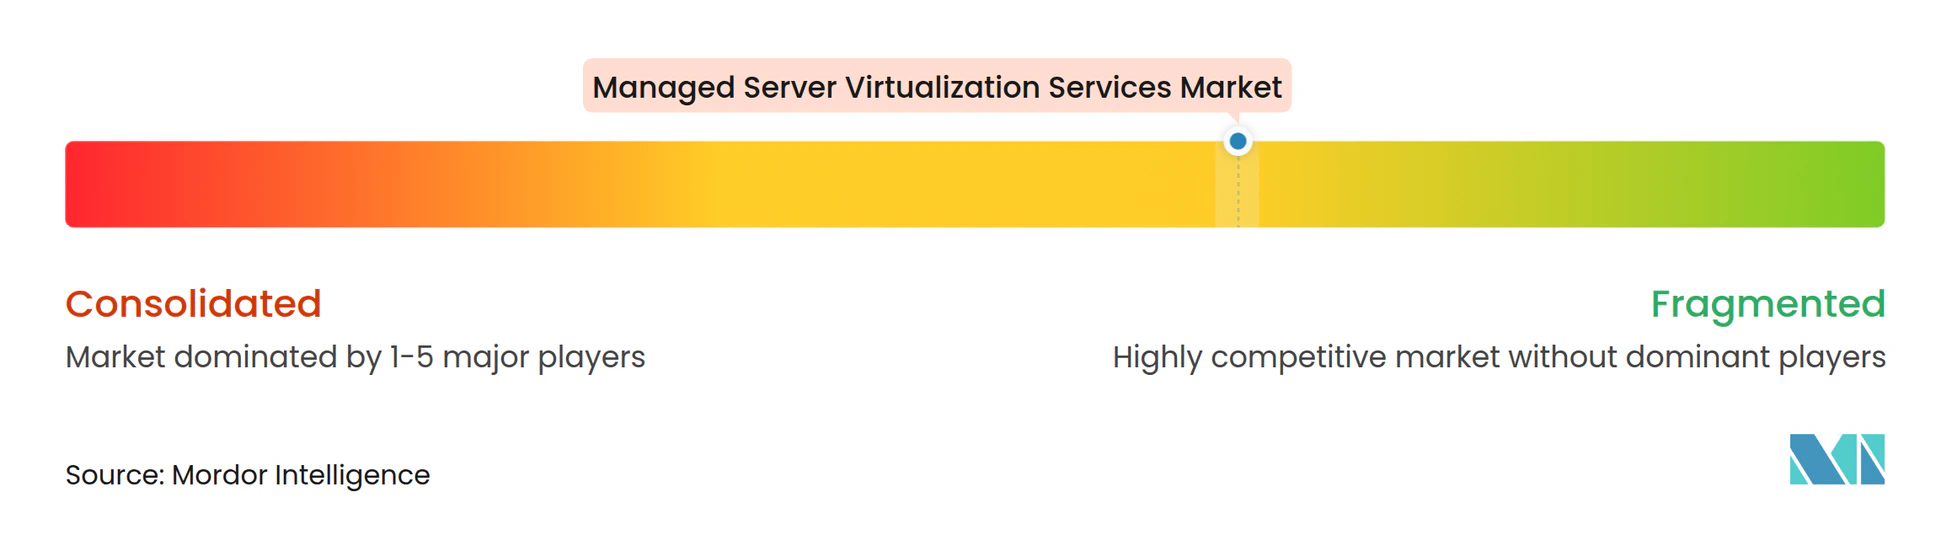
マネージドサーバー仮想化サービス市場は適度に断片化されています。Kyndryl、IBM、DXC Technology、Accenture、HCLTech、TCS、およびCapgeminiなどのグローバルシステムインテグレーターが大型の複数年契約を競っています。Microsoft、Amazon Web Services、およびGoogleはクラウドプラットフォームを通じて隣接するマネージド機能を提供しています。NutanixとRackspace Technologyはプラットフォームおよびマネージドサービスの専門企業として競合しています。マネージドサーバー仮想化サービス市場における競争力は、サービスの幅広さ、運用規模、セキュリティ制御、および仮想マシンとクラウド環境にわたって機能する能力に依存しています。
プロバイダーは仮想マシンとKubernetes管理を共有の運用プレーン内でますます組み合わせています。IBMは2026年10月に、Red Hat OpenShift仮想化をIBMインフラストラクチャーに組み込むことを発表し、従来のVMアーキテクチャから移行する企業にKubernetesネイティブの仮想マシン運用経路を提供しました。Rackspace Technologyは2026年8月に、仮想マシンとKubernetes運用のためのマネージドマルチテナントプラットフォームとして、VMware Cloud Foundation 9.1上のRackspace Cloudを開始しました。KyndrylとMicrosoftは2026年7月に、企業がGDPR、DORA、およびNIS2の義務に沿ったアーキテクチャを設計・運用できるよう支援するためのソブリンソリューショニングを拡大しました。これらの動きは、インフラ管理、アプリケーションプラットフォーム、およびコンプライアンスデリバリーがより密接に結びついていることを示しています。
AIドリブンのオブザーバビリティは、特に厳しい可用性コミットメントをサポートするプロバイダーにとって、マネージドサーバー仮想化サービス市場における競争上の差別化のもう一つの領域です。Nutanixは2026年4月に、サービスプロバイダーが共通インフラ上の複数の顧客環境に対して共有コントロールプレーンを提供するService Provider Centralを発表しました。CitrixとHPEも2026年6月に、データ主権および規制要件に直面する組織向けにGreenLake by HPE上でCitrixデスクトップアズアサービスを提供するための戦略的協業を深める計画を発表しました。主企業の合算市場シェアは提供されていないため、利用可能なデータからポジションを推定することなく集中度スコアを割り当てることはできません。
マネージドサーバー仮想化サービス産業リーダー
-
Accenture plc
-
Atos SE
-
Cisco Systems, Inc.
-
Fujitsu Limited
-
DXC Technology Company
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドサーバー仮想化サービス市場 このレポートでカバーされる企業
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- DXC Technology Company
- Fujitsu Limited
- Hewlett Packard Enterprise Company
- HCLTech
- IBM Corporation
- Kyndryl, Inc.
- Microsoft Corporation
- NTT DATA Corporation
- Nutanix, Inc.
- Oracle Corporation
- Rackspace Technology, Inc.
- Red Hat, Inc.
- Tata Consultancy Services Limited
- VMware by Broadcom
- Wipro Limited
- Amazon Web Services, Inc.
- Google LLC
最近の産業開発事情 マネージドサーバー仮想化サービス市場
- 2026年10月:IBMはRed Hat OpenShift仮想化をIBMインフラストラクチャーに直接組み込むことを発表し、これと同時にRed Hatが主要アナリスト企業によってサーバー仮想化プラットフォームのリーダーに選出されました。この発表により、IBMは従来のVMアーキテクチャから移行する企業にKubernetesネイティブのマネージド仮想化経路を提供し、ハイブリッドマネージドインフラ契約のシェアを深める立場となりました。
- 2026年7月:KyndrylとMicrosoftは、Kyndrylソブリンソリューショニングとマイクロソフトソブリンクラウド機能の拡張を発表し、企業がGDPR、DORA、およびNIS2のデータ居住義務に沿ったクラウドアーキテクチャを設計、構築、および運用できるようにしました。このサービスは、接続型および非接続型デプロイメントモデルにおけるAzureパブリッククラウドとAzureローカルプライベートクラウドにまたがっています。
- 2026年6月:CitrixとHPEは戦略的協業を深める計画を発表し、データ主権および規制要件に直面する組織向けにGreenLake by HPE上でCitrixデスクトップアズアサービスを提供することに初期的に注力し、オンプレミス制御とクラウド消費型運用モデルを組み合わせました。
- 2025年8月:Nutanixは、5,000万人の顧客にサービスを提供するドイツの貯蓄銀行金融グループの中央ITサービスプロバイダーであるFinanz Informatikと長期契約を締結しました。Finanz InformatikはWindowsおよびLinux仮想マシンを2年間かけてNutanix AHVに移行します。
グローバルマネージドサーバー仮想化サービス市場レポートの範囲
マネージドサーバー仮想化サービスは、専門のサービスプロバイダーがクライアント組織に代わってハイパーバイザーを使用して物理ハードウェアを隔離された仮想マシンに分割し、仮想化されたサーバーインフラをデプロイ、設定、監視、および維持するアウトソーシングされた情報技術ソリューションです。
マネージドサーバー仮想化サービス市場レポートは、(マネージド仮想オペレーションおよびライフサイクル管理、仮想インフラセキュリティ・監視・コンプライアンスオペレーション、移行・リファクタリング・統合サービス、マネージド仮想DR・最適化・プラットフォームエンジニアリング、バックアップ・ディザスタリカバリ・事業継続サービス、およびその他のサービスタイプ)、デプロイメントモデル(オンプレミス、プライベートクラウド、ハイブリッドクラウド、およびパブリッククラウド)、組織規模(大企業および中小企業)、エンドユーザー産業(ITおよび通信、銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、製造・自動車、政府および公共セクター、小売およびEコマース、およびその他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド仮想オペレーションおよびライフサイクル管理 |
| 仮想インフラセキュリティ・監視・コンプライアンスオペレーション |
| 移行・リファクタリング・統合サービス |
| マネージド仮想DR・最適化・プラットフォームエンジニアリング |
| バックアップ・ディザスタリカバリ・事業継続サービス |
| その他のサービスタイプ |
| オンプレミス |
| プライベートクラウド |
| ハイブリッドクラウド |
| パブリッククラウド |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| 銀行・金融サービス・保険(BFSI) |
| ヘルスケアおよびライフサイエンス |
| 製造・自動車 |
| 政府および公共セクター |
| 小売およびEコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージド仮想オペレーションおよびライフサイクル管理 | |
| 仮想インフラセキュリティ・監視・コンプライアンスオペレーション | ||
| 移行・リファクタリング・統合サービス | ||
| マネージド仮想DR・最適化・プラットフォームエンジニアリング | ||
| バックアップ・ディザスタリカバリ・事業継続サービス | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | オンプレミス | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| パブリッククラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 銀行・金融サービス・保険(BFSI) | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造・自動車 | ||
| 政府および公共セクター | ||
| 小売およびEコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドサーバー仮想化サービス市場の規模はどのくらいですか?
マネージドサーバー仮想化サービス市場は、2026年の14.82 ビリオン 米ドルおよび2027年の16.34 ビリオン 米ドルから、2032年までに23.38 ビリオン 米ドルへと、CAGR 7.43%で拡大する見込みです。
マネージドサーバー仮想化サービスをリードするサービスタイプはどれですか?
マネージド仮想オペレーションおよびライフサイクル管理が2026年に34.23%の収益シェアでリードしており、プロビジョニング、パッチ適用、キャパシティ管理、およびライフサイクル活動を対象としています。
企業がハイブリッドマネージド仮想化サービスを採用する理由は何ですか?
ハイブリッドクラウドは、重要なワークロードの制御を維持しながら、AI、コンテナ化されたアプリケーション、およびコスト重視のワークロードにパブリッククラウドを利用できるようにします。2026年に39.63%のシェアを占めました。
マネージドサーバー仮想化において最も急速に拡大している顧客グループはどれですか?
中小企業は、標準化されたマネージドサービスが運用、バックアップ、およびセキュリティサポートへのアクセスコストを削減するため、2032年にかけてCAGR 8.91%で拡大する見込みです。
最も急速な拡大が予測されるエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、遠隔医療ワークロード、医療画像ストレージ、およびデータ保護ニーズに支えられ、2032年にかけてCAGR 9.17%で拡大する見込みです。
最も高いCAGRが予測される地域はどこですか?
アジア太平洋地域は、インド、日本、韓国、オーストラリア、および東南アジア全体のインフラ開発と近代化に支えられ、2032年にかけてCAGR 9.34%で拡大する見込みです。