
マネージドWi-Fiサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
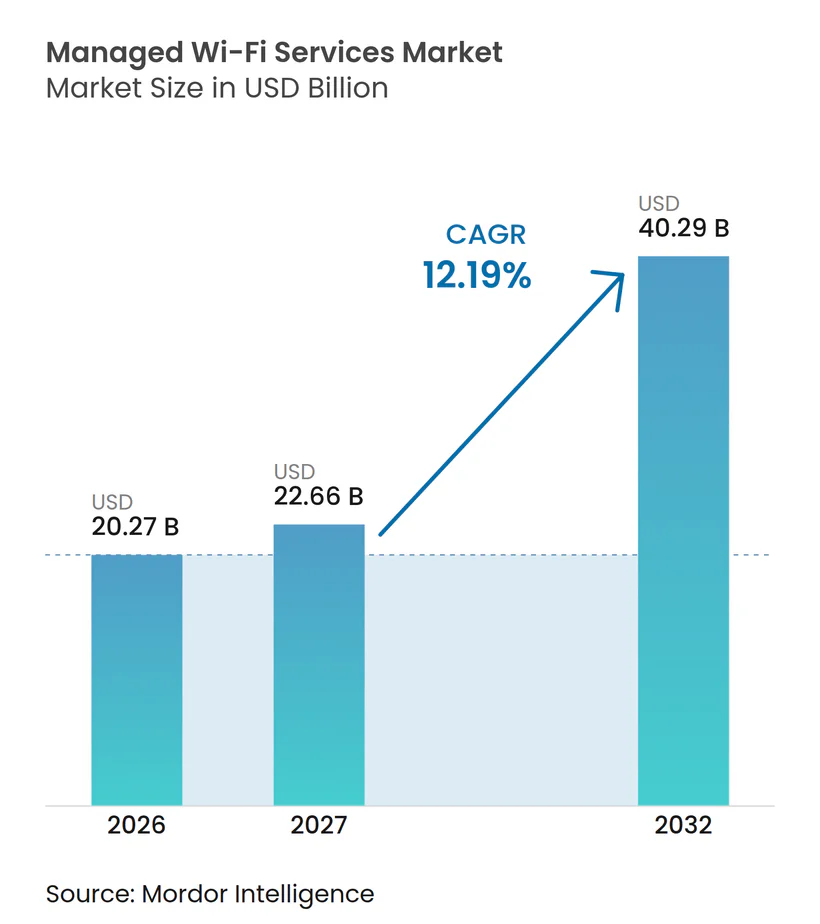
| 市場規模 (2027) | 22.66 十億米ドル |
| 市場規模 (2032) | 40.29 十億米ドル |
| 成長率 (2027 - 2032) | 12.19 % |
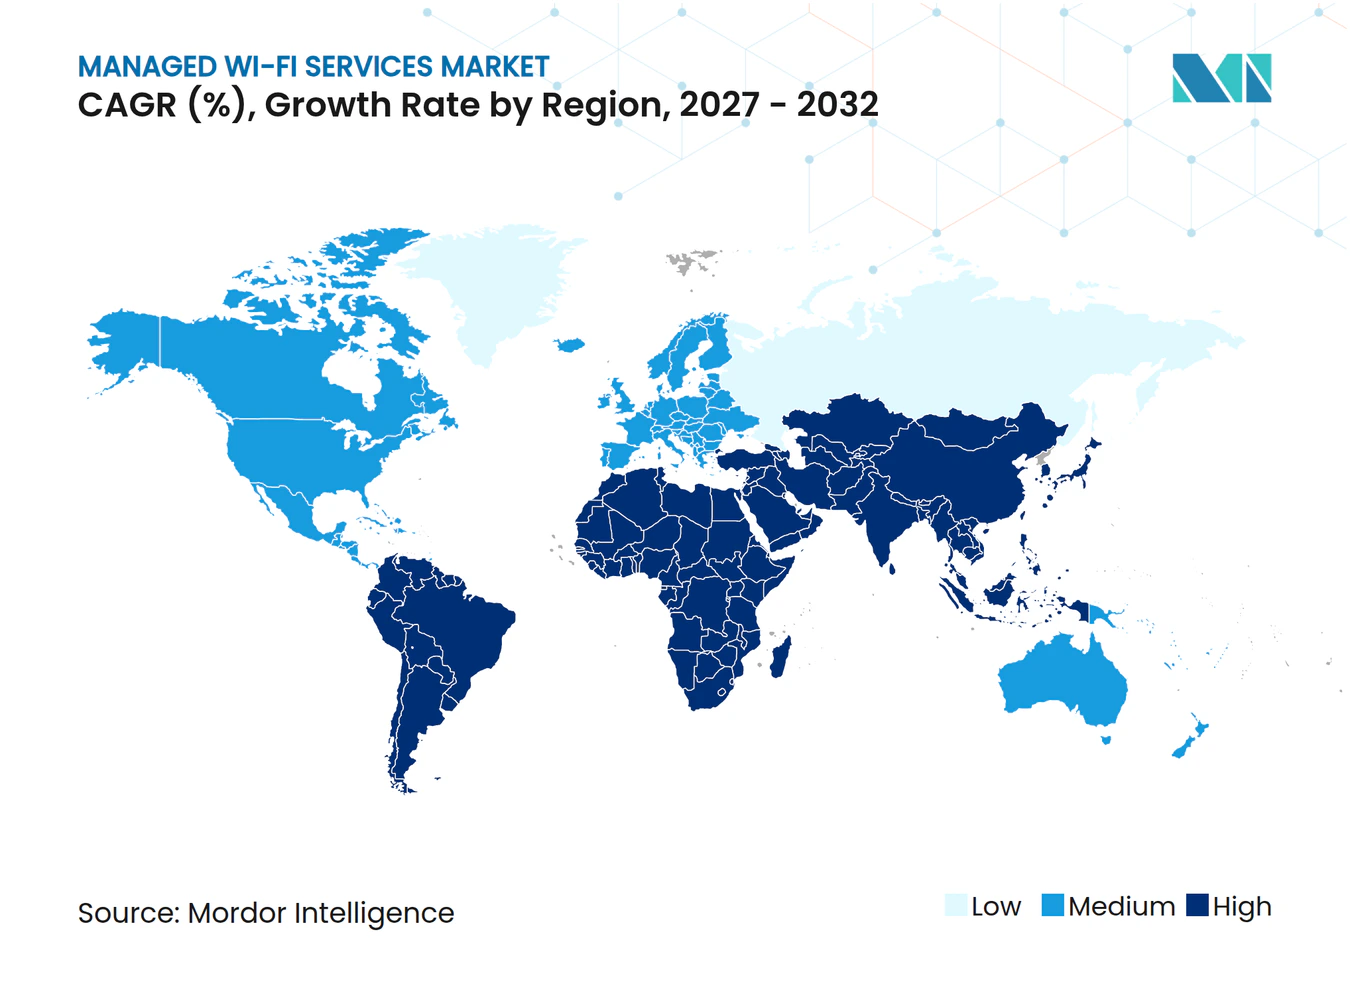
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドのマネージドWi-Fiサービス市場分析
マネージドWi-Fiサービス市場規模は、2026年の20.27 ビリオン 米ドルから2027年には22.66 ビリオン 米ドルへ、さらに2032年までに40.29 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 12.19%を記録すると予測されます。組織がオフィス、キャンパス、ブランチ、および一時的なサイト全体にわたって一貫した無線カバレッジ、セキュリティ管理、およびサポートを必要としているため、需要はアウトソーシングされたプラットフォームへと移行しています。ハイブリッドワーク、接続デバイス数の増加、およびWi-Fi 7へのアップグレードが、集中型ネットワーク運用の重要性を高めています。プロバイダーは、アップグレードコストを時間をかけて分散できるサブスクリプション契約において、監視、セキュリティ、設定、およびトラブルシューティングを組み合わせることで対応しています。マネージドWi-Fiサービス市場はまた、顧客が混在世代のアクセスポイントを使用している場合や、ローカル管理データを必要とする場合において、コンプライアンスコストと統合上の課題にも直面しています。こうした状況は、明確なサービスコミットメントを維持しながら、クラウド、オンプレミス、およびハイブリッド運用モデルをサポートできるプロバイダーに有利に働きます。
レポートの主要ポイント
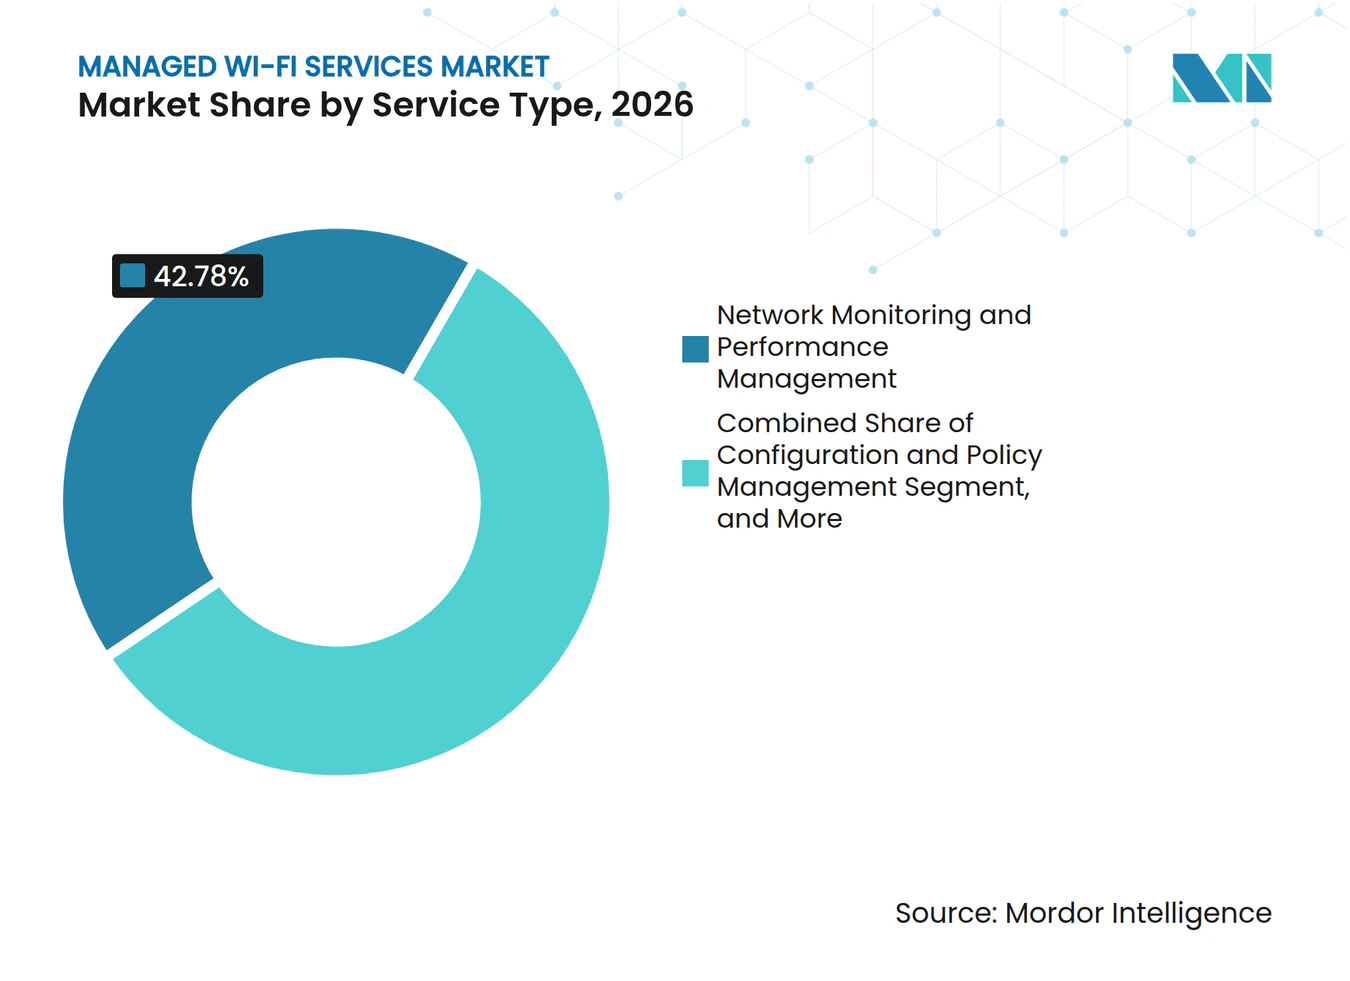
- サービスタイプ別では、ネットワーク監視・パフォーマンス管理が2026年のマネージドWi-Fiサービス市場収益の42.78%を占め、セキュリティおよびアクセス制御管理は2032年にかけてCAGR 13.14%で拡大する見込みです。
- 展開形態別では、オンプレミスが2026年のマネージドWi-Fiサービス市場収益の67.18%を占め、クラウドは2032年にかけてCAGR 13.45%で拡大する見込みです。
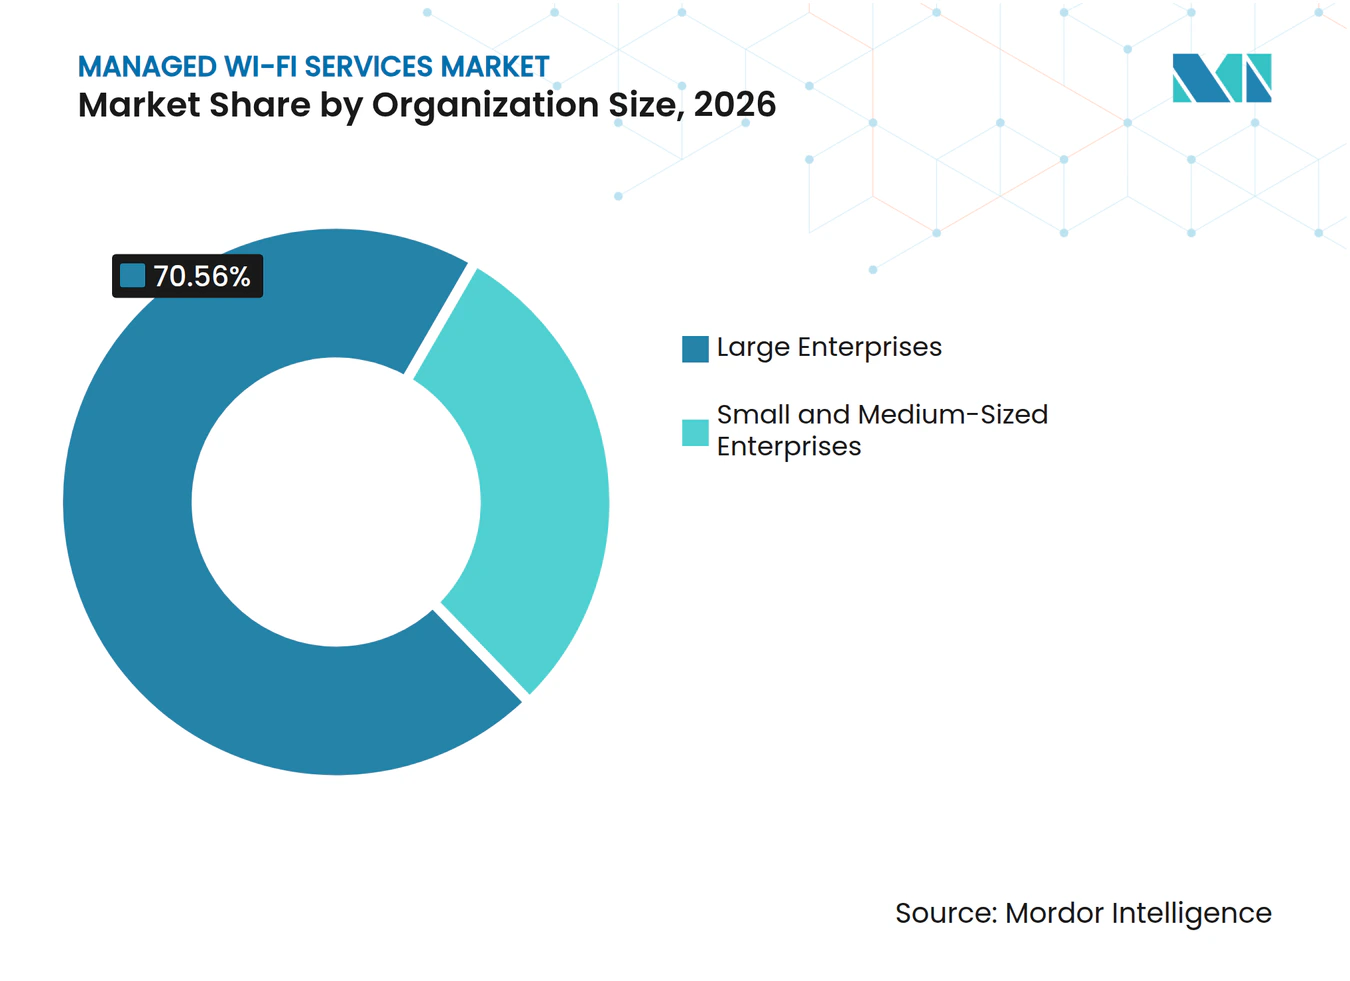
- 組織規模別では、大企業が2026年のマネージドWi-Fiサービス市場需要の70.56%を占め、中小企業は2032年にかけてCAGR 13.76%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージドWi-Fiサービス市場収益の28.19%を占め、政府および行政は2032年にかけてCAGR 12.56%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドWi-Fiサービス市場収益の36.18%を占め、アジア太平洋は2032年にかけてCAGR 12.82%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドWi-Fiサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドベースの集中管理とリモートトラブルシューティング | +3.5% | グローバル、北米およびヨーロッパで最も強い普及 | 短期(2年以内) |
| 分散サイトとハイブリッドワークによる無線の複雑性の増大 | +2.8% | グローバル、北米およびアジア太平洋の企業ハブに集中 | 中期(2〜4年) |
| IoT、BYODおよび高密度デバイスの急増 | +2.2% | グローバル、アジア太平洋の製造業および北米のキャンパスで最も高密度 | 中期(2〜4年) |
| CapExからOpExへのサブスクリプション移行 | +1.8% | グローバル、アジア太平洋およびヨーロッの中小企業セグメントで加速 | 中期(2〜4年) |
| Wi-Fi 7、6 GHzおよびAI支援ネットワークアシュアランス | +1.4% | 当初は北米およびヨーロッパ、2028年までにアジア太平洋へ拡大 | 短期(2年以内) |
| OpenRoamingおよびWi-Fi・5G統合 | +0.9% | グローバル、北米、アジア太平洋、および西ヨーロッパで早期展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドベースの集中管理とリモートトラブルシューティング
クラウド管理は、エンタープライズ無線調達における標準要件となりつつあります。集中型プラットフォームにより、チームは各サイトにスタッフを派遣することなく、多数のアクセスポイント全体でファームウェアの更新、設定変更、およびアラートへの対応が可能になります。このモデルは、マネージドWi-Fiサービス市場において特に重要です。なぜなら、サービスプロバイダーが単一のオペレーションセンターから分散した顧客をサポートする実用的な方法を提供するからです。たとえ各拠点のアクセス条件が異なる場合でも対応可能です。AI支援トラブルシューティングは、繰り返し発生する障害や異常なネットワーク動作を広範なサービス問題になる前に特定することで、高度なサポートチケットの件数を削減できます。クラウドプラットフォームはまた、スタンドアロンコントローラーよりも多くの運用データを収集し、保守計画、予測的障害検知、定期レポート、および設定変更の明確な記録をサポートします。このデータの深さにより、初期契約後にプロバイダーとの関係を置き換えることが難しくなる可能性があります。なぜなら、サービスチームが顧客のネットワーク運用方法について確立された見解を持っているからです。
分散サイトとハイブリッドワークによる無線の複雑性の増大
ハイブリッドワークにより、エンタープライズ無線ニーズの物理的な範囲が拡大しました。組織は、各サイトを独立したネットワークとして扱うのではなく、中央キャンパスからブランチ、一時的な拠点、および一部のホームオフィス環境へとネットワーク標準を拡張しています。これらの拠点では、ローカルの条件、ユーザー数、および機器が異なる場合でも、共通のセキュリティルール、トラフィック優先順位付け、およびサービスコミットメントが必要です。マネージドWi-Fiサービス市場は、内部チームが頻繁なサイト変更、多様な機器、および一貫した従業員エクスペリエンスへの要求に対応できない場合に恩恵を受けます。確立された自動化プロセスを持つプロバイダーは、共通の設定を適用し、パフォーマンスをリモートで確認し、新しい拠点を既存の運用ルールに組み込むことができます。この移行により、無線運用を内部で処理していた組織がマネージドサポートの購入者となり、プロバイダーにより大きな継続的サービス範囲をもたらします。
IoT、BYODおよび高密度デバイスの急増
職場ネットワークに接続されるデバイスの数と種類が増加し、以前の容量計画に課題をもたらしています。Wi-Fi Allianceは、2025年に39 ビリオン台のWi-Fiデバイス出荷(16 ビリオン台のWi-Fi IoTデバイスを含む)と、世界中で233 ビリオン台のアクティブなWi-Fi対応デバイスを報告しました。個人用スマートフォン、センサー、医療機器、産業機器、およびビルシステムは、同じ物理ネットワーク上で動作する場合でも、異なるアクセスおよびセキュリティ設定を必要とすることが多くあります。一部の古いデバイスは現在の認証法を使用できないため、セグメンテーションと個別のネットワークアクセスがより重要になります。マネージドプロバイダーは、デバイスインベントリの変化に伴い、少人数の内部チームが維持することが難しいデバイスオンボーディング、アイデンティティベースの制御、およびリアルタイムのトラフィック優先順位付けを提供できます。デバイス密度が上昇するにつれて、マネージドWi-Fiサービス市場は、断片化された社内プロセスを、一貫したポリシー、より明確な資産の可視性、より迅速なサポート、およびネットワーク全体の手動作業の削減に置き換える機会が増えます。
CapExからOpExへのサブスクリプション移行
サブスクリプション契約により、無線更新計画が個別のハードウェア購入から継続的な運用コミットメントへと移行します。これにより、契約にアップグレード義務、定義されたサービスレベル、およびネットワークパフォーマンスの定期的なレビューが含まれることが多いため、サービス品質がより予測可能になります。Wireless Broadband Allianceは、回答者の62%が12ヶ月前よりもWi-Fi投資に自信を持っており、最も多くの場合、2026年に展開される可能性が高いテクノロジーとしてWi-Fi 7を挙げていることを発見しました。プロバイダーは複数年契約にWi-Fi 7ハードウェアの更新を含めることができ、大規模な一括購入のプレッシャーを軽減し、顧客が既知のサービスコストに対してサイト変更を計画できるようにします。この構造は、専門チームを構築することなく中小企業がエンタープライズグレードの管理ツールを使用するのに役立ち、大企業はより広いネットワークサービス契約と無線運用を整合させることができます。マネージドWi-Fiサービス市場はまた、プロバイダーが契約期間中の運用、定期的な更新、レポート、および測定可能なサービスコミットメントに責任を持ち続けるため、再入札の削減からも恩恵を受けることができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データレジデンシー、プライバシーおよびサイバーセキュリティリスク | -1.5% | ヨーロッパ、中国、およびグローバルマネージドサービスプロバイダー | 中期(2〜4年) |
| レガシーネットワーク統合とハードウェア更新コスト | -1.2% | グローバル、大企業および公共部門環境で最も深刻 | 中期(2〜4年) |
| 無線ネットワークエンジニアリングスキルの不足 | -0.9% | グローバル、北米および新興アジア太平洋市場で最も深刻 | 長期(4年以上) |
| 国をまたいだ不一致なスペクトルと相互運用性の条件 | -0.6% | アジア太平洋、中東、アフリカ、および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データレジデンシー、プライバシーおよびサイバーセキュリティリスク
国境を越えて運営するプロバイダーに対するネットワークデータを管理する規制がより厳しくなっています。EU NIS2指令は、対象プロバイダーに対し、顧客運用に反映されなければならないインシデント報告、サプライチェーンレビュー、および技術的セキュリティ義務を満たすことを要求しています。中国のネットワークデータセキュリティ規制は、2025年1月以降、特定のネットワークデータの国境を越えた取り扱いを制限しています。これらの義務により、規制された場所の顧客に対して、個別のデータ処理、監査サポート、および報告体制が必要になる場合があります。したがって、マネージドWi-Fiサービス市場では、国固有サービス設計とローカルでサポートされたコンプライアンスプロセスを必要とするプロバイダーの配信コストが高くなる可能性があります。EU無線機器指令EN 18031はまた、関連するWi-Fi機器にサイバーセキュリティ認証要件を追加しており、小規模なサプライヤーにとっては迅速に対応することが難しい場合があります。[1] さらに、管轄区域をまたいだ規制の断片化が進んでいることで、コンプライアンスの複雑さと運用コストが増大しており、プロバイダーはインシデント報告、国境を越えたデータ取り扱い、サイバーセキュリティ認証、ローカライズされたデータ処理、監査サポート、および国固有のサービス提供モデルに関連する要件に対応しなければなりません。
レガシーネットワーク統合とハードウェア更新コスト
多くの大規模組織は、同じ環境内でWi-Fi 5、Wi-Fi 6、およびWi-Fi 6E機器を運用しています。これらのシステムは異なる管理インターフェースとセキュリティ機能を使用しており、チームが並行したワークフローを維持することを強いられ、組織全体のポリシー適用をより困難にする可能性があります。その結果、ネットワークが更新されるまで、単一のマネージドプラットフォームの効率性の根拠が弱まります。Wi-Fi 7アクセスポイントはまた、顧客が集中管理の運用上のメリットを望む場合でも、古いハードウェアが交換される際に新たな支出を必要とします。マネージドコントラクト内で更新リスクを受け入れるプロバイダーは、マージンプレッシャーと長い回収期間に直面する可能性があります。これらの障壁は、マネージドサービスが可視性、セキュリティ、および日常的な運用管理を改善する場合でも、意思決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:セキュリティサービスが次の収益サイクルを支える
ネットワーク監視・パフォーマンス管理は、2026年のマネージドWi-Fiサービス市場規模の42.78%を占めました。顧客は、機密性の高いネットワーク機能を外部プロバイダーに委任する前に、継続的な可視性を必要とします。監視は、無線環境全体の可用性、容量、アプリケーショントラフィック、およびパフォーマンス問題に関するデータを提供し、双方にサービス状況の共有ビューを提供します。設定、インシデント処理、およびセキュリティ作業に必要な運用データを提供するため、より広範な契約を開始することが多くあります。設定・ポリシー管理、およびトラブルシューティング・インシデント管理は、大規模な監視と一般的にバンドルされています。
セキュリティおよびアクセス制御管理は、2032年にかけてCAGR 13.14%で拡大する見込みです。無線ネットワークは、以前は有線接続に大きく依存していたキャンパス拠点を含め、エンタープライズアプリケーションの直接アクセス層になりつつあります。これにより、アクセス制御はユーザーとデバイスが組織システムにアクセスする方法を管理するため、コアセキュリティ境界となります。Wireless Broadband Allianceは、Wi-Fiステークホダーの76%がネットワークセキュリティとプライバシーを最高のビジネス優先事項と考えていると報告しました。[2] マネージドセキュリティサービスは、監査ログ、デバイス識別、マイクロセグメンテーション、および拠点全体でセキュリティポリシーを一貫して適用するために必要な定期的なチェックを組み込むことができます。


注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:オンプレミスの規模とより速いクラウド採用
オンプレミス展開は2026年の収益の67.18%を占めました。データレジデンシー義務または迅速に移行できない相当なインフラ投資を持つ金融機関、政府機関、およびヘルスケアシステムにとって引き続き重要です。これらの組織は、定義された運用タスクのために外部チームに依存しながらも、管理システムとデータ処理に対する直接的な制御を維持します。確立されたセキュリティ、ガバナンス、および監査要件の中で運用できるプロバイダーを必要としています。オンプレミス配信は、規制された顧客がローカル処理を必要とする場合に引き続き関連性があります。また、外部の専門知識を日常的な監視、保守、および問題解決に活用しながら、確立された内部管理を維持することも可能です。
クラウド展開は2032年にかけてCAGR 13.45%で拡大する見込みです。マルチテナント管理により、プロバイダーは共通の運用インターフェースを通じて複数の顧客拠点を一貫して監視・サポートする方法を得られます。新しいWi-Fi 7サイトは、個別のオンサイトアプライアンスの代わりにクラウドベースのコントローラーを使用でき、維持しなければならないローカルインフラの量を削減します。これにより、ローカルの専門家を必要とせずに集中型ポリシー管理と分析を必要とする中小企業をサポートします。機器がオンサイトに残りながら中央プラットフォームが管理する場合、ハイブリッド配信は引き続き有用です。このモデルにより、プロバイダーは異なるローカルテクノロジー、セキュリティ、およびデータ処理ニーズと中央運用を整合させる方法を得られます。
組織規模別:中小企業がマネージド無線機能へのアクセスを獲得
大企業は2026年の組織需要の70.56%を占めました。そのネットワークには、キャンパス、ブランチオフィス、およびデータセンター全体に数百のアクセスポイントが含まれる場合があり、多くの場合、異なるローカル条件とトラフィック需要があります。これらの環境を管理するには、ファームウェア作業、パフォーマンスベースライン設定、変更管理、容量計画、およびセキュリティポリシーの適用が必要です。マネージドプロバイダーは、各顧客がすべての拠点に大規模な専任チームを維持することを必要とせずに、この運用の深さを提供できます。その規模により、マネージドWi-Fiサービス市場における最大の需要源となっています。マルチサイト要件はまた、一貫したレポート、協調したインシデント対応、および共有された運用標準をサービス関係の中心的な要素にします。
中小企業は2032年にかけてCAGR 13.76%で拡大する見込みです。拠点ごとの価格設定、ゼロタッチプロビジョニング、およびバンドルされたセキュリティにより、サイトが運用可能になる前に必要な技術的作業が削減され、マネージド無線ツールの使用に対する障壁が低下します。これらの取り決めは、専門スタッフや内部ネットワーク運用機能のための予算を持たない組織を支援します。ネットワークエンジニアリングスキルの不足は、特にローカルITプレゼンスなしで複数のサイトをサポートする必要がある場合、小規模組織へのプレッシャーを増大させます。通信事業者はより広範なサービス契約内にマネージドWi-Fiをパッケージ化し、中小企業が大企業で使用される管理およびセキュリティ機能にアクセスできるようにします。これにより、ビジネスが拠点、スタッフ、デバイス、および顧客向けサービスを追加するにつれて、新しいサイトをサポートする運用上の負担を軽減できます。

エンドユーザー産業別:公共調達がマネージドサービス需要を拡大
ITおよび通信は2026年のマネージドWi-Fiサービス収益の28.19%を占めました。このセクターは無線ネットワークの直接ユーザーであり、他の顧客グループへのマネージドサービスのチャネルでもあり、アウトソーシングされた運用の採用において二重の役割を果たしています。可用性と障害対応が厳密に監視されるネットワーク運用センター、エンタープライズオフィス、およびサービスプロバイダー環境全体にWi-Fiを展開しています。BFSI、ヘルスケア・ライフサイエンス、および産業製造はコンプライアンス重視のニーズを持ち、マネージド契約をサポートします。小売・Eコマース、教育・研究機関、および製造業者は、分散した高ボリュームおよび接続された運用環境に対する信頼性の高いサポートを必要としています。その要件には、安定したアクセス、予測可能なパフォーマンス、およびサービス問題がスタッフ、訪問者、生産プロセス、または顧客向けサービスに影響を与える場合の迅速な解決が含まれます。
政府および行政は2032年にかけてCAGR 12.56%で拡大する見込みです。公共部門の購入者は、テクノロジーチームとサイト全体の共通の責任を定義する複数年の取り決めの下で、Wi-Fi、SD-WAN、およびセキュアアクセスサービスをますます調達しています。2025年1月、Boingo Wirelessは米国一般調達局のマルチプルアワードスケジュール契約を受け、適格な機関および組織がプログラムを通じてマネージド5G、DAS、およびWi-Fiサービスを調達できるようにしました。120以上のサイトにわたるクラウドファーストおよびWi-Fiファーストネットワークのためのロンドン市法人の2025年調達は、公共マネージドネットワーク要件のより広い範囲を示しています。これらの契約は無線アクセス、セキュリティ、および集中サポートを組み合わせており、複雑な公共施設全体の説明責任を簡素化します。
地域分析
北米は2026年のマネージドWi-Fiサービス市場シェアの36.18%を占めました。この地域には、定期的な近代化を必要とする広範なキャンパスおよびブランチ環境を含む、エンタープライズ無線ネットワークの大規模なインストールベースがあります。また、成熟したマネージドサービスプロバイダーエコシステムも有しています。大企業はクラウド管理プラットフォームを早期に採用し、ネットワーク配信に外部パートナーを使用した経験があります。多くは、継続的なサポート、管理ツール、および機器更新計画を結びつける運用費用サービスモデルに精通しています。
米国には、マネージドWi-Fiを5GおよびDASサービスと並んでサポートする政府調達チャネルがあります。BoingのGSAマルチプルアワードスケジュールへの2025年の参加は、公共購入者が利用できる一つのルートを示しています。[3] カナダの金融サービスおよびヘルスケアセクターは、これらの環境が信頼性の高いアクセスと厳密に管理された運用を必要とするため、強力なマネージドサービス採用を示しています。メキシコはより早い段階にとどまっています。ヨーロッパはマネージドWi-Fiサービス市場にとって重要な地域であり、ドイツ、英国、およびフランスが主導しています。
エンタープライズの更新活動がヨーロッパで新しい無線機器とマネージド運用への需要を生み出しています。NIS2要件は、対象組織がルーティンのネットワーク管理内にセキュリティ管理とインシデントプロセスを組み込むことができるプロバイダーを求める別の理由を与えます。一部のヨーロッパの顧客はまた、特にネットワークテレメトリが集中監視される場合、国内要件に合わせた展開とデータ処理の取り決めを必要とします。南米は北米およびヨーロッパよりも採用の早い段階にあります。ブラジルとアルゼンチンは、金融サービスと小売における主要なエンタープライズ需要源です。アジア太平洋は2032年にかけてCAGR 12.82%で拡大する見込みです。インドおよび東南アジアのグリーンフィールドプロジェクトは無線ファーストの設計を選択でき、中国、日本、韓国、中東、およびアフリカはエンタープライズおよび公共部門プロジェクトを通じて地域需要を追加します。
競合環境
市場集中度
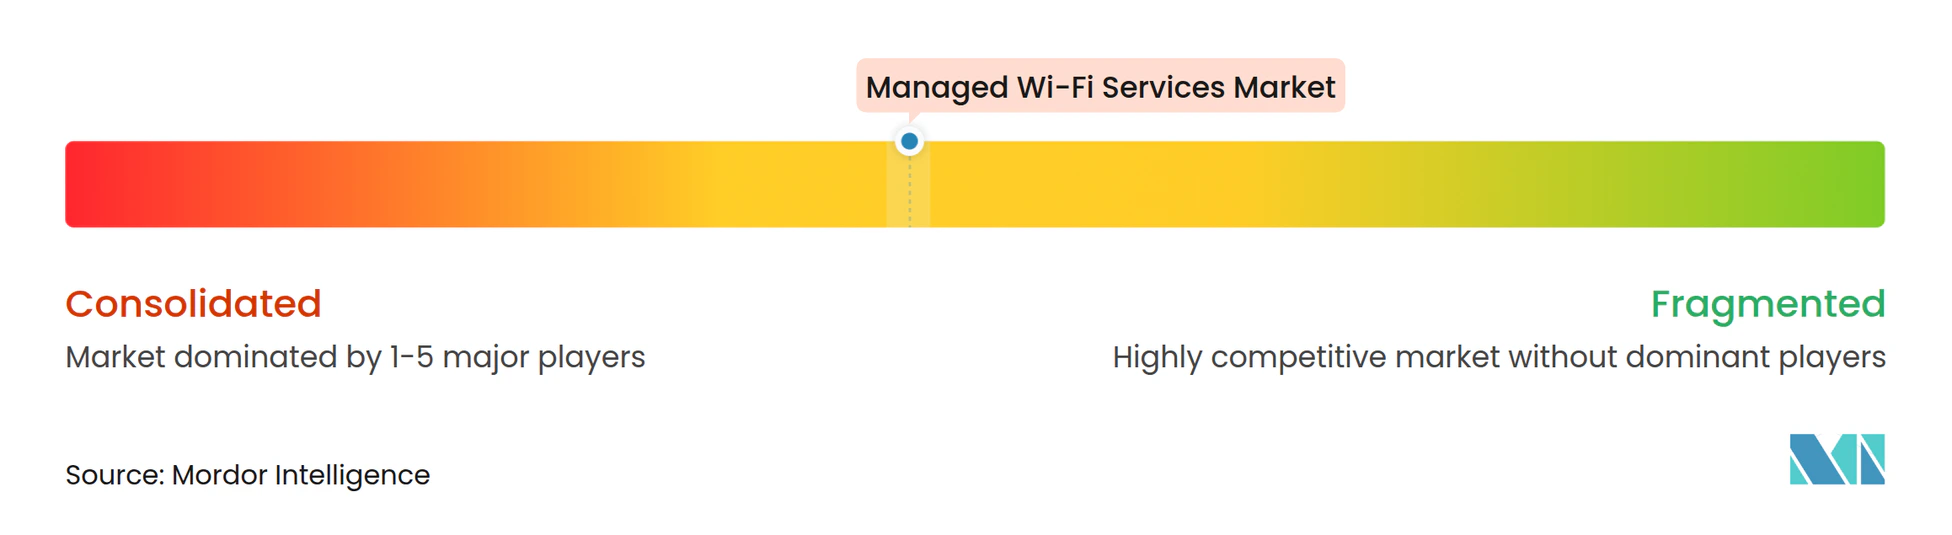
マネージドWi-Fiサービス市場は、プラットフォームよびインフラ供給において中程度に集中しており、サービス提供はマネージドサービスプロバイダー、通信事業者、および専門企業の間で断片化されたままです。Ciscoは2Q26にエンタープライズWLAN収益の39.0%を占め、その規模、キャンパスとの関係、MerakiおよびCatalyst Centerポートフォリオによって支えられています。HPEは2025年7月のJuniper Networks買収後に17.2%を占めました。2社合わせて、草案で報告されたエンタープライズWLANプラットフォーム収益の56.2%を占めました。ローカルプロバイダーは引き続き、サービスカバレッジ、業界知識、顧客サポート、およびローカルサイトとセクター固有の要件に運用モデルを調整する能力を通じて競争しています。
Plume、Airties、およびCloud4Wiは、よりシンプルな運用のために設計されたクラウドネイティブプラットフォームでサービスプロバイダーおよび中小企業のユースケースに対応しています。競争は、顧客が迅速な診断と一貫した監視により大きな価値を置くにつれて、アクセスポイントハードウェアからAI支援アシュアランスと統合セキュリティ管理へとシフトしています。CiscoはMeraki AIOps機能を拡張し、トラブルシューティング用AIアシスタントとAI駆動の無線リソース管理を含めています。HPEは、Aruba CentralとJuniper MistがMarvis AIエンジンと共通ハードウェアを共有しながら、別々のプラットフォームとして維持されると述べています。Extreme Networksは、選択されたサードパーティデバイスを管理し、混在機器を持つ組織向けの無線セキュリティと資産管理機能を含むPlatform Oneを導入しました。
Beldenは2026年7月にVistance NetworksからRuckus Networksを1.85 ビリオン 米ドルで買収を完了し、高密度ホスピタリティ、教育、および大規模会場設定で使用されるプラットフォームの所有権を変更しました。この取引は、容量と信頼性が中心的な購買基準となる市場での競争を強化する可能性があります。なぜなら、これらの顧客はピーク使用時に安定したサービスに依存することが多いからです。EN 18031認証は、サイバーセキュリティコンプライアンスを大規模に管理し、接続機器に適用された管理を文書化できるベンダーに有利です。小規模なサプライヤーは、顧客が集中したサービス、直接サポート、およびシンプルな展開を重視する場合に引き続き競争できます。マネージドWi-Fiサービス市場は、中小企業向けのサービスとしてのセキュリティ、OpenRoaming対応のマルチ会場接続、および政府調達プログラムの開発において機会を提供します。
マネージドWi-Fiサービス業界リーダー
-
Cisco Systems, Inc.
-
CommScope, Inc.
-
Fortinet, Inc.
-
Huawei Technologies Co., Ltd.
-
Arista Networks, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:BeldenはVistance NetworksからRuckus Networksを1.85 ビリオン 米ドルで買収を完了し、高密度エンタープライズおよびホスピタリティWi-Fiプラットフォームを新たな所有権の下に置き、エンタープライズ無線ハードウェアサプライチェーンに再編された競合エンティティを創出しました。
- 2025年9月:Wifinityは、政府省庁のロンドン本部にWi-Fi 7ネットワークの設計、供給、設置、およびマネージドサポートのために、クラウン・コマーシャル・サービスのネットワークサービス3フレームワーク(RM6116)の下で英国中央政府接続契約を受注し、GovWifi統合および国家サイバーセキュリティセンター準拠のエッジセキュリティを組み込みました。
- 2025年8月:Plume DesignとAdvanced Media Technologiesは、PlumのクラウドベースAI管理プラットフォームとWi-Fi 7ハードウェアをブロードバンドサービスプロバイダー向けに組み合わせた、全国ケーブルテレビ協同組合会員向けの独占Wi-Fi 7サービスであるSuperPodを発売しました。
- 2025年1月:Boingo Wirelessは米国一般調達局からマルチプルアワードスケジュール契約を受注し、連邦、州、および地方政府機関、部族組織、および適格な請負業者が合理化された連邦調達手段を通じてマネージド5G、DAS、およびWi-Fi接続ソリューションを調達できるようにしました。
グローバルマネージドWi-Fiサービス市場レポートの範囲
マネージドWi-Fiサービス市場は、エンタープライズ、公共部門、および商業拠点全体にわたる無線ローカルエリアネットワーク(WLAN)環境の設計、展開、監視、セキュリティ確保、最適化、およびサポートのためのアウトソーシングサービスで構成されています。これらのサービスには、無線パフォーマンス管理、セキュリティ管理、ポリシー適用、トラブルシューティング、分析、および継続的な運用サポートが含まれます。
マネージドWi-Fiサービス市場レポートは、サービスタイプ(ネットワーク監視・パフォーマンス管理、セキュリティおよびアクセス制御管理、設定・ポリシー管理、トラブルシューティング・インシデント管理、およびその他のサービスタイプ)、展開形態(オンプレミス、クラウド、およびハイブリッド)、組織規模(大企業、および中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および行政、ヘルスケア・ライフサイエンス、ITおよび通信、産業製造、小売・Eコマース、教育・研究機関、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ネットワーク監視・パフォーマンス管理 |
| セキュリティおよびアクセス制御管理 |
| 設定・ポリシー管理 |
| トラブルシューティング・インシデント管理 |
| その他のサービスタイプ |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・Eコマース |
| 教育・研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | ネットワーク監視・パフォーマンス管理 | |
| セキュリティおよびアクセス制御管理 | ||
| 設定・ポリシー管理 | ||
| トラブルシューティング・インシデント管理 | ||
| その他のサービスタイプ | ||
| 展開形態別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・Eコマース | ||
| 教育・研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドWi-Fiサービス市場の規模はどのくらいですか?
マネージドWi-Fiサービス市場は、2026年の20.27 ビリオン 米ドルから2032年までに40.29 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 12.19%で拡大する見込みです。
マネージドWi-Fiサービス収益で最大のシェアを持つサービスタイプはどれですか?
ネットワーク監視・パフォーマンス管理が2026年に42.78%のシェアでリードしました。
最も急速に拡大しているマネージドWi-Fiサービスはどれですか?
セキュリティおよびアクセス制御管理は2032年にかけてCAGR 13.14%で拡大する見込みです。
なぜ組織はマネージドWi-Fiサービスを採用しているのですか?
組織は、分散した拠点と接続されたデバイス全体にわたる監視、セキュリティ、トラブルシューティング、およびサポートを集中化するためにマネージドサービスを使用しています。
最も急速に拡大している展開モデルはどれですか?
クラウド展開は2032年にかけてCAGR 13.45%で拡大する見込みです。集中型マルチテナント管理をサポートし、すべての顧客サイトに個別のコントローラーインフラを必要とせずに済みます。
マネージドWi-Fiサービスで最も急速に拡大している地域はどこですか?
アジア太平洋は2032年にかけてCAGR 12.82%で拡大する見込みです。インドおよび東南アジアのグリーンフィールドエンタープライズプロジェクトが無線ファーストの展開をサポートし、中国、日本、および韓国が大規模な既存収益プールを追加します。