
Marktgröße und Marktanteil für Managed Wi-Fi Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
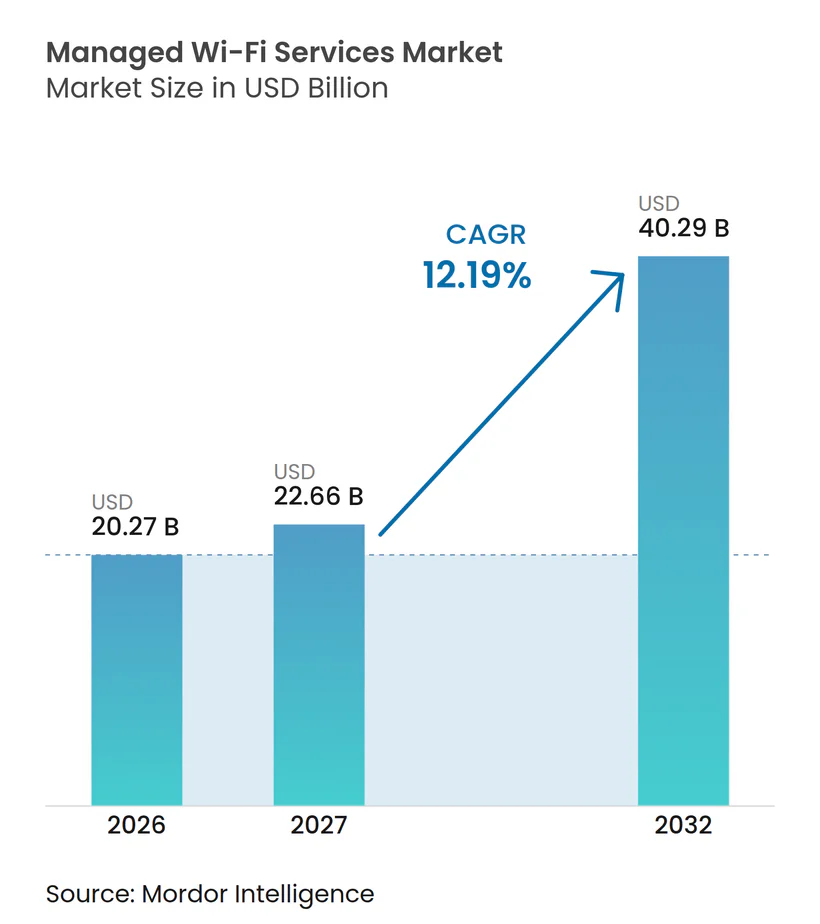
| Marktgröße (2027) | 22.66 Milliarden US-Dollar |
| Marktgröße (2032) | 40.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.19 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Wi-Fi Services von Mordor Intelligence
Die Marktgröße für Managed Wi-Fi Services wird voraussichtlich von 20,27 Milliarden USD im Jahr 2026 auf 22,66 Milliarden USD im Jahr 2027 und bis 2032 auf 40,29 Milliarden USD anwachsen, mit einer CAGR von 12,19 % zwischen 2027 und 2032. Die Nachfrage verlagert sich hin zu ausgelagerten Plattformen, da Unternehmen eine konsistente drahtlose Abdeckung, Sicherheitskontrollen und Support über Büros, Campusse, Niederlassungen und temporäre Standorte hinweg benötigen. Hybrides Arbeiten, größere Bestände an vernetzten Geräten und Wi-Fi-7-Upgrades erhöhen die Bedeutung zentralisierter Netzwerkoperationen. Anbieter reagieren darauf, indem sie Überwachung, Sicherheit, Konfiguration und Fehlerbehebung in Abonnementverträgen kombinieren, die Upgrade-Kosten über die Zeit verteilen können. Der Markt für Managed Wi-Fi Services sieht sich zudem mit Compliance-Kosten und Integrationsherausforderungen konfrontiert, wenn Kunden gemischte Generationen von Access Points einsetzen oder lokal verwaltete Daten benötigen. Diese Bedingungen begünstigen Anbieter, die Cloud-, On-Premises- und hybride Betriebsmodelle unterstützen und dabei klare Serviceverpflichtungen einhalten können.
Wichtigste Erkenntnisse des Berichts
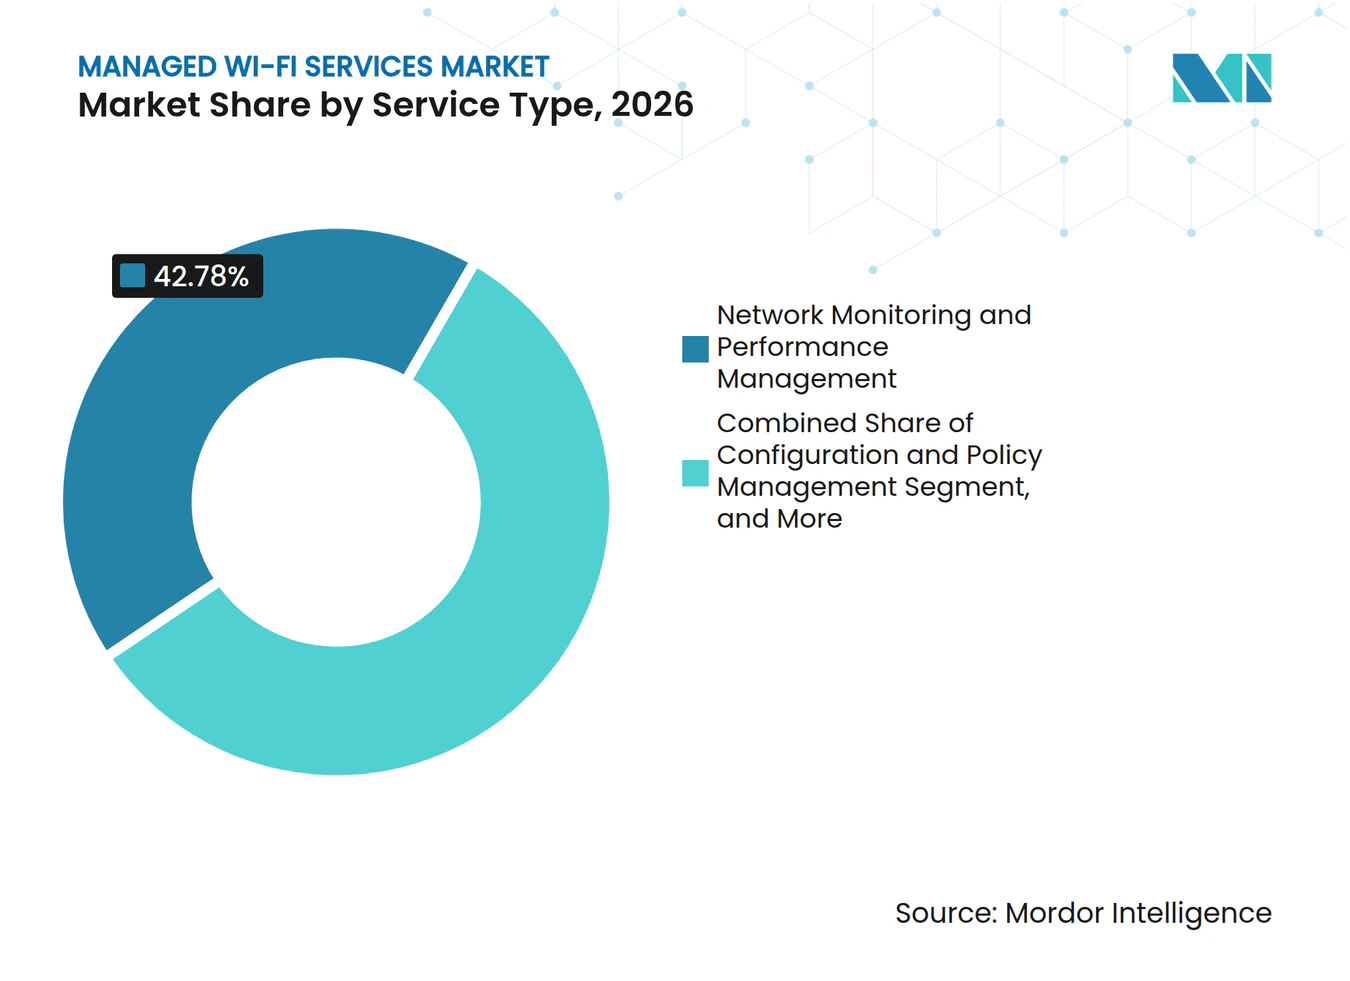
- Nach Servicetyp hielt Netzwerküberwachung und Leistungsmanagement im Jahr 2026 einen Anteil von 42,78 % am Umsatz des Marktes für Managed Wi-Fi Services, während Sicherheits- und Zugriffskontrollmanagement bis 2032 voraussichtlich mit einer CAGR von 13,14 % wachsen wird.
- Nach Bereitstellung hielt On-Premises im Jahr 2026 einen Anteil von 67,18 % am Umsatz des Marktes für Managed Wi-Fi Services, während Cloud bis 2032 voraussichtlich mit einer CAGR von 13,45 % wachsen wird.
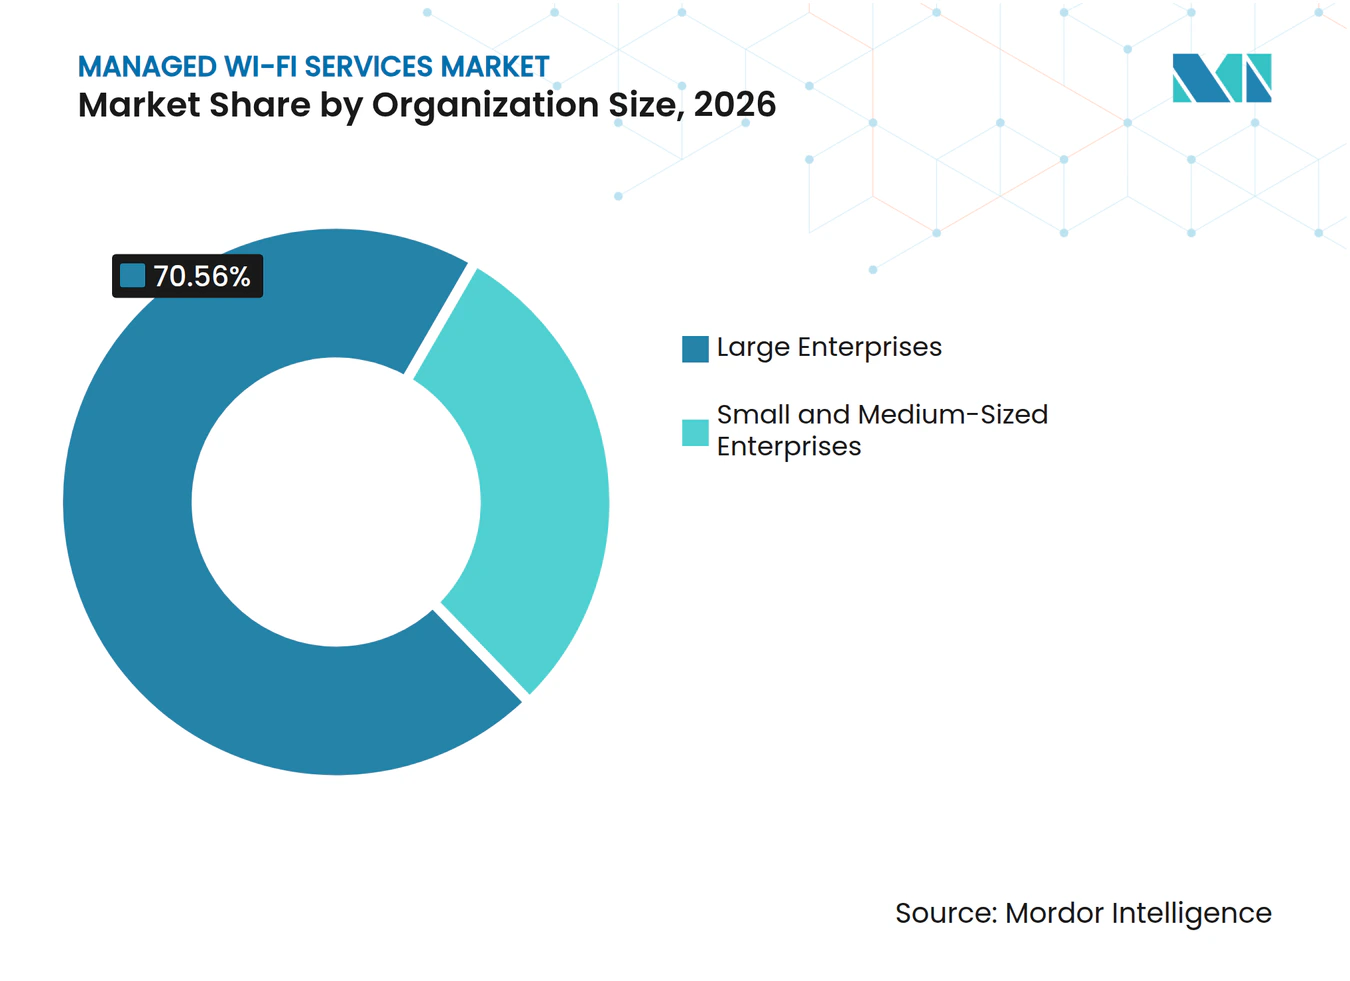
- Nach Unternehmensgröße entfielen im Jahr 2026 70,56 % der Nachfrage im Markt für Managed Wi-Fi Services auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einer CAGR von 13,76 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Anteil von 28,19 % am Umsatz des Marktes für Managed Wi-Fi Services, während Regierung und öffentliche Verwaltung bis 2032 voraussichtlich mit einer CAGR von 12,56 % wachsen wird.
- Nach Geografie entfielen im Jahr 2026 36,18 % des Umsatzes im Markt für Managed Wi-Fi Services auf Nordamerika, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 12,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Managed Wi-Fi Services
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloudbasiertes zentralisiertes Management und Remote-Fehlerbehebung | +3.5% | Global, stärkste Akzeptanz in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verteilte Standorte und hybrides Arbeiten erhöhen die Komplexität drahtloser Netzwerke | +2.8% | Global, konzentriert in nordamerikanischen und asiatisch-pazifischen Unternehmensstandorten | Mittelfristig (2–4 Jahre) |
| IoT, BYOD und Proliferation von Hochdichte-Geräten | +2.2% | Global, höchste Dichte in der asiatisch-pazifischen Fertigung und nordamerikanischen Campussen | Mittelfristig (2–4 Jahre) |
| Verlagerung von Abonnements von CapEx zu OpEx | +1.8% | Global, beschleunigt in KMU-Segmenten in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Wi-Fi 7, 6 GHz und KI-gestützte Netzwerksicherung | +1.4% | Zunächst Nordamerika und Europa, Ausweitung auf Asien-Pazifik bis 2028 | Kurzfristig (≤ 2 Jahre) |
| OpenRoaming und Wi-Fi-5G-Konvergenz | +0.9% | Global, mit frühen Implementierungen in Nordamerika, Asien-Pazifik und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloudbasiertes zentralisiertes Management und Remote-Fehlerbehebung
Cloud-Management wird zu einer Standardanforderung bei der Beschaffung von Unternehmens-WLAN. Zentralisierte Plattformen ermöglichen es Teams, Firmware zu aktualisieren, Konfigurationen zu ändern und auf Warnmeldungen über viele Access Points hinweg zu reagieren, ohne Personal zu jedem Standort entsenden zu müssen. Dieses Modell ist für den Markt für Managed Wi-Fi Services besonders relevant, da es Dienstleistern eine praktische Möglichkeit bietet, verteilte Kunden von einem einzigen Betriebszentrum aus zu unterstützen, selbst wenn Standorte unterschiedliche Zugangsbedingungen aufweisen. KI-gestützte Fehlerbehebung kann die Anzahl erweiterter Support-Tickets reduzieren, indem wiederkehrende Fehler und ungewöhnliches Netzwerkverhalten erkannt werden, bevor sie zu umfassenderen Serviceproblemen werden. Cloud-Plattformen erfassen zudem mehr Betriebsdaten als eigenständige Controller, was die Wartungsplanung, vorausschauende Fehlererkennung, regelmäßige Berichterstattung und eine klarere Aufzeichnung von Konfigurationsänderungen unterstützt. Diese Datentiefe kann eine Anbieterbeziehung nach dem ersten Vertrag schwerer ersetzbar machen, da das Serviceteam einen etablierten Überblick über den Betrieb des Kundennetzwerks hat.
Verteilte Standorte und hybrides Arbeiten erhöhen die Komplexität drahtloser Netzwerke
Hybrides Arbeiten hat den physischen Umfang des drahtlosen Unternehmensbedarfs erweitert. Unternehmen dehnen Netzwerkstandards von zentralen Campussen auf Niederlassungen, temporäre Standorte und einige Heimarbeitsumgebungen aus, anstatt jeden Standort als unabhängiges Netzwerk zu behandeln. Diese Standorte benötigen gemeinsame Sicherheitsregeln, Verkehrspriorisierung und Serviceverpflichtungen, auch wenn lokale Bedingungen, Nutzervolumen und Ausstattung variieren. Der Markt für Managed Wi-Fi Services profitiert, wenn interne Teams mit häufigen Standortänderungen, unterschiedlicher Ausstattung und Anforderungen nach einer konsistenten Mitarbeitererfahrung nicht Schritt halten können. Anbieter mit etablierten Automatisierungsprozessen können gemeinsame Konfigurationen anwenden, die Leistung remote überwachen und neue Standorte unter bestehende Betriebsregeln bringen. Die Verlagerung wandelt Unternehmen, die den drahtlosen Betrieb intern abgewickelt haben, in Käufer von verwaltetem Support um und gibt Anbietern einen größeren wiederkehrenden Serviceumfang.
IoT, BYOD und Proliferation von Hochdichte-Geräten
Die Anzahl und Vielfalt der mit Unternehmensnetzwerken verbundenen Geräte stellt frühere Kapazitätspläne vor Herausforderungen. Die Wi-Fi Alliance meldete 3,9 Milliarden Wi-Fi-Gerätelieferungen im Jahr 2025, darunter 1,6 Milliarden Wi-Fi-IoT-Geräte und 23,3 Milliarden aktive Wi-Fi-fähige Geräte weltweit. Privattelefone, Sensoren, medizinische Geräte, Industrieanlagen und Gebäudesysteme benötigen häufig unterschiedliche Zugangs- und Sicherheitseinstellungen, auch wenn sie im selben physischen Netzwerk betrieben werden. Einige ältere Geräte können keine aktuellen Authentifizierungsmethoden verwenden, was Segmentierung und separaten Netzwerkzugang wichtiger macht. Managed-Anbieter können Geräte-Onboarding, identitätsbasierte Kontrollen und Echtzeit-Verkehrspriorisierung bereitstellen, die für schlanke interne Teams schwer aufrechtzuerhalten sind, wenn sich Gerätebestände ändern. Mit steigender Gerätedichte bietet der Markt für Managed Wi-Fi Services mehr Möglichkeiten, fragmentierte interne Prozesse durch konsistente Richtlinien, klarere Asset-Transparenz, schnelleren Support und weniger manuelle Arbeit im gesamten Netzwerk zu ersetzen.
Verlagerung von Abonnements von CapEx zu OpEx
Abonnementverträge verlagern die Planung der drahtlosen Erneuerung weg von separaten Hardwarekäufen hin zu wiederkehrenden Betriebsverpflichtungen. Dies kann die Servicequalität berechenbarer machen, da Vereinbarungen häufig Upgrade-Verpflichtungen, definierte Serviceniveaus und wiederkehrende Überprüfungen der Netzwerkleistung umfassen. Die Wireless Broadband Alliance stellte fest, dass 62 % der Befragten mehr Vertrauen in Wi-Fi-Investitionen hatten als noch 12 Monate zuvor, und identifizierten am häufigsten Wi-Fi 7 als die Technologie, die voraussichtlich im Jahr 2026 eingesetzt wird. Anbieter können Wi-Fi-7-Hardware-Erneuerungen in mehrjährige Vereinbarungen einbeziehen, den Druck eines großen Einmalkaufs reduzieren und Kunden ermöglichen, Standortänderungen gegen bekannte Servicekosten zu planen. Diese Struktur kann kleineren Unternehmen helfen, Managementwerkzeuge auf Unternehmensebene zu nutzen, ohne Spezialteams aufzubauen, während größere Unternehmen den drahtlosen Betrieb mit umfassenderen Netzwerkserviceverträgen abstimmen können. Der Markt für Managed Wi-Fi Services kann auch von geringerer Neuausschreibung profitieren, da der Anbieter für Betrieb, geplante Erneuerungen, Berichterstattung und messbare Serviceverpflichtungen über die Laufzeit der Vereinbarung verantwortlich bleibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenhaltung, Datenschutz und Cybersicherheitsrisiken | -1.5% | Europa, China und globale Managed-Service-Anbieter | Mittelfristig (2–4 Jahre) |
| Integration von Legacy-Netzwerken und Kosten für Hardware-Erneuerung | -1.2% | Global, am stärksten ausgeprägt in Großunternehmen und Behördenumgebungen | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für drahtlose Netzwerktechnik | -0.9% | Global, am stärksten in Nordamerika und aufstrebenden asiatisch-pazifischen Märkten | Langfristig (≥ 4 Jahre) |
| Inkonsistente Spektrum- und Interoperabilitätsbedingungen in verschiedenen Ländern | -0.6% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenhaltung, Datenschutz und Cybersicherheitsrisiken
Vorschriften zur Verwaltung von Netzwerkdaten werden für Anbieter, die grenzüberschreitend tätig sind, immer anspruchsvoller. Die EU-NIS2-Richtlinie verpflichtet betroffene Anbieter, Anforderungen an Vorfallmeldung, Überprüfung der Lieferkette und technische Sicherheitsverpflichtungen zu erfüllen, die in ihren Kundenbetrieb einfließen müssen. Chinas Verordnung zur Netzwerkdatensicherheit hat die grenzüberschreitende Verarbeitung bestimmter Netzwerkdaten seit Januar 2025 eingeschränkt. Diese Verpflichtungen können separate Datenverarbeitungs-, Prüfungsunterstützungs- und Berichterstattungsvereinbarungen für Kunden an regulierten Standorten erfordern. Der Markt für Managed Wi-Fi Services könnte daher höhere Lieferkosten für Anbieter verzeichnen, die länderspezifische Servicedesigns und lokal unterstützte Compliance-Prozesse benötigen. Die EU-Funkanlagenrichtlinie EN 18031 fügt zudem Cybersicherheitszertifizierungsanforderungen für relevante Wi-Fi-Geräte hinzu, die für kleinere Lieferanten schwieriger schnell zu erfüllen sein können.[1] Darüber hinaus erhöht die zunehmende regulatorische Fragmentierung über Rechtsgebiete hinweg die Compliance-Komplexität und Betriebskosten, da Anbieter Anforderungen in Bezug auf Vorfallmeldung, grenzüberschreitende Datenverarbeitung, Cybersicherheitszertifizierung, lokalisierte Datenverarbeitung, Prüfungsunterstützung und länderspezifische Servicebereitstellungsmodelle berücksichtigen müssen.
Integration von Legacy-Netzwerken und Kosten für Hardware-Erneuerung
Viele große Unternehmen betreiben Wi-Fi 5-, Wi-Fi 6- und Wi-Fi-6E-Geräte innerhalb desselben Bestands. Diese Systeme verwenden unterschiedliche Verwaltungsschnittstellen und Sicherheitsfunktionen, was Teams dazu zwingen kann, parallele Arbeitsabläufe aufrechtzuerhalten und die unternehmensweite Richtliniendurchsetzung zu erschweren. Das Ergebnis schwächt den Effizienzfall für eine einzige verwaltete Plattform, bis das Netzwerk erneuert wird. Wi-Fi-7-Access-Points erfordern zudem neue Ausgaben, wenn ältere Hardware ersetzt wird, selbst wenn der Kunde die betrieblichen Vorteile der zentralisierten Steuerung wünscht. Anbieter, die das Erneuerungsrisiko innerhalb eines verwalteten Vertrags übernehmen, können unter Margendruck und längeren Amortisationszeiten leiden. Diese Hindernisse können Entscheidungen verzögern, selbst wenn ein Managed Service die Transparenz, Sicherheit und den täglichen Betriebsablauf verbessern würde.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Sicherheitsdienste unterstützen den nächsten Umsatzzyklus
Netzwerküberwachung und Leistungsmanagement entfielen im Jahr 2026 auf 42,78 % der Marktgröße für Managed Wi-Fi Services. Kunden benötigen kontinuierliche Transparenz, bevor sie sensible Netzwerkfunktionen an einen externen Anbieter delegieren. Die Überwachung liefert Daten zu Verfügbarkeit, Kapazität, Anwendungsverkehr und Leistungsproblemen im gesamten drahtlosen Bestand und gibt beiden Parteien einen gemeinsamen Überblick über die Servicebedingungen. Sie leitet häufig einen umfassenderen Vertrag ein, da sie die für Konfiguration, Vorfallbehandlung und Sicherheitsarbeit benötigten Betriebsdaten liefert. Konfigurations- und Richtlinienmanagement sowie Fehlerbehebung und Vorfallmanagement werden im großen Maßstab häufig mit der Überwachung gebündelt.
Sicherheits- und Zugriffskontrollmanagement wird bis 2032 voraussichtlich mit einer CAGR von 13,14 % wachsen. Drahtlose Netzwerke werden zur direkten Zugriffsschicht für Unternehmensanwendungen, einschließlich Campus-Standorte, die zuvor stärker auf kabelgebundene Verbindungen angewiesen waren. Dies macht die Zugangskontrolle zu einer zentralen Sicherheitsgrenze, da sie regelt, wie Benutzer und Geräte auf Unternehmenssysteme zugreifen. Die Wireless Broadband Alliance berichtete, dass 76 % der Wi-Fi-Stakeholder Netzwerksicherheit und Datenschutz als ihre höchste Geschäftspriorität betrachteten.[2] Verwaltete Sicherheitsangebote können Prüfprotokolle, Geräteidentifikation, Mikrosegmentierung und die routinemäßigen Überprüfungen umfassen, die erforderlich sind, um Sicherheitsrichtlinien standortübergreifend konsistent anzuwenden.



Nach Bereitstellung: On-Premises-Skalierung trifft auf schnellere Cloud-Akzeptanz
Die On-Premises-Bereitstellung entfiel im Jahr 2026 auf 67,18 % des Umsatzes. Sie bleibt wichtig für Finanzinstitute, Behörden und Gesundheitssysteme mit Datenhaltungsverpflichtungen oder erheblichen Infrastrukturinvestitionen, die nicht schnell verlagert werden können. Diese Unternehmen behalten die direkte Kontrolle über Verwaltungssysteme und Datenverarbeitung, während sie sich für definierte Betriebsaufgaben weiterhin auf externe Teams verlassen. Sie benötigen Anbieter, die innerhalb etablierter Sicherheits-, Governance- und Prüfungsanforderungen arbeiten können. Die On-Premises-Bereitstellung bleibt relevant, wo regulierte Kunden lokale Verarbeitung benötigen. Sie ermöglicht es Kunden auch, etablierte interne Kontrollen beizubehalten und gleichzeitig externe Expertise für die tägliche Überwachung, Wartung und Problemlösung zu nutzen.
Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 13,45 % wachsen. Mandantenfähiges Management bietet Anbietern eine konsistente Möglichkeit, mehrere Kundenstandorte über eine gemeinsame Betriebsschnittstelle zu überwachen und zu unterstützen. Neue Wi-Fi-7-Standorte können cloudbasierte Controller anstelle separater Vor-Ort-Appliances verwenden, was die Menge der lokal zu wartenden Infrastruktur reduziert. Dies unterstützt KMU, die zentralisiertes Richtlinienmanagement und Analysen ohne lokale Spezialisten benötigen. Die hybride Bereitstellung bleibt nützlich, wenn Geräte vor Ort verbleiben, während eine zentrale Plattform sie verwaltet. Das Modell gibt Anbietern eine Möglichkeit, zentrale Operationen mit unterschiedlichen lokalen Technologie-, Sicherheits- und Datenverarbeitungsanforderungen abzustimmen.
Nach Unternehmensgröße: KMU erhalten Zugang zu verwalteten drahtlosen Funktionen
Großunternehmen entfielen im Jahr 2026 auf 70,56 % der organisationalen Nachfrage. Ihre Netzwerke können Hunderte von Access Points über Campusse, Niederlassungen und Rechenzentren hinweg umfassen, häufig mit unterschiedlichen lokalen Bedingungen und Verkehrsanforderungen. Die Verwaltung dieser Umgebungen erfordert Firmware-Arbeit, Leistungs-Baselining, Änderungssteuerung, Kapazitätsplanung und Durchsetzung von Sicherheitsrichtlinien. Managed-Anbieter können diese Betriebstiefe liefern, ohne dass jeder Kunde ein großes, dediziertes Team an jedem Standort unterhalten muss. Ihre Größe macht sie zur größten Nachfragequelle im Markt für Managed Wi-Fi Services. Anforderungen an mehrere Standorte machen konsistente Berichterstattung, koordinierte Vorfallreaktion und gemeinsame Betriebsstandards zu zentralen Elementen der Servicebeziehung.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 13,76 % wachsen. Standortbezogene Preisgestaltung, Zero-Touch-Bereitstellung und gebündelte Sicherheit senken die Hürden für die Nutzung verwalteter drahtloser Werkzeuge, indem sie den technischen Aufwand reduzieren, der erforderlich ist, bevor ein Standort betriebsbereit wird. Diese Vereinbarungen helfen Unternehmen ohne Spezialisten oder das Budget für eine interne Netzwerkbetriebsfunktion. Fachkräftemangel in der Netzwerktechnik erhöht den Druck auf kleinere Unternehmen, insbesondere wenn sie mehrere Standorte ohne lokale IT-Präsenz unterstützen müssen. Telekommunikationsanbieter bündeln verwaltetes Wi-Fi in umfassenderen Servicevereinbarungen und geben KMU Zugang zu Management- und Sicherheitsfunktionen, die von größeren Unternehmen genutzt werden. Dies kann die Betriebslast bei der Unterstützung neuer Standorte reduzieren, wenn das Unternehmen Standorte, Mitarbeiter, Geräte und kundenorientierte Dienste hinzufügt.

Nach Endnutzerbranche: Öffentliche Beschaffung erweitert die Nachfrage nach Managed Services
IT und Telekommunikation entfielen im Jahr 2026 auf 28,19 % des Umsatzes mit Managed Wi-Fi Services. Der Sektor ist sowohl direkter Nutzer drahtloser Netzwerke als auch ein Kanal für Managed Services für andere Kundengruppen, was ihm eine doppelte Rolle bei der Einführung ausgelagerter Operationen verleiht. Er setzt Wi-Fi in Netzwerkbetriebszentren, Unternehmensbüros und Dienstleisterumgebungen ein, wo Verfügbarkeit und Fehlerreaktion eng überwacht werden. BFSI, Gesundheitswesen und Biowissenschaften sowie Industrielle Fertigung haben compliance-orientierte Anforderungen, die verwaltete Verträge unterstützen. Einzelhandel und E-Commerce, Bildungs- und Forschungseinrichtungen sowie Hersteller benötigen zuverlässigen Support für verteilte, hochvolumige und vernetzte Betriebsumgebungen. Ihre Anforderungen umfassen stabilen Zugang, vorhersehbare Leistung und schnelle Lösung, wenn Serviceprobleme Mitarbeiter, Besucher, Produktionsprozesse oder kundenorientierte Dienste beeinträchtigen.
Regierung und öffentliche Verwaltung wird bis 2032 voraussichtlich mit einer CAGR von 12,56 % wachsen. Öffentliche Auftraggeber beschaffen Wi-Fi, SD-WAN und sichere Zugangsdienste zunehmend im Rahmen mehrjähriger Vereinbarungen, die gemeinsame Verantwortlichkeiten über Technologieteams und Standorte hinweg definieren. Im Januar 2025 erhielt Boingo Wireless einen Rahmenvertrag der US General Services Administration im Rahmen des Multiple Award Schedule, der berechtigten Behörden und Organisationen die Beschaffung seiner verwalteten 5G-, DAS- und Wi-Fi-Dienste über das Programm ermöglicht. Die Ausschreibung der City of London Corporation im Jahr 2025 für ein Cloud-first- und Wi-Fi-first-Netzwerk über mehr als 120 Standorte zeigt den breiteren Umfang öffentlicher Anforderungen an verwaltete Netzwerke. Diese Verträge kombinieren drahtlosen Zugang, Sicherheit und zentralisierten Support, was die Verantwortlichkeit über komplexe öffentliche Liegenschaften hinweg vereinfacht.
Geografische Analyse
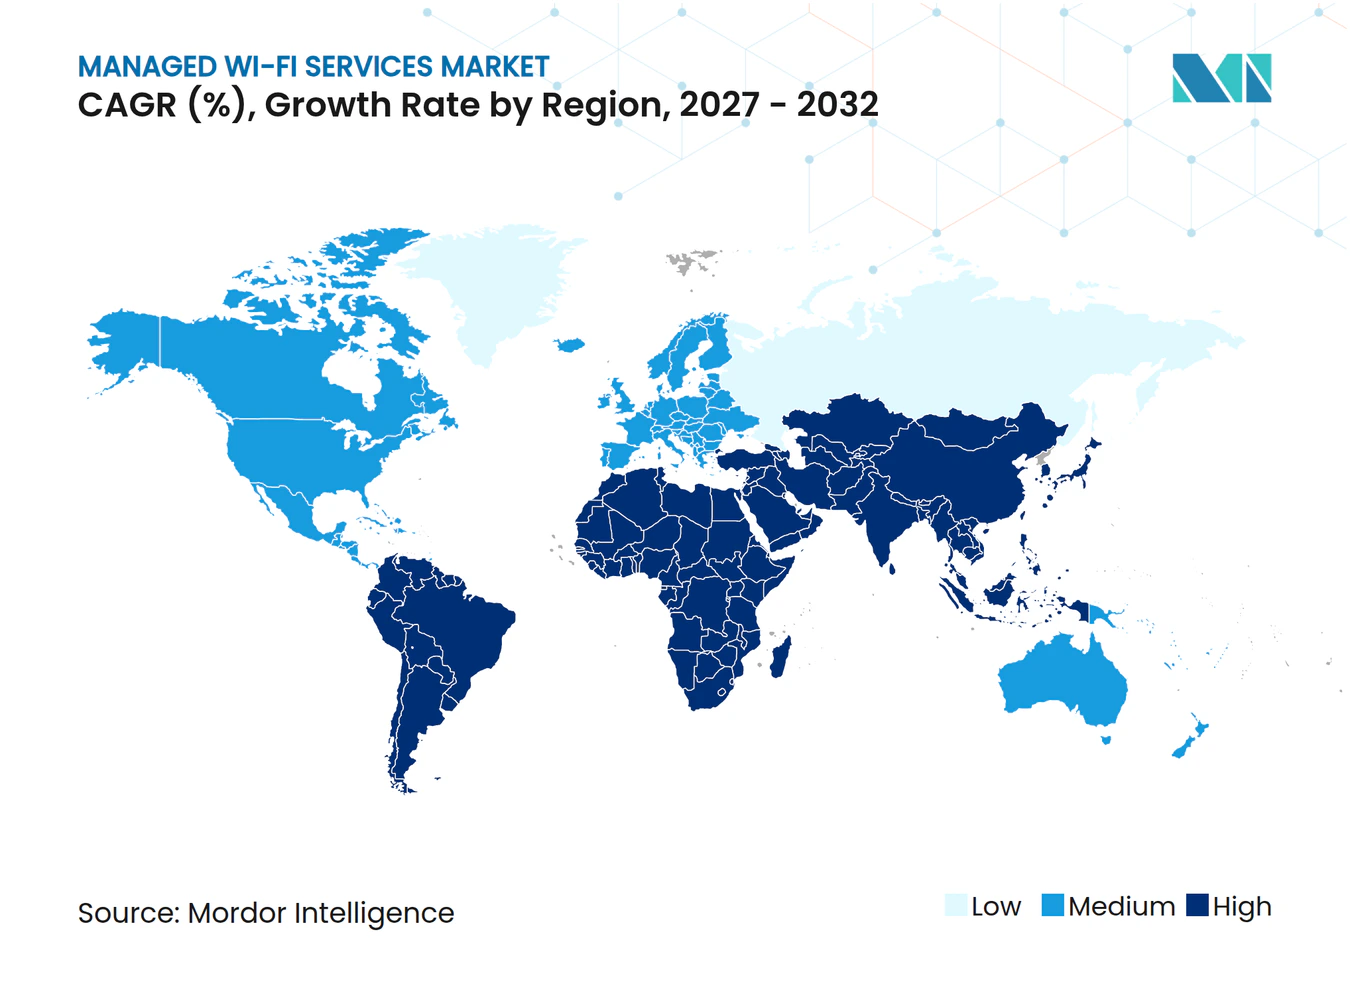
Nordamerika hielt im Jahr 2026 einen Anteil von 36,18 % am Markt für Managed Wi-Fi Services. Die Region verfügt über eine große installierte Basis an drahtlosen Unternehmensnetzwerken, einschließlich umfangreicher Campus- und Niederlassungsumgebungen, die regelmäßige Modernisierung benötigen. Sie verfügt auch über ein reifes Ökosystem von Managed-Service-Anbietern. Große Unternehmen haben cloudverwaltete Plattformen früh eingeführt und haben Erfahrung mit der Nutzung externer Partner für die Netzwerkbereitstellung. Viele sind mit Betriebsausgaben-Servicemodellen vertraut, die laufenden Support, Verwaltungswerkzeuge und Planung der Hardware-Erneuerung verknüpfen.
Die Vereinigten Staaten verfügen über staatliche Beschaffungskanäle, die verwaltetes Wi-Fi neben 5G- und DAS-Diensten unterstützen. Boingos Aufnahme in den GSA Multiple Award Schedule im Jahr 2025 zeigt einen für öffentliche Auftraggeber verfügbaren Weg.[3] Kanadas Finanzdienstleistungs- und Gesundheitssektoren zeigen eine starke Akzeptanz von Managed Services, da diese Umgebungen zuverlässigen Zugang und eng geregelte Abläufe benötigen. Mexiko befindet sich noch in einem früheren Stadium. Europa ist eine wichtige Region für den Markt für Managed Wi-Fi Services, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich.
Unternehmens-Erneuerungsaktivitäten schaffen in Europa Nachfrage nach neuen drahtlosen Geräten und verwalteten Operationen. NIS2-Anforderungen geben betroffenen Unternehmen einen weiteren Grund, Anbieter zu suchen, die Sicherheitskontrollen und Vorfallprozesse in das routinemäßige Netzwerkmanagement einbetten können. Einige europäische Kunden benötigen auch Bereitstellungs- und Datenverarbeitungsvereinbarungen, die auf nationale Anforderungen zugeschnitten sind, insbesondere wenn Netzwerktelemetrie zentral überwacht wird. Südamerika befindet sich in einem früheren Adoptionsstadium als Nordamerika und Europa. Brasilien und Argentinien sind seine Hauptquellen für Unternehmensnachfrage in Finanzdienstleistungen und Einzelhandel. Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 12,82 % wachsen. Greenfield-Projekte in Indien und Südostasien können drahtlose Erstdesigns wählen, während China, Japan, Südkorea, der Nahe Osten und Afrika durch Unternehmens- und Behördenprojekte regionale Nachfrage hinzufügen.
Wettbewerbslandschaft
Marktkonzentration
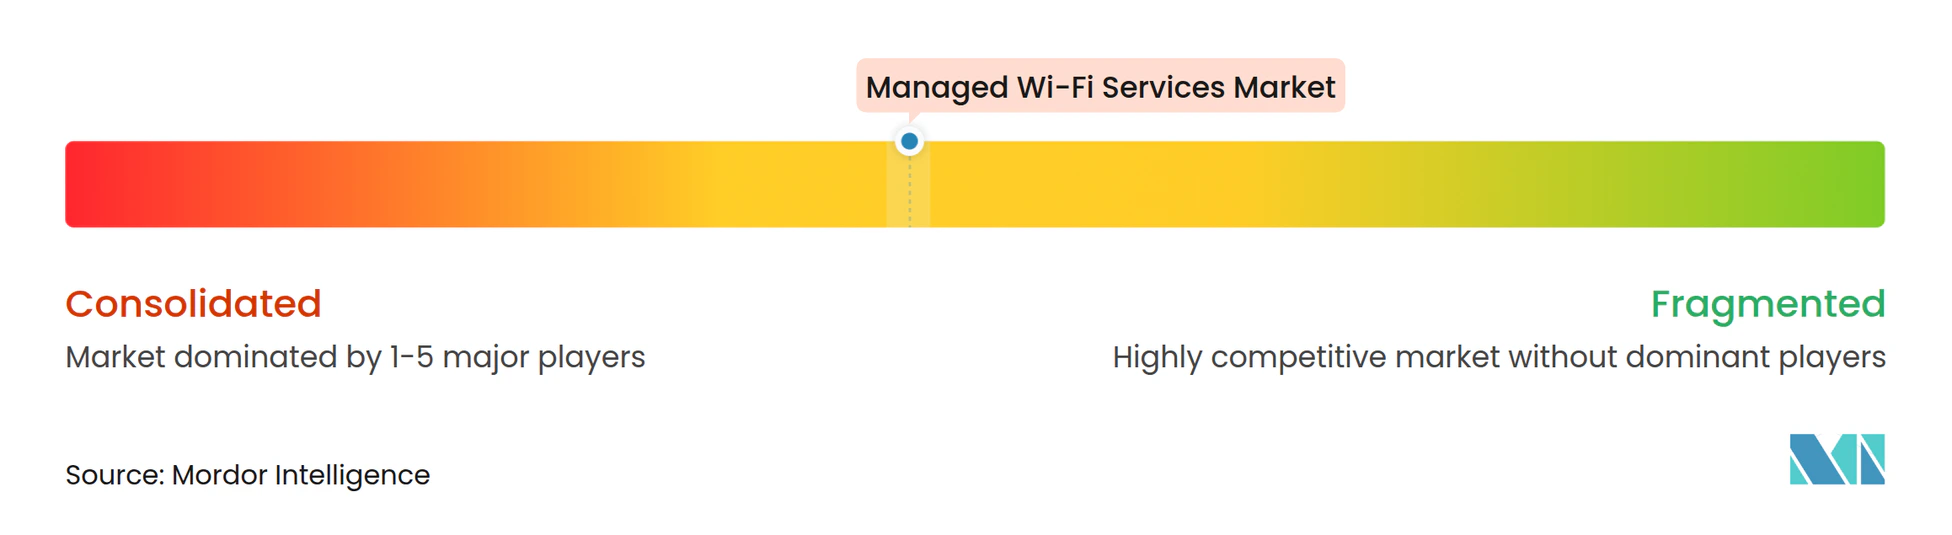
Der Markt für Managed Wi-Fi Services ist bei der Plattform- und Infrastrukturversorgung mäßig konzentriert, während die Servicebereitstellung unter Managed-Service-Anbietern, Telekommunikationsanbietern und Spezialunternehmen fragmentiert bleibt. Cisco hielt im zweiten Quartal 2026 39,0 % des Umsatzes mit Unternehmens-WLAN, unterstützt durch seine Größe, Campus-Beziehungen sowie die Meraki- und Catalyst-Center-Portfolios. HPE hielt 17,2 % nach der Übernahme von Juniper Networks im Juli 2025. Zusammen hielten die 2 Unternehmen 56,2 % des im Entwurf gemeldeten Umsatzes mit Unternehmens-WLAN-Plattformen. Lokale Anbieter konkurrieren weiterhin durch Serviceabdeckung, Branchenkenntnisse, Kundensupport und die Fähigkeit, Betriebsmodelle an lokale Standorte und branchenspezifische Anforderungen anzupassen.
Plume, Airties und Cloud4Wi adressieren Anwendungsfälle von Dienstleistern und KMU mit cloudnativen Plattformen, die für einfachere Abläufe konzipiert sind. Der Wettbewerb verlagert sich von Access-Point-Hardware hin zu KI-gestützter Sicherung und integriertem Sicherheitsmanagement, da Kunden schneller Diagnose und konsistenter Überwachung einen höheren Wert beimessen. Cisco hat die Meraki-AIOps-Funktionen erweitert, darunter einen KI-Assistenten zur Fehlerbehebung und KI-gesteuertes Radio Resource Management. HPE hat erklärt, dass Aruba Central und Juniper Mist separate Plattformen bleiben werden, während sie die Marvis-KI-Engine und gemeinsame Hardware teilen. Extreme Networks hat Platform One eingeführt, das ausgewählte Drittanbietergeräte verwaltet und drahtlose Sicherheits- und Asset-Management-Funktionen für Unternehmen mit gemischter Ausstattung umfasst.
Belden schloss im Juli 2026 die Übernahme von Ruckus Networks für 1,85 Milliarden USD ab und änderte damit den Eigentümer einer Plattform, die in Hochdichte-Hospitality-, Bildungs- und Großveranstaltungsumgebungen eingesetzt wird. Die Transaktion könnte den Wettbewerb in Märkten stärken, in denen Kapazität und Zuverlässigkeit zentrale Kaufkriterien sind, da diese Kunden häufig auf stabilen Service in Spitzenlastzeiten angewiesen sind. Die EN-18031-Zertifizierung begünstigt Anbieter, die Cybersicherheits-Compliance im großen Maßstab verwalten und die auf vernetzte Geräte angewendeten Kontrollen dokumentieren können. Kleinere Lieferanten können weiterhin dort konkurrieren, wo Kunden fokussierten Service, direkten Support und einfachere Bereitstellung schätzen. Der Markt für Managed Wi-Fi Services bietet Chancen in Security-as-a-Service für KMU, OpenRoaming-fähiger Multi-Venue-Konnektivität und der Entwicklung öffentlicher Beschaffungsprogramme.
Marktführer im Bereich Managed Wi-Fi Services
-
Cisco Systems, Inc.
-
CommScope, Inc.
-
Fortinet, Inc.
-
Huawei Technologies Co., Ltd.
-
Arista Networks, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Belden schloss die Übernahme von Ruckus Networks von Vistance Networks für 1,85 Milliarden USD ab und brachte eine Hochdichte-Unternehmens- und Hospitality-Wi-Fi-Plattform unter neuen Eigentümer, wodurch eine neu strukturierte Wettbewerbseinheit in der Lieferkette für drahtlose Unternehmenshardware entstand.
- September 2025: Wifinity erhielt einen Konnektivitätsvertrag der britischen Zentralregierung im Rahmen des Crown Commercial Service Network Services 3 Framework (RM6116) für die Planung, Lieferung, Installation und verwaltete Unterstützung eines Wi-Fi-7-Netzwerks am Londoner Hauptsitz einer Regierungsbehörde, einschließlich GovWifi-Integration und National Cyber Security Center-konformer Edge-Sicherheit.
- August 2025: Plume Design und Advanced Media Technologies lancierten SuperPod, ein exklusives Wi-Fi-7-Angebot für Mitglieder der National Cable Television Cooperative, das Plumes cloudbasierte KI-Verwaltungsplattform mit Wi-Fi-7-Hardware für Breitbanddienstleister kombiniert.
- Januar 2025: Boingo Wireless erhielt von der US General Services Administration einen Multiple Award Schedule-Vertrag, der Bundes-, Landes- und Kommunalbehörden, Stammesorganisationen und berechtigten Auftragnehmern ermöglicht, seine verwalteten 5G-, DAS- und Wi-Fi-Konnektivitätslösungen über ein vereinfachtes föderales Beschaffungsinstrument zu beschaffen.
Umfang des globalen Berichts über den Markt für Managed Wi-Fi Services
Der Markt für Managed Wi-Fi Services umfasst ausgelagerte Dienste für die Planung, Bereitstellung, Überwachung, Absicherung, Optimierung und Unterstützung von drahtlosen lokalen Netzwerkumgebungen (WLAN) in Unternehmens-, Behörden- und Gewerbestandorten. Diese Dienste umfassen drahtloses Leistungsmanagement, Sicherheitsverwaltung, Richtliniendurchsetzung, Fehlerbehebung, Analysen und laufenden Betriebssupport.
Der Bericht über den Markt für Managed Wi-Fi Services ist segmentiert nach Servicetyp (Netzwerküberwachung und Leistungsmanagement, Sicherheits- und Zugriffskontrollmanagement, Konfigurations- und Richtlinienmanagement, Fehlerbehebung und Vorfallmanagement sowie weitere Servicetypen), Bereitstellung (On-Premises, Cloud und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzelhandel und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Netzwerküberwachung und Leistungsmanagement |
| Sicherheits- und Zugriffskontrollmanagement |
| Konfigurations- und Richtlinienmanagement |
| Fehlerbehebung und Vorfallmanagement |
| Weitere Servicetypen |
| On-Premises |
| Cloud |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Netzwerküberwachung und Leistungsmanagement | |
| Sicherheits- und Zugriffskontrollmanagement | ||
| Konfigurations- und Richtlinienmanagement | ||
| Fehlerbehebung und Vorfallmanagement | ||
| Weitere Servicetypen | ||
| Nach Bereitstellung | On-Premises | |
| Cloud | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Wi-Fi Services?
Der Markt für Managed Wi-Fi Services wird voraussichtlich von 20,27 Milliarden USD im Jahr 2026 auf 40,29 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 12,19 % von 2027 bis 2032.
Welcher Servicetyp hat den größten Anteil am Umsatz mit Managed Wi-Fi Services?
Netzwerküberwachung und Leistungsmanagement führte im Jahr 2026 mit einem Anteil von 42,78 %.
Welcher Managed-Wi-Fi-Service wächst am schnellsten?
Sicherheits- und Zugriffskontrollmanagement wird bis 2032 voraussichtlich mit einer CAGR von 13,14 % wachsen.
Warum setzen Unternehmen Managed Wi-Fi Services ein?
Unternehmen nutzen Managed Services, um Überwachung, Sicherheit, Fehlerbehebung und Support über verteilte Standorte und vernetzte Geräte hinweg zu zentralisieren.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 13,45 % wachsen. Sie unterstützt zentralisiertes, mandantenfähiges Management und reduziert den Bedarf an separater Controller-Infrastruktur an jedem Kundenstandort.
Welche Region wächst bei Managed Wi-Fi Services am schnellsten?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 12,82 % wachsen. Greenfield-Unternehmensprojekte in Indien und Südostasien unterstützen drahtlose Erstbereitstellungen, während China, Japan und Südkorea große etablierte Umsatzpools hinzufügen.