
Tamaño y Participación del Mercado de Servicios Wi-Fi Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 22.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 40.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.19 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Wi-Fi Gestionados por Mordor Intelligence
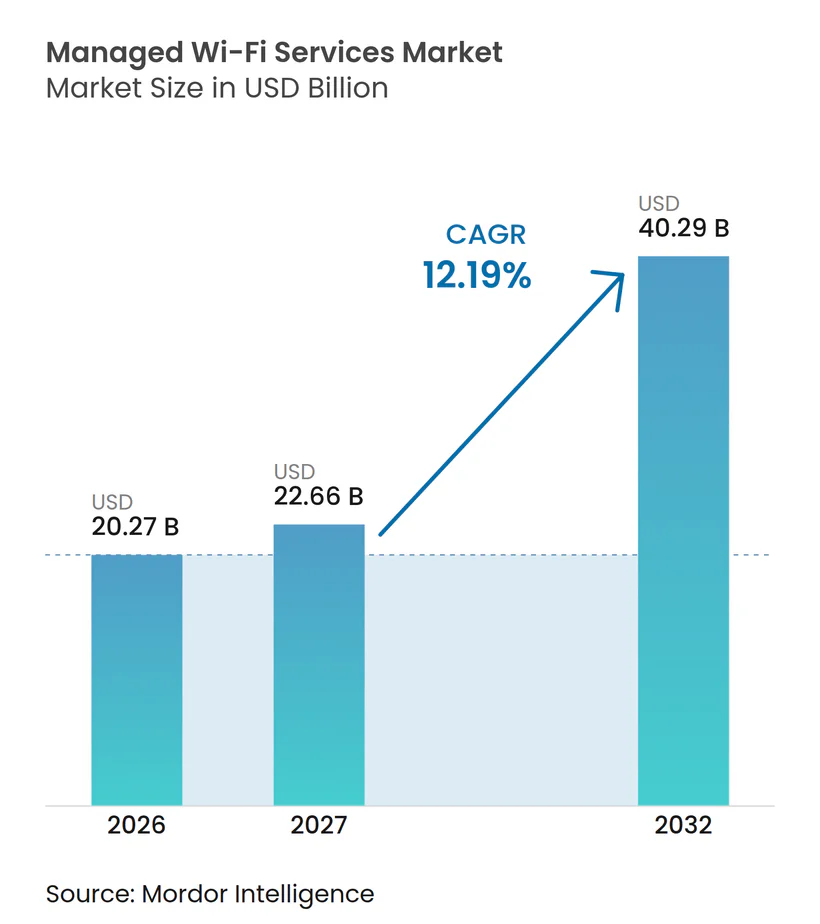
Se proyecta que el tamaño del mercado de servicios Wi-Fi gestionados se expanda de 20,27 mil millones de USD en 2026 a 22,66 mil millones de USD en 2027, y a 40,29 mil millones de USD para 2032, registrando un CAGR del 12,19% entre 2027 y 2032. La demanda se está orientando hacia plataformas externalizadas porque las organizaciones necesitan cobertura inalámbrica consistente, controles de seguridad y soporte en oficinas, campus, sucursales y sitios temporales. El trabajo híbrido, los parques de dispositivos conectados más grandes y las actualizaciones a Wi-Fi 7 están aumentando la importancia de las operaciones de red centralizadas. Los proveedores están respondiendo combinando monitoreo, seguridad, configuración y resolución de problemas en contratos de suscripción que pueden distribuir los costos de actualización a lo largo del tiempo. El mercado de servicios Wi-Fi gestionados también enfrenta costos de cumplimiento normativo y desafíos de integración donde los clientes utilizan generaciones mixtas de puntos de acceso o requieren datos gestionados localmente. Estas condiciones favorecen a los proveedores que pueden admitir modelos operativos en la nube, locales e híbridos, manteniendo compromisos de servicio claros.
Conclusiones Clave del Informe
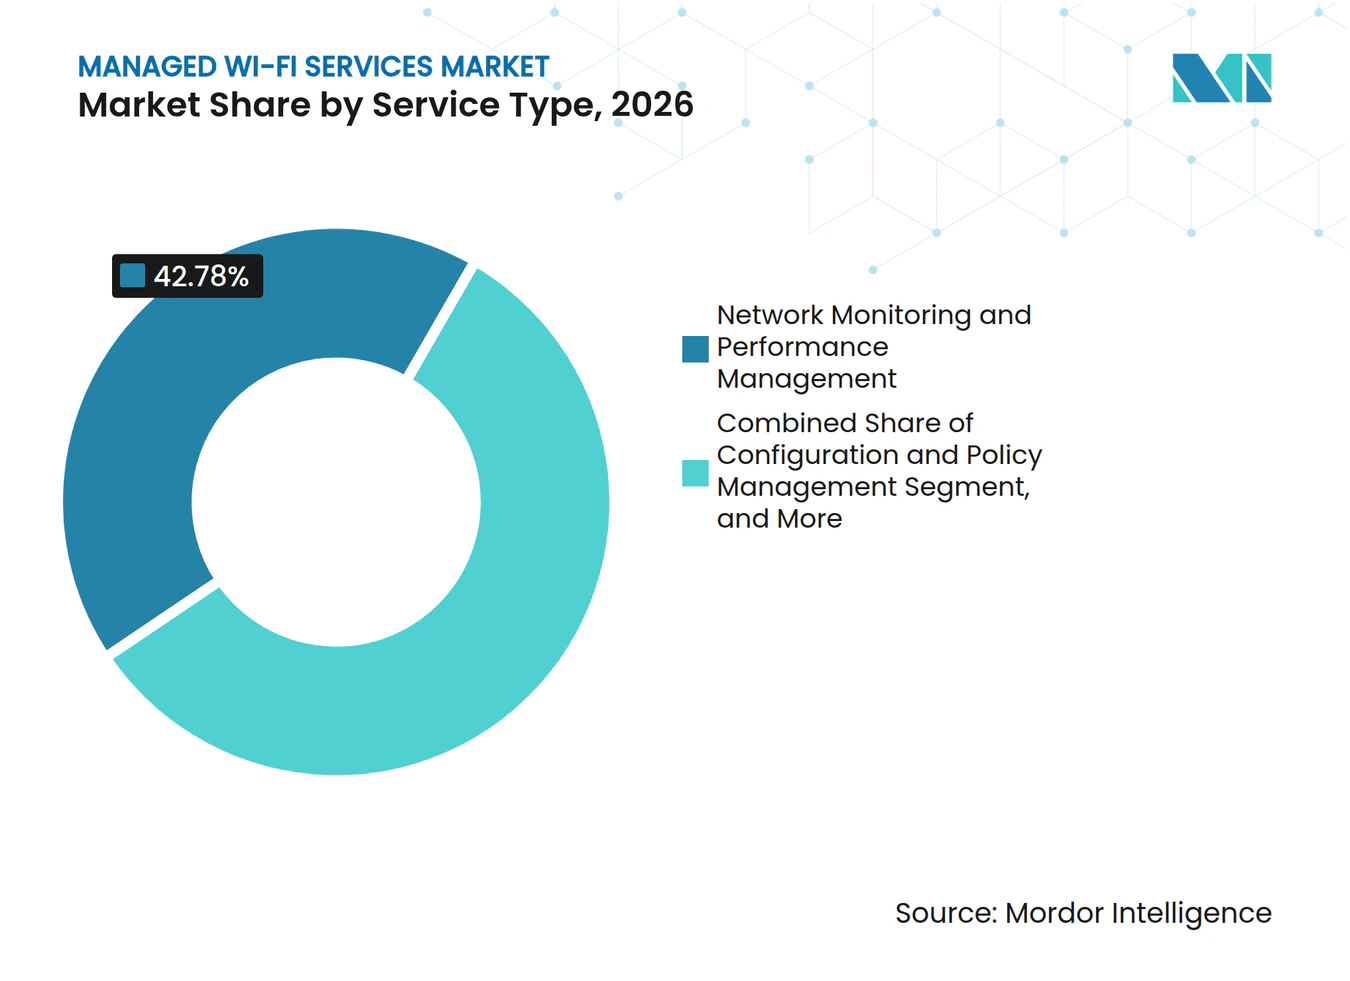
- Por tipo de servicio, el Monitoreo de Red y la Gestión del Rendimiento representaron el 42,78% de los ingresos del mercado de servicios Wi-Fi gestionados en 2026, mientras que se proyecta que la Gestión de Seguridad y Control de Acceso se expanda a un CAGR del 13,14% hasta 2032.
- Por implementación, las instalaciones locales representaron el 67,18% de los ingresos del mercado de servicios Wi-Fi gestionados en 2026, mientras que se proyecta que la Nube se expanda a un CAGR del 13,45% hasta 2032.
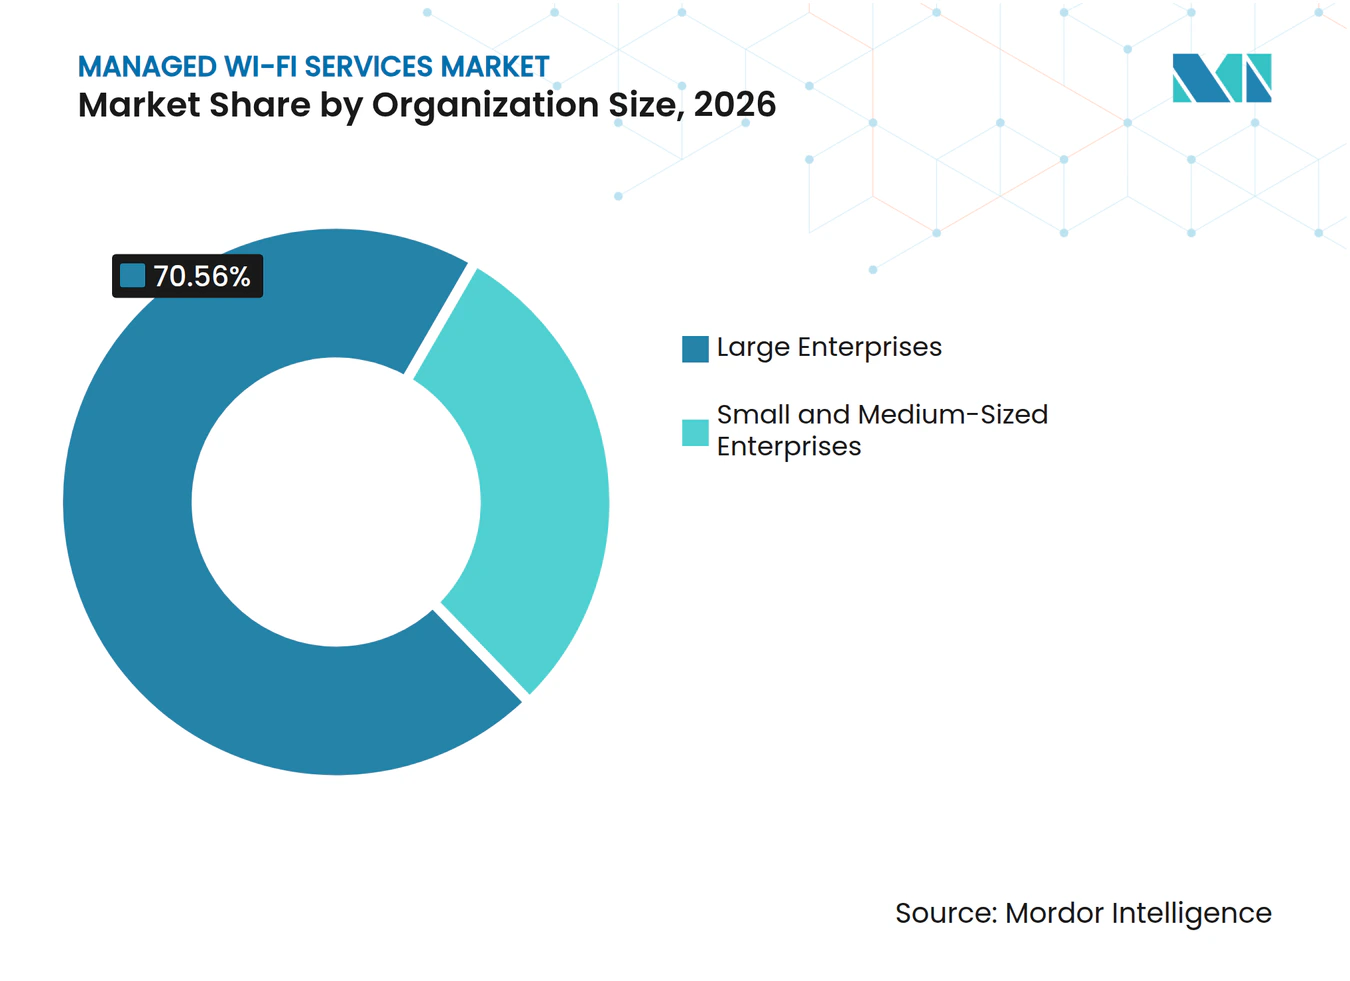
- Por tamaño de organización, las Grandes Empresas representaron el 70,56% de la demanda del mercado de servicios Wi-Fi gestionados en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 13,76% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representaron el 28,19% de los ingresos del mercado de servicios Wi-Fi gestionados en 2026, mientras que se proyecta que el Gobierno y la Administración Pública se expandan a un CAGR del 12,56% hasta 2032.
- Por geografía, América del Norte representó el 36,18% de los ingresos del mercado de servicios Wi-Fi gestionados en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 12,82% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Wi-Fi Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gestión Centralizada Basada en la Nube y Resolución Remota de Problemas | +3.5% | Global, mayor adopción en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Los Sitios Distribuidos y el Trabajo Híbrido Aumentan la Complejidad Inalámbrica | +2.8% | Global, concentrado en los centros empresariales de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Proliferación de IoT, BYOD y Dispositivos de Alta Densidad | +2.2% | Global, mayor densidad en la manufactura de Asia-Pacífico y los campus de América del Norte | Mediano plazo (2-4 años) |
| Cambio de Suscripción de CapEx a OpEx | +1.8% | Global, acelerándose en los segmentos de pymes en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Wi-Fi 7, 6 GHz y Garantía de Red Asistida por IA | +1.4% | América del Norte y Europa inicialmente, expandiéndose a Asia-Pacífico para 2028 | Corto plazo (≤ 2 años) |
| OpenRoaming y Convergencia Wi-Fi-5G | +0.9% | Global, con implementaciones tempranas en América del Norte, Asia-Pacífico y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gestión Centralizada Basada en la Nube y Resolución Remota de Problemas
La gestión en la nube se está convirtiendo en un requisito estándar en la adquisición de redes inalámbricas empresariales. Las plataformas centralizadas permiten a los equipos actualizar el firmware, cambiar configuraciones y responder a alertas en muchos puntos de acceso sin enviar personal a cada sitio. Este modelo es especialmente relevante para el mercado de servicios Wi-Fi gestionados porque proporciona a los proveedores de servicios una forma práctica de dar soporte a clientes dispersos desde un único centro de operaciones, incluso cuando las ubicaciones tienen diferentes condiciones de acceso. La resolución de problemas asistida por IA puede reducir el número de tickets de soporte avanzado al identificar fallas recurrentes y comportamientos de red inusuales antes de que se conviertan en problemas de servicio más amplios. Las plataformas en la nube también recopilan más datos operativos que los controladores independientes, lo que respalda la planificación del mantenimiento, la detección predictiva de fallas, los informes periódicos y un registro más claro de los cambios de configuración. Esta profundidad de datos puede hacer que una relación con un proveedor sea más difícil de reemplazar después del contrato inicial, porque el equipo de servicio tiene una visión establecida de cómo opera la red del cliente.
Los Sitios Distribuidos y el Trabajo Híbrido Aumentan la Complejidad Inalámbrica
El trabajo híbrido ha ampliado el alcance físico de las necesidades inalámbricas empresariales. Las organizaciones están extendiendo los estándares de red desde los campus centrales hasta las sucursales, ubicaciones temporales y algunos entornos de oficina en el hogar, en lugar de tratar cada sitio como una red independiente. Estas ubicaciones necesitan reglas de seguridad comunes, priorización del tráfico y compromisos de servicio, incluso cuando las condiciones locales, los volúmenes de usuarios y el equipamiento difieren. El mercado de servicios Wi-Fi gestionados se beneficia cuando los equipos internos no pueden seguir el ritmo de los frecuentes cambios de sitio, el equipamiento variado y las solicitudes de una experiencia de empleado consistente. Los proveedores con procesos de automatización establecidos pueden aplicar configuraciones comunes, verificar el rendimiento de forma remota y poner nuevas ubicaciones bajo las reglas operativas existentes. El cambio convierte a las organizaciones que gestionaban las operaciones inalámbricas internamente en compradores de soporte gestionado y otorga a los proveedores un mayor alcance de servicio recurrente.
Proliferación de IoT, BYOD y Dispositivos de Alta Densidad
El número y la variedad de dispositivos conectados a las redes de trabajo están desafiando los planes de capacidad anteriores. La Wi-Fi Alliance reportó 3.900 millones de envíos de dispositivos Wi-Fi en 2025, incluyendo 1.600 millones de dispositivos IoT con Wi-Fi, y 23.300 millones de dispositivos activos con capacidad Wi-Fi en todo el mundo. Los teléfonos personales, sensores, dispositivos médicos, equipos industriales y sistemas de edificios a menudo necesitan diferentes configuraciones de acceso y seguridad, incluso cuando operan en la misma red física. Algunos dispositivos más antiguos no pueden utilizar los métodos de autenticación actuales, lo que hace que la segmentación y el acceso a redes separadas sean más importantes. Los proveedores gestionados pueden suministrar la incorporación de dispositivos, controles basados en identidad y priorización del tráfico en tiempo real que son difíciles de mantener para los equipos internos reducidos a medida que cambian los inventarios de dispositivos. A medida que aumenta la densidad de dispositivos, el mercado de servicios Wi-Fi gestionados tiene más oportunidades para reemplazar los procesos internos fragmentados con políticas consistentes, mayor visibilidad de activos, soporte más rápido y menos trabajo manual en toda la red.
Cambio de Suscripción de CapEx a OpEx
Los contratos de suscripción trasladan la planificación de la renovación inalámbrica de las compras de hardware separadas hacia compromisos operativos recurrentes. Esto puede hacer que la calidad del servicio sea más predecible porque los acuerdos a menudo incluyen obligaciones de actualización, niveles de servicio definidos y revisiones periódicas del rendimiento de la red. La Wireless Broadband Alliance encontró que el 62% de los encuestados tenía más confianza en la inversión en Wi-Fi que 12 meses antes, y la mayoría identificó Wi-Fi 7 como la tecnología que probablemente se implementaría en 2026. Los proveedores pueden incluir actualizaciones de hardware Wi-Fi 7 en acuerdos plurianuales, reduciendo la presión de una gran compra única y permitiendo a los clientes planificar los cambios de sitio con un costo de servicio conocido. Esta estructura puede ayudar a las organizaciones más pequeñas a utilizar herramientas de gestión de nivel empresarial sin necesidad de crear equipos especializados, mientras que las organizaciones más grandes pueden alinear las operaciones inalámbricas con contratos de servicio de red más amplios. El mercado de servicios Wi-Fi gestionados también puede beneficiarse de una menor re-licitación porque el proveedor sigue siendo responsable de las operaciones, las actualizaciones programadas, los informes y los compromisos de servicio medibles durante la vigencia del acuerdo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Residencia de Datos, Privacidad y Exposición a la Ciberseguridad | -1.5% | Europa, China y proveedores globales de servicios gestionados | Mediano plazo (2-4 años) |
| Integración de Redes Heredadas y Costos de Actualización de Hardware | -1.2% | Global, más agudo en grandes empresas y entornos del sector público | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ingeniería de Redes Inalámbricas | -0.9% | Global, más grave en América del Norte y los mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Condiciones de Espectro e Interoperabilidad Inconsistentes entre Países | -0.6% | Asia-Pacífico, Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Residencia de Datos, Privacidad y Exposición a la Ciberseguridad
Las normas que rigen los datos de red son cada vez más exigentes para los proveedores que operan a través de fronteras. La Directiva NIS2 de la UE exige a los proveedores afectados que cumplan con las obligaciones de notificación de incidentes, revisión de la cadena de suministro y seguridad técnica que deben reflejarse en sus operaciones con clientes. El Reglamento de Seguridad de Datos de Red de China ha restringido el manejo transfronterizo de ciertos datos de red desde enero de 2025. Estas obligaciones pueden requerir procesamiento de datos separado, soporte de auditoría y acuerdos de informes para clientes en ubicaciones reguladas. Por lo tanto, el mercado de servicios Wi-Fi gestionados puede ver costos de entrega más altos para los proveedores que necesitan diseños de servicio específicos por país y procesos de cumplimiento con soporte local. La Directiva de Equipos de Radio de la UE EN 18031 también añade requisitos de certificación de ciberseguridad para los equipos Wi-Fi relevantes, lo que puede ser más difícil de cumplir rápidamente para los proveedores más pequeños.[1] Además, la creciente fragmentación regulatoria entre jurisdicciones está aumentando la complejidad del cumplimiento y los costos operativos, ya que los proveedores deben adaptarse a los requisitos relacionados con la notificación de incidentes, el manejo transfronterizo de datos, la certificación de ciberseguridad, el procesamiento de datos localizado, el soporte de auditoría y los modelos de prestación de servicios específicos de cada país.
Integración de Redes Heredadas y Costos de Actualización de Hardware
Muchas grandes organizaciones operan equipos Wi-Fi 5, Wi-Fi 6 y Wi-Fi 6E dentro del mismo parque tecnológico. Estos sistemas utilizan diferentes interfaces de gestión y capacidades de seguridad, lo que puede obligar a los equipos a mantener flujos de trabajo paralelos y dificultar la aplicación de políticas a nivel de toda la organización. El resultado debilita el argumento de eficiencia para una única plataforma gestionada hasta que se renueve la red. Los puntos de acceso Wi-Fi 7 también requieren nuevos gastos cuando se reemplaza el hardware más antiguo, incluso cuando el cliente desea los beneficios operativos del control centralizado. Los proveedores que aceptan el riesgo de renovación dentro de un contrato gestionado pueden enfrentar presión sobre los márgenes y períodos de recuperación más largos. Estas barreras pueden retrasar las decisiones incluso cuando un servicio gestionado mejoraría la visibilidad, la seguridad y el control operativo diario.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Seguridad Respaldan el Próximo Ciclo de Ingresos
El Monitoreo de Red y la Gestión del Rendimiento representaron el 42,78% del tamaño del mercado de servicios Wi-Fi gestionados en 2026. Los clientes necesitan visibilidad continua antes de delegar funciones de red sensibles a un proveedor externo. El monitoreo proporciona datos sobre disponibilidad, capacidad, tráfico de aplicaciones y problemas de rendimiento en todo el parque inalámbrico, dando a ambas partes una visión compartida de las condiciones del servicio. A menudo inicia un contrato más amplio porque proporciona los datos operativos necesarios para la configuración, el manejo de incidentes y el trabajo de seguridad. La Gestión de Configuración y Políticas, junto con la Resolución de Problemas y la Gestión de Incidentes, se agrupan comúnmente con el monitoreo a escala.
Se proyecta que la Gestión de Seguridad y Control de Acceso se expanda a un CAGR del 13,14% hasta 2032. Las redes inalámbricas se están convirtiendo en la capa de acceso directo para las aplicaciones empresariales, incluidas las ubicaciones de campus que anteriormente dependían más de las conexiones cableadas. Esto convierte el control de acceso en un límite de seguridad central porque rige cómo los usuarios y los dispositivos acceden a los sistemas organizacionales. La Wireless Broadband Alliance informó que el 76% de las partes interesadas en Wi-Fi consideraban la seguridad de la red y la privacidad como su máxima prioridad empresarial.[2] Las ofertas de seguridad gestionada pueden incorporar registros de auditoría, identificación de dispositivos, microsegmentación y las verificaciones rutinarias necesarias para aplicar políticas de seguridad de manera consistente en todas las ubicaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Implementación: La Escala Local Encuentra una Adopcin Más Rápida en la Nube
La implementación local representó el 67,18% de los ingresos en 2026. Sigue siendo importante para las instituciones financieras, los organismos gubernamentales y los sistemas de salud con obligaciones de residencia de datos o inversiones sustanciales en infraestructura que no pueden trasladarse rápidamente. Estas organizaciones mantienen el control directo sobre los sistemas de gestión y el manejo de datos, al tiempo que dependen de equipos externos para tareas operativas definidas. Necesitan proveedores que puedan operar dentro de los requisitos establecidos de seguridad, gobernanza y auditoría. La entrega local sigue siendo relevante donde los clientes regulados requieren procesamiento local. También permite a los clientes mantener los controles internos establecidos mientras utilizan experiencia externa para el monitoreo diario, el mantenimiento y la resolución de problemas.
Se proyecta que la implementación en la nube se expanda a un CAGR del 13,45% hasta 2032. La gestión multiinquilino proporciona a los proveedores una forma consistente de monitorear y dar soporte a múltiples ubicaciones de clientes a través de una interfaz operativa común. Los nuevos sitios Wi-Fi 7 pueden utilizar controladores basados en la nube en lugar de dispositivos locales separados, lo que reduce la cantidad de infraestructura local que debe mantenerse. Esto beneficia a las pymes que necesitan gestión centralizada de políticas y análisis sin necesidad de especialistas locales. La entrega híbrida sigue siendo útil cuando el equipo permanece en el sitio mientras una plataforma central lo gestiona. El modelo ofrece a los proveedores una forma de alinear las operaciones centrales con las diferentes necesidades locales de tecnología, seguridad y manejo de datos.
Por Tamaño de Organización: Las pymes Obtienen Acceso a Capacidades Inalámbricas Gestionadas
Las Grandes Empresas representaron el 70,56% de la demanda organizacional en 2026. Sus redes pueden incluir cientos de puntos de acceso en campus, oficinas de sucursales y centros de datos, a menudo con diferentes condiciones locales y demandas de tráfico. La gestión de estos entornos requiere trabajo de firmware, establecimiento de líneas base de rendimiento, control de cambios, planificación de capacidad y aplicación de políticas de seguridad. Los proveedores gestionados pueden ofrecer esta profundidad operativa sin requerir que cada cliente mantenga un equipo grande y dedicado en cada ubicación. Su escala los convierte en la mayor fuente de demanda en el mercado de servicios Wi-Fi gestionados. Los requisitos de múltiples sitios también hacen que los informes consistentes, la respuesta coordinada a incidentes y los estándares operativos compartidos sean elementos centrales de la relación de servicio.
Se proyecta que las pymes se expandan a un CAGR del 13,76% hasta 2032. Los precios por ubicación, el aprovisionamiento sin intervención manual y la seguridad integrada reducen las barreras para el uso de herramientas inalámbricas gestionadas al disminuir el trabajo técnico requerido antes de que un sitio entre en funcionamiento. Estos acuerdos ayudan a las organizaciones sin personal especializado o presupuesto para una función interna de operaciones de red. La escasez de habilidades en ingeniería de redes añade presión sobre las organizaciones más pequeñas, especialmente cuando necesitan dar soporte a múltiples sitios sin presencia local de TI. Los operadores de telecomunicaciones incluyen el Wi-Fi gestionado dentro de acuerdos de servicio más amplios, dando a las pymes acceso a funciones de gestión y seguridad utilizadas por las grandes empresas. Esto puede reducir la carga operativa de dar soporte a nuevos sitios a medida que la empresa añade ubicaciones, personal, dispositivos y servicios orientados al cliente.

Por Industria de Usuario Final: La Contratación Pública Amplía la Demanda de Servicios Gestionados
TI y Telecomunicaciones representaron el 28,19% de los ingresos del servicio Wi-Fi gestionado en 2026. El sector es un usuario directo de redes inalámbricas y un canal para servicios gestionados a otros grupos de clientes, lo que le otorga un doble papel en la adopción de operaciones externalizadas. Implementa Wi-Fi en centros de operaciones de red, oficinas empresariales y entornos de proveedores de servicios donde la disponibilidad y la respuesta a fallas se monitorean de cerca. BFSI, Salud y Ciencias de la Vida, y Manufactura Industrial tienen necesidades centradas en el cumplimiento normativo que respaldan los contratos gestionados. Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y los fabricantes necesitan soporte confiable para entornos operativos dispersos, de alto volumen y conectados. Sus requisitos incluyen acceso estable, rendimiento predecible y resolución rápida cuando los problemas de servicio afectan al personal, los visitantes, los procesos de producción o los servicios orientados al cliente.
Se proyecta que el Gobierno y la Administración Pública se expandan a un CAGR del 12,56% hasta 2032. Los compradores del sector público adquieren cada vez más Wi-Fi, SD-WAN y servicios de acceso seguro bajo acuerdos plurianuales que definen responsabilidades comunes entre los equipos tecnológicos y los sitios. En enero de 2025, Boingo Wireless recibió un contrato de Programa de Adjudicación Múltiple de la Administración de Servicios Generales de los Estados Unidos, lo que permite a las agencias y organizaciones elegibles adquirir sus servicios gestionados de 5G, DAS y Wi-Fi a través del programa. La contratación de 2025 de la Corporación de la Ciudad de Londres para una red con prioridad en la nube y en Wi-Fi en más de 120 sitios muestra el alcance más amplio de los requisitos de redes gestionadas públicas. Estos contratos combinan acceso inalámbrico, seguridad y soporte centralizado, lo que simplifica la responsabilidad en los complejos parques públicos.
Análisis Geográfico
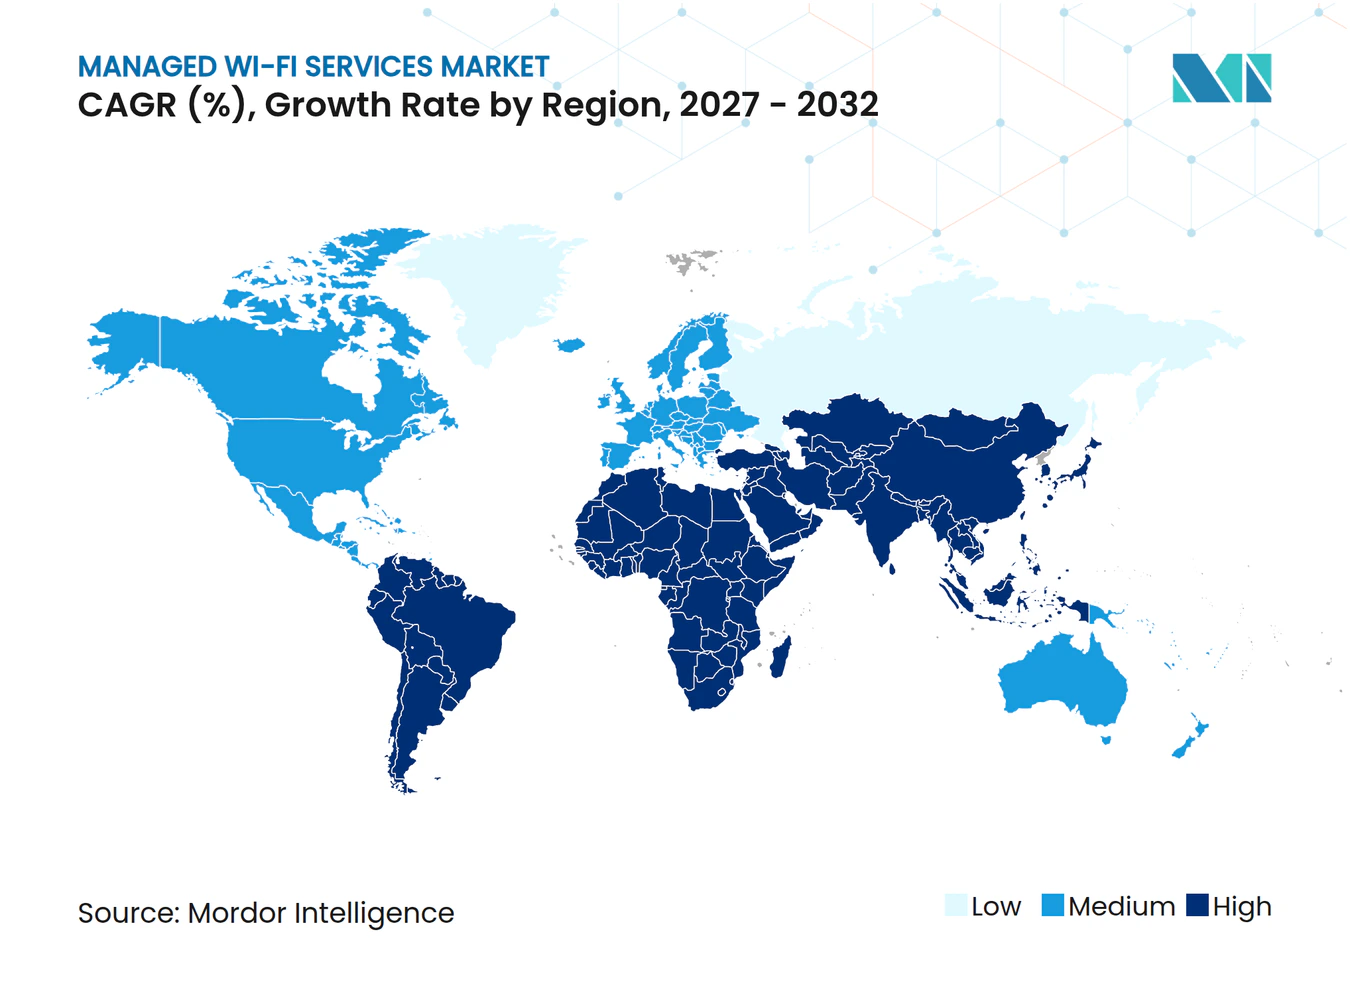
América del Norte representó el 36,18% de la participación del mercado de servicios Wi-Fi gestionados en 2026. La región cuenta con una gran base instalada de redes inalámbricas empresariales, incluidos extensos entornos de campus y sucursales que necesitan modernización periódica. También cuenta con un ecosistema maduro de proveedores de servicios gestionados. Las grandes empresas adoptaron plataformas gestionadas en la nube de forma temprana y tienen experiencia en el uso de socios externos para la entrega de redes. Muchas están familiarizadas con los modelos de servicio de gastos operativos que vinculan el soporte continuo, las herramientas de gestión y la planificación de la renovación de equipos.
Estados Unidos cuenta con canales de contratación gubernamental que respaldan el Wi-Fi gestionado junto con los servicios 5G y DAS. La inclusión de Boingo en el Programa de Adjudicación Múltiple de la Administración de Servicios Generales en 2025 muestra una ruta disponible para los compradores públicos.[3] Los sectores de servicios financieros y salud de Canadá muestran una fuerte adopción de servicios gestionados porque estos entornos necesitan acceso confiable y operaciones estrechamente gobernadas. México se encuentra en una etapa más temprana. Europa es una geografía importante para el mercado de servicios Wi-Fi gestionados, liderada por Alemania, el Reino Unido y Francia.
La actividad de renovación empresarial está creando demanda de nuevos equipos inalámbricos y operaciones gestionadas en Europa. Los requisitos de NIS2 dan a las organizaciones afectadas otra razón para buscar proveedores que puedan integrar controles de seguridad y procesos de incidentes dentro de la gestión rutinaria de la red. Algunos clientes europeos también necesitan acuerdos de implementación y manejo de datos adaptados a los requisitos nacionales, particularmente cuando la telemetría de red se monitorea de forma centralizada. América del Sur se encuentra en una etapa de adopción más temprana que América del Norte y Europa. Brasil y Argentina son sus principales fuentes de demanda empresarial en servicios financieros y comercio minorista. Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,82% hasta 2032. Los proyectos en nuevas instalaciones en India y el Sudeste Asiático pueden seleccionar diseños con prioridad inalámbrica, mientras que China, Japón, Corea del Sur, Oriente Medio y África añaden demanda regional a través de proyectos empresariales y del sector público.
Panorama Competitivo
Concentración del Mercado
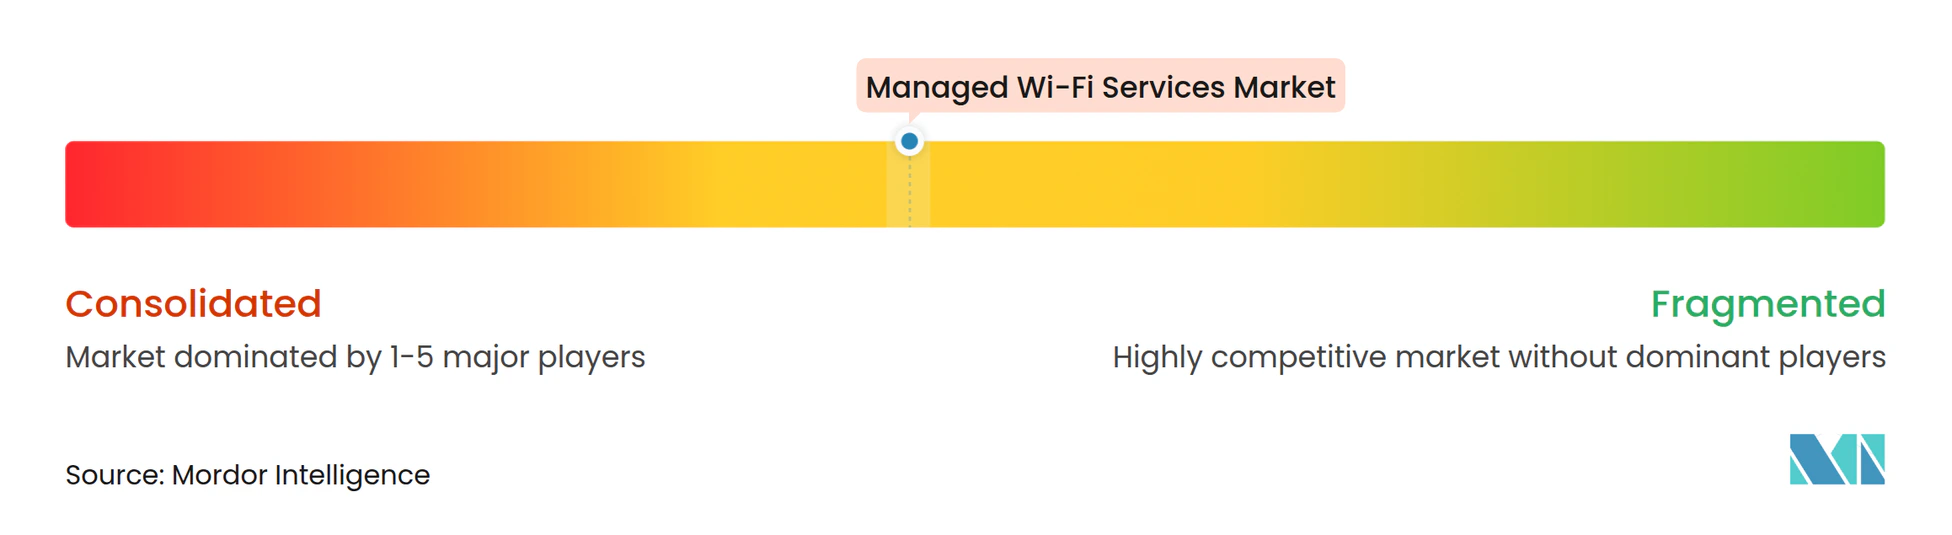
El mercado de servicios Wi-Fi gestionados está moderadamente concentrado en el suministro de plataformas e infraestructura, mientras que la prestación de servicios sigue siendo fragmentada entre proveedores de servicios gestionados, operadores de telecomunicaciones y empresas especializadas. Cisco mantuvo el 39,0% de los ingresos de WLAN empresarial en el segundo trimestre de 2026, respaldado por su escala, relaciones con campus y las carteras de Meraki y Catalyst Center. HPE mantuvo el 17,2% tras su adquisición de Juniper Networks en julio de 2025. Juntas, las 2 empresas mantuvieron el 56,2% de los ingresos de la plataforma WLAN empresarial reportados en el borrador. Los proveedores locales siguen compitiendo a través de la cobertura del servicio, el conocimiento de la industria, el soporte al cliente y la capacidad de adaptar los modelos operativos a los sitios locales y los requisitos específicos del sector.
Plume, Airties y Cloud4Wi abordan los casos de uso de proveedores de servicios y pymes con plataformas nativas en la nube diseñadas para operaciones más simples. La competencia está pasando del hardware de puntos de acceso a la garantía asistida por IA y la gestión integrada de seguridad, ya que los clientes otorgan mayor valor al diagnóstico rápido y la supervisión consistente. Cisco ha ampliado las funciones de AIOps de Meraki, incluido un Asistente de IA para la resolución de problemas y la Gestión de Recursos de Radio impulsada por IA. HPE ha declarado que Aruba Central y Juniper Mist seguirán siendo plataformas separadas mientras comparten el motor de IA Marvis y hardware común. Extreme Networks ha introducido Platform One, que gestiona dispositivos de terceros seleccionados e incluye funciones de seguridad inalámbrica y gestión de activos para organizaciones con equipos mixtos.
Belden completó su adquisición de Ruckus Networks por 1,85 mil millones de USD en julio de 2026, cambiando la propiedad de una plataforma utilizada en entornos de hostelería de alta densidad, educación y grandes recintos. La transacción puede fortalecer la competencia en mercados donde la capacidad y la fiabilidad son criterios de compra centrales, porque esos clientes a menudo dependen de un servicio estable durante los períodos de uso máximo. La certificación EN 18031 favorece a los proveedores capaces de gestionar el cumplimiento de la ciberseguridad a escala y documentar los controles aplicados a los equipos conectados. Los proveedores más pequeños aún pueden competir donde los clientes valoran el servicio especializado, el soporte directo y la implementación más sencilla. El mercado de servicios Wi-Fi gestionados ofrece oportunidades en seguridad como servicio para pymes, conectividad multisitio habilitada por OpenRoaming y el desarrollo de programas de contratación gubernamental.
Líderes de la Industria de Servicios Wi-Fi Gestionados
-
Cisco Systems, Inc.
-
CommScope, Inc.
-
Fortinet, Inc.
-
Huawei Technologies Co., Ltd.
-
Arista Networks, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Belden completó su adquisición de Ruckus Networks de Vistance Networks por 1,85 mil millones de USD, colocando una plataforma Wi-Fi empresarial y de hostelería de alta densidad bajo una nueva propiedad y creando una entidad competitiva reestructurada en la cadena de suministro de hardware inalámbrico empresarial.
- Septiembre de 2025: Wifinity recibió un contrato de conectividad del gobierno central del Reino Unido bajo el Marco de Servicios de Red 3 del Servicio Comercial de la Corona (RM6116) para el diseño, suministro, instalación y soporte gestionado de una red Wi-Fi 7 en la sede londinense de un departamento gubernamental, incorporando la integración de GovWifi y seguridad perimetral conforme al Centro Nacional de Ciberseguridad.
- Agosto de 2025: Plume Design y Advanced Media Technologies lanzaron SuperPod, una oferta exclusiva de Wi-Fi 7 para los miembros de la Cooperativa Nacional de Televisión por Cable, combinando la plataforma de gestión de IA basada en la nube de Plume con hardware Wi-Fi 7 para proveedores de servicios de banda ancha.
- Enero de 2025: Boingo Wireless recibió un contrato de Programa de Adjudicación Múltiple de la Administración de Servicios Generales de los Estados Unidos, lo que permite a las agencias gubernamentales federales, estatales y locales, organizaciones tribales y contratistas elegibles adquirir sus soluciones de conectividad gestionada de 5G, DAS y Wi-Fi a través de un vehículo de contratación federal simplificado.
Alcance del Informe del Mercado Global de Servicios Wi-Fi Gestionados
El Mercado de Servicios Wi-Fi Gestionados comprende los servicios externalizados para diseñar, implementar, monitorear, asegurar, optimizar y dar soporte a entornos de red de área local inalámbrica (WLAN) en ubicaciones empresariales, del sector público y comerciales. Estos servicios incluyen la gestión del rendimiento inalámbrico, la administración de seguridad, la aplicación de políticas, la resolución de problemas, el análisis y el soporte operativo continuo.
El Informe del Mercado de Servicios Wi-Fi Gestionados está segmentado por Tipo de Servicio (Monitoreo de Red y Gestión del Rendimiento, Gestión de Seguridad y Control de Acceso, Gestión de Configuración y Políticas, Resolución de Problemas y Gestión de Incidentes, y Otros Tipos de Servicio), Implementación (Local, Nube e Híbrida), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Monitoreo de Red y Gestión del Rendimiento |
| Gestión de Seguridad y Control de Acceso |
| Gestión de Configuración y Políticas |
| Resolución de Problemas y Gestión de Incidentes |
| Otros Tipos de Servicio |
| Local |
| Nube |
| Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Monitoreo de Red y Gestión del Rendimiento | |
| Gestión de Seguridad y Control de Acceso | ||
| Gestión de Configuración y Políticas | ||
| Resolución de Problemas y Gestión de Incidentes | ||
| Otros Tipos de Servicio | ||
| Por Implementación | Local | |
| Nube | ||
| Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios Wi-Fi gestionados?
Se proyecta que el mercado de servicios Wi-Fi gestionados aumente de 20,27 mil millones de USD en 2026 a 40,29 mil millones de USD para 2032, a un CAGR del 12,19% de 2027 a 2032.
¿Qué tipo de servicio tiene la mayor participación en los ingresos de servicios Wi-Fi gestionados?
El Monitoreo de Red y la Gestión del Rendimiento lideraron con una participación del 42,78% en 2026.
¿Qué servicio Wi-Fi gestionado se está expandiendo más rápido?
Se proyecta que la Gestión de Seguridad y Control de Acceso se expanda a un CAGR del 13,14% hasta 2032.
¿Por qué las organizaciones están adoptando servicios Wi-Fi gestionados?
Las organizaciones utilizan servicios gestionados para centralizar el monitoreo, la seguridad, la resolución de problemas y el soporte en ubicaciones dispersas y dispositivos conectados.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación en la nube se expanda a un CAGR del 13,45% hasta 2032. Admite la gestión centralizada y multiinquilino y reduce la necesidad de infraestructura de controlador separada en cada sitio del cliente.
¿Qué región se está expandiendo más rápido en servicios Wi-Fi gestionados?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 12,82% hasta 2032. Los proyectos empresariales en nuevas instalaciones en India y el Sudeste Asiático respaldan las implementaciones con prioridad inalámbrica, mientras que China, Japón y Corea del Sur añaden grandes grupos de ingresos establecidos.