
マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
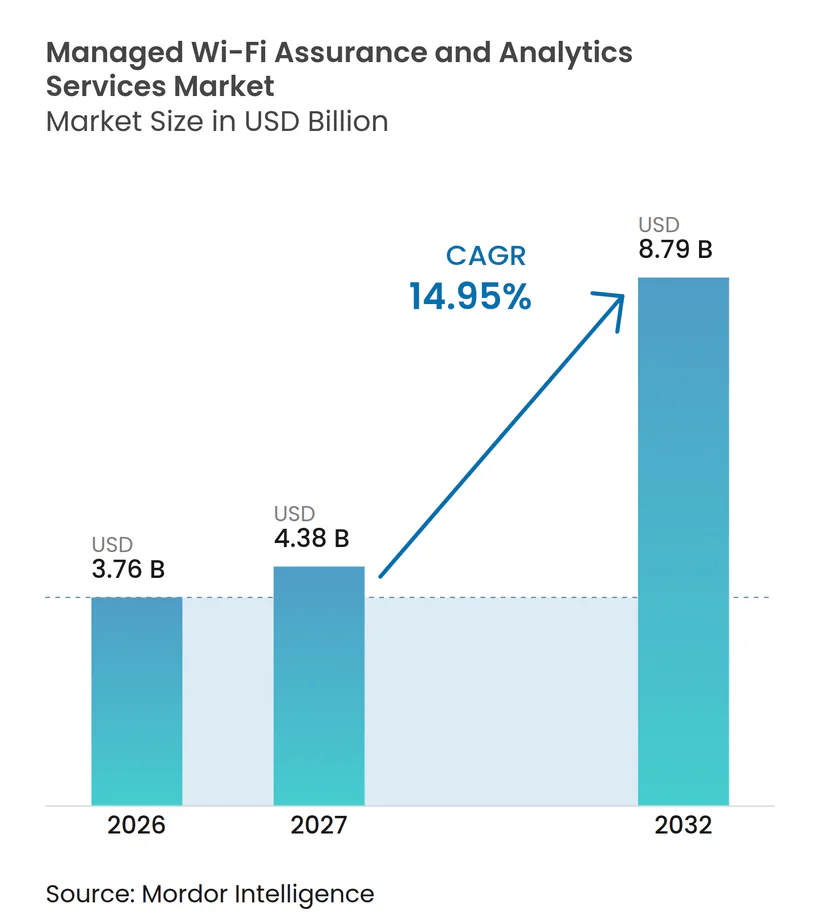
| 市場規模 (2027) | 4.38 十億米ドル |
| 市場規模 (2032) | 8.79 十億米ドル |
| 成長率 (2027 - 2032) | 14.95 % |
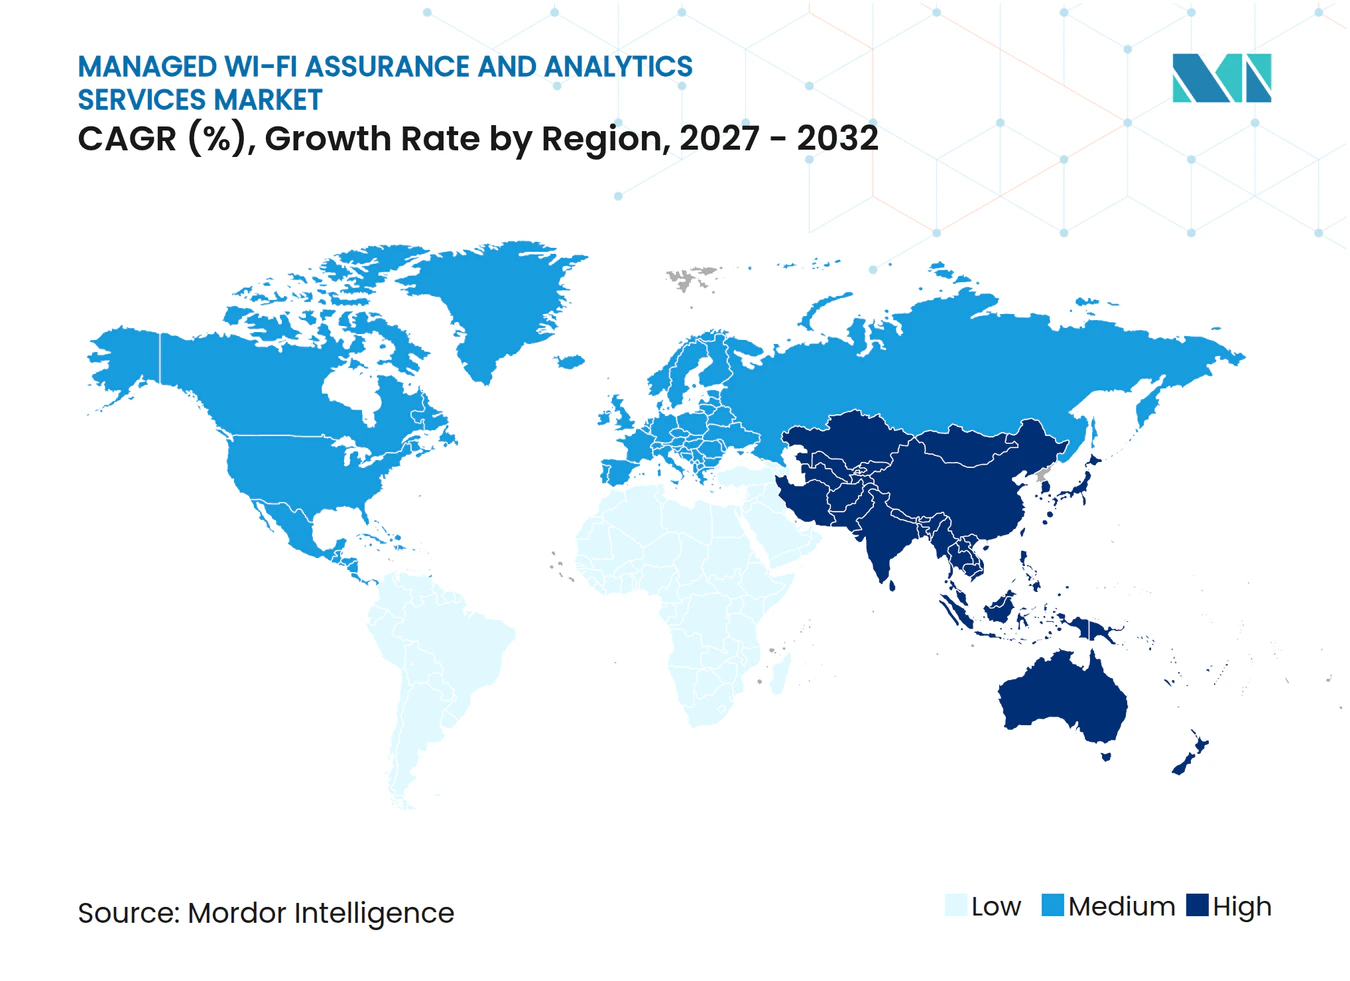
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場分析
マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場規模は、2026年の3.76 ビリオン 米ドルおよび2027年の4.38 ビリオン 米ドルから、2032年までに8.79 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 14.95%を記録すると予測されます。市場は、事後対応型の保守契約から、リアルタイムテレメトリ、クラウド管理、および自動化されたネットワーク運用を活用したアシュアランスモデルへと移行しています。コラボレーションツール、ビデオアナリティクス、接続機器、および分散した作業拠点がローカルネットワークへの負荷を高める中、企業はより安定した無線パフォーマンスを必要としています。Wi-Fi 7へのアップグレードも、購入者がアクセスポイント資産に付随する管理・アナリティクスツールを再評価するきっかけとなっています。統合されたアシュアランスプラットフォーム、マルチサイト制御、および実用的な自動化を備えたプロバイダーは、継続的な契約を獲得するうえで有利な立場にあります。プライバシー義務、データ所在地規制、および高度な無線エンジニアの不足は、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場における導入を遅らせ、デリバリーコストを増加させる可能性があります。
レポートの主要ポイント
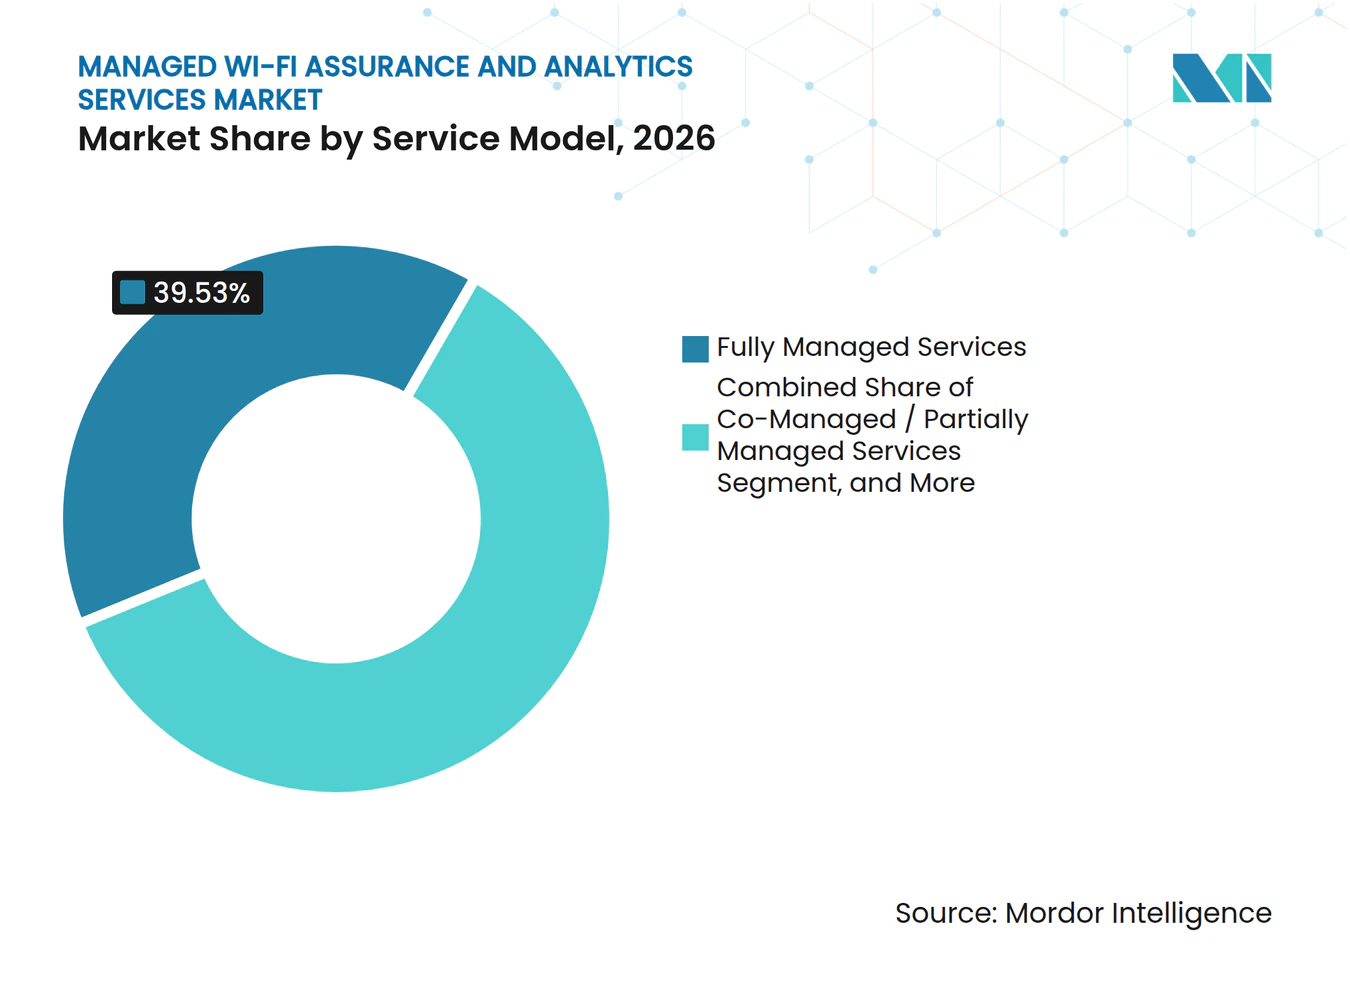
- サービスモデル別では、フルマネージドサービスが2026年の収益の39.53%を占め、コマネージドおよびパーシャルマネージドサービスは2032年にかけてCAGR 15.93%で拡大する見込みです。
- 展開モード別では、クラウドベースプラットフォームが2026年の収益の62.13%を占め、2032年にかけてCAGR 16.24%で拡大する見込みです。
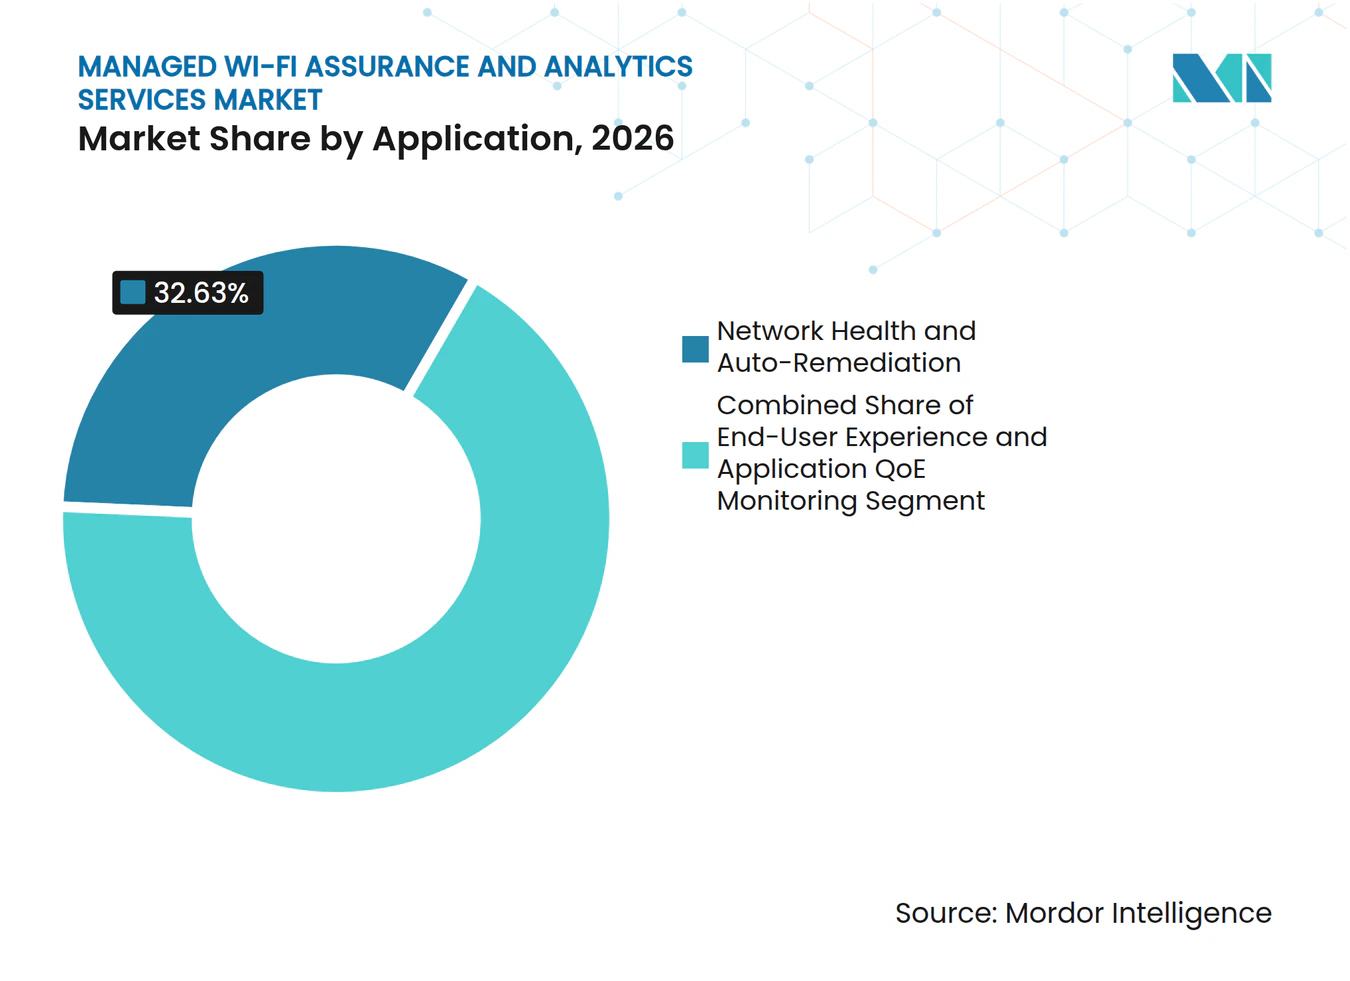
- アプリケーション別では、ネットワークヘルス、パフォーマンスアシュアランス、および自動修復が2026年のマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場収益の32.63%を占め、予知保全および自動修復は2032年にかけてCAGR 17.46%で拡大する見込みです。
- エンドユーザー別では、コーポレートオフィスおよび金融サービスが2026年の収益の27.31%を占め、製造業、倉庫業、および物流業は2032年にかけてCAGR 18.47%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場収益の36.27%を占め、アジア太平洋地域は2032年にかけてCAGR 16.53%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予測可能なWi-Fiエクスペリエンスに対する企業およびサービスプロバイダーの需要 | +3.8% | 北米および西欧で最も高い強度を持つグローバル市場 | 短期(2年以内) |
| クラウド管理型ネットワーク運用およびAIOpsの採用 | +3.2% | アジア太平洋地域が北米と並んで急速に拡大するグローバル市場 | 短期(2年以内) |
| Wi-Fi 6EおよびWi-Fi 7のアップグレードサイクル | +2.5% | 北米、欧州、アジア太平洋地域のコア市場、中東・アフリカへの波及あり | 中期(2〜4年) |
| 分散サイト、IoT、および高密度接続要件 | +2.0% | 北米、ドイツ、中国、日本での早期成果を伴うグローバル市場 | 中期(2〜4年) |
| より迅速かつ低コストなアシュアランス判断のためのエッジ処理 | +1.3% | 北米およびアジア太平洋地域のコア市場、欧州連合のスマートファクトリー回廊での早期採用 | 長期(4年以上) |
| マルチテナントブロードバンドおよびマネージドインホームWi-Fiの拡大 | +1.0% | 国家ブロードバンドプログラムに支援されたアジア太平洋地域、欧州、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
予測可能なWi-Fiエクスペリエンスに対する企業およびサービスプロバイダーの需要
マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は、単純なネットワーク可用性ではなくユーザーエクスペリエンスを測定する契約から恩恵を受けています。AIコラボレーション、ビデオアナリティクス、およびデジタルツインアプリケーションを運用する企業は、繰り返し発生するレイテンシや接続障害を許容できません。Wireless Broadband Allianceの調査によると、回答者の76%がセキュリティとプライバシーをエンタープライズWi-Fiの優先事項として挙げ、70%がサービス品質(QoS)およびエクスペリエンス品質(QoE)の指標を重視していることが明らかになりました。これらの優先事項により、マネージド無線契約においてサービスレベルコミットメントがより重要となっています。エッジ推論が普及するにつれ、プロバイダーはアプリケーションがネットワーク上でどのように動作するかを監視するアシュアランスサービスへと拡張できます。これにより、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場の役割は、基本的な接続サポートを超えて広がります。
クラウド管理型ネットワーク運用およびAIOpsの採用
クラウド管理型運用は、プロバイダーが多数の顧客サイトにわたって無線サポートを提供する方法を変えています。自動化によ反復作業を削減し、サービスチームが複雑な障害や顧客固有の要件に集中できるようになります。これにより、内部のネットワーク運用チームを拡充せずにサポートを必要とする購入者にとって、継続的なサービスプランがより魅力的になります。プロバイダーが十分なサイト履歴を収集して信頼性の高いパフォーマンスベースラインを確立した場合、商業的価値もさらに高まります。別のプラットフォームへの移行には、そのベースラインの再構築と運用プロセスの再トレーニングが必要になる場合があります。したがって、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は、実用的な自動化と明確な顧客可視性・制御を組み合わせたベンダーを優遇する傾向があります。
Wi-Fi 6EおよびWi-Fi 7のアップグレードサイクル
Wi-Fi 6EおよびWi-Fi 7のリフレッシュプログラムは、企業がアシュアランス契約を見直す自然な機会を生み出します。米国連邦通信委員会は2025年3月に6 GHz帯全体での超低電力デバイス運用を拡大し、この規則は2025年5月5日に発効しました。[1] Wi-Fi 7は複数の帯域を同時トラフィックフローに使用できるため、より豊富で複雑なテレメトリが生成されます。この複雑さにより、ユーザーに影響が及ぶ前にパフォーマンス問題を特定するツールの価値が高まります。アクセスポイントのアップグレードにより、新しいデバイスタイプ、アプリケーション、およびセキュリティ要件が一つの管理環境に持ち込まれる場合もあります。マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は、ハードウェアの近代化が運用サポートの広範な見直しと連動する場合に恩恵を受けます。
分散サイト、IoT、および高密度接続要件
無線資産は現在、1つのキャンパスではなく、支店、店舗、病院、倉庫、会場、その他の分散した拠点をカバーしています。これらのサイトは多くの場合、さまざまなトラフィックパターンと信頼性要件を持つ多数の接続デバイスをサポートしています。Wireless Broadband Allianceは、調査回答者の41%がスタジアムやイベント会場での強いトラフィック成長を予測し、24%が産業・製造IoTアプリケーションを挙げたと報告しています。このような環境では、デバイス分類、行動監視、および異常検知への需要が生まれます。Ciscoは、BottleRock 2026の展開において、58,380のユニークなWi-Fiクライアントに対して475台のアクセスポイントを使用し、クライアントの48.3%が6 GHz帯を通じて接続したと報告しています。マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は、無線周波数最適化を超えたアナリティクスでこれらの環境に対応できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ保護、同意、およびデータ所在地要件 | -1.5% | 欧州連合、インド、湾岸協力会議、アジア太平洋地域への波及あり | 短期(2年以内) |
| 高度な無線運用スキルの不足 | -1.2% | グローバル、特に北米、英国、アジア太平洋新興市場で深刻 | 中期(2〜4年) |
| MACアドレスランダム化による繰り返しデバイス精度の低下 | -0.9% | グローバル、特に小売および会場アナリティクス展開に関連 | 中期(2〜4年) |
| 断片化したテレメトリおよび非標準化されたマルチベンダー相関 | -0.8% | グローバル、大規模エンタープライズおよびキャリア環境で最も複雑 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ保護、同意、およびデータ所在地要件
プライバシー規制は、Wi-Fiアナリティクスプロバイダーが収集、保存、および拠点間で転送できる情報を定義しています。スペインデータ保護機関は2025年のガイダンスにおいて、Wi-Fiトラッキングデータは個人データとなり得ること、および位置情報・存在アナリティクスには適法な根拠が必要であると述べました。[2] このガイダンスは、プロバイダーが集計インサイトを使用する際のデータ最小化も強調しています。欧州連合、インド、および湾岸協力会議諸国のデータ所在地要件により、地理的に分散した処理が必要になる場合があります。これにより、インフラニーズが増大し、国境を越えたサービス提供がより困難になります。マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は、同意管理とローカライズされた処理オプションをプラットフォームに組み込んだプロバイダーを優遇するでしょう。
高度な無線運用スキルの不足
AIを活用した無線環境を運用できるエンジニアの不足は、プロバイダーが新規顧客をオンボーディングする速度を制限する可能性があります。従来の無線スペシャリストはプロトコルと無線周波数の深い専門知識を持つ一方、自動化運用の経験が限られている場合があります。新しいAI重視の人材は自動化を理解していても、複雑なマルチベンダー無線環境の実践的な知識が不足している場合があります。米国労働省は、2024年度の電気通信見習いパイプラインが11,734人の見習いを対象としたと報告しています。このパイプラインは人材育成を支援しますが、経験豊富なデリバリーチームへの即時ニーズを解消するものではありません。マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は、高度な無線スキルが不足している地域では拡大が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
コマネージドサービスが購入者の制御を強化フルマネージドサービスは2026年のマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場シェアの39.53%を占め、多数のサイトを持ち内部の無線専門知識が限られた組織からの需要を反映しています。小売チェーン、物流事業者、およびホスピタリティグループは、これらの契約を利用して、一貫したサポート、インシデント対応、ポリシー管理、およびパフォーマンス報告をローカルでスタッフィングすることが困難な分散した拠点全体に単一の運用モデルを確立しています。このモデルにより、資産が拡大し、アクセスポイントが交換され、新しい接続デバイスが導入されるにつれて、購入者は明確な責任範囲とスペシャリストへの予測可能なアクセスを得ることができます。また、プバイダーはアナリティクス、運用サポート、およびサービス報告を継続的な契約にまとめることができ、各ネットワーク障害を個別のプロジェクトとして扱う必要がなくなります。この確立された基盤は、継続性を直接的な運用制御よりも優先する企業の間で、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場に安定した需要源を提供します。
コマネージドおよびパーシャルマネージドサービスは、2032年にかけてCAGR 15.93%で拡大する見込みであり、外部スキルを必要としながらもライブネットワーク情報と主要な運用上の意思決定へのアクセスを維持する必要がある中規模企業および規制対象ユーザーが牽引しています。金融サービスおよびヘルスケア組織は、ポリシー、監査、セキュリティ、またはリスクチームがアシュアランスアクションの直接監視と自動化のオーバーライド能力を必要とする場合、共有制御構造を好む場合があります。このモデルは、購入者が完全なネットワーク運用センターを一度に構築することなく、内部管理からより広いサービスサポートへの移行パスを提供します。セルフマネージドおよびSaaS対応ツールも、ベンダーのアナリティクスおよび自動化エンジンを使用しながらアシュアランスの知識を社内に保持したいクラウドネイティブ組織に引き続き関連しています。オープンなアプリケーションプログラミングインターフェースと標準ベースの統合は、これらの顧客にとって重要であり、単一の運用アプローチへの依存を減らし、マネージドWi-Fiアシュアランスおよびアナリティクスサービス産業内で利用可能な選択肢を広げます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
クラウドプラットフォームが運用モデルを確立クラウドベースの展開は2026年のマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場規模の62.13%を占め、支店、キャンパス、リモートサイト、および拡大するアクセスポイント資産全体にわたる共通の運用ビューを必要とする企業に支えられています。集中型プラットフォームは、スペシャリストが各拠点を訪問することなく、ポリシー更新、アナリティクス、およびサポートプロセスを配布できるため、マネージドサービスプロバイダーの実用的なリーチが向上します。サブスクリプション価格設定により、固定資本サイクルに縛られることなく、変化するデバイス数、サイト開設、およびサービス要件に合わせて運用支出を調整できます。これらの機能により、小規模な拠点でも、ローカルツールと限られたスタッフでは運用が困難な自動化されたアシュアランス機能を利用できます。その結果、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場内で、規模なエンタープライズ資産と小規模な分散展開の両方をサポートする運用モデルが実現します。
クラウドベースプラットフォームは2032年にかけてCAGR 16.24%で拡大する見込みであり、集中型オーケストレーションが現在の展開と将来の支出の両方に関連していることを示しています。ハイブリッド構成は、中央ツールをポリシーと管理に使用しながら、ローカル処理、低レイテンシ、またはより厳格なデータ制御を必要とする銀行、医療システム、政府機関、およびその他の組織にとって引き続き重要です。オンプレミスシステムも、セキュリティ要件により外部クラウドへのリンクが制限されている防衛施設や重要インフラサイトでの役割を維持しています。したがって、プロバイダーは、すべての顧客を同じ展開アプローチに強制することなく、異なる運用およびコンプライアンスニーズをサポートする柔軟なアーキテクチャを必要としています。この展開の組み合わせにより、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は、完全なクラウドベースアーキテクチャを採用できないが一貫したアシュアランス方法を必要とする顧客にも対応できます。
アプリケーション別:
予測的運用が基本的な監視を超えて進化ネットワークヘルス、パフォーマンスアシュアランス、および自動修復は2026年の収益の32.63%を占め、多くのマネージドサービス契約の運用基盤となっています。これらの機能は、無線状態、サービスコミットメント、根本原因分析、および是正措置に対応し、企業がスタッフ、ゲスト、接続デバイス、および運用アプリケーションのための信頼性の高い接続を維持するのに役立ちます。その範囲は、アクセスポイントがオンラインかどうかを確認するだけでなく、デバイスがネットワークに参加する方法、トラフィックのパフォーマンス、および繰り返し発生する障害が広範な障害になる前に切り分けられるかどうかを考慮します。プロバイダーはこのデータを使用して、異なる使用パターンに直面する拠点全体で合意されたサービス条件が満たされているかどうかを示すことができます。この基盤は、より専門的なアナリティクス機能が持続的な運用可視性に依存するため、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場の中心となっています。
予知保全および自動修復は、購入者がユーザーへの影響後に対応するのではなく、障害を回避することにアシュアランス支出をシフトするにつれて、2032年にかけてCAGR 17.46%で拡大する見込みです。自動化ツールは繰り返しパターンを特定し、特にビデオ通話、エンタープライズソフトウェア、およびコラボレーションプラットフォームが安定した無線状態に依存している場合に、サービスチームが予想される障害をより早期に解決できるよう準備できます。ロケーションインテリジェンスおよび会場アナリティクスも、存在、来訪者活動、およびスペースの運用利用を監視する小売、ホスピタリティ、およびスマートビルディングサイトをサポートします。セキュリティアナリティクス、無線侵入防止、およびデバイスコンプライアンスは、アシュアランスとセキュリティの責任がますます一緒に評価される規制対象展開において引き続き重要です。Wi-Fi Allianceは、WPA3および関連するエンタープライズセキュリティ機能を現在のエンタープライズ無線環境の一部として識別しており[3]、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場をネットワーク観察からセキュリティ連携サポートへと拡張しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
産業サイトが専門的な需要を創出コーポレートオフィスおよび金融サービスは2026年のマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場規模の27.31%を占め、高密度オフィスネットワークと本社、取引環境、および支店での信頼性に対する厳格な期待に支えられています。より多くのアプリケーション、従業員デバイス、およびコラボレーションツールが業務日を通じて無線アクセスに依存するにつれて、既存の契約は拡大できます。金融サービスの購入者は、複数のサイトにわたるサービス成果を確認する能力とともに、正式な運用管理、明確なパフォーマンス報告も重視します。コーポレートユーザーは、ハイブリッドワーク、従業員モビリティ、および繰り返しの中断を許容できないアプリケーションのために信頼性の高い接続を必要としています。これらの要件は、確立されたエンタープライズ資産全体にわたるマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場に対する持続的な需要基盤を生み出します。
製造業、倉庫業、および物流業は、インダストリー4.0の展開が自律走行搬送車、接続された作業者、およびリアルタイム品質管理センサーを産業ネットワークに追加するにつれて、2032年にかけてCAGR 18.47%で拡大する見込みです。これらのアプリケーションは、移動する資産に対して信頼性の高いハンドオフとアクティブ監視を必要とし、従来のオフィス中心のサービス設計では完全に対応できない要件を生み出します。小売、ホスピタリティ、スポーツ、およびエンターテインメント会場も、ゲストエクスペリエンスの向上とサイト運営のサポートにアシュアランスおよびロケーションアナリティクスを活用しています。ブロードバンドおよび通信プロバイダーは、加入者エクスペリエンスが解約削減の有効な手段となるにつれて、マネージドインホームWi-Fiサービスを拡大しています。Plumeは、そのプラットフォームが60カ国450のインターネットサービスプロバイダーにわたる5,000万以上の家庭と6億台の接続デバイスからインサイトを収集していると述べており、ヘルスケア、ライフサイエンス、教育、および学術機関はオンサイトの無線スタッフへの依存を減らすためにクラウド管理型アュアランスを採用しています。
地域分析
北米マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場
北米は2026年のマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場シェアの36.27%を占め、企業向けマネージドサービス支出の拡大、成熟したクラウドインフラ、およびWi-Fi 7の早期導入によって支えられている。Ciscoは2025年下半期において、500万件のマネージドネットワーク全体でWi-Fi 6EおよびWi-Fi 7アクセスポイントの導入が23%増加したと報告した。[4] このリフレッシュ活動は、企業が新しいハードウェアを取り巻く管理層およびアナリティクス層を再検討するにつれ、関連するアシュアランス契約の範囲を拡大させる可能性がある。カナダおよびメキシコは、通信キャリアによるマネージドWi-Fiモデルおよびブロードバンド投資プログラムをじて需要を追加している。北米における多数のベンダーの存在はマージンに圧力をかける一方で、明確な運用コスト削減と信頼性の高いサービス成果を示すことができるプロバイダーに有利に働く。
アジア太平洋マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場
アジア太平洋地域は2032年にかけてCAGR 16.53%で拡大すると予測されており、中国、インド、韓国、および日本における企業のデジタル化が、集中型ワイヤレスサポートを必要とするサイトおよびデバイスの数を増加させている。6 GHz帯へのアクセスがWi-Fi 6EおよびWi-Fi 7の導入を支援することから、スペクトラム政策が市場機会に影響を与えており、ベトナムおよびインドネシアは2025年にこれらの技術を許可するフレームワークを採用した。日本および韓国における製造業の導入は、能動的なモニタリングとアナリティクスを必要とする高密度なIoTテレメトリを追加している。中国はキャンパスネットワークの主要な市場機会であり、インドはビジネスのデジタル化と進化するワイヤレス政策環境を組み合わせている。マネージWi-Fiアシュアランスおよびアナリティクスサービス市場は、プロバイダーが多様な規制および運用条件にプラットフォームを適応させることで、アジア太平洋地域において成長を獲得できる。
欧州・中東・アフリカおよび南米マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場
欧州では、金融サービス、製造業、および公共部門の用途において、ドイツ、英国、フランスが主導する企業需要が維持されており、Wi-Fi 7のリフレッシュ活動、スマートビルディング、およびホスピタリティネットワークがマネージドサービスを支えている。南米、中東、およびアフリカは成熟度が低いものの、特にスマートシティ、ホスピタリティ、およびブロードバンドの分野において、社内エンジニアリング能力が限られている場合にアウトソーシングされたアシュアランスの余地を提供している。Wireless Broadband Allianceは、回答者の33%が都市規模のパブリックWi-Fiを導入済みであり、39%が2026年または2027年の導入を計画していることを明らかにした。アラブ首長国連邦、サウジアラビア、南アフリカ、およびナイジェリアは、マネージドパブリックまたは家庭内Wi-Fiサービスの初期基盤を提供している。
競合環境
市場集中度
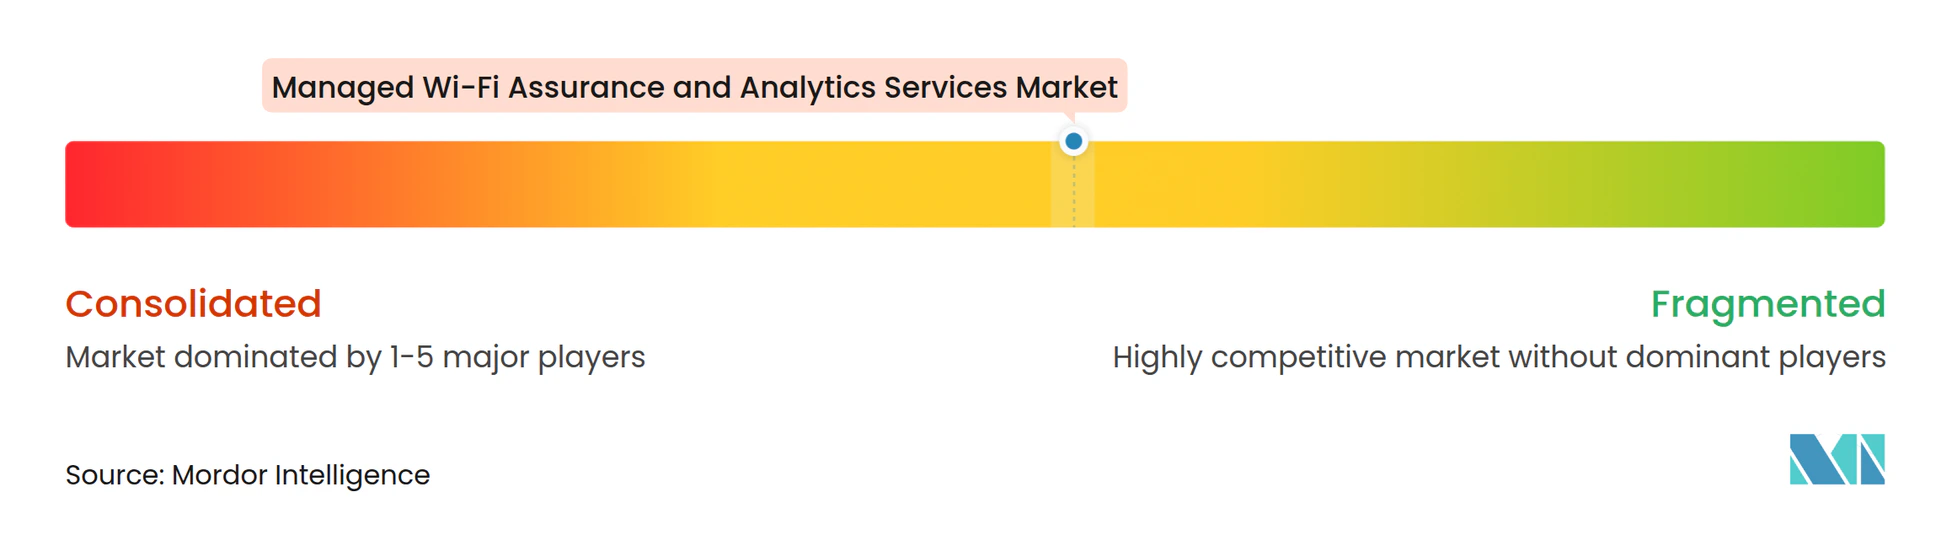
マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場には、確立されたプラットフォームベンダーと幅広い専門アナリティクスプロバイダーが含まれており、適度に断片化したフルスタック層とより断片化した専門分野を形成しています。フルスタックベンダーはアクセスポイントハードウェア、クラウド管理、アシュアランスソフトウェア、および無線リソース制御を接続しており、顧客の運用プロセスとパフォーマンス履歴が1つのプラットフォームに結びつくため、スイッチングコストが高まる可能性があります。専門企業は、ユーザーベースまたはサービス環境に関する深い知識を持つ分野で競争しており、Plumeは大規模な接続家庭とデバイスのインストールベースから得られた加入者レベルのネットワークインテリジェンスでインターネットサービスプロバイダーにサービスを提供しています。ベンダーは標準化作業にも参加しており、将来のサービス要件が製品設計、認定、および購入者の期待に影響を与える可能性があります。プラットフォームの深さと専門データのこの組み合わせにより、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場は単一のベンダーモデルではなく、異なる競争パスを持っています。
マルチベンダーアシュアランスは、多くの組織が複数のサプライヤーからのアクセスポイントおよび関連機器を運用しており、統一された管理ビューが別々のシステム間でのテレメトリの正規化と相関に依存しているため、未解決の領域として残っています。既存の投資によりシングルベンダーへの置き換えがコスト高になる場合に特に、完全なハードウェア交換を必要とせずに異種無線資産をサポートできるプロバイダーは、この顧客ニーズに対応できます。Broadband Forum TR-369およびWireless Broadband Allianceのオペレーター管理Wi-Fiフレームワークは、多様な住宅用ゲートウェイフリートを持つプロバイダーに対してよりオープンなサービスモデルをサポートします。購入者は、測定可能な運用成果、統合の深さ、プライバシー管理、および異なるサービスニーズを持つ広く分散したサイトにサービスを提供する能力でプロバイダーを比較します。したがって、マネージドWi-Fiアシュアランスおよびアナリティクスサービス産業は、統合プラットフォームとハードウェアニュートラルなアナリティクスオーバーレイの両方をサポートできます。
戦略的な製品リリースは、主要企業がどのように対応しているかを示しています。2026年5月、Extreme NetworksはExtreme Platform ONEを更新し、産業、教育、ヘルスケア、および小売用途向けにAP5060、AP3020、およびAP3060 Wi-Fi 7シリーズを導入しました。一方、Plumeは2026年2月に、ネットワークインフラと顧客宅内機器全体にわたる加入者の接続問題を監視、診断、および解決するためのオープンなキャリアグレードのエージェンティックAIプラットフォームを説明しました。2025年10月、AirtiesはNova(デバイスライフサイクルとWi-Fi 6EおよびWi-Fi 7のファームウェア更新を管理するブロードバンドプロバイダー向けのサービスとしてのソフトウェアテストプラットフォーム)を発表しました。これらの動きは、マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場が自動化、デバイスの多様性、およびサービス品質を一体的に取り組んいることを示しています。
マネージドWi-Fiアシュアランスおよびアナリティクスサービス産業のリーダー企業
-
Cisco Systems, Inc.
-
Hewlett Packard Enterprise
-
CommScope, Inc.
-
Extreme Networks, Inc.
-
Fortinet, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Hewlett Packard Enterprise
- CommScope, Inc.
- Extreme Networks, Inc.
- Ubiquiti Inc.
- Huawei Technologies Co., Ltd.
- Fortinet, Inc.
- Arista Networks, Inc.
- Cambium Networks Corporation
- TP-Link Corporation Limited
- D-Link Corporation
- NETGEAR, Inc.
- Plume Design, Inc.
- ASSIA, Inc.
- ADTRAN Holdings, Inc.
- Airties S.A.S.
- Cloud4Wi S.r.l.
- Purple WiFi Limited
- Skyfii Limited
- RetailNext, Inc.
- Cloud5 Communications, LLC
- Open Networking Foundation
最近の産業開発事情 マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場
- 2026年9月:Plume Designは、モンゴルのブロードバンドプロバイダーであるMobinetとの商業展開を発表し、AI最適化Wi-Fi、高度なサイバーセキュリティ保護、ペアレンタルコントロール、およびリアルタイムのホームネットワーク管理でmobihomeサービスを強化しました。この展開により、PlumeのインターネットサービスプロバイダーのフットプリントはAが60カ国目に拡大しました。
- 2025年10月:AirtiesはNetwork X Parisでノバ接続エクスペリエンステストプラットフォームを発表しました。このサービスとしてのソフトウェアテストソリューションは、ブロードバンドサービスプロバイダーが市場投入時間を短縮し、テストコストを削減し、Wi-Fi 6EおよびWi-Fi 7のファームウェア更新を含むデバイスライフサイクル全体にわたってパフォーマンスを維持するのを支援するように設計されています。
- 2025年8月:Plume DesignとAdvanced Media Technologiesは、National Cable Television Cooperative会員向けに独占的にSuperPod Wi-Fi 7メッシュアクセスポイントを発売しました。この発売は、Plumeのサービスとしてのソフトウェアプラットフォームをサードパーティ認定アクセスポイントと組み合わせることで、ハードウェアに依存しない戦略をサポートしました。
- 2025年7月:Extreme NetworksはExtreme Platform ONEをオールインワンのAI搭載ネットワーキングプラットフォームとして発売しました。このプラットフォームは、1つの管理インターフェースを通じてWi-Fi、スイッチング、セキュリティ、およびアナリティクスを統合し、サードパーティデバイス管理を含んでいました。
グローバルマネージドWi-Fiアシュアランスおよびアナリティクスサービス市場レポートの調査範囲
マネージドWi-Fiアシュアランスおよびアナリティクスサービスは、サードパーティのサービスプロバイダーがAI、ML、およびクラウド管理型テレメトリを活用して、企業の無線ネットワークインフラを積極的に最適化、トラブルシューティング、およびセキュリティ保護する包括的なアウトソーシングエンタープライズITソリューションです。基本的な接続監視を超えて、これらのサービスはリアルタイムのエンドユーザーエクスペリエンスを継続的に追跡し、厳格なサービスレベル契約(SLA)のもとでネットワークトラフィックパターンから実用的なビジネスインテリジェンスを抽出します。
マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場レポートは、サービスモデル別(フルマネージドサービス、コマネージド/パーシャルマネージドサービス、セルフマネージド/SaaS対応アナリティクスおよびアシュアランスプラットフォーム)、展開モード別(クラウドベース、オンプレミス、ハイブリッド)、アプリケーション別(ネットワークヘルス、パフォーマンスアシュアランス、および自動修復、エンドユーザーエクスペリエンスおよびアプリケーションQoE監視、ロケーションインテリジェンス、プレゼンスおよび会場アナリティクス、無線セキュリティ、WIPSおよびデバイスコンプライアンスアナリティクス、予知保全および自動修復)、エンドユーザー別(コーポレートオフィスおよび金融サービス、小売、ホスピタリティ、スポーツ、およびエンターテインメント会場、ブロードバンド、キャリア、および通信サービスプロバイダー、ヘルスケアおよびライフサイエンス、教育および学術機関、製造業、倉庫業および物流業、その他のエンドユーザー)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フルマネージドサービス |
| コマネージド/パーシャルマネージドサービス |
| セルフマネージド/SaaS対応アナリティクスおよびアシュアランスプラットフォーム |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| ネットワークヘルス、パフォーマンスアシュアランスおよび自動修復 |
| エンドユーザーエクスペリエンスおよびアプリケーションQoE監視 |
| ロケーションインテリジェンス、プレゼンスおよび会場アナリティクス |
| 無線セキュリティ、WIPSおよびデバイスコンプライアンスアナリティクス |
| 予知保全および自動修復 |
| コーポレートオフィスおよび金融サービス |
| 小売、ホスピタリティ、スポーツ、およびエンターテインメント会場 |
| ブロードバンド、キャリア、および通信サービスプロバイダー |
| ヘルスケアおよびライフサイエンス |
| 教育および学術機関 |
| 製造業、倉庫業および物流業 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスモデル別 | フルマネージドサービス | |
| コマネージド/パーシャルマネージドサービス | ||
| セルフマネージド/SaaS対応アナリティクスおよびアシュアランスプラットフォーム | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| アプリケーション別 | ネットワークヘルス、パフォーマンスアシュアランスおよび自動修復 | |
| エンドユーザーエクスペリエンスおよびアプリケーションQoE監視 | ||
| ロケーションインテリジェンス、プレゼンスおよび会場アナリティクス | ||
| 無線セキュリティ、WIPSおよびデバイスコンプライアンスアナリティクス | ||
| 予知保全および自動修復 | ||
| エンドユーザー別 | コーポレートオフィスおよび金融サービス | |
| 小売、ホスピタリティ、スポーツ、およびエンターテインメント会場 | ||
| ブロードバンド、キャリア、および通信サービスプロバイダー | ||
| ヘルスケアおよびライフサイエンス | ||
| 教育および学術機関 | ||
| 製造業、倉庫業および物流業 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドWi-Fiアシュアランスおよびアナリティクスサービス市場の規模はどのくらいですか?
このセクターは2026年の3.76 ビリオン 米ドルおよび2027年の4.38 ビリオン 米ドルから、CAGR 14.95%で2032年までに8.79 ビリオン 米ドルへと拡大する見込みです。
マネージドWi-Fiアシュアランスサービスへの需要を牽引しているものは何ですか?
需要は、分散サイト、接続デバイス、Wi-Fi 7のアップグレード、およびネットワーク稼働時間だけでなくユーザーエクスペリエンスを監視する必要性によって支えられています。
マネージドWi-Fiアシュアランス採用をリードするサービスモデルはどれですか?
フルマネージドサービスは2026年の収益の39.53%を占め、コマネージドおよびパーシャルマネージドサービスは2032年にかけてCAGR 15.93%で拡大する見込みです。
クラウドベースのWi-Fiアシュアランスプラットフォームが重要な理由は何ですか?
クラウドベースプラットフォームは2026年の収益の62.13%を占め、サイト全体の管理を集中化するため、2032年にかけてCAGR 16.24%で拡大する見込みです。
Wi-Fiアシュアランス支出を最も急速に拡大しているエンドユーザーはどこですか?
製造業、倉庫業、および物流業は、接続された産業運用が信頼性の高い無線カバレッジを必要とするため、2032年にかけてCAGR 18.47%で拡大する見込みです。
2032年にかけて最も急速に拡大すると予想される地域はどこですか?
アジア太平洋地域は、企業のデジタル化と新しいWi-Fi標準への拡大されたサポートに支えられ、2032年にかけてCAGR 16.53%で拡大する見込みです。