
マネージドネットワークパフォーマンス管理サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.11 十億米ドル |
| 市場規模 (2032) | 4.57 十億米ドル |
| 成長率 (2027 - 2032) | 16.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドネットワークパフォーマンス管理サービス市場分析
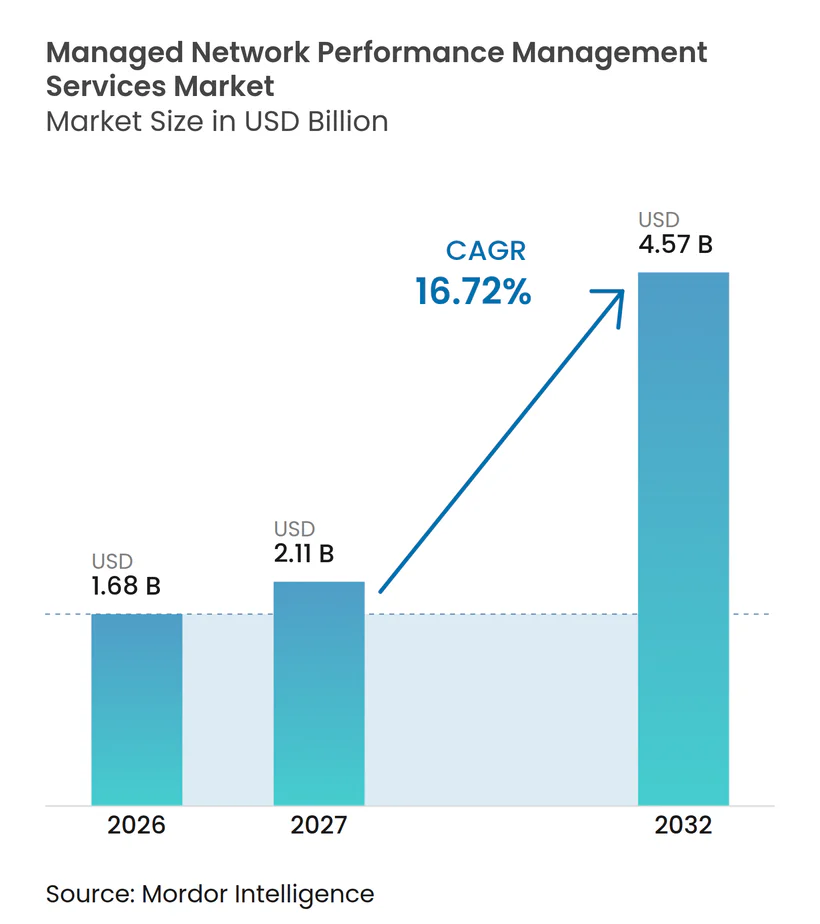
マネージドネットワークパフォーマンス管理サービス市場規模は、2026年の1.68 ビリオン 米ドルから2027年には2.11 ビリオン 米ドルへ、さらに2032年には4.57 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 16.72%を記録ると予測されています。マネージドネットワークパフォーマンス管理サービス市場は、オンプレミスシステム、クラウド環境、ブランチサイト、エッジロケーションにまたがるエンタープライズネットワークから恩恵を受けています。このより広範な運用フットプリントにより、テクノロジーチームにとって継続的な可視性と迅速な問題解決がより重要になっています。また、特にチームが複数のプロバイダーおよび運用ドメインにわたって問題を追跡する必要がある場合に、切り離されたモニタリングツールを使用するコストも高まっています。プロバイダーは、モニタリング、アナリティクス、自動化、マネージドセキュリティ機能を単一のサービスモデルに統合することで対応しています。プライベート5G、ソフトウェア定義広域ネットワーク、および信頼性の高いネットワークパフォーマンスを必要とするアプリケーションサービスコミットメントも需要を支えています。競争は、マルチクラウドの可視性とデータレジデンシー制御、実用的な自動化、および顧客の希望する運用管理レベルに合致したデリバリーモデルを組み合わせられるプロバイダーへとシフトしています。
レポートの主なポイント
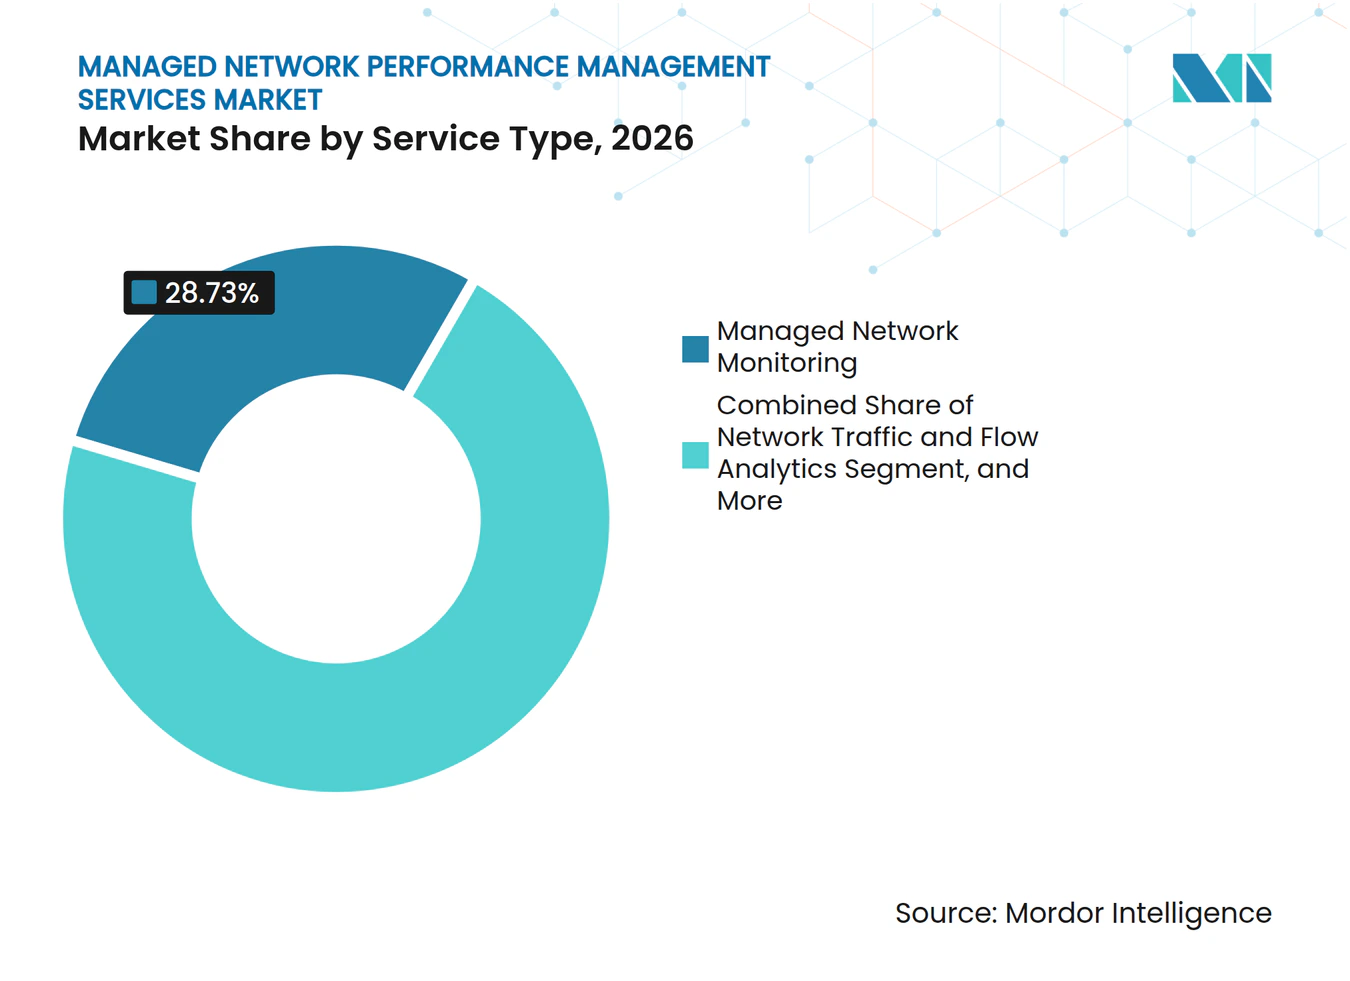
- サービスタイプ別では、マネージドネットワークモニタリングが2026年のマネージドネットワークパフォーマンス管理サービス市場の28.73%を占め、一方でマネージドネットワーク自動化およびAIOpsオペレーションは2032年にかけてCAGR 18.31%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのソリューションが2026年の収益の68.58%を占め、2032年にかけてCAGR 19.34%で拡大する見込みです。
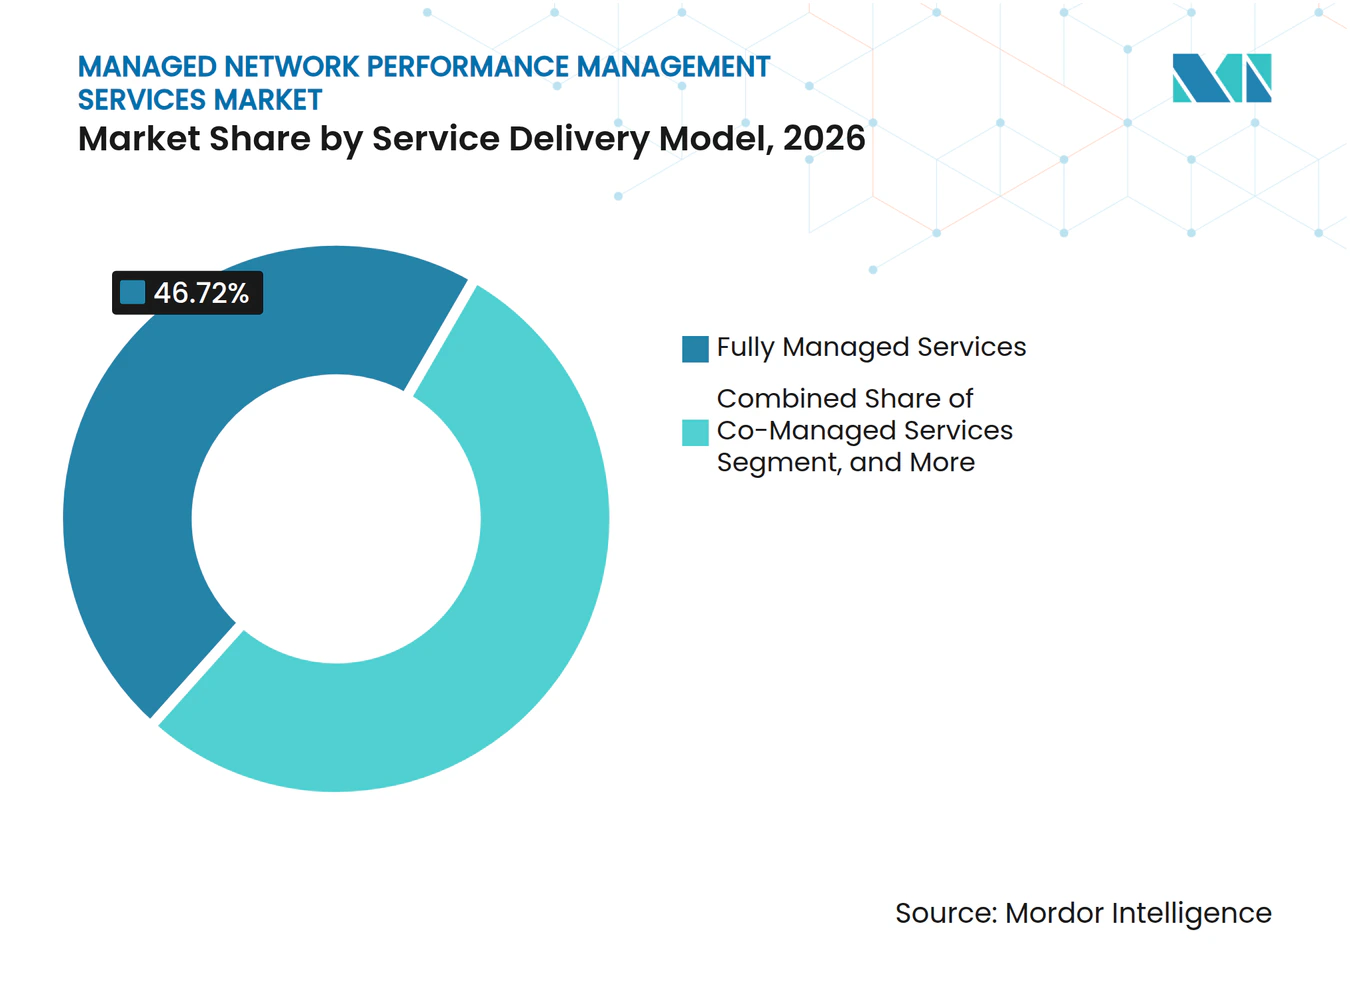
- サービスデリバリーモデル別では、フルマネージドサービスが2026年の収益の46.72%を占め、一方でコーマネージドサービスは2032年にかけてCAGR 17.33%で拡大する見込みです。
- 組織規模別では、大企業が2026年のマネージドネットワークパフォーマンス管理サービス市場収益の71.54%を占め、一方で中小企業は2032年にかけてCAGR 18.59%で拡大する見込みです。
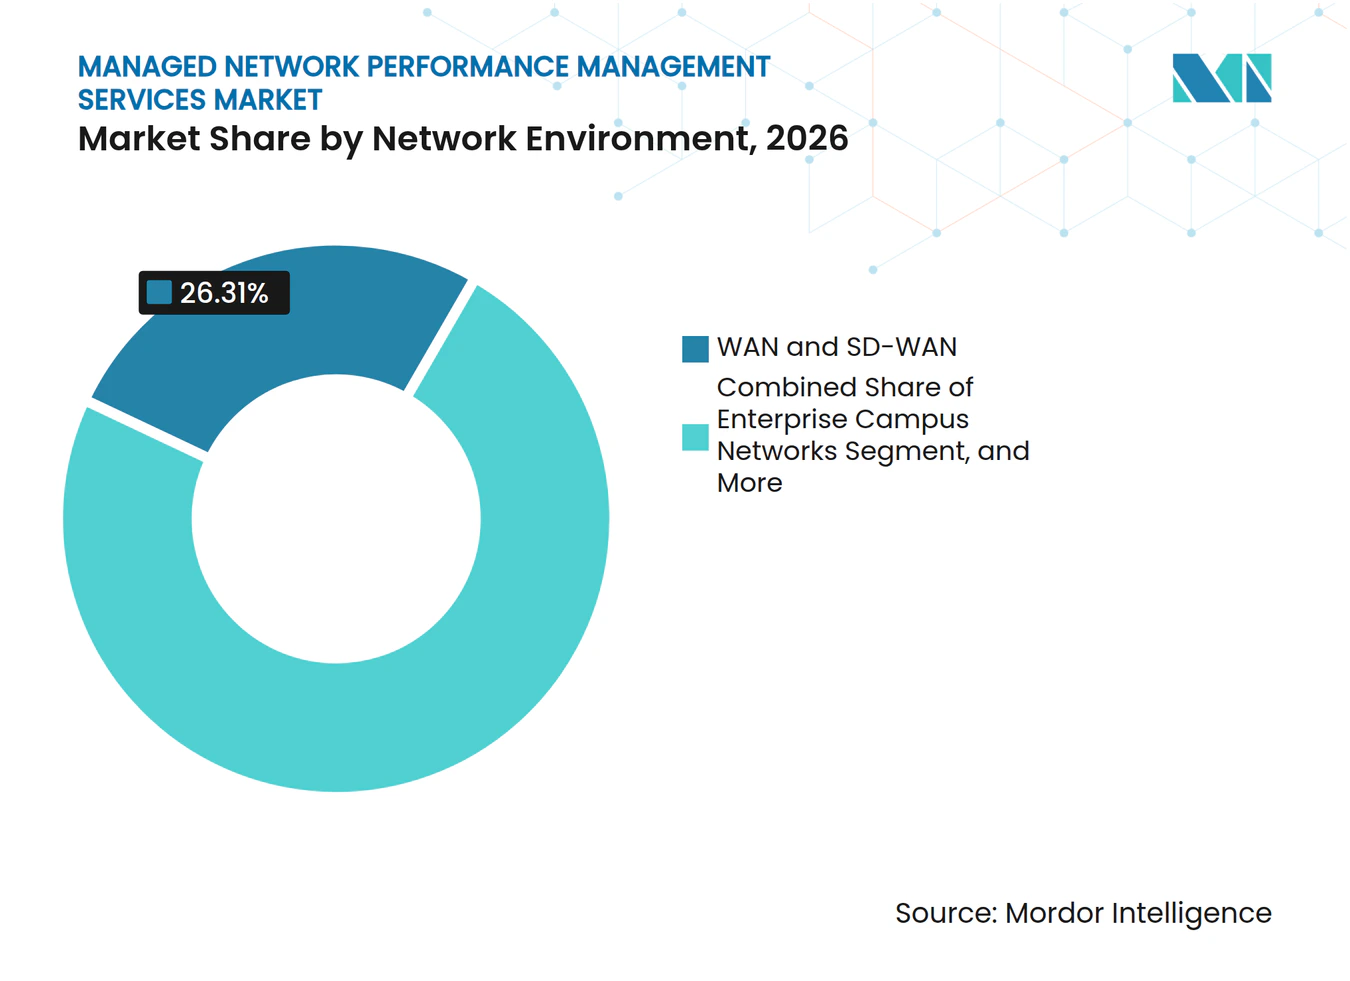
- ネットワーク環境別では、WANおよびSD-WANが2026年の収益の26.31%を占め、一方でクラウドおよびマルチクラウドネットワーは2032年にかけてCAGR 17.27%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年の収益の71.54%を占め、一方でヘルスケアおよびライフサイエンス産業は2032年にかけてCAGR 19.27%で拡大する見込みです。
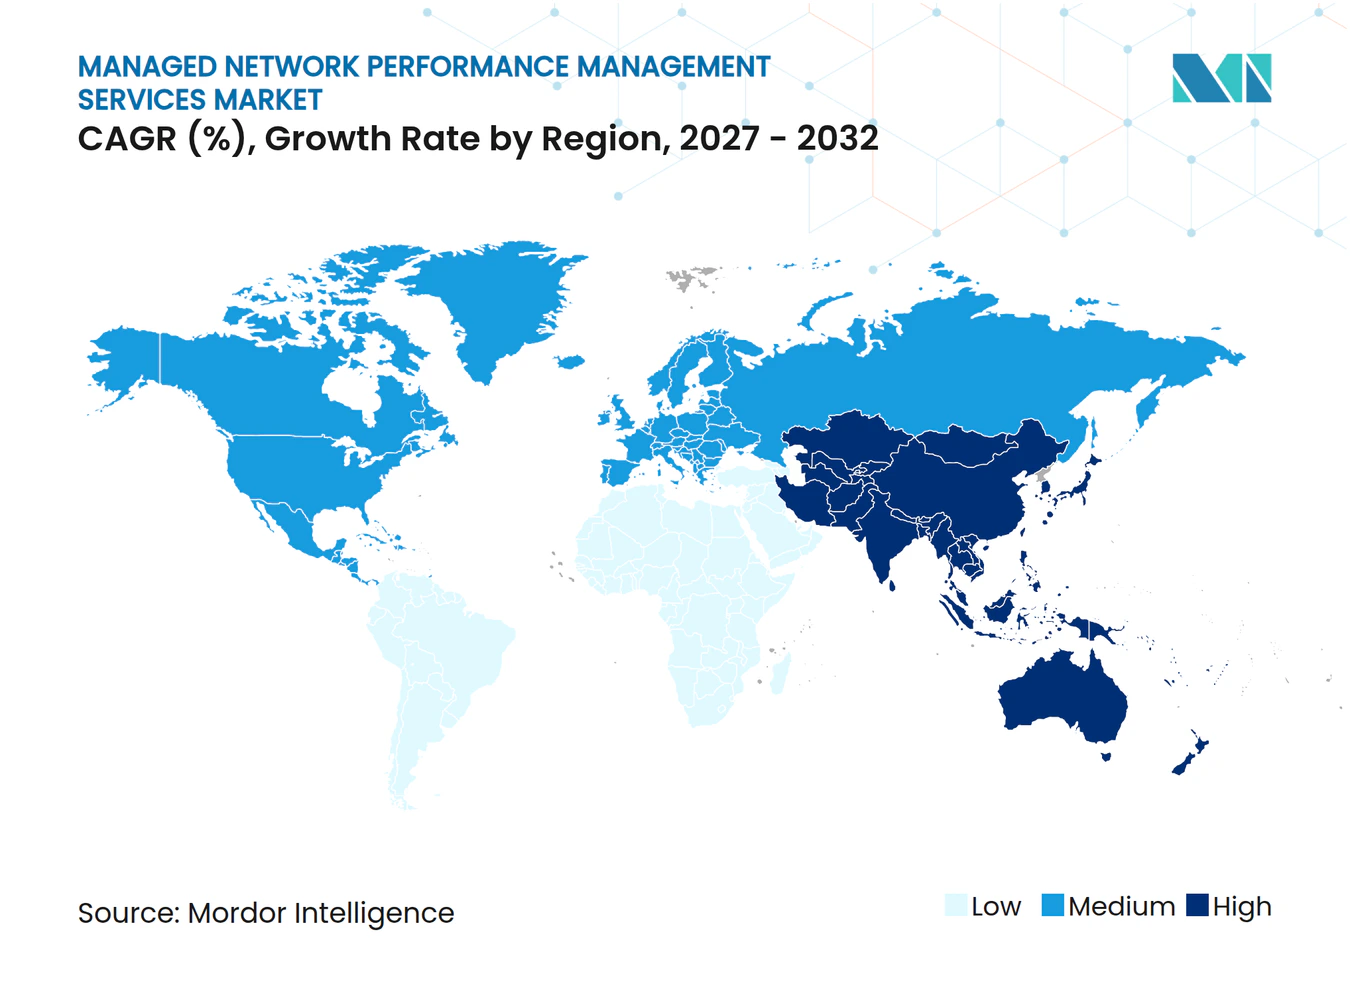
- 地域別では、北米が2026年のマネージドネットワークパフォーマンス管理サービス市場収益の38.64%を占め、一方でアジア太平洋地域は2032年にかけてCAGR 18.91%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRフォーキャストへの(概算)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 継続的なパフォーマンス可視化を必要とするハイブリッドおよびマルチクラウドの複雑性 | +3.5% | グローバル、特に北米および欧州に集中 | 短期(2年以内) |
| AIを活用した予測的オペレーションと自動修復 | +3.0% | グローバル、北米およびアジア太平洋地域がリード | 短期(2年以内) |
| 5G、IoT、エッジ、およびネットワークスライシングのトラフィック成長 | +2.5% | アジア太平洋地域コア、中東および欧州に波及 | 中期(2〜4年) |
| サイバーセキュリティ、ゼロトラスト、およびレジリエンスのコンプライアンス要件 | +2.0% | 北米およびEU、アジア太平洋地域へ拡大 | 短期(2年以内) |
| ビジネスクリティカルアプリケーションのためのエクスペリエンスレベルSLA | +1.5% | グローバル、IT、BFSI、ヘルスケアの各垂直市場に集中 | 中期(2〜4年) |
| ネットワークデジタルツインとエネルギー対応ルーティングによるテレメトリの収益化 | +1.0% | 北米および欧州、アジア太平洋地域での早期導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
継続的なパフォーマンス可視化を必要とするハイブリッドおよびマルチクラウドの複雑性
マネージドネットワークパフォーマンス管理サービス市場は、オンプレミスインフラ、複数のハイパースケーラーアカウント、および分散エッジシステムを組み合わせたネットワークに対応しています。Broadcomは、AIおよびクラウド戦略が広く採用されているにもかかわらず、2026年には87%の組織がクラウドおよびインターネットのブラインドスポットを抱えていたと報告しました。[1] これらのギャップにより、アプリケーションおよびネットワークパフォーマンスの共有ビューを確立することが困難になっています。OpenTelemetryの収集方法を使用するプロバイダーは、複数の環境からのデータを正規化し、この運用負荷を軽減できます。したがって、マネージドサービスは単なるデバイスモニタリングツールではなく、複雑なエステートのガバナンス層となっています。プロバイダーがクラウドとオンプレミスのネットワーク全体で信頼性の高い可視性を実証する場合、より広範なカバレッジにより複数年契約がより価値のあるものになる可能性もあります。
AIを活用した予測的オペレーションと自動修復
マネージドネットワークパフォーマンス管理サービス市場は、大量のテレメトリを相関させ、障害がユーザーに影響を与える前に対処するサービスへとシフトしています。エージェンティックAIは、ソフトウェアエージェントが選択されたイベントを調査し、人間のオペレーターを待たずに承認済みの修復タスクを完了することを可能にします。Ciscoは2026年2月に、キャンパス、ブランチ、および産業ネットワーク向けのAgenticOps機能を拡張し、繰り返し発生する問題の解決に要する時間を短縮することを目的とした自動化を導入しました。[2] このアプローチは、定型的なインシデント対応コストを削減しながら、サービスレベルのパフォーマンスを向上させることができます。また、意思決定プロセスを説明し、セーフガードを定義し、顧客が重要な変更をコントロールできる状態を維持できるプロバイダを有利にします。その結果、AIネイティブなオペレーションプラットフォームと手動相関に依存するレガシーモニタリングの提供との間にある格差が拡大しています。
5G、IoT、エッジ、およびネットワークスライシングのトラフィック成長
プライベート5Gネットワークは、個々のネットワークスライスがレイテンシーおよびスループットのコミットメントを満たす必要があるため、モニタリング要件を追加します。NTT DATAとPalo Alto Networksは2025年2月に、プライベート5G産業デプロイメント向けのマネージドセキュリティサービスを導入しました。したがって、マネージドネットワークパフォーマンス管理サービス市場は、産業オートメーション、物流、および重要インフラの分野で機会を有しています。このサービスにより、ネットワーク、セキュリティ、および運用技術のイベントをより協調した対応プロセスに統合できます。エッジロケーションは、さまざまな物理的制御とローカルサポート能力を持つサイト全体に処理を分散させるため、要件をさらに高めます。オペレーターがこれらのロケーショがサービスコミットメントを満たしているという一貫したエビデンスを必要とする場合、リモートモニタリングは不可欠となります。
サイバーセキュリティ、ゼロトラスト、およびレジリエンスのコンプライアンス要件
ゼロトラストプログラムは、デバイス、ユーザー、アプリケーション、およびワークロードのインタラクションの継続的な確認を必要とします。NISTは2025年6月にSP 1800-35を公開し、組織がゼロトラストアーキテクチャを実践に移す際に活用できる19の検証済み実装を提示しました。これにより、モニタリングはセキュリティ保証と日常のネットワークオペレーションの両方に関連するものとなっています。コーマネージドデリバリーは、エンタープライズがポリシーおよびアクセス決定に関する権限を保持しながら、プロバイダーがイベントモニタリングと一次対応を担当する場合に適しています。マネージドネットワークパフォーマンス管理サービス市場は、重要インフラにおける信頼性要件からも恩恵を受けており、そこではモニタリングが従来のエンタープライズネットワーク境界を超えて拡大しています。これらの条件は、監査可能な記録、設定確認、および定義されたエスカレーションプロセスを提供できるプロバイダーに価値をもたらします。
制約要因の影響分析*
| 制約要因 | CAGRフォーキャストへの(概算)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| レガシー、クラウド、およびソフトウェア定義環境にわたる統合コスト | -2.0% | グローバル、特に欧州およびアジア太平洋地域で顕著 | 短期(2年以内) |
| データ主権とクロスボーダーテレメトリに対する制限 | -1.5% | EU、アジア太平洋地域、および中東 | 中期(2〜4年) |
| ミッションクリティカルなネットワーク制御のアウトソーシングへの抵抗 | -1.0% | グローバル、BFSIおよびガバメントセクターに集中 | 中期(2〜4年) |
| 対応可能なマネージドサービス範囲を縮小させる自律的なネットワークオペレーション | -0.8% | 北米、EUでも早期シグナル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシー、クラウド、およびソフトウェア定義環境にわたる統合コスト
マネージドネットワークパフォーマンス管理サービス市場は、顧客がMPLSサーキト、SD-WANオーバーレイ、クラウドネイティブサービス、およびレガシールーターを同時に運用している場合、オンボーディングサイクルが長くなるという課題に直面しています。古い運用サポートシステムは、現代のアナリティクスプラットフォームへのストリーミングテレメトリを提供するように設計されていませんでした。これらのシステムを接続するには、カスタムミドルウェア、ベンダー固有のコネクタ、および追加テストが必要になる場合があります。レガシーネットワークオペレーティングシステムの既存サポートを持つプロバイダーは、顧客が複雑な統合の途中でサプライヤーを変更することを嫌うため、有利になれます。この負担は、日常業務を安定させながらプロジェクトを管理しなければならない中規模企業にとって最も困難なことが多いです。これらのコストは、顧客がより良い可視性の必要性を認識していても、アウトソーシングの決定を遅らせる可能性があります。
データ主権とクロスボーダーテレメトリに対する制限
EUデータ法は2025年9月から適用され、データ処理サービスにおけるデータのポータビリティ、切り替え、および国際転送に影響する要件を確立しています。これらのルールは、集中型オペレーションセンターを通じてテレメトリを処理するモニタリングプラットフォームに影響します。インドおよびいくつかのガルフ市場は、データのルーティングおよび保存方法を制限する可能性のあるローカル要件を追加しています。したがって、マネージドネットワークパフォーマンス管理サービス市場は、地域データプレーンおよびロケーション固有のアナリティクスワークフローをサポートする必要があります。これにより、単一のグローバルネットワークオペレーションセンターのコスト優位性の一部が低下します。収集およびルーティング層にデータレジデンシー制御を組み込むプロバイダーは規制対象のバイヤーにより適していますが、インフラおよび運用コストは高くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
モニタリングが現在の収益を支えながらAIOpsがデリバリーを変革マネージドネットワークモニタリングは、継続的な可視性がマネージドサビスエンゲージメントの基盤であり続けるため、2026年のマネージドネットワークパフォーマンス管理サービス市場シェアの28.73%を占めました。組織はこのサービスを使用して、一つの運用モデルでオンプレミス、クラウド、およびソフトウェア定義環境を観察します。ネットワークパフォーマンス管理は、これらの環境全体にわたるキャパシティプランニングとアプリケーションの信頼性を支援します。分散アーキテクチャが優先付けされなければならない大量のアラートを生成するため、ネットワーク障害およびイベント管理は依然として重要です。ネットワークトラフィックおよびフローアナリティクスは、チームが変化するトラフィックパターンを理解し、異常な動作を特定するのに役立ちます。SLAモニタリングとデジタルエクスペリエンスモニタリングは、アプリケーションの遅延がトランザクション、従業員の生産性、または顧客サービスに影響を与える可能性がある場合に特に関連性があります。
ネットワーク設定とコンプライアンス管理は、継続的な設定レビューとドリフト検出に関する要件をサポートします。これは、手動監査が頻繁な更新に追いつけない環境で役立ちます。その他のサービスタイプは、独立した報告カテゴリをまだ持たない新しい提供物を対象としています。マネージドネットワーク自動化およびAIOpsオペレーションは、プロバイダーがクローズドループワークフローを導入するにつれて、2032年にかけてCAGR 18.31%で拡大すると予測されています。Datadogは、DASH 2026で、定義されたガバナンス制御の範囲内でインフラの問題を検出、調査、および修復できる自律エージェントとして、ビッツインフラストラクチャオペレーションを発表しました。[3] SolarWindsは2026年4月に、オンプレミス、プライベートクラウド、およびパブリッククラウド環境全体でAIエージェントを調整するSW1を導入しました。これらのリリースは、自動化がプレミアムオプションではなくコアな期待事項となりつつある理由を示しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
デプロイメントモデル別:
クラウドデリバリーがリードしながらハイブリッド要件が継続クラウドベースのソリューションは2026年の収益の68.58%を占め、2032年にかけてCAGR 19.34%で成長すると予測されています。この位置は、サブスクリプション価格、より速いデプロイメント、および分析への集中アクセスに対する顧客の嗜好を反映しています。クラウドプラットフォームは、大規模なローカルインフラを設置することなく、サービスプロバイダーがブランチネットワークや分散サイトをサポートするのに役立ちます。マネージドネットワークパフォーマンス管理サービス市場は、多くのエンタープライズが古いネットワークエステート全体のモニタリングを近代化する必要があるため、このモデルに余地があります。しかし、データレジデンシーおよびセクター固有の制御が、クラウドアーキテクチャの設計に影響を与えています。規制対象のバイヤーは、プロバイダーのデータロケーション、アクセスルール、および地域ごとのワークロード分離能力をますます評価するようになっています。
オンプレミスデプロイメントは、エアギャップされた産業サイト、防衛システム、および金融取引環境において引き続き関連性があります。これらの顧客は、データ分類、レイテンシー、または制御要件によりローカル処理を必要とする場合があります。ハイブリッドデプロイメントは、機密性の高いコアシステム向けのローカルアナリティクスと、キャンパスおよびブランチオペレーション向けのクラウド管理ツールを組み合わせることで、このニーズに対応します。HPEは2025年12月に、共通のマイクロサービスフレームワークを通じて、HPE Aruba Networking CentralとHPE Juniper Networking MistにわたるAIOps機能を統合すると発表しました。[4] このアプローチは、ベンダーが顧客を単一のデプロイメント選択に強制することなく、一貫したオブザーバビリティを求めている方法を示しています。マネージドネットワークモニタリングサービス産業は、インフラの決定がワークロードおよび規制上の露出によって異なるため、クラウド、オンプレミス、およびハイリッドの設計を引き続きサポートします。
サービスデリバリーモデル別:
フルマネージドサービスがリードしながらコーマネージメントが進展フルマネージドサービスは2026年の収益の46.72%を占めており、多くの顧客がモニタリング、障害対応、変更管理、およびサービスレポートを処理できるプロバイダーを求めているためです。このモデルは、社内ネットワークオペレーション能力が限られている組織に適しています。通信およびBFSIの顧客は、マルチベンダーエステート全体にわたる24時間365日のカバレッジと正式な解決コミットメントを必要とすることが多いです。フルマネージドの取り決めは、プロバイダーが日常的な調整を担う場合に、より明確な運用体制を提供できます。オンデマンドおよびリテーナーベースのサービスは、特定のイベントやプロジェクトに対して的を絞った支援を必要とする顧客に対応します。ハイブリッドマネージドサービスとコンサルティング主導のマネージドサービスは、より高い制御またはアドバイザリーサポートを求めるエンタープライズにオプションを提します。
コーマネージドサービスは2032年にかけてCAGR 17.33%で拡大すると予測されています。このモデルにより、顧客はポリシー設定と変更承認設定を保持しながら、プロバイダーが継続的なモニタリング、イベント相関、および初期トリアージを実行できます。規制対象の組織が、外部の運用スキルへのアクセスと説明責任のバランスを取るのに役立ちます。Kyndrylは2025年2月に、Kyndryl BridgeプラットフォームによるPalo Alto Networks Prisma SASEとのエンドツーエンドSASEサービスを導入し、ネットワークおよびセキュリティオペレーションを統合しました。このような提供物は、コーマネージメントがネットワーク可視性を超えて、協調されたネットワークおよびセキュリティサービスデリバリーへと拡大している方法を示しています。このモデルは、コンプライアンス目的のために監視の明確なエビデンスを必要とする顧客にも関連しています。

注記: 全個別セグメントのセグメントシェアはレポート購入時入手可能です
組織規模別:
大企業が収益を提供しながら中小企業が需要を追加大企業は2026年の収益の71.54%を占めており、複数のロケーションおよびプロバイダーにわたる数百のノードのモニタリングの複雑さを反映しています。大規模なエステートは、複数のテクノロジーにわたる詳細なサービスレポート、変更管理、およびエンジニアリングサポートを必要とすることが多いです。その規模は、同等の内部オペレーションを構築するよりもマネージド契約をより経済的にすることができます。グローバルプロバイダーは複数の国にわたって一貫したサービスレベルをサポートできる場合、これらのバイヤーにとって魅力的です。
中小企業は、クラウドサービスがAIOps対応モニタリングへの参入コストを削減するにつれて、2032年にかけてCAGR 18.59%で拡大すると予測されています。中小企業は、専門的なネットワークオペレーションスタッフを24時間体制で維持する予算を欠くことが多いです。サブスクリプションベースのプラットフォームとマネージドサービスプロバイダーは、これらの組織により幅広いモニタリング機能をアクセスしやすくします。NETGEARは2026年7月に、小規模企業にサービスを提供するマネージドサービスプロバイダー向けに、コンテキストAI推奨、プロアクティブなインシデント検出、および統合された可視性を備えたInsight 10.0を導入しました。このタイプの提供物は、大企業と小規模組織の間の運用格差を縮小することができます。また、マネージドネットワークパフォーマンス管理サービス市場の顧客基盤を、限られた大口契約グループを超えて拡大します。
ネットワーク環境別:
WANおよびSD-WANリードしながらクラウドネットワークが加速WANおよびSD-WANは2026年の収益の26.31%を占め、最大のネットワーク環境セグメントとなっています。広域接続は、ブランチサイト、データセンター、クラウドワークロード、およびリモートユーザーがどのように通信するかの中心であり続けています。SD-WANは、動的なパス選択とアプリケーション対応ルーティングに依存するため、継続的な検証の必要性を高めます。モニタリングにより、顧客は可変のアンダーレイリンクがサービス要件を満たしていることを確認できます。ブランチおよび分散エンタープライズネットワークは、ユーザーとアプリケーションが多くのロケーションに分散しているため、依然として重要です。エンタープライズキャンパスネットワーク、データセンターネットワーク、およびワイヤレスLANおよびWi-Fiネットワークも、ネットワーク設計がよりソフトウェア駆動になるにつれて、継続的な保証を必要とします。
クラウドおよびマルチクラウドネットワークは2032年にかけてCAGR 17.27%で拡大すると予測されています。AWS、Azure、Google Cloud全体でワークロードを実行するエンタープライズは、一つのクラウドプロバイダーのネイティブツールを超えた可視性を必要とします。Datadogは、ハイブリッドマルチクラウド環境全体でネットワークデバイスモニタリング、クラウドネットワークモニタリング、ネットワークパス分析、およびフローデータを接続するための参照アーキテクチャを説明しました。プライベート5GとエッジネットワークはもうひとつのDeveloping areaを形成しており、特に低レイテンシーの保証を必要とする産業オペレーションにとってそうです。その他のネットワーク環境には、光トランスポート、衛星、およびIoT固有のドメインが含まれます。産業のデジタル化が監視を必要とする特殊ネットワークの数を拡大するにつれて、マネージドネットワークパフォーマンス管理サービス市場は恩恵を受けることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー産業別:
ITおよび通信がリードしながらヘルスケアが加速ITおよび通信は、オペレーターがマネージドネットワークサービスのユーザーとプロバイダーの両方であるため、2026年の収益の71.54%を占めました。通信プロバイダーは、自社インフラの可視性を必要とし、エンタープライズ顧客に対する契約上のサービスコミットメントも満たさなければなりません。これにより、内部および外部オペレーション全体で同じモニタリング機能に対する需要が生まれます。BFSIは、レイテンシー重視のアプリケーションとサービス継続性をサポートするためにモニタリングを使用します。ガバメントおよびパブリックセクターの需要は、ゼロトラストプログラムとより強固な運用記録に対する要件によって影響を受けます。産業製造、小売、およびeコマースは、一貫したアプリケーションパフォーマンスに依存する接続されたオペレーションとデジタル顧客体験への需要を促進します。
ヘルスケアおよびライフサイエンス産業は2032年にかけてCAGR 19.27%で拡大すると予測されています。テレヘルスシステム、電子健康記録の接続性、および保護された健康情報の制御が継続的なモニタリングの必要性を高めています。HIPAAセキュリティルールは電子的な保護された健康情報のセーフガードを要求しており、これにより監査対応のエビデンスと設定の監視がヘルスケアネットワークオペレーションに関連します。プライベート5Gネットワークが新たな運用および情報技術のモニタリング要件をもたらすため、産業製造も注目を集めています。小売およびeコマースの顧客は、高トランザクション需要の期間中にパフォーマンスを保護するためにエクスペリエンスレベルのモニタリングを使用します。これらのユースケースは、ネットワークパフォーマンスが直接的な運用またはカスタマーインパクトをもたらすセクターにおいて、マネージドネットワークモニタリングサービス産業に機会を与えています。
地域分析
北米マネージドネットワークパフォーマンス管理サービス市場
北米は2026年のマネージドネットワークパフォーマンス管理サービス市場シェアの38.64%を占めた。同地域には、ハイブリッドマルチクラウド環境を運用し、確立されたマネージドサービスプロバイダーと連携する大規模な企業基盤が存在する。米国がこの活動の大部分を占める一方、カナダとメキシコは国境を越えたネットワーク標準化プログラムから恩恵を受けている。NISTのゼロトラストガイダンスは、規制対象組織の調達および運用要件を形成する要因の一つとなっている。AT&Tは、LevelBlueとのパートナーシップを通じて、LevelBlueの発表によれば、IDC MarketScape Worldwide Managed SASE Services 2025 Vendor Assessmentのリーダーズカテゴリーにランクされた。同プロバイダーは、このサービスが200か国以上にわたって統合されたSD-WANとセキュリティエッジデリバリーをサポートすると述べた。
アジア太平洋マネージドネットワークパフォーマンス管理サービス市場
アジア太平洋地域は2027年から2032年にかけて18.91%のCAGRで拡大すると予測されている。グリーンフィールドの企業ネットワーク、データセンター投資、およびデジタルインフラプログラムが、同地域におけるマネージドモニタリングの需要を高めている。組織はレガシーMPLSネットワークをインターネットファーストのSD-WANおよびセキュアアクセスサービスエッジ設計に移行しつつある。インド、中国、および東南アジア市場では、プロバイダーが多様なデータローカライゼーションおよびサイバーセキュリティ規制に対応することも求められている。日本は、攻撃対象領域とモニタリングワークロードがより密接に連携するにつれ、統合されネットワークおよびセキュリティオペレーションへの地域全体の移行を反映している。韓国、オーストラリアおよびニュージーランド、ならびに中国が現在の収益をリードしており、インド、インドネシア、およびマレーシアは企業デジタル化プログラムからの強い需要を有している。
EMEAおよび南米マネージドネットワークパフォーマンス管理サービス市場
欧州は引き続き重要な地域市場であり、ドイツ、英国、およびフランスが相当な需要を生み出している。EUデータ法は、同地域における準拠したデータ処理およびテレメトリルーティングを義務付けることで、契約設計に影響を与えている。南米はクラウドモニタリング導入の初期段階にあり、ブラジルが国際プロバイダーの参入拠点として機能している。サウジアラビアおよびアラブ首長国連邦は、スマートシティおよび産業用モノのインターネットプログラムを通じて需要を高めている。アフリカは南アフリカ、ナイジェリア、およびエジプトを中心に新興の機会として残っており、ネットワークインフラの整備が引き続き導入ペースを左右ている。マネージドネットワークパフォーマンス管理サービス市場は、企業デジタル化がエネルギー、政府サービス、および小売業務に及ぶにつれ、中東およびアフリカでさらなる需要を見込める可能性が高い。
競争環境
市場集中度
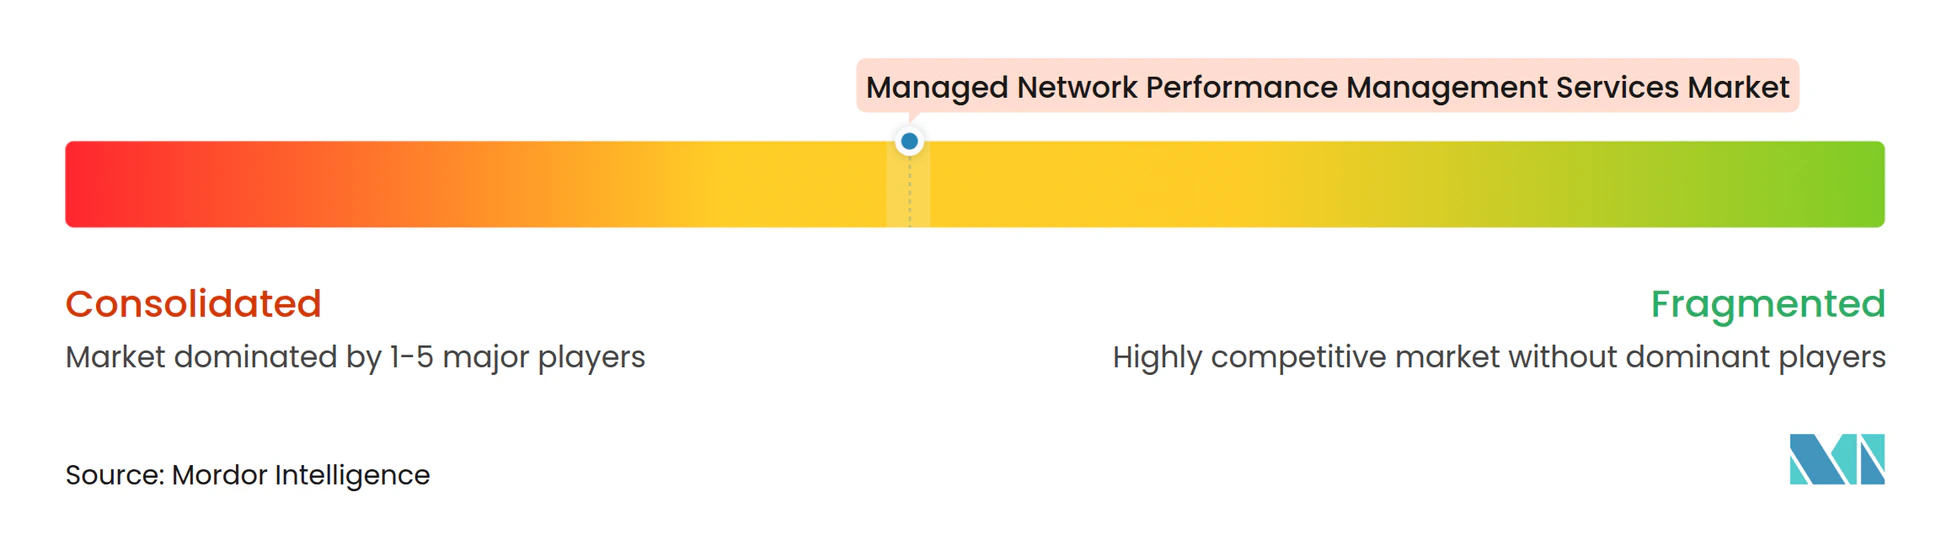
マネージドネットワークパフォーマンス管理サービス市場は、上位層において適度に集中しています。Cisco、HPE、IBM、Kyndryl、NTT DATA、Accentureは、SolarWinds、Dynatrace、Datadog、NETSCOUTなどの専門ベンダーと競合しています。大規模なインフラプロバイダーは、グローバルオペレーションセンター、マルチベンダーエンジニアリングリソース、およびより広範なサービスポートフォリオを持ち込みます。専門のオブザーバビリティベンダーは、アプリケーションおよびインフラ製品をネットワークモニタリングへと拡張しています。これにより、顧客は幅広いマネージドサービス関係と統合モニタリングプラットフォームの間で選択できます。マネージドネットワークパフォーマンス管理サービス市場、特にデジタルツインと自動化オペレーションに関するネットワーク標準化作業へのベンダー参加によっても形成されています。
HPEは2025年7月2日に、14 ビリオン 米ドルのJuniper Networks買収を完了しました。HPEは、このトランザクションによりネットワーキングポートフォリオが拡大し、Juniper MistのAIネイティブ機能がより広範な提供物に加わったと述べました。同社はその後、HPE Aruba Networking CentralとHPE Juniper Networking Mist向けの共通マイクロサービスフレームワークを説明しました。F5は2025年8月にMantisNetを買収し、eBPFを活用したネットワークインテリジェンスをF5アプリケーションデリバリーおよびセキュリティプラットフォームに追加しました。これらの動きは、ネットワーキングおよびアプリケーションデリバリーサプライヤーが買収とプラットフォーム統合によってオブザーバビリティ機能を追加している方法を示しています。クラウドネイティブベンダーも、アプリケーション、インフラ、およびネットワーク全体でより少ないツールと一つのビューを望む顧客を求めて競合しています。
機会、規制対象の中規模エンタープライズ向けのコーマネージドサービス、アジア太平洋地域と欧州でのソブリン準拠モニタリング、および産業IoTとプライベート5Gオペレーションに残っています。独自のAI開発能力を持たないプロバイダーは、自動化が一般化するにつれて価格圧力に直面する可能性があります。大規模プロバイダーは自動化を使用して運用の一貫性を向上させることができますが、顧客は依然として高影響な変更に対するセーフガードを必要とします。NISTガイダンス、FedRAMP要件、およびセクター固有のルールへのコンプライアンス整合は、パブリックセクターおよび規制対象顧客にとってますます重要になっています。
マネージドネットワーパフォーマンス管理サービス産業のリーダー
-
Cisco Systems, Inc.
-
Microsoft Corporation
-
Broadcom Inc.
-
International Business Machines Corporation
-
SolarWinds Worldwide, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドネットワークパフォーマンス管理サービス市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Microsoft Corporation
- Broadcom Inc.
- International Business Machines Corporation
- SolarWinds Worldwide, LLC
- NETSCOUT Systems, Inc.
- Hewlett Packard Enterprise Development LP
- Accenture plc
- NTT DATA Group Corporation
- Kyndryl Holdings, Inc.
- HCL Technologies Limited
- Tata Consultancy Services Limited
- Tata Communications Limited
- Verizon Communications Inc.
- AT&T Inc.
- Lumen Technologies, Inc.
- DXC Technology Company
- Wipro Limited
- Sify Technologies Limited
- Microland Limited
- Hughes Network Systems, LLC
- Systal Technology Solutions Limited
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Dynatrace, Inc.
- Datadog, Inc.
- Riverbed Technology LLC
- ManageEngine
- Paessler AG
最近の産業開発事情 マネージドネットワークパフォーマンス管理サービス市場
- 2026年6月:Datadogは、DASH 2026で100以上の新機能を発表しました。これには、エスカレーション前にネットワークおよびインフラの障害を検出、調査、修復する自律AIエージェントであるビッツインフラストラクチャオペレーション、およびリアルタイムでホップバイホップの問題特定のためにネットワーク、アプリケーション、インフラのテレメトリを相関させるエンドツーエンドのネットワークモニタリングスイートが含まれます。
- 2026年4月:SolarWindsは、SolarWinds エージェンティックフレームワークおよびAI by Designの原則に基づいて構築されたエージェンティックAIチームメイトであるSW1を導入しました。これは、IT組織がオンプレミス、プライベートクラウド、パブリッククラウド環境全体にわたって、リアクティブな問題解決から自律的な運用レジリエンスへとシフトするように設計されています。
- 2026年1月:Dynatraceは、バージョン1.330からすべてのSaaS環境でインベスティゲーションズアプリを一般提供開始とし、ネットワークおよびインフラオペレーションチーム向けにログ、イベント、メトリクス、およびトレース全体にわたるAI活用の根本原因分析とアナリティクス主導のインシデント対応を拡張しました。
- 2025年12月:HPEはHPE Discover Barcelona 2025でセルフドライビングネットワーク戦略を発表し、共通マイクロサービスフレームワークの下でHPE Aruba Networking CentralとHPE Juniper Networking Mist全体に統合AIOpsを導入するとともに、コンピュート、ストレージ、ネットワーキング、クラウド全体にわたるフルスタックオブザーバビリティを提供するHPE OpsRamp統合も発表しました。
グローバルマネージドネットワークパフォーマンス管理サービス市場レポートの範囲
マネージドネットワークパフォーマンス管理サービス市場は、エンタープライズネットワークのパフォーマンス、可用性、およびユーザーエクスペリエンスを継続的にモニタリング、分析、トラブルシューティング、最適化するアウトソーシング提供物です。プロバイダーは、テレメトリ、アナリティクス、およびしばしばAIベースのオペレーションを使用して、WAN、LAN、ワイヤレス、クラウド、およびアプリケーション環境全体にわたって劣化を検出し、根本原因を特定し、修復を優先し、サービスレベルのパフォーマンスを維持します。
マネージドネットワークパフォーマンス管理サービス市場レポートは、サービスタイプ(マネージドネットワークモニタリング、ネットワークパフォーマンス管理、ネットワーク障害およびイベント管理、ネットワークトラフィックおよびフローアナリティクス、ネットワーク設定およびコンプライアンス管理、サービスレベルアグリーメントモニタリング、デジタルエクスペリエンスおよびクオリティオブエクスペリエンスモニタリング、その他のサービスタイプ)、デプロイメントモード(クラウドベース、オンプレミス、ハイリッド)、サービスデリバリーモデル(フルマネージドサービス、コーマネージドサービス、オンデマンドおよびリテーナーベースのサービス、ハイブリッドマネージドサービス、コンサルティング主導のマネージドサービス)、組織規模(大企業、中小企業)、ネットワーク環境(エンタープライズキャンパスネットワーク、ブランチおよび分散エンタープライズネットワーク、広域ネットワークおよびソフトウェア定義広域ネットワーク、データセンターネットワーク、クラウドおよびマルチクラウドネットワーク、ワイヤレスLANおよびWi-Fiネットワーク、5G、プライベート5G、エッジネットワーク、その他のネットワーク環境)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共行政、産業製造、小売およびeコマース、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドネットワークモニタリング |
| ネットワークパフォーマンス管理 |
| ネットワーク障害およびイベント理 |
| ネットワークトラフィックおよびフローアナリティクス |
| ネットワーク設定およびコンプライアンス管理 |
| サービスレベルアグリーメントモニタリング |
| デジタルエクスペリエンスおよびクオリティオブエクスペリエンスモニタリング |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| フルマネージドサービス |
| コーマネージドサービス |
| オンデマンドおよびリテーナーベースのサービス |
| ハイブリッドマネージドサービス |
| コンサルティング主導のマネージドサービス |
| 大企業 |
| 中小企業 |
| エンタープライズキャンパスネットワーク |
| ブランチおよび分散エンタープライズネットワーク |
| 広域ネットワークおよびソフトウェア定義広域ネットワーク |
| データセンターネットワーク |
| クラウドおよびマルチクラウドネットワーク |
| ワイヤレスLANおよびWi-Fiネットワーク |
| 5G、プライベート5G、エッジネットワーク |
| その他のネットワーク環境 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| 産業製造 |
| 小売およびeコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージドネットワークモニタリング | |
| ネットワークパフォーマンス管理 | ||
| ネットワーク障害およびイベント理 | ||
| ネットワークトラフィックおよびフローアナリティクス | ||
| ネットワーク設定およびコンプライアンス管理 | ||
| サービスレベルアグリーメントモニタリング | ||
| デジタルエクスペリエンスおよびクオリティオブエクスペリエンスモニタリング | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| サービスデリバリーモデル別 | フルマネージドサービス | |
| コーマネージドサービス | ||
| オンデマンドおよびリテーナーベースのサービス | ||
| ハイブリッドマネージドサービス | ||
| コンサルティング主導のマネージドサービス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| ネットワーク環境別 | エンタープライズキャンパスネットワーク | |
| ブランチおよび分散エンタープライズネットワーク | ||
| 広域ネットワークおよびソフトウェア定義広域ネットワーク | ||
| データセンターネットワーク | ||
| クラウドおよびマルチクラウドネットワーク | ||
| ワイヤレスLANおよびWi-Fiネットワーク | ||
| 5G、プライベート5G、エッジネットワーク | ||
| その他のネットワーク環境 | ||
| エンドーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| 産業製造 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主な質問
マネージドネットワークパフォーマンス管理サービス市場の規模はどのくらいですか?
マネージドネットワークパフォーマンス管理サービス市場規模は、2026年の1.68 ビリオン 米ドルから2027年には2.11 ビリオン 米ドルへ、さらに2032年には4.57 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 16.72%を記録すると予測されています。
マネージドネットワークパフォーマンス管理サービスの需要を牽引しているものは何ですか?
マネージドネットワークモニタリングサービス市場は、ハイブリッドおよびマルチクラウドの複雑性、AIを活用したオペレーション、プライベート5G、およびゼロトラスト要件によって支えられています。これらの条件は、継続的な可視性、より迅速な問題調査、および定義された運用説明責任の必要性を高めています。
マネージドネットワークパフォーマンス管理サービスをリードするデプロイメントモデルはどれですか?
クラウドベースのデリバリーは2026年の収益の68.58%をリードし、2032年にかけてCAGR 19.34%で拡大すると予測されています。このモデルは集中アナリティクスへのサブスクリプションベースのアクセスを提供し、ハイブリッド設計は機密性の高いワークロードにとって引き続き重要です。
マネージドモニタリングサービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 18.91%で拡大すると予測されています。この地域の企業はネットワーク設計を近代化し、デジタルインフラを構築し、さまざまなデータローカライゼーション要件を管理しています。
AIはマネージドネットワークオペレーションをどのように変えていますか?
マネージドネットワークモニタリングサービス場は、イベント相関、ガイド付き調査、および制御された修復のためにAIを組み込んでいます。これらの機能は、プロバイダーが繰り返し発生する問題をより早期に特定するのを助けながら、顧客が重要なネットワーク変更に対するセーフガードを保持できるようにします。
マネージドネットワークモニタリングサービスをリードするデプロイメントモデルはどれですか?
クラウドベースのデリバリーは2026年の収益の68.58%をリードし、2032年にかけてCAGR 19.34%で拡大すると予測されています。
マネージドネットワークモニタリングサービスを最も急速に採用している顧客はどこですか?
ヘルスケアおよびライフサイエンスは、テレヘルス、電子健康記録の接続性、および保護された健康情報の制御に支えられて、CAGR 19.27%で拡大すると予測されています。