
Taille et part du marché des services Wi-Fi gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 22.66 Milliards de dollars |
| Taille du Marché (2032) | 40.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.19 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services Wi-Fi gérés par Mordor Intelligence
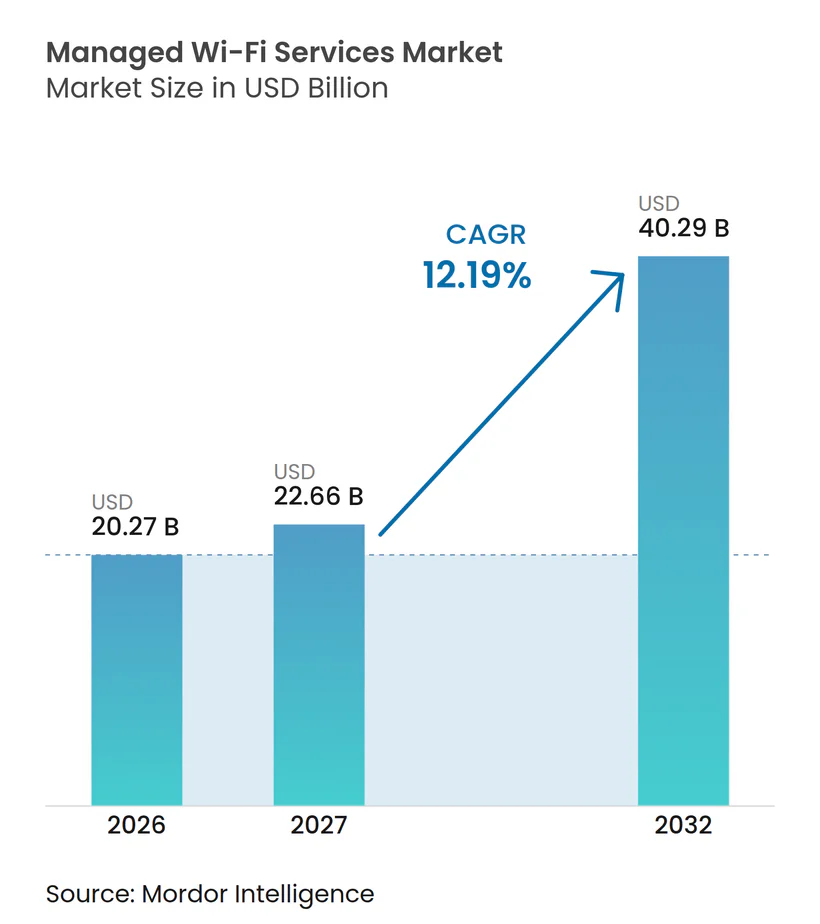
La taille du marché des services Wi-Fi gérés devrait s'étendre de 20,27 milliards USD en 2026 à 22,66 milliards USD en 2027, puis à 40,29 milliards USD d'ici 2032, enregistrant un CAGR de 12,19 % entre 2027 et 2032. La demande s'oriente vers des plateformes externalisées, car les organisations ont besoin d'une couverture sans fil cohérente, de contrôles de sécurité et d'une assistance sur l'ensemble de leurs bureaux, campus, succursales et sites temporaires. Le travail hybride, les parcs d'appareils connectés plus importants et les mises à niveau Wi-Fi 7 renforcent l'importance des opérations réseau centralisées. Les fournisseurs répondent en combinant surveillance, sécurité, configuration et dépannage dans des contrats d'abonnement permettant d'étaler les coûts de mise à niveau dans le temps. Le marché des services Wi-Fi gérés est également confronté à des coûts de conformité et à des défis d'intégration lorsque les clients utilisent des générations mixtes de points d'accès ou nécessitent des données gérées localement. Ces conditions favorisent les fournisseurs capables de prendre en charge des modèles d'exploitation cloud, sur site et hybrides tout en maintenant des engagements de service clairs.
Points clés du rapport
- Par type de service, la surveillance du réseau et la gestion des performances ont représenté 42,78 % du chiffre d'affaires du marché des services Wi-Fi gérés en 2026, tandis que la gestion de la sécurité et du contrôle d'accès devrait se développer à un CAGR de 13,14 % jusqu'en 2032.
- Par déploiement, le déploiement sur site a représenté 67,18 % du chiffre d'affaires du marché des services Wi-Fi gérés en 2026, tandis que le cloud devrait se développer à un CAGR de 13,45 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 70,56 % de la demande du marché des services Wi-Fi gérés en 2026, tandis que les PME devraient se développer à un CAGR de 13,76 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont représenté 28,19 % du chiffre d'affaires du marché des services Wi-Fi gérés en 2026, tandis que le gouvernement et l'administration publique devraient se développer à un CAGR de 12,56 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 36,18 % du chiffre d'affaires du marché des services Wi-Fi gérés en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 12,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services Wi-Fi gérés
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Gestion centralisée basée sur le cloud et dépannage à distance | +3.5% | Mondial, adoption la plus forte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Les sites distribués et le travail hybride accroissent la complexité sans fil | +2.8% | Mondial, concentré dans les pôles d'entreprises d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Prolifération des appareils IoT, BYOD et haute densité | +2.2% | Mondial, densité la plus élevée dans la fabrication en Asie-Pacifique et les campus nord-américains | Moyen terme (2-4 ans) |
| Passage des abonnements du CapEx vers l'OpEx | +1.8% | Mondial, s'accélérant dans les segments PME en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Wi-Fi 7, 6 GHz et assurance réseau assistée par IA | +1.4% | Amérique du Nord et Europe dans un premier temps, puis extension à l'Asie-Pacifique d'ici 2028 | Court terme (≤ 2 ans) |
| OpenRoaming et convergence Wi-Fi-5G | +0.9% | Mondial, avec des déploiements précoces en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Gestion centralisée basée sur le cloud et dépannage à distance
La gestion cloud devient une exigence standard dans les achats sans fil d'entreprise. Les plateformes centralisées permettent aux équipes de mettre à jour les micrologiciels, de modifier les configurations et de répondre aux alertes sur de nombreux points d'accès sans envoyer de personnel sur chaque site. Ce modèle est particulièrement pertinent pour le marché des services Wi-Fi gérés, car il offre aux fournisseurs de services un moyen pratique d'assister des clients dispersés depuis un seul centre d'opérations, même lorsque les sites présentent des conditions d'accès différentes. Le dépannage assisté par IA peut réduire le nombre de tickets d'assistance avancés en identifiant les pannes récurrentes et les comportements réseau inhabituels avant qu'ils ne deviennent des problèmes de service plus larges. Les plateformes cloud collectent également davantage de données opérationnelles que les contrôleurs autonomes, ce qui facilite la planification de la maintenance, la détection prédictive des pannes, les rapports réguliers et un enregistrement plus clair des modifications de configuration. Cette profondeur de données peut rendre une relation avec un fournisseur plus difficile à remplacer après le contrat initial, car l'équipe de service dispose d'une vue établie du fonctionnement du réseau du client.
Les sites distribués et le travail hybride accroissent la complexité sans fil
Le travail hybride a élargi le périmètre physique des besoins sans fil des entreprises. Les organisations étendent les normes réseau des campus centraux aux succursales, aux sites temporaires et à certains environnements de bureau à domicile, plutôt que de traiter chaque site comme un réseau indépendant. Ces sites ont besoin de règles de sécurité communes, de priorisation du trafic et d'engagements de service, même lorsque les conditions locales, les volumes d'utilisateurs et les équipements diffèrent. Le marché des services Wi-Fi gérés bénéficie de la situation lorsque les équipes internes ne peuvent pas suivre le rythme des changements fréquents de sites, des équipements variés et des demandes d'une expérience employé cohérente. Les fournisseurs disposant de processus d'automatisation établis peuvent appliquer des configurations communes, vérifier les performances à distance et intégrer de nouveaux sites dans les règles opérationnelles existantes. Ce changement transforme les organisations qui géraient les opérations sans fil en interne en acheteurs de support géré et offre aux fournisseurs un périmètre de service récurrent plus large.
Prolifération des appareils IoT, BYOD et haute densité
Le nombre et la variété des appareils connectés aux réseaux d'entreprise remettent en question les plans de capacité antérieurs. La Wi-Fi Alliance a signalé 3,9 milliards d'expéditions d'appareils Wi-Fi en 2025, dont 1,6 milliard d'appareils IoT Wi-Fi, et 23,3 milliards d'appareils actifs compatibles Wi-Fi dans le monde. Les téléphones personnels, les capteurs, les dispositifs médicaux, les équipements industriels et les systèmes de bâtiment nécessitent souvent des paramètres d'accès et de sécurité différents, même lorsqu'ils fonctionnent sur le même réseau physique. Certains appareils plus anciens ne peuvent pas utiliser les méthodes d'authentification actuelles, ce qui rend la segmentation et l'accès réseau séparé plus importants. Les fournisseurs gérés peuvent assurer l'intégration des appareils, les contrôles basés sur l'identité et la priorisation du trafic en temps réel, difficiles à maintenir pour des équipes internes réduites à mesure que les inventaires d'appareils évoluent. À mesure que la densité des appareils augmente, le marché des services Wi-Fi gérés dispose de davantage d'opportunités pour remplacer les processus internes fragmentés par des politiques cohérentes, une meilleure visibilité des actifs, une assistance plus rapide et moins de travail manuel sur le réseau.
Passage des abonnements du CapEx vers l'OpEx
Les contrats d'abonnement déplacent la planification du renouvellement sans fil des achats matériels séparés vers des engagements opérationnels récurrents. Cela peut rendre la qualité de service plus prévisible, car les accords incluent souvent des obligations de mise à niveau, des niveaux de service définis et des révisions périodiques des performances réseau. La Wireless Broadband Alliance a constaté que 62 % des répondants étaient plus confiants dans les investissements Wi-Fi qu'ils ne l'étaient 12 mois auparavant, et identifiaient le plus souvent le Wi-Fi 7 comme la technologie susceptible d'être déployée en 2026. Les fournisseurs peuvent inclure les mises à niveau matérielles Wi-Fi 7 dans des accords pluriannuels, réduisant ainsi la pression d'un achat unique important et permettant aux clients de planifier les changements de site en fonction d'un coût de service connu. Cette structure peut aider les petites organisations à utiliser des outils de gestion de niveau entreprise sans constituer d'équipes spécialisées, tandis que les grandes organisations peuvent aligner les opérations sans fil sur des contrats de services réseau plus larges. Le marché des services Wi-Fi gérés peut également bénéficier d'une moindre remise en appel d'offres, car le fournisseur reste responsable des opérations, des renouvellements planifiés, des rapports et des engagements de service mesurables pendant toute la durée du contrat.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Résidence des données, confidentialité et exposition à la cybersécurité | -1.5% | Europe, Chine et fournisseurs de services gérés mondiaux | Moyen terme (2-4 ans) |
| Intégration des réseaux existants et coûts de renouvellement du matériel | -1.2% | Mondial, plus aigu dans les grandes entreprises et les environnements du secteur public | Moyen terme (2-4 ans) |
| Pénurie de compétences en ingénierie des réseaux sans fil | -0.9% | Mondial, plus sévère en Amérique du Nord et dans les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Conditions de spectre et d'interopérabilité incohérentes entre les pays | -0.6% | Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Résidence des données, confidentialité et exposition à la cybersécurité
Les règles régissant les données réseau deviennent de plus en plus exigeantes pour les fournisseurs opérant à l'international. La directive NIS2 de l'UE oblige les fournisseurs concernés à respecter des obligations de signalement des incidents, de révision de la chaîne d'approvisionnement et de sécurité technique qui doivent se refléter dans leurs opérations clients. Le règlement chinois sur la sécurité des données réseau a restreint le traitement transfrontalier de certaines données réseau depuis janvier 2025. Ces obligations peuvent nécessiter des dispositifs séparés de traitement des données, d'audit et de reporting pour les clients situés dans des zones réglementées. Le marché des services Wi-Fi gérés pourrait donc voir ses coûts de prestation augmenter pour les fournisseurs qui ont besoin de conceptions de services spécifiques à chaque pays et de processus de conformité soutenus localement. La directive européenne sur les équipements radio EN 18031 ajoute également des exigences de certification en matière de cybersécurité pour les équipements Wi-Fi concernés, ce qui peut être plus difficile à satisfaire rapidement pour les petits fournisseurs.[1] De plus, la fragmentation réglementaire croissante entre les juridictions accroît la complexité de la conformité et les coûts opérationnels, car les fournisseurs doivent satisfaire des exigences relatives au signalement des incidents, au traitement transfrontalier des données, à la certification en matière de cybersécurité, au traitement localisé des données, au soutien à l'audit et aux modèles de prestation de services spécifiques à chaque pays.
Intégration des réseaux existants et coûts de renouvellement du matériel
De nombreuses grandes organisations exploitent des équipements Wi-Fi 5, Wi-Fi 6 et Wi-Fi 6E au sein du même parc. Ces systèmes utilisent des interfaces de gestion et des capacités de sécurité différentes, ce qui peut contraindre les équipes à maintenir des flux de travail parallèles et rendre l'application des politiques à l'échelle de l'organisation plus difficile. Il en résulte un affaiblissement de l'argument d'efficacité en faveur d'une plateforme gérée unique jusqu'au renouvellement du réseau. Les points d'accès Wi-Fi 7 nécessitent également de nouveaux investissements lors du remplacement du matériel plus ancien, même lorsque le client souhaite bénéficier des avantages opérationnels du contrôle centralisé. Les fournisseurs qui acceptent le risque de renouvellement dans le cadre d'un contrat géré peuvent faire face à une pression sur les marges et à des délais de récupération plus longs. Ces obstacles peuvent retarder les décisions, même lorsqu'un service géré améliorerait la visibilité, la sécurité et le contrôle opérationnel quotidien.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de sécurité soutiennent le prochain cycle de revenus
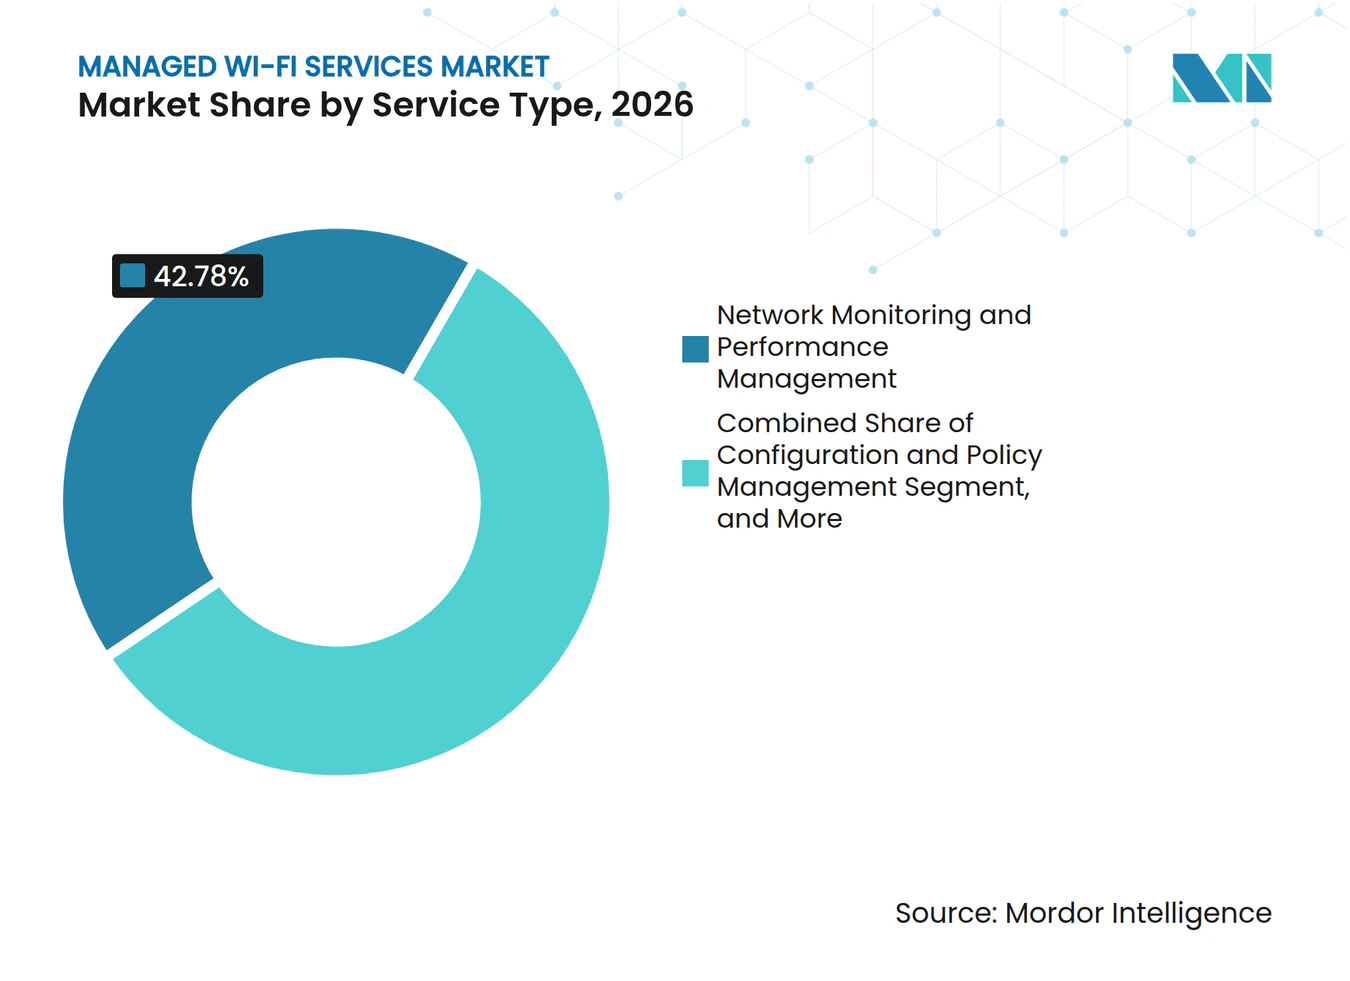
La surveillance du réseau et la gestion des performances ont représenté 42,78 % de la taille du marché des services Wi-Fi gérés en 2026. Les clients ont besoin d'une visibilité continue avant de déléguer des fonctions réseau sensibles à un prestataire externe. La surveillance fournit des données sur la disponibilité, la capacité, le trafic applicatif et les problèmes de performance sur l'ensemble du parc sans fil, offrant aux deux parties une vue partagée des conditions de service. Elle initie souvent un contrat plus large, car elle fournit les données opérationnelles nécessaires à la configuration, à la gestion des incidents et aux travaux de sécurité. La gestion de la configuration et des politiques, ainsi que la gestion du dépannage et des incidents, sont couramment regroupées avec la surveillance à grande échelle.
La gestion de la sécurité et du contrôle d'accès devrait se développer à un CAGR de 13,14 % jusqu'en 2032. Les réseaux sans fil deviennent la couche d'accès directe aux applications d'entreprise, y compris les sites de campus qui s'appuyaient auparavant davantage sur les connexions filaires. Cela fait du contrôle d'accès une frontière de sécurité essentielle, car il régit la manière dont les utilisateurs et les appareils accèdent aux systèmes organisationnels. La Wireless Broadband Alliance a rapporté que 76 % des parties prenantes Wi-Fi considéraient la sécurité et la confidentialité du réseau comme leur priorité commerciale la plus élevée.[2] Les offres de sécurité gérées peuvent intégrer des journaux d'audit, l'identification des appareils, la microsegmentation et les vérifications de routine nécessaires pour appliquer les politiques de sécurité de manière cohérente sur l'ensemble des sites.



Par déploiement : l'échelle sur site rencontre une adoption cloud plus rapide
Le déploiement sur site a représenté 67,18 % du chiffre d'affaires en 2026. Il reste important pour les institutions financières, les agences gouvernementales et les systèmes de santé soumis à des obligations de résidence des données ou disposant d'investissements infrastructurels substantiels qui ne peuvent pas être déplacés rapidement. Ces organisations conservent un contrôle direct sur les systèmes de gestion et le traitement des données, tout en s'appuyant sur des équipes externes pour des tâches opérationnelles définies. Elles ont besoin de fournisseurs capables d'opérer dans le cadre des exigences établies en matière de sécurité, de gouvernance et d'audit. La prestation sur site reste pertinente lorsque les clients réglementés exigent un traitement local. Elle permet également aux clients de conserver leurs contrôles internes établis tout en faisant appel à une expertise externe pour la surveillance quotidienne, la maintenance et la résolution des problèmes.
Le déploiement cloud devrait se développer à un CAGR de 13,45 % jusqu'en 2032. La gestion mutualisée offre aux fournisseurs un moyen cohérent de surveiller et d'assister plusieurs sites clients via une interface d'exploitation commune. Les nouveaux sites Wi-Fi 7 peuvent utiliser des contrôleurs basés sur le cloud plutôt que des appliances sur site séparées, ce qui réduit la quantité d'infrastructure locale à maintenir. Cela profite aux PME qui ont besoin d'une gestion centralisée des politiques et d'analyses sans avoir besoin de spécialistes locaux. La prestation hybride reste utile lorsque les équipements restent sur site tandis qu'une plateforme centrale les gère. Le modèle offre aux fournisseurs un moyen d'aligner les opérations centrales sur les différentes technologies locales, les besoins en matière de sécurité et de traitement des données.
Par taille d'organisation : les PME accèdent aux capacités sans fil gérées
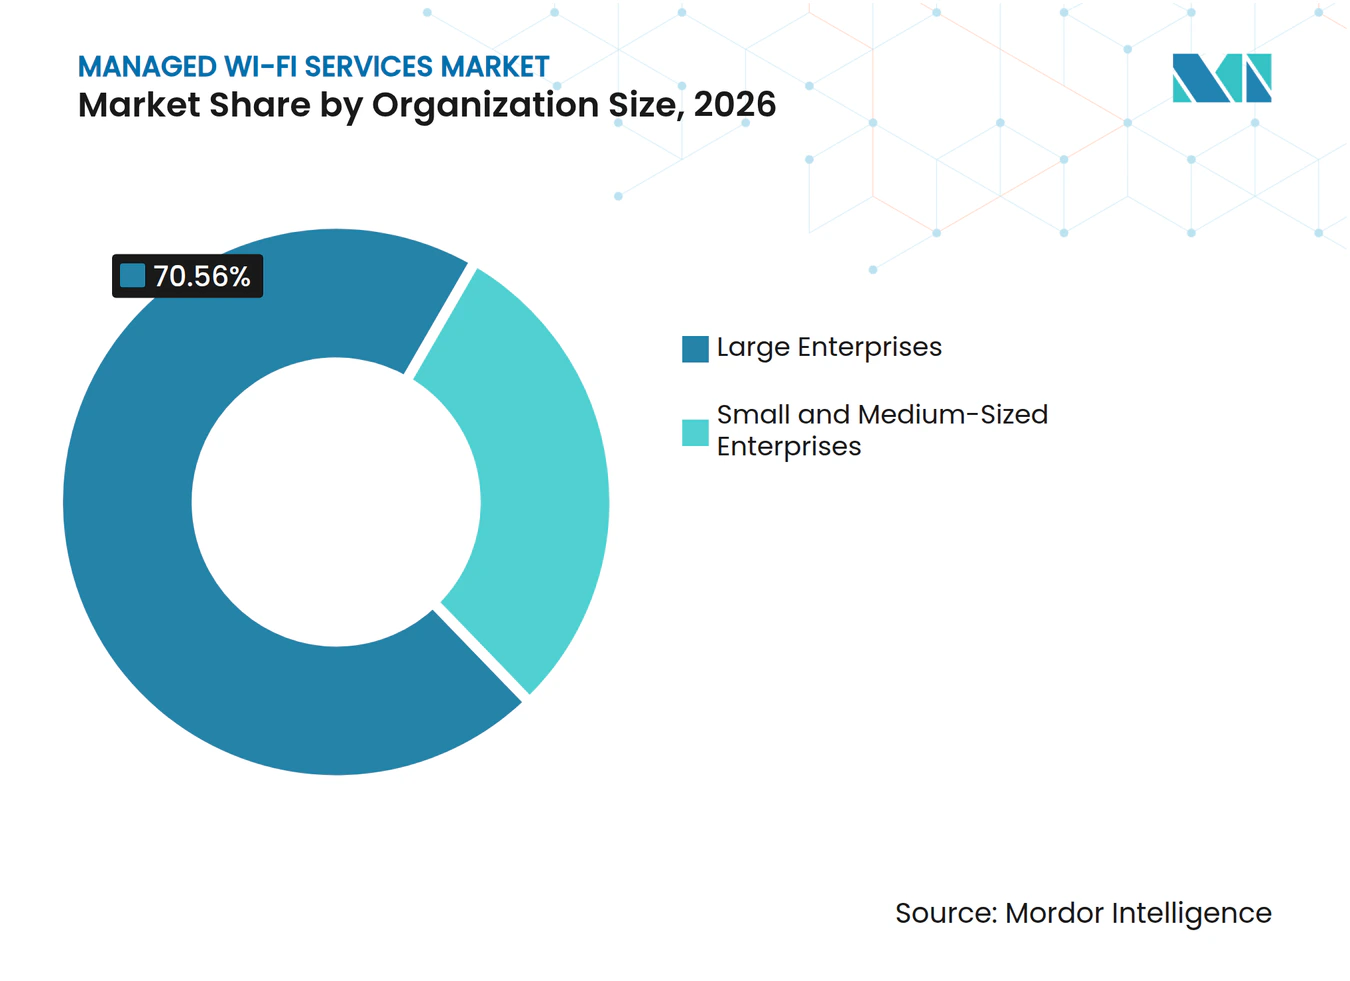
Les grandes entreprises ont représenté 70,56 % de la demande organisationnelle en 2026. Leurs réseaux peuvent inclure des centaines de points d'accès sur des campus, des succursales et des centres de données, souvent avec des conditions locales et des exigences de trafic différentes. La gestion de ces environnements nécessite des travaux sur les micrologiciels, l'établissement de références de performance, le contrôle des modifications, la planification de la capacité et l'application des politiques de sécurité. Les fournisseurs gérés peuvent assurer cette profondeur opérationnelle sans que chaque client ait à maintenir une grande équipe dédiée sur chaque site. Leur envergure en fait la principale source de demande sur le marché des services Wi-Fi gérés. Les exigences multi-sites font également du reporting cohérent, de la réponse coordonnée aux incidents et des normes opérationnelles partagées des éléments centraux de la relation de service.
Les PME devraient se développer à un CAGR de 13,76 % jusqu'en 2032. La tarification par site, le provisionnement sans intervention et la sécurité intégrée abaissent les barrières à l'utilisation des outils sans fil gérés en réduisant le travail technique requis avant qu'un site ne devienne opérationnel. Ces dispositifs aident les organisations sans personnel spécialisé ni budget pour une fonction interne d'exploitation réseau. Les pénuries de compétences en ingénierie réseau accentuent la pression sur les petites organisations, notamment lorsqu'elles doivent prendre en charge plusieurs sites sans présence informatique locale. Les opérateurs de télécommunications intègrent le Wi-Fi géré dans des accords de service plus larges, donnant aux PME accès à des fonctions de gestion et de sécurité utilisées par les grandes entreprises. Cela peut réduire la charge opérationnelle liée à la prise en charge de nouveaux sites à mesure que l'entreprise ajoute des sites, du personnel, des appareils et des services orientés clients.

Par secteur d'activité des utilisateurs finaux : les marchés publics élargissent la demande de services gérés
L'informatique et les télécommunications ont représenté 28,19 % du chiffre d'affaires des services Wi-Fi gérés en 2026. Le secteur est à la fois un utilisateur direct des réseaux sans fil et un canal pour les services gérés destinés à d'autres groupes de clients, ce qui lui confère un double rôle dans l'adoption des opérations externalisées. Il déploie le Wi-Fi dans les centres d'opérations réseau, les bureaux d'entreprise et les environnements de fournisseurs de services où la disponibilité et la réponse aux pannes sont étroitement surveillées. Les secteurs BFSI, santé et sciences de la vie, et fabrication industrielle ont des besoins axés sur la conformité qui soutiennent les contrats gérés. Le commerce de détail et le commerce électronique, les établissements d'enseignement et de recherche, et les fabricants ont besoin d'une assistance fiable pour des environnements d'exploitation dispersés, à fort volume et connectés. Leurs exigences comprennent un accès stable, des performances prévisibles et une résolution rapide lorsque des problèmes de service affectent le personnel, les visiteurs, les processus de production ou les services orientés clients.
Le gouvernement et l'administration publique devraient se développer à un CAGR de 12,56 % jusqu'en 2032. Les acheteurs du secteur public achètent de plus en plus le Wi-Fi, le SD-WAN et les services d'accès sécurisé dans le cadre d'arrangements pluriannuels qui définissent des responsabilités communes entre les équipes technologiques et les sites. En janvier 2025, Boingo Wireless a reçu un contrat Multiple Award Schedule de l'Administration des services généraux des États-Unis, permettant aux agences et organisations éligibles de se procurer ses services gérés 5G, DAS et Wi-Fi via ce programme. L'appel d'offres 2025 de la City of London Corporation pour un réseau cloud-first et Wi-Fi-first sur plus de 120 sites illustre la portée plus large des exigences en matière de réseaux publics gérés. Ces contrats combinent accès sans fil, sécurité et assistance centralisée, ce qui simplifie la responsabilité sur des domaines publics complexes.
Analyse géographique
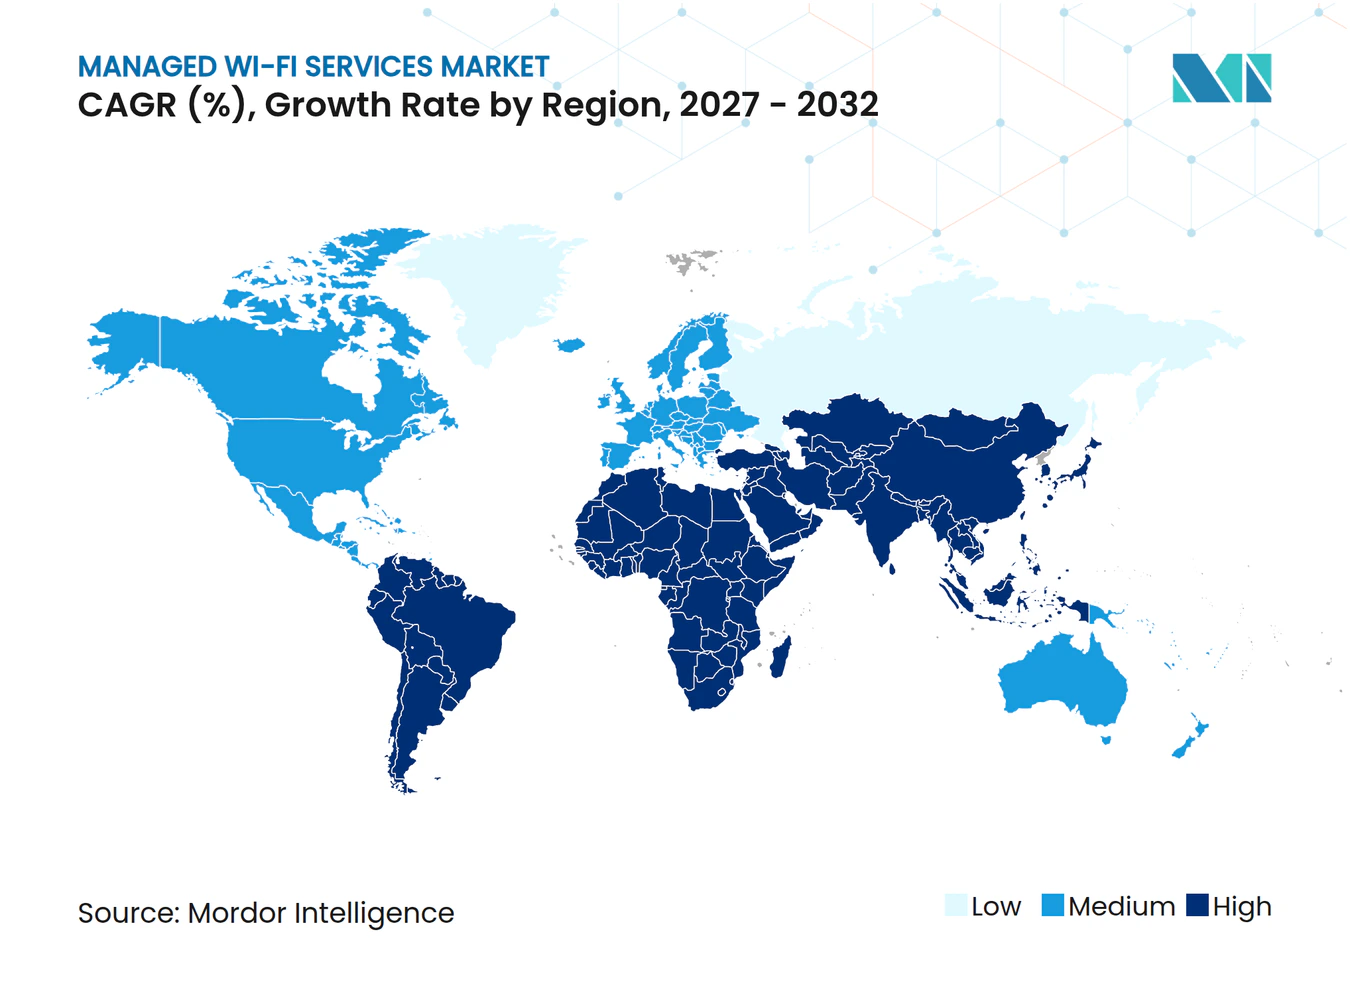
L'Amérique du Nord a détenu 36,18 % de la part du marché des services Wi-Fi gérés en 2026. La région dispose d'une large base installée de réseaux sans fil d'entreprise, comprenant de vastes environnements de campus et de succursales nécessitant une modernisation régulière. Elle dispose également d'un écosystème mature de fournisseurs de services gérés. Les grandes entreprises ont adopté les plateformes gérées par le cloud tôt et ont l'expérience de l'utilisation de partenaires externes pour la prestation de services réseau. Beaucoup sont familières avec les modèles de service à dépenses opérationnelles qui associent assistance continue, outils de gestion et planification du renouvellement des équipements.
Les États-Unis disposent de canaux d'approvisionnement gouvernementaux qui soutiennent le Wi-Fi géré aux côtés des services 5G et DAS. L'inclusion de Boingo dans le GSA Multiple Award Schedule en 2025 illustre une voie disponible pour les acheteurs publics.[3] Les secteurs des services financiers et de la santé au Canada affichent une forte adoption des services gérés, car ces environnements nécessitent un accès fiable et des opérations étroitement gouvernées. Le Mexique en est à un stade plus précoce. L'Europe est une géographie importante pour le marché des services Wi-Fi gérés, portée par l'Allemagne, le Royaume-Uni et la France.
L'activité de renouvellement des entreprises crée une demande de nouveaux équipements sans fil et d'opérations gérées en Europe. Les exigences NIS2 donnent aux organisations concernées une raison supplémentaire de rechercher des fournisseurs capables d'intégrer des contrôles de sécurité et des processus de gestion des incidents dans la gestion courante du réseau. Certains clients européens ont également besoin de dispositifs de déploiement et de traitement des données adaptés aux exigences nationales, notamment lorsque la télémétrie réseau est surveillée de manière centralisée. L'Amérique du Sud est à un stade d'adoption plus précoce que l'Amérique du Nord et l'Europe. Le Brésil et l'Argentine sont ses principales sources de demande d'entreprise dans les services financiers et le commerce de détail. L'Asie-Pacifique devrait se développer à un CAGR de 12,82 % jusqu'en 2032. Les projets greenfield en Inde et en Asie du Sud-Est peuvent opter pour des conceptions sans fil en priorité, tandis que la Chine, le Japon, la Corée du Sud, le Moyen-Orient et l'Afrique ajoutent une demande régionale via des projets d'entreprise et du secteur public.
Paysage concurrentiel
Concentration du Marché
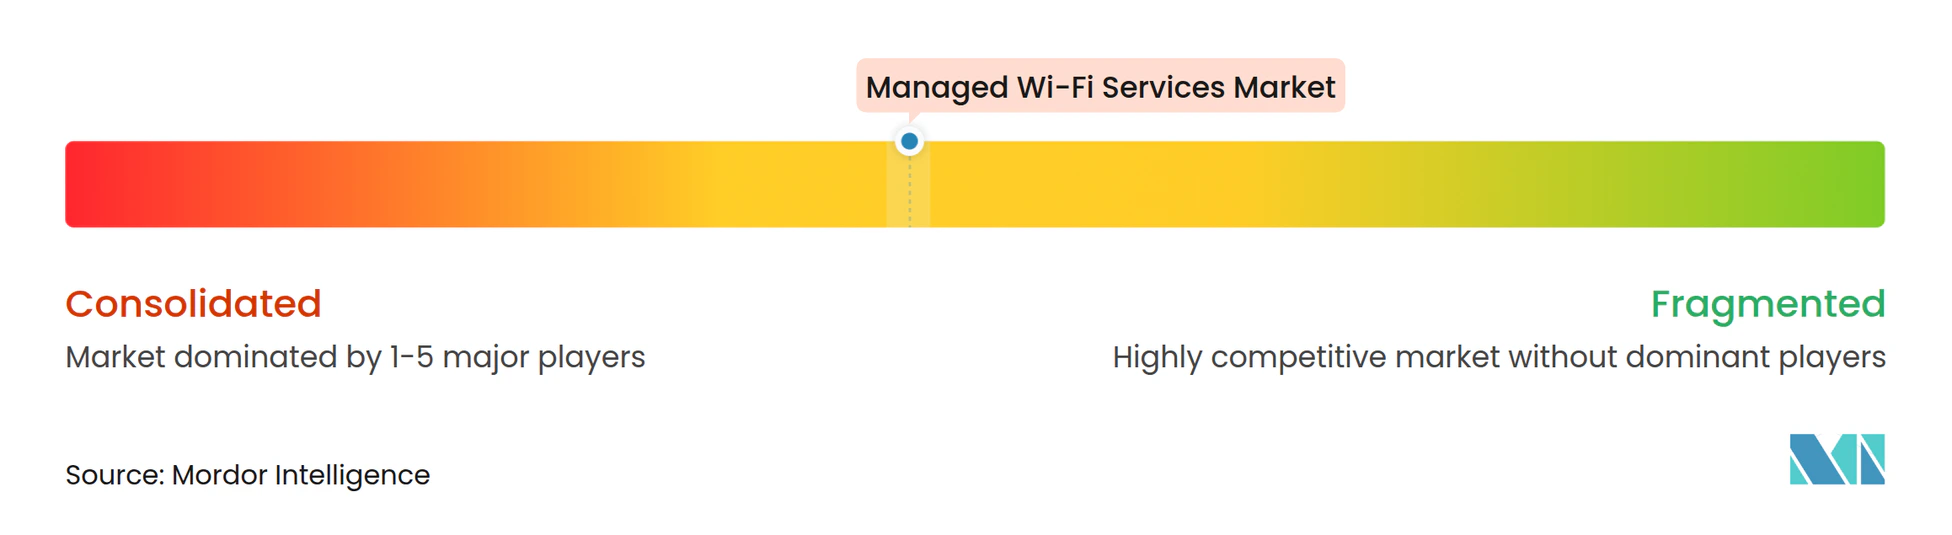
Le marché des services Wi-Fi gérés est modérément concentré dans l'offre de plateformes et d'infrastructures, tandis que la prestation de services reste fragmentée entre les fournisseurs de services gérés, les opérateurs de télécommunications et les entreprises spécialisées. Cisco a détenu 39,0 % du chiffre d'affaires WLAN d'entreprise au 2e trimestre 2026, soutenu par son envergure, ses relations avec les campus et ses portefeuilles Meraki et Catalyst Center. HPE a détenu 17,2 % après son acquisition de Juniper Networks en juillet 2025. Ensemble, les 2 entreprises ont détenu 56,2 % du chiffre d'affaires des plateformes WLAN d'entreprise rapporté dans le projet. Les fournisseurs locaux continuent de se concurrencer grâce à la couverture des services, à la connaissance du secteur, au support client et à la capacité d'adapter les modèles opérationnels aux sites locaux et aux exigences spécifiques au secteur.
Plume, Airties et Cloud4Wi s'adressent aux cas d'usage des fournisseurs de services et des PME avec des plateformes cloud natives conçues pour des opérations simplifiées. La concurrence se déplace du matériel de points d'accès vers l'assurance assistée par IA et la gestion intégrée de la sécurité, car les clients accordent une plus grande valeur au diagnostic rapide et à la surveillance cohérente. Cisco a étendu les fonctionnalités AIOps de Meraki, notamment un assistant IA pour le dépannage et une gestion des ressources radio pilotée par IA. HPE a déclaré qu'Aruba Central et Juniper Mist resteraient des plateformes séparées tout en partageant le moteur IA Marvis et le matériel commun. Extreme Networks a introduit Platform One, qui gère certains appareils tiers et inclut des fonctions de sécurité sans fil et de gestion des actifs pour les organisations disposant d'équipements mixtes.
Belden a finalisé son acquisition de Ruckus Networks pour 1,85 milliard USD en juillet 2026, changeant la propriété d'une plateforme utilisée dans les environnements hôteliers à haute densité, l'éducation et les grandes salles. La transaction pourrait renforcer la concurrence sur les marchés où la capacité et la fiabilité sont des critères d'achat centraux, car ces clients dépendent souvent d'un service stable pendant les périodes de pointe. La certification EN 18031 favorise les fournisseurs capables de gérer la conformité en matière de cybersécurité à grande échelle et de documenter les contrôles appliqués aux équipements connectés. Les petits fournisseurs peuvent encore se concurrencer lorsque les clients valorisent un service ciblé, un support direct et un déploiement simplifié. Le marché des services Wi-Fi gérés offre des opportunités dans la sécurité en tant que service pour les PME, la connectivité multi-sites compatible OpenRoaming et le développement de programmes d'approvisionnement gouvernementaux.
Leaders du secteur des services Wi-Fi gérés
-
Cisco Systems, Inc.
-
CommScope, Inc.
-
Fortinet, Inc.
-
Huawei Technologies Co., Ltd.
-
Arista Networks, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Belden a finalisé son acquisition de Ruckus Networks auprès de Vistance Networks pour 1,85 milliard USD, plaçant une plateforme Wi-Fi d'entreprise et d'hôtellerie à haute densité sous une nouvelle propriété et créant une entité concurrentielle restructurée dans la chaîne d'approvisionnement en matériel sans fil d'entreprise.
- Septembre 2025 : Wifinity s'est vu attribuer un contrat de connectivité pour le gouvernement central britannique dans le cadre du Crown Commercial Service Network Services 3 Framework (RM6116) pour la conception, la fourniture, l'installation et le support géré d'un réseau Wi-Fi 7 au siège londonien d'un département gouvernemental, intégrant l'intégration GovWifi et une sécurité de périmètre conforme au National Cyber Security Center.
- Août 2025 : Plume Design et Advanced Media Technologies ont lancé SuperPod, une offre Wi-Fi 7 exclusive pour les membres de la National Cable Television Cooperative, combinant la plateforme de gestion IA basée sur le cloud de Plume avec du matériel Wi-Fi 7 pour les fournisseurs de services haut débit.
- Janvier 2025 : Boingo Wireless s'est vu attribuer un contrat Multiple Award Schedule par l'Administration des services généraux des États-Unis, permettant aux agences gouvernementales fédérales, étatiques et locales, aux organisations tribales et aux contractants éligibles de se procurer ses solutions de connectivité gérées 5G, DAS et Wi-Fi via un véhicule d'approvisionnement fédéral simplifié.
Périmètre du rapport mondial sur le marché des services Wi-Fi gérés
Le marché des services Wi-Fi gérés comprend les services externalisés de conception, de déploiement, de surveillance, de sécurisation, d'optimisation et de support des environnements de réseau local sans fil (WLAN) dans les entreprises, le secteur public et les sites commerciaux. Ces services comprennent la gestion des performances sans fil, l'administration de la sécurité, l'application des politiques, le dépannage, l'analyse et le support opérationnel continu.
Le rapport sur le marché des services Wi-Fi gérés est segmenté par type de service (surveillance du réseau et gestion des performances, gestion de la sécurité et du contrôle d'accès, gestion de la configuration et des politiques, gestion du dépannage et des incidents, et autres types de services), déploiement (sur site, cloud et hybride), taille d'organisation (grandes entreprises, et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, informatique et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Surveillance du réseau et gestion des performances |
| Gestion de la sécurité et du contrôle d'accès |
| Gestion de la configuration et des politiques |
| Gestion du dépannage et des incidents |
| Autres types de services |
| Sur site |
| Cloud |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Surveillance du réseau et gestion des performances | |
| Gestion de la sécurité et du contrôle d'accès | ||
| Gestion de la configuration et des politiques | ||
| Gestion du dépannage et des incidents | ||
| Autres types de services | ||
| Par déploiement | Sur site | |
| Cloud | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services Wi-Fi gérés ?
Le marché des services Wi-Fi gérés devrait passer de 20,27 milliards USD en 2026 à 40,29 milliards USD d'ici 2032, à un CAGR de 12,19 % de 2027 à 2032.
Quel type de service détient la plus grande part du chiffre d'affaires des services Wi-Fi gérés ?
La surveillance du réseau et la gestion des performances ont été en tête avec une part de 42,78 % en 2026.
Quel service Wi-Fi géré se développe le plus rapidement ?
La gestion de la sécurité et du contrôle d'accès devrait se développer à un CAGR de 13,14 % jusqu'en 2032.
Pourquoi les organisations adoptent-elles les services Wi-Fi gérés ?
Les organisations utilisent les services gérés pour centraliser la surveillance, la sécurité, le dépannage et le support sur des sites dispersés et des appareils connectés.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement cloud devrait se développer à un CAGR de 13,45 % jusqu'en 2032. Il prend en charge la gestion centralisée et mutualisée et réduit le besoin d'une infrastructure de contrôleur séparée sur chaque site client.
Quelle région se développe le plus rapidement pour les services Wi-Fi gérés ?
L'Asie-Pacifique devrait se développer à un CAGR de 12,82 % jusqu'en 2032. Les projets d'entreprise greenfield en Inde et en Asie du Sud-Est soutiennent les déploiements sans fil en priorité, tandis que la Chine, le Japon et la Corée du Sud ajoutent de larges bassins de revenus établis.