
マネージド・ビデオ会議サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5.61 十億米ドル |
| 市場規模 (2032) | 8.51 十億米ドル |
| 成長率 (2027 - 2032) | 8.68 % |
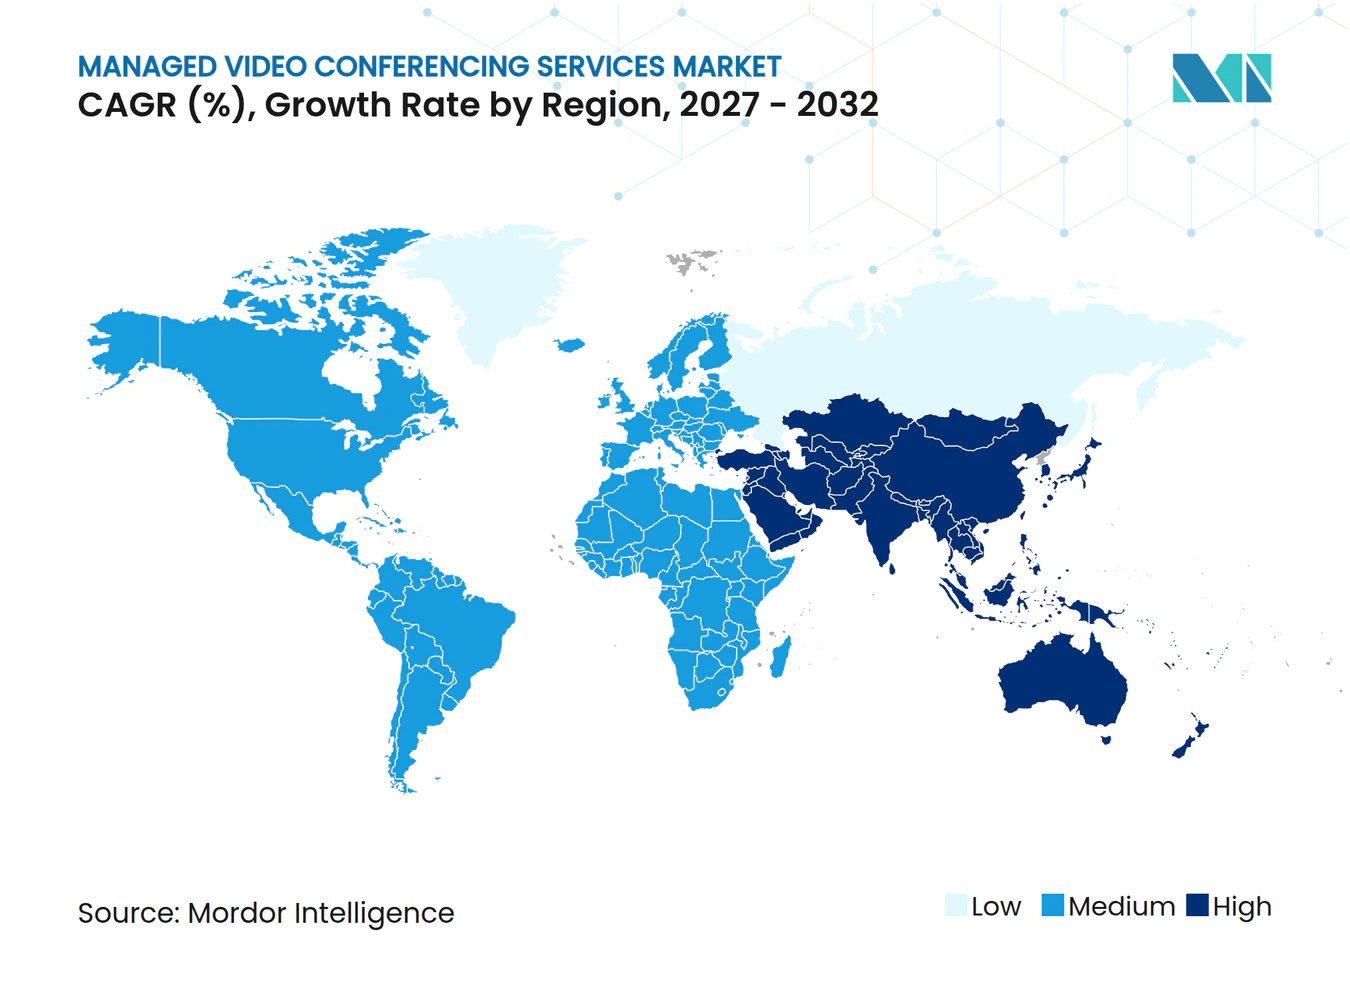
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ビデオ会議サービス市場分析
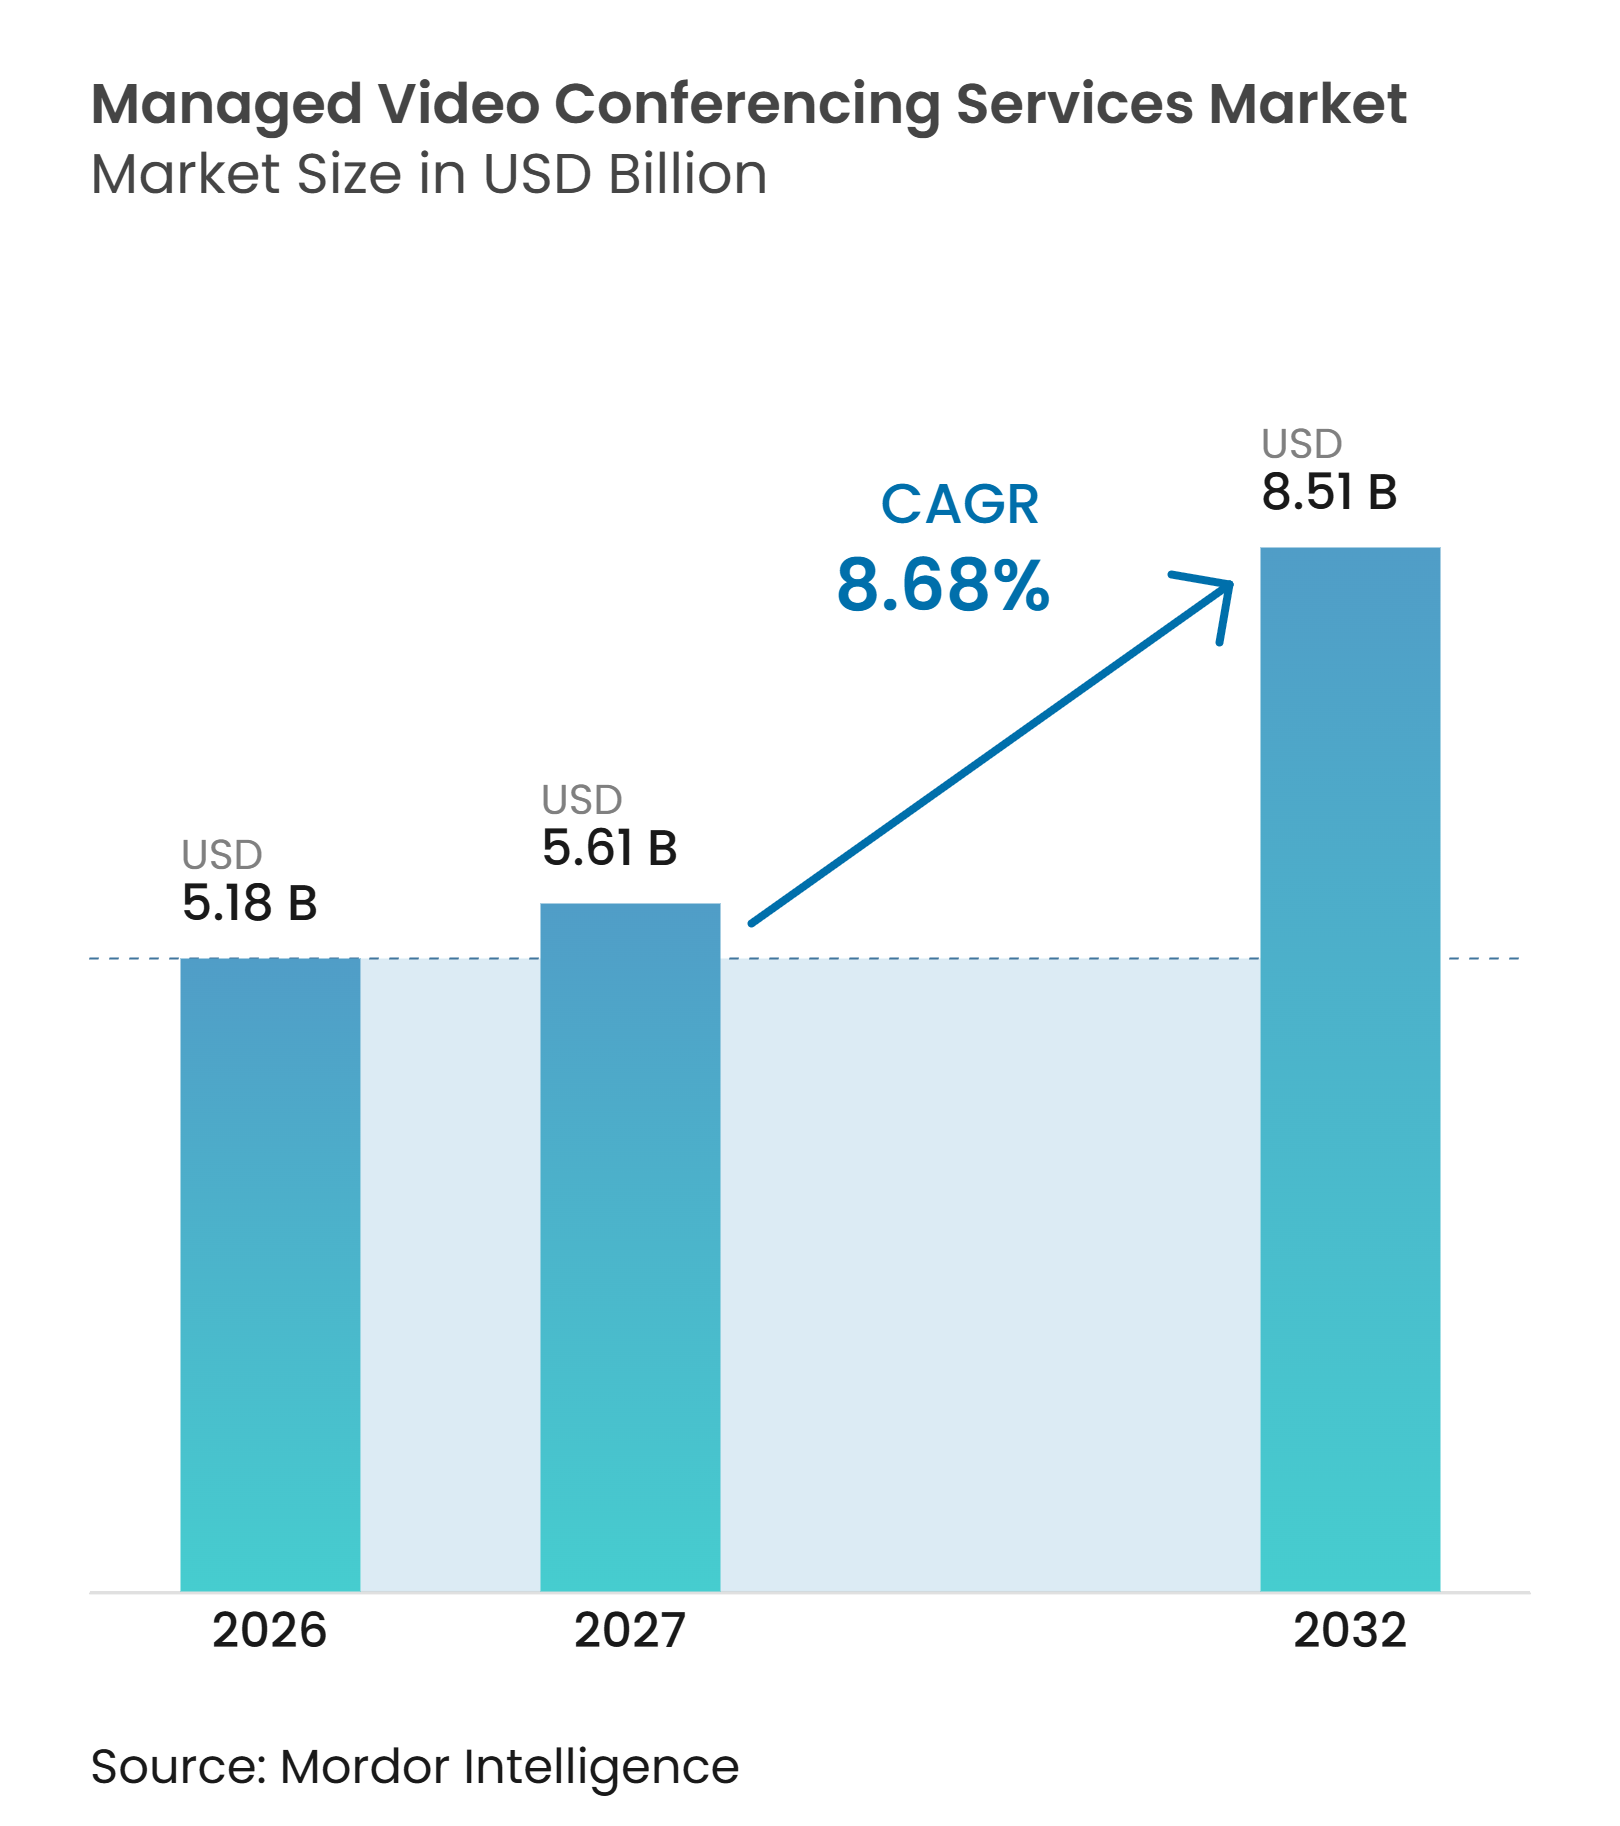
マネージド・ビデオ会議サービス市場規模は、2026年の5.18 ビリオン 米ドルおよび2027年の5.61 ビリオン 米ドルから2032年までに8.51 ビリオン 米ドルへと拡大し、2027年〜2032年にかけてCAGR 8.68%を記録する見込みです。ハイブリッドワークは、多くの事業者にとって信頼性の高い会議室、デバイスサポート、プラットフォーム管理を継続的な運営要件とし、その需要が高まっています。社内チームが複数拠点にわたる会議室、音声システム、クラウドプラットフォーム、エンドポイントを管理する能力を欠く場合、購買担当者はコラボレーション業務をマネージドプロバイダーに移管しています。プロバイダーはモートモニタリング、人工知能対応ミーティングツール、統合サービスレベルアグリーメントを提供することで対応しています。これは、異なるコラボレーションプラットフォームにわたる技術運営、セキュリティ管理、およびサポートを統合できるプロバイダーに有利に働きます。データレジデンシー要件と既存の会議室インフラは依然としてコストを増加させ、一部のマネージド体制への移行を遅らせています。
主要レポートのポイント
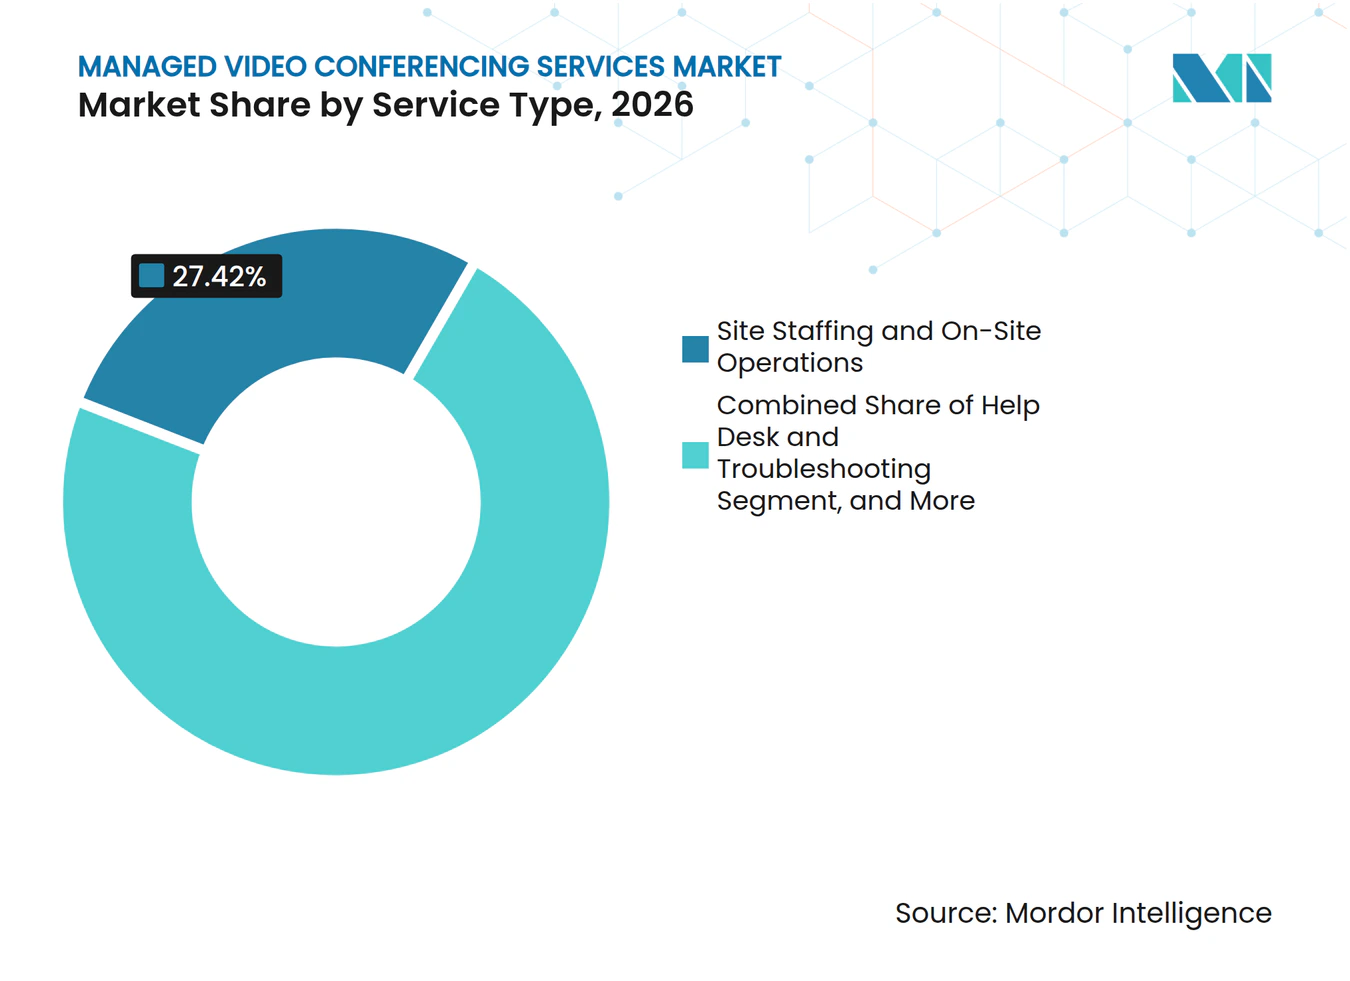
- サービスタイプ別では、サイトスタッフィングおよびオンサイトオペレーションが2026年のマネージド・ビデオ会議サービス市場シェアの27.42%を占め、リモートマネジメントおよびモニタリングは2032年までにCAGR 9.88%で拡大する見込みです。
- デプロイメントモデル別では、クラウドが2026年のマネージド・ビデオ会議サービス市場規模の62.84%を占め、2032年までにCAGR 9.27%で拡大する見込みです。
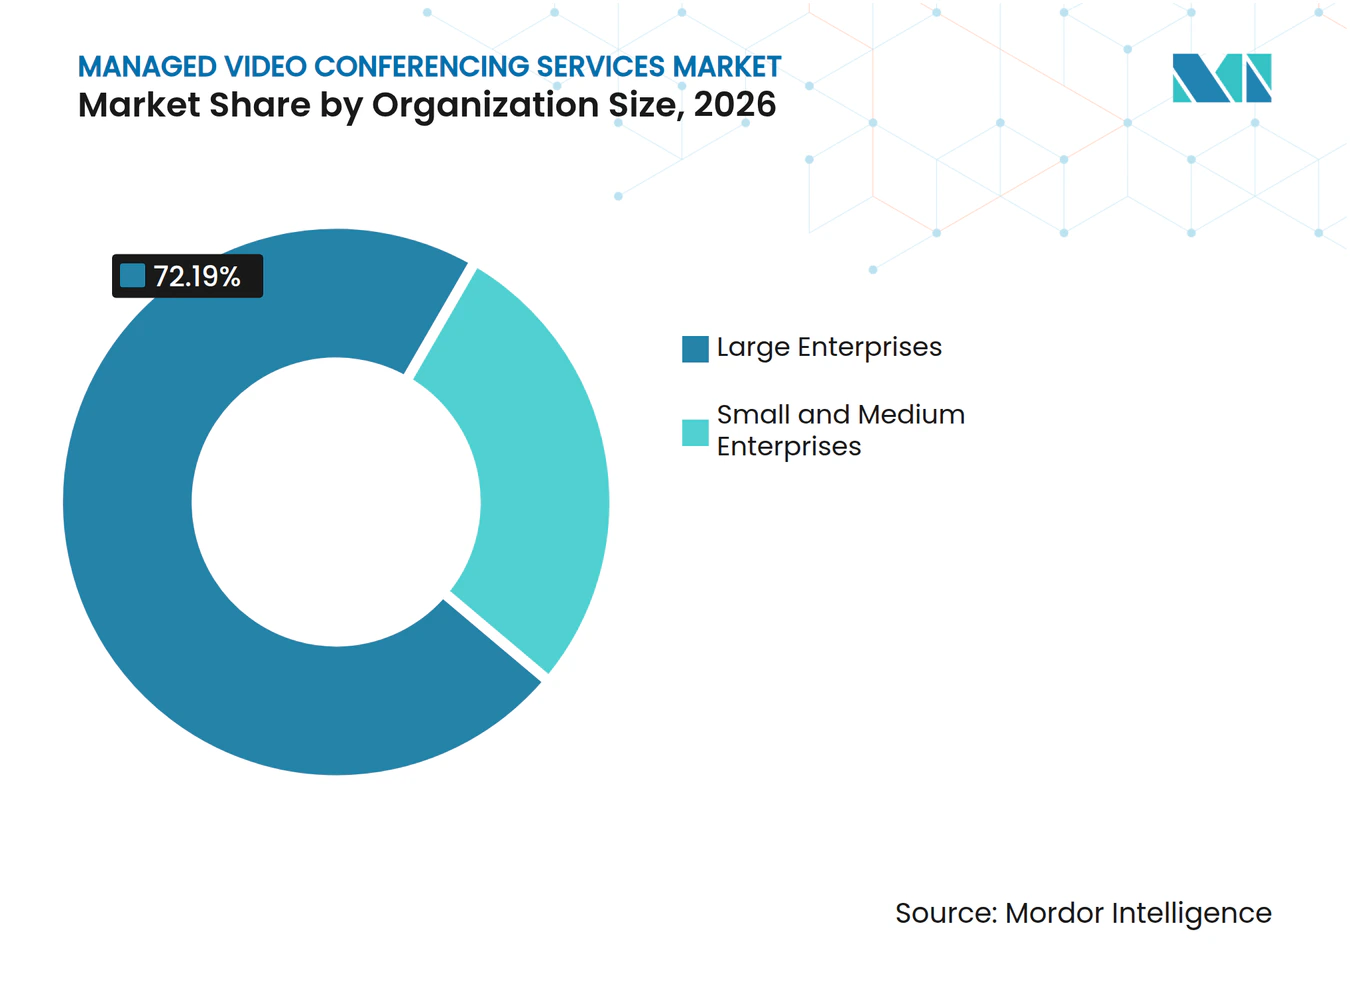
- 組織規模別では、大企業が2026年のマネージド・ビデオ会議サービス市場シェアの72.19%を占め、中小企業は2032年までにCAGR 9.06%で拡大する見込みです
- エンドユーザー産業別では、ITおよび通信が2026年のシェアの21.61%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 10.04%で拡大する見込みです。
- 地域別では、北米が2026年のシェアの39.27%を占め、アジア太平洋地域は2032年までにCAGR 9.71%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| ハイブリッドワーク運営モデル | +2.5% | グローバル(北米および欧州主導) | 中期(2〜4年) |
| マネージドサービスプロバイダーへのコラボレーション業務のアウトソーシング | +2.0% | グローバル(エンタープライズ主導) | 中期(2〜4年) |
| AIミーティングインテリジェンスおよびアクセシビリティ要件 | +1.7% | 北米およびアジア太平洋地域(欧州への拡大を含む) | 中期(2〜4年) |
| 5G、エッジコネクティビティ、モバイルファーストコラボレーション | +1.2% | アジア太平洋地域(中東、アフリカ、欧州への拡大を含む) | 長期(4年以上) |
| 設備資から運営費への消費モデルへのエンタープライズの移行 | +0.9% | 北米およびアジア太平洋地域 | 中期(2〜4年) |
| 持続可能性を主軸としたビジネス出張の削減 | +0.6% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワーク運営モデル
ハイブリッドワークは確立された運営モデルとなり、信頼性の高いコラボレーションシステムとマネージドサポートへの需要が高まっています。2025年のZEWマンハイム調査では、ドイツの情報経済企業の82%がハイブリッドワークを提供しており、88%が2026年にもそれを継続すると回答しました。リモートおよびオンサイトの参加者が顧客、経営幹部、チームミーティングで平等に貢献する必要がある場合、ミーティング品質はより重要になります。技術的な障害は参加を妨げ、より安定した会議室運営への圧力を生じさせる可能性があります。AVIXAは2026年チャネル調査において、マネージドサービスを主要なAV成長カテゴリーとして特定し、ハイブリッドワークプレイスの実現が契約活動を支えていると指摘しました。これは、分散したワークプレイスにわたって会議室の稼働準備を維持するサービスモデルへのマネージド・ビデオ会議サービス市場における継続的な需要を支持しています。
マネージドサービスプロバイダーへのコラボレーション業務のアウトソーシング
多くの企業が複数のプラットフォーム、デバイスタイプ、オフィス拠点を運営しており、社内管理を困難にしています。AVI-SPLは、そのエンタープライズマネージドサービスプラットフォームがコラボレーションルーム、音声環境、デバイス、クラウドプラットフォームにわたってフォーチュン100企業の86%以上をサポートしていると述べています。このような運営範囲は、国際的な資産全体で標準化されたサポートとレポーティングを提供できるプロバイダーに有利です。ISO/IEC 27001認証も、特に規制された顧客にサービスを提供するプロバイダーにとって、調達においてより重要性が高まっています。2025年6月にAVI-SPLの支配的持分を26North Partnersが取得したことは、大規模なマネージドコラボレーションプラットフォームへの投資家の支持を示しています。したがって、マネージド・ビデオ会議サービス市場では顧客が運営、ガバナンス、サポートのための単一の責任あるパートナーを求める際に、より大規模なプロバイダーが有利な立場に置かれています。
AIミーティングインテリジェンスおよびアクセシビリティ要件
人工知能は、技術サポートからミーティングの準備、文字起こし、要約、アクションの追跡までサービスの範囲を拡大しています。Googleは2025年9月、対象となるWorkspaceユーザー向けにGoogle Meet用のAsk Geminiを発表し、サマリーとミーティングの要約機能を含めました。Pexipは2025年にNVIDIAとのコラボレーションを通じて36言語でのリアルタイム翻訳字幕を導入しました。これらの機能は、組織が多言語コラボレーションをサポートし、ミーティングのアクセシビリティを向上させるのに役立ちます。プロバイダーはこれらの機能に伴うアイデンティティ、セキュリティ、ワークフローの要件を管理できる必要があります。Otter.aiも2025年10月にエンタープライズスイートを導入し、ミーティングインテリジェンス機能と規制されたユースケースへのサポートを提供しました。マネージド・ビデオ会議サビス市場では、プロバイダーが既存のガバナンスとサポートプロセス内でこれらの機能を運用できる契約を獲得しています。
5G、エッジコネクティビティ、モバイルファーストコラボレーション
第5世代コネクティビティは、モバイルデバイスおよび従来の会議室を超えた場所でのビデオコラボレーションを可能にします。エリクソンは、5Gがスマートフォン上での高精細ビデオ会議の持続的なアップリンクパフォーマンスを向上させると報告しました。これにより、マネージドプロバイダーが監視およびサポートする必要があるエンドポイントの範囲が広がります。NTT DataとEurofiber は2025年7月にオランダ企業向けのマネージドプライベート5Gサービスであるコネクテッドワークスペースを発表しました。[1] このサービスは、通信コネクティビティとワークプレイスコラボレーションが単一の契約に統合されていることを示しています。インド、日本、韓国、東南アジアにおける5Gネットワークの拡大は、モバイルコラボレーション管理の重要性を高めています。マネージド・ビデオ会議サービス市場は、プロバイダーが会議室システム、従業員デバイス、ネットワークパフォーマンスを結びつける専門知識を開発した場合に恩恵を受けることができます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| データ主権と国境を越えたミーティングデータ制限 | -0.8% | 欧州およびアジア太平洋地域の規制管轄 | 中期(2〜4年) |
| プラットフォームの断片化と相互運用性のギャップ | -0.6% | グローバル | 中期(2〜4年) |
| ミーティング疲労と利用強度の低下 | -0.4% | 北米および欧州の成熟市場 | 短期(2年以下) |
| 既存会議室の統合とトータルコストの複雑さ | -0.3% | グローバル(大規模な既存設備) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データ主権と国境を越えたミーティングデータ制限
データレジデンシー規則は、多国籍組織へのマネージドサービスの提供を複雑にしています。プロバイダーは各管轄区域の法的要件を満たすために別個のアーキテクチャを必要とする場合があり、それが提供コストとコンプライアンスコストを増加させます。欧州の顧客は、ビデオサービスプロバイダーを選定する際にホスティング場所とISO/IEC 27001管理を評価することが多いです。Pexipは、公共部門および防衛顧客が管轄権の管理を維持するためにセルフホストまたはプライベートクラウドビデオシステムをますます求めていると述べています。これらの要件は、標準化されたパブリッククラウドモデルのスケールメリットを制限する可能性があります。また、プライベート、ソブリン、またはローカルホスト展開をサポートできるプロバイダーへのより大きなニーズを生み出します。マネージド・ビデオ会議サービス市場は、顧客が技術的な決定と国境を越えた法的およびセキュリティ義務を調整しなければならない場合に遅延にさらされたままです。
プラットフォームの片化と相互運用性のギャップ
企業は部門要件、買収、既存投資、セキュリティポリシーのために複数のコラボレーションシステムを運営することが多いです。これにより、一貫したマネージドエクスペリエンスを提供することが困難になり、各会議室のサポート作業が増加します。Pexipは、混在した環境にわたってMicrosoft Teams、Zoom、Google Meet、およびレガシービデオシステムを接続する運営上の課題を説明しています。旧型のH.323エンドポイントおよび互換性のないアプリケーションプログラミングインターフェースは、カスタムサポートプロセスを必要とする場合があります。Microsoft Teamsの相互運用性とデータポータビリティに関する欧州委員会の2025年のコミットメントは、プラットフォームのロックインへの継続的な注目を示しています。[2] インストールベース全体での完全な相互運用性はまだ実現されていません。この制約は、特に大規模な既存会議室資産において、マネージド・ビデオ会議サービス市場の提供マージンを低下させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
リモートモニタリングがオンサイトスタッフィングに迫るサイトスタッフィングおよびオンサイトオペレーションは2026年のマネージド・ビデオ会議サービス市場シェアの27.42%を占めました。このセグメントは、ミーティングの失敗が即座の運営コストをもたらす可能性がある規制された職場、経営幹部向け設備、およびその他の環境において引き続き重要です。オンサイトチームは、高価値な会議室、イベントスペース、および複雑な統合問題への直接サポートを提供します。ユーザーが異なるプラットフォームやデバイスにわたって迅速な支援を必要とするため、ヘルプデスクおよびトラブルシューティングは継続的な運営機能として残っています。組織が複の拠点にわたってデバイスと会議室テクノロジーを標準化するにつれ、インフラストラクチャおよびエンドポイント管理の重要性が高まっています。New Era Technologyは、あるエンタープライズのケーススタディで自動トラブルシューティングがサポートチケットの70%を1時間以内に解決し、運営コストを40%削減したと報告しました。これらの結果は、購買担当者が自動化されたサービス提供にますます関心を持つ理由を示しています。
リモートマネジメントおよびモニタリングは2032年までにCAGR 9.88%で拡大する見込みです。プロバイダーはクラウドテレメトリーとAIOpsツールを使用して、すべてのサイトにスタッフを派遣することなく、デバイスの状態、会議室の可用性、および繰り返し発生する障害を監視できます。これにより、応答速度が向上し、プロバイダーはより大きな資産全体に一貫したサービスモデルを適用できます。プラットフォーム戦略、人工知能の統合、ワークプレイス計画について顧客がサポートを必要とする場合、プロフェッショナルサービスおよびアドバイザリーも重要性が高まっています。会議室スケジューリングおよびリソース管理は、ハイブリッドワークプレイスにおける証拠に基づいた施設決定をサポートできます。YorktelとUtelogy は2025年6月に、マネージドAV運営においてエージェンティック人工知能、設定ツール、分析を組み合わせるためのパートナーシップを拡大しました。マネージド・ビデオ会議サービス産業は予測的サポートへとシフトしていますが、複雑な拠点においてはオンサイトサポートが引き続き必要とされています。


注記: 全セグメントの個別シェアはレポート購入後に閲覧可能
デプロイメントモデル別:
クラウドがシェアと成長をリードクラウドは2026年のマネージド・ビデオ会議サービス市場の62.84%を占めました。また、2032年までにCAGR 9.27%で拡大する見込みであり、最大かつ最も急成長しているデプロイメントモデルとなっています。クラウドシステムは、集中監視、ソフトウェアの自動更新、サブスクリプション請求、および複数拠点のサポートを可能にします。これらの機能により、プロバイダーの会議室あたりの運営コストを低下させ、契約管理を簡素化できます。NEC Australiaは、ISO 27001認定のマネージドフレームワーク内で会議室あたりのサブスクリプションモデルを通じてミーティングルームをサービスとして提供しています。このアプローチは、予測可能な支出と明確な責任に対する顧客の関心と一致しています。
プライベートクラウドは、パブリッククラウドのデータストレージがポリシー要件を満たさない可能性がある政府、防衛、金融、およびその他の環境において独自の役割を果たしています。Pexipは、2025年度第3四半期にセキュアおよびカスムプライベートクラウドセグメントで前年比30%の拡大を報告しました。このような需要は、プロバイダーにミーティングデータのより大きな制御を求めるクライアントにサービスを提供する手段を与えています。オンプレミスシステムは新規展開のシェアとしては減少していますが、既存のハードウェアと特殊な技術ニーズを持つ大型建物では引き続き関連性があります。組織が交換コスト、ビジネス継続性、統合リスクのバランスをとる場合、移行には時間がかかることがあります。マネージドプロバイダーは移行アドバイザリーと移行期サポートを使用してこれらの顧客にサービスを提供できます。したがって、マネージド・ビデオ会議サービス市場にはパブリッククラウドのスケールオポチュニティとプライベート展開ニーズの両方が含まれます。
組織規模別:
大企業がリード、中小企業が加速大企業は2026年のマネージド・ビデオ会議サービス市場シェアの72.19%を占めました。そのミーティング資産は多くの場合、共通のサービスレベルアグリーメントのもとで複数の国、多数の会議室タイプ大量のエンドポイントをカバーしています。これらの顧客はライフサイクル管理、24時間365日のヘルプデスクサポート、モニタリング、分析、およびプラットフォーム管理を必要とします。彼らの要件は、グローバルカバレッジを容易に対応できない小規模な地域プロバイダーにとって高い参入障壁を生み出しています。AVI-SPLは70以上のオフィスを通じて顧客にサービスを提供し、4,400人以上を雇用していると述べています。この運営モデルの深さは、一貫した提供を必要とするグローバル組織に適しています。
中小企業は2032年までにCAGR 9.06%で拡大する見込みです。会議室あたりのサブスクリプション価格設定は、以前は大規模な設備投資を正当化できかった企業の初期コスト障壁を低下させることができます。Ciscoは2025年にWebexホールセールプログラムの中小企業チャネルパートナーにおける強力なシート拡大を報告しました。同じZEWの研究では、ドイツの製造業企業の50%が2025年にハイブリッドワークを提供していることがわかりました。これにより、テクノロジー企業や大都市の雇用主を超えた需要が広がっています。サービスプロバイダーは、標準化されたパッケージ、間接チャネル、および簡素化された展開を通じて小規模組織にリーチできます。マネージド・ビデオ会議サービス市場には、エンタープライズグレードの監視と小規模チームに適した価格設定を組み合わせるプロバイダーの余地があります。

エンドユーザー産業別:
ヘルスケアがセグメント成長をリードITおよび通信は2026年のマネージド・ビデオ会議サービス市場シェアの21.61%を占めました。このセクターは技術的に経験豊富なユーザーが多く、ユニファイドコミュニケーションシステムの早期採用者でした。その大規模なインストールベースは、マルチプラットフォーム管理、エンドポイントサポート、およびサービスレベル管理への継続的なニーズを生み出しています。BFSIも重要な顧客グループであり、規制されたコミュニケーションと経営幹部のコラボレーションにはセキュアで信頼性の高い運営が必要です。政府および防衛の顧客は、より大きな管轄権制御を提供するセルフホストまたはプライベートクラウドシステムを必要とすることが多いです。Pexipはこれらの要求の高いユースケースに向けてセキュアおよびカスタム提供を位置付けています。これらの要件は、強力なセキュリティとコンプライアンス能力を持つプロバイダーのプレミアムカテゴリーを支えています。
ヘルスケアおよびライフサイエンスは2032年までにCAGR 10.04%で拡大する見込みです。このセグメントは、散した拠点にわたる遠隔医療、専門家向け診察、スタッフ調整、および管理会議のためのセキュアなビデオシステムを必要としています。医療購買担当者はプライバシーとデータの規制された取り扱いをサポートする管理も必要としています。Vision Oneは、2025年に完了したオーストラリアのMercy Health向けMicrosoft Teams Roomsの80以上の会議室および35サイトへの展開を記録しました。教育も、学習、管理、およびサポートのために複数のコンファレンスプラットフォームを管理する機関として需要が高まっています。製造業およびその他のエンドユーザー産業は、デジタル化が潜在的な顧客基盤を拡大しているアジア太平洋地域の一部で採用の初期段階にあります。マネージド・ビデオ会議サービス産業は、セキュリティ、相互運用性、および特殊なワークフローに対応するセクターパッケージから恩恵を受けることができます。
地域分析
北米マネージドビデオ会議サービス市場
北米は2026年のマネージドビデオ会議サービス市場シェアの39.27%を占めた。同地域は成熟したエンタープライズAVエコシステム、大規模組織の高い集積度、および国内外のサービスプラットフォームへの多大な投資を有している。米国は最大の国別貢献国であり、ハイブリッドワーク、Microsoft Teams、Zoom、およびマネージドサービスプロバイダーが確固たる地位を築いている。カナダはヘルスケアおよび政府向けアプリケーションの需要に貢献している。メキシコはニアショアリングの拡大に伴いエンタープライズ活動が活発化し、マルチサイトコラボレーションの必要性が高まることで、より重要な市場となりつつある。2025年6月のAVI-SPLの取引は、同地域のアウトソーシング型コラボレーションモデルへの信頼を反映したものであった。
アジア太平洋マネージドビデオ会議サービス市場
アジア太平洋地域は2032年にかけて9.71%のCAGRで拡大すると予測されている。インド、中国、および東南アジアにおけるエンタープライズのデジタル化の進展と5Gの普及拡大により、一貫したコラボレーション管理への需要が高まっている。AVIXAは、アジア太平洋地域のUCおよびコラボレーション市場の機会が120億米ドルを超え、2028年にかけて17.8%のCAGRを予測すると述べた。[3] 域内の多国籍企業は、より広範なサイトおよびユーザーデバイスにわたる共通の運用標準を求めている。日本、韓国、およびインドは、企業がワークプレーステクノロジーおよびネットワークインフラを近代化するにつれ、追加的な需要を提供している。アジア太平洋地域のマネージドビデオ会議サービス市場規模はこれらの条件に支えられている一方、現地のセキュリティおよびホスティング要件が導入の選択に影響を与える可能性がある。
EMEAおよび南米マネージドビデオ会議サービス市場
欧州はハイブリッドワーク、データガバナンス、および現地ホスティングが重要な購買要因となっているため、引き続き重要な地域である。ZEWは、2025年にドイツの情報経済企業の82%がハイブリッドワークを提供しており、2026年にはその割合がさらに高まると予測されると報告した。ドイツ研究ネットワーク(Deutsches Forschungsnetz)は2026年3月に発効するビデオ会議フレームワーク契約を導入し、研究・教育機関向けに10の承認済みプラットフォームを追加した。南米はブラジルおよびアルゼンチンを中心とした初期段階の需要が存在する。中東はデジタル経済プログラムによりエンタープライズテクノロジー投資が増加するにつれ、コラボレーションインフラを拡充している。アフリカは依然として採用の初期段階にあり、活動は南アフリカ、エジプト、およびナイジェリアを中心としている。
競合環境
市場集中度
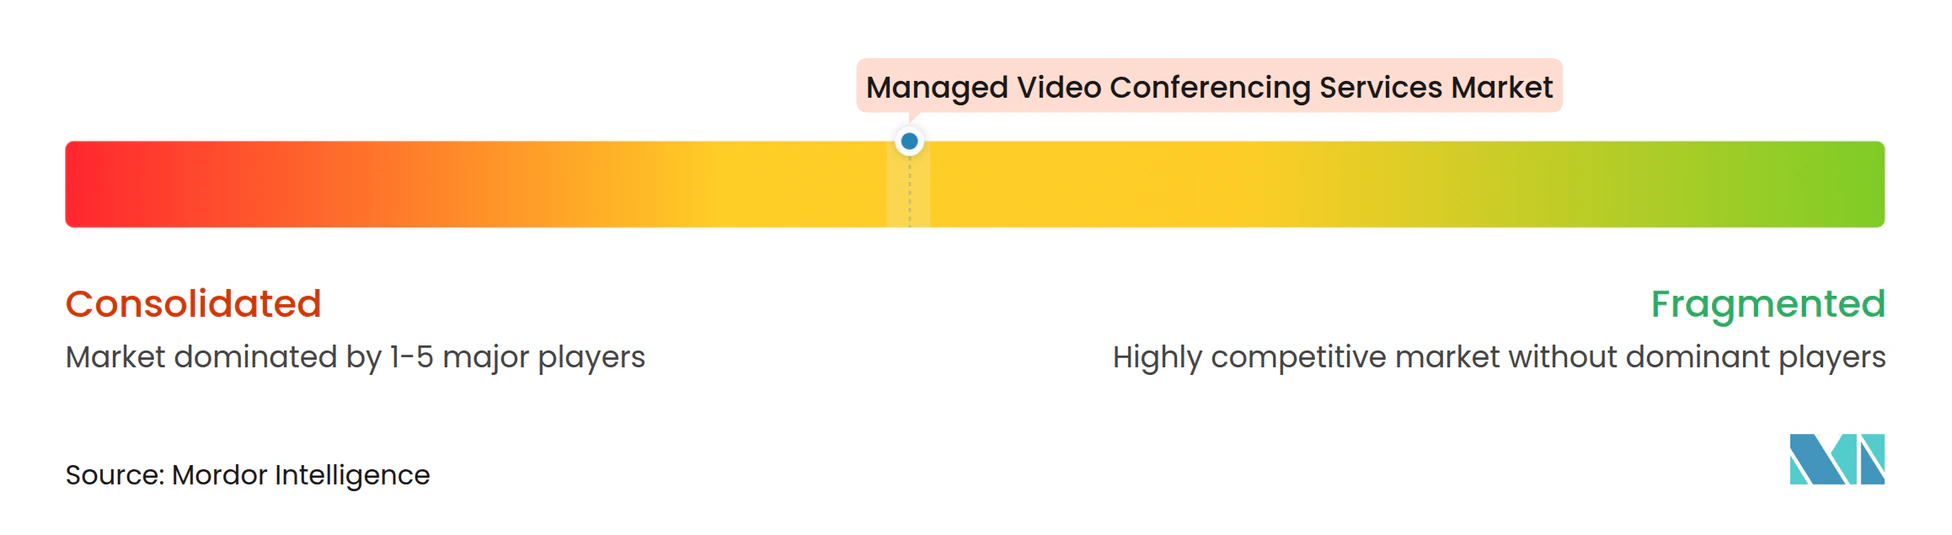
マネージド・ビデオ会議サービス市場は中程度に集中しており、大規模なシステムインテグレーターとマネージドサービスプロバイダーが多くの地域専門業者とともに主要企業にサービスを提供しいます。多国籍契約には共通のサポートプロセス、セキュリティポリシー、サービスデスク、および拠点にわたるカバレッジが必要なため、スケールは重要です。AVI-SPL、Kinly、Yorktel、Ricoh、FORTÉ、Pexip、および通信プロバイダーがこの競合領域の異なる部分で運営しています。小規模なプロバイダーは、特に顧客がオンサイトカバレッジや狭い技術能力を必要とする場合に、ローカル市場や特定のバーティカルで引き続き重要であり続けることができます。競合構造は、国際的なプラットフォームと特化した専門業者の両方に余地を残しています。
統合は2025年および2026年の重要なテーマでした。YorktelとKinlyは2025年11月に合併を完了し、27のオフィスにわたって2,500以上のクライアントにサービスを提供し、1,600人以上を雇用する組織を誕生させました。2026年3月、統合された組織は27のグローバル拠点全体でKinlyという名称を使用することを発表しました。Kinlyはまた、会議室資産のプログラムガバナンスと可視性を向上させるために、2025年9月にPACEフレームワークとStructured Data Servicesの提供を導入しました。れらの動きは、プロバイダーが複雑なエンタープライズアカウントを獲得するために買収とガバナンスサービスをどのように活用しているかを示しています。AVI-SPLへの26Northの投資は、スケール、運営リーチ、および長期的なエンタープライズ関係への同じ注力に従っています。
テクノロジーパートナーシップもマネージド・ビデオ会議サービス産業における競争を変えています。RicohとNeatは2025年11月にグローバルなマスタリーレベルのパートナーシップを発表し、RicohのAVマネージドサービスとNeatのオーディオビデオテクノロジーを組み合わせました。NTT DataとEurofiber は、コネクテッドワークスペースを通じてマネージドプライベート5Gとワークプレイスコネクティビティを組み合わせました。Pexipは相互運用性に注力しており、Google Meetのハードウェアがテームズ会議に参加できるようにするGoogleとの共同製品を開発しました。AIベースのモニタリング、ミーティングインテリジェンス、および認定されたセキュリティ管理は、サービス提供を差別化する実用的な手段となっています。ミッドマーケットの会、ソブリンクラウドの取り決め、および混在プラットフォーム資産のためのマネージドサービスは、競争的な発展のためのオープン領域として残っています。
マネージド・ビデオ会議サービス産業のリーダー
-
AVI-SPL, LLC
-
Applied Global Technologies, LLC
-
Yorktel Corporation
-
Kinly AS
-
New Era Technology, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドビデオ会議サービス市場 このレポートでカバーされる企業
- Applied Global Technologies, LLC
- AVI-SPL, LLC
- Yorktel Corporation
- Kinly AS
- Vega Global Group Pte. Ltd.
- New Era Technology, Inc.
- Cenero, LLC
- Diversified Communications, Inc.
- Solutionz, Inc.
- Ford Audio-Video Systems, LLC
- CCS Presentation Systems, LLC
- Verrex, Inc.
- Mechdyne Corporation
- Electrosonic Group Limited
- Continuant, Inc.
- Bluewater Technologies Group, Inc.
- Pro-Tech Management, Inc.
- ACT Conferencing, Inc.
- Pexip ASA
- Enghouse Systems Limited
- Lifesize, Inc.
- Qumu Corporation
- Logitech International S.A.
- AVer Information Inc.
最近の産業開発事情 マネージドビデオ会議サービス市場
- 2026年3月:KinlyとYorktelはブランド統合を完了し、統合された組織は全27のグローバル拠点においてKinlyの名称のみで運営することを発表しました。リブランドにより経営幹部のリーダーシップがCEOのケン・スカトゥーロのもとに統一され、AVライフサイクル管理、クラウド音声、AIを活用した会議室モニタリングをカバーするトップ5のグローバルマネージドコラボレーションサービスプロバイダーとして位置付けられました。
- 2025年11月:YorktelとKinlyは合併を完了し、北米、欧州、アジア太平洋の27拠点において1,600人以上の従業員と900以上の専門資格認定を擁し、ISO認定のセキュリティ慣行と24時間365日のグローバルサポートカバレッジに支えられた、2,500以上のエンタープライズおよび公共部門のクライアントにサービスを提供するグローバルマネージドサービスリーダーを誕生させました。
- 2025年11月:RicohとNeatは、Neat Board及びNeat Barの製品ラインを含むNeatのAI駆動のオーディオビデオテクノロジーとRicohのAVマネージドサービス(AVMS)を統合するグローバルなマスタリーレベルのパートナーシップを発表しました。この契約はRicohのワークプレイスエクスペリエンス事業内のAVMS機能を拡張し、ハードェアリーダーがマネージドサービスアライアンスを形成するより広いトレンドを反映しています。
- 2025年10月:Otter.aiは、ミーティングインテリジェンスレポーティング向けのエンタープライズスイートを発表しました。累積顧客ROIが1 ビリオン 米ドルを超え、ユーザー20名あたり1FTEの削減、規制産業向けHIPAAコンプライアンス、エージェンティックAIチャット、およびミーティングデータがクロスプラットフォームAIワークフローを動かすことを可能にするMCPサーバー統合を特徴としています。
グローバルマネージド・ビデオ会議サービス市場レポートの範囲
マネージド・ビデオ会議サービス市場は、組織がビデオ会議システムおよびコラボレーション環境の展開、運営、管理、監視、保守、最適化を専門のサービスプロバイダーにアウトソーシングできるサービスで構成されています。これらのサービスには、オンサイトスタッフィングおよび運営サポート、リモートマネジメントおよびモニタリング、ヘルプデスクおよび技術支援、インフラストラクチャおよびエンドポイント管理、会議室スケジューリングおよびリソース管理、プロフェッショナルコンサルティングおよびアドバイザリーサービスが含まれます。
マネージド・ビデオ会議サービスレポートはサービスタイプ(サイトスタッフィングおよびオンサイトオペレーション、リモートマネジメントおよびモニタリング、ヘルプデスクおよびテクニカルサポート、インフラストラクチャ管理およびエンドポイント管理、会議室スケジューリングおよびリソース管理、プロフェッショナルサービスおよびアドバイザリー)、デプロイメントモデル(クラウド、プライベートクラウド、オンプレミス)、組織規模(大企業および中小企業)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、政府および公共部門、教育、製造業、その他のエンドユーザー産業)、地域(北米、南米、欧州、中東およびアフリカ、アジア太平洋)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| サイトスタッフィングおよびオンサイトオペレーション |
| リモートマネジメントおよびモニタリング |
| ヘルプデスクおよびトラブルシューティング |
| インフラストラクチャおよびエンドポイント管理 |
| 会議室スケジューリングおよびリソース管理 |
| プロフェッショナルサービスおよびアドバイザリー |
| クラウド |
| プライベートクラウド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 政府および防衛 |
| 教育 |
| 製造業 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東 | トルコ |
| アラブ首長国連邦 | |
| サウジアラビア | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | サイトスタッフィングおよびオンサイトオペレーション | |
| リモートマネジメントおよびモニタリング | ||
| ヘルプデスクおよびトラブルシューティング | ||
| インフラストラクチャおよびエンドポイント管理 | ||
| 会議室スケジューリングおよびリソース管理 | ||
| プロフェッショナルサービスおよびアドバイザリー | ||
| デプロイメントモデル別 | クラウド | |
| プライベートクラウド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および防衛 | ||
| 教育 | ||
| 製造業 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | トルコ | |
| アラブ首長国連邦 | ||
| サウジアラビア | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド・ビデオ会議サービス市場規模はどのくらいですか?
マネージド・ビデオ会議サービス市場は、2026年の5.18 ビリオン 米ドルおよび2027年の5.61 ビリオン 米ドルから2032年までに8.51 ビリオン 米ドルへと、CAGR 8.68%で拡大する見込みです。この見通しは、ハイブリッドワークプレイスにわたって外部管理される会議室、エンドポイント、クラウドプラットフォーム、ユーザーサポートへの需要と結びついています。また、社内で維持されるコラボレーションシステムから、標準化された運営、モニタリング、ユーザー支援、ライフサイクル責任を提供するサービス契約への移行も反映しています。
マネージド・ビデオ会議サービスへの需要を促進しているものは何ですか?
ハイブリッドワークは、従業員、顧客、外部参加者が異なる場所から同じミーティングに参加する場合、信頼性の高い会議室パフォーマンスをより重要にしています。また、組織は社内チームが複数拠点にわたる会議室、デバイス、クラウドプラットフォーム、セキュリティプロセス、ユーザーサポートを容易にカバーできない場合にマネージドサービスを使用します。調達チームは、サービスレベル、インシデント対応、レポーティング、継続的改善の責任を定義された外部プロバイダーに委ねることができます。
最も急速に拡大しているサービスタイプはどれですか?
リモートマネジメントおよびモニタリングは2032年までにCAGR 9.88%で拡大する見込みです。テレメトリーと自動化を使用して会議室の状態、デバイスの可用性、繰り返し発生する障害を特定しますが、オンサイトスタッフは複雑なサイト、高優先度のミーティング、および物理的な統合作業に引き続き重要です。このモデルは、顧客が一貫した会議室の稼働準備を必要とするが、すべての職場に技術者を常駐さる必要がない場合に有用です。
マネージド・ビデオ会議にとってクラウド展開が重要なのはなぜですか?
クラウドは2026年に62.84%のシェアを占め、CAGR 9.27%で拡大する見込みです。集中監視、ソフトウェアの更新、サブスクリプション請求、スケーラブルなサポートにより複数拠点の組織に有用であり、プライベートクラウドおよびオンプレミスシステムはプライバシー、主権、またはレガシー機器が展開の選択に影響する場所で引き続き必要とされています。したがって、マネージド・ビデオ会議サービス市場には、規制された顧客向けの標準的なクラウドサービスとより管理された展開オプションの両方が含まれます。
最も強い拡大が見込まれるエンドユーザーバーティカルはどれですか?
ヘルスケアおよびライフサイエンスは2032年までにCAGR 10.04%で拡大する見込みです。遠隔医療、専門家向け診察、スタッフ調整、および管理は、プライバシーおよびコンプライアンス管理がプロバイダー選定の中心であり続ける中、分散したサイトにわたるセキュアなビデオ運営への需要を生み出しています。ネージドモデルは、臨床、管理、専門拠点にわたる共通の運営手順と迅速な支援をサポートできます。
最も急速に拡大する見込みの地域はどれですか?
アジア太平洋地域は2032年までにCAGR 9.71%で拡大する見込みです。デジタル化、より広い5G可用性、および地域運営にわたるテクノロジー標準への需要が需要を支えていますが、ローカルのセキュリティ、ホスティング、言語、サポート要件がサービスモデルを形成する可能性があります。この地域のマネージド・ビデオ会議サービス市場は、プロバイダーが地域カバレッジとローカル提供能力を組み合わせた場合に恩恵を受けることができます。