
オンライン企業会議サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.11 十億米ドル |
| 市場規模 (2031) | 20.01 十億米ドル |
| 成長率 (2026 - 2031) | 10.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンライン企業会議サービス市場分析
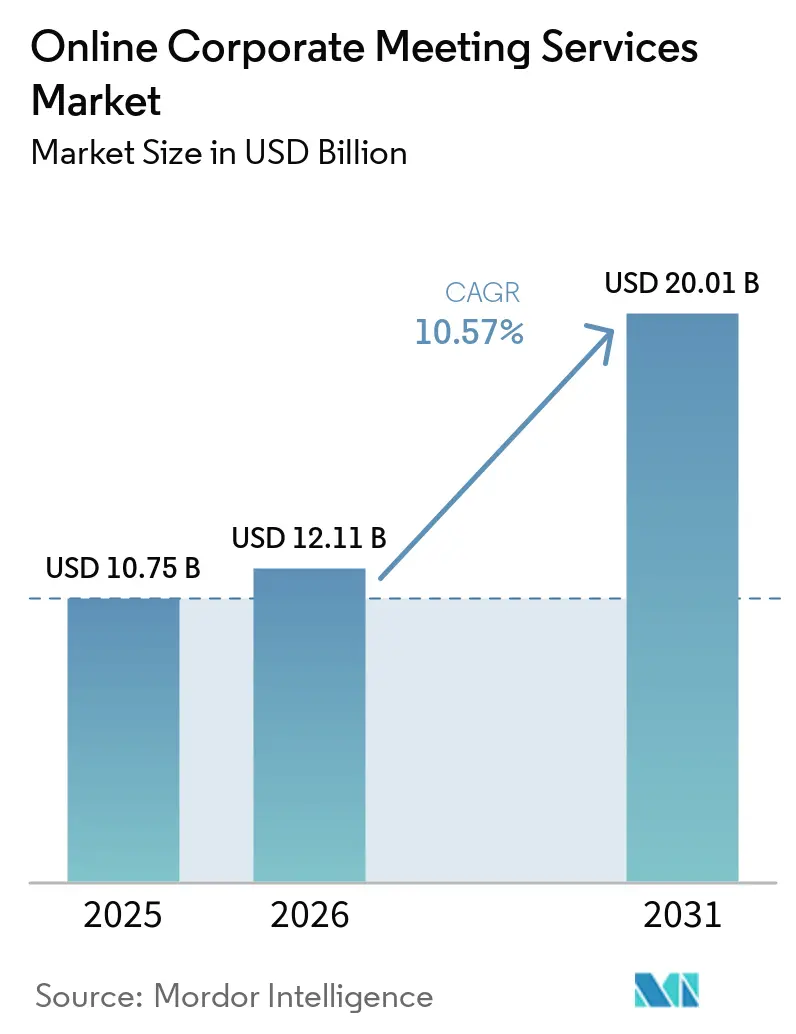
オンライン企業会議サービス市場は2025年に107.5 ビリオン 米ドルと評価され、2026年の121.1 ビリオン 米ドルから2031年には200.1 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは10.57%です。この成長は、ハイブリッドワークの定着化によって牽引されており、分散したチームの会議ワークフロー、コンテンツ、意思決定を統合するプラットフォームへの企業のコラボレーション投資が継続しています[1]。AI対応機能は、文字起こし、要約、索、タスクフォローアップ機能を追加することでこれらのプラットフォームを強化し、各ユーザーシートの価値を高めています。調達トレンドは、会議、ユニファイドコミュニケーション、コンタクトセンター、ワークフロー統合を組み合わせた統合コミュニケーションバンドルへとシフトしており、スイッチングコストを引き上げ、スタンドアロンツールの魅力を低下させています。規制対象セクターにおけるコンプライアンス要件も、暗号化、ガバナンス、監査管理がユーザビリティと同様に重要となり、プラットフォーム選定に影響を与えています。市場の成長は、ユーザーベースの拡大だけでなく、プラットフォームの統合、機能の統合、および企業導入によって牽引されています。
主要レポートのポイント
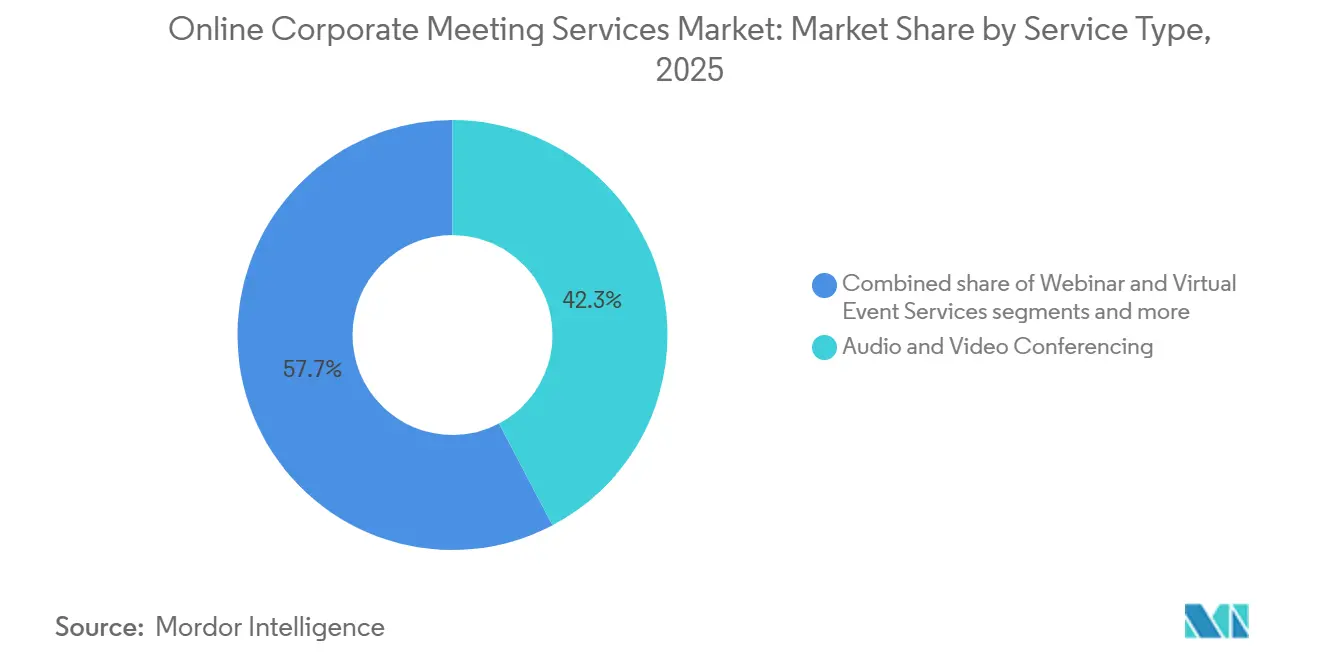
- サービスタイプ別では、音声・ビデオ会議が2025年のグローバルオンライン企業会議サービス市場において42.3%の収益シェアでトップとなり、セキュリティおよびコンプライアンスサービスは2031年までに16.15%のCAGRで拡大する見込みです。
- 展開モード別では、クラウドベースの提供が2025年のグローバルオンライン企業会議サービス市場の71.6%を占め、2031年までに最高のCAGR 13.50%を記録すると予測されています。
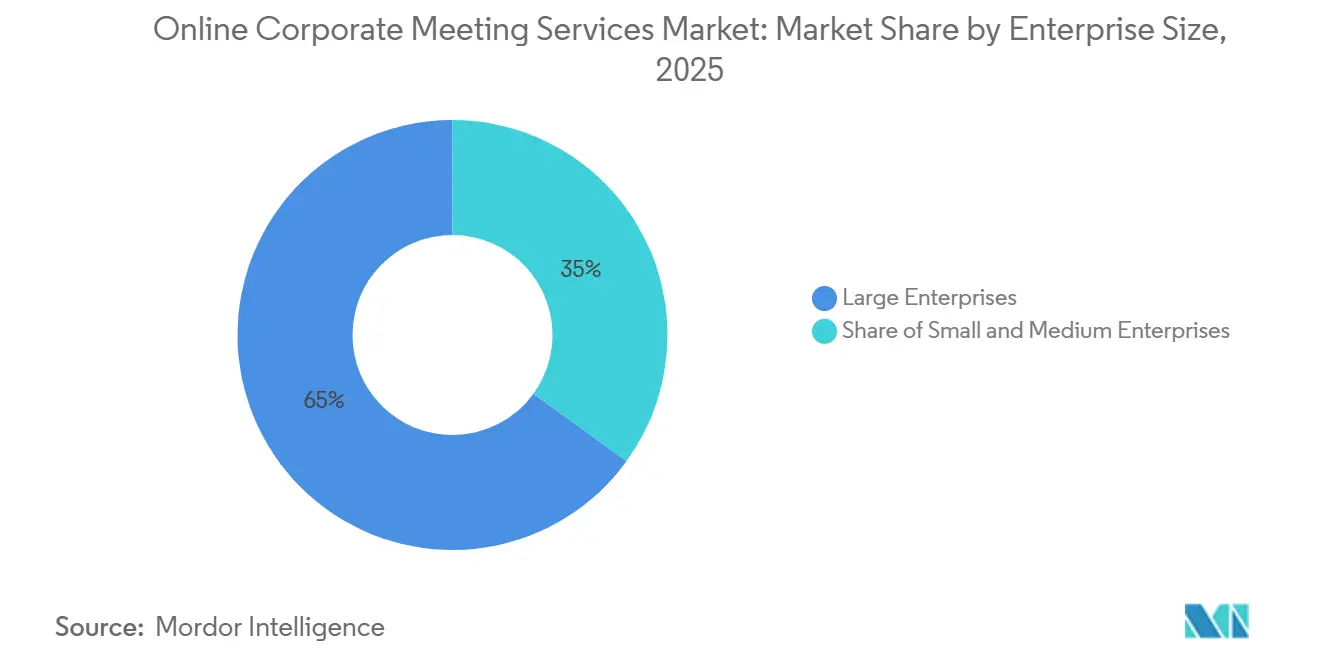
- 企業規模別では、大企業が2025年のグローバルオンライン企業会議サービス市場において収益の65.0%を占め、中小企業(SME)は2031年までに14.50%のCAGRで成長すると予測されています。
- エンドユーザー別では、情報技術・テレコムが2025年のグローバルオンライン企業会議サービス市場において24.2%の最大シェアを保有し、メディアおよびエンターテインメントは2031年までに14.35%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年のグローバルオンライン企業会議サービス市場において39.0%のシェアを占め、アジア太平洋地域が2031年までに最速のCAGR 15.70%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオンライン企業会議サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッドコラボレーション環境に対する企業需要の増大 | +1.8% | 北米および欧州で最も強く、グローバル規模 | 中期(2~4年) |
| 地理的に分散したリモートワーク力モデルの拡大 | +1.5% | アジア太平洋および南米で最も強く、グローバル規模 | 中期(2~4年) |
| AI搭載会議生産性ツールの統合 | +2.1% | 北米および西欧で最も強く、グローバル規模 | 短期(2年以内) |
| コンプライアンス主導によるセキュアな会議プラットフォームの採用 | +1.2% | 北米、欧州、および規制対象のアジア太平洋市場 | 中期(2~4年) |
| 顧客およびパートナー向けバーチャルエンゲージメントの成長 | +0.9% | 特に新興市場のBFSIおよび小売業において、グローバル規模 | 短期(2年以内) |
| 会議サービスとワークフローおよびCRMエコシステムの融合 | +0.8% | 北米および欧州を中心に、グローバルに拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイブリッドコラボレーション環境に対する企業需要の増大
オンライン企業会議サービス市場は、企業のコミュニケーションと調整を再構築しているハイブリッドワークモデルの普及拡大によって牽引されています。コラボレーションツールは生産性と効率性の向上に効果的であることが実証されており、雇用主はハイブリッドワーク体制を支援するテクノロジーへの投資を促進しています。この需要はリモートワーカーにとどまらず、オフィス勤務のチームもクラウド会議プラットフォームを活用して現場スタッフ、サプライヤー、分散したプロジェクトグループと連携しています。ルームシステム、周辺機器、ソフトウェアサブスクリプションへの支出増加が市場成長をさらに後押ししています。地理的に分散したチームを持つ組織は、日常業務においてビデオ会議、スケジューリング、非同期フォローアップへの依存度を高めています。ハイブリッドワークはバーチャル会議を企業インフラの不可欠な要素へと変革し、標準的なビジネス慣行に統合しています。
AI搭載会議生産性ツールの統合
AI機能は、会議を一度限りのライブセッションではなく、検索可能で要約され、アクション指向のワークフローへと変革することで、オンライン企業会議サービス市場を再構築しています。Zoomは2024年末までにAI Companionの大幅な採用を報告し、AI Companion 3.0のリリース後に利用率の顕著な成長がきました。Googleは2026年にWorkspace Intelligenceを導入し、Meetをワークスペース環境全体でファイルの検索、活動のスケジューリング、コンテキストの要約が可能な自律型ワークフローシステムに統合しました[2]。これらの進歩は企業の評価基準に影響を与えており、購買担当者はプラットフォームを評価する際に、メモの精度、ワークフロー検索、アクションアイテムのフォローアップ、システムの関連性に注目するようになっています。市場は通話品質から組織的記憶、知識の保持、ワークフローの継続性へと重点をシフトしています。会議をより広範な企業データと統合できるベンダーが優位性を獲得しており、会議は孤立したコミュニケーションイベントではなく、継続的なワークフローの一部として捉えられるようになっています。
コンプライアンス導によるセキュアな会議プラットフォームの採用
オンライン企業会議サービス市場では、金融サービス、ヘルスケア、政府などの規制対象セクターを中心に、コンプライアンス主導のソリューションへの需要が高まっています。ZoomのコミュニケーションプラットフォームにおけるSOC 2 Type IIカバレッジ(Zoom Meetingsを含む)は、企業調達においてガバナンスおよび監査要件への重点が高まっていることを反映しています。米国の多くの州で制定された最近のサイバーセキュリティ法は、多要素認証やセキュリティガバナンスを含む強固な管理機能を持つプラットフォームの必要性をさらに高めています[3]。このトレンドは公共部門の調達を超えて広がっており、民間部門の購買担当者もベンダー選定や契約評価において同様の基準を採用することが多くなっています。市場は、セキュリティ認証、暗号化、データガバナンス、コンプライアンスレポートなどの機能が不可欠な要素となる変革を遂げています。このシフトはセキュリティおよびコンプライアンスサービスの成長を牽引しており、企業は追加ツールに頼ることなく法的、運用的、監査要件を満たすことができるプラットフォームをますます求めています。
会議サービスとワークフローおよびCRMエコシステムの融合
SalesforceとGoogleはパートナーシップを拡大し、Agentforce 360をGoogle Meetに統合することで、会議インターフェース内で直接営業活動と商談記録を可能にしました。この展開は、プラットフォームが内部コミュニケーションだけでなく、パイプラインコンバージョン、サービス調整、パートナー管理における役割においても評価されるようになったオンライン企業会議サービス市場のシフトを浮き彫りにしています。Zoomも同様のアプローチを採用し、ライブセッション中に企業システム全体を検索できるようモデルコンテキストプロトコルを強化しました。これらの進歩は、特に会議が記録、タスク、フォロアップに繋がる顧客およびパートナー向けシナリオにおいて、会議とワークフローを結びつけることで新たな収益機会を生み出しています。会議をCRMおよび企業システムと統合するベンダーは、単なるコミュニケーションスペースではなく、収益関連活動に不可欠なツールとしてプラットフォームを位置づけています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 会議疲労とユーザーエンゲージメントの低下 | -1.1% | 北米および西欧でより顕著に、グローバル規模 | 短期(2年以内) |
| データプライバシーおよびサイバーセキュリティへの懸念 | -0.9% | 特に欧州およびアジア太平洋において、グローバル規模 | 中期(2~4年) |
| 断片化したツールスタックとサブスクリプションコストの圧力 | -0.7% | 北米および欧州の中堅市場、グローバルの中小企業 | 短期(2年以内) |
| 新興市場における帯域幅の制限と不均一なデジタルインフラ | -0.6% | アフリカ、南アジア、東南アジア、南米の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
会議疲労とユーザーエンゲージメントの低下
オンライン企業会議サービス市場は、特に従業員が長時間のバーチャルセッションに頻繁に参加する組織において、会議疲労による課題に直面し続けています。公式データに基づく研究では、バーチャル会議の頻度とナレッジワーカーの受動的疲労との関連性が示されており、ユーザーが著しい疲弊を報告していない場合でも同様です。同様に、公式データに基づく研究では、会議の時間と頻度がビデオ会議疲労と関連していることが示されており、セッション間の長い休憩がこの問題を緩和するのに役立つことが強調されています。持続的なユーザーエンゲージメントは、単に企業契約を確保するだけでなく、この市場においてより深いプラットフォーム採用のために不可欠です。購買担当者は、常時参加の負担を軽減するために、要約、非同期更新、アジェンダ管理、ワークフロー自動化などの機能にますます注目しています。会議疲労に対処できないベンダーは、ユーザーエンゲージメントの低下、機能採用の減少、および企業ソフトウェア評価時に代替される可能性の高まりを経験する可能性があります。
データプライバシーおよびサイバーセキュリティへの懸念
オンライン企業会議サービス市場は、データガバナンスの複雑さ、断片化したソフトウェアエコシステム、および新興経済圏における不均一なデジタルインフラによる課題に直面しています。管轄区域をまたぐデータレジデンシー要件の増加により展開が複雑化しており、ローカル処理、強固なガバナンス、透明なトラスト慣行をサポートできるベンダーが有利な立場に置かれています[4]。多くの中小企業は、メッセージング、会議、通話、プロジェクトツールの重複するサブスクリプションに苦しんでおり、デジタルコラボレーションへの強い需要にもかかわらず、コスト圧力と機能開発の遅延を引き起こしています。インフラのギャップが成長をさらに妨げており、アフリカ、南アジア、東南アジア、南米などの地域における不安定な帯域幅が、一貫したビデオ配信を制限し、高度なサービス層の有用性を低下させています。市場の成長は依然として不均一であり、ネットワーク品質、コンプライアンス対応、ソフトウェア統合予算が効果的に整合している地域でより高い採用率が見られます。小規模プロバイダーは重大な課題に直面しており、限られた資本が価格と機能提供で競争しながらローカライゼーションコストを管理することを妨げることが多いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:音声・ビデオ主導の市場においてセキュリティおよびコンプライアンスがシェアを拡大
音声・ビデオ会議は2025年のオンライン企業会議サービス市場規模の42.3%を占め、企業会議インフラにおける中心的な役割を示しています。企業は音声、ビデオ、録画、基本的なコラボレーションの信頼性を優先しており、このセグメントは分散したコミュニケーションに不可欠です。ビデオ中心の業務パターンへのシフトがこのトレンドを支持しており、内部レビュー、サプライヤー調整、経営幹部会議、顧客対応などの活動が統合されたデジタル環境で行われています。ベンダーは、追加のコラボレーション機能を統合しながら、大規模なユーザーベースに一貫した会議品質を提供することで恩恵を受けています。AI要約やコンプライアンス監視などのワークフローがコアな会議セッションに依存しているため、音声・ビデオサービスは基盤として残り続けています。
ウェビナーおよびバーチャルイベントサービスは、クライアントへのアウトリーチ、トレーニング、教育、パートナーコミュニケーションでの活用により、安定した需要を維持しています。会議管理およびスケジューリングサービスは、企業が分散したチームのための合理化された調整、カレンダー管理、自動フォローアップを求めるにつれて関連性を高めています。コラボレーションおよび生産性統合サービスも成長しており、プラットフォームがライブ会議を企業アプリケーションに接続し、ビジネスシステム全体でのコンテキスト検索を可能にしています。2031年までに16.15%のCAGRで成長するセキュリティおよびコンプライアンスサービスは、制当局の監視強化と調達監督の増加を反映しています。コアプラットフォームにガバナンス、監査対応、セキュリティ管理を組み込むベンダーは、コンプライアンスを別機能として提供するベンダーと比較して、より大きな契約を獲得するのに有利な立場にあります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
展開モード別:AI機能パリティ需要によって強化されるクラウドの優位性
クラウドベースの提供は2025年のオンライン企業会議サービス市場シェアの71.6%を占め、2031年までに13.50%のCAGRで成長すると予測れています。この成長は、継続的な移行トレンドと、インフラ責任を軽減したスケーラブルな提供モデルへの選好を反映しています。クラウド環境はAI機能のロールアウトを最初に受けることが多く、オンプレミスオプションと比較して自動化、文字起こし、検索、会議インテリジェンス機能においてギャップが生じています。このダイナミクスはクラウド提供の機能的優位性を強化しており、非クラウド展開は機能パリティの維持に苦労しています。定期的なアップデートと簡素化されたマルチサイト管理が、大規模組織と中小企業のクラウド採用の魅力をさらに高めています。
オンプレミス展開は、主権とセキュリティが優先される政府、防衛、重要インフラなどのセクターで引き続き関連性を持っています。Pexipのプライベート展開モデルとトラスト文書は、一部の購買担当者が管理されたホスティングと透明なデータ処理を優先する理由を示しています。ハイブリッド展開は、特定のワークロードに対するローカル制御を維持しながら集中型クラウド管理を求める企業の移行モデルとして台頭していす。GoToのSOC 2 Type II、BSI C5、APEC CBPRを含む認証は、トラストへの期待が展開形式全体に及ぶことを示しています。オンライン企業会議サービス市場における展開の意思決定は、単純なホスティングの好みではなく、AIアクセス、ガバナンス要件、運用管理のバランスを取ることにますます焦点を当てています。
企業規模別:大企業が収益を支え、中小企業がボリューム成長を牽引
大企業は2025年のオンライン企業会議サービス市場において収益の65.0%を占め、購買トレンドに大きな影響を与えています。広範なコラボレーションニーズ、正式な調達プロセス、コンプライアンス要件、多国間展開が高い契約価値を生み出しています。これらの企業は包括的なプラットフォームスイートを採用することが多く、ベンダーはコアな会議機能と並んで通話、コンタクトセンター、ルームシステム、ワークフローツール、セキュリティ機能などのサービスをクロスセルすることができます。大企業からの需要は、更新サイクルとバンドル契約により収益の安定性を確保し、小規模アカウントの拡大よりも優れた可視性を提供します。このセグメントは製品開発にも影響を与えており、高度なガバナンス、レポート、管理者管理、統合の深さなどの機能が大規模な調達環境向けに調整されています。
中小企業は最も成長の速いセグメントであり、2031年までに14.50%のCAGRが予測されています。初期コストを削減し展開を加速するサブスクリプションモデルがこの成長を支えています。専任のインフラチームを必要とせずに録画、コラボレーション、AI機能を提供するクラウドネイティブプラットフォームは、中小企業にとって特に魅力的です。Zoomによる2025年12月のBonsai買収は、中小企業や独立した専門家との関係強化への取り組みを示しています。市場は二重のダイナミクスを示しており、大企業が価値を支え、中小企業はより低い支出水準からユーザーベースを拡大しています。しかし、中小企業はサブスクリプションの重複に慎重であり、単一の契約の下で会議、メッセージング、量なワークフローツールを統合する統合プラットフォームへの需要を高めています。
エンドユーザー別:ITおよびテレコムがリード、メディアおよびエンターテインメントがコラボレーションニーズを再定義
情報技術・テレコムセクターは2025年のエンドユーザーシェアの24.2%を占め、高度なデジタル成熟度と製品、サポート、パートナー機能全体での分散型コラボレーションへの依存を反映しています。このセクターは、内部調整、リモートデモ、ソリューション設計、エスカレーション管理、顧客コミュニケーションにオンライン会議を活用しています。会議の信頼性、ワークフローの相互運用性、AI生産性ツールは、ソフトウェア主導の運用モデルと整合しているため重要です。ITおよびテレコムセグメントは新機能を早期に採用することが多く、より広い業界への採用前に検証します。これにより、統合管理と高度な分析への需要が高まっています。
BFSIセクターは、軽く管理された会議ツールから離れ、ガバナンスおよび監査要件を満たすための強固なセキュリティ認証を持つプラットフォームへとシフトしています。ヘルスケアおよびライフサイエンスは、ベンダーがHIPAA準拠のワークフローとヘルスケア固有のコラボレーション機能を統合するにつれてプラットフォーム採用を増加させています。教育および政府セクターは、機関的なユースケースと正式な調達プログラムを通じて安定した需要を維持しています。メディアおよびエンターテインメントセクターは最も成長の速いエンドユーザーセグメントであり、2031年までに14.35%のCAGRを記録しています。成長は、分散したクリエイティブ制作、リモート編集コラボレーション、マルチロケーションレビューサイクルによって牽引されています。このトレンドは、汎用的なビジネス会議を超えて、セキュアで低遅延のワークフロー統合されたコラボレーション環境の需要を拡大しています。
地域分析
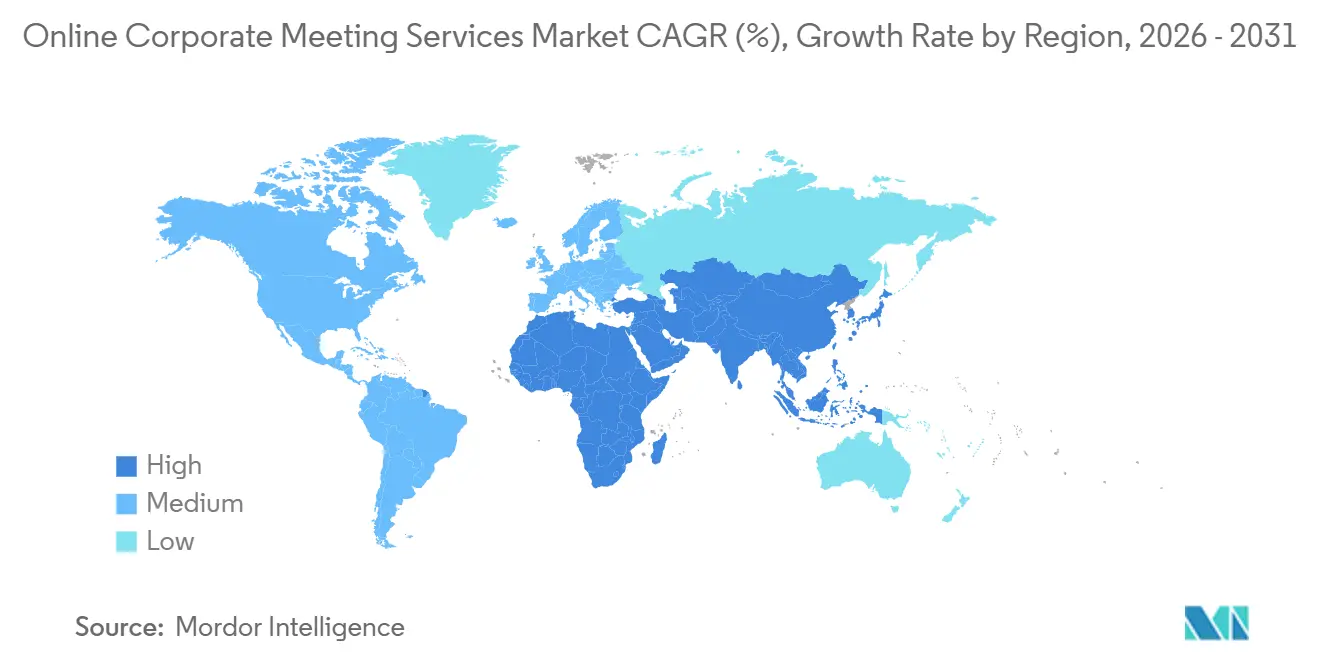
北米は2025年のオンライン企業会議サービス市場の39.0%を占め、強力な企業ソフトウェア採用、成熟したクラウドインフラ、コミュニケーションプラットフォームへのベンダー投資によって牽引されています。公式データによると、FY2025の年間コミュニケーションソフトウェア支出として25.2 ビリオン 米ドルが報告されており、重要なベンダー活動を反映しています。米国は大企業予算、ハイブリッドワーク採用、AI対応コラボレーションの早期採用によりリードしています。カナダとメキシコも貢献しており、メキシコは製造業における企業デジタル化と国境を越えたビジネス調整から恩恵を受けています。
欧州は2031年までに7.40%のCAGRで成長すると予測されており、ハイブリッドワークモデルと規制対象セクターにおけるコンプライアンス主導の調達によって支えられています。英国、ドイツ、フランスは大規模な企業ユーザーベースとデジタルワークプレイスの採用により優位を占めています。Ciscoの2025年9月における一部のCiscoハードウェアへのMicrosoft Teams Roomsの統合は、地域の相互運用性への注力を示しています。北欧諸国はセキュアで主権データのコラボレーションツールへの高度な需要を示しています。欧州の成長は、ガバナンスと統合ニーズに沿ったプラットフォームのアップグレードを中心としています。
アジア太平洋地域は最も成長の速い地域であり、2031年までに15.70%のCAGRを記録しており、クラウドファーストの近代化、デジタルワークフォースの拡大、インド、東南アジア、オーストラリアにおけるコラボレーションツールの採用によって牽引されています。中国市場は国内プロバイダーが主導しており、Tencent Meetingが2026年のユーザー時間と収益においてリーダーとしてランク付けされています。南米は8.00%のCAGRで成長しており、ブラジルのSaaS採用の増加が牽引しています。中東およびアフリカは、西アジアの近代化とアフリカの一部における広帯域アクセスの改善によって牽引され、より小さなベースから拡大しています。
競合ランドスケープ
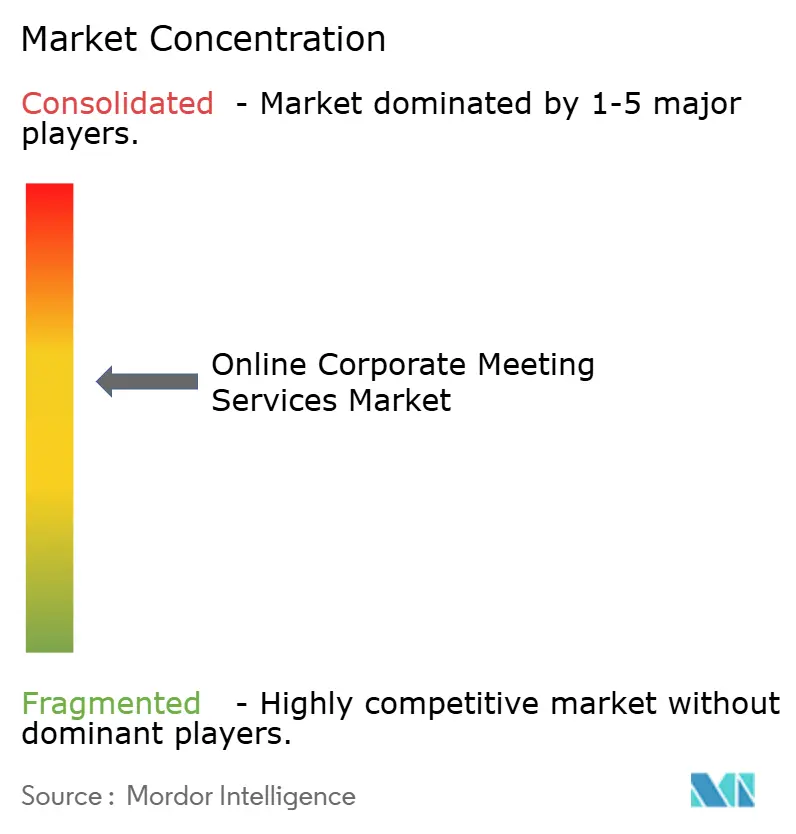
オンライン企業会議サービス市場は中程度に集中しており、Microsoft、Zoom、Cisco、Google、RingCentralなどの主要プレイヤーが合計で大きなシェアを保有しています。主要ベンダーは、通話、コンタクトセンター、生産性ツール、ルームハードウェア、AIアシスタント、管理ツールなどのサービスを統合契約の下でバンドルすることでスケールを活用しています。このアプローチはスイッチングコストを高め、価格設定、ロードマップ、パートナーチャネルに対する管理を強化します。しかし、購買担当者がコンプライアンス、垂直サポート、ローカライゼーション、顧客体験統合における特定の強みを評価するため、挑戦者にとっての機会は残っています。スケールの優位性と専門化のバランスが、大手ベンダーの優位性にもかわらず活発な競争を促進しています。
Microsoftは広範な企業リーチと生産性スイートとの統合から恩恵を受けています。Zoomは、採用インテリジェンスと中小企業エンゲージメントを強化するBrightHireとBonsaiの買収に支えられ、会議を超えてワークフローとビジネスアプリケーションへと拡大しています。Ciscoは、一部のCiscoデバイスでMicrosoft Teams Roomsを可能にするMDEP発表に示されるように、ハードウェアとソフトウェアの統合、AI機能、相互運用性でWebexを再ポジショニングしています。これらの展開は、競争が会議機能を超えてエコシステム統合にまで及ぶことを示しています。会議をデバイス、ワークフロー、管理管理、コンプライアンスフレームワークと結びつけるベンダーは、スタンドアロンの会議ソリューションに対して競争上の優位性を持っています。
第二層のプロバイダーはイノベーション、価格の柔軟性、地域または垂直市場の関連性に注力しています。RingCentralのMicrosoft Teams向けカスタマーエンゲージメントバンドルは数千の企業顧客を引き付けており、相当数が有料AIプロダクトを採用しており、パートナー主導のバンドリングの可能性を示しています。Dialpadはエージェント型AIプラットフォームで企業購買担当者をターゲットにし、顧客およびコラボレーションワークフローにおける自律性を高めています。AvayaとRingCentralはパートナーシップを拡大し、クラウドコミュニケーションとAvaya Aura電話を組み合わせ、AIとクラウド機能を統合しながら既存の基盤を保護するアライアンスの方法を示しています。市場は競争が続いており、セキュリティ、AI、企業統合における強力な実行力とプラットフォームの幅を組み合わせるベンダーが成功を収めています。
オンライン企業会議サービス業界リーダー
-
Microsoft
-
Zoom Video Communications
-
Cisco Systems
-
Google
-
RingCentral
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:ZoomはMCPサーバーをアップグレードし、OpenAI CodexやAnthropic Claudeを含むサードパーティAIツールとのエージェント型検索および会話インテリジェンスの統合を可能にし、10のサードパーティプラットフォームからのデータを接続して会議コンテキストを企業AIワークフローに拡張しました。
- 2026年4月:RingCentralはAI搭載ツールを導入し、Microsoft Teams向けカスタマーエンゲージメントバンドル(CEB)、エンタープライズブランデッドコーリング、AIレセプショニストの強化が含まれます。CEBは5,000社以上の企業顧客を引き付けており、ローンチ以来約40%が少なくとも1つの有料AI機能を採用しています。
- 2026年4月:GoogleはGoogle Cloud Next 2026でWorkspace Intelligenceを導入し、Google Meetを含むWorkspaceをGeminiを搭載した自律型エージェントに変革しました。ユーザーは自然言語コマンドを使用して会議のスケジューリング、文書の検索、コンテキストの要約が可能となり、生産性と効率性が向上しました。
- 2026年4月:8x8はAI Studioを導入しました。これは企業が自然言語の指示を使用して8x8 Platform for CX上でAIエージェントを作成、テスト、展開できるAI開発環境です。早期提供には追ライセンス料は含まれません。
グローバルオンライン企業会議サービス市場レポートの範囲
| 音声・ビデオ会議 |
| ウェビナーおよびバーチャルイベントサービス |
| 会議管理およびスケジューリングサービス |
| コラボレーションおよび生産性統合サービス |
| セキュリティおよびコンプライアンスサービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 情報技術・テレコム |
| ヘルスケアおよびライフサイエンス |
| 教育 |
| 政府および公共部門 |
| 小売および消費財 |
| 製造業 |
| メディアおよびエンターテインメント |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東およびアフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東およびアフリカその他 |
| サービスタイプ別 | 音声・ビデオ会議 | |
| ウェビナーおよびバーチャルイベントサービス | ||
| 会議管理およびスケジューリングサービス | ||
| コラボレーションおよび生産性統合サービス | ||
| セキュリティおよびコンプライアンスサービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | 銀行・金融サービス・保険 | |
| 情報技術・テレコム | ||
| ヘルスケアおよびライフサイエンス | ||
| 教育 | ||
| 政府および公共部門 | ||
| 小売および消費財 | ||
| 製造業 | ||
| メディアおよびエンターテインメント | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
2026年のグローバルオンライン企業会議サービス分野の現在の価値はいくらですか?
オンライン企会議サービス市場は2025年に107.5 ビリオン 米ドルと評価され、2026年には121.1 ビリオン 米ドルに達すると予測されており、2031年までに200.1 ビリオン 米ドルに拡大する見込みです。
2031年までのオンライン企業会議サービスの成長を牽引しているものは何ですか?
成長は、ハイブリッドワーク、AI対応会議生産性ツール、より強力なワークフロー統合、および規制産業におけるコンプライアンス要件の高まりによって支えられています。
オンライン企業会議において最も成長の速いサービスタイプはどれですか?
セキュリティおよびコンプライアンスサービスは最も成長の速いサービスタイプであり、2031年までに16.15%のCAGRが予測されています。
企業採用をリードしている展開モデルはどれですか?
クラウドベースの提供が2025年に71.6%のシェアでリードしており、2031年までに13.50%のCAGRが予測されています。
最も強い長期成長機会を提供している地域はどこですか?
アジア太平洋地域は最も成長の速い地域であり、クラウドファーストの近代化とデジタルワークフォースの拡大に支えられ、2031年までに15.70%のCAGRが予測されています。
主要ベンダー間の競争はどの程度集中していますか?
上位5社のベンダー(Microsoft、Zoom、Cisco、Google、RingCentral)は、2025年に合計で推定57%から74%のシェアを保有しており、中程度に集中した競争構造を示しています。