
Marktgröße und Marktanteile für verwaltete Videokonferenzdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 5.61 Milliarden US-Dollar |
| Marktgröße (2032) | 8.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.68 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Videokonferenzdienste von Mordor Intelligence
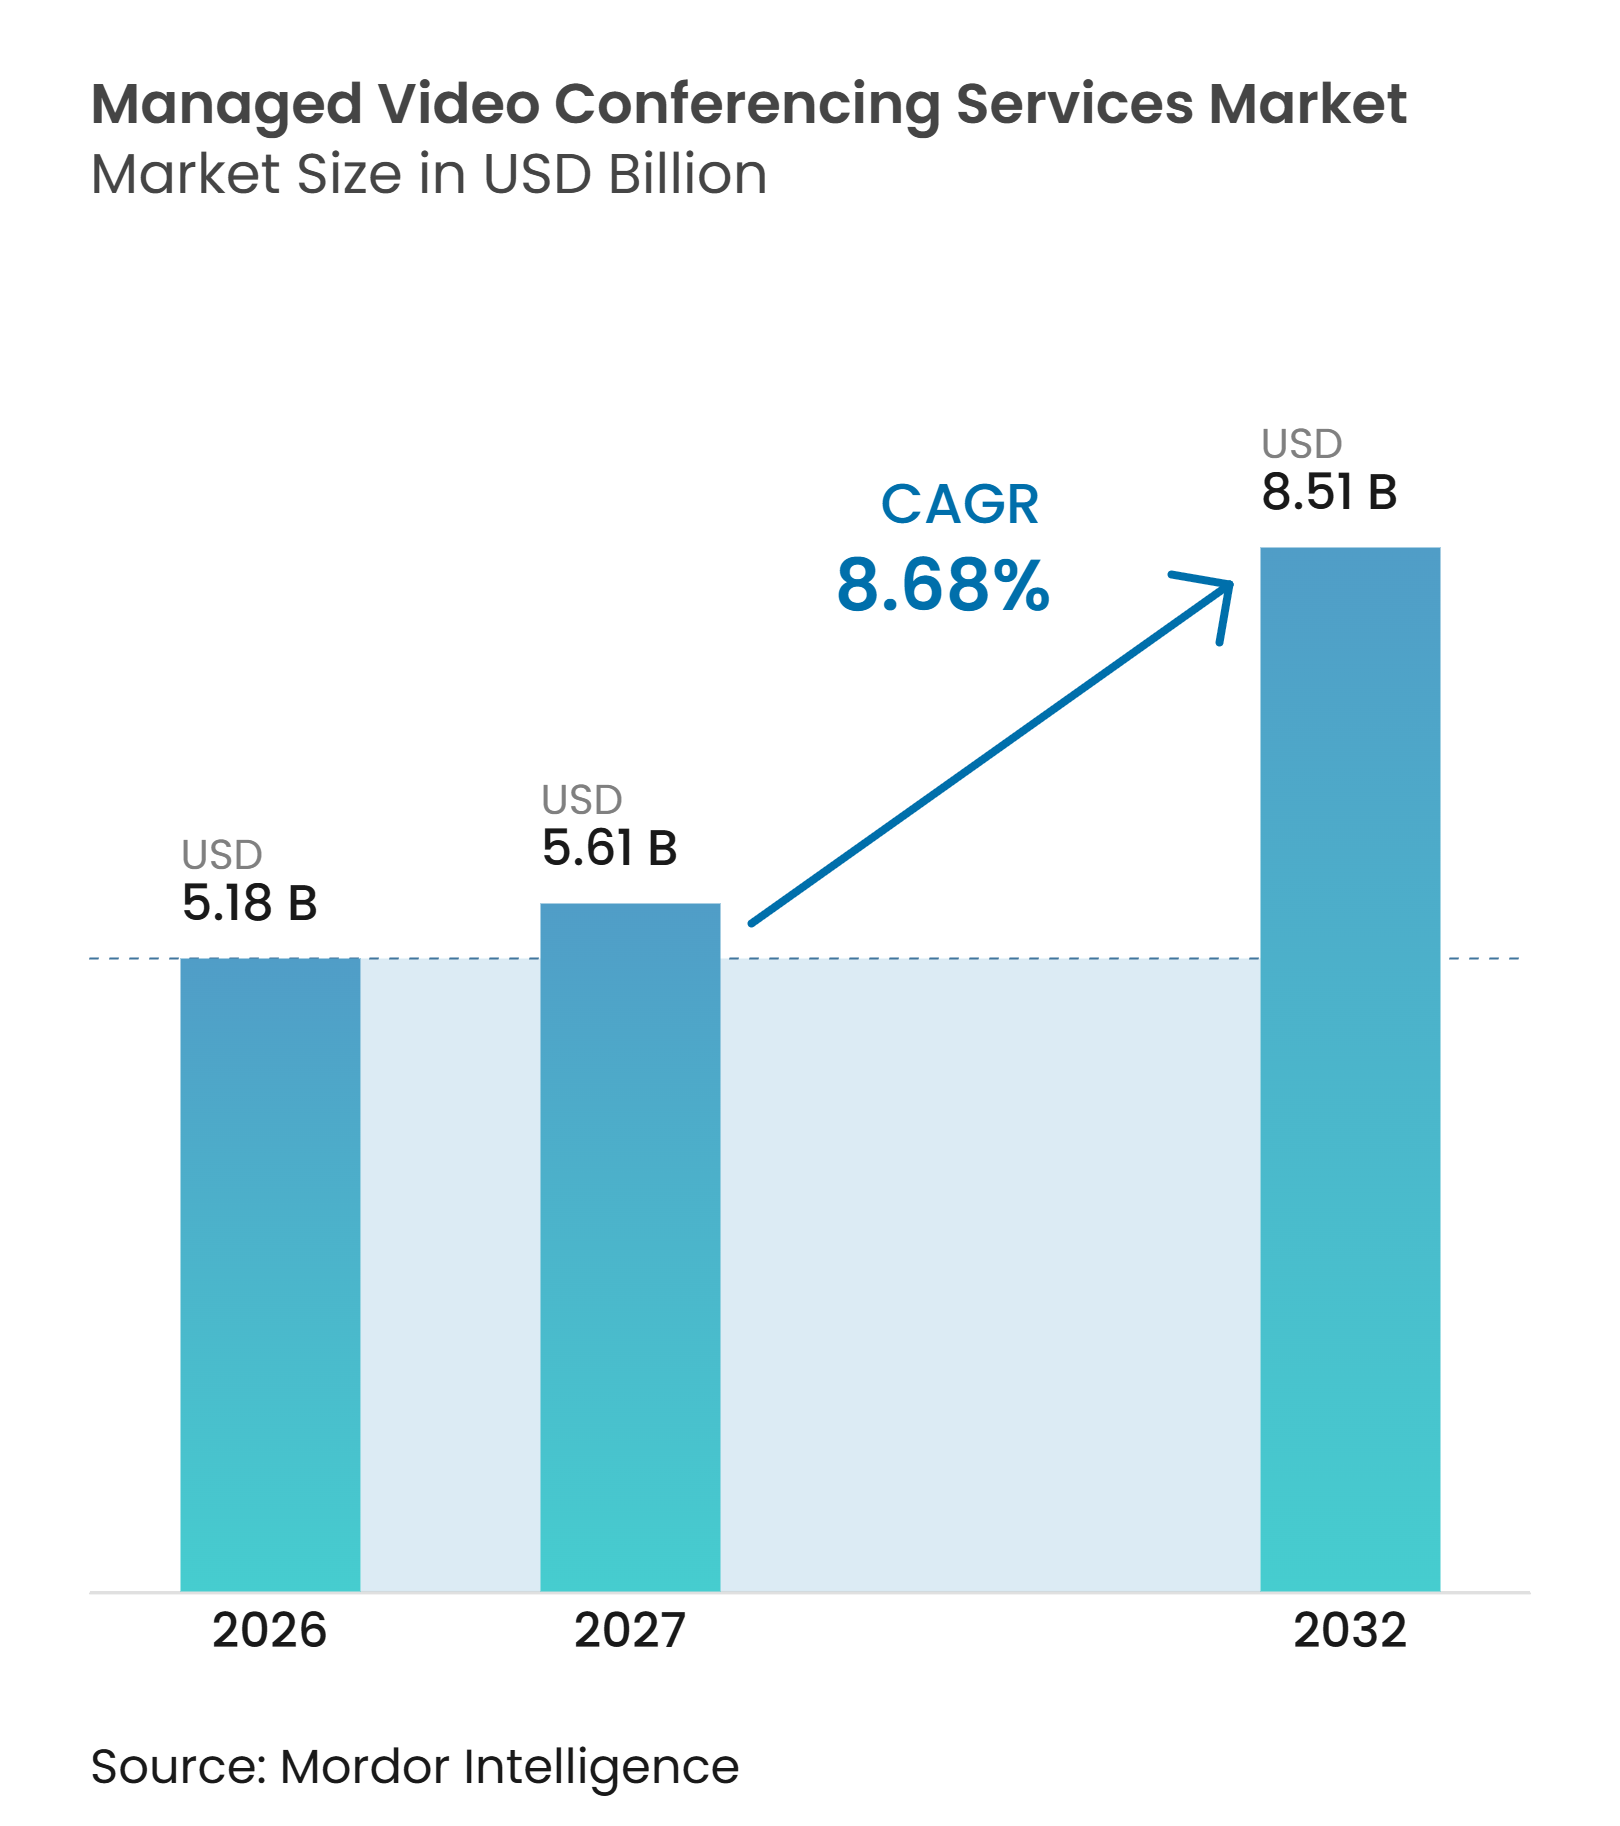
Die Marktgröße für verwaltete Videokonferenzdienste wird voraussichtlich von 5,18 Milliarden USD im Jahr 2026 und 5,61 Milliarden USD im Jahr 2027 auf 8,51 Milliarden USD bis 2032 anwachsen, was einem CAGR von 8,68 % zwischen 2027 und 2032 entspricht. Hybrides Arbeiten hat zuverlässige Besprechungsräume, Geräteunterstützung und Plattformverwaltung zu einer dauerhaften Betriebsanforderung für viele Arbeitgeber gemacht. Käufer verlagern den Kollaborationsbetrieb zu verwalteten Anbietern, wenn interne Teams nicht über die Kapazität verfügen, Räume, Sprachsysteme, Cloud-Plattformen und Endgeräte an mehreren Standorten zu überwachen. Anbieter reagieren mit Fernüberwachung, KI-gestützten Meeting-Tools und einheitlichen Service-Level-Vereinbarungen. Dies begünstigt Anbieter, die technischen Betrieb, Sicherheitskontrollen und Support über verschiedene Kollaborationsplattformen hinweg kombinieren können. Anforderungen an die Datenspeicherung und veraltete Rauminfrastruktur erhöhen nach wie vor die Kosten und verlangsamen einige Übergänge zu verwalteten Vereinbarungen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Standortbesetzung und Vor-Ort-Betrieb im Jahr 2026 einen Marktanteil von 27,42 % am Markt für verwaltete Videokonferenzdienste, während Fernverwaltung und -überwachung bis 2032 voraussichtlich mit einem CAGR von 9,88 % wachsen wird.
- Nach Bereitstellungsmodell entfiel auf Cloud im Jahr 2026 ein Anteil von 62,84 % an der Marktgröße für verwaltete Videokonferenzdienste, und es wird erwartet, dass dieser Bereich bis 2032 mit einem CAGR von 9,27 % wächst.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 72,19 % am Markt für verwaltete Videokonferenzdienste, während KMU bis 2032 voraussichtlich mit einem CAGR von 9,06 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Anteil von 21,61 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 10,04 % wachsen werden.
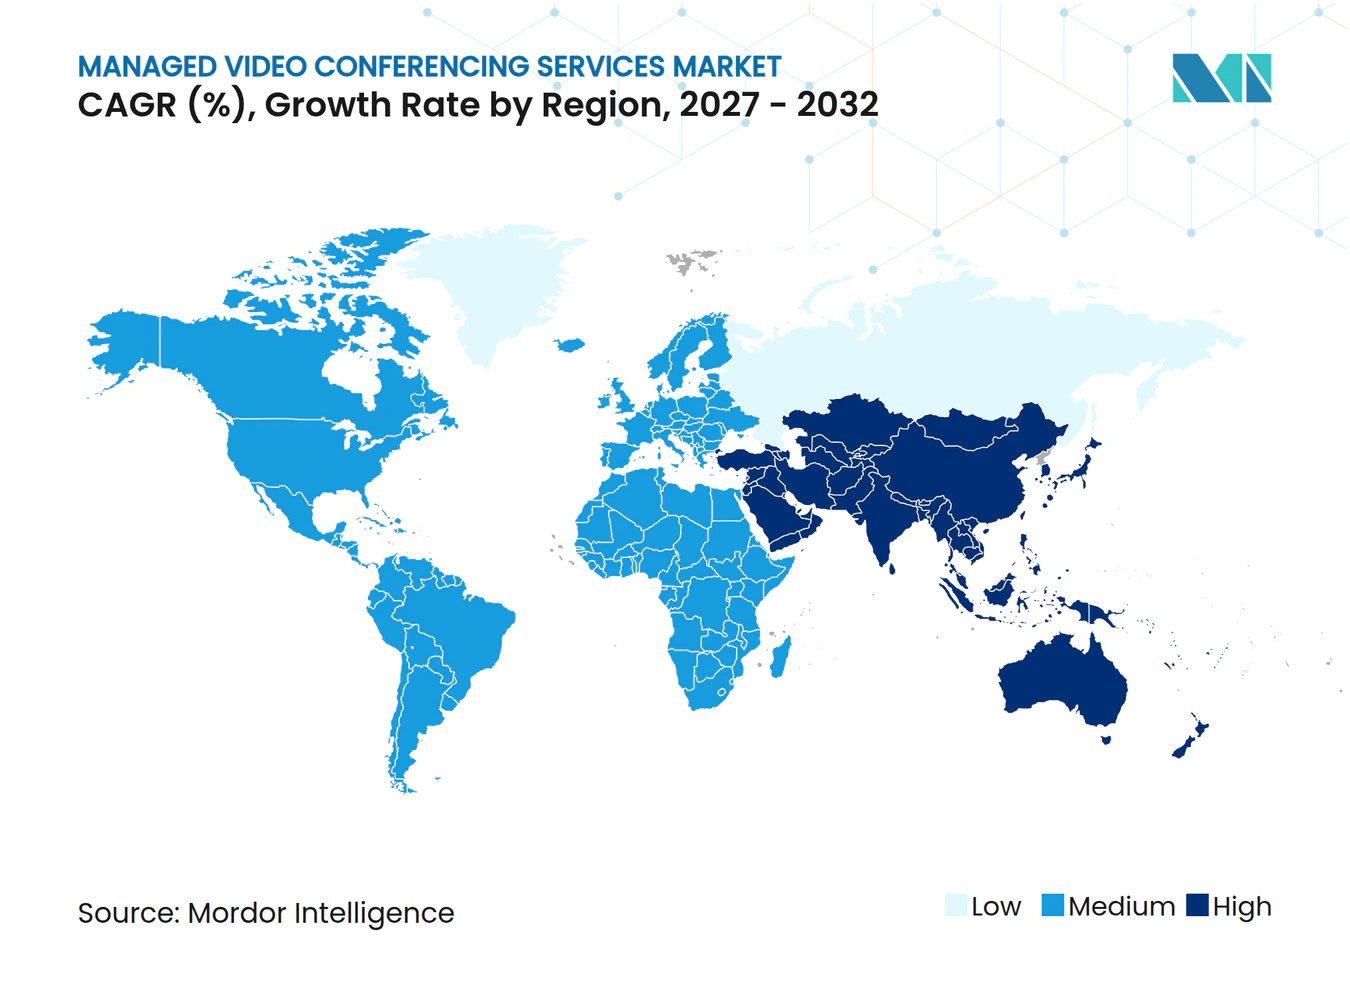
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,27 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,71 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybride Arbeitsmodelle | +2.5% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Auslagerung des Kollaborationsbetriebs an Anbieter verwalteter Dienste | +2.0% | Global, unternehmensgeführt | Mittelfristig (2–4 Jahre) |
| KI-gestützte Meeting-Intelligenz und Anforderungen an die Barrierefreiheit | +1.7% | Nordamerika und asiatisch-pazifischer Raum, mit Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| 5G, Edge-Konnektivität und Mobile-First-Kollaboration | +1.2% | Asiatisch-pazifischer Raum, mit Ausweitung auf den Nahen Osten, Afrika und Europa | Langfristig (≥ 4 Jahre) |
| Verlagerung von Unternehmen von CAPEX- zu OPEX-Verbrauchsmodellen | +0.9% | Nordamerika und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebene Reduzierung von Geschäftsreisen | +0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybride Arbeitsmodelle
Hybrides Arbeiten hat sich als etabliertes Betriebsmodell durchgesetzt und erhöht den Bedarf an zuverlässigen Kollaborationssystemen und verwaltetem Support. Eine ZEW-Mannheim-Umfrage aus dem Jahr 2025 ergab, dass 82 % der deutschen Unternehmen der Informationswirtschaft hybrides Arbeiten anboten und 88 % dies für 2026 erwarteten. Die Qualität von Besprechungen ist wichtiger, wenn entfernte und im Raum anwesende Teilnehmer in Kunden-, Führungskräfte- und Teambesprechungen gleichermaßen beitragen müssen. Technische Ausfälle können die Teilnahme beeinträchtigen und den Druck für einen konsistenteren Raumbetrieb erhöhen. AVIXA identifizierte verwaltete Dienste in seiner Kanalumfrage 2026 als führende AV-Wachstumskategorie, wobei die Ermöglichung hybrider Arbeitsplätze die Vertragsaktivität unterstützt. Dies stützt die anhaltende Nachfrage im Markt für verwaltete Videokonferenzdienste nach Servicemodellen, die die Raumbereitschaft an verteilten Arbeitsplätzen aufrechterhalten.
Auslagerung des Kollaborationsbetriebs an Anbieter verwalteter Dienste
Viele Unternehmen betreiben mehrere Plattformen, Gerätetypen und Bürostandorte, was die interne Verwaltung erschwert. AVI-SPL gab an, dass seine Enterprise Managed Services-Plattform mehr als 86 % der Fortune-100-Unternehmen in den Bereichen Kollaborationsräume, Sprachumgebungen, Geräte und Cloud-Plattformen unterstützt. Dieser Betriebsumfang begünstigt Anbieter, die standardisierten Support und Berichterstattung über ein internationales Portfolio hinweg liefern können. Die ISO/IEC-27001-Zertifizierung wird auch bei der Beschaffung zunehmend relevanter, insbesondere für Anbieter, die regulierte Kunden bedienen. Die Übernahme einer Mehrheitsbeteiligung an AVI-SPL durch 26North Partners im Juni 2025 zeigte das Investorenvertrauen in skalierte verwaltete Kollaborationsplattformen. Der Markt für verwaltete Videokonferenzdienste verschafft daher größeren Anbietern einen Vorteil, wenn Kunden einen einzigen verantwortlichen Partner für Betrieb, Governance und Support suchen.
KI-gestützte Meeting-Intelligenz und Anforderungen an die Barrierefreiheit
Künstliche Intelligenz erweitert den Leistungsumfang von technischem Support auf Besprechungsvorbereitung, Transkription, Zusammenfassung und Aktionsverfolgung. Google kündigte im September 2025 Ask Gemini für Google Meet für berechtigte Workspace-Nutzer an, einschließlich Zusammenfassungen und Besprechungsrückblicken. Pexip führte 2025 in Zusammenarbeit mit NVIDIA übersetzte Live-Untertitel in 36 Sprachen ein. Diese Funktionen können Organisationen dabei helfen, mehrsprachige Kollaboration zu unterstützen und die Zugänglichkeit von Besprechungen zu verbessern. Anbieter müssen in der Lage sein, die Identitäts-, Sicherheits- und Workflow-Anforderungen zu verwalten, die mit diesen Funktionen einhergehen. Otter.ai stellte im Oktober 2025 ebenfalls eine Enterprise-Suite vor, die Meeting-Intelligence-Funktionen und Unterstützung für regulierte Anwendungsfälle bietet. Der Markt für verwaltete Videokonferenzdienste gewinnt Verträge, bei denen Anbieter diese Funktionen innerhalb bestehender Governance- und Supportprozesse betreiben können.
5G, Edge-Konnektivität und Mobile-First-Kollaboration
Die Konnektivität der fünften Generation ermöglicht Videokollaboration auf Mobilgeräten und an Standorten jenseits traditioneller Besprechungsräume. Ericsson berichtete, dass 5G die anhaltende Uplink-Leistung für hochauflösende Videokonferenzen auf Smartphones verbessern kann. Dies erweitert die Bandbreite der Endgeräte, die ein verwalteter Anbieter möglicherweise überwachen und unterstützen muss. NTT Data und Eurofiber kündigten im Juli 2025 Connected Workspace an, einen verwalteten privaten 5G-Dienst für niederländische Unternehmen.[1] Der Dienst demonstriert die Konvergenz von Telekommunikationskonnektivität und Arbeitsplatzkollaboration in einem einzigen Vertrag. Die Ausweitung von 5G-Netzen in Indien, Japan, Südkorea und Südostasien erhöht die Relevanz des mobilen Kollaborationsmanagements. Der Markt für verwaltete Videokonferenzdienste kann davon profitieren, wenn Anbieter Expertise entwickeln, die Raumsysteme, Mitarbeitergeräte und Netzwerkleistung verbindet.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und grenzüberschreitende Beschränkungen für Besprechungsdaten | -0.8% | Regulatorische Zuständigkeitsbereiche in Europa und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Plattformfragmentierung und Interoperabilitätslücken | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Meeting-Müdigkeit und abnehmende Nutzungsintensität | -0.4% | Reife Märkte in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Integration veralteter Räume und Komplexität der Gesamtkosten | -0.3% | Global, große Bestandsanlagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und grenzüberschreitende Beschränkungen für Besprechungsdaten
Datenspeicherungsvorschriften erschweren die Erbringung verwalteter Dienste für multinationale Organisationen. Anbieter müssen möglicherweise separate Architekturen einrichten, um gesetzliche Anforderungen in einzelnen Zuständigkeitsbereichen zu erfüllen, was die Liefer- und Compliance-Kosten erhöht. Europäische Kunden bewerten häufig den Hosting-Standort und die ISO/IEC-27001-Kontrollen bei der Auswahl von Videodienstanbietern. Pexip hat erklärt, dass Kunden aus dem öffentlichen Sektor und der Verteidigung zunehmend selbst gehostete oder Private-Cloud-Videosysteme suchen, um die jurisdiktionelle Kontrolle zu behalten. Diese Anforderungen können die Skalenvorteile eines standardisierten Public-Cloud-Modells einschränken. Sie schaffen auch einen größeren Bedarf an Anbietern, die private, souveräne oder lokal gehostete Bereitstellungen unterstützen können. Der Markt für verwaltete Videokonferenzdienste bleibt Verzögerungen ausgesetzt, wenn Kunden Technologieentscheidungen mit grenzüberschreitenden rechtlichen und sicherheitsbezogenen Verpflichtungen in Einklang bringen müssen.
Plattformfragmentierung und Interoperabilitätslücken
Unternehmen betreiben häufig mehrere Kollaborationssysteme aufgrund von Abteilungsanforderungen, Akquisitionen, bestehenden Investitionen und Sicherheitsrichtlinien. Dies erschwert die Bereitstellung einer konsistenten verwalteten Erfahrung und erhöht den Supportaufwand für jeden Besprechungsraum. Pexip hat die betriebliche Herausforderung beschrieben, Microsoft Teams, Zoom, Google Meet und ältere Videosysteme in gemischten Umgebungen zu verbinden. Ältere H.323-Endgeräte und inkompatible Programmierschnittstellen können benutzerdefinierte Supportprozesse erfordern. Die Verpflichtungen der Europäischen Kommission aus dem Jahr 2025 bezüglich der Interoperabilität von Microsoft Teams und der Datenportabilität weisen auf die anhaltende Aufmerksamkeit für Plattformbindung hin.[2] Vollständige Interoperabilität ist in der installierten Basis noch nicht verfügbar. Diese Einschränkung kann die Liefermargen im Markt für verwaltete Videokonferenzdienste verringern, insbesondere bei großen Bestandsraumumgebungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
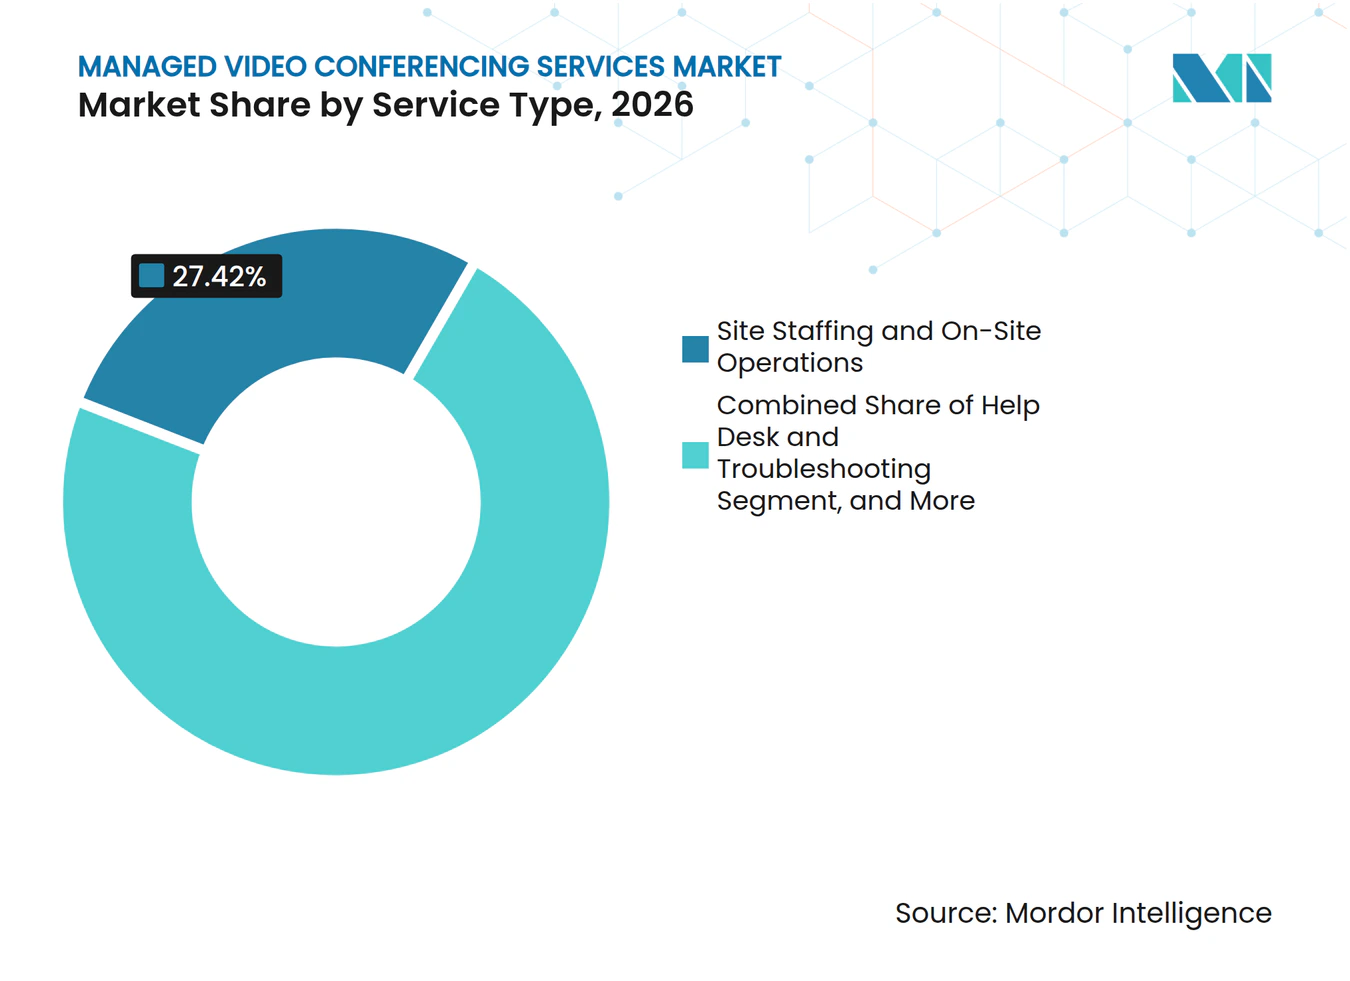
Fernüberwachung gewinnt gegenüber Vor-Ort-Besetzung an BodenStandortbesetzung und Vor-Ort-Betrieb hielten im Jahr 2026 einen Marktanteil von 27,42 % am Markt für verwaltete Videokonferenzdienste. Das Segment bleibt in regulierten Arbeitsumgebungen, Führungskräfteumgebungen und anderen Umgebungen wichtig, in denen ein Besprechungsausfall unmittelbare Betriebskosten verursachen kann. Vor-Ort-Teams bieten direkte Unterstützung für hochwertige Räume, Veranstaltungsflächen und komplexe Integrationsprobleme. Helpdesk und Fehlerbehebung bleiben wiederkehrende Betriebsfunktionen, da Nutzer schnelle Unterstützung über verschiedene Plattformen und Geräte hinweg benötigen. Infrastruktur- und Endgeräteverwaltung gewinnen an Bedeutung, da Organisationen Geräte und Raumtechnologie an mehreren Standorten standardisieren. New Era Technology berichtete, dass die automatisierte Fehlerbehebung in einer Unternehmens-Fallstudie 70 % der Support-Tickets innerhalb von 1 Stunde löste und die Betriebskosten um 40 % senkte. Diese Ergebnisse veranschaulichen, warum Käufer zunehmend an automatisierter Servicebereitstellung interessiert sind.
Fernverwaltung und -überwachung wird voraussichtlich bis 2032 mit einem CAGR von 9,88 % wachsen. Anbieter können Cloud-Telemetrie und AIOps-Tools nutzen, um Gerätestatus, Raumverfügbarkeit und wiederkehrende Fehler zu überwachen, ohne Personal zu jedem Standort zu entsenden. Dies kann die Reaktionsgeschwindigkeit verbessern und Anbietern helfen, ein konsistentes Servicemodell über ein größeres Portfolio hinweg anzuwenden. Professionelle Dienste und Beratung werden ebenfalls relevanter, wenn Kunden Hilfe bei der Plattformstrategie, der KI-Integration und der Arbeitsplatzplanung benötigen. Raumbelegungsplanung und Ressourcenverwaltung können evidenzbasierte Entscheidungen über Einrichtungen in hybriden Arbeitsplätzen unterstützen. Yorktel und Utelogy erweiterten ihre Partnerschaft im Juni 2025, um agentische künstliche Intelligenz, Konfigurationstools und Analysen im verwalteten AV-Betrieb zu kombinieren. Die Branche der verwalteten Videokonferenzdienste verlagert sich in Richtung prädiktiver Unterstützung, obwohl Vor-Ort-Hilfe für komplexe Standorte weiterhin notwendig bleibt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Cloud führt bei Anteil und WachstumCloud entfiel im Jahr 2026 auf 62,84 % des Marktes für verwaltete Videokonferenzdienste. Es wird auch erwartet, dass dieser Bereich bis 2032 mit einem CAGR von 9,27 % wächst, was ihn zum größten und am schnellsten wachsenden Bereitstellungsmodell macht. Cloud-Systeme ermöglichen zentralisierte Überwachung, automatisierte Software-Updates, Abonnementabrechnung und Unterstützung für mehrere Standorte. Diese Funktionen können die Betriebskosten des Anbieters pro Raum senken und das Vertragsmanagement vereinfachen. NEC Australia bietet Meeting Room as a Service über ein Abonnementmodell pro Raum innerhalb eines ISO-27001-zertifizierten verwalteten Rahmens an. Dieser Ansatz entspricht dem Kundeninteresse an vorhersehbaren Ausgaben und klar definierter Verantwortlichkeit.
Private Cloud spielt eine eigenständige Rolle in Regierungs-, Verteidigungs-, Finanz- und anderen Bereichen, in denen die öffentliche Cloud-Datenspeicherung möglicherweise nicht den Richtlinienanforderungen entspricht. Pexip berichtete im dritten Quartal des Geschäftsjahres 2025 von einem Wachstum von 30 % im Jahresvergleich in seinem Segment Secure and Custom für Private Cloud. Eine solche Nachfrage bietet Anbietern eine Möglichkeit, Kunden zu bedienen, die eine größere Kontrolle über Besprechungsdaten benötigen. On-Premises-Systeme verlieren als Anteil an neuen Bereitstellungen, bleiben aber in großen Gebäuden mit vorhandener Hardware und spezialisierten technischen Anforderungen relevant. Die Migration kann Zeit in Anspruch nehmen, wenn Organisationen Ersatzkosten, Geschäftskontinuität und Integrationsrisiken abwägen. Verwaltete Anbieter können Migrationsberatung und Übergangssupport nutzen, um diese Kunden zu bedienen. Der Markt für verwaltete Videokonferenzdienste umfasst daher sowohl Public-Cloud-Skalierungsmöglichkeiten als auch Anforderungen an private Bereitstellungen.
Nach Unternehmensgröße:
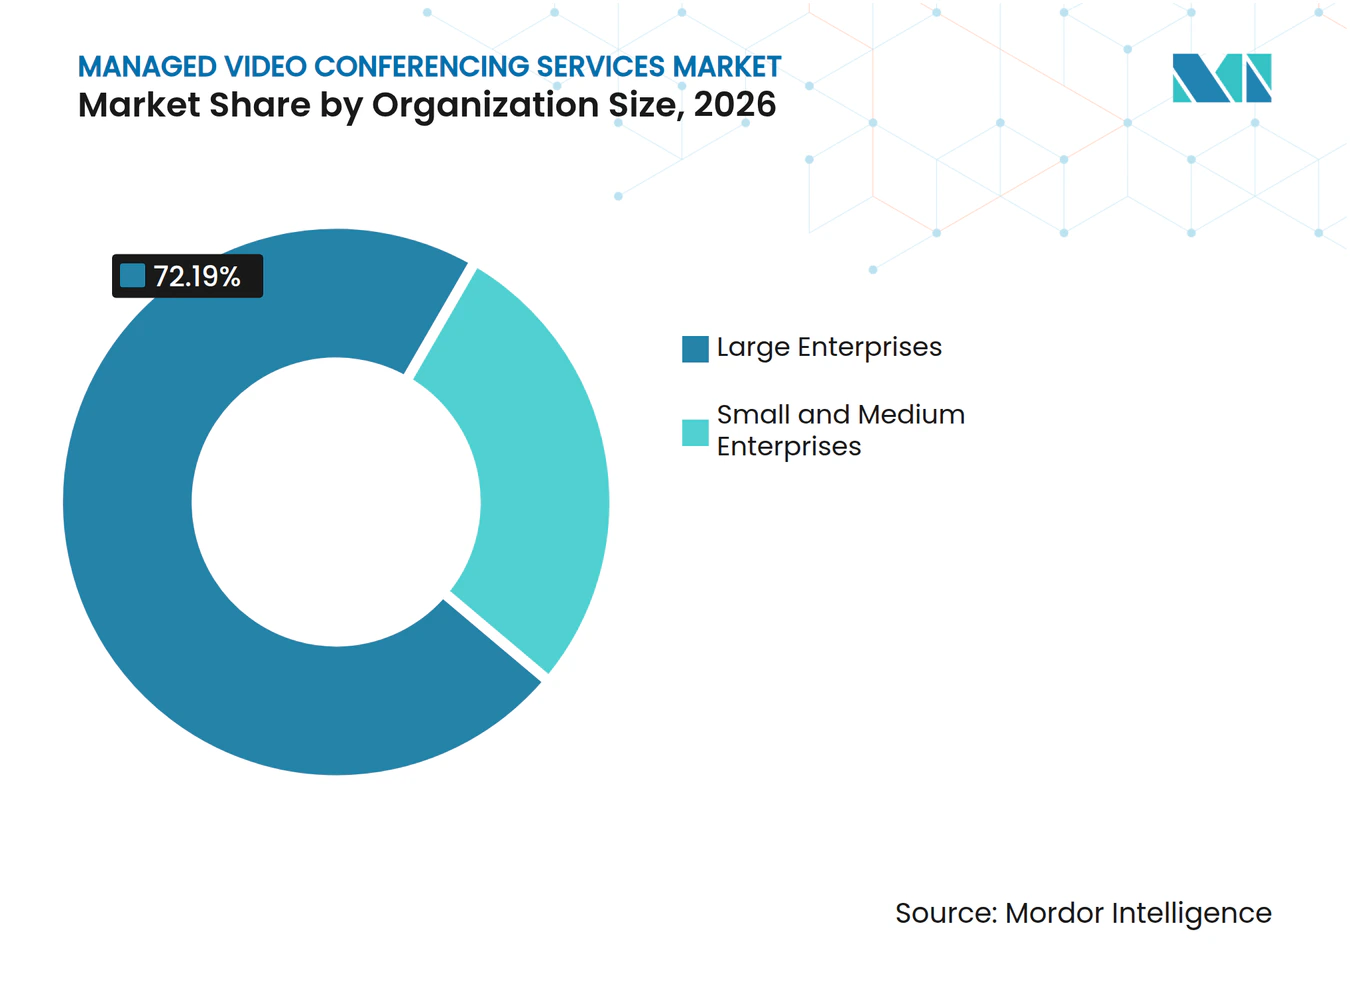
Großunternehmen führen, KMU beschleunigenGroßunternehmen entfielen im Jahr 2026 auf 72,19 % des Marktanteils für verwaltete Videokonferenzdienste. Ihre Besprechungsumgebungen erstrecken sich häufig über mehrere Länder, zahlreiche Raumtypen und eine große Anzahl von Endgeräten unter einer gemeinsamen Service-Level-Vereinbarung. Diese Kunden benötigen Lebenszyklusmanagement, 24/7-Helpdesk-Support, Überwachung, Analysen und Plattformverwaltung. Ihre Anforderungen schaffen hohe Markteintrittsbarrieren für kleinere regionale Anbieter, die globale Abdeckung nicht leicht erreichen können. AVI-SPL hat angegeben, dass es Kunden über mehr als 70 Büros betreut und mehr als 4.400 Mitarbeiter beschäftigt. Die Tiefe dieses Betriebsmodells ist für globale Organisationen geeignet, die eine konsistente Lieferung benötigen.
KMU werden voraussichtlich bis 2032 mit einem CAGR von 9,06 % wachsen. Abonnementpreise pro Raum können die anfängliche Kostenbarriere für Unternehmen senken, die zuvor einen großen Kapitalaufwand nicht rechtfertigen konnten. Cisco berichtete 2025 von einer starken Sitzplatzerweiterung bei kleinen und mittleren Unternehmenskanal-Partnern in seinem Webex-Großhandelsprogramm. Dieselbe ZEW-Forschung ergab, dass 50 % der deutschen Fertigungsunternehmen im Jahr 2025 hybrides Arbeiten anboten. Dies weitet die Nachfrage über Technologieunternehmen und große städtische Arbeitgeber hinaus aus. Dienstleister können kleinere Organisationen über standardisierte Pakete, indirekte Kanäle und vereinfachte Bereitstellung erreichen. Der Markt für verwaltete Videokonferenzdienste bietet Raum für Anbieter, die unternehmensgerechte Überwachung mit für kleinere Teams geeigneten Preisen kombinieren.

Nach Endnutzerbranche:
Gesundheitswesen führt das Segmentwachstum anIT und Telekommunikation hielten im Jahr 2026 einen Marktanteil von 21,61 % am Markt für verwaltete Videokonferenzdienste. Dieser Sektor hat viele technisch erfahrene Nutzer und war ein früher Anwender von Unified-Communications-Systemen. Seine große installierte Basis schafft anhaltenden Bedarf an Multi-Plattform-Verwaltung, Endgerätesupport und Service-Level-Management. BFSI ist ebenfalls eine wichtige Kundengruppe, da regulierte Kommunikation und Kollaboration auf Führungsebene sichere, zuverlässige Abläufe erfordern. Kunden aus Regierung und Verteidigung benötigen häufig selbst gehostete oder Private-Cloud-Systeme, die eine größere jurisdiktionelle Kontrolle bieten. Pexip hat sein Angebot Secure and Custom für diese anspruchsvollen Anwendungsfälle positioniert. Diese Anforderungen unterstützen eine Premiumkategorie für Anbieter mit starken Sicherheits- und Compliance-Fähigkeiten.
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einem CAGR von 10,04 % wachsen. Das Segment benötigt sichere Videosysteme für Telemedizin, Fachkonsultationen, Mitarbeiterkoordination und administrative Besprechungen an verteilten Standorten. Käufer im Gesundheitswesen benötigen auch Kontrollen, die den Datenschutz und den regulierten Umgang mit Daten unterstützen. Vision One dokumentierte die Bereitstellung von Microsoft Teams Rooms für Mercy Health in mehr als 80 Räumen und 35 Standorten in Australien, die 2025 abgeschlossen wurde. Das Bildungswesen baut ebenfalls Nachfrage auf, da Institutionen mehrere Konferenzplattformen für Lehre, Verwaltung und Support verwalten. Fertigungsunternehmen und andere Endnutzerbranchen befinden sich in Teilen des asiatisch-pazifischen Raums in einem früheren Adoptionsstadium, wo die Digitalisierung die potenzielle Kundenbasis erweitert. Die Branche der verwalteten Videokonferenzdienste kann von Branchenpaketen profitieren, die Sicherheit, Interoperabilität und spezialisierte Arbeitsabläufe berücksichtigen.
Geografische Analyse
Markt für verwaltete Videokonferenzdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,27 % am Markt für verwaltete Videokonferenzdienste. Die Region verfügt über ein ausgereiftes AV-Ökosystem für Unternehmen, eine hohe Konzentration großer Organisationen und erhebliche Investitionen in nationale und globale Serviceplattformen. Die Vereinigten Staaten sind der größte Länderbeitrag, da hybrides Arbeiten, Microsoft Teams, Zoom und Managed-Service-Anbieter fest etabliert sind. Kanada trägt zur Nachfrage in Gesundheits- und Regierungsanwendungen bei. Mexiko wird zunehmend relevanter, da Nearshoring die Unternehmensaktivitäten und den Bedarf an standortübergreifender Zusammenarbeit ausweitet. Die AVI-SPL-Transaktion vom Juni 2025 spiegelte das Vertrauen in das ausgelagerte Kollaborationsmodell der Region wider.
Markt für verwaltete Videokonferenzdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 9,71 % wachsen. Die digitale Transformation von Unternehmen in Indien, China und Südostasien sowie die zunehmende Verfügbarkeit von 5G erhöhen den Bedarf an konsistentem Kollaborationsmanagement. AVIXA beschrieb die UC- und Kollaborationschance im asiatisch-pazifischen Raum als mehr als 12,00 Milliarden USD übersteigend und prognostizierte eine CAGR von 17,8 % bis 2028.[3] Regionale multinationale Unternehmen suchen nach einheitlichen Betriebsstandards für eine größere Anzahl von Standorten und Benutzergeräten. Japan, Südkorea und Indien bieten zusätzliche Nachfrage, da Unternehmen ihre Arbeitsplatztechnologie und Netzwerkinfrastruktur modernisieren. Die Marktgröße für verwaltete Videokonferenzdienste im asiatisch-pazifischen Raum wird durch diese Bedingungen gestützt, während lokale Sicherheits- und Hosting-Anforderungen die Bereitstellungsentscheidungen beeinflussen können.
Markt für verwaltete Videokonferenzdienste in EMEA und Südamerika
Europa bleibt eine bedeutende Region, da hybrides Arbeiten, Datenverwaltung und lokales Hosting maßgebliche Kaufentscheidungsfaktoren sind. Das ZEW stellte fest, dass 82 % der deutschen Unternehmen der Informationswirtschaft im Jahr 2025 hybrides Arbeiten anboten, mit einem höheren erwarteten Anteil im Jahr 2026. Das Deutsches Forschungsnetz führte ab März 2026 Rahmenverträge für Videokonferenzen ein und fügte 10 zugelassene Plattformen für Forschungs- und Bildungskunden hinzu. Südamerika weist eine frühere Nachfragephase auf, die sich auf Brasilien und Argentinien konzentriert. Der Nahe Osten baut seine Kollaborationsinfrastruktur aus, da Programme zur digitalen Wirtschaft die Technologieinvestitionen von Unternehmen steigern. Afrika befindet sich noch in einer früheren Adoptionsphase, wobei die Aktivitäten auf Südafrika, Ägypten und Nigeria konzentriert sind.
Wettbewerbslandschaft
Marktkonzentration
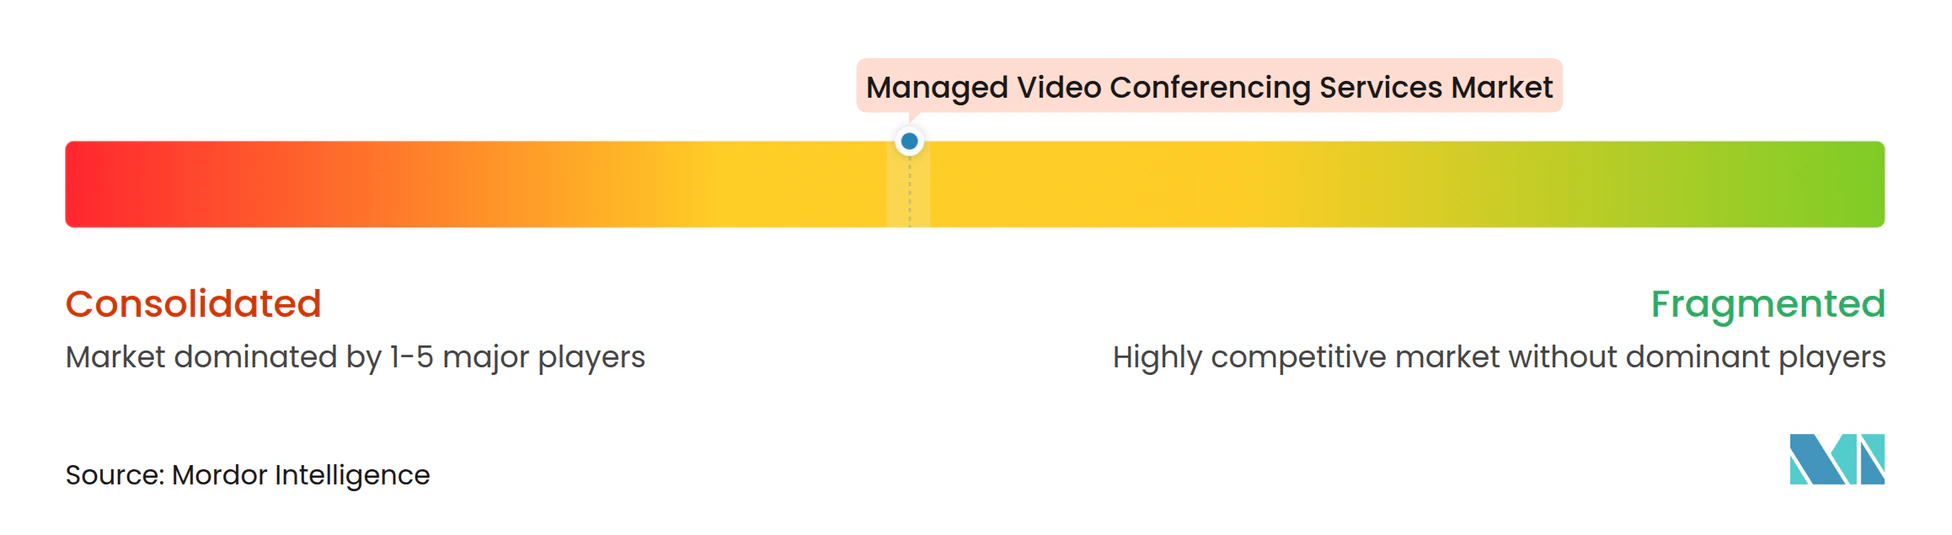
Der Markt für verwaltete Videokonferenzdienste ist mäßig konzentriert, wobei große Systemintegratoren und Anbieter verwalteter Dienste große Unternehmen neben vielen regionalen Spezialisten bedienen. Skalierung ist wichtig, da multinationale Verträge gemeinsame Supportprozesse, Sicherheitsrichtlinien, Service-Desks und standortübergreifende Abdeckung erfordern. AVI-SPL, Kinly, Yorktel, Ricoh, FORTÉ, Pexip und Telekommunikationsanbieter sind in verschiedenen Teilen dieses Wettbewerbsfeldes tätig. Kleinere Anbieter können in lokalen Märkten oder spezialisierten Branchen relevant bleiben, insbesondere wenn Kunden Vor-Ort-Abdeckung oder eine enge technische Fähigkeit benötigen. Die Wettbewerbsstruktur lässt Raum für sowohl internationale Plattformen als auch fokussierte Spezialisten.
Konsolidierung war ein wichtiges Thema in den Jahren 2025 und 2026. Yorktel und Kinly schlossen ihre Fusion im November 2025 ab und schufen eine Organisation, die mehr als 2.500 Kunden an 27 Büros betreut und mehr als 1.600 Mitarbeiter beschäftigt. Im März 2026 gab die kombinierte Organisation bekannt, dass sie den Namen Kinly an allen 27 globalen Standorten verwenden wird. Kinly führte im September 2025 auch sein PACE-Framework und sein Angebot Structured Data Services ein, um die Programm-Governance und die Transparenz über den Raumbestand zu verbessern. Diese Schritte zeigen, wie Anbieter Akquisitionen und Governance-Dienste nutzen, um um komplexe Unternehmenskonten zu konkurrieren. Die 26North-Investition in AVI-SPL folgt demselben Fokus auf Skalierung, operative Reichweite und langfristige Unternehmensbeziehungen.
Technologiepartnerschaften verändern auch den Wettbewerb in der Branche der verwalteten Videokonferenzdienste. Ricoh und Neat kündigten im November 2025 eine globale Partnerschaft auf Mastery-Niveau an, die Ricoh AV Managed Services mit Neats Audio- und Videotechnologie kombiniert. NTT Data und Eurofiber kombinierten verwaltetes privates 5G mit Arbeitsplatzkonnektivität durch Connected Workspace. Pexip hat sich auf Interoperabilität konzentriert, einschließlich eines mit Google entwickelten Produkts, das es Google-Meet-Hardware ermöglicht, an Teams-Besprechungen teilzunehmen. KI-basierte Überwachung, Meeting-Intelligenz und zertifizierte Sicherheitskontrollen werden zu praktischen Möglichkeiten, ein Serviceangebot zu differenzieren. Mittelstandsmöglichkeiten, souveräne Cloud-Vereinbarungen und verwaltete Dienste für gemischte Plattformumgebungen bleiben offene Bereiche für die Wettbewerbsentwicklung.
Branchenführer im Markt für verwaltete Videokonferenzdienste
-
AVI-SPL, LLC
-
Applied Global Technologies, LLC
-
Yorktel Corporation
-
Kinly AS
-
New Era Technology, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Videokonferenzdienste Unternehmen in diesem Bericht
- Applied Global Technologies, LLC
- AVI-SPL, LLC
- Yorktel Corporation
- Kinly AS
- Vega Global Group Pte. Ltd.
- New Era Technology, Inc.
- Cenero, LLC
- Diversified Communications, Inc.
- Solutionz, Inc.
- Ford Audio-Video Systems, LLC
- CCS Presentation Systems, LLC
- Verrex, Inc.
- Mechdyne Corporation
- Electrosonic Group Limited
- Continuant, Inc.
- Bluewater Technologies Group, Inc.
- Pro-Tech Management, Inc.
- ACT Conferencing, Inc.
- Pexip ASA
- Enghouse Systems Limited
- Lifesize, Inc.
- Qumu Corporation
- Logitech International S.A.
- AVer Information Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Videokonferenzdienste
- März 2026: Kinly und Yorktel schlossen ihre Markenkonsolidierung ab, wobei die kombinierte Organisation ankündigte, unter dem Namen Kinly an allen 27 globalen Standorten zu operieren. Die Umbenennung vereinte die Führungsebene unter CEO Ken Scaturro und positionierte das Unternehmen als einen der fünf führenden globalen Anbieter verwalteter Kollaborationsdienste, der AV-Lebenszyklusmanagement, Cloud-Sprache und KI-gestützte Raumüberwachung abdeckt.
- November 2025: Yorktel und Kinly schlossen ihre Fusion ab und schufen einen globalen Marktführer für verwaltete Dienste, der mehr als 2.500 Unternehmens- und Kunden des öffentlichen Sektors mit über 1.600 Mitarbeitern und mehr als 900 Fachakkreditierungen an 27 Standorten in Nordamerika, Europa und dem asiatisch-pazifischen Raum betreut, unterstützt durch ISO-zertifizierte Sicherheitspraktiken und globalen 24/7-Support.
- November 2025: Ricoh und Neat kündigten eine globale Partnerschaft auf Mastery-Niveau an, die Ricoh AV Managed Services (AVMS) mit Neats KI-gesteuerter Audio- und Videotechnologie integriert, einschließlich der Produktlinien Neat Board und Neat Bar. Die Vereinbarung erweitert Ricoh AVMS-Fähigkeiten innerhalb seines Workplace-Experience-Geschäfts und spiegelt den breiteren Trend wider, dass Hardwareanbieter Allianzen für verwaltete Dienste eingehen.
- Oktober 2025: Otter.ai startete eine Enterprise-Suite für Meeting-Intelligence-Berichterstattung mit einem kumulierten Kunden-ROI von über 1 Milliarde USD und 1 VZÄ-Einsparung pro 20 Nutzer, einschließlich HIPAA-Compliance für regulierte Branchen, agentischer KI-Chat und MCP-Server-Integration, die es Besprechungsdaten ermöglicht, plattformübergreifende KI-Workflows zu unterstützen.
Berichtsumfang des globalen Marktes für verwaltete Videokonferenzdienste
Der Markt für verwaltete Videokonferenzdienste umfasst Dienste, die es Organisationen ermöglichen, die Bereitstellung, den Betrieb, die Verwaltung, die Überwachung, die Wartung und die Optimierung von Videokonferenzsystemen und Kollaborationsumgebungen an spezialisierte Dienstleister auszulagern. Zu diesen Diensten gehören Vor-Ort-Besetzung und Betriebsunterstützung, Fernverwaltung und -überwachung, Helpdesk und technische Unterstützung, Infrastruktur- und Endgeräteverwaltung, Raumbelegungsplanung und Ressourcenverwaltung sowie professionelle Beratungs- und Beratungsdienste.
Der Bericht über verwaltete Videokonferenzdienste ist segmentiert nach Servicetyp (Standortbesetzung und Vor-Ort-Betrieb, Fernverwaltung und -überwachung, Helpdesk und technischer Support, Infrastrukturverwaltung und Endgeräteverwaltung, Raumbelegungsplanung und Ressourcenverwaltung sowie professionelle Dienste und Beratung), Bereitstellungsmodell (Cloud, Private Cloud und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Bildung, Fertigung und andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Naher Osten und Afrika sowie asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standortbesetzung und Vor-Ort-Betrieb |
| Fernverwaltung und -überwachung |
| Helpdesk und Fehlerbehebung |
| Infrastruktur- und Endgeräteverwaltung |
| Raumbelegungsplanung und Ressourcenverwaltung |
| Professionelle Dienste und Beratung |
| Cloud |
| Private Cloud |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Regierung und Verteidigung |
| Bildung |
| Fertigung |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Türkei |
| Vereinigte Arabische Emirate | |
| Saudi-Arabien | |
| Israel | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Standortbesetzung und Vor-Ort-Betrieb | |
| Fernverwaltung und -überwachung | ||
| Helpdesk und Fehlerbehebung | ||
| Infrastruktur- und Endgeräteverwaltung | ||
| Raumbelegungsplanung und Ressourcenverwaltung | ||
| Professionelle Dienste und Beratung | ||
| Nach Bereitstellungsmodell | Cloud | |
| Private Cloud | ||
| On-Premises | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und Verteidigung | ||
| Bildung | ||
| Fertigung | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Türkei | |
| Vereinigte Arabische Emirate | ||
| Saudi-Arabien | ||
| Israel | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Videokonferenzdienste?
Der Markt für verwaltete Videokonferenzdienste wird voraussichtlich von 5,18 Milliarden USD im Jahr 2026 und 5,61 Milliarden USD im Jahr 2027 auf 8,51 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,68 %. Dieser Ausblick ist an die Nachfrage nach extern verwalteten Räumen, Endgeräten, Cloud-Plattformen und Nutzersupport in hybriden Arbeitsumgebungen geknüpft. Er spiegelt auch die Migration von intern gewarteten Kollaborationssystemen hin zu Serviceverträgen wider, die standardisierten Betrieb, Überwachung, Nutzerunterstützung und Lebenszyklusverantwortung bieten.
Was treibt die Nachfrage nach verwalteten Videokonferenzdiensten an?
Hybrides Arbeiten macht eine zuverlässige Raumleistung wichtiger, wenn Mitarbeiter, Kunden und externe Teilnehmer von verschiedenen Orten aus an derselben Besprechung teilnehmen. Organisationen nutzen auch verwaltete Dienste, wenn interne Teams Räume, Geräte, Cloud-Plattformen, Sicherheitsprozesse und Nutzersupport an mehreren Standorten nicht einfach abdecken können. Beschaffungsteams können die Verantwortung für Service-Level, Incident-Response, Berichterstattung und kontinuierliche Verbesserung bei einem definierten externen Anbieter platzieren.
Welcher Servicetyp wächst am schnellsten?
Fernverwaltung und -überwachung wird voraussichtlich bis 2032 mit einem CAGR von 9,88 % wachsen. Es nutzt Telemetrie und Automatisierung, um Raumstatus, Geräteverfügbarkeit und wiederkehrende Fehler zu identifizieren, während Vor-Ort-Personal für komplexe Standorte, hochpriorisierte Besprechungen und physische Integrationsarbeiten relevant bleibt. Dieses Modell ist nützlich, wenn Kunden eine konsistente Raumbereitschaft benötigen, aber keinen dauerhaft an jedem Arbeitsplatz stationierten Techniker erfordern.
Warum ist die Cloud-Bereitstellung für verwaltete Videokonferenzdienste wichtig?
Cloud hielt im Jahr 2026 einen Anteil von 62,84 % und wird voraussichtlich mit einem CAGR von 9,27 % wachsen. Zentralisierte Überwachung, Software-Updates, Abonnementabrechnung und skalierbarer Support machen sie für Organisationen mit mehreren Standorten nützlich, während Private-Cloud- und On-Premises-Systeme dort benötigt werden, wo Datenschutz, Souveränität oder veraltete Geräte die Bereitstellungsentscheidungen beeinflussen. Der Markt für verwaltete Videokonferenzdienste umfasst daher sowohl Standard-Cloud-Dienste als auch kontrolliertere Bereitstellungsoptionen für regulierte Kunden.
Welche Endnutzerbranche hat die stärkste prognostizierte Expansion?
Gesundheitswesen und Biowissenschaften werden voraussichtlich bis 2032 mit einem CAGR von 10,04 % wachsen. Telemedizin, Fachkonsultationen, Mitarbeiterkoordination und Verwaltung schaffen einen Bedarf an sicheren Videoabläufen an verteilten Standorten, wobei Datenschutz- und Compliance-Kontrollen bei der Anbieterauswahl zentral bleiben. Ein verwaltetes Modell kann gemeinsame Betriebsverfahren und reaktionsschnelle Unterstützung an klinischen, administrativen und spezialisierten Standorten unterstützen.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 9,71 % wachsen. Digitalisierung, breitere 5G-Verfügbarkeit und der Bedarf an Technologiestandards für regionale Abläufe stützen die Nachfrage, obwohl lokale Sicherheits-, Hosting-, Sprach- und Supportanforderungen das Servicemodell beeinflussen können. Der Markt für verwaltete Videokonferenzdienste in der Region kann davon profitieren, wenn Anbieter regionale Abdeckung mit lokalen Lieferfähigkeiten kombinieren.