
Tamanho e Participação do Mercado de Serviços Gerenciados de Videoconferência
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Videoconferência por Mordor Intelligence
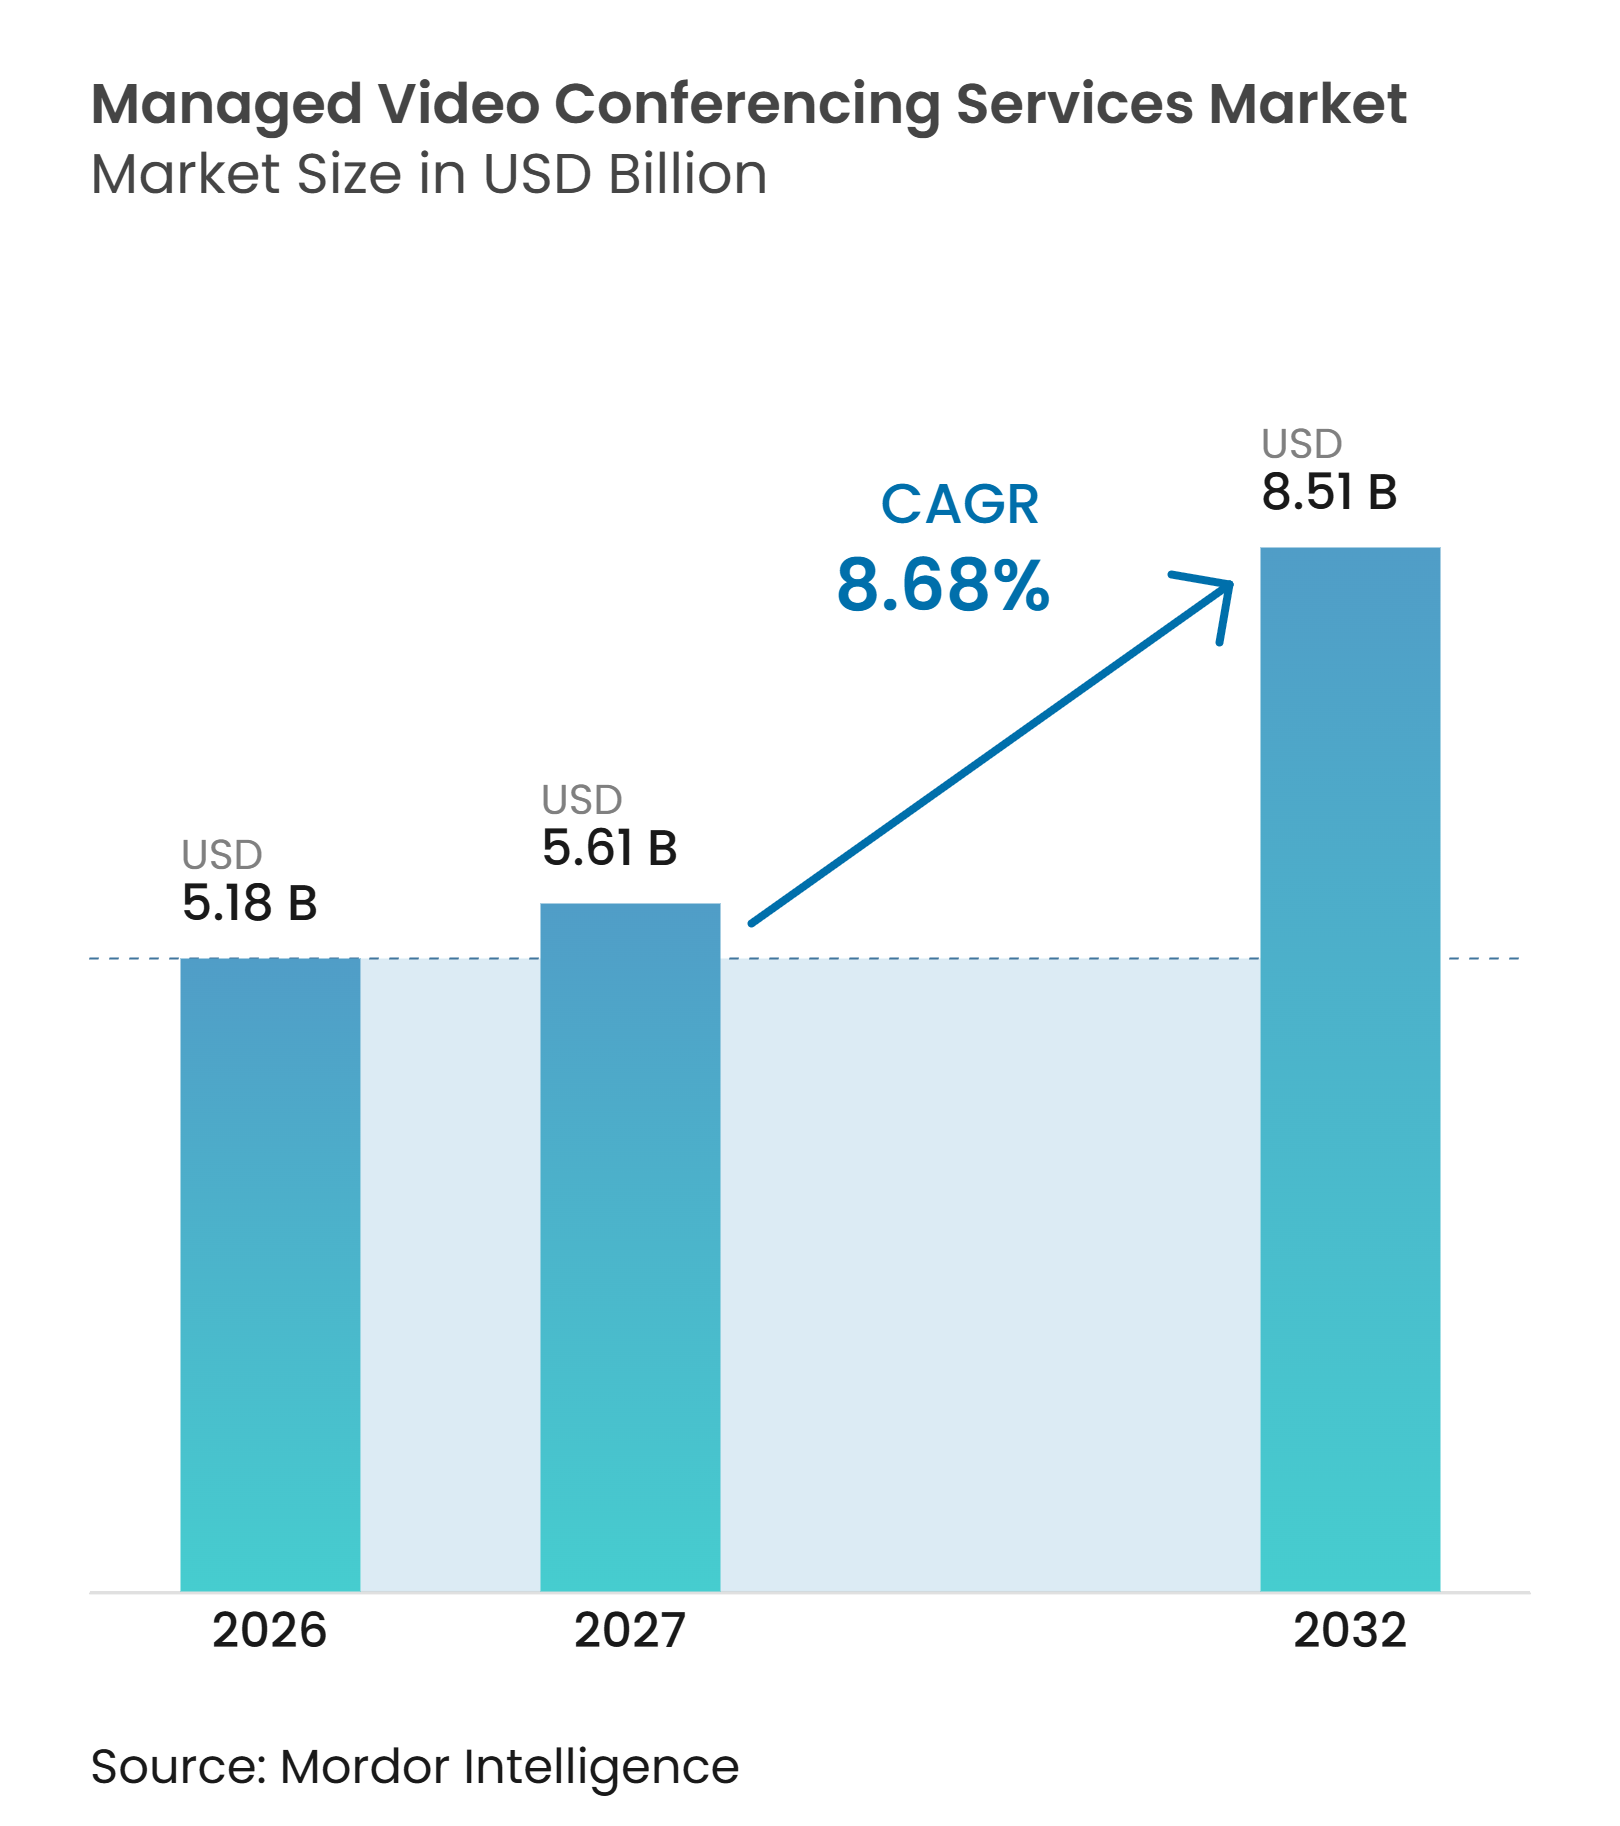
O tamanho do mercado de serviços gerenciados de videoconferência está projetado para expandir de 5,18 bilhões de USD em 2026 e 5,61 bilhões de USD em 2027 para 8,51 bilhões de USD até 2032, registrando um CAGR de 8,68% entre 2027 e 2032. O trabalho híbrido tornou as salas de reunião confiáveis, o suporte a dispositivos e a administração de plataformas um requisito operacional contínuo para muitos empregadores. Os compradores estão migrando as operações de colaboração para provedores gerenciados quando as equipes internas não têm capacidade para supervisionar salas, sistemas de voz, plataformas em nuvem e endpoints em vários locais. Os provedores estão respondendo com monitoramento remoto, ferramentas de reunião habilitadas por inteligência artificial e acordos de nível de serviço unificados. Isso favorece provedores que conseguem combinar operações técnicas, controles de segurança e suporte em diferentes plataformas de colaboração. Os requisitos de residência de dados e a infraestrutura legada de salas ainda adicionam custos e retardam algumas transições para arranjos gerenciados.
Principais Conclusões do Relatório
- Por tipo de serviço, Alocação de Pessoal no Local e Operações Presenciais detinham 27,42% da participação do mercado de serviços gerenciados de videoconferência em 2026, enquanto Gerenciamento e Monitoramento Remoto está projetado para expandir a um CAGR de 9,88% até 2032.
- Por modelo de implantação, a Nuvem representou 62,84% do tamanho do mercado de serviços gerenciados de videoconferência em 2026 e está projetada para expandir a um CAGR de 9,27% até 2032.
- Por porte da organização, as Grandes Empresas detinham 72,19% da participação do mercado de serviços gerenciados de videoconferência em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 9,06% até 2032.
- Por setor do usuário final, TI e Telecomunicações detinham 21,61% de participação em 2026, enquanto Saúde e Ciências da Vida está projetado para expandir a um CAGR de 10,04% até 2032.
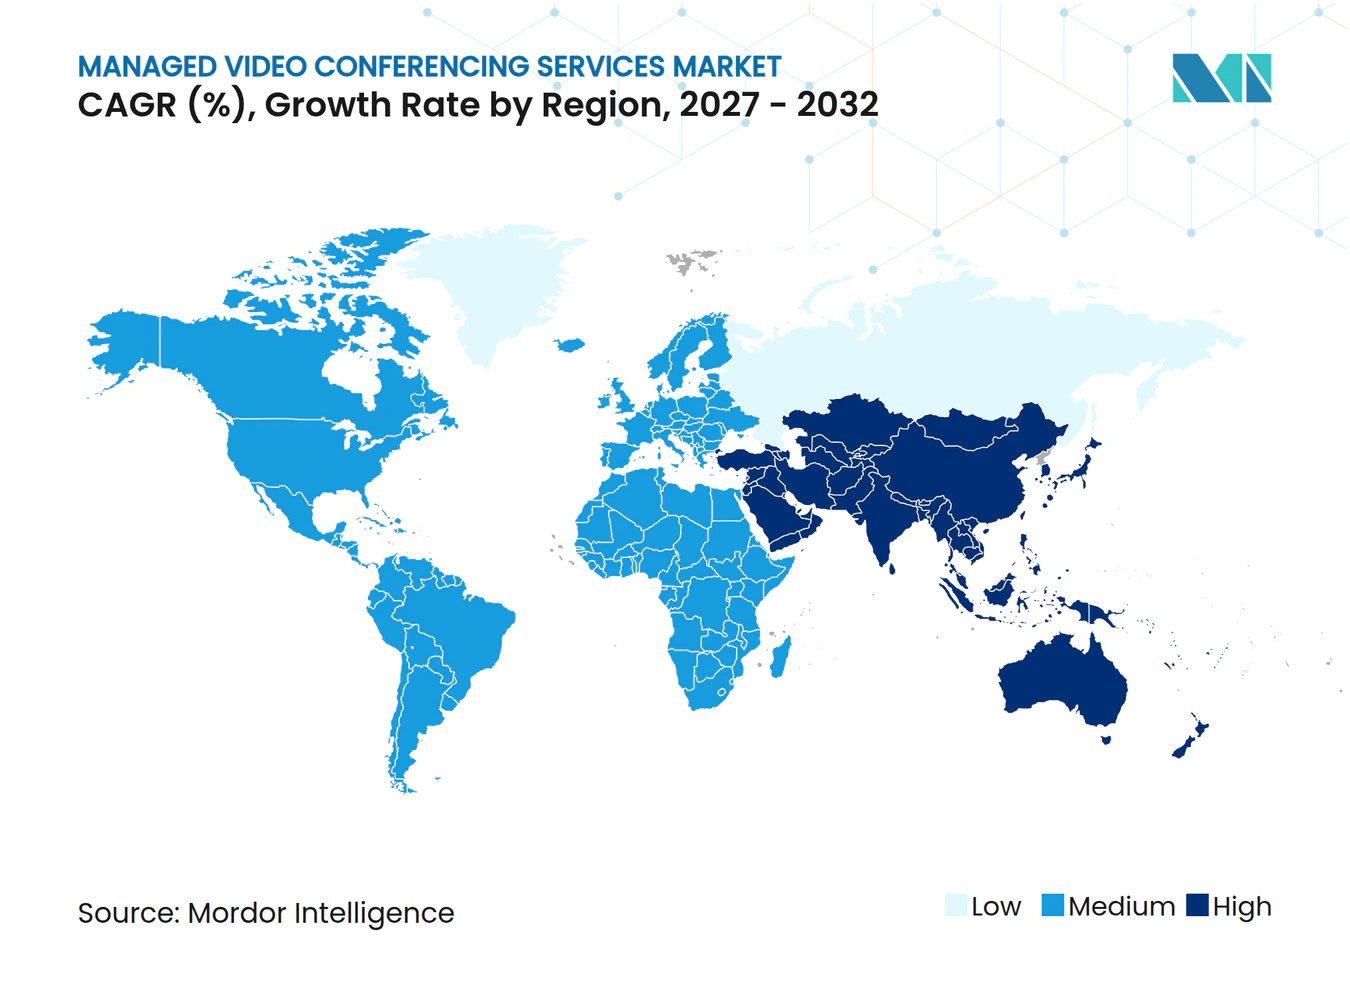
- Por geografia, a América do Norte detinha 39,27% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 9,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modelos Operacionais de Trabalho Híbrido | +2.5% | Global, liderado pela América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Terceirização de Operações de Colaboração para Provedores de Serviços Gerenciados | +2.0% | Global, liderado por empresas | Médio prazo (2 a 4 anos) |
| Inteligência de Reuniões por IA e Requisitos de Acessibilidade | +1.7% | América do Norte e Ásia-Pacífico, com expansão para a Europa | Médio prazo (2 a 4 anos) |
| 5G, Conectividade de Borda e Colaboração com Foco em Dispositivos Móveis | +1.2% | Ásia-Pacífico, com expansão para o Oriente Médio, África e Europa | Longo prazo (≥ 4 anos) |
| Migração Empresarial de Modelos de Consumo CAPEX para OPEX | +0.9% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Redução de Viagens de Negócios Orientada pela Sustentabilidade | +0.6% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modelos Operacionais de Trabalho Híbrido
O trabalho híbrido tornou-se um modelo operacional consolidado, aumentando a necessidade de sistemas de colaboração confiáveis e suporte gerenciado. Uma pesquisa do ZEW Mannheim de 2025 constatou que 82% das empresas alemãs do setor de informação ofereciam trabalho híbrido, e 88% esperavam fazê-lo em 2026. A qualidade das reuniões é mais importante quando participantes remotos e presenciais precisam contribuir igualmente em reuniões com clientes, executivos e equipes. Falhas técnicas podem prejudicar a participação e criar pressão por operações de sala mais consistentes. A AVIXA identificou os serviços gerenciados como uma categoria líder de crescimento em AV em sua pesquisa de canal de 2026, com a habilitação do ambiente de trabalho híbrido sustentando a atividade contratual. Isso sustenta a demanda contínua no mercado de serviços gerenciados de videoconferência por modelos de serviço que mantêm a prontidão das salas em ambientes de trabalho distribuídos.
Terceirização de Operações de Colaboração para Provedores de Serviços Gerenciados
Muitas empresas operam múltiplas plataformas, tipos de dispositivos e escritórios em diferentes locais, tornando o gerenciamento interno difícil. A AVI-SPL declarou que sua plataforma de Serviços Gerenciados Empresariais atende mais de 86% das empresas da Fortune 100 em salas de colaboração, ambientes de voz, dispositivos e plataformas em nuvem. Esse tipo de escopo operacional favorece provedores que conseguem oferecer suporte padronizado e relatórios em um portfólio internacional. A certificação ISO/IEC 27001 também está se tornando mais relevante nas aquisições, especialmente para provedores que atendem clientes regulamentados. A aquisição de participação de controle na AVI-SPL pela 26North Partners em junho de 2025 demonstrou o apoio dos investidores a plataformas de colaboração gerenciada em escala. O mercado de serviços gerenciados de videoconferência, portanto, confere vantagem a provedores maiores quando os clientes desejam um único parceiro responsável pelas operações, governança e suporte.
Inteligência de Reuniões por IA e Requisitos de Acessibilidade
A inteligência artificial está ampliando o escopo dos serviços, do suporte técnico para a preparação de reuniões, transcrição, resumo e acompanhamento de ações. O Google anunciou o Ask Gemini para o Google Meet em setembro de 2025 para usuários elegíveis do Workspace, incluindo resumos e recapitulações de reuniões. A Pexip introduziu legendas ao vivo traduzidas em 36 idiomas por meio de sua colaboração com a NVIDIA em 2025. Essas funções podem ajudar as organizações a apoiar a colaboração multilíngue e melhorar a acessibilidade das reuniões. Os provedores precisam ser capazes de gerenciar os requisitos de identidade, segurança e fluxo de trabalho que acompanham esses recursos. A Otter.ai também lançou um pacote empresarial em outubro de 2025, com recursos de inteligência de reuniões e suporte para casos de uso regulamentados. O mercado de serviços gerenciados de videoconferência está conquistando contratos em que os provedores conseguem operar essas funções dentro dos processos de governança e suporte existentes.
5G, Conectividade de Borda e Colaboração com Foco em Dispositivos Móveis
A conectividade de quinta geração permite a colaboração por vídeo em dispositivos móveis e em locais além das salas de reunião tradicionais. A Ericsson relatou que o 5G pode melhorar o desempenho sustentado de uplink para videoconferência em alta definição em smartphones. Isso amplia a gama de endpoints que um provedor gerenciado pode precisar monitorar e suportar. A NTT Data e a Eurofiber anunciaram o Connected Workspace em julho de 2025, um serviço gerenciado de 5G privado para empresas holandesas.[1] O serviço demonstra a convergência da conectividade de telecomunicações e da colaboração no ambiente de trabalho em um único contrato. A expansão das redes 5G na Índia, no Japão, na Coreia do Sul e no Sudeste Asiático está aumentando a relevância do gerenciamento de colaboração móvel. O mercado de serviços gerenciados de videoconferência pode se beneficiar quando os provedores desenvolvem expertise que conecta sistemas de sala, dispositivos dos funcionários e desempenho de rede.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Soberania de Dados e Restrições Transfronteiriças a Dados de Reuniões | -0.8% | Jurisdições regulatórias da Europa e da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fragmentação de Plataformas e Lacunas de Interoperabilidade | -0.6% | Global | Médio prazo (2 a 4 anos) |
| Fadiga de Reuniões e Declínio na Intensidade de Uso | -0.4% | Mercados maduros da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Integração de Salas Legadas e Complexidade do Custo Total | -0.3% | Global, grandes portfólios de ativos existentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Soberania de Dados e Restrições Transfronteiriças a Dados de Reuniões
As regras de residência de dados complicam a prestação de serviços gerenciados para organizações multinacionais. Os provedores podem precisar de arquiteturas separadas para atender aos requisitos legais em jurisdições individuais, o que eleva os custos de entrega e conformidade. Os clientes europeus frequentemente avaliam o local de hospedagem e os controles ISO/IEC 27001 ao selecionar provedores de serviços de vídeo. A Pexip declarou que clientes do setor público e de defesa buscam cada vez mais sistemas de vídeo auto-hospedados ou em nuvem privada para manter o controle jurisdicional. Esses requisitos podem limitar os benefícios de escala de um modelo padronizado de nuvem pública. Eles também criam uma maior necessidade de provedores capazes de suportar implantações privadas, soberanas ou hospedadas localmente. O mercado de serviços gerenciados de videoconferência permanece exposto a atrasos quando os clientes precisam conciliar decisões tecnológicas com obrigações legais e de segurança transfronteiriças.
Fragmentação de Plataformas e Lacunas de Interoperabilidade
As empresas frequentemente operam vários sistemas de colaboração devido a requisitos departamentais, aquisições, investimentos legados e políticas de segurança. Isso dificulta a entrega de uma experiência gerenciada consistente e aumenta o trabalho de suporte para cada sala de reunião. A Pexip descreveu o desafio operacional de conectar o Microsoft Teams, o Zoom, o Google Meet e sistemas de vídeo legados em portfólios mistos. Endpoints H.323 mais antigos e interfaces de programação de aplicações incompatíveis podem exigir processos de suporte personalizados. Os compromissos da Comissão Europeia de 2025 relativos à interoperabilidade e portabilidade de dados do Microsoft Teams indicam atenção contínua ao bloqueio de plataforma.[2] A interoperabilidade total ainda não está disponível em toda a base instalada. Essa restrição pode reduzir as margens de entrega no mercado de serviços gerenciados de videoconferência, especialmente para grandes portfólios de salas com ativos existentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
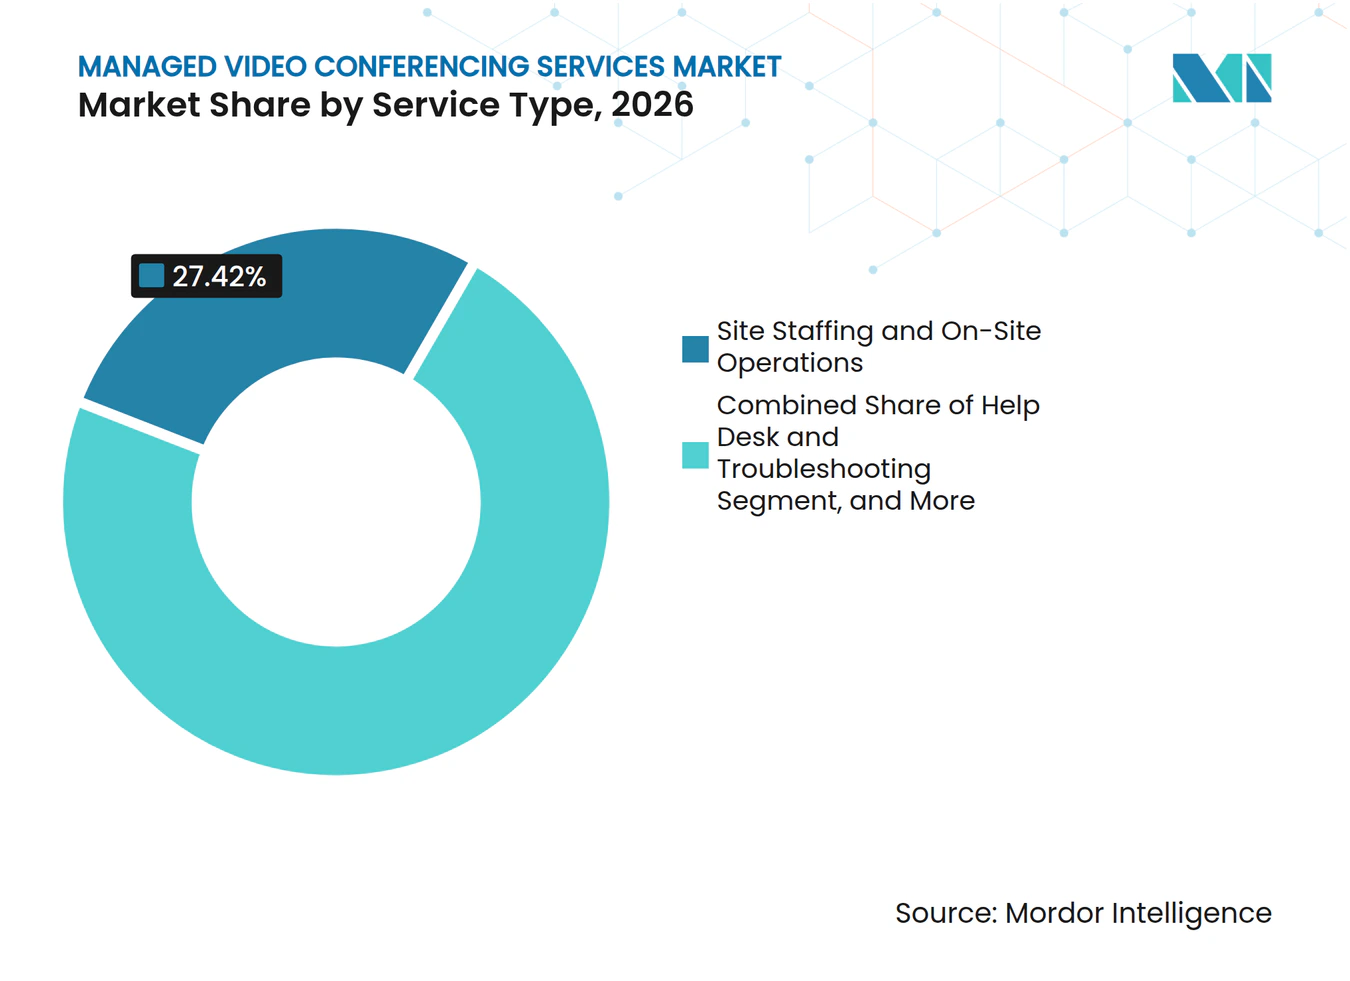
Monitoramento Remoto Avança sobre Alocação de Pessoal PresencialAlocação de Pessoal no Local e Operações Presenciais detinham 27,42% da participação do mercado de serviços gerenciados de videoconferência em 2026. O segmento permanece importante em ambientes de trabalho regulamentados, ambientes executivos e outros contextos em que uma falha em reunião pode ter um custo operacional imediato. As equipes presenciais fornecem suporte direto para salas de alto valor, espaços para eventos e problemas complexos de integração. O Help Desk e a Resolução de Problemas continuam sendo funções operacionais recorrentes porque os usuários precisam de assistência rápida em diferentes plataformas e dispositivos. O Gerenciamento de Infraestrutura e Endpoints está ganhando importância à medida que as organizações padronizam dispositivos e tecnologia de sala em vários locais. A New Era Technology relatou que a resolução automatizada de problemas em um estudo de caso empresarial resolveu 70% dos chamados de suporte em 1 hora e reduziu os custos operacionais em 40%. Esses resultados ilustram por que os compradores estão cada vez mais interessados na entrega automatizada de serviços.
O Gerenciamento e Monitoramento Remoto está projetado para expandir a um CAGR de 9,88% até 2032. Os provedores podem usar telemetria em nuvem e ferramentas de AIOps para monitorar o status dos dispositivos, a disponibilidade das salas e falhas recorrentes sem enviar pessoal a cada local. Isso pode melhorar a velocidade de resposta e ajudar os provedores a aplicar um modelo de serviço consistente em um portfólio maior. Serviços Profissionais e Consultoria também estão se tornando mais relevantes quando os clientes precisam de ajuda com estratégia de plataforma, integração de inteligência artificial e planejamento do ambiente de trabalho. O Agendamento de Salas e Gerenciamento de Recursos pode apoiar decisões de instalações baseadas em evidências em ambientes de trabalho híbridos. A Yorktel e a Utelogy expandiram sua parceria em junho de 2025 para combinar inteligência artificial agêntica, ferramentas de configuração e análises em operações de AV gerenciadas. O setor de serviços gerenciados de videoconferência está migrando para o suporte preditivo, embora a assistência presencial continue sendo necessária para locais complexos.



Por Modelo de Implantação:
Nuvem Lidera em Participação e CrescimentoA Nuvem representou 62,84% do mercado de serviços gerenciados de videoconferência em 2026. Também está projetada para expandir a um CAGR de 9,27% até 2032, tornando-a o maior e mais rápido modelo de implantação em crescimento. Os sistemas em nuvem permitem monitoramento centralizado, atualizações automáticas de software, faturamento por assinatura e suporte para múltiplos locais. Essas funções podem reduzir o custo operacional por sala do provedor e simplificar o gerenciamento de contratos. A NEC Austrália oferece Sala de Reunião como Serviço por meio de um modelo de assinatura por sala dentro de um framework gerenciado com certificação ISO 27001. Essa abordagem está alinhada com o interesse dos clientes em gastos previsíveis e responsabilidade definida.
A Nuvem Privada desempenha um papel distinto em governo, defesa, finanças e outros ambientes em que o armazenamento de dados em nuvem pública pode não atender aos requisitos de política. A Pexip relatou expansão de 30% ano a ano em seu segmento de nuvem privada Segura e Personalizada no terceiro trimestre do exercício fiscal de 2025. Essa demanda oferece aos provedores uma forma de atender clientes que exigem maior controle sobre os dados das reuniões. Os sistemas On-Premises estão diminuindo como parcela das novas implantações, mas permanecem relevantes em grandes edifícios com hardware existente e necessidades técnicas especializadas. A migração pode levar tempo quando as organizações estão equilibrando custo de substituição, continuidade dos negócios e risco de integração. Os provedores gerenciados podem usar consultoria de migração e suporte de transição para atender esses clientes. O mercado de serviços gerenciados de videoconferência, portanto, inclui tanto oportunidades de escala em nuvem pública quanto necessidades de implantação privada.
Por Porte da Organização:
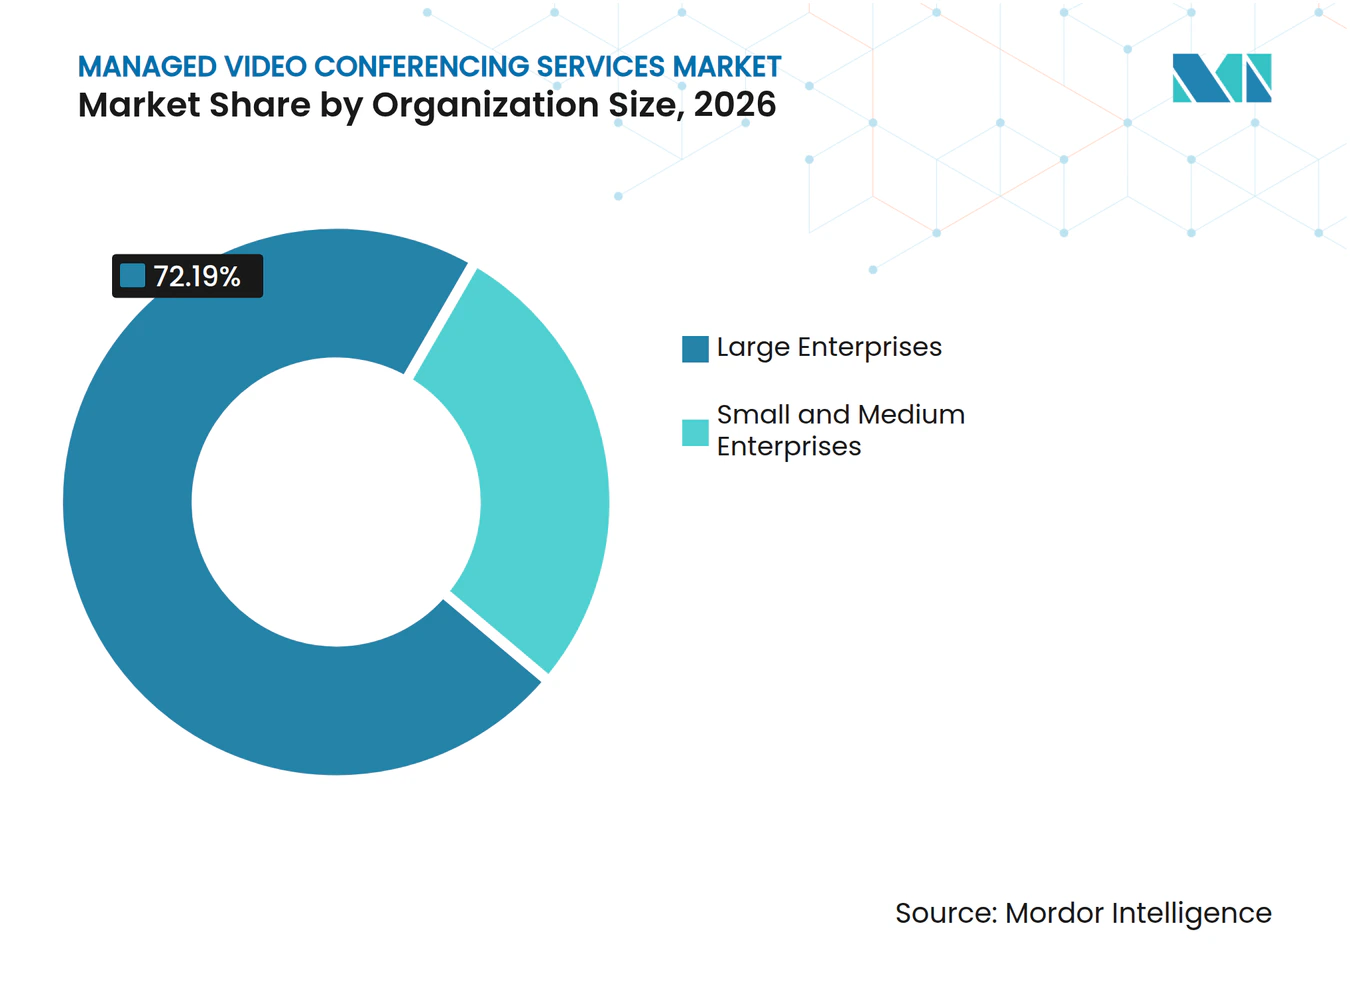
Grandes Empresas Lideram, PMEs AceleramAs Grandes Empresas representaram 72,19% da participação do mercado de serviços gerenciados de videoconferência em 2026. Seus portfólios de reuniões frequentemente abrangem vários países, numerosos tipos de sala e grandes quantidades de endpoints sob um acordo de nível de serviço comum. Esses clientes precisam de gerenciamento de ciclo de vida, suporte de help desk 24/7, monitoramento, análises e administração de plataforma. Seus requisitos criam altas barreiras de entrada para provedores regionais menores que não conseguem facilmente igualar a cobertura global. A AVI-SPL declarou que atende clientes por meio de mais de 70 escritórios e emprega mais de 4.400 pessoas. A profundidade desse modelo operacional é adequada para organizações globais que precisam de entrega consistente.
As PMEs estão projetadas para expandir a um CAGR de 9,06% até 2032. O preço de assinatura por sala pode reduzir a barreira de custo inicial para empresas que anteriormente não conseguiam justificar uma grande compra de capital. A Cisco relatou forte expansão de assentos entre parceiros de canal de pequenas e médias empresas em seu programa Webex wholesale em 2025. A mesma pesquisa do ZEW constatou que 50% das empresas manufatureiras alemãs ofereciam trabalho híbrido em 2025. Isso estende a demanda além das empresas de tecnologia e grandes empregadores urbanos. Os provedores de serviços podem alcançar organizações menores por meio de pacotes padronizados, canais indiretos e implantação simplificada. O mercado de serviços gerenciados de videoconferência tem espaço para provedores que combinam supervisão de nível empresarial com preços adequados para equipes menores.

Por Setor do Usuário Final:
Saúde Lidera o Crescimento do SegmentoTI e Telecomunicações detinham 21,61% da participação do mercado de serviços gerenciados de videoconferência em 2026. Esse setor tem muitos usuários tecnicamente experientes e foi um dos primeiros a adotar sistemas de comunicações unificadas. Sua grande base instalada cria necessidades contínuas de administração multiplataforma, suporte a endpoints e gerenciamento de nível de serviço. O BFSI também é um grupo de clientes importante porque as comunicações regulamentadas e a colaboração executiva exigem operações seguras e confiáveis. Os clientes de Governo e Defesa frequentemente exigem sistemas auto-hospedados ou em nuvem privada que proporcionem maior controle jurisdicional. A Pexip posicionou sua oferta Segura e Personalizada para esses casos de uso exigentes. Esses requisitos sustentam uma categoria premium para provedores com fortes capacidades de segurança e conformidade.
Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 10,04% até 2032. O segmento necessita de sistemas de vídeo seguros para telessaúde, consultas com especialistas, coordenação de equipes e reuniões administrativas em locais distribuídos. Os compradores do setor de saúde também exigem controles que apoiem a privacidade e o tratamento regulamentado de dados. A Vision One documentou a implantação do Microsoft Teams Rooms para a Mercy Health em mais de 80 salas e 35 locais na Austrália, concluída em 2025. A Educação também está construindo demanda à medida que as instituições gerenciam várias plataformas de conferência para ensino, administração e suporte. A Manufatura e outros setores de usuários finais têm adoção em estágio inicial em partes da Ásia-Pacífico, onde a digitalização está expandindo a base potencial de clientes. O setor de serviços gerenciados de videoconferência pode se beneficiar de pacotes setoriais que abordam segurança, interoperabilidade e fluxos de trabalho especializados.
Análise Geográfica
Mercado de Serviços Gerenciados de Videoconferência na América do Norte
A América do Norte deteve 39,27% da participação no mercado de serviços gerenciados de videoconferência em 2026. A região possui um ecossistema maduro de AV empresarial, alta concentração de grandes organizações e investimentos substanciais em plataformas de serviços nacionais e globais. Os Estados Unidos são o maior contribuinte por país, pois o trabalho híbrido, o Microsoft Teams, o Zoom e os provedores de serviços gerenciados estão bem estabelecidos. O Canadá contribui com a demanda em aplicações de saúde e governo. O México está se tornando cada vez mais relevante à medida que o nearshoring expande a atividade empresarial e a necessidade de colaboração multissite. A transação da AVI-SPL em junho de 2025 refletiu confiança no modelo de colaboração terceirizada da região.
Mercado de Serviços Gerenciados de Videoconferência na Ásia-Pacífico
A Ásia-Pacífico deve se expandir a um CAGR de 9,71% até 2032. A digitalização empresarial na Índia, na China e no Sudeste Asiático, aliada à maior disponibilidade de 5G, está aumentando a necessidade de gestão consistente de colaboração. A AVIXA descreveu a oportunidade de UC e colaboração na Ásia-Pacífico como superior a 12 bilhões de USD e previu um CAGR de 17,8% até 2028.[3] As multinacionais regionais buscam padrões operacionais comuns em uma gama mais ampla de sites e dispositivos de usuários. Japão, Coreia do Sul e Índia oferecem demanda adicional à medida que as empresas modernizam a tecnologia do local de trabalho e a infraestrutura de rede. O tamanho do mercado de serviços gerenciados de videoconferência na Ásia-Pacífico é sustentado por essas condições, enquanto os requisitos locais de segurança e hospedagem podem influenciar as escolhas de implantação.
Mercado de Serviços Gerenciados de Videoconferência na EMEA e na América do Sul
A Europa continua sendo uma região significativa porque o trabalho híbrido, a governança de dados e a hospedagem local são fatores de compra influentes. O ZEW constatou que 82% das empresas do setor de informação da Alemanha ofereciam trabalho híbrido em 2025, com uma participação esperada ainda maior em 2026. O Deutsches Forschungsnetz introduziu contratos-quadro de videoconferência com vigência a partir de março de 2026, adicionando 10 plataformas aprovadas para clientes de pesquisa e educação. A América do Sul apresenta demanda em estágio inicial, concentrada no Brasil e na Argentina. O Oriente Médio está expandindo sua infraestrutura de colaboração à medida que os programas de economia digital aumentam o investimento em tecnologia empresarial. A África permanece em um estágio inicial de adoção, com atividade concentrada na África do Sul, no Egito e na Nigéria.
Cenário Competitivo
Concentração do Mercado
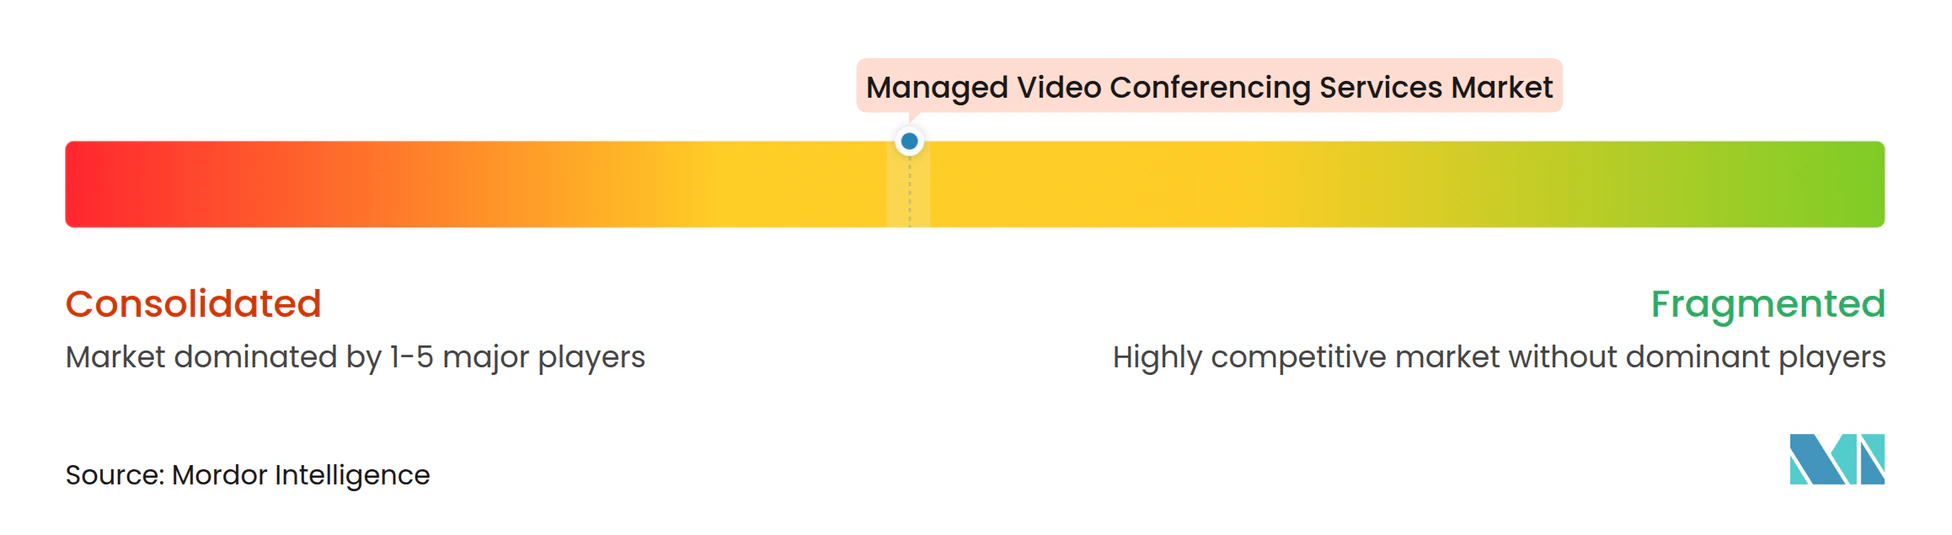
O mercado de serviços gerenciados de videoconferência é moderadamente concentrado, com grandes integradores de sistemas e provedores de serviços gerenciados atendendo grandes empresas ao lado de muitos especialistas regionais. A escala é importante porque os contratos multinacionais exigem processos de suporte comuns, políticas de segurança, centrais de atendimento e cobertura em vários locais. AVI-SPL, Kinly, Yorktel, Ricoh, FORTÉ, Pexip e provedores de telecomunicações operam em diferentes partes desse campo competitivo. Provedores menores podem permanecer relevantes em mercados locais ou verticais especializados, especialmente quando os clientes precisam de cobertura presencial ou de uma capacidade técnica específica. A estrutura competitiva deixa espaço tanto para plataformas internacionais quanto para especialistas focados.
A consolidação foi um tema importante em 2025 e 2026. A Yorktel e a Kinly concluíram sua fusão em novembro de 2025, criando uma organização que atende mais de 2.500 clientes em 27 escritórios e emprega mais de 1.600 pessoas. Em março de 2026, a organização combinada anunciou que usaria o nome Kinly em todos os seus 27 locais globais. A Kinly também introduziu seu framework PACE e a oferta de Serviços de Dados Estruturados em setembro de 2025 para melhorar a governança de programas e a visibilidade do portfólio de salas. Esses movimentos mostram como os provedores estão usando aquisições e serviços de governança para competir por contas empresariais complexas. O investimento da 26North na AVI-SPL segue o mesmo foco em escala, alcance operacional e relacionamentos empresariais de longo prazo.
As parcerias tecnológicas também estão mudando a competição no setor de serviços gerenciados de videoconferência. A Ricoh e a Neat anunciaram uma parceria global de nível Mastery em novembro de 2025, combinando os Serviços Gerenciados de AV da Ricoh com a tecnologia de áudio e vídeo da Neat. A NTT Data e a Eurofiber combinaram 5G privado gerenciado com conectividade no ambiente de trabalho por meio do Connected Workspace. A Pexip tem se concentrado em interoperabilidade, incluindo um produto desenvolvido com o Google que permite que o hardware do Google Meet participe de reuniões do Teams. O monitoramento baseado em IA, a inteligência de reuniões e os controles de segurança certificados estão se tornando formas práticas de diferenciar uma oferta de serviços. Oportunidades no mercado intermediário, arranjos de nuvem soberana e serviços gerenciados para portfólios de plataformas mistas permanecem áreas abertas para desenvolvimento competitivo.
Líderes do Setor de Serviços Gerenciados de Videoconferência
-
AVI-SPL, LLC
-
Applied Global Technologies, LLC
-
Yorktel Corporation
-
Kinly AS
-
New Era Technology, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Videoconferência Empresas cobertas neste relatório
- Applied Global Technologies, LLC
- AVI-SPL, LLC
- Yorktel Corporation
- Kinly AS
- Vega Global Group Pte. Ltd.
- New Era Technology, Inc.
- Cenero, LLC
- Diversified Communications, Inc.
- Solutionz, Inc.
- Ford Audio-Video Systems, LLC
- CCS Presentation Systems, LLC
- Verrex, Inc.
- Mechdyne Corporation
- Electrosonic Group Limited
- Continuant, Inc.
- Bluewater Technologies Group, Inc.
- Pro-Tech Management, Inc.
- ACT Conferencing, Inc.
- Pexip ASA
- Enghouse Systems Limited
- Lifesize, Inc.
- Qumu Corporation
- Logitech International S.A.
- AVer Information Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Videoconferência
- Março de 2026: A Kinly e a Yorktel concluíram a consolidação de suas marcas, com a organização combinada anunciando que operará exclusivamente sob o nome Kinly em todos os 27 locais globais. A reformulação da marca unificou a liderança executiva sob o CEO Ken Scaturro, posicionando a entidade como um dos cinco maiores provedores globais de serviços de colaboração gerenciada, cobrindo gerenciamento do ciclo de vida de AV, voz em nuvem e monitoramento de salas com tecnologia de IA.
- Novembro de 2025: A Yorktel e a Kinly concluíram sua fusão, criando um líder global em serviços gerenciados que atende mais de 2.500 clientes empresariais e do setor público com mais de 1.600 funcionários e mais de 900 acreditações de especialistas em 27 locais na América do Norte, Europa e Ásia-Pacífico, respaldado por práticas de segurança com certificação ISO e cobertura de suporte global 24/7.
- Novembro de 2025: A Ricoh e a Neat anunciaram uma parceria global de nível Mastery integrando os Serviços Gerenciados de AV da Ricoh com a tecnologia de áudio e vídeo orientada por IA da Neat, incluindo as linhas de produtos Neat Board e Neat Bar. O acordo amplia as capacidades de Serviços Gerenciados de AV da Ricoh dentro de seu negócio de Experiência no Ambiente de Trabalho e reflete a tendência mais ampla de líderes de hardware formando alianças de serviços gerenciados.
- Outubro de 2025: A Otter.ai lançou um pacote empresarial para relatórios de inteligência de reuniões, com mais de 1 bilhão de USD em ROI acumulado para clientes e economia de 1 FTE por 20 usuários, incluindo conformidade com HIPAA para setores regulamentados, chat de IA agêntica e integração com MCP Server, permitindo que os dados de reuniões alimentem fluxos de trabalho de IA multiplataforma.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Videoconferência
O mercado de serviços gerenciados de videoconferência compreende serviços que permitem às organizações terceirizar a implantação, operação, gerenciamento, monitoramento, manutenção e otimização de sistemas de videoconferência e ambientes de colaboração para provedores de serviços especializados. Esses serviços incluem alocação de pessoal no local e suporte operacional, gerenciamento e monitoramento remoto, help desk e assistência técnica, gerenciamento de infraestrutura e endpoints, agendamento de salas e gerenciamento de recursos, e serviços de consultoria e assessoria profissional.
O Relatório de Serviços Gerenciados de Videoconferência é Segmentado por Tipo de Serviço (Alocação de Pessoal no Local e Operações Presenciais, Gerenciamento e Monitoramento Remoto, Help Desk e Suporte Técnico, Gerenciamento de Infraestrutura e Gerenciamento de Endpoints, Agendamento de Salas e Gerenciamento de Recursos, e Serviços Profissionais e Consultoria), Modelo de Implantação (Nuvem, Nuvem Privada e On-Premises), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, BFSI, Saúde e Ciências da Vida, Governo e Setor Público, Educação, Manufatura e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Oriente Médio e África, e Ásia-Pacífico). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Alocação de Pessoal no Local e Operações Presenciais |
| Gerenciamento e Monitoramento Remoto |
| Help Desk e Resolução de Problemas |
| Gerenciamento de Infraestrutura e Endpoints |
| Agendamento de Salas e Gerenciamento de Recursos |
| Serviços Profissionais e Consultoria |
| Nuvem |
| Nuvem Privada |
| On-Premises |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| BFSI |
| Saúde e Ciências da Vida |
| Governo e Defesa |
| Educação |
| Manufatura |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Türkiye |
| Emirados Árabes Unidos | |
| Arábia Saudita | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Alocação de Pessoal no Local e Operações Presenciais | |
| Gerenciamento e Monitoramento Remoto | ||
| Help Desk e Resolução de Problemas | ||
| Gerenciamento de Infraestrutura e Endpoints | ||
| Agendamento de Salas e Gerenciamento de Recursos | ||
| Serviços Profissionais e Consultoria | ||
| Por Modelo de Implantação | Nuvem | |
| Nuvem Privada | ||
| On-Premises | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Saúde e Ciências da Vida | ||
| Governo e Defesa | ||
| Educação | ||
| Manufatura | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Türkiye | |
| Emirados Árabes Unidos | ||
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de videoconferência?
O mercado de serviços gerenciados de videoconferência está projetado para expandir de 5,18 bilhões de USD em 2026 e 5,61 bilhões de USD em 2027 para 8,51 bilhões de USD até 2032, a um CAGR de 8,68%. Essa perspectiva está vinculada à demanda por salas gerenciadas externamente, endpoints, plataformas em nuvem e suporte ao usuário em ambientes de trabalho híbridos. Também reflete a migração de sistemas de colaboração mantidos internamente para contratos de serviço que fornecem operações padronizadas, monitoramento, assistência ao usuário e responsabilidade pelo ciclo de vida.
O que está impulsionando a demanda por serviços gerenciados de videoconferência?
O trabalho híbrido torna o desempenho confiável das salas mais importante quando funcionários, clientes e participantes externos ingressam na mesma reunião de lugares diferentes. As organizações também utilizam serviços gerenciados quando as equipes internas não conseguem facilmente cobrir salas, dispositivos, plataformas em nuvem, processos de segurança e suporte ao usuário em vários locais. As equipes de aquisição podem atribuir a responsabilidade pelos níveis de serviço, resposta a incidentes, relatórios e melhoria contínua a um provedor externo definido.
Qual tipo de serviço está se expandindo mais rapidamente?
O Gerenciamento e Monitoramento Remoto está projetado para expandir a um CAGR de 9,88% até 2032. Ele usa telemetria e automação para identificar o status das salas, a disponibilidade dos dispositivos e falhas recorrentes, enquanto a equipe presencial permanece relevante para locais complexos, reuniões de alta prioridade e trabalho de integração física. Esse modelo é útil quando os clientes precisam de prontidão consistente das salas, mas não exigem um técnico permanentemente alocado em cada ambiente de trabalho.
Por que a implantação em nuvem é importante para a videoconferência gerenciada?
A Nuvem detinha 62,84% de participação em 2026 e está projetada para expandir a um CAGR de 9,27%. O monitoramento centralizado, as atualizações de software, o faturamento por assinatura e o suporte escalável a tornam útil para organizações com múltiplos locais, enquanto os sistemas de Nuvem Privada e On-Premises continuam sendo necessários onde privacidade, soberania ou equipamentos legados influenciam as escolhas de implantação. O mercado de serviços gerenciados de videoconferência, portanto, inclui tanto serviços de nuvem padrão quanto opções de implantação mais controladas para clientes regulamentados.
Qual vertical de usuário final tem a expansão projetada mais forte?
Saúde e Ciências da Vida está projetada para expandir a um CAGR de 10,04% até 2032. A telessaúde, as consultas com especialistas, a coordenação de equipes e a administração criam a necessidade de operações de vídeo seguras em locais distribuídos, com controles de privacidade e conformidade permanecendo centrais para a seleção de provedores. Um modelo gerenciado pode apoiar procedimentos operacionais comuns e assistência responsiva em locais clínicos, administrativos e de especialistas.
Qual região está projetada para se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,71% até 2032. A digitalização, a maior disponibilidade de 5G e a necessidade de padrões tecnológicos nas operações regionais sustentam a demanda, embora os requisitos locais de segurança, hospedagem, idioma e suporte possam moldar o modelo de serviço. O mercado de serviços gerenciados de videoconferência na região pode se beneficiar quando os provedores combinam cobertura regional com capacidades de entrega local.