
Taille et part du marché des services de vidéoconférence gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 5.61 Milliards de dollars |
| Taille du Marché (2032) | 8.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de vidéoconférence gérés par Mordor Intelligence
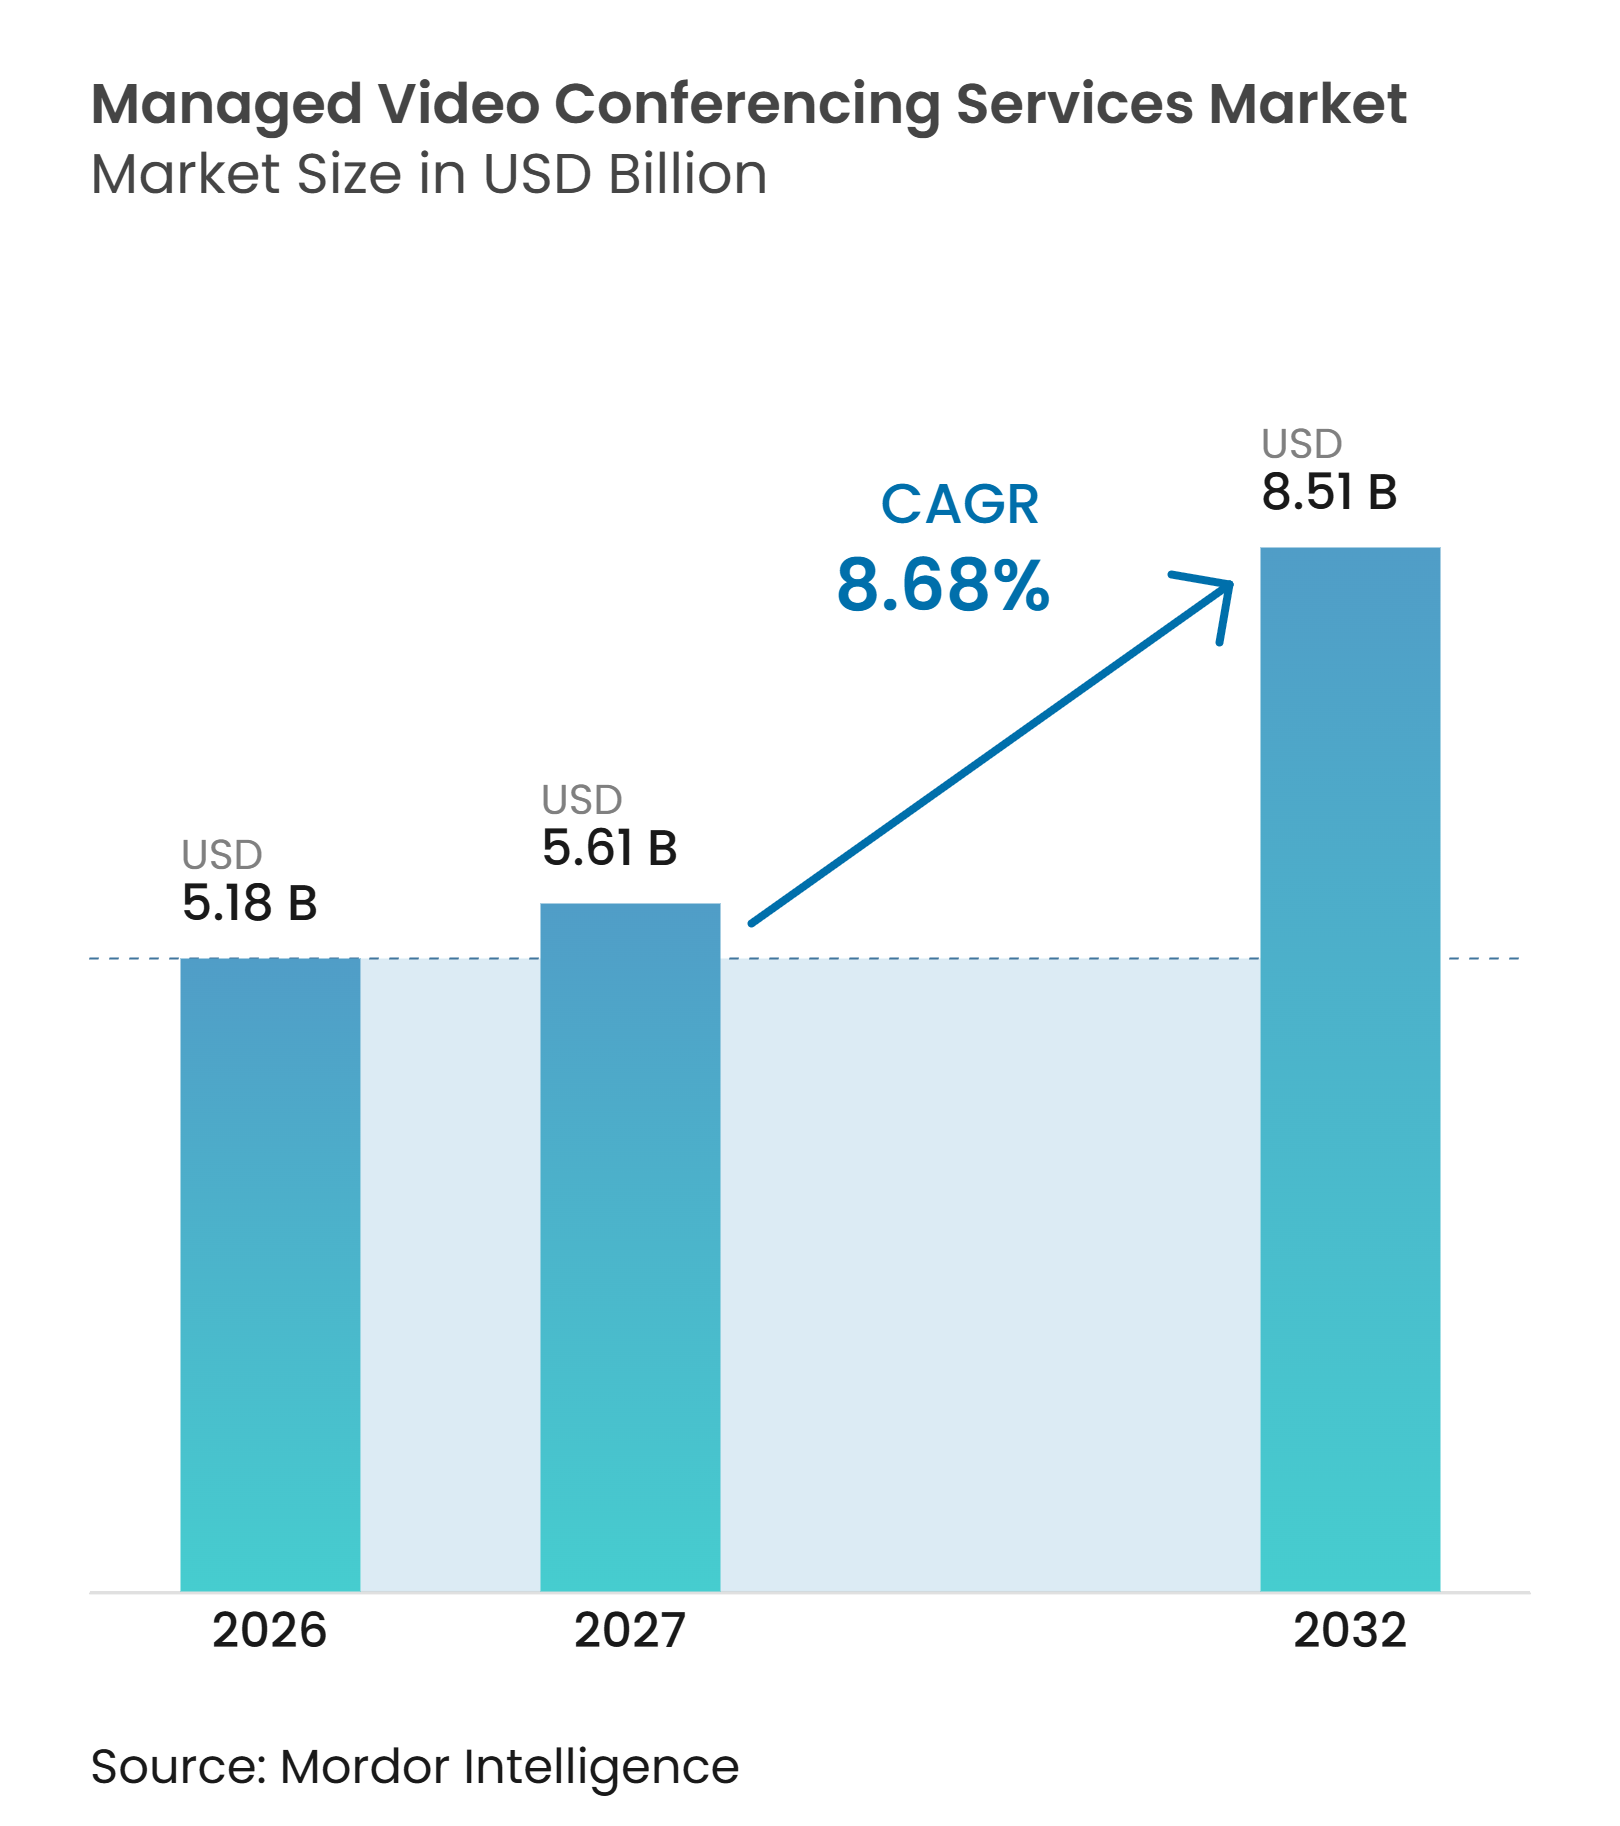
La taille du marché des services de vidéoconférence gérés devrait s'étendre de 5,18 milliards USD en 2026 et 5,61 milliards USD en 2027 à 8,51 milliards USD d'ici 2032, enregistrant un CAGR de 8,68 % entre 2027 et 2032. Le travail hybride a fait des salles de réunion fiables, du support des appareils et de l'administration des plateformes une exigence opérationnelle continue pour de nombreux employeurs. Les acheteurs transfèrent les opérations de collaboration vers des prestataires gérés lorsque les équipes internes n'ont pas la capacité de superviser les salles, les systèmes vocaux, les plateformes cloud et les terminaux sur plusieurs sites. Les prestataires répondent par une surveillance à distance, des outils de réunion basés sur l'intelligence artificielle et des accords de niveau de service unifiés. Cela favorise les prestataires capables de combiner les opérations techniques, les contrôles de sécurité et le support sur différentes plateformes de collaboration. Les exigences de résidence des données et l'infrastructure de salle existante ajoutent encore des coûts et ralentissent certaines transitions vers des arrangements gérés.
Points clés du rapport
- Par type de service, la dotation en personnel sur site et les opérations sur site ont représenté 27,42 % de la part du marché des services de vidéoconférence gérés en 2026, tandis que la gestion et la surveillance à distance devraient se développer à un CAGR de 9,88 % jusqu'en 2032.
- Par modèle de déploiement, le cloud a représenté 62,84 % de la taille du marché des services de vidéoconférence gérés en 2026 et devrait se développer à un CAGR de 9,27 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont détenu 72,19 % de la part du marché des services de vidéoconférence gérés en 2026, tandis que les PME devraient se développer à un CAGR de 9,06 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont détenu une part de 21,61 % en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 10,04 % jusqu'en 2032.
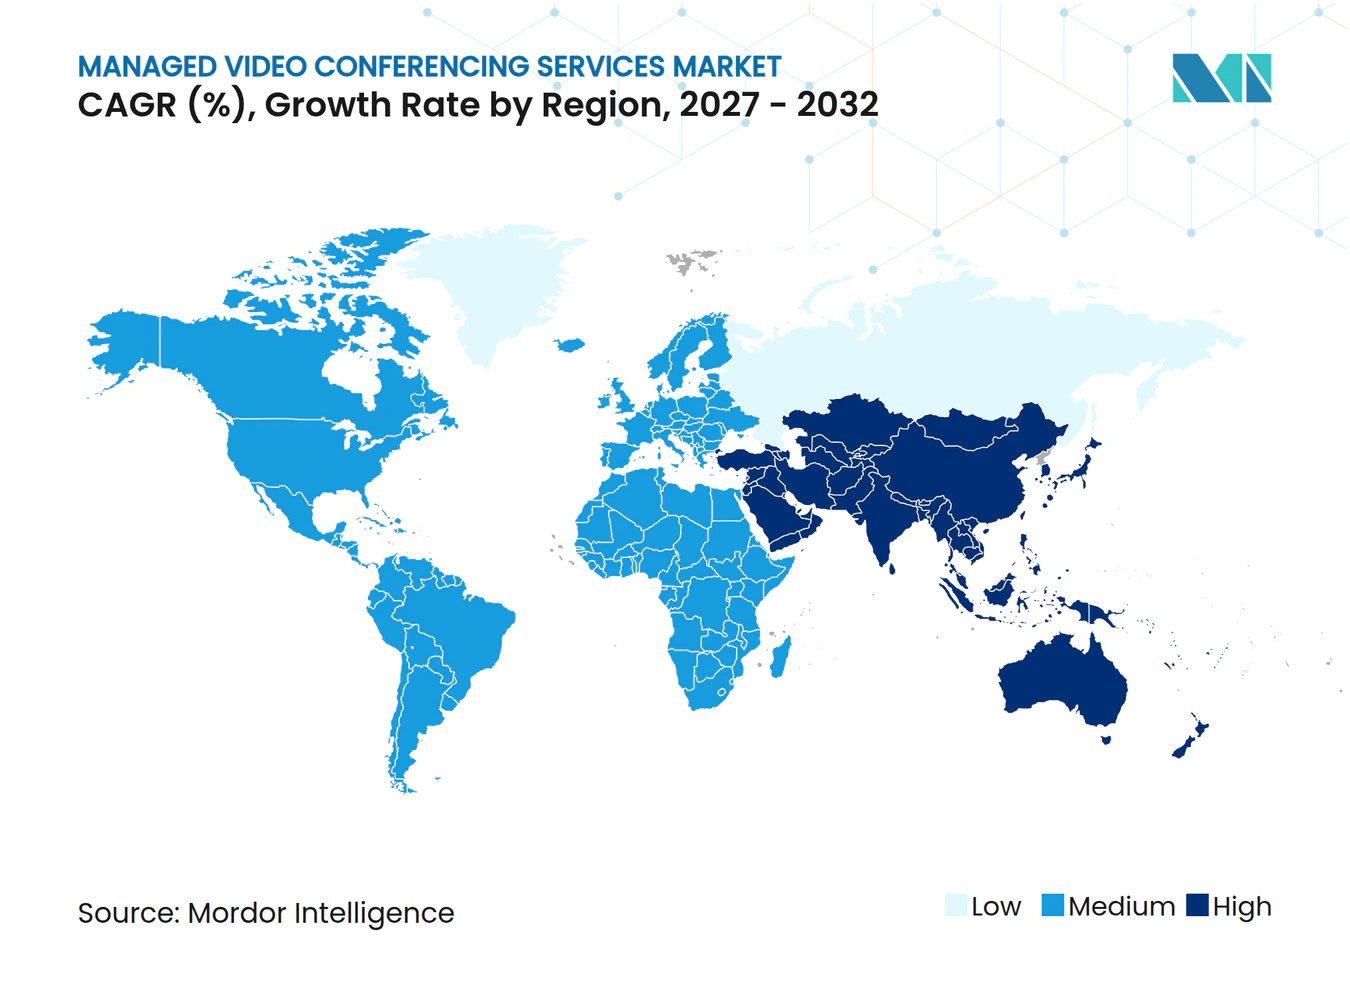
- Par géographie, l'Amérique du Nord a détenu une part de 39,27 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,71 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Modèles opérationnels de travail hybride | +2.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2 à 4 ans) |
| Externalisation des opérations de collaboration vers des prestataires de services gérés | +2.0% | Mondial, porté par les entreprises | Moyen terme (2 à 4 ans) |
| Intelligence de réunion par IA et exigences d'accessibilité | +1.7% | Amérique du Nord et Asie-Pacifique, avec expansion vers l'Europe | Moyen terme (2 à 4 ans) |
| 5G, connectivité en périphérie et collaboration axée sur le mobile | +1.2% | Asie-Pacifique, avec expansion vers le Moyen-Orient, l'Afrique et l'Europe | Long terme (≥ 4 ans) |
| Transition des entreprises des modèles de consommation CAPEX vers OPEX | +0.9% | Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Réduction des voyages d'affaires motivée par la durabilité | +0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modèles opérationnels de travail hybride
Le travail hybride est devenu un modèle opérationnel établi, accroissant le besoin de systèmes de collaboration fiables et d'un support géré. Une enquête ZEW Mannheim de 2025 a révélé que 82 % des entreprises allemandes du secteur de l'économie de l'information proposaient le travail hybride, et 88 % s'attendaient à le faire en 2026. La qualité des réunions est plus importante lorsque les participants à distance et en salle doivent contribuer de manière égale lors des réunions avec les clients, les dirigeants et les équipes. Les défaillances techniques peuvent perturber la participation et créer une pression pour des opérations de salle plus cohérentes. AVIXA a identifié les services gérés comme une catégorie de croissance AV de premier plan dans son enquête de canal 2026, avec l'activation du lieu de travail hybride soutenant l'activité contractuelle. Cela soutient une demande continue sur le marché des services de vidéoconférence gérés pour des modèles de service qui maintiennent la disponibilité des salles dans les lieux de travail distribués.
Externalisation des opérations de collaboration vers des prestataires de services gérés
De nombreuses entreprises exploitent plusieurs plateformes, types d'appareils et sites de bureau, rendant la gestion interne difficile. AVI-SPL a déclaré que sa plateforme Enterprise Managed Services prend en charge plus de 86 % des entreprises du Fortune 100 dans les salles de collaboration, les environnements vocaux, les appareils et les plateformes cloud. Ce type de portée opérationnelle favorise les prestataires capables de fournir un support et des rapports standardisés sur un parc international. La certification ISO/IEC 27001 devient également plus pertinente dans les appels d'offres, en particulier pour les prestataires servant des clients réglementés. L'acquisition d'une participation majoritaire dans AVI-SPL par 26North Partners en juin 2025 a témoigné du soutien des investisseurs aux plateformes de collaboration gérées à grande échelle. Le marché des services de vidéoconférence gérés donne donc un avantage aux prestataires plus importants lorsque les clients souhaitent un partenaire unique responsable des opérations, de la gouvernance et du support.
Intelligence de réunion par IA et exigences d'accessibilité
L'intelligence artificielle élargit la portée des services du support technique à la préparation des réunions, la transcription, la synthèse et le suivi des actions. Google a annoncé Ask Gemini pour Google Meet en septembre 2025 pour les utilisateurs Workspace éligibles, incluant des résumés et des récapitulatifs de réunions. Pexip a introduit des sous-titres traduits en direct dans 36 langues grâce à sa collaboration avec NVIDIA en 2025. Ces fonctions peuvent aider les organisations à soutenir la collaboration multilingue et à améliorer l'accessibilité des réunions. Les prestataires doivent être en mesure de gérer les exigences d'identité, de sécurité et de flux de travail qui accompagnent ces fonctionnalités. Otter.ai a également introduit une suite entreprise en octobre 2025, comprenant des capacités d'intelligence de réunion et un support pour les cas d'usage réglementés. Le marché des services de vidéoconférence gérés gagne des contrats là où les prestataires peuvent exploiter ces fonctions dans le cadre des processus de gouvernance et de support existants.
5G, connectivité en périphérie et collaboration axée sur le mobile
La connectivité de cinquième génération permet la collaboration vidéo sur les appareils mobiles et dans des lieux au-delà des salles de réunion traditionnelles. Ericsson a rapporté que la 5G peut améliorer les performances de liaison montante soutenues pour la vidéoconférence haute définition sur les smartphones. Cela élargit la gamme des terminaux qu'un prestataire géré peut avoir besoin de surveiller et de prendre en charge. NTT Data et Eurofiber ont annoncé Connected Workspace en juillet 2025, un service 5G privé géré pour les entreprises néerlandaises.[1] Ce service démontre la convergence de la connectivité télécom et de la collaboration en milieu de travail dans un contrat unique. L'expansion des réseaux 5G en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est accroît la pertinence de la gestion de la collaboration mobile. Le marché des services de vidéoconférence gérés peut en bénéficier lorsque les prestataires développent une expertise reliant les systèmes de salle, les appareils des employés et les performances réseau.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Souveraineté des données et restrictions transfrontalières sur les données de réunion | -0.8% | Juridictions réglementaires européennes et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Fragmentation des plateformes et lacunes d'interopérabilité | -0.6% | Mondial | Moyen terme (2 à 4 ans) |
| Fatigue des réunions et baisse de l'intensité d'utilisation | -0.4% | Marchés matures d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Intégration des salles existantes et complexité du coût total | -0.3% | Mondial, grands parcs existants | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Souveraineté des données et restrictions transfrontalières sur les données de réunion
Les règles de résidence des données compliquent la fourniture de services gérés pour les organisations multinationales. Les prestataires peuvent avoir besoin d'architectures distinctes pour satisfaire aux exigences légales dans des juridictions individuelles, ce qui augmente les coûts de livraison et de conformité. Les clients européens évaluent souvent l'emplacement d'hébergement et les contrôles ISO/IEC 27001 lors de la sélection de prestataires de services vidéo. Pexip a déclaré que les clients du secteur public et de la défense recherchent de plus en plus des systèmes vidéo auto-hébergés ou en cloud privé pour conserver le contrôle juridictionnel. Ces exigences peuvent limiter les avantages d'échelle d'un modèle de cloud public standardisé. Elles créent également un besoin accru de prestataires capables de prendre en charge des déploiements privés, souverains ou hébergés localement. Le marché des services de vidéoconférence gérés reste exposé à des retards lorsque les clients doivent concilier les décisions technologiques avec les obligations juridiques et sécuritaires transfrontalières.
Fragmentation des plateformes et lacunes d'interopérabilité
Les entreprises exploitent souvent plusieurs systèmes de collaboration en raison des exigences départementales, des acquisitions, des investissements existants et des politiques de sécurité. Cela rend plus difficile la fourniture d'une expérience gérée cohérente et augmente le travail de support pour chaque salle de réunion. Pexip a décrit le défi opérationnel de connecter Microsoft Teams, Zoom, Google Meet et les systèmes vidéo existants sur des parcs mixtes. Les anciens terminaux H.323 et les interfaces de programmation d'applications incompatibles peuvent nécessiter des processus de support personnalisés. Les engagements de la Commission européenne de 2025 concernant l'interopérabilité de Microsoft Teams et la portabilité des données indiquent une attention continue au verrouillage des plateformes.[2] L'interopérabilité complète n'est pas encore disponible sur l'ensemble du parc installé. Cette contrainte peut réduire les marges de livraison sur le marché des services de vidéoconférence gérés, en particulier pour les grands parcs de salles existants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
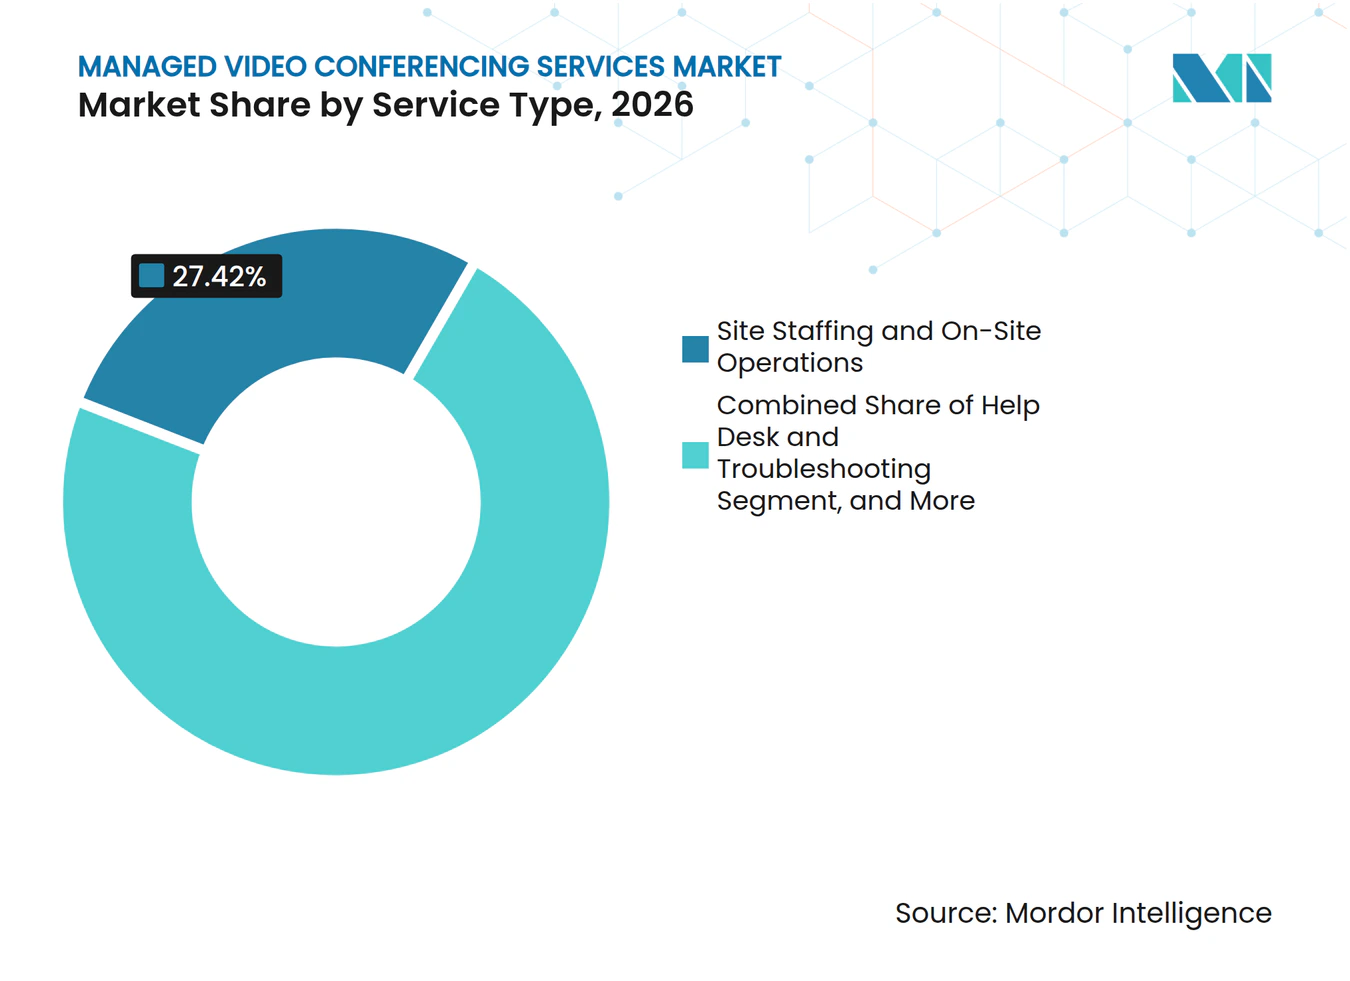
la surveillance à distance progresse face à la dotation en personnel sur siteLa dotation en personnel sur site et les opérations sur site ont représenté 27,42 % de la part du marché des services de vidéoconférence gérés en 2026. Le segment reste important dans les lieux de travail réglementés, les environnements de direction et d'autres contextes où une défaillance de réunion peut avoir un coût opérationnel immédiat. Les équipes sur site fournissent un support direct pour les salles à haute valeur ajoutée, les espaces événementiels et les problèmes d'intégration complexes. Le service d'assistance et le dépannage restent des fonctions opérationnelles récurrentes car les utilisateurs ont besoin d'une assistance rapide sur différentes plateformes et appareils. La gestion des infrastructures et des terminaux gagne en importance à mesure que les organisations standardisent les appareils et la technologie des salles sur plusieurs sites. New Era Technology a rapporté que le dépannage automatisé dans une étude de cas d'entreprise a résolu 70 % des tickets de support en 1 heure et réduit les coûts opérationnels de 40 %. Ces résultats illustrent pourquoi les acheteurs s'intéressent de plus en plus à la prestation de services automatisée.
La gestion et la surveillance à distance devraient se développer à un CAGR de 9,88 % jusqu'en 2032. Les prestataires peuvent utiliser la télémétrie cloud et les outils AIOps pour surveiller l'état des appareils, la disponibilité des salles et les pannes récurrentes sans envoyer de personnel sur chaque site. Cela peut améliorer la vitesse de réponse et aider les prestataires à appliquer un modèle de service cohérent sur un parc plus important. Les services professionnels et le conseil deviennent également plus pertinents lorsque les clients ont besoin d'aide pour la stratégie de plateforme, l'intégration de l'intelligence artificielle et la planification du lieu de travail. La planification des salles et la gestion des ressources peuvent soutenir des décisions d'installation basées sur des données probantes dans les lieux de travail hybrides. Yorktel et Utelogy ont élargi leur partenariat en juin 2025 pour combiner l'intelligence artificielle agentique, les outils de configuration et l'analytique dans les opérations AV gérées. Le secteur des services de vidéoconférence gérés évolue vers un support prédictif, bien que l'assistance sur site reste nécessaire pour les sites complexes.



Par modèle de déploiement :
le cloud domine en part et en croissanceLe cloud a représenté 62,84 % du marché des services de vidéoconférence gérés en 2026. Il devrait également se développer à un CAGR de 9,27 % jusqu'en 2032, ce qui en fait le modèle de déploiement le plus important et à la croissance la plus rapide. Les systèmes cloud permettent une surveillance centralisée, des mises à jour logicielles automatisées, une facturation par abonnement et un support pour plusieurs sites. Ces fonctions peuvent réduire le coût opérationnel par salle du prestataire et simplifier la gestion des contrats. NEC Australia propose Meeting Room as a Service via un modèle d'abonnement par salle dans un cadre géré certifié ISO 27001. Cette approche correspond à l'intérêt des clients pour des dépenses prévisibles et une responsabilité définie.
Le cloud privé joue un rôle distinct dans les administrations publiques, la défense, la finance et d'autres contextes où le stockage de données en cloud public peut ne pas satisfaire aux exigences réglementaires. Pexip a rapporté une expansion de 30 % d'une année sur l'autre dans son segment cloud privé Secure and Custom au troisième trimestre de l'exercice 2025. Cette demande offre aux prestataires un moyen de servir les clients qui nécessitent un plus grand contrôle sur les données de réunion. Les systèmes sur site sont en déclin en tant que part des nouveaux déploiements, mais ils restent pertinents dans les grands bâtiments disposant de matériel existant et de besoins techniques spécialisés. La migration peut prendre du temps lorsque les organisations équilibrent le coût de remplacement, la continuité des activités et le risque d'intégration. Les prestataires gérés peuvent utiliser le conseil en migration et le support transitionnel pour servir ces clients. Le marché des services de vidéoconférence gérés comprend donc à la fois des opportunités à grande échelle en cloud public et des besoins de déploiement privé.
Par taille d'organisation :
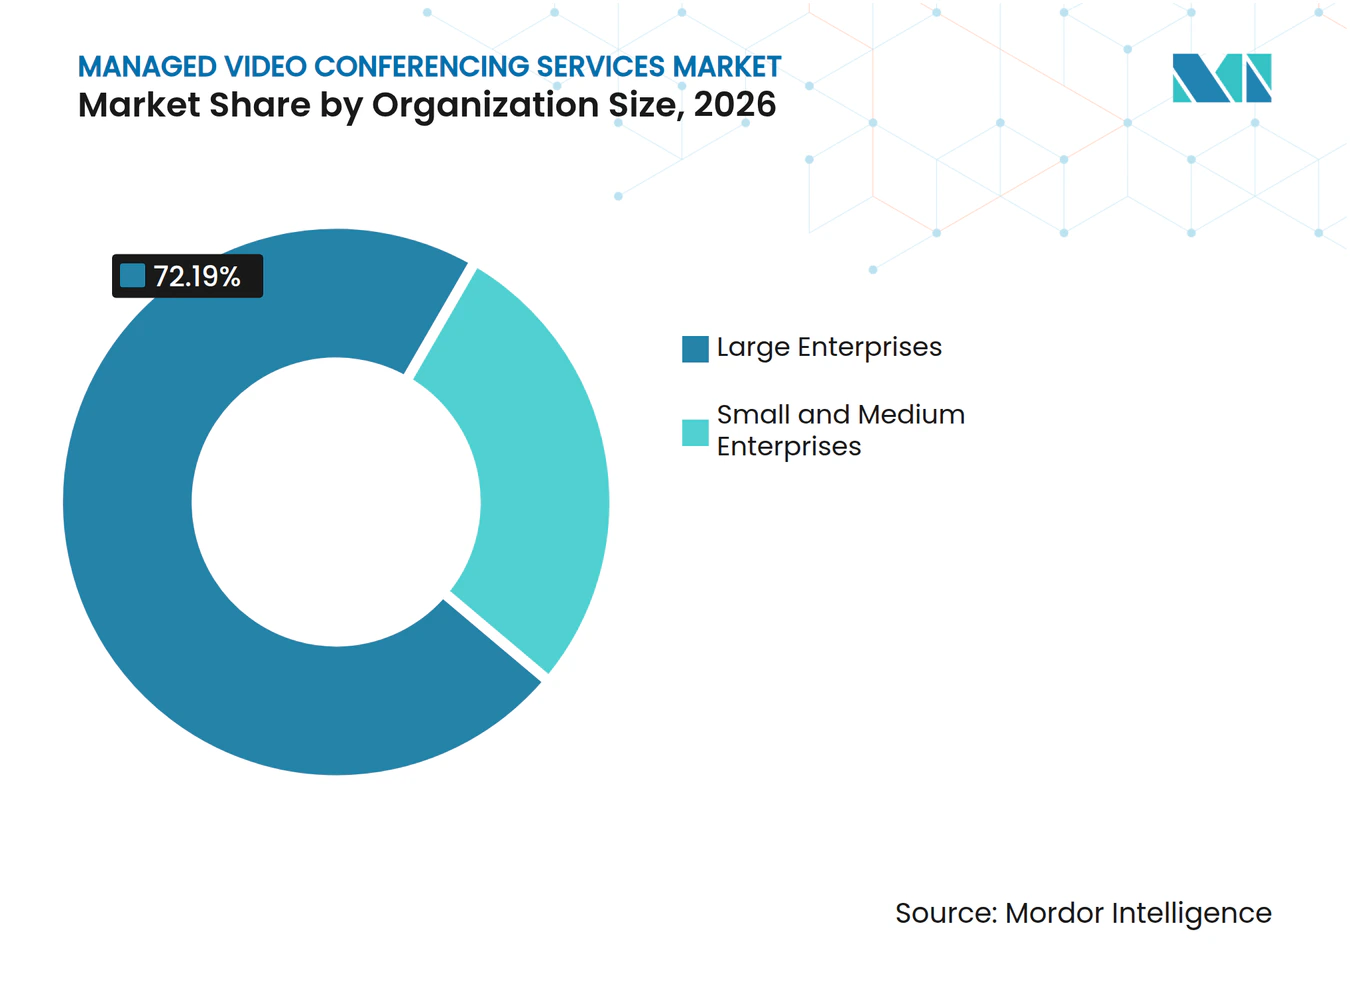
les grandes entreprises dominent, les PME accélèrentLes grandes entreprises ont représenté 72,19 % de la part du marché des services de vidéoconférence gérés en 2026. Leurs parcs de réunion couvrent souvent plusieurs pays, de nombreux types de salles et un grand nombre de terminaux dans le cadre d'un accord de niveau de service commun. Ces clients ont besoin d'une gestion du cycle de vie, d'un support d'assistance 24h/24 et 7j/7, d'une surveillance, d'une analytique et d'une administration des plateformes. Leurs exigences créent des barrières à l'entrée élevées pour les prestataires régionaux plus petits qui ne peuvent pas facilement égaler la couverture mondiale. AVI-SPL a déclaré qu'elle sert ses clients via plus de 70 bureaux et emploie plus de 4 400 personnes. La profondeur de ce modèle opérationnel convient aux organisations mondiales qui ont besoin d'une livraison cohérente.
Les PME devraient se développer à un CAGR de 9,06 % jusqu'en 2032. La tarification par abonnement par salle peut réduire la barrière au coût initial pour les entreprises qui ne pouvaient pas auparavant justifier un investissement en capital important. Cisco a rapporté une forte expansion du nombre de sièges parmi les partenaires de canal des petites et moyennes entreprises dans son programme de vente en gros Webex en 2025. La même recherche ZEW a révélé que 50 % des entreprises manufacturières allemandes proposaient le travail hybride en 2025. Cela étend la demande au-delà des entreprises technologiques et des grands employeurs urbains. Les prestataires de services peuvent atteindre les organisations plus petites via des offres standardisées, des canaux indirects et un déploiement simplifié. Le marché des services de vidéoconférence gérés offre de la place aux prestataires qui combinent une supervision de niveau entreprise avec une tarification adaptée aux équipes plus petites.

Par secteur d'activité des utilisateurs finaux :
la santé mène la croissance des segmentsL'informatique et les télécommunications ont détenu 21,61 % de la part du marché des services de vidéoconférence gérés en 2026. Ce secteur compte de nombreux utilisateurs techniquement expérimentés et a été un adopteur précoce des systèmes de communications unifiées. Son large parc installé crée des besoins continus en administration multi-plateformes, support des terminaux et gestion des niveaux de service. Le BFSI est également un groupe de clients important car les communications réglementées et la collaboration des dirigeants nécessitent des opérations sécurisées et fiables. Les clients des administrations publiques et de la défense nécessitent souvent des systèmes auto-hébergés ou en cloud privé offrant un plus grand contrôle juridictionnel. Pexip a positionné son offre Secure and Custom pour ces cas d'usage exigeants. Ces exigences soutiennent une catégorie premium pour les prestataires dotés de solides capacités de sécurité et de conformité.
La santé et les sciences de la vie devraient se développer à un CAGR de 10,04 % jusqu'en 2032. Le segment a besoin de systèmes vidéo sécurisés pour la télésanté, les consultations spécialisées, la coordination du personnel et les réunions administratives sur des sites distribués. Les acheteurs du secteur de la santé nécessitent également des contrôles qui soutiennent la confidentialité et le traitement réglementé des données. Vision One a documenté le déploiement de Microsoft Teams Rooms pour Mercy Health sur plus de 80 salles et 35 sites en Australie, achevé en 2025. L'éducation développe également la demande à mesure que les établissements gèrent plusieurs plateformes de conférence pour l'enseignement, l'administration et le support. La fabrication et d'autres secteurs d'activité des utilisateurs finaux ont une adoption à un stade plus précoce dans certaines parties de l'Asie-Pacifique, où la numérisation élargit la base de clients potentiels. Le secteur des services de vidéoconférence gérés peut bénéficier d'offres sectorielles qui traitent de la sécurité, de l'interopérabilité et des flux de travail spécialisés.
Analyse géographique
Marché des Services Gérés de Vidéoconférence en Amérique du Nord
L'Amérique du Nord détenait 39,27 % de la part de marché des services gérés de vidéoconférence en 2026. La région dispose d'un écosystème AV d'entreprise mature, d'une forte concentration de grandes organisations et d'investissements substantiels dans des plateformes de services nationales et mondiales. Les États-Unis sont le principal contributeur national, car le travail hybride, Microsoft Teams, Zoom et les fournisseurs de services gérés y sont bien établis. Le Canada contribue à la demande dans les applications de santé et de gouvernement. Le Mexique devient de plus en plus pertinent à mesure que la délocalisation de proximité développe l'activité des entreprises et le besoin de collaboration multi-sites. La transaction AVI-SPL de juin 2025 a reflété la confiance dans le modèle de collaboration externalisée de la région.
Marché des Services Gérés de Vidéoconférence en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,71 % jusqu'en 2032. La numérisation des entreprises en Inde, en Chine et en Asie du Sud-Est, ainsi que la disponibilité accrue de la 5G, augmentent le besoin d'une gestion cohérente de la collaboration. AVIXA a décrit l'opportunité de communications unifiées et de collaboration en Asie-Pacifique comme dépassant 12 milliards USD et a prévu un CAGR de 17,8 % jusqu'en 2028.[3] Les multinationales régionales recherchent des normes d'exploitation communes sur un plus grand nombre de sites et d'appareils utilisateurs. Le Japon, la Corée du Sud et l'Inde offrent une demande supplémentaire à mesure que les entreprises modernisent leur technologie de lieu de travail et leur infrastructure réseau. La taille du marché des services gérés de vidéoconférence en Asie-Pacifique est soutenue par ces conditions, tandis que les exigences locales en matière de sécurité et d'hébergement peuvent influencer les choix de déploiement.
Marché des Services Gérés de Vidéoconférence en EMEA et en Amérique du Sud
L'Europe reste une région importante car le travail hybride, la gouvernance des données et l'hébergement local sont des facteurs d'achat déterminants. Le ZEW a constaté que 82 % des entreprises allemandes du secteur de l'économie de l'information proposaient le travail hybride en 2025, avec une part attendue plus élevée en 2026. Le Deutsches Forschungsnetz a introduit des contrats-cadres de vidéoconférence entrés en vigueur en mars 2026, ajoutant 10 plateformes approuvées pour les clients de la recherche et de l'éducation. L'Amérique du Sud présente une demande à un stade plus précoce, centrée sur le Brésil et l'Argentine. Le Moyen-Orient développe son infrastructure de collaboration à mesure que les programmes d'économie numérique accroissent les investissements technologiques des entreprises. L'Afrique reste à un stade d'adoption plus précoce, avec une activité centrée sur l'Afrique du Sud, l'Égypte et le Nigéria.
Paysage concurrentiel
Concentration du Marché
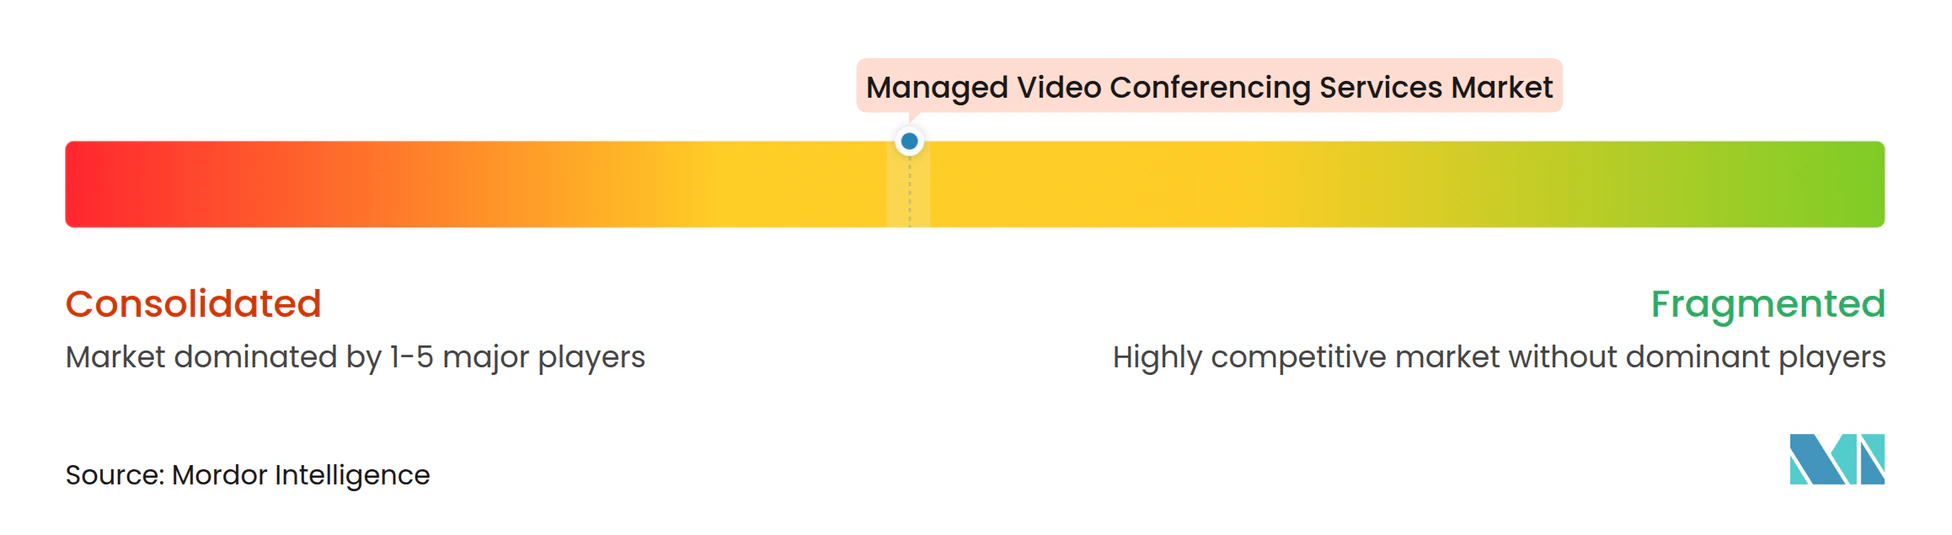
Le marché des services de vidéoconférence gérés est modérément concentré, avec de grands intégrateurs de systèmes et des prestataires de services gérés servant les grandes entreprises aux côtés de nombreux spécialistes régionaux. L'échelle est importante car les contrats multinationaux nécessitent des processus de support communs, des politiques de sécurité, des services d'assistance et une couverture sur plusieurs sites. AVI-SPL, Kinly, Yorktel, Ricoh, FORTÉ, Pexip et les opérateurs de télécommunications opèrent dans différentes parties de ce champ concurrentiel. Les prestataires plus petits peuvent rester pertinents sur les marchés locaux ou dans des secteurs verticaux spécialisés, en particulier lorsque les clients ont besoin d'une couverture sur site ou d'une capacité technique étroite. La structure concurrentielle laisse de la place à la fois aux plateformes internationales et aux spécialistes ciblés.
La consolidation a été un thème important en 2025 et 2026. Yorktel et Kinly ont finalisé leur fusion en novembre 2025, créant une organisation servant plus de 2 500 clients sur 27 bureaux et employant plus de 1 600 personnes. En mars 2026, l'organisation combinée a annoncé qu'elle utiliserait le nom Kinly sur ses 27 sites mondiaux. Kinly a également introduit son cadre PACE et son offre Structured Data Services en septembre 2025 pour améliorer la gouvernance des programmes et la visibilité sur le parc de salles. Ces mouvements montrent comment les prestataires utilisent les acquisitions et les services de gouvernance pour concourir pour des comptes d'entreprise complexes. L'investissement de 26North dans AVI-SPL suit le même accent sur l'échelle, la portée opérationnelle et les relations d'entreprise à long terme.
Les partenariats technologiques modifient également la concurrence dans le secteur des services de vidéoconférence gérés. Ricoh et Neat ont annoncé un partenariat mondial de niveau Mastery en novembre 2025, associant les services AV gérés de Ricoh avec la technologie audio et vidéo de Neat. NTT Data et Eurofiber ont combiné la 5G privée gérée avec la connectivité du lieu de travail via Connected Workspace. Pexip s'est concentré sur l'interopérabilité, notamment un produit développé avec Google permettant au matériel Google Meet de rejoindre les réunions Teams. La surveillance basée sur l'IA, l'intelligence de réunion et les contrôles de sécurité certifiés deviennent des moyens pratiques de distinguer une offre de services. Les opportunités du marché intermédiaire, les arrangements de cloud souverain et les services gérés pour les parcs de plateformes mixtes restent des domaines ouverts au développement concurrentiel.
Leaders du secteur des services de vidéoconférence gérés
-
AVI-SPL, LLC
-
Applied Global Technologies, LLC
-
Yorktel Corporation
-
Kinly AS
-
New Era Technology, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Vidéoconférence Entreprises couvertes dans ce rapport
- Applied Global Technologies, LLC
- AVI-SPL, LLC
- Yorktel Corporation
- Kinly AS
- Vega Global Group Pte. Ltd.
- New Era Technology, Inc.
- Cenero, LLC
- Diversified Communications, Inc.
- Solutionz, Inc.
- Ford Audio-Video Systems, LLC
- CCS Presentation Systems, LLC
- Verrex, Inc.
- Mechdyne Corporation
- Electrosonic Group Limited
- Continuant, Inc.
- Bluewater Technologies Group, Inc.
- Pro-Tech Management, Inc.
- ACT Conferencing, Inc.
- Pexip ASA
- Enghouse Systems Limited
- Lifesize, Inc.
- Qumu Corporation
- Logitech International S.A.
- AVer Information Inc.
Développements industriels récents dans Marché des Services Gérés de Vidéoconférence
- Mars 2026 : Kinly et Yorktel ont finalisé leur consolidation de marque, l'organisation combinée annonçant qu'elle opérera uniquement sous le nom Kinly sur l'ensemble de ses 27 sites mondiaux. Le rebranding a unifié la direction exécutive sous la direction du PDG Ken Scaturro, positionnant l'entité comme l'un des cinq premiers prestataires mondiaux de services de collaboration gérés couvrant la gestion du cycle de vie AV, la voix cloud et la surveillance des salles basée sur l'IA.
- Novembre 2025 : Yorktel et Kinly ont finalisé leur fusion, créant un leader mondial des services gérés servant plus de 2 500 clients d'entreprise et du secteur public avec plus de 1 600 employés et plus de 900 accréditations spécialisées sur 27 sites en Amérique du Nord, en Europe et en Asie-Pacifique, soutenu par des pratiques de sécurité certifiées ISO et une couverture de support mondial 24h/24 et 7j/7.
- Novembre 2025 : Ricoh et Neat ont annoncé un partenariat mondial de niveau Mastery intégrant les services AV gérés (AVMS) de Ricoh avec la technologie audio et vidéo basée sur l'IA de Neat, incluant les gammes de produits Neat Board et Neat Bar. L'accord étend les capacités AVMS de Ricoh au sein de son activité Workplace Experience et reflète la tendance plus large des leaders matériels à former des alliances de services gérés.
- Octobre 2025 : Otter.ai a lancé une suite entreprise pour le reporting d'intelligence de réunion, avec plus de 1 milliard USD de retour sur investissement cumulé pour les clients et 1 équivalent temps plein économisé par 20 utilisateurs, incluant la conformité HIPAA pour les secteurs réglementés, le chat IA agentique et l'intégration MCP Server permettant aux données de réunion d'alimenter les flux de travail IA multi-plateformes.
Périmètre du rapport mondial sur le marché des services de vidéoconférence gérés
Le marché des services de vidéoconférence gérés comprend les services qui permettent aux organisations d'externaliser le déploiement, l'exploitation, la gestion, la surveillance, la maintenance et l'optimisation des systèmes de vidéoconférence et des environnements de collaboration à des prestataires de services spécialisés. Ces services comprennent la dotation en personnel sur site et le support opérationnel, la gestion et la surveillance à distance, le service d'assistance et l'assistance technique, la gestion des infrastructures et des terminaux, la planification des salles et la gestion des ressources, ainsi que les services de conseil et d'accompagnement professionnels.
Le rapport sur les services de vidéoconférence gérés est segmenté par type de service (dotation en personnel sur site et opérations sur site, gestion et surveillance à distance, service d'assistance et support technique, gestion des infrastructures et des terminaux, planification des salles et gestion des ressources, et services professionnels et conseil), modèle de déploiement (cloud, cloud privé et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (informatique et télécommunications, BFSI, santé et sciences de la vie, gouvernement et secteur public, éducation, fabrication et autres secteurs d'activité des utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Moyen-Orient et Afrique, et Asie-Pacifique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Dotation en personnel sur site et opérations sur site |
| Gestion et surveillance à distance |
| Service d'assistance et dépannage |
| Gestion des infrastructures et des terminaux |
| Planification des salles et gestion des ressources |
| Services professionnels et conseil |
| Cloud |
| Cloud privé |
| Sur site |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Informatique et télécommunications |
| BFSI |
| Santé et sciences de la vie |
| Gouvernement et défense |
| Éducation |
| Fabrication |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Türkiye |
| Émirats arabes unis | |
| Arabie saoudite | |
| Israël | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Dotation en personnel sur site et opérations sur site | |
| Gestion et surveillance à distance | ||
| Service d'assistance et dépannage | ||
| Gestion des infrastructures et des terminaux | ||
| Planification des salles et gestion des ressources | ||
| Services professionnels et conseil | ||
| Par modèle de déploiement | Cloud | |
| Cloud privé | ||
| Sur site | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Informatique et télécommunications | |
| BFSI | ||
| Santé et sciences de la vie | ||
| Gouvernement et défense | ||
| Éducation | ||
| Fabrication | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Türkiye | |
| Émirats arabes unis | ||
| Arabie saoudite | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de vidéoconférence gérés ?
Le marché des services de vidéoconférence gérés devrait s'étendre de 5,18 milliards USD en 2026 et 5,61 milliards USD en 2027 à 8,51 milliards USD d'ici 2032, à un CAGR de 8,68 %. Cette perspective est liée à la demande de salles gérées en externe, de terminaux, de plateformes cloud et de support aux utilisateurs dans les lieux de travail hybrides. Elle reflète également la migration des systèmes de collaboration gérés en interne vers des contrats de service qui fournissent des opérations standardisées, une surveillance, une assistance aux utilisateurs et une responsabilité du cycle de vie.
Qu'est-ce qui stimule la demande de services de vidéoconférence gérés ?
Le travail hybride rend les performances fiables des salles plus importantes lorsque les employés, les clients et les participants externes rejoignent la même réunion depuis des endroits différents. Les organisations utilisent également les services gérés lorsque les équipes internes ne peuvent pas facilement couvrir les salles, les appareils, les plateformes cloud, les processus de sécurité et le support aux utilisateurs sur plusieurs sites. Les équipes d'approvisionnement peuvent confier la responsabilité des niveaux de service, de la gestion des incidents, des rapports et de l'amélioration continue à un prestataire externe défini.
Quel type de service se développe le plus rapidement ?
La gestion et la surveillance à distance devraient se développer à un CAGR de 9,88 % jusqu'en 2032. Elle utilise la télémétrie et l'automatisation pour identifier l'état des salles, la disponibilité des appareils et les pannes récurrentes, tandis que le personnel sur site reste pertinent pour les sites complexes, les réunions prioritaires et les travaux d'intégration physique. Ce modèle est utile lorsque les clients ont besoin d'une disponibilité cohérente des salles mais ne nécessitent pas un technicien installé en permanence sur chaque lieu de travail.
Pourquoi le déploiement cloud est-il important pour la vidéoconférence gérée ?
Le cloud a détenu une part de 62,84 % en 2026 et devrait se développer à un CAGR de 9,27 %. La surveillance centralisée, les mises à jour logicielles, la facturation par abonnement et le support évolutif le rendent utile pour les organisations multi-sites, tandis que les systèmes en cloud privé et sur site restent nécessaires là où la confidentialité, la souveraineté ou l'équipement existant influencent les choix de déploiement. Le marché des services de vidéoconférence gérés comprend donc à la fois des services cloud standard et des options de déploiement plus contrôlées pour les clients réglementés.
Quel secteur vertical d'utilisateurs finaux présente la projection d'expansion la plus forte ?
La santé et les sciences de la vie devraient se développer à un CAGR de 10,04 % jusqu'en 2032. La télésanté, les consultations spécialisées, la coordination du personnel et l'administration créent un besoin d'opérations vidéo sécurisées sur des sites distribués, avec des contrôles de confidentialité et de conformité restant au cœur de la sélection des prestataires. Un modèle géré peut soutenir des procédures opérationnelles communes et une assistance réactive sur les sites cliniques, administratifs et spécialisés.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,71 % jusqu'en 2032. La numérisation, la disponibilité accrue de la 5G et le besoin de normes technologiques dans les opérations régionales soutiennent la demande, bien que les exigences locales en matière de sécurité, d'hébergement, de langue et de support puissent orienter le modèle de service. Le marché des services de vidéoconférence gérés dans la région peut bénéficier lorsque les prestataires combinent une couverture régionale avec des capacités de livraison locales.