
Tamaño y Participación del Mercado de Servicios Gestionados de Videoconferencia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Videoconferencia por Mordor Intelligence
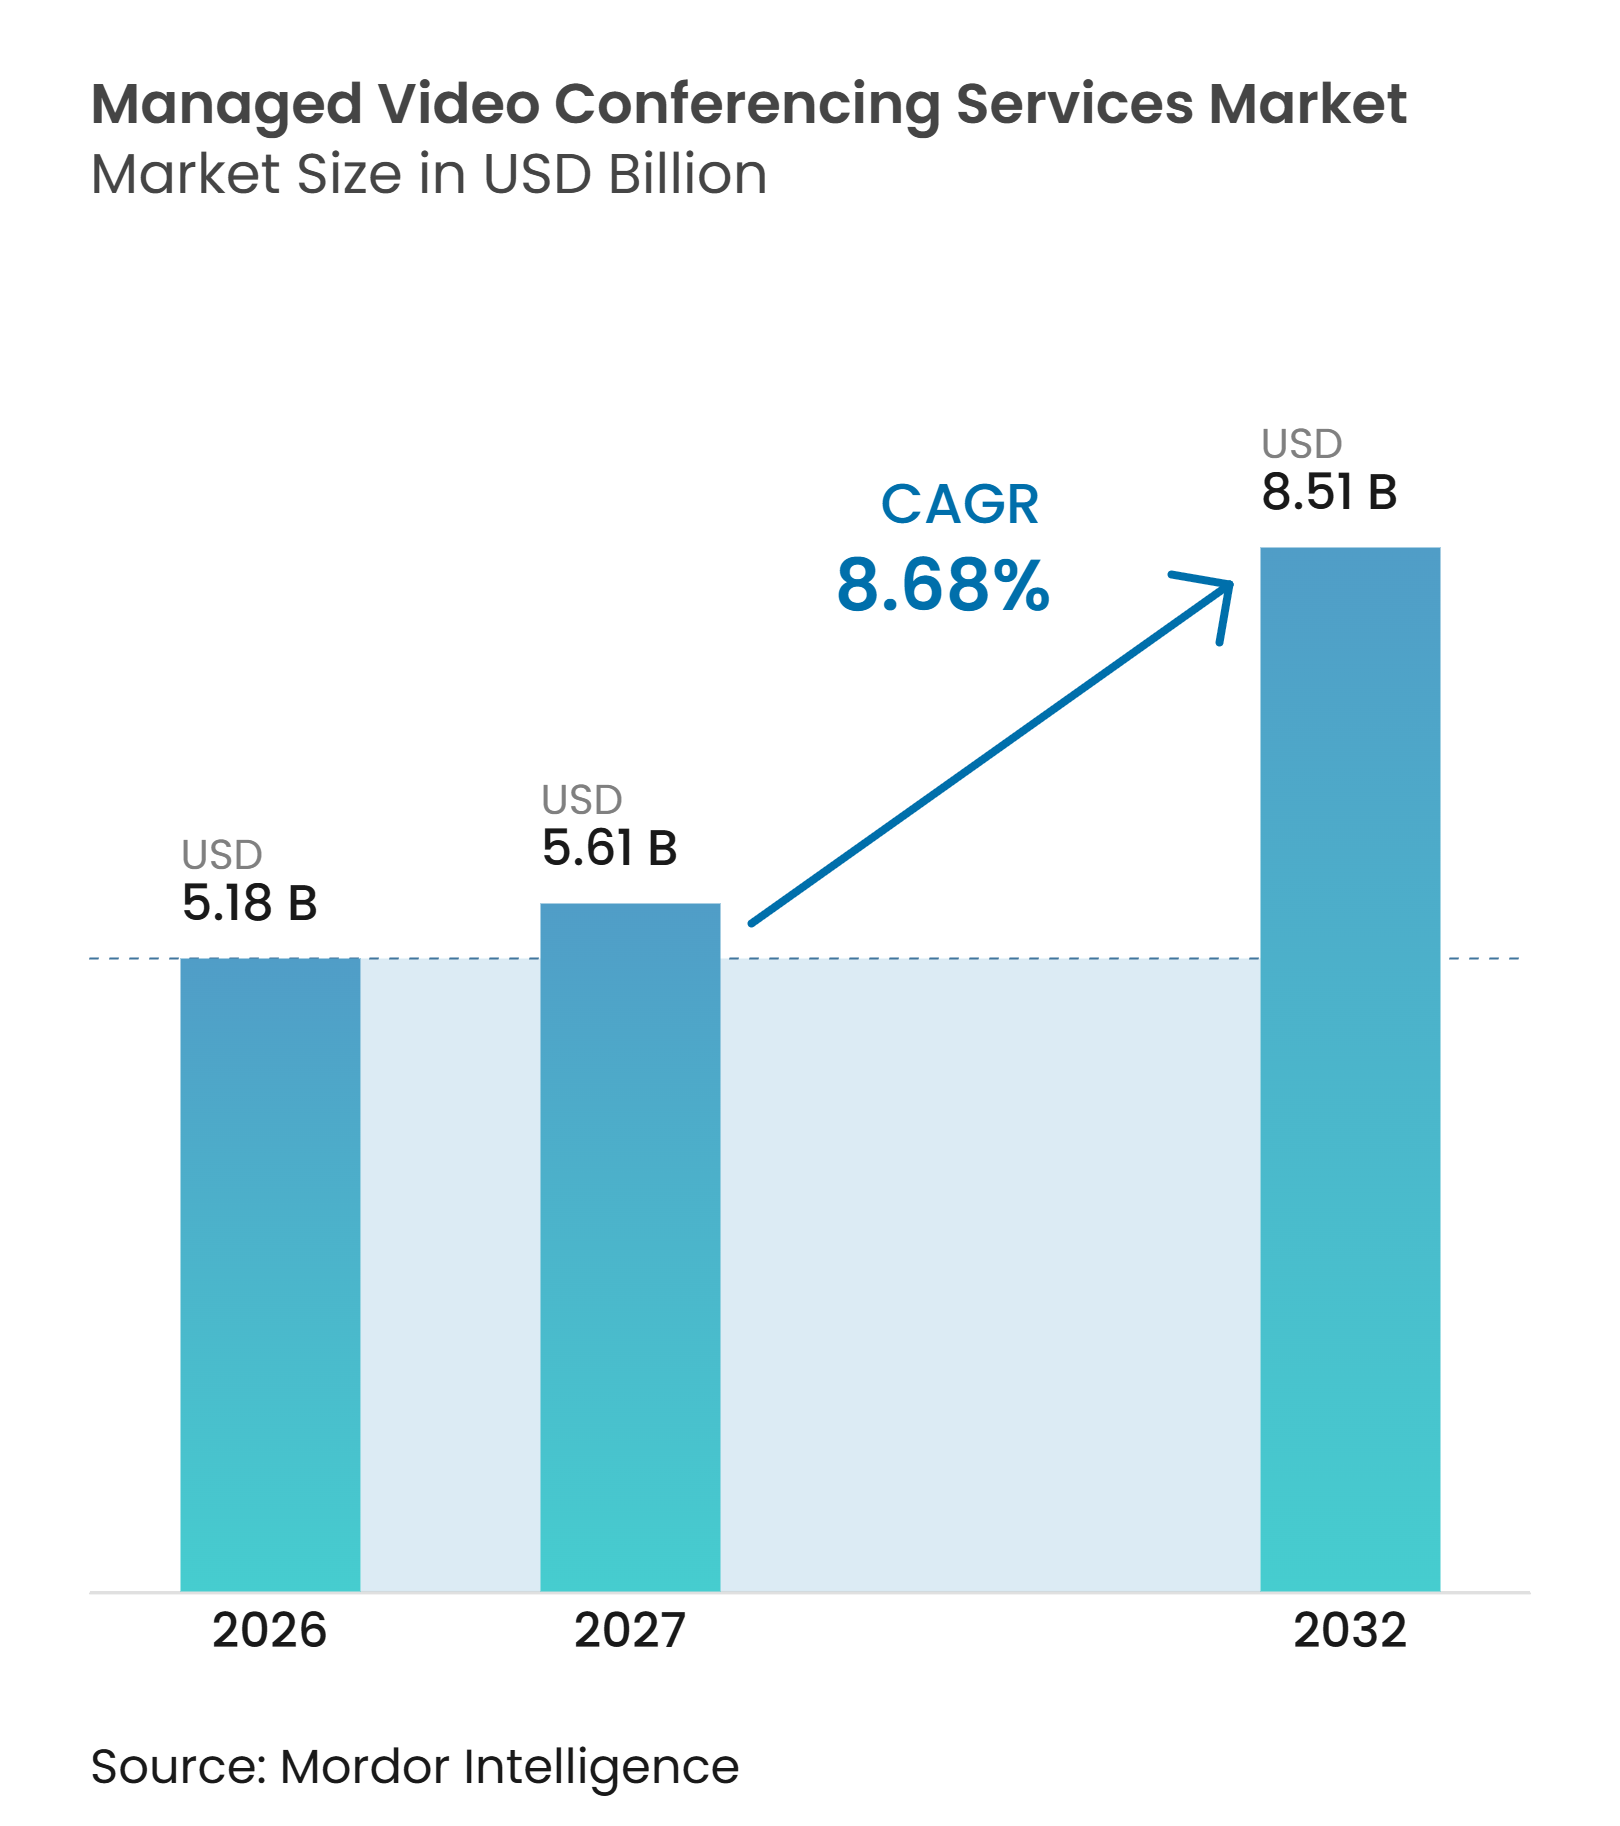
Se proyecta que el tamaño del mercado de servicios gestionados de videoconferencia se expanda desde 5,18 mil millones de USD en 2026 y 5,61 mil millones de USD en 2027 hasta 8,51 mil millones de USD para 2032, registrando un CAGR del 8,68% entre 2027 y 2032. El trabajo híbrido ha convertido las salas de reuniones confiables, el soporte de dispositivos y la administración de plataformas en un requisito operativo continuo para muchos empleadores. Los compradores están trasladando las operaciones de colaboración a proveedores gestionados cuando los equipos internos carecen de la capacidad para supervisar salas, sistemas de voz, plataformas en la nube y puntos de conexión en varias ubicaciones. Los proveedores están respondiendo con monitoreo remoto, herramientas de reuniones habilitadas por inteligencia artificial y acuerdos de nivel de servicio unificados. Esto favorece a los proveedores que pueden combinar operaciones técnicas, controles de seguridad y soporte en diferentes plataformas de colaboración. Los requisitos de residencia de datos y la infraestructura de salas heredada aún añaden costos y ralentizan algunas transiciones hacia acuerdos gestionados.
Conclusiones Clave del Informe
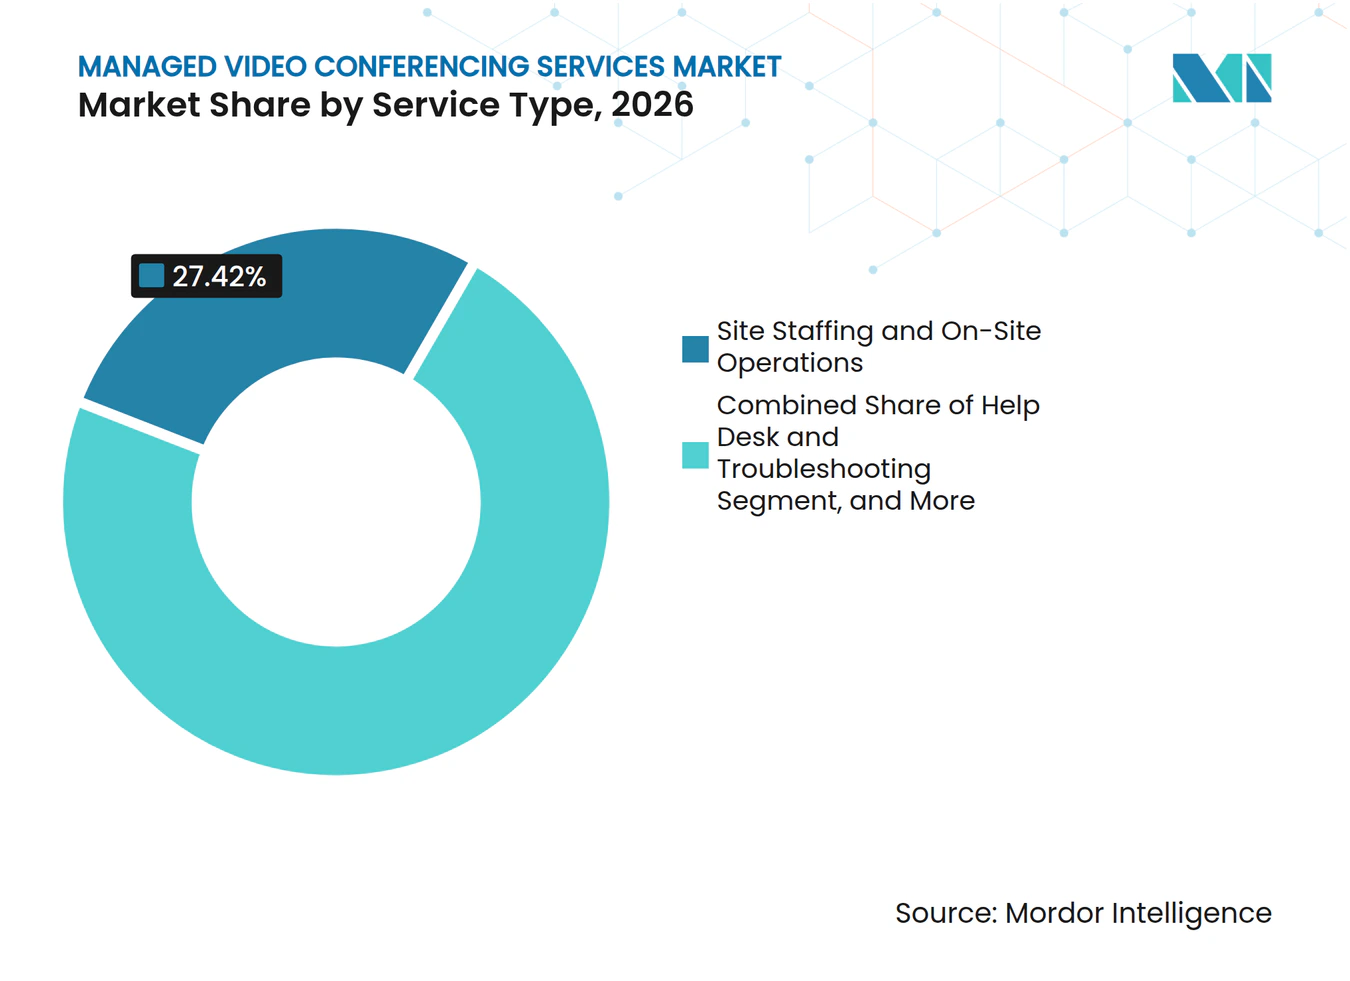
- Por tipo de servicio, Personal en Sitio y Operaciones Presenciales representó el 27,42% de la participación del mercado de servicios gestionados de videoconferencia en 2026, mientras que se proyecta que Gestión y Monitoreo Remoto se expanda a un CAGR del 9,88% hasta 2032.
- Por modelo de implementación, la Nube representó el 62,84% del tamaño del mercado de servicios gestionados de videoconferencia en 2026 y se proyecta que se expanda a un CAGR del 9,27% hasta 2032.
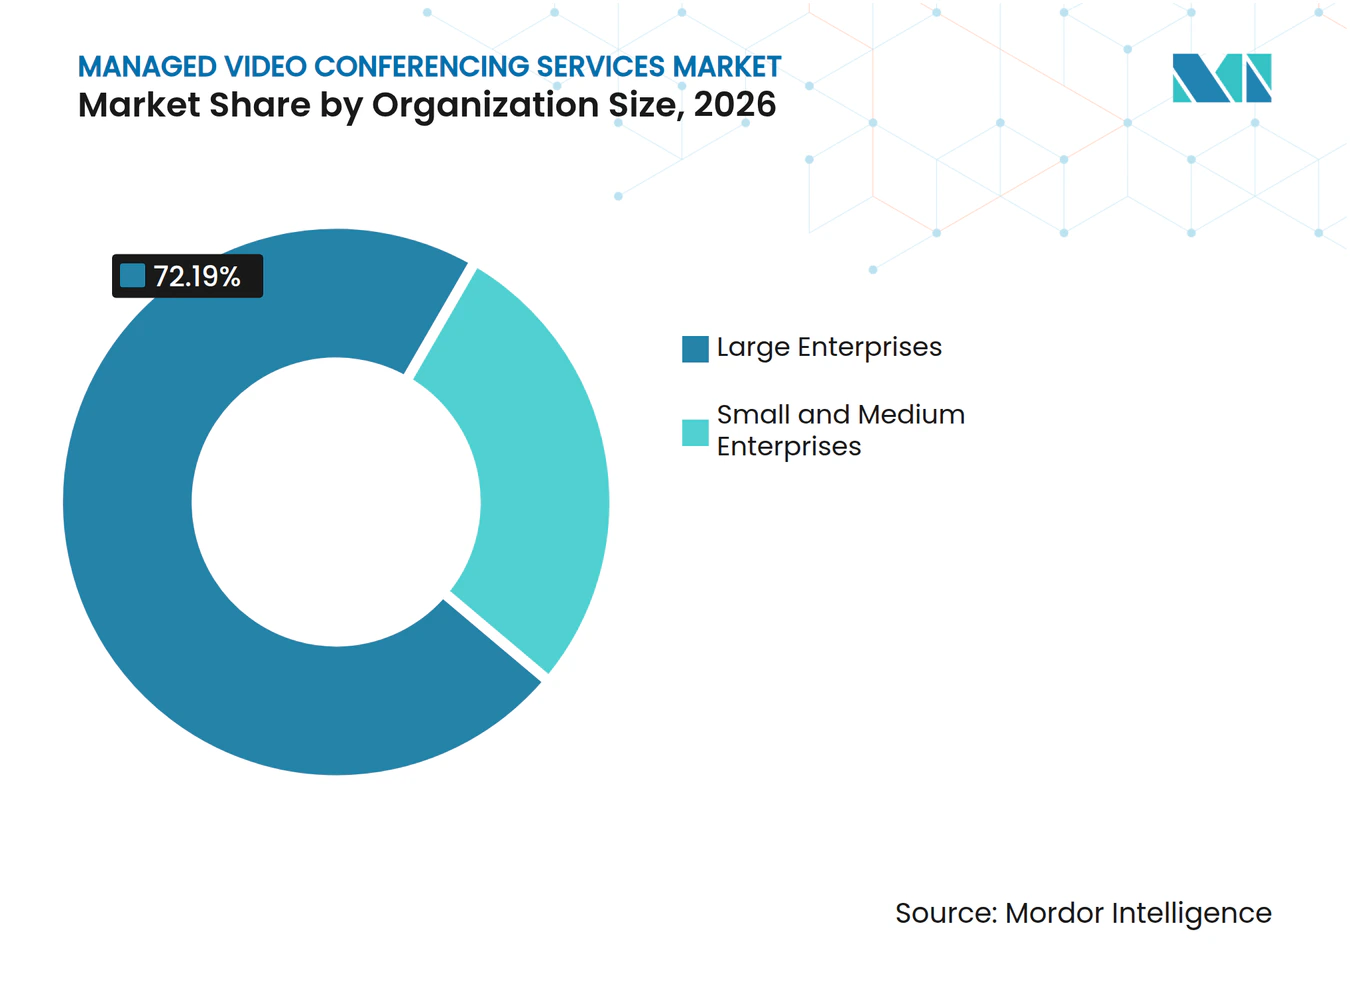
- Por tamaño de organización, las Grandes Empresas representaron el 72,19% de la participación del mercado de servicios gestionados de videoconferencia en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 9,06% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representó el 21,61% de la participación en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 10,04% hasta 2032.
- Por geografía, América del Norte representó el 39,27% de la participación en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 9,71% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Modelos Operativos de Trabajo Híbrido | +2.5% | Global, liderado por América del Norte y Europa | Mediano plazo (2-4 años) |
| Externalización de Operaciones de Colaboración a Proveedores de Servicios Gestionados | +2.0% | Global, liderado por empresas | Mediano plazo (2-4 años) |
| Inteligencia de Reuniones con IA y Requisitos de Accesibilidad | +1.7% | América del Norte y Asia-Pacífico, con expansión hacia Europa | Mediano plazo (2-4 años) |
| 5G, Conectividad en el Borde y Colaboración Móvil Prioritaria | +1.2% | Asia-Pacífico, con expansión hacia Oriente Medio, África y Europa | Largo plazo (≥ 4 años) |
| Transición Empresarial de Modelos de Consumo CAPEX a OPEX | +0.9% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Reducción de Viajes de Negocios Impulsada por la Sostenibilidad | +0.6% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modelos Operativos de Trabajo Híbrido
El trabajo híbrido se ha convertido en un modelo operativo establecido, aumentando la necesidad de sistemas de colaboración confiables y soporte gestionado. Una encuesta del ZEW Mannheim de 2025 encontró que el 82% de las empresas alemanas del sector de la economía de la información ofrecían trabajo híbrido, y el 88% esperaba hacerlo en 2026. La calidad de las reuniones es más importante cuando los participantes remotos y los presentes en la sala deben contribuir por igual en reuniones con clientes, ejecutivos y equipos. Los fallos técnicos pueden interrumpir la participación y generar presión para lograr operaciones de sala más consistentes. AVIXA identificó los servicios gestionados como una categoría líder de crecimiento en AV en su encuesta de canales de 2026, con la habilitación del lugar de trabajo híbrido apoyando la actividad contractual. Esto respalda la demanda continua en el mercado de servicios gestionados de videoconferencia de modelos de servicio que mantengan la disponibilidad de las salas en lugares de trabajo distribuidos.
Externalización de Operaciones de Colaboración a Proveedores de Servicios Gestionados
Muchas empresas operan múltiples plataformas, tipos de dispositivos y ubicaciones de oficinas, lo que dificulta la gestión interna. AVI-SPL declaró que su plataforma de Servicios Gestionados Empresariales da soporte a más del 86% de las empresas del Fortune 100 en salas de colaboración, entornos de voz, dispositivos y plataformas en la nube. Este tipo de alcance operativo favorece a los proveedores que pueden ofrecer soporte estandarizado e informes en un patrimonio internacional. La certificación ISO/IEC 27001 también está adquiriendo mayor relevancia en los procesos de adquisición, especialmente para los proveedores que atienden a clientes regulados. La adquisición de una participación de control en AVI-SPL por parte de 26North Partners en junio de 2025 mostró el respaldo de los inversores a las plataformas de colaboración gestionada a escala. El mercado de servicios gestionados de videoconferencia, por lo tanto, otorga ventaja a los proveedores más grandes cuando los clientes desean un único socio responsable de las operaciones, la gobernanza y el soporte.
Inteligencia de Reuniones con IA y Requisitos de Accesibilidad
La inteligencia artificial está ampliando el alcance de los servicios desde el soporte técnico hasta la preparación de reuniones, la transcripción, el resumen y el seguimiento de acciones. Google anunció Ask Gemini para Google Meet en septiembre de 2025 para usuarios elegibles de Workspace, incluyendo resúmenes y recapitulaciones de reuniones. Pexip introdujo subtítulos en vivo traducidos en 36 idiomas a través de su colaboración con NVIDIA en 2025. Estas funciones pueden ayudar a las organizaciones a apoyar la colaboración multilingüe y mejorar la accesibilidad en las reuniones. Los proveedores deben ser capaces de gestionar los requisitos de identidad, seguridad y flujo de trabajo que acompañan a estas funciones. Otter.ai también introdujo una suite empresarial en octubre de 2025, con capacidades de inteligencia de reuniones y soporte para casos de uso regulados. El mercado de servicios gestionados de videoconferencia está obteniendo contratos donde los proveedores pueden operar estas funciones dentro de los procesos de gobernanza y soporte existentes.
5G, Conectividad en el Borde y Colaboración Móvil Prioritaria
La conectividad de quinta generación permite la colaboración por video en dispositivos móviles y en ubicaciones más allá de las salas de reuniones tradicionales. Ericsson informó que el 5G puede mejorar el rendimiento sostenido de carga ascendente para la videoconferencia de alta definición en teléfonos inteligentes. Esto amplía el rango de puntos de conexión que un proveedor gestionado puede necesitar monitorear y soportar. NTT Data y Eurofiber anunciaron Connected Workspace en julio de 2025, un servicio gestionado de 5G privado para empresas neerlandesas.[1] El servicio demuestra la convergencia de la conectividad de telecomunicaciones y la colaboración en el lugar de trabajo en un único contrato. La expansión de las redes 5G en India, Japón, Corea del Sur y el Sudeste Asiático está aumentando la relevancia de la gestión de la colaboración móvil. El mercado de servicios gestionados de videoconferencia puede beneficiarse cuando los proveedores desarrollan experiencia que conecta los sistemas de sala, los dispositivos de los empleados y el rendimiento de la red.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Soberanía de Datos y Restricciones Transfronterizas sobre Datos de Reuniones | -0.8% | Jurisdicciones regulatorias de Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fragmentación de Plataformas y Brechas de Interoperabilidad | -0.6% | Global | Mediano plazo (2-4 años) |
| Fatiga de Reuniones y Disminución de la Intensidad de Uso | -0.4% | Mercados maduros de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Integración de Salas Heredadas y Complejidad del Costo Total | -0.3% | Global, grandes patrimonios de infraestructura existente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Soberanía de Datos y Restricciones Transfronterizas sobre Datos de Reuniones
Las normas de residencia de datos complican la prestación de servicios gestionados para organizaciones multinacionales. Es posible que los proveedores necesiten arquitecturas separadas para cumplir con los requisitos legales en jurisdicciones individuales, lo que eleva los costos de entrega y cumplimiento. Los clientes europeos suelen evaluar la ubicación del alojamiento y los controles ISO/IEC 27001 al seleccionar proveedores de servicios de video. Pexip ha declarado que los clientes del sector público y de defensa buscan cada vez más sistemas de video autoalojados o en nube privada para mantener el control jurisdiccional. Estos requisitos pueden limitar los beneficios de escala de un modelo estandarizado de nube pública. También crean una mayor necesidad de proveedores capaces de soportar implementaciones privadas, soberanas o alojadas localmente. El mercado de servicios gestionados de videoconferencia sigue expuesto a retrasos cuando los clientes deben conciliar las decisiones tecnológicas con las obligaciones legales y de seguridad transfronterizas.
Fragmentación de Plataformas y Brechas de Interoperabilidad
Las empresas suelen operar varios sistemas de colaboración debido a requisitos departamentales, adquisiciones, inversiones heredadas y políticas de seguridad. Esto dificulta la prestación de una experiencia gestionada consistente y aumenta el trabajo de soporte para cada sala de reuniones. Pexip ha descrito el desafío operativo de conectar Microsoft Teams, Zoom, Google Meet y sistemas de video heredados en patrimonios mixtos. Los puntos de conexión H.323 más antiguos y las interfaces de programación de aplicaciones incompatibles pueden requerir procesos de soporte personalizados. Los compromisos de la Comisión Europea de 2025 relativos a la interoperabilidad y la portabilidad de datos de Microsoft Teams indican una atención continua al bloqueo de plataformas.[2] La interoperabilidad total aún no está disponible en toda la base instalada. Esta restricción puede reducir los márgenes de entrega en el mercado de servicios gestionados de videoconferencia, especialmente para grandes patrimonios de salas de infraestructura existente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Monitoreo Remoto Gana Terreno frente al Personal PresencialPersonal en Sitio y Operaciones Presenciales representó el 27,42% de la participación del mercado de servicios gestionados de videoconferencia en 2026. El segmento sigue siendo importante en lugares de trabajo regulados, entornos ejecutivos y otros entornos donde un fallo en una reunión puede tener un costo operativo inmediato. Los equipos presenciales brindan soporte directo para salas de alto valor, espacios para eventos y problemas de integración complejos. El Servicio de Asistencia y la Resolución de Problemas siguen siendo funciones operativas recurrentes porque los usuarios necesitan asistencia rápida en diferentes plataformas y dispositivos. La Gestión de Infraestructura y Puntos de Conexión está ganando importancia a medida que las organizaciones estandarizan los dispositivos y la tecnología de salas en varias ubicaciones. New Era Technology informó que la resolución automatizada de problemas en un caso de estudio empresarial resolvió el 70% de los tickets de soporte en 1 hora y redujo los costos operativos en un 40%. Estos resultados ilustran por qué los compradores están cada vez más interesados en la prestación automatizada de servicios.
Se proyecta que Gestión y Monitoreo Remoto se expanda a un CAGR del 9,88% hasta 2032. Los proveedores pueden utilizar telemetría en la nube y herramientas de AIOps para monitorear el estado de los dispositivos, la disponibilidad de las salas y las fallas recurrentes sin enviar personal a cada sitio. Esto puede mejorar la velocidad de respuesta y ayudar a los proveedores a aplicar un modelo de servicio consistente en un patrimonio más amplio. Los Servicios Profesionales y de Asesoría también están adquiriendo mayor relevancia cuando los clientes necesitan ayuda con la estrategia de plataformas, la integración de inteligencia artificial y la planificación del lugar de trabajo. La Programación de Salas y la Gestión de Recursos pueden apoyar decisiones de instalaciones basadas en evidencia en lugares de trabajo híbridos. Yorktel y Utelogy ampliaron su asociación en junio de 2025 para combinar inteligencia artificial agéntica, herramientas de configuración y análisis en operaciones de AV gestionadas. La industria de servicios gestionados de videoconferencia está evolucionando hacia el soporte predictivo, aunque la asistencia presencial sigue siendo necesaria para ubicaciones complejas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
La Nube Lidera en Participación y CrecimientoLa Nube representó el 62,84% del mercado de servicios gestionados de videoconferencia en 2026. También se proyecta que se expanda a un CAGR del 9,27% hasta 2032, convirtiéndola en el modelo de implementación más grande y de mayor crecimiento. Los sistemas en la nube permiten el monitoreo centralizado, las actualizaciones automáticas de software, la facturación por suscripción y el soporte para múltiples ubicaciones. Estas funciones pueden reducir el costo operativo por sala del proveedor y simplificar la gestión de contratos. NEC Australia ofrece Sala de Reuniones como Servicio a través de un modelo de suscripción por sala dentro de un marco gestionado con certificación ISO 27001. Este enfoque se alinea con el interés de los clientes en el gasto predecible y la responsabilidad definida.
La Nube Privada desempeña un papel diferenciado en el gobierno, la defensa, las finanzas y otros entornos donde el almacenamiento de datos en la nube pública puede no cumplir con los requisitos de política. Pexip informó una expansión interanual del 30% en su segmento de nube privada Segura y Personalizada en el tercer trimestre del ejercicio fiscal 2025. Dicha demanda ofrece a los proveedores una forma de atender a clientes que requieren mayor control sobre los datos de las reuniones. Los sistemas Locales están disminuyendo como proporción de las nuevas implementaciones, pero siguen siendo relevantes en grandes edificios con hardware existente y necesidades técnicas especializadas. La migración puede llevar tiempo cuando las organizaciones están equilibrando el costo de reemplazo, la continuidad del negocio y el riesgo de integración. Los proveedores gestionados pueden utilizar la asesoría de migración y el soporte de transición para atender a estos clientes. El mercado de servicios gestionados de videoconferencia incluye, por tanto, tanto oportunidades de escala en la nube pública como necesidades de implementación privada.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las Pymes AceleranLas Grandes Empresas representaron el 72,19% de la participación del mercado de servicios gestionados de videoconferencia en 2026. Sus patrimonios de reuniones suelen abarcar varios países, numerosos tipos de salas y grandes cantidades de puntos de conexión bajo un acuerdo de nivel de servicio común. Estos clientes necesitan gestión del ciclo de vida, soporte de servicio de asistencia 24/7, monitoreo, análisis y administración de plataformas. Sus requisitos crean altas barreras de entrada para los proveedores regionales más pequeños que no pueden igualar fácilmente la cobertura global. AVI-SPL ha declarado que atiende a clientes a través de más de 70 oficinas y emplea a más de 4.400 personas. La profundidad de este modelo operativo es adecuada para organizaciones globales que necesitan una entrega consistente.
Se proyecta que las pymes se expandan a un CAGR del 9,06% hasta 2032. Los precios de suscripción por sala pueden reducir la barrera de costo inicial para las empresas que anteriormente no podían justificar una gran compra de capital. Cisco informó una fuerte expansión de puestos entre los socios de canal de pequeñas y medianas empresas en su programa mayorista Webex en 2025. La misma investigación del ZEW encontró que el 50% de las empresas manufactureras alemanas ofrecían trabajo híbrido en 2025. Esto extiende la demanda más allá de las empresas tecnológicas y los grandes empleadores urbanos. Los proveedores de servicios pueden llegar a organizaciones más pequeñas a través de paquetes estandarizados, canales indirectos e implementación simplificada. El mercado de servicios gestionados de videoconferencia tiene espacio para proveedores que combinen supervisión de nivel empresarial con precios adecuados para equipos más pequeños.

Por Industria de Usuario Final:
La Salud Lidera el Crecimiento del SegmentoTI y Telecomunicaciones representó el 21,61% de la participación del mercado de servicios gestionados de videoconferencia en 2026. Este sector cuenta con muchos usuarios técnicamente experimentados y fue uno de los primeros en adoptar sistemas de comunicaciones unificadas. Su gran base instalada genera necesidades continuas de administración multiplataforma, soporte de puntos de conexión y gestión de niveles de servicio. BFSI también es un grupo de clientes importante porque las comunicaciones reguladas y la colaboración ejecutiva requieren operaciones seguras y confiables. Los clientes de Gobierno y Defensa suelen requerir sistemas autoalojados o en nube privada que proporcionen mayor control jurisdiccional. Pexip ha posicionado su oferta Segura y Personalizada para estos casos de uso exigentes. Estos requisitos respaldan una categoría premium para proveedores con sólidas capacidades de seguridad y cumplimiento.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 10,04% hasta 2032. El segmento necesita sistemas de video seguros para la telesalud, las consultas con especialistas, la coordinación del personal y las reuniones administrativas en ubicaciones distribuidas. Los compradores del sector salud también requieren controles que respalden la privacidad y el manejo regulado de los datos. Vision One documentó la implementación de Microsoft Teams Rooms para Mercy Health en más de 80 salas y 35 sitios en Australia, completada en 2025. La Educación también está generando demanda a medida que las instituciones gestionan varias plataformas de conferencias para la enseñanza, la administración y el soporte. La Manufactura y otras industrias de usuarios finales tienen una adopción en etapas más tempranas en partes de Asia-Pacífico, donde la digitalización está ampliando la base de clientes potenciales. La industria de servicios gestionados de videoconferencia puede beneficiarse de paquetes sectoriales que aborden la seguridad, la interoperabilidad y los flujos de trabajo especializados.
Análisis Geográfico
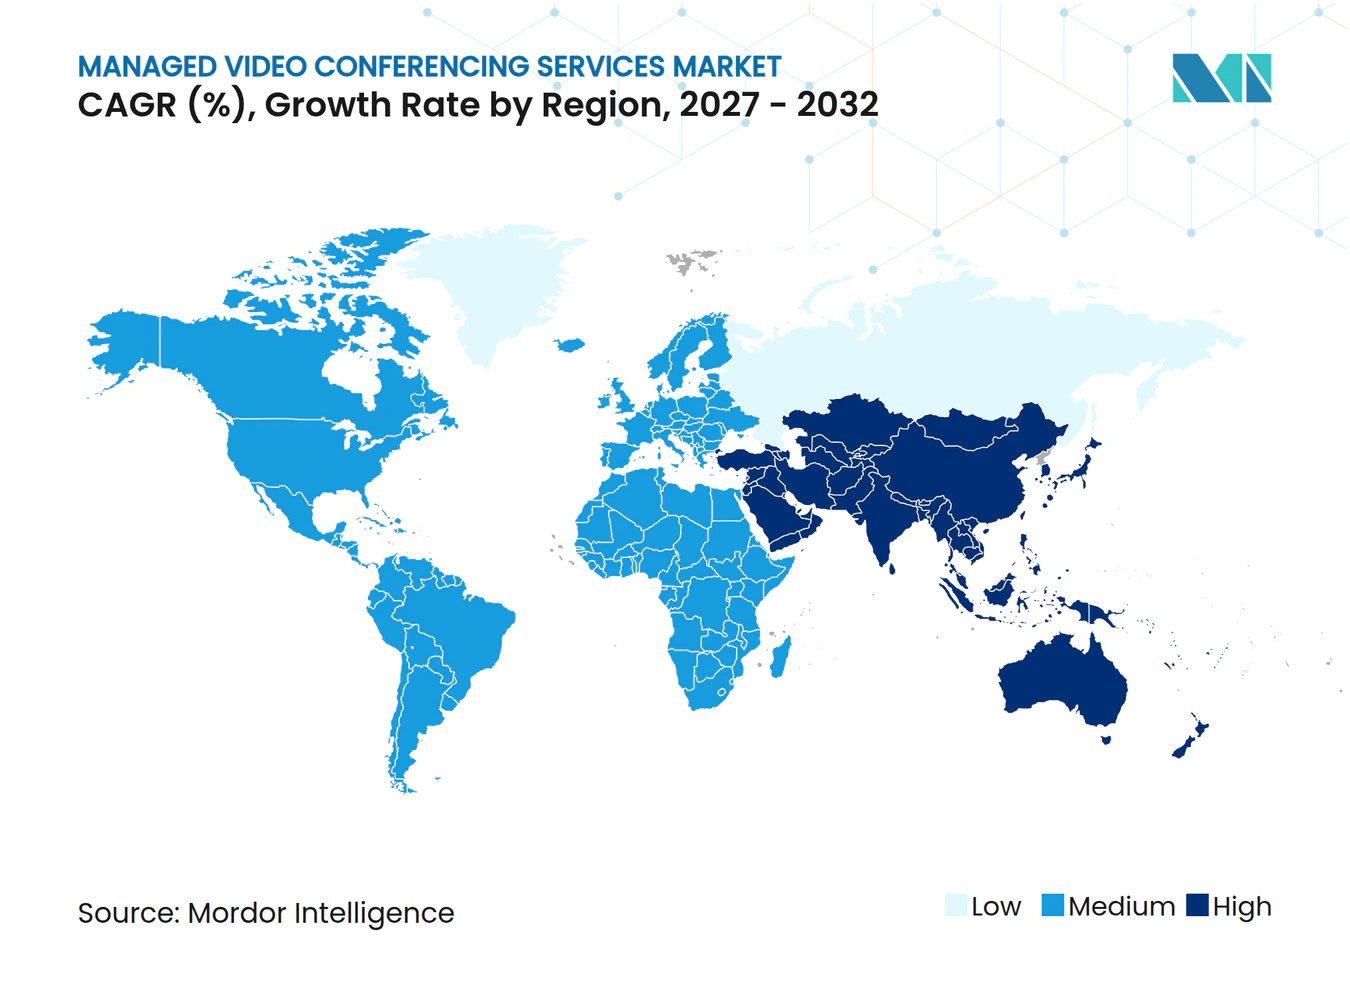
Mercado de Servicios Gestionados de Videoconferencia en América del Norte
América del Norte concentró el 39,27% de la cuota del mercado de servicios gestionados de videoconferencia en 2026. La región cuenta con un ecosistema de AV empresarial maduro, una alta concentración de grandes organizaciones y una inversión sustancial en plataformas de servicios nacionales y globales. Estados Unidos es el mayor contribuyente por país, dado que el trabajo híbrido, Microsoft Teams, Zoom y los proveedores de servicios gestionados están bien consolidados. Canadá contribuye a la demanda en aplicaciones de salud y gobierno. México se está volviendo más relevante a medida que el nearshoring amplía la actividad empresarial y la necesidad de colaboración multisede. La transacción de AVI-SPL de junio de 2025 reflejó la confianza en el modelo de colaboración externalizada de la región.
Mercado de Servicios Gestionados de Videoconferencia en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,71% hasta 2032. La digitalización empresarial en India, China y el Sudeste Asiático, junto con una mayor disponibilidad de 5G, está incrementando la necesidad de una gestión de colaboración consistente. AVIXA describió la oportunidad de comunicaciones unificadas y colaboración en Asia-Pacífico como superior a 12 mil millones de USD y pronosticó una CAGR del 17,8% hasta 2028.[3] Las multinacionales regionales buscan estándares operativos comunes en una gama más amplia de sedes y dispositivos de usuario. Japón, Corea del Sur e India ofrecen demanda adicional a medida que las empresas modernizan la tecnología del lugar de trabajo y la infraestructura de red. El tamaño del mercado de servicios gestionados de videoconferencia en Asia-Pacífico está respaldado por estas condiciones, mientras que los requisitos locales de seguridad y alojamiento pueden influir en las decisiones de implementación.
Mercado de Servicios Gestionados de Videoconferencia en EMEA y América del Sur
Europa sigue siendo una región significativa porque el trabajo híbrido, la gobernanza de datos y el alojamiento local son factores de compra influyentes. El ZEW encontró que el 82% de las empresas alemanas del sector de la economía de la información ofrecían trabajo híbrido en 2025, con una proporción esperada mayor en 2026. El Deutsches Forschungsnetz introdujo contratos marco de videoconferencia con vigencia a partir de marzo de 2026, añadiendo 10 plataformas aprobadas para clientes de investigación y educación. América del Sur presenta una demanda en etapa más temprana, centrada en Brasil y Argentina. Oriente Medio está ampliando su infraestructura de colaboración a medida que los programas de economía digital incrementan la inversión en tecnología empresarial. África se encuentra en una etapa más temprana de adopción, con actividad centrada en Sudáfrica, Egipto y Nigeria.
Panorama Competitivo
Concentración del Mercado
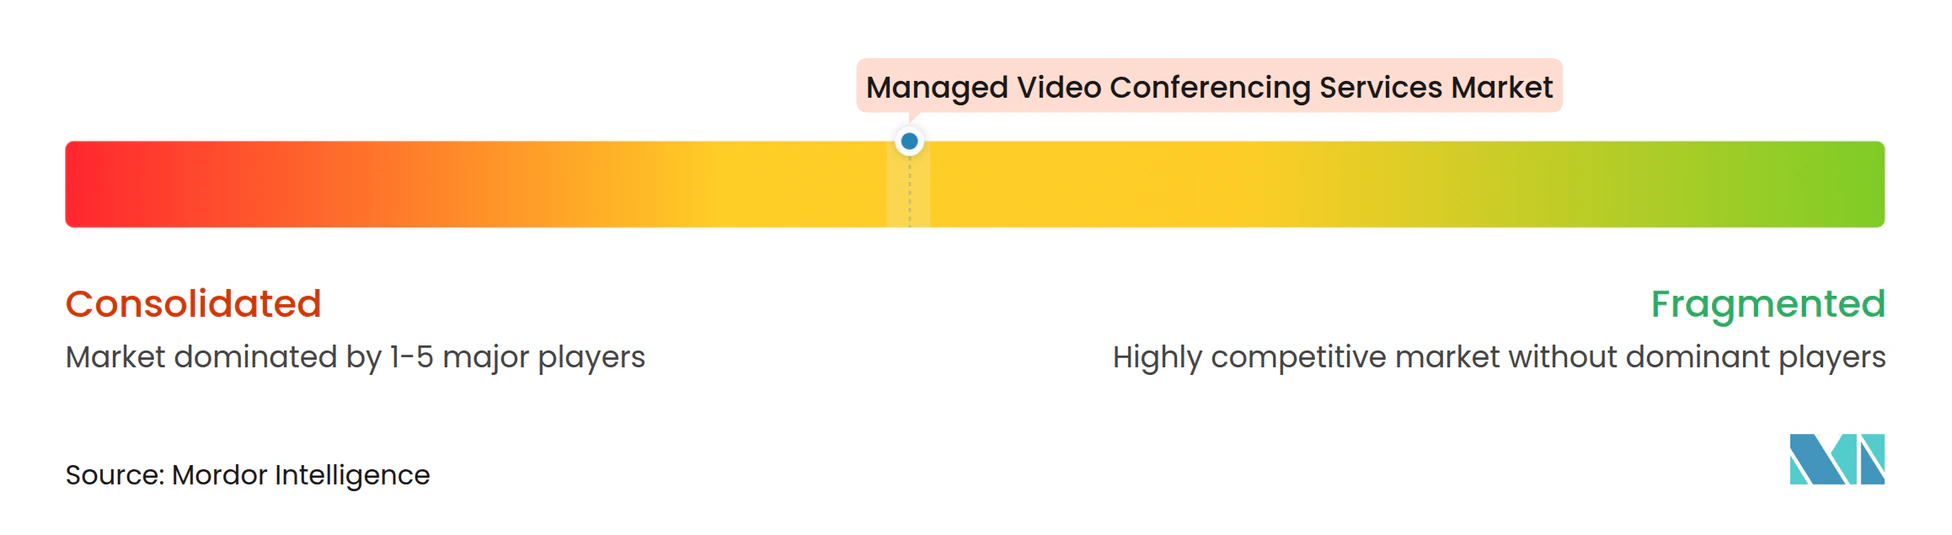
El mercado de servicios gestionados de videoconferencia está moderadamente concentrado, con grandes integradores de sistemas y proveedores de servicios gestionados que atienden a las principales empresas junto con muchos especialistas regionales. La escala es importante porque los contratos multinacionales requieren procesos de soporte comunes, políticas de seguridad, servicios de asistencia y cobertura en todas las ubicaciones. AVI-SPL, Kinly, Yorktel, Ricoh, FORTÉ, Pexip y los proveedores de telecomunicaciones operan en diferentes partes de este campo competitivo. Los proveedores más pequeños pueden seguir siendo relevantes en mercados locales o verticales especializados, especialmente cuando los clientes necesitan cobertura presencial o una capacidad técnica específica. La estructura competitiva deja espacio tanto para plataformas internacionales como para especialistas enfocados.
La consolidación fue un tema importante en 2025 y 2026. Yorktel y Kinly completaron su fusión en noviembre de 2025, creando una organización que atiende a más de 2.500 clientes en 27 oficinas y emplea a más de 1.600 personas. En marzo de 2026, la organización combinada anunció que utilizaría el nombre Kinly en sus 27 ubicaciones globales. Kinly también introdujo su marco PACE y su oferta de Servicios de Datos Estructurados en septiembre de 2025 para mejorar la gobernanza del programa y la visibilidad del patrimonio de salas. Estos movimientos muestran cómo los proveedores están utilizando la adquisición y los servicios de gobernanza para competir por cuentas empresariales complejas. La inversión de 26North en AVI-SPL sigue el mismo enfoque en escala, alcance operativo y relaciones empresariales a largo plazo.
Las asociaciones tecnológicas también están cambiando la competencia en la industria de servicios gestionados de videoconferencia. Ricoh y Neat anunciaron una asociación global de nivel Mastery en noviembre de 2025, combinando los Servicios Gestionados de AV de Ricoh con la tecnología de audio y video de Neat. NTT Data y Eurofiber combinaron el 5G privado gestionado con la conectividad en el lugar de trabajo a través de Connected Workspace. Pexip se ha centrado en la interoperabilidad, incluyendo un producto desarrollado con Google que permite que el hardware de Google Meet se una a reuniones de Teams. El monitoreo basado en IA, la inteligencia de reuniones y los controles de seguridad certificados se están convirtiendo en formas prácticas de diferenciar una oferta de servicios. Las oportunidades en el mercado medio, los acuerdos de nube soberana y los servicios gestionados para patrimonios de plataformas mixtas siguen siendo áreas abiertas para el desarrollo competitivo.
Líderes de la Industria de Servicios Gestionados de Videoconferencia
-
AVI-SPL, LLC
-
Applied Global Technologies, LLC
-
Yorktel Corporation
-
Kinly AS
-
New Era Technology, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Videoconferencia Empresas cubiertas en este informe
- Applied Global Technologies, LLC
- AVI-SPL, LLC
- Yorktel Corporation
- Kinly AS
- Vega Global Group Pte. Ltd.
- New Era Technology, Inc.
- Cenero, LLC
- Diversified Communications, Inc.
- Solutionz, Inc.
- Ford Audio-Video Systems, LLC
- CCS Presentation Systems, LLC
- Verrex, Inc.
- Mechdyne Corporation
- Electrosonic Group Limited
- Continuant, Inc.
- Bluewater Technologies Group, Inc.
- Pro-Tech Management, Inc.
- ACT Conferencing, Inc.
- Pexip ASA
- Enghouse Systems Limited
- Lifesize, Inc.
- Qumu Corporation
- Logitech International S.A.
- AVer Information Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Videoconferencia
- Marzo de 2026: Kinly y Yorktel completaron su consolidación de marca, con la organización combinada anunciando que operará exclusivamente bajo el nombre Kinly en las 27 ubicaciones globales. La reidentificación de marca unificó el liderazgo ejecutivo bajo el CEO Ken Scaturro, posicionando a la entidad como uno de los cinco principales proveedores globales de servicios de colaboración gestionada, cubriendo la gestión del ciclo de vida de AV, voz en la nube y monitoreo de salas impulsado por IA.
- Noviembre de 2025: Yorktel y Kinly completaron su fusión, creando un líder global en servicios gestionados que atiende a más de 2.500 clientes empresariales y del sector público con más de 1.600 empleados y más de 900 acreditaciones de especialistas en 27 ubicaciones en América del Norte, Europa y Asia-Pacífico, respaldado por prácticas de seguridad con certificación ISO y cobertura de soporte global 24/7.
- Noviembre de 2025: Ricoh y Neat anunciaron una asociación global de nivel Mastery que integra los Servicios Gestionados de AV (AVMS) de Ricoh con la tecnología de audio y video impulsada por IA de Neat, incluyendo las líneas de productos Neat Board y Neat Bar. El acuerdo amplía las capacidades de AVMS de Ricoh dentro de su negocio de Experiencia en el Lugar de Trabajo y refleja la tendencia más amplia de los líderes de hardware a formar alianzas de servicios gestionados.
- Octubre de 2025: Otter.ai lanzó una suite empresarial para informes de inteligencia de reuniones, con más de 1 mil millones de USD en retorno de inversión acumulado para clientes y un ahorro de 1 empleado equivalente a tiempo completo por cada 20 usuarios, incluyendo cumplimiento de HIPAA para industrias reguladas, chat de IA agéntica e integración de MCP Server que permite que los datos de reuniones impulsen flujos de trabajo de IA multiplataforma.
Alcance del Informe Global del Mercado de Servicios Gestionados de Videoconferencia
El mercado de servicios gestionados de videoconferencia comprende los servicios que permiten a las organizaciones externalizar la implementación, operación, gestión, monitoreo, mantenimiento y optimización de los sistemas de videoconferencia y entornos de colaboración a proveedores de servicios especializados. Estos servicios incluyen personal en sitio y soporte operativo presencial, gestión y monitoreo remoto, servicio de asistencia y soporte técnico, gestión de infraestructura y puntos de conexión, programación de salas y gestión de recursos, y servicios de consultoría y asesoría profesional.
El Informe de Servicios Gestionados de Videoconferencia está Segmentado por Tipo de Servicio (Personal en Sitio y Operaciones Presenciales, Gestión y Monitoreo Remoto, Servicio de Asistencia y Soporte Técnico, Gestión de Infraestructura y Gestión de Puntos de Conexión, Programación de Salas y Gestión de Recursos, y Servicios Profesionales y de Asesoría), Modelo de Implementación (Nube, Nube Privada y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, BFSI, Salud y Ciencias de la Vida, Gobierno y Sector Público, Educación, Manufactura y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Oriente Medio y África, y Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Personal en Sitio y Operaciones Presenciales |
| Gestión y Monitoreo Remoto |
| Servicio de Asistencia y Resolución de Problemas |
| Gestión de Infraestructura y Puntos de Conexión |
| Programación de Salas y Gestión de Recursos |
| Servicios Profesionales y de Asesoría |
| Nube |
| Nube Privada |
| Local |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| BFSI |
| Salud y Ciencias de la Vida |
| Gobierno y Defensa |
| Educación |
| Manufactura |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Türkiye |
| Emiratos Árabes Unidos | |
| Arabia Saudita | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Personal en Sitio y Operaciones Presenciales | |
| Gestión y Monitoreo Remoto | ||
| Servicio de Asistencia y Resolución de Problemas | ||
| Gestión de Infraestructura y Puntos de Conexión | ||
| Programación de Salas y Gestión de Recursos | ||
| Servicios Profesionales y de Asesoría | ||
| Por Modelo de Implementación | Nube | |
| Nube Privada | ||
| Local | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Defensa | ||
| Educación | ||
| Manufactura | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Türkiye | |
| Emiratos Árabes Unidos | ||
| Arabia Saudita | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de videoconferencia?
Se proyecta que el mercado de servicios gestionados de videoconferencia se expanda desde 5,18 mil millones de USD en 2026 y 5,61 mil millones de USD en 2027 hasta 8,51 mil millones de USD para 2032, a un CAGR del 8,68%. Esta perspectiva está vinculada a la demanda de salas, puntos de conexión, plataformas en la nube y soporte al usuario gestionados externamente en lugares de trabajo híbridos. También refleja la migración desde sistemas de colaboración mantenidos internamente hacia contratos de servicio que proporcionan operaciones estandarizadas, monitoreo, asistencia al usuario y responsabilidad sobre el ciclo de vida.
¿Qué está impulsando la demanda de servicios gestionados de videoconferencia?
El trabajo híbrido hace que el rendimiento confiable de las salas sea más importante cuando los empleados, los clientes y los participantes externos se unen a la misma reunión desde diferentes lugares. Las organizaciones también utilizan servicios gestionados cuando los equipos internos no pueden cubrir fácilmente salas, dispositivos, plataformas en la nube, procesos de seguridad y soporte al usuario en varias ubicaciones. Los equipos de adquisiciones pueden delegar la responsabilidad de los niveles de servicio, la respuesta a incidentes, los informes y la mejora continua a un proveedor externo definido.
¿Qué tipo de servicio se está expandiendo más rápido?
Se proyecta que Gestión y Monitoreo Remoto se expanda a un CAGR del 9,88% hasta 2032. Utiliza telemetría y automatización para identificar el estado de las salas, la disponibilidad de los dispositivos y las fallas recurrentes, mientras que el personal presencial sigue siendo relevante para sitios complejos, reuniones de alta prioridad y trabajos de integración física. Este modelo es útil cuando los clientes necesitan disponibilidad consistente de las salas pero no requieren un técnico ubicado permanentemente en cada lugar de trabajo.
¿Por qué es importante la implementación en la nube para la videoconferencia gestionada?
La Nube representó el 62,84% de la participación en 2026 y se proyecta que se expanda a un CAGR del 9,27%. El monitoreo centralizado, las actualizaciones de software, la facturación por suscripción y el soporte escalable la hacen útil para organizaciones con múltiples sitios, mientras que los sistemas de Nube Privada y Locales siguen siendo necesarios donde la privacidad, la soberanía o el equipamiento heredado influyen en las decisiones de implementación. El mercado de servicios gestionados de videoconferencia incluye, por tanto, tanto servicios estándar en la nube como opciones de implementación más controladas para clientes regulados.
¿Qué vertical de usuario final tiene la expansión proyectada más sólida?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 10,04% hasta 2032. La telesalud, las consultas con especialistas, la coordinación del personal y la administración crean la necesidad de operaciones de video seguras en sitios distribuidos, con los controles de privacidad y cumplimiento que siguen siendo fundamentales para la selección de proveedores. Un modelo gestionado puede apoyar procedimientos operativos comunes y asistencia receptiva en ubicaciones clínicas, administrativas y de especialistas.
¿Qué región se proyecta que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,71% hasta 2032. La digitalización, una mayor disponibilidad de 5G y la necesidad de estándares tecnológicos en las operaciones regionales respaldan la demanda, aunque los requisitos locales de seguridad, alojamiento, idioma y soporte pueden influir en el modelo de servicio. El mercado de servicios gestionados de videoconferencia en la región puede beneficiarse cuando los proveedores combinan cobertura regional con capacidades de entrega local.