
マネージド統合通信サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
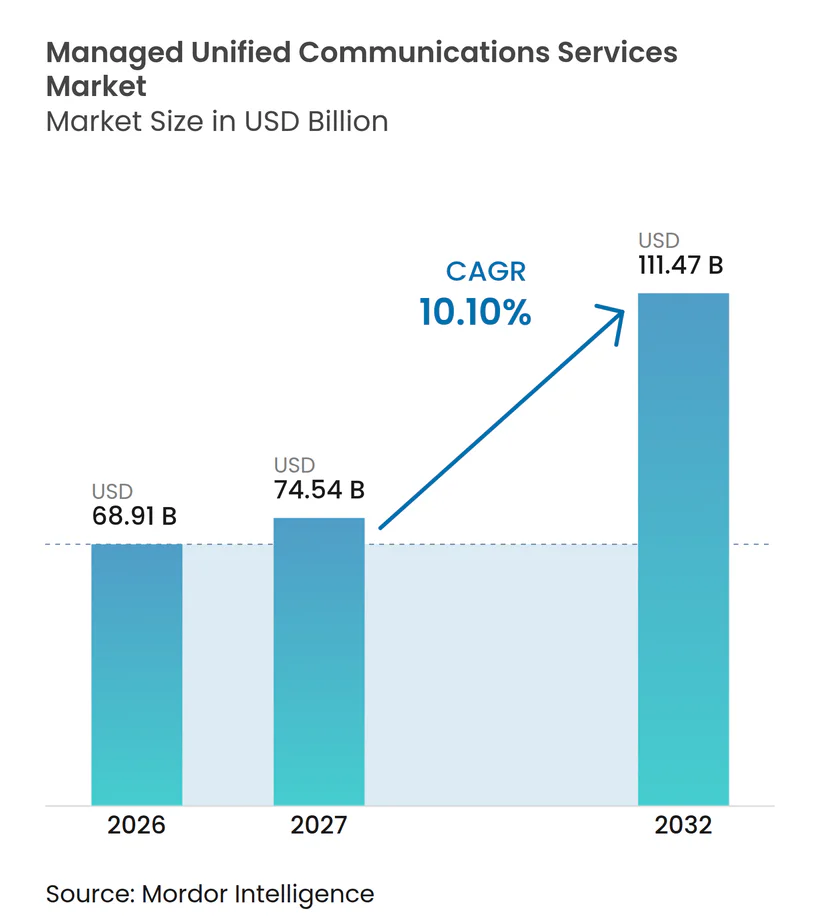
| 市場規模 (2027) | 74.54 十億米ドル |
| 市場規模 (2032) | 111.47 十億米ドル |
| 成長率 (2027 - 2032) | 10.10 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド統合通信サービス市場分析
マネージド統合通信サービス市場規模は、2026年の68.91 ビリオン 米ドルおよび2027年の74.54 ビリオン 米ドルから、2032年までに111.47 ビリオン 米ドルへと拡大し、2027年から2032年にかけて10.10%のCAGRを記録すると予測されています。マネージド統合通信サービス市場は、企業チームが分散したワークフォースや多様なデバイスを通じて音声、ビデオ、メッセージングをサポートする必要があるため、クラウドデリバリー型の運用モデルへと移行しています。プロバイダーは、セキュリティコントロール、アナリティクス、インテグレーション作業、およびコンプライアンス記録を管理することで、プラットフォーム管理を超えた役割を拡大できます。人工知能機能は、企業が自動化されたコミュニケーョンに対するガバナンス、監査可能性、および信頼性の高いコントロールを必要とするため、この作業をより要求の高いものにしています。マネージド統合通信サービス市場は、レガシーPBX(構内交換機)の置き換えが、エンドポイント、移行サービス、マネージドオペレーションを含む広範な近代化プログラムになる場合にも恩恵を受けます。データ主権、人材の確保可能性、およびテレコミュニケーション詐欺は、プロバイダー選定と契約設計において引き続き重要な考慮事項となります。
主要レポートの概要
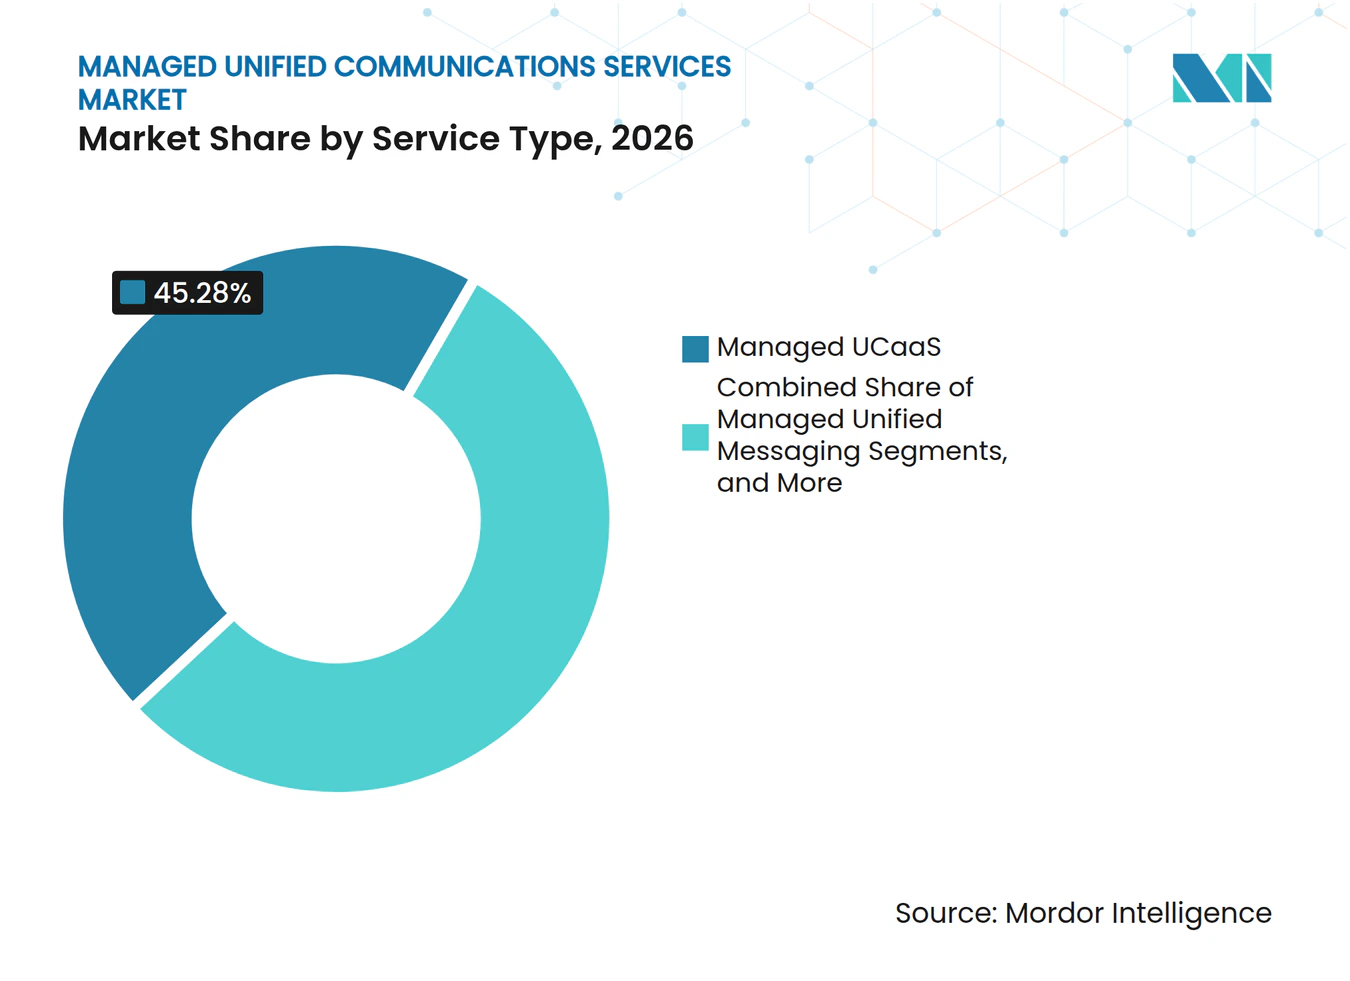
- サービスタイプ別では、マネージドUCaaSが2026年のマネージド統合通信サービス市場シェアの45.28%を占め、2032年まで11.15%のCAGRで拡大すると予測されています。
- コンポーネント別では、マネージドサービスが2026年に62.47%の収益シェアを占め、2032年まで11.45%のCAGRで拡大すると予測されています。
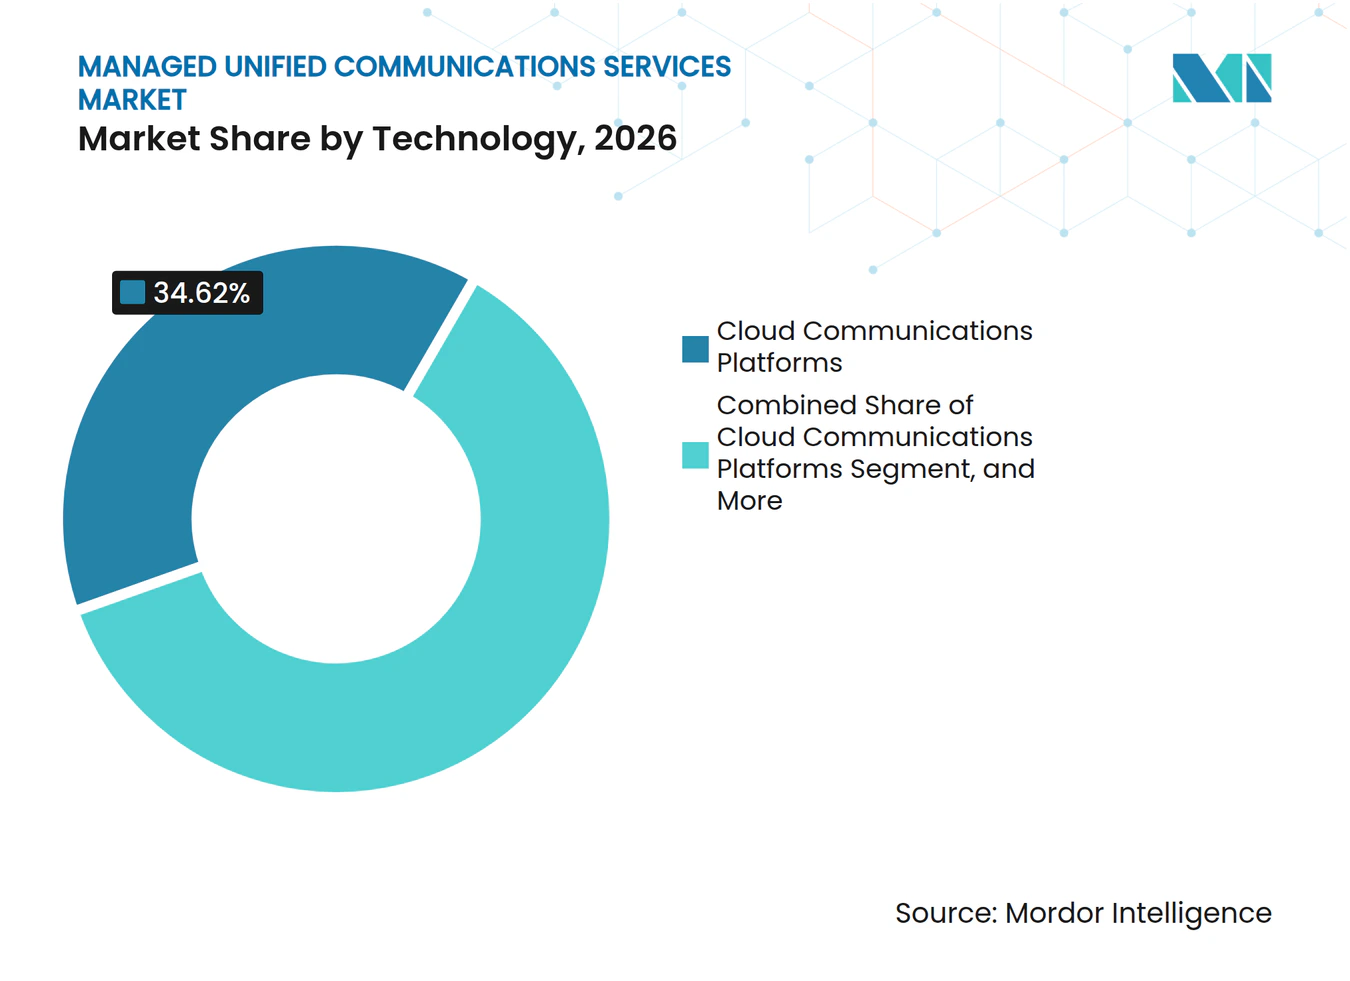
- テクノロジー別では、クラウドコミュニケーションプラットフォームが2026年に34.62%の収益シェアを占め、人工知能および機械学習が2032年まで11.82%のCAGRで拡大すると予測さています。
- エンドユーザー別では、ITおよびテレコミュニケーションが2026年に19.56%の収益シェアを占め、ヘルスケアおよびライフサイエンスが2032年まで11.62%のCAGRで拡大すると予測されています。
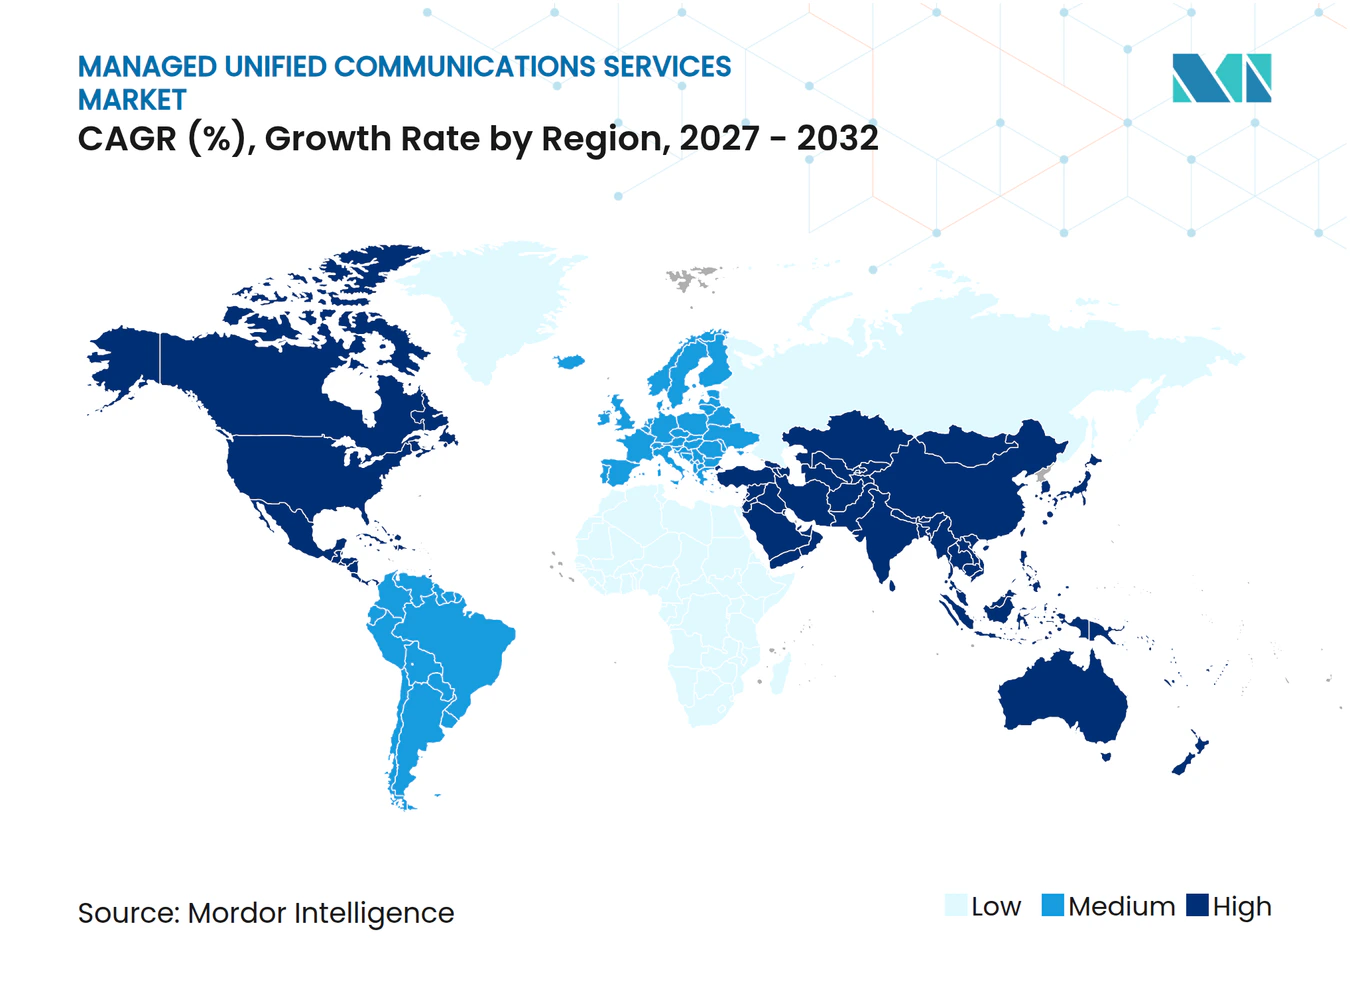
- 地域別では、北米が2026年に43.25%の収益シェアを占め、アジア太平洋地域が2032年まで11.87%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよび分散型ワークフォース | +2.5% | グローバル | 短期(2年以内) |
| クラウド移行およびレガシーPBX置き換え | +2.0% | グローバル | 短期(2年以内) |
| 統合音声・ビデオ・メッセージング需要 | +1.5% | グローバル | 中期(2〜4年) |
| AI対応オペレーションとコラボレーションアナリティクス | +1.5% | 北米およびアジア太平洋、欧州への波及あり | 中期(2〜4年) |
| サブスクリプション型通信のSME採用 | +1.0% | アジア太平洋および西欧 | 中期(2〜4年) |
| 規制産業におけるマネージドセキュリティとコンプライアンスへの需要 | +0.8% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよび分散型ワークフォースがマネージドUCへの継続的な需要を牽引
ハイブリッドワークは、従業員が異なるネットワーク、拠点、デバイスを通じて接続するため、社内コミュニケーションの運用管理をより困難にしています。マネージド統合通信サービス市場は、プロビジョニング、モニタリング、セキュリティ作業を専門プロバイダーに委託することで、その運用負荷に対応しています。当初、急速なワークフォースの変化を独自に管理していた組織は、現在プラットフォームとプロセスの統合を進めています。この移行は、複数年契約にわたる不確実性を管理し、従業員に一貫したエクスペリエンスを提供できるプロバイダーを有利にします。Ofcom(英国通信規制庁)は2025年7月、調査対象の英国SMEの98%がオンラインコミュニケーションサービスを利用していると報告しており、次の課題は初回導入ではなくマネージドな最適化であることを示しています。[1] したがって、基本的な接続性単体よりも、運用管理、ガバナンス、サービス品質の方が重要です。
クラウド移行およびレガシーPBX置き換えが新たなマネージドサービスカテゴリーを解放
レガシーPBXの廃止は、老朽化したシステムがハードウェアのライフサイクル、インテグレーション、サポートの課題を生み出すため、引き続き重要な技術的意思決定事項です。組織がこの移行を単純なプラットフォーム購入ではなくマネージド移行として捉える場合、マネージド統合通信サービス市場は恩恵を受けます。企業は多くの場合、新しいクラウドサービスと既存のCRM、ITサービス管理、アナリティクスシステムを接続する必要があります。その要件が、カットオーバー後のシーケンシング、テスト、エンドポイントサポート、継続的な最適化への需要を生み出します。2025年11月、8x8はMitel SIP卓上電話のネイテブサポートを追加し、Milelユーザーがデバイスを交換せずにクラウドプラットフォームにアクセスできるようにしました。[2] このアプローチはハードウェアの継続性とクラウド移行を結びつけ、レガシーインフラからマネージド契約への移行期間を短縮できます。
統合音声・ビデオ・メッセージングへの需要がコストからアナリティクスへとシフト
企業はますます、音声、ビデオ、メッセージングが別々のツールではなく、調整されたサービスとして機能することを求めています。別々のプラットフォームでは、コミュニケーション記録が断片化し、チャネル間でポリシーの施行が一貫しなくなる可能性があります統合された環境は、プロバイダーにレコード管理、アクセスコントロール、ワークフロー接続、サービスパフォーマンスの管理においてより明確な役割を与えます。また企業に対して、コミュニケーションアクティビティのための単一のデータモデルを提供し、内部監視と顧客サービスワークフローをサポートします。マネージド統合通信サービス市場は、インテグレーションの負担を社内チームに転嫁することなくコミュニケーションモードを統合するプラットフォームへの需要によって支えられています。これらのモード間で一貫したサービスレイヤーを提供できないプロバイダーは、より完全な運用・アナリティクス機能を持つ企業への更新を失うリスクがあります。
AI対応オペレーションとコラボレーションアナリティクスが新たなマネージド収益レイヤーを創出
人工知能機能は、バックグラウンドの機能ではなく、コミュニケーション契約の有料要素になりつつあります。RingCentralは2026年10月、ネイティブの有料AI製品を利用する顧客からの年間定期収益が総年間定期収益の約15%に達し、前年比で倍増したと報告しました。[3] この変化により、プロバイダーは文字起こしと会議の要約を超え、インテントを認識し、ユーザーを認証し、サービスワークフローをサポートするツールへと進化しています。これらの機能は、データ処理、アクセス、モニタリング、記録保持に関する明確なルールも必要とします。Zoomは2026年10月に、集中型AI管理、カスタムガードレール、ディープフェイクリスク検出を発表し、ガバナンス機能がエンタープライズコミュニケーション管理の一部になりつつあることを示しました。マネージドプロバイダーは、デプロイメント、コントロール、監査可能性、コンプライアンスアーカイブに関する継続的な作業を創出できます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権およびサードパーティコントロールに関する懸念 | -1.5% | 欧州、中東、アジア太平洋 | 中期(2〜4年) |
| UC、クラウド、AIオペレーション人材の不足 | -1.0% | グローバル | 長期(4年以上) |
| マルチベンダー環境にわたるインテグレーションの複雑性 | -0.8% | グローバル | 中期(2〜4年) |
| 通話詐欺、アイデンティティの悪用、サービス停止リスク | -0.5% | グローバル(北米および欧州に集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ主権およびサードパーティコントロールに関する懸念が規制市場へのアクセスを制約
データ主権は、コミュニケーション記録に機密性の高い業務情報が含まれる可能性があるため、政府および規制対象の顧客グループにとって大きな障壁となっています。2026年6月に導入が提案された欧州クラウド・AI開発法は、第三国のクラウドプロバイダーへの依存に対処し、データのローカライゼーション、監査可能性、切り替え権を考慮しています。EUデータ法は2025年9月に発効し、クラウド契約における切り替え権とデータポータビリティに関連する要件を追加しました。欧州、中東、およびアジア太平洋の一部の顧客は、ローカルデータレジデンシー、テナントレベルの監査可能性、およびサブプロセッサーアクセスに関する契約上の制限を要求する場合があります。これらの条件を満たせないプロバイダーは、政府および規制産業の調達から除外される可能性があります。機密性の高いコミュニケーションデータをオンサイトに保持するハイブリッドアーキテクチャは、顧客がクラウド機能を求めながらもデータの場所に対するより強力なコントロールを必要とする場合に優位性を持てます。したがって、マネージド統合通信サービス市場は、単一の標準化されたデリバリーモデルに依存するのではなく、国や部門ごとの異なるルールに対応する必要があります。この要件は、明確なソブリンデプロイメントオプションを持たないプロバイダーに対して、契約の複雑性を高め、調達サイクルを長期化させる可能性があります。
UC、クラウド、AIオペレーション人材の不足がプロバイダーのマージンとサービス品質を圧迫
統合通信、クラウドオペレーション、サイバーセキュリティ、AIガバナンにおける熟練労働者の不足は、プロバイダーの処理能力を制限する可能性があります。マネージドサービスプロバイダーは、各顧客環境のセキュリティとコンプライアンスの要求を理解しながらコミュニケーションシステムを運用できる人材を必要としています。この制約は特に、ヘルスケア、金融サービス、公共部門のデプロイメントで深刻です。これらの環境では、HIPAA、FedRAMP、DORA、サイバーセキュリティコントロール、およびコミュニケーションアーキテクチャに関する知識を同時に要求される場合があります。マネージド統合通信サービス市場は、プロバイダーがこのスキルの組み合わせをめぐって競争する際に、サービスコストの上昇に直面する可能性があります。研修、文書化された運用手順、自動化に投資するプロバイダーは圧力の一部を軽減できますが、専門的な監視は引き続き必要です。テレコミュニケーション詐欺はさらなる運用上の懸念をもたらす可能性があり、通信詐欺コントロール協会は2025年のグローバルな通信詐欺による損失を41.82 ビリオン 米ドルと報告しており、2023年の38.95 ビオン 米ドルと比較して増加しています。サブスクリプション詐欺、アカウント乗っ取り、アイデンティティの悪用は、継続的なモニタリングとインシデント対応の価値を高める可能性があります。これらのコストはプロバイダーのマージンを圧迫し、顧客調達におけるセキュリティ能力の重要性を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドUCaaSがエンタープライズの音声移行を統合マネージドUCaaSは2026年のマネージド統合通信サービス市場規模の45.28%を占め、主要なサービスアーキテクチャを代表しました。その地位は、別々のテレフォニーサービスから、音声、ビデオ、メッセージング、コラボレーションを統合するマネージドクラウド環境への移行を反映しています。企業はこのモデルを利用して、資本支出と運用責任の両方を社内ITチームから切り離しています。このサービスは、管理、サービス品質、セキュリティ、ユーザーサポートを1つのプロバイダーに管理させる必要がある組織をサポートします。マネージドUCaaSは2027年から2032年にかけて11.15%のCAGRで拡大すると予測されています。その期待されるペースは、AI機能、垂直型機能、コンプライアンスカバレッジへの継続的な投資を支えます。マネージド統合通信サービス市場は、コンタクトセンターと従業員コミュニケーションサービスの融合によっても形成されています。顧客はますます、サービスワークフローと顧客インタラクションをより一貫して処理できるよう、これらの機能を単一の契約で管理することを望んでいます。
マネージドVoIPは、完全なUCaaSデプロイメントを採用する準備ができていない組織のエントリーポイントとして残っています。段階的な移行がより実用的であるコスト重視の中堅市場、製造、教育のアカウントで関連性があります。マネージドユニファイドメッセージングは、メッセージ記録と関連ワークフローの構造化された管理を必要とする顧客にサービスを提供します。マネージドコンファレンシングおよびコラボレーションは、ハイブリッドまたはマルチベンダー環境におけるライフサイクル管理と相互運用性のニーズに対応します。マネージドUCインテグレーション、サート、最適化は、組織がコミュニケーションツールをCRM、ERP、ITサービス管理プラットフォームと接続するにつれて重要性を増しています。AIコミュニケーションエージェントがこれらのシステムと情報を交換する必要がある場合、ニーズはさらに大きくなります。このインテグレーション作業は過去には社内で処理されることが多かったですが、接続数の増加によりマネージドサポートがより魅力的になっています。これらのサービスタイプ全体にわたって、競争は基本的な接続性ではなく、垂直専門知識、信頼性の高いインテグレーション、コンプライアンスの準備態勢に移行しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
AIの運用オーバーヘッドの増加に伴いマネージドサービスがソリューションを上回るマネージドサービスは2026年に62.47%の収益シェアを占め、マネージド統合通信サービス市場の主要コンポーネントとなりました。このシェアは、多くの顧客がテクノロジー購入のみを中心とするモデルではなく、完全にアウトソーシングされたプラットフォーム運用を好むことを示しています。マネージドサービスは2027年から2032年にかけて11.45%のCAGRで拡大すると予測されています。AI機能が追加されるたびに、モニタリング、監査証跡、アクセスコントロール、ポリシー施行の必要性が高まる可能性があります。エージェント型ワークフロー、コンプライアンスアーカイビング、会話アナリティクス、ディープフェイク検出は、プロバイダーと顧客の両方にタスクを追加する可能性があります。これにより、社内オペレーション能力が限られた組織にとってマネージドレイヤーがよ価値のあるものになります。また、プロバイダーはサービスの信頼性を損なうことなくAIコントロールを管理できることを示す必要があります。コンポーネントの予測拡大は、コミュニケーションオペレーションとガバナンスおよびコンプライアンスサポートを組み合わせる必要性を反映しています。
ソリューションコンポーネントは、マネージドデリバリーのハードウェアおよびソフトウェア基盤を提供するため引き続き重要です。このコンポーネントの収益は、PBXシステムからUCaaSへの移行と、IPハンドセット、ソフトフォン、ビデオバーのより広範な使用から恩恵を受けています。プロバイダーはますます、顧客との関係をより永続的なものにするためにエンドポイントサポートとサービス契約を組み合わせています。8x8の2025年11月のネイティブMitelフォンサポートの追加は、プロバイダーがハードウェアの継続性を維持しながら顧客をクラウドコミュニケーションへと移行させる方法を示しました。この取り決めにより、エンタープライズクライアントは設置済みデバイスを保持しながらマネージドプラットフォームにアクセスできます。また、ハードウェア更新の意思決定中の混乱を軽減できます。プロバイダーがマネージド契約内にライフサイクル管理を含めるにつれて、スタンドアロンソリューションは商業的関係のより小さな部分になる可能性があります。顧客がハイブリッドデプロイメント、特殊なエンドポイント、または段階的な移行パスを必要とする場合、このコンポーネントは依然として重要です。
テクノロジー別:
クラウドプラットフォームがリードするが、人工知能が価値の階層を変化させるクラウドコミュニケーションプラットフォームは2026年にテクノロジー別で34.62%の収益シェアを占め、エンタープライズのプラットフォーム統合とチャネル主導の販売モデルに支えられました。これらは音声、会議、メッセージング、および関連するコラボレーション機能が提供されるコア環境を提供します。人工知能および機械学習は2027年から2032年にかけて11.82%のCAGRで拡大すると予測されています。この割合は全体の予測を上回り、AIがオプション機能ではなく中心的な運用レイヤーにりつつあることを示しています。マネージド統合通信サービス市場はこのシフトによって影響を受けており、プロバイダーはプラットフォーム管理と顧客サポートの両方にAI機能を組み込む必要があります。RingCentralは2026年3月、Enterprise Connect 2026でAIR ProおよびAIR Pro Studioをビジネスコミュニケーションおよびコンタクトセンターオファリングに組み込まれた音声ファーストの自律型AIエージェントツールとしてローンチしました。このプラットフォームは、インテントを認識し、リアルタイムで顧客を認証し、音声、SMS、デジタルチャネルにわたる多段階のサービスワークフローを実行できます。
SIPおよびIPテレフォニーは、ハイブリッド環境における音声インフラを引き続きサポートし、重要なインストールベースを保持しています。APIおよびCPaaS(サービスとしてのコミュニケーションプラットフォーム)は、組織がカスタムアプリケーションにコミュニケーション機能を組み込むことを可能にする開発レイヤーを提供します。ローコードツールは、中堅市場のユーザーが大規模な社内ソフトウェア開発なしにこれらの機能を採用するのに役立ちます。ゼロトラストセキュリティおよびアイデンティティ管理は、FedRAMP、HIPAA、DORAの要件を満たす必要があるデプロイメントでますます重要になっています。セッションボーダーコントローラーおよびネットワーク品質管理も、組織がクラウドサービスと既存のネットワークを接続する場合に引き続き重要です。Zoomの2026年10月のガバナンス発表には、集中型AI管理、カスタムガードレール、ディープフェイクリスク検出が含まれていました。これらの機能は、AIガバナンスがマネージドコミュニケーション内の有料テクノロジーレイヤーとして発展しつつあることを示しています。AI機能とアイデンティティ、セキュリティ、サービス品質コントロールを組み合わせるプロバイダーは、規制された複雑な環境においてより良い位置付けを得られる可能性があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ITおよびテレコミュニケーションがリード、ヘルスケアおよびライフサイエンスが加速ITおよびテレコミュニケーションは2026年のエンドユーザー需要の19.56%を占め、主要な顧客グループであり続けました。このセクターは、コミュニケーションサービスの洗練されたユーザーとしての役割と、下流のクライアントデプロイメントをサポートできるチャネルとしての役割の両方を担っています。その役割は組織ごとの比較的高い支出を生み出し、AI対応のコミュニケーション管理の早期採用者となっています。ヘルスケアおよびライフサイエンスは2027年から2032年にかけて11.62%のCAGRで拡大すると予測されています。複数拠点におけるケアデリバリー、セキュアアクセス、および保護された健康情報の要件がこのグループの需要を形成しています。医療機関は、マネージドアーカイビング、エンドポイントの多要素認証、およびコミュニケーション記録の改ざん防止保存を必要とします。マネージド統合通信サービス市場は、医療顧客が近代化をコミュニケーションのアップグレードのみならずセキュリティとレジリエンスの要件として捉える場合に恩恵を受けることができます。2026年1月、Health-ISACは医療機関に対して、患者ポータルおよびテレヘルスのサインアップフローを標的にしたSMSおよび音声ワンタイムパスワード通話詐欺キャンペーンについて警告しました。
バンキング、金融サービス、保険は記録保持、取引監視、データアクセスのコントロールを必要とします。政府および公共部門の顧客もソブリンデータ、認証、調達コンプライアンスを高く重視しています。これらの優先事項はプロバイダーが顧客の運用上および規制上のニーズを理解する必要があるため、長期的なマネージドサービス関係をサポートできます。リテールおよび消費財は、顧客サービスとフロントラインの調整のためにマネージドコミュニケーションを採用しています。製造業は、ワークフォースの調整と運用コミュニケーションのために同様のツールを使用しています。教育は収益面での役割は小さいですが、ハイブリッド学習が分散したキャンパス全体でのマネージドビデオ会議とコラボレーションへの需要を引き続き支えています。これらの垂直産業全体にわたって、AIガバナンスは専門的なサポートを必要とする顧客の範囲を広げる可能性があります。コンプライアンスコントロールと垂直産業固有のワークフローを事前設定するプロバイダーは、厳格な要件を持つ顧客の調達をより容易にすることができます。
地域分析
北米マネージド統合コミュニケーションサービス市場
北米は2026年のマネージド統合コミュニケーションサービス市場シェアの43.25%を占め、最大の地域貢献者であり続けた。同地域は成熟したエンタープライズ技術調達、広範なマネージドサービスエコシステ、および大規模なクラウドコミュニケーションプロバイダー基盤を有している。FedRAMP要件は、米国政府および規制対象セクターの顧客にサービスを提供するプロバイダーに対しても参入経路を提供している。RingCentralは2025年度の総収益として2.515 ビリオン 米ドルを報告しており、サブスクリプションベースのコミュニケーションがその商業規模の基盤を形成している。米国が地域需要をリードし、カナダは公共部門のクラウドファースト活動から恩恵を受けている。メキシコはニアショアリング関連のエンタープライズコミュニケーション展開を通じて需要を加えている。RingCentralはまた、有料AIプロダクトを利用する顧客からの年間経常収益が2026年第3四半期において総年間経常収益の15%に近づいたと報告した。これは、北米の多くのバイヤーがAI評価から有料展開へと移行していることを示している。
欧州マネージド統合コミュニケーションサービス市場
欧州は、クラウドの成熟度と規制要件が国内市場によって異なるため、多様な需要プロファイルを有している。英国はマネージドコミュニケーョンサービスの主要な地域市場である。EUデータ法は2025年9月に発効し、クラウド契約におけるデータポータビリティおよびスイッチング権に関する考慮事項を定めている。提案されているクラウド・AI開発法は、ローカライゼーション、監査可能性、およびクラウドプロバイダーへの依存に対する注目をさらに高めている。これらの要件は、地域的に適切なデータ管理と明確な契約条件を持つプロバイダーを有利にする可能性がある。顧客はマネージドサービスパートナーを選定する際に、ソブリン対応アーキテクチャをより重視する可能性がある。これらの期待に応えられないプロバイダーは、公共部門および規制対象エンタープライズアカウントにおいてアドレス可能な顧客基盤が狭まる可能性がある。
アジア太平洋、南米、中東・アフリカ マネージド統合コミュニケーションサービス市場
アジア太平洋地域は2027年から2032年にかけて11.87%のCAGRで拡大すると予測されており、最も成長の速い地域となっている。インド、日本、および東南アジアはレガシーPBXインフラからの移行を支援している。日本のデジタル庁は公共部門の近代化を支援するクラウドファースト原則を推進している。インドの需要はITサービス、金融サービス、およびヘルスケア展開と結びついている。韓国は高密度なエンタープライズ技術環境を通じて需要を加えている。インドネシアはモバイルファーストのエンタープライズアーキテクチャを通じて貢献している。南米はブラジルにおける銀行、金融サービス、保険、および小売のユースケースによって支えられている。サウジアラビアおよびアラブ首長国連邦は政府主導のデジタルトランスフォーメーションプログラムを通じて進展しており、南アフリカおよびナイジェリアはアフリカにおける採用の初期段階の中心地にとどまっている。
競合環境
市場集中度
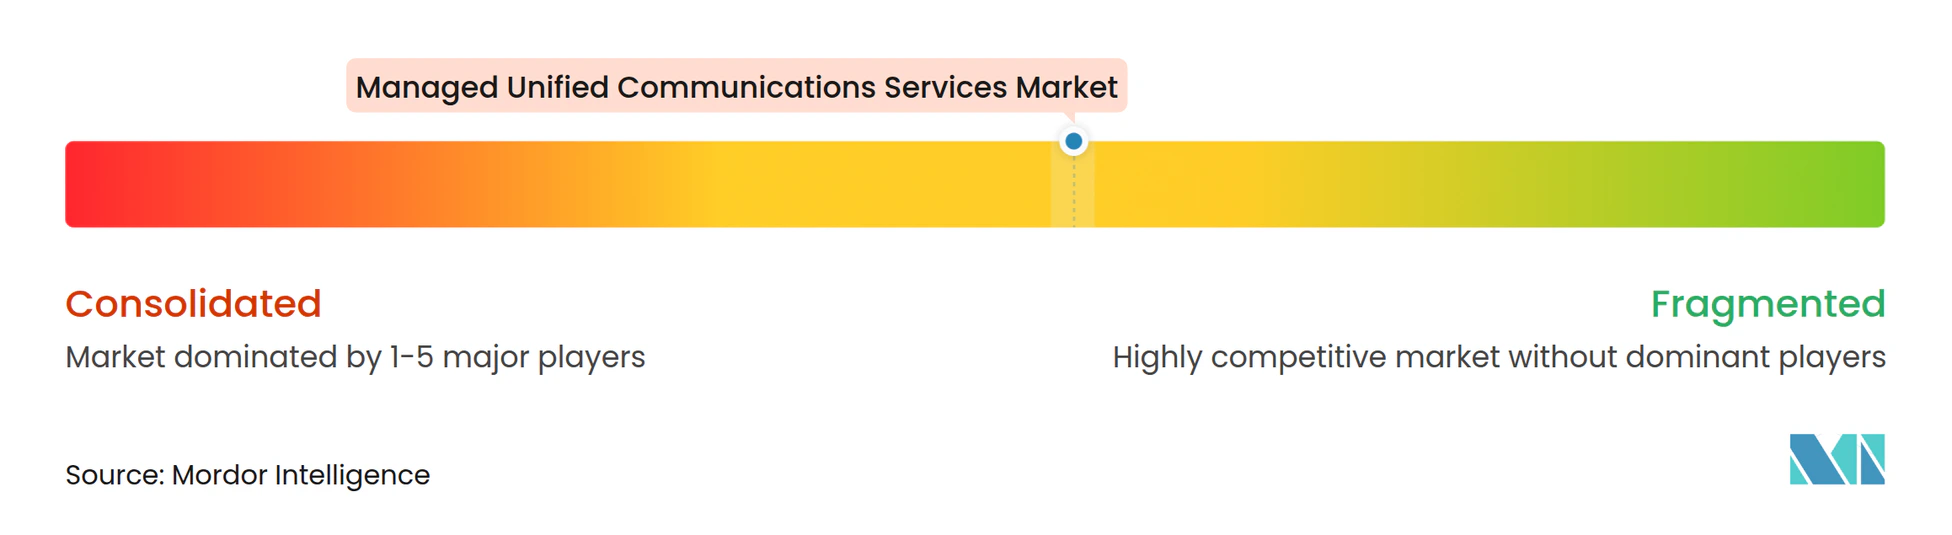
マネージド統合通信サービス市場は、RingCentral、Zoom Video Communications、Avaya、8x8、DialpadがAI開発リソースにおいて強い認知度と多大なリソースを持つエンタープライズ層において中程度の集中度を示しています。競争は中堅市場プロバイダー、地域企業、テレコミュニケーション隣接型マネージドサービス会社の間でより分散しています。現在の競争上の焦点は、AI機能をエンタープライズ顧客向けの信頼性の高い有料サービスに転換することです。プロバイダーは、AIエージェントが明確なコントロールを持つ音声エンゲージメント、顧客体験、コンプライアンスワークフローをサポートできることを示す必要があります。RingCentralは2026年10月、有料AI製品が総年間定期収益の約15%に達し、前年比で倍増したと報告しました。この結果は、AIのマネタイゼーションがカテゴリーにおいて直接的な商業的役割を持つことを示しています。Zoomの2026年10月のリリースは、集中型AI管理、カスタムガードレール、ディープフェイクリスク検出を重視しました。ガバナンスへの注目は、コンプライアンス担当者がプラットフォーム調達においてより大きな影響力を持つ可能性があることを意味します。
垂直専門化は重要な機会であり、医療、金融サービス、政府の顧客は汎用的なプラットフォーム機能以上のものを必要としています。プロバイダーは、事前統合されたコンプライアンスコントロール、垂直産業固有のAIエージェント、および認定ワークフローを提供することで差別化できます。RingCentralのAIR Proは当初、医療特有のAIエージェントに向けられており、2026年下半期に金融サービスとリテールへの展開が計画されていました。これらの動きは、プロバイダーが垂直型ワークフローを使用してAI機能を運用ニーズに関連させていることを示しています。明確なAIロードマップや規制セクターに対する信頼性のあるコンプライアンスアプローチを持たない企業は、より専門化した競合他社に顧客を奪われる可能性があります。
買収とポートフォリオの決定も競争環境を形成しており、プロバイダーは投資能力と焦点を絞ったサービスオファリングを必要としています。Sangoma Technologies Corporationは2025年8月にVoIP Supply LLCの売却を完了し、その収益をクラウド、ハイブリッ、オンプレミスの統合通信ソリューション、コンタクトセンター、コミュニケーションプラットフォームに充当しました。8x8はネイティブのMitelフォンサポートを使用して、エンタープライズのマネージドクラウドコミュニケーションへの移行を遅らせる可能性のある混乱を軽減しました。Zoomはガバナンス機能を使用して、AI対応コミュニケーションに関する管理要件を拡大しています。これらの戦略は、プロバイダーが移行サポート、垂直型機能、AIガバナンス、統合オペレーションを通じて競争していることを示しています。顧客の要件はセクター、データの場所、既存インフラによって異なるため、市場は地域および専門的な競合他社に開かれたままです。利用可能な資料は主要企業の合計市場シェアを提供していないため、市場集中スコアを割り当てることはできません。
マネージド統合通信サービス産業リーダー
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
8x8, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド統合コミュニケーションサービス市場 このレポートでカバーされる企業
- RingCentral, Inc.
- Zoom Video Communications, Inc.
- 8x8, Inc.
- Dialpad, Inc.
- Nextiva, Inc.
- Sangoma Technologies Corporation
- Intermedia.net, Inc.
- Vonage Holdings Corp.
- Mitel Networks Corporation
- Avaya LLC
- ALE International
- Wildix S.p.A.
- Pexip Holding ASA
- Evolve IP, LLC
- Fusion Connect, Inc.
- GoTo Group, Inc.
- Telia Company AB
- Gamma Communications plc
- Masergy Communications, Inc.
- Cloudli Communications Corp.
最近の産業開発事情 マネージド統合コミュニケーションサービス市場
- 2026年10月:ZoomはZoomtopia 2026において、集中型AI管理、カスタムAIガードレール、Zoom MeetingsおよびWhiteboardへのMicrosoft Purview機密ラベル統合、AI生成ノートおよびキャンバスのコンプライアンスマネージャー、会議および採用ワークフローのリアルタイムディープフェイクリスク検出を含む包括的なAIガバナンススイートを導入しました。いくつかの機能は2026年12月および2027年第1四半期の本番環境を予定しており、AIガバナンスを独自の商業的マネージドサービスレイヤーとして確立しています。
- 2026年10月:RingCentralは2026年第3四半期の総収益を676 ミリオン 米ドルと報告し、前年同期比5.9%増となりました。サブスクリプション収益は653 ミリオン 米ドルで前年同期比6.0%増となりました。ネイティブの有料AI製品を利用する顧客からのARRは総ARRの約15%に達し、前年比で倍増しました。同社は2026年通期の総収益、非GAAP営業利益率、フリーキャッシュフローに関するガイダンスを引き上げました。
- 2026年3月:RingCentralはEnterprise Connect 2026においてAIR ProおよびAIR Pro Studioをローンチしました。これはビジネスコミュニケーションおよびコンタクトセンターオファリングに組み込まれた音声ファーストの自律型AIエージェントプラットフォームです。AIR Proはインテントを認識し、リアルタイムで顧客を認証し、音声、SMS、デジタルチャネルにわたる多段階のサービスワークフローを実行できます。初期デプロイメントは医療特有のAIエージェントを対象とし、2026年下半期に金融サービスとリテールへの展開が計画されていました
- 2026年3月:ZoomはEnterprise Connect 2026においてAI Companion 3.0をローンチしました。Salesforce、ServiceNow、Slack、Box、Google Drive、OneDriveに接続されたノーコードAIエージェントを使用して、Zoom Workplace、Phone、CXにわたるエージェント型ワークフローオーケストレーションを追加しました。このリリースでは、会議と通話のアウトプットを構造化されたエンタープライズドキュメントと分析に変換するよう設計されたAI Docs、AI Sheets、AI Slidesも導入されました。
グローバルマネージド統合通信サービス市場レポートのスコープ
マネージド合通信サービス市場とは、専門のサービスプロバイダーが提供する統合通信(UC)環境のアウトソーシングによる管理、モニタリング、最適化、デプロイメント、サポートに特化した産業を指します。これらのサービスは、音声通話、ビデオ会議、インスタントメッセージング、チームコラボレーション、プレゼンス管理、コンタクトセンターソリューション、メッセージング、モビリティサービスなどのコミュニケーションおよびコラボレーション技術を、集中管理されたフレームワークに統合します。
マネージド統合通信サービス市場レポートは、サービスタイプ(マネージドUCaaS、マネージドVoIP、マネージドユニファイドメッセージング、マネージドコンファレンシングおよびコラボレーション、マネージドUCインテグレーション・サポート・最適化)、コンポーネント(ソリューション、マネージドサービス)、テクノロジー(クラウドコミュニケーションプラットフォーム、SIPおよびIPテレフォニー、人工知能および機械学習、APIおよびCPaaS、ゼロトラストセキュリティおよびアイデンティティ管理、セッションボーダーコントローラーおよびネットワーク品質管理)、エンドユーザー(ITおよびテレコミュニケーション、バンキング・金融サービス・保険、ヘルスケアおよびライフサイエンス、政府および公共部門、リテールおよび消費財、製造、教育、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| マネージドUCaaS |
| マネージドVoIP |
| マネージドユニファイドメッセージング |
| マネージドコンファレンシングおよびコラボレーション |
| マネージドUCインテグレーション・サポート・最適化 |
| ソリューション |
| マネージドサービス |
| セッション開始プロトコルおよびIPテレフォニー |
| クラウドコミュニケーションプラットフォーム |
| 人工知能および機械学習 |
| アプリケーションプログラミングインターフェースおよびサービスとしてのコミュニケーションプラットフォーム |
| セッションボーダーコントローラーおよびネットワーク品質管理 |
| ゼロトラストセキュリティおよびアイデンティティ管理 |
| 情報技術およびテレコミュニケーション |
| バンキング・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| リテールおよび消費財 |
| 製造 |
| 教育 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | マネージドUCaaS | |
| マネージドVoIP | ||
| マネージドユニファイドメッセージング | ||
| マネージドコンファレンシングおよびコラボレーション | ||
| マネージドUCインテグレーション・サポート・最適化 | ||
| コンポーネント別 | ソリューション | |
| マネージドサービス | ||
| テクノロジー別 | セッション開始プロトコルおよびIPテレフォニー | |
| クラウドコミュニケーションプラットフォーム | ||
| 人工知能および機械学習 | ||
| アプリケーションプログラミングインターフェースおよびサービスとしてのコミュニケーションプラットフォーム | ||
| セッションボーダーコントローラーおよびネットワーク品質管理 | ||
| ゼロトラストセキュリティおよびアイデンティティ管理 | ||
| エンドユーザー別 | 情報技術およびテレコミュニケーション | |
| バンキング・金融サービス・保険 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| リテールおよび消費財 | ||
| 製造 | ||
| 教育 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド統合通信サービス市場の規模はどのくらいですか?
マネージド統合通信サービス市場規模は2026年に68.91 ビリオン 米ドル、2027年に74.54 ビリオン 米ドルと予測されており、予測期間中に10.10%のCAGRで成長し、2032年までに111.47 ビリオン 米ドルに達する見込みです。
マネージド統合通信サービスをリードするサービスタイプはどれですか?
マネージドUCaaSは2026年に45.28%の収益シェアでサービスタイプ別需要をリードし、2032年まで11.15%のCAGRで拡大すると予測されています。
なぜ組織はマネージド統合通信サビスを採用するのですか?
組織は、インテグレーション、セキュリティ、スケーラビリティ、コンプライアンス管理を改善しながら、音声、ビデオ、メッセージングにわたるクラウドコミュニケーションの管理における運用負荷を軽減するためにこれらのサービスを採用しています。
マネージド統合通信サービスで最も急速に拡大しているテクノロジーはどれですか?
人工知能および機械学習は、自動化、ガバナンス、予測インサイト、コミュニケーションアナリティクスへの需要の高まりに支えられ、2032年まで11.82%のCAGRで拡大すると予測されています。
最も急速に拡大しているエンドユーザーグループはどれですか?
ヘルスケアおよびライフサイエンスは、セキュアなコミュニケーション、規制コンプライアンス、患者データ保護、複数拠点のケアコーディネーションに関する要件に牽引され、2032年まで11.62%のCAGRで拡大すると予測されています。
最も急速に拡大すると予測されている地域はどれですか?
アジア太平洋地域は、インド、日本、東南アジア全体の企業がレガシーコミュケーションインフラを近代化し、クラウド採用を加速させるにつれて、2032年まで11.87%のCAGRで拡大すると予測されています。