
マネージドUCaaSオペレーションサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.92 十億米ドル |
| 市場規模 (2032) | 7.43 十億米ドル |
| 成長率 (2027 - 2032) | 13.64 % |
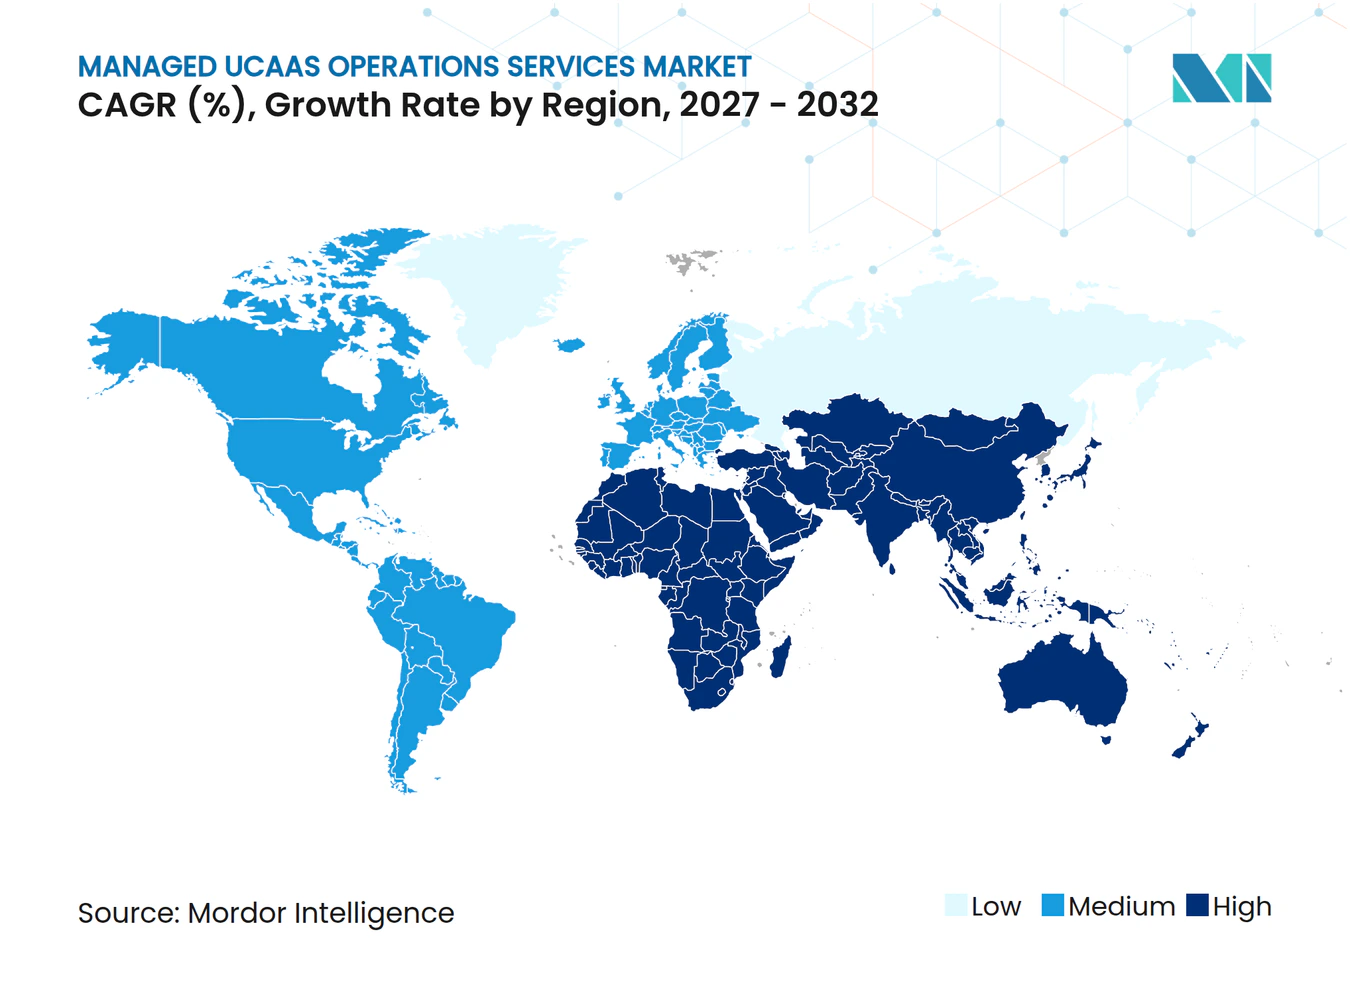
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドUCaaSオペレーションサービス市場分析
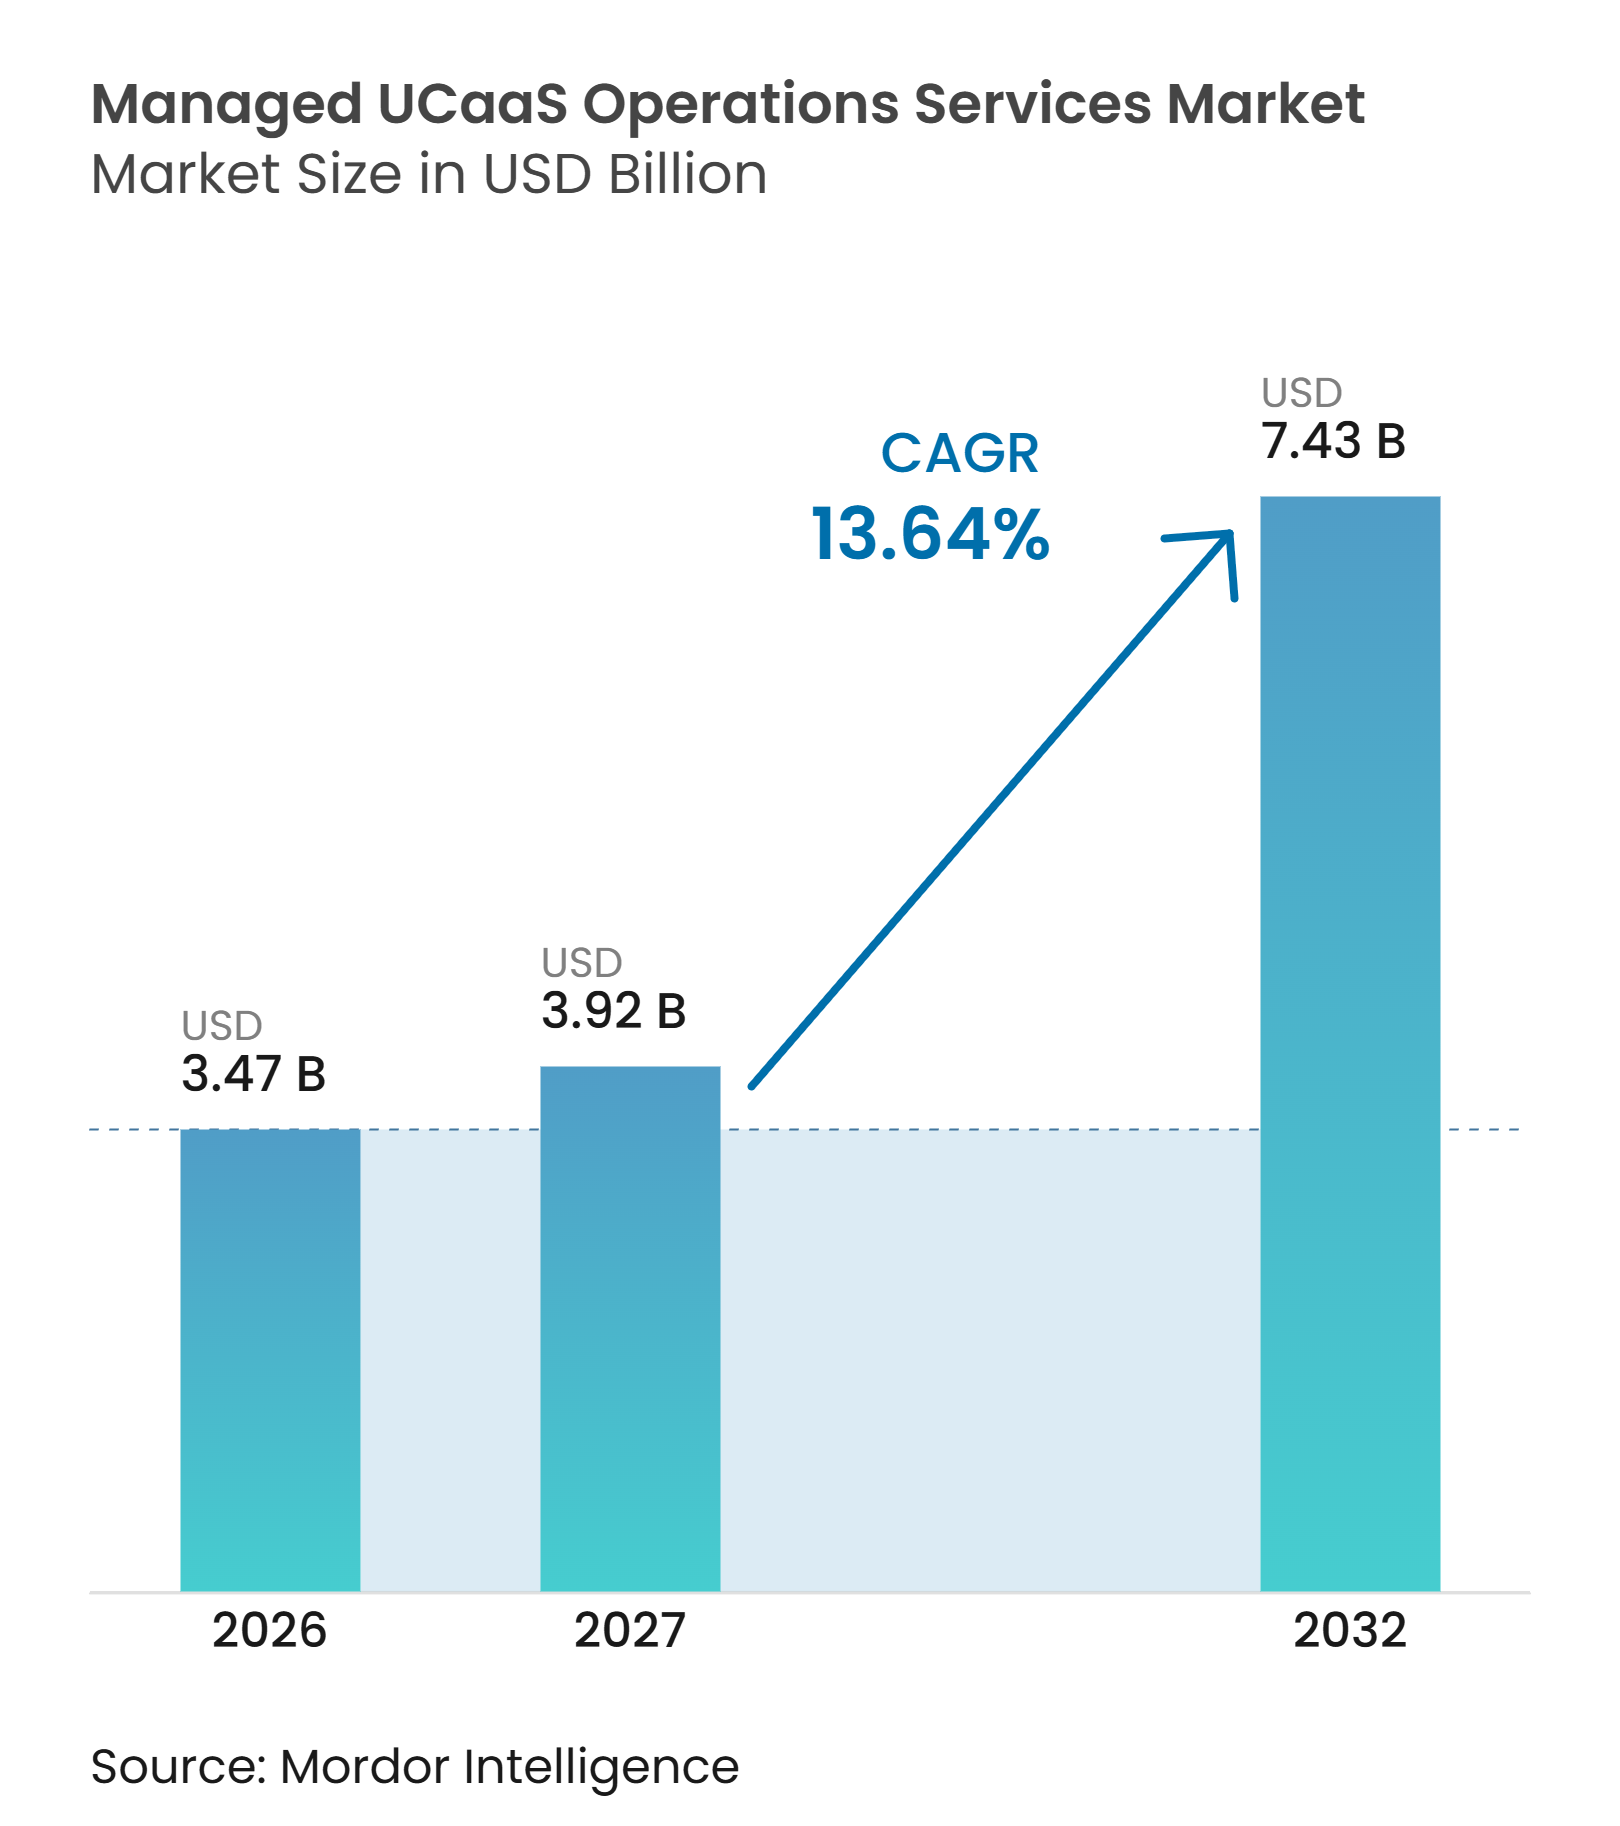
マネージドUCaaSオペレーションサービス市場規模は、2026年の3.47 ビリオン 米ドルおよび2027年の3.92 ビリオン 米ドルから、2032年までに7.43 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.64%を記録する見込みです。マネージドUCaaSオペレーションサービス市場は、プラットフォームの展開を超え、プロビジョニング、モニタリング、セキュリティ、アナリティクス、およびキャリア相互接続のアウトソーシングへと移行しています。ハイブリッドワークにより、コミュニケーションチームがサポートしなければならない拠点、ネットワーク、およびデバイスの数が増加しています。レガシーPBXの置き換えも、音声サービスを中断することなく移行を管理できるプロバイダーへの需要を生み出しています。企業がコンタクトセンターオペレーションと従業員コミュニケーションを連携させるにつれ、プロバイダーは契約範囲を拡大しています。自動化はサービス提供能力を向上させる可能性がありますが、熟練したスタッフとセキュリティ管理は依然として成長の重要な制約要因です。
主要レポートのポイント
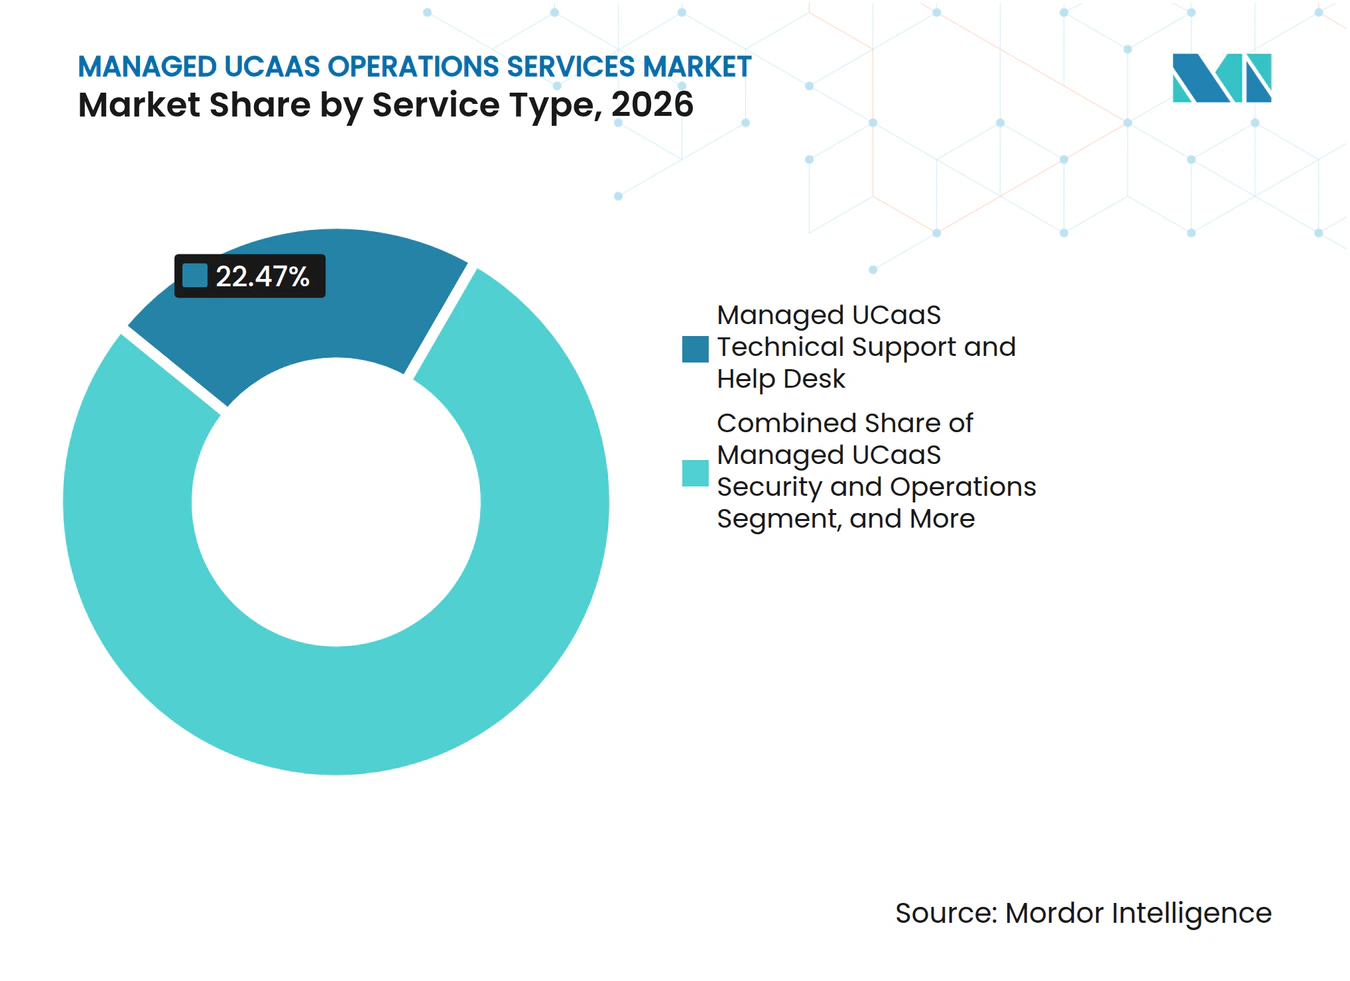
- サービスタイプ別では、テクニカルサポートおよびヘルプデスクサービスが2026年のマネージドUCaaSオペレーションサービス市場シェアの22.47%を占め、アナリティクスおよび最適化サービスは2032年にかけてCAGR 14.83%で拡大する見込みです。
- 企業規模別では、大企業が2026年の収益の64.37%を占め、中小企業は2032年にかけて最高のCAGR 14.42%を記録する見込みです。
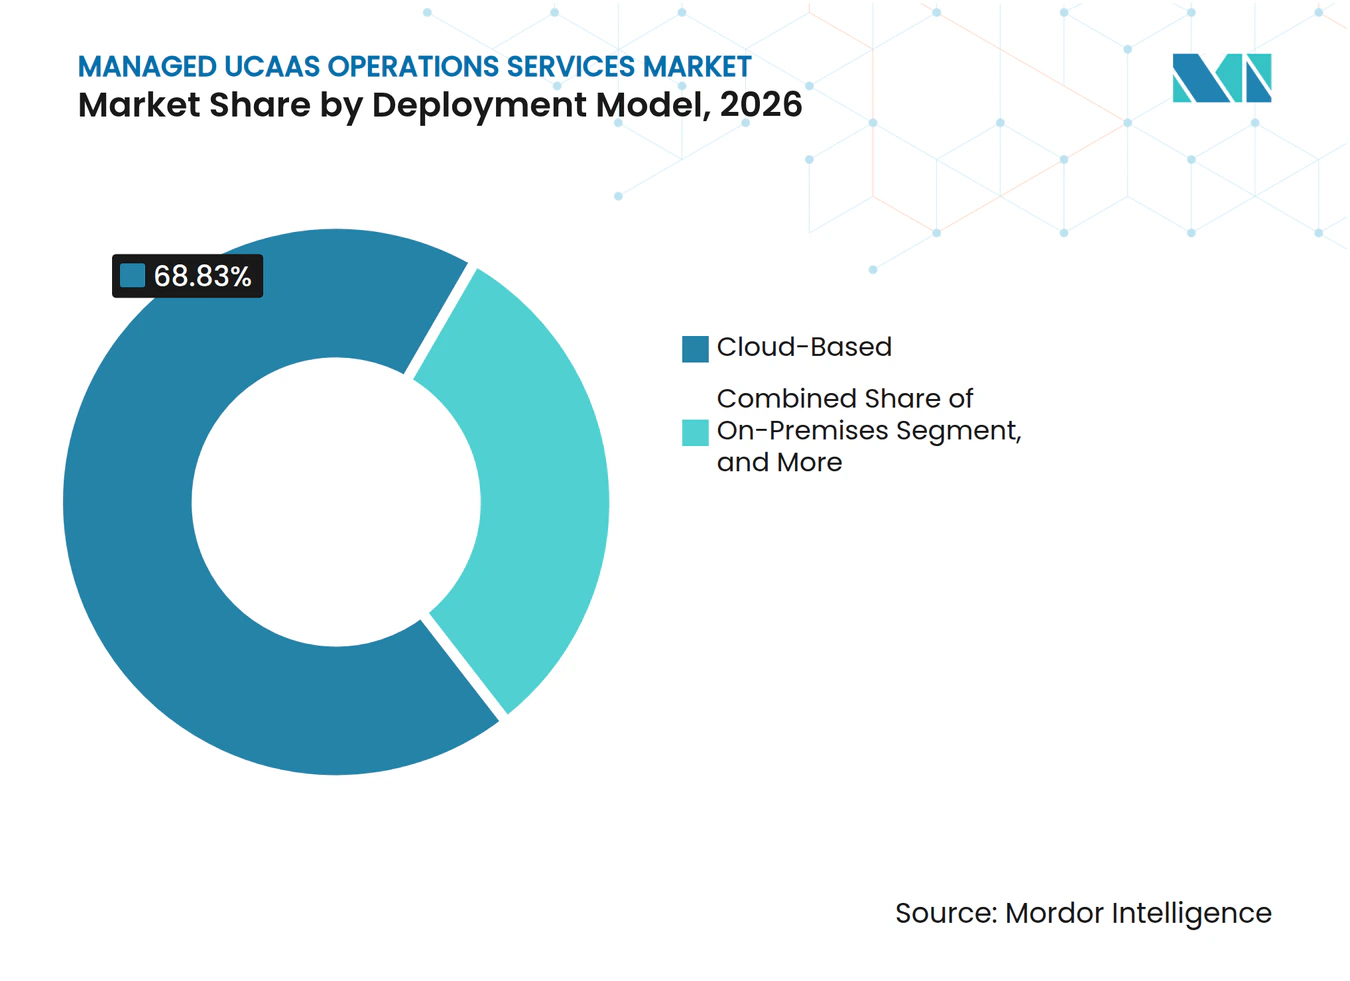
- 展開モデル別では、クラウドベースの展開が2026年のマネージドUCaaSオペレーションサービ市場の68.83%を占め、ハイブリッド展開は2032年にかけてCAGR 14.27%で成長する見込みです。
- エンドユーザー産業別では、情報技術および通信が2026年の収益の24.63%を占め、ヘルスケアは2032年にかけてCAGR 14.63%で成長する見込みです。
- 地域別では、北米が2026年の収益の38.27%を占め、アジア太平洋地域は2032年にかけてCAGR 14.52%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワークおよび分散型労働力の拡大 | +3.5% | 北米および西欧に集中するグローバル | 短期(2年以内) |
| クラウド移行およびレガシーPBXの近代化 | +2.8% | 北米およびアジア太平洋地域で早期の成果を伴うグローバル | 中期(2〜4年) |
| UCaaSとコンタクトセンターおよびコミュニケーションプラットフォームの統合 | +2.0% | 北米およびEU | 短期(2年以内) |
| AIを活用した管理、アナリティクス、および従業員支援 | +1.8% | 北米およびアジア太平洋地域を主要採用市場とするグローバル | 中期(2〜4年) |
| 成果ベースのコミュニケーションオペレーションに対する需要の高まり | +1.5% | グローバル | 中期(2〜4年) |
| ダイレクトルーティング、ローカルクラウドゾーン、およびキャリア相互接続によるローカライゼーション | +0.8% | 中東および南米への波及を伴うアジア太平洋地域中核 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワークおよび分散型労働力の拡大
企業のコミュニケーションは現在、オフィス、自宅、支店、およびモバイルデバイスにまたがっています。この運用モデルは、プロビジョニング、トラブルシューティング、および一貫したポリシー適用の負担を増大させます。マネージドUCaaSオペレーションサービス市場は、社内ITチームがこれらの環境全体で24時間365日のアシュアランスを提供できない場合に恩恵を受けます。大規模な組織は、プラットフォーム、ネットワーク、およびエンドポイント層にわたるサービスレベルに対して単一の責任体制を求めるようになっています。住宅用接続と一貫性のないデバイス設定は、データセンターの障害よりも切り分けが難しいーカライズされた音声品質の問題を引き起こす可能性があります。Sangoma社は、分散型展開においてマネージドプロバイダーの役割を支持する、より強力な稼働時間への期待と運用管理を含むハイブリッドUCaaS調達要件を特定しました。
クラウド移行およびレガシーPBXの近代化
PBXの置き換えは、マネージドマイグレーション業務の実際的な供給源であり続けています。企業は、従業員、顧客、および緊急通報のサービス継続性を維持しながら、古いコール制御システムを廃止しなければなりません。マネージドUCaaSオペレーションサービス市場は、したがって、複数のプラットフォームにわたる移行、テスト、および切り替え後のサポートを調整できるプロバイダーから恩恵を受けます。中規模の組織は、この移行期間中にCisco、Mitel、Avaya、および新しいクラウドツールを組み合わせて使用することが多いです。この組み合わせは、単一ベンダーの設定スキルではなく、クロスプラットフォームの管理を必要とします。NUWAVEは2025年1月に、Microsoft Teams、Cisco Webex、およびZoom全体でPBX移行を自動化するTeleport能を導入し、繰り返し可能な移行作業をより標準化されたモデルで提供できることを示しました。
UCaaSとコンタクトセンターおよびコミュニケーションプラットフォームの統合
従業員のコラボレーションと顧客コミュニケーションの境界は、次第に明確でなくなっています。企業はますます、統合コミュニケーションとコンタクトセンターオペレーションを1つのサービス契約のもとで管理するプロバイダーを求めています。このモデルにより、プレゼンス、録音、アナリティクス、およびサポートワークフローを共通の運用構造に組み込むことができます。プロバイダーが両方のコミュニケーション環境にわたって責任を担う場合、マネージドUCaaSオペレーションサービス市場はその範囲を広げます。RingCentralは2025年6月にカスタマージャーニーアナリティクスを立ち上げ、UCaaSおよびCCaaS環境全体の可視性を提供し、AIエージェントアシストをカスタマーサービス用途で一般提供しました。[1] RingCentralとSpectrum Businessは2026年3月にパートナーシップを拡大し、マネージドネットワーク上でコンタクトセンターおよびカンバセーションインテリジェンス機能を提供し、より広範なマネージドサービスの境界を示しました。
AIを活用した管理、アナリティクス、および従業員支援
AIツールはコミュニケーションオペレーションにおける日常的な管理業務を変えつつあります。プロバイダーはこれらのツールを使用して、使用記録を検索し、繰り返し発生するインシデントを特定し、設定タスクをサポートすることができます。マネージドUCaaSオペレーションサービス市場は、解決時間の短縮と技術者1人あたりの提供能力の向上から恩恵を受けることができます。オペレーターが複数のコミュニケーションプラットフォームにわたるデータを評価できる場合、その価値はより大きくなります。Ciscoは2025年に、Webex Control Hub内での自然言語レポート、問題解決、および検索のためのAIベースの機能を説明しました。Oracleも2025年10月にインテリジェントコミュニケーションオーケストレーションネットワーククラウドサービスを導入し、UCaaS、CCaaS、および音声AIサービスを共通のオーケストレーション層に統合しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチベンダーUCスタックのスキル不足 | -0.9% | 北米および欧州で深刻な圧力を伴うグローバル | 中期(2〜4年) |
| トール詐欺、SIPトランクの不正使用、およびアイデンティティベースの攻撃 | -0.7% | グローバル | 短期(2年以内) |
| 公衆インターネットの音声品質の変動 | -0.5% | アジア太平洋地域中核、南米、およびアフリカ | 長期(4年以上) |
| データ主権および国境を越えたコンプライアンスの複雑性 | -0.4% | EU、中東、およびアジア太平洋の国内市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチベンダーUCスタックのスキル不足
数のUCプラットフォームを運用できる専門家の不足は、提供能力を制限する可能性があります。単一の企業アカウントには、Microsoft Teams、Cisco Webex、Zoom、SIPトランク、および古い音声インフラが組み合わさっている場合があります。各環境には、個別の管理コントロール、モニタリングツール、およびセキュリティ設定があります。マネージドUCaaSオペレーションサービス市場は、この組み合わせ全体にわたって認定と運用の深さを維持できるプロバイダーに依存しています。専門知識が限られているプロバイダーは、サービスの範囲を絞り込むか、専門パートナーに依存する必要があるかもしれません。ContinuantによるFidelusの2025年の買収は、Microsoft Teamsの実践にCiscoに特化したマネージドサービスを追加し、より広範なプラットフォーム能力が戦略的価値を持つ理由を示しています。
トール詐欺、SIPトランクの不正使用、およびアイデンティティベースの攻撃
詐欺および不正な変更は、共有音声環境において重大なリスクをもたらす可能性があります。設定の弱点により、通常のモニタリングが問題を定する前に高額な通話活動が発生する可能性があります。マネージドUCaaSオペレーションサービス市場は、したがって、アクセス、プロビジョニング、およびSIPトラフィックに対するより厳格な管理を含む必要があります。音声オペレーションはまた、通話完了および規制コンプライアンスに影響する発信者識別要件に準拠する必要があります。BroadSourceは2025年7月にEMU CAPPツールをリリースし、BroadWorks環境における不正な設定変更を検出して元に戻す機能を提供しました。検出および対応の実践を標準化していないプロバイダーは、より高い提供コストと低い契約マージンに直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ヘルプデスクが収益を支え、アナリティクスが拡大テクニカルサポートおよびヘルプデスクサービスは2026年の収益の22.47%を占め、最大のサービスカテゴリーとなっています。これは、セルフサービスツールが利用可能であっても、音声インシデント、ライセンス問題、キャリア調整、およびユーザーエスカレーションには依然として人間の判断が必要であるためです。これらの契約は多くの場合、企業にとって最初のマネージドエンゲージメントとなり、顧客の要件が明確になるにつれて、プロバイダーが移行、管理、モニタリング、セキュリティ、およびキャリアオペレーションを追加するルートを提供します。このサービスカテゴリーはまた、単一のベンダーアプリケーション内だけでなく、複数のプラットフォームおよびエンドポイントタイプにわたって問題を解決する必要性を反映しています。移行および実装業務はPBXの廃止から恩恵を受け、管理およびモニタリングは反応的なインシデント対応から予測的な運用実践へとシフトしています。
アナリティクスおよび最適化サービスは、組織がサービス品質データ、採用指標、および通話コストを運用上の意思決定に変換するサポートを求めるにつれ、2032年にかけてCAGR 14.83%で成長する見込みです。この需要は、多くの組織がプラットフォーム、ネットワーク、デバイス、およびキャリアサービスにまたがるデータを解釈できる専任のコミュニケーションアナリティクス機能を持っていないため、マネージドUCaaSオペレーションサービス市場を支えています。自然言語レポートにより顧客はデータへのより直接的なアクセスが可能になりますが、問題がベンダーの境界を越える場合に原因を特定し責任を割り当てる必要性はなくなりません。Ciscoの2025年のコラボレーション更新には、このサービス提供の変化を反映したAIサポートのレポートおよび検索機能が含まれていました。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業がリードし、小企業がボリュームを追加大企業は2026年の収益の64.37%を占め、多数の拠点、複数のコミュニケーションツール、正式なセキュリティ要件、および地域サービスコミットメントを持つ資産の運用負担を反映しています。これらの組織はマネージドサービスを使用して運用リスクを移転し、社内の作業負荷を軽減します。また、その契約はプラットフォーム統合、キャリア相互接続、コンプライアンスモニタリング、アナリティクス、およびサポート調整をカバーする場合があります。大企業の需要は、コミュニケーション障害が広範な従業員および顧客オペレーションを混乱させる可能性があるため、マネージドUCaaSオペレーションサービス市場に安定した基盤を提供します。広範な提供カバレッジを持つプロバイダーは、地域の拠点全体にわたって単一の責任あるサービスモデルを提供できます。
中小企業は2032年にかけてCAGR 14.42%で成長する見込みであり、大規模な社内サポートチームなしにマネージドコミュニケーションの採用を容易にするサブスクリプションバンドルによって支えられています。チャネルパートナーは、よりシンプルな購入および実装プロセスを求める小規模な組織向けに、プラットフォームライセンス、オペレーション、およびローカルサポートをパッケージ化できます。RingCentralは2026年にEmpowerホールセールプログラムを導入し、パートナーが独自の商業的取り決めを通じてUCaaS、CCaaS、およびAIサービスを販売できるよう支援しました。このルートは顧客基盤を拡大しながら平均契約額を低下させる可能性があり、標準化されたプロセスと自動化されたプロビジョニングの必要性を高めます。モニタリングとファーストラインサポートを自動化するプロバイダーは、サービス品質を低下させることなく、より多くの小規模顧客グループを管理するのに有利な立場にあります。
展開モデル別:
クラウドがボリュームの基盤となり、ハイブリッドはより広範なオペレーションを必要とするクラウドベースの展開は2026年の収益の68.83%を占め、マネージドUCaaSオペレーションサービス市場の主要なインストールベースを構成しています。オンプレミスシステムは、厳格な継続性、レイテシ、データ、またはローカル制御要件を持つ一部の防衛、製造、および政府ユーザーに引き続き対応しているため、プロバイダーはクラウドツールと残存インフラの両方を運用する必要があります。スペインのデータ保護当局は2026年に、データレジデンシーだけでは運用上の主権を付与しないと述べ、サポートアーキテクチャの可用性と制御をサービス設計に関連させました。したがって、企業のリスク、規制上の義務、または既存の投資が単一のクラウド環境への移行を妨げる場合、完全な移行には時間がかかる可能性があります。
ハイブリッド展開は2032年にかけてCAGR 14.27%で成長する見込みです。これは、企業が段階的な移行中にパブリッククラウドプラットフォーム、ローカルコール制御、セッションボーダーコントローラー、PSTNゲートウェイ、およびバックアップ接続を組み合わせて運用する可能性があるためです。各コンポーネントは個別の管理およびコンプライアンス責任を生み出し、純粋なクラウドベースまたは完全なオンプレミス展開よりも広い運用境界をもたらします。Sangoma社は、ハブリッドUCaaS採用を形成する要因として、セルラーバックアップ、発信者識別管理、およびTeams互換SIPアーキテクチャを挙げました。この複雑さにより、プロバイダーはアプリケーション層だけでなく、完全な環境を反映したサービス範囲の根拠を持つことができます。マネージドUCaaSオペレーションサービス市場は、オペレーターがクラウドプラットフォーム、ローカル機器、およびキャリアネットワーク間の依存関係を調整できる場合に恩恵を受けます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ITおよび通信がリードし、ヘルスケアが加速情報技術および通信は2026年の収益の24.63%を占め、密度の高いUC環境、マルチクラウドオペレーション、およびコミュニケーションインフラの専門的な管理の必要性によって牽引されています。これらのユーザーは、プラットフォーム統合、キャリアリンク、コンプライアンスモニタリング、アナリティクス、およびインフラの可用性だけでなくユーザーエクスペリエンスに結びついたサービスレベルを必要とする場合があります。マネージドUCaaSオペレーションサービス市場は、プロバイダーが社内外のチームにわたってこれらの連携した責任を調整する能力から恩恵を受けます。製造、小売およびeコマース、政府、および防衛は、異なるセキュリティ、購買、および実装要件を持つ需要を追加します。
ヘルスケアは2032年にかけてCAGR 14.63%で拡大する見込みです。これは、プロバイダーが古い電話システムをケアおよびスケジューリングワークフローと統合するクラウドベースのツールに置き換えているためです。ヘルスケア契約では、監査ログ、暗号化された録音、およびールベースのアクセス制御を日常的なサービス提供に組み込む必要がある場合があります。Ellit GroupsとTalkdeskは2026年2月に、マネージドコンタクトセンターサービスをEpic、Oracle Health、Athenahealth、およびServiceNowと接続するヘルスケアサービスデスクパートナーシップを発表しました。[2] これらのワークフローおよびコンプライアンス要件は、一般的なコミュニケーションオペレーターよりも専門プロバイダーを優遇する可能性があります。マネージドUCaaSオペレーションサービス市場には、臨床ワクフローの知識とコミュニケーション管理を組み合わせるプロバイダーの余地があります。
地域分析
北米は2026年の収益の38.27%を占め、マネージドUCaaSオペレーションサービス市場で最大の地域シェアを持ち、大企業の展開と確立されたマネージドサービスチャネルによって支えられています。緊急通報および発信者識別要件は音声展開に運用上の責任を追加し、米国にはまた移行サポートを必要とする古いPBXインフラの大規模な基盤があります。カナダとメキシコは、特にプロバイダーがローカルサービス提供とより広範なネットワークカバレッジを組み合わせることができる場合、バンドルされた接続およびコミュニケーション提供を通じて地域需要に貢献しています。スケールプロバイダーは、ネットワークアシュアランス、キャリア相互接続、およびUCオペレーションを単一のサービス契約のもとに統合できます。この地域運用モデルは、多数の拠点にわたるコミュニケーションパフォーマンスに対する明確な責任を必要とする組織にとって引き続き魅力的です。
アジア太平洋地域は2032年にかけてCAGR 14.52%で成長する見込みであり、最速の地域成長率を示し、日本、オーストラリア、インド、および韓国の成熟した環境と、東南アジア全体での広範な拡大を伴います。マネージドデリバリーは、国によって異なるキャリアルール、クラウドの場所、およびデータ要件に適応する必要があるため、プロバイダーは単一の地域設計がすべての市場に適合すると仮定することはできません。Zoomは2025年12月にZoom PhoneおよびZoom Contact Center向けにタイ語のローカル番号とAI機能を追加し、ローカライズされたサービス設計の重要性を示しました。Tata Communicationsは、統合コラボレーションおよびマネージドUCaaS活動に支えられ、2026年度第1四半期にデジタルポートフォリオの収益成長を報告しました。
欧州は引き続き重要な収益貢献地域であり、英国、ドイツ、およびフランスが主導しています。これらの国では、プライバシー規則および運用上の主権への懸念が規制セターにおけるプロバイダー選定を形成しています。AEPDの2026年のガイダンスは、データの場所だけでなく、サービスの可用性とサポートインフラの制御にも注目を向けました。これらの国のマネージドUCaaSオペレーションサービス市場は、したがって、ホスティングの場所を唯一の制御指標として扱うのではなく、より広範なサービスのガバナンス、レジリエンス、および技術的依存関係を規定する契約を優遇する可能性があります。中東は、サウジアラビアとUAEのデジタルトランスフォーメーションプログラムを通じて発展しており、ローカルデータ要件が契約設計に影響を与える可能性があります。アフリカの需要は南アフリカ、エジプト、およびナイジェリアに集中していますが、接続性のギャップが他の市場での需要を引き続き制限しています。
競合ランドスケープ
市場集中度
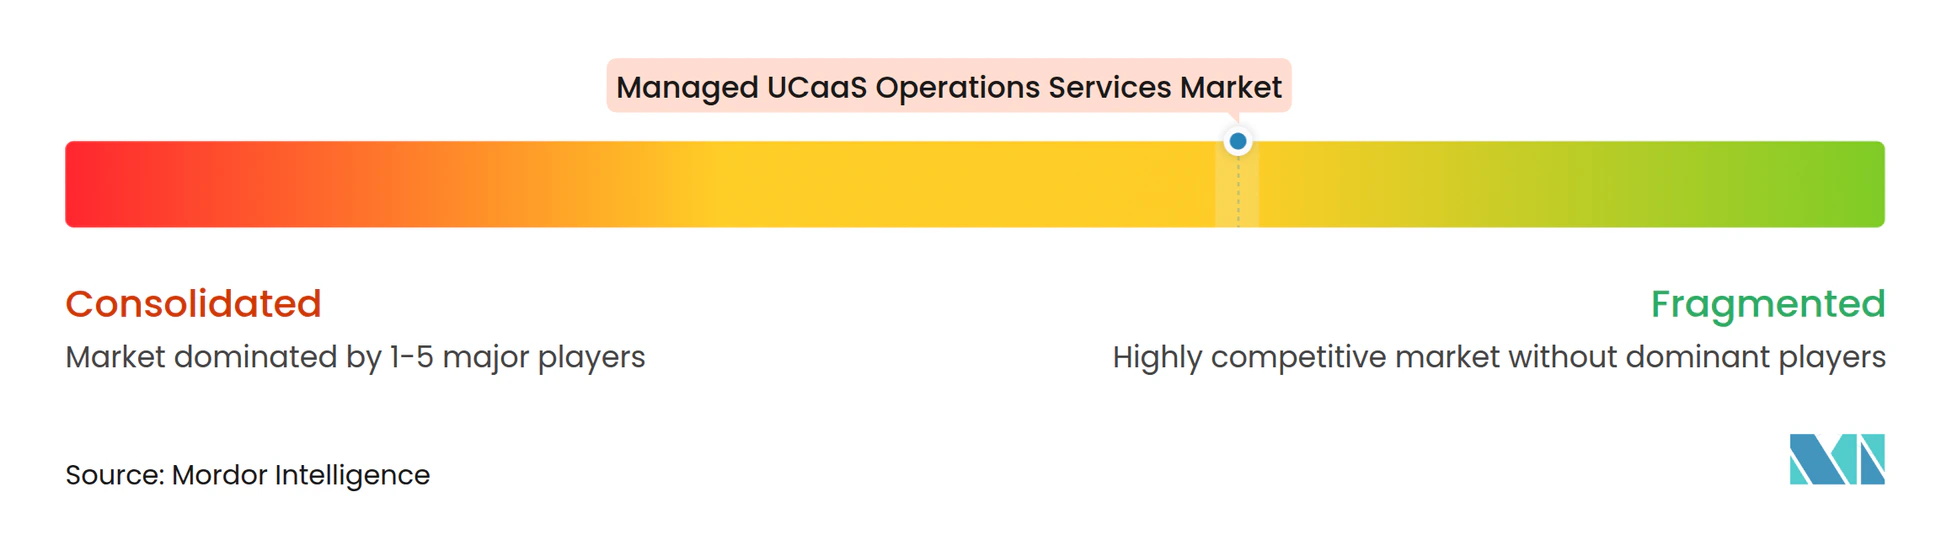
マネージドUCaaSオペレーションサービス市場は適度に分散しており、通信キャリア、ITサービスプロバイダー、およびプラットフォームネイティブのマネージドプロバイダーが重複するサービス領域で競合しています。Verizon Communications、AT&T Inc.、Deutsche Telekom AG、NTT Communications Corporation、およびVodafone Group Plcは、単一の契約のもとで接続、音声アシュアランス、キャリア相互接続、およびUCオペレーションを組み合わせることができます。Kyndrylおよびその他のITサービス企業は、より広範な企業技術オペレーションと自動化を通じて競合しています。Court Square Capital PartnersによるCallTowerの2026年4月の買収は、マルチプラットフォームのマネージドコミュニケーション能力を持つプロバイダーへの継続的な関心を反映しています。ネットワークリーチ、認定、およびグローバルな提供能力は、最大手サプライヤーにとって引き続き重要な優位性です。
プロバイダーは自動化とコンタクトセンター統合を通じて差別化を図っています。CiscoのAIコラボレーション業務は、接続されたビジネスシステム全体での自動化されたタスク実行と運用インテリジェンスのパートナー活用を支援します。RingCentralとSpectrum Businessは2026年3月にマネージドコンタクトセンターパートナーシップを拡大し、カスタマーエクスペリエンスツールとマネージドネットワーク提供を組み合わせました。NetSpeekは2025年10月に、自然言語自動化を使用したマルチベンダーAVおよびUCオペレーション向けにLenaを導入しました。[3] マネージドUCaaSオペレーションサービス市場は、これらのツールを一貫した運用品質に変換できる企業を優遇します。
ヘルスケアおよび中小企業の顧客は競争上のポジショニングに独自の機会を提供します。ヘルスケアは管理とワークフロー統合を必要とし、中小企業はパートナーがパッケージ化したサブスクリプションとサポートを購入することが多いためです。欧州のバイヤーは、プライバシー、ローカルホスティング、および運用上の主権要件に対応できるプロバイダーを優遇する可能性があります。マネージドUCaaSオペレーションサービス市場は、したがって、基本的なサポートのみで競合するのではなく、垂直市場、地域、またはプラットフォームの組み合わせによって専門化する企業に報います。このマネージドUCaaSオペレーションサービス市場では、小規模なプロバイダーが、より広範なプロバイダーが優先しない可能性のある定義された顧客ニーズに対して、ローカルな関係、プラットフォームスキル、および専門的なオペレーションが対応できる合に競合できます。
マネージドUCaaSオペレーションサービス産業のリーダー
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Verizon Communications Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドUCaaSオペレーションサービス市場 このレポートでカバーされる企業
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- BT Group plc
- AT&T Inc.
- Vodafone Group Plc
- NTT Communications Corporation
- Deutsche Telekom AG
- Orange Business Services
- Tata Communications Limited
- Wipro Limited
- IBM Corporation
- Mitel Networks Corporation
- Avaya LLC
- Gamma Communications plc
- Nextiva, Inc.
- Sify Technologies Limited
- Kyndryl, Inc.
最近の産業開発事情 マネージドUCaaSオペレーションサービス市場
- 2026年10月:Tata Communicationsは、大手生命保険会社の155拠点にわたる大規模なマネージドセキュアエッジサービス契約を獲得し、UCaaSプラットフォーム、デバイス、ネットワーク、およびマネージサービスを単一の統合されたコラボレーション提供に統合しました。これは、接続とマネージドコミュニケーションオペレーションのバンドルが金融サービスにおける優先調達モデルになりつつあることを示しています。
- 2026年8月:ニュージーランドのクラウドコミュニケーションプロバイダーであるDigital Islandは、RingCentralとの戦略的パートナーシップを締結し、RingCentralのエージェンティックボイスAI、UCaaS、およびコンタクトセンターソリューションをニュージーランドの企業に展開しました。これはEmpowerホールセールプログラムの拡大の一環として、アジア太平洋地域の中小企業セグメントにおけるRingCentralのマネージドパートナーのフットプリントを拡大するものです。
- 2026年4月:Court Square Capital Partnersは、Microsoft Teams、Cisco Webex、およびZoom全体で3,000社以上の企業顧客にサービスを提供するマネージドUCaaSプロバイダーであるCallTowerの買収を完了しました。この取引は、マネージドコミュニケーションの統合テーゼに対するプライベートエクイティの持続的な確信を示しています。
- 2026年3:Spectrum BusinessとRingCentralはパートナーシップを拡大し、AIファーストのオムニチャネルコンタクトセンターであるRingCXと、AIカンバセーションエキスパートをSpectrum Businessの企業顧客にSpectrumのマネージドネットワーク上で提供できるようにしました。これにより、UC、コンタクトセンター、および組み込みAIを単一のSLAフレームワークのもとに統合したマネージドユニファイドカスタマーエクスペリエンスプラットフォームが構築されました。
グローバルマネージドUCaaSオペレーションサービス市場レポートの範囲
マネージドUCaaSオペレーションサービス市場は、サービスとしてのユニファイドコミュニケーション(UCaaS)プラットフォームのモニタリング、管理、最適化、セキュリティ、およびメンテナンスをサポートするサードパーティサービスをカバーしています。これらのサービスは、音声、ビデオ会議、メッセージング、コンタクトセンター、およびコラボレーションアプリケーションを含むクラウドベースのコミュニケーションおよびコラボレーションツールの管理を組織が行うのを支援します。
マネージドUCaaSオペレーションサービス市場レポートは、サービスタイプ(マネージドUCaaS管理、マネージドUCaaSモニタリングおよびサービスアシュアランス、マネージドUCaaSセキュリティおよびオペレーション、マネードUCaaS移行および実装、マネージドUCaaSテクニカルサポートおよびヘルプデスク、マネージドUCaaSネットワークおよびキャリアオペレーション、ならびにマネージドUCaaSアナリティクスおよび最適化)、企業規模(大企業および中小企業)、展開モデル(オンプレミス、クラウドベース、およびハイブリッド)、エンドユーザー産業(情報技術および通信、BFSI、ヘルスケア、小売およびeコマース、製造、政府および防衛、ならびにその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドUCaaS管理 |
| マネージドUCaaSモニタリングおよびサービスアシュアランス |
| マネージドUCaaSセキュリティおよびオペレーション |
| マネージドUCaaS移行および実装 |
| マネージドUCaaSテクニカルサポートおよびヘルプデスク |
| マネージドUCaaSネットワークおよびキャリアオペレーション |
| マネージドUCaaSアナリティクスおよび最適化 |
| 大企業 |
| 中小企業 |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売およびeコマース |
| 製造 |
| 政府および防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | マネージドUCaaS管理 | |
| マネージドUCaaSモニタリングおよびサービスアシュアランス | ||
| マネージドUCaaSセキュリティおよびオペレーション | ||
| マネージドUCaaS移行および実装 | ||
| マネージドUCaaSテクニカルサポートおよびヘルプデスク | ||
| マネージドUCaaSネットワークおよびキャリアオペレーション | ||
| マネージドUCaaSアナリティクスおよび最適化 | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売およびeコマース | ||
| 製造 | ||
| 政府および防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドUCaaSオペレーションサービスセクターの規模はどのくらいですか?
マネージドUCaaSオペレーションサービス市場規模は2026年に3.47 ビリオン 米ドルであり、CAGR 13.64%で2032年までに7.43 ビリオン 米ドルに達する見込みです。
マネージドUCaaSオペレーションサービスへの需要を牽引しているものは何ですか?
ハイブリッドワーク、PBXの置き換え、クラウド移行、およびUCaaSとコンタクトセンターオペレーションの組み合わせが、マネージドサポートへの需要を拡大しています。
マネージドUCaaSオペレーションで最も急速に成長しているサービスタイプはどれですか?
アナリティクスおよび最適化サービスは、組織がサービス品質と採用状況のより良い可視性を求めるにつれ、2032年にかけてCAGR 14.83%で成長する見込みです。
最も急速に拡大している展アプローチはどれですか?
ハイブリッド展開は、組織がクラウドとオンプレミスの混合コミュニケーション環境を引き続き運用しているため、2032年にかけてCAGR 14.27%で成長する見込みです。
最も強い成長予測を持つエンドユーザーセクターはどれですか?
ヘルスケアは、クラウド電話の採用と臨床ワークフローとの統合に支えられ、2032年にかけてCAGR 14.63%で成長する見込みです。
マネージドUCaaSオペレーションサービスで最も急速に成長している地域はどこですか?
アジア太平洋地域は、ローカルプラットフォーム要件と拡大する企業コミュニケーションニーズに支えられ、2032年にかけてCAGR 14.52%で成長する見込みです。