
Marktgröße und Marktanteil für verwaltete einheitliche Kommunikationsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 74.54 Milliarden US-Dollar |
| Marktgröße (2032) | 111.47 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.10 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete einheitliche Kommunikationsdienste von Mordor Intelligence
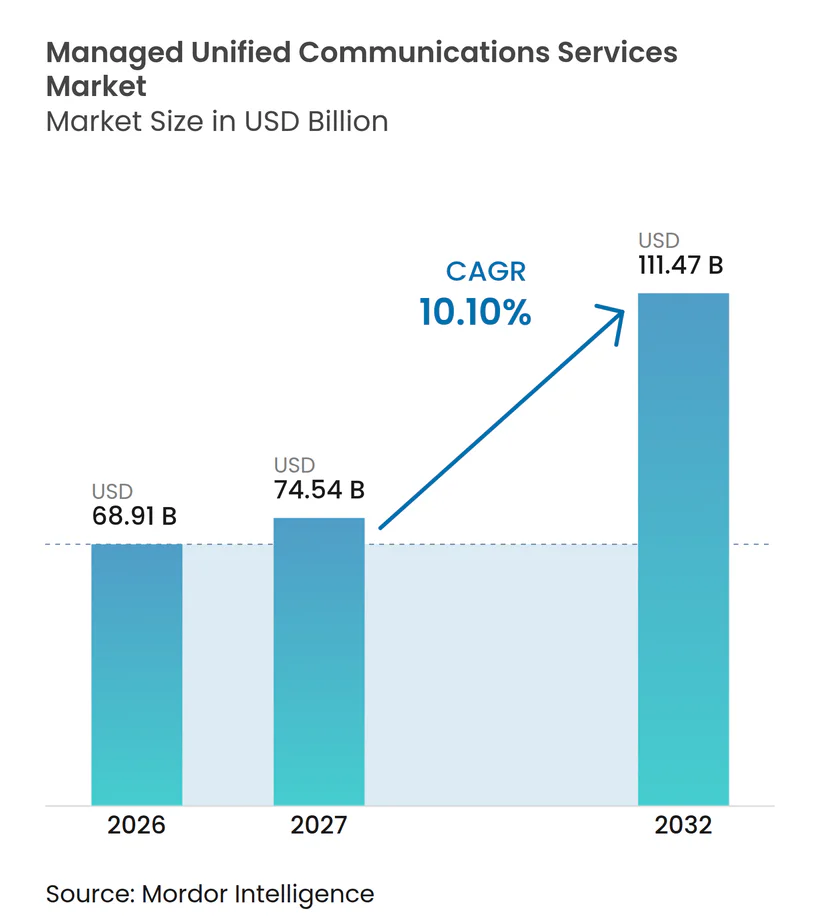
Die Marktgröße für verwaltete einheitliche Kommunikationsdienste wird voraussichtlich von 68,91 Milliarden USD im Jahr 2026 und 74,54 Milliarden USD im Jahr 2027 auf 111,47 Milliarden USD bis 2032 anwachsen, was einem CAGR von 10,10 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete einheitliche Kommunikationsdienste entwickelt sich in Richtung cloudbasierter Betriebsmodelle, da Unternehmensteams Sprache, Video und Messaging über verteilte Belegschaften und verschiedene Geräte hinweg unterstützen müssen. Anbieter können ihre Rolle über die Plattformverwaltung hinaus erweitern, wenn sie Sicherheitskontrollen, Analysen, Integrationsarbeiten und Compliance-Aufzeichnungen verwalten. Funktionen der künstlichen Intelligenz machen diese Arbeit anspruchsvoller, da Unternehmen Governance, Prüfbarkeit und zuverlässige Kontrollen rund um automatisierte Kommunikation benötigen. Der Markt für verwaltete einheitliche Kommunikationsdienste profitiert auch davon, wenn der Austausch veralteter Telefonanlagen zu einem umfassenderen Modernisierungsprogramm wird, das Endgeräte, Migrationsdienste und verwaltete Betriebsabläufe umfasst. Datensouveränität, Verfügbarkeit von Fachkräften und Telekommunikationsbetrug werden bei der Anbieterauswahl und Vertragsgestaltung weiterhin wichtige Überlegungen bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt verwaltetes UCaaS im Jahr 2026 einen Marktanteil von 45,28 % am Markt für verwaltete einheitliche Kommunikationsdienste und soll bis 2032 mit einem CAGR von 11,15 % wachsen.
- Nach Komponente hielt Verwaltete Dienste im Jahr 2026 einen Umsatzanteil von 62,47 % und soll bis 2032 mit einem CAGR von 11,45 % wachsen.
- Nach Technologie hielt Cloud-Kommunikationsplattformen im Jahr 2026 einen Umsatzanteil von 34,62 %, während künstliche Intelligenz und maschinelles Lernen bis 2032 voraussichtlich mit einem CAGR von 11,82 % wachsen wird.
- Nach Endnutzer hielt IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 19,56 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 11,62 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 43,25 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 11,87 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybride und verteilte Belegschaften | +2.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Ablösung veralteter Telefonanlagen | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach integrierter Sprach-, Video- und Messaging-Kommunikation | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| KI-gestützte Betriebsabläufe und Kollaborationsanalysen | +1.5% | Nordamerika und asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf Europa | Mittelfristig (2–4 Jahre) |
| Nutzung abonnementbasierter Kommunikation durch kleine und mittlere Unternehmen | +1.0% | Asiatisch-pazifischer Raum und Westeuropa | Mittelfristig (2–4 Jahre) |
| Nachfrage regulierter Branchen nach verwalteter Sicherheit und Compliance | +0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybride und verteilte Belegschaften treiben nachhaltige Nachfrage nach verwaltetem UC
Hybrides Arbeiten hat die interne Kommunikationsverwaltung erschwert, da Mitarbeiter über verschiedene Netzwerke, Standorte und Geräte verbunden sind. Der Markt für verwaltete einheitliche Kommunikationsdienste begegnet dieser Betriebslast, indem Bereitstellung, Überwachung und Sicherheitsaufgaben an spezialisierte Anbieter übertragen werden. Organisationen, die anfänglich schnelle Belegschaftsveränderungen eigenständig bewältigten, konsolidieren nun Plattformen und Prozesse. Dieser Wandel begünstigt Anbieter, die Unsicherheiten über mehrjährige Verträge hinweg managen und eine konsistente Mitarbeitererfahrung liefern können. Ofcom berichtete im Juli 2025, dass 98 % der befragten kleinen und mittleren Unternehmen im Vereinigten Königreich Online-Kommunikationsdienste nutzten, was darauf hindeutet, dass die nächste Anforderung verwaltete Optimierung statt Ersteinführung ist.[1] Grundlegende Konnektivität allein ist daher weniger wichtig als Betriebsmanagement, Governance und Servicequalität.
Cloud-Migration und Ablösung veralteter Telefonanlagen erschließen neue Kategorien verwalteter Dienste
Die Ablösung veralteter Telefonanlagen bleibt eine wichtige Technologieentscheidung, da alternde Systeme Herausforderungen im Hardware-Lebenszyklus, bei der Integration und beim Support mit sich bringen. Der Markt für verwaltete einheitliche Kommunikationsdienste profitiert, wenn eine Organisation diesen Übergang als verwaltete Migration und nicht als einfachen Plattformkauf betrachtet. Unternehmen müssen neue Cloud-Dienste häufig mit bestehenden CRM-, IT-Service-Management- und Analysesystemen verbinden. Diese Anforderung schafft Bedarf an Sequenzierung, Tests, Endgeräteunterstützung und laufender Optimierung nach der Umstellung. Im November 2025 fügte 8x8 native Unterstützung für Mitel-SIP-Tischtelefone hinzu, sodass Mitel-Nutzer auf die Cloud-Plattform zugreifen können, ohne Geräte austauschen zu müssen.[2] Dieser Ansatz verbindet Hardware-Kontinuität mit Cloud-Migration und kann den Weg von der veralteten Infrastruktur zu einem verwalteten Vertrag verkürzen.
Nachfrage nach integrierter Sprach-, Video- und Messaging-Kommunikation verlagert sich von Kosten zu Analysen
Unternehmen wünschen zunehmend, dass Sprache, Video und Messaging über einen koordinierten Dienst statt über separate Tools betrieben werden. Separate Plattformen können Kommunikationsaufzeichnungen fragmentieren und die konsistente Durchsetzung von Richtlinien über Kanäle hinweg erschweren. Eine einheitliche Umgebung gibt Anbietern eine klarere Rolle bei der Verwaltung von Aufzeichnungen, Zugriffskontrollen, Workflow-Verbindungen und Serviceleistung. Sie gibt Unternehmen auch ein einheitliches Datenmodell für Kommunikationsaktivitäten, das die interne Aufsicht und Kundenservice-Workflows unterstützt. Der Markt für verwaltete einheitliche Kommunikationsdienste wird daher durch die Nachfrage nach einer Plattform gestützt, die Kommunikationsmodi verbindet, ohne die Integrationslast auf interne Teams zu übertragen. Anbieter, die keine konsistente Serviceschicht über diese Modi hinweg anbieten können, riskieren, Vertragsverlängerungen an Unternehmen mit umfassenderen Betriebs- und Analysefähigkeiten zu verlieren.
KI-gestützte Betriebsabläufe und Kollaborationsanalysen schaffen neue verwaltete Umsatzschichten
Funktionen der künstlichen Intelligenz werden zu kostenpflichtigen Elementen von Kommunikationsverträgen statt zu Hintergrundfähigkeiten. RingCentral berichtete im Oktober 2026, dass der jährlich wiederkehrende Umsatz von Kunden, die ein natives kostenpflichtiges KI-Produkt nutzen, sich 15 % des gesamten jährlich wiederkehrenden Umsatzes näherte und sich im Jahresvergleich verdoppelt hatte.[3] Die Veränderung bewegt Anbieter über Transkription und Besprechungszusammenfassungen hinaus hin zu Tools, die Absichten erkennen, Nutzer authentifizieren und Service-Workflows unterstützen können. Diese Fähigkeiten erfordern auch klare Regeln für Datenverarbeitung, Zugang, Überwachung und Aufbewahrung von Aufzeichnungen. Zoom kündigte im Oktober 2026 zentralisiertes KI-Management, benutzerdefinierte Leitplanken und Deepfake-Risikoerkennung an, was zeigt, dass Governance-Funktionen Teil des Unternehmenskommunikationsmanagements werden. Verwaltete Anbieter können daher wiederkehrende Arbeit rund um Bereitstellung, Kontrollen, Prüfbarkeit und Compliance-Archivierung schaffen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bedenken hinsichtlich Datensouveränität und Drittanbieterkontrolle | -1.5% | Europa, Naher Osten und asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Mangel an Fachkräften für UC-, Cloud- und KI-Betrieb | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Integrationskomplexität in Mehrlieferantenumgebungen | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Exposition gegenüber Gebührenbetrug, Identitätsmissbrauch und Dienstausfällen | -0.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Bedenken hinsichtlich Datensouveränität und Drittanbieterkontrolle schränken den Zugang zu regulierten Märkten ein
Datensouveränität ist eine wesentliche Hürde in Regierungs- und regulierten Kundengruppen, da Kommunikationsaufzeichnungen sensible Betriebsinformationen enthalten können. Der im Juni 2026 vorgeschlagene Europäische Cloud- und KI-Entwicklungsakt befasst sich mit der Abhängigkeit von Cloud-Anbietern aus Drittländern und berücksichtigt Datenlokalisierung, Prüfbarkeit und Wechselrechte. Der EU-Datenakt trat im September 2025 in Kraft und fügte Anforderungen in Bezug auf Wechselrechte und Datenportabilität in Cloud-Vereinbarungen hinzu. Kunden in Europa, dem Nahen Osten und Teilen des asiatisch-pazifischen Raums können lokale Datenspeicherung, mandantenebenenbasierte Prüfbarkeit und vertragliche Beschränkungen des Zugangs von Unterauftragsverarbeitern verlangen. Anbieter, die diese Bedingungen nicht erfüllen können, können von der Beschaffung durch Regierungen und regulierte Branchen ausgeschlossen werden. Hybride Architekturen, die sensible Kommunikationsdaten vor Ort aufbewahren, können dort einen Vorteil haben, wo Kunden Cloud-Fähigkeiten wünschen, aber eine stärkere Kontrolle über den Datenspeicherort benötigen. Der Markt für verwaltete einheitliche Kommunikationsdienste muss daher unterschiedliche Länder- und Sektorvorschriften berücksichtigen, anstatt sich auf ein einziges standardisiertes Liefermodell zu verlassen. Diese Anforderung kann die Vertragskomplexität erhöhen und die Beschaffungszyklen für Anbieter ohne klare souveräne Bereitstellungsoptionen verlängern.
Mangel an Fachkräften für UC-, Cloud- und KI-Betrieb drückt Anbietermargen und Servicequalität
Der Mangel an qualifizierten Arbeitskräften in den Bereichen einheitliche Kommunikation, Cloud-Betrieb, Cybersicherheit und KI-Governance kann die Kapazität der Anbieter einschränken. Anbieter verwalteter Dienste benötigen Mitarbeiter, die Kommunikationssysteme betreiben und gleichzeitig die Sicherheits- und Compliance-Anforderungen jeder Kundenumgebung verstehen können. Die Einschränkung ist besonders anspruchsvoll bei Einsätzen im Gesundheitswesen, in Finanzdienstleistungen und im öffentlichen Sektor. In diesen Umgebungen können gleichzeitig Kenntnisse über HIPAA, FedRAMP, DORA, Cybersicherheitskontrollen und Kommunikationsarchitektur erforderlich sein. Der Markt für verwaltete einheitliche Kommunikationsdienste kann mit höheren Servicekosten konfrontiert sein, wenn Anbieter um diese Kombination von Fähigkeiten konkurrieren müssen. Anbieter, die in Schulungen, dokumentierte Betriebsverfahren und Automatisierung investieren, können einen Teil des Drucks reduzieren, aber spezialisierte Aufsicht bleibt notwendig. Telekommunikationsbetrug kann eine weitere betriebliche Sorge darstellen, da die Communications Fraud Control Association globale Telekommunikationsbetrugsverluste von 41,82 Milliarden USD im Jahr 2025 gegenüber 38,95 Milliarden USD im Jahr 2023 meldete. Abonnementbetrug, Kontoübernahme und Identitätsmissbrauch können den Wert kontinuierlicher Überwachung und Reaktion auf Vorfälle erhöhen. Diese Kosten können den Anbietermargen Druck bereiten und die Bedeutung von Sicherheitsfähigkeiten bei der Kundenbeschaffung erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
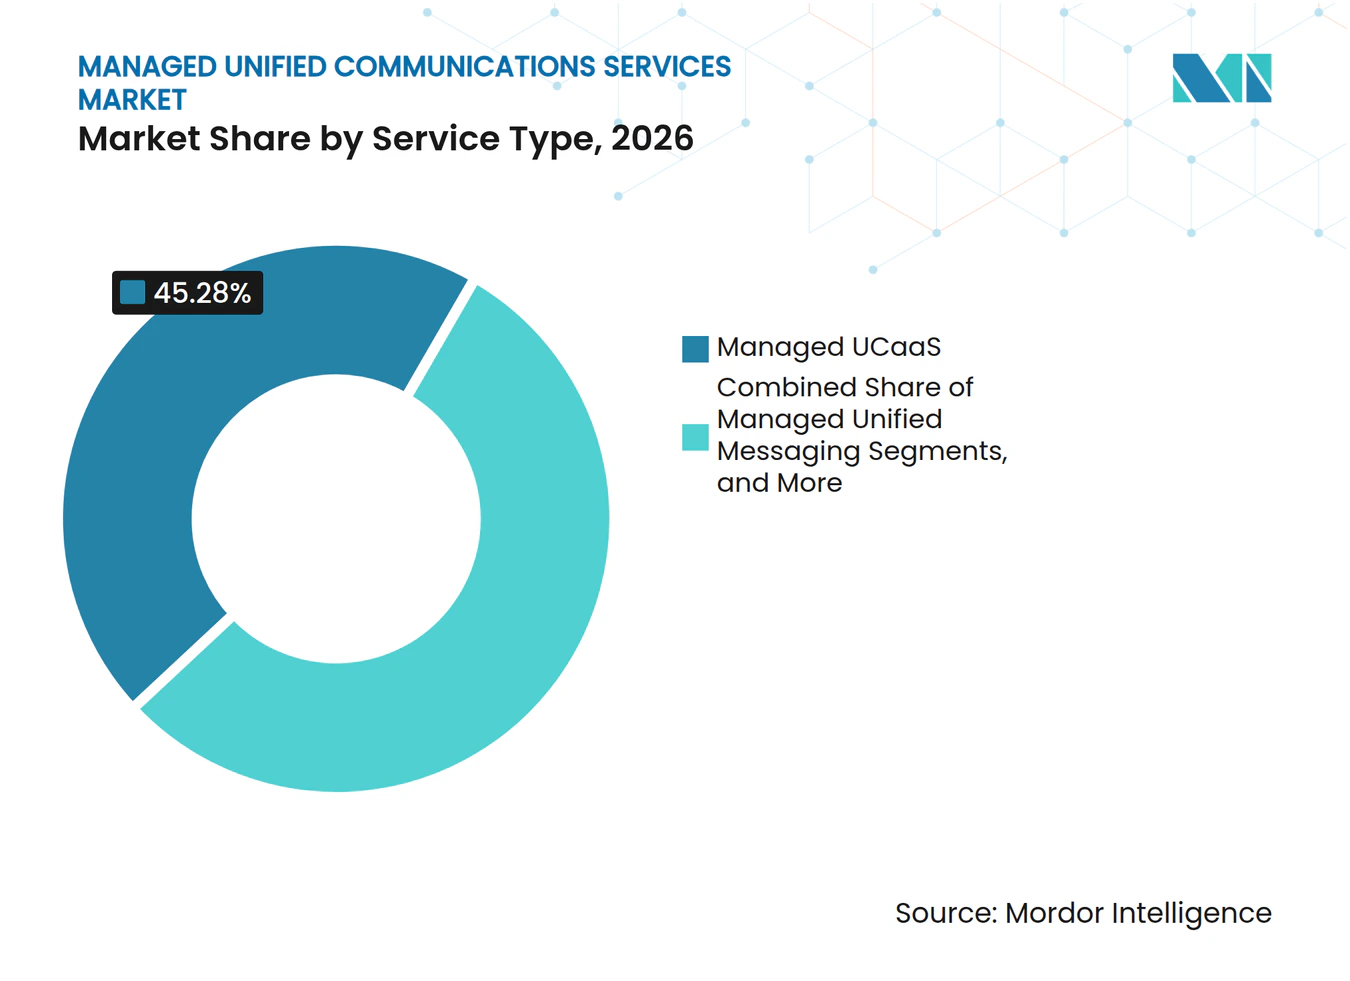
Verwaltetes UCaaS konsolidiert den Übergang zur UnternehmenstelefonieVerwaltetes UCaaS machte im Jahr 2026 45,28 % der Marktgröße für verwaltete einheitliche Kommunikationsdienste aus und stellte die führende Servicearchitektur dar. Seine Position spiegelt den Wandel weg von separaten Telefondiensten hin zu verwalteten Cloud-Umgebungen wider, die Sprache, Video, Messaging und Zusammenarbeit kombinieren. Unternehmen nutzen dieses Modell, um sowohl Kapitalausgaben als auch Betriebsverantwortung von internen IT-Teams zu verlagern. Der Dienst unterstützt Organisationen, die einen Anbieter benötigen, der Verwaltung, Servicequalität, Sicherheit und Nutzerunterstützung übernimmt. Verwaltetes UCaaS soll von 2027 bis 2032 mit einem CAGR von 11,15 % wachsen. Das erwartete Tempo unterstützt anhaltende Investitionen in KI-Funktionen, branchenspezifische Fähigkeiten und Compliance-Abdeckung. Der Markt für verwaltete einheitliche Kommunikationsdienste wird auch durch die Konvergenz von Contact-Center- und Mitarbeiterkommunikationsdiensten geprägt. Kunden wünschen zunehmend, dass diese Funktionen unter einem einzigen Vertrag verwaltet werden, damit Service-Workflows und Kundeninteraktionen konsistenter abgewickelt werden können.
Verwaltetes VoIP bleibt ein Einstiegspunkt für Organisationen, die noch nicht bereit sind, eine vollständige UCaaS-Bereitstellung zu übernehmen. Es ist relevant in kostenempfindlichen mittelständischen, Fertigungs- und Bildungskonten, wo ein schrittweiser Übergang praktischer sein kann. Verwaltetes Unified Messaging bedient Kunden, die eine strukturierte Verwaltung von Nachrichtenaufzeichnungen und zugehörigen Workflows benötigen. Verwaltete Konferenz- und Kollaborationsdienste adressieren Lebenszyklusmanagement und Interoperabilitätsbedürfnisse in hybriden oder Mehrlieferantenumgebungen. Verwaltete UC-Integration, Support und Optimierung gewinnt an Bedeutung, da Organisationen Kommunikationstools mit CRM-, ERP- und IT-Service-Management-Plattformen verbinden. Der Bedarf wird größer, wenn KI-Kommunikationsagenten Informationen mit diesen Systemen austauschen müssen. Diese Integrationsarbeit wurde in der Vergangenheit oft intern erledigt, aber die wachsende Anzahl von Verbindungen macht verwalteten Support attraktiver. In all diesen Servicetypen verlagert sich der Wettbewerb hin zu branchenspezifischer Expertise, zuverlässiger Integration und Compliance-Bereitschaft statt grundlegender Konnektivität.



Nach Komponente:
Verwaltete Dienste übertreffen Lösungen, da der KI-Betriebsaufwand steigtVerwaltete Dienste hielten im Jahr 2026 einen Umsatzanteil von 62,47 % und waren damit die führende Komponente des Marktes für verwaltete einheitliche Kommunikationsdienste. Der Anteil zeigt, dass viele Kunden vollständig ausgelagerte Plattformoperationen einem Modell vorziehen, das nur auf Technologiekäufen basiert. Verwaltete Dienste sollen von 2027 bis 2032 mit einem CAGR von 11,45 % wachsen. Jede zusätzliche KI-Fähigkeit kann den Bedarf an Überwachung, Prüfpfaden, Zugriffskontrollen und Richtliniendurchsetzung erhöhen. Agentische Workflows, Compliance-Archivierung, Gesprächsanalysen und Deepfake-Erkennung können alle Aufgaben für den Anbieter und den Kunden hinzufügen. Dies macht die verwaltete Schicht für Organisationen mit begrenzter interner Betriebskapazität wertvoller. Es bedeutet auch, dass Anbieter nachweisen müssen, dass sie KI-Kontrollen verwalten können, ohne die Servicezuverlässigkeit zu beeinträchtigen. Die erwartete Expansion der Komponente spiegelt die Notwendigkeit wider, Kommunikationsbetrieb mit Governance- und Compliance-Unterstützung zu kombinieren.
Die Lösungskomponente bleibt wichtig, da sie die Hardware- und Softwaregrundlage für die verwaltete Bereitstellung bildet. Der Umsatz in dieser Komponente profitiert vom Übergang von Telefonanlagen zu UCaaS und der weiteren Nutzung von IP-Handsets, Softphones und Video-Bars. Anbieter kombinieren zunehmend Endgeräteunterstützung mit Serviceverträgen, um Kundenbeziehungen dauerhafter zu gestalten. Die Ergänzung der nativen Mitel-Telefonunterstützung durch 8x8 im November 2025 zeigte, wie ein Anbieter Hardware-Kontinuität wahren kann, während er Kunden zur Cloud-Kommunikation bewegt. Diese Vereinbarung ermöglicht es Unternehmenskunden, installierte Geräte beizubehalten und gleichzeitig auf eine verwaltete Plattform zuzugreifen. Sie kann auch Störungen bei Hardware-Erneuerungsentscheidungen reduzieren. Da Anbieter das Lebenszyklusmanagement in einen verwalteten Vertrag einbeziehen, können eigenständige Lösungen einen kleineren Teil der Geschäftsbeziehung ausmachen. Die Komponente wird dort weiterhin wichtig sein, wo Kunden hybride Bereitstellungen, spezialisierte Endgeräte oder einen schrittweisen Migrationspfad benötigen.
Nach Technologie:
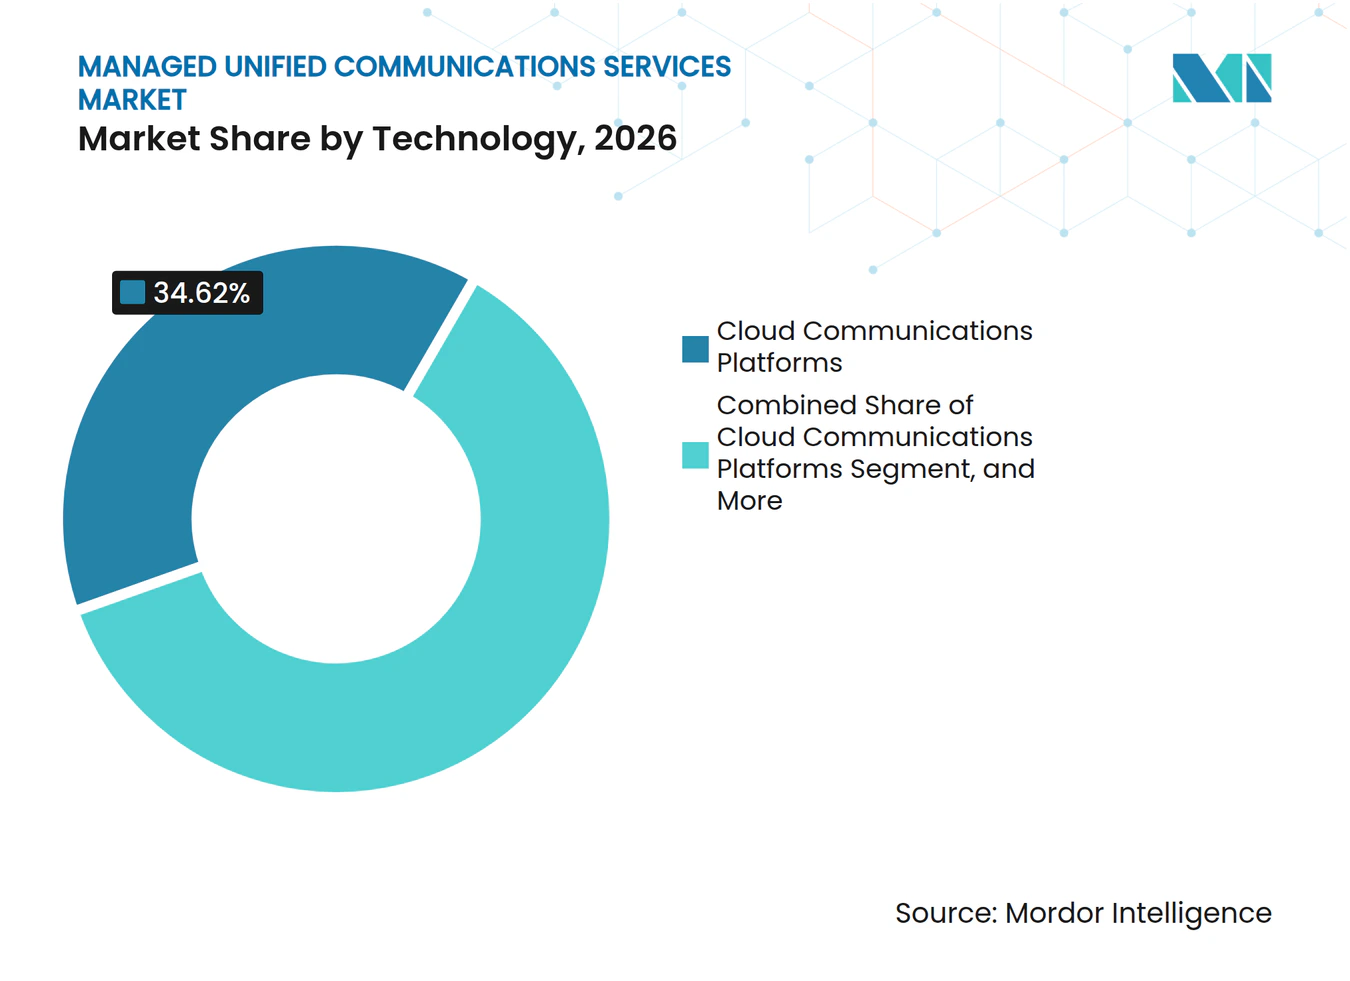
Cloud-Plattformen führen, aber künstliche Intelligenz verändert die WerthierarchieCloud-Kommunikationsplattformen hielten im Jahr 2026 nach Technologie einen Umsatzanteil von 34,62 %, unterstützt durch Unternehmensplattformkonsolidierung und kanalgeführte Vertriebsmodelle. Sie bieten die Kernumgebung, über die Sprache, Besprechungen, Messaging und verwandte Kollaborationsfunktionen bereitgestellt werden. Künstliche Intelligenz und maschinelles Lernen sollen von 2027 bis 2032 mit einem CAGR von 11,82 % wachsen. Diese Rate übertrifft die Gesamtprognose und zeigt an, dass KI zu einer zentralen Betriebsschicht statt zu einer optionalen Funktion wird. Der Markt für verwaltete einheitliche Kommunikationsdienste ist von diesem Wandel betroffen, da Anbieter KI-Fähigkeiten sowohl in das Plattformmanagement als auch in den Kundensupport integrieren müssen. RingCentral startete AIR Pro und AIR Pro Studio im März 2026 als sprachzentrierte autonome KI-Agenten-Tools, die in seine Geschäftskommunikations- und Contact-Center-Angebote eingebettet sind. Die Plattform kann Absichten erkennen, Kunden in Echtzeit authentifizieren und mehrstufige Service-Workflows über Sprache, SMS und digitale Kanäle hinweg ausführen.
SIP und IP-Telefonie unterstützt weiterhin die Sprachinfrastruktur in hybriden Umgebungen und behält eine wichtige installierte Basis. APIs und CPaaS bieten eine Entwicklungsschicht, die es Organisationen ermöglicht, Kommunikationsfunktionen in benutzerdefinierte Anwendungen einzubetten. Low-Code-Tools können Mittelstandsnutzern helfen, diese Fähigkeiten ohne umfangreiche interne Softwareentwicklung zu übernehmen. Zero-Trust-Sicherheit und Identitätsmanagement wird bei Bereitstellungen, die FedRAMP-, HIPAA- und DORA-Anforderungen erfüllen müssen, immer wichtiger. Session Border Controller und Netzwerkqualitätsmanagement bleiben ebenfalls wichtig, wo Organisationen Cloud-Dienste mit bestehenden Netzwerken verbinden. Zooms Governance-Ankündigungen vom Oktober 2026 umfassten zentralisiertes KI-Management, benutzerdefinierte Leitplanken und Deepfake-Risikoerkennung. Diese Funktionen zeigen, dass KI-Governance als abrechenbare Technologieschicht innerhalb der verwalteten Kommunikation entwickelt wird. Anbieter, die KI-Funktionen mit Identitäts-, Sicherheits- und Servicequalitätskontrollen kombinieren, können für regulierte und komplexe Umgebungen besser positioniert sein.

Nach Endnutzer:
IT und Telekommunikation führt, Gesundheitswesen und Biowissenschaften beschleunigtIT und Telekommunikation machte im Jahr 2026 19,56 % der Endnutzernachfrage aus und blieb die führende Kundengruppe. Dieser Sektor fungiert sowohl als anspruchsvoller Nutzer von Kommunikationsdiensten als auch als Kanal, der nachgelagerte Kundenbereitstellungen unterstützen kann. Seine Rolle schafft relativ hohe Ausgaben pro Organisation und macht ihn zu einem frühen Anwender von KI-gestütztem Kommunikationsmanagement. Gesundheitswesen und Biowissenschaften sollen von 2027 bis 2032 mit einem CAGR von 11,62 % wachsen. Mehrstätten-Versorgungsbereitstellung, sicherer Zugang und Anforderungen an den Schutz von Patientengesundheitsinformationen prägen die Nachfrage in dieser Gruppe. Gesundheitsorganisationen benötigen verwaltete Archivierung, Mehrfaktor-Authentifizierung für Endgeräte und manipulationssichere Aufbewahrung von Kommunikationsaufzeichnungen. Der Markt für verwaltete einheitliche Kommunikationsdienste kann profitieren, wenn Gesundheitskunden die Modernisierung als Sicherheits- und Resilienzanforderung statt nur als Kommunikationsupgrade betrachten. Im Januar 2026 warnte Health-ISAC Gesundheitsorganisationen vor SMS- und Sprach-Einmalpasswort-Gebührenbetrugskampagnen, die auf Patientenportale und Telemedizin-Anmeldeabläufe abzielten.
Bank-, Finanz- und Versicherungswesen erfordert Aufbewahrung von Aufzeichnungen, Handelsüberwachung und Kontrollen über den Datenzugang. Regierungs- und öffentliche Sektorkunden legen ebenfalls großen Wert auf souveräne Daten, Zertifizierung und Beschaffungs-Compliance. Diese Prioritäten können langfristige verwaltete Servicebeziehungen unterstützen, da der Anbieter die betrieblichen und regulatorischen Bedürfnisse des Kunden verstehen muss. Einzelhandel und Konsumgüter übernimmt verwaltete Kommunikation für Kundenservice und Koordination an vorderster Front. Fertigung nutzt ähnliche Tools für die Koordination der Belegschaft und betriebliche Kommunikation. Bildung hat eine kleinere Umsatzrolle, aber hybrides Lernen unterstützt weiterhin die Nachfrage nach verwalteten Videokonferenz- und Kollaborationsdiensten über verteilte Campusse hinweg. In all diesen Branchen kann KI-Governance die Bandbreite der Kunden erweitern, die spezialisierte Unterstützung benötigen. Anbieter, die Compliance-Kontrollen und branchenspezifische Workflows vorkonfigurieren, können die Beschaffung für Kunden mit strengen Anforderungen erleichtern.
Geografische Analyse
Markt für verwaltete einheitliche Kommunikationsdienste in Nordamerika
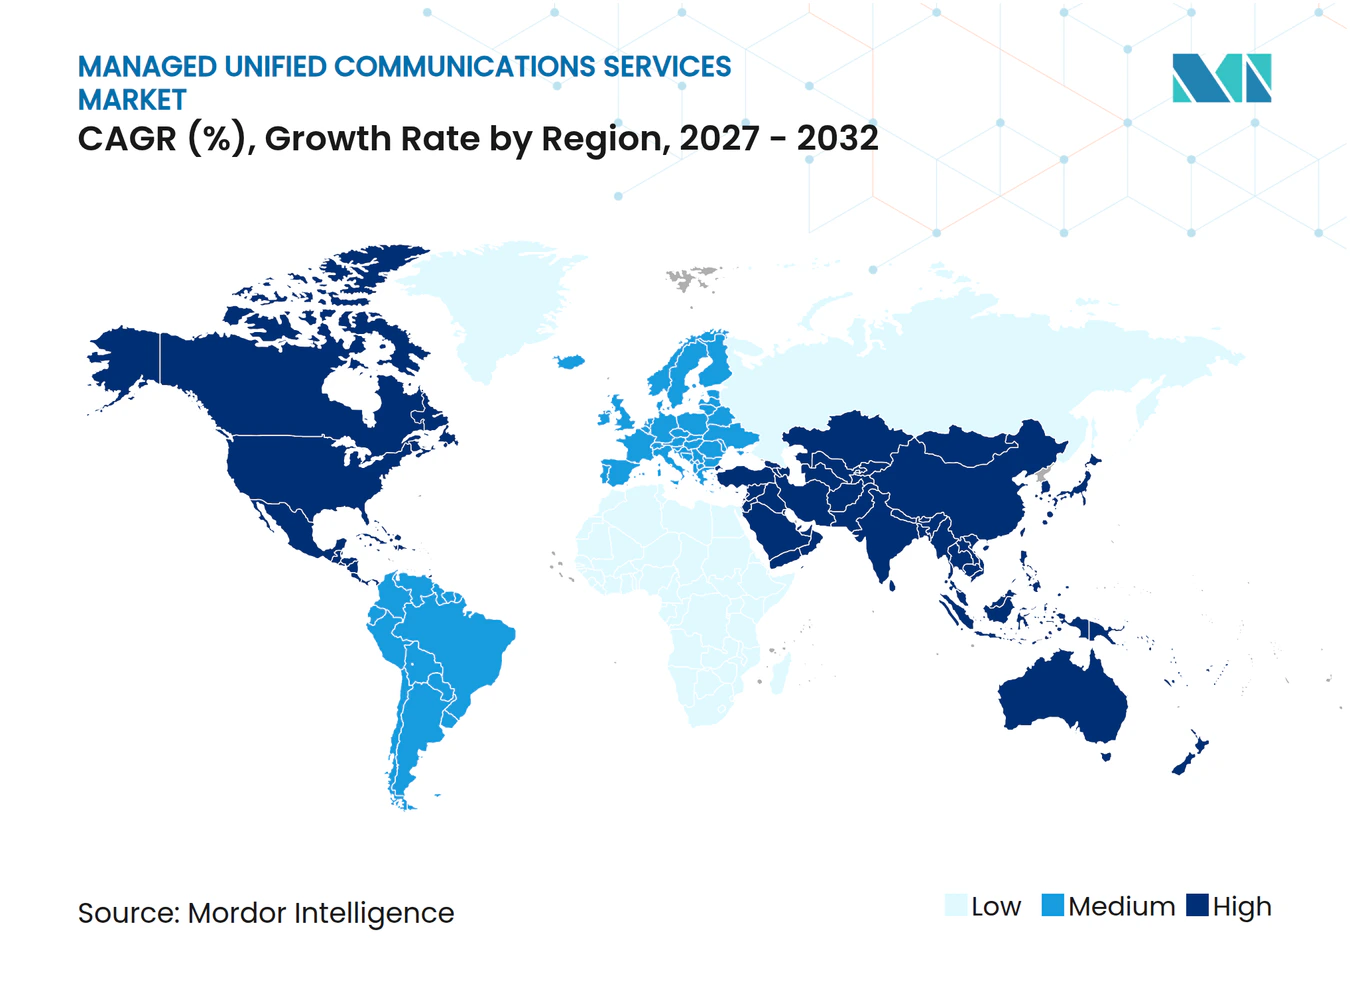
Nordamerika hielt im Jahr 2026 einen Marktanteil von 43,25 % am Markt für verwaltete einheitliche Kommunikationsdienste und blieb der größte regionale Beitragsgeber. Die Region verfügt über eine ausgereifte Beschaffung von Unternehmenstechnologie, umfangreiche Ökosysteme für verwaltete Dienste und eine große Basis an Cloud-Kommunikationsanbietern. FedRAMP-Anforderungen schaffen zudem einen Zugangsweg für Anbieter, die Kunden der US-amerikanischen Regierung und des regulierten Sektors bedienen. RingCentral meldete für das Geschäftsjahr 2025 einen Gesamtumsatz von 2,515 Milliarden USD, wobei abonnementbasierte Kommunikation die Grundlage seiner kommerziellen Größe bildet. Die Vereinigten Staaten führen die regionale Nachfrage an, während Kanada von Cloud-First-Aktivitäten im öffentlichen Sektor profitiert. Mexiko trägt durch unternehmensweite Kommunikationsbereitstellungen im Zusammenhang mit Nearshoring zur Nachfrage bei. RingCentral meldete außerdem, dass der jährlich wiederkehrende Umsatz von Kunden, die kostenpflichtige KI-Produkte nutzen, im dritten Quartal 2026 annähernd 15 % des gesamten jährlich wiederkehrenden Umsatzes erreichte. Dies zeigt, dass viele nordamerikanische Käufer von der KI-Evaluierung zur kostenpflichtigen Bereitstellung übergehen.
Markt für verwaltete einheitliche Kommunikationsdienste in Europa
Europa weist ein vielfältiges Nachfrageprofil auf, da Cloud-Reife und regulatorische Anforderungen zwischen den nationalen Märkten variieren. Das Vereinigte Königreich ist ein führender regionaler Markt für verwaltete Kommunikationsdienste. Der EU-Datenakt ist seit September 2025 in Kraft und legt Überlegungen zur Datenportabilität und zu Wechselrechten in Cloud-Vereinbarungen fest. Der vorgeschlagene Cloud- und KI-Entwicklungsakt lenkt die Aufmerksamkeit weiter auf Lokalisierung, Prüfbarkeit und die Abhängigkeit von Cloud-Anbietern. Diese Anforderungen können Anbieter begünstigen, die über regional angemessene Datenkontrollmechanismen und klare Vertragsbedingungen verfügen. Kunden könnten souveränen Architekturen bei der Auswahl eines Partners für verwaltete Dienste einen höheren Stellenwert beimessen. Anbieter, die diese Erwartungen nicht erfüllen können, sehen sich möglicherweise einer engeren adressierbaren Kundenbasis im öffentlichen Sektor und bei regulierten Unternehmenskunden gegenüber.
Markt für verwaltete einheitliche Kommunikationsdienste in APAC, Südamerika und MEA
Der asiatisch-pazifische Raum wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,87 % wachsen und ist damit die am schnellsten wachsende Region. Indien, Japan und Südostasien unterstützen den Wechsel weg von der veralteten PBX-Infrastruktur. Die japanische Digitalagentur fördert ein Cloud-First-Prinzip, das die Modernisierung des öffentlichen Sektors unterstützt. Die Nachfrage in Indien ist mit IT-Dienstleistungen, Finanzdienstleistungen und dem Gesundheitswesen verknüpft. Südkorea trägt durch dichte Unternehmenstechnologieumgebungen zur Nachfrage bei. Indonesien leistet einen Beitrag durch mobile-first-Unternehmensarchitekturen. Südamerika wird durch Anwendungsfälle in den Bereichen Bankwesen, Finanzdienstleistungen, Versicherungen und Einzelhandel in Brasilien gestützt. Saudi-Arabien und die Vereinigten Arabischen Emirate entwickeln sich durch staatlich geförderte Programme zur digitalen Transformation weiter, während Südafrika und Nigeria in Afrika noch frühere Adoptionszentren darstellen.
Wettbewerbslandschaft
Marktkonzentration
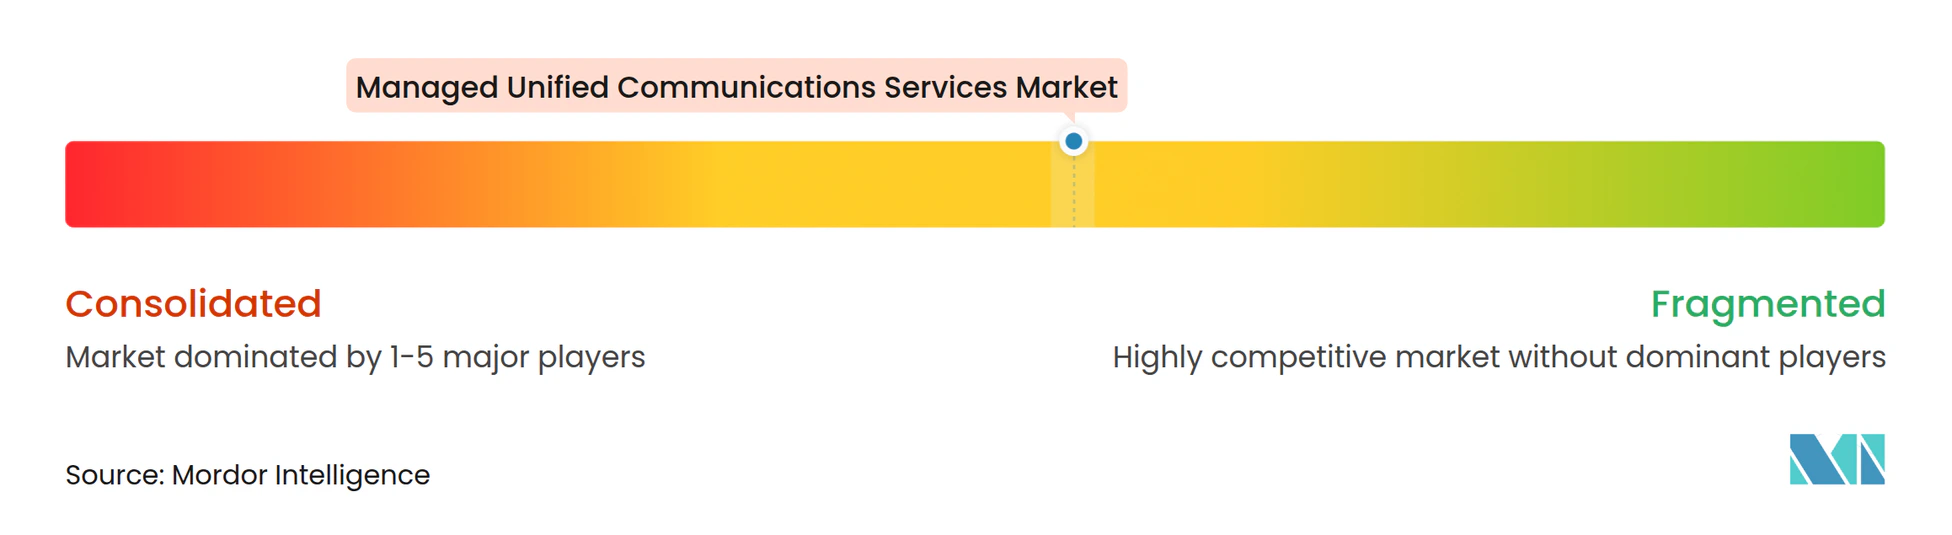
Der Markt für verwaltete einheitliche Kommunikationsdienste weist auf der Unternehmensebene eine moderate Konzentration auf, wo RingCentral, Zoom Video Communications, Avaya, 8x8 und Dialpad eine starke Sichtbarkeit und erhebliche KI-Entwicklungsressourcen haben. Der Wettbewerb ist unter mittelständischen Anbietern, regionalen Unternehmen und telekommunikationsnahen Anbietern verwalteter Dienste stärker fragmentiert. Der aktuelle Wettbewerbsfokus liegt auf der Umwandlung von KI-Fähigkeiten in zuverlässige kostenpflichtige Dienste für Unternehmenskunden. Anbieter müssen zeigen, dass ihre KI-Agenten Sprachkommunikation, Kundenerfahrung und Compliance-Workflows mit klaren Kontrollen unterstützen können. RingCentral berichtete im Oktober 2026, dass kostenpflichtige KI-Produkte sich 15 % seines gesamten jährlich wiederkehrenden Umsatzes näherten und sich im Jahresvergleich verdoppelt hatten. Dieses Ergebnis zeigt, dass KI-Monetarisierung eine direkte kommerzielle Rolle in der Kategorie hat. Zooms Veröffentlichungen vom Oktober 2026 betonten zentralisiertes KI-Management, benutzerdefinierte Leitplanken und Deepfake-Risikoerkennung. Der Fokus auf Governance bedeutet, dass Compliance-Beauftragte möglicherweise mehr Einfluss bei der Plattformbeschaffung haben.
Branchenspezialisierung ist eine wichtige Chance, da Kunden aus dem Gesundheitswesen, Finanzdienstleistungen und der Regierung mehr als generische Plattformfunktionen benötigen. Anbieter können sich durch die Bereitstellung vorintegrierter Compliance-Kontrollen, branchenspezifischer KI-Agenten und zertifizierter Workflows differenzieren. RingCentral's AIR Pro war zunächst auf gesundheitsspezifische KI-Agenten ausgerichtet, mit geplanten Rollouts für Finanzdienstleistungen und Einzelhandel in der zweiten Hälfte des Jahres 2026. Diese Schritte zeigen, dass Anbieter branchenspezifische Workflows nutzen, um KI-Fähigkeiten für betriebliche Bedürfnisse relevant zu machen. Unternehmen ohne eine klare KI-Roadmap oder einen glaubwürdigen Compliance-Ansatz für regulierte Sektoren können Kunden an spezialisierte Wettbewerber verlieren.
Akquisitionen und Portfolioentscheidungen prägen auch das Wettbewerbsumfeld, da Anbieter Investitionskapazität und ein fokussiertes Dienstleistungsangebot benötigen. Sangoma schloss den Verkauf von VoIP Supply LLC im August 2025 ab und leitete die Erlöse in Cloud-, Hybrid- und On-Premises-Lösungen für einheitliche Kommunikation, Contact Center und Kommunikationsplattformen. 8x8 nutzte die native Mitel-Telefonunterstützung, um die Störungen zu reduzieren, die die Unternehmensmigration zu verwalteter Cloud-Kommunikation verlangsamen können. Zoom nutzt Governance-Funktionen, um die Managementanforderungen rund um KI-gestützte Kommunikation zu erweitern. Diese Strategien zeigen, dass Anbieter durch Migrationsunterstützung, branchenspezifische Fähigkeiten, KI-Governance und integrierte Betriebsabläufe konkurrieren. Der Markt bleibt für regionale und spezialisierte Wettbewerber offen, da die Kundenanforderungen je nach Sektor, Datenspeicherort und bestehender Infrastruktur variieren. Ein Marktkonzentrationsindex kann aus dem verfügbaren Material nicht zugewiesen werden, da es nicht den kombinierten Marktanteil der führenden Unternehmen angibt.
Branchenführer im Markt für verwaltete einheitliche Kommunikationsdienste
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
8x8, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete einheitliche Kommunikationsdienste Unternehmen in diesem Bericht
- RingCentral, Inc.
- Zoom Video Communications, Inc.
- 8x8, Inc.
- Dialpad, Inc.
- Nextiva, Inc.
- Sangoma Technologies Corporation
- Intermedia.net, Inc.
- Vonage Holdings Corp.
- Mitel Networks Corporation
- Avaya LLC
- ALE International
- Wildix S.p.A.
- Pexip Holding ASA
- Evolve IP, LLC
- Fusion Connect, Inc.
- GoTo Group, Inc.
- Telia Company AB
- Gamma Communications plc
- Masergy Communications, Inc.
- Cloudli Communications Corp.
Neueste Industrielle Entwicklungen in Markt für verwaltete einheitliche Kommunikationsdienste
- Oktober 2026: Zoom stellte auf der Zoomtopia 2026 eine umfassende KI-Governance-Suite vor, darunter zentralisiertes KI-Management, benutzerdefinierte KI-Leitplanken, Microsoft Purview Sensitivity Label-Integration für Zoom Meetings und Whiteboard, einen Compliance-Manager für KI-generierte Notizen und Canvases sowie Echtzeit-Deepfake-Risikoerkennung für Meetings und Einstellungsworkflows. Mehrere Funktionen sind für die Produktion im Dezember 2026 und im ersten Quartal 2027 vorgesehen, wodurch KI-Governance als eigenständige kommerzielle verwaltete Dienstleistungsschicht etabliert wird.
- Oktober 2026: RingCentral meldete für das dritte Quartal 2026 einen Gesamtumsatz von 676 Millionen USD, ein Plus von 5,9 % im Jahresvergleich, mit einem Abonnementumsatz von 653 Millionen USD, der um 6,0 % im Jahresvergleich wuchs. Der jährlich wiederkehrende Umsatz von Kunden, die ein natives kostenpflichtiges KI-Produkt nutzen, näherte sich 15 % des gesamten jährlich wiederkehrenden Umsatzes und verdoppelte sich im Jahresvergleich. Das Unternehmen erhöhte seine Jahresprognose 2026 für Gesamtumsatz, Non-GAAP-Betriebsmargen und freien Cashflow.
- März 2026: RingCentral startete AIR Pro und AIR Pro Studio auf der Enterprise Connect 2026, eine sprachzentrierte autonome KI-Agenten-Plattform, die in seine Geschäftskommunikations- und Contact-Center-Angebote eingebettet ist. AIR Pro kann Absichten erkennen, Kunden in Echtzeit authentifizieren und mehrstufige Service-Workflows über Sprache, SMS und digitale Kanäle hinweg ausführen. Die erste Bereitstellung zielte auf gesundheitsspezifische KI-Agenten ab, mit geplanten Rollouts für Finanzdienstleistungen und Einzelhandel im zweiten Halbjahr 2026.
- März 2026: Zoom startete KI-Begleiter 3.0 auf der Enterprise Connect 2026 und fügte agentische Workflow-Orchestrierung über Zoom Workplace, Phone und CX mit No-Code-KI-Agenten hinzu, die mit Salesforce, ServiceNow, Slack, Box, Google Drive und OneDrive verbunden sind. Die Veröffentlichung führte auch KI-Dokumente, KI-Tabellen und KI-Präsentationen ein, die darauf ausgelegt sind, Besprechungs- und Anrufausgaben in strukturierte Unternehmensdokumente und Analysen umzuwandeln.
Globaler Berichtsumfang des Marktes für verwaltete einheitliche Kommunikationsdienste
Der Markt für verwaltete einheitliche Kommunikationsdienste bezieht sich auf die Branche, die sich auf ausgelagerte Verwaltung, Überwachung, Optimierung, Bereitstellung und Unterstützung von Umgebungen für einheitliche Kommunikation (UC) konzentriert, die von spezialisierten Dienstleistern bereitgestellt werden. Diese Dienste integrieren Kommunikations- und Kollaborationstechnologien wie Sprachanrufe, Videokonferenzen, Sofortnachrichten, Teamzusammenarbeit, Präsenzverwaltung, Contact-Center-Lösungen, Messaging und Mobilitätsdienste in einem zentral verwalteten Rahmen.
Der Bericht über den Markt für verwaltete einheitliche Kommunikationsdienste ist segmentiert nach Servicetyp (verwaltetes UCaaS, verwaltetes VoIP, verwaltetes Unified Messaging, verwaltete Konferenz- und Kollaborationsdienste, verwaltete UC-Integration, Support und Optimierung), Komponente (Lösungen, verwaltete Dienste), Technologie (Cloud-Kommunikationsplattformen, SIP und IP-Telefonie, künstliche Intelligenz und maschinelles Lernen, APIs und CPaaS, Zero-Trust-Sicherheit und Identitätsmanagement, Session Border Controller und Netzwerkqualitätsmanagement), Endnutzer (IT und Telekommunikation, Bank-, Finanz- und Versicherungswesen, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Einzelhandel und Konsumgüter, Fertigung, Bildung, andere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltetes UCaaS |
| Verwaltetes VoIP |
| Verwaltetes Unified Messaging |
| Verwaltete Konferenz- und Kollaborationsdienste |
| Verwaltete UC-Integration, Support und Optimierung |
| Lösungen |
| Verwaltete Dienste |
| Session Initiation Protocol und IP-Telefonie |
| Cloud-Kommunikationsplattformen |
| Künstliche Intelligenz und maschinelles Lernen |
| Programmierschnittstellen und Kommunikationsplattform als Dienst |
| Session Border Controller und Netzwerkqualitätsmanagement |
| Zero-Trust-Sicherheit und Identitätsmanagement |
| Informationstechnologie und Telekommunikation |
| Bank-, Finanz- und Versicherungswesen |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Einzelhandel und Konsumgüter |
| Fertigung |
| Bildung |
| Andere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Servicetyp | Verwaltetes UCaaS | |
| Verwaltetes VoIP | ||
| Verwaltetes Unified Messaging | ||
| Verwaltete Konferenz- und Kollaborationsdienste | ||
| Verwaltete UC-Integration, Support und Optimierung | ||
| Nach Komponente | Lösungen | |
| Verwaltete Dienste | ||
| Nach Technologie | Session Initiation Protocol und IP-Telefonie | |
| Cloud-Kommunikationsplattformen | ||
| Künstliche Intelligenz und maschinelles Lernen | ||
| Programmierschnittstellen und Kommunikationsplattform als Dienst | ||
| Session Border Controller und Netzwerkqualitätsmanagement | ||
| Zero-Trust-Sicherheit und Identitätsmanagement | ||
| Nach Endnutzer | Informationstechnologie und Telekommunikation | |
| Bank-, Finanz- und Versicherungswesen | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Einzelhandel und Konsumgüter | ||
| Fertigung | ||
| Bildung | ||
| Andere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete einheitliche Kommunikationsdienste?
Die Marktgröße für verwaltete einheitliche Kommunikationsdienste wird im Jahr 2026 auf 68,91 Milliarden USD und im Jahr 2027 auf 74,54 Milliarden USD geschätzt, bevor sie bis 2032 einen Wert von 111,47 Milliarden USD erreicht, was einem CAGR von 10,10 % während des Prognosezeitraums entspricht.
Welcher Servicetyp führt bei verwalteten einheitlichen Kommunikationsdiensten?
Verwaltetes UCaaS führt die Nachfrage nach Servicetypen mit einem Umsatzanteil von 45,28 % im Jahr 2026 an und soll bis 2032 mit einem CAGR von 11,15 % wachsen.
Warum übernehmen Organisationen verwaltete einheitliche Kommunikationsdienste?
Organisationen übernehmen diese Dienste, um die Betriebslast der Verwaltung von Cloud-Kommunikation über Sprache, Video und Messaging hinweg zu reduzieren und gleichzeitig Integration, Sicherheit, Skalierbarkeit und Compliance-Management zu verbessern.
Welche Technologie expandiert am schnellsten bei verwalteten einheitlichen Kommunikationsdiensten?
Künstliche Intelligenz und maschinelles Lernen sollen bis 2032 mit einem CAGR von 11,82 % wachsen, unterstützt durch steigende Nachfrage nach Automatisierung, Governance, prädiktiven Erkenntnissen und Kommunikationsanalysen.
Welche Endnutzergruppe expandiert am schnellsten?
Gesundheitswesen und Biowissenschaften sollen bis 2032 mit einem CAGR von 11,62 % wachsen, angetrieben durch Anforderungen an sichere Kommunikation, regulatorische Compliance, Schutz von Patientendaten und Koordination der Versorgung an mehreren Standorten.
Welche Region soll am schnellsten expandieren?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 11,87 % wachsen, da Unternehmen in Indien, Japan und Südostasien veraltete Kommunikationsinfrastruktur modernisieren und die Cloud-Einführung beschleunigen.