
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 23.91 十億米ドル |
| 市場規模 (2032) | 40.91 十億米ドル |
| 成長率 (2027 - 2032) | 13.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場分析
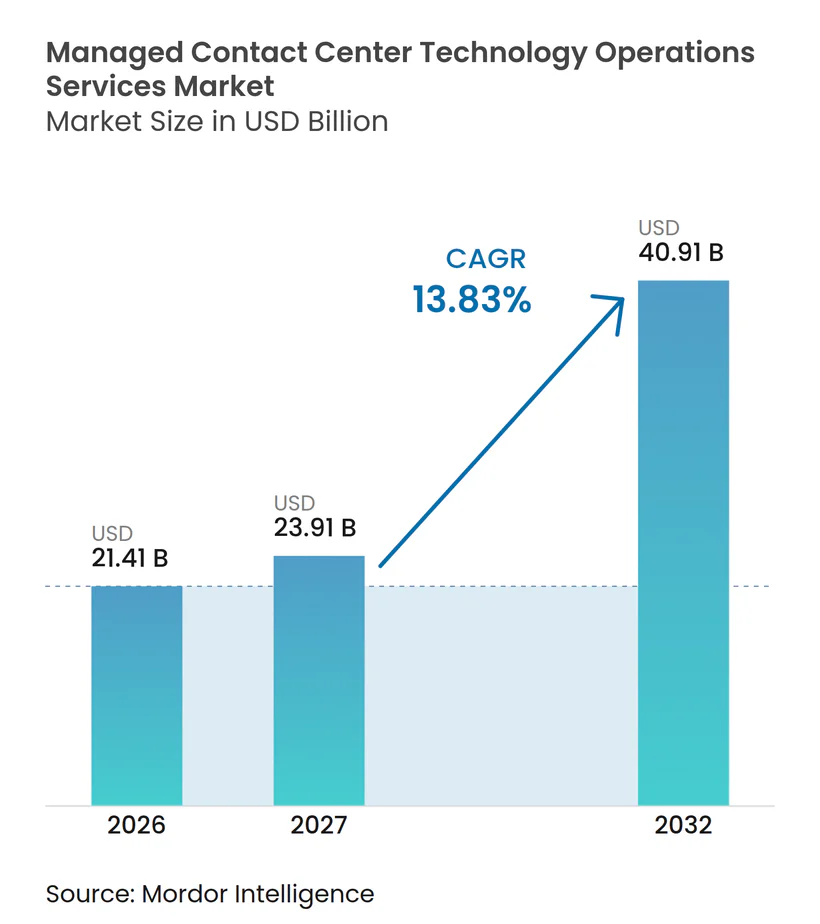
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場規模は、2026年の21.41 ビリオン 米ドルから2032年には40.91 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.83%を記録する見込みです。企業は固定費型の自社運営テクノロジーモデルから離れ、プラットフォームリスク、統合作業、および人員配置の責任を専門プロバイダーに委ねるマネージドアレンジメントへと移行しています。コンタクトセンターのパフォーマンスは、コスト管理だけでなく、収益維持と顧客体験指標にますます結びついています。この変化により、マネージドオペレーションに関する意思決定が経営幹部の優先事項として上位に位置づけられています。AIはプロバイダーに期待される業務内容も変え、プラットフォームの可用性を超えて、AIエージェントのガバナンス、オーケストレーション設計、および成果測定へと焦点が移っています。したがって、マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場は、運営上の説明責任、プラットフォーム知識、およびコンプライアンス支援を組み合わせることができるプロバイダーを優遇しています。
主要レポートのポイント
- サービスモデル別では、フルマネージドアレンジメントが2026年のマネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場シェアの40.11%を占め、2032年にかけてCAGR 14.98%で拡大する見込みです。
- テクノロジー環境別では、クラウドネイティブ・コンタクトセンター・アズ・ア・サービス環境が2026年のマネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場規模の37.32%を占め、2032年にかけてCAGR 14.45%で拡大する見込みです。
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年の収益の23.21%を占め、ヘルスケア・ライフサイエンスは2032年にかけてCAGR 14.82%で拡大する見込みです。
- 地域別では、北米が2026年の収益の38.54%を占め、アジア太平洋地域は2032年にかけてCAGR 14.86%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マネージドクラウドオペレーションへの企業シフト | +3.2% | 北米と欧州で最も高い勢いを持つグローバル市場 | 中期(2〜4年) |
| AIエージェントアシストと自律的インタラクションオーケストレーション | +2.8% | 北米とアジア太平洋地域の企業バイヤーが牽引するグローバル市場 | 中期(2〜4年) |
| オムニチャネルの信頼性と成果ベースのSLA | +2.1% | アジア太平洋地域と南米での採用が加速するグローバル市場 | 短期(2年以内) |
| クラウド・データ・オートメーション専門家の不足 | +1.6% | 北米と西欧で最も深刻なグローバル市場 | 中期(2〜4年) |
| 新興市場におけるデジタルファースト型カスタマージャーニ | +1.3% | アジア太平洋地域、中東、アフリカ、南米 | 長期(4年以上) |
| マルチクラウドおよびマルチプラットフォームCXエステートの複雑性 | +1.0% | 大企業および規制業種で最も複雑なグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
顧客所有プラットフォームからマネージドクラウドオペレーションへの企業シフト
オンプレミスのコンタクトセンターインフラは廃止されつつあり、マネージドオペレーションプロバイダーがそれらの環境から移行するワークロードを受け取っています。クラウドコンタクトセンターソフトウェアへの移行は、運営上の説明責任の必要性をなくすものではありません。企業は依然として、設定管理、AIチューニング、統合の可用性、およびコンプライアンスレビューを管理する専門家を必要としています。NTT DATAは2025年10月に、金融サービス、ヘルスケア、通信、および小売組織を対象としたAmazon Connect上のマネージドカスタマーエクスペリエンスサービスに関して、AWSと戦略的協力協定を締結しました。[1] この協定は、クラウドソフトウェアと並行してマネージドオペレーティングレイヤーの必要性を反映しています。クラウドの採用がソフトウェアライセンスだけでは対応できない運営上の要件を生み出すため、マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場はその恩恵を受けています。
AIエージェントアシストと自律的インタラクションオーケストレーションの採用
AIエージェントはコンタクトセンターオペレーションプロバイダーの責任範囲を広げました。プロバイダーは現在、AIエージェントのガバナンス、オーケストレーションルールの設計、および顧客成果の継続的な測定を行う必要があります。Salesforceは、金融サービスにおけるAI主導のカスタマーサービスアクションが2025年上半期に月平均105%の割合で増加したと報告しました。[2] 同レポートでは、組織全体のエージェント作成数が2025年1月から6月にかけて119%増加したとも述べられています。NICEは2025年通期決算においてAIの年間経常収益が328 ミリオン 米ドルに達し、前年比66%増加したと報告し、7桁台のCCaaS契約すべてにAIコンポーネントが含まれていると述べました。顧客がプラットフォーム固有のAIスキルと明確なガバナンス慣行を持つ運営パートナーを必要とするため、マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場はこのシフトから恩恵を受けています。
オムニチャネルの信頼性と成果ベースのSLAへの需要
組織はマネージドサービスを購入する際に、解決品質顧客満足度をより重視するようになっています。プラットフォームの可用性とエージェントの稼働率は依然として重要ですが、バイヤーが期待するサービスを完全には表現できなくなっています。成果ベースのサービスレベルアグリーメントは、プロバイダーの報酬をサービスパフォーマンスとより直接的に結びつけます。GDTは、同社のマネージドコンタクトセンターモデルを使用した組織が、自社運営のベンチマークと比較してエージェント生産性が15%以上向上し、顧客満足度が75%高くなったと述べました。[3] Crescendoは2025年10月にトータルアウトカムギャランティを開始し、AI搭載のインタラクションが品質、スピード、顧客満足度において既存サービスを上回った場合にのみクライアントが支払う仕みを導入しました。このアプローチは、バイヤーに運営パフォーマンスを直接評価する手段を提供するため、マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場の需要を支えています。
コンタクトセンタークラウド・データ・オートメーション専門家の不足
組織はクラウドコンタクトセンターシステム、データ、およびオートメーションツールを管理できる人材の確保に困難を抱えています。プラットフォームにAI、アナリティクス、ワークフロー機能が追加されるにつれ、スキル要件は高まっています。この不足により、企業は複数のプラットフォームにわたって有能な社内チームを維持することが難しくなっています。CloudEmpowerは2026年5月に最初のForwardProgressコホートを修了させ、Amazon Connect、コンタクトセンターオートメーション、および会話型AIのトレーニングを受けた専門家を輩出しました。このプログラムは、技術的な能力がマネージドオペレーションプロバイダーが提供するサービスの一部になりつつあることを示しています。この供給制約により、よりくのバイヤーが運営契約の一部としてトレーニング済みチームを提供できるプロバイダーへと向かっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データレジデンシー・録音・越境コンプライアンスの負担 | -1.4% | 欧州、アジア太平洋地域、中東で最も深刻なグローバル市場 | 中期(2〜4年) |
| レガシールーティング・CRM・ワークフォースシステムからの移行リスク | -1.1% | 数十年にわたるレガシー資産を持つ北米と欧州の大企業で最も深刻なグローバル市場 | 中期(2〜4年) |
| 消費ベースのAIおよびオートメーション価格設定の不明確な経済性 | -0.8% | 中堅企業セグメントで特に顕著なグローバル市場 | 短期(2年以内) |
| プラットフォーム固有のオペレーションタレントの不足と変革疲れ | -0.7% | 積極的なマルチプラットフォーム展開を行う市場で特に集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データレジデンシー・録音・越境コンプライアンスの負担
越境データ規制により、マネージドコンタクトセンターの展開はより複雑になっています。GDPR第44条から第49条は、有効な移転メカニズムなしに欧州連合外への個人データの移転を制限しています。プロバイダーは、サービスを提供する管轄区域に対して、地域処理の取り決め、監査記録、および契約上の保護措置を維持しなければなりません。通話録音とAI生成の文字起こしには個人情報が含まれるため、負担が増大します。欧州連合AI法も特定の自動化システムに対して透明性とガバナンスの要件を定めており、AI対応の顧客インタラクションのコンプライアンス範囲を拡大しています。これらの要件は、地域をまたいで一貫したサービスを提供するために必要なコストと運営上の労力を増大させます。
レガシールーティング・CRM・ワークフォースシステムからの移行リスク
レガシーインフラからマネージドクラウド環境への移行は、データやワークフローの準備が不十分な場合、カスタマーサービスを混乱させる可能性があります。主な問題は多くの場合、テレフォニーの変換ではなく、顧客記録の品質とルーティングルールの一貫性です。組織は重複したレコードや文書化されていないプロスを抱えており、新しいAIツールの価値を低下させる可能性があります。NICEは、レガシープラットフォームの移行においてサービス中断、データ破損リスク、エージェント生産性の低下を主要な懸念事項として挙げています。これらのリスクは、特に複雑なCRMおよびワークフォースシステムを持つ大規模組織において意思決定を遅らせる可能性があります。また、準備、移行、および継続的な運営上の説明責任を管理できるプロバイダーの価値を高めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
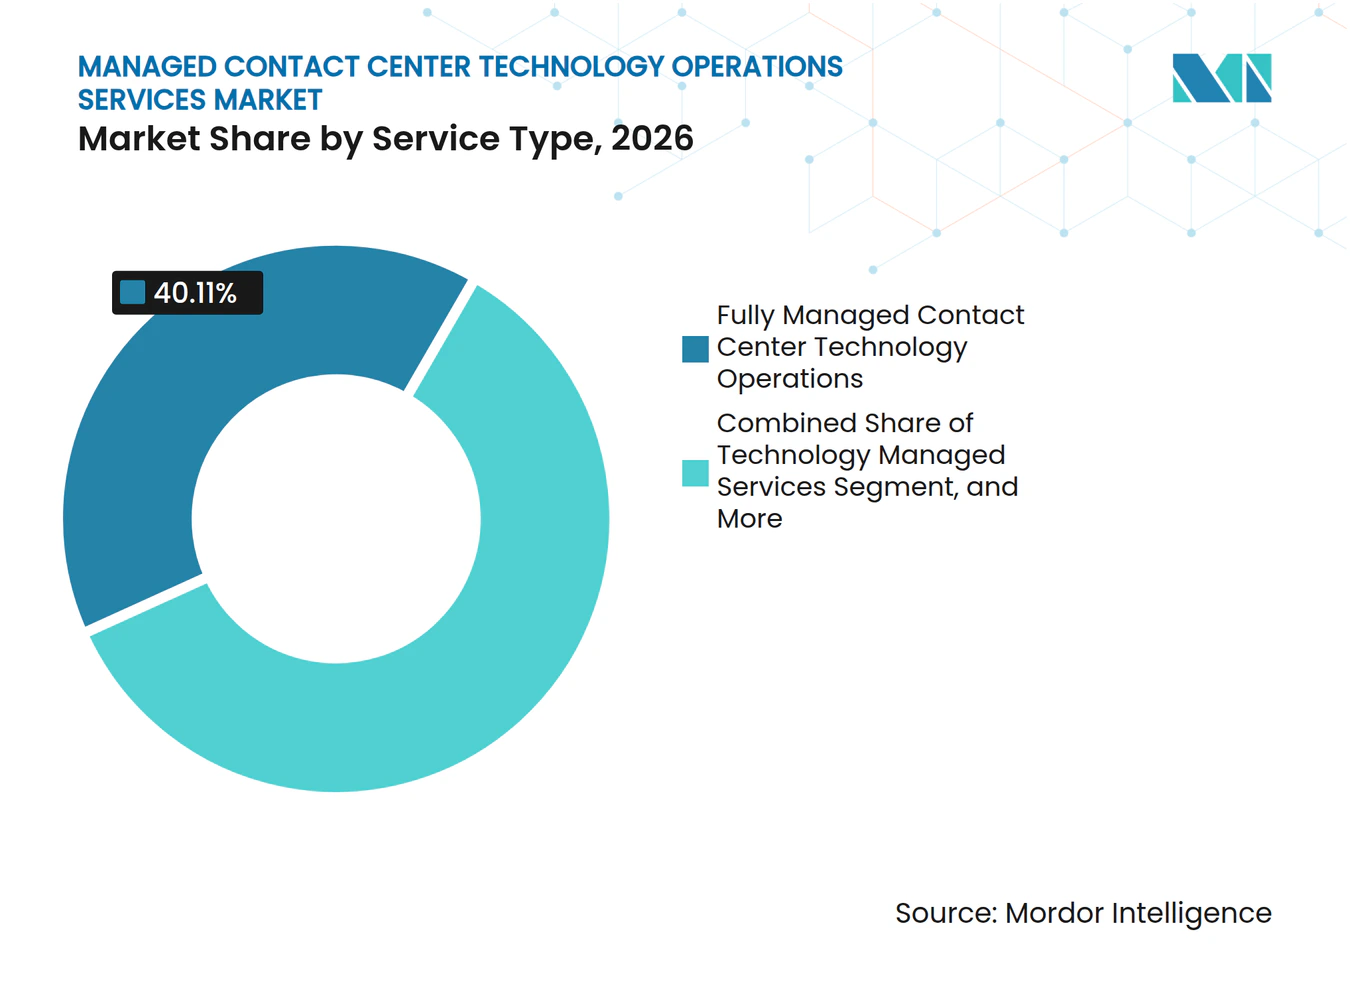
フルマネージドアレンジメントが企業需要をリードフルマネージドアレンジメントは2026年のサービスモデル収益の40.11%を占め、2032年にかけてCAGR 14.98%で拡大する見込みです。このモデルは、日常業務、プラットフォーム設定、およびサービス提供に対して広範な責任を一つのプロバイダーに与えるため、マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場シェアをリードしています。企業は、社内リソースだけではプラットフォーム設定、サービスレベルの説明責任、およびコンプライアンスレビューを維持できない場合にフルマネージドサービスを利用します。このアレンジメントは、AIシステムが定期的な監視、文書化されたガバナンス、および調整された変更管理を必要とする場合に特に関連性があります。コーマネージドアレンジメントは、環境の一部を直接管理したい組織に引き続き利用可能です。
複数のチームが同じカスタマージャーニーを監督する場合、共有責任は説明責任の定義を難しくする可能性があります。テクノロジーマネージドサービスとプレミアムサポートも、レガシープラットフォームがサポート終了を迎えるにつれて、より広範な運営マンデートへと移行しています。プロフェッショナルサービスは、自社運営システムを離れる組織の最初のステップとなることが多く、その後、実装後に長期的なマネージド契約へと発展します。金融サービスおよび保険組織は、複雑なコンタクトセンター環境全体にわたる監査証跡、録音ルール、およびAI監視を特に重視しています。規制要件により断片的な所有権が困難な場合、マネージド・コンタクトセンー・テクノロジー・オペレーションズ・サービス市場は引き続きフルサービスアレンジメントを優遇しています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
テクノロジー環境別:
クラウドネイティブプラットフォームがリードを拡大クラウドネイティブ・コンタクトセンター・アズ・ア・サービス環境は2026年のテクノロジー環境収益の37.32%を占め、2032年にかけてCAGR 14.45%で拡大する見込みです。クラウドネイティブ環境は、AI機能、統合、および弾力的なキャパシティへのより迅速なアクセスを提供します。これらの機能は、管理サービスだけではホスト型またはオンプレミスプラットフォームで再現することが困難です。クラウドネイティブ環境のマネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場規模は、頻繁なプラットフォームアップデートと一貫した運営管理を必要とする組織によって支えられています。マネージドプロバイダーは、標準化されたクラウド展開においてより一貫して変更とガバナンス管理を適用できます。
この運営モデルは、すべてのプラットフォームリリースを社内で管理することなく新しいAI機能を求める企業にとって、マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場において重要です。ホスト型および専用プラットフォームは、特に欧州とアジア太平洋地域の一部において、デー主権と予測可能なパフォーマンスを優先する大企業に引き続き対応しています。オンプレミスプラットフォームは、クラウド移行が制限されている場所で引き続き使用されていますが、プロバイダーは老朽化したハードウェアを維持する代わりに地域クラウドオプションを提供するようになっています。ハイブリッドおよびマルチクラウド環境は、制限された市場向けに地域ノードを維持する多国籍組織にとってより関連性が高まっています。Talkdesk は2026年第1四半期にオートメーションフローを導入し、AIエージェントがCRMレコードを移動して人間によるルーティングなしにリクエストを解決できるようにしました。
エンドユーザー産業別:
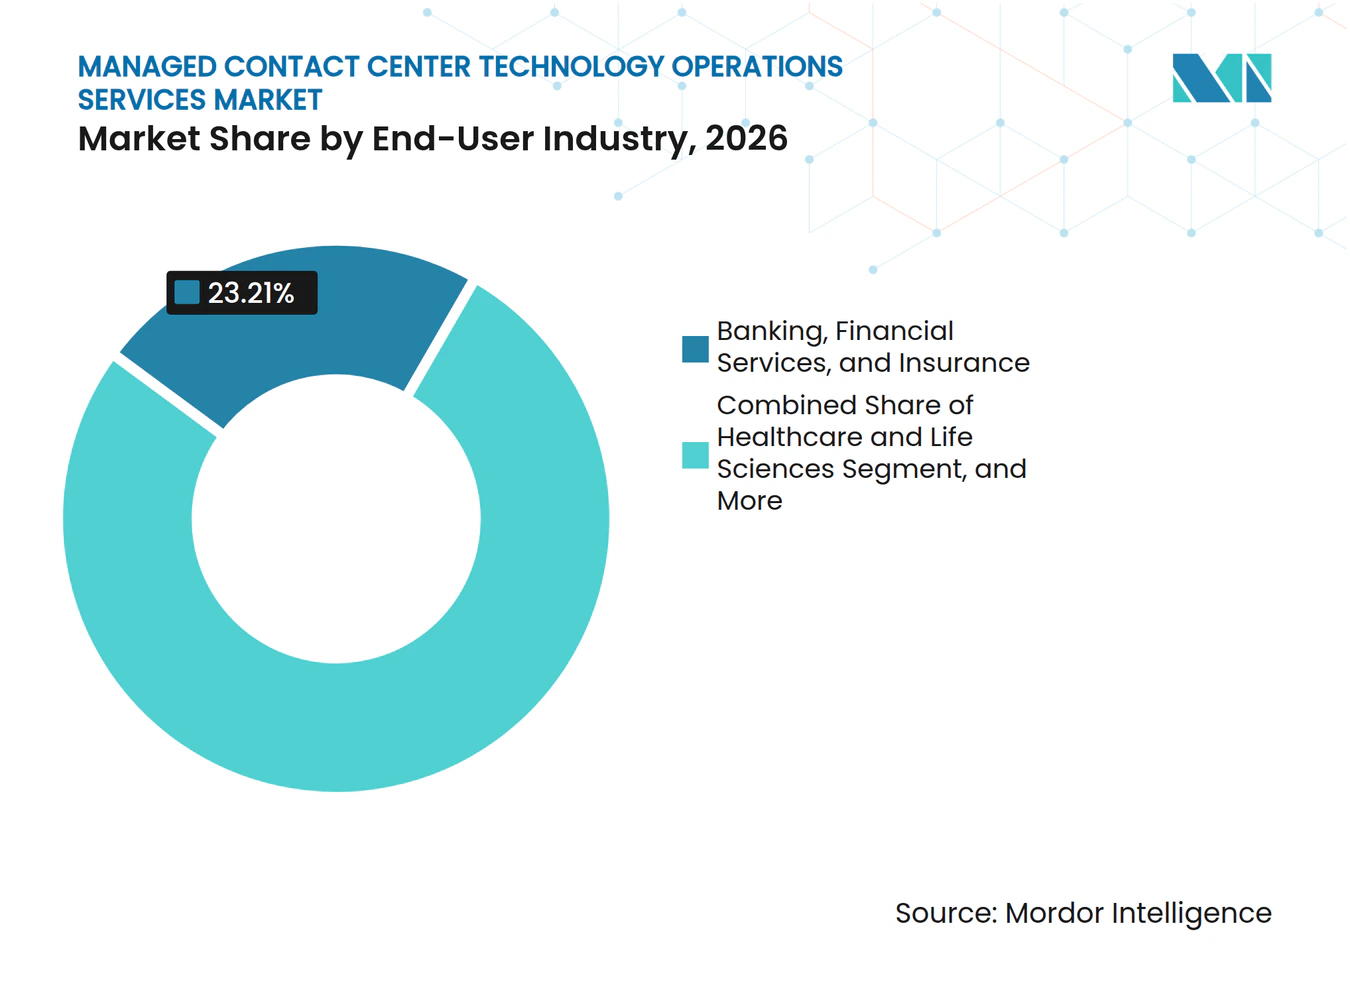
金融サービスがリードし、ヘルスケアが最速で成長銀行・金融サービス・保険は2026年のエンドユーザー収益の23.21%を占め、最大のユーザーグループとなっています。このセクターは高いインタラクション量、厳しいコンプライアンス要件、およびAI支援カスタマーサービスへの強い関心を持っています。Salesforceは、金融サービスのAIエージェントを定期的に利した顧客が全体的な体験の改善を報告する可能性が222%高いことを発見しました。これらの要件は、システム、管理、および顧客成果を一括して管理できるプロバイダーへの需要を支えています。小売・消費財も重要なユーザーグループであり、組織はeコマース、店舗、およびソーシャルコマースのインタラクションを調整する必要があります。
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場において、ヘルスケア・ライフサイエンスは2032年にかけてCAGR 14.82%で拡大する見込みであり、エンドユーザー産業の中で最高の成長率です。患者とのインタラクションが増加する一方、ケアコーディネーションはシステム全体に分散したままであり、コンプライアンス要件も厳しいままです。CloudHesiveは、Envera Health向けのマネージドAmazon Connect展開により、初回解決率が10%向上し、通信コストが30%削減されたと報告しました。通信・テクノロジー組織は、顧客向けインフラをアップグレードしながら大規模な社内コンタクトセンターを運営しているため、バイヤーとなっています政府、旅行、輸送、およびホスピタリティ組織も信頼性の高いオムニチャネルオペレーションを求めていますが、公共部門では調達サイクルが採用を遅らせる可能性があります。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
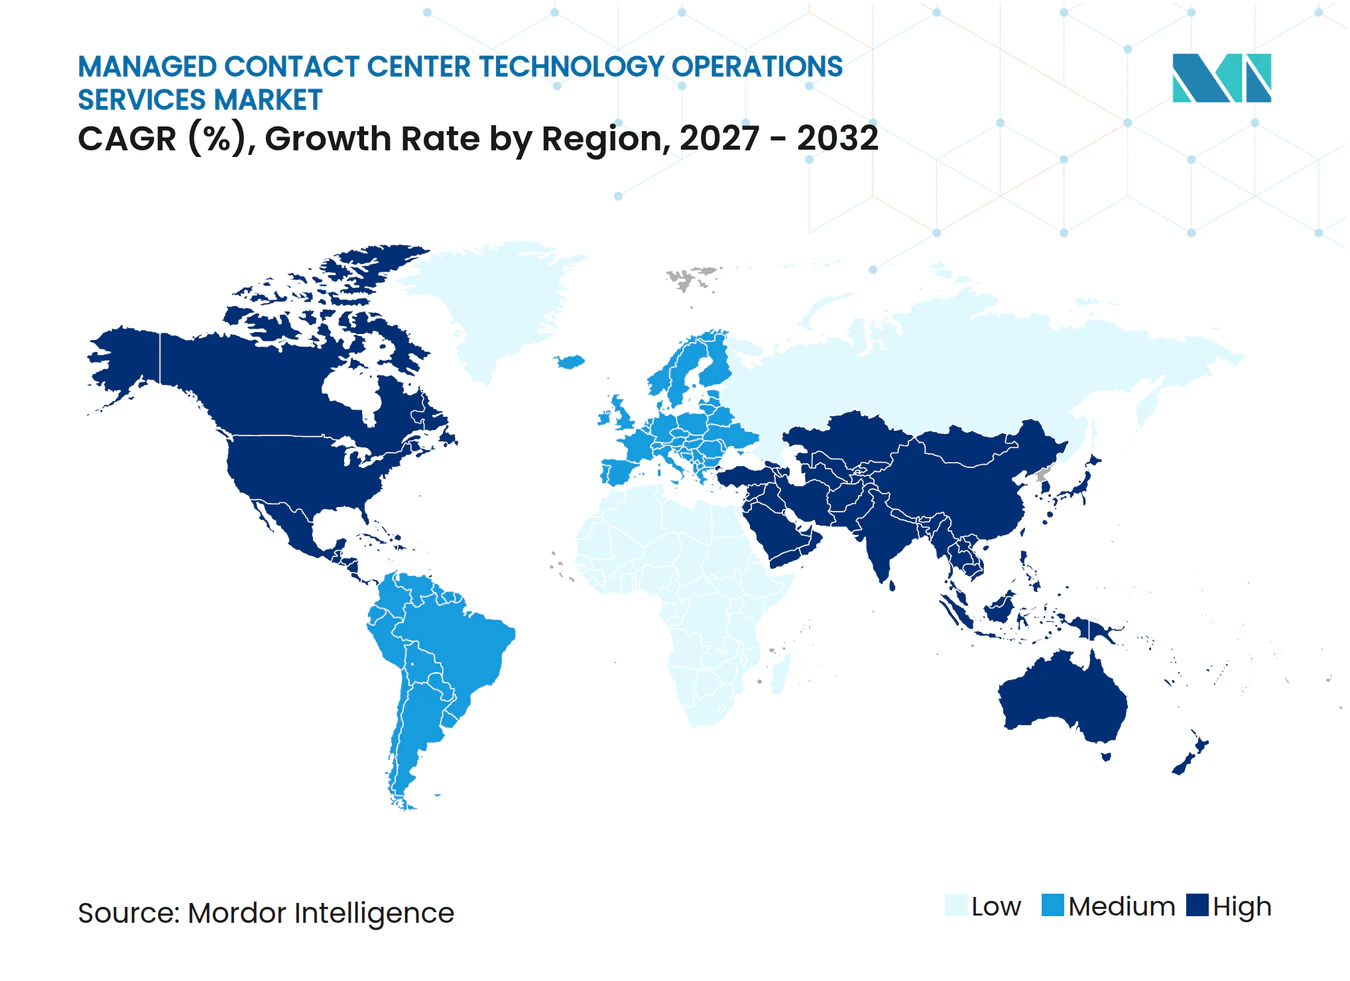
北米は2026年のマネージド・コンタクトセンター・テクノロジー・オペレーシンズ・サービス市場シェアの38.54%を占めました。この地域のマネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場は、大規模な企業バイヤー基盤、クラウド対応インフラ、および経験豊富なマネージドサービスプロバイダーを有しています。米国は、NICE、Genesys、Five9を含む競争力のあるサプライヤー基盤によってこの地位を支えており、NICEは2025年にAI年間経常収益が前年比66%成長したと報告しました。メキシコは重要なニアショア提供拠点であり続けています。欧州は、データレジデンシーと録音要件がベンダー選定において実績ある地域内運営能力を重要にするため、主要な地域であり続けています。
アジア太平洋地域は2032年にかけてCAGR 14.86%で拡大する見込みであり、最も成長の速い地域となっています。インド、インドネシア、フィリピンの企業は、第一世代の最新インフラ上でクラウドネイティブのマネージドオペレーションを展開しており、一部のレガシー移行の複雑さを軽減しています。この地域は、マネージドオペレーションへの需要と大規模な提供ワークォースを組み合わせています。日本、オーストラリア、韓国は、複雑なカスタマーサービス要件を持つ確立された企業からの需要を加えています。アジア太平洋地域のマネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場は、大規模な社内テクノロジーチームを構築することなくAI対応オペレーションを求めるバイヤーによって強化されています。
南米は新興地域であり、ブラジルがオートメーションとパーソナライズされた顧客インタラクションのためのクラウド、データ、AIシステムの広範な採用を通じて主要な貢献者となっています。中東のマネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場は、アラビア語AIとクラウドコンタクトセンター展開を通じてアラブ首長国連邦とサウジアラビアで進展しています。ZIWOは2026年2月に、湾岸協力会議全体でアラビア語ファーストのAI搭載マネージドCCaaSオペレーションを拡大するための成長クレジットを確保しました。アフリカは依然として初期段階にありますが、ファーウェイとケニアのコンザクノポリス開発局が2026年3月に追加のデジタルハブのモデルとしてAI支援BPOコンタクトセンターを開設しました。
競合環境
市場集中度
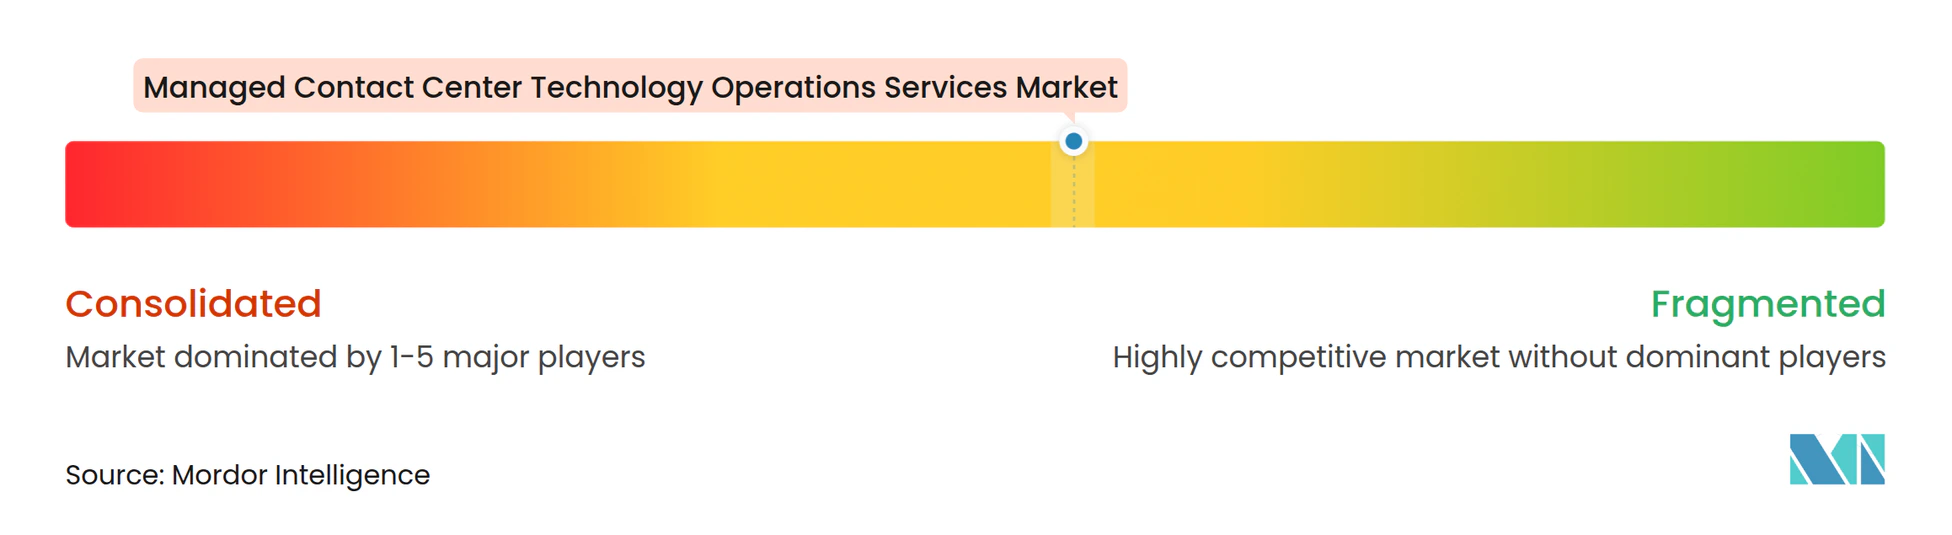
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場は、プラットフォームレベルでは適度に集中しており、サービスおよび提供レベルでは分散しています。NICE、Genesys、Five9、Talkdesk、Content GuruはCCaaSの主要サプライヤーであり、多くのシステムインテグレーターと域プロバイダーが実装および運営業務を競っています。マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場において、大規模プラットフォームはより深い統合、より広範なコンプライアンス支援、および確立されたサービスレベルプロセスを提供できます。小規模プロバイダーは、地域提供、専門的なセクター知識、およびカスタマイズされた運営モデルを通じて競争しています。マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場は、技術的な能力と明確な運営責任を示すことができるプロバイダーを評価します。
NICEは統合プラットフォームアプローチを採用し、2025年9月にCognigyの買収を955 ミリオン 米ドルで完了しました。この買収により、25,000社以上の既存CXoneユーザー向けにCXone Mpowerに会話型およびエージェンティックAI機能が統合されました。Genesysはパートナーシップ指向のアプローチを採用し、2025年7月にSalesforceとServiceNowから合計1.5 ビリオン 米ドルの戦略的投資を受けました。この投資は、SalesforceおよびServiceNowのワークフロを使用する企業との関係を強化します。両アプローチとも、確立された企業ユーザーにとってプラットフォームの切り替えをより困難にすることを目指しています。
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場において、200から1,000エージェントシートを持つ中堅バイヤーは、エンタープライズ機能とよりシンプルなサービスモデルのバランスをとるプロバイダーに機会を提供しています。Crescendoは、顧客体験パフォーマンスに連動した価格設定でこのグループをターゲットにしています。企業がAIエージェント、CRMシステム、およびワークフロープラットフォームを接続するにつれ、相互運用性がより重要になっています。NICEは、パーソナルAIエージェントのオープン標準についてSierraおよびMetaと協力しており、プラットフォーム統合の重要性の高まりを反映しています。
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サース産業のリーダー企業
-
NICE Ltd.
-
Genesys Cloud Services, Inc.
-
Five9, Inc.
-
Talkdesk, Inc.
-
Content Guru Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場 このレポートでカバーされる企業
- NICE Ltd.
- Genesys Cloud Services, Inc.
- Five9, Inc.
- Talkdesk, Inc.
- Content Guru Limited
- Odigo SAS
- Puzzel AS
- UJET, Inc.
- Enghouse Systems Limited
- Dialpad, Inc.
- 8x8, Inc.
- Vonage Holdings Corp.
- Diabolocom SAS
- Call Center Studio LLC
- Bright Pattern, Inc.
- Evolve IP, LLC
- Alvaria, Inc.
- Vocalcom S.A.
- Luware AG
- Kore.ai, Inc.
最近の産業開発事情 マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場
- 2026年10月:Genesysはコンタクトセンターオートメーション専門企業Pinkfishを買収し、Genesys Cloudにプログラマブルな自律オーケストレーション機能を追加するとともに、ルーティンワークフローへの人間の介入を削減しようとする大量処理エンタープライズコンタクトセンター向けのマネージドオペレーション提案を強化しました。
- 2026年10月:GDTはCisco Webexコンタクトセンターを搭載したマネージドサービスプラットフォームを強化し、単一の成果ベースのサービス契約のもとで統合AI、アナリティクス、およびワークフォース最適化を提供しました。Ciscoのパートナーマネージドサービスデータによると、このマネージドモデルを使用する企業は自社運営のベンチマークと比較してエージェント生産性が15%以上向上し、顧客満足度スコアが75%高くなっています。
- 2026年10月:Crescendoはトータルアウトカムギャランティを開始し、顧客体験品質、スピード、顧客満足度スアにおいて既存のAIを上回るか、すべての料金を免除することを約束しました。このモデルは、マネージドカスタマーケアのすべての要素にわたって成果ベースの価格設定を拡張し、複数のBPOおよびテクノロジーベンダーをパフォーマンス連動型経済を持つ単一のマネージドソリューションに統合します。
- 2026年8月:Dialpadはエンタープライズ向けAI検索プラットフォームGleanとのパートナーシップを発表し、DialpadのコンバーセーショナルインテリジェンスをGleanのエンタープライズナレッジレイヤーに統合し、マネージドコンタクトセンターオペレーションデータを組織全体のインテリジェンスリソースとして拡張しました。
グローバル・マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場レポートの範囲
グローバル・マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場とは、専門サービスプロバイダーによるコンタクトセンターテクノロジー環境のアウトソーシング、管理、監視、最適化、および継続的な運営に特化した産業を指します。
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場レポートは、サービスモデル別(フルマネージド・コンタクトセンター・テクノロジー・オペレーションズ、コーマネージド・コンタクトセンター・テクノロジー・オペレーションズ、テクノロジーマネージドサービスおよびプレミアムサポート、マネージドオペレーションに付随するプロフェッショナルサービス)、テクノロジー環境別(クラウドネイティブ・コンタクトセンター・アズ・ア・サービス、ホスト型または用コンタクトセンタープラットフォーム、サードパーティ管理下のオンプレミスプラットフォーム、ハイブリッドおよびマルチクラウドコンタクトセンター環境)、エンドユーザー産業別(銀行・金融サービス・保険、小売・消費財、通信・テクノロジー、ヘルスケア・ライフサイエンス、政府・公共部門、旅行・輸送・ホスピタリティ、公益事業・エネルギー、その他のエンドユーザー産業)、地域別(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、コロンビア、その他の南米〕、欧州〔英国、ドイツ、フランス、イタリア、スペイン、その他の欧州〕、アジア太平洋〔中国、インド、日本、フィリピン、オーストラリア、インドネシア、その他のアジア太平洋〕、中東〔アラブ首長国連邦、サウジアラビア、トルコ、イスラエル、その他の中東〕、アフリカ〔南アフリカ、ナイジェリア、エジプト、その他のアフリカ〕)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フルマネージド・コンタクトセンター・テクノロジー・オペレーションズ |
| コーマネージド・コンタクトセンター・テクノロジー・オペレーションズ |
| テクノロジーマネージドサービスおよびプレミアムサポート |
| マネージドオペレーションに付随するプロフェッショナルサービス |
| クラウドネイティブ・コンタクトセンター・アズ・ア・サービス |
| ホスト型または専用コンタクトセンタープラットフォーム |
| サードパーティ管理下のオンプレミスプラットフォーム |
| ハイブリッドおよびマルチクラウドコンタクトセンター環境 |
| 銀行・金融サービス・保険 |
| 小売・消費財 |
| 通信・テクノロジー |
| ヘルスケア・ライフサイエンス |
| 政府・公共部門 |
| 旅行・輸送・ホスピタリティ |
| 公益事業・エネルギー |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| フィリピン | |
| オーストラリア | |
| インドネシア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| イスラエル | |
| そのの中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスモデル別 | フルマネージド・コンタクトセンター・テクノロジー・オペレーションズ | |
| コーマネージド・コンタクトセンター・テクノロジー・オペレーションズ | ||
| テクノロジーマネージドサービスおよびプレミアムサポート | ||
| マネージドオペレーションに付随するプロフェッショナルサービス | ||
| テクノロジー環境別 | クラウドネイティブ・コンタクトセンター・アズ・ア・サービス | |
| ホスト型または専用コンタクトセンタープラットフォーム | ||
| サードパーティ管理下のオンプレミスプラットフォーム | ||
| ハイブリッドおよびマルチクラウドコンタクトセンター環境 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| 小売・消費財 | ||
| 通信・テクノロジー | ||
| ヘルスケア・ライフサイエンス | ||
| 政府・公共部門 | ||
| 旅行・輸送・ホスピタリティ | ||
| 公益事業・エネルギー | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| フィリピン | ||
| オーストラリア | ||
| インドネシア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| イスラエル | ||
| そのの中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場の規模はどのくらいですか?
市場は2026年に21.41 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 13.83%で2032年までに40.91 ビリオン 米ドルに達する見込みです。マネージド・コンタクトセンター・テクノロジーオペレーションズ・サービス市場の需要は、自社運営プラットフォームから運営上の説明責任、統合支援、および専門スタッフを含むアレンジメントへの移行を反映しています。
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービスをリードするサービスモデルはどれですか?
フルマネージドアレンジメントは2026年のサービスモデル収益の40.11%でリードしており、2032年にかけてCAGR 14.98%で拡大する見込みです。設定、サービスレベルの責任、コンプライアンス業務、および日常的なプラットフォームガバナンスを一つのプロバイダーのもとに置きます。
組織がマネージドコンタクトセンターオペレーションを採用する理由は何ですか?
組織はプラットフォームオペレーション、AIガバナンス、統合、人員配置、およびコンプライアンス業務を専門チームに移管するためにマネージドプロバイダーを利用します。このアプローチは、社内チームが複数のテクノロジー、ワークフォース、およびガバナンスの責任を同時に維持できない場合に有効です。
マネージドオペレーョンにとって最も重要なテクノロジー環境はどれですか?
クラウドネイティブ・コンタクトセンター・アズ・ア・サービス環境は2026年のテクノロジー環境収益の37.32%を占め、2032年にかけてCAGR 14.45%で拡大する見込みです。AI機能、統合、弾力的なキャパシティ、および頻繁なプラットフォームアップデートへのより直接的なアクセスを提供します。
最も速く拡大しているエンドユーザーセクターはどこですか?
マネージド・コンタクトセンター・テクノロジー・オペレーションズ・サービス市場において、ヘルスケア・ライフサイエンスは患者インタラクションのニーズとコンプライアンス要件に支えられ、2032年にかけてCAGR 14.82%で拡大する見込みです。マネージドプロバイダーはヘルスケア組織がシステムを調整し、サービスパフォーマンスを向上させ、運営上の説明責任を維持するのを支援できます。
マネージドコンタクトセンターオペレーションで最も速く拡大している地域はどこですか?
アジア太平洋地域はインド、インドネシア、フィリピンでのクラウドネイティブ展開に支えられ、2032年にかけてCAGR 14.86%で拡大する見込みです。この地域は企業需要、第一世代の最新インフラ、および大規模な提供ワークフォースを組み合わせています。