
Taille et part du marché des services de communications unifiées gérées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 74.54 Milliards de dollars |
| Taille du Marché (2032) | 111.47 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.10 % |
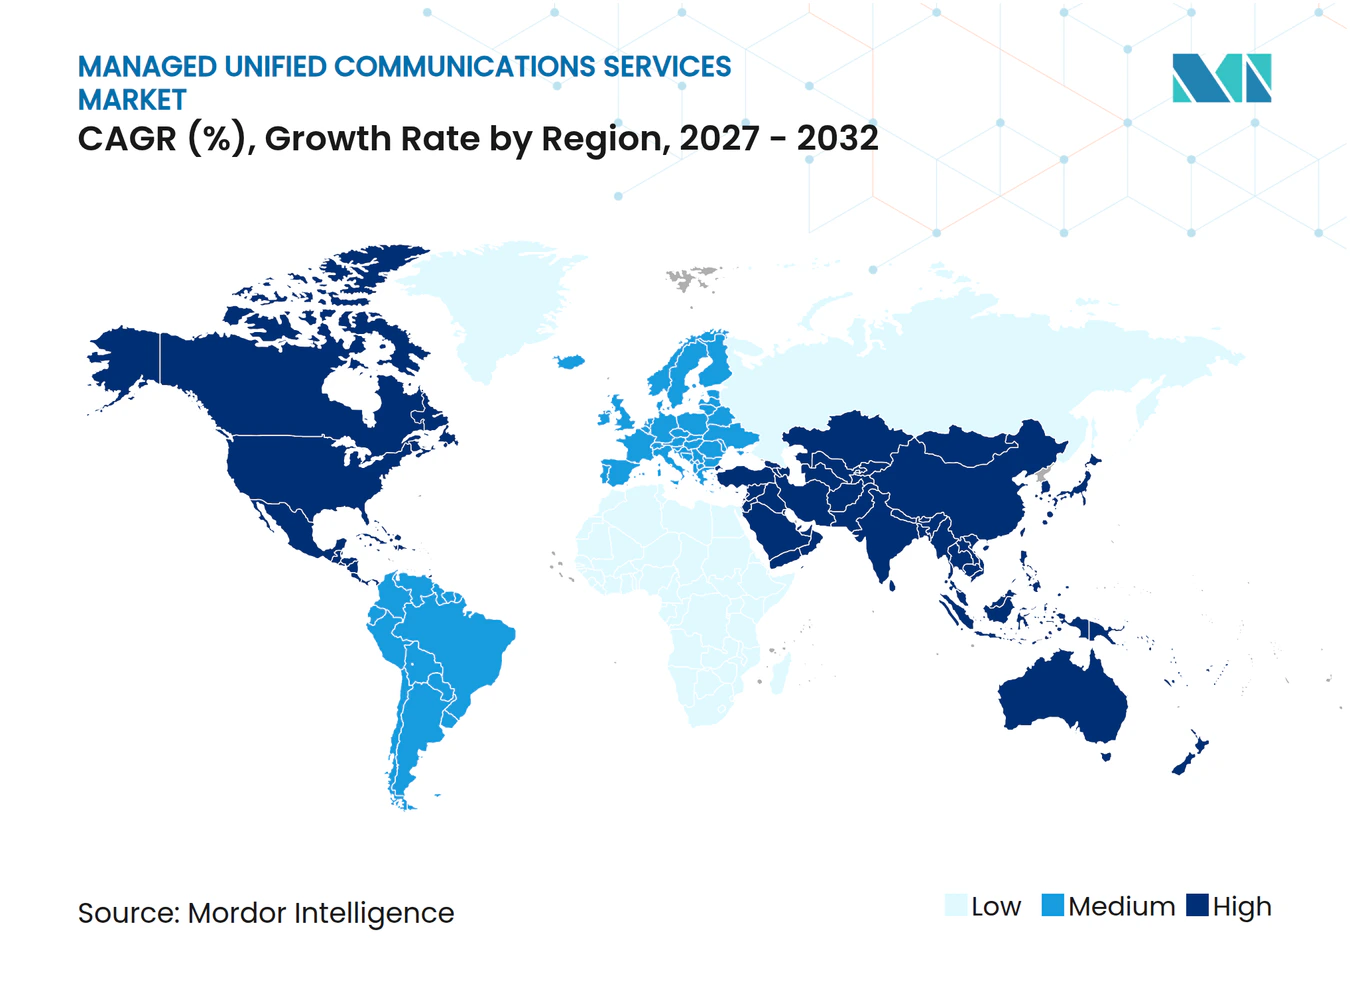
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de communications unifiées gérées par Mordor Intelligence
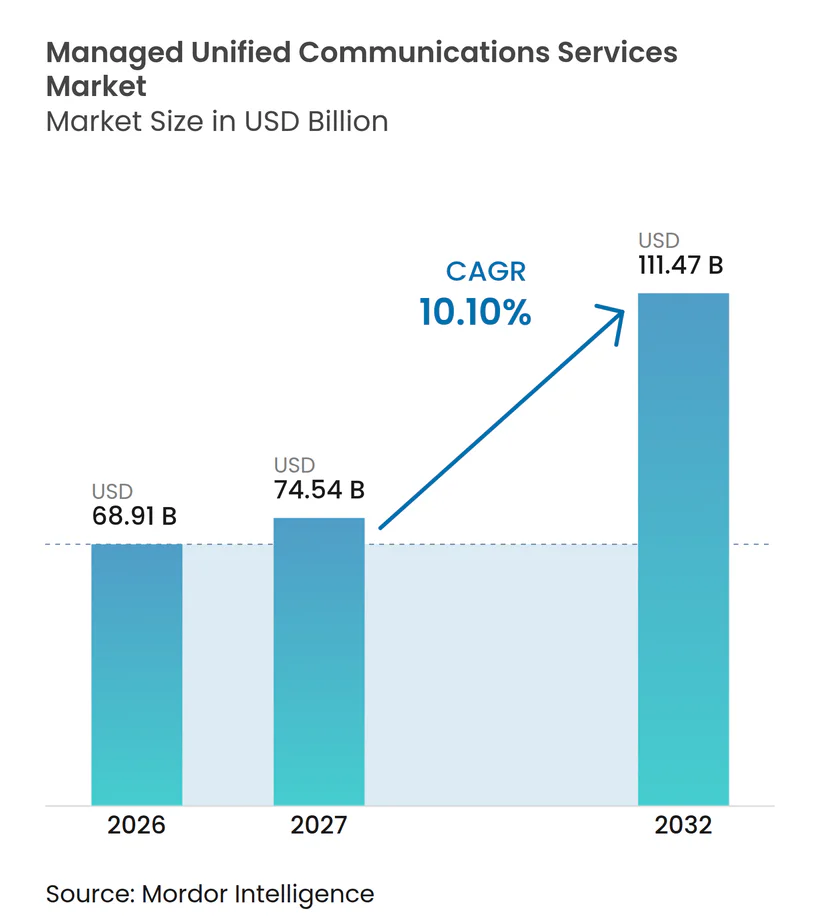
La taille du marché des services de communications unifiées gérées devrait s'étendre de 68,91 milliards USD en 2026 et 74,54 milliards USD en 2027 à 111,47 milliards USD d'ici 2032, enregistrant un CAGR de 10,10 % entre 2027 et 2032. Le marché des services de communications unifiées gérées évolue vers des modèles opérationnels fournis par le cloud, car les équipes d'entreprise doivent prendre en charge la voix, la vidéo et la messagerie au sein d'effectifs distribués et sur des appareils variés. Les fournisseurs peuvent étendre leur rôle au-delà de l'administration de plateforme lorsqu'ils gèrent les contrôles de sécurité, les analyses, les travaux d'intégration et les enregistrements de conformité. Les fonctionnalités d'intelligence artificielle rendent ce travail plus exigeant, car les entreprises ont besoin de gouvernance, d'auditabilité et de contrôles fiables autour des communications automatisées. Le marché des services de communications unifiées gérées bénéficie également lorsque le remplacement des PBX hérités devient un programme de modernisation plus large incluant les terminaux, les services de migration et les opérations gérées. La souveraineté des données, la disponibilité des talents et la fraude aux télécommunications resteront des considérations importantes dans la sélection des fournisseurs et la conception des contrats.
Points clés du rapport
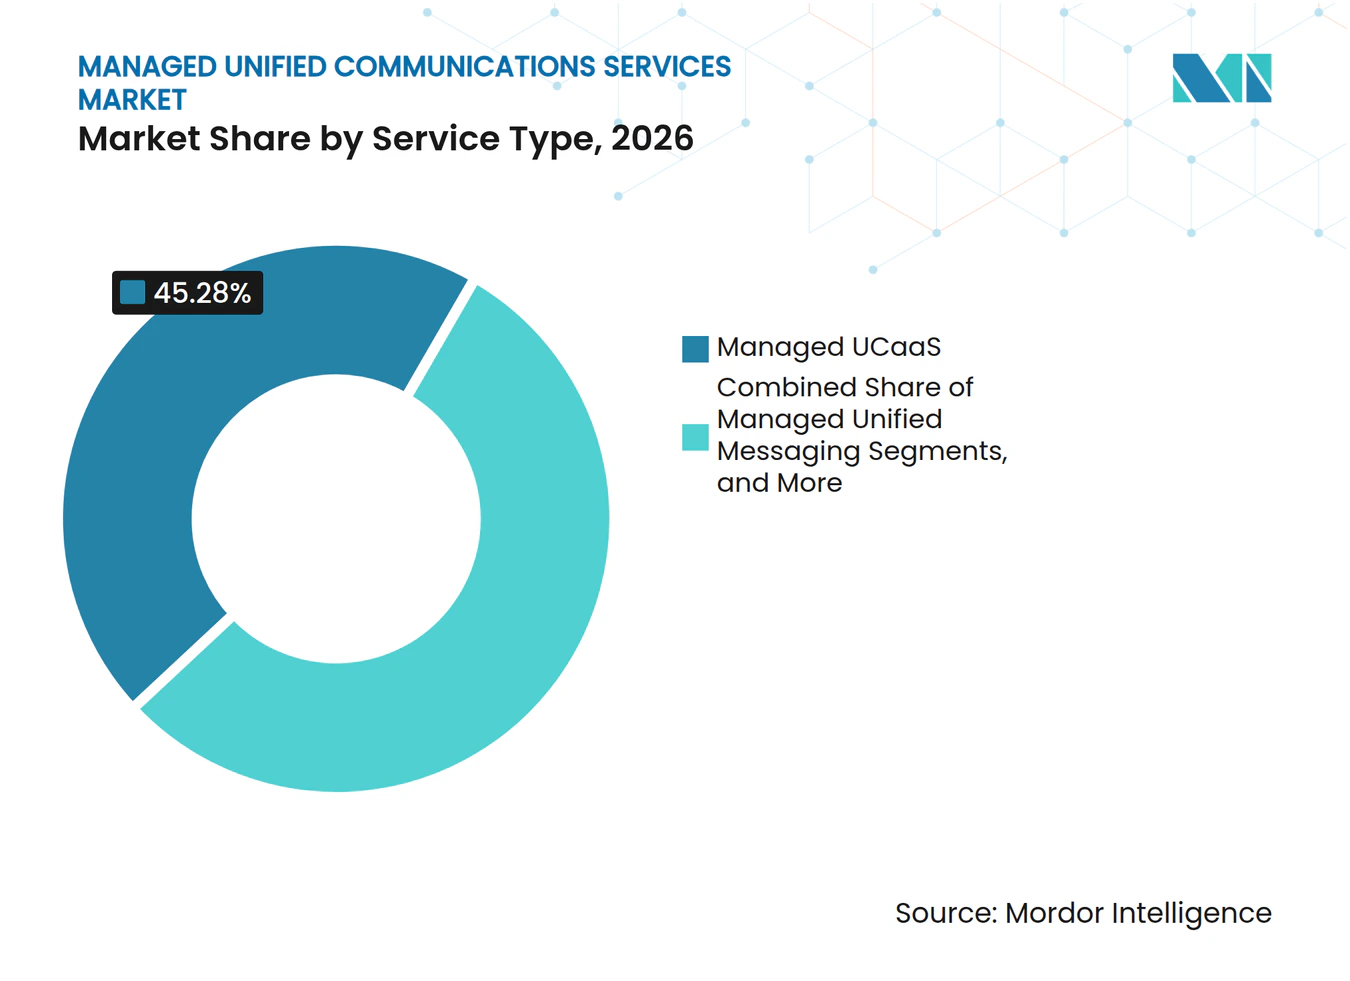
- Par type de service, l'UCaaS géré détenait 45,28 % de la part du marché des services de communications unifiées gérées en 2026, et devrait se développer à un CAGR de 11,15 % jusqu'en 2032.
- Par composant, les services gérés détenaient une part de revenus de 62,47 % en 2026 et devraient se développer à un CAGR de 11,45 % jusqu'en 2032.
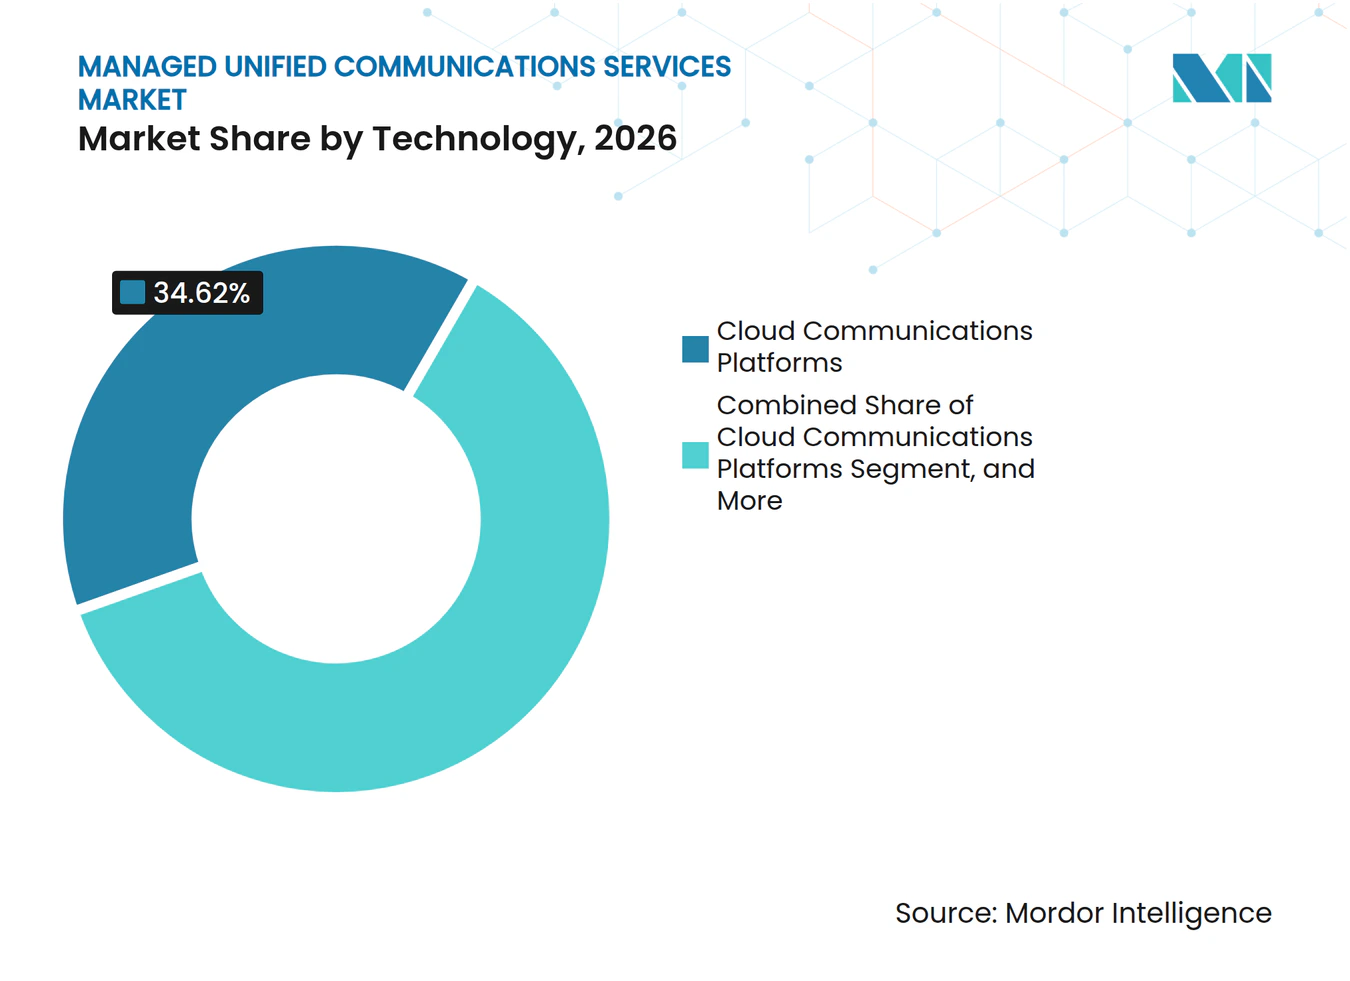
- Par technologie, les plateformes de communications cloud détenaient une part de revenus de 34,62 % en 2026, tandis que l'intelligence artificielle et l'apprentissage automatique devraient se développer à un CAGR de 11,82 % jusqu'en 2032.
- Par utilisateur final, l'informatique et les télécommunications détenaient une part de revenus de 19,56 % en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 11,62 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 43,25 % en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 11,87 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Effectifs hybrides et distribués | +2.5% | Mondial | Court terme (≤ 2 ans) |
| Migration vers le cloud et remplacement des PBX hérités | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Demande de voix, vidéo et messagerie intégrées | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Opérations pilotées par l'IA et analyses de collaboration | +1.5% | Amérique du Nord et Asie-Pacifique, avec répercussions en Europe | Moyen terme (2-4 ans) |
| Adoption par les PME de communications basées sur l'abonnement | +1.0% | Asie-Pacifique et Europe occidentale | Moyen terme (2-4 ans) |
| Demande des secteurs réglementés pour la sécurité gérée et la conformité | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les effectifs hybrides et distribués stimulent une demande soutenue en communications unifiées gérées
Le travail hybride a rendu la gestion des communications internes plus difficile, car les employés se connectent via différents réseaux, emplacements et appareils. Le marché des services de communications unifiées gérées répond à cette charge opérationnelle en confiant le provisionnement, la surveillance et les travaux de sécurité à des fournisseurs spécialisés. Les organisations qui géraient initialement seules les changements rapides de la main-d'œuvre consolident désormais leurs plateformes et leurs processus. Ce changement favorise les fournisseurs capables de gérer l'incertitude dans le cadre de contrats pluriannuels et d'offrir une expérience cohérente aux employés. Ofcom a rapporté en juillet 2025 que 98 % des PME du Royaume-Uni interrogées utilisaient des services de communication en ligne, ce qui indique que la prochaine exigence est l'optimisation gérée plutôt que l'adoption initiale.[1] La simple connectivité de base est donc moins importante que la gestion opérationnelle, la gouvernance et la qualité de service.
La migration vers le cloud et le remplacement des PBX hérités ouvrent de nouvelles catégories de services gérés
Le retrait des PBX hérités reste une décision technologique majeure, car les systèmes vieillissants créent des défis liés au cycle de vie du matériel, à l'intégration et au support. Le marché des services de communications unifiées gérées progresse lorsqu'une organisation traite cette transition comme une migration gérée plutôt que comme un simple achat de plateforme. Les entreprises doivent souvent connecter les nouveaux services cloud aux systèmes CRM, de gestion des services informatiques et d'analyse existants. Cette exigence crée une demande de séquençage, de tests, de support des terminaux et d'optimisation continue après la bascule. En novembre 2025, 8x8 a ajouté la prise en charge native des téléphones de bureau SIP de Mitel, permettant aux utilisateurs de Mitel d'accéder à sa plateforme cloud sans remplacer les appareils.[2] Cette approche associe la continuité matérielle à la migration vers le cloud et peut raccourcir le chemin de l'infrastructure héritée vers un contrat géré.
La demande de voix, vidéo et messagerie intégrées passe du coût à l'analyse
Les entreprises souhaitent de plus en plus que la voix, la vidéo et la messagerie fonctionnent via un service coordonné plutôt que via des outils séparés. Des plateformes distinctes peuvent laisser les enregistrements de communications fragmentés et rendre l'application des politiques incohérente entre les canaux. Un environnement unifié donne aux fournisseurs un rôle plus clair dans la gestion des enregistrements, des contrôles d'accès, des connexions de flux de travail et des performances de service. Il offre également aux entreprises un modèle de données unique pour l'activité de communication, ce qui soutient la supervision interne et les flux de travail du service client. Le marché des services de communications unifiées gérées est donc soutenu par la demande d'une plateforme qui relie les modes de communication sans transférer la charge d'intégration aux équipes internes. Les fournisseurs qui ne peuvent pas offrir une couche de service cohérente sur ces modes risquent de perdre des renouvellements au profit d'entreprises disposant de capacités opérationnelles et analytiques plus complètes.
Les opérations pilotées par l'IA et les analyses de collaboration créent de nouvelles couches de revenus gérés
Les fonctionnalités d'intelligence artificielle deviennent des éléments payants des contrats de communications plutôt que des capacités en arrière-plan. RingCentral a rapporté en octobre 2026 que les revenus récurrents annuels des clients utilisant un produit d'IA natif payant approchaient 15 % du total des revenus récurrents annuels et avaient doublé d'une année sur l'autre.[3] Ce changement fait évoluer les fournisseurs au-delà de la transcription et des résumés de réunions vers des outils capables de reconnaître l'intention, d'authentifier les utilisateurs et de soutenir les flux de travail de service. Ces capacités nécessitent également des règles claires pour la gestion des données, l'accès, la surveillance et la conservation des enregistrements. Zoom a annoncé une gestion centralisée de l'IA, des garde-fous personnalisés et la détection des risques de deepfake en octobre 2026, montrant que les fonctionnalités de gouvernance font partie intégrante de la gestion des communications d'entreprise. Les fournisseurs gérés peuvent donc créer un travail récurrent autour du déploiement, des contrôles, de l'auditabilité et de l'archivage de conformité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations relatives à la souveraineté des données et au contrôle par des tiers | -1.5% | Europe, Moyen-Orient et Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de talents en opérations UC, cloud et IA | -1.0% | Mondial | Long terme (≥ 4 ans) |
| Complexité d'intégration dans les environnements multivendeurs | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Exposition à la fraude téléphonique, à l'usurpation d'identité et aux interruptions de service | -0.5% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les préoccupations relatives à la souveraineté des données et au contrôle par des tiers limitent l'accès aux marchés réglementés
La souveraineté des données constitue un obstacle majeur dans les groupes de clients gouvernementaux et réglementés, car les enregistrements de communications peuvent contenir des informations opérationnelles sensibles. La proposition de loi européenne sur le développement du cloud et de l'IA, introduite en juin 2026, traite de la dépendance à l'égard des fournisseurs de cloud de pays tiers et examine la localisation des données, l'auditabilité et les droits de changement de fournisseur. La loi européenne sur les données est entrée en vigueur en septembre 2025 et a ajouté des exigences relatives aux droits de changement de fournisseur et à la portabilité des données dans les accords cloud. Les clients en Europe, au Moyen-Orient et dans certaines parties de l'Asie-Pacifique peuvent exiger une résidence locale des données, une auditabilité au niveau du locataire et des limites contractuelles sur l'accès des sous-traitants. Les fournisseurs qui ne peuvent pas satisfaire à ces conditions peuvent être exclus des marchés publics gouvernementaux et des secteurs réglementés. Les architectures hybrides qui conservent les données de communications sensibles sur site peuvent présenter un avantage lorsque les clients souhaitent des capacités cloud tout en exigeant un contrôle plus strict sur l'emplacement des données. Le marché des services de communications unifiées gérées doit donc s'adapter à différentes règles nationales et sectorielles plutôt que de s'appuyer sur un modèle de livraison standardisé unique. Cette exigence peut accroître la complexité des contrats et allonger les cycles d'approvisionnement pour les fournisseurs ne disposant pas d'options de déploiement souverain claires.
La pénurie de talents en opérations UC, cloud et IA comprime les marges des fournisseurs et la qualité de service
La pénurie de travailleurs qualifiés en communications unifiées, en opérations cloud, en cybersécurité et en gouvernance de l'IA peut limiter la capacité des fournisseurs. Les prestataires de services gérés ont besoin de personnes capables d'exploiter des systèmes de communication tout en comprenant les exigences de sécurité et de conformité de chaque environnement client. La contrainte est particulièrement exigeante dans les déploiements de soins de santé, de services financiers et de secteur public. Ces environnements peuvent nécessiter simultanément une connaissance de HIPAA, FedRAMP, DORA, des contrôles de cybersécurité et de l'architecture des communications. Le marché des services de communications unifiées gérées peut faire face à des coûts de service plus élevés lorsque les fournisseurs doivent se concurrencer pour cette combinaison de compétences. Les fournisseurs qui investissent dans la formation, les procédures opérationnelles documentées et l'automatisation peuvent réduire une partie de la pression, mais une supervision spécialisée reste nécessaire. La fraude aux télécommunications peut ajouter une autre préoccupation opérationnelle, car la Communications Fraud Control Association a signalé des pertes mondiales dues à la fraude télécom de 41,82 milliards USD en 2025, contre 38,95 milliards USD en 2023. La fraude à l'abonnement, la prise de contrôle de compte et l'usurpation d'identité peuvent accroître la valeur de la surveillance continue et de la réponse aux incidents. Ces coûts peuvent peser sur les marges des fournisseurs et renforcer l'importance des capacités de sécurité dans les achats des clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'UCaaS géré consolide la transition vers la voix d'entrepriseL'UCaaS géré représentait 45,28 % de la taille du marché des services de communications unifiées gérées en 2026 et constituait l'architecture de service dominante. Sa position reflète l'abandon des services de téléphonie séparés au profit d'environnements cloud gérés combinant voix, vidéo, messagerie et collaboration. Les entreprises utilisent ce modèle pour transférer à la fois les dépenses d'investissement et la responsabilité opérationnelle des équipes informatiques internes. Le service soutient les organisations qui ont besoin d'un seul fournisseur pour gérer l'administration, la qualité de service, la sécurité et le support aux utilisateurs. L'UCaaS géré devrait se développer à un CAGR de 11,15 % de 2027 à 2032. Son rythme attendu soutient l'investissement continu dans les fonctionnalités d'IA, les capacités verticales et la couverture de conformité. Le marché des services de communications unifiées gérées est également façonné par la convergence des services de centre de contact et de communications des employés. Les clients souhaitent de plus en plus que ces fonctions soient gérées dans le cadre d'un contrat unique afin que les flux de travail de service et les interactions avec les clients puissent être traités de manière plus cohérente.
La VoIP gérée reste un point d'entrée pour les organisations qui ne sont pas prêtes à adopter un déploiement UCaaS complet. Elle est pertinente dans les comptes du marché intermédiaire sensibles aux coûts, dans la fabrication et dans l'éducation, où une transition par étapes peut être plus pratique. La messagerie unifiée gérée sert les clients qui ont besoin d'une administration structurée des enregistrements de messages et des flux de travail associés. La conférence et la collaboration gérées répondent aux besoins de gestion du cycle de vie et d'interopérabilité dans les environnements hybrides ou multivendeurs. L'intégration UC gérée, le support et l'optimisation gagnent en importance à mesure que les organisations connectent les outils de communication aux plateformes CRM, ERP et de gestion des services informatiques. Le besoin devient plus grand lorsque les agents de communication IA doivent échanger des informations avec ces systèmes. Ce travail d'intégration était souvent géré en interne par le passé, mais le nombre croissant de connexions rend le support géré plus attractif. Dans tous ces types de services, la concurrence évolue vers l'expertise verticale, l'intégration fiable et la préparation à la conformité plutôt que vers la simple connectivité.



Par composant :
les services gérés dépassent les solutions à mesure que la charge opérationnelle de l'IA augmenteLes services gérés détenaient une part de revenus de 62,47 % en 2026, ce qui en fait le composant dominant du marché des services de communications unifiées gérées. Cette part montre que de nombreux clients préfèrent des opérations de plateforme entièrement externalisées à un modèle centré uniquement sur les achats technologiques. Les services gérés devraient se développer à un CAGR de 11,45 % de 2027 à 2032. Chaque capacité d'IA supplémentaire peut accroître le besoin de surveillance, de pistes d'audit, de contrôles d'accès et d'application des politiques. Les flux de travail agentiques, l'archivage de conformité, l'analyse des conversations et la détection des deepfakes peuvent tous ajouter des tâches pour le fournisseur et le client. Cela rend la couche gérée plus précieuse pour les organisations disposant d'une capacité opérationnelle interne limitée. Cela signifie également que les fournisseurs doivent démontrer qu'ils peuvent gérer les contrôles d'IA sans compromettre la fiabilité du service. L'expansion attendue du composant reflète la nécessité de combiner les opérations de communication avec le support de gouvernance et de conformité.
Le composant solutions reste important car il fournit la base matérielle et logicielle pour la livraison gérée. Les revenus de ce composant bénéficient de la transition des systèmes PBX vers l'UCaaS et de l'utilisation plus large des combinés IP, des softphones et des barres vidéo. Les fournisseurs combinent de plus en plus le support des terminaux avec des contrats de service pour rendre les relations clients plus durables. L'ajout par 8x8 en novembre 2025 de la prise en charge native des téléphones Mitel a montré comment un fournisseur peut préserver la continuité matérielle tout en faisant migrer les clients vers les communications cloud. Cet arrangement permet aux clients entreprises de conserver les appareils installés tout en accédant à une plateforme gérée. Il peut également réduire les perturbations lors des décisions de renouvellement du matériel. À mesure que les fournisseurs incluent la gestion du cycle de vie dans un contrat géré, les solutions autonomes peuvent représenter une part plus petite de la relation commerciale. Le composant restera important là où les clients ont besoin de déploiements hybrides, de terminaux spécialisés ou d'un chemin de migration par étapes.
Par technologie :
les plateformes cloud sont en tête, mais l'intelligence artificielle modifie la hiérarchie de la valeurLes plateformes de communications cloud détenaient une part de revenus de 34,62 % par technologie en 2026, soutenues par la consolidation des plateformes d'entreprise et les modèles de vente par canal. Elles fournissent l'environnement central par lequel la voix, les réunions, la messagerie et les fonctions de collaboration associées sont livrées. L'intelligence artificielle et l'apprentissage automatique devraient se développer à un CAGR de 11,82 % de 2027 à 2032. Ce taux dépasse les prévisions globales et indique que l'IA devient une couche opérationnelle centrale plutôt qu'une fonctionnalité optionnelle. Le marché des services de communications unifiées gérées est affecté par ce changement, car les fournisseurs doivent intégrer les capacités d'IA à la fois dans la gestion de la plateforme et dans le support client. RingCentral a lancé AIR Pro et AIR Pro Studio en mars 2026 en tant qu'outils d'agents IA autonomes axés sur la voix, intégrés dans ses offres de communications d'entreprise et de centre de contact. La plateforme peut reconnaître l'intention, authentifier les clients en temps réel et exécuter des flux de travail de service en plusieurs étapes sur les canaux voix, SMS et numériques.
Le SIP et la téléphonie IP continuent de soutenir l'infrastructure vocale dans les environnements hybrides et conservent une base installée importante. Les API et le CPaaS fournissent une couche de développement qui permet aux organisations d'intégrer des fonctions de communication dans des applications personnalisées. Les outils low-code peuvent aider les utilisateurs du marché intermédiaire à adopter ces capacités sans développement logiciel interne étendu. La sécurité Zero-Trust et la gestion des identités deviennent plus importantes dans les déploiements qui doivent satisfaire aux exigences FedRAMP, HIPAA et DORA. Les contrôleurs de bordure de session et la gestion de la qualité réseau restent également importants là où les organisations connectent des services cloud aux réseaux existants. Les annonces de gouvernance d'octobre 2026 de Zoom comprenaient une gestion centralisée de l'IA, des garde-fous personnalisés et la détection des risques de deepfake. Ces fonctions montrent que la gouvernance de l'IA se développe en tant que couche technologique facturable au sein des communications gérées. Les fournisseurs qui associent les fonctionnalités d'IA aux contrôles d'identité, de sécurité et de qualité de service peuvent être mieux positionnés pour les environnements réglementés et complexes.

Par utilisateur final :
l'informatique et les télécommunications sont en tête, la santé et les sciences de la vie s'accélèrentL'informatique et les télécommunications représentaient 19,56 % de la demande des utilisateurs finaux en 2026 et restaient le principal groupe de clients. Ce secteur agit à la fois comme utilisateur sophistiqué de services de communication et comme canal pouvant soutenir les déploiements clients en aval. Son rôle crée des dépenses relativement élevées par organisation et en fait un adopteur précoce de la gestion des communications pilotée par l'IA. La santé et les sciences de la vie devraient se développer à un CAGR de 11,62 % de 2027 à 2032. La livraison de soins sur plusieurs sites, l'accès sécurisé et les exigences de protection des informations de santé des patients façonnent la demande dans ce groupe. Les organisations de santé nécessitent un archivage géré, une authentification multifacteur pour les terminaux et une conservation inviolable des enregistrements de communication. Le marché des services de communications unifiées gérées peut bénéficier lorsque les clients du secteur de la santé traitent la modernisation comme une exigence de sécurité et de résilience plutôt que comme une simple mise à niveau des communications. En janvier 2026, Health-ISAC a averti les organisations de santé des campagnes de fraude téléphonique par SMS et voix à mot de passe à usage unique ciblant les portails patients et les flux d'inscription à la télésanté.
Les services bancaires, financiers et les assurances nécessitent la conservation des enregistrements, la surveillance des transactions et des contrôles sur l'accès aux données. Les clients du gouvernement et du secteur public accordent également une grande importance aux données souveraines, à la certification et à la conformité des marchés publics. Ces priorités peuvent soutenir des relations de services gérés à long terme, car le fournisseur doit comprendre les besoins opérationnels et réglementaires du client. Le commerce de détail et les biens de consommation adoptent les communications gérées pour le service client et la coordination en première ligne. La fabrication utilise des outils similaires pour la coordination de la main-d'œuvre et les communications opérationnelles. L'éducation joue un rôle de revenus plus modeste, mais l'apprentissage hybride continue de soutenir la demande de vidéoconférence gérée et de collaboration sur des campus distribués. Dans tous ces secteurs verticaux, la gouvernance de l'IA peut élargir la gamme de clients ayant besoin d'un support spécialisé. Les fournisseurs qui préconfigurent les contrôles de conformité et les flux de travail spécifiques au secteur peuvent faciliter les achats pour les clients ayant des exigences strictes.
Analyse géographique
Marché des services de communications unifiées gérées en Amérique du Nord
L'Amérique du Nord détenait 43,25 % de la part de marché des services de communications unifiées gérées en 2026 et est restée le principal contributeur régional. La région bénéficie d'une maturité avancée en matière d'acquisition de technologies d'entreprise, d'écosystèmes de services gérés étendus et d'une large base de fournisseurs de communications en nuage. Les exigences FedRAMP créent également une voie d'accès pour les fournisseurs au service des clients du gouvernement des États-Unis et des secteurs réglementés. RingCentral a déclaré un chiffre d'affaires total de 2,515 milliards USD pour l'exercice fiscal 2025, les communications par abonnement constituant le fondement de son échelle commerciale. Les États-Unis dominent la demande régionale, tandis que le Canada bénéficie de l'activité liée à la politique de priorité au nuage dans le secteur public. Le Mexique contribue à la demande grâce aux déploiements de communications d'entreprise liés à la délocalisation de proximité. RingCentral a également indiqué que le chiffre d'affaires annuel récurrent provenant des clients utilisant des produits d'intelligence artificielle payants approchait 15 % du chiffre d'affaires annuel récurrent total au troisième trimestre 2026. Cela montre que de nombreux acheteurs nord-américains passent de l'évaluation de l'intelligence artificielle au déploiement payant.
Marché des services de communications unifiées gérées en Europe
L'Europe présente un profil de demande varié, car la maturité du nuage et les exigences réglementaires diffèrent selon les marchés nationaux. Le Royaume-Uni est un marché régional de premier plan pour les services de communications gérées. La loi européenne sur les données est entrée en vigueur en septembre 2025 et établit des considérations relatives à la portabilité des données et aux droits de changement de fournisseur dans les contrats en nuage. La proposition de loi sur le développement du nuage et de l'intelligence artificielle attire davantage l'attention sur la localisation, l'auditabilité et la dépendance aux fournisseurs de nuage. Ces exigences peuvent favoriser les fournisseurs disposant de contrôles des données adaptés à la région et de conditions contractuelles claires. Les clients peuvent accorder davantage de valeur aux architectures souveraines lors de la sélection d'un partenaire de services gérés. Les fournisseurs qui ne peuvent pas répondre à ces attentes risquent de faire face à une base de clients adressables plus restreinte dans les comptes du secteur public et des entreprises réglementées.
Marché des services de communications unifiées gérées en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 11,87 % de 2027 à 2032, ce qui en fait la zone géographique à la croissance la plus rapide. L'Inde, le Japon et l'Asie du Sud-Est soutiennent la transition hors des infrastructures PBX héritées. L'Agence numérique du Japon promeut un principe de priorité au nuage qui soutient la modernisation du secteur public. La demande en Inde est liée aux déploiements dans les services informatiques, les services financiers et la santé. La Corée du Sud contribue à la demande grâce à des environnements technologiques d'entreprise denses. L'Indonésie contribue par le biais d'architectures d'entreprise axées sur le mobile. L'Amérique du Sud est soutenue par des cas d'usage dans les secteurs bancaire, des services financiers, de l'assurance et du commerce de détail au Brésil. L'Arabie saoudite et les Émirats arabes unis progressent grâce à des programmes de transformation numérique soutenus par les gouvernements, tandis que l'Afrique du Sud et le Nigéria restent des centres d'adoption à un stade plus précoce en Afrique.
Paysage concurrentiel
Concentration du Marché
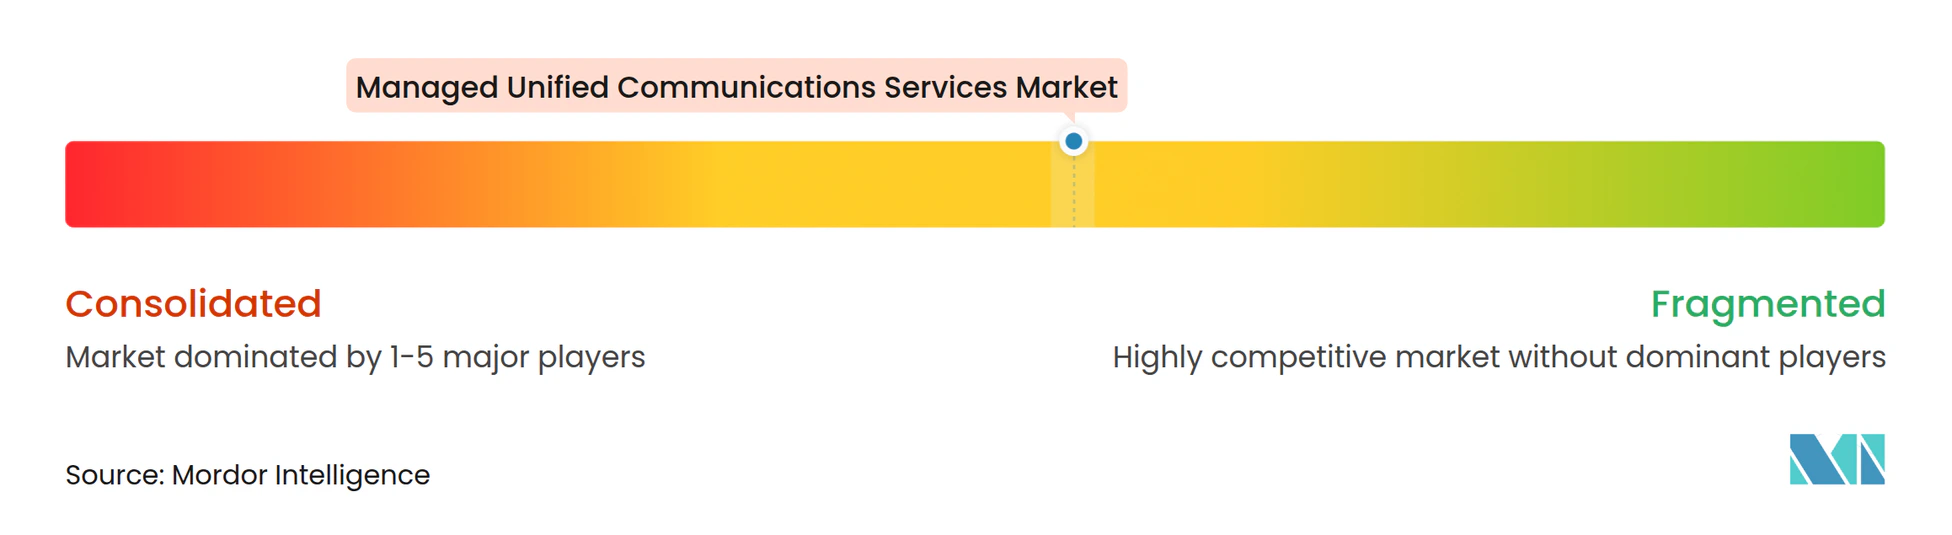
Le marché des services de communications unifiées gérées présente une concentration modérée au niveau des entreprises, où RingCentral, Zoom Video Communications, Avaya, 8x8 et Dialpad bénéficient d'une forte visibilité et de ressources substantielles en développement de l'IA. La concurrence est plus fragmentée parmi les fournisseurs du marché intermédiaire, les entreprises régionales et les sociétés de services gérés adjacentes aux télécommunications. L'objectif concurrentiel actuel est de convertir les capacités d'IA en services payants fiables pour les clients entreprises. Les fournisseurs doivent montrer que leurs agents IA peuvent soutenir l'engagement vocal, l'expérience client et les flux de travail de conformité avec des contrôles clairs. RingCentral a rapporté en octobre 2026 que les produits d'IA payants approchaient 15 % de son total de revenus récurrents annuels et avaient doublé d'une année sur l'autre. Ce résultat indique que la monétisation de l'IA joue un rôle commercial direct dans la catégorie. Les publications d'octobre 2026 de Zoom mettaient l'accent sur la gestion centralisée de l'IA, les garde-fous personnalisés et la détection des risques de deepfake. L'accent mis sur la gouvernance signifie que les responsables de la conformité peuvent avoir plus d'influence dans les achats de plateformes.
La spécialisation verticale est une opportunité importante, car les clients de la santé, des services financiers et du gouvernement ont besoin de plus que des fonctionnalités génériques de plateforme. Les fournisseurs peuvent se différencier en fournissant des contrôles de conformité pré-intégrés, des agents IA spécifiques au secteur et des flux de travail certifiés. L'AIR Pro de RingCentral était initialement destiné aux agents IA spécifiques à la santé, avec des déploiements dans les services financiers et le commerce de détail prévus pour le second semestre 2026. Ces mouvements montrent que les fournisseurs utilisent des flux de travail verticaux pour rendre les capacités d'IA pertinentes pour les besoins opérationnels. Les entreprises sans feuille de route IA claire ou sans approche de conformité crédible pour les secteurs réglementés risquent de perdre des clients au profit de concurrents plus spécialisés.
Les acquisitions et les décisions de portefeuille façonnent également l'environnement concurrentiel, car les fournisseurs ont besoin de capacités d'investissement et d'une offre de services ciblée. Sangoma a finalisé la vente de VoIP Supply LLC en août 2025 et a dirigé les produits vers des solutions de communications unifiées cloud, hybrides et sur site, des centres de contact et des plateformes de communication. 8x8 a utilisé la prise en charge native des téléphones Mitel pour réduire les perturbations pouvant ralentir la migration des entreprises vers les communications cloud gérées. Zoom utilise des fonctions de gouvernance pour élargir les exigences de gestion autour des communications pilotées par l'IA. Ces stratégies montrent que les fournisseurs se concurrencent par le biais du support à la migration, des capacités verticales, de la gouvernance de l'IA et des opérations intégrées. Le marché reste ouvert aux concurrents régionaux et spécialisés, car les exigences des clients varient selon le secteur, l'emplacement des données et l'infrastructure existante. Un score de concentration du marché ne peut pas être attribué à partir des données disponibles, car elles ne fournissent pas la part de marché combinée des principales entreprises.
Leaders du secteur des services de communications unifiées gérées
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
8x8, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de communications unifiées gérées Entreprises couvertes dans ce rapport
- RingCentral, Inc.
- Zoom Video Communications, Inc.
- 8x8, Inc.
- Dialpad, Inc.
- Nextiva, Inc.
- Sangoma Technologies Corporation
- Intermedia.net, Inc.
- Vonage Holdings Corp.
- Mitel Networks Corporation
- Avaya LLC
- ALE International
- Wildix S.p.A.
- Pexip Holding ASA
- Evolve IP, LLC
- Fusion Connect, Inc.
- GoTo Group, Inc.
- Telia Company AB
- Gamma Communications plc
- Masergy Communications, Inc.
- Cloudli Communications Corp.
Développements industriels récents dans Marché des services de communications unifiées gérées
- Octobre 2026 : Zoom a introduit une suite complète de gouvernance de l'IA lors de Zoomtopia 2026, comprenant la gestion centralisée de l'IA, des garde-fous IA personnalisés, l'intégration des étiquettes de sensibilité Microsoft Purview pour Zoom Meetings et Whiteboard, un gestionnaire de conformité pour les notes et tableaux générés par l'IA, et la détection des risques de deepfake en temps réel pour les réunions et les flux de travail de recrutement. Plusieurs capacités sont ciblées pour la production en décembre 2026 et au premier trimestre 2027, établissant la gouvernance de l'IA comme une couche de service géré commercial distincte.
- Octobre 2026 : RingCentral a déclaré un chiffre d'affaires total au troisième trimestre 2026 de 676 millions USD, en hausse de 5,9 % d'une année sur l'autre, avec des revenus d'abonnements de 653 millions USD en croissance de 6,0 % d'une année sur l'autre. Les revenus récurrents annuels des clients utilisant un produit d'IA natif payant approchaient 15 % du total des revenus récurrents annuels, doublant d'une année sur l'autre. La société a relevé ses prévisions pour l'ensemble de l'année 2026 concernant le chiffre d'affaires total, les marges opérationnelles non-GAAP et le flux de trésorerie disponible.
- Mars 2026 : RingCentral a lancé AIR Pro et AIR Pro Studio lors d'Enterprise Connect 2026, une plateforme d'agents IA autonomes axée sur la voix intégrée dans ses offres de communications d'entreprise et de centre de contact. AIR Pro peut reconnaître l'intention, authentifier les clients en temps réel et exécuter des flux de travail de service en plusieurs étapes sur les canaux voix, SMS et numériques. Le déploiement initial ciblait les agents IA spécifiques à la santé, avec des déploiements dans les services financiers et le commerce de détail prévus pour le second semestre 2026.
- Mars 2026 : Zoom a lancé AI Companion 3.0 lors d'Enterprise Connect 2026, ajoutant l'orchestration de flux de travail agentiques sur Zoom Workplace, Phone et CX avec des agents IA sans code connectés à Salesforce, ServiceNow, Slack, Box, Google Drive et OneDrive. La version a également introduit AI Docs, AI Sheets et AI Slides, conçus pour convertir les résultats de réunions et d'appels en documents et analyses d'entreprise structurés.
Périmètre du rapport mondial sur le marché des services de communications unifiées gérées
Le marché des services de communications unifiées gérées désigne le secteur axé sur la gestion externalisée, la surveillance, l'optimisation, le déploiement et le support des environnements de communications unifiées (UC) fournis par des prestataires de services spécialisés. Ces services intègrent des technologies de communication et de collaboration telles que les appels vocaux, la vidéoconférence, la messagerie instantanée, la collaboration en équipe, la gestion de la présence, les solutions de centre de contact, la messagerie et les services de mobilité dans un cadre géré de manière centralisée.
Le rapport sur le marché des services de communications unifiées gérées est segmenté par type de service (UCaaS géré, VoIP gérée, messagerie unifiée gérée, conférence et collaboration gérées, intégration UC gérée, support et optimisation), composant (solutions, services gérés), technologie (plateformes de communications cloud, SIP et téléphonie IP, intelligence artificielle et apprentissage automatique, API et CPaaS, sécurité Zero-Trust et gestion des identités, contrôleurs de bordure de session et gestion de la qualité réseau), utilisateur final (informatique et télécommunications, services bancaires, financiers et assurances, santé et sciences de la vie, gouvernement et secteur public, commerce de détail et biens de consommation, fabrication, éducation, autres secteurs d'utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| UCaaS géré |
| VoIP gérée |
| Messagerie unifiée gérée |
| Conférence et collaboration gérées |
| Intégration UC gérée, support et optimisation |
| Solutions |
| Services gérés |
| Protocole d'initiation de session et téléphonie IP |
| Plateformes de communications cloud |
| Intelligence artificielle et apprentissage automatique |
| Interfaces de programmation d'applications et plateforme de communication en tant que service |
| Contrôleurs de bordure de session et gestion de la qualité réseau |
| Sécurité Zero-Trust et gestion des identités |
| Technologies de l'information et télécommunications |
| Services bancaires, financiers et assurances |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Commerce de détail et biens de consommation |
| Fabrication |
| Éducation |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | UCaaS géré | |
| VoIP gérée | ||
| Messagerie unifiée gérée | ||
| Conférence et collaboration gérées | ||
| Intégration UC gérée, support et optimisation | ||
| Par composant | Solutions | |
| Services gérés | ||
| Par technologie | Protocole d'initiation de session et téléphonie IP | |
| Plateformes de communications cloud | ||
| Intelligence artificielle et apprentissage automatique | ||
| Interfaces de programmation d'applications et plateforme de communication en tant que service | ||
| Contrôleurs de bordure de session et gestion de la qualité réseau | ||
| Sécurité Zero-Trust et gestion des identités | ||
| Par utilisateur final | Technologies de l'information et télécommunications | |
| Services bancaires, financiers et assurances | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Commerce de détail et biens de consommation | ||
| Fabrication | ||
| Éducation | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de communications unifiées gérées ?
La taille du marché des services de communications unifiées gérées est estimée à 68,91 milliards USD en 2026 et à 74,54 milliards USD en 2027, avant d'atteindre 111,47 milliards USD d'ici 2032, avec une croissance à un CAGR de 10,10 % pendant la période de prévision.
Quel type de service domine les services de communications unifiées gérées ?
L'UCaaS géré domine la demande par type de service avec une part de revenus de 45,28 % en 2026 et devrait se développer à un CAGR de 11,15 % jusqu'en 2032.
Pourquoi les organisations adoptent-elles les services de communications unifiées gérées ?
Les organisations adoptent ces services pour réduire la charge opérationnelle liée à la gestion des communications cloud sur les canaux voix, vidéo et messagerie, tout en améliorant l'intégration, la sécurité, l'évolutivité et la gestion de la conformité.
Quelle technologie se développe le plus rapidement dans les services de communications unifiées gérées ?
L'intelligence artificielle et l'apprentissage automatique devraient se développer à un CAGR de 11,82 % jusqu'en 2032, soutenus par une demande croissante d'automatisation, de gouvernance, d'informations prédictives et d'analyses des communications.
Quel groupe d'utilisateurs finaux se dveloppe le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 11,62 % jusqu'en 2032, portés par les exigences de communications sécurisées, de conformité réglementaire, de protection des données des patients et de coordination des soins sur plusieurs sites.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 11,87 % jusqu'en 2032, à mesure que les entreprises en Inde, au Japon et en Asie du Sud-Est modernisent leur infrastructure de communications héritée et accélèrent l'adoption du cloud.