
Tamaño y Participación del Mercado de Servicios de Comunicaciones Unificadas Gestionadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 74.54 Mil millones de dólares |
| Tamaño del Mercado (2032) | 111.47 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.10 % |
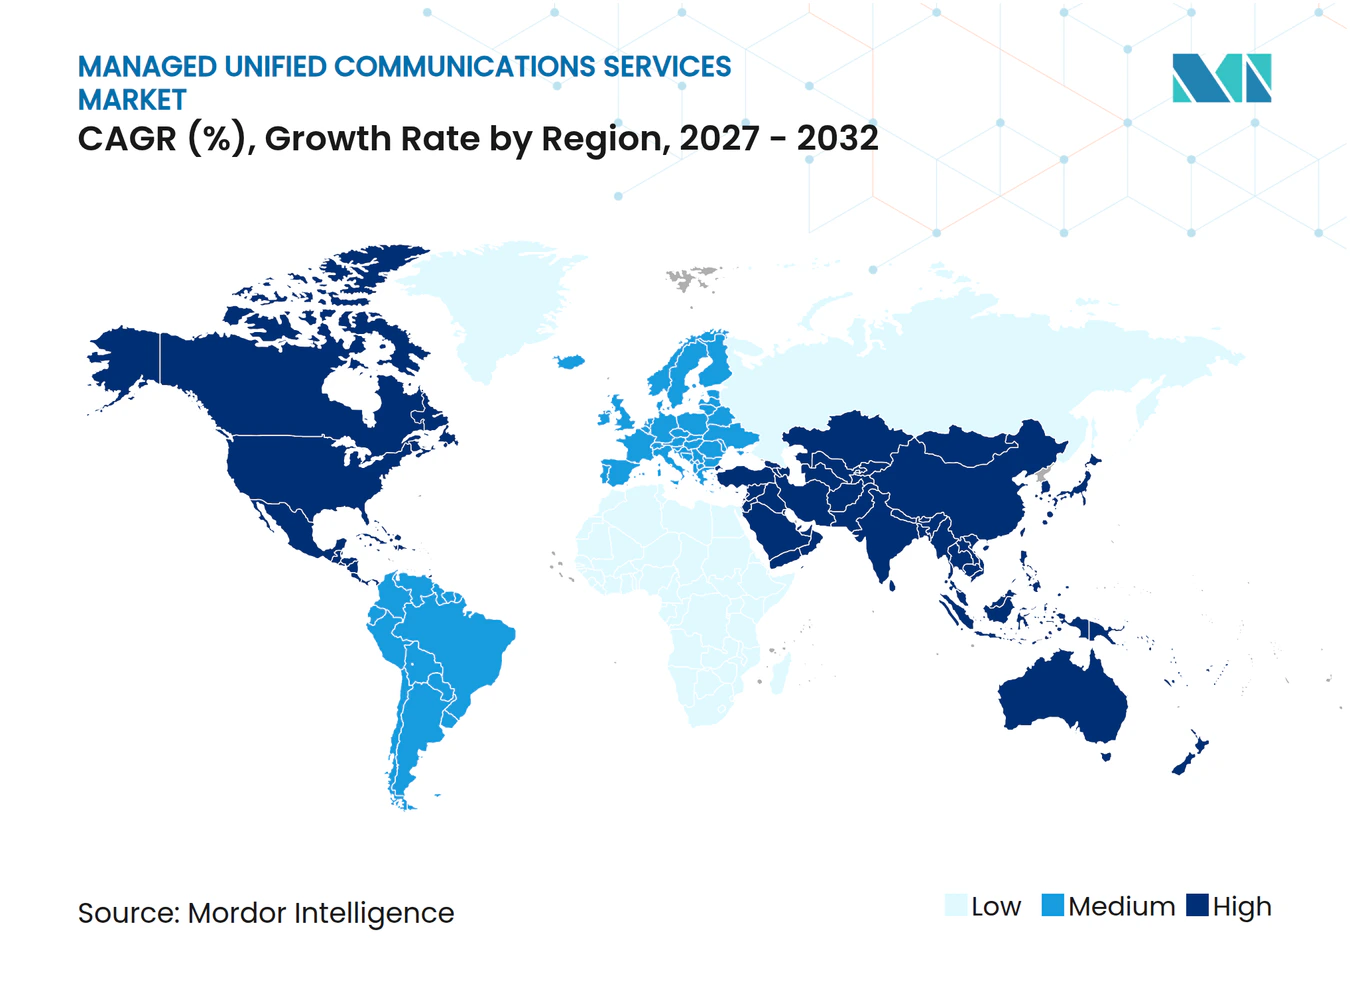
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Comunicaciones Unificadas Gestionadas por Mordor Intelligence
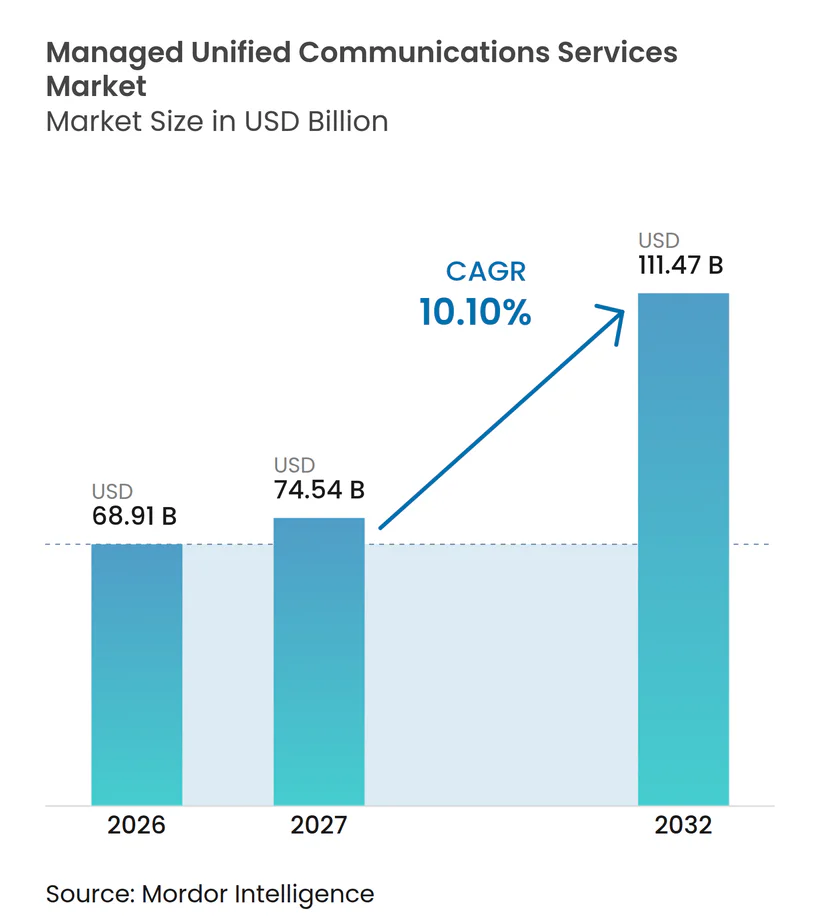
Se proyecta que el tamaño del mercado de servicios de comunicaciones unificadas gestionadas se expanda desde 68,91 mil millones de USD en 2026 y 74,54 mil millones de USD en 2027 hasta 111,47 mil millones de USD para 2032, registrando un CAGR del 10,10% entre 2027 y 2032. El mercado de servicios de comunicaciones unificadas gestionadas avanza hacia modelos operativos entregados en la nube porque los equipos empresariales deben dar soporte a voz, video y mensajería en fuerzas de trabajo distribuidas y dispositivos variados. Los proveedores pueden ampliar su función más allá de la administración de plataformas cuando gestionan controles de seguridad, análisis, trabajo de integración y registros de cumplimiento normativo. Las funciones de inteligencia artificial están haciendo que este trabajo sea más exigente porque las empresas necesitan gobernanza, auditabilidad y controles confiables en torno a las comunicaciones automatizadas. El mercado de servicios de comunicaciones unificadas gestionadas también se beneficia cuando el reemplazo de PBX heredado se convierte en un programa de modernización más amplio que incluye terminales, servicios de migración y operaciones gestionadas. La soberanía de datos, la disponibilidad de talento y el fraude en telecomunicaciones seguirán siendo consideraciones importantes en la selección de proveedores y el diseño de contratos.
Conclusiones Clave del Informe
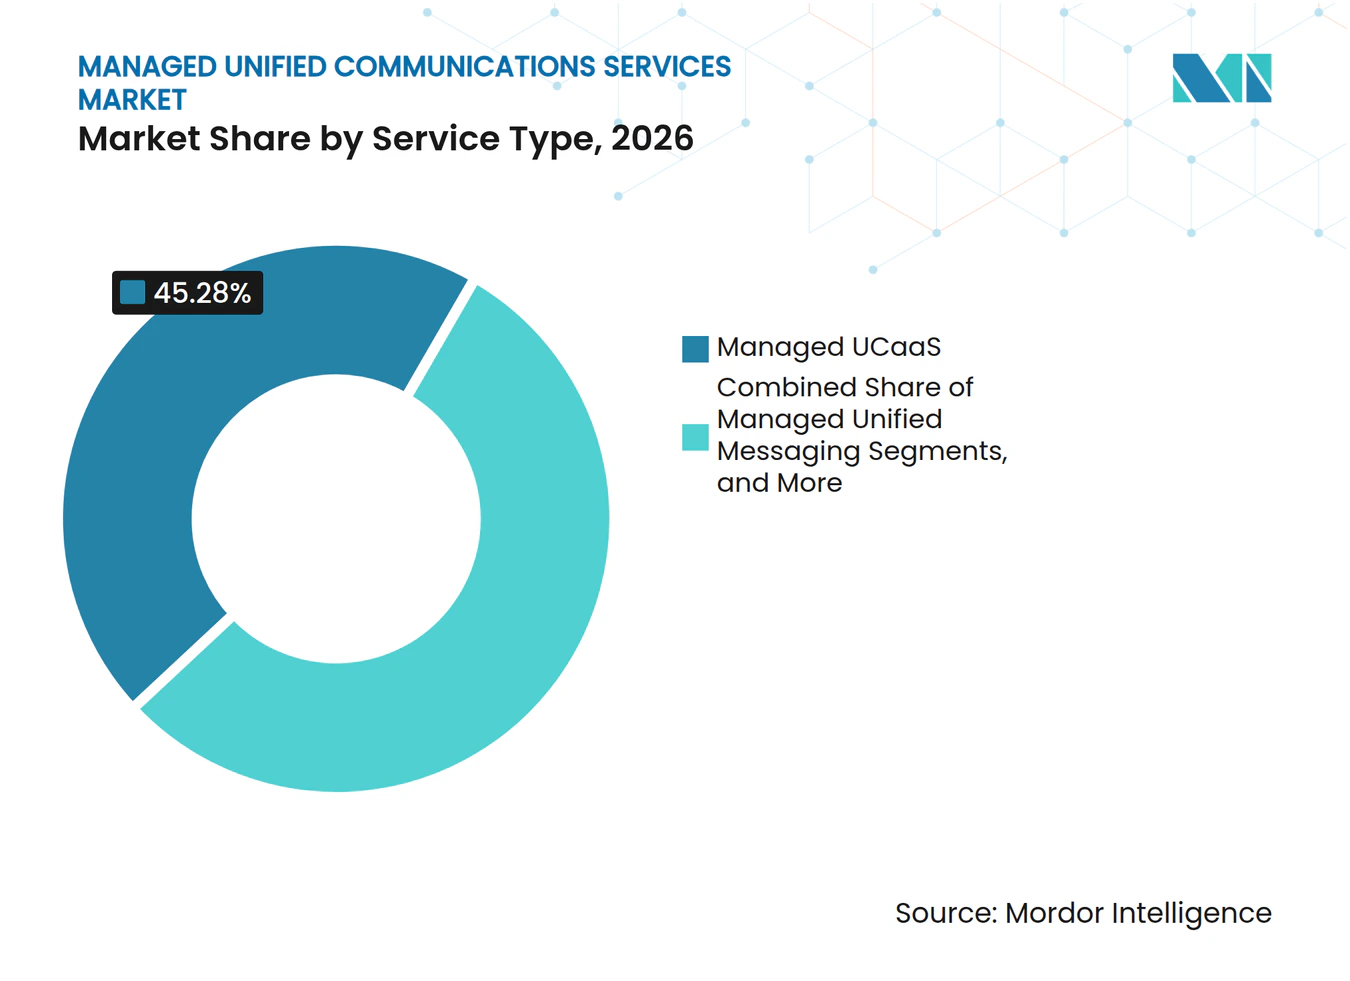
- Por tipo de servicio, el UCaaS Gestionado representó el 45,28% de la participación del mercado de servicios de comunicaciones unificadas gestionadas en 2026, mientras que se proyecta que se expanda a un CAGR del 11,15% hasta 2032.
- Por componente, los Servicios Gestionados representaron el 62,47% de la participación en ingresos en 2026 y se proyecta que se expandan a un CAGR del 11,45% hasta 2032.
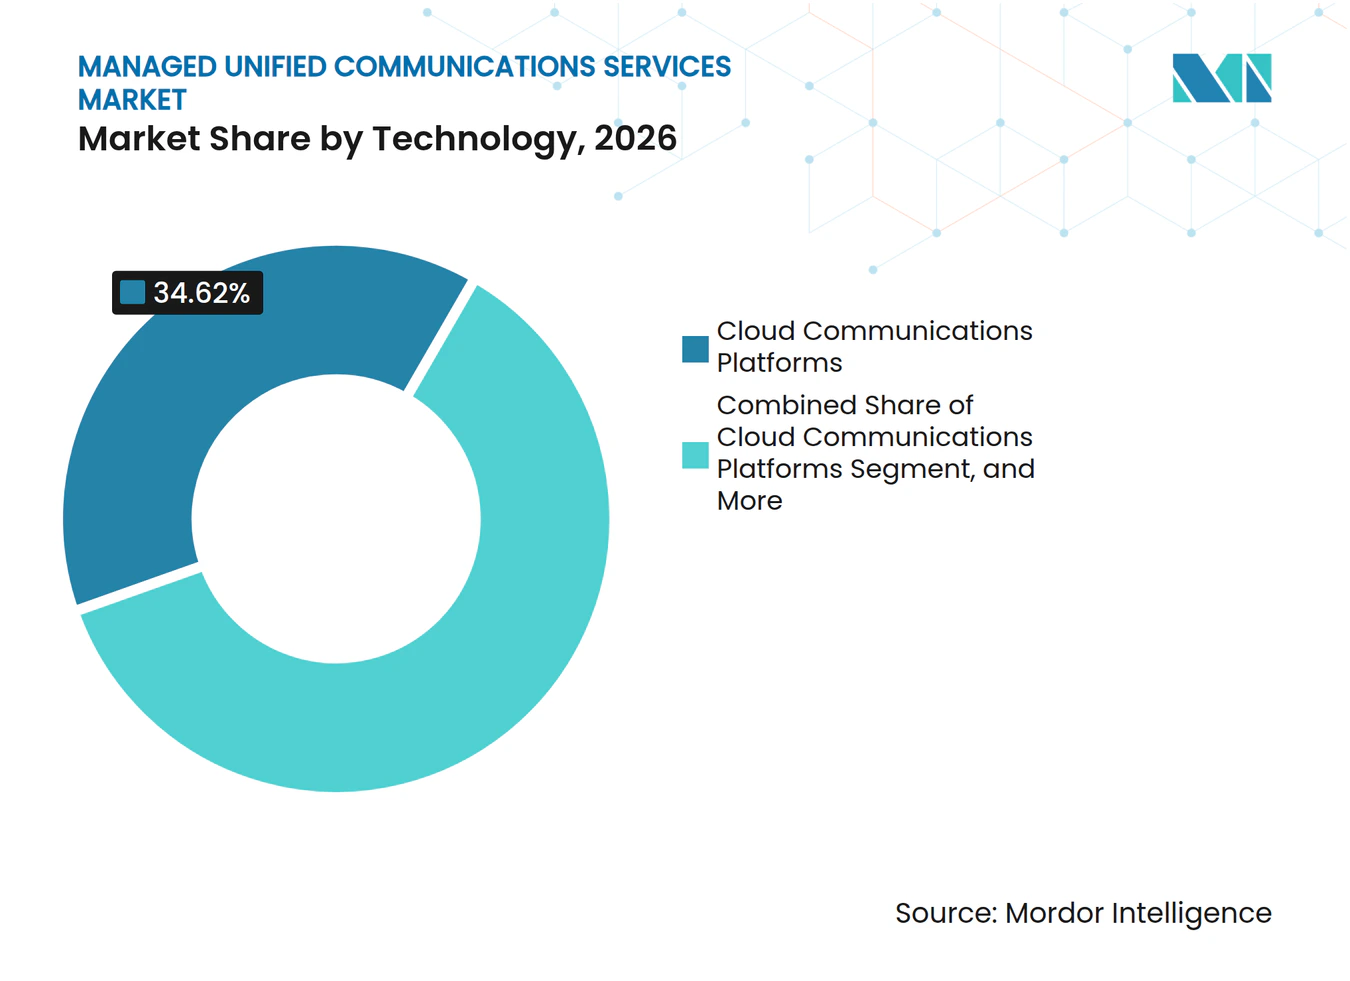
- Por tecnología, las Plataformas de Comunicaciones en la Nube representaron el 34,62% de la participación en ingresos en 2026, mientras que se proyecta que la inteligencia artificial y el aprendizaje automático se expandan a un CAGR del 11,82% hasta 2032.
- Por usuario final, TI y Telecomunicaciones representaron el 19,56% de la participación en ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 11,62% hasta 2032.
- Por geografía, América del Norte representó el 43,25% de la participación en ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 11,87% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fuerzas de Trabajo Híbridas y Distribuidas | +2.5% | Global | Corto plazo (≤ 2 años) |
| Migración a la Nube y Reemplazo de PBX Heredado | +2.0% | Global | Corto plazo (≤ 2 años) |
| Demanda de Voz, Video y Mensajería Integrados | +1.5% | Global | Mediano plazo (2-4 años) |
| Operaciones Habilitadas por IA y Análisis de Colaboración | +1.5% | América del Norte y Asia-Pacífico, con extensión a Europa | Mediano plazo (2-4 años) |
| Adopción por Pymes de Comunicaciones Basadas en Suscripción | +1.0% | Asia-Pacífico y Europa Occidental | Mediano plazo (2-4 años) |
| Demanda de Industrias Reguladas por Seguridad Gestionada y Cumplimiento Normativo | +0.8% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Fuerzas de Trabajo Híbridas y Distribuidas Impulsan una Demanda Sostenida de Comunicaciones Unificadas Gestionadas
El trabajo híbrido ha dificultado la gestión interna de las comunicaciones porque los empleados se conectan a través de diferentes redes, ubicaciones y dispositivos. El mercado de servicios de comunicaciones unificadas gestionadas aborda esa carga operativa al delegar el aprovisionamiento, la supervisión y el trabajo de seguridad en proveedores especializados. Las organizaciones que inicialmente gestionaron los cambios rápidos en la fuerza de trabajo por su cuenta están ahora consolidando plataformas y procesos. Ese cambio favorece a los proveedores que pueden gestionar la incertidumbre en contratos plurianuales y ofrecer una experiencia coherente para los empleados. Ofcom informó en julio de 2025 que el 98% de las pymes del Reino Unido encuestadas utilizaban servicios de comunicación en línea, lo que indica que el siguiente requisito es la optimización gestionada en lugar de la adopción por primera vez.[1] La conectividad básica por sí sola es, por tanto, menos importante que la gestión operativa, la gobernanza y la calidad del servicio.
La Migración a la Nube y el Reemplazo de PBX Heredado Desbloquean Nuevas Categorías de Servicios Gestionados
El retiro del PBX heredado sigue siendo una decisión tecnológica importante porque los sistemas obsoletos generan desafíos en el ciclo de vida del hardware, la integración y el soporte. El mercado de servicios de comunicaciones unificadas gestionadas se beneficia cuando una organización trata esta transición como una migración gestionada en lugar de una simple adquisición de plataforma. Las empresas a menudo deben conectar los nuevos servicios en la nube con los sistemas existentes de CRM, gestión de servicios de TI y análisis. Ese requisito genera demanda de secuenciación, pruebas, soporte de terminales y optimización continua tras la migración. En noviembre de 2025, 8x8 añadió soporte nativo para teléfonos de escritorio SIP de Mitel, lo que permite a los usuarios de Mitel acceder a su plataforma en la nube sin reemplazar los dispositivos.[2] Este enfoque vincula la continuidad del hardware con la migración a la nube y puede acortar el camino desde la infraestructura heredada hasta un contrato gestionado.
La Demanda de Voz, Video y Mensajería Integrados Pasa del Costo al Análisis
Las empresas quieren cada vez más que la voz, el video y la mensajería funcionen a través de un servicio coordinado en lugar de herramientas separadas. Las plataformas separadas pueden dejar los registros de comunicaciones fragmentados y hacer que la aplicación de políticas sea inconsistente entre canales. Un entorno unificado otorga a los proveedores un papel más claro en la gestión de registros, controles de acceso, conexiones de flujo de trabajo y rendimiento del servicio. También proporciona a las empresas un modelo de datos único para la actividad de comunicación, lo que respalda la supervisión interna y los flujos de trabajo de atención al cliente. El mercado de servicios de comunicaciones unificadas gestionadas está, por tanto, respaldado por la demanda de una plataforma que une los modos de comunicación sin transferir la carga de integración a los equipos internos. Los proveedores que no pueden ofrecer una capa de servicio coherente en estos modos corren el riesgo de perder renovaciones frente a empresas con capacidades operativas y de análisis más completas.
Las Operaciones Habilitadas por IA y el Análisis de Colaboración Crean Nuevas Capas de Ingresos Gestionados
Las funciones de inteligencia artificial se están convirtiendo en elementos de pago de los contratos de comunicaciones en lugar de capacidades en segundo plano. RingCentral informó en octubre de 2026 que los ingresos recurrentes anuales de los clientes que utilizan un producto de IA nativo de pago se acercaban al 15% de los ingresos recurrentes anuales totales y se habían duplicado año tras año.[3] El cambio lleva a los proveedores más allá de la transcripción y los resúmenes de reuniones hacia herramientas que pueden reconocer la intención, autenticar usuarios y dar soporte a los flujos de trabajo de servicio. Estas capacidades también requieren reglas claras para el manejo de datos, el acceso, la supervisión y la retención de registros. Zoom anunció en octubre de 2026 la gestión centralizada de IA, barreras de protección personalizadas y detección de riesgos de falsificación profunda, lo que demuestra que las funciones de gobernanza se están convirtiendo en parte de la gestión de comunicaciones empresariales. Los proveedores gestionados pueden, por tanto, crear trabajo recurrente en torno a la implementación, los controles, la auditabilidad y el archivado de cumplimiento normativo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones sobre Soberanía de Datos y Control por Terceros | -1.5% | Europa, Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Talento en Operaciones de Comunicaciones Unificadas, Nube e IA | -1.0% | Global | Largo plazo (≥ 4 años) |
| Complejidad de Integración en Entornos Multifabricante | -0.8% | Global | Mediano plazo (2-4 años) |
| Exposición al Fraude Telefónico, Abuso de Identidad e Interrupciones del Servicio | -0.5% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Las Preocupaciones sobre Soberanía de Datos y Control por Terceros Limitan el Acceso a Mercados Regulados
La soberanía de datos es una barrera importante en los grupos de clientes gubernamentales y regulados porque los registros de comunicaciones pueden contener información operativa sensible. La propuesta de Ley Europea de Desarrollo de la Nube y la IA, introducida en junio de 2026, aborda la dependencia de proveedores de nube de terceros países y considera la localización de datos, la auditabilidad y los derechos de cambio. La Ley de Datos de la UE entró en vigor en septiembre de 2025 y añadió requisitos relacionados con los derechos de cambio y la portabilidad de datos en los acuerdos de nube. Los clientes en Europa, Oriente Medio y partes de Asia-Pacífico pueden requerir residencia local de datos, auditabilidad a nivel de inquilino y límites contractuales sobre el acceso de subprocesadores. Los proveedores que no puedan cumplir estas condiciones pueden quedar excluidos de la contratación pública y de industrias reguladas. Las arquitecturas híbridas que retienen los datos de comunicaciones sensibles en las instalaciones pueden tener ventaja donde los clientes desean capacidades en la nube pero requieren un mayor control sobre la ubicación de los datos. El mercado de servicios de comunicaciones unificadas gestionadas debe, por tanto, adaptarse a las diferentes normativas nacionales y sectoriales en lugar de depender de un único modelo de entrega estandarizado. Ese requisito puede aumentar la complejidad de los contratos y alargar los ciclos de contratación para los proveedores sin opciones claras de implementación soberana.
La Escasez de Talento en Operaciones de Comunicaciones Unificadas, Nube e IA Comprime los Márgenes de los Proveedores y la Calidad del Servicio
La escasez de trabajadores cualificados en comunicaciones unificadas, operaciones en la nube, ciberseguridad y gobernanza de IA puede limitar la capacidad de los proveedores. Los proveedores de servicios gestionados necesitan personas que puedan operar sistemas de comunicación al tiempo que comprenden las exigencias de seguridad y cumplimiento normativo de cada entorno de cliente. La restricción es especialmente exigente en implementaciones de atención médica, servicios financieros y sector público. Estos entornos pueden requerir simultáneamente conocimientos de HIPAA, FedRAMP, DORA, controles de ciberseguridad y arquitectura de comunicaciones. El mercado de servicios de comunicaciones unificadas gestionadas puede enfrentar costos de servicio más elevados cuando los proveedores deben competir por esta combinación de habilidades. Los proveedores que invierten en formación, procedimientos operativos documentados y automatización pueden reducir parte de la presión, pero la supervisión especializada sigue siendo necesaria. El fraude en telecomunicaciones puede añadir otra preocupación operativa, ya que la Asociación de Control del Fraude en Comunicaciones informó pérdidas globales por fraude en telecomunicaciones de 41,82 mil millones de USD en 2025, frente a 38,95 mil millones de USD en 2023. El fraude por suscripción, la apropiación de cuentas y el abuso de identidad pueden aumentar el valor de la supervisión continua y la respuesta a incidentes. Estos costos pueden presionar los márgenes de los proveedores y aumentar la importancia de la capacidad de seguridad en la contratación por parte de los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El UCaaS Gestionado Consolida la Transición de Voz EmpresarialEl UCaaS Gestionado representó el 45,28% del tamaño del mercado de servicios de comunicaciones unificadas gestionadas en 2026 y fue la arquitectura de servicio líder. Su posición refleja el alejamiento de los servicios de telefonía separados hacia entornos de nube gestionados que combinan voz, video, mensajería y colaboración. Las empresas utilizan este modelo para trasladar tanto el gasto de capital como la responsabilidad operativa fuera de los equipos de TI internos. El servicio da soporte a organizaciones que necesitan un único proveedor para gestionar la administración, la calidad del servicio, la seguridad y el soporte al usuario. Se proyecta que el UCaaS Gestionado se expanda a un CAGR del 11,15% de 2027 a 2032. Su ritmo esperado respalda la inversión continua en funciones de IA, capacidades verticales y cobertura de cumplimiento normativo. El mercado de servicios de comunicaciones unificadas gestionadas también está moldeado por la convergencia de los servicios de centro de contacto y comunicaciones para empleados. Los clientes quieren cada vez más que estas funciones se gestionen bajo un único contrato para que los flujos de trabajo de servicio y las interacciones con los clientes puedan manejarse de manera más coherente.
El VoIP Gestionado sigue siendo un punto de entrada para las organizaciones que no están listas para adoptar una implementación completa de UCaaS. Tiene relevancia en cuentas de mercado medio, manufactura y educación sensibles al costo, donde una transición por etapas puede ser más práctica. La Mensajería Unificada Gestionada sirve a los clientes que necesitan una administración estructurada de los registros de mensajes y los flujos de trabajo relacionados. La Conferencia y Colaboración Gestionadas aborda las necesidades de gestión del ciclo de vida e interoperabilidad en entornos híbridos o multifabricante. La Integración, el Soporte y la Optimización de Comunicaciones Unificadas Gestionadas están ganando importancia a medida que las organizaciones conectan las herramientas de comunicación con plataformas de CRM, ERP y gestión de servicios de TI. La necesidad se vuelve mayor cuando los agentes de comunicación de IA deben intercambiar información con esos sistemas. Este trabajo de integración solía manejarse internamente en el pasado, pero el creciente número de conexiones hace que el soporte gestionado sea más atractivo. En todos estos tipos de servicio, la competencia se está orientando hacia la experiencia vertical, la integración confiable y la preparación para el cumplimiento normativo en lugar de la conectividad básica.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Componente:
Los Servicios Gestionados Superan a las Soluciones a Medida que Aumenta la Carga Operativa de la IALos Servicios Gestionados representaron el 62,47% de la participación en ingresos en 2026, convirtiéndose en el componente líder del mercado de servicios de comunicaciones unificadas gestionadas. La participación muestra que muchos clientes prefieren las operaciones de plataforma totalmente externalizadas sobre un modelo centrado únicamente en adquisiciones de tecnología. Se proyecta que los Servicios Gestionados se expandan a un CAGR del 11,45% de 2027 a 2032. Cada capacidad adicional de IA puede aumentar la necesidad de supervisión, registros de auditoría, controles de acceso y aplicación de políticas. Los flujos de trabajo agénticos, el archivado de cumplimiento normativo, el análisis de conversaciones y la detección de falsificaciones profundas pueden añadir tareas tanto para el proveedor como para el cliente. Esto hace que la capa gestionada sea más valiosa para las organizaciones con capacidad operativa interna limitada. También significa que los proveedores deben demostrar que pueden gestionar los controles de IA sin comprometer la fiabilidad del servicio. La expansión esperada del componente refleja la necesidad de combinar las operaciones de comunicaciones con el soporte de gobernanza y cumplimiento normativo.
El componente de soluciones sigue siendo importante porque proporciona la base de hardware y software para la entrega gestionada. Los ingresos en este componente se benefician de la transición de los sistemas PBX a UCaaS y del uso más amplio de teléfonos IP, softphones y barras de video. Los proveedores combinan cada vez más el soporte de terminales con contratos de servicio para hacer las relaciones con los clientes más duraderas. La incorporación de soporte nativo para teléfonos Mitel por parte de 8x8 en noviembre de 2025 mostró cómo un proveedor puede preservar la continuidad del hardware mientras mueve a los clientes hacia las comunicaciones en la nube. Este acuerdo permite a los clientes empresariales conservar los dispositivos instalados mientras acceden a una plataforma gestionada. También puede reducir las interrupciones durante las decisiones de actualización de hardware. A medida que los proveedores incluyen la gestión del ciclo de vida dentro de un contrato gestionado, las soluciones independientes pueden convertirse en una parte menor de la relación comercial. El componente seguirá siendo importante donde los clientes necesiten implementaciones híbridas, terminales especializados o una ruta de migración por etapas.
Por Tecnología:
Las Plataformas en la Nube Lideran, pero la Inteligencia Artificial Cambia la Jerarquía de ValorLas Plataformas de Comunicaciones en la Nube representaron el 34,62% de la participación en ingresos por tecnología en 2026, respaldadas por la consolidación de plataformas empresariales y los modelos de ventas liderados por canales. Proporcionan el entorno central a través del cual se entregan las funciones de voz, reuniones, mensajería y colaboración relacionada. Se proyecta que la inteligencia artificial y el aprendizaje automático se expandan a un CAGR del 11,82% de 2027 a 2032. Esta tasa supera el pronóstico general e indica que la IA se está convirtiendo en una capa operativa central en lugar de una función opcional. El mercado de servicios de comunicaciones unificadas gestionadas se ve afectado por este cambio porque los proveedores deben incorporar capacidades de IA tanto en la gestión de plataformas como en el soporte al cliente. RingCentral lanzó AIR Pro y AIR Pro Studio en marzo de 2026 como herramientas de agente de IA autónomo con voz como prioridad, integradas en sus ofertas de comunicaciones empresariales y centro de contacto. La plataforma puede reconocer la intención, autenticar a los clientes en tiempo real y ejecutar flujos de trabajo de servicio de varios pasos a través de voz, SMS y canales digitales.
SIP y Telefonía IP continúa dando soporte a la infraestructura de voz en entornos híbridos y mantiene una base instalada importante. Las API y CPaaS proporcionan una capa de desarrollo que permite a las organizaciones integrar funciones de comunicación en aplicaciones personalizadas. Las herramientas de bajo código pueden ayudar a los usuarios del mercado medio a adoptar estas capacidades sin un extenso desarrollo de software interno. La Seguridad de Confianza Cero y la Gestión de Identidades se están volviendo más importantes en implementaciones que deben cumplir con los requisitos de FedRAMP, HIPAA y DORA. Los Controladores de Borde de Sesión y la Gestión de Calidad de Red también siguen siendo importantes donde las organizaciones conectan servicios en la nube con redes existentes. Los anuncios de gobernanza de Zoom en octubre de 2026 incluyeron gestión centralizada de IA, barreras de protección personalizadas y detección de riesgos de falsificación profunda. Estas funciones muestran que la gobernanza de IA se está desarrollando como una capa tecnológica facturable dentro de las comunicaciones gestionadas. Los proveedores que combinan funciones de IA con controles de identidad, seguridad y calidad del servicio pueden estar mejor posicionados para entornos regulados y complejos.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
TI y Telecomunicaciones Lidera, Salud y Ciencias de la Vida AceleraTI y Telecomunicaciones representaron el 19,56% de la demanda de usuarios finales en 2026 y se mantuvieron como el grupo de clientes líder. Este sector actúa tanto como usuario sofisticado de servicios de comunicaciones como canal que puede dar soporte a implementaciones de clientes intermedios. Su función genera un gasto relativamente alto por organización y lo convierte en un adoptante temprano de la gestión de comunicaciones habilitada por IA. Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 11,62% de 2027 a 2032. La prestación de atención en múltiples sitios, el acceso seguro y los requisitos de información de salud protegida dan forma a la demanda en este grupo. Las organizaciones de salud requieren archivado gestionado, autenticación multifactor para terminales y retención a prueba de manipulaciones de los registros de comunicaciones. El mercado de servicios de comunicaciones unificadas gestionadas puede beneficiarse cuando los clientes del sector salud tratan la modernización como un requisito de seguridad y resiliencia en lugar de solo una actualización de comunicaciones. En enero de 2026, Health-ISAC advirtió a las organizaciones de salud sobre campañas de fraude telefónico de contraseñas de un solo uso por SMS y voz dirigidas a portales de pacientes y flujos de registro de telesalud.
Banca, Servicios Financieros y Seguros requiere retención de registros, vigilancia de operaciones y controles sobre el acceso a datos. Los clientes de Gobierno y Sector Público también otorgan gran importancia a los datos soberanos, la certificación y el cumplimiento de la contratación. Estas prioridades pueden respaldar relaciones de servicio gestionado a largo plazo porque el proveedor debe comprender las necesidades operativas y regulatorias del cliente. El Comercio Minorista y Bienes de Consumo adopta comunicaciones gestionadas para el servicio al cliente y la coordinación de primera línea. La Manufactura utiliza herramientas similares para la coordinación de la fuerza de trabajo y las comunicaciones operativas. La Educación tiene un papel menor en los ingresos, pero el aprendizaje híbrido continúa respaldando la demanda de videoconferencia y colaboración gestionadas en campus distribuidos. En todos estos sectores verticales, la gobernanza de IA puede ampliar el rango de clientes que necesitan soporte especializado. Los proveedores que preconfiguran controles de cumplimiento normativo y flujos de trabajo específicos del sector pueden facilitar la contratación a los clientes con requisitos estrictos.
Análisis Geográfico
Mercado de Servicios Gestionados de Comunicaciones Unificadas en América del Norte
América del Norte concentró el 43,25% de la cuota del mercado de servicios gestionados de comunicaciones unificadas en 2026 y se mantuvo como el mayor contribuyente regional. La región cuenta con una madurez consolidada en la adquisición de tecnología empresarial, amplios ecosistemas de servicios gestionados y una gran base de proveedores de comunicaciones en la nube. Los requisitos de FedRAMP también crean una vía de acceso para los proveedores que atienden a clientes del gobierno de los Estados Unidos y del sector regulado. RingCentral reportó 2,515 mil millones de USD en ingresos totales para el año fiscal 2025, con las comunicaciones basadas en suscripción como fundamento de su escala comercial. Los Estados Unidos lideran la demanda regional, mientras que Canadá se beneficia de la actividad de adopción de la nube en el sector público. México suma demanda a través de despliegues de comunicaciones empresariales relacionados con el nearshoring. RingCentral también informó que los ingresos recurrentes anuales procedentes de clientes que utilizan productos de inteligencia artificial de pago se aproximaron al 15% del total de ingresos recurrentes anuales en el tercer trimestre de 2026. Esto demuestra que muchos compradores de América del Norte están pasando de la evaluación de la inteligencia artificial a su despliegue de pago.
Mercado de Servicios Gestionados de Comunicaciones Unificadas en Europa
Europa presenta un perfil de demanda variado, dado que la madurez en la nube y los requisitos regulatorios difieren entre los mercados nacionales. El Reino Unido es el principal mercado regional para los servicios de comunicaciones gestionadas. La Ley de Datos de la UE entró en vigor en septiembre de 2025 y establece consideraciones sobre portabilidad de datos y derechos de cambio de proveedor en los contratos de servicios en la nube. La propuesta de Ley de Desarrollo de la Nube y la Inteligencia Artificial centra aún más la atención en la localización, la auditabilidad y la dependencia de los proveedores de nube. Estos requisitos pueden favorecer a los proveedores que cuenten con controles de datos regionalmente adecuados y condiciones contractuales claras. Los clientes pueden otorgar mayor valor a las arquitecturas con capacidad soberana al seleccionar un socio de servicios gestionados. Los proveedores que no puedan cumplir estas expectativas podrían enfrentarse a una base de clientes potenciales más reducida en el sector público y en las cuentas empresariales reguladas.
Mercado de Servicios Gestionados de Comunicaciones Unificadas en Asia-Pacífico, América del Sur y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 11,87% entre 2027 y 2032, convirtiéndose en la geografía de mayor crecimiento. India, Japón y el Sudeste Asiático están impulsando el alejamiento de la infraestructura PBX heredada. La Agencia Digital de Japón promueve un principio de prioridad a la nube que respalda la modernización del sector público. La demanda de India está vinculada a los despliegues en servicios de tecnología de la información, servicios financieros y atención médica. Corea del Sur suma demanda a través de entornos empresariales de alta densidad tecnológica. Indonesia contribuye mediante arquitecturas empresariales con prioridad móvil. América del Sur está respaldada por casos de uso en banca, servicios financieros, seguros y comercio minorista en Brasil. Arabia Saudita y los Emiratos Árabes Unidos avanzan a través de programas de transformación digital respaldados por el gobierno, mientras que Sudáfrica y Nigeria siguen siendo centros de adopción en etapas más tempranas en África.
Panorama Competitivo
Concentración del Mercado
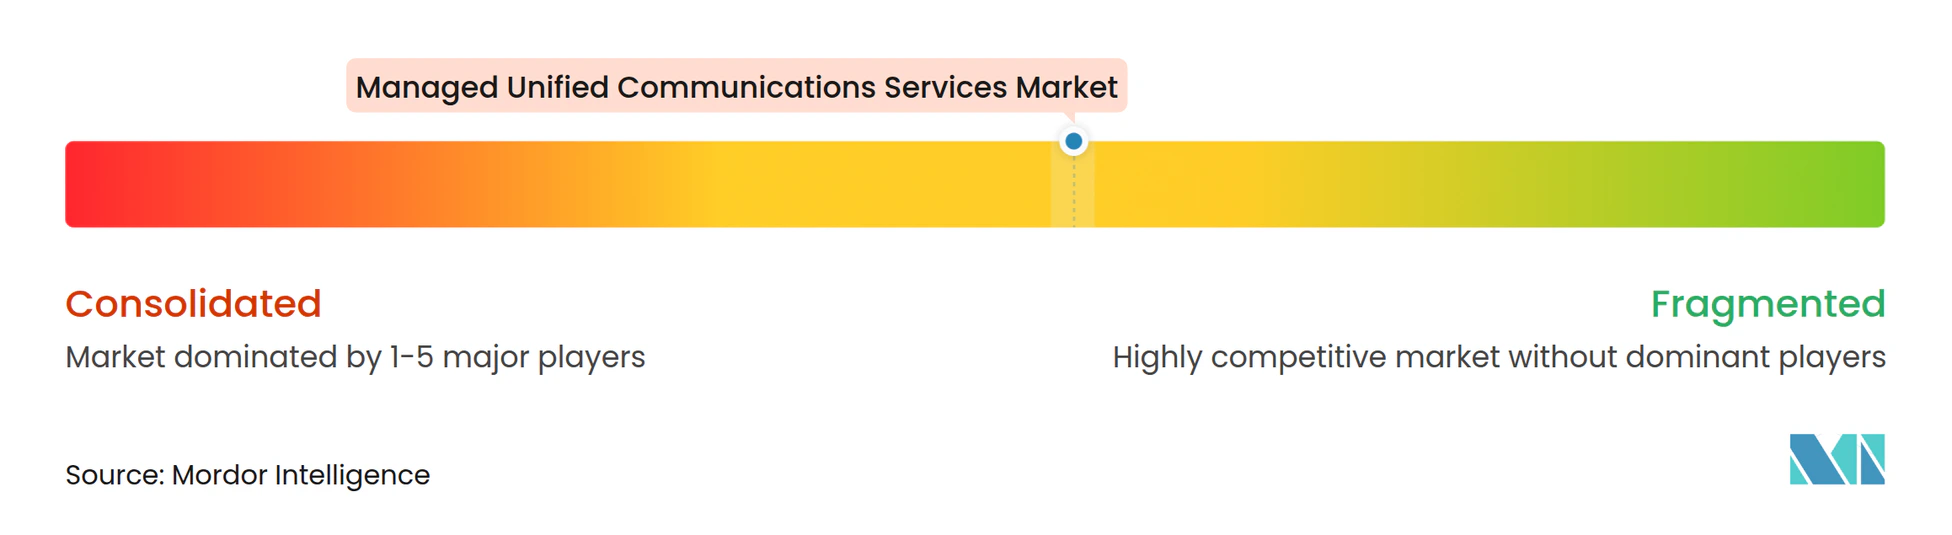
El mercado de servicios de comunicaciones unificadas gestionadas tiene una concentración moderada en el segmento empresarial, donde RingCentral, Zoom Video Communications, Avaya, 8x8 y Dialpad tienen una fuerte visibilidad y recursos sustanciales de desarrollo de IA. La competencia es más fragmentada entre los proveedores del mercado medio, las empresas regionales y las empresas de servicios gestionados adyacentes a las telecomunicaciones. El enfoque competitivo actual está en convertir las capacidades de IA en servicios de pago confiables para los clientes empresariales. Los proveedores deben demostrar que sus agentes de IA pueden dar soporte a la participación por voz, la experiencia del cliente y los flujos de trabajo de cumplimiento normativo con controles claros. RingCentral informó en octubre de 2026 que los productos de IA de pago se acercaron al 15% de sus ingresos recurrentes anuales totales y se habían duplicado año tras año. Este resultado indica que la monetización de la IA tiene un papel comercial directo en la categoría. Los lanzamientos de Zoom en octubre de 2026 enfatizaron la gestión centralizada de IA, las barreras de protección personalizadas y la detección de riesgos de falsificación profunda. El enfoque en la gobernanza significa que los responsables de cumplimiento normativo pueden tener más influencia en la contratación de plataformas.
La especialización vertical es una oportunidad importante porque los clientes de atención médica, servicios financieros y gobierno necesitan más que funciones genéricas de plataforma. Los proveedores pueden diferenciarse suministrando controles de cumplimiento normativo preintegrados, agentes de IA específicos del sector y flujos de trabajo certificados. El AIR Pro de RingCentral se dirigió inicialmente hacia agentes de IA específicos para la atención médica, con lanzamientos en servicios financieros y comercio minorista planificados para la segunda mitad de 2026. Estos movimientos muestran que los proveedores están utilizando flujos de trabajo verticales para hacer que las capacidades de IA sean relevantes para las necesidades operativas. Las empresas sin una hoja de ruta clara de IA o un enfoque de cumplimiento normativo creíble para los sectores regulados pueden perder clientes frente a competidores más especializados.
Las adquisiciones y las decisiones de cartera también dan forma al entorno competitivo porque los proveedores necesitan capacidad de inversión y una oferta de servicios enfocada. Sangoma completó la venta de VoIP Supply LLC en agosto de 2025 y destinó los ingresos hacia soluciones de comunicaciones unificadas en la nube, híbridas y en las instalaciones, centro de contacto y plataformas de comunicaciones. 8x8 utilizó el soporte nativo para teléfonos Mitel para reducir la interrupción que puede ralentizar la migración empresarial a las comunicaciones en la nube gestionadas. Zoom está utilizando funciones de gobernanza para ampliar los requisitos de gestión en torno a las comunicaciones habilitadas por IA. Estas estrategias muestran que los proveedores compiten a través del soporte de migración, la capacidad vertical, la gobernanza de IA y las operaciones integradas. El mercado sigue abierto a competidores regionales y especializados porque los requisitos de los clientes varían según el sector, la ubicación de los datos y la infraestructura existente. No se puede asignar una puntuación de concentración del mercado a partir del material disponible porque no proporciona la participación de mercado combinada de las empresas líderes.
Líderes de la Industria de Servicios de Comunicaciones Unificadas Gestionadas
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
8x8, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Comunicaciones Unificadas Empresas cubiertas en este informe
- RingCentral, Inc.
- Zoom Video Communications, Inc.
- 8x8, Inc.
- Dialpad, Inc.
- Nextiva, Inc.
- Sangoma Technologies Corporation
- Intermedia.net, Inc.
- Vonage Holdings Corp.
- Mitel Networks Corporation
- Avaya LLC
- ALE International
- Wildix S.p.A.
- Pexip Holding ASA
- Evolve IP, LLC
- Fusion Connect, Inc.
- GoTo Group, Inc.
- Telia Company AB
- Gamma Communications plc
- Masergy Communications, Inc.
- Cloudli Communications Corp.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Comunicaciones Unificadas
- Octubre de 2026: Zoom presentó una suite integral de gobernanza de IA en Zoomtopia 2026, que incluye gestión centralizada de IA, barreras de protección de IA personalizadas, integración de Etiquetas de Sensibilidad de Microsoft Purview para Reuniones y Pizarra de Zoom, un gestor de cumplimiento normativo para notas y lienzos generados por IA, y detección de riesgos de falsificación profunda en tiempo real para reuniones y flujos de trabajo de contratación. Varias capacidades están previstas para producción en diciembre de 2026 y el primer trimestre de 2027, estableciendo la gobernanza de IA como una capa de servicio gestionado comercial diferenciada.
- Octubre de 2026: RingCentral informó ingresos totales del tercer trimestre de 2026 de 676 millones de USD, un aumento del 5,9% interanual, con ingresos por suscripciones de 653 millones de USD que crecieron un 6,0% interanual. Los ingresos recurrentes anuales de los clientes que utilizan un producto de IA nativo de pago se acercaron al 15% de los ingresos recurrentes anuales totales, duplicándose interanualmente. La empresa elevó su orientación para el año completo 2026 sobre ingresos totales, márgenes operativos no GAAP y flujo de caja libre.
- Marzo de 2026: RingCentral lanzó AIR Pro y AIR Pro Studio en Enterprise Connect 2026, una plataforma de agente de IA autónomo con voz como prioridad integrada en sus ofertas de comunicaciones empresariales y centro de contacto. AIR Pro puede reconocer la intención, autenticar a los clientes en tiempo real y ejecutar flujos de trabajo de servicio de varios pasos a través de voz, SMS y canales digitales. La implementación inicial se dirigió a agentes de IA específicos para la atención médica, con lanzamientos en servicios financieros y comercio minorista planificados para el segundo semestre de 2026.
- Marzo de 2026: Zoom lanzó AI Companion 3.0 en Enterprise Connect 2026, añadiendo orquestación de flujos de trabajo agénticos en Zoom Workplace, Phone y CX con agentes de IA sin código conectados a Salesforce, ServiceNow, Slack, Box, Google Drive y OneDrive. El lanzamiento también introdujo AI Docs, AI Sheets y AI Slides, diseñados para convertir los resultados de reuniones y llamadas en documentos y análisis empresariales estructurados.
Alcance del Informe Global del Mercado de Servicios de Comunicaciones Unificadas Gestionadas
El Mercado de Servicios de Comunicaciones Unificadas Gestionadas se refiere a la industria enfocada en la gestión externalizada, supervisión, optimización, implementación y soporte de entornos de comunicaciones unificadas (CU) entregados por proveedores de servicios especializados. Estos servicios integran tecnologías de comunicación y colaboración como llamadas de voz, videoconferencia, mensajería instantánea, colaboración en equipo, gestión de presencia, soluciones de centro de contacto, mensajería y servicios de movilidad en un marco gestionado de forma centralizada.
El Informe del Mercado de Servicios de Comunicaciones Unificadas Gestionadas está segmentado por Tipo de Servicio (UCaaS Gestionado, VoIP Gestionado, Mensajería Unificada Gestionada, Conferencia y Colaboración Gestionadas, Integración, Soporte y Optimización de Comunicaciones Unificadas Gestionadas), Componente (Soluciones, Servicios Gestionados), Tecnología (Plataformas de Comunicaciones en la Nube, SIP y Telefonía IP, Inteligencia Artificial y Aprendizaje Automático, API y CPaaS, Seguridad de Confianza Cero y Gestión de Identidades, Controladores de Borde de Sesión y Gestión de Calidad de Red), Usuario Final (TI y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Salud y Ciencias de la Vida, Gobierno y Sector Público, Comercio Minorista y Bienes de Consumo, Manufactura, Educación, Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| UCaaS Gestionado |
| VoIP Gestionado |
| Mensajería Unificada Gestionada |
| Conferencia y Colaboración Gestionadas |
| Integración, Soporte y Optimización de Comunicaciones Unificadas Gestionadas |
| Soluciones |
| Servicios Gestionados |
| Protocolo de Inicio de Sesión y Telefonía IP |
| Plataformas de Comunicaciones en la Nube |
| Inteligencia Artificial y Aprendizaje Automático |
| Interfaces de Programación de Aplicaciones y Plataforma de Comunicaciones como Servicio |
| Controladores de Borde de Sesión y Gestión de Calidad de Red |
| Seguridad de Confianza Cero y Gestión de Identidades |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Comercio Minorista y Bienes de Consumo |
| Manufactura |
| Educación |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | UCaaS Gestionado | |
| VoIP Gestionado | ||
| Mensajería Unificada Gestionada | ||
| Conferencia y Colaboración Gestionadas | ||
| Integración, Soporte y Optimización de Comunicaciones Unificadas Gestionadas | ||
| Por Componente | Soluciones | |
| Servicios Gestionados | ||
| Por Tecnología | Protocolo de Inicio de Sesión y Telefonía IP | |
| Plataformas de Comunicaciones en la Nube | ||
| Inteligencia Artificial y Aprendizaje Automático | ||
| Interfaces de Programación de Aplicaciones y Plataforma de Comunicaciones como Servicio | ||
| Controladores de Borde de Sesión y Gestión de Calidad de Red | ||
| Seguridad de Confianza Cero y Gestión de Identidades | ||
| Por Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| Banca, Servicios Financieros y Seguros | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Comercio Minorista y Bienes de Consumo | ||
| Manufactura | ||
| Educación | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de comunicaciones unificadas gestionadas?
Se proyecta que el tamaño del mercado de servicios de comunicaciones unificadas gestionadas sea de 68,91 mil millones de USD en 2026 y 74,54 mil millones de USD en 2027, antes de alcanzar los 111,47 mil millones de USD para 2032, creciendo a un CAGR del 10,10% durante el período de pronóstico.
¿Qué tipo de servicio lidera los servicios de comunicaciones unificadas gestionadas?
El UCaaS Gestionado lidera la demanda por tipo de servicio con una participación en ingresos del 45,28% en 2026 y se proyecta que se expanda a un CAGR del 11,15% hasta 2032.
¿Por qué las organizaciones adoptan servicios de comunicaciones unificadas gestionadas?
Las organizaciones adoptan estos servicios para reducir la carga operativa de gestionar las comunicaciones en la nube a través de voz, video y mensajería, al tiempo que mejoran la integración, la seguridad, la escalabilidad y la gestión del cumplimiento normativo.
¿Qué tecnología se expande más rápidamente en los servicios de comunicaciones unificadas gestionadas?
Se proyecta que la Inteligencia Artificial y el Aprendizaje Automático se expandan a un CAGR del 11,82% hasta 2032, respaldados por la creciente demanda de automatización, gobernanza, perspectivas predictivas y análisis de comunicaciones.
¿Qué grupo de usuarios finales se expande más rápidamente?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 11,62% hasta 2032, impulsado por los requisitos de comunicaciones seguras, cumplimiento normativo, protección de datos de pacientes y coordinación de atención en múltiples sitios.
¿Qué región se proyecta que se expanda más rápidamente?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,87% hasta 2032 a medida que las empresas de India, Japón y el Sudeste Asiático modernizan la infraestructura de comunicaciones heredada y aceleran la adopción de la nube.