
Tamanho e Participação do Mercado de Serviços de Operações UCaaS Gerenciadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.92 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.64 % |
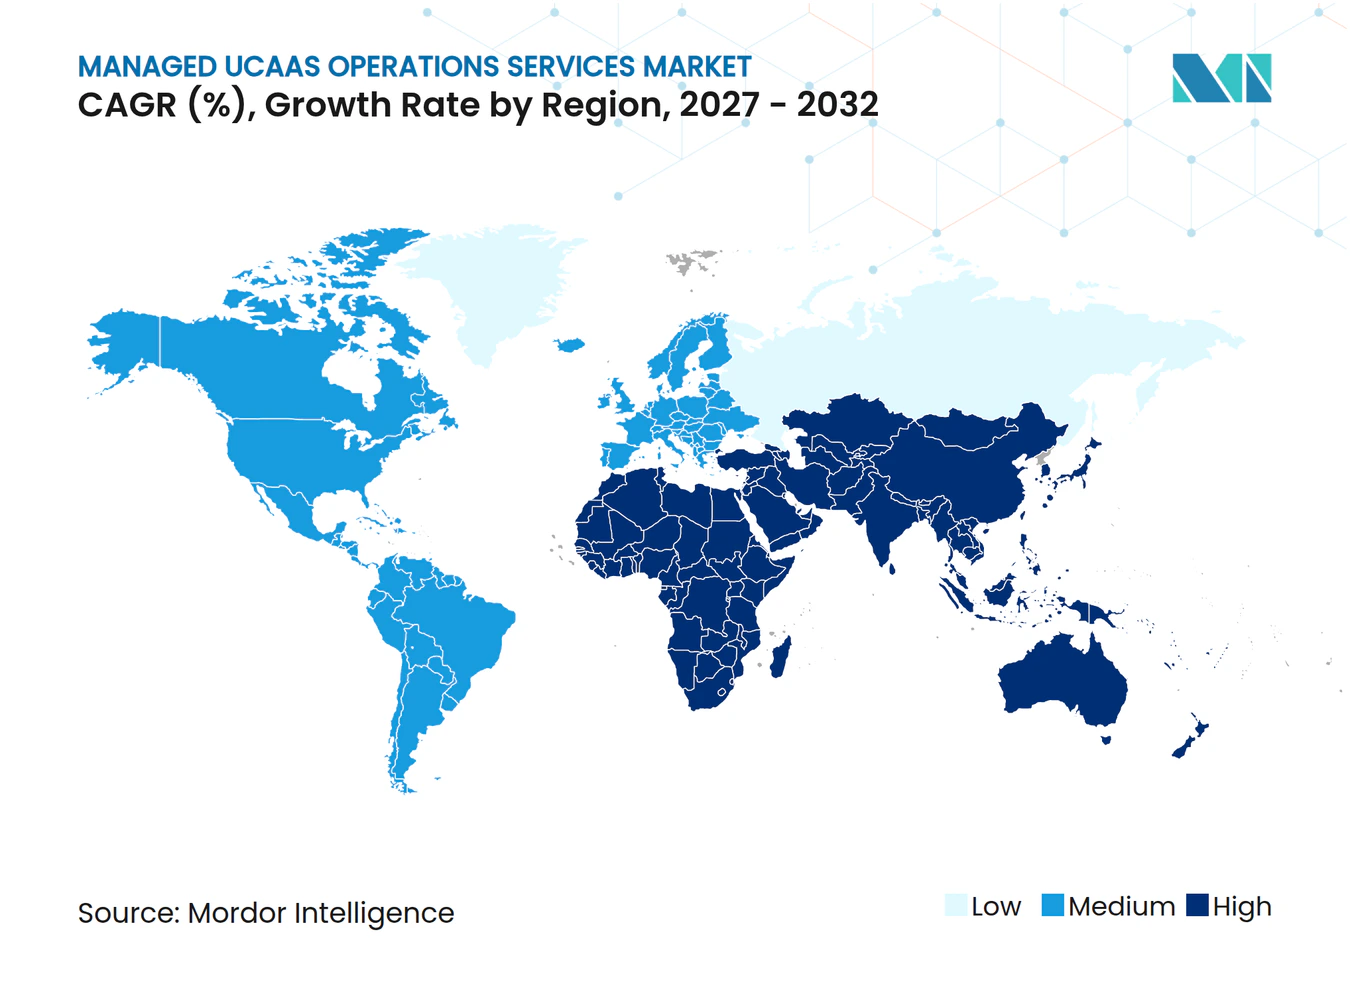
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações UCaaS Gerenciadas por Mordor Intelligence
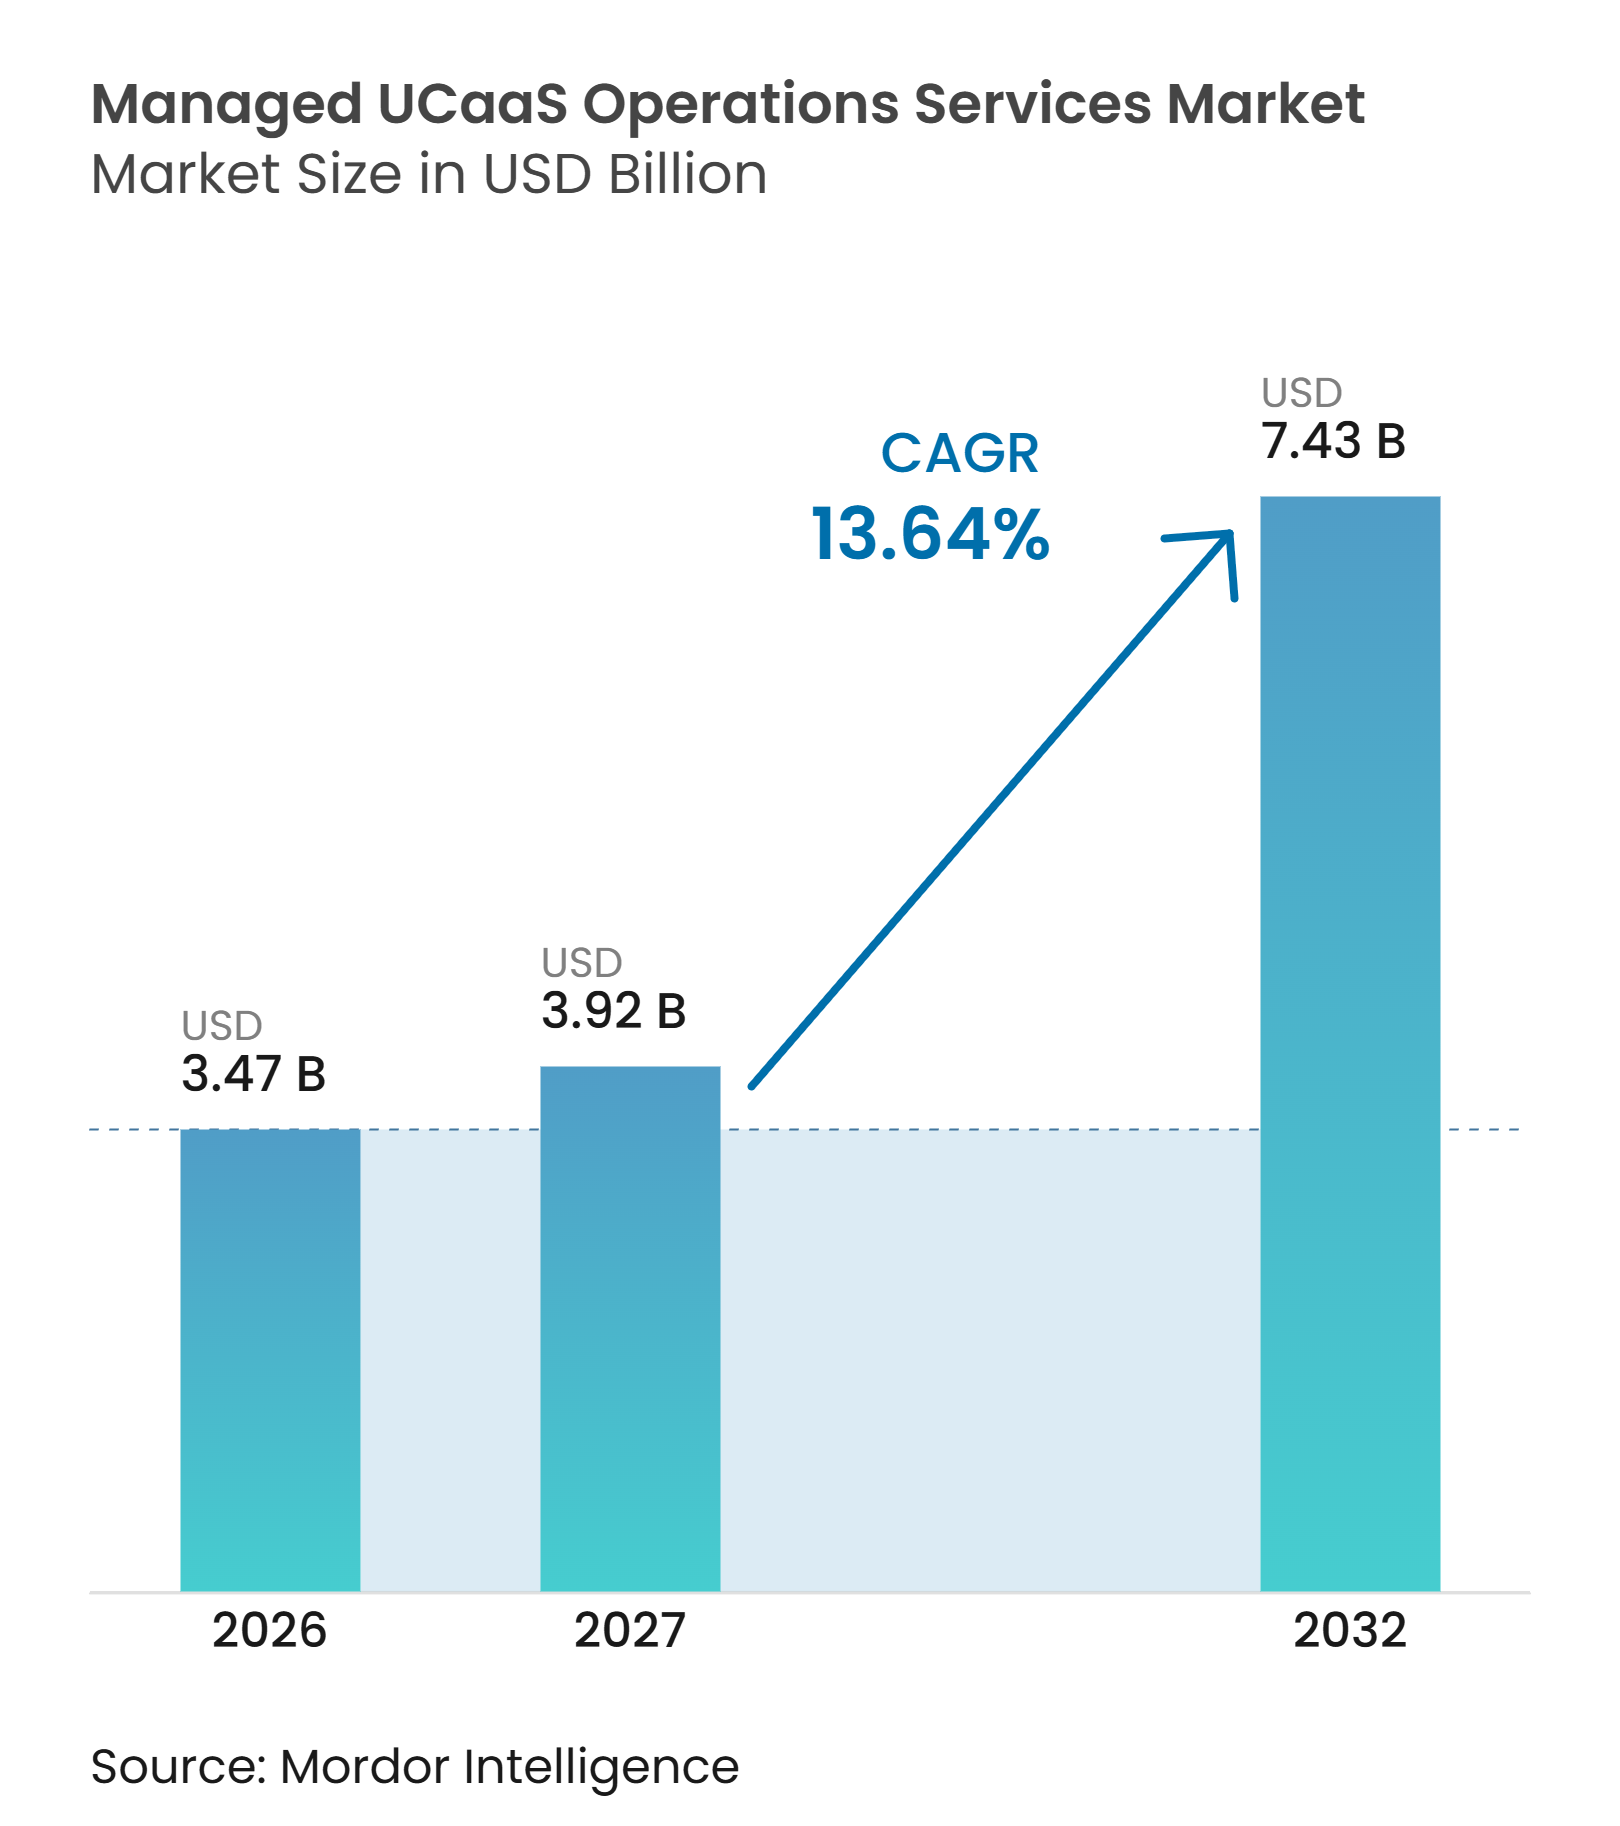
O tamanho do mercado de serviços de operações UCaaS gerenciadas está projetado para expandir de 3,47 bilhões de USD em 2026 e 3,92 bilhões de USD em 2027 para 7,43 bilhões de USD até 2032, registrando um CAGR de 13,64% entre 2027 e 2032. O mercado de serviços de operações UCaaS gerenciadas está evoluindo além da implantação de plataformas em direção ao provisionamento terceirizado, monitoramento, segurança, análise e interconexão de operadoras. O trabalho híbrido ampliou o número de locais, redes e dispositivos que as equipes de comunicações precisam suportar. A substituição de PBX legado também cria demanda por provedores capazes de gerenciar a migração sem interromper os serviços de voz. Os provedores estão ampliando contratos à medida que as empresas vinculam as comunicações dos funcionários às operações de contact center. A automação pode melhorar a capacidade de entrega de serviços, embora pessoal qualificado e controles de segurança continuem sendo limites importantes para o crescimento.
Principais Conclusões do Relatório
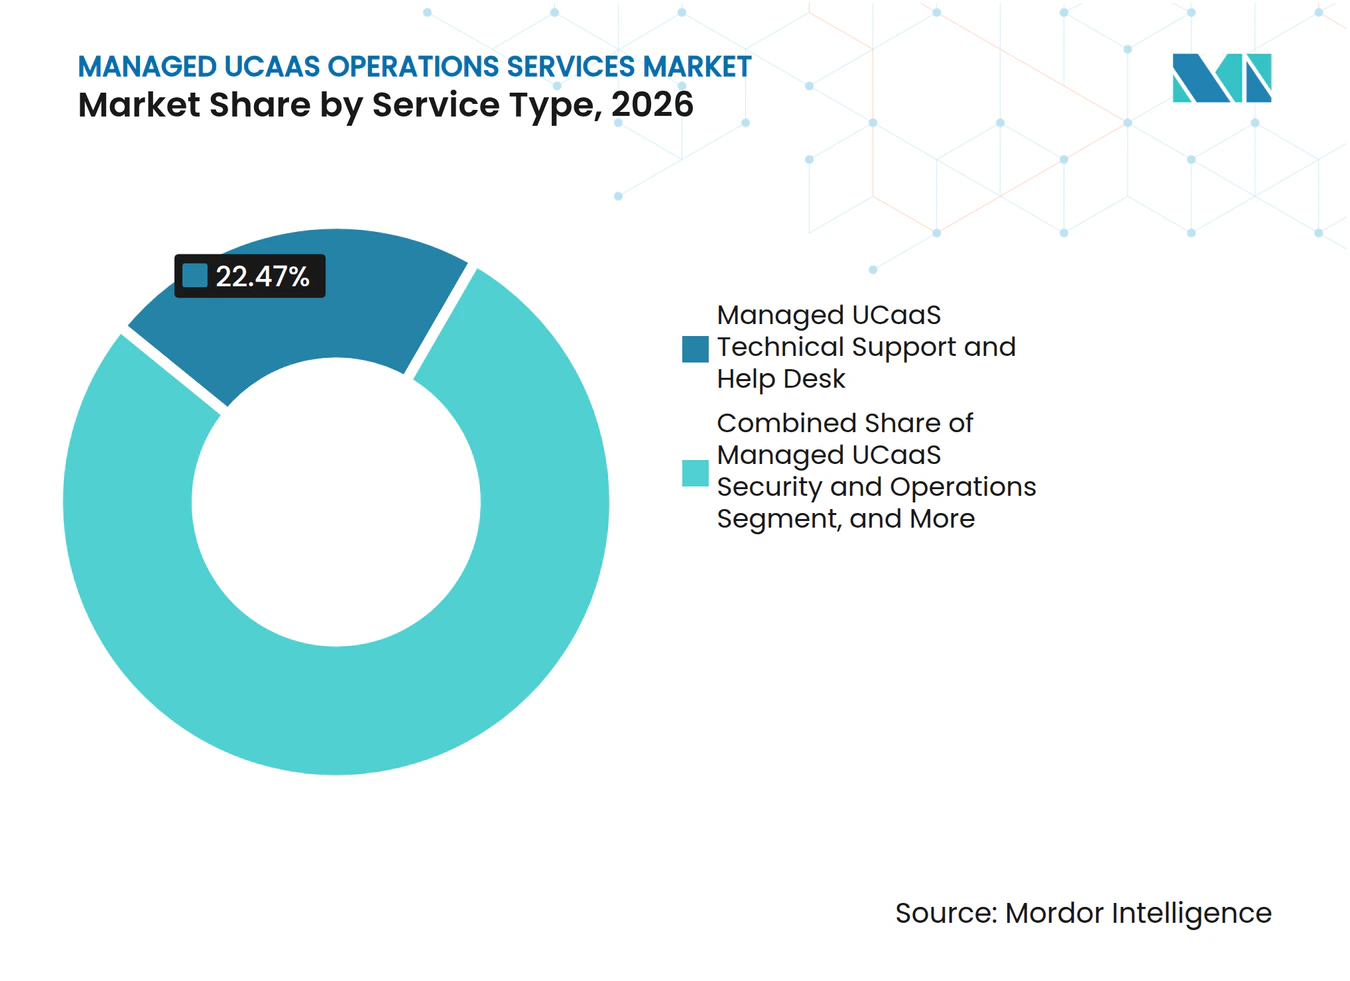
- Por tipo de serviço, os serviços de suporte técnico e central de atendimento detinham 22,47% da participação do mercado de serviços de operações UCaaS gerenciadas em 2026, enquanto os serviços de análise e otimização estão projetados para expandir a um CAGR de 14,83% até 2032.
- Por tamanho de empresa, as grandes empresas responderam por 64,37% da receita em 2026, enquanto as PMEs devem registrar o maior CAGR de 14,42% até 2032.
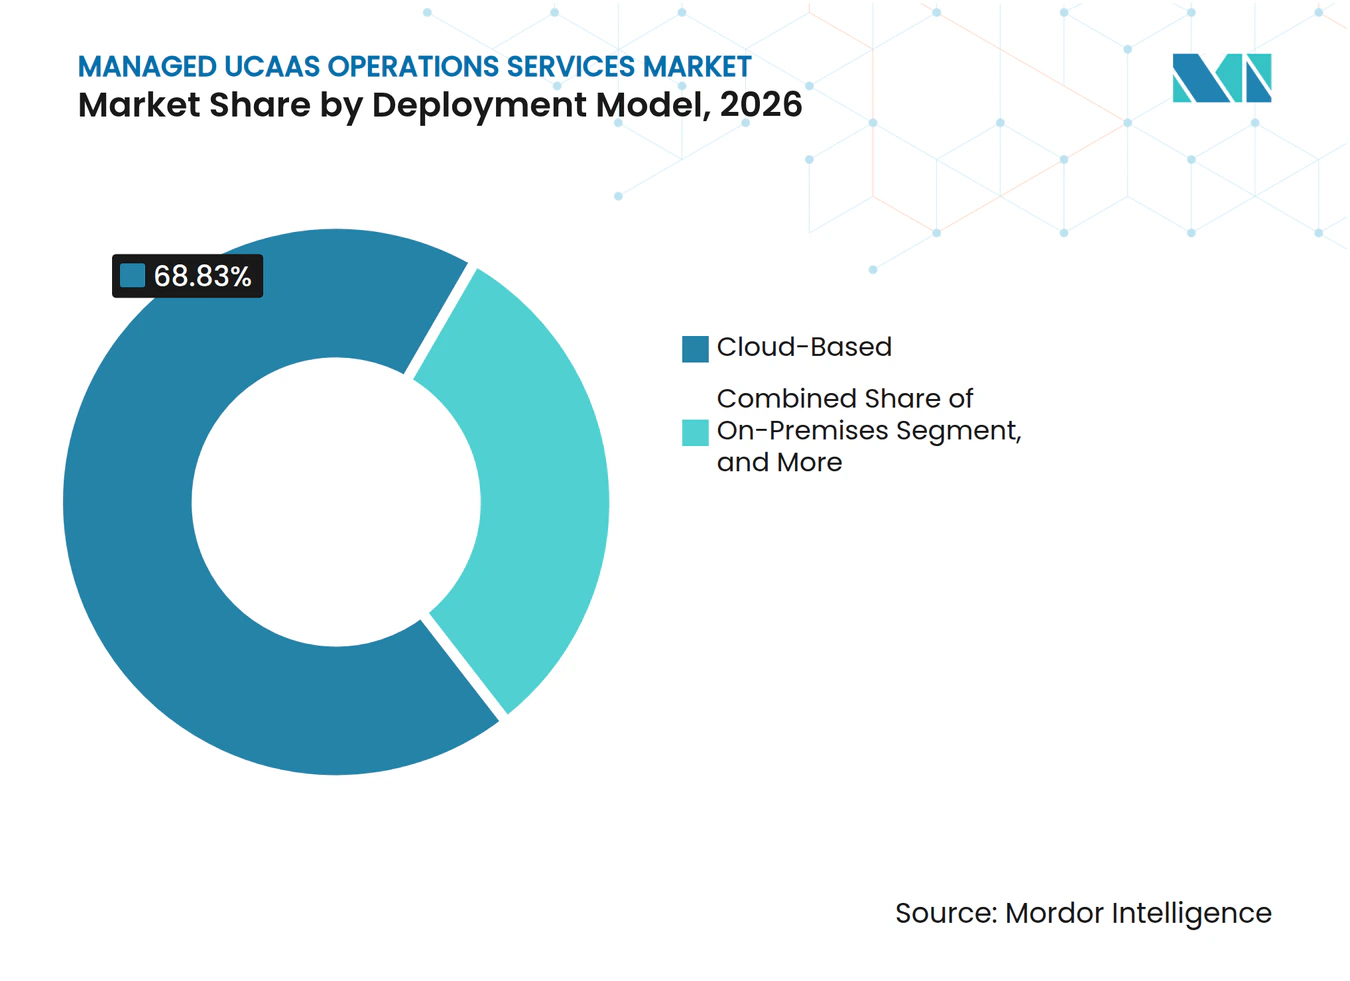
- Por modelo de implantação, as implantações baseadas em nuvem responderam por 68,83% do mercado de serviços de operações UCaaS gerenciadas em 2026, enquanto as implantações híbridas estão projetadas para crescer a um CAGR de 14,27% até 2032.
- Por setor do usuário final, tecnologia da informação e telecomunicações responderam por 24,63% da receita em 2026, enquanto a área de saúde está projetada para crescer a um CAGR de 14,63% até 2032.
- Por geografia, a América do Norte detinha 38,27% da receita em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 14,52% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Trabalho Híbrido e da Força de Trabalho Distribuída | +3.5% | Global, com concentração na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Modernização do PBX Legado | +2.8% | Global, com ganhos iniciais na América do Norte e na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Integração de UCaaS com Contact Center e Plataformas de Comunicações | +2.0% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Administração, Análise e Assistência ao Funcionário Habilitadas por IA | +1.8% | Global, com América do Norte e Ásia-Pacífico como principais mercados de adoção | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Operações de Comunicações Baseadas em Resultados | +1.5% | Global | Médio prazo (2 a 4 anos) |
| Localização por Meio de Roteamento Direto, Zonas de Nuvem Locais e Interconexão de Operadoras | +0.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Trabalho Híbrido e da Força de Trabalho Distribuída
As comunicações empresariais agora abrangem escritórios, residências, filiais e dispositivos móveis. Esse modelo operacional aumenta o ônus do provisionamento, da resolução de problemas e da aplicação de políticas consistentes. O mercado de serviços de operações UCaaS gerenciadas se beneficia quando as equipes internas de TI não conseguem fornecer garantia 24 horas por dia, 7 dias por semana nesses ambientes. Grandes organizações buscam cada vez mais uma única responsabilidade pelos níveis de serviço nas camadas de plataforma, rede e endpoint. A conectividade residencial e as configurações inconsistentes de dispositivos podem criar problemas de qualidade de voz localizados que são mais difíceis de isolar do que uma interrupção em um data center. A Sangoma identificou requisitos de aquisição de UCaaS híbrido que incluem expectativas mais rigorosas de tempo de atividade e controles operacionais, o que apoia o papel dos provedores gerenciados em implantações distribuídas.
Migração para a Nuvem e Modernização do PBX Legado
A substituição de PBX continua sendo uma fonte prática de trabalho de migração gerenciada. As empresas precisam desativar sistemas de controle de chamadas mais antigos enquanto mantêm a continuidade do serviço para funcionários, clientes e chamadas de emergência. O mercado de serviços de operações UCaaS gerenciadas, portanto, se beneficia de provedores capazes de coordenar a migração, os testes e o suporte pós-implantação em várias plataformas. Organizações de médio porte frequentemente mantêm uma combinação de Cisco, Mitel, Avaya e ferramentas de nuvem mais recentes durante essa transição. Essa combinação requer administração multiplataforma em vez de uma única habilidade de configuração de fornecedor. A NUWAVE introduziu sua funcionalidade Teleport em janeiro de 2025 para automatizar a migração de PBX no Microsoft Teams, Cisco Webex e Zoom, demonstrando como o trabalho de migração repetível pode ser entregue por meio de um modelo mais padronizado.
Integração de UCaaS com Contact Center e Plataformas de Comunicações
A fronteira entre a colaboração dos funcionários e as comunicações com clientes está se tornando menos distinta. As empresas querem cada vez mais que um provedor gerencie as comunicações unificadas e as operações de contact center sob um único contrato de serviço. Esse modelo pode integrar presença, gravação, análise e fluxos de trabalho de suporte em uma estrutura operacional comum. O mercado de serviços de operações UCaaS gerenciadas amplia seu escopo quando o provedor assume responsabilidade em ambos os ambientes de comunicações. A RingCentral lançou o Customer Journey Analytics em junho de 2025 para fornecer visibilidade nos ambientes UCaaS e CCaaS, e disponibilizou seu AI Agent Assist para uso em atendimento ao cliente.[1] A RingCentral e a Spectrum Business expandiram sua parceria em março de 2026 para oferecer recursos de contact center e inteligência de conversação por meio de uma rede gerenciada, ilustrando um limite mais amplo de serviços gerenciados.
Administração, Análise e Assistência ao Funcionário Habilitadas por IA
As ferramentas de IA estão transformando o trabalho administrativo rotineiro nas operações de comunicações. Os provedores podem usar essas ferramentas para pesquisar registros de uso, identificar incidentes recorrentes e apoiar tarefas de configuração. O mercado de serviços de operações UCaaS gerenciadas pode se beneficiar de tempos de resolução menores e maior capacidade de entrega por técnico. O valor é maior quando um operador pode avaliar dados em várias plataformas de comunicação. A Cisco descreveu recursos baseados em IA para relatórios em linguagem natural, correção de problemas e pesquisa no Webex Control Hub em 2025. A Oracle também introduziu seu Serviço de Nuvem de Rede de Orquestração de Comunicações Inteligentes em outubro de 2025, integrando serviços UCaaS, CCaaS e IA de voz em uma camada de orquestração comum.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Habilidades em Pilha de UC Multifornecedor | -0.9% | Global, com pressão aguda na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Fraude em Tarifas, Abuso de Tronco SIP e Ataques Baseados em Identidade | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Variabilidade da Qualidade de Voz na Internet Pública | -0.5% | Núcleo da Ásia-Pacífico, América do Sul e África | Longo prazo (≥ 4 anos) |
| Soberania de Dados e Complexidade de Conformidade Transfronteiriça | -0.4% | UE, Oriente Médio e mercados nacionais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Habilidades em Pilha de UC Multifornecedor
A escassez de profissionais capazes de operar múltiplas plataformas de UC pode limitar a capacidade de entrega. Uma única conta empresarial pode combinar Microsoft Teams, Cisco Webex, Zoom, troncos SIP e infraestrutura de voz mais antiga. Cada ambiente possui controles de administração, ferramentas de monitoramento e configurações de segurança separados. O mercado de serviços de operações UCaaS gerenciadas depende de provedores capazes de manter certificação e profundidade operacional nessa combinação. Provedores com expertise limitada podem precisar restringir seu escopo de serviços ou depender de parceiros especializados. A aquisição da Fidelus pela Continuant em 2025 adicionou serviços gerenciados focados na Cisco à sua prática de Microsoft Teams, o que demonstra por que uma capacidade mais ampla de plataforma tem valor estratégico.
Fraude em Tarifas, Abuso de Tronco SIP e Ataques Baseados em Identidade
Fraudes e alterações não autorizadas podem criar exposição material em ambientes de voz compartilhados. Uma fraqueza de configuração pode permitir atividades de chamadas dispendiosas antes que o monitoramento normal identifique o problema. O mercado de serviços de operações UCaaS gerenciadas deve, portanto, incluir controles mais rígidos para acesso, provisionamento e tráfego SIP. As operações de voz também precisam estar alinhadas com os requisitos de identidade do chamador que afetam a conclusão de chamadas e a conformidade regulatória. A BroadSource lançou sua ferramenta EMU CAPP em julho de 2025 para detectar e reverter alterações de configuração não autorizadas em ambientes BroadWorks. Provedores que não padronizaram práticas de detecção e resposta podem enfrentar custos de entrega mais altos e margens de contrato menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Central de Atendimento Sustenta a Receita Enquanto a Análise se ExpandeOs serviços de suporte técnico e central de atendimento responderam por 22,47% da receita em 2026, tornando-os a maior categoria de serviço, pois incidentes de voz, problemas de licença, coordenação de operadoras e escalações de usuários ainda requerem julgamento humano mesmo quando ferramentas de autoatendimento estão disponíveis. Esses contratos são frequentemente o primeiro engajamento gerenciado para uma empresa, oferecendo aos provedores um caminho para adicionar migração, administração, monitoramento, segurança e operações de operadoras à medida que os requisitos do cliente se tornam mais claros. A categoria de serviço também reflete a necessidade de resolver problemas em múltiplas plataformas e tipos de endpoint, em vez de apenas dentro de um único aplicativo de fornecedor. O trabalho de migração e implementação se beneficia da desativação de PBX, enquanto a administração e o monitoramento estão migrando de trabalho reativo de incidentes para práticas operacionais preditivas.
Os serviços de análise e otimização estão projetados para crescer a um CAGR de 14,83% até 2032, à medida que as organizações buscam suporte para traduzir dados de qualidade de experiência, métricas de adoção e custos de chamadas em decisões operacionais. Essa demanda apoia o mercado de serviços de operações UCaaS gerenciadas porque muitas organizações carecem de uma função dedicada de análise de comunicações capaz de interpretar dados abrangendo plataformas, redes, dispositivos e serviços de operadoras. Os relatórios em linguagem natural podem dar aos clientes acesso mais direto aos dados, mas não eliminam a necessidade de identificar causas ou atribuir responsabilidades quando os problemas cruzam fronteiras de fornecedores. As atualizações de colaboração da Cisco em 2025 incluíram recursos de relatórios e pesquisa com suporte de IA que refletem essa mudança na entrega de serviços.



Por Tamanho de Empresa:
Grandes Empresas Lideram Enquanto as PMEs Adicionam VolumeAs grandes empresas responderam por 64,37% da receita em 2026, refletindo o ônus operacional de parques com muitos sites, múltiplas ferramentas de comunicação, requisitos formais de segurança e compromissos de serviço regionais. Essas organizações usam serviços gerenciados para transferir riscos operacionais e reduzir cargas de trabalho internas, e seus contratos podem cobrir integração de plataformas, interconexão de operadoras, monitoramento de conformidade, análise e coordenação de suporte. A demanda de grandes empresas fornece ao mercado de serviços de operações UCaaS gerenciadas uma base estável, pois uma interrupção nas comunicações pode prejudicar extensas operações de funcionários e clientes. Provedores com ampla cobertura de entrega podem oferecer um único modelo de serviço responsável em locais regionais.
As PMEs estão projetadas para crescer a um CAGR de 14,42% até 2032, apoiadas por pacotes de assinatura que tornam as comunicações gerenciadas mais fáceis de adotar sem uma grande equipe de suporte interno. Os parceiros de canal podem empacotar licenças de plataforma, operações e suporte local para organizações menores que desejam um processo de compra e implementação mais simples. A RingCentral introduziu o programa atacadista Empower em 2026 para ajudar os parceiros a vender serviços UCaaS, CCaaS e de IA por meio de seus próprios arranjos comerciais. Esse caminho pode expandir a base de clientes enquanto reduz os valores médios dos contratos, o que aumenta a necessidade de processos padronizados e provisionamento automatizado. Provedores que automatizam o monitoramento e o suporte de primeira linha estão melhor posicionados para gerenciar um grupo maior de clientes menores sem comprometer a qualidade do serviço.
Por Modelo de Implantação:
A Nuvem é a Base de Volume Enquanto o Híbrido Requer Operações Mais AmplasAs implantações baseadas em nuvem responderam por 68,83% da receita em 2026 e constituem a principal base instalada do mercado de serviços de operações UCaaS gerenciadas. Os sistemas locais continuam a atender alguns usuários de defesa, manufatura e governo com requisitos rigorosos de continuidade, latência, dados ou controle local, portanto os provedores devem operar tanto ferramentas de nuvem quanto infraestrutura residual. A autoridade de proteção de dados da Espanha declarou em 2026 que a residência de dados por si só não confere soberania operacional, tornando a disponibilidade e o controle da arquitetura de suporte relevantes para o design do serviço. Uma transição completa pode, portanto, levar tempo, onde o risco empresarial, as obrigações regulatórias ou os investimentos existentes impedem a migração para um único ambiente de nuvem.
As implantações híbridas estão projetadas para crescer a um CAGR de 14,27% até 2032 porque as empresas podem combinar plataformas de nuvem pública, controle de chamadas local, controladores de borda de sessão, gateways PSTN e conectividade de backup durante uma transição em fases. Cada componente cria uma responsabilidade separada de gerenciamento e conformidade, resultando em um perímetro operacional mais amplo do que uma implantação puramente baseada em nuvem ou inteiramente local. A Sangoma citou backup celular, controles de identidade do chamador e arquiteturas SIP compatíveis com Teams entre os fatores que moldam a adoção de UCaaS híbrido. Essa complexidade oferece aos provedores uma base para escopos de serviço que refletem o ambiente completo em vez de apenas a camada de aplicação. O mercado de serviços de operações UCaaS gerenciadas se beneficia onde os operadores podem coordenar as dependências entre plataformas de nuvem, equipamentos locais e redes de operadoras.

Por Setor do Usuário Final:
TI e Telecomunicações Lideram Enquanto a Saúde AceleraA tecnologia da informação e as telecomunicações responderam por 24,63% da receita em 2026, impulsionadas por ambientes de UC densos, operações multinuvem e a necessidade de gerenciamento especializado de infraestrutura de comunicações. Esses usuários podem exigir integração de plataformas, links de operadoras, monitoramento de conformidade, análise e níveis de serviço vinculados à experiência do usuário em vez de apenas à disponibilidade da infraestrutura. O mercado de serviços de operações UCaaS gerenciadas se beneficia da capacidade dos provedores de coordenar essas responsabilidades interligadas entre equipes internas e externas. Manufatura, varejo e comércio eletrônico, governo e defesa adicionam demanda com diferentes requisitos de segurança, aquisição e implementação.
A área de saúde está projetada para expandir a um CAGR de 14,63% até 2032, à medida que os provedores substituem sistemas de telefonia mais antigos por ferramentas baseadas em nuvem que se integram aos fluxos de trabalho de atendimento e agendamento. Os contratos de saúde podem exigir registros de auditoria, gravações criptografadas e controles de acesso baseados em função incorporados à entrega rotineira de serviços. A Ellit Groups e a Talkdesk anunciaram uma parceria de central de atendimento de saúde em fevereiro de 2026 que conectou serviços gerenciados de contact center com Epic, Oracle Health, Athenahealth e ServiceNow.[2] Esses requisitos de fluxo de trabalho e conformidade podem favorecer provedores especializados em detrimento de operadores de comunicações gerais. O mercado de serviços de operações UCaaS gerenciadas tem espaço para provedores que combinam conhecimento de fluxo de trabalho clínico com gerenciamento de comunicações.
Análise Geográfica
A América do Norte respondeu por 38,27% da receita em 2026, a maior participação regional no mercado de serviços de operações UCaaS gerenciadas, apoiada por grandes implantações empresariais e um canal de serviços gerenciados estabelecido. Os requisitos de chamadas de emergência e identidade do chamador adicionam responsabilidades operacionais às implantações de voz, enquanto os Estados Unidos também possuem uma grande base de infraestrutura PBX mais antiga que requer suporte de migração. Canadá e México contribuem para a demanda regional por meio de ofertas combinadas de conectividade e comunicações, especialmente quando os provedores podem combinar entrega de serviços locais com cobertura de rede mais ampla. Provedores de escala podem reunir garantia de rede, interconexão de operadoras e operações de UC sob um único contrato de serviço. Esse modelo operacional regional continua atraente para organizações que precisam de responsabilidade clara pelo desempenho das comunicações em vários locais.
A Ásia-Pacífico está projetada para crescer a um CAGR de 14,52% até 2032, a taxa regional mais rápida, com ambientes maduros no Japão, Austrália, Índia e Coreia do Sul, e expansão mais ampla no Sudeste Asiático. A entrega gerenciada deve se adaptar a diferentes regras de operadoras, locais de nuvem e requisitos de dados entre países, portanto os provedores não podem presumir que um único design regional se adequará a todos os mercados. A Zoom adicionou números locais em tailandês e recursos de IA para Zoom Phone e Zoom Contact Center em dezembro de 2025, demonstrando a importância do design de serviço localizado. A Tata Communications reportou crescimento da receita de portfólio digital em seu primeiro trimestre do exercício fiscal de 2026, apoiado por atividades integradas de colaboração e UCaaS gerenciado.
A Europa continua sendo um contribuinte significativo de receita, liderada pelo Reino Unido, Alemanha e França, onde as regras de privacidade e as preocupações com soberania operacional estão moldando a seleção de provedores em setores regulamentados. A orientação da AEPD de 2026 colocou atenção na disponibilidade do serviço e no controle da infraestrutura de suporte, bem como na localização dos dados. O mercado de serviços de operações UCaaS gerenciadas nesses países pode, portanto, favorecer contratos que especifiquem a governança, a resiliência e as dependências técnicas do serviço mais amplo, em vez de tratar o local de hospedagem como o único indicador de controle. O Oriente Médio está se desenvolvendo por meio de programas de transformação digital na Arábia Saudita e nos Emirados Árabes Unidos, enquanto os requisitos locais de dados podem influenciar o design dos contratos. A demanda africana está concentrada na África do Sul, Egito e Nigéria, embora as lacunas de conectividade continuem a limitar a demanda em outros mercados.
Cenário Competitivo
Concentração do Mercado
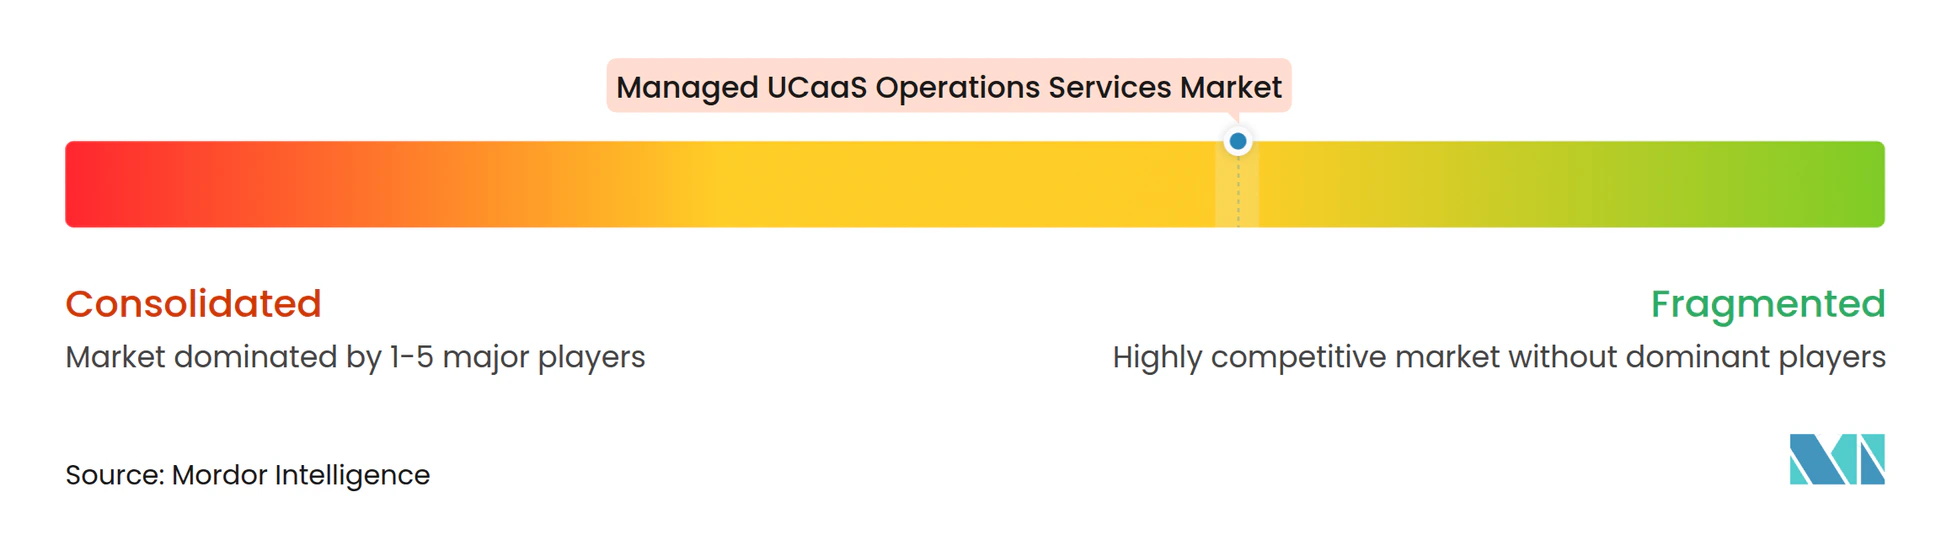
O mercado de serviços de operações UCaaS gerenciadas é moderadamente fragmentado, com operadoras de telecomunicações, provedores de serviços de TI e provedores gerenciados nativos de plataforma competindo em áreas de serviço sobrepostas. Verizon Communications, AT&T Inc., Deutsche Telekom AG, NTT Communications Corporation e Vodafone Group Plc podem combinar conectividade, garantia de voz, interconexão de operadoras e operações de UC sob um único contrato. A Kyndryl e outras empresas de serviços de TI competem por meio de operações de tecnologia empresarial mais amplas e automação. A Court Square Capital Partners adquiriu a CallTower em abril de 2026, o que reflete o interesse contínuo em provedores com capacidades de comunicações gerenciadas multiplataforma. Alcance de rede, certificações e capacidade de entrega global continuam sendo vantagens materiais para os maiores fornecedores.
Os provedores estão se diferenciando por meio de automação e integração de contact center. O trabalho de colaboração com IA da Cisco apoia o uso por parceiros de execução automatizada de tarefas e inteligência operacional em sistemas de negócios conectados. A RingCentral e a Spectrum Business expandiram sua parceria de contact center gerenciado em março de 2026, combinando ferramentas de experiência do cliente e entrega de rede gerenciada. A NetSpeek introduziu a Lena em outubro de 2025 para operações de AV e UC multifornecedor usando automação em linguagem natural.[3] O mercado de serviços de operações UCaaS gerenciadas favorece empresas capazes de transformar essas ferramentas em qualidade operacional consistente.
Os clientes de saúde e PMEs oferecem oportunidades distintas de posicionamento competitivo, pois a saúde requer controles e integração de fluxo de trabalho, enquanto as PMEs frequentemente compram assinaturas e suporte empacotados por parceiros. Os compradores europeus podem preferir provedores capazes de atender aos requisitos de privacidade, hospedagem local e soberania operacional. O mercado de serviços de operações UCaaS gerenciadas, portanto, recompensa empresas que se especializam por vertical, geografia ou combinação de plataformas em vez de competir apenas no suporte básico. Neste mercado de serviços de operações UCaaS gerenciadas, um provedor menor pode competir onde seus relacionamentos locais, habilidades de plataforma e operações especializadas atendem a uma necessidade definida do cliente que provedores mais amplos podem não priorizar.
Líderes do Setor de Serviços de Operações UCaaS Gerenciadas
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Verizon Communications Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações UCaaS Gerenciadas Empresas cobertas neste relatório
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- BT Group plc
- AT&T Inc.
- Vodafone Group Plc
- NTT Communications Corporation
- Deutsche Telekom AG
- Orange Business Services
- Tata Communications Limited
- Wipro Limited
- IBM Corporation
- Mitel Networks Corporation
- Avaya LLC
- Gamma Communications plc
- Nextiva, Inc.
- Sify Technologies Limited
- Kyndryl, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações UCaaS Gerenciadas
- Outubro de 2026: A Tata Communications garantiu um grande contrato de serviços gerenciados de borda segura para uma importante seguradora de vida em 155 locais, combinando sua plataforma UCaaS, dispositivos, rede e serviços gerenciados em uma entrega de colaboração integrada e única, demonstrando como o agrupamento de conectividade e operações de comunicações gerenciadas está se tornando um modelo de aquisição preferido em serviços financeiros.
- Agosto de 2026: A Digital Island, provedora neozelandesa de comunicações em nuvem, firmou uma parceria estratégica com a RingCentral para implantar o Agentic Voice AI, UCaaS e soluções de contact center da RingCentral em empresas da Nova Zelândia, expandindo a presença de parceiros gerenciados da RingCentral no segmento de PMEs da Ásia-Pacífico como parte da expansão do programa atacadista Empower.
- Abril de 2026: A Court Square Capital Partners concluiu a aquisição da CallTower, provedora de UCaaS gerenciado atendendo mais de 3.000 clientes empresariais no Microsoft Teams, Cisco Webex e Zoom, em uma transação que sinaliza convicção sustentada de capital privado na tese de consolidação de comunicações gerenciadas.
- Março de 2026: A Spectrum Business e a RingCentral expandiram sua parceria para disponibilizar o RingCX, um contact center omnicanal com IA em primeiro lugar, e o AI Conversation Expert para clientes empresariais da Spectrum Business por meio da rede gerenciada da Spectrum, criando uma plataforma gerenciada de experiência unificada do cliente que integra UC, contact center e IA incorporada sob um único framework de SLA.
Escopo do Relatório Global do Mercado de Serviços de Operações UCaaS Gerenciadas
O mercado de serviços de operações UCaaS gerenciadas abrange serviços de terceiros que apoiam o monitoramento, a administração, a otimização, a segurança e a manutenção de plataformas de Comunicações Unificadas como Serviço (UCaaS). Esses serviços ajudam as organizações a gerenciar ferramentas de comunicação e colaboração baseadas em nuvem, incluindo voz, videoconferência, mensagens, contact center e aplicações de colaboração.
O Relatório do Mercado de Serviços de Operações UCaaS Gerenciadas é Segmentado por Tipo de Serviço (Administração UCaaS Gerenciada, Monitoramento UCaaS Gerenciado e Garantia de Serviço, Segurança e Operações UCaaS Gerenciadas, Migração e Implementação UCaaS Gerenciadas, Suporte Técnico UCaaS Gerenciado e Central de Atendimento, Rede UCaaS Gerenciada e Operações de Operadoras, e Análise e Otimização UCaaS Gerenciadas), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Administração UCaaS Gerenciada |
| Monitoramento UCaaS Gerenciado e Garantia de Serviço |
| Segurança e Operações UCaaS Gerenciadas |
| Migração e Implementação UCaaS Gerenciadas |
| Suporte Técnico UCaaS Gerenciado e Central de Atendimento |
| Rede UCaaS Gerenciada e Operações de Operadoras |
| Análise e Otimização UCaaS Gerenciadas |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Administração UCaaS Gerenciada | |
| Monitoramento UCaaS Gerenciado e Garantia de Serviço | ||
| Segurança e Operações UCaaS Gerenciadas | ||
| Migração e Implementação UCaaS Gerenciadas | ||
| Suporte Técnico UCaaS Gerenciado e Central de Atendimento | ||
| Rede UCaaS Gerenciada e Operações de Operadoras | ||
| Análise e Otimização UCaaS Gerenciadas | ||
| Por Tamanho de Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de serviços de operações UCaaS gerenciadas?
O tamanho do mercado de serviços de operações UCaaS gerenciadas é de 3,47 bilhões de USD em 2026 e está projetado para atingir 7,43 bilhões de USD até 2032, a um CAGR de 13,64%.
O que está impulsionando a demanda por serviços de operações UCaaS gerenciadas?
O trabalho híbrido, a substituição de PBX, a migração para a nuvem e a combinação de UCaaS com operações de contact center estão expandindo a demanda por suporte gerenciado.
Qual tipo de serviço está crescendo mais rapidamente nas operações UCaaS gerenciadas?
Os serviços de análise e otimização estão projetados para crescer a um CAGR de 14,83% até 2032, à medida que as organizações buscam maior visibilidade sobre a qualidade do serviço e a adoção.
Qual abordagem de implantação está se expandindo mais rapidamente?
As implantações híbridas devem crescer a um CAGR de 14,27% até 2032, pois as organizações continuam a operar ambientes de comunicações mistos em nuvem e locais.
Qual setor do usuário final tem o crescimento projetado mais forte?
A área de saúde está projetada para crescer a um CAGR de 14,63% até 2032, apoiada pela adoção de telefonia em nuvem e integração com fluxos de trabalho clínicos.
Qual região está crescendo mais rapidamente para serviços de operações UCaaS gerenciadas?
A Ásia-Pacífico deve crescer a um CAGR de 14,52% até 2032, apoiada por requisitos locais de plataforma e necessidades crescentes de comunicações empresariais.