
Taille et Part du Marché des Services d'Opérations UCaaS Gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
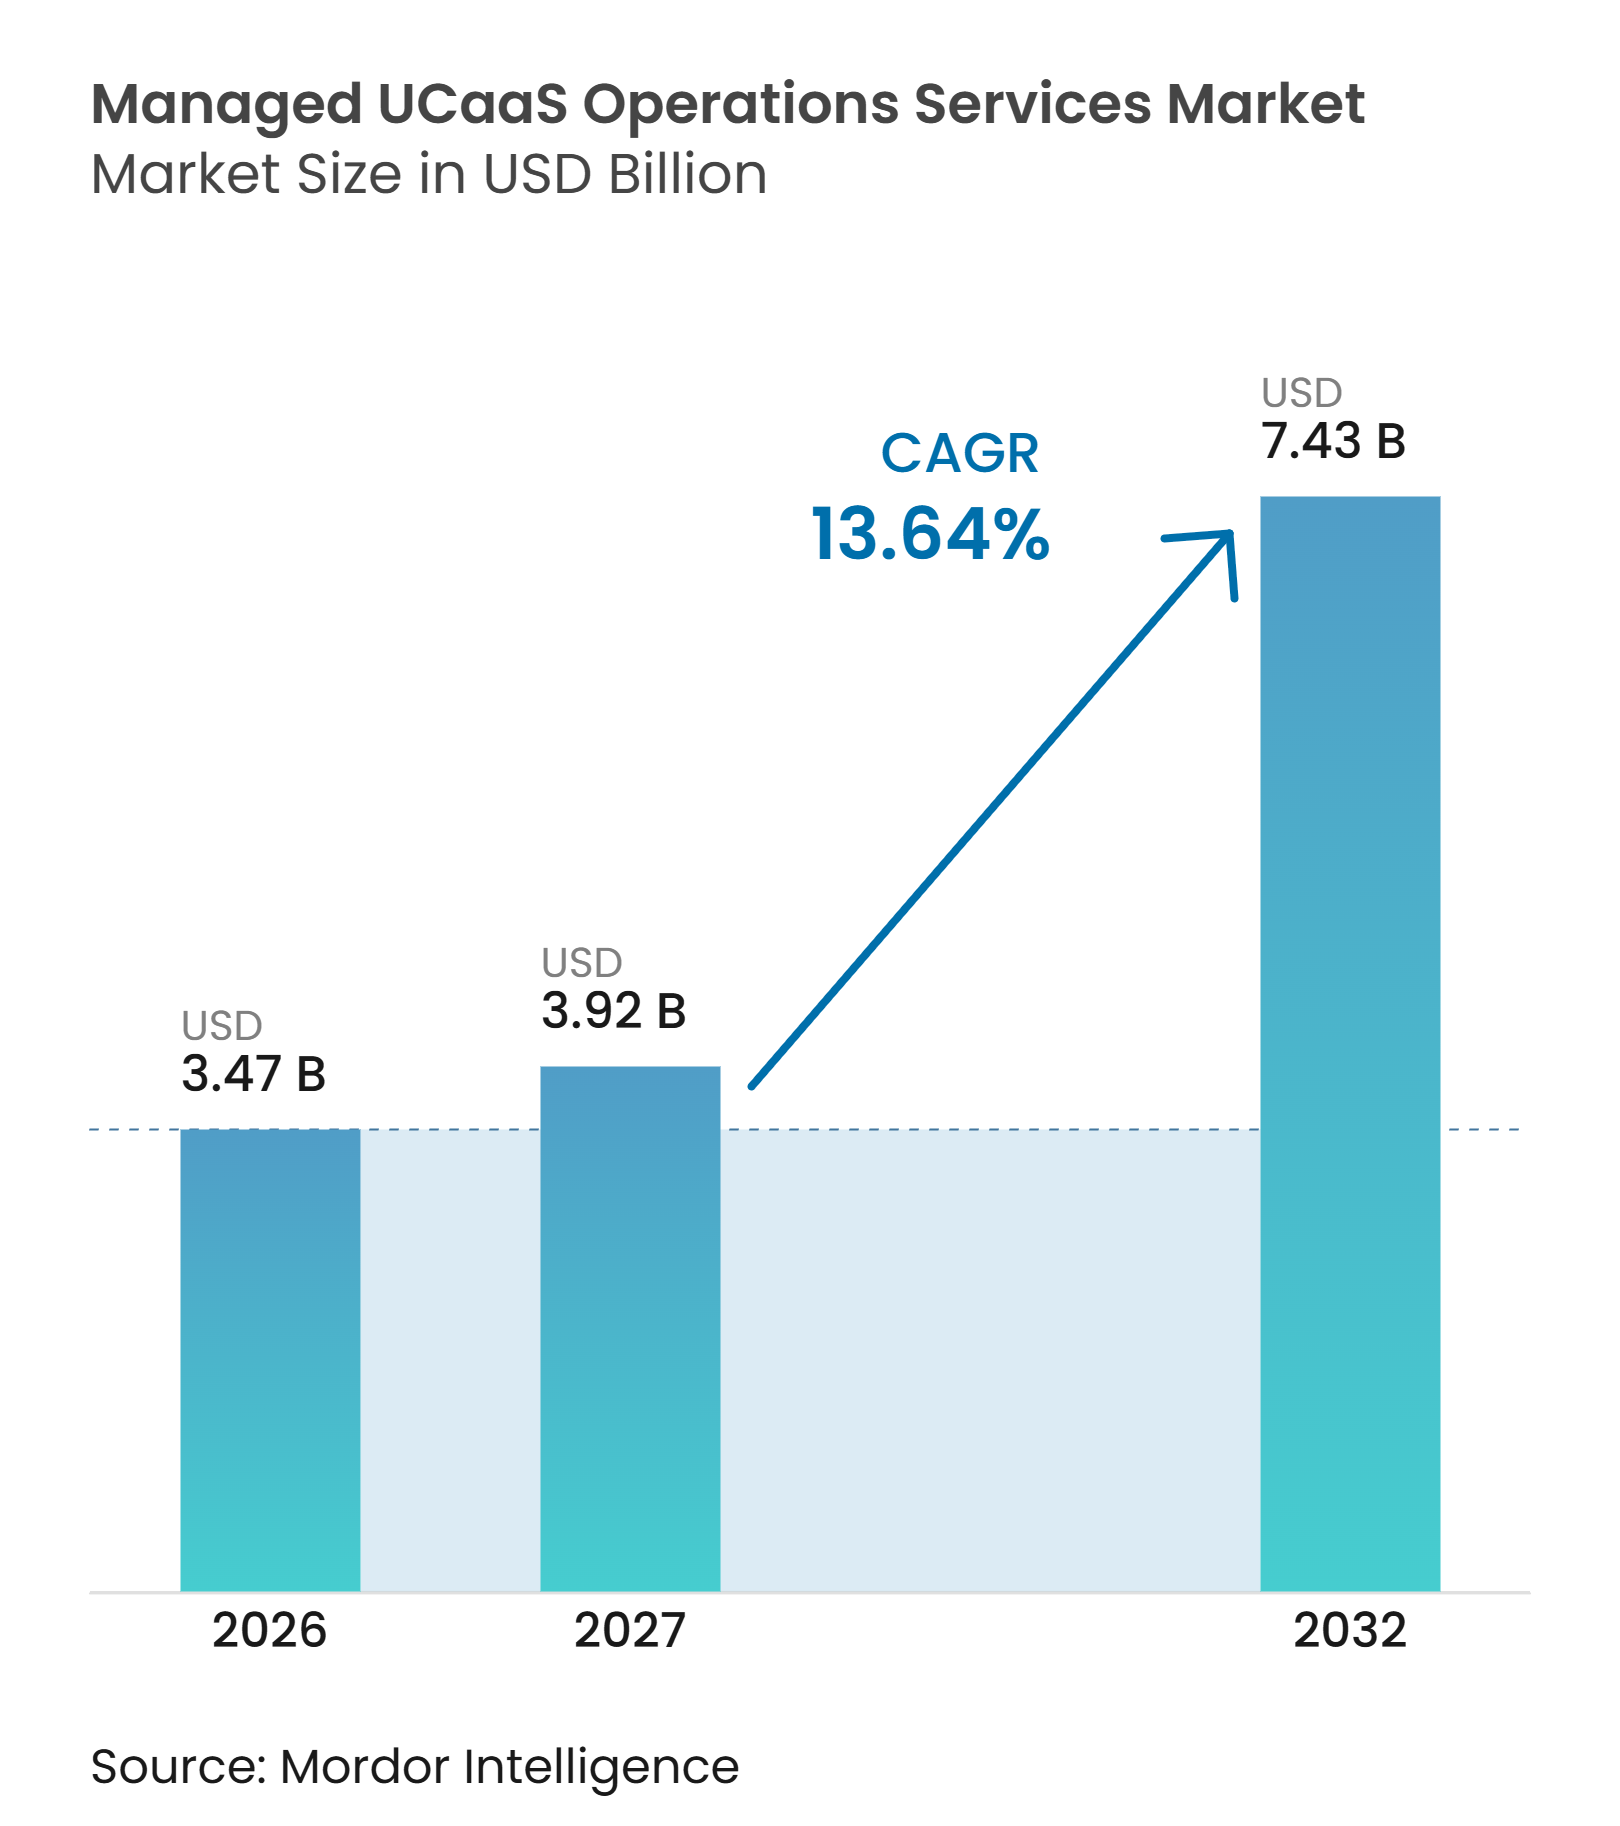
| Taille du Marché (2027) | 3.92 Milliards de dollars |
| Taille du Marché (2032) | 7.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.64 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services d'Opérations UCaaS Gérés par Mordor Intelligence
La taille du marché des services d'opérations UCaaS gérés devrait s'étendre de 3,47 milliards USD en 2026 et 3,92 milliards USD en 2027 à 7,43 milliards USD d'ici 2032, enregistrant un CAGR de 13,64% entre 2027 et 2032. Le marché des services d'opérations UCaaS gérés évolue au-delà du déploiement de plateformes vers l'approvisionnement externalisé, la surveillance, la sécurité, l'analytique et l'interconnexion des opérateurs. Le travail hybride a élargi le nombre de sites, de réseaux et d'appareils que les équipes de communications doivent prendre en charge. Le remplacement des PBX traditionnels crée également une demande pour des prestataires capables de gérer la migration sans interrompre les services vocaux. Les prestataires élargissent leurs contrats à mesure que les entreprises associent les communications des employés aux opérations des centres de contact. L'automatisation peut améliorer la capacité de prestation de services, bien que le personnel qualifié et les contrôles de sécurité restent des limites importantes à la croissance.
Points Clés du Rapport
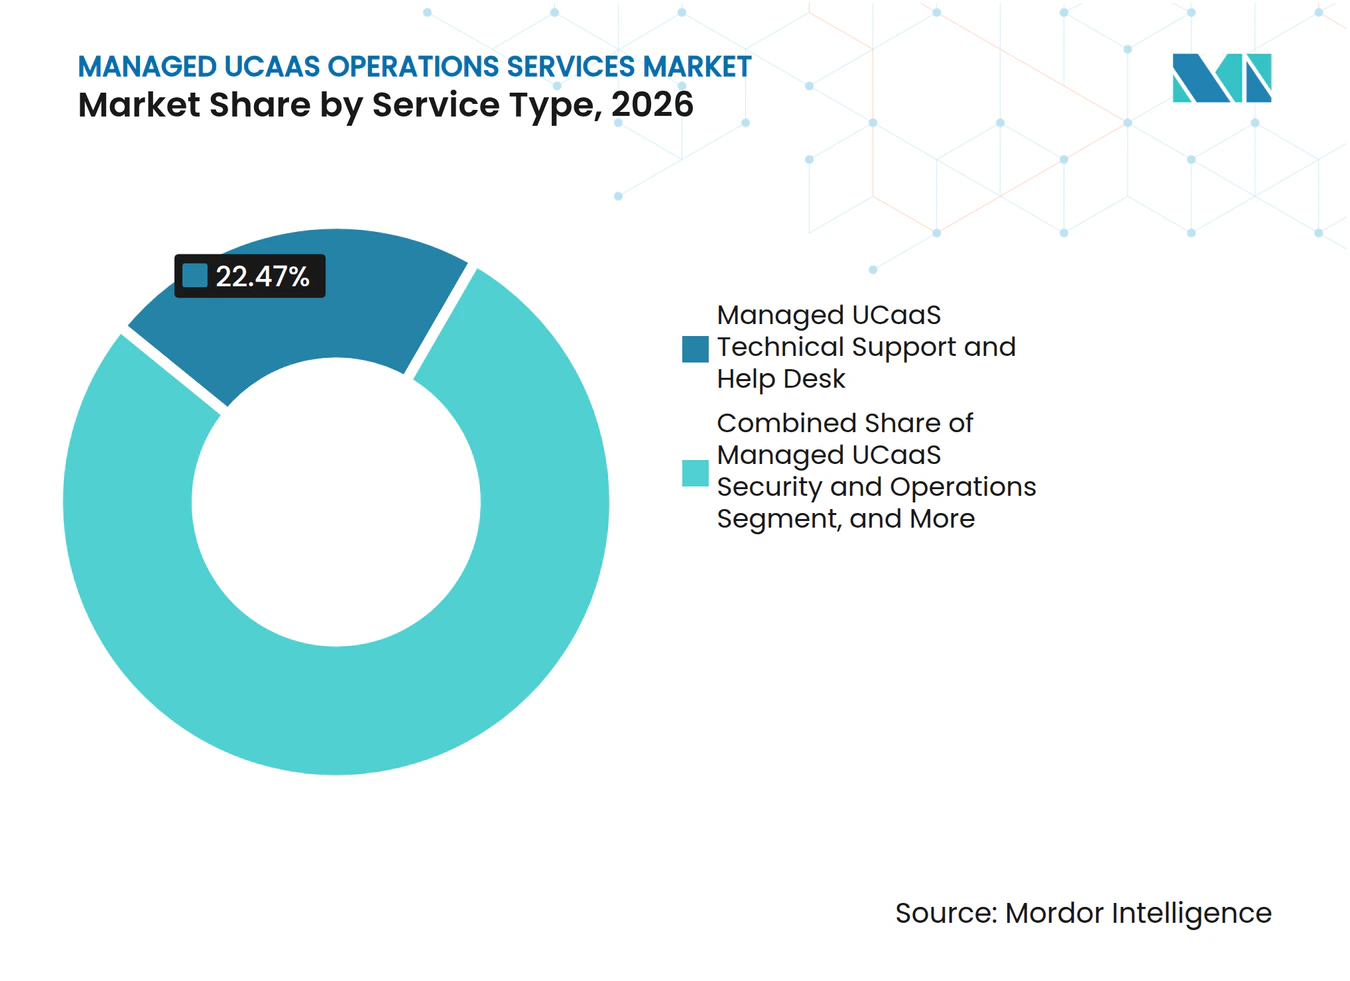
- Par type de service, les services de support technique et d'assistance ont représenté 22,47% de la part du marché des services d'opérations UCaaS gérés en 2026, tandis que les services d'analytique et d'optimisation devraient se développer à un CAGR de 14,83% jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises ont représenté 64,37% des revenus en 2026, tandis que les PME devraient enregistrer le CAGR le plus élevé de 14,42% jusqu'en 2032.
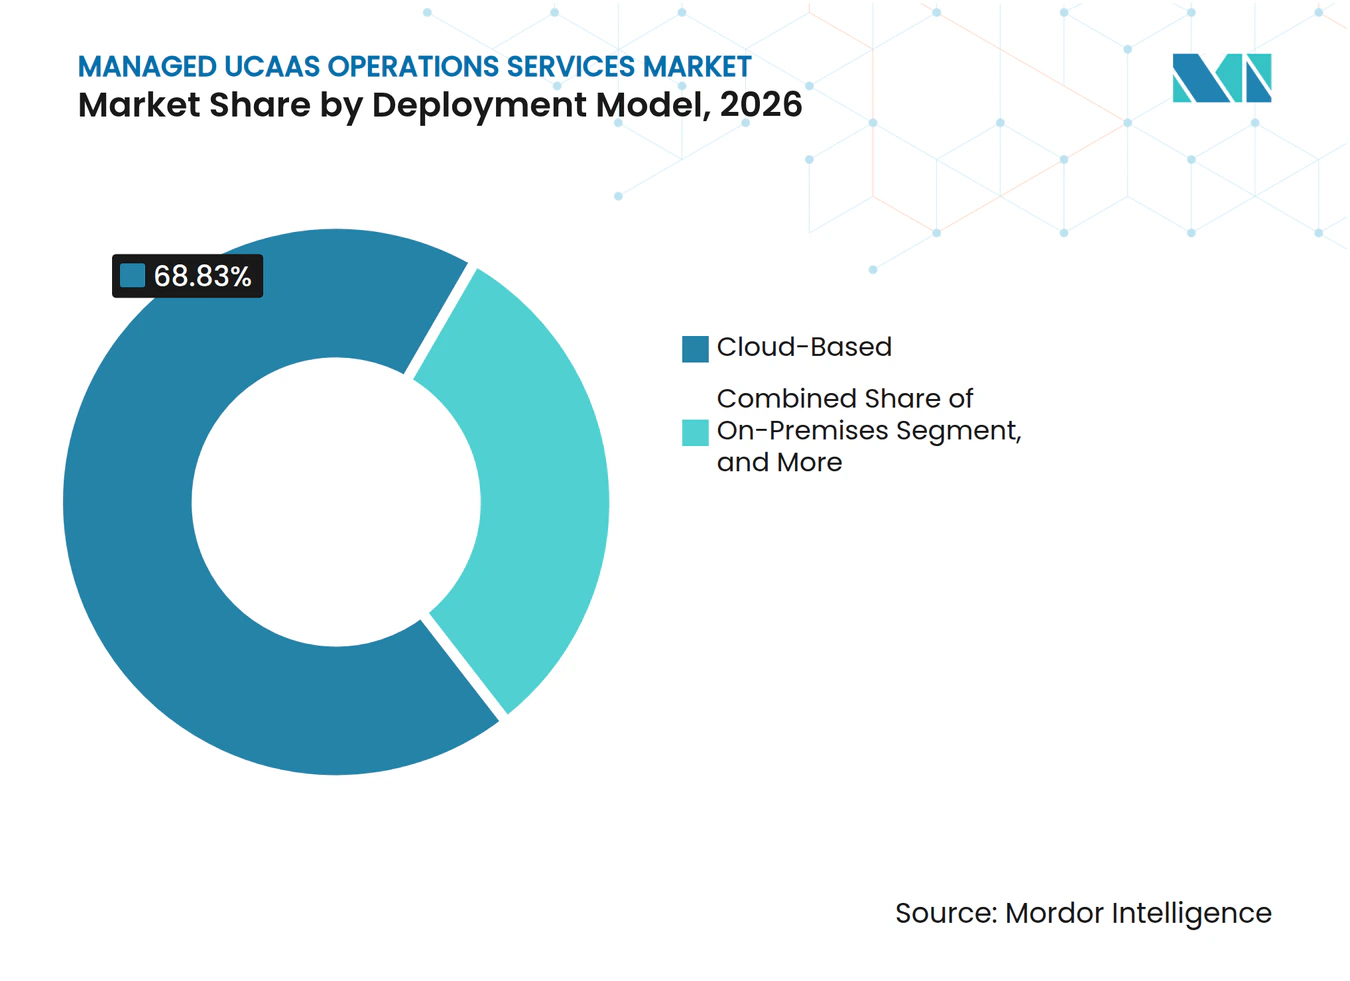
- Par modèle de déploiement, les déploiements basés sur le cloud ont représenté 68,83% du marché des services d'opérations UCaaS gérés en 2026, tandis que les déploiements hybrides devraient croître à un CAGR de 14,27% jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, les technologies de l'information et les télécommunications ont représenté 24,63% des revenus en 2026, tandis que la santé devrait croître à un CAGR de 14,63% jusqu'en 2032.
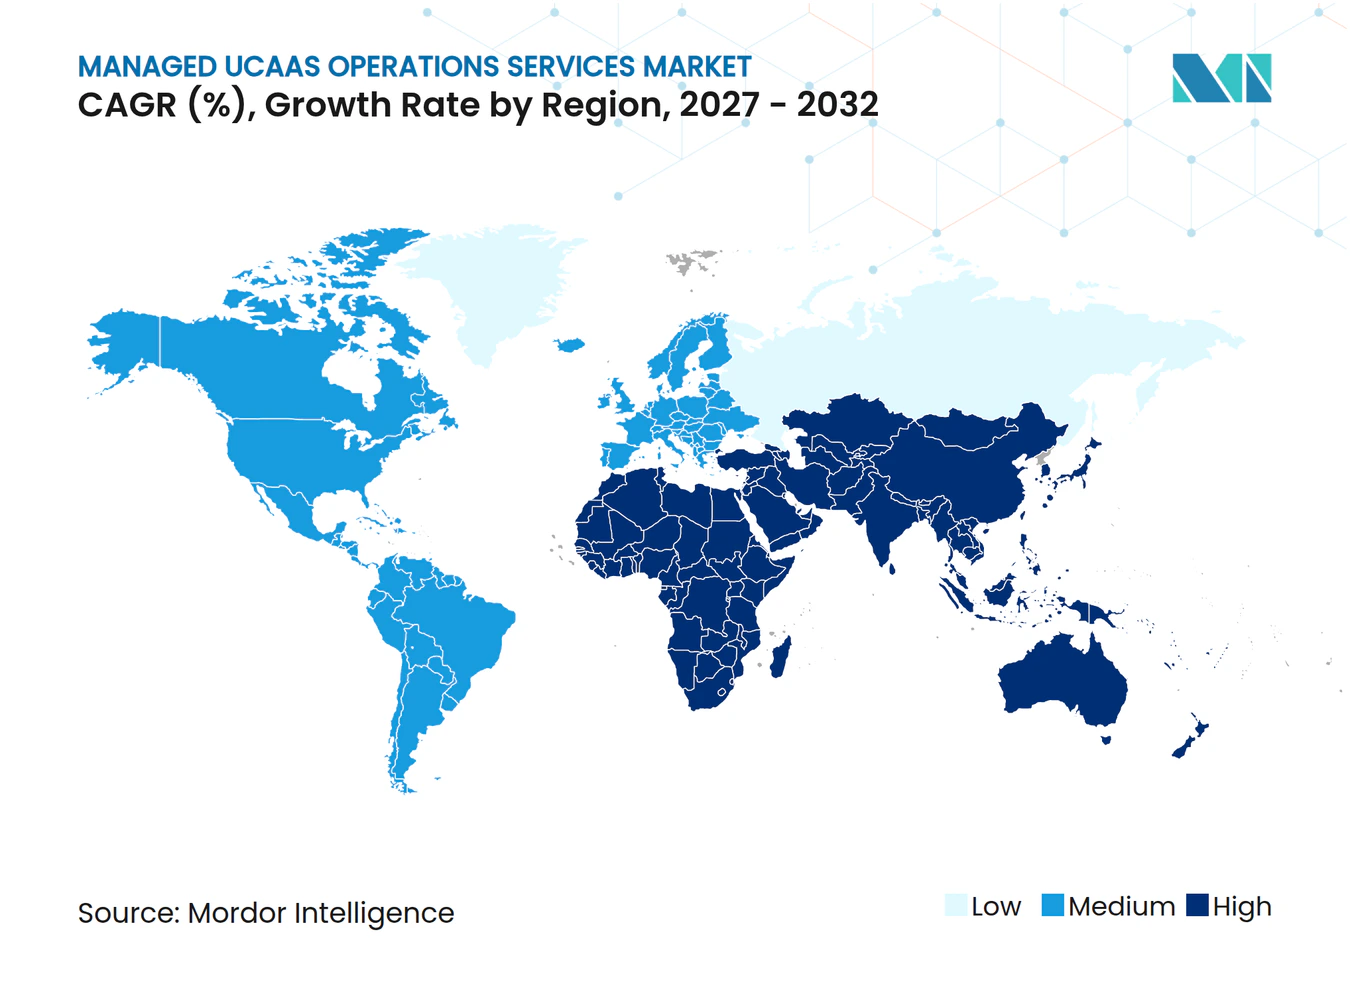
- Par géographie, l'Amérique du Nord a représenté 38,27% des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,52% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Travail Hybride et Expansion des Effectifs Distribués | +3.5% | Mondial, avec une concentration en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Migration vers le Cloud et Modernisation des PBX Traditionnels | +2.8% | Mondial, avec des gains précoces en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de l'UCaaS avec les Plateformes de Centre de Contact et de Communications | +2.0% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Administration, Analytique et Assistance aux Employés Basées sur l'IA | +1.8% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique comme marchés d'adoption primaires | Moyen terme (2-4 ans) |
| Demande Croissante d'Opérations de Communications Basées sur les Résultats | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Localisation via le Routage Direct, les Zones Cloud Locales et l'Interconnexion des Opérateurs | +0.8% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Travail Hybride et Expansion des Effectifs Distribués
Les communications d'entreprise couvrent désormais les bureaux, les domiciles, les succursales et les appareils mobiles. Ce modèle opérationnel alourdit la charge d'approvisionnement, de dépannage et d'application de politiques cohérentes. Le marché des services d'opérations UCaaS gérés bénéficie de la situation lorsque les équipes informatiques internes ne peuvent pas assurer une disponibilité 24h/24 et 7j/7 dans ces environnements. Les grandes organisations recherchent de plus en plus une responsabilité unique pour les niveaux de service sur les couches de plateforme, de réseau et de terminal. La connectivité résidentielle et les paramètres d'appareils incohérents peuvent créer des problèmes de qualité vocale localisés qui sont plus difficiles à isoler qu'une panne de centre de données. Sangoma a identifié des exigences d'approvisionnement UCaaS hybride qui incluent des attentes de disponibilité plus élevées et des contrôles opérationnels, ce qui soutient le rôle des prestataires gérés dans les déploiements distribués.
Migration vers le Cloud et Modernisation des PBX Traditionnels
Le remplacement des PBX reste une source pratique de travaux de migration gérés. Les entreprises doivent retirer les anciens systèmes de contrôle des appels tout en maintenant la continuité du service pour les employés, les clients et les appels d'urgence. Le marché des services d'opérations UCaaS gérés bénéficie donc de prestataires capables de coordonner la migration, les tests et le support post-basculement sur plusieurs plateformes. Les organisations de taille moyenne conservent souvent un mélange de Cisco, Mitel, Avaya et de nouveaux outils cloud pendant cette transition. Ce mélange nécessite une administration multi-plateformes plutôt qu'une compétence de configuration d'un seul fournisseur. NUWAVE a introduit sa fonctionnalité Teleport en janvier 2025 pour automatiser la migration des PBX vers Microsoft Teams, Cisco Webex et Zoom, montrant comment les travaux de migration répétables peuvent être fournis selon un modèle plus standardisé.
Intégration de l'UCaaS avec les Plateformes de Centre de Contact et de Communications
La frontière entre la collaboration des employés et les communications avec les clients devient moins distincte. Les entreprises souhaitent de plus en plus qu'un prestataire gère les communications unifiées et les opérations du centre de contact dans le cadre d'un seul accord de service. Ce modèle peut intégrer la présence, l'enregistrement, l'analytique et les flux de travail de support dans une structure opérationnelle commune. Le marché des services d'opérations UCaaS gérés s'élargit en portée lorsque le prestataire assume la responsabilité dans les deux environnements de communications. RingCentral a lancé Customer Journey Analytics en juin 2025 pour offrir une visibilité sur les environnements UCaaS et CCaaS, et a rendu son AI Agent Assist généralement disponible pour une utilisation dans le service client.[1] RingCentral et Spectrum Business ont élargi leur partenariat en mars 2026 pour offrir des capacités de centre de contact et d'intelligence de conversation sur un réseau géré, illustrant une frontière de service géré plus large.
Administration, Analytique et Assistance aux Employés Basées sur l'IA
Les outils d'IA transforment les tâches administratives courantes dans les opérations de communications. Les prestataires peuvent utiliser ces outils pour rechercher des enregistrements d'utilisation, identifier les incidents récurrents et prendre en charge les tâches de configuration. Le marché des services d'opérations UCaaS gérés peut bénéficier de délais de résolution réduits et d'une plus grande capacité de prestation par technicien. La valeur est plus grande lorsqu'un opérateur peut évaluer les données sur plusieurs plateformes de communication. Cisco a décrit des capacités basées sur l'IA pour la génération de rapports en langage naturel, la remédiation des problèmes et la recherche dans Webex Control Hub en 2025. Oracle a également introduit son service cloud Oracle Intelligent Communications Orchestration Network en octobre 2025, intégrant les services UCaaS, CCaaS et d'IA vocale dans une couche d'orchestration commune.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénurie de Compétences sur les Piles UC Multi-Fournisseurs | -0.9% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Fraude Téléphonique, Abus de Trunks SIP et Attaques Basées sur l'Identité | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Variabilité de la Qualité Vocale sur l'Internet Public | -0.5% | Cœur Asie-Pacifique, Amérique du Sud et Afrique | Long terme (≥ 4 ans) |
| Souveraineté des Données et Complexité de la Conformité Transfrontalière | -0.4% | UE, Moyen-Orient et marchés nationaux d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de Compétences sur les Piles UC Multi-Fournisseurs
La pénurie de professionnels capables d'exploiter plusieurs plateformes UC peut limiter la capacité de prestation. Un seul compte d'entreprise peut combiner Microsoft Teams, Cisco Webex, Zoom, des trunks SIP et une infrastructure vocale plus ancienne. Chaque environnement dispose de contrôles d'administration, d'outils de surveillance et de paramètres de sécurité distincts. Le marché des services d'opérations UCaaS gérés dépend de prestataires capables de maintenir la certification et la profondeur opérationnelle dans cet ensemble. Les prestataires aux compétences limitées peuvent avoir besoin de réduire leur périmètre de services ou de s'appuyer sur des partenaires spécialisés. L'acquisition de Fidelus par Continuant en 2025 a ajouté des services gérés axés sur Cisco à sa pratique Microsoft Teams, ce qui montre pourquoi une capacité de plateforme plus large a une valeur stratégique.
Fraude Téléphonique, Abus de Trunks SIP et Attaques Basées sur l'Identité
La fraude et les modifications non autorisées peuvent créer une exposition significative dans les environnements vocaux partagés. Une faiblesse de configuration peut permettre une activité d'appel coûteuse avant que la surveillance normale n'identifie le problème. Le marché des services d'opérations UCaaS gérés doit donc inclure des contrôles plus stricts pour l'accès, l'approvisionnement et le trafic SIP. Les opérations vocales doivent également s'aligner sur les exigences d'identité de l'appelant qui affectent la complétion des appels et la conformité réglementaire. BroadSource a publié son outil EMU CAPP en juillet 2025 pour détecter et annuler les modifications de configuration non autorisées dans les environnements BroadWorks. Les prestataires qui n'ont pas standardisé les pratiques de détection et de réponse peuvent faire face à des coûts de prestation plus élevés et à des marges contractuelles plus faibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
L'Assistance Soutient les Revenus Tandis que l'Analytique se DéveloppeLes services de support technique et d'assistance ont représenté 22,47% des revenus en 2026, ce qui en fait la plus grande catégorie de services, car les incidents vocaux, les problèmes de licences, la coordination des opérateurs et les escalades des utilisateurs nécessitent encore un jugement humain même lorsque des outils en libre-service sont disponibles. Ces contrats constituent souvent le premier engagement géré pour une entreprise, offrant aux prestataires un moyen d'ajouter la migration, l'administration, la surveillance, la sécurité et les opérations des opérateurs à mesure que les besoins du client se précisent. La catégorie de service reflète également la nécessité de résoudre les problèmes sur plusieurs plateformes et types de terminaux, plutôt que dans une seule application d'un fournisseur. Les travaux de migration et de mise en œuvre bénéficient du retrait des PBX, tandis que l'administration et la surveillance évoluent des travaux réactifs sur les incidents vers des pratiques opérationnelles prédictives.
Les services d'analytique et d'optimisation devraient croître à un CAGR de 14,83% jusqu'en 2032, les organisations cherchant un soutien pour traduire les données de qualité d'expérience, les métriques d'adoption et les coûts d'appel en décisions opérationnelles. Cette demande soutient le marché des services d'opérations UCaaS gérés car de nombreuses organisations ne disposent pas d'une fonction d'analytique des communications dédiée capable d'interpréter les données couvrant les plateformes, les réseaux, les appareils et les services des opérateurs. La génération de rapports en langage naturel peut donner aux clients un accès plus direct aux données, mais elle ne supprime pas la nécessité d'identifier les causes ou d'attribuer les responsabilités lorsque les problèmes traversent les frontières des fournisseurs. Les mises à jour de collaboration de Cisco en 2025 comprenaient des capacités de génération de rapports et de recherche assistées par l'IA qui reflètent ce changement dans la prestation de services.



Par Taille d'Entreprise :
Les Grandes Entreprises Mènent Tandis que les PME Ajoutent du VolumeLes grandes entreprises ont représenté 64,37% des revenus en 2026, reflétant la charge opérationnelle des parcs avec de nombreux sites, plusieurs outils de communication, des exigences formelles en matière de sécurité et des engagements de service régionaux. Ces organisations utilisent les services gérés pour transférer le risque opérationnel et réduire les charges de travail internes, et leurs contrats peuvent couvrir l'intégration des plateformes, l'interconnexion des opérateurs, la surveillance de la conformité, l'analytique et la coordination du support. La demande des grandes entreprises fournit au marché des services d'opérations UCaaS gérés une base stable, car une panne de communications peut perturber d'importantes opérations d'employés et de clients. Les prestataires disposant d'une large couverture de prestation peuvent offrir un modèle de service unique et responsable sur les sites régionaux.
Les PME devraient croître à un CAGR de 14,42% jusqu'en 2032, soutenues par des offres groupées par abonnement qui facilitent l'adoption des communications gérées sans une grande équipe de support interne. Les partenaires de distribution peuvent regrouper les licences de plateforme, les opérations et le support local pour les petites organisations qui souhaitent un processus d'achat et de mise en œuvre plus simple. RingCentral a introduit le programme de gros Empower en 2026 pour aider les partenaires à vendre des services UCaaS, CCaaS et d'IA dans le cadre de leurs propres arrangements commerciaux. Cette voie peut élargir la base de clients tout en réduisant les valeurs contractuelles moyennes, ce qui accroît le besoin de processus standardisés et d'approvisionnement automatisé. Les prestataires qui automatisent la surveillance et le support de première ligne sont mieux placés pour gérer un groupe plus important de clients plus petits sans affaiblir la qualité du service.
Par Modèle de Déploiement :
Le Cloud est la Base de Volume Tandis que le Hybride Nécessite des Opérations Plus LargesLes déploiements basés sur le cloud ont représenté 68,83% des revenus en 2026 et constituent la principale base installée du marché des services d'opérations UCaaS gérés. Les systèmes sur site continuent de servir certains utilisateurs de la défense, de la fabrication et du gouvernement avec des exigences strictes en matière de continuité, de latence, de données ou de contrôle local, de sorte que les prestataires doivent exploiter à la fois les outils cloud et l'infrastructure résiduelle. L'autorité espagnole de protection des données a déclaré en 2026 que la résidence des données seule ne confère pas la souveraineté opérationnelle, rendant la disponibilité et le contrôle de l'architecture de support pertinents pour la conception des services. Une transition complète peut donc prendre du temps, lorsque le risque d'entreprise, les obligations réglementaires ou les investissements existants empêchent un passage à un seul environnement cloud.
Les déploiements hybrides devraient croître à un CAGR de 14,27% jusqu'en 2032 car les entreprises peuvent combiner des plateformes cloud publiques, un contrôle d'appel local, des contrôleurs de frontière de session, des passerelles PSTN et une connectivité de secours lors d'une transition progressive. Chaque composant crée une responsabilité de gestion et de conformité distincte, résultant en un périmètre opérationnel plus large qu'un déploiement purement basé sur le cloud ou entièrement sur site. Sangoma a cité la sauvegarde cellulaire, les contrôles d'identité de l'appelant et les architectures SIP compatibles Teams parmi les facteurs qui façonnent l'adoption de l'UCaaS hybride. Cette complexité donne aux prestataires une base pour des périmètres de service qui reflètent l'environnement complet plutôt que la seule couche applicative. Le marché des services d'opérations UCaaS gérés progresse lorsque les opérateurs peuvent coordonner les dpendances entre les plateformes cloud, les équipements locaux et les réseaux des opérateurs.

Par Secteur d'Activité des Utilisateurs Finaux :
L'IT et les Télécoms Mènent Tandis que la Santé AccélèreLes technologies de l'information et les télécommunications ont représenté 24,63% des revenus en 2026, portées par des environnements UC denses, des opérations multi-cloud et la nécessité d'une gestion spécialisée de l'infrastructure de communications. Ces utilisateurs peuvent nécessiter l'intégration des plateformes, des liens avec les opérateurs, la surveillance de la conformité, l'analytique et des niveaux de service liés à l'expérience utilisateur plutôt qu'à la seule disponibilité de l'infrastructure. Le marché des services d'opérations UCaaS gérés bénéficie de la capacité des prestataires à coordonner ces responsabilités connectées entre les équipes internes et externes. La fabrication, le commerce de détail et le commerce électronique, le gouvernement et la défense ajoutent de la demande avec des exigences différentes en matière de sécurité, d'achat et de mise en œuvre.
La santé devrait se développer à un CAGR de 14,63% jusqu'en 2032, les prestataires remplaçant les anciens systèmes de téléphonie par des outils basés sur le cloud qui s'intègrent aux flux de travail de soins et de planification. Les contrats dans le secteur de la santé peuvent nécessiter des journaux d'audit, des enregistrements chiffrés et des contrôles d'accès basés sur les rôles intégrés à la prestation de services de routine. Ellit Groups et Talkdesk ont annoncé un partenariat de service d'assistance dans le secteur de la santé en février 2026 qui a connecté les services de centre de contact gérés avec Epic, Oracle Health, Athenahealth et ServiceNow.[2] Ces exigences en matière de flux de travail et de conformité peuvent favoriser les prestataires spécialisés par rapport aux opérateurs de communications généraux. Le marché des services d'opérations UCaaS gérés offre de la place pour les prestataires qui combinent la connaissance des flux de travail cliniques avec la gestion des communications.
Analyse Géographique
L'Amérique du Nord a représenté 38,27% des revenus en 2026, la plus grande part régionale du marché des services d'opérations UCaaS gérés, soutenue par les déploiements des grandes entreprises et un canal de services gérés établi. Les exigences en matière d'appels d'urgence et d'identité de l'appelant ajoutent des responsabilités opérationnelles aux déploiements vocaux, tandis que les États-Unis disposent également d'une large base d'infrastructure PBX plus ancienne nécessitant un support de migration. Le Canada et le Mexique contribuent à la demande régionale grâce à des offres groupées de connectivité et de communications, en particulier lorsque les prestataires peuvent combiner la prestation de services locaux avec une couverture réseau plus large. Les prestataires à grande échelle peuvent regrouper l'assurance réseau, l'interconnexion des opérateurs et les opérations UC dans le cadre d'un seul accord de service. Ce modèle opérationnel régional reste attrayant pour les organisations qui ont besoin d'une responsabilité claire pour les performances des communications sur de nombreux sites.
L'Asie-Pacifique devrait croître à un CAGR de 14,52% jusqu'en 2032, le taux régional le plus rapide, avec des environnements matures au Japon, en Australie, en Inde et en Corée du Sud, et une expansion plus large en Asie du Sud-Est. La prestation gérée doit s'adapter aux règles variables des opérateurs, aux emplacements cloud et aux exigences en matière de données selon les pays, de sorte que les prestataires ne peuvent pas supposer qu'une seule conception régionale conviendra à chaque marché. Zoom a ajouté des numéros locaux en langue thaïe et des fonctionnalités d'IA pour Zoom Phone et Zoom Contact Center en décembre 2025, montrant l'importance d'une conception de service localisée. Tata Communications a signalé une croissance des revenus de son portefeuille numérique au cours de son premier trimestre de l'exercice 2026, soutenue par une activité de collaboration intégrée et d'UCaaS géré.
L'Europe reste un contributeur de revenus significatif, menée par le Royaume-Uni, l'Allemagne et la France, où les règles de confidentialité et les préoccupations de souveraineté opérationnelle façonnent la sélection des prestataires dans les secteurs réglementés. Les orientations de l'AEPD de 2026 ont mis l'accent sur la disponibilité des services et le contrôle de l'infrastructure de support ainsi que sur l'emplacement des données. Le marché des services d'opérations UCaaS gérés dans ces pays peut donc favoriser les contrats qui précisent la gouvernance, la résilience et les dépendances techniques du service plus large, plutôt que de traiter l'emplacement d'hébergement comme le seul indicateur de contrôle. Le Moyen-Orient se développe grâce aux programmes de transformation numérique en Arabie Saoudite et aux Émirats Arabes Unis, tandis que les exigences locales en matière de données peuvent influencer la conception des contrats. La demande africaine est concentrée en Afrique du Sud, en Égypte et au Nigeria, bien que les lacunes en matière de connectivité continuent de limiter la demande dans d'autres marchés.
Paysage Concurrentiel
Concentration du Marché
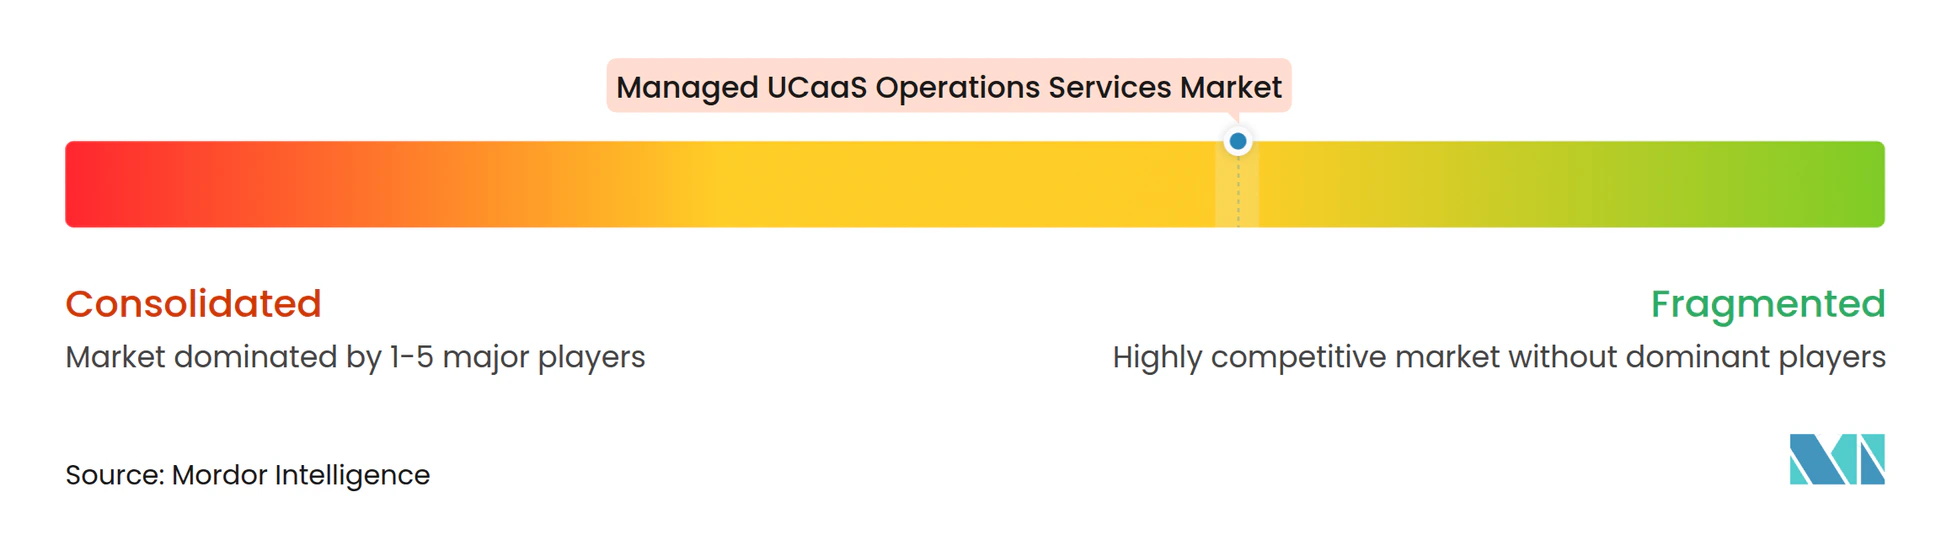
Le marché des services d'opérations UCaaS gérés est modérément fragmenté, avec des opérateurs de télécommunications, des prestataires de services informatiques et des prestataires gérés natifs des plateformes en concurrence sur des domaines de service qui se chevauchent. Verizon Communications, AT&T Inc., Deutsche Telekom AG, NTT Communications Corporation et Vodafone Group Plc peuvent combiner la connectivité, l'assurance vocale, l'interconnexion des opérateurs et les opérations UC dans le cadre d'un seul accord. Kyndryl et d'autres sociétés de services informatiques sont en concurrence grâce à des opérations technologiques d'entreprise plus larges et à l'automatisation. Court Square Capital Partners a acquis CallTower en avril 2026, ce qui reflète l'intérêt continu pour les prestataires disposant de capacités de communications gérées multi-plateformes. La portée du réseau, les certifications et la capacité de prestation mondiale restent des avantages significatifs pour les plus grands fournisseurs.
Les prestataires se différencient par l'automatisation et l'intégration des centres de contact. Les travaux de collaboration IA de Cisco soutiennent l'utilisation par les partenaires de l'exécution automatisée des tâches et de l'intelligence opérationnelle sur les systèmes d'entreprise connectés. RingCentral et Spectrum Business ont élargi leur partenariat de centre de contact géré en mars 2026, combinant les outils d'expérience client et la prestation de réseau géré. NetSpeek a introduit Lena en octobre 2025 pour les opérations AV multi-fournisseurs et UC utilisant l'automatisation en langage naturel.[3] Le marché des services d'opérations UCaaS gérés favorise les entreprises capables de transformer ces outils en qualité opérationnelle cohérente.
Les clients du secteur de la santé et les PME offrent des opportunités distinctes de positionnement concurrentiel, car la santé nécessite des contrôles et une intégration des flux de travail tandis que les PME achètent souvent des abonnements et du support packagés par des partenaires. Les acheteurs européens peuvent favoriser les prestataires capables de répondre aux exigences de confidentialité, d'hébergement local et de souveraineté opérationnelle. Le marché des services d'opérations UCaaS gérés récompense donc les entreprises qui se spécialisent par secteur vertical, géographie ou combinaison de plateformes plutôt que de concurrencer uniquement sur le support de base. Dans ce marché des services d'opérations UCaaS gérés, un prestataire plus petit peut être compétitif lorsque ses relations locales, ses compétences en matière de plateformes et ses opérations spécialisées répondent à un besoin client défini que les prestataires plus larges peuvent ne pas prioriser.
Leaders du Secteur des Services d'Opérations UCaaS Gérés
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Verizon Communications Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Opérations UCaaS Gérés Entreprises couvertes dans ce rapport
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- BT Group plc
- AT&T Inc.
- Vodafone Group Plc
- NTT Communications Corporation
- Deutsche Telekom AG
- Orange Business Services
- Tata Communications Limited
- Wipro Limited
- IBM Corporation
- Mitel Networks Corporation
- Avaya LLC
- Gamma Communications plc
- Nextiva, Inc.
- Sify Technologies Limited
- Kyndryl, Inc.
Développements industriels récents dans Marché des Services d'Opérations UCaaS Gérés
- Octobre 2026 : Tata Communications a obtenu un important contrat de services de périphérie sécurisée gérée pour une grande compagnie d'assurance-vie sur 155 sites, combinant sa plateforme UCaaS, ses appareils, son réseau et ses services gérés en une prestation de collaboration intégrée unique, démontrant comment le regroupement de la connectivité et des opérations de communications gérées devient un modèle d'approvisionnement privilégié dans les services financiers.
- Août 2026 : Digital Island, un prestataire de communications cloud néo-zélandais, a conclu un partenariat stratégique avec RingCentral pour déployer l'IA vocale agentique, l'UCaaS et les solutions de centre de contact de RingCentral auprès des entreprises néo-zélandaises, étendant l'empreinte des partenaires gérés de RingCentral dans le segment PME d'Asie-Pacifique dans le cadre de l'expansion du programme de gros Empower.
- Avril 2026 : Court Square Capital Partners a finalisé l'acquisition de CallTower, un prestataire d'UCaaS géré servant plus de 3 000 clients d'entreprise sur Microsoft Teams, Cisco Webex et Zoom, dans une transaction signalant une conviction soutenue du capital-investissement dans la thèse de consolidation des communications gérées.
- Mars 2026 : Spectrum Business et RingCentral ont élargi leur partenariat pour mettre RingCX, un centre de contact omnicanal axé sur l'IA, et AI Conversation Expert à la disposition des clients d'entreprise de Spectrum Business sur le réseau géré de Spectrum, créant une plateforme d'expérience client unifiée gérée intégrant UC, centre de contact et IA intégrée dans un cadre SLA unique.
Périmètre du Rapport sur le Marché Mondial des Services d'Opérations UCaaS Gérés
Le marché des services d'opérations UCaaS gérés couvre les services tiers qui soutiennent la surveillance, l'administration, l'optimisation, la sécurité et la maintenance des plateformes de Communications Unifiées en tant que Service (UCaaS). Ces services aident les organisations à gérer les outils de communication et de collaboration basés sur le cloud, notamment la voix, la vidéoconférence, la messagerie, le centre de contact et les applications de collaboration.
Le Rapport sur le Marché des Services d'Opérations UCaaS Gérés est Segmenté par Type de Service (Administration UCaaS Gérée, Surveillance et Assurance de Service UCaaS Gérés, Sécurité et Opérations UCaaS Gérées, Migration et Mise en Œuvre UCaaS Gérées, Support Technique et Assistance UCaaS Gérés, Opérations Réseau et Opérateurs UCaaS Gérés, et Analytique et Optimisation UCaaS Gérées), Taille d'Entreprise (Grandes Entreprises et Petites et Moyennes Entreprises), Modèle de Déploiement (Sur Site, Basé sur le Cloud et Hybride), Secteur d'Activité des Utilisateurs Finaux (Technologies de l'Information et Télécommunications, BFSI, Santé, Commerce de Détail et Commerce Électronique, Fabrication, Gouvernement et Défense, et Autres Secteurs d'Activité des Utilisateurs Finaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Administration UCaaS Gérée |
| Surveillance et Assurance de Service UCaaS Gérés |
| Sécurité et Opérations UCaaS Gérées |
| Migration et Mise en Œuvre UCaaS Gérées |
| Support Technique et Assistance UCaaS Gérés |
| Opérations Réseau et Opérateurs UCaaS Gérés |
| Analytique et Optimisation UCaaS Gérées |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Sur Site |
| Basé sur le Cloud |
| Hybride |
| Technologies de l'Information et Télécommunications |
| BFSI |
| Santé |
| Commerce de Détail et Commerce Électronique |
| Fabrication |
| Gouvernement et Défense |
| Autres Secteurs d'Activité des Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Service | Administration UCaaS Gérée | |
| Surveillance et Assurance de Service UCaaS Gérés | ||
| Sécurité et Opérations UCaaS Gérées | ||
| Migration et Mise en Œuvre UCaaS Gérées | ||
| Support Technique et Assistance UCaaS Gérés | ||
| Opérations Réseau et Opérateurs UCaaS Gérés | ||
| Analytique et Optimisation UCaaS Gérées | ||
| Par Taille d'Entreprise | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Modèle de Déploiement | Sur Site | |
| Basé sur le Cloud | ||
| Hybride | ||
| Par Secteur d'Activité des Utilisateurs Finaux | Technologies de l'Information et Télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de Détail et Commerce Électronique | ||
| Fabrication | ||
| Gouvernement et Défense | ||
| Autres Secteurs d'Activité des Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du secteur des services d'opérations UCaaS gérés ?
La taille du marché des services d'opérations UCaaS gérés est de 3,47 milliards USD en 2026 et devrait atteindre 7,43 milliards USD d'ici 2032, à un CAGR de 13,64%.
Qu'est-ce qui stimule la demande de services d'opérations UCaaS gérés ?
Le travail hybride, le remplacement des PBX, la migration vers le cloud et la combinaison de l'UCaaS avec les opérations des centres de contact élargissent la demande de support géré.
Quel type de service connaît la croissance la plus rapide dans les opérations UCaaS gérées ?
Les services d'analytique et d'optimisation devraient croître à un CAGR de 14,83% jusqu'en 2032, les organisations cherchant une meilleure visibilité sur la qualité de service et l'adoption.
Quelle approche de déploiement se développe le plus rapidement ?
Les déploiements hybrides devraient croître à un CAGR de 14,27% jusqu'en 2032, car les organisations continuent d'exploiter des environnements de communications mixtes cloud et sur site.
Quel secteur d'utilisateurs finaux présente la croissance projetée la plus forte ?
La santé devrait croître à un CAGR de 14,63% jusqu'en 2032, soutenue par l'adoption de la téléphonie cloud et l'intégration avec les flux de travail cliniques.
Quelle région connaît la croissance la plus rapide pour les services d'opérations UCaaS gérés ?
L'Asie-Pacifique devrait croître à un CAGR de 14,52% jusqu'en 2032, soutenue par les exigences locales des plateformes et l'expansion des besoins de communications d'entreprise.