
Tamaño y Participación del Mercado de Servicios de Operaciones Managed UCaaS
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.92 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.64 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones Managed UCaaS por Mordor Intelligence
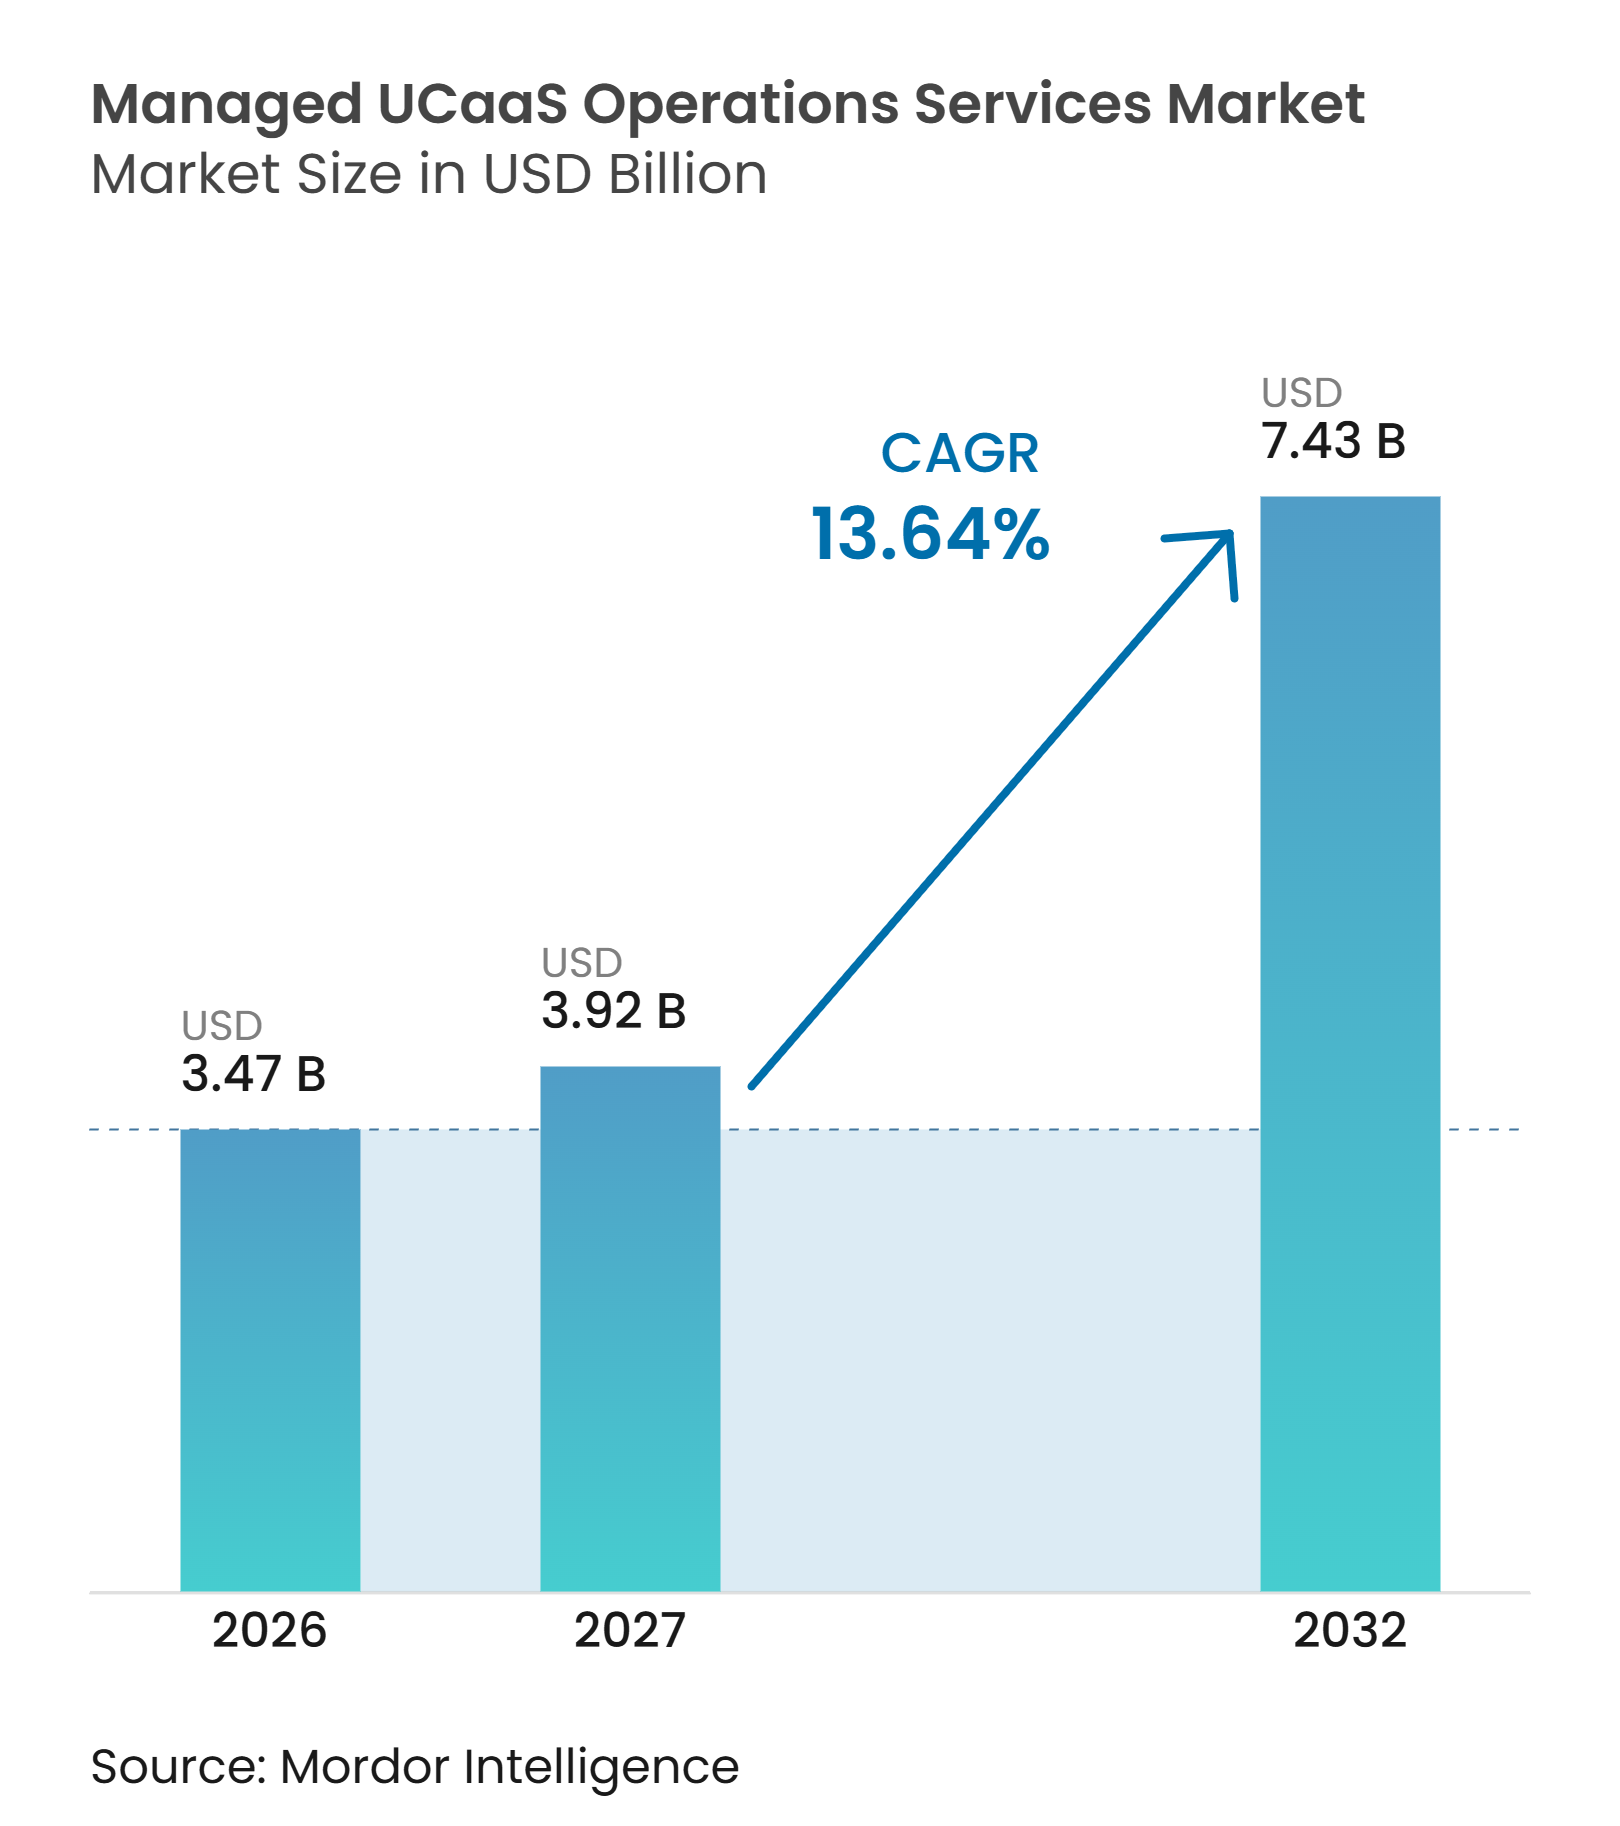
Se proyecta que el tamaño del mercado de servicios de operaciones managed UCaaS se expanda desde 3,47 mil millones de USD en 2026 y 3,92 mil millones de USD en 2027 hasta 7,43 mil millones de USD para 2032, registrando un CAGR del 13,64% entre 2027 y 2032. El mercado de servicios de operaciones managed UCaaS está evolucionando más allá del despliegue de plataformas hacia el aprovisionamiento externalizado, el monitoreo, la seguridad, el análisis y la interconexión de operadores. El trabajo híbrido ha ampliado el número de ubicaciones, redes y dispositivos que los equipos de comunicaciones deben soportar. El reemplazo de PBX heredados también genera demanda de proveedores que puedan gestionar la migración sin interrumpir los servicios de voz. Los proveedores están ampliando los contratos a medida que las empresas vinculan las comunicaciones de los empleados con las operaciones del centro de contacto. La automatización puede mejorar la capacidad de prestación de servicios, aunque el personal calificado y los controles de seguridad siguen siendo límites importantes para el crecimiento.
Conclusiones Clave del Informe
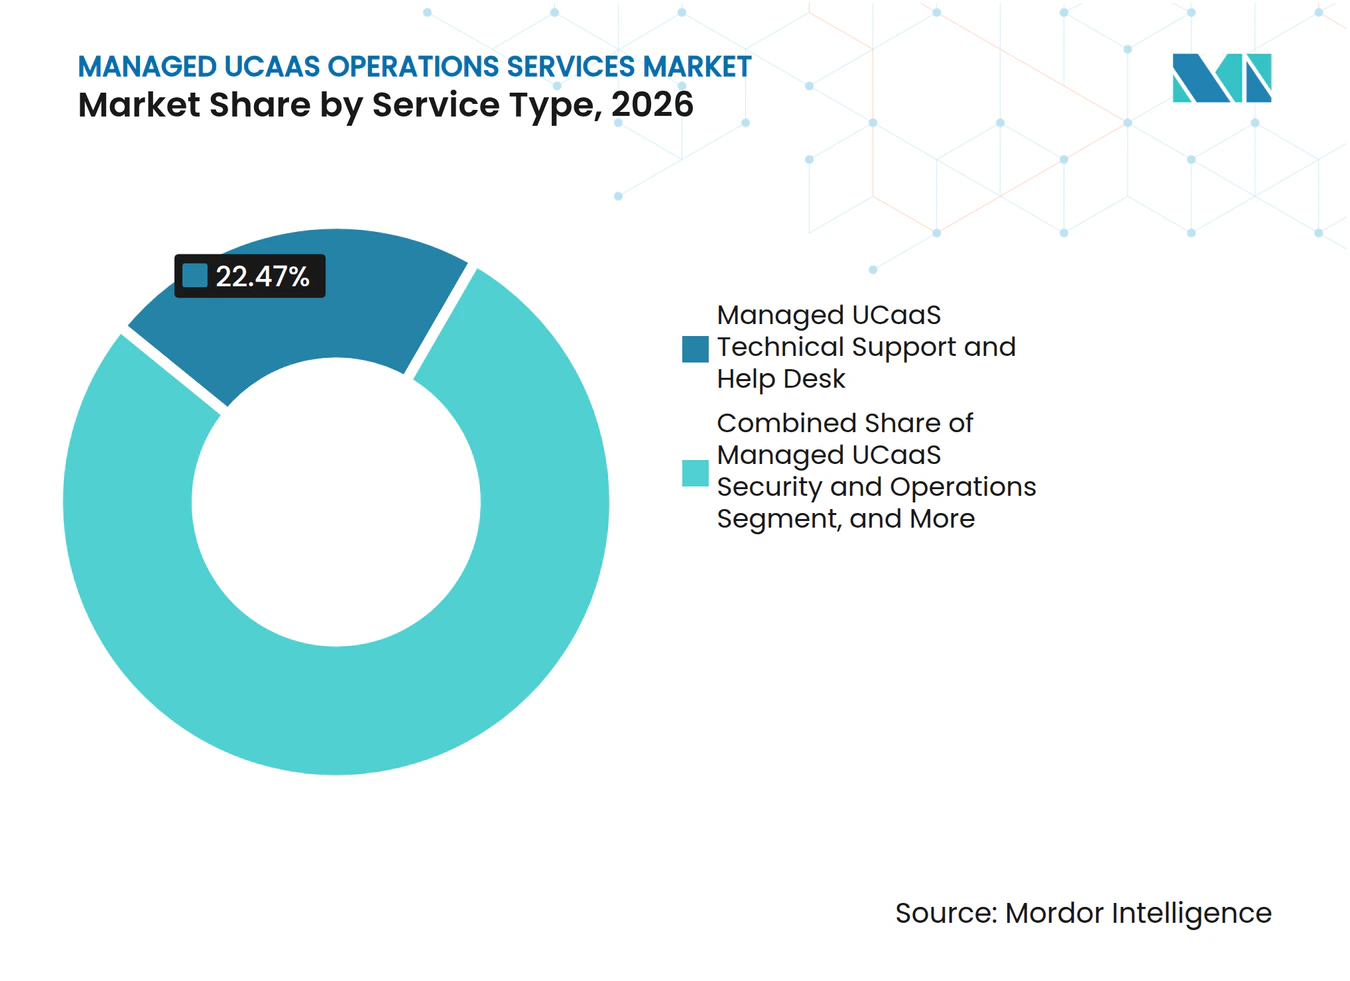
- Por tipo de servicio, los servicios de soporte técnico y mesa de ayuda representaron el 22,47% de la participación del mercado de servicios de operaciones managed UCaaS en 2026, mientras que se proyecta que los servicios de análisis y optimización se expandan a un CAGR del 14,83% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 64,37% de los ingresos en 2026, mientras que se espera que las pymes registren el CAGR más alto del 14,42% hasta 2032.
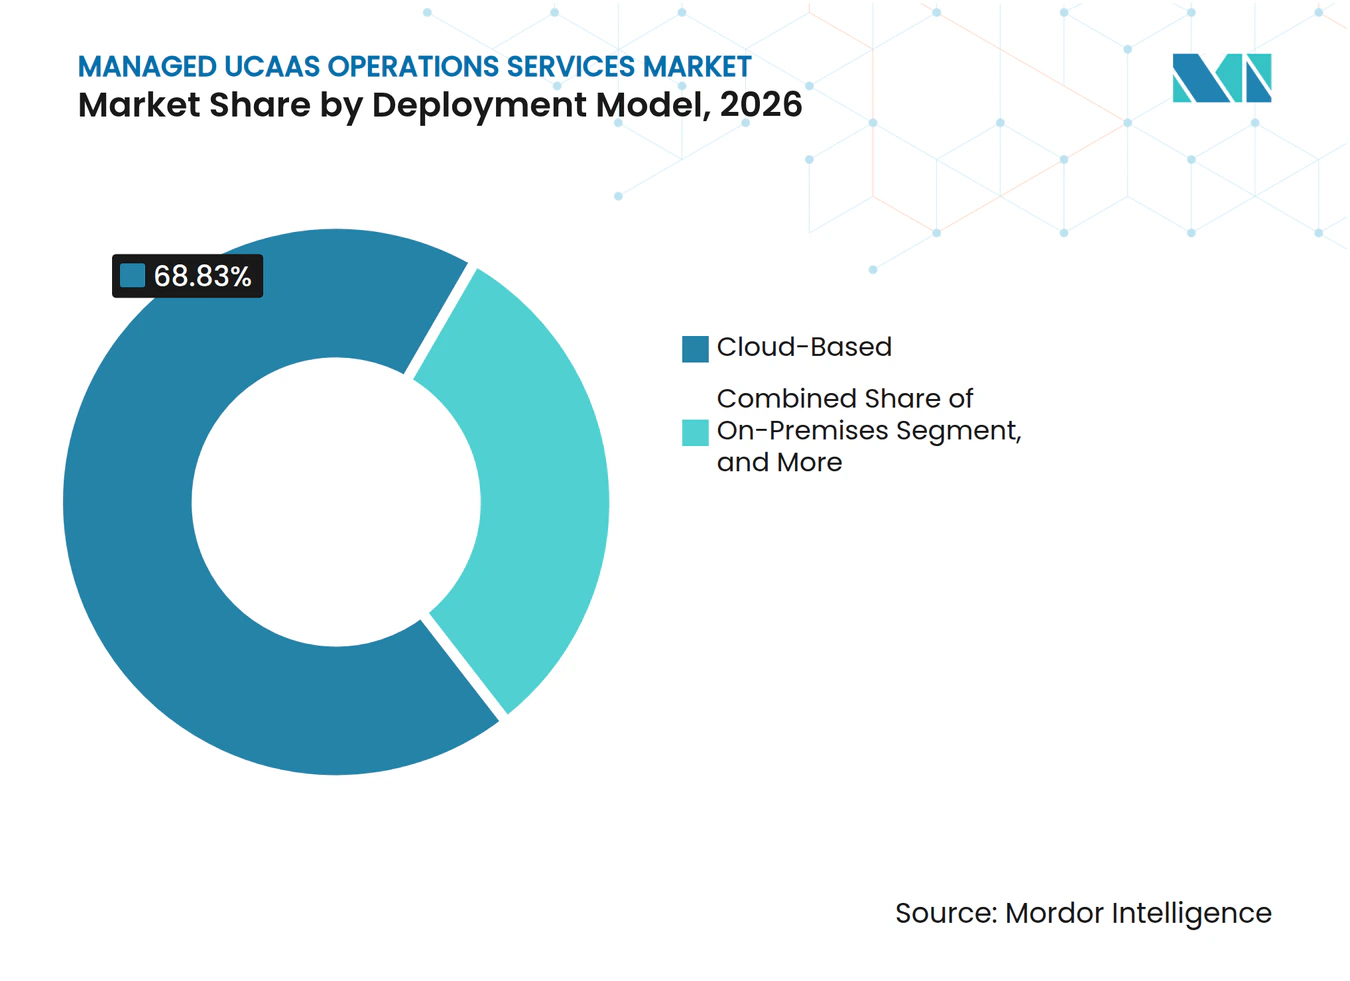
- Por modelo de implementación, las implementaciones basadas en la nube representaron el 68,83% del mercado de servicios de operaciones managed UCaaS en 2026, mientras que se proyecta que las implementaciones híbridas crezcan a un CAGR del 14,27% hasta 2032.
- Por industria del usuario final, la tecnología de la información y las telecomunicaciones representaron el 24,63% de los ingresos en 2026, mientras que se proyecta que la atención médica crezca a un CAGR del 14,63% hasta 2032.
- Por geografía, América del Norte representó el 38,27% de los ingresos en 2026, mientras que se espera que Asia-Pacífico se expanda a un CAGR del 14,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Trabajo Híbrido y la Fuerza Laboral Distribuida | +3.5% | Global, con concentración en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Migración a la Nube y Modernización de PBX Heredados | +2.8% | Global, con ganancias tempranas en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de UCaaS con Centros de Contacto y Plataformas de Comunicaciones | +2.0% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Administración, Análisis y Asistencia al Empleado Habilitados por IA | +1.8% | Global, con América del Norte y Asia-Pacífico como mercados de adopción primarios | Mediano plazo (2-4 años) |
| Creciente Demanda de Operaciones de Comunicaciones Basadas en Resultados | +1.5% | Global | Mediano plazo (2-4 años) |
| Localización a través de Enrutamiento Directo, Zonas de Nube Locales e Interconexión de Operadores | +0.8% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Trabajo Híbrido y la Fuerza Laboral Distribuida
Las comunicaciones empresariales ahora abarcan oficinas, ubicaciones domésticas, sucursales y dispositivos móviles. Este modelo operativo aumenta la carga de aprovisionamiento, resolución de problemas y aplicación de políticas coherentes. El mercado de servicios de operaciones managed UCaaS se beneficia cuando los equipos de TI internos no pueden proporcionar aseguramiento las 24 horas del día, los 7 días de la semana en esos entornos. Las grandes organizaciones buscan cada vez más una responsabilidad única para los niveles de servicio en las capas de plataforma, red y punto final. La conectividad residencial y la configuración inconsistente de los dispositivos pueden crear problemas de calidad de voz localizados que son más difíciles de aislar que una interrupción en un centro de datos. Sangoma identificó requisitos de adquisición de UCaaS híbrido que incluyen expectativas de tiempo de actividad más sólidas y controles operativos, lo que respalda el papel de los proveedores gestionados en implementaciones distribuidas.
Migración a la Nube y Modernización de PBX Heredados
El reemplazo de PBX sigue siendo una fuente práctica de trabajo de migración gestionada. Las empresas deben retirar los sistemas de control de llamadas más antiguos mientras mantienen la continuidad del servicio para empleados, clientes y llamadas de emergencia. El mercado de servicios de operaciones managed UCaaS se beneficia, por tanto, de los proveedores que pueden coordinar la migración, las pruebas y el soporte posterior a la transición en varias plataformas. Las organizaciones medianas a menudo conservan una combinación de Cisco, Mitel, Avaya y herramientas de nube más nuevas durante esta transición. Esta combinación requiere administración multiplataforma en lugar de una habilidad de configuración de un solo proveedor. NUWAVE introdujo su capacidad Teleport en enero de 2025 para automatizar la migración de PBX en Microsoft Teams, Cisco Webex y Zoom, mostrando cómo el trabajo de migración repetible puede entregarse a través de un modelo más estandarizado.
Integración de UCaaS con Centros de Contacto y Plataformas de Comunicaciones
El límite entre la colaboración de los empleados y las comunicaciones con los clientes se está volviendo menos definido. Las empresas quieren cada vez más que un proveedor gestione las comunicaciones unificadas y las operaciones del centro de contacto bajo un único acuerdo de servicio. Este modelo puede integrar la presencia, la grabación, el análisis y los flujos de trabajo de soporte en una estructura operativa común. El mercado de servicios de operaciones managed UCaaS se amplía en alcance cuando el proveedor asume la responsabilidad en ambos entornos de comunicaciones. RingCentral lanzó Customer Journey Analytics en junio de 2025 para proporcionar visibilidad en los entornos UCaaS y CCaaS, y puso a disposición general su AI Agent Assist para uso en servicio al cliente.[1] RingCentral y Spectrum Business ampliaron su asociación en marzo de 2026 para ofrecer capacidades de centro de contacto e inteligencia de conversación a través de una red gestionada, ilustrando un límite de servicio gestionado más amplio.
Administración, Análisis y Asistencia al Empleado Habilitados por IA
Las herramientas de IA están cambiando el trabajo administrativo rutinario en las operaciones de comunicaciones. Los proveedores pueden usar estas herramientas para buscar registros de uso, identificar incidentes recurrentes y apoyar las tareas de configuración. El mercado de servicios de operaciones managed UCaaS puede beneficiarse de tiempos de resolución más bajos y mayor capacidad de entrega por técnico. El valor es mayor cuando un operador puede evaluar datos en múltiples plataformas de comunicación. Cisco describió capacidades basadas en IA para informes en lenguaje natural, corrección de problemas y búsqueda dentro de Webex Control Hub en 2025. Oracle también introdujo su Servicio en la Nube de Red de Orquestación de Comunicaciones Inteligentes en octubre de 2025, integrando servicios de UCaaS, CCaaS e IA de voz en una capa de orquestación común.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Habilidades en Pilas de UC Multifabricante | -0.9% | Global, con presión aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Fraude Telefónico, Abuso de Troncales SIP y Ataques Basados en Identidad | -0.7% | Global | Corto plazo (≤ 2 años) |
| Variabilidad de la Calidad de Voz en Internet Público | -0.5% | Núcleo de Asia-Pacífico, América del Sur y África | Largo plazo (≥ 4 años) |
| Soberanía de Datos y Complejidad del Cumplimiento Transfronterizo | -0.4% | UE, Oriente Medio y mercados nacionales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Habilidades en Pilas de UC Multifabricante
La escasez de profesionales capaces de operar múltiples plataformas de UC puede limitar la capacidad de entrega. Una sola cuenta empresarial puede combinar Microsoft Teams, Cisco Webex, Zoom, troncales SIP e infraestructura de voz más antigua. Cada entorno tiene controles de administración, herramientas de monitoreo y configuraciones de seguridad separados. El mercado de servicios de operaciones managed UCaaS depende de proveedores capaces de mantener la certificación y la profundidad operativa en esta combinación. Los proveedores con experiencia limitada pueden necesitar reducir su alcance de servicios o depender de socios especializados. La adquisición de Fidelus por parte de Continuant en 2025 añadió servicios gestionados centrados en Cisco a su práctica de Microsoft Teams, lo que muestra por qué una capacidad de plataforma más amplia tiene valor estratégico.
Fraude Telefónico, Abuso de Troncales SIP y Ataques Basados en Identidad
El fraude y los cambios no autorizados pueden crear una exposición material en entornos de voz compartidos. Una debilidad de configuración puede habilitar actividad de llamadas costosa antes de que el monitoreo normal identifique el problema. El mercado de servicios de operaciones managed UCaaS debe, por tanto, incluir controles más estrictos para el acceso, el aprovisionamiento y el tráfico SIP. Las operaciones de voz también deben alinearse con los requisitos de identidad del llamante que afectan la finalización de llamadas y el cumplimiento normativo. BroadSource lanzó su herramienta EMU CAPP en julio de 2025 para detectar y revertir cambios de configuración no autorizados en entornos BroadWorks. Los proveedores que no han estandarizado las prácticas de detección y respuesta pueden enfrentar costos de entrega más altos y márgenes de contrato más bajos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Mesa de Ayuda Sostiene los Ingresos Mientras el Análisis se ExpandeLos servicios de soporte técnico y mesa de ayuda representaron el 22,47% de los ingresos en 2026, convirtiéndolos en la categoría de servicio más grande, ya que los incidentes de voz, los problemas de licencias, la coordinación con operadores y las escalaciones de usuarios aún requieren juicio humano incluso cuando las herramientas de autoservicio están disponibles. Estos contratos suelen ser el primer compromiso gestionado para una empresa, lo que da a los proveedores una vía para agregar migración, administración, monitoreo, seguridad y operaciones de operadores a medida que los requisitos del cliente se vuelven más claros. La categoría de servicio también refleja la necesidad de resolver problemas en múltiples plataformas y tipos de puntos finales, en lugar de solo dentro de una única aplicación de proveedor. El trabajo de migración e implementación se beneficia del retiro de PBX, mientras que la administración y el monitoreo están pasando del trabajo reactivo de incidentes hacia prácticas operativas predictivas.
Se proyecta que los servicios de análisis y optimización crezcan a un CAGR del 14,83% hasta 2032, a medida que las organizaciones buscan apoyo para traducir datos de calidad de experiencia, métricas de adopción y costos de llamadas en decisiones operativas. Esta demanda respalda el mercado de servicios de operaciones managed UCaaS porque muchas organizaciones carecen de una función de análisis de comunicaciones dedicada capaz de interpretar datos que abarcan plataformas, redes, dispositivos y servicios de operadores. Los informes en lenguaje natural pueden dar a los clientes un acceso más directo a los datos, pero no eliminan la necesidad de identificar causas o asignar responsabilidades cuando los problemas cruzan los límites de los proveedores. Las actualizaciones de colaboración de Cisco en 2025 incluyeron capacidades de informes y búsqueda con soporte de IA que reflejan este cambio en la prestación de servicios.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Empresa:
Las Grandes Empresas Lideran Mientras las Pymes Añaden VolumenLas grandes empresas representaron el 64,37% de los ingresos en 2026, lo que refleja la carga operativa de los parques con muchos sitios, múltiples herramientas de comunicación, requisitos formales de seguridad y compromisos de servicio regionales. Estas organizaciones utilizan los servicios gestionados para transferir el riesgo operativo y reducir las cargas de trabajo internas, y sus contratos pueden cubrir la integración de plataformas, la interconexión de operadores, el monitoreo de cumplimiento, el análisis y la coordinación del soporte. La demanda de las grandes empresas proporciona al mercado de servicios de operaciones managed UCaaS una base estable, ya que una interrupción de las comunicaciones puede perturbar extensas operaciones de empleados y clientes. Los proveedores con amplia cobertura de entrega pueden ofrecer un modelo de servicio único y responsable en ubicaciones regionales.
Se proyecta que las pymes crezcan a un CAGR del 14,42% hasta 2032, respaldadas por paquetes de suscripción que facilitan la adopción de comunicaciones gestionadas sin un gran equipo de soporte interno. Los socios de canal pueden empaquetar licencias de plataforma, operaciones y soporte local para organizaciones más pequeñas que desean un proceso de compra e implementación más sencillo. RingCentral introdujo el programa mayorista Empower en 2026 para ayudar a los socios a vender servicios de UCaaS, CCaaS e IA a través de sus propios acuerdos comerciales. Esta vía puede ampliar la base de clientes al tiempo que reduce los valores promedio de los contratos, lo que aumenta la necesidad de procesos estandarizados y aprovisionamiento automatizado. Los proveedores que automatizan el monitoreo y el soporte de primera línea están mejor posicionados para gestionar un grupo más grande de clientes más pequeños sin debilitar la calidad del servicio.
Por Modelo de Implementación:
La Nube es la Base de Volumen Mientras el Híbrido Requiere Operaciones más AmpliasLas implementaciones basadas en la nube representaron el 68,83% de los ingresos en 2026 y constituyen la base instalada principal del mercado de servicios de operaciones managed UCaaS. Los sistemas en instalaciones propias continúan sirviendo a algunos usuarios de defensa, manufactura y gobierno con requisitos estrictos de continuidad, latencia, datos o control local, por lo que los proveedores deben operar tanto herramientas en la nube como infraestructura residual. La autoridad española de protección de datos declaró en 2026 que la residencia de datos por sí sola no confiere soberanía operativa, lo que hace que la disponibilidad y el control de la arquitectura de soporte sean relevantes para el diseño del servicio. Una transición completa puede, por tanto, llevar tiempo, donde el riesgo empresarial, las obligaciones regulatorias o las inversiones existentes impiden el traslado a un único entorno en la nube.
Se proyecta que las implementaciones híbridas crezcan a un CAGR del 14,27% hasta 2032 porque las empresas pueden combinar plataformas de nube pública, control de llamadas local, controladores de borde de sesión, pasarelas PSTN y conectividad de respaldo durante una transición por fases. Cada componente crea una responsabilidad de gestión y cumplimiento separada, lo que resulta en un perímetro operativo más amplio que una implementación puramente basada en la nube o completamente en instalaciones propias. Sangoma citó la copia de seguridad celular, los controles de identidad del llamante y las arquitecturas SIP compatibles con Teams entre los factores que dan forma a la adopción de UCaaS híbrido. Esta complejidad da a los proveedores una base para alcances de servicio que reflejan el entorno completo en lugar de solo la capa de aplicación. El mercado de servicios de operaciones managed UCaaS se beneficia donde los operadores pueden coordinar las dependencias entre plataformas en la nube, equipos locales y redes de operadores.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Industria del Usuario Final:
TI y Telecomunicaciones Lidera Mientras la Atención Médica AceleraLa tecnología de la información y las telecomunicaciones representaron el 24,63% de los ingresos en 2026, impulsadas por entornos de UC densos, operaciones multinube y la necesidad de gestión especializada de la infraestructura de comunicaciones. Estos usuarios pueden requerir integración de plataformas, enlaces de operadores, monitoreo de cumplimiento, análisis y niveles de servicio vinculados a la experiencia del usuario en lugar de solo a la disponibilidad de la infraestructura. El mercado de servicios de operaciones managed UCaaS se beneficia de la capacidad de los proveedores para coordinar estas responsabilidades interconectadas entre equipos internos y externos. La manufactura, el comercio minorista y el comercio electrónico, el gobierno y la defensa añaden demanda con diferentes requisitos de seguridad, adquisición e implementación.
Se proyecta que la atención médica se expanda a un CAGR del 14,63% hasta 2032, a medida que los proveedores reemplazan los sistemas de telefonía más antiguos con herramientas basadas en la nube que se integran con los flujos de trabajo de atención y programación. Los contratos de atención médica pueden requerir registros de auditoría, grabaciones cifradas y controles de acceso basados en roles integrados en la prestación rutinaria del servicio. Ellit Groups y Talkdesk anunciaron una asociación de mesa de servicio de atención médica en febrero de 2026 que conectó los servicios gestionados de centro de contacto con Epic, Oracle Health, Athenahealth y ServiceNow.[2] Estos requisitos de flujo de trabajo y cumplimiento pueden favorecer a los proveedores especializados sobre los operadores de comunicaciones generales. El mercado de servicios de operaciones managed UCaaS tiene espacio para proveedores que combinen el conocimiento del flujo de trabajo clínico con la gestión de comunicaciones.
Análisis Geográfico
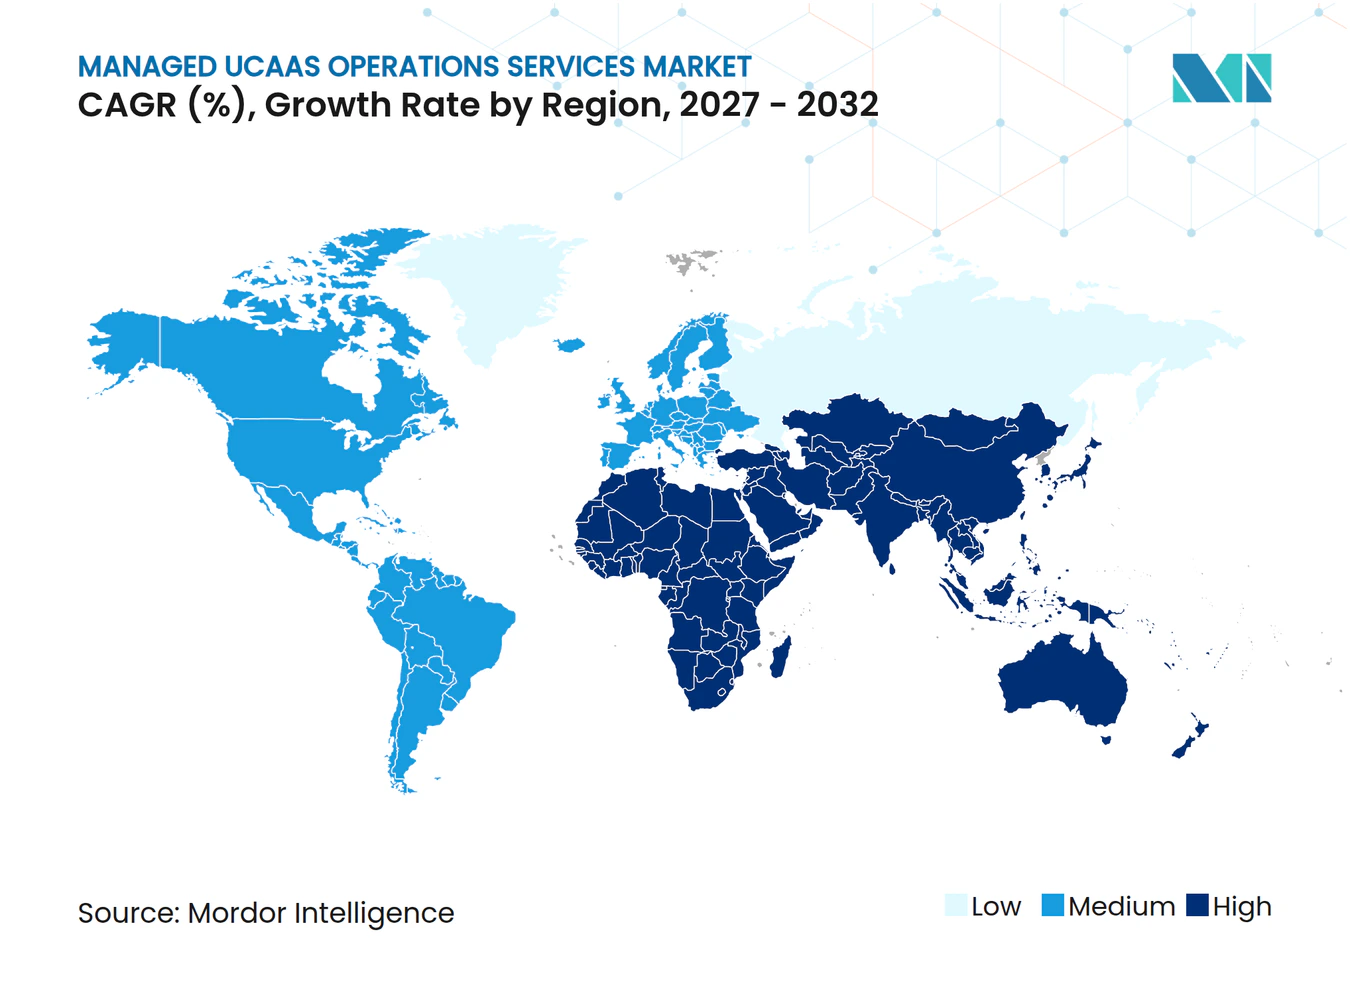
América del Norte representó el 38,27% de los ingresos en 2026, la mayor participación regional en el mercado de servicios de operaciones managed UCaaS, respaldada por grandes implementaciones empresariales y un canal de servicios gestionados establecido. Los requisitos de llamadas de emergencia e identidad del llamante añaden responsabilidades operativas a los despliegues de voz, mientras que los Estados Unidos también tienen una gran base de infraestructura PBX más antigua que requiere soporte de migración. Canadá y México contribuyen a la demanda regional a través de ofertas de conectividad y comunicaciones agrupadas, particularmente cuando los proveedores pueden combinar la prestación de servicios locales con una cobertura de red más amplia. Los proveedores de escala pueden reunir el aseguramiento de red, la interconexión de operadores y las operaciones de UC bajo un único acuerdo de servicio. Este modelo operativo regional sigue siendo atractivo para las organizaciones que necesitan una responsabilidad clara sobre el rendimiento de las comunicaciones en numerosas ubicaciones.
Se proyecta que Asia-Pacífico crezca a un CAGR del 14,52% hasta 2032, la tasa regional más rápida, con entornos maduros en Japón, Australia, India y Corea del Sur, y una expansión más amplia en el Sudeste Asiático. La entrega gestionada debe adaptarse a las diferentes reglas de operadores, ubicaciones en la nube y requisitos de datos en todos los países, por lo que los proveedores no pueden asumir que un único diseño regional se adaptará a todos los mercados. Zoom añadió números locales en idioma tailandés y funciones de IA para Zoom Phone y Zoom Contact Center en diciembre de 2025, mostrando la importancia del diseño de servicios localizado. Tata Communications reportó un crecimiento de los ingresos de la cartera digital en su primer trimestre del ejercicio fiscal 2026, respaldado por la actividad de colaboración integrada y UCaaS gestionado.
Europa sigue siendo un contribuyente significativo de ingresos, liderado por el Reino Unido, Alemania y Francia, donde las normas de privacidad y las preocupaciones sobre la soberanía operativa están dando forma a la selección de proveedores en sectores regulados. La orientación de la AEPD de 2026 puso atención en la disponibilidad del servicio y el control de la infraestructura de soporte, así como en la ubicación de los datos. El mercado de servicios de operaciones managed UCaaS en estos países puede, por tanto, favorecer contratos que especifiquen la gobernanza, la resiliencia y las dependencias técnicas del servicio más amplio, en lugar de tratar la ubicación de alojamiento como el único indicador de control. Oriente Medio se está desarrollando a través de programas de transformación digital en Arabia Saudita y los Emiratos Árabes Unidos, mientras que los requisitos de datos locales pueden influir en el diseño de los contratos. La demanda africana se concentra en Sudáfrica, Egipto y Nigeria, aunque las brechas de conectividad continúan limitando la demanda en otros mercados.
Panorama Competitivo
Concentración del Mercado
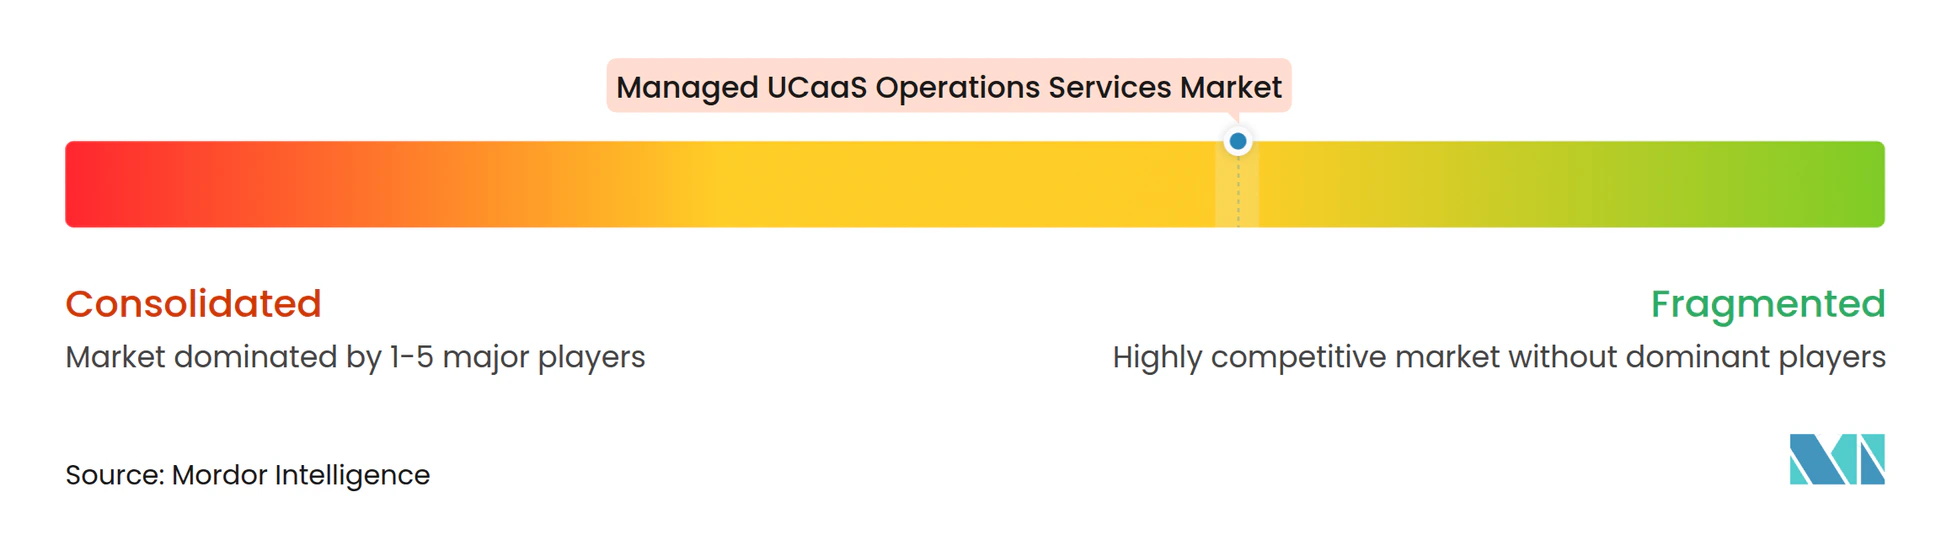
El mercado de servicios de operaciones managed UCaaS está moderadamente fragmentado, con operadores de telecomunicaciones, proveedores de servicios de TI y proveedores gestionados nativos de plataforma compitiendo en áreas de servicio superpuestas. Verizon Communications, AT&T Inc., Deutsche Telekom AG, NTT Communications Corporation y Vodafone Group Plc pueden combinar conectividad, aseguramiento de voz, interconexión de operadores y operaciones de UC bajo un único acuerdo. Kyndryl y otras empresas de servicios de TI compiten a través de operaciones de tecnología empresarial más amplias y automatización. Court Square Capital Partners adquirió CallTower en abril de 2026, lo que refleja el interés continuo en proveedores con capacidades de comunicaciones gestionadas multiplataforma. El alcance de la red, las certificaciones y la capacidad de entrega global siguen siendo ventajas materiales para los proveedores más grandes.
Los proveedores se están diferenciando a través de la automatización y la integración del centro de contacto. El trabajo de colaboración con IA de Cisco respalda el uso por parte de los socios de la ejecución automatizada de tareas y la inteligencia operativa en sistemas empresariales conectados. RingCentral y Spectrum Business ampliaron su asociación de centro de contacto gestionado en marzo de 2026, combinando herramientas de experiencia del cliente y entrega de red gestionada. NetSpeek introdujo Lena en octubre de 2025 para operaciones de AV y UC multifabricante utilizando automatización en lenguaje natural.[3] El mercado de servicios de operaciones managed UCaaS favorece a las empresas que pueden convertir estas herramientas en calidad operativa consistente.
Los clientes de atención médica y pymes ofrecen oportunidades distintas para el posicionamiento competitivo, ya que la atención médica requiere controles e integración de flujos de trabajo, mientras que las pymes a menudo compran suscripciones y soporte empaquetados por socios. Los compradores europeos pueden favorecer a los proveedores que puedan abordar los requisitos de privacidad, alojamiento local y soberanía operativa. El mercado de servicios de operaciones managed UCaaS recompensa, por tanto, a las empresas que se especializan por vertical, geografía o combinación de plataformas en lugar de competir solo en soporte básico. En este mercado de servicios de operaciones managed UCaaS, un proveedor más pequeño puede competir donde sus relaciones locales, habilidades de plataforma y operaciones especializadas abordan una necesidad definida del cliente que los proveedores más amplios pueden no priorizar.
Líderes de la Industria de Servicios de Operaciones Managed UCaaS
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Verizon Communications Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones Managed UCaaS Empresas cubiertas en este informe
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- BT Group plc
- AT&T Inc.
- Vodafone Group Plc
- NTT Communications Corporation
- Deutsche Telekom AG
- Orange Business Services
- Tata Communications Limited
- Wipro Limited
- IBM Corporation
- Mitel Networks Corporation
- Avaya LLC
- Gamma Communications plc
- Nextiva, Inc.
- Sify Technologies Limited
- Kyndryl, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones Managed UCaaS
- Octubre de 2026: Tata Communications aseguró un gran contrato de servicios de borde seguro gestionado para una importante compañía de seguros de vida en 155 ubicaciones, combinando su plataforma UCaaS, dispositivos, red y servicios gestionados en una entrega de colaboración integrada y única, demostrando cómo la agrupación de conectividad y operaciones de comunicaciones gestionadas se está convirtiendo en un modelo de adquisición preferido en los servicios financieros.
- Agosto de 2026: Digital Island, un proveedor de comunicaciones en la nube de Nueva Zelanda, estableció una asociación estratégica con RingCentral para desplegar la IA de Voz Agéntica, UCaaS y soluciones de centro de contacto de RingCentral en empresas de Nueva Zelanda, extendiendo la presencia de socios gestionados de RingCentral en el segmento de pymes de Asia-Pacífico como parte de la expansión del programa mayorista Empower.
- Abril de 2026: Court Square Capital Partners completó la adquisición de CallTower, un proveedor de UCaaS gestionado que atiende a más de 3.000 clientes empresariales en Microsoft Teams, Cisco Webex y Zoom, en una transacción que señala la convicción sostenida del capital privado en la tesis de consolidación de comunicaciones gestionadas.
- Marzo de 2026: Spectrum Business y RingCentral ampliaron su asociación para poner a disposición RingCX, un centro de contacto omnicanal con IA como prioridad, y AI Conversation Expert para los clientes empresariales de Spectrum Business a través de la red gestionada de Spectrum, creando una plataforma de experiencia del cliente unificada y gestionada que integra UC, centro de contacto e IA integrada bajo un único marco de SLA.
Alcance del Informe Global del Mercado de Servicios de Operaciones Managed UCaaS
El mercado de servicios de operaciones managed UCaaS abarca los servicios de terceros que apoyan el monitoreo, la administración, la optimización, la seguridad y el mantenimiento de las plataformas de Comunicaciones Unificadas como Servicio (UCaaS). Estos servicios ayudan a las organizaciones a gestionar herramientas de comunicación y colaboración basadas en la nube, incluidas voz, videoconferencia, mensajería, centro de contacto y aplicaciones de colaboración.
El Informe del Mercado de Servicios de Operaciones Managed UCaaS está Segmentado por Tipo de Servicio (Administración Managed UCaaS, Monitoreo Managed UCaaS y Aseguramiento del Servicio, Seguridad y Operaciones Managed UCaaS, Migración e Implementación Managed UCaaS, Soporte Técnico Managed UCaaS y Mesa de Ayuda, Operaciones de Red y Operadores Managed UCaaS, y Análisis y Optimización Managed UCaaS), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Modelo de Implementación (En Instalaciones Propias, Basado en la Nube e Híbrido), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Atención Médica, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Administración Managed UCaaS |
| Monitoreo Managed UCaaS y Aseguramiento del Servicio |
| Seguridad y Operaciones Managed UCaaS |
| Migración e Implementación Managed UCaaS |
| Soporte Técnico Managed UCaaS y Mesa de Ayuda |
| Operaciones de Red y Operadores Managed UCaaS |
| Análisis y Optimización Managed UCaaS |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Atención Médica |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Administración Managed UCaaS | |
| Monitoreo Managed UCaaS y Aseguramiento del Servicio | ||
| Seguridad y Operaciones Managed UCaaS | ||
| Migración e Implementación Managed UCaaS | ||
| Soporte Técnico Managed UCaaS y Mesa de Ayuda | ||
| Operaciones de Red y Operadores Managed UCaaS | ||
| Análisis y Optimización Managed UCaaS | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Modelo de Implementación | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Atención Médica | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de servicios de operaciones managed UCaaS?
El tamaño del mercado de servicios de operaciones managed UCaaS es de 3,47 mil millones de USD en 2026 y se proyecta que alcance los 7,43 mil millones de USD para 2032, a un CAGR del 13,64%.
¿Qué está impulsando la demanda de servicios de operaciones managed UCaaS?
El trabajo híbrido, el reemplazo de PBX, la migración a la nube y la combinación de UCaaS con operaciones de centro de contacto están expandiendo la demanda de soporte gestionado.
¿Qué tipo de servicio está creciendo más rápido en las operaciones managed UCaaS?
Se proyecta que los servicios de análisis y optimización crezcan a un CAGR del 14,83% hasta 2032, a medida que las organizaciones buscan una mejor visibilidad de la calidad del servicio y la adopción.
¿Qué enfoque de implementación se está expandiendo más rápido?
Se espera que las implementaciones híbridas crezcan a un CAGR del 14,27% hasta 2032, porque las organizaciones continúan operando entornos de comunicaciones mixtos en la nube y en instalaciones propias.
¿Qué sector de usuario final tiene el crecimiento proyectado más sólido?
Se proyecta que la atención médica crezca a un CAGR del 14,63% hasta 2032, respaldada por la adopción de telefonía en la nube y la integración con flujos de trabajo clínicos.
¿Qué región está creciendo más rápido en servicios de operaciones managed UCaaS?
Se espera que Asia-Pacífico crezca a un CAGR del 14,52% hasta 2032, respaldada por los requisitos de plataformas locales y las crecientes necesidades de comunicaciones empresariales.