
Managed UCaaS Operations Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.92 Milliarden US-Dollar |
| Marktgröße (2032) | 7.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Managed UCaaS Operations Services Marktanalyse von Mordor Intelligence
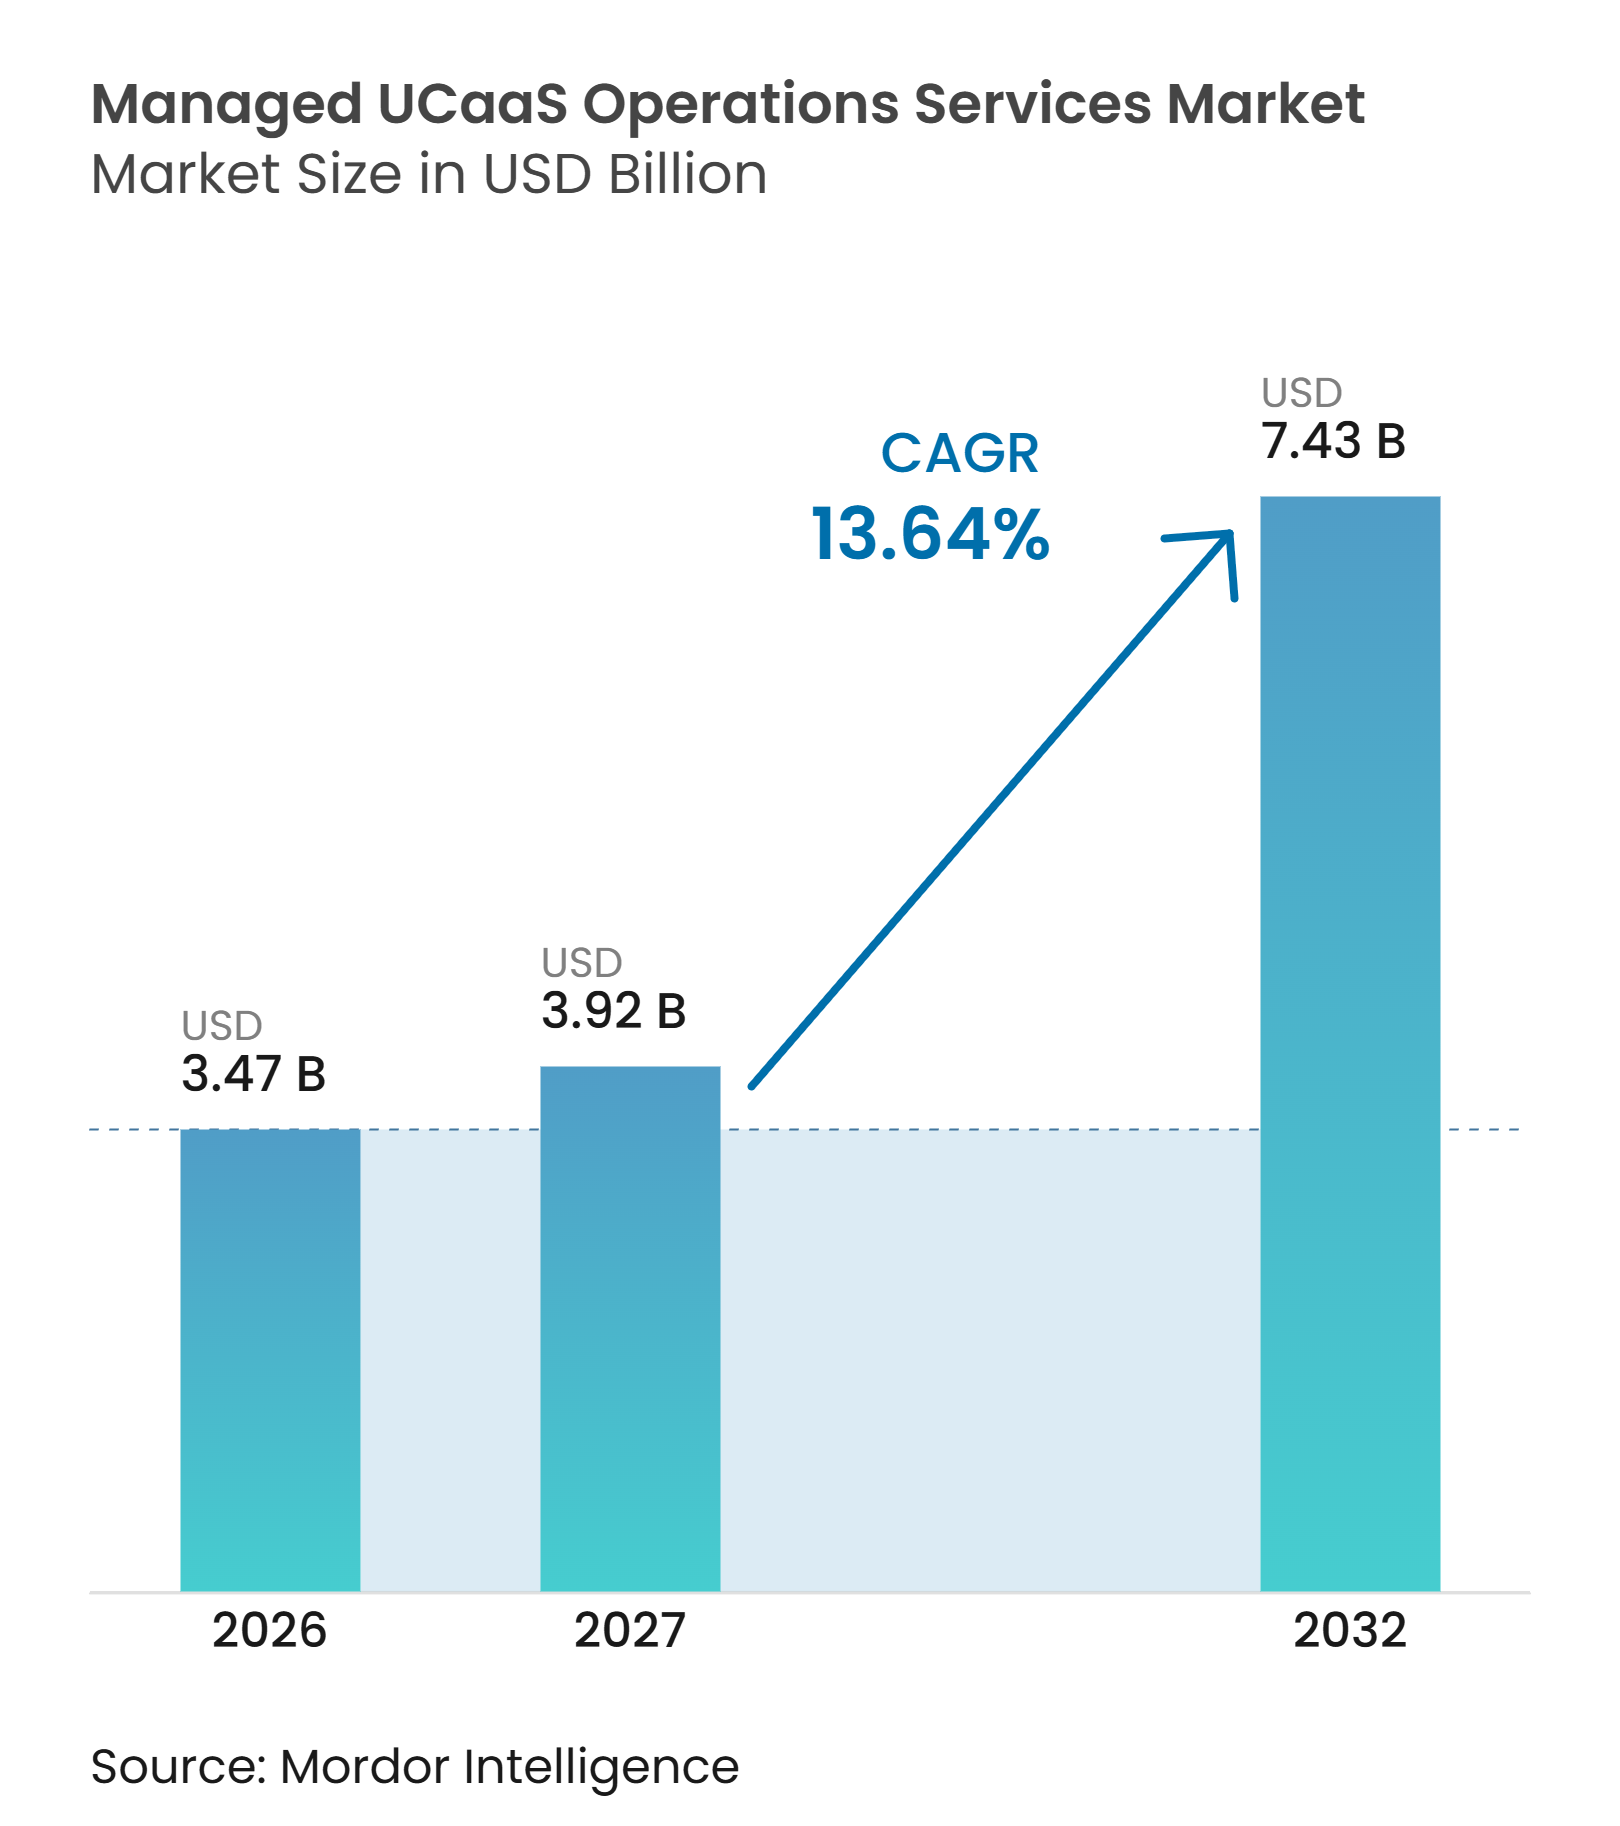
Die Marktgröße des Managed UCaaS Operations Services Marktes wird voraussichtlich von 3,47 Milliarden USD im Jahr 2026 und 3,92 Milliarden USD im Jahr 2027 auf 7,43 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 13,64 % zwischen 2027 und 2032. Der Managed UCaaS Operations Services Markt entwickelt sich über die reine Plattformbereitstellung hinaus hin zu ausgelagerter Bereitstellung, Überwachung, Sicherheit, Analyse und Carrier-Vernetzung. Hybrides Arbeiten hat die Anzahl der Standorte, Netzwerke und Geräte erhöht, die Kommunikationsteams unterstützen müssen. Der Ersatz älterer Telefonanlagen schafft zudem Nachfrage nach Anbietern, die Migrationen ohne Unterbrechung der Sprachdienste verwalten können. Anbieter erweitern ihre Verträge, da Unternehmen die Mitarbeiterkommunikation mit dem Kontaktcenter-Betrieb verknüpfen. Automatisierung kann die Servicebereitstellungskapazität verbessern, obwohl qualifiziertes Personal und Sicherheitskontrollen weiterhin wichtige Wachstumsgrenzen darstellen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt der technische Support und Help Desk im Jahr 2026 einen Anteil von 22,47 % am Managed UCaaS Operations Services Markt, während Analyse- und Optimierungsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen werden.
- Nach Unternehmensgröße entfielen im Jahr 2026 64,37 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 die höchste CAGR von 14,42 % verzeichnen dürften.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 68,83 % des Managed UCaaS Operations Services Marktes auf cloudbasierte Bereitstellungen, während hybride Bereitstellungen bis 2032 voraussichtlich mit einer CAGR von 14,27 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 24,63 % des Umsatzes auf Informationstechnologie und Telekommunikation, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 14,63 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,27 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 14,52 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybrides Arbeiten und Ausweitung verteilter Belegschaften | +3.5% | Global, mit Schwerpunkt in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Modernisierung älterer Telefonanlagen | +2.8% | Global, mit frühen Gewinnen in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integration von UCaaS mit Kontaktcenter- und Kommunikationsplattformen | +2.0% | Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Administration, Analyse und Mitarbeiterassistenz | +1.8% | Global, mit Nordamerika und dem asiatisch-pazifischen Raum als primären Adoptionsmärkten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach ergebnisorientierten Kommunikationsbetriebsleistungen | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Lokalisierung durch Direct Routing, lokale Cloud-Zonen und Carrier-Vernetzung | +0.8% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf den Nahen Osten und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybrides Arbeiten und Ausweitung verteilter Belegschaften
Die Unternehmenskommunikation erstreckt sich heute über Büros, Heimarbeitsplätze, Niederlassungen und mobile Geräte. Dieses Betriebsmodell erhöht den Aufwand für Bereitstellung, Fehlerbehebung und die Anwendung einheitlicher Richtlinien. Der Managed UCaaS Operations Services Markt profitiert davon, wenn interne IT-Teams keine 24/7-Absicherung in diesen Umgebungen gewährleisten können. Große Organisationen suchen zunehmend nach einer einzigen Verantwortlichkeit für Serviceniveaus über Plattform-, Netzwerk- und Endpunktebenen hinweg. Heimkonnektivität und inkonsistente Geräteeinstellungen können lokalisierte Sprachqualitätsprobleme verursachen, die schwieriger zu isolieren sind als ein Rechenzentrumsausfall. Sangoma identifizierte hybride UCaaS-Beschaffungsanforderungen, die stärkere Verfügbarkeitserwartungen und Betriebskontrollen umfassen, was die Rolle von Managed Providern bei verteilten Bereitstellungen unterstützt.
Cloud-Migration und Modernisierung älterer Telefonanlagen
Der Ersatz von Telefonanlagen bleibt eine praktische Quelle für verwaltete Migrationsarbeiten. Unternehmen müssen ältere Anrufsteuerungssysteme außer Betrieb nehmen und dabei die Dienstkontinuität für Mitarbeiter, Kunden und Notrufe aufrechterhalten. Der Managed UCaaS Operations Services Markt profitiert daher von Anbietern, die Migration, Tests und Support nach der Umstellung über mehrere Plattformen hinweg koordinieren können. Mittelgroße Organisationen behalten während dieses Übergangs häufig eine Mischung aus Cisco-, Mitel-, Avaya- und neueren Cloud-Tools bei. Diese Mischung erfordert plattformübergreifende Administration anstelle von Kenntnissen in der Konfiguration eines einzelnen Anbieters. NUWAVE stellte im Januar 2025 seine Teleport-Funktion vor, um die PBX-Migration über Microsoft Teams, Cisco Webex und Zoom zu automatisieren, und zeigte damit, wie wiederholbare Migrationsarbeiten über ein standardisierteres Modell bereitgestellt werden können.
Integration von UCaaS mit Kontaktcenter- und Kommunikationsplattformen
Die Grenze zwischen der Zusammenarbeit von Mitarbeitern und der Kundenkommunikation wird zunehmend unschärfer. Unternehmen wünschen sich zunehmend einen Anbieter, der einheitliche Kommunikation und den Kontaktcenter-Betrieb unter einem einzigen Servicevertrag verwaltet. Dieses Modell kann Präsenz, Aufzeichnung, Analyse und Support-Workflows in eine gemeinsame Betriebsstruktur integrieren. Der Managed UCaaS Operations Services Markt erweitert seinen Umfang, wenn der Anbieter die Verantwortung für beide Kommunikationsumgebungen übernimmt. RingCentral führte im Juni 2025 Customer Journey Analytics ein, um Transparenz über UCaaS- und CCaaS-Umgebungen hinweg zu schaffen, und stellte seinen KI-Agenten-Assistenten für den Kundenservice allgemein zur Verfügung.[1] RingCentral und Spectrum Business weiteten ihre Partnerschaft im März 2026 aus, um Kontaktcenter- und Konversationsintelligenzfunktionen über ein verwaltetes Netzwerk anzubieten, was eine breitere Grenze für verwaltete Dienste verdeutlicht.
KI-gestützte Administration, Analyse und Mitarbeiterassistenz
KI-Tools verändern routinemäßige Verwaltungsarbeiten im Kommunikationsbetrieb. Anbieter können diese Tools nutzen, um Nutzungsaufzeichnungen zu durchsuchen, wiederkehrende Vorfälle zu identifizieren und Konfigurationsaufgaben zu unterstützen. Der Managed UCaaS Operations Services Markt kann von kürzeren Lösungszeiten und einer höheren Bereitstellungskapazität pro Techniker profitieren. Der Mehrwert ist größer, wenn ein Betreiber Daten über mehrere Kommunikationsplattformen hinweg auswerten kann. Cisco beschrieb im Jahr 2025 KI-basierte Funktionen für natürlichsprachliche Berichterstellung, Problemlösung und Suche innerhalb des Webex Control Hub. Oracle stellte im Oktober 2025 außerdem seinen Intelligent Communications Orchestration Network Cloud Service vor, der UCaaS-, CCaaS- und Sprach-KI-Dienste in eine gemeinsame Orchestrierungsschicht integriert.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel für Multi-Vendor-UC-Stacks | -0.9% | Global, mit akutem Druck in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gebührenbetrug, SIP-Trunk-Missbrauch und identitätsbasierte Angriffe | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Schwankende Sprachqualität im öffentlichen Internet | -0.5% | Asiatisch-pazifischer Raum als Kern, Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Datensouveränität und Komplexität der grenzüberschreitenden Compliance | -0.4% | EU, Naher Osten und nationale Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel für Multi-Vendor-UC-Stacks
Der Mangel an Fachleuten, die mehrere UC-Plattformen betreiben können, kann die Bereitstellungskapazität einschränken. Ein einzelnes Unternehmenskonto kann Microsoft Teams, Cisco Webex, Zoom, SIP-Trunks und ältere Sprachinfrastruktur kombinieren. Jede Umgebung verfügt über separate Administrationskontrollmechanismen, Überwachungstools und Sicherheitseinstellungen. Der Managed UCaaS Operations Services Markt ist auf Anbieter angewiesen, die in der Lage sind, Zertifizierungen und operative Tiefe über diese Mischung hinweg aufrechtzuerhalten. Anbieter mit begrenztem Fachwissen müssen möglicherweise ihren Leistungsumfang einschränken oder auf Spezialpartner zurückgreifen. Die Übernahme von Fidelus durch Continuant im Jahr 2025 ergänzte Cisco-fokussierte Managed Services um seine Microsoft Teams-Praxis, was zeigt, warum eine breitere Plattformkompetenz strategischen Wert hat.
Gebührenbetrug, SIP-Trunk-Missbrauch und identitätsbasierte Angriffe
Betrug und unbefugte Änderungen können in gemeinsam genutzten Sprachumgebungen erhebliche Risiken schaffen. Eine Konfigurationsschwäche kann kostspielige Anrufaktivitäten ermöglichen, bevor die normale Überwachung das Problem erkennt. Der Managed UCaaS Operations Services Markt muss daher strengere Kontrollen für Zugang, Bereitstellung und SIP-Datenverkehr umfassen. Sprachbetrieb muss auch mit Anforderungen an die Anruferidentität in Einklang gebracht werden, die die Anrufvervollständigung und die regulatorische Compliance beeinflussen. BroadSource veröffentlichte im Juli 2025 sein EMU CAPP-Tool zur Erkennung und Rückgängigmachung unbefugter Konfigurationsänderungen in BroadWorks-Umgebungen. Anbieter, die keine standardisierten Erkennungs- und Reaktionspraktiken eingeführt haben, können mit höheren Bereitstellungskosten und niedrigeren Vertragsmarginen konfrontiert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
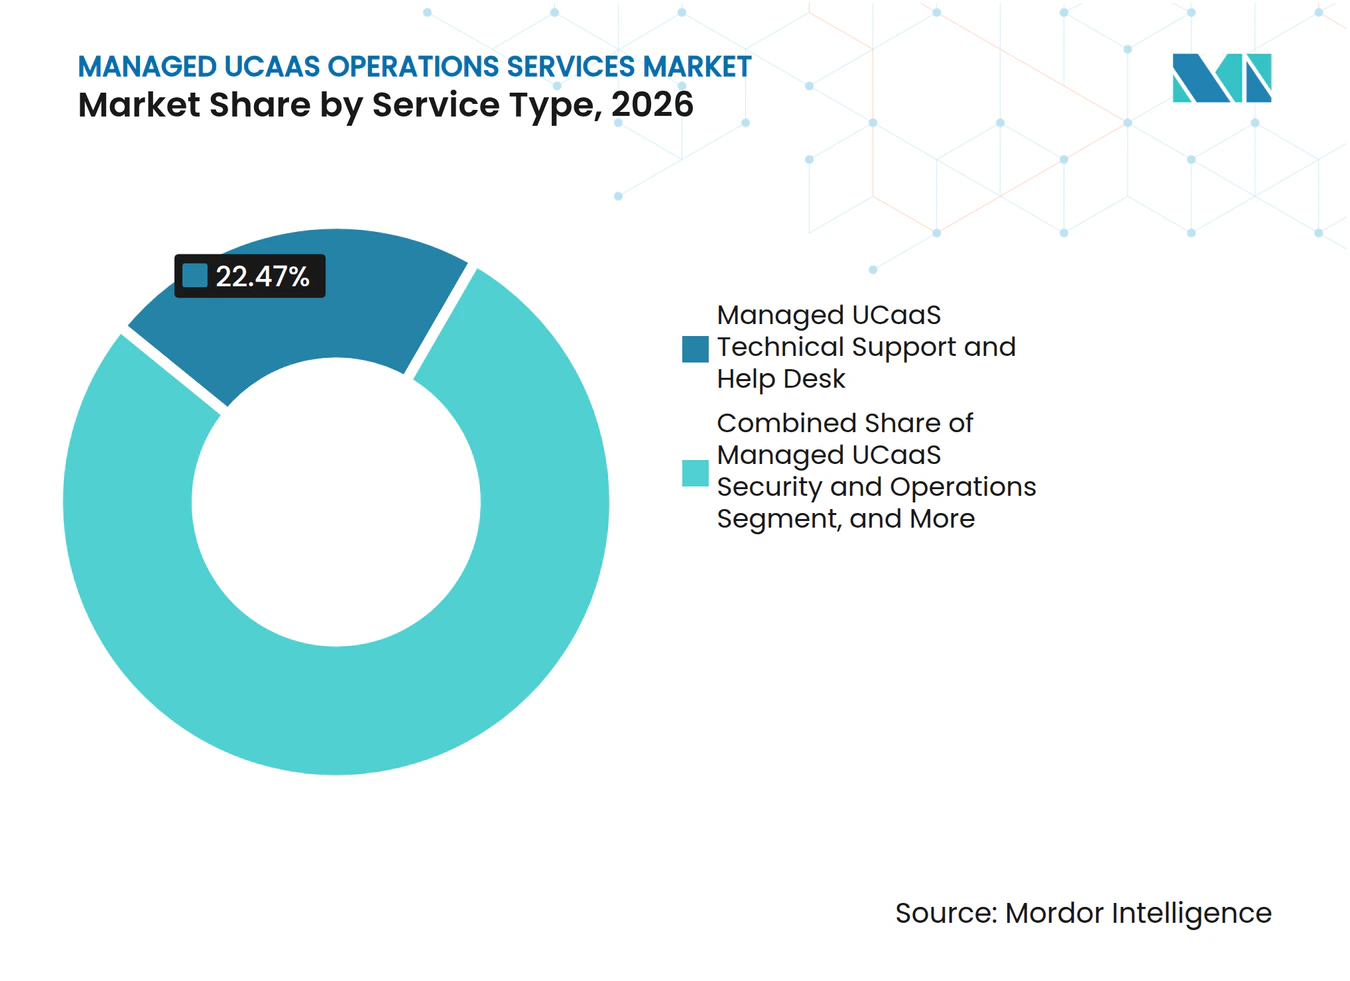
Help Desk stützt den Umsatz, während Analyse expandiertTechnischer Support und Help-Desk-Dienste machten im Jahr 2026 22,47 % des Umsatzes aus und sind damit die größte Servicekategorie, da Sprachvorfälle, Lizenzprobleme, Carrier-Koordination und Benutzereskalationen auch dann menschliches Urteilsvermögen erfordern, wenn Self-Service-Tools verfügbar sind. Diese Verträge sind oft das erste verwaltete Engagement für ein Unternehmen und geben Anbietern einen Weg, Migration, Administration, Überwachung, Sicherheit und Carrier-Betrieb hinzuzufügen, wenn die Anforderungen des Kunden klarer werden. Die Servicekategorie spiegelt auch die Notwendigkeit wider, Probleme über mehrere Plattformen und Endpunkttypen hinweg zu lösen, anstatt nur innerhalb einer einzelnen Anbieteranwendung. Migrations- und Implementierungsarbeiten profitieren von der Ablösung älterer Telefonanlagen, während Administration und Überwachung von reaktiver Vorfallsbearbeitung hin zu prädiktiven Betriebspraktiken übergehen.
Analyse- und Optimierungsdienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen, da Organisationen Unterstützung bei der Übersetzung von Qualitätserlebnisdaten, Adoptionsmetriken und Anrufkosten in operative Entscheidungen suchen. Diese Nachfrage unterstützt den Managed UCaaS Operations Services Markt, da vielen Organisationen eine dedizierte Kommunikationsanalysefunktion fehlt, die in der Lage ist, Daten über Plattformen, Netzwerke, Geräte und Carrier-Dienste hinweg zu interpretieren. Natürlichsprachliche Berichterstellung kann Kunden einen direkteren Datenzugang ermöglichen, beseitigt jedoch nicht die Notwendigkeit, Ursachen zu identifizieren oder Verantwortlichkeiten zuzuweisen, wenn Probleme Anbietergrenzen überschreiten. Ciscos Zusammenarbeitsaktualisierungen von 2025 umfassten KI-gestützte Berichterstellungs- und Suchfunktionen, die diesen Wandel in der Servicebereitstellung widerspiegeln.



Nach Unternehmensgröße:
Großunternehmen führen, während kleine und mittlere Unternehmen Volumen hinzufügenGroßunternehmen machten im Jahr 2026 64,37 % des Umsatzes aus, was den operativen Aufwand von Unternehmen mit vielen Standorten, mehreren Kommunikationstools, formalen Sicherheitsanforderungen und regionalen Serviceverpflichtungen widerspiegelt. Diese Organisationen nutzen Managed Services, um operationelle Risiken zu übertragen und interne Arbeitslasten zu reduzieren, und ihre Verträge können Plattformintegration, Carrier-Vernetzung, Compliance-Überwachung, Analyse und Support-Koordination abdecken. Die Nachfrage von Großunternehmen bietet dem Managed UCaaS Operations Services Markt eine stabile Basis, da ein Kommunikationsausfall umfangreiche Mitarbeiter- und Kundenbetriebe stören kann. Anbieter mit breiter Bereitstellungsabdeckung können ein einziges verantwortliches Servicemodell über regionale Standorte hinweg anbieten.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 14,42 % wachsen, unterstützt durch Abonnementpakete, die die Einführung verwalteter Kommunikation ohne ein großes internes Support-Team erleichtern. Vertriebspartner können Plattformlizenzen, Betrieb und lokalen Support für kleinere Organisationen bündeln, die einen einfacheren Kauf- und Implementierungsprozess wünschen. RingCentral führte 2026 das Empower-Großhandelsprogramm ein, um Partnern den Verkauf von UCaaS-, CCaaS- und KI-Diensten über ihre eigenen Handelsvereinbarungen zu ermöglichen. Dieser Weg kann die Kundenbasis erweitern und gleichzeitig die durchschnittlichen Vertragswerte senken, was den Bedarf an standardisierten Prozessen und automatisierter Bereitstellung erhöht. Anbieter, die Überwachung und First-Line-Support automatisieren, sind besser positioniert, um eine größere Gruppe kleinerer Kunden zu verwalten, ohne die Servicequalität zu beeinträchtigen.
Nach Bereitstellungsmodell:
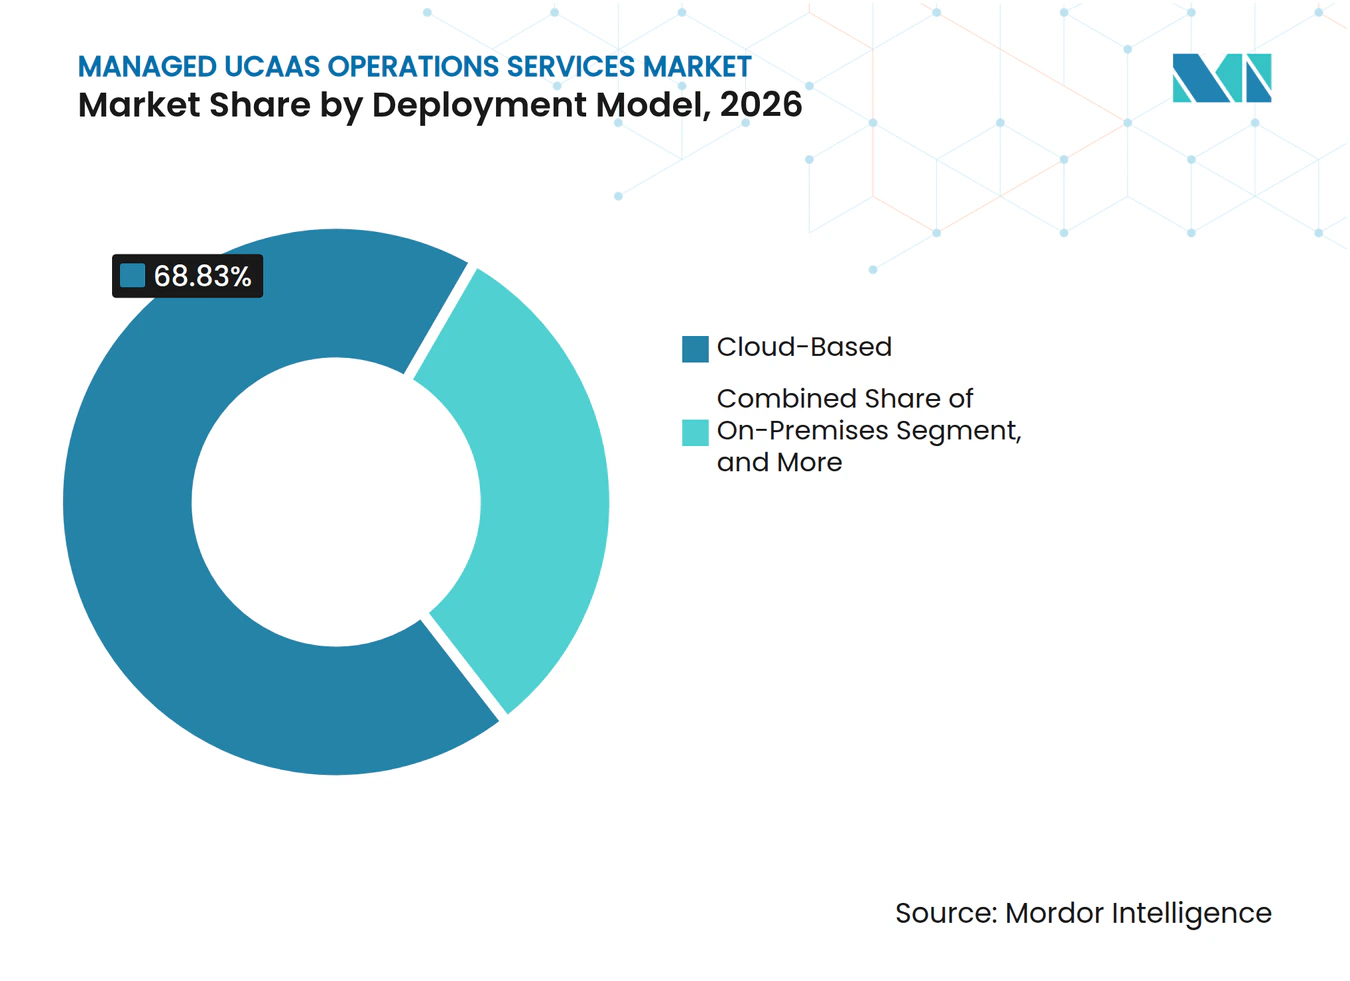
Cloud ist die Volumenbasis, während Hybrid einen breiteren Betrieb erfordertCloudbasierte Bereitstellungen machten im Jahr 2026 68,83 % des Umsatzes aus und bilden die wichtigste installierte Basis für den Managed UCaaS Operations Services Markt. On-Premises-Systeme bedienen weiterhin einige Verteidigungs-, Fertigungs- und Regierungsnutzer mit strengen Anforderungen an Kontinuität, Latenz, Daten oder lokale Kontrolle, sodass Anbieter sowohl Cloud-Tools als auch verbleibende Infrastruktur betreiben müssen. Spaniens Datenschutzbehörde stellte 2026 fest, dass Datenresidenz allein keine operative Souveränität verleiht, was die Verfügbarkeit und Kontrolle der unterstützenden Architektur für das Servicedesign relevant macht. Ein vollständiger Übergang kann daher Zeit in Anspruch nehmen, wenn Unternehmensrisiken, regulatorische Verpflichtungen oder bestehende Investitionen einen Wechsel zu einer einzigen Cloud-Umgebung verhindern.
Hybride Bereitstellungen werden bis 2032 voraussichtlich mit einer CAGR von 14,27 % wachsen, da Unternehmen während eines schrittweisen Übergangs möglicherweise öffentliche Cloud-Plattformen, lokale Anrufsteuerung, Session Border Controller, PSTN-Gateways und Backup-Konnektivität kombinieren. Jede Komponente schafft eine separate Verwaltungs- und Compliance-Verantwortung, was zu einem breiteren operativen Perimeter führt als eine rein cloudbasierte oder vollständig On-Premises-Bereitstellung. Sangoma nannte zelluläre Backup-Lösungen, Anruferidentitätskontrollen und Teams-kompatible SIP-Architekturen als Faktoren, die die hybride UCaaS-Einführung prägen. Diese Komplexität gibt Anbietern eine Grundlage für Serviceumfänge, die die gesamte Umgebung widerspiegeln, anstatt nur die Anwendungsschicht. Der Managed UCaaS Operations Services Markt gewinnt dort, wo Betreiber die Abhängigkeiten zwischen Cloud-Plattformen, lokalen Geräten und Carrier-Netzwerken koordinieren können.

Nach Endnutzerbranche:
IT und Telekommunikation führen, während das Gesundheitswesen beschleunigtInformationstechnologie und Telekommunikation machten im Jahr 2026 24,63 % des Umsatzes aus, angetrieben durch dichte UC-Umgebungen, Multi-Cloud-Betrieb und den Bedarf an spezialisiertem Management der Kommunikationsinfrastruktur. Diese Nutzer können Plattformintegration, Carrier-Verbindungen, Compliance-Überwachung, Analyse und Serviceniveaus erfordern, die an die Benutzererfahrung und nicht nur an die Infrastrukturverfügbarkeit gebunden sind. Der Managed UCaaS Operations Services Markt profitiert von der Fähigkeit der Anbieter, diese verbundenen Verantwortlichkeiten über interne und externe Teams hinweg zu koordinieren. Fertigung, Einzel- und E-Commerce, Regierung und Verteidigung ergänzen die Nachfrage mit unterschiedlichen Sicherheits-, Beschaffungs- und Implementierungsanforderungen.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 14,63 % wachsen, da Anbieter ältere Telefonsysteme durch cloudbasierte Tools ersetzen, die sich in Pflege- und Planungsabläufe integrieren. Gesundheitsverträge können Prüfprotokolle, verschlüsselte Aufzeichnungen und rollenbasierte Zugriffskontrollen erfordern, die in die routinemäßige Servicebereitstellung integriert werden müssen. Ellit Groups und Talkdesk kündigten im Februar 2026 eine Partnerschaft für einen Gesundheits-Service-Desk an, die verwaltete Kontaktcenter-Dienste mit Epic, Oracle Health, Athenahealth und ServiceNow verband.[2] Diese Workflow- und Compliance-Anforderungen können spezialisierte Anbieter gegenüber allgemeinen Kommunikationsbetreibern bevorzugen. Der Managed UCaaS Operations Services Markt bietet Raum für Anbieter, die klinisches Workflow-Wissen mit Kommunikationsmanagement verbinden.
Geografische Analyse
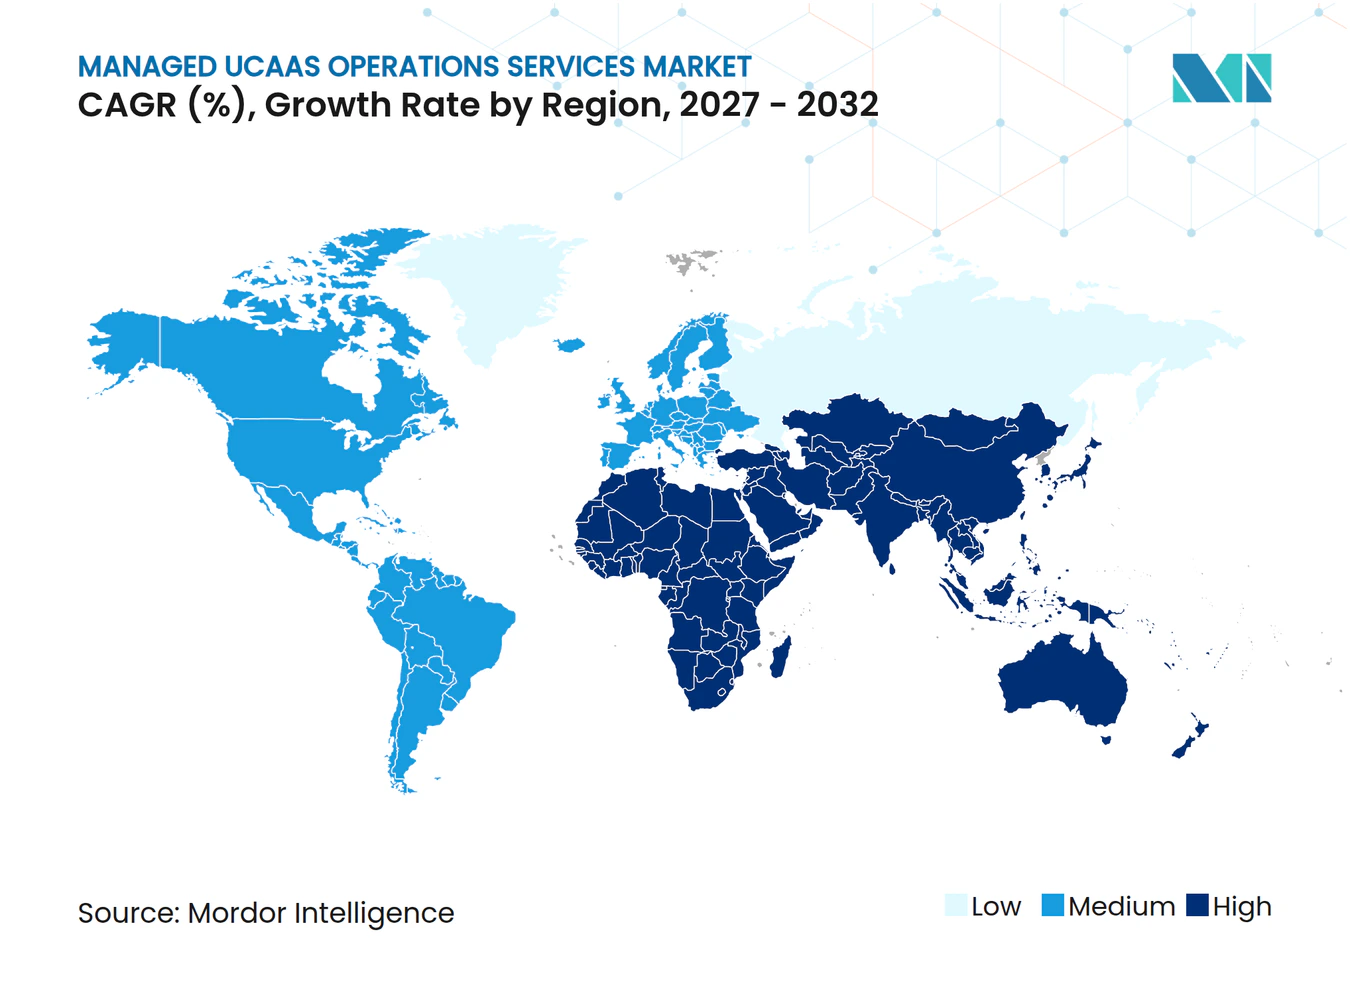
Nordamerika machte im Jahr 2026 38,27 % des Umsatzes aus und hatte damit den größten regionalen Anteil am Managed UCaaS Operations Services Markt, unterstützt durch große Unternehmensbereitstellungen und einen etablierten Managed-Services-Kanal. Notrufe und Anforderungen an die Anruferidentität fügen Sprachbereitstellungen operative Verantwortlichkeiten hinzu, während die Vereinigten Staaten auch über eine große Basis älterer Telefonanlagen verfügen, die Migrationsunterstützung erfordern. Kanada und Mexiko tragen zur regionalen Nachfrage durch gebündelte Konnektivitäts- und Kommunikationsangebote bei, insbesondere wenn Anbieter lokale Servicebereitstellung mit breiterer Netzwerkabdeckung kombinieren können. Skalenstarke Anbieter können Netzwerkabsicherung, Carrier-Vernetzung und UC-Betrieb unter einem einzigen Servicevertrag zusammenführen. Dieses regionale Betriebsmodell bleibt für Organisationen attraktiv, die eine klare Verantwortlichkeit für die Kommunikationsleistung an zahlreichen Standorten benötigen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 14,52 % wachsen, der schnellsten regionalen Rate, mit reifen Umgebungen in Japan, Australien, Indien und Südkorea sowie einer breiteren Expansion in Südostasien. Die verwaltete Bereitstellung muss sich an unterschiedliche Carrier-Regeln, Cloud-Standorte und Datenanforderungen in verschiedenen Ländern anpassen, sodass Anbieter nicht davon ausgehen können, dass ein einziges regionales Design für jeden Markt geeignet ist. Zoom fügte im Dezember 2025 lokale thailändische Telefonnummern und KI-Funktionen für Zoom Phone und Zoom Contact Center hinzu, was die Bedeutung eines lokalisierten Servicedesigns zeigt. Tata Communications meldete Wachstum beim Umsatz mit dem digitalen Portfolio im ersten Quartal des Geschäftsjahres 2026, unterstützt durch integrierte Zusammenarbeit und verwaltete UCaaS-Aktivitäten.
Europa bleibt ein bedeutender Umsatzbeitragender, angeführt vom Vereinigten Königreich, Deutschland und Frankreich, wo Datenschutzregeln und Bedenken hinsichtlich der operativen Souveränität die Anbieterauswahl in regulierten Sektoren prägen. Die Leitlinien der AEPD von 2026 richteten die Aufmerksamkeit auf die Dienstverfügbarkeit und die Kontrolle der unterstützenden Infrastruktur sowie auf den Datenspeicherort. Der Managed UCaaS Operations Services Markt in diesen Ländern kann daher Verträge bevorzugen, die die Governance, Resilienz und technischen Abhängigkeiten des umfassenderen Dienstes spezifizieren, anstatt den Hosting-Standort als einzigen Kontrollindikator zu behandeln. Der Nahe Osten entwickelt sich durch digitale Transformationsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten, während lokale Datenanforderungen das Vertragsdesign beeinflussen können. Die afrikanische Nachfrage konzentriert sich auf Südafrika, Ägypten und Nigeria, obwohl Konnektivitätslücken die Nachfrage in anderen Märkten weiterhin einschränken.
Wettbewerbslandschaft
Marktkonzentration
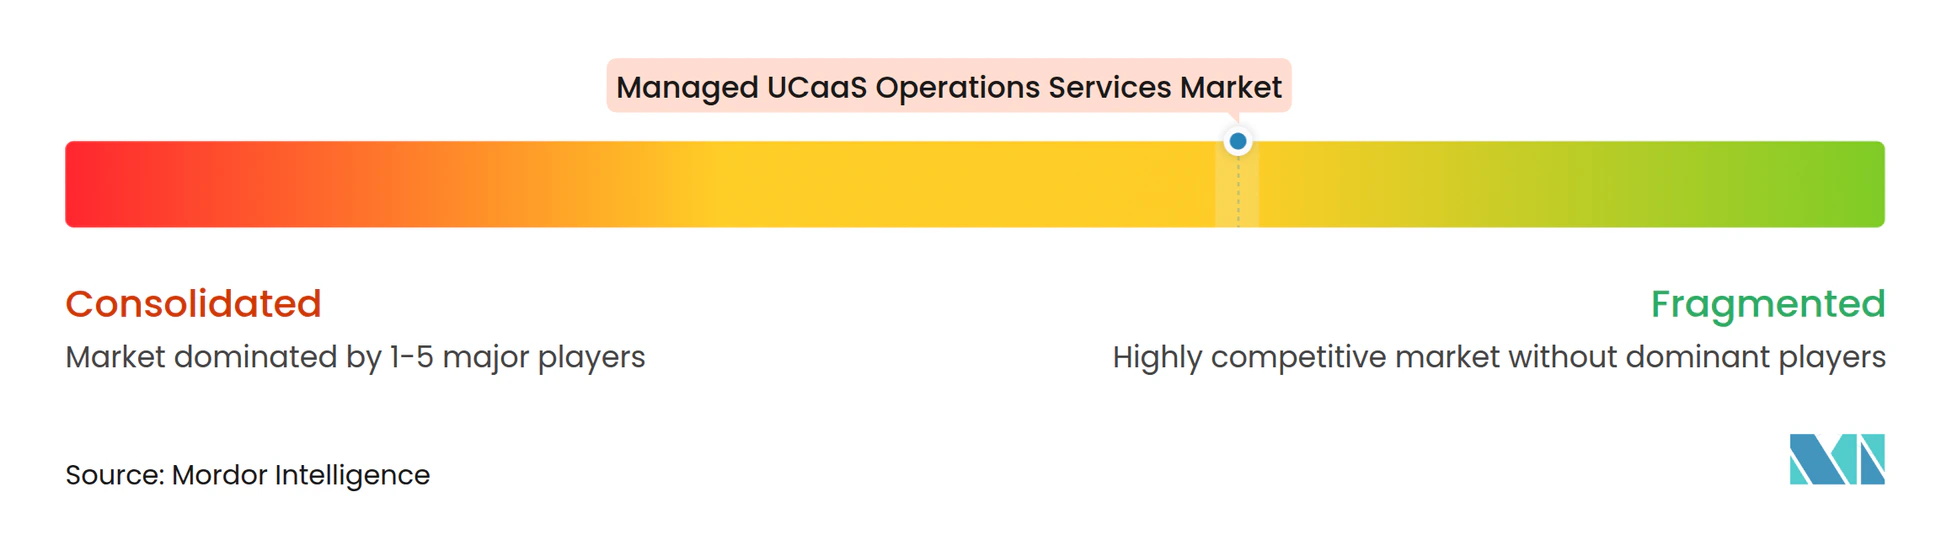
Der Managed UCaaS Operations Services Markt ist mäßig fragmentiert, wobei Telekommunikationscarrier, IT-Dienstleister und plattformnative Managed Provider in überlappenden Servicebereichen konkurrieren. Verizon Communications, AT&T Inc., Deutsche Telekom AG, NTT Communications Corporation und Vodafone Group Plc können Konnektivität, Sprachabsicherung, Carrier-Vernetzung und UC-Betrieb unter einem einzigen Vertrag kombinieren. Kyndryl und andere IT-Dienstleistungsunternehmen konkurrieren durch breiteren Unternehmenstechnologiebetrieb und Automatisierung. Court Square Capital Partners erwarb CallTower im April 2026, was das anhaltende Interesse an Anbietern mit Multi-Plattform-Managed-Communications-Fähigkeiten widerspiegelt. Netzwerkreichweite, Zertifizierungen und globale Bereitstellungskapazität bleiben wesentliche Vorteile für die größten Anbieter.
Anbieter differenzieren sich durch Automatisierung und Kontaktcenter-Integration. Ciscos KI-Zusammenarbeitsarbeit unterstützt die Nutzung automatisierter Aufgabenausführung und operativer Intelligenz durch Partner über verbundene Geschäftssysteme hinweg. RingCentral und Spectrum Business weiteten ihre verwaltete Kontaktcenter-Partnerschaft im März 2026 aus und kombinierten Customer-Experience-Tools mit verwalteter Netzwerkbereitstellung. NetSpeek stellte Lena im Oktober 2025 für Multi-Vendor-AV- und UC-Betrieb mit natürlichsprachlicher Automatisierung vor.[3] Der Managed UCaaS Operations Services Markt bevorzugt Unternehmen, die diese Tools in konsistente operative Qualität umwandeln können.
Gesundheitswesen- und kleine und mittlere Unternehmenskunden bieten unterschiedliche Möglichkeiten zur Wettbewerbspositionierung, da das Gesundheitswesen Kontrollen und Workflow-Integration erfordert, während kleine und mittlere Unternehmen häufig partnergebündelte Abonnements und Support kaufen. Europäische Käufer können Anbieter bevorzugen, die Datenschutz-, lokale Hosting- und operative Souveränitätsanforderungen erfüllen können. Der Managed UCaaS Operations Services Markt belohnt daher Unternehmen, die sich nach Branche, Geografie oder Plattformmix spezialisieren, anstatt nur auf grundlegenden Support zu setzen. In diesem Managed UCaaS Operations Services Markt kann ein kleinerer Anbieter dort konkurrieren, wo seine lokalen Beziehungen, Plattformkenntnisse und spezialisierten Betriebsabläufe einen definierten Kundenbedarf ansprechen, den breitere Anbieter möglicherweise nicht priorisieren.
Marktführer im Managed UCaaS Operations Services Bereich
-
Microsoft Corporation
-
Cisco Systems, Inc.
-
Zoom Video Communications, Inc.
-
RingCentral, Inc.
-
Verizon Communications Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Managed UCaaS Operations Services Markt Unternehmen in diesem Bericht
- Microsoft Corporation
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- RingCentral, Inc.
- Verizon Communications Inc.
- 8x8, Inc.
- BT Group plc
- AT&T Inc.
- Vodafone Group Plc
- NTT Communications Corporation
- Deutsche Telekom AG
- Orange Business Services
- Tata Communications Limited
- Wipro Limited
- IBM Corporation
- Mitel Networks Corporation
- Avaya LLC
- Gamma Communications plc
- Nextiva, Inc.
- Sify Technologies Limited
- Kyndryl, Inc.
Neueste Industrielle Entwicklungen in Managed UCaaS Operations Services Markt
- Oktober 2026: Tata Communications sicherte sich einen großen Auftrag für verwaltete sichere Edge-Dienste für ein führendes Lebensversicherungsunternehmen an 155 Standorten und kombinierte seine UCaaS-Plattform, Geräte, Netzwerk und Managed Services in einer einzigen integrierten Kollaborationsbereitstellung, was zeigt, wie die Bündelung von Konnektivität und verwaltetem Kommunikationsbetrieb zu einem bevorzugten Beschaffungsmodell im Finanzdienstleistungsbereich wird.
- August 2026: Digital Island, ein neuseeländischer Cloud-Kommunikationsanbieter, ging eine strategische Partnerschaft mit RingCentral ein, um RingCentrals Agentic Voice AI, UCaaS- und Kontaktcenter-Lösungen für neuseeländische Unternehmen bereitzustellen, und erweiterte damit RingCentrals verwalteten Partnerfußabdruck im asiatisch-pazifischen Segment für kleine und mittlere Unternehmen im Rahmen der Erweiterung des Empower-Großhandelsprogramms.
- April 2026: Court Square Capital Partners schloss die Übernahme von CallTower ab, einem Managed-UCaaS-Anbieter, der mehr als 3.000 Unternehmenskunden über Microsoft Teams, Cisco Webex und Zoom bedient, in einer Transaktion, die die anhaltende Private-Equity-Überzeugung in der These zur Konsolidierung verwalteter Kommunikation signalisiert.
- März 2026: Spectrum Business und RingCentral weiteten ihre Partnerschaft aus, um RingCX, ein KI-first-Omnichannel-Kontaktcenter, und AI Conversation Expert für Spectrum Business-Unternehmenskunden über Spectrums verwaltetes Netzwerk verfügbar zu machen, und schufen damit eine verwaltete einheitliche Customer-Experience-Plattform, die UC, Kontaktcenter und eingebettete KI unter einem einzigen SLA-Rahmen integriert.
Globaler Managed UCaaS Operations Services Markt – Berichtsumfang
Der Managed UCaaS Operations Services Markt umfasst Drittanbieterdienstleistungen, die die Überwachung, Administration, Optimierung, Sicherheit und Wartung von Unified Communications as a Service (UCaaS)-Plattformen unterstützen. Diese Dienste helfen Organisationen bei der Verwaltung cloudbasierter Kommunikations- und Kollaborationstools, einschließlich Sprache, Videokonferenzen, Messaging, Kontaktcenter und Kollaborationsanwendungen.
Der Managed UCaaS Operations Services Marktbericht ist segmentiert nach Servicetyp (Managed UCaaS Administration, Managed UCaaS Monitoring und Service Assurance, Managed UCaaS Sicherheit und Betrieb, Managed UCaaS Migration und Implementierung, Managed UCaaS Technischer Support und Help Desk, Managed UCaaS Netzwerk- und Carrier-Betrieb sowie Managed UCaaS Analyse und Optimierung), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Bereitstellungsmodell (On-Premises, Cloudbasiert und Hybrid), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce, Fertigung, Regierung und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed UCaaS Administration |
| Managed UCaaS Monitoring und Service Assurance |
| Managed UCaaS Sicherheit und Betrieb |
| Managed UCaaS Migration und Implementierung |
| Managed UCaaS Technischer Support und Help Desk |
| Managed UCaaS Netzwerk- und Carrier-Betrieb |
| Managed UCaaS Analyse und Optimierung |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Fertigung |
| Regierung und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Servicetyp | Managed UCaaS Administration | |
| Managed UCaaS Monitoring und Service Assurance | ||
| Managed UCaaS Sicherheit und Betrieb | ||
| Managed UCaaS Migration und Implementierung | ||
| Managed UCaaS Technischer Support und Help Desk | ||
| Managed UCaaS Netzwerk- und Carrier-Betrieb | ||
| Managed UCaaS Analyse und Optimierung | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce | ||
| Fertigung | ||
| Regierung und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Managed UCaaS Operations Services Sektor?
Die Marktgröße des Managed UCaaS Operations Services Marktes beträgt im Jahr 2026 3,47 Milliarden USD und wird bis 2032 voraussichtlich 7,43 Milliarden USD erreichen, bei einer CAGR von 13,64 %.
Was treibt die Nachfrage nach Managed UCaaS Operations Services an?
Hybrides Arbeiten, der Ersatz älterer Telefonanlagen, Cloud-Migration und die Kombination von UCaaS mit Kontaktcenter-Betrieb erweitern die Nachfrage nach verwaltetem Support.
Welcher Servicetyp wächst im Bereich Managed UCaaS Operations am schnellsten?
Analyse- und Optimierungsdienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 14,83 % wachsen, da Organisationen eine bessere Transparenz hinsichtlich Servicequalität und Adoption anstreben.
Welcher Bereitstellungsansatz expandiert am schnellsten?
Hybride Bereitstellungen werden bis 2032 voraussichtlich mit einer CAGR von 14,27 % wachsen, da Organisationen weiterhin gemischte Cloud- und On-Premises-Kommunikationsumgebungen betreiben.
Welcher Endnutzersektor weist das stärkste prognostizierte Wachstum auf?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 14,63 % wachsen, unterstützt durch die Einführung von Cloud-Telefonie und die Integration in klinische Workflows.
Welche Region wächst am schnellsten im Bereich Managed UCaaS Operations Services?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 14,52 % wachsen, unterstützt durch lokale Plattformanforderungen und wachsende Unternehmenskommunikationsbedürfnisse.