
マネージドDevOpsおよびアプリケーション運用サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
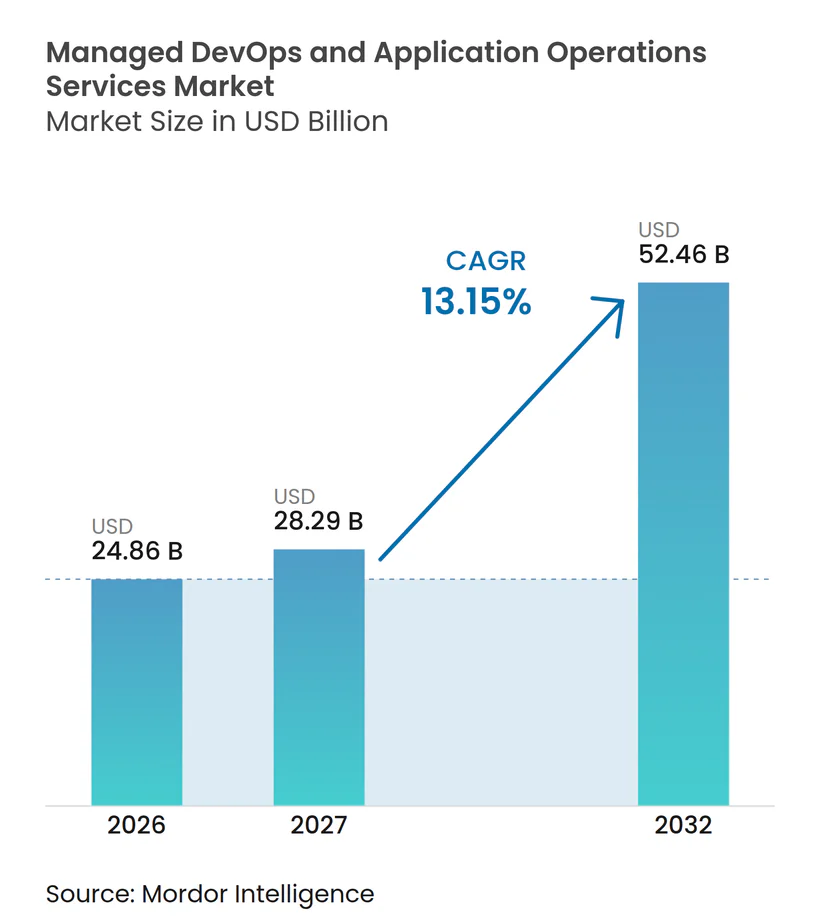
| 市場規模 (2027) | 28.29 十億米ドル |
| 市場規模 (2032) | 52.46 十億米ドル |
| 成長率 (2027 - 2032) | 13.15 % |
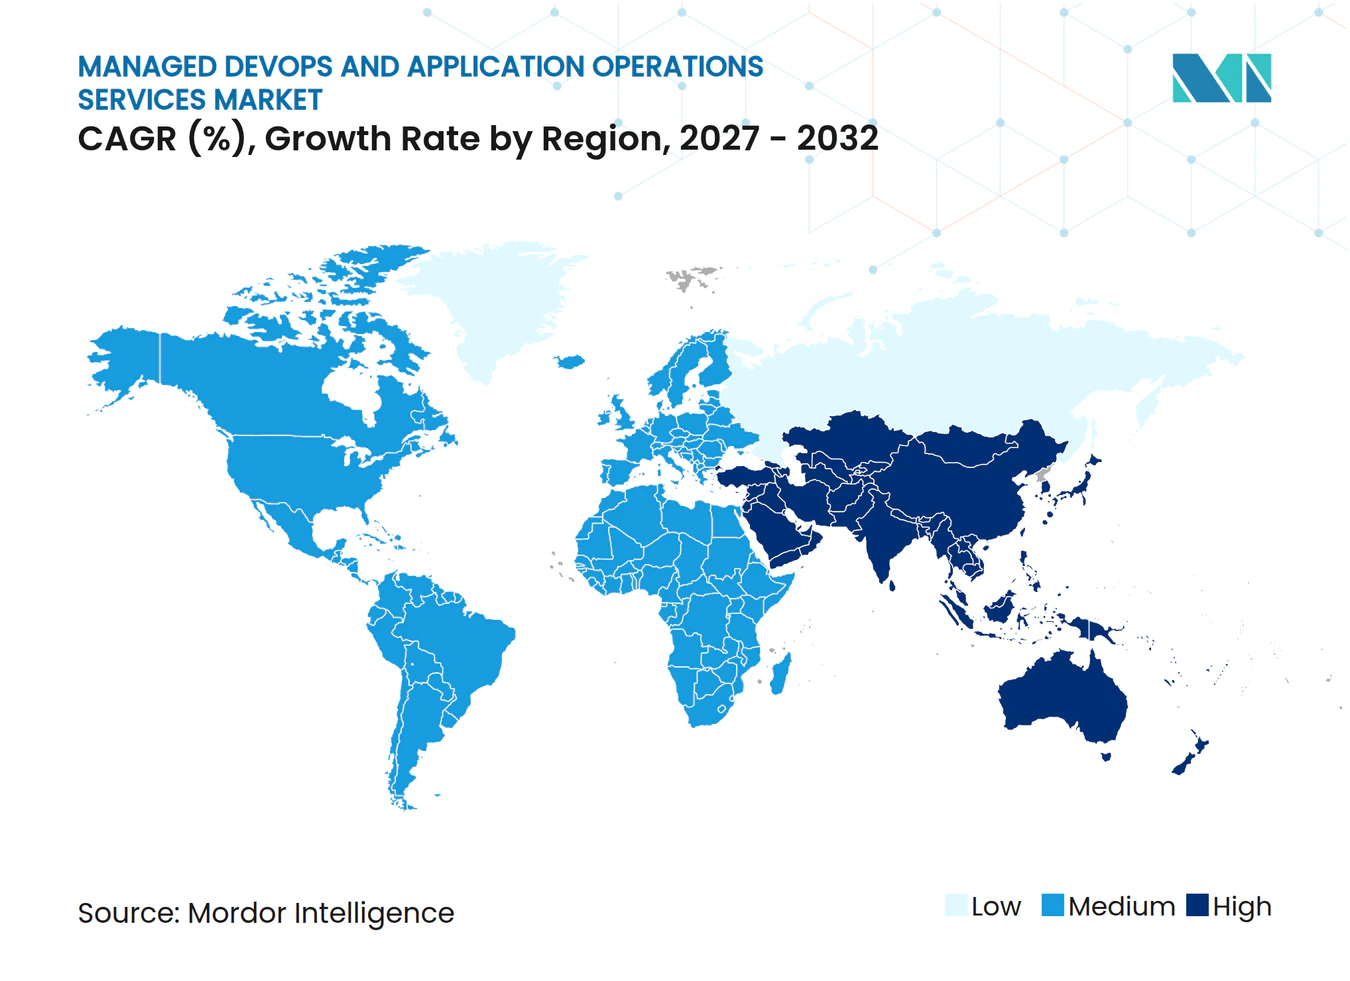
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドDevOpsおよびアプリケーション運用サービス市場分析
マネージドDevOpsおよびアプリケーション運用サービス市場規模は、2026年の24.86 ビリオン 米ドルから2027年には28.29 ビリオン 米ドルへ、さらに2032年までに52.46 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 13.15%を記録すると予測されます。マネージドDevOpsおよびアプリケーション運用サービス市場は、多くの企業が自社単独では運用・管理できないクラウドネイティブ基盤によって支えられています。クライアントはリアクティブなアラートからAI支援による修復へと移行しており、これによりマネージドデリバリーに期待される価値が変化しています。規制の厳しいセクターでは、セキュリティ、レジリエンス、および監査証跡をソフトウェアリリースを通じて維持しなければならないため、管理されたサービスデリバリーを調達要件として扱うケースが増えています。マネージドDevOpsおよびアプリケーション運用サービス市場は、クラウド変革によってクライアントがコンテナ、パイプライン、オブザーバビリティツール、および複数のクラウド環境にわたる新たな運用上の複雑性を抱えた場合にも恩恵を受けます。SRE、プラットフォームエンジニアリング、およびDevSecOps能力を持つプロバイダーは、スタッフィング能力だけでなく運用上の成果を競争軸として競い合っています。
主要レポートのポイント
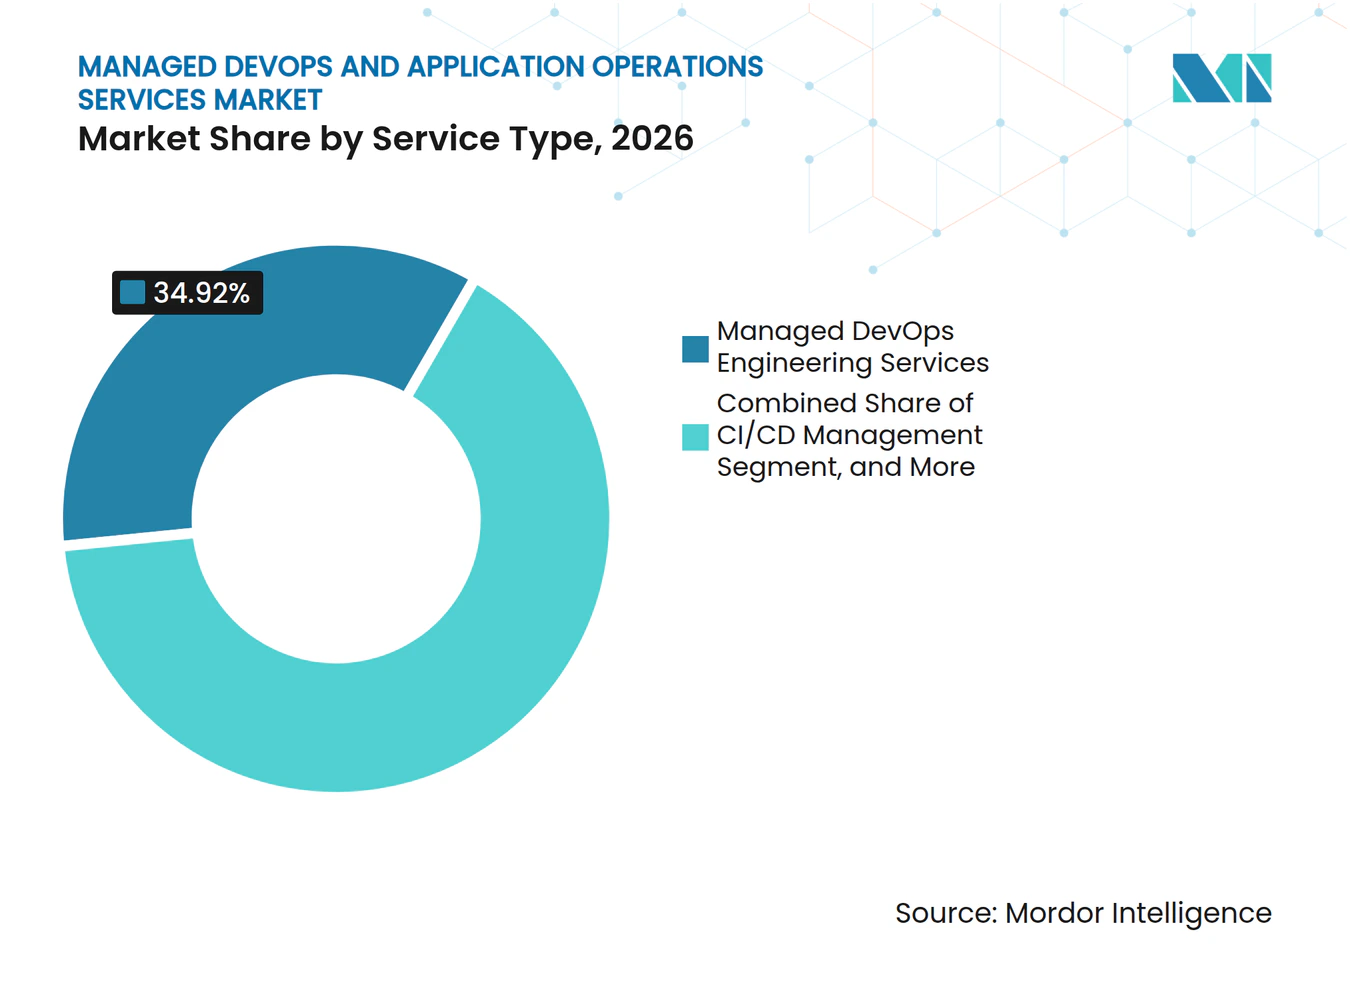
- サービスタイプ別では、マネージドDevOpsエンジニアリングサービスが2026年のマネージドDevOpsおよびアプリケーション運用サービス市場シェアの34.92%を占め、サイト信頼性エンジニアリングおよびインシデント管理は2032年にかけてCAGR 14.16%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年の収益の62.12%を占め、同セグメントは2032年にかけてCAGR 14.75%で成長する見込みです。
- 組織規模別では、大企業が2026年のマネージドDevOpsおよびアプリケーション運用サービスの収益シェアの77.23%を占め、中小企業は2032年にかけてCAGR 14.56%で拡大する見込みです。
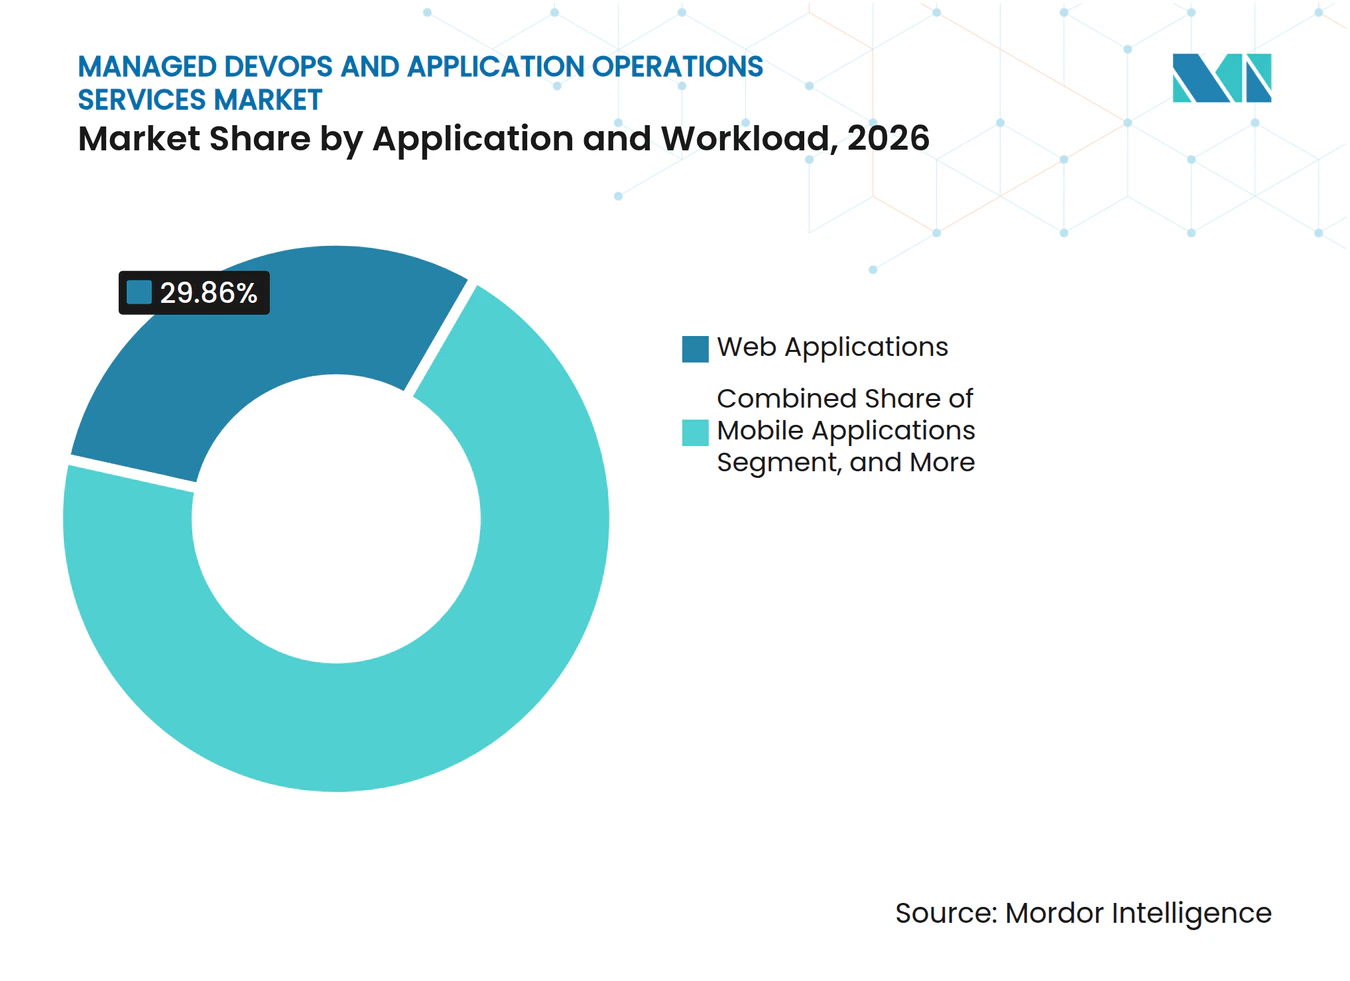
- アプリケーションおよびワークロード別では、ウェブアプリケーションが2026年の収益シェアの29.86%を占め、人工知能および機械学習アプリケーションは2032年にかけてCAGR 14.33%で拡大する見込みです。
- 業種別では、BFSIが2026年の収益シェアの24.59%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 14.51%で拡大する見込みです。
- 地域別では、北米が2026年の収益シェアの42.81%を占め、アジア太平洋地域は2032年にかけてCAGR 14.18%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI強化オペレーションおよび自律的修復 | +3.2% | グローバル、北米およびアジア太平洋コアにおける近期集中的な成長 | 短期(2年以内) |
| エンタープライズクラウドネイティブモダナイゼーション | +2.6% | グローバル、北米・欧州・アジア太平洋で最も強い | 中期(2〜4年) |
| DevSecOps、コンプライアンス、およびレジリエンス要件 | +1.7% | 北米および欧州、アジア太平洋および湾岸諸国への波及あり | 短期(2年以内) |
| マネージドオペレーティングモデルとしてのプラットフォームエンジニアリング | +1.3% | グローバル、北米および西欧が主導 | 中期(2〜4年) |
| ソフトウェアリリースサイクルの短縮と継続的デリバリー | +1.1% | グローバル | 中期(2〜4年) |
| クラウドネイティブおよびマイクロサービスの普及 | +0.9% | グローバル、ハイパースケーラーが集中する北米およびアジア太平洋で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI強化オペレーションおよび自律的修復によるサービス経済の再定義
AI支援オペレーションは、マネージドDevOpsおよびアプリケーション運用サービス市場におけるクライアントの期待を再形成しています。Ciscoは2026年2月にネットワーキング、セキュリティ、およびオブザーバビリティ全体にわたってAgenticOpsを拡張し、障害のトリアージ、根本原因仮説の評価、および定義された修復ステップの実行が可能なエージェントを提示しました。[1] これにより、プロバイダーが主に手作業に対して報酬を受けるアクティビティベースのサービス契約の重要性が低下します。クライアントは代わりに、解決品質、サービスレベル目標、および反復可能なインシデントを自動化する能力に基づいてプロバイダーを評価できるようになります。Dynatraceは、調査対象組織の50%がAI搭載の自動インシデント対応を導入していると報告しており、これらのシステムを運用するマネージドチームへの幅広い需要を示しています。管理されたランブックと信頼性の高い修復コントロールに投資するプロバイダーは、より大規模なエンジニアリングチームに頼ることなくデリバリーを差別化できます。
エンタープライズクラウドネイティブモダナイゼーションによる構造的需要の創出
クラウドネイティブモダナイゼーションは、初期移行プロジェクト完了後も継続的に作業を生み出しています。モノリシックアプリケーションからマイクロサービスへ移行する組織は、コンテナオーケストレーション、GitOpsコントロール、マルチクラスター信頼性、および共有オブザバビリティプラクティスを管理しなければなりません。これらの要件により、マネージドDevOpsおよびアプリケーション運用サービス市場は一度限りの移行エンゲージメントよりも長い契約サイクルを持つことになります。カナダロイヤル銀行は、複雑なハイブリッドクラウド環境においてデプロイメントの一貫性を向上させ、構成ドリフトを削減するために、ゾーン全体に実行エージェントを持つインフラストラクチャーアズコードワークフローの集中管理について説明しました。このような運用環境には、クラウドホスティングだけでなく継続的なエンジニアリングサポートが必要です。この要件は、多くのアプリケーションチームが共通プラットフォームを使用しながらも個別のリリース責任を保持している場合に最も強くなります。
DevSecOps、コンプライアンス、およびレジリエンス要件によるマネージドデリバリーの固定化
コンプライアンスは、多くのクライアントにとってセキュアなソフトウェアデリバリーを継続的な運用要件にしています。デジタル運用レジリエンス法(DORA)は2025年1月17日からEU金融機関に適用され、情報通信技術プロセスを通じた運用レジリエンスの実証の必要性が高まっています。EUサイバーレジリエンス法は2026年9月11日付で報告義務を導入し、主要な製品義務は2027年12月11日に発効します。NISTは2025年7月にSP 1800-44の予備草案を公開し、セキュアソフトウェア開発フレームワークと整合したDevSecOpsプラクティスを定めました。マネージドDevOpsおよびアプリケーション運用サービス市場は、プロバイダーがソフトウェア部品表、セキュリティゲート証跡、脆弱性対応、および監査証跡を自動化できる場合に関連性を高めます。このサービスモデルにより、購買者は技術的デリバリーをリスク管理および規制対応と結びつけることができます。
マネージドオペレーティングモデルとしてのプラットフォームエンジニアリングによるプロバイダー価値の向上
プラットフォームエンジニアリングは、純粋に内部的な技術分野からプロバイダーがクライアントのために運用できるサービスへと移行しています。Puppetは、調査対象組織の31%が完全自律的な運用を報告しており、標準化された内部開発者プラットフォームを持つ環境では44%に上昇すると報告しました。標準化されたプラットフォームは、開発者ツール、承認済みテンプレート、アクセスコントロール、およびデリバリールールを統合します。プロバイダーは、内部開発者プラットフォームのプロビジョニング、ゴールデンパスのメンテナンス、およびガバナンスアズコードコントロールを通じてこれらの環境をサポートできます。これにより、マネージドデリバリーの価値が基本的なパイプライン管理を超えて高まります。また、プラットフォームプロダクトマネージャー、アプリケーションリーダー、およびインフラストラクチャーオーナーがすべてマネージドサービスの範囲に影響を与える可能性があるため、購買決定にも影響します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DevOps、SRE、およびプラットフォームエンジニアリング人材の不足 | -2.1% | グローバル、北米・西欧・オーストラリアで最も深刻 | 短期(2年以内) |
| レガシーアプリケーションおよびツールチェーン統合の複雑性 | -1.6% | グローバル、数十年前のオンプレミス基盤を持つ企業に集中 | 中期(2〜4年) |
| 断片化されたオブザーバビリティデータと一貫性のないテレメトリ所有権 | -1.0% | グローバル | 中期(2〜4年) |
| 成果測定と共有責任の曖昧さ | -0.8% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DevOps、SRE、およびプラットフォームエンジニアリング人材不足による能力成長の制約
経験豊富なSRE、プラットフォームエンジニアリング、およびDevSecOps専門家の供給不足は、マネージドDevOpsおよびアプリケーション運用サービス市場におけるプロバイダーの能力を制限しています。デリバリーチームには、自動化、クラウドコントロール、インシデント管理、および規制された運用手順を同時に理解できる人材が必要です。この人材不足はデリバリーコストを引き上げ、小規模プロバイダーが迅速にスケールすることを困難にします。クライアントが社内採用や自動化投資とサービスを比較するため、プロバイダーはレートカードの変更によって賃金圧力を無期限に相殺することはできません。エージェンティック自動化と標準化されたランブックは、人員の線形的な増加への依存を軽減できます。ただし、これらのシステムには先行投資、成熟した運用データ、および設計・維持するためのエンジニアリング能力が必要です。
レガシーアプリケーションおよびツールチェーン統合の複雑性によるオンボーディングサイクルの長期化
クライアントのツールチェーンは、古いJenkinsデプロイメント、様々なCIツール、一貫性のないインフラストラクチャーアズコードフレームワーク、および時間をかけて個別に選択された監視プラットフォームを組み合わせていることが多いです。これにより、プロバイダーが運用を標準化する前に共通コントロールを確立しなければならないため、マネージドDevOpsおよびアプリケーション運用サービス市場におけるサービス移行が複雑になります。Dynatraceは、プラットフォームエンジニアの37%が既存ツールとの統合を主要な運用課題として挙げていると報告しました。同調査では、すべてのデプロイメント段階にオブザーバビリティを組み込んでいるのは40%に過ぎないことも判明しました。[2] オンボーディング期間が長くなると、サービス開始が遅れ、共有責任の定義が困難になります。また、プロバイダーが測定可能な成果を示す前にクライアントが範囲を再交渉する可能性も高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
SREおよびインシデント管理が幅広いポートフォリオから最速の成長を牽引マネージドDevOpsエンジニアリングサービスは、2026年のマネージドDevOpsおよびアプリケーション運用サービス市場収益の34.92%を占めました。このセグメントは、グリーンフィールドクラウドプログラムおよび既存アプリケーションのモダナイゼーションのためのコアデリバリー層として機能します。リリース管理、インフラストラクチャー自動化、およびクラウド運用全体でクライアントが必要とするエンジニアリングサポートをカバーします。CI/CD管理は、ソフトウェアチームが多様なアプリケーション全体で反復可能なリリースコントロールを必要とするため、引き続き重要です。インフラストラクチャーアズコードおよびクラウド運用も、一貫した構成管理を必要とするマルチクラウド運用モデルによってサポートされています。カナダロイヤル銀行のハイブリッドクラウドアプローチは、複雑な環境全体でインフラストラクチャーアズコードワークフローの集中管理とローカル実行コントロールへの需要を示しています。CNCF.IO これらのニーズは、単一ツール固有のオファリングではなく、幅広いサービスポートフォリオをサポートします。
サイト信頼性エンジニアリングおよびインシデント管理は、2032年にかけてCAGR 14.16%で拡大する見込みです。このサービスタイプのマネージドDevOpsおよびアプリケーション運用サービス市場規模は、チケットベースの運用ではなく測定可能なサービスレベル目標を求めるクライアントによって牽引されます。Dynatraceは、組織の89%が少なくとも一部のチームでサービスレベル目標を使用していることを発見しました。また、SRE回答者の67%がAIモデル監視を主要な新興ユースケースとして特定したことも判明しました。マネージドSREチームは、内部チームに十分な専門家カバレッジがない場合にインシデントプロセスを運用できます。組織が信頼性の高い修復と運用目標が達成されているというより良い証拠を必要とするにつれて、このサービスはより価値が高まっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウドが基盤を主導し、ハイブリッドが規制セクターに対応クラウドベースのデプロイメントは、2026年のマネージドDevOpsおよびアプリケーション運用サービス市場シェアの62.12%を占めました。パブリッククラウド環境は、マネージドデリバリーをサポートするネイティブCI/CDサービス、マネージドKubernetesオファリング、および開発者ツールを提供します。AWS、Azure、およびGoogle Cloudは、多くのクライアントプログラムが使用する運用基盤を提供しています。クラウドモデルにより、プロバイダーは自動化コントロール、スケーラブルな容量、および共有サービス統合にアクセスできます。これにより、複数のアプリケーションチーム全体で標準化されたパイプライン運用を求めるクライアントに適しています。クラウド環境はまた、AI支援監視および修復ツールの利用増加をサポートします。このデプロイメント選好は、マネージドDevOpsワークロードの主要な運用基盤としてのハイパースケーラープラットフォームの役割を反映しています。
ハイブリッドクラウドは、データ居住地、レイテンシー、またはアプリケーション制約を持つBFSI、ヘルスケア、政府、およびその他のクライアントにとって引き続き必要です。これらの契約は、プライベート環境とパブリック環境の間の継続的な調整を必要とします。その結果、プロバイダーが個別の運用コントロールを同時にサポートしなければならないため、ハイブリッドサービスの範囲はより高価なデリバリーを必要とする場合があります。ISO/IEC 27001の2022年版は、2025年10月に2013年版からの移行を完了しました。この更新により、管理された環境におけるセキュアコーディング、構成管理、および継続的監視の重要性が強化されます。マネージドDevOpsおよびアプリケーション運用サービス市場は、クライアントがパブリッククラウドにワークロードを配置しながらも断片化されたツールチェーンガバナンスを運用し続けている場合に機会があります。オンプレミスデプロイメントは最小のモデルであり、主にエアギャップされた政府および防衛設定に関連しています。
組織規模別:
大企業が収益基盤を確立し、中小企業が急速に拡大大企業は2026年の収益の77.23%を占めました。これらの購買者は、専任のマネージドエンジニアリングサポートを必要とする複数のクラウドアカウント、多くのアプリケーションチーム、および厳格なコンプライアンスプロセスを運用しています。エンタープライズ契約は、多年度にわたってSRE、インフラストラクチャーアズコード、およびCI/CDサービスを組み合わせることが多いです。その大規模で複雑な基盤は、中小企業の急速な拡大にもかかわらず収益集中を維持します。専任の内部開発者プラットフォームは、企業がプロバイダーに運用・改善を依頼する可能性のある別の運用層を追加します。プラットフォームチームは共有コントロールを確立でき、アプリケーションチームは特定のビジネスニーズに合わせて承認されたデプロイメントパスを適応させます。この連邦型構造は、デリバリーを遅らせることなく共通ガバナンスを実施できるプロバイダーに実践的な役割を生み出します。
中小企業は2032年にかけてCAGR 14.56%で拡大する見込みです。小規模組織は、マネージドエンジニアリング能力をよりアクセスしやすくするクラウド消費モデルをますます利用しています。中小企業向けのマネージドDevOpsおよびアプリケーション運用サービス市場規模は、より小規模なエンジニアリングチームに対して明確に範囲が定められ、比例したオファリングに依存します。プロバイダーは、複雑なエンタープライズエンゲージメントを単純に縮小することを避ける必要があります。固定範囲のサービスは、パイプライン、クラウド運用、およびインシデントへの不可欠なサポートを維持しながら、価格をより理解しやすくすることができます。最も効果的なオファリングは、中小企業が完全な社内プラットフォームチームを構築することなくスキルギャップに対処できます。これにより、明確な対応とガバナンスコミットメントを持つ標準化されたサービスパッケージへの需要が生まれます。
アプリケーションおよびワークロード別:
AIおよびMLパイプラインが新たなマネージドオペレーションニーズを創出ウェブアプリケーションは2026年の収益の29.86%を占めました。業界全体で頻繁なリリース、ブルーグリーンデプロイメントコントロール、および24時間365日のインシデント対応への継続的な需要をサポートします。モバイルアプリケーションは、並行パイプライン管理、アプリストア承認コントロール、およびマルチデバイステスト自動化を必要とします。データおよびアナリティクスアプリケーションは、企業がクラウドネイティブスタックにデータシステムを統合するにつれて、信頼性の高いパイプラインを必要とします。これらのユースケースは、DataOpsおよびパイプライン信頼性サービスへの需要を拡大します。IoTおよびエッジアプリケーションは、分散デプロイメント、断続的な接続性、およびハードウェア固有の制限を追加します。これらの要件は、マネージドアプリケーション運用を従来のクラウドインフラストラクチャーサポートと差別化します。
人工知能および機械学習アプリケーションは、2032年にかけてCAGR 14.33%で拡大する見込みです。これらのワークロードのマネージドDevOpsおよびアプリケーション運用サービス市場規模は、モデルドリフト監視、フィーチャーストア管理、推論コストコントロール、および評価ベースのデプロイメントゲートによって牽引されます。従来のDevOpsコントロールは、これらの要件のすべてに対応するよう設計されていませんでした。Dynatraceは2026年10月に9億1,500万 米ドルでArizeを買収し、開発および本番プロセス全体でAIオブザーバビリティを拡張しました。この取引は、本番AIオペレーションにより専門化されたツールとコントロールが必要であることを示しています。MLOpsおよびLLMOps能力を構築するプロバイダーは、AIワークロードが実験から重要な運用環境へと移行するにつれてクライアントをサポートできます。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
業種別:
BFSIが取引量を生み出し、ヘルスケアが成長プレミアムを獲得BFSIは2026年の収益シェアの24.59%を占めました。金融機関は、高いソフトウェアリリース率と厳格な監査要件、およびダウンタイムへの非常に低い許容度を組み合わせています。DORAはEU金融機関に対し、ソフトウェアデリバリープロセスをサポートするコントロールを含むICT運用レジリエンスの実証を義務付けています。これにより、マネージドDevSecOpsおよびSREサービスへの需要が高まります。ブラジル銀行は、Kubernetesおよびインフラストラクチャーアズコードガバナンスにわたって2,000人以上の開発者と月間3,900件のデプロイメントをサポートするプラットフォームを運用しました。この規模は、BFSIクライアントが規律あるプラットフォームおよびリリース運用を必要とする理由を示しています。ITおよびテレコム、小売よびeコマース、製造業、政府および公共部門、ならびにエネルギーおよびユーティリティも、ネットワークデリバリー、顧客体験、工場デジタル化、公共サービスモダナイゼーション、およびグリッドアプリケーションを通じて需要を生み出しています。
ヘルスケアおよびライフサイエンスは、2032年にかけてCAGR 14.51%で拡大する見込みです。この業種は、健康記録プラットフォームおよびAI支援診断ツールのクラウドネイティブ採用と、厳格な検証および監査要件を組み合わせています。患者に重要なサービスは、レジリエントな運用と管理されたリリースの証拠を必要とします。Wiproは、規制コンプライアンスと運用レジリエンスを維持しながらグローバルヘルスケアプロバイダーがAWSに移行するのを支援したマネージドサービスモデルについて説明しました。マネージドDevSecOpsは、購買者がソフトウェア検証記録と管理されたセキュリティプラクティスを維持するのに役立ちます。マネージドDevOpsおよびアプリケーション運用サービス市場は、デリバリーコントロールへの信頼を維持するために外部サポートを必要とするヘルスケアクライアントから恩恵を受けます。このニーズは、内部チームが24時間365日の運用カバレッジと監査文書を一貫して提供できない場合に最も強くなります。
地域分析
北米マネージドDevOpsおよびアプリケーション運用サービス市場
北米は2026年の収益の42.81%を占めました。同地域は、ハイパースケーラーの早期導入、プラットフォームベンダーの高密度な集積、ならびにBFSIおよびヘルスケア分野における多大な支出を組み合わせています。米国企業は、AWSおよびAzure上で複雑なマルチアカウント環境を管理することが多く、高い提供速度を維持しながら運用管理を担うマネージドSREおよびプラットフォームエンジニアリングチームへの需要を生み出しています。カナダは金融サービスおよび政府機関からの需要を加えています。メキシコは米国企業向けのニアショア提供拠点として台頭しています。これらの条件が、マネージドDevOpsおよびアプリケーション運用サービス市場における同地域の確立されたポジションを支えています。
アジア太平洋マネージドDevOpsおよびアプリケーション運用サービス市場
アジア太平洋地域は2032年までに14.18%のCAGRで拡大すると予測されています。インドは国内需要の増加と、北米および欧州顧客向けの主要なオフショア提供拠点としての役割を兼ね備えています。韓国の産業・金融企業、日本の自動車・製造グループ、およびオーストラリアの規制された金融セクターは、クラウドネイティブプラットフォームへの投資を拡大しています。クラウドエコシステムおよびデータ規制が国ごとに異なるため、同地域のサービス要件は国によって異なります。中国は、Alibaba Cloud、Huawei Cloud、およびTencent Cloudを含む独自のハイパースケーラー環境を使用しています。こうした違いが、地域プロバイダーにローカルのプラットフォームおよび運用要件に対応する機会を与えています。
EMEAおよび南米マネージドDevOpsおよびアプリケーション運用サービス市場
欧州は、ソフトウェア提供に影響を与える厳格な規制条件と企業のクラウド導入を組み合わせています。CRAの報告義務およびNIS2の国内法化要件により、企業はDevOpsパイプラインにコンプライアンスチェックを組み込むことを促されています。ドイツ、英国、およびフランスは、BFSIおよび産業製造クライアントを背景に、主要な需要の中心地となっています。Devoteam S.A.は2025年1月にAWS、Microsoft Azure、およびGoogle Cloud全体でマネージドサービスプロバイダー認定を取得し、欧州の大手バイヤーが求める認定の深さを示しました。南米はブラジルの金融サービスセクターを中心としています。サウジアラビアおよびアラブ首長国連邦は国家デジタルトランスフォーメーションプログラムを通じて導入を拡大しており、南アフリカは銀行および通信クライアント向けにアフリカにおける初期の需要拠点となっています。
競合ランドスケープ
市場集中度
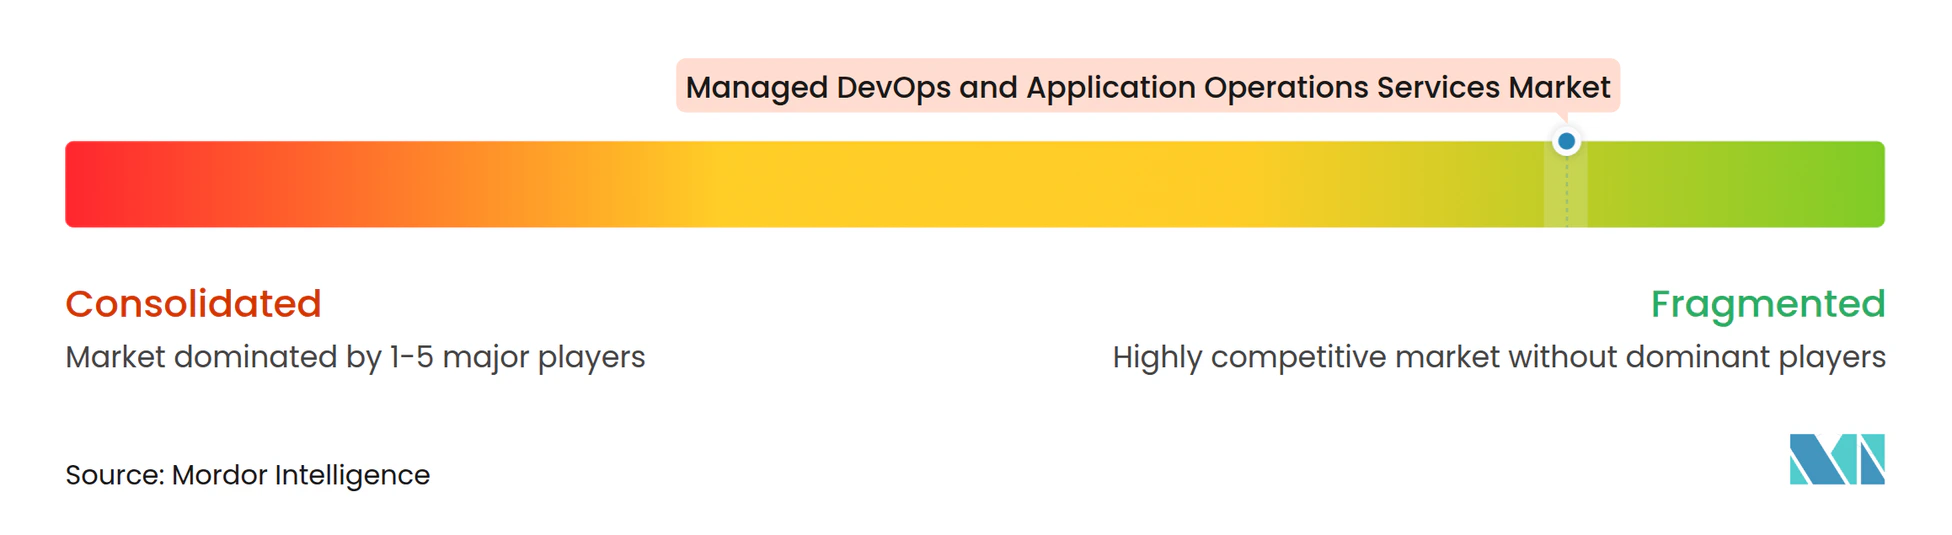
マネージドDevOpsおよびアプリケーション運用サービス市場は、収益1億 米ドル未満の層では断片化しています。単一のプロバイダーがグローバルで支配的なシェアを持つことはありません。Rackspace TechnologyおよびEnsonoは、Nordcloud OyやDevoteamなどのマルチクラウドスペシャリストと競合しています。Mission Cloud Services、CloudHesive、Palark GmbH、およびXpirit Internationalは、より狭いハイパースケーラーおよびテクノロジースタック要件に対応しています。Rackspaceは2025年度のパブリッククラウドセグメントの営業利益が6,760万 米ドルと前年比52.9%増加したと報告し、2026年度の総収益を26億〜27億 米ドルと見通しました。[3] プラットフォームエンジニアリングおよびAI対応マネージドオペレーションへの注力は、より高付加価値サービスへのシフトを示しています。認定要件により、差別化されていない新規参入者が大企業契約を競うことも困難になっています。
Ensonoは2025年12月に8回連続のAWSマネージドサービスプロバイダー指定を受け、2026年8月に6回連続のMicrosoft Azure Expert MSP指定を受けました。これらの資格は、クライアントがクラウドアーキテクチャ、自動化、および移行能力の証拠を求めるため、エンタープライズ選定プロセスで重要になる場合があります。CloudBeesは2025年5月にCloudBees Unifyを導入しました。これは、Jenkins、GitHub Actions、およびGitLabを単一のガバナンス層の下に統合するAI強化DevOpsコントロールプレーンです。そのアプローチは、マネージドプロバイダーの移行コストを引き上げる可能性のあるツールチェーンの断片化に対処します。Dynatraceは2026年10月にArizeの買収を完了し、AIモデル評価とオブザーバビリティを強化しました。これらの行動は、AIワークロード運用がマネージドサービスポートフォリオの戦略的能力になりつつあることを示しています。
中小企業向けの製品化されたマネージドプラットフォームエンジニアリングは、多くの小規模購買者が縮小されたエンタープライズプロジェクトではなく標準的なデリバリーを必要とするため、依然として機会があります。AI、ML、およびLLMOpsは別のサービス領域であり、クライアントは本番環境でのモデル監視と管理されたデプロイメントを必要としています。サービスレベル目標の達成と自律的解決に料金を結びつける成果ベースの契約も、プロバイダーを差別化できます。マネージドDevOpsおよびアプリケーション運用サービス市場は、ランブック、変更コントロール、および運用知識を再利用可能なデリバリー資産に変換できる企業を優遇します。マネージドDevOpsおよびアプリケーション運用サービス市場では、これらの再利用可能な資産は類似したクライアント環境全体でより一貫したデリバリーを確保するのに役立ちます。マネージドDevOpsおよびアプリケーション運用サービス市場はまた、自動化を文書化されたガバナンスコントロールと整合させることができるプロバイダーを評価します。マネージドDevOpsおよびアプリケーション運用サービス市場では、オペレーティングモデルは迅速なリリースと管理されたエスカレーションパスの両方をサポートする必要があります。マネージドDevOpsおよびアプリケーション運用サービス市場は、プロバイダーが自動化されたアクションが合意された運用コントロール内に留まる方法を説明することを求めます。クライアントが多くのアプリケーションおよびリスク決定に対して責任を保持するため、プロバイダーは依然として透明な責任モデルを維持しなければなりません。購買者がパブリッククラウド、ハイブリッドシステム、およびアプリケーションチーム全体で一貫したガバナンスを必要とする場合、幅広いツールカバレッジだけでは不十分です。したがって、競争は信頼できる運用能力、認定の深さ、自動化、およびクライアントのリスクプロファイルに合致するサービス範囲を中心に展開します。
マネージドDevOpsおよびアプリケーション運用サービス業界リーダー
-
Rackspace Technology, Inc.
-
Ensono, LLC
-
Virtusa Corporation
-
CloudHesive LLC
-
Mission Cloud Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドDevOpsおよびアプリケーション運用サービス市場 このレポートでカバーされる企業
- Virtusa Corporation
- ScienceSoft Inc.
- CloudBees, Inc.
- Ziffity Solutions LLC
- Synetec Limited
- TechMagic LLC
- Kopius, Inc.
- Autimo Systems Inc.
- CMS IT Services Private Limited
- Future Processing Sp. z o.o.
- CloudHesive LLC
- Theodo SAS
- 2nd Watch, Inc.
- Mission Cloud Services, Inc.
- Rackspace Technology, Inc.
- Ensono, LLC
- Nordcloud Oy
- tecRacer Consulting GmbH
- Xpirit International B.V.
- Palark GmbH
- Ciklum Group Limited
- Devoteam S.A.
- CloudBolt Software, Inc.
- DoiT International, Ltd.
最近の産業開発事情 マネージドDevOpsおよびアプリケーション運用サービス市場
- 2026年10月:Dynatraceは、AIオブザーバビリティおよび評価プラットフォームであるArizeの買収を9億1,500万 米ドルの現金・株式取引で完了しました。この取引により、ArizeのAIネイティブトレーシング、評価、および実験能力がDynatraceのフルスタックオブザーバビリティプラットフォームと統合され、開発から本番までの完全ライフサイクルAIオブザーバビリティオファリングが確立され、AIおよびMLワークロード運用のマネージド監視能力が直接拡張されます。
- 2026年8月:Ensonoは6回連続のMicrosoft Azure Expert MSP指定を取得し、AWSおよびAzure基盤全体で管理された運用を必要とするエンタープライズクライアント向けのマルチクラウドマネージドサービス資格を強化しました。
- 2026年8月:Dynatraceは9億1,500万 米ドルでArizeを買収する最終合意を発表し、コアマネージドオペレーション能力としてのAIモデルガバナンスに向けたオブザーバビリティ業界の転換を示しました。規制当局の承認および慣例的なクロージング条件に従います。
- 2026年2月:Ciscoはネットワーキング、セキュリティ、およびオブザーバビリティポートフォリオ全体にAgenticOpsイノベーションを拡張し、クラウド、オンプレミス、エアギャップされた産業、およびデータセンター環境にエージェンティックAIオペレーションを拡大しました。このプラットフォームは、平均復旧時間を数分に短縮できる自律的なトラブルシューティングを適用し、CCIEグレードの修復精度を持ちます。
グローバルマネージドDevOpsおよびアプリケーション運用サービス市場レポートの範囲
マネージドDevOpsおよびアプリケーション運用サービス市場とは、組織がアプリケーションライフサイクル全体にわたってソフトウェアアプリケーションおよびITインフラストラクチャーの計画、開発、デプロイ、監視、保守、および最適化を行うのを支援するアウトソーシングサービスのグローバル市場を指します。これらのサービスは、DevOpsエンジニアリングプラクティス、継続的インテグレーションおよび継続的デリバリー(CI/CD)パイプライン管理、インフラストラクチャーアズコード(IaC)、クラウド運用、サイト信頼性エンジニアリング(SRE)、およびインシデント管理を組み合わせて、ソフトウェアデリバリー速度、運用効率、システム信頼性、スケーラビリティ、およびセキュリティを向上させます。マネージドサービスプロバイダーは、クラウド、ハイブリッドクラウド、およびオンプレミス環境全体でのソフトウェア開発およびデプロイメントワークフロー、インフラストラクチャープロビジョニング、クラウドリソース管理、アプリケーションパフォーマンス監視、トラブルシューティング、および運用保守の自動化をサポートします。
マネージドDevOpsおよびアプリケーション運用サービス市場レポートは、サービスタイプ(マネージドDevOpsエンジニアリングサービス、CI/CDパイプライン管理、インフラストラクチャーアズコードおよびクラウド運用管理、サイト信頼性エンジニアリングおよびインシデント管理、その他のサービスタイプ)、デプロイメントモデル(クラウド、ハイブリッドクラウド、オンプレミス)、組織規模(大企業および中小企業)、アプリケーションおよびワークロード(ウェブアプリケーション、モバイルアプリケーション、データアナリティクスアプリケーション、人工知能および機械学習アプリケーション、IoTおよびエッジアプリケーション、その他のアプリケーション)、業種(BFSI、ITおよびテレコム、ヘルスケアおよびライフサイエンス、小売およびeコマース、製造業、政府および公共部門、エネルギーおよびユーティリティ、その他の業種)、地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドDevOpsエンジニアリングサービス |
| CI/CDパイプライン管理 |
| インフラストラクチャーアズコードおよびクラウド運用 |
| サイト信頼性エンジニアリングおよびインシデント管理 |
| その他のサービスタイプ |
| クラウド |
| ハイブリッドクラウド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| ウェブアプリケーション |
| モバイルアプリケーション |
| データおよびアナリティクスアプリケーション |
| 人工知能および機械学習アプリケーション |
| IoTおよびエッジアプリケーション |
| その他のアプリケーション |
| BFSI |
| ITおよびテレコム |
| 小売およびeコマース |
| ヘルスケアおよびライフサイエンス |
| 製造業 |
| 政府および公共部門 |
| エネルギーおよびユーティリティ |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージドDevOpsエンジニアリングサービス | |
| CI/CDパイプライン管理 | ||
| インフラストラクチャーアズコードおよびクラウド運用 | ||
| サイト信頼性エンジニアリングおよびインシデント管理 | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | クラウド | |
| ハイブリッドクラウド | ||
| オンプレミス | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーションおよびワークロード別 | ウェブアプリケーション | |
| モバイルアプリケーション | ||
| データおよびアナリティクスアプリケーション | ||
| 人工知能および機械学習アプリケーション | ||
| IoTおよびエッジアプリケーション | ||
| その他のアプリケーション | ||
| 業種別 | BFSI | |
| ITおよびテレコム | ||
| 小売およびeコマース | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造業 | ||
| 政府および公共部門 | ||
| エネルギーおよびユーティリティ | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドDevOpsおよびアプリケーション運用サービス市場の評価額はいくらですか?
市場は2027年に28.29 ビリオン 米ドルと予測され、CAGR 13.15%で2032年までに52.46 ビリオン 米ドルに達する見込みです。
どのサービスタイプがマネージドDevOps支出をリードしていますか?
マネージドDevOpsエンジニアリングサービスは2026年の収益シェアの34.92%を占め、主要なサービスタイプとなっています。
どのマネージドDevOpsサービスが最も速く拡大すると予測されていますか?
サイト信頼性エンジニアリングおよびインシデント管理は、2032年にかけてCAGR 14.16%で拡大する見込みです。
なぜ企業はマネージドDevOpsプロバイダーを利用しているのですか?
組織はクラウドネイティブ運用、レジリエントなリリース、セキュリティコントロール、コンプライアンス証跡、およびインシデント管理のサポートを必要としています。
どの顧客グループが最も速く拡大していますか?
中小企業は、製品化されたマネージドサービスがよりアクセスしやすくなるにつれて、2032年にかけてCAGR 14.56%で拡大する見込みです。
どの地域が最も速く拡大すると予測されていますか?
アジア太平洋地域は、クラウドネイティブプラットフォーム投資とオフショアデリバリー能力に支えられ、2032年にかけてCAGR 14.18%で拡大する見込みです。