
マネージドSaaSアプリケーション運用サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
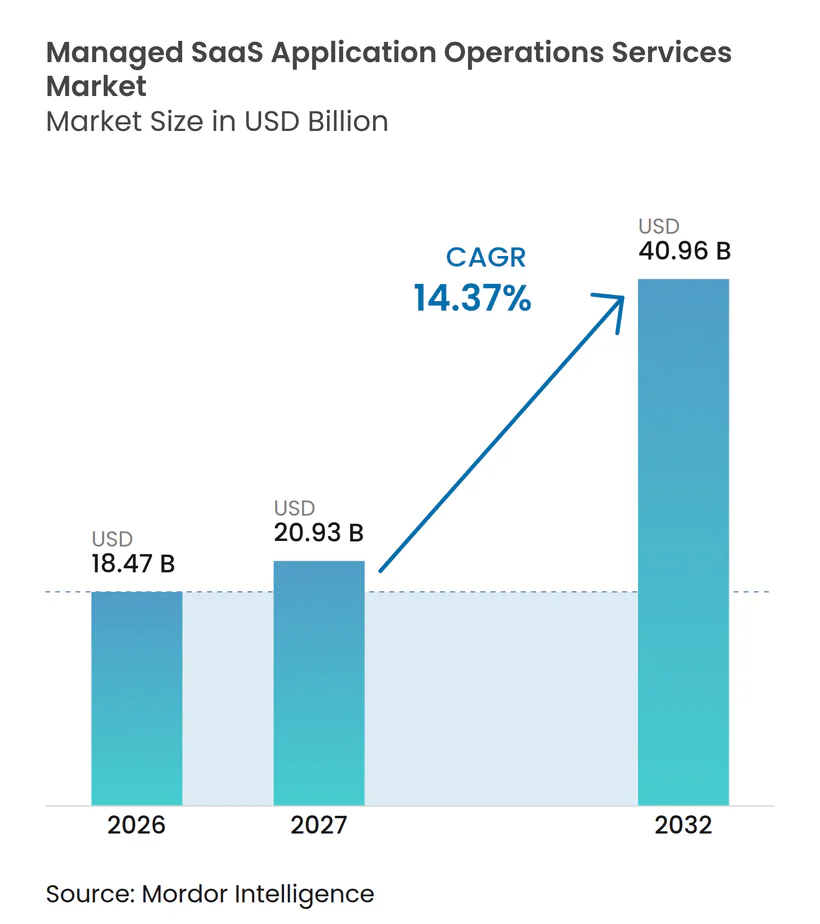
| 市場規模 (2027) | 20.93 十億米ドル |
| 市場規模 (2032) | 40.96 十億米ドル |
| 成長率 (2027 - 2032) | 14.37 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるマネージドSaaSアプリケーション運用サービス市場分析
マネージドSaaSアプリケーション運用サービス市場規模は、2026年の18.47 ビリオン 米ドルおよび2027年の21.13 ビリオン 米ドルから、2032年までに40.96 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 14.37%を記録すると予測されています。マネージドSaaSアプリケーション運用サービス市場は、複雑なマルチベンダーアプリケーションエステートの責任を専門プロバダーに移管する企業によって支えられています。サービス継続性、アクセス制御、リリース調整、およびインテグレーション管理は、個別のサポート活動ではなく、相互に連携した運用要件となりつつあります。バイヤーは、プラットフォームの変更を可視化・説明可能な形で維持しながら、信頼性の高いビジネスアプリケーションを維持するプロバイダーの能力をますます評価するようになっています。セキュリティ要件、データ取り扱いへの期待、および経験豊富なクラウド運用スタッフの不足が、マネージドデリバリーモデルへの需要を強化しています。マネージドSaaSアプリケーション運用サービス市場は、プロバイダーがアプリケーションの専門知識と明確なガバナンス、測定可能なサービスレベル、およびAI対応ワークフローへの実践的なサポートを組み合わせることができる場合にも恩恵を受けます。このアプローチにより、顧客はルーティンの運用デリバリーを、アプリケーションの優先順位、ビジネスプロセス設計、投資タイミング、および標準化とローカルの柔軟性の間の許容可能なバランスに関する内部決定から切り離すことができるためです。
レポートの主要なポイント
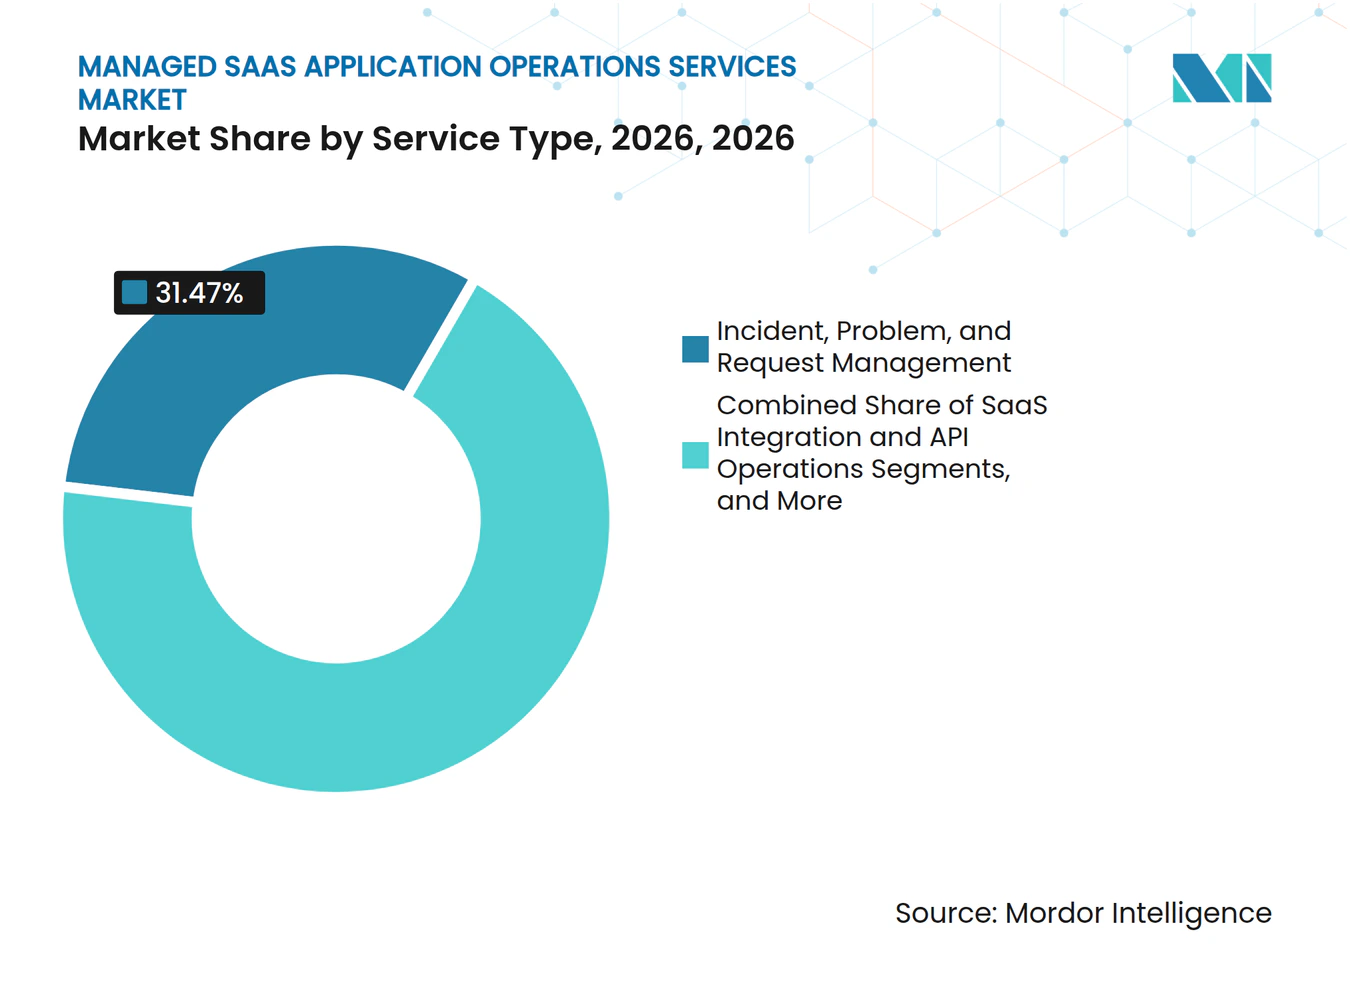
- サービスタイプ別では、インシデント・問題・リクエスト管理が2026年のマネージドSaaSアプリケーション運用サービス市場シェアの31.47%を占めてトップとなり、セキュリティ・コンプライアンス・アイデンティティ運用は2032年までにCAGR 15.83%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースデリバリーが2026年に61.73%のシェアを保持し、ハイブリッドデリバリーは2032年までにCAGR 15.41%で拡大すると予測されています。
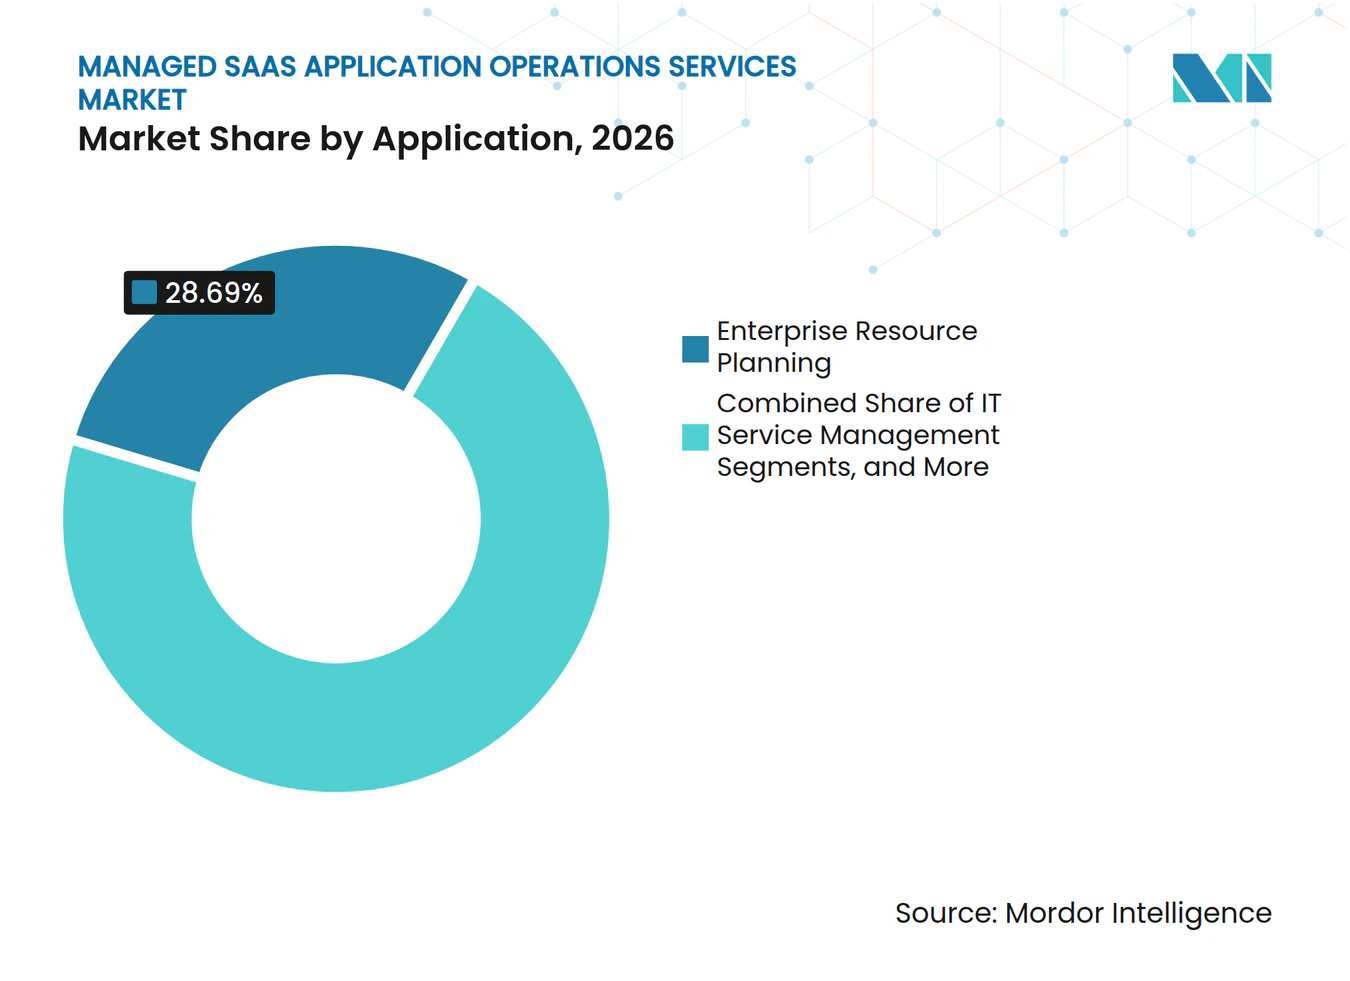
- アプリケーション別では、エンタープライズリソースプランニングが2026年に28.69%のシェアを占め、マーケティング・コマース・カスタマーエクスペリエンスは2032年までにCAGR 15.47%で拡大すると予測されています。
- 組織規模別では、大企業が2026年に68.42%のシェアを保持し、中小企業は2032年までにCAGR 15.54%で拡大すると予測されています。
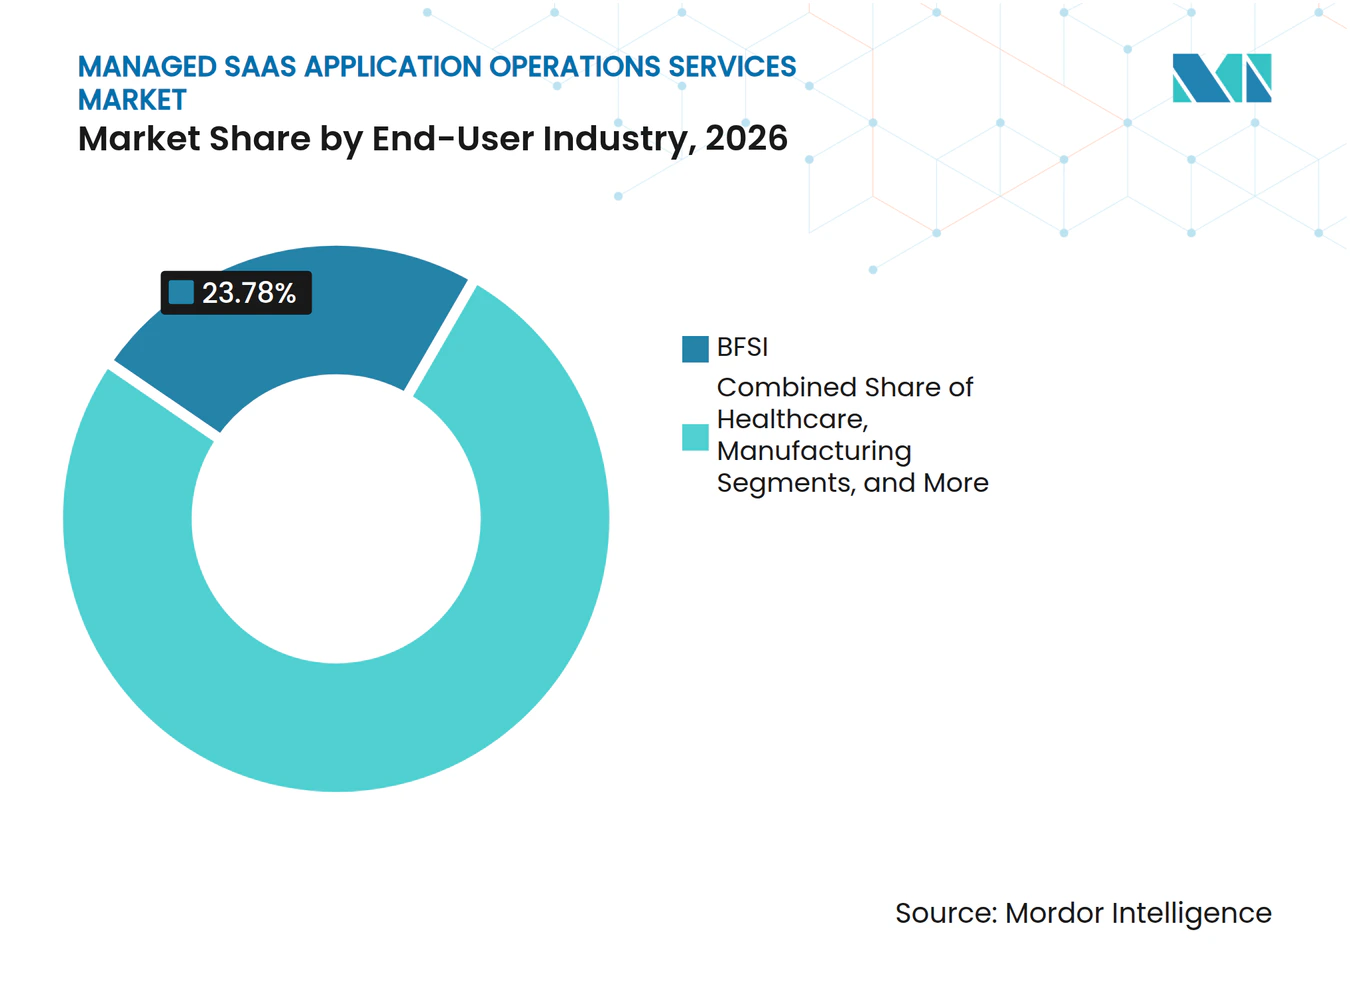
- エンドユーザー産業別では、BFSIが2026年に23.78%のシェアを占め、ヘルスケアは2032年までにCAGR 15.21%で大すると予測されています。
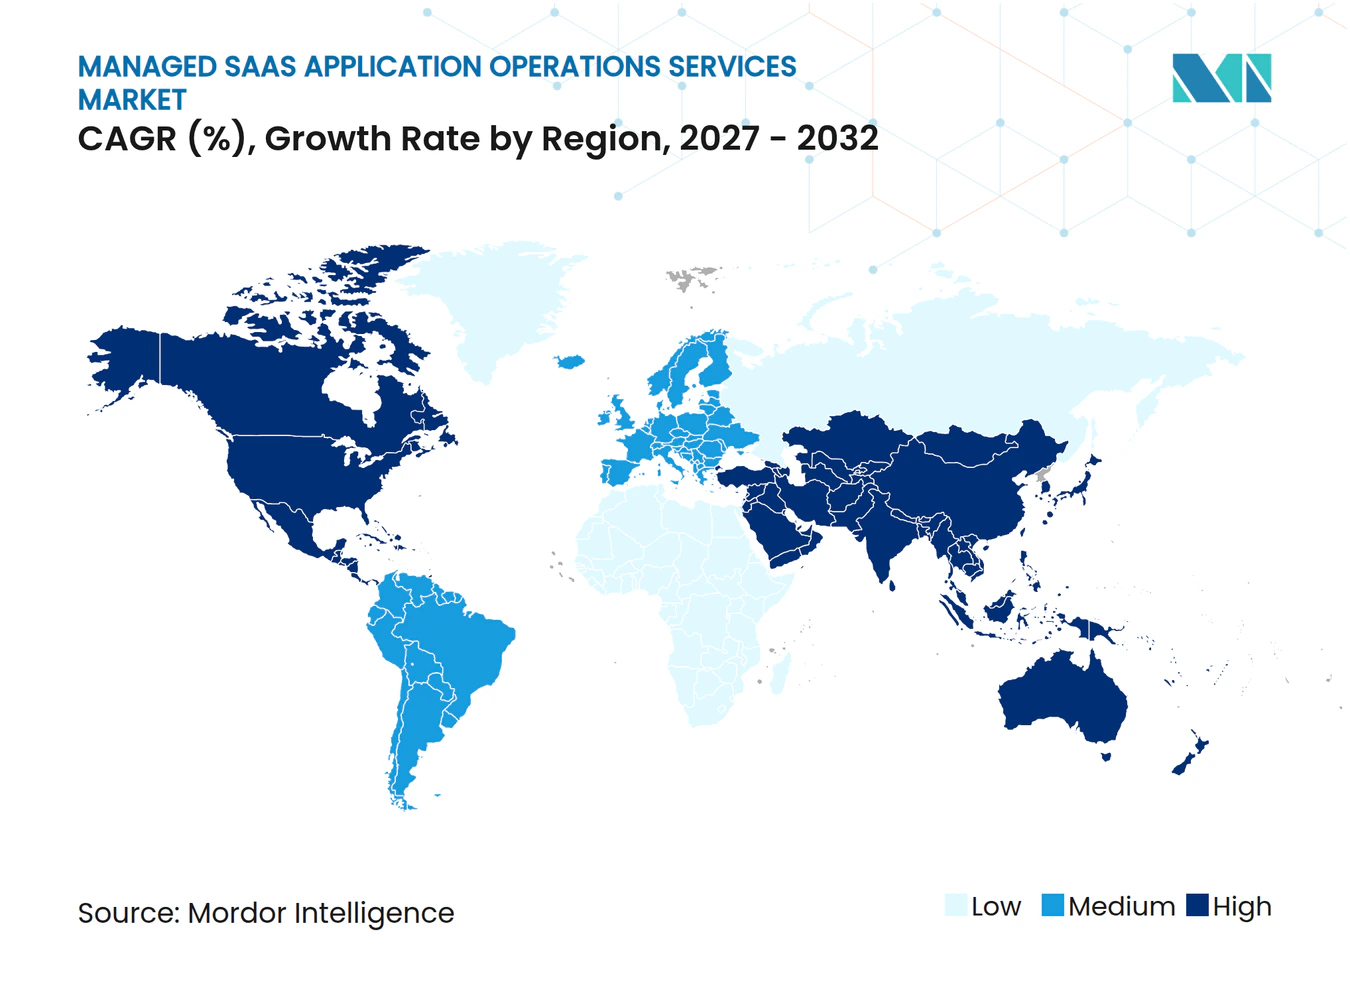
- 地域別では、北米が2026年に38.62%のシェアを保持し、アジア太平洋地域は2032年までにCAGR 15.36%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| エンタープライズSaaSエステートの複雑性 | +3.0% | グローバル、特にマルチベンダーSaaSフットプリントが最も深い北米とヨーロッパで顕著 | 中期(2〜4年) |
| アプリケーションの継続的な信頼性への需要 | +2.8% | グローバル、北米とヨーロッパのBFSIおよびヘルスケアで最も顕著 | 短期(2年以内) |
| クラウド人材不足とアウトソーシング需要 | +2.5% | グローバル、北米・西ヨーロッパ・東南アジアで激化 | 短期(2年以内) |
| セキュリティ・コンプライアンス・レジリエンス要件 | +2.2% | 北米とEUのコア、アジア太平洋および中東・アフリカへの波及あり | 中期(2〜4年) |
| SaaSインテグレーション負債とAPI依存性の増大 | +1.6% | グローバル、主要地域中規模・大規模企業に集中 | 中期(2〜4年) |
| AI支援による修復と自律運用 | +1.4% | 北米が採用をリード、次いでアジア太平洋とヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンタープライズSaaSエステートの複雑性
マネージドSaaSアプリケーション運用サービス市場は、分散型ソフトウェア購買、買収、およびプラットフォームカスタマイズの長年にわたる積み重ねによって生じた運用上の問題に対応しています。IBMは、マルチベンダーポートフォリオにおける未使用ライセンス、重複アプリケーション、カスタマイズによるロックイン、および不十分に管理された運用・セキュリティリスクから生じるコスト増加の繰り返しを指摘しています。[1] これらの問題は、アプリケーションオーナーが依存関係、使用状況、および説明責任の共有ビューを持てないことが多いため、更新の意思決定を困難にします。また、組織がビジネスプロセスにAIツールを導入する際に、システム間でデータとワークフローを接続することも困難にします。マネージドプロバイダーは、プラットフォームを文書化し、運用手順を標準化し、ベンダー間のサポートを調整することで、この負担に対処できます。顧客は本質的な業務を中断することなくエステートをより管理しやすくする必要があるため、結果として生じるサービスニーズはルーティン管理を超えたものとなります。
アプリケーションの継続的な信頼性への需要
マネージドSaaSアプリケーション運用サービス市場は、ビジネスアプリケーションが日常業務全体を通じて応答性を維持するという期待によっても形成されています。企業はインシデント検知、変更調整、復旧時間、およびアプリケーションを使用する人々の体験を通じてサポート品質をますます評価するようになっています。提供された本番事例研究では、エージェンティックAIOpsによりインシデント検知の中央値時間が18.0分から6.1分に、平均解決時間が42.0分から11.1分に短縮されたことが報告されています。これらの結果は、モニタリングが受動的なダッシュボードレビューから能動的な検知と制御された修復へと移行しつつある理由を示しています。BFSIおよびヘルスケアでは、高負荷時間帯における短時間の劣化が規制プロセス、顧客サービス、および内部生産性に影響を与える可能性があります。明確なエスカレーションパスと構造化された変更管理を維持するプロバイダーは、顧客の日常的なサービスモデルの一部となることができます。
クラウド人材不足とアウトソーシング需要
マネージドSaaSアプリケーション運用サービス市場は、組織が拡大するアプリケーションポートフォリオのすべてのプラットフォームにわたって専門家を確保できない場合に支持を得ます。内部チームは、クラウド設定、アクセスガバナンス、ベンダーリリーススケジュール、インテグレーション依存関係、および個々のビジネス機能のニーズを理解する必要があります。重要な知識が少数の従業員に集中している場合、その組み合わせを維持することは困難です。標準的なプラットフォーム運用をアウトソーシングすることで、顧客はビジネス優先事項の制御を維持しながら、繰り返し可能な作業のためにより広いデリバリープールにアクセスできます。また、熟練した従業員が退職したり、新しいアプリケーションが迅速に追加されたりする際の混乱も軽減されます。商業的価値は、必要ではあるが必ずしも内部チームがすべてのタスクを実行する必要のない作業に、予測可能なカバレッジ、文書化された専門知識、および繰り返し可能なサービスルーティンをもたらすことにあります。
セキュリティ・コンプライアンス・レジリエンス要件
マネージドSaaSアプリケーション運用サービス市場は、アクセス、アイデンティティ、API、および設定変更に対するより強力な制御を必要とする組織によって支えられています。クラウドセキュリティアライアンスは、調査対象組織の86%がSaaSセキュリティを高優先事項と見なし、58%がアプリケーション全体でユーザー権限を適用することに苦労していると報告しています。[2] 同レポートでは、54%がアイデンティティライフサイクル管理の自動化を欠き、55%がセキュリティチームの関与なしに従業員がSaaSツールを採用していると報告し、56%が過剰な権限を持つAPIアクセスへの懸念を示しました。これらのギャップは、継続的なアクセスレビュー、ポリシー適用、アイデンティティライフサイクル作業、および継続的なポスチャーモニタリングへの需要を生み出します。プロバイダーは、これらの制御をインシデント対応、監査証拠、および文書化された所有権と統合することで、運用を容易にすることができます。その結果、セキュリティ・コンプライアンス・アイデンティティ運用は2032年までにCAGR 15.83%で拡大すると予測されています。
制約インパクト分析*
| 制約 | CAGRへの影響(概算%) | 地理的連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシーおよびクロスボーダー処理に関する懸念 | -1.8% | データ居住義務を持つEUおよびその他の法域、ヨーロッパ事業を展開するグローバル多国籍企業への波及あり | 中期(2〜4年) |
| ビジネスクリティカルなSaaS制御のアウトソーシングに対する顧客の抵抗 | -1.5% | グローバル、BFSI・ヘルスケア・政府機関で最も顕著 | 中期(2〜4年) |
| 独自SaaS APIにわたるインテグレーションの複雑性 | -1.2% | グローバル、大規模な異種ポートフォリオを持つ企業およびアジア太平洋のミッドマーケット展開で激化 | 長期(4年以上) |
| SaaSベンダー間のランブックおよびテレメトリー標準の未発達 | -0.9% | グローバル、SaaS採用が新しくベンダー標準化が成熟していない地域で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよびクロスボーダー処理に関する懸念
データ処理規則は、複数の法域にまたがって事業を展開する顧客向けのサポートモデルをマネージドサービスプロバイダーが設計する方法を制限する可能性があります。そのため、マネージドSaaSアプリケーション運用サービス市場は、データがアクセスされる場所、診断情報が保存される場所、およびインシデント発生時に行動する権限を持つチームを特定するサービス設計に対応する必要があります。顧客はデータを指定された場所に保持することを要求する場合があり、これはリモートアクセス、バックアップ手配、診断作業、およびサブコントラクター監督に影響します。欧州の顧客はまた、EU データ法に基づいて確立されたポータビリティおよびスイッチング権をプロバイダーがサポートすることを期待しています。これらの義務は、作業開始前に処理の役割、アクセス境界、およびインシデント責任を文書化することの重要性を高めます。サービスモデルが顧客の希望する法域外のデリバリーセンターに依存している場合、意思決定を遅らせる可能性があります。明確なデータ居住オプション、監査可能なプロセス、および透明なサブコントラクト手配を持つプロバイダーは、この懸念を軽減するためにより有利な立場にあります。
ビジネスクリティカルなSaaS制御のアウトソーシングに対する顧客の抵抗
顧客は、収益患者ケア、または規制対象取引に影響を与えるアプリケーションの責任を移管することをためらう場合があります。懸念はコストに限定されず、ビジネスリーダーは重要なアプリケーションが失敗した際の決定、所有権、およびエスカレーションへの明確な可視性を求めています。プロバイダーがブラックボックスとして運用すると顧客が考える場合、マネージドエンゲージメントの承認に時間がかかる可能性があります。これは、正式な説明責任要件を持つBFSI、ヘルスケア、および政府機関に特に関連します。透明なダッシュボード、詳細なエスカレーションマトリックス、および共有サービスレビューは、ビジネス成果に対する顧客の権限を取り除くことなく不確実性を軽減できます。プロバイダーは重要なアプリケーションの責任を付与される前に信頼と運用規律を実証する必要があるため、この制約は依然として重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
インシデントおよびセキュリティサービスが成熟度曲線の両端を支えるインシデント・問題・リクエスト管理は2026年のマネージSaaSアプリケーション運用サービス市場シェアの31.47%を占め、最大のサービスタイプとなりました。顧客がまずコアプラットフォーム全体でユーザーの問題、繰り返し発生する問題、サービスリクエスト、および障害の信頼性の高い処理を求めるため、これが出発点となることが多いです。このサービスは、後にリリース、アクセスガバナンス、インテグレーション、およびプラットフォーム最適化に関するより広い作業をサポートする運用ルーティンを確立できます。企業は、優先順位を決定するビジネスコンテキストを失うことなく、インシデントを受信・分類・解決・文書化できるプロバイダーを評価します。一貫したインシデントプロセスはまた、繰り返し発生する障害とサービスボトルネックに関する証拠を作成します。これにより、顧客は設定、プロセス所有権、ベンダー調整、または内部トレーニングへの意図的な変更が必要な箇所を特定するのに役立ちます。したがって、インシデント管理は直接的な運用サービスとして、また広範なアカウント関係の基盤として機能します。急速なSaaS採用後にサートを標準化している組織全体で引き続き重要です。
セキュリティ・コンプライアンス・アイデンティティ運用は、サービスタイプの中で最高の成長率となる2032年までにCAGR 15.83%で拡大すると予測されています。このセグメントは、異なるビジネス機能とベンダーが所有するアプリケーション全体でアクセス制御を維持することの困難さによって支えられています。クラウドセキュリティアライアンスは、多くの組織が依然として権限適用とアイデンティティライフサイクル自動化に苦労していることを発見しました。マネージドプロバイダーは、定期的な運用スケジュール内でアクセス認定、アカウントレビュー、ポリシーモニタリング、および対応手順を組み合わせることができます。このモデルは、監査前またはインシデント後にのみ発生する手動チェックから顧客が脱却するのに役立ちます。マネージドアプリケーションモニタリングおよびオブザーバビリティも、AIOpsがより迅速な検知とより構造化された対応をサポートするにつれて変化しています。リリース・パッチ・アップグレード管理はベンダーリリースを見逃すと有用な機能が利用できなくなる可能性があるため、引き続き必要です。SaaSインテグレーションおよびAPI運用は接続メンテナンスと依存関係管理に対応し、統合されたサービスポートフォリオは単一のサービスラインよりも強い価値を持つことができます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
ハイブリッドデリバリーが不完全なクラウドジャーニーを反映クラウベースデリバリーは2026年のマネージドSaaSアプリケーション運用サービス市場シェアの61.73%を保持しました。マネージドSaaSアプリケーション運用サービス市場がこのモデルを使用するのは、標準化されたデリバリーが、アプリケーションが拠点やビジネスユニット全体に分散している顧客に一貫したサポートをもたらすことができるためです。これは、スケーラブルなデリバリー環境の使用と、複数の顧客にわたって標準化されたサービスを運用する優先傾向を反映しています。クラウドベースモデルは、集中型モニタリング、繰り返し可能なランブック、リモート調整、および一般的なタスクの自動化をサポートできます。アプリケーションがすでにサービスとしてのソフトウェアとして提供されており、ベンダー制御とセキュアアクセスを通じて管理できる場合に特に実用的です。デリバリーモデルが集中化されている場合でも、顧客はデータアクセスとサービス成果に対する説明責任を引き続き要求します。したがって、プロバイダーは強力なアイデンティティ制御、明確な運用記録、およびチーム間の信頼性の高い引き継ぎを維持する必要があります。クラウドベースデリバリーの大きなシェアは、ガバナンスが可視化されている場合に大多数の顧客がリモート運用サポートを受け入れることを示しています。また、大規模な多国籍アカウントにサービスを提供したいプロバイダーのベースラインを設定します。
ハイブリッドデリバリーは2032年までにCAGR 15.41%で拡大すると予測されており、多くのエンタープライズエステートにはまだオンプレミスシステムが含まれているという事実を反映しています。これらのシステムは、データ居住要件、レイテンシーニーズ、契約上のコミットメント、または古いビジネスプロセスとの深い接続のために残存する場合があります。ハイブリッドエステートでは、プロバイダーが異なるツール、制御、および運用慣行を持つ環境全体で変更とモニタリングを調整する必要があります。プロバイダーはシステムが接続するポイントを管理する必要があるため、これは完全に標準化されたクラウド環境よりも大きなサービス要件を生み出します。オンプレミスマネージドサービスは、特にBFSIおよび政府機関の規制対象顧客に引き続き関連します。TCSは2026年10月にManageEngineと提携し、政府機関および規制産業向けのTCS SovereignSecure CloudにITサービス管理機能をもたらしました。[3] このようなファリングは、データ居住への期待がクラウドとローカル環境を橋渡しするデリバリーモデルへの需要をどのように維持できるかを示しています。統合されたオブザーバビリティと調整されたガバナンスを持つプロバイダーは、このニーズを満たす立場にあります。
アプリケーション別:
ERPが支出をリード、マーケティングおよびカスタマーエクスペリエンスアプリケーションが新たな成長を牽引エンタープライズリソースプランニングは2026年のマネージドSaaSアプリケーション運用サービス市場シェアの28.69%を占めました。マネージドSaaSアプリケーション運用サービス市場において、ERP作業は財務・調達・サプライチェーンユーザーが同じ接続環境に依存することが多いため、プロセス依存関係の詳細な理解を必要とします。ERPプラットフォームは財務・調達・サプライチェーン・運用ワークフローの中心であり、障害はコストがかかり、変更管理が不可欠です。SAP S/4HANAやOracle Fusion Cloudなどのシステムは深くカスタマイズされる可能性があり、実装後も知識豊富なサポートへの継続的なニーズを生み出します。定期的なベンダーアップデートはまた、インテグレーション、ユーザーロール、プロセス設定、および組み込み機能への影響を評価するチームを必要とします。各変更が複数のビジネス機能に影響を与える可能性があるため、この作業を断続的なサポートとして扱うことは困難です。顧客はプロバイダーに文書化の維持、テストの調整、および計画されたリリースから安定した本番使用への移行管理を要求することが多いです。ERPの大きなシェアは、コアエンタープライズプロセスを接続するアプリケーションの運用上の重要性を反映しています。また、複雑なプラットフォームのすべての部分に対して十分な内部専門知識を維持することの実際的な課題も反映しています。
マーケティング・コマース・カスタマーエクスペリエンスは2032年までにCAGR 15.47%で拡大すると予測されています。このカテゴリには、販売およびサービスチーム全体で連携して機能する必要がある、接続された顧客エンゲージメントツール、コマースアプリケーション、顧客データプラットフォーム、およびCRMコンポーネントが含まれます。このセグメントは、断片化された顧客向けスタック全体でリリースとインテグレーションを管理する必要性の高まりから恩恵を受けます。プロバイダーは、データの移動、ワークフローロジック、およびアクセス制御がビジネス運用と整合していることを確保しながら、ベンダーの変更を調整する必要があります。Salesforceは2026年にAgentforce ITサービスを導入し、プラットフォームベンダーもAI対応IT運用のサポートを拡張していることを示しています。顧客関係管理とITサービス管理は、デジタルプログラムが複数年にわたって拡張するにつれて、信頼性の高い運用サポートを引き続き必要とします。ヒューマンキャピタル管理とコラボレーションプラットフォームも、ハイブリッドワークが定着するにつれてアイデンティティガバナンスと最適化を必要とします。アプリケーション全体で、顧客は実装速度だけでなく、活用率、AI機能の採用、および複数年にわたるコスト管理により重点を置いています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
大企業がリード、中小企業が最速成長大企業は2026年のマネージドSaaSアプリケーション運用サービス市場シェアの68.42%を保持しました。そのスケールは需要を生み出します。グローバル展開には多数のプラットフォーム、ビジネスユニット、外部ベンダー、および規制要件が関与することが多いためです。大規模組織はまた、小規模顧客よりも絶対的なSaaS支出が多く、より複雑なガバナンスニーズを持つ傾向があります。マネージドプロバイダーは、すべてのアプリケーションにわたって1つの内部チームが維持することが困難な、24時間365日のカバレッジ、プラットフォームスペシャリスト、および標準化されたプロセスを提供できます。これらの顧客は通常、サービスレベル、説明責任、レポーティング、およびエスカレーションを定義する構造化された関係を求めます。また、各プラットフォームに異なるサプライヤーを使用するのではなく、複数のアプリケーションエコシステム全体の運用を調整するためにプロバイダーを使用する場合もあります。したがって、大企業セグメントは広範なマネージドアプリケーション運用エンゲージメントの現在の支出の主要な源泉であり続けます。その要件は、深いデリバリー能力と確立されたガバナンス慣行を持つプロバイダーを優遇します。
中小企業は2032年までにCAGR 15.54%で拡大すると予測されています。その需要は信頼性の高い運用への同じニーズによって支えられていますが、調達予算と内部スタッフィングモデルは大企業のものとは異なります。製品化されたオファリングは、小規模組織がより容易に評価できるコストで、リモートモニタリング、自動化、事前設定されたランブック、および定義されたサービスパッケージを組み合わせることができます。人材ギャップは、複数のスペシャリストに必要な定着パッケージを提供できない可能性があるため、小規模企業にとって特に困難な場合があります。これにより、大企業のデリバリー構造を押し付けることなく、焦点を絞ったサービスをアクセス可能にできるプロバイダーに機会が生まれます。アジア太平洋および南米全体でのクラウド採用は、これらのモデルの潜在的な顧客基盤を広げます。ミッドマーケットプロバイダーとSaaS特化型スペシャリストは、このグループにサービスを提供するのに適した立場にある可能性がありますが、大規模ITサービス企業はより高い価値のエンタープライズアカウントを優先することが多いです。このセグメントの予想される拡大は、マネージドサービス顧客基盤の段階的な拡大を反映しています。
エンドユーザー産業別:
BFSIが収益を支え、ヘルスケアが最速成長BFSIは2026年のマネージドSaaSアプリケーション運用サービス市場シェアの23.78%を占めました。銀行と保険会社は、コアバンキング、リスク、コンプライアンス、顧客エンゲージメント、および内部運用にわたるアプリケーションを管理しており、多くの場合、厳格なサードパーティ監督のもとで行われます。この環境では、プロバイダーが強力なサービス継続性、アクセス制御、監査証拠、および定義されたインシデント手順を実証する必要があります。欧州連合のデジタル運用レジリエンス法は、情報通信技術サービスのサードパーティリスク管理により大きな焦点を当てています。この強調は、マネージドエンゲージメントにおける明確な説明責任と文書化された運用慣行の価値を強化します。CGIは、銀行の3分の2がトレードファイナンス運用にマネージドサービスを利用することを望んでおり、約60%が決済についても同様であると報告しました。これらのアプリケーションは、プロバイダーが信頼性の高いサービスを実証した場合に重要な機能の責任を得ることができることを示しています。運用上の失敗が直接的な規制および顧客への影響をもたらす可能性があるためBFSIは引き続き需要の主要な源泉です。
ヘルスケアは、エンドユーザー産業の中で最速の成長率となる2032年までにCAGR 15.21%で拡大すると予測されています。ヘルスケア組織は、機密情報を保護し、臨床・管理・請求ワークフローの可用性を維持するアプリケーションサポートを必要とします。複雑な環境はまた、内部チームがAI、アナリティクス、およびデータモダナイゼーションの優先事項に取り組む時間を制限する可能性があります。マネージドサービスは、組織が臨床およびビジネス上の決定の制御を維持しながら、標準化された運用タスクの責任を引き受けることで支援できます。プロバイダーは患者の成果と規制上の責任に接続されたアプリケーションを処理するため、サービスモデルは透明性を維持する必要があります。ITおよびテレコミュニケーション、小売・Eコマース、および製造業も、SaaSポートフォリオが成熟するにつれて支出を維持しています。政府・防衛は、場合によってはソブリンクラウドモデルを含む、コンプライアンス重視のデリバリー設計を必要とします。エネルギー・ユーィリティ、輸送・物流、ホスピタリティ・旅行、および教育は、継続性、アイデンティティガバナンス、およびプラットフォーム調整に対する同様のニーズを持つ、より小規模ではあるが発展中の顧客グループを代表します。したがって、マネージドSaaSアプリケーション運用サービス市場は、重規制セクターと運用上分散したセクターの両方にサービスを提供します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のマネージドSaaSアプリケション運用サービス市場シェアの38.62%を保持しました。マネージドSaaSアプリケーション運用サービス市場は、複雑なアプリケーションエステートが長年にわたって使用され、ビジネスユニットとベンダーにまたがり、実装後も継続的な運用上の注意を必要とするため、この地域に相当な既存基盤を持っています。成熟した調達慣行と、クラウドおよびアプリケーション運用スペシャリストへの持続的なニーズが、正式なガバナンス、信頼性の高いサービスカバレッジ、およびインシデント処理からセキュリティ・リリース・インテグレーション調整へと作業を拡張できるプロバイダーへの需要を支えています。カナダとメキシコは、地域のサプライチェーンとBFSIネットワークが大陸全体でSaaS使用を拡大するにつれて需要を追加します。顧客がマネージドデリバリーモデルに精通しており、測定可能な運用規律、文書化された説明責任、および規制対象と一般的なビジネスアプリケーションの両方に対する信頼性の高いサポートを期待しているため、北米は最大の地域機会であり続けます。
アジア太平洋地は2032年までにCAGR 15.36%で拡大すると予測されており、最速成長の地域セグメントとなっています。中国、インド、日本、および東南アジアは、企業がクラウド採用を増加させ、アプリケーション環境を近代化し、成熟した運用モデルと新しいSaaS展開の両方に適したサポートを求めるにつれて、重要な需要源となっています。インドは、TCS、Infosys、HCLTech、Wipro、およびTech Mahindraが地域全体のエンタープライズクライアントをサポートするグローバルデリバリーセンターを運営しているため、プロバイダー側で重要です。日本とオーストラリア・ニュージーランドはより成熟した需要市場であり、東南アジアとインド全体での政府のデジタル化と進化するデータ保護規則は、運用サポートにコンプライアンス上の考慮事項を追加します。マネージドSaaSアプリケーション運用サービス市場は、プロバイダーが地域のデリバリー能力と、データ取り扱い要件、顧客の期待、および成熟度レベルが異なるアプリケーションエステートに必要なガバナンス慣行に関するローカル知識を組み合わせることができる場合に恩恵をけることができます。
ヨーロッパは、規制要件がエンタープライズSaaSエステートに関連する運用上の負担を増加させるため、引き続き重要であり、ドイツ、英国、フランス、および北欧諸国がアプリケーション運用支出の重要な源泉を代表しています。ブラジルとアルゼンチンが主導する南米は、小売・BFSI・Eコマース組織がSaaS採用を増加させるにつれて需要を発展させていますが、インフラの制限がデリバリーコストに影響を与える可能性があります。サウジアラビアとアラブ首長国連邦が主導する中東は、国家ビジョンプログラムに関連したデジタルトランスフォーメーション投資を見ており、これにより政府とエネルギー組織から明確な制御フレームワークを持つマネージド運用への需要が生まれています。南アフリカ、エジプト、ナイジェリアを含むアフリカは、より初期段階の機会であり続けますが、一貫した採用パスをたどっており、プロバイダーはサービス設計をローカルのインフラ条件とデリバリー能力に合わせる必要があります。
競合ランドスケープ
市場集中度
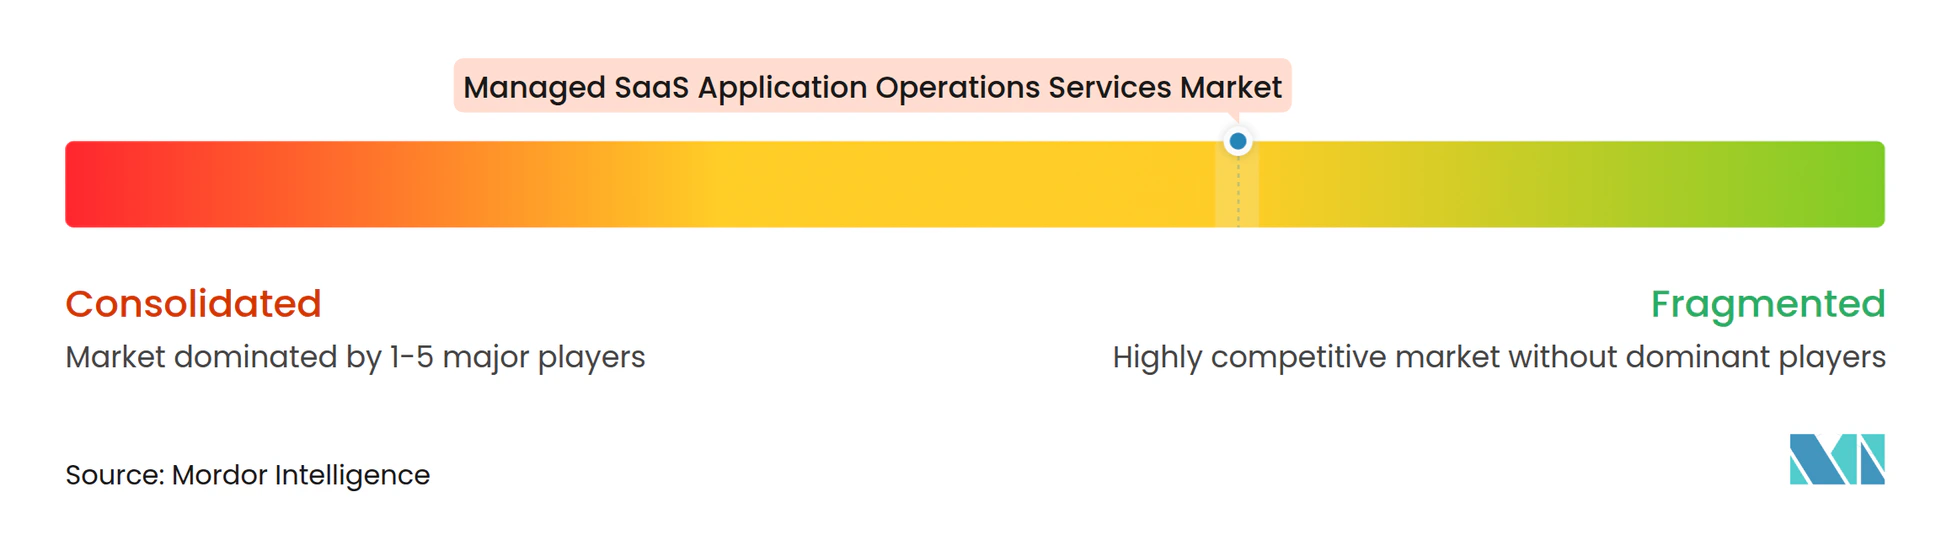
マネージドSaaSアプリケーション運用サービス市場は主要プロバイダー間で適度に集中しており、ミッドマーケットおよびスペシャリスト層は依然として断片化しています。マネージドSaaSアプリケーション運用サービス市場において、この構造はバイヤーに、グローバル企業からの広範なマルチプラットフォームカバレッジと、定義されたアプリケーション、制御領域、または産業ワークフローへの焦点を絞ったサポートの間の選択肢を与えます。Accenture、Capgemini、HCLTech、IBM、Infosys、TCS、およびWiproは、SAP、Salesforce、Oracle、ServiceNow、およびWorkday全体で広範なエンタープライズアプリケーョンポートフォリオとプラットフォーム固有の専門知識をサポートするスケールを持つ著名なプロバイダーです。大規模顧客は、各アプリケーションに必要な詳細な知識を維持しながら複数のエコシステムを調整するプロバイダーを好むことが多く、これは専用のデリバリーチーム、再利用可能なプロセス、および構造化されたガバナンスを持つ企業を優遇します。スペシャリストプロバイダーは、顧客が特定のプラットフォーム、アイデンティティドメイン、または産業ワークフローに深い専門知識を必要とする場合に引き続き関連性があるため、競合構造は大規模インテグレーターと、より狭いが高価値のサービスを提供する特化型企業を組み合わせています。
競争は、プロバイダーが運用カバレッジをセキュリティ、コンプライアンス、透明な説明責任、およびハイブリッド環境に対する明確な制御と接続できるかどうかにますます依存しています。アプリケーションが規制対象の活動または重要な顧客プロセスに影響を与える場合、顧客は一般的なサポートモデルを受け入れる可能性が低いため、ロバイダーはリアルタイムレポーティング、定義された所有権の境界、制御された自動化、および経験豊富なプラットフォームスペシャリストへのアクセスを通じて差別化します。アイデンティティとセキュリティサービスは、顧客が複数のビジネス機能によって運用されるアプリケーション全体でアカウント、権限、API、および設定変更に対する継続的な制御を必要とするため重要です。TCSはManageEngineと提携し、規制対象のユースケース向けにTCS SovereignSecure CloudにITサービス管理機能を追加し、データ居住とガバナンス要件が標準的なデリバリーの選択肢を制限する場合に、プロバイダーがデリバリーインフラとプラットフォーム機能をどのように組み合わせることができるかを示しました。マネージドSaaSアプリケーション運用サービス市場は、バイヤーに残存するオンプレミスシステムを放棄させたり、ビジネスクリティカルなアプリケーション決定の監視を減らしたりすることなく、このガバナンスをバイヤーに可視化できるプロバイダーを評価します。
AI支援運用は、管理されたサービスモデル内検知、診断、および制御された修復を改善する場合に実用的な差別化要因となりつつあります。2026年の本番研究では、AIOpsがエンタープライズ環境での検知と解決時間を短縮できることが示され、Splunkは2026年9月にSplunk Observability CloudのAI SRE機能をClaude Managed Agentsを使用したコードレベルの修復提案とエンジニアレビューに拡張しました。プロバイダーは同様の機能を使用して成果重視の提案を提供できますが、自動化が説明可能であることを示すためにセキュリティ認定、文書化された制御、および実証されたパフォーマンスが引き続き必要です。バイヤーは個々のアプリケーションまたはサービスドメインのスペシャリストを選択できるため交渉力を維持しており、利用可能な資料は主要なグローバルプロバイダーの存在感にもかかわらず、上位5社の合計シェアを確立していません。
マネージドSaaSアプリケーション運用サービス産業リーダー
-
Accenture plc
-
International Business Machines Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドSaaSアプリケーション運用サービス市場 このレポートでカバーされる企業
- Accenture plc
- International Business Machines Corporation
- Tata Consultancy Services Limited
- Capgemini SE
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Dell Technologies Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- SAP SE
- Salesforce, Inc.
- ServiceNow, Inc.
- Wipro Limited
- Tech Mahindra Limited
- NTT DATA Corporation
- Fujitsu Limited
- DXC Technology Company
- Deloitte Touche Tohmatsu Limited
最近の産業開発事情 マネージドSaaSアプリケーション運用サービス市場
- 2026年10月:TCSはZoho CorporationのエンタープライズIT管理部門であるManageEngineと提携し、ITサービス管理機能をTCS SovereignSecure Cloudに統合し、政府機関および規制産業が国家データ居住保証のもとでクラウドおよびAIワークロードを管理できるようにしました。
- 2026年10月:AdessoはServiceNowとのパートナーシップを拡大し、ServiceNow AI Control TowerをEMEA全体でマージドサービスとして市場に提供し、AIディスカバリー、セキュリティ、およびオブザーバビリティを含むコンサルティング、実装、およびAIガバナンス運用を単一の統合サービスエンゲージメントから提供しました。
- 2026年9月:SplunkはSplunk Observability CloudのAI SRE機能をClaude Managed Agentsを使用したコードレベルの修復に拡張し、システムはオブザーバビリティテレメトリーからインシデントの根本原因と診断コンテキストを取得し、ターゲットを絞ったコード修正を提案し、エンジニアレビューのためのプルリクエストを開き、マネージドインシデント対応を検知から管理された自律修復へと前進させました。
- 2026年5月:ServiceNowとLenovoは、LenovoのデバイスエコシステムとServiceNowのワークフロー自動化プラットフォームを組み合わせ、AIネイティブ運用を通じてエンタープライズITサポートコストを削減し、運用ガバナンスを改善するための複数年にわたる戦略的合意を発表しました。
グローバルマネージドSaaSアプリケーション運用サービス市場レポートスコープ
マネージドSaaSアプリケーション運用サービス市場は、グローバルに多様な産業および展開環境にわたるエンタープライズSaaSアプリケーションのアウトソーシングされたモニタリング、メンテナンス、インテグレーション、セキュリティ、コンプライアンス、インシデント管理、および最適化を包含しています。市場はサービスタイプ(マネージドアプリケーションモニタリングおよびオブザーバビリティ、インシデント・問題・リクエスト管理、リリース・パッチ・アップグレード管理、SaaSインテグレーションおよびAPI運用、セキュリティ・コンプライアンス・アイデンティティ運用、およびその他のサービスタイプ)、デプロイメントモデル(オンプレミス、クラウドベース、およびハイブリッド)、アプリケーション(エンタープライズリソースプランニング、顧客関係管理、ヒューマンキャピタル管理、エンタープライズコラボレーションおよびプロダクティビティ、ITサービス管理、マーケティング・コマース・カスタマーエクスペリンス、およびその他のアプリケーションタイプ)、組織規模(中小企業および大企業)、組織規模(中小企業および大企業)、エンドユーザー産業(ITおよびテレコミュニケーション、BFSI、ヘルスケア、小売・Eコマース、製造業、政府・防衛、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドアプリケーションモニタリングおよびオブザーバビリティ |
| インシデント・問題・リクエスト管理 |
| リリース・パッチ・アップグレード管理 |
| SaaSインテグレーションおよびAPI運用 |
| セキュリティ・コンプライアンス・アイデンティティ運用 |
| その他のサービスタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| エンタープライズリソースプランニング |
| 顧客関係管理 |
| ヒューマンキャピタル管理 |
| エンタープライズコラボレーションおよびプロダクティビティ |
| ITサービス管理 |
| マーケティング・コマース・カスタマーエクスペリエンス |
| その他のアプリケーションタイプ |
| 中小企業 |
| 大企業 |
| 情報技術およびテレコミュニケーション |
| BFSI |
| ヘルスケア |
| 小売・Eコマース |
| 製造業 |
| 政府・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドアプリケーションモニタリングおよびオブザーバビリティ | |
| インシデント・問題・リクエスト管理 | ||
| リリース・パッチ・アップグレード管理 | ||
| SaaSインテグレーションおよびAPI運用 | ||
| セキュリティ・コンプライアンス・アイデンティティ運用 | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| アプリケーション別 | エンタープライズリソースプランニング | |
| 顧客関係管理 | ||
| ヒューマンキャピタル管理 | ||
| エンタープライズコラボレーションおよびプロダクティビティ | ||
| ITサービス管理 | ||
| マーケティング・コマース・カスタマーエクスペリエンス | ||
| その他のアプリケーションタイプ | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 情報技術およびテレコミュニケーション | |
| BFSI | ||
| ヘルスケア | ||
| 小売・Eコマース | ||
| 製造業 | ||
| 政府・防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドSaaSアプリケーション運用サービス市場の規模はどのくらいですか?
市場は2026年の18.47 ビリオン 米ドルおよび2027年の21.13 ビリオン 米ドルから、2032年までに40.96 ビリオン 米ドルへと、CAGR 14.37%で拡大すると予測されています。
マネージドSaaSアプリケーション運用サービスをリードするサービスタイプはどれですか?
インシデント・問題・リクエスト管理が2026年に31.47%のシェアでトップです。
最も速く拡大しているデプロイメントモデルはどれですか?
ハイブリッドデリバリーは、企業がクラウドとオンプレミスシステムを引き続き並行して運用するため、2032年までにCAGR 15.41%で拡大すると予測されています。
企業がマネージドSaaSアプリケーション運用サービスを使用する理由は何ですか?
企業はアプリケーションの信頼性を向上させ、リリースとインテグレーションを調整し、アイデンティティとセキュリティ制御を強化するためにこれらのサービスを使用します。
最も高い予測拡大率を持つエンドユーザー産業はどれですか?
ヘルスケアは、複雑で機密性の高いアプリケーション環境に対する信頼性の高いサポートを必要とするため、2032年までにCAGR 15.21%で拡大すると予測されています。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、中国、インド、日本、および東南アジア全体でのクラウド採用に支えられ、2032年までにCAGR 15.36%で拡大すると予測されています。