
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 18.14 十億米ドル |
| 市場規模 (2032) | 25.93 十億米ドル |
| 成長率 (2027 - 2032) | 7.41 % |
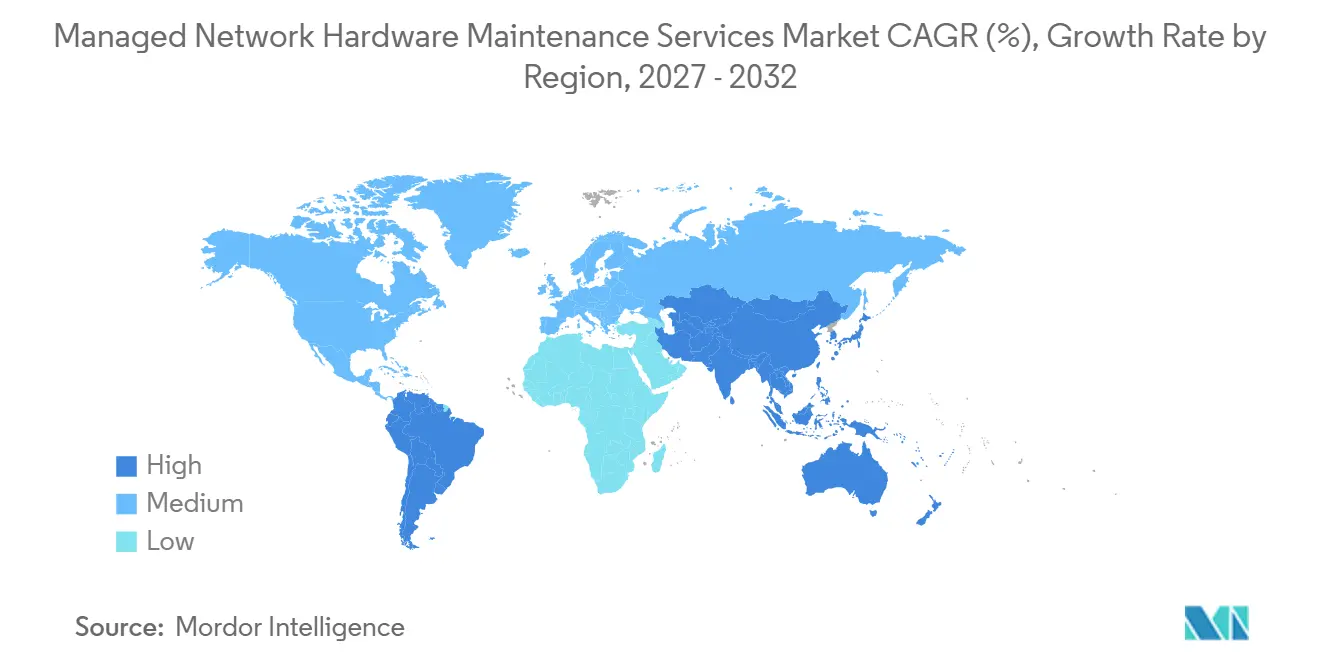
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
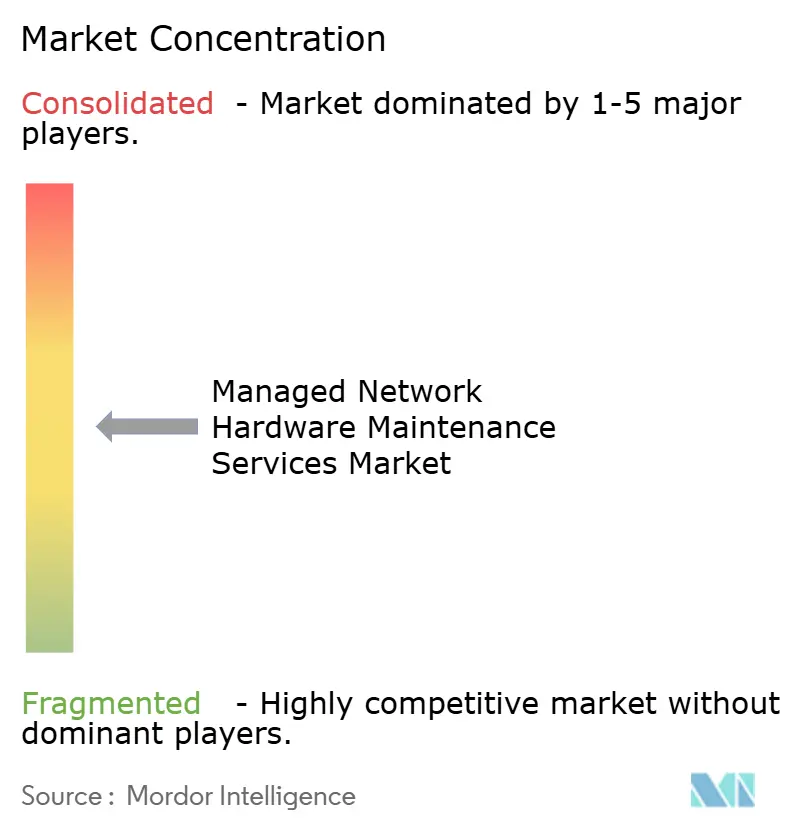
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場分析
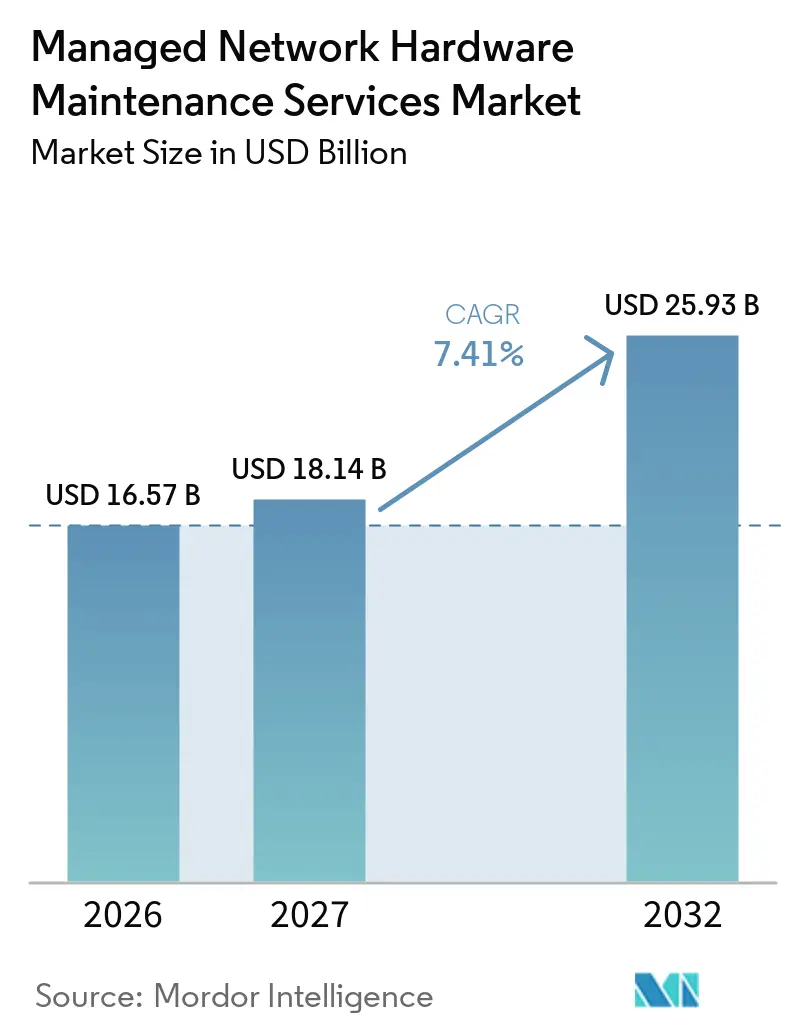
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場規模は、2026年の165.7億米ドルおよび2027年の181.4億米ドルから、2032年までに259.3億米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 7.41%を記録すると予測されます。マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場は、企業が固定されたOEM更新サイクルを複数ベンダーの機器をカバーするサービス契約に置き換えるにつれて変化しています。マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場はまた、組織が信頼性の高い物理機器のサポートから必須ソフトウェアアクセスを分離するというIT支出の広範な変化を反映しています。クラウド、エッジ、およびハイブリッドシステムは、サポートが必要なデバイスの数を増加させ、単一ベンダーモデルをより実用的でなくしています。組織はまた、使用可能なハードウェアをより長期間保持しながら運用コストの削減を求めています。AIインフラの更新により新しいハードウェアが追加される一方、古いネットワーク群は日常業務に不可欠であり続けています。マルチベンダーサポート、予測監視、適切なスペアパーツ計画、および明確なサービスレベル契約を組み合わせたプロバイダーは、このニーズに対応するより広い機会を持っています。
レポートの主要ポイント
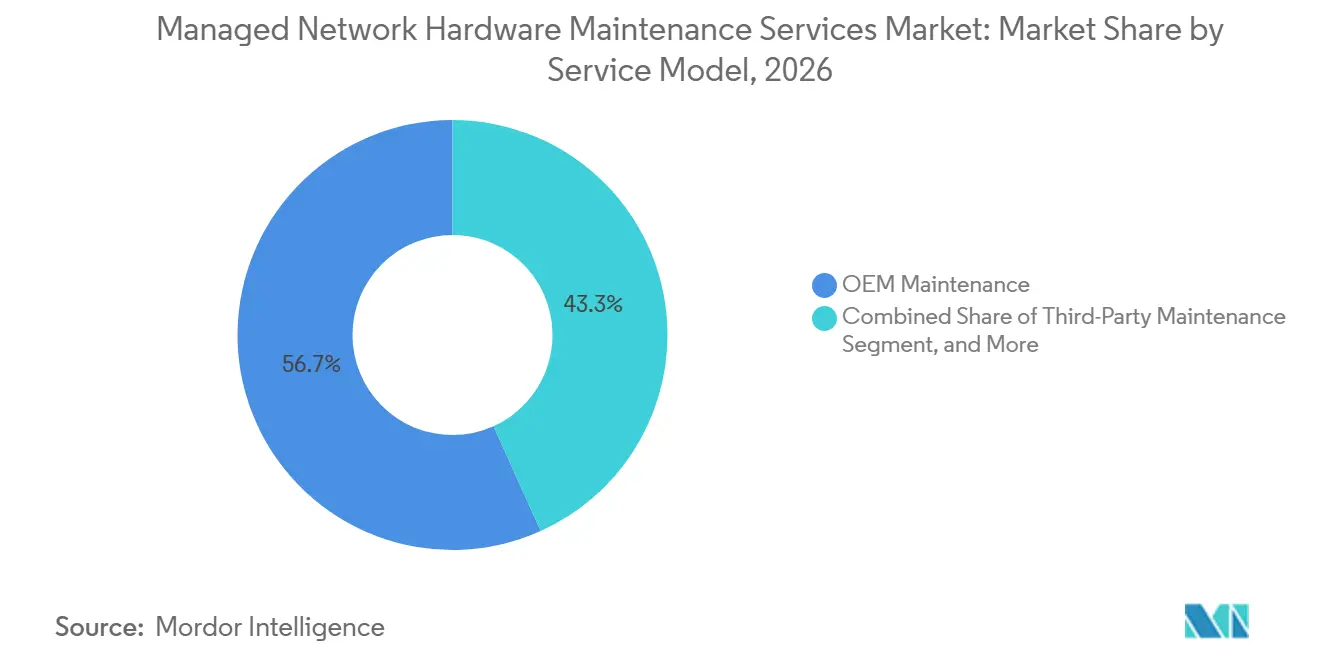
- サービスモデル別では、OEMメンテナンスが2026年のマネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場収益シェアの56.73%を占め、サードパーティメンテナンスは2032年までにCAGR 10.23%で拡大する見込みです。
- サービスタイプ別では、障害対応・ハードウェア交換サービスが2026年のマネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場規模の41.57%を占め、プロアクティブ監視・予測・予防保全は2032年までにCAGR 9.79%で拡大する見込みです。
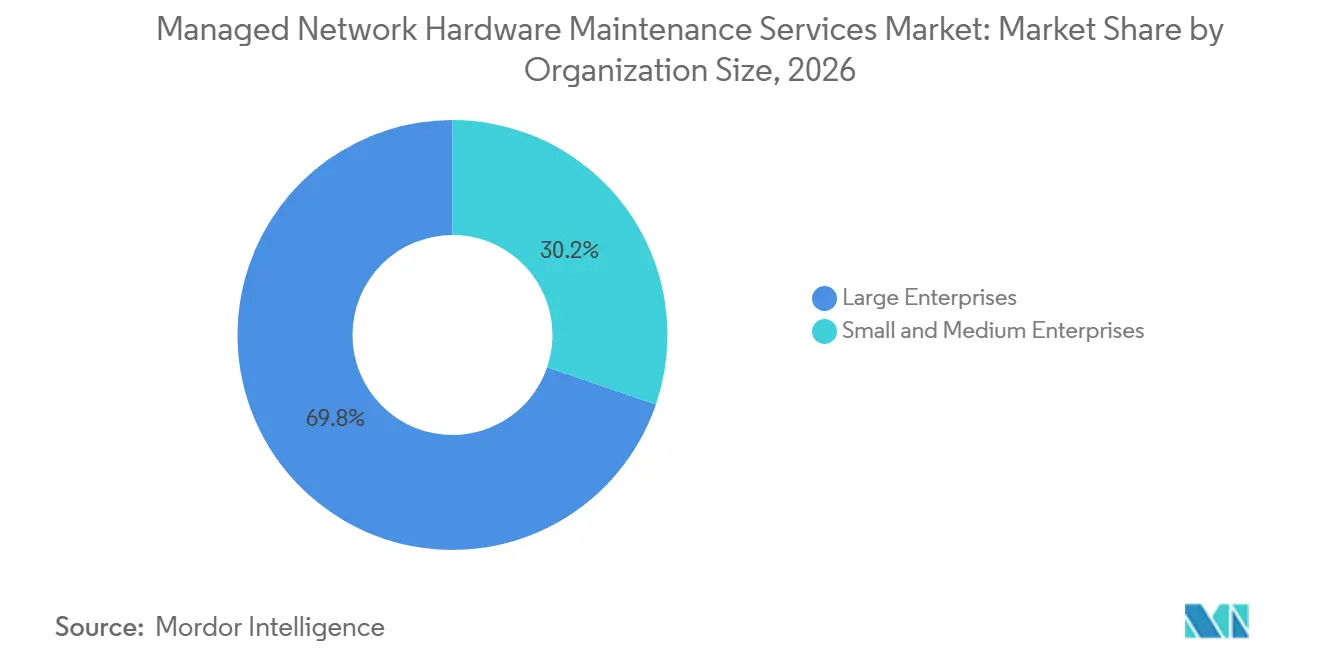
- 組織規模別では、大企業が2026年のマネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場収益の69.76%を占め、中小企業は2032年までにCAGR 10.43%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年の収益の32.17%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 9.29%で拡大する見込みです。
- 地域別では、北米が2026年のマネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場収益の35.43%を占め、アジア太平洋地域は2032年までにCAGR 10.71%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチベンダーネットワークの複雑性とアウトソーシング需要 | +2.5% | グローバル、北米および欧州に集中 | 中期(2年以内) |
| クラウド、エッジ、およびハイブリッドITインフラの拡大 | +2.0% | グローバル、アジア太平洋地域を中心に中東・アフリカへ波及 | 長期(4年以上) |
| ライフサイクル延長によるコスト最適化 | +1.8% | グローバル、北米および欧州で最も強い | 短期(2年以内) |
| EOLおよびEOSLネットワークハードウェアの導入基盤の拡大 | +1.5% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| AIワークロード更新サイクルによる既存レガシー機群の共存 | +0.9% | 北米およびアジア太平洋地域を中心 | 中期(2〜4年) |
| 老朽化ネットワーク資産向けテレメトリ主導のスペアパーツ計画 | +0.6% | グローバル、北米での早期利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチベンダーネットワークの複雑性が大規模アウトソーシングを促進
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場は、複数ベンダーにまたがるSD-WAN、キャンパス無線、データセンタースイッチングを組み合わせたより複雑なネットワークから恩恵を受けています。これらのシステムは、異なるハードウェアおよびソフトウェア環境にわたる問題を診断できるサポートスタッフを必要とします。Ciscoは、調査対象組織の97%がAI、IoT、クラウド展開に近代化されたネットワークが不可欠と考えていると報告しており、これはネットワークサポート要件が拡大している理由を示しています。メンテナンスプロバイダーは、企業が管理しなければならない契約、連絡先、およびエスカレーションパスの数を削減できます。これは、地理的に分散したサイトと異なるOEM世代の機器を持つ組織にとって価値があります。したがって、サービスの提案は修理活動を超えて、協調的なリスク管理と運用継続性にまで及びます。
クラウド、エッジ、およびハイブリッドITインフラの拡大
クラウド、エッジ、およびハイブリッド展開は、マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場においてサポートが必要な導入基盤を拡大します。Ciscoは、調査対象組織の71%がデータセンターはAIワークロードをスケールできないと回答し、88%がそれらのワークロードのキャパシティを増加させる計画があると報告しました。新しいAI機器は、ビジネストラフィックを引き続き担う古いキャンパス、ブランチ、およびデータセンターネットワークと並行して展開されることが多いです。これにより、メンテナンスチームは新しい機器と長期稼働システムの両方をサポートしなければならない環境が生まれます。エッジサイトは常駐のITスタッフがいない場合があるため、特に困難な場合があります。リモート監視、オンサイト対応、およびスペアパーツの可用性を組み合わせた契約は、この運用上のギャップに対処できます。
ライフサイクル延長によるコスト最適化
コスト管理は、企業がOEMサポート終了後も信頼性の高い機器を保持できるため、マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場の需要を支えています。Park Place Technologiesは、サードパーティネットワークメンテナンスがマルチベンダーネットワーク環境向けのOEMサポートの代替手段を提供できると述べています。[1] このアプローチにより、購買決定を固定された交換日からハードウェアの状態、運用リスク、および必要なソフトウェアアクセスの価へとシフトできます。クラウド、セキュリティ、またはAI投資のために資本を温存する必要がある組織に関連する場合があります。このアプローチはまた、規律ある在庫計画と検証済みの交換部品を必要とします。明確な対応コミットメントと文書化されたコンポーネント供給プロセスを示せるプロバイダーは、コスト意識の高い契約を獲得するのに有利な立場にあります。
EOLおよびEOSLネットワークハードウェアの導入基盤の拡大
企業が機器の交換を遅らせる場合、製品寿命終了(EOL)およびサービス寿命終了(EOSL)のマイルストーンはメンテナンスカバレッジの直接的な必要性を生み出します。Evernexは2026年6月に、Cisco ASA 5500機器、Cisco RVシリーズルーター、Cisco Nexus 9500コンポーネント、HPE ProLiant ML30 G9システムを含む複数のCiscoおよびHPEの製品についてOEMサポート期間終了後のサポートを拡大しました。このような発表は、サービスプロバイダーが既知のライフサイクルイベントに合わせてキャパシティを準備していることを示しています。安定した機器を持つ企業は、ハードウェアが引き続き目的に適している場合に強制的な更新を回避するためにこのサポートを利用できます。ファームウェア、パッチ、または機能ライセンスがOEM契約に紐付いている場合、決定はより困難になります。したがって、需要は機器の運用価値が即時交換の利益を上回る場合に最も強くなります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMソフトウェア、ライセンス、および保証のロックイン | -1.0% | グローバル、北米および欧州で最も強い | 中期(2〜4年) |
| マルチベンダーネットワークエンジニアリング人材の不足 | -0.7% | グローバル、北米およびアジア太平洋地域で最も深刻 | 長期(4年以上) |
| 交換部品における偽造品とトレーサビリティリスク | -0.4% | グローバル、アジア太平洋地域および中東・アフリカの調達チャネルに集中 | 中期(2〜4年) |
| 遠隔地ロジスティクスとSLA経済性 | -0.3% | アジア太平洋地域およびアフリカ、中東・アフリカへ波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEMソフトウェア、ライセンス、および保証のロックイン
OEMライセンス慣行は、一部の機能がベンダー認定サポートのもとでのみ利用可能であるため、マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場を抑制しています。セキュリティパッチ、高度なテレメトリ、SD-WANポリシー管理、およびその他のソフトウェア定義機能は、アクティブなOEMカバレッジに依存する場合があります。これにより、サードパーティプロバイダーが完全なサービスを提供できるデバイスの範囲が制限されます。この制限は、アクティブなソフトウェア依存関係を持つ新しいシステムにとって最も重要です。これにより、サードパーティメンテナンスが安定したハードウェアにより適している一方、継続的なベンダーソフトウェアアクセスを必要とする機器にはOEM契約が引き続き必要となる二部構成のサポート環境が生まれます。ハイブリッド契約は、OEMカバレッジを必要とする機器とそうでない機器を分離することでこの制約を軽減できます。
マルチベンダーネットワークエンジニアリング人材の不足
マルチベンダースキルを持つエンジニアの不足は、メンテナンスプロバイダーのフィールドキャパシティと対応品質を制限する可能性があります。サポート業務には、レガシーのルーィングおよびスイッチングプロトコルの知識に加え、現在の自動化、クラウド管理、およびオブザーバビリティツールの知識が必要です。インシデントが複数の場所でのオンサイト作業を必要とする場合、問題はより深刻になる可能性があります。経験豊富なスタッフが不足している場合、プロバイダーはより高い採用コストと長い復旧時間に直面する可能性があります。小規模プロバイダーは、大規模な顧客基盤にわたって専門的な人件費を分散できないため、より脆弱になる可能性があります。この制約はリモート診断と標準化されたプロセスの必要性を強化しますが、資格のあるフィールドエンジニアの必要性をなくすものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:
OEMのリーダーシップがサードパーティ採用と並行して継続OEMメンテナンスは2026年の収益シェアの56.73%を占めました。企業はアクティブな製品ライフサイクルにあるシステムのOEM契約を保持することが多いです。これは、ファームウェアアップデート、セキュリティパッチ、およびソフトウェアライセンスがサービス契約に含まれている場合に一般的です。銀行、金融サービス、保険、およびヘルスケアの規制対象組織は、重要なルーティングおよびスイッチングインフラに対して明確なベンダー責任を優先する場合があります。OEMモデルは、デバイス障害が独自のソフトウェアまたはハードウェア機能に関連している場合に定義されたエスカレーションルートを提供します。
サードパーティメンテナンスは2032年までにCAGR 10.23%で拡大する見込みです。このモデルのマネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場規模は、運用上有用なままであるEOSL後のハードウェアによって支えられています。組織は、ソフトウェア依存関係が必要な場合にのみOEMサポートを保持しながら、安定した機器にサードパーティカバレッジを使用できます。ハイブリッドおよびコマネージドの取り決めにより、調達チームは資産レベルでその区別を行うことができます。Evernexの2026年のカバレッジポートフォリオへの追加は、プロバイダーが近づくライフサイクルマイルストーンに合わせてサポートオファーを調整する方法を示しています。この構造は、コンプライアンス要件、稼働時間ニーズ、および運用コスト規律のバランスを取ることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスタイプ別:
障害対応が中心を維持しながらプロアクティブサポートが拡大障害対応・ハードウェア交換サービスは2026年の収益シェアの41.57%を占めました。物理的な交換は、広く分散したネットワークや、エンジニアが迅速にサービスを復旧する必要があるサイトにとって引き続き必要です。このセグメントはネットワークメンテナンス契約の歴史的な基盤を反映しています。また、機器障害が長期間にわたって業務を中断させる可能性がある遠隔地サイトにとっても引き続き重要です。顧客は通常、これらのサービスを評価するために対応時間コミットメントとスペアパーツの可用性を使用します。
プロアクティブ監視・予測・予防保全は2032年までにCAGR 9.79%で拡大する見込みです。テレメトリ対応機器は、ネットワーク管理データを通じて健全性とイベント情報を提供できます。プロバイダーはこの情報を使用して障害パターンを特定し、重大なインシデントが発生する前に部品を計画できます。IEEEの研究は、マルチエージェント強化学習を通じて予測保全スケジューリングとスペアパーツ決定を共同最適化するアプローチを検討しています。[2] これらのサービスは事後対応作業への依存を減らすことができますが、信頼性の高いデータ処理と確立された運用手順を必要とします。ライフサイクル、ファームウェア、および構成管理は、複数のベンダー環境にわたって一貫したガバナンスを必要とする顧客にとっても価値があります。
組織規模別:
大企業がリードしながら中小企業がより速く拡大大企業は2026年の収益の69.76%を占めました。これらの組織は、オフィス、データセンター、ブランチ、および産業拠点にわたって複雑なネットワーク資産を運用することが多いです。異なるベンダーと機器世代にわたる複数のサービスレベル契約を管理する場合があります。確立されたベンダー選定プロセスは、リスク管理措置としてOEMサポートを歴史的に優先してきました。その規模はまた、在庫計画、レポート、および定義されたエスカレーションパスを必要とする大規模な導入基盤を生み出します。
中小企業は2032年までにCAGR 10.43%で拡大する見込みです。マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場は、これらの組織に大規模な内部エンジニアリング機能を構築することなく専門的なサポートへのアクセスを提供します。クラウド採用とリモートワークの取り決めにより、小規模なネットワーク環境はより分散化され、管理が困難になっています。スケーラブルな契約設計により、サードパーティメンテナンスをサブエンタープライズ予算内に収めることができます。サービスには、対応サポート、構成監視、およびライフサイクル計画が含まれる場合があります。これにより、契約は組織が内部で雇用していないスキルを確保するための実用的な方法となります。
エンドユーザ産業別:
ITおよび通信がリードしながらヘルスケアが前進ITおよび通信は2026年の収益の32.17%を占めました。このセクターは、継続的にサービスを提供するためにスイッチング、ルーティング、および無線システムの密なネットワークに依存しています。通信事業者は、新しい5Gトランスポート機器が保証サイクルを経過する一方、古いコア資産がEOSL日に近づくにつれてメンテナンスニーズに直面しています。ダウンタイムはサービスと顧客に直接的な影響を与える可能性があります。これにより、マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場内で対応コミットメントとマルチレベルエスカレーションパスが重要であり続けます。
北米には企業データセンターの大きな集中があり、サードパーティメンテナンスの確立された調達慣行があります。ヘルスケア、金融サービス、および防衛組織は、厳格な稼働時間と監査可能性の基準を必要とすることが多いです。米国は、Cisco、Juniper、およびHPEネットワーキング機器の広範な展開があるため、地域需要の大部分を提供しています。カナダは公共部門のマネージドサービスプログラムを通じて需要を追加し、メキシコは製造および物流ネットワークに関連した新興の機会を提供しています。
地域分析
北米マネージドネットワークハードウェアメンテナンスサービス市場
北米は2026年の収益シェアの35.43%を占めました。この地域には、エンタープライズデータセンターが高密度に集積しており、サードパーティメンテナンスに関する確立された調達慣行が存在します。ヘルスケア、金融サービス、および防衛関連組織は、厳格な稼働時間および監査可能性の基準を求めることが多くあります。米国は、Cisco、Juniper、およびHPEのネットワーク機器が広範に導入されているため、地域需要の大部分を占めています。カナダは公共部門のマネージドサービスプログラムを通じて需要を加え、メキシコは製造業および物流ネットワークに関連した新興の機会を提供しています。
アジア太平洋マネージドネットワークハードウェアメンテナンスサービス市場
アジア太平洋地域は2032年までに10.71%のCAGRで拡大すると予測されています。この地域のマネージドネットワークハードウェアメンテナンスサービスの市場規模は、中国およびインドにおけるデジタルインフラへの投資、ならびにシンガポール、日本、韓国におけるデータセンター活動によって支えられています。ネットワーク資産が大規模化するにつれ、企業はライフサイクル延長の運用上の価値をより強く認識するようになっています。インドのデジタルプログラムは、政府および企業のハードウェア導入を拡大しており、これらはやがて保証期間を超えた段階へと移行していきます。シンガポールのテクノロジーリスクに関するガイダンスおよびインドの2023年デジタル個人データ保護法も、管理されたインフラ管理の必要性を強化しています。
EMEAおよび南米マネージドネットワークハードウェアメンテナンスサービス市場
欧州は、ドイツ、英国、フランスに支えられ、重要な収益ポジションを維持しています。高密度なエンタープライズネットワーク資産、GDPR上の義務、およびサステナビリティの優先事項が、体系的なライフサイクルサービスの普及を促進しています。国際電気通信連合のL.1071勧告は、デジタル機器のライフサイクル追跡を支援し、ハードウェアの長期使用への関心と整合しています。[3] 南米、中東、およびアフリカは、需要が発展途上にある普及率の低い地域にとどまっています。ブラジルおよびアラブ首長国連邦は、金融サービス、農業ビジネス、およびデータセンター活動の恩恵を受けており、南アフリカ、エジプト、ナイジェリアは通信事業者および金融機関からの新興需要を示しています。アフリカの一部地域では、遠隔地への物流が依然として実務上の制約となっており、サービスコストおよび対応コミットメントに影響を与えています。
競合環境
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場は適度に分散しています。Park Place Technologies、Evernex、およびCurvatureはサードパーティメンテナンスとハイブリッドサポートの取り決めで確立されたポジションを持っています。Cisco Systems、Dell Technologies、Hewlett-Packard Enterprise、およびIBMは、統合されたハードウェア、ソフトウェア、およびサービス契約を通じてOEMメンテナンスで強力なポジションを維持しています。これにより、ソフトウェアアクセス、フィールドカバレッジ、およびマルチベンダーサポートに対する顧客のニーズに基づいて異なる競合ポジションが生まれます。サプライヤーは対応時間、古い機器のカバレッジ、スペアパーツの可用性、および単一契約のもとで複数のベンダーを管理する能力で競争しています。
統合により、独立系プロバイダーが利用できる規模が拡大しました。Park Place Technologiesは2026年1月にService Expressとの合併を完了し、北米、欧州、アジア、南米にわたる3,000人以上の従業員と25,000人以上の顧客を持つ合併会社を設立しました。同社はまた、2025年5月のCSI買収を通じてマルチクラウドサービスを拡大し、ハイブリッドマルチクラウドおよびIBMレガシーシステムのサポート機能を追加しました。Evernexは既知のCiscoおよびHPEのEOSLイベントに合わせてポートフォリオを拡大し、OEMサポートが終了する前に顧客にアプローチできるようにしました。これらの行動は、地理的カバレッジ、エンジニアリングキャパシティ、およびライフサイクルタイミングが中核的な競争ツールであることを示しています。
テレメトリ主導のメンテナンスプラットフォームは競争のもう一つの分野です。Park Place TechnologiesはParkView自動サポートを使用してハードウェアイベントを特定しサポート活動を開始し、対象機器のインシデント処理を改善できます。プロバイダーはまた、ヘルススコアリング、ファームウェアガバナンス、およびマルチベンダー在庫管理を通じて差別化を図っています。AIエラのインフラは、古いフロントエンドネットワークシステムと新しいAIファブリックの両方をカバーするサポートへの需要を生み出しています。品質管理とトレーサビリティの慣行は、交換部品の管理が厳密に審査される政府および金融サービスの入札において重要です。ソフトウェアライセンスは、新しいハードウェアにおいてOEM連携プロバイダーにとって引き続き優位性となります。独立系プロバイダーはハードウェアが安定しており、資産寿命を延長でき、顧客が複数のベンダーにわたるサポートを必要とする場合に最も強みを発揮します。
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス産業リーダー
-
Park Place Technologies
-
Service Express, Inc.
-
Cisco Systems, Inc.
-
DataSpan, Inc.
-
Evernex
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドネットワークハードウェアメンテナンスサービス市場 このレポートでカバーされる企業
- Park Place Technologies
- Evernex
- Service Express, Inc.
- Curvature, LLC
- Maintech, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- DataSpan, Inc.
- Dell Technologies Inc.
- Fujitsu Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Hitachi, Ltd.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Kyndryl, Inc.
- Lenovo Group Limited
- Nokia Corporation
- NTT Communications Corporation
- Schneider Electric SE
- Siemens AG
- Sify Technologies Limited
最近の産業開発事情 マネージドネットワークハードウェアメンテナンスサービス市場
- 2026年10月:Evernexは、2027年2月28日のEOSL日を前にCisco Nexus 7000シリーズスイッチのサードパーティメンテナンスカバレッジを発表し、企業がOEMサポート終了後もNexus 7000ハードウェアのライフサイクル管理を延長できるようにしました。この動向により、Evernexは実績あるNexus 7000展開における強制更新の決断に直面している企業顧客の重要なコホートを獲得する立場に置かれています。
- 2026年6月:EvernexはTPMポートフォリオを拡大し、Cisco ASA 5500セキュリティアプライアンス、Cisco RVシリーズルーター、Cisco Nexus 9500ラインカードおよびファブリックモジュール、HPE ProLiant ML30 G9をカバーし、EOSLマイルストーンを前に企業にOEM後のサポート代替手段を提供しました。
- 2026年1月:Park Place TechnologiesはService Expressとの合併を完了し、北米、欧州、アジア、南米にわたる3,000人以上の従業員と25,000人以上の顧客を持つグローバルデータセンターサービス会社を設立しました。合併後の事業体は、GPUメンテナンス、液冷、およびマネージドインフラサービスにわたる機能を拡大しました。
- 2025年5月:Park Place Technologiesは、レガシーIBMシステム向けハイブリッドマルチクラウドソリューションを専門とする英国拠点のITマネージドサービスプロバイダーであるCSI Ltd.を買収しました。この買収により、Park Placeの欧州での事業基盤が拡大し、IBMレガシーインラ管理機能が追加されました。
グローバル・マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場レポートの調査範囲
マネージド・ネットワーク・ハードウェア・メンテナンス・サービスとは、物理的なネットワークアーキテクチャの監視、最適化、保守、および修理を、マネージドサービスプロバイダー(MSP)やマネージドネットワークサービスプロバイダー(MNSP)などの専門サードパーティプロバイダーに委託する長期的なサブスクリプションベースの契約を指します。
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場レポートは、サービスモデル(OEMメンテナンス、サードパーティメンテナンス、およびハイブリッド・コマネージドメンテナンス)、サービスタイプ(障害対応・ハードウェア交換サービス、プロアクティブ監視・予測・予防保全、ライフサイクル・ファームウェア・構成管理、およびその他のサービスタイプ)、組織規模(大企業および中小企業)、エンドユーザー産業(ITおよび通信、銀行・金融サービス・保険(BFSI)、ヘルスケアおよびライフサイエンス、政府および公共部門、製造および産業、小売および電子商取引、およびその他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| OEMメンテナンス |
| サードパーティメンテナンス |
| ハイブリッド・コマネージドメンテナンス |
| 障害対応・ハードウェア交換サービス |
| プロアクティブ監視・予測・予防保全 |
| ライフサイクル・ファームウェア・構成管理 |
| その他のサービスタイプ |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| 銀行・金融サービス・保険(BFSI) |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 製造および産業 |
| 小売および電子商取引 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスモデル別 | OEMメンテナンス | |
| サードパーティメンテナンス | ||
| ハイブリッド・コマネージドメンテナンス | ||
| サービスタイプ別 | 障害対応・ハードウェア交換サービス | |
| プロアクティブ監視・予測・予防保全 | ||
| ライフサイクル・ファームウェア・構成管理 | ||
| その他のサービスタイプ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 銀行・金融サービス・保険(BFSI) | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 製造および産業 | ||
| 小売および電子商取引 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場の規模はどのくらいですか?
マネージド・ネットワーク・ハードウェア・メンテナンス・サービス市場は、2026年の165.7億米ドルおよび2027年の181.4億米ドルから、2032年までに259.3億米ドルへと拡大する見込みであり、CAGR 7.41%で成長すると予測されます。
企がサードパーティネットワークハードウェアメンテナンスを使用する理由は何ですか?
企業は、信頼性の高いEOSL後の機器を保持し、マルチベンダー環境を調整し、稼働時間コミットメントを損なうことなく運用コストを管理するためにサードパーティネットワークハードウェアメンテナンスを使用しています。
マネージド・ネットワーク・ハードウェア・メンテナンス・サービスをリードするサービスモデルはどれですか?
OEMメンテナンスは2026年に収益シェア56.73%でリードし、サードパーティメンテナンスは2032年までにCAGR 10.23%で拡大する見込みです。OEMサポートは、ベンダー管理のソフトウェアアクセス、ファームウェアリリース、またはセキュリティパッチに依存するシステムにとって引き続き重要です。
ネットワークハードウェアサポートで最も速く拡大しているサービスタイプはどれですか?
プロアクティブ監視・予測・予防保全は、テレメトリの使用が増加するにつれて2032年までにCAGR 9.79%で拡大する見込みです。
最も速く拡大すると予想されるエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、接続された臨床システムと厳格なネットワーク継続性要件に支えられ、2032年までにCAGR 9.29%で拡大する見込みです。
最も速く拡大すると予想される地域はどれですか?
アジア太平洋地域は、デジタルインフラ投資と拡大するデータセンター活動に支えられ、2032年までにCAGR 10.71%で拡大する見込みです。