
マネージド・プライマリDNSサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
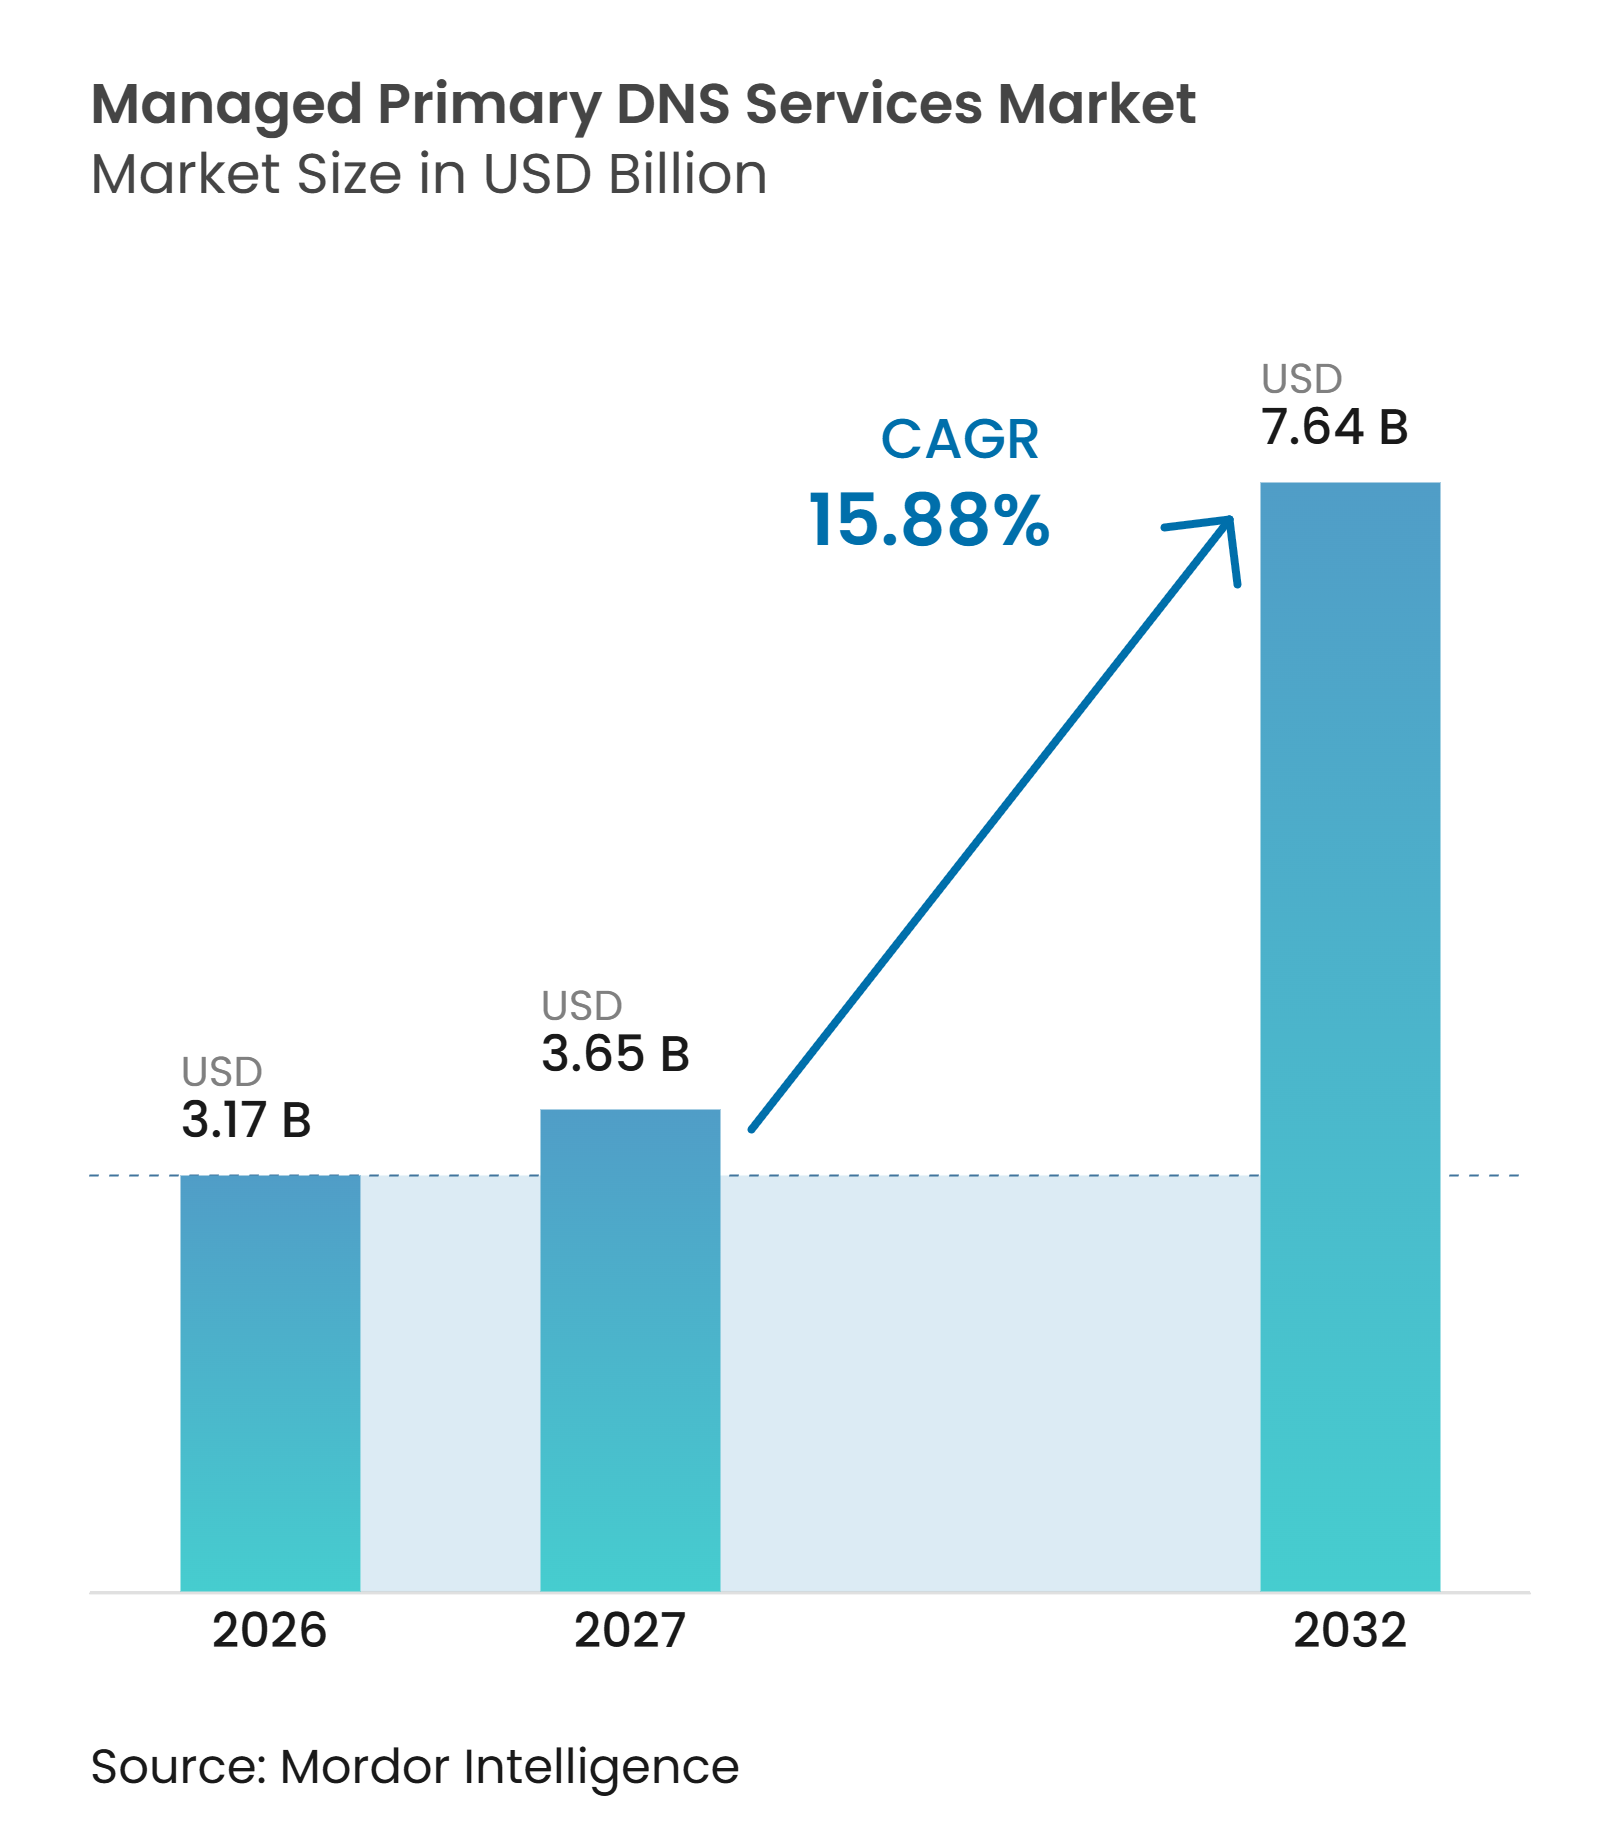
| 市場規模 (2027) | 3.65 十億米ドル |
| 市場規模 (2032) | 7.64 十億米ドル |
| 成長率 (2027 - 2032) | 15.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・プライマリDNSサービス市場分析
マネージド・プライマリDNSサービス市場規模は、2026年の3.17 ビリオン 米ドルから2027年には3.65 ビリオン 米ドルへ、さらに2032年までに7.64 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 15.88%を記録すると予測されています。企業のクラウドおよびサービスとしてのソフトウェアプラットフォームへの採用が進むにつれ、ITチームが管理しなければならないDNSゾーン、ルーティングポリシー、フェイルオーバー設定の数が増加しています。組織がDDoS攻撃、ドメイン悪用、デジタルサービスを中断させる可能性のある悪意あるトラフィックに直面する中、DNSセキュリティの重要性が高まっています。一部の法域では国内の名前解決インフラが求められる場合があるため、ソブリンDNS要件もプロバイダーの経済性を変化させています。プロバイダーはセキュリティ制御、エニーキャストカバレッジ、自動化、および開発ワークフローの統合を通じて競争しています。マネージド・プライマリDNSサービス市場は、権威ある名前解決を超え、より広範な運用およびセキュリティの役割へと移行しています。
レポートの主要ポイント
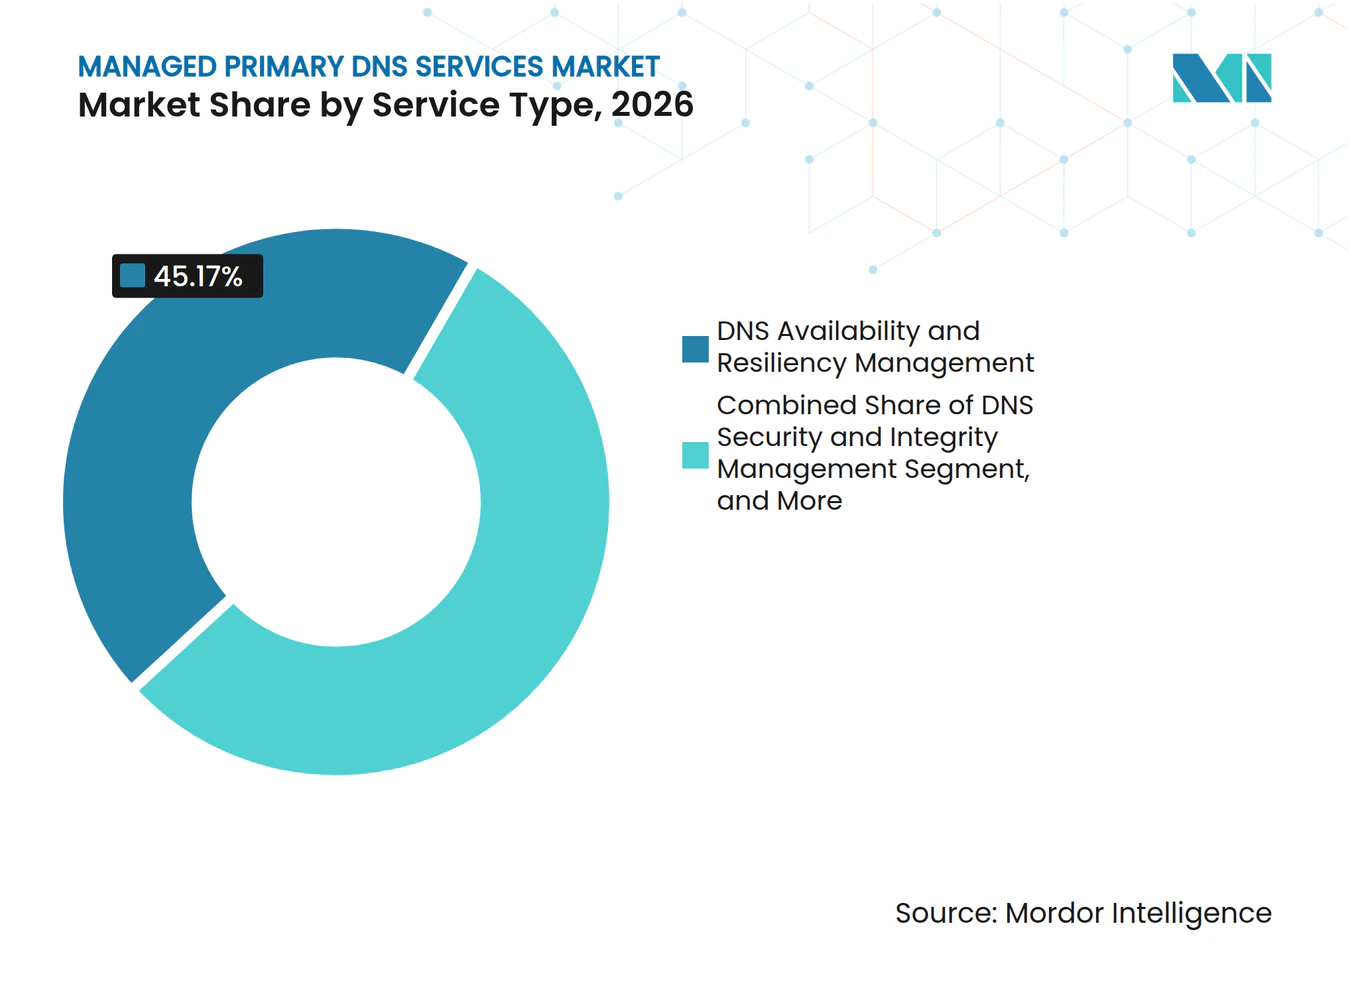
- サービスタイプ別では、DNS可用性・レジリエンシー管理が2026年のマネージド・プライマリDNSサービス市場収益の45.17%を占め、DNSセキュリティ・整合性管理は2032年にかけてCAGR 16.81%で拡大すると予測されています。
- 展開モード別では、オンプレミスが2026年のマネージド・プライマリDNSサービス市場収益の62.44%を占め、クラウドは2032年にかけてCAGR 17.29%で拡大すると予測されています。
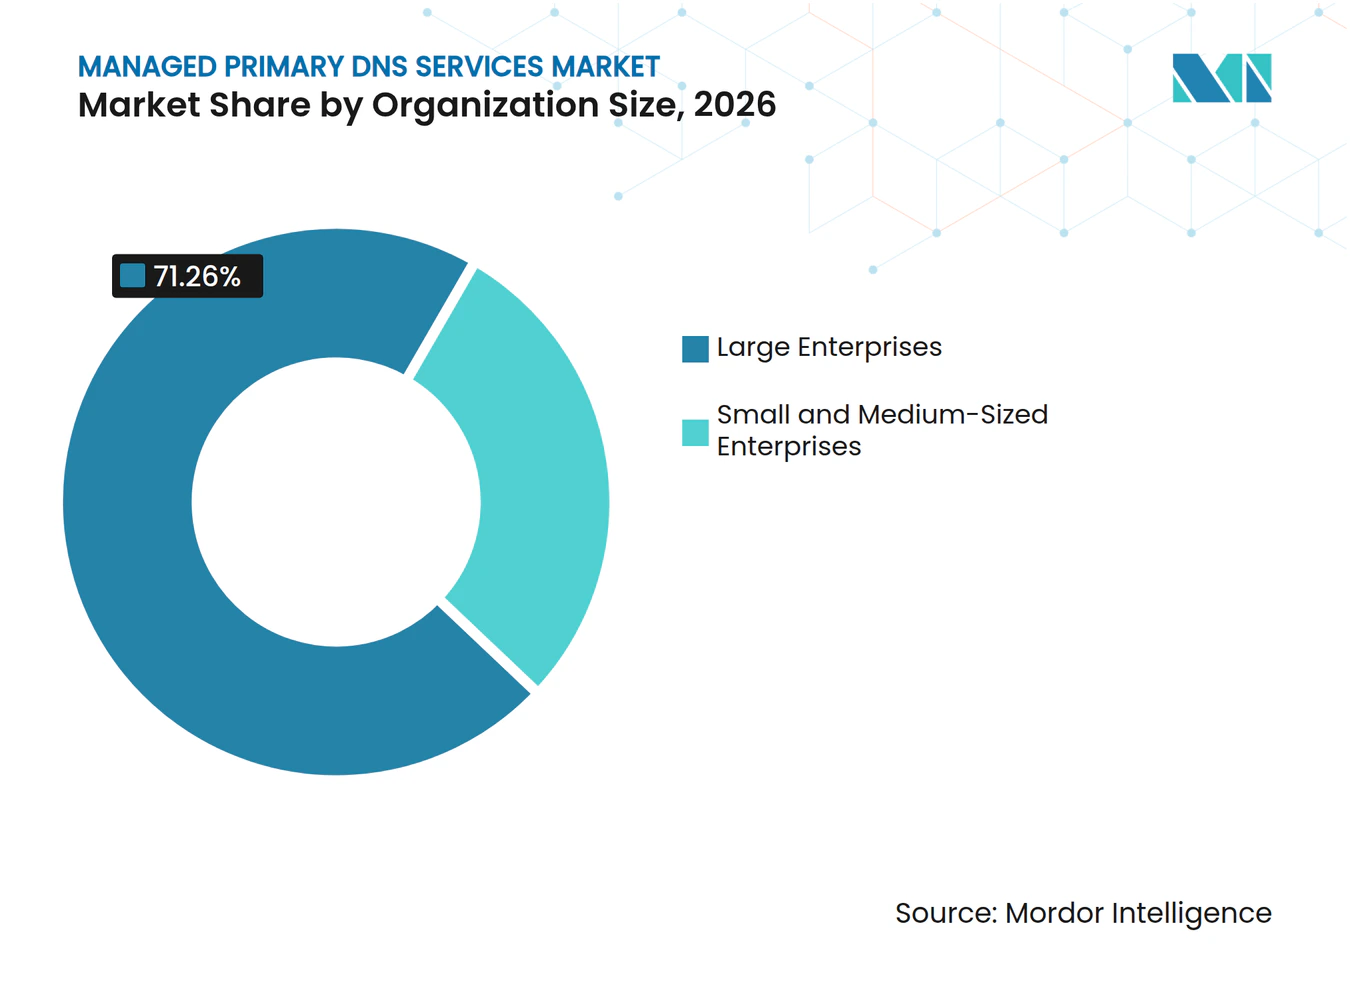
- 組織規模別では、大企業が2026年のマネージド・プライマリDNSサービス市場収益の71.26%を占め、中小企業は2032年にかけてCAGR 17.58%で拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージド・プライマリDNSサービス市場収益の28.19%を占め、ヘルスケア・ライフサイエンスは2032年にかけてCAGR 16.24%で拡大すると予測されています。
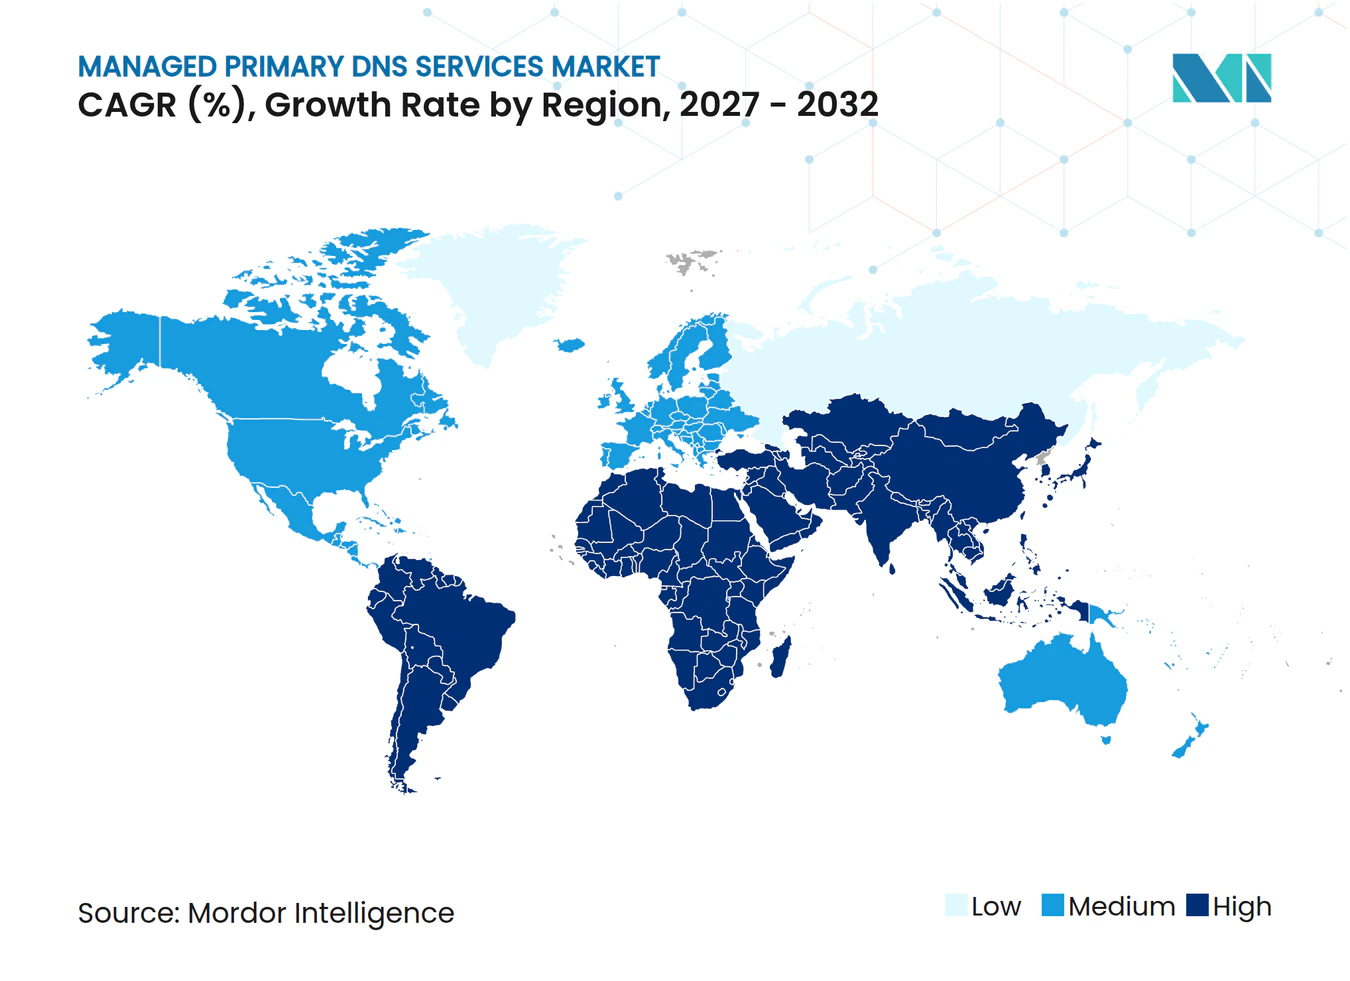
- 地域別では、北米が2026年のマネージド・プライマリDNSサービス市場収益の37.66%を占め、アジア太平洋地域は2032年にかけてCAGR 16.56%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバル・マネージド・プライマリDNSサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業のクラウドおよびサービスとしてのソフトウェアへの移行 | +4.2% | グローバル | 中期(2〜4年) |
| DNSを標的としたDDoS攻撃およびハイジャック脅威の深刻化 | +3.1% | グローバル | 短期(2年以内) |
| マルチクラウド、マルチCDNおよびエッジトラフィックステアリング | +2.3% | 北米およびヨーロッパ | 中期(2〜4年) |
| IoTおよびコネクテッドエンドポイントのクエリ拡大 | +1.6% | アジア太平洋地域、北米 | 長期(4年以上) |
| KubernetesおよびエフェメラルインフラのためのDNS自動化 | +1.1% | 北米およびヨーロッパ | 中期(2〜4年) |
| ソブリンおよびローカライズされたDNS要件 | +0.8% | ヨーロッパ、アジア太平洋地域、インド、中国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業のクラウドおよびサービスとしてのソフトウェアへの移行
企業のクラウドおよびサービスとしてのソフトウェアプラットフォームへの移行により、ITチームが管理しなければならないDNSゾーン、ルーティングポリシー、フェイルオーバー設定の数が増加しています。マネージド・プライマリDNSサービス市場は、単一の組織がAWS、Azure、Google Cloud、および地域プロバイダーにまたがって運用する場合に恩恵を受けます。これらの環境は、個別の手動プロセスでは管理が困難な分散型DNS管理を生み出します。Google Cloudは2025年2月にCloud DNSのパブリックIPヘルスチェックを一般提供し、単一のインターフェースからマルチクラウドのパブリックエンドポイント全体でヘルスを考慮したルーティングを可能にしました。このリリースは、複数の環境にまたがるインフラのヘルスに対してDNSルーティングを応答させる必要性を示しています。サービスとしてのソフトウェアの移行中に発生するDNSエラーは、アプリケーションまたはミドルウェアの障害として現れる可能性があり、これによりマネージドな変更レビューおよび監査機能の価値が高まります。
DNSを標的としたDDoS攻撃およびハイジャック脅威の深刻化
DNSレイヤーのインシデントは、アプリケーションの可用性とセキュリティ運用に対する即時リスクをもたらします。NETSCOUTは2025年下半期にグローバルで800万件以上のDDoS攻撃を記録し、そのうちDNSルートサーバーに対する重大なイベントが少なくとも38件含まれていました。同レポートでは、ピーク攻撃量が毎秒30テラビットに達したことが記録されており、分散型防御が処理しなければならないトラフィックの規模を示しています。Infobloxは2025年に700億件以上の日次DNSクエリにわたって1億8万件の新規観測ドメインを分析したと報告しています。同社はそれらのドメインの25.1%を悪意あるまたは疑わしいものとして分類し、攻撃インフラをローテーションするために使用されるトラフィック配信システムドメインを約50万件特定しました。この環境は、内部セキュリティチームだけでは対処できない可能性のあるクエリ量での検出、フィルタリング、レート制限、および分散型緩和の必要性を高めることで、マネージド・プライマリDNSサービス市場を支えています。
マルチクラウド、マルチCDNおよびエッジトラフィックステアリング
DNSトラフィックステアリングは、フェイルオーバーメカニズムとしてだけでなく、パフォーマンス制御レイヤーとして活用されています。複数のコンテンツデリバリーネットワークを持つ組織は、最適なオリジンまたはデリバリーパスを選択する際に独立したルーティング判断を必要とします。IBM NS1 Connectは2025年10月にPulsarケイパビリティを紹介し、軽量なJavaScriptビーコンを通じて収集されたリアルユーザーテレメトリを活用してDNSフィルターチェーンの判断に役立てています。[1] このアプローチは、観測されたレイテンシと可用性を権威あるDNSレスポンスと結びつけます。マネージド・プライマリDNSサービス市場は、グローバルなアプリケーション事業者がプロバイダー間でトラフィックをステアリングするための中立的なレイヤーを必要とする場合に恩恵を受けます。パフォーマンスの低下は顧客のトランザクションやサブスクリプションに影響を与える可能性があるため、トラフィックステアリングは運用面と商業的パフォーマンスの両方に関連しています。
IoTおよびコネクテッドエンドポイントのクエリ拡大
コネクテッドデバイスは、テレメトリ、ファームウェア検証、クラウドアクセス、および通知サービスのためのDNSリクエストを生成します。これらのリクエストは、アプリケーショントラフィックが限られている場合でも一定間隔で継続する可能性があります。インターネット・エンジニアリング・タスク・フォースは、IoTデバイスにおけるDNSの動作を文書化しており、TTL(生存時間)の非準拠、リゾルバー障害時の繰り返しリトライ、ソースポートのランダム化の脆弱性などが含まれています。これらの動作はトラフィック量を増加させ、リソースが不足しているDNSインフラを露出させる可能性があります。マネージドプラットフォームは、権威あるインフラを保護するためにレート制限、異常検知、およびDDoS制御を適用できます。マネージド・プライマリDNSサービス市場は、内部チームへの運用負を増やすことなく信頼性の高い名前解決を必要とするデバイスフリートに対して機会を提供します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 無料およびバンドルされたDNS代替手段 | -1.6% | グローバル、中小企業が多い市場 | 短期(2年以内) |
| IPv6、DNSSECおよびハイブリッド統合の複雑性 | -1.0% | グローバル | 中期(2〜4年) |
| 移行リスクおよびプロバイダーロックイン | -0.7% | 北米およびヨーロッパ、大企業 | 中期(2〜4年) |
| エニーキャスト経済性とのクエリローカライゼーションの競合 | -0.3% | アジア太平洋地域、中東、アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
無料およびバンドルされたDNS代替手段
無料のパブリックリゾルバーおよびインターネットサービスプロバイダーのバンドルにより、予算が限られた小規模組織でも基本的なDNSを利用できます。これらのオプションは、購入者がマネージドな権威DNSに対して料金を支払う際のハードルを引き上げます。マネージド・プライマリDNSサービス市場は、無料のサービスが一般的に提供しないニーズ、すなわちポリシー制御、サービスレベルコミットメント、詳細な分析などに引き続き対応しています。無料サービスとマネージドサービスの対比は、より小規模なプレミアムセグメントと並んで大規模な基本ユーザーベースを生み出します。この分断は、複雑な環境でのマネージド機能の必要性を排除することなく、価格に敏感な中小企業のコンバージョンを遅らせる可能性があります。
IPv6、DNSSECおよびハイブリッド統合の複雑性
DNSSEC、IPv6、およびハイブリッドDNS環境は、マネージドサービスの導入決定に実装要件を追加します。NISTは2025年4月にSP 800-81改訂第3版の初期公開草案を発表し、DNSSECゾーン署名を権威あるDNS整合性のためのベースライン制御として特定しました。このガイダンスはまた、DNSをゼロトラストポリシー施行ポイントとして説明しており、鍵管理と監視における規律を必要としながらもセキュリティ上の価値を付加しています。IPv6の展開には、AAAAレコード管理、DNSSEC署名、およびリゾルバーの互換性の調整が必要です。クラウドサービスを追加しながらオンプレミスアプライアンスを維持する組織は、より複雑な統合プロセスを管理しなければなりません。これらの運用要件は、マネージド・プライマリDNSサービス市場において購買サイクルを長引かせ、単一プロバイダーへの依存に関する懸念を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:レジリエンシーが収益をリードし、セキュリティが勢いを増す
DNS可用性・レジリエンシー管理は2026年のマネージド・プライマリDNSサービス市場シェアの45.17%を占めました。その地位は、DNSの停止がアプリケーションをユーザーが利用できない状態にする可能性があるため、稼働時間の重要性を反映しています。このセグメントは、顧客向けサービスを持つ組織のための冗長性、ヘルスチェック、フェイルオーバー、およびトラフィック継続性をサポートします。ゾーン管理・運用は、レコードの維持とドメイン設定の調整という日常業務を提供します。DNS変更・委任管理は、名前解決を中断させる可能性のある更新に対するガバナンスをサポートします。
DNSセキュリティ・整合性管理は2032年にかけてCAGR 16.81%で拡大すると予測されています。組織は、悪意あるドメインをブロックし、トンネリング活動を特定し、スポンスポリシーゾーンを施行するセキュリティ機能を採用しています。Akamai Technologies, Inc.は2025年6月にDNSポスチャー管理をエージェントレスサービスとして導入し、AWS、Azure、Google Cloud、およびその他のDNSプロバイダー全体での監視と修復を可能にしました。[2] このサービスにはNIST、PCI DSS、およびHIPAAへのコンプライアンスサポートが含まれており、DNSコントロールをリスク管理要件とより密接に整合させています。その他のサービスタイプには、標準が成熟するにつれて将来の製品開発をサポートする可能性のある耐量子DNSSECシグネチャアプローチなどの新興ケイパビリティが含まれます。



展開モード別:クラウド採用がオンプレミスベースを変化させる
オンプレミス展開は2026年のマネージド・プライマリDNSサービス市場規模の62.44%を占めました。この地位は、Active Directory、内部ネットワーク制御、およびコンプライアンス境界と接続する物理アプライアンスへの過去の投資を反映しています。設定エラーがエンタープライズ全体の名前解決に影響を与える可能性があるため、DNSインフラの置き換えは広範な運用リスクをもたらす可能性があります。一部の大規模組織は、クラウド境界を越えられるDNSデータを制限しています。これらの条件は、内部DNSインフラを直接制御する必要がある環境においてオンプレミス展開の役割を維持しています。
クラウドベースのマネージドDNSは2032年にかけてCAGR 17.29%で拡大すると予測されています。コンテナ化されたサーバーレスアプリケーションは、物理アプライアンスでは容易にサポートできない可能性のあるコードとしてのインフラワークフローを通じてゾーンとレコードを作成します。Amazon Web Services, Inc.は2026年3月にRoute 53グローバルリゾルバーを30リージョンにわたって一般提供し、エニーキャスト名前解決、IPv4およびIPv6サポート、集中ロギング、およびDNSファイアウォールフィルタリングを提供しました。ハイブリッド展開は、レジリエンスのためにオンプレミスの権威ゾーンとクラウドホストのコピーを組み合わせます。これらは、マネージド・プライマリDNSサービス市場においてクラウドの柔軟性を確保しながらローカル制御を維持する必要がある組織に移行パスを提供します。
組織規模別:大企業がリードし、中小企業が採用を拡大
大企業は2026年の収益の71.26%を占めました。その要件には、マルチリージョンのエニーキャストカバレッジ、プログラマブルなトラフィックステアリング、高速フェイルオーバー、およびサービスレベルコミットメントが含まれます。大規模なDNS環境には、制御された変更と監査証跡を必要とする多数のゾーン、レコード、および委任構造が含まれる場合があります。これらの組織は複雑なアプリケーションフットプリントを持ち、名前解決が失敗した場合に重大な影響を受けます。したがって、既存のテクノロジー投資は引き続きこのセグメントで最大の収益貢献をサポートしています。
中小企業は2032年にかけてCAGR 17.58%で拡大すると予測されています。サブスクリプションおよび従量課金制の価格設定により、以前は大規模な購入者に有利だった初期インフラ負担が軽減されます。セキュリティは、DNS悪用を継続的に監視する内部チームを持たない可能性がある小規模組織にとってもますます重要になっています。Infobloxは、脅威関連ドメインの95%が単一の顧客環境にのみ現れると述べており、プロバイダーレベルのインテリジェンス共有の価値を支持しています。Cloudflare, Inc.は2026年5月にDNSレコードインターフェースを更新し、2026年6月にエンタープライズ顧客向けのアカウントレベルのDNSレコードクォータを導入し、統一された管理エクスペリエンスへの継続的な投資を示しました。

エンドユーザー産業別:ITおよび通信がリードし、ヘルスケアが前進
ITおよび通信は2026年のマネージド・プライマリDNSサービス市場の28.19%を占めました。テクノロジー企業およびキャリアグレードの事業者は大規模なドメインポートフォリオを管理し、厳しい可用性とレイテンシの要件のもとで運用しています。通信ネットワークはまた、5Gコアネットワーク機能のためにDNSベースのサービスディスカバリーを使用しています。これにより、DNSはエンタープライズアプリケーションツールとしてだけでなく、ネットワーク運用により直接組み込まれています。したがって、このセグメントは信頼性の高い名前解決、運用の可視性、および制御された変更プロセスを必要とします。
ヘルスケア・ライフサイエンスは2032年にかけてCAGR 16.24%で拡大すると予測されています。患者ポータル、遠隔医療プラットフォーム、およびFHIRアプリケーションプログラミングインターフェースは高い可用性を必要とします。HIPAAセキュリティ規則は、電子的に保護された医療情報に対する適切な管理的、物理的、および技術的保護措置を要求しています。ヘルスケア組織はまた、DNSがコマンドアンドコントロール活動に使用される可能性があるサイバーリスクに直面しています。BFSI(銀行・金融サービス・保険)、政府および公共行政は、コンプライアンスとセキュリティ運用のためのロギングおよびフィルタリング機能を必要としています。産業製造、小売・電子商取引、および教育・研究機関は、デジタルシステムがDNSの複雑性を増すにつれて採用の余地を提供しています。
地域分析
北米は2026年のマネージド・プライマリDNSサービス市場シェアの37.66%を占めました。こ地域は、クラウドプロバイダーの集中、密度の高いエンタープライズベース、および確立されたサイバーセキュリティ支出を組み合わせています。米国政府のガイダンスも保護的DNS機能への需要を支えています。NSAおよびCISAは2025年4月に保護的DNSガイダンスのバージョン1.4を発行し、政府組織にエンタープライズグレードの保護的DNSリゾルバーを展開し、脅威ハンティングのために過去のクエリログを保持するよう勧告しました。カナダとメキシコは、クラウド移行とクロスボーダーアプリケーションデリバリーを通じて需要を追加しています。米国では、初回採用の重要性が低下するにつれ、プロバイダーは既存アカウントに対するセキュリティおよびトラフィックステアリングサービスに注力できます。
アジア太平洋地域は2032年にかけてCAGR 16.56%で拡大すると予測されています。地域の需要は規制要件とデジタルインフラへの投資によって支えられています。インドは改訂されたライセンス規則のもと、衛星通信事業者に国内DNS解決を可能にし、国内のプレゼンスポイントを設置することを義務付けています。中国のDNSガバナンスアプローチ、日本の政府クラウドプログラム、および韓国のエンタープライズ5G展開も、ローカライズされた堅牢なDNSインフラを支えています。マネージド・プライマリDNSサービス市場は地域をまたいで分散しており、グローバルなハイパースケーラーと国内レジストラが混在しています。法域ごとのプレゼンスポイントを確立したプロバイダーは、規制要件に対応しながら新たなクラウドネイティブ展開を競うことができます。
ヨーロッパは第3位の収益シェアを保持しており、規制によって形成された需要があります。欧州委員会のNIS2実施規則は、特定のDNS可用性および整合性イベントを、報告が必要な重大インシデントとして扱っています。[3] ドイツ、英国、フランスは地域支出の主要拠点であり続けています。イタリアの公共行政クラウド移行とロシアの国家DNSアプローチは、異なるローカルな運用条件を生み出しています。南米、中東、アフリカは初期段階の市場であり、デジタル政府プログラム、クラウド採用、およびプレゼンスポイントの拡大が2032年にかけてより広範な利用を支える可能性があります。
競合環境
市場集中度
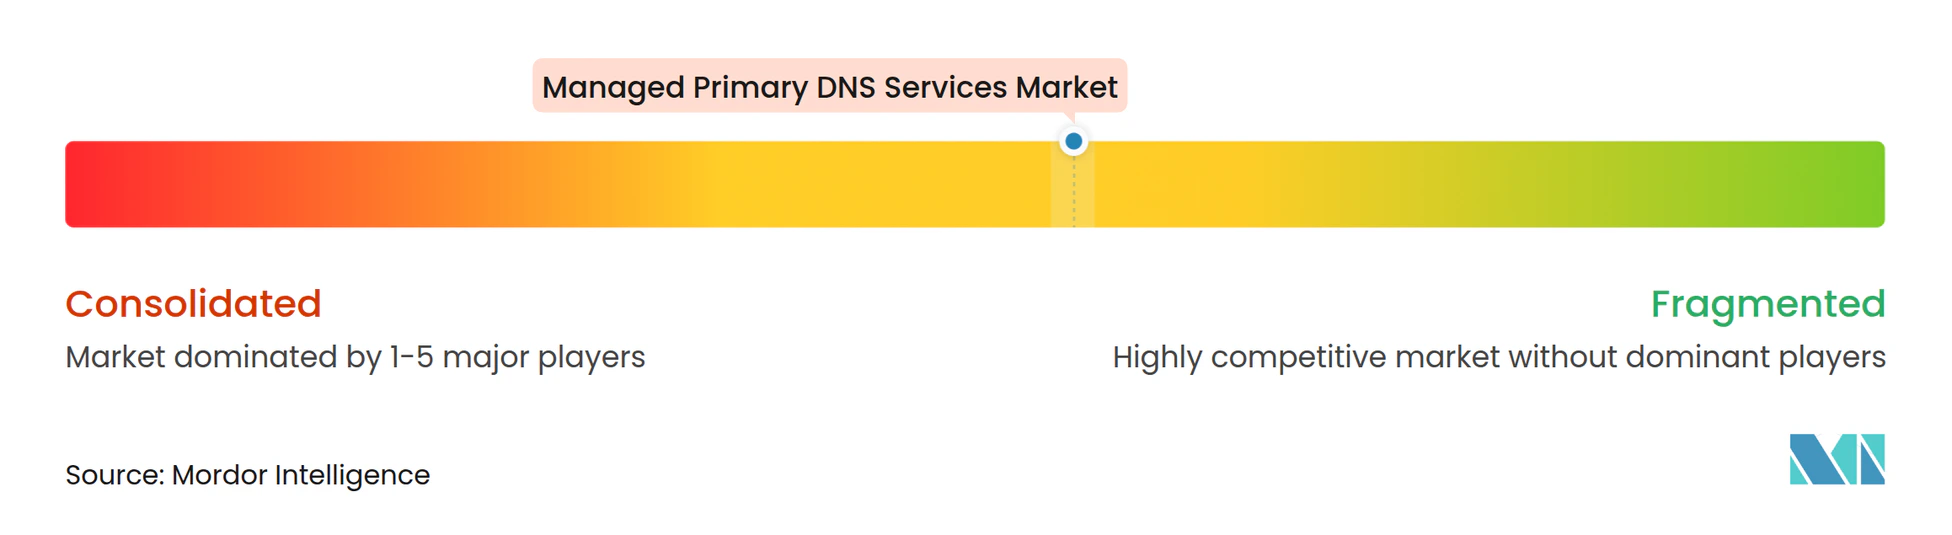
マネージド・プライマリDNSサービス市場はエンタープライズ層において中程度の集中度を示しています。Cloudflare, Inc.、Amazon Web Services, Inc.、Akamai Technologies, Inc.、Microsoft Azure DNS、およびIBM NS1 Connectがエンタープライズおよびハイパースケール需要の大部分に対応しています。Constellix LLC、DNSimple Corporation、Vercara, LLC、ClouDNS Ltd.、easyDNS Technologies Inc.などの専門プロバイダーは、地域的なリーチ、特定のケイパビリティ、および価格の柔軟性を通じて競争しています。この構造により、購入者は幅広いクラウドプラットフォームとDNSに特化したプロバイダーの間で選択できます。エンタープライズの購入者は多くの場合、可用性、セキュリティ、データロケーション、APIサポート、および移行リスクを総合的に評価します。小規模なプロバイダーは、購入者がハイタッチサービスや特定のコンプライアンスサポートを求める場合に競争できます。
Cloudflare, Inc.は2026年7月に内部DNSを一般提供し、共有ポリシーと監査証跡を備えたパブリックおよびプライベートDNSゾーン管理を統合しました。Amazon Web Services, Inc.は2026年3月にRoute 53グローバルリゾルバーをエニーキャストDNS解決、クエリロギング、およびDNSファイアウォールフィルタリングとともに一般提供しました。[4] Amazon Web Services, Inc.はまた2026年6月にPalo Alto NetworksのAdvanced DNSセキュリティとRoute 53リゾルバーDNSファイアウォールの統合をプレビューしました。これらの動きはDNSをクラウドセキュリティとネットワーク運用の統合された一部として位置付けています。Akamai Technologies, Inc.は2026年3月にRFC 8901モデル2に基づくEdge DNSのマルチ署名者DNSSECサポートを導入しました。これにより複数のプロバイダーが同じゾーンに署名でき、ゾーン転送なしでレジリエンスをサポートできます。
コンプライアンス自動化は、プロバイダーがサービスを差別化できる分野です。Akamai Technologies, Inc.のDNSポスチャー管理は、マルチベンダーDNS環境全体での監視とガイド付き修復を顧客に提供します。ヘルスケアおよび金融サービスの専門知識を持つプロバイダーは、ビジネスアソシエイト契約、データレジデンシーオプション、およびマネージドセキュリティカバレッジを提供することで競争できます。耐量子DNSSECは製品ロードマップのもう一つの考慮事項です。NISTは2025年4月の耐量子標準化資料においてDNSSECのためのステートレスハッシュベース署名について議論しました。暗号の俊敏性を顧客に見える形で提供するプロバイダーは、セキュリティ重視のエンタープライズにアピールする可能性があります。グローバルなエニーキャストネットワークは引き続き重要ですが、ソブリンDNS要件はローカルインフラの価値を高める可能性があります。したがって、マネージド・プライマリDNSサービス市場は、プラットフォームの幅広さとローカルコンプライアンスニーズへの信頼できるサポートの両方を評価します。
マネージド・プライマリDNSサービス産業のリーダー企業
-
Cloudflare, Inc.
-
Amazon Web Services, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Amazon Web Services, Inc.はRoute 53グローバルリゾルバーおよびDNSファイアウォール向けのDNS分析・インサイトを開始し、ネイティブのAmazon CloudWatchメトリクスおよびコントリビューターインサイトを統合しました。この機能により、ネットワークおよびセキュリティチームはDNSクエリパターンの分析、ファイアウォールルールの有効性の監視、異常なアクティビティの検出、および自動アラームの設定(例:VPCごとに1時間あたり10件以上のブロックされたクエリでトリガー)が可能になります。これにより、AWS Route 53はフルスタックのDNS可観測性プラットフォームとして位置付けられ、専用DNSセキュリティンダーに対する競争力が強化されます。
- 2026年7月:Cloudflare, Inc.は内部DNSを一般提供し、エンタープライズ顧客にパブリックおよびプライベートDNSゾーンを管理し、内部および外部DNSリソース全体で統一されたDNSポリシーを施行するための単一のコントロールプレーンを提供しました。Cloudflare Gatewayエンタープライズサブスクリプションに追加料金なしで含まれるこの製品は、組織が複数の非同期DNS環境を維持することを強いるスプリットホライズンDNSの複雑性に対処します。
- 2026年7月:Verisign, Inc.は.webトップレベルドメインのDNSルートへの委任を発表し、Verisign, Inc.がレジストリオペレーターとして指定されました。2026年7月22日に発表されたこの委任は、ICANNの長年にわたる手続きを経て行われ、グローバルなドメイン名空間を拡大し、重要なインターネットインフラへの権威ある解決ワークロードを追加します。
- 2026年6月:Amazon Web Services, Inc.はPalo Alto NetworksのAdvanced DNSセキュリティとAmazon Route 53リゾルバーDNSファイアウォールの統合をプレビューし、セキュリティ管理者がコマンドアンドコントロール、マルウェア、フィッシング、および新規登録ドメインをカバーするDNS脅威保護を、別途ファイアウォールアプライアンスを展開することなく、組み込みのAWS Marketplaceウィジェットを介してRoute 53 DNSファイアウォールルール内で直接施行できるようにしました。
グローバル・マネージド・プライマリDNSサービス市場レポートの調査範囲
マネージド・プライマリDNSサービス市場は、ゾーン管理、DNSレコード管理、委任管理、可用性保証、レジリエンシー管理、およびDNSセキュリティ運用を含む権あるプライマリドメインネームシステム(DNS)インフラを管理・運用するアウトソーシングサービスで構成されています。これらのサービスは、エンタープライズのデジタル資産とアプリケーションに対して信頼性の高いドメイン解決、高可用性、セキュリティ、およびパフォーマンスを確保します。
マネージド・プライマリDNSサービス市場レポートは、サービスタイプ(ゾーン管理・運用、DNS変更・委任管理、DNS可用性・レジリエンシー管理、DNSセキュリティ・整合性管理、およびその他のサービスタイプ)、展開モード(オンプレミス、クラウド、およびハイブリッド)、組織規模(大企業、および中小企業)、エンドユーザー産業(銀行・金融サービス・保険〔BFSI〕、政府および公共行政、ヘルスケア・ライフサイエンス、ITおよび通信、産業製造、小売・電子商取引、教育・研究機関、およびその他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ゾーン管理・運用 |
| DNS変更・委任管理 |
| DNS可用性・レジリエンシー管理 |
| DNSセキュリティ・整合性管理 |
| その他のサービスタイプ |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケア・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・電子商取引 |
| 教育・研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | ゾーン管理・運用 | |
| DNS変更・委任管理 | ||
| DNS可用性・レジリエンシー管理 | ||
| DNSセキュリティ・整合性管理 | ||
| その他のサービスタイプ | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケア・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| 教育・研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・プライマリDNSサービスセクターの価値はいくらですか?
マネージド・プライマリDNSサービス市場規模は2026年に3.17 ビリオン 米ドルであり、2032年までにCAGR 15.88%で7.64 ビリオン 米ドルに達すると予測されています。マネージド・プライマリDNSサービス市場は、クラウド移行、セキュリティ要件、およびローカルDNS規則によって形成されています。
マネージド・プライマリDNSサービスをリードするサービスタイプはどれですか?
DNS可用性・レジリエンシー管理が2026年の収益シェア45.17%でリードしています。マネージド・プライマリDNSサービス市場ではセキュリティおよび整合性管理への需要も高まっています。
最も急速に拡大している展開モデルはどれですか?
クラウドベースのマネージドDNSは2032年にかけてCAGR 17.29%で拡大すると予測されています。マネージド・プライマリDNSサービス市場は、クラウドおよびサービスとしてのソフトウェア環境における自動化されたDNS設定によって支えられています。
組織がマネージド・プライマリDNSサービスを利用する理由は何ですか?
組織は、レジリエントな名前解決、トラフィックステアリング、セキュリティ制御、ロギング、およびDNS変更管理のためにこれらのサービスを利用しています。マネージド・プライマリDNSサービス市場は、複数のインフラ環境にわたってこれらのケイパビリティを必要とする組織をサポートします。
最も急速に拡大している購入者グループはどれですか?
中小企業は2032年にかけてCAGR 17.58%で拡大すると予測されています。マネージド・プライマリDNSサービス市場はこれらの購入者にサブスクリプションベースのサービスモデルへのアクセスを提供します。
マネージド・プライマリDNSサービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 16.56%で拡大すると予測されています。この地域のマネージド・プライマリDNSサービス市場は、インフラ投資と国内解決要件によって影響を受けています。