
マネージド逆引きDNSサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 331.62 百万米ドル |
| 市場規模 (2032) | 597.18 百万米ドル |
| 成長率 (2027 - 2032) | 12.48 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド逆引きDNSサービス市場分析
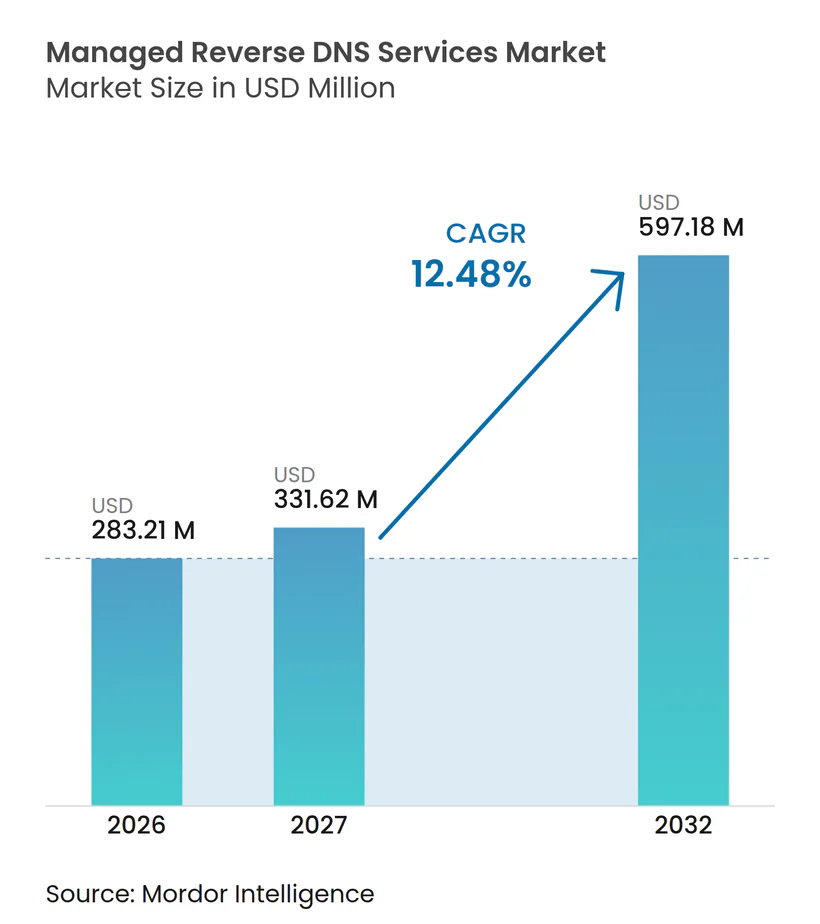
マネージド逆引きDNSサービス市場規模は、2026年の283.21 ミリオン 米ドルから2027年には331.62 ミリオン 米ドルへ、さらに2032年までに597.18 ミリオン 米ドルへと拡大し、2027年から2032年の間に12.48%のCAGRを記録すると予測されています。マネージド逆引きDNSサービス市場は、クラウド導入、メール送信者管理の厳格化、および変化するIPアドレスインベントリ全体にわたる逆引きレコード維持の運用負担によって支えられています。組織は、アウトバウンドメール、インシデント分析、およびパブリックアドレス空間の説明責任ある利用のために、一貫したPTRレコードをますます必要としています。IPv6の展開は、逆引きゾーンがより詳細でスケールでの管理が困難であるため、さらなる作業負荷をもたらします。プロバイダーは、自動化、API統合、監視、および逆引きDNS管理とIPレピュテーション管理を組み合わせたサービスを通じて差別化を図ることができます。マネージド逆引きDNSサービス市場はまた、企業やサービスプロバイダーがクラウドとオンプレミスネットワーク全体で単一の運用モデルを求める際にも恩恵を受けます。
レポートの主要ポイント
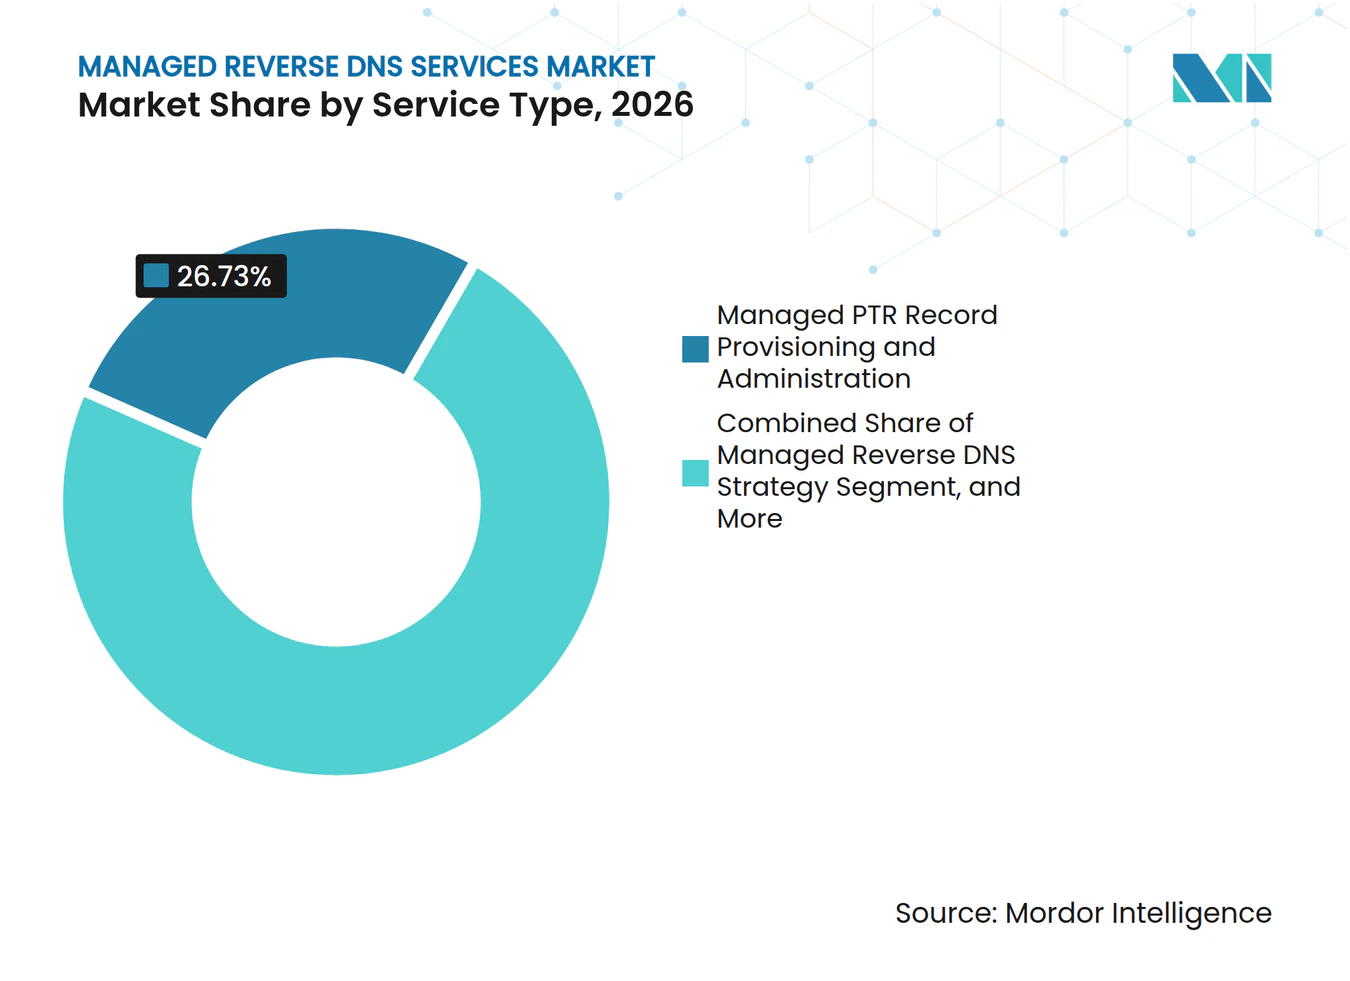
- サービスタイプ別では、マネージドPTRレコードプロビジョニングおよび管理が2026年のマネージド逆引きDNSサービス市場シェアの26.73%を占め、マネージドFCrDNS検証および継続的監視は2032年までに13.91%のCAGRで拡大すると予測されています。
- アドレスファミリー別では、IPv4逆引きDNSが2026年の収益の72.51%を占め、IPv6逆引きDNSは2032年までに14.63%のCAGRで拡大すると予測されています。
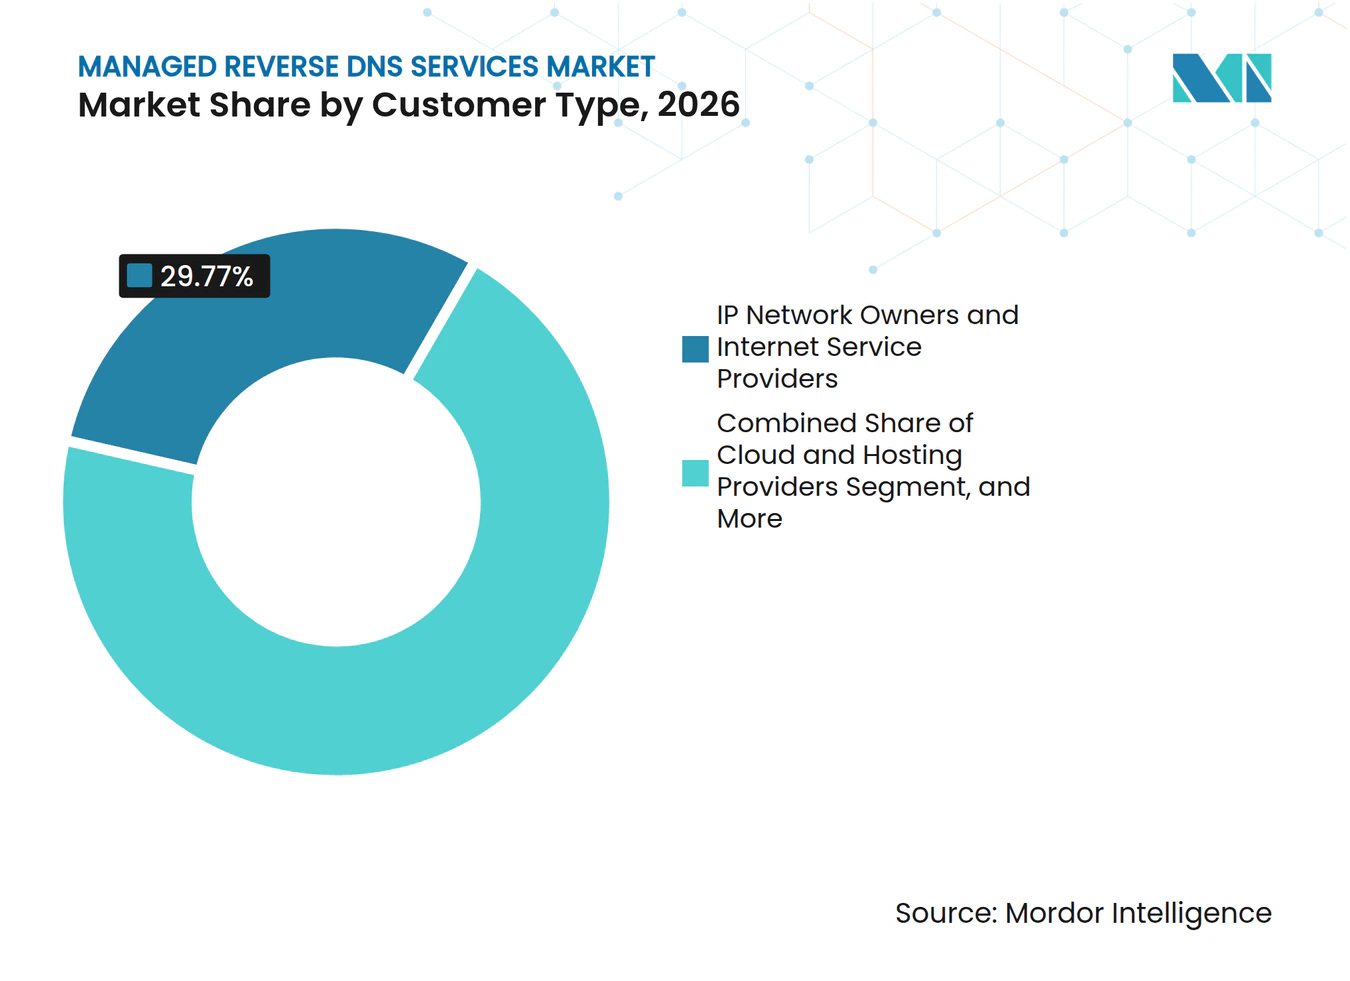
- 顧客タイプ別では、IPネットワークオーナーおよびインターネットサービスプロバイダーが2026年のマネージド逆引きDNSサービス市場収益の29.77%を占め、クラウドおよびホスティングプロバイダーは2032年までに14.86%のCAGRで大すると予測されています。
- デプロイメントモデル別では、クラウドベースの提供が2026年の収益の69.48%を占め、2032年までに15.63%のCAGRで成長すると予測されています。
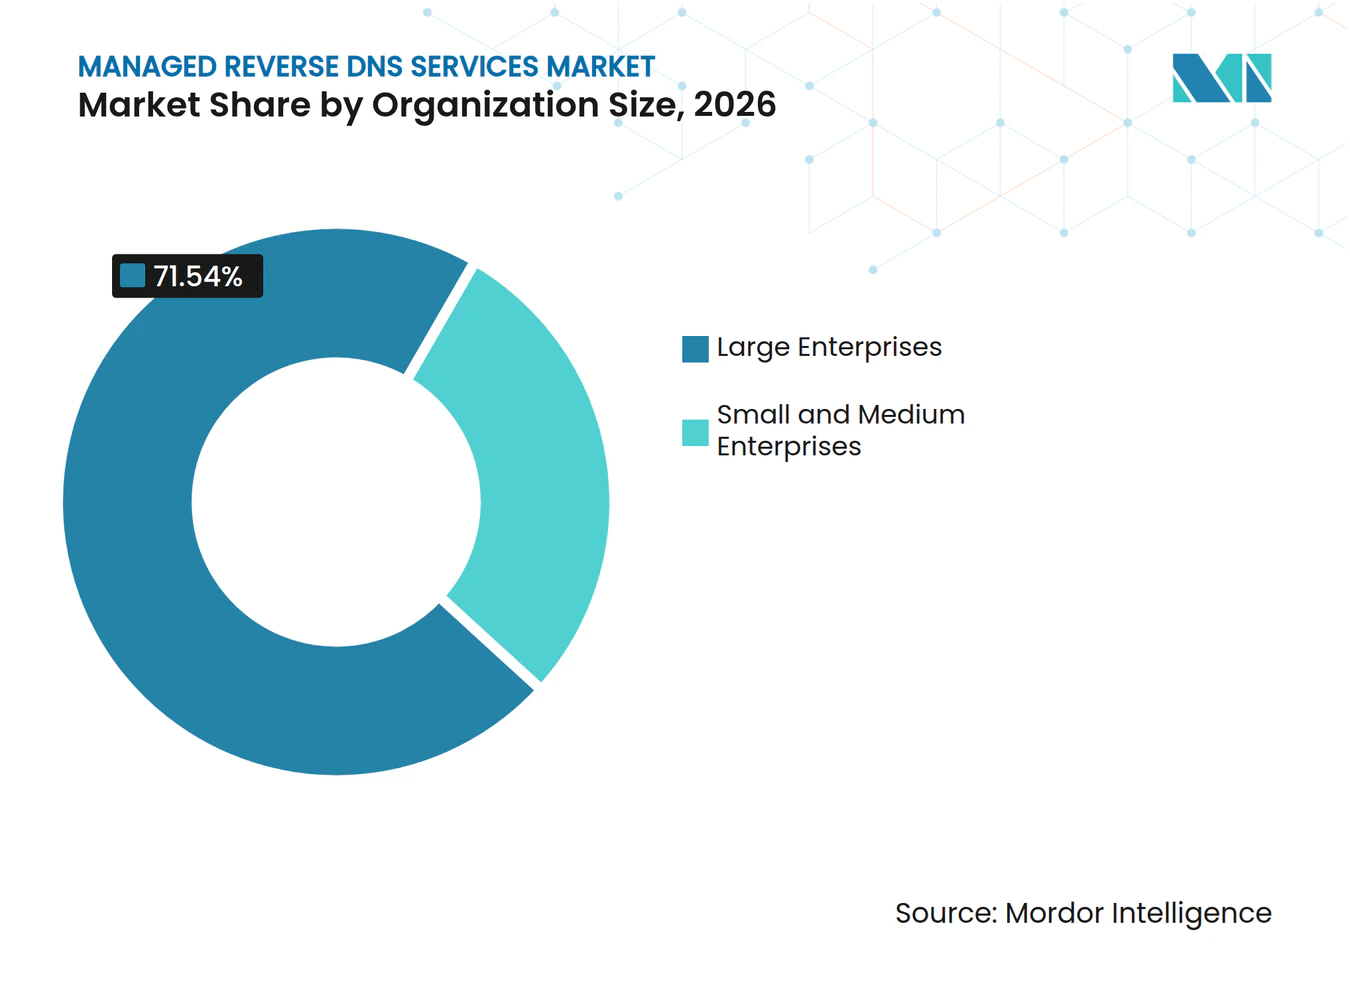
- 組織規模別では、大企業が2026年の収益の71.54%を占め、中小企業は2032年までに16.24%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年の収益の31.66%を占め、ヘルスケアおよびライフサイエンス産業は2032年までに14.37%のCAGRで拡大すると予測されています。
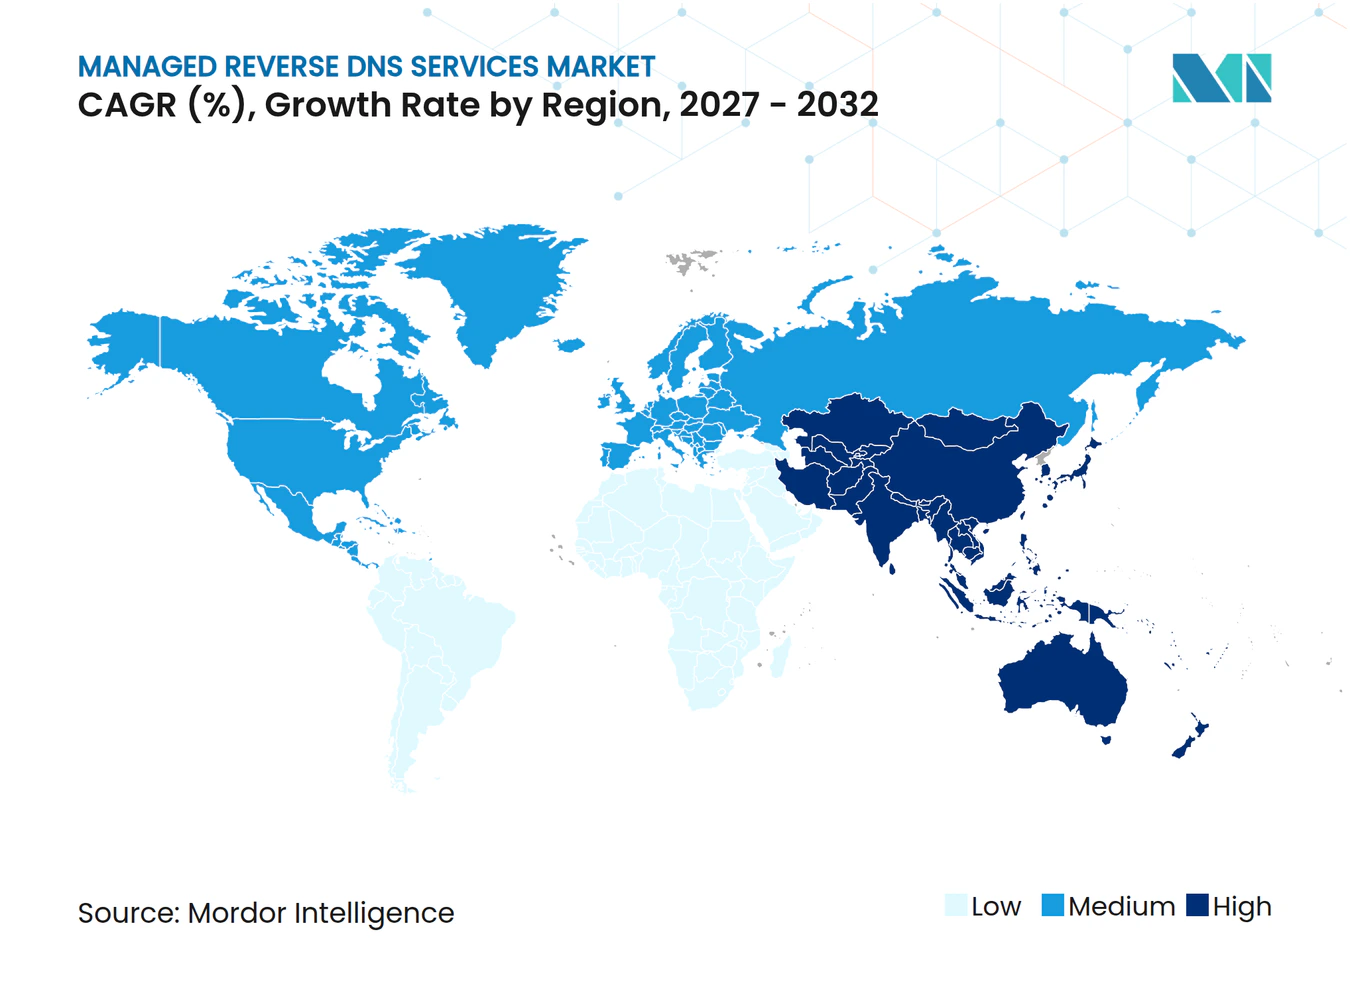
- 地域別では、北米が2026年のマネージド逆引きDNSサービス市場収益の38.64%を占め、アジア太平洋地域は2032年までに15.82%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドおよびマルチクラウド導入によるマネージドIPアドレス運用の拡大 | +3.2% | グローバル | 中期(2〜4年) |
| メール到達性要件によるPTRレコードコンプライアンスの向上 | +2.8% | グーバル(北米および欧州主導) | 短期(2年以内) |
| IPv6アドレス空間の拡大による逆引きゾーンの複雑化 | +2.2% | アジア太平洋地域中心、欧州・中東・アフリカおよび北米への波及 | 中期(2〜4年) |
| セキュリティオペレーションと人間が読めるネットワーク帰属 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| リースおよびブローカーIPブロックに対する自動rDNS委任 | +1.4% | 北米およびアジア太平洋 | 短期(2年以内) |
| 大量メッセージングおよび不正利用監視におけるPTRベースのレピュテーションシグナル | +1.0% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびマルチクラウド導入によるマネージドIPアドレス運用の拡大
クラウド移行は、マネージド逆引きDNSサービス市場における中心的な需要要因です。複数のクラウド環境を使用する企業は、異なる管理ツールを持つプラットフォーム間でIPアサインメントと逆引きレコードを調整する必要があります。この作業は、自動デプロイメントプロセスによってアドレスが作成・削除される場合にさらに困難になります。マネージドプロバイダーは、APIベースのワークフーを使用して、インフラストラクチャーアズアコードの変更に合わせてPTRレコードを整合させることができます。クラウドチームとネットワークチームが別々の運用プロセスを使用する場合、その役割はより重要になります。これにより、手動の引き渡しを削減し、逆引きゾーンアクティビティの一元的なビューを提供するサービスへの需要が生まれます。
メール到達性要件によるPTRレコードコンプライアンスの向上
メール運用は、多くの組織にとって正確なPTRレコードを即時のビジネス要件とします。主要なメールボックスプロバイダーは、送信者管理の一環としてフォワードおよびリバースDNSチェックを適用しており、レコードが一致しない場合に配信を妨げる可能性があります。フォワード確認逆引きDNSチェックの失敗は、SMTPの拒否につながり、顧客、サプライヤー、および従業員とのコミュニケーションを中断させる可能性があります。したがって、マネージド逆引きDNSサービス市場は、大量メールシステムを運用する組織と直接的なつながりを持ちます。DNS管理サービスは、送信システムが影響を受ける前に不一致を特定することができます。このニーズは、独自のメール転送エージェントとパブリックIPアドレスを管理する企業にとって特に重要です。
IPv6アドレス空間の拡大による逆引きゾーンの複雑化
IPv6の導入は、逆引きDNS管理の作業負荷を拡大しています。APNICは、アジア太平洋地域が2025年4月にIPv6対応率50%に達し、インドが78.16%、日本が58.2%に達したと報告しました。[1] 標準的な/48 IPv6割り当ては最大65,536の/64サブネットを含むことができ、これにより逆引きゾーンの計画は典型的なIPv4割り当てよりも複雑になります。より長いip6.arpaの命名構造は、レコードを手動で作成する際に設定ミスのリスクも高めます。2025年の調査では、上位100,000のウェブサイトのうち完全にIPv6対応しているのはわずか12.6%であることが判明しました。このャップは、デプロイメントが成熟するにつれて構造化されたIPv6 DNS運用を必要とする組織の相当なプールを残しています。
セキュリティオペレーションと人間が読めるネットワーク帰属
逆引きDNSは、セキュリティチームがログやアラート内のIPアドレスを解釈するのに役立つ読みやすい名前を提供します。これにより、より迅速な調査、より有用な脅威の相関関係、および不正利用対応時のより明確なコミュニケーションが可能になります。2025年に公開されたAWSのネットワークスキャニングガイダンスでは、準拠したスキャナーがパブリックDNSゾーンの逆引きDNSルックアップをサポートすることを要求しています。[2] DNSSECガバナンスもDNS管理慣行の正確性と信頼性への注目を高めています。APNICは2026年に、DNSSECバリデーョンがグローバルで約36%に近づいていると報告しました。マネージド逆引きDNSサービスは、ホスト帰属とレコードレビューをより一貫したものにすることで、セキュリティチームをサポートすることができます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| IPアドレスオーナーによる逆引きDNS管理の維持 | -1.5% | グローバル | 長期(4年以上) |
| メールおよびネットワーク運用チーム以外での認知度の低さ | -1.0% | グローバル(南米、中東、アフリカでより顕著) | 中期(2〜4年) |
| 伝播遅延とマルチレジストリ委任の摩擦 | -0.8% | グローバル(マルチRIR環境に集中) | 中期(2〜4年) |
| 共有IPおよびクラウド抽象化の制約による顧客管理の制限 | -0.7% | グローバル(クラウドネイティブ中小企業に集中) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
IPアドレスオーナーによる逆引きDNS管理の維持
逆引きDNSゾーンの管理は、関連するIPアドレスブロックの保有者に紐付いたままです。マネージドプロバイダーは、ブロック保有者の関与なしにそのゾーンを独立して変更または委任することはできません。これにより、外部サービスが提供できる管理の程度が制限され、オンボーディングが遅くなる可能性があります。また、複数の地域レジストリにまたがる割り当てを持つ組織にとっても困難になります。2025年に公開されたNSF支援の研究では、リースされたIPv4プレフィックスはリースされていないプレフィックスよりもブロックリストに掲載される可能性が2.89倍高いことが判明しました。[3] 所有権モデルにより、アドレス保有者、サービスプロバイダー、およびレジストリ間の協力が必要となります。
メールおよびネットワーク運用チーム以外での認知度の低さ
PTRレコードとフォワード確認逆引きDNSは、多くの組織内で専門的なテーマとして残っています。メール管理者とネットワークエンジニアは通常、運用リスクを理解していますが、購買担当者やセキュリティリーダーは他のインフラ優先事項に焦点を当てる場合があります。このギャップにより、サービスを説明して購買決定を確保するために必要な時間が延びる可能性があります。プロバイダーは、メールレジリエンス、パブリックIPガバナンス、およびインシデント対応プログラム内で逆引きDNSを位置付ける必要があるかもしれません。この影響は、専任のネットワーク運用リソースが限られている組織で最も顕著です。教育とマネージドサービスバンドルは、逆引きDNSをより広いIP管理サービスの一部にすることで、この障壁を低減することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
PTR管理が収益を支え、FCrDNS監視が加速マネージドPTRレコードプロビジョニングおよび管理は、2026年のマネージド逆引きDNSサービス市場収益の26.73%を占めました。このサービスは、パブリックIPアドレスのPTRレコードの作成、更新、および維持をカバーします。その広範な使用は、メール配信、ネットークロギング、および外部サービス運用における正確なレコードの必要性を反映しています。組織は、多くのアドレス範囲にわたって逆引きレコードを管理するためのスタッフやプロセスが不足している場合にこれを使用します。PTR管理は、アドレスとホスト名が時間とともに変化するため、定期的なサービス契約もサポートします。このカテゴリーは、企業、ホスティング会社、およびインターネットサービスプロバイダーにわたって関連性があります。より広範なDNS管理を提供しようとするベンダーにとって実用的な入口を提供します。マネージド逆引きDNSサービス市場は、この重要なタスクが顧客を監視および委任サポートの採用に導く場合に恩恵を受けることができます。
マネージドFCrDNS検証および継続的監視は、2032年までに13.91%のCAGRで拡大すると予測されています。このサービスは、PTRレコードが意図されたフォワードDNSレコードに解決されるかどうかを確認します。メールシステムが配信問題に直面する前に設定エラーの早期警告を必要とするチームに役立ちます。継続的な監視は、サービスを時折のレコード作成から継続的な運用管理へと移行させます。マネージドIPv6逆引きDNSサービスは、複雑なip6.arpaゾーンを扱う組織へのサポートを追加します。逆引きDNSセキュリティおよびDNSSECサービス、ゾーン設計と委任、メール到達性サポート、および戦略サービスがサービスオプションの範囲を拡大します。これらのサービスを組み合わせることで、プロバイダーは各顧客のDNS環境の成熟度と規模に合わせたサポートを提供することができます。マネージド逆引きDNSサービス市場は、定期的なプロビジョニングと継続的な検証を組み合わせるプロバイダーをサポートします。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アドレスファミリー別:
IPv4基盤が需要を維持しながらIPv6の複雑性が成長を牽引IPv4逆引きDNSは2026年の収益の72.51%を占め、アドレスファミリー別でマネージド逆引きDNSサービス市場の最大シェアを持ちます。IPv4インフラの導入基盤は、企業ネットワーク、メールシステム、およびインターネットサービス運用において依然として広範です。多くのセキュリティおよび配信プロセスは、依然としてIPv4アドレスレピュテーションと信頼性の高いホスト識別に依存しています。これにより、新しいアドレッシングシステムが展開されても、PTR管理への需要が維持されます。IPXOは、2025年のリースIPv4ボリュームが2024年と比較して2倍になったと報告しました。[4] リース活は、明確なアドレス帰属と規律あるPTRプロビジョニングの必要性を高める可能性があります。したがって、IPv4サービスはプロバイダーにとって定期的な作業の中核的な源泉であり続けます。マネージド逆引きDNSサービス市場は、顧客がIPv6移行を計画する間、この需要基盤を維持します。
IPv6逆引きDNSは、2032年までに14.63%のCAGRで拡大すると予測されています。その進展は、長い逆引きゾーンラベルと大規模なアドレス割り当てによって生じる運用上の複雑性を反映しています。ニブル反転ip6.arpaレコードの自動生成により、反復的な設定に費やす時間を削減できます。このオートメーションをプレフィックス管理システムに接続するプロバイダーは、管理をより予測可能にすることができます。マネージド逆引きDNSサービス市場は、IPv6の準備がアドレスの割り当て以上のものを必要とするため恩恵を受けます。チームはまた、文書化された逆引きゾーン構造、委任された権限、およびレコードが期待通りに解決されるかどうかのチェックも必要とします。マネージド逆引きDNSサービス市場は、所有権、ステタス、およびレコード履歴を表示するツールでこのニーズに対応することができます。2025年の調査で報告された完全なIPv6ウェブサイト対応の低水準は、近代化作業が未完了であることを示しています。
顧客タイプ別:
ISPのリーダーシップが持続しながらクラウドプロバイダーが最速の成長を牽引IPネットワークオーナーおよびインターネットサービスプロバイダーは2026年の収益の29.77%を占めました。彼らはアドレスブロックを保有し、しばしば下流の顧客のために逆引きDNSを管理するため、基盤的な購買者です。その立場により、委任、レコード更新、および加入者へのサポートにおいて直接的な役割を担います。インターネットサービスプロバイダーは、より大きな接続性またはマネージドインフラパッケージの一部として逆引きDNSを提供する場合があります。また、反復可能な管理プロセスを必要とするパブリックアドレスポートフォリオも管理します。これにより、ポリシー、プロビジョニング、および監査レコードを一元化するプラットフォームへの安定した需要基盤が生まれます。アドレ保有者が逆引きゾーン管理の中心に留まるため、このセグメントの役割は構造的です。マネージド逆引きDNSサービス市場は、委任サービスを効果的にするために彼らの参加に依存しています。
クラウドおよびホスティングプロバイダーは、2032年までに14.86%のCAGRで拡大すると予測されています。これらの組織は、手動リクエストでサポートすることが困難な規模でアドレスをプロビジョニングおよび再割り当てします。また、顧客はホストされたアプリケーションとメールワークロードのためにタイムリーな逆引きDNS管理を期待しています。大規模なクラウドおよびホスティングプラットフォームはIPv4とIPv6の両方のインベントリを管理するため、自動化が重要です。IPアドレスリースプラットフォームは、特にアドレスレピュテーションに慎重な監視が必要な場合に、別の新興顧客グループです。リースされたIPv4プレフィックスにおけるブロックリスト露出に関するNSF支援の研究は、この分野でより強力な管理の必要性を強調しています。専用パブリックアドレス空間を持つ企業とマネージドサービスプロイダーが顧客基盤を完成させます。マネージド逆引きDNSサービス市場は、これらの各グループに自動化サポートを利用するための異なる経路を提供します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウド提供が支配的地位を強化クラウドベースのデプロイメントは2026年の収益の69.48%を占め、2032年までに15.63%のCAGRで成長すると予測されています。このモデルは、ホストされたポータル、API、および共有ポリシーレイヤーを通じて逆引きDNS管理を提供します。専門的なDNS管理インフラを維持する必要なく迅速なセットアップを望む顧客に適しています。IPアドレスが異なる場所やクラウド環境に分散している場合、一元化されたインターフェースは価値があります。クラウド提供はまた、オンデマンドでワークロードとネットワークリソースを作成する自動化されたワークフローにも適合します。最大のシェアと最速の予測拡大の組み合わせは、このモデルがマネージド逆引きDNSサービス市場規模にとって重要であることを示しています。変化するIPインベントリを持つ顧客をサポートするためのスケーラブルな経路をプロバイダーに提供します。
Cloudflareは2026年7月に、パブリックおよびプライベートDNSのための統合コントロールプレーン、共有API、監査証跡、およびポリシー管理を備えた内部DNSを一般提供しました。この開発は、DNSプラットフォームが別々の管理環境を統合する方法を示しています。オンプレミスのデプロイメントは、厳格なデータレジデンシー要件を持つ政府機関、防衛請負業者、およびヘルスケア組織にとって引き続き関連性あります。ハイブリッドデプロイメントは、レガシーインフラとクラウドベースのサービスを結びつけ、レコードの競合を避けるための慎重な調整が必要です。Infobloxは2025年11月にAmazon VPC IPAMとの統合をリリースし、オンプレミスとAWS環境間のアドレス割り当てを同期させました。このような統合は、逆引きレコードエラーにつながる調整作業を削減することができます。
組織規模別:
エンタープライズ規模が支配しながら中小企業が最速の成長を記録大企業は2026年の収益の71.54%を占めました。パブリックアドレスポートフォリオ、分散インフラ、および大量メールアクティビティにより、管理された逆引きDNS運用の明確な必要性が生まれます。多くは、文書化された管理を必要とする正式なセキュリティ、ネットワーク、およびコンプライアンス機能を持っています。これらの組織はまた、IPアドレス管理およびセキュリティ監視プラットフォームとの高度な統合を使用することができます。その規模は、監視、委任、および修復サービスの定期的な契約をサポートします。したがって、マネージド引きDNSサービス市場は、多数のビジネスユニットとネットワーク環境を管理する大規模な顧客によって支えられています。サービス品質、監査可能性、および統合の深さは、このグループにとって重要な購買要因です。したがって、マネージド逆引きDNSサービス市場は、確立されたエンタープライズ管理プロセスに適合できるベンダーを優遇します。
中小企業は、2032年までに16.24%のCAGRで拡大すると予測されています。クラウドファーストの運用モデルは、専門のDNSエンジニアがいない場合でも、小規模な組織をパブリックIPワークロードにさらします。マネージドサービスプロバイダーは、ホスティング、接続性、セキュリティ、およびメールサポートと並んで逆引きDNSをパッケージ化することができます。これにより、中小企業が別のDNS管理機能を運用することなくサービスにアクセスできるようになります。逆引きDNSは非技術的な購買者には常に馴染みがあるわけではないため、明確なガイダンスとセルフサービス機能が重要です。より速い予測ペースは、小規模企業がより多くのクラウドアプリケーョンを使用するにつれて、運用サポートへの需要が拡大していることを反映しています。セットアップと監視を簡素化するプロバイダーは、このグループに対応するのに適した立場にあります。
エンドユーザー産業別:
通信がリードしながらヘルスケアコンプライアンスの緊急性が高まるITおよび通信は2026年の収益の31.66%を占めました。通信事業者とインターネットサービスプロバイダーは、大規模な加入者および顧客集団にサービスを提供するアドレス範囲の逆引きDNS機能を購入します。エンタープライズITチームもまた、クラウドリソース、データセンター、および外部向けアプリケーション全体でサービスを必要とします。トランザクションメールと不正利用監視は、信頼性の高いフォワードおよびリバースDNS整合への要を強化します。このセグメントは、PTR設定と委任を理解する確立されたネットワーク運用チームから恩恵を受けます。また、パブリックアドレス空間の所有権との直接的な運用上のつながりも持っています。これにより、ITおよび通信はマネージドサービスへの持続的な需要源となっています。
ヘルスケアおよびライフサイエンス産業は、2032年までに14.37%のCAGRで拡大すると予測されています。このセクターは、安全で信頼性の高いメール運用を必要とする臨床、管理、および患者コミュニケーションを管理します。組織はまた、厳格なプライバシーおよび運用要件を持つシステムも扱います。マネージド逆引きDNSは、送信インフラのより強力な管理とセキュリティ運用における明確な帰属をサポートすることができます。BFSIは、頻繁な顧客コミュニケーションとフィッシング対策が信頼性の高い送信者設定の重要性を高めるため、同様の注意が必要です。政府および公共部門、小売およびeコマース、および産業製造もIPアドレス管理を一元化するにつれて需要に貢献します。これらのセクターは、断片されたサイトレベルの慣行が維持困難になった場合にマネージドサービスを採用することができます。マネージド逆引きDNSサービス市場は、ローカルの説明責任を排除することなく日常的なタスクを一元化することで、この変化をサポートすることができます。
地域分析
北米マネージド リバース DNS サービス市場
北米は2026年の収益の38.64%を占め、マネージド リバース DNS サービス市場において引き続き最大の地域貢献者となっています。同地域にはARIN登録アドレス保有者、企業向けメール運用、およびマネージドインフラプロバイダーが高度に集積しています。その技術基盤は、集中型IPおよびDNS管理の早期導入を支えています。APNICは、ARIN経済圏が2025年4月時点でIPv6対応率52%に達したと報告しており、これは世界平均の40%を上回っています。米国は大規模なクラウド、ホスティング、およびサイバーセキュリティのエコシステムから恩恵を受けています。カナダとメキシコも、クラウド投資の拡大に伴い協調的なIP運用の必要性が高まる中、追加的な需要を提供しています。
アジア太平洋マネージド リバース DNS サービス市場
アジア太平洋地域は2032年までに15.82%のCAGRで拡大すると予測されており、地域別で最も高い成長見通しを有しています。インドと日本のIPv6対応率は、2025年4月時点でそれぞれ78.16%および58.2%でした。これにより、同地域では大規模なIPv6展開にわたるリバースゾーン計画の必要性が高まっています。クラウドの拡大、越境eコマース、およびデジタルバンキングも、信頼性の高い送信インフラに依存する顧客コミュニケーションの量を増加させています。同地域のマネージド リバース DNS サービス市場規模は、急速に化する環境においてパブリックIPリソースを調整する必要がある組織によって支えられています。マネージドプラットフォームは、自動化された委任、監視、および共有管理を通じてこのニーズに対応できます。
EMEAおよび南米マネージド リバース DNS サービス市場
欧州はDNSガバナンスおよびデータ居住要件がマネージド運用への継続的な投資を支える成熟した地域です。欧州委員会共同研究センターは、2025年第3四半期においてEU加盟国全体のDNSSEC検証率の平均が49.4%であったと記録しています。ドイツ、英国、フランスは大規模な企業およびデジタルサービス基盤を背景に、地域需要をリードしています。南米では、地域ISPがIPv6およびPTRプロビジョニングプロセスを正式化するにつれて発展しつつあります。中東はサウジアラビアおよびアラブ首長国連邦におけるデジタルトランスフォーメーションプログラムを通じて勢いを増しています。アフリカは依然として最小の地域であり、需要は南アフリカ、エジプト、および都市部の通信回廊に集中しています。
競合環境
市場集中度
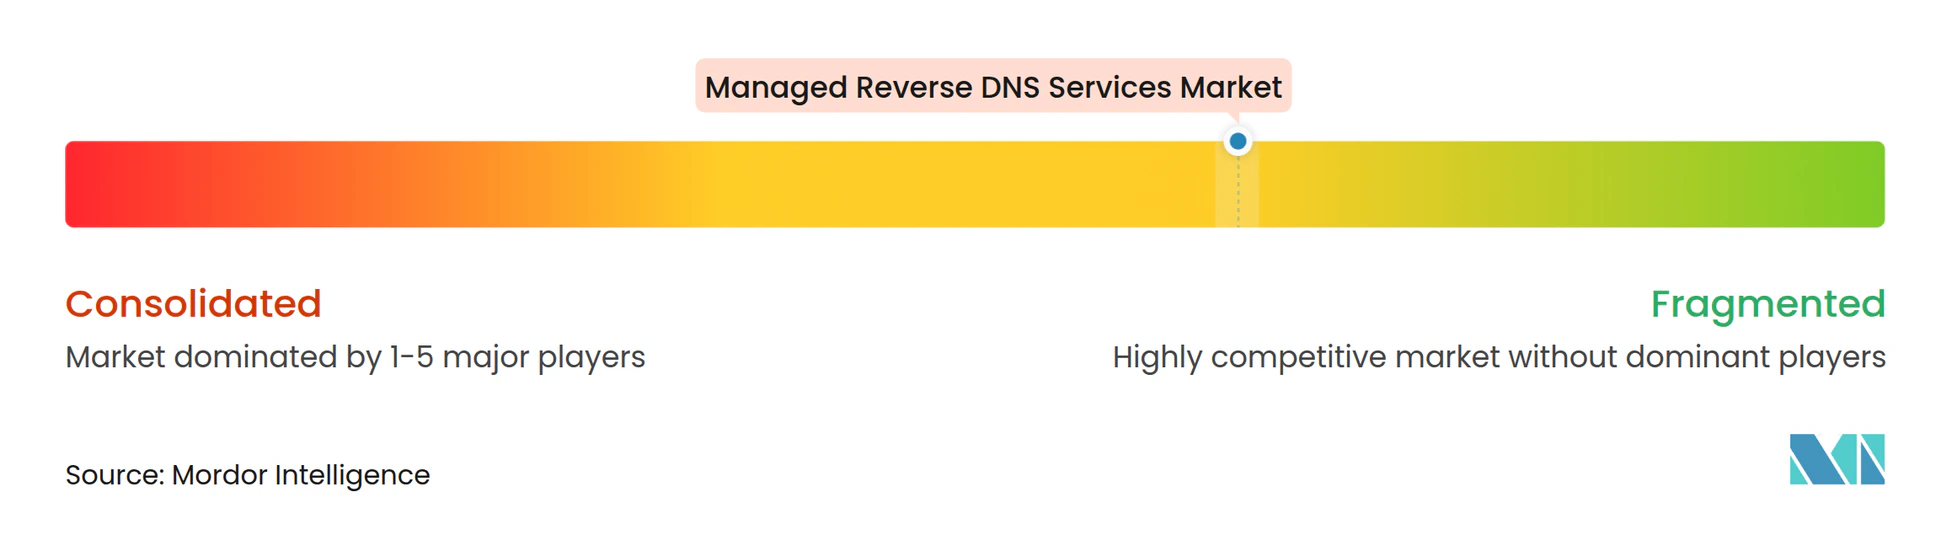
マネージド逆引きDNSサービス市場は、広範なクラウドおよびセキュリティプロバイダーがDNSおよびIP管理の専門企業と競合するため、中程度に断片化されています。Cloudflare、Amazon Web Services、Microsoft、およびAkamaiは、より広いインフラおよびセキュリティポートフォリオ内にDNS機能を含めています。Infoblox、IPXO、およびTiggeeは、より焦点を絞ったDNS、IPアドレス管理、または逆引きDNS機能を求める購買者に対応しています。統合されたポートフォリオは、管理システムの数を減らすことを好むエンタープライズ顧客にアピールすることができます。専門企業は、焦点を絞った自動化、より柔軟なサービスモデル、および特定のユースケースへのサポートを通じて競争することができます。IPアドレス保有者と地域レジストリによる逆引きDNS権限の所有は、完全な統合を制限します。プロバイダーは依然として、アドレスブロックと委任権を管理する当事者と協力する必要があります。
Akamaiは2025年6月に、マルチクラウドの可視性、リアルタイム監視、およびSplunk、Googleセキュリティオペレーション、Microsoft Sentinelとの統合を備えたDNSポスチャー管理を開始しました。この開始は、運用チームとセキュリティチームを接続するDNSガバナンスサービスへの移行を示しています。Infobloxは2025年11月に、200を超えるユニバーサルDDI顧客を突破したと報告し、ネットワーク変革をサポートするクラウド統合を発表ました。そのAWS IPAM統合はまた、ハイブリッド運用における同期されたアドレスデータの価値を示しています。Cloudflareの2026年7月の内部DNSリリースも同様に、パブリックとプライベートDNSを一つの管理環境に統合しました。これらの動きは、逆引きDNS管理をより大きなプラットフォーム戦略内に位置付けます。
商業的な機会は、自動化されたIPv6逆引きゾーンプロビジョニング、IPリースレピュテーション管理、および規制された顧客向けのコンプライアンス指向サービスに残っています。通信プロバイダーは、IPv6デプロイメントが拡大するにつれてスケーラブルなツールを必要としています。リースプラットフォームは、アドレス履歴が信頼に影響を与える可能性がある場合に、より強力なPTRおよびレピュテーションプロセスを必要としています。ヘルスケアおよび金融セクターの顧客は、パブリック向けのメールおよびネットワークインフラのより良い管理を求めることができます。ClouDNS、DNSimple、EuroDNS、No-IP、およびNetriplexを含む小規模プロバイダーは、よりシンプルなポータルとセルフサービス価格必要とする顧客にサービスを提供します。ICANNポリシーとRFCベースの委任慣行が運用環境を形成するため、標準の知識は引き続き重要です。競合状況は、少数のプロバイダーグループによる支配ではなく、中程度の集中プロファイルをサポートしています。
ネージド逆引きDNSサービス産業リーダー
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Neustar Security Services, LLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド リバース DNS サービス市場 このレポートでカバーされる企業
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Neustar Security Services, LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- Oracle America, Inc.
- Tiggee LLC
- DigiCert, Inc.
- Vercara, LLC
- GoDaddy Inc.
- Infoblox Inc.
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- IPXO UAB
- Netriplex, LLC
- EuroDNS S.A.
- Corporation Service Company
- Open-Xchange AG
最近の産業開発事情 マネージド リバース DNS サービス市場
- 2026年8月:IPXOは、IPリース、管理、監視、および収益化を新しいサブスクリプションプランとトークンベースの使用モデルを備えた単一の接続プラットフォームに統合し、リースマーケットプレイスから組み込みのPTRプロビジョニングおよびレピュテーション管理を備えた統合IP管理プラットフォームへと再ポジショニングしました。
- 2026年7月:Cloudflareは内部DNSを一般提供として開始し、共有API、監査証跡、およびポリシーレイヤーを備えた単一のコントロールプレーン上でパブリックおよびプライベートDNSを統合し、内部および外部DNSの管理に以前必要だった別々のインフラを排除しました。
- 2026年6月:Amazon Route 53グローバルリゾルバーは、AWS Resource Access Managerを介したAWSアカウント間のDNSビュー共有を追加し、ゾーン所有権を移転することなく分散アカウント構造全体でPTRおよびDNSレコード管理を一元化できるようしました。
- 2026年4月:CloudflareとGoDaddyは、エージェントネームサービスおよびウェブボット認証標準をサポートする戦略的パートナーシップを発表し、AIクローラーのID検証をDNSインフラと統合し、AIエージェントが運用するIPアドレスのPTRおよびFCrDNSプロビジョニングを必要とする新しいユースケースを示しました。
グローバルマネージド逆引きDNSサービス市場レポートの範囲
マネージド逆引きDNSサービス市場は、プロバイダーがIPアドレスをドメイン名にマッピングする逆引きDNS(PTR)レコードをホスト、設定、監視、および維持するアウトソーシングされたサービスです。これらのサービスは、メール到達性、スパムおよびなりすまし防止、ネットワーク診断、およびIPv4とIPv6環境全体での適切なIPアドレスレピュテーション管理をサポートします。
マネージド逆引きDNSサービス市場レポートは、サービスタイプ(マネージド逆引きDNS戦略および評価、マネージド逆引きDNSゾーン設計と委任、マネージドPTRレコードプロビジョニングおよび管理、マネージドFCrDNS検証および継続的監視、マネージドメール到達性およびIPレピュテーションサービス、マネージドIPv6逆引きDNSサービス、マネージド逆引きDNSセキュリティおよびDNSSECサービス、その他のサービスタイプ)、アドレスファミリー(IPv4逆引きDNS、IPv6逆引きDNS)、顧客タイプ(IPネットワークオーナーおよびインターネットサービスプロバイダー、クラウドおよびホスティングプロバイダー、IPアドレスリースプラットフォーム、専用パブリックIPスペースを持つ企業、マネージドサービスプロバイダー)、デプロイメントモデル(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共部門、産業製造、小売およびeコマース、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージド逆引きDNS戦略および評価 |
| マネージド逆引きDNSゾーン設計と委任 |
| マネージドPTRレコードプロビジョニングおよび管理 |
| マネージドFCrDNS検証および継続的監視 |
| マネージドメール到達性およびIPレピュテーションサービス |
| マネージドIPv6逆引きDNSサービス |
| マネージド逆引きDNSセキュリティおよびDNSSECサービス |
| その他のサービスタイプ |
| IPv4逆引きDNS |
| IPv6逆引きDNS |
| IPネットワークオーナーおよびインターネットサービスプロバイダー |
| クラウドおよびホスティングプロバイダー |
| IPアドレスリースプラットフォーム |
| 専用パブリクIPスペースを持つ企業 |
| マネージドサービスプロバイダー |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| 産業製造 |
| 小売およびeコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| サービスタイプ別 | マネージド逆引きDNS戦略および評価 | |
| マネージド逆引きDNSゾーン設計と委任 | ||
| マネージドPTRレコードプロビジョニングおよび管理 | ||
| マネージドFCrDNS検証および継続的監視 | ||
| マネージドメール到達性およびIPレピュテーションサービス | ||
| マネージドIPv6逆引きDNSサービス | ||
| マネージド逆引きDNSセキュリティおよびDNSSECサービス | ||
| その他のサービスタイプ | ||
| アドレスファミリー別 | IPv4逆引きDNS | |
| IPv6逆引きDNS | ||
| 顧客タイプ別 | IPネットワークオーナーおよびインターネットサービスプロバイダー | |
| クラウドおよびホスティングプロバイダー | ||
| IPアドレスリースプラットフォーム | ||
| 専用パブリクIPスペースを持つ企業 | ||
| マネージドサービスプロバイダー | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| 産業製造 | ||
| 小売およびeコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド逆引きDNSサービス市場の規模はどのくらいですか?
マネージド逆引きDNSサービス市場規模は、2026年の283.21 ミリオン 米ドルから2027年には331.62 ミリオン 米ドルへ、さらに2032年までに597.18 ミリオン 米ドルへと拡大し、2027年から2032年の間に12.48%のCAGRを記録すると予測されています。
マネージド逆引きDNSサービスへの需要を牽引しているものは何ですか?
需要は、クラウド導入、メール到達性管理、IPv6の展開、およびセキュリティ運用における信頼性の高いIPアドレス帰属の必要性によってサポートされています。
マネージド逆引きDNS益で最大のシェアを持つサービスタイプはどれですか?
マネージドPTRレコードプロビジョニングおよび管理が2026年の収益の26.73%を占めました。
マネージド逆引きDNS採用をリードするデプロイメントモデルはどれですか?
クラウドベースのデプロイメントが2026年の収益の69.48%を占め、2032年までに15.63%のCAGRで拡大すると予測されています。
マネージド逆引きDNSサービスで最速の見通しを持つ地域はどこですか?
アジア太平洋地域は、IPv6導入とクラウドインフラの拡大に支えられ、2032年までに15.82%のCAGRで拡大すると予測されています。
最速の予測拡大を持つエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、組織がコミュニケーションとネットワーク運用のための信頼性の高い管理を求めるにつれて、2032年までに14.37%のCAGRで拡大すると予測されています。