
マネージドDNSトラフィック管理およびフェイルオーバーサービス市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.55 十億米ドル |
| 市場規模 (2032) | 4.88 十億米ドル |
| 成長率 (2027 - 2032) | 13.86 % |
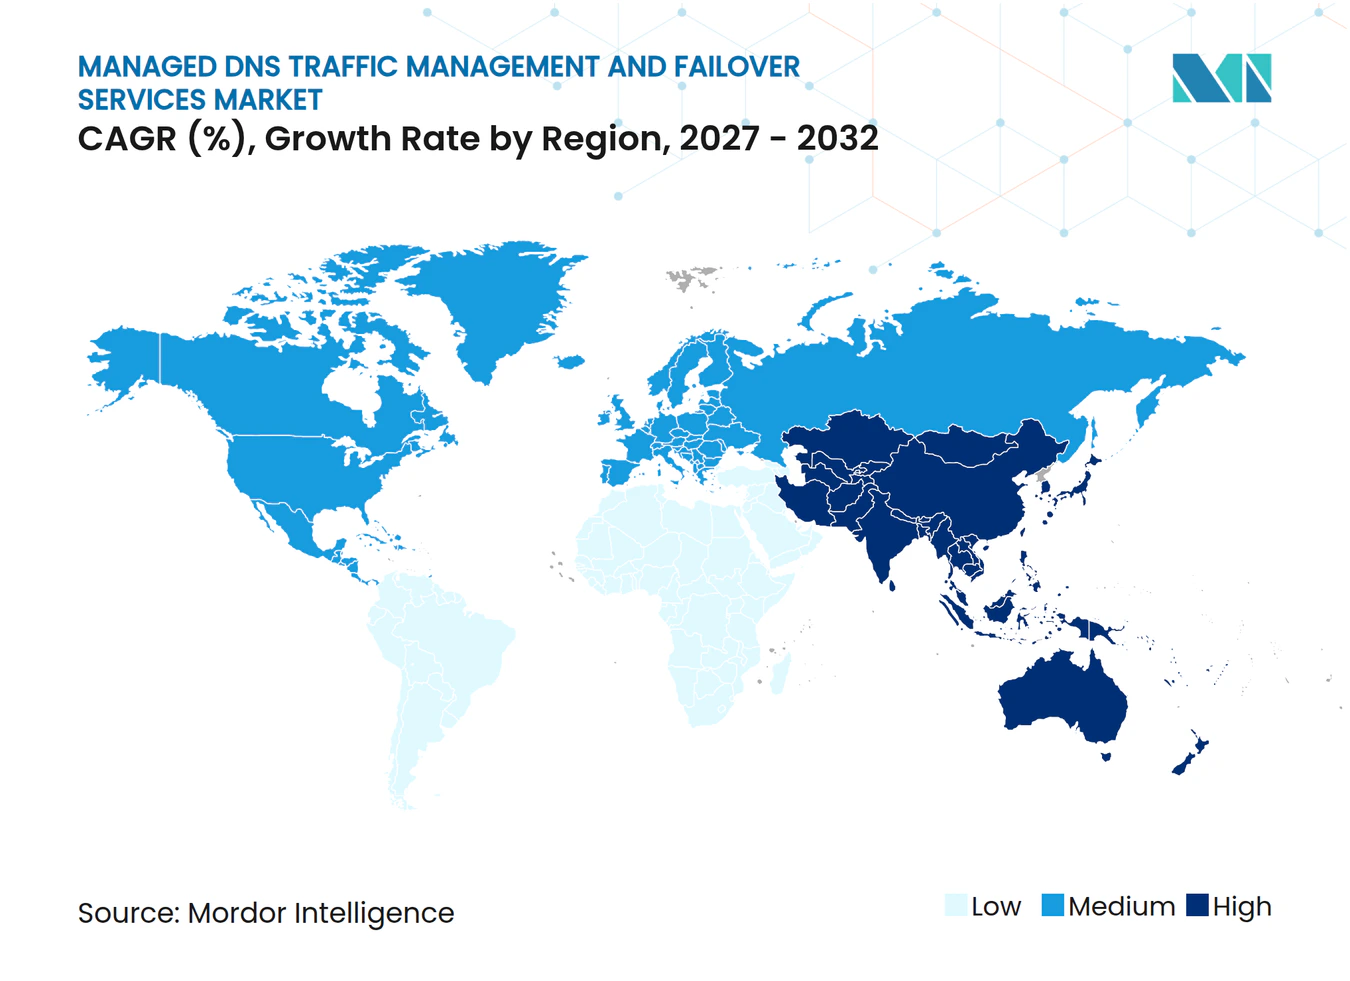
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
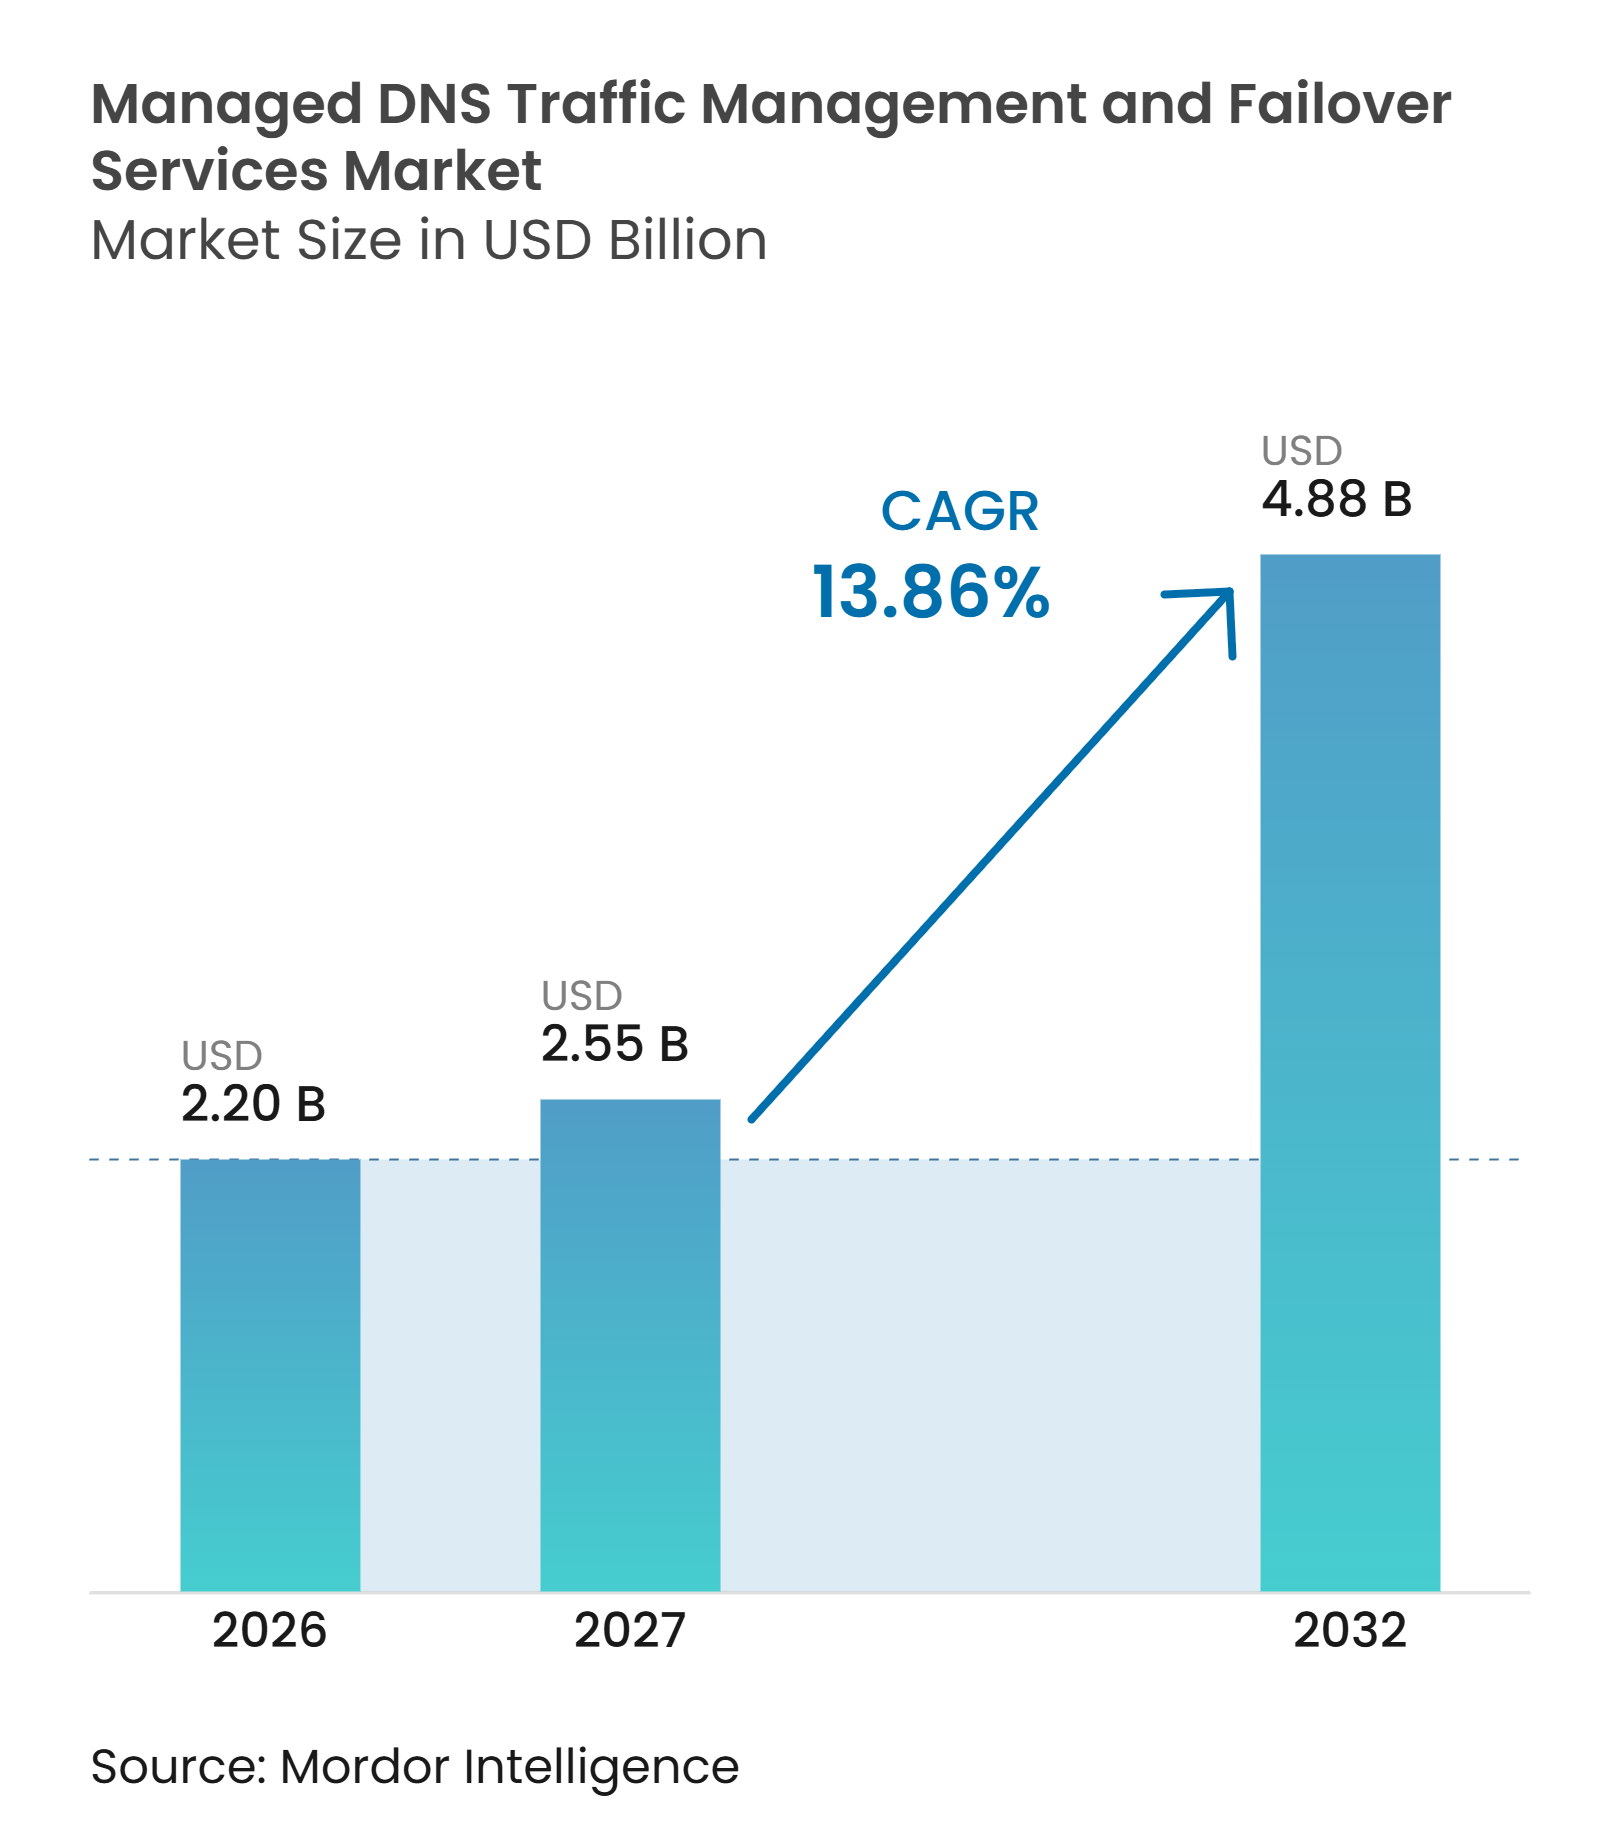
Mordor IntelligenceによるマネージドDNSトラフィック管理およびフェイルオーバーサービス市場分析
マネージドDNSトラフィック管理およびフェイルオーバーサービスの市場規模は、2026年の22.0億米ドル、2027年の25.5億米ドルから、2032年には48.8億米ドルへと拡大し、2027年から2032年の間にCAGR 13.86%を記録すると予測されています。クラウドネイティブの本番環境は、分散型アプリケーションがサービス、リージョン、クラウドプラットフォーム間の信頼性の高いルーティングを必要とするため、DNS解決をコアの運用依存関係としています。接続デバイスの増加とエッジワークロードは、DNSクエリの頻度と時間的感度を高めています。DNS可用性を標的とした攻撃は、組織が基本的な権威DNSだけでなく、自動ルーティング、フェイルオーバー、および保護機能を調達するよう促しています。米国および英国における政府の保護DNSプログラムも、監査可能でレジリエントなDNS運用の重要性を高めています。したがって、マネージドDNSトラフィック管理およびフェイルオーバーサービス市場では、グローバルインフラ、セキュリティコントロール、マルチクラウドサポート、および明確な運用説明責任を組み合わせたプロバイダーが有利な立場にあります。
レポートの主要ポイント
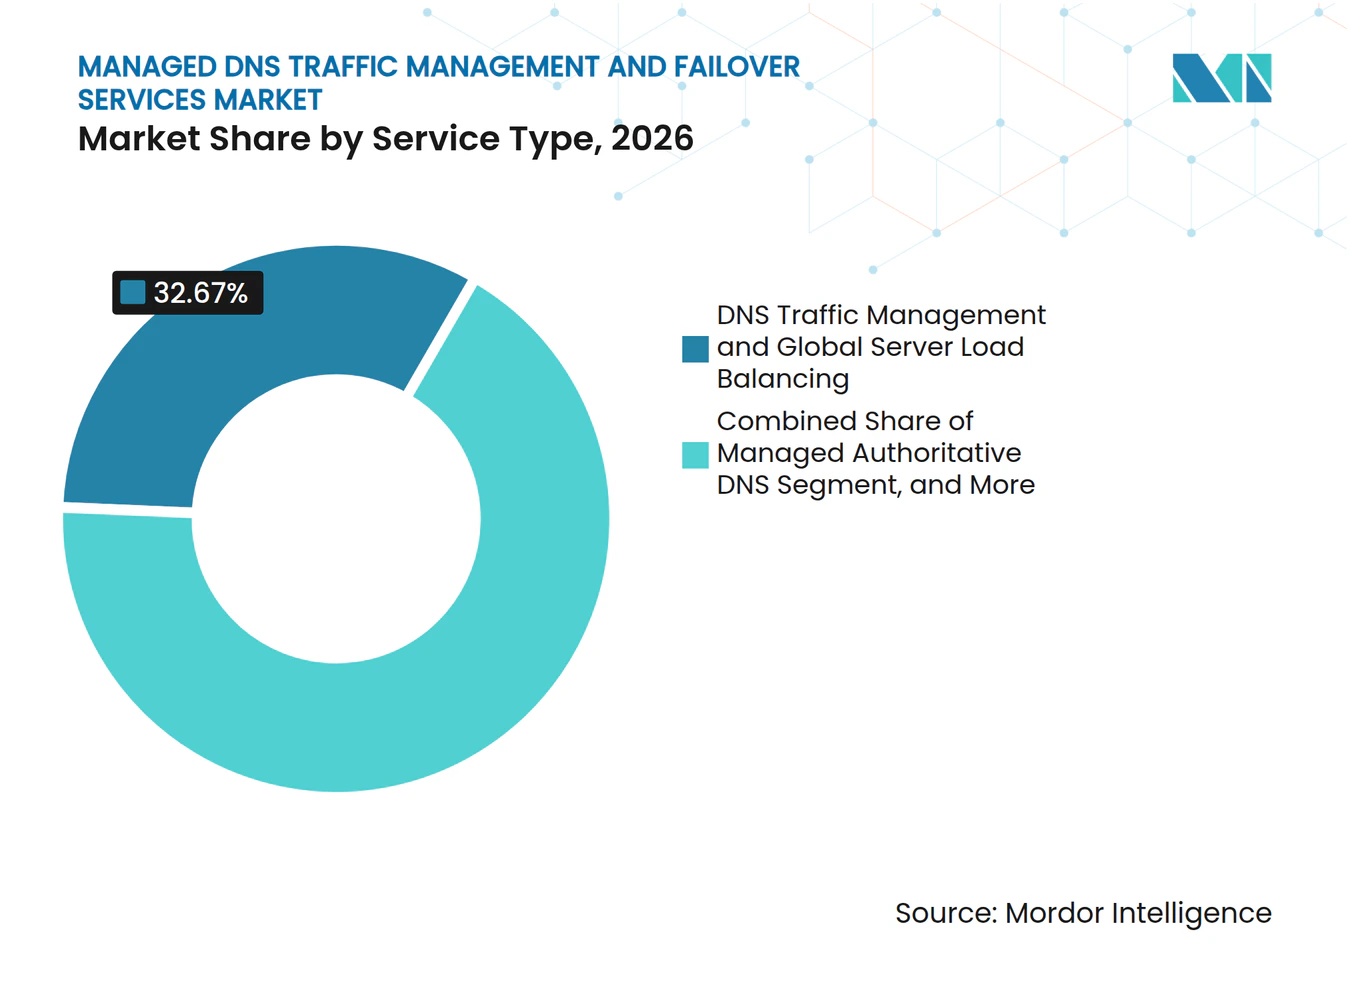
- サービスタイプ別では、DNSトラフィック管理およびグローバルサーバーロードバランシングが2026年のマネージドDNSトラフィック管理およびフェイルオーバーサービス市場の32.67%を占め、ダイナミックDNSおよび特化型DNSサービスは2032年までにCAGR 14.98%で拡大すると予測されています。
- デプロイメントモデル別では、クラウドベースのデプロイメントが2026年の収益の69.27%を占め、2032年までにCAGR 15.30%で拡大すると予測されています。
- 組織規模別では、大企業が2026年のマネージドDNSトラフィック管理およびフェイルオーバーサービス市場の73.81%を占め、中小企業は2032年までにCAGR 15.53%で拡大すると予測されています。
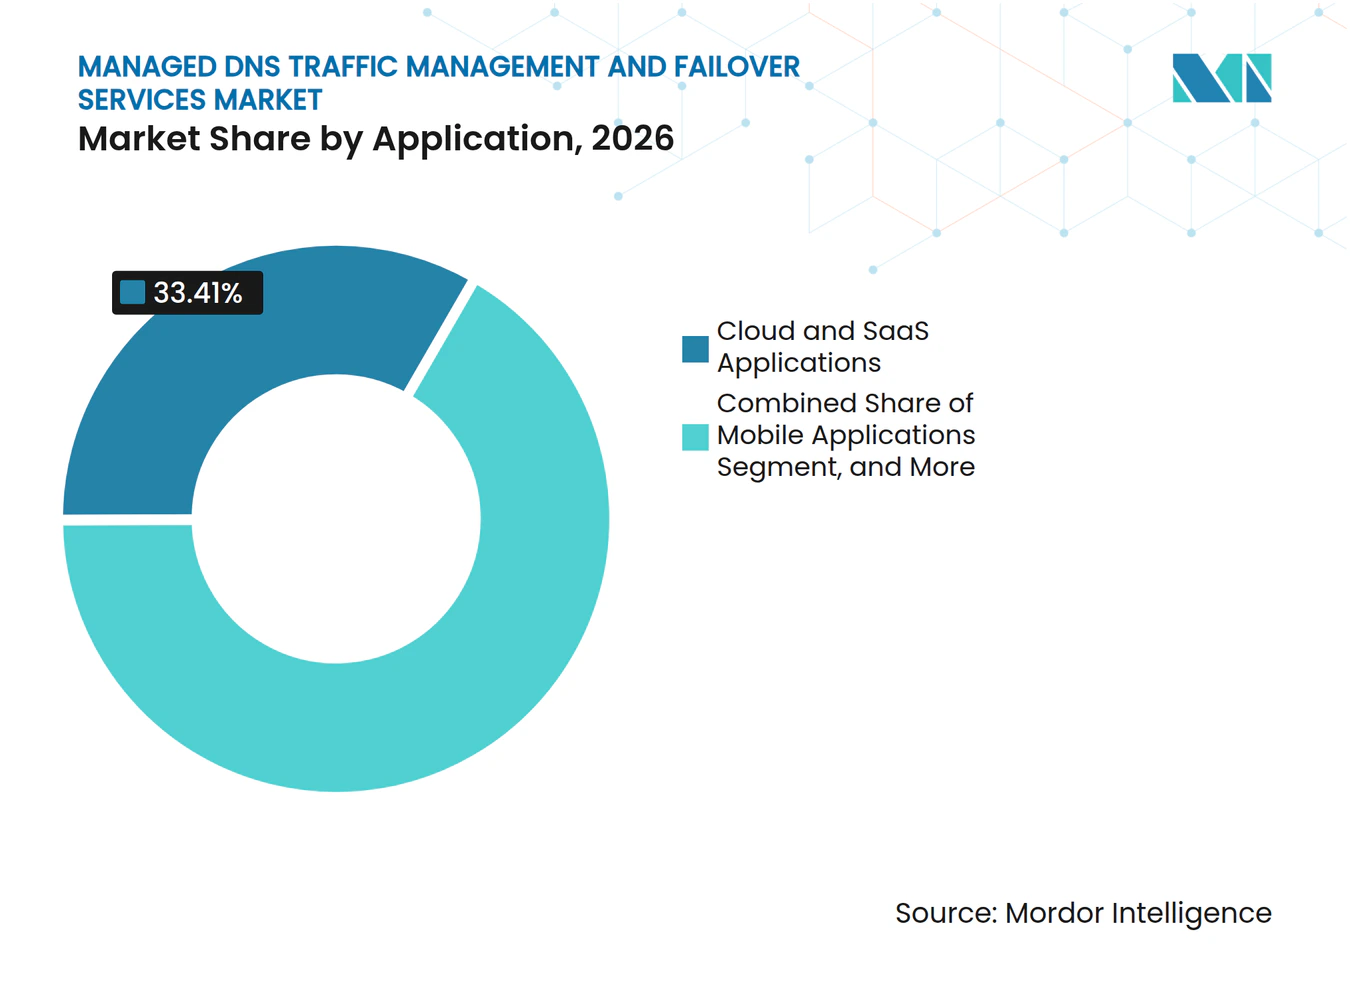
- アプリケーション別では、クラウドおよびSaaSアプリケーションが2026年の収益の33.41%を占め、モバイルアプリケーションは2032年までにCAGR 15.24%で拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージドDNSトラフィック管理およびフェイルオーバーサービス市場の28.63%を占め、ヘルスケアおよびライフサイエンスは2032年までにCAGR 15.80%で拡大すると予測されています。
- 地域別では、北米が2026年の収益の38.91%を占め、アジア太平洋地域は2032年までにCAGR 16.28%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドネイティブアプリケーションの普及 | +4.5% | グローバル、北米および西欧で最も強い | 短期(2年以内) |
| IoTおよびエッジコンピューティングによるDNSクエリ量の増加 | +3.2% | アジア太平洋地域が中心、北米および中東・アフリカへの波及 | 中期(2〜4年) |
| マルチCDNおよびマルチクラウドアーキテクチャの拡大 | +2.8% | グローバル | 短期(2年以内) |
| DNS標的型DDoSおよび可用性脅威の増大 | +2.1% | グローバル、北米、欧州、アジア太平洋地域で最も高い | 短期(2年以内) |
| 政府による保護DNSプログラムの採用 | +1.2% | 北米および英国 | 中期(2〜4年) |
| APIファーストのDNA自動化およびInfrastructure as Codeの採用 | +0.9% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブアプリケーションの普及
クラウドネイティブなデプロイメントは、DNSをコンテナ化されたワークロードのサービス検出、ワークロード通信、および分散型アプリケーションコンポーネントへのアクセスをサポートするため、境界ネットワーク機能だけでなく、本番アプリケーション内のサービス依存関係としています。Cloud Native Computing Foundationは、調査対象組織の98%がクラウドネイティブ技術を使用しており、本番環境でのコンテナ使用率が56%、コンテナ化環境でのKubernetes使用率が82%であると報告しています。CoreDNSはこれらの環境の76%で本番稼働しており、DNSをコンテナ化されたワークロードの運用パスに直接配置し、サービス検出、ワークロード通信、および分散型アプリケーションコンポーネントへのアクセスをサポートしています。[1] コンピューティングリソースが利用可能であっても、ルーティングエラーはサービスパスに影響を与え可能性があります。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、企業がポリシーベースのルーティング、クロスリージョンフェイルオーバー、サービスレベルコミットメント、およびクラスター内DNSを超えたトラフィックルールの共通ビューを必要とする場合に恩恵を受けます。同じ変化により、コンテナ化されたソフトウェアのセキュリティコントロールを文書化する必要がある組織にとって、レポートとガバナンス機能の価値も高まります。
IoTおよびエッジコンピューティングによるDNSクエリ量の増加
モノのインターネットデバイスは、従来の企業エンドポイントとは異なる負荷をDNSインフラに与えます。ACM DNSワークショップで発表された研究では、個々のスマートデバイスが繰り返しDNSリクエストを生成し、多くのデバイスが推奨されるDNSセキュリティプラクティスにギャップを示していることが明らかになっています。一部のデバイスは予想されるTime-to-Liveの動作に従わず、固定リゾルバー設定を保持しているため、大規模な接続機器のフリートでは標準な企業DNSの運用慣行が効果的でなくなる可能性があります。エッジコンピューティングは、アプリケーションが名前を解決する場所を増やし、失敗したルックアップを修正するための時間を減少させます。この状況は、エンドポイントにより近い場所でリクエストに応答し、異なるデバイスクラス向けに設計されたルーティングポリシーを使用した適応型Time-to-Live設定をサポートできるエニーキャストネットワークに有利です。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、接続機器が中央集権型データセンター以外で信頼性の高い名前解決を必要とする場合に関連性を増し、プロバイダーはサービス中断に至る前に異常なデバイスの動作を特定することで差別化できます。
マルチCDNおよびマルチクラウドアーキテクチャの拡大
複数のクラウドおよびコンテンツデリバリーネットワークにアプリケーションを分散する組織は、ユーザーを適切な宛先に誘導するための中立的なメカニズムを必要とします。DNSトラフィック管理は、すべてのワークロードを1つのプロバイダーに置くことなく、レイテンシールール、重み付けルーティング、ヘルスチェック、およびフェイルオーバーを適用できます。これは、アプリケーションがコンピューティング、ストレージ、セキュリティ、コンテンツデリバリー、レジリエンス、コスト管理、または地域の運用要件に対して別々のプロバイダーを使用している場合に重要です。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、これらのプラットフォーム間の調整ギャップに対応します。Time-to-Live設定は特に重要であり、設定が一貫していないと、障害発生後もユーザーが古い宛先に留まる可能性があります。リアルタイムでルーティング変更を管理できるプロバイダーはこのリスクを軽減し、一貫した復旧手順をサポートし、アプリケーションの所有権が複数の内部グループに分散されている場合に共通ポリシーの維持を支援できます。
DNS標的型DDoSおよび可用性脅威の増大
DNS標的型攻撃は、権威DNSを基本的なユーティリティとして扱うコストを増加させています。Cloudflareは、2026年上半期においてDNS攻撃がネットワク層DDoSアクティビティの34.3%を占め、DNSフラッド攻撃は四半期ごとに25.7%から40.0%に増加し、935件の攻撃が1 Tbpsを超えたと報告しています。Cloudflareはまた、1時間あたり5,343件の攻撃イベントを報告しており、攻撃の90.60%は10分未満で終了しています。権威サーバーへの攻撃は、アプリケーションが正常であってもユーザーがいくつかの依存サービスに到達できなくなる可能性があります。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、短時間の攻撃が手動介入が開始される前に終了する可能性があるため、自動化された保護の必要性に支えられています。常時稼働の軽減、ヘルスベースのルーティング、レジリエントな解決、ポリシーコントロール、および監査記録は、連携した購買要件になりつつあります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーオンプレミスDNSの埋没コスト | -3.2% | 北米および欧州、大企業が多い市場 | 短期(2年以内) |
| IPv6、DNSSEC、およびハイブリッドDNSの運用上の複雑さ | -2.5% | グローバル | 中(2〜4年) |
| 基本的な権威DNSの価格コモディティ化 | -1.8% | グローバル、中小企業が多い市場で最も強い | 長期(4年以上) |
| サードパーティのコントロールプレーン集中とソブリンティの対立 | -1.3% | 欧州、中東、およびアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーオンプレミスDNSの埋没コスト
大企業は、BINDサーバークラスター、独自のDNSアプライアンス、およびオンプレミスDDIプラットフォームにすでに投資しているため、移行を遅らせる可能性があります。移行には、並行運用、スタッフトレーニング、変更管理、テスト、および既存のゾーン、内部依存関係、アクセス権、および復旧手順の詳細なマッピングも必要です。チームはどのレコードを最初に移動できるか、またどのシステムをローカルコントロール下に置く必要があるかを決定する必要があります。内部の減価償却スケジュールは、資本集約型組織において移行の決定を2〜4年延長する可能性があり、特に北米および西欧では確立された企業が大規模なインストールベースを運用していることが多いです。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、これらの購買者の間で採用サイクルが遅くなります。資産が廃棄され、プロバイダーが段階的な移行とハイブリッド運用をサポートするにつれて、需要は予測期間の後半年に向かってシフトする可能性があります。
IPv6、DNSSEC、およびハイブリッドDNSの運用上の複雑さ
ハイブリッドデプロイメントでは、従来のDNS、DNSSEC署名済みゾーン、DNS over HTTPS、およびDNS over TLSが並行して実行される必要がある場合があります。各プロトコルと環境には異なる設定、監視、およびトラブルシューティングのニーズがあり、小さな設定のギャップがオンプレミスとクラウドアセットが混在する環境での解決動作に影響を与える可能性があります。CISAは、モバイル、ローミング、オンプレミス、およびクラウドエンドポイント全体でDNSSEC、暗号化DNS、および保護DNSを調整することで、大きな実装オーバーヘッドが生じる可能性があると述べています。[2] ACMの研究では、モノのインターネットのデプロイメントにおける統合作業を複雑にする可能性があるデバイスレベルのDNSセキュリティギャップについても説明されています。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、ネットワーク、セキュリティ、およびアプリケーションチームが使用できる実用的な移行サポート、ポリシーの可視性、および信頼性の高いコントロールを提供する必要があります。組織がよりレジリエントなDNS運用の価値を認識していても、複雑さが迅速な採用を妨げる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
トラフィック管理が収益を牽引、ダイナミックDNSが加速DNSトラフィック管理およびグローバルサーバーロードバランシングは、2026年のマネージドDNSトラフィック管理およびフェイルオーバーサービス市場シェアの32.67%を占めました。このセグメントは、複数のアクティブな宛先間でトラフィックを誘導するために単一の権威応答を必要とする企業にサービスを提供します。この要件は、アプリケーションが地理、レイテンシー、容量、またはサービスヘルスに応じてトラフィックを分散する必要があるマルチCDNおよびマルチクラウド環境で一般的です。購買者は、DNS運用を可用性とパフォーマンスの成果に直接結びつけるためにこれらの機能に対して支払います。マネージドDNSの権威、マネージドセカンダリDNS、およびDNSフェイルオーバーと災害復旧は、重要な隣接サービスとして残っています。フェイルオーバーは、組織がヘルスの問題を検出して迅速にルーティングを変更するために同じプロバイダーを必要とするため、トラフィック管理と一緒に調達されることが増えています。
ダイナミックDNSおよび特化型DNSサービスは、2027年から2032年の間にCAGR 14.98%で拡大すると予測されています。このサービスは、静的ゾーン管理が対応できるよりも速くリソースを作成または移動するエッデプロイメント、接続デバイス、およびワークロードに関連しています。モノのインターネットのDNS動作に関するACMの研究は、繰り返しリクエストとデバイス固有のDNS条件を処理できるサービスの必要性を支持しています。プロバイダーは、デバイスの動作を反映したTime-to-Liveポリシーとルーティングルールを通じてダイナミックDNSを適応させています。マネージドDNSトラフィック管理およびフェイルオーバーサービス産業内では、ダイナミックDNSは、個別の基本機能としてではなく、プレミアムトラフィック管理機能の一部として販売されることが増えています。このアプローチにより、管理対象ドメイン数を同様に増やすことなく、サービスの価値を高めることができます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモデル別:
クラウドの集中化がDNSアーキテクチャを再定義クラウドベースのデプロイメントは、2026年のマネージドDNSトラフィック管理およびフェイルオーバーサービスの市場規模の69.27%を占めました。分散型エニーキャストインフラは、クラウドサービスに低レイテンシーの解決とレジリエントなトラフィックステアリングに必要な地理的リーチを提供します。同等のオンプレミスフットプリントを構築するには、コロケーション、ネットワーク容量、運用スタッフ、およびセキュリティコントロールへの大規模な投資が必要です。クラウドデリバリーは、既にクラウドプラットフォームを移行しているアプリケーションワークロードとDNS管理を整合させます。クラウドベースのデプロイメントは、2032年までにCAGR 15.30%で拡大すると予測されています。APIファーストアーキテクチャは、DNS変更をInfrastructure as Codeワークフローに統合できるため、この動きを支持しています。
オンプレミスデプロイメントは、サードパーティシステムを通じてDNSリクエストをルーティングできない防衛関連企業、中央銀行、および重要インフラオペレーターにとって引き続き関連性があります。これらの組織は、外部管理リゾルバーの使用を制限するセキュリティ、ソブリンティ、または規制上の要件を持っている場合があります。ハイブリッドデプロイメントは、クラウドベースのトラフィック管理をオンプレミスの権威DNSに拡張することで移行パスを提供します。Amazon Route 53グローバルリゾルバーは、2026年3月に統合されたパブリックおよびプライベートDNS解決とDNS over HTTPSおよびDNS over TLSのサポートにより、一般提供が開始されました。[3] この製品は、大手プロバイダーが1つの運用モデル内でパブリックおよびプライベートDNS機能を組み合わせている方法を示しています。これにより、時間の経過とともに別個のオンプレミスDNS資産を維持する運用上の理由が減少する可能性があります。
組織規模別:
企業規模が需要を牽引、中小企業が加速大企業は、最も複雑なマルチリージョンDNS資産を運用しているため、2026年の収益の73.81%を占めました。これらの組織は、DNSSEC署名、グローバルサーバーロードバランシングポリシー管理、セキュリティ情報・イベント管理統合、および詳細なクエリロギングを必要とすることが多いです。また、調整すべきアプリケーション、ロケーション、クラウドアカウントの数も多いです。Infobloxは、ユニバーサルDDIプラットフォームの立ち上げから1年以内に200社以上の企業が採用したと述べています。CloudflareおよびAkamaiの外部DNSを統合ダッシュボードに統合したことは、集中型の運用コントロールに置かれる価値を示しています。
中小企業は、2032年までにCAGR 15.53%で拡大すると予測されています。Cloudflare、Constellix、DNSimpleなどのプロバイダーからのサブスクリプションプランにより、少数のドメインを持つ組織でも高度なトラフィック管理へのアクセスが容易になりました。これらの購買者は、権威DNSが利用不可になった場合に直接的な収益への影響を受けます。Cloudflareの2026年上半期の調査結果は、頻繁なネットワーク層攻撃アクティビティとDNSフラッドが攻撃のより大きなシェアを形成しており、DNS保護が最大規模の企業以外にも関連していることを示しています。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、予測可能な月料金で自動化された保護が提供される場合に中小企業の需要を獲得します。このセグメントは、プロバイダーがセットアップを簡素化し、専門DNSエンジニアリングチームの必要性を軽減することでも恩恵を受けます。
アプリケーション別:
SaaSがコア需要を定義、モバイルが高成長レイヤークラウドおよびSaaSアプリケーションは、マネージドDNSトラフィック管理およびフェイルオーバーサービス市場で最大のアプリケーションシェアとして、2026年の収益の33.41%を占めました。マルチテナントアプリケーションは、地理的に分散したインフラを通じて大量の同時ユーザーセッションをルーティングします。DNSトラフィック管理は、テナントルーティング、地域分散、およびアプリケーションインスタンス間のフェイルオーバーをサポートします。Eコマースおよびデジタルプラットフォームも、サービス中断がトランザクションを妨げる可能性があるため、一貫した解決が必要です。コンテンツデリバリーネットワークは、グローバルサーバーロードバランシングを使用するとともに、顧客にDNS統合型トラフィック機能を提供します。エンタープライズネットワークとハイブリッドITは、組織がレガシーDNS機能をクラウド管理型運用に移行するにつれて重要なワークロードベースとなっています。
モバイルアプリケーションは、2027年から2032年の間にCAGR 15.24%で拡大すると予測されています。モバイルユーザーはネットワーク間を移動するため、頻繁なIPアドレスの変化が生じ、より迅速なフェイルオーバーがより重要になります。ネットワークレイテンシーは、非効率なDNS解決パスをユーザーにとってより顕著にする可能性もあります。マネージドDNSプロバイダーは、大規模なモバイルエンドポイントの集団に対してリクエストを効率的に解決する必要があります。また、手動更新を必要とせずにサービスヘルスの変化に反応できるルーティングポリシーも必要です。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、低レイテンシーインフラ、適応型ルーティング、およびサービスヘルス変化への自動応答を通じて、このアプリケーショングループにサービスを提供するポジションにありす。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ITおよび通信が収益を牽引、ヘルスケアが成長ペースを設定ITおよび通信は2026年の収益の28.63%を占めました。通信事業者は最大の権威DNS環境の一部を管理し、冗長性を追加するためにマネージドセカンダリDNSを使用しています。BFSIは、金融プラットフォームがビジネス継続性とオンラインサースへの信頼性の高いアクセスを必要とするため、もう一つの主要な購買者です。小売・Eコマース組織は、複数の場所でのピーク取引と顧客をサポートするためにグローバルサーバーロードバランシングを購入しています。メディアおよびエンターテインメント企業は、ライブイベントの周辺でコンテンツ消費が急激に増加する場合に信頼性の高いルーティングを必要とします。マネージドDNSトラフィック管理およびフェイルオーバーサービス産業は、DNS中断が正常に機能しているデジタルサービスに到達できなくなる可能性があるため、これらすべてのユーザーに関連しています。
ヘルスケアおよびライフサイエンスは、2032年までにCAGR 15.80%で拡大すると予測されています。遠隔医療プラットフォーム、電子カルテシステム、および医療用モノのインターネットデバイスは、分散した環境全体で信頼性の高いDNS解決を必要とします。可用性の障害は臨床業務に影響を与える可能性があり、フェイルオーバーとトラフィック管理の重要性を高めています。ACMの研究は、医療用モノのインターネット環境にリスクを追加する可能性がある接続デバイスにおける繰り返しのDNS動作とセキュリティの制限を特定しています。CISAは、その保護DNSリゾルバーサービスが104以上の連邦民間行政部門機関をサポートし、99.999%のリゾルバー稼働時間で1日平均16億件のクエリを処理したと報告しています。この公共部門プログラムは、安全で継続的な運用を必要とする政府ユーザーにとってのレジリエントなDNSサービスの役割を示しています。
地域分析
南北アメリカのマネージドDNSトラフィック管理およびフェイルオーバーサービス市場
北米は2026年のマネージドDNSトラフィック管理およびフェイルオーバーサービス市場シェアの38.91%を占めた。同地域は、クラウドプロバイダーの高い集積度、成熟したエンタープライズ向けテクノロジー支出、および保護DNSに対する公共部門の需要という恩恵を受けている。CISAの保護DNSリゾルバーサービスは、104以上の連邦民間行政機関を支援し、1日平均1.6 ビリオン件のクエリを処理した。この規模は、政府サービスにとって耐障害性の高い監視済みDNSの重要性を強調するものである。また、Amazon Web Services, Inc.は2025年4月にAWS GovCloudリージョンにおいてRoute 53パブリック権威DNSを一般提供開始し、政府顧客に対してその環境内でDNSSEC対応のパブリックDNSサービスを提供した。南米は規模が小さく、ブラジルとアルゼンチンが主要なエンタープライズ購買者として機能している。インフラのギャップや不均一な規制環境が、より成熟した市場と比較して同地域の成長ペースを制限する可能性がある。
ヨーロッパおよび中東のマネージドDNSトラフィック管理およびフェイルオーバーサービス市場
ヨーロッパは、データ居住要件および重要インフラに対するセキュリティ要件によって形成されている。英国の国家サイバーセキュリティセンターは2024年にCloudflare, Inc.との新たな保護DNS提供パトナーシップを締結した。[4] 国家サイバーセキュリティセンターはまた、2026年8月に民間部門向けの保護DNSに関するガイダンスを公表した。これらの措置は、公共部門および民間部門のセキュリティニーズを満たすことができる保護DNS機能に対する商業的関心を支えている。ドイツ、英国、フランスは依然としてヨーロッパ最大の購買国である。中東においても、サウジビジョン2030およびUAEデジタル経済戦略に関連するソブリンクラウドおよびデータセンター投資を通じて需要が拡大している。
アジア太平洋およびアフリカのマネージドDNSトラフィック管理およびフェイルオーバーサービス市場
アジア太平洋地域は2027から2032年にかけて16.28%のCAGRで拡大すると予測されている。中国は、ソブリン境界内でエンタープライズ向けモノのインターネットネットワークおよびデジタル決済プラットフォームを支援できる権威DNSサービスを必要としている。インドのデジタル決済エコシステムおよびデジタルインディアクラウド義務化もまた、大規模なマネージドDNSへの需要を支えている。日本と韓国は、先進製造業のデジタル化およびエッジAI展開に向けた低遅延の名前解決を必要としている。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、政府のデジタルプログラムと民間プラットフォームの双方が信頼性の高い国内および国境を越えた運用を必要とする地域において、強力な機会を有している。アフリカは依然として初期段階にあり、南アフリカとナイジェリアが初期の需要拠点を形成している。エンタープライズ向けデジタルインフラが整備されるにつれ、2028年以降はデータセンター投資がより広範な普及を支援できるようになる。
競合ランドスケープ
市場集中度
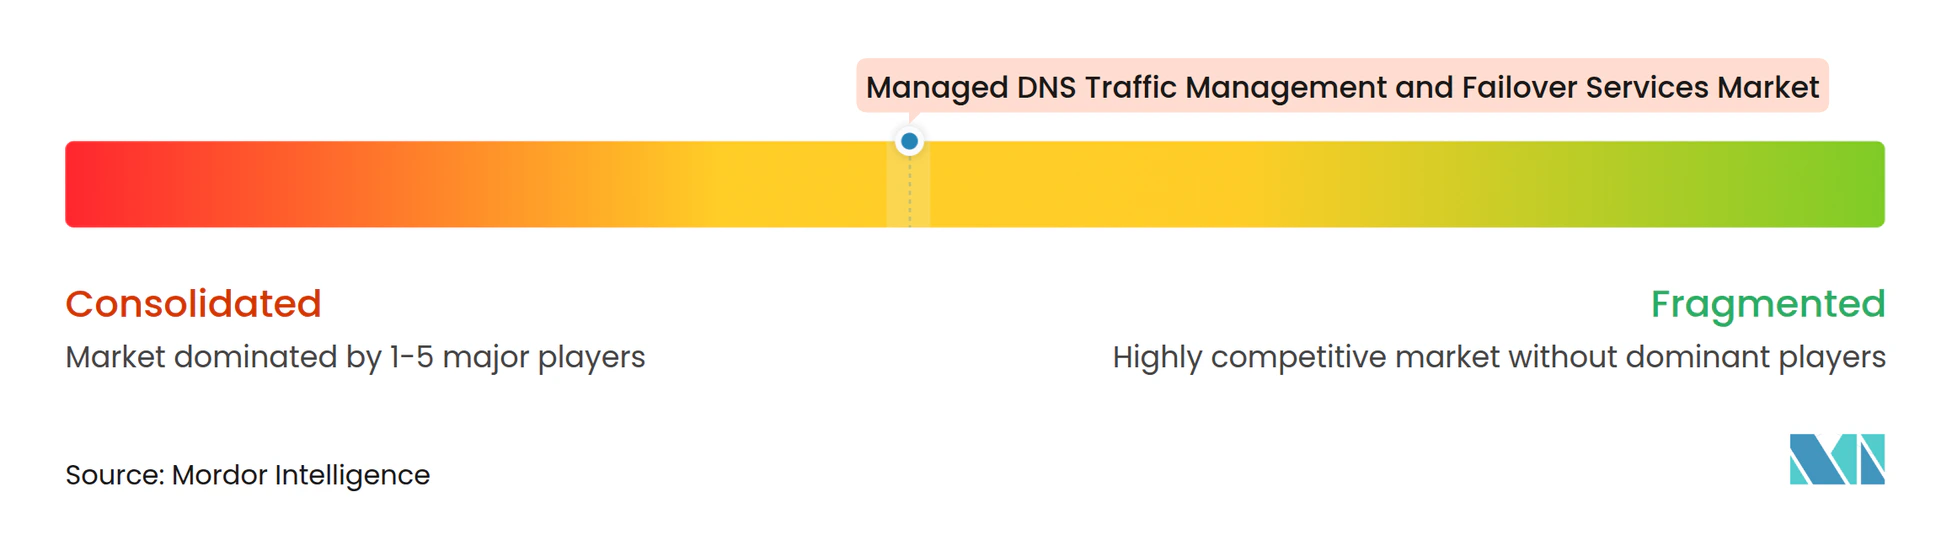
マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、ティア1プロバイダー間では適度に統合されており、専門的なプロバイダーとミッドマーケットサプイヤー全体では分散しています。AWS、Cloudflare、Microsoft、Google、およびAkamaiは、より広範なクラウド、コンテンツデリバリー、およびセキュリティプラットフォームとの統合から恩恵を受けています。既にそれらのプラットフォームでコンピューティングとストレージを実行している企業は、別個の購入をするのではなく、コントロールプレーンサービスとしてDNSトラフィック管理を採用できます。これにより、ピュアプレイベンダーにとって切り替えコストが生じます。Cloudflareは2025年度の収益として21.679億米ドルを報告しており、前年比30%増となっています。そのスケールとネットワークフットプリントは、クラウドベースのマネージドDNSにおける地位を支えています。
Infoblox、Vercara、Constellix、EfficientIPなどの専門企業は、マルチクラウドの中立性、サービスレベルの精度、およびDNSSEC管理を通じて競争しています。これらの機能は、購買者が単一のハイパースケールDNSコントロールプレーンへの依存をガバナンスリスクと見なす場合に重要です。Akamaiは、エージェントレスのマルチクラウド可視性とDNSセットのリアルタイム監視を提供するDNSポスチャー管理を2025年6月にリリースしました。このリリースにより、解決速度だけでなく、DNSセキュリティポスチャーと設定リスクへの競争上の注目がシフトしました。Infobloxは、2025年11月にCloudflareおよびAkamaiの外部DNSをその管理プラットフォームに統合し、分散DNS資産の集中コントロールをサポートしました。これらの製品の動きは、相互運用性が混在ベンダー環境での専門企業の関連性維持にどのように役立つかを示しています。
競争は、永続的なオンプレミスライセンスからサブスクリプション管理型デリバリーへのシフトによっても形成されています。プロバイダーは、顧客を1つのパブリッククラウドに依存させることなく、ルーティング、フェイルオーバー、オブザーバビリティ、および保護コントロールを組み合わせられることを示す必要があります。Verisignは、2026年7月にVerisignを指定レジストリオペレーターとして.webジェネリックトップレベルドメインをグローバルDNSルートゾーンに委任し、2026年にレジストラパートナーを通じた段階的な商業ロンチを計画したことを発表しました。これにより、.comおよび.netの29年以上にわたる100%DNS稼働時間を持つVerisignのレジストリインフラが新しい高トラフィックネームスペースに拡張されました。この発展は、より広範なDNSエコシステム内でのレジストリスケールインフラの継続的な重要性を反映しています。AIネイティブなDNSオーケストレーションとエージェンティックワークロードルーティングは、自律型ソフトウェアがより適応型のTime-to-Liveポリシーとルーティング決定を必要とする可能性があるため、競争上の関心領域として残っています。可視性とポリシーコントロールを維持しながらこれらの運用ニーズを満たすことができるプロバイダーは、マネージドDNSトラフィック管理およびフェイルオーバーサービス市場での地位を強化する可能性があります。
マネージドDNSトラフィック管理およびフェイルオーバーサービス産業のリーダー企業
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Oracle Corporation
-
Verisign, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドDNSトラフィック管理およびフェイルオーバーサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- International Business Machines Corporation
- GoDaddy Inc.
- Verisign, Inc.
- Vercara, LLC
- Neustar Security Services, LLC
- Tiggee LLC
- Constellix LLC
- Infoblox Inc.
- DNSimple Corporation
- No-IP, Inc.
- CDNetworks Co., Ltd.
- EfficientIP SAS
- BlueCat Networks (USA) Inc.
- Alibaba Cloud Computing Ltd.
最近の産業開発事情 マネージドDNSトラフィック管理およびフェイルオーバーサービス市場
- 2026年10月:Cloudflareは、1.1.1.1およびゲートウェイDNSリゾルバーが、計画されている2026年10月のロールオーバーに先立ち、新しいDNSSECルートKSK-2024をすでに信頼していることを発表しました。同社は、リゾルバーおよびバリデーター全体でKSK-2024のサポートを確認するためのDNSオペレーターを支援することを目的とした診断および設定ツールを公開しています。Cloudflareは、顧客向けのマネージドDNSを含む自社のDNSインフラが2026年10月の鍵変更イベントを通じた継続性についてテスト済みであることを報告しています。
- 2026年7月:Verisignは、Verisignを指定レジストリオペレーターとして.webジェネリックトップレベルドメインをグローバルDNSルートゾーンに委任したことを発表し、2026年にレジストラパートナーを通じた段階的な商業ローンチが計画されており、.comおよび.netの29年以上にわたる100%DNS稼働時間を持つVerisignのレジストリインフラが新しい高トラフィックネームスペースに拡張されました。
- 2026年7月:大手クラウドベースDNSフィルタリングプロバイダーであるFlashStartが、次世代DNSセキュリティプラットフォームであるFlashStart 2026を正式にリリースしました。アップグレードされたプラットフォームは、リアルタイムAIスキャンを導入して、分散したエンタープライズデバイス全体でマルウェアを即時にブロックし、ブラウジングポリシーを適用します。このリリースは、単純なルーティング稼働時間からセキュアなトラフィック管理への業界の重要なシフトを示しています。
- 2026年3月:AWSは、DNS over HTTPSおよびDNS over TLSのサポートを備えた統合されたパブリックおよびプライベートDNS解決を提供するエニーキャストベースのサービスであるAmazon Route 53グローバルリゾルバーの一般提供を発表しました。これは、2025年10月の米国東部の障害後にDNSをリージョナルクラウド障害から切り離すために設計されました。
グローバルマネージドDNSトラフィック管理およびフェイルオーバーサービス市場レポートの範囲
マネージドDNSトラフィック管理およびフェイルオーバーサービスとは、専門サードパーティプロバイダーが組織のドメインネームシステム(DNS)インフラの設定、最適化、およびセキュリティ確保の運用責任を担う、アウトソーシングされた高可用性ITルーティングソリューションです。これらのサービスは、リアルタイムのヘルステレメトリー、ネットワークレイテンシー、および地理的近接性に基づいて、グローバルに分散したサーバー環境全体に入ってくるユーザーリクエストを動的にルーティングします。
マネージドDNSトラフィック管理およびフェイルオーバーサービス市場レポートは、サービスタイプ(マネージド権威DNS、マネージドセカンダリDNS、DNSトラフィック管理およびグローバルサーバーロードバランシング、DNSフェイルオーバーおよび災害復旧、ダイナミックDNSおよび特化型DNSサービス、その他のサービスタイプ)、デプロイメントモデル(クラウドベース、オンプレス、ハイブリッド)、組織規模(大企業および中小企業)、アプリケーション(クラウドおよびSaaSアプリケーション、Eコマースおよびデジタルプラットフォーム、コンテンツデリバリーネットワーク、エンタープライズネットワークおよびハイブリッドIT、モバイルアプリケーション、その他のアプリケーション)、エンドユーザー産業(ITおよび通信、BFSI、小売・Eコマース、メディアおよびエンターテインメント、ヘルスケアおよびライフサイエンス、政府および公共部門、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| マネージド権威DNS |
| マネージドセカンダリDNS |
| DNSトラフィック管理およびグローバルサーバーロードバランシング |
| DNSフェイルオーバーおよび災害復旧 |
| ダイナミックDNSおよび特化型DNSサービス |
| その他のサービスタイプ |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| クラウドおよびSaaSアプリケーション |
| Eコマースおよびデジタルプラットフォーム |
| コンテンツデリバリーネットワーク |
| エンタープライズネットワークおよびハイブリッドIT |
| モバイルアプリケーション |
| その他のアプリケーション |
| ITおよび通信 |
| BFSI |
| 小売・Eコマース |
| メディアおよびエンターテインメント |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージド権威DNS | |
| マネージドセカンダリDNS | ||
| DNSトラフィック管理およびグローバルサーバーロードバランシング | ||
| DNSフェイルオーバーおよび災害復旧 | ||
| ダイナミックDNSおよび特化型DNSサービス | ||
| その他のサービスタイプ | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | クラウドおよびSaaSアプリケーション | |
| Eコマースおよびデジタルプラットフォーム | ||
| コンテンツデリバリーネットワーク | ||
| エンタープライズネットワークおよびハイブリッドIT | ||
| モバイルアプリケーション | ||
| その他のアプリケーション | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| 小売・Eコマース | ||
| メディアおよびエンターテインメント | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドDNSトラフィック管理およびフェイルオーバーサービス市場の規模は?
マネージドDNSトラフィック管理およびフェイルオーバーサービスの市場規模は2026年に22.0億米ドルであり、CAGR 13.86%で2032年には48.8億米ドルに達すると予測されています。この見通しは、クラウドネイティブシステム、接続デバイス、マルチクラウドデプロイメント、および自動化されたDNS保護の利用増加を反映しています。企業はまた、プロバイダーを選定する際に、透明な運用記録、テスト済みの復旧プロセス、およびサービスを中断せずに更新できるトラフィックポリシーより重視しています。これらの考慮事項は、DNSが顧客向けアプリケーション、内部サービス、およびサードパーティプラットフォーム接続を同時にサポートしている場合に特に重要です。これらのニーズは、マネージドトラフィックコントロールおよびフェイルオーバーサービスへの継続的な需要を支えています。
どのサービスタイプがマネージドDNSトラフィック管理およびフェイルオーバーサービスをリードしていますか?
DNSトラフィック管理およびグローバルサーバーロードバランシングは、企業がアクティブな宛先全体でインテリジェントなルーティングを必要としているため、2026年の収益シェアの32.67%でリードしています。このサービスは、ロケーション、パフォーマンス、容量、およびアプリケーションヘルスによってユーザーを誘導し、フェイルオーバーは宛先が利用不可能になった場合のアクセス維持を支援します。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場では、効果的なルーティングが不健全なサービスロケーションの迅速な検出に依存しているため、これらの機能はしばしば一緒に購入されます。このサービスはまた、アプリケーションが複数のリージョンで運用している場合にチームが一貫したアプローチを維持するのに役立ちます。ネットワークおよびアプリケーションチームにトラフィックの優先順位を設定し、復旧アクションをテストするための共通の方法を提供します。これにより、サービスインシデント中の調整ギャップが減少し、準備態勢が向上します。
クラウドベースのDNSサービスはなぜ拡大しているのですか?
クラウドベースのデプロイメントは2026年の収益の69.27%を占め、組織が分散型エニーキャストインフラとクラウドコントロールプレーンを使用するにつれて、CAGR 15.30%で拡大すると予測されています。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、クラウドホスト型アプリケーション環境により適合したルーティング、パブリックおよびプライベート解決、およびポリシーコントロールを通じて、このシフトをサポートしています。クラウドデプロイメントは、各エンタープライズロケーションに分散インフラを構築するコストと労力を削減できる一方で、運用チームが複数のロケーションにわたって同じDNSポリシーを適用するのを支援できます。これは、複数の国にわたるユーザーにサービスを提供するアプリケーションをサポートするために、より小さな運用チームが必要な場合に重要です。また、地域的な可用性の問題への迅速な対応もサポートします。
最も速く拡大するエンドユーザーセグメントはどれですか?
ヘルスケアおよびライフサイエンスは、遠隔医療、電子カルテ、および医療用モノのインターネットのデプロイメントに支えられ、2032年までにCAGR 15.80%で拡大すると予測されています。これらのユーザーは、可用性の問題が臨床業務および日常的なテクノロジーワークフローの両方に影響を与える可能性があるため、サイトとデバイス全体で信頼性の高い解決を必要とします。したがって、マネージドDNSサプライヤーは、可用性関連の決定のために慎重なポリシーコントロール、サービスの継続性、および明確な運用記録をサポートする必要があります。この要件により、病院、臨床プラットフォーム、および接続されたケアシステム全体で信頼性の高いルーティングと復旧機能が関連性を持ちます。多様なケアデリバリー環境の継続性計画をサポートできます。購買者は、DNSポリシーの変更が重要なデジタルサービスへのアクセスに影響を与える可能性があるため、それらの変更への可視性も必要とする場合があります。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、デジタル決済、国家クラウドプログラム、先進的な製造業、およびエッジAIデプロイメントに支えられ、2032年までにCAGR 16.28%で拡大すると予測されています。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、組織が国家インフラとデータソブリンティの要件を満たしながら低レイテンシーの解決を必要とする場所に関連しています。この地域の機会は、クラウドと接続性の容量を拡大している大規模なデジタルプラットフォームと公共プログラムの両方を反映しています。これにより、地域インフラと一貫した運用コントロールを組み合わせることができるプロバイダーへの需要が追加されます。プロバイダーはローカル要件と信頼性の高いグローバルサービス慣行のバランスを取る必要があります。サービス設計は、国家デジタルエコシステムの異なるパフォーマンス、セキュリティ、および運用要件を考慮する必要があります。
DNS攻撃は調達決定にどのように影響しますか?
頻繁なDNSフラッドアクティビティは、常時稼働の軽減、ヘルスベースのルーティング、自動化されたフェイルオーバー、およびレジリエントな権威DNS運用への需要を高めています。組織は、中断がそうでなければ利用可能なアプリケーション、取引システム、デジタルプラットフォーム、および公共サービスにユーザーが到達できなくなる可能性があるため、DNSを継続性要件として扱うようになっています。マネージドDNSトラフィック管理およびフェイルオーバーサービス市場は、セキュリティコントロールとトラフィックステアリングおよびサービス復旧機能を組み合わせることでこの懸念に応えています。その結果、保護アクションを自動化し、インシデント中の運用可視性を維持するサービスへの強い優先傾向が生まれています。プロバイダーは、イベントを検出し、サービスアクセスを維持し、インシデント後のレビューのための証拠をチームに提供する能力で評価されています。これにより、組織は中断がユーザーに影響を与える前に準備態勢を評価できます。