
マネージド・プロダクション・プリント・オペレーションズ・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
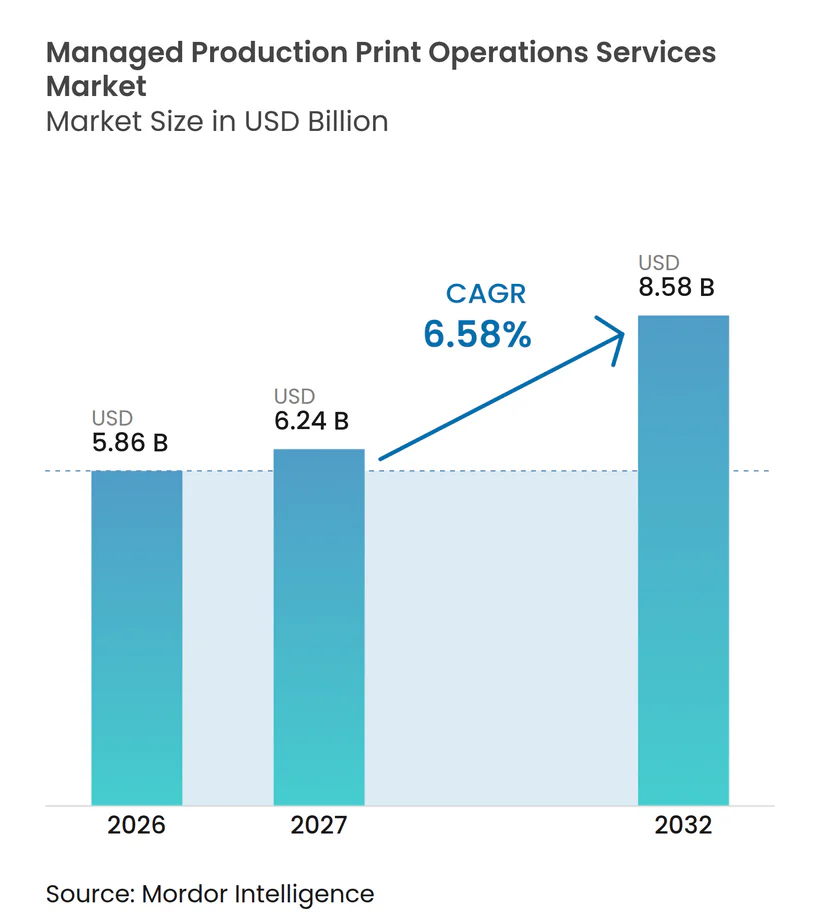
| 市場規模 (2027) | 6.24 十億米ドル |
| 市場規模 (2032) | 8.58 十億米ドル |
| 成長率 (2027 - 2032) | 6.58 % |
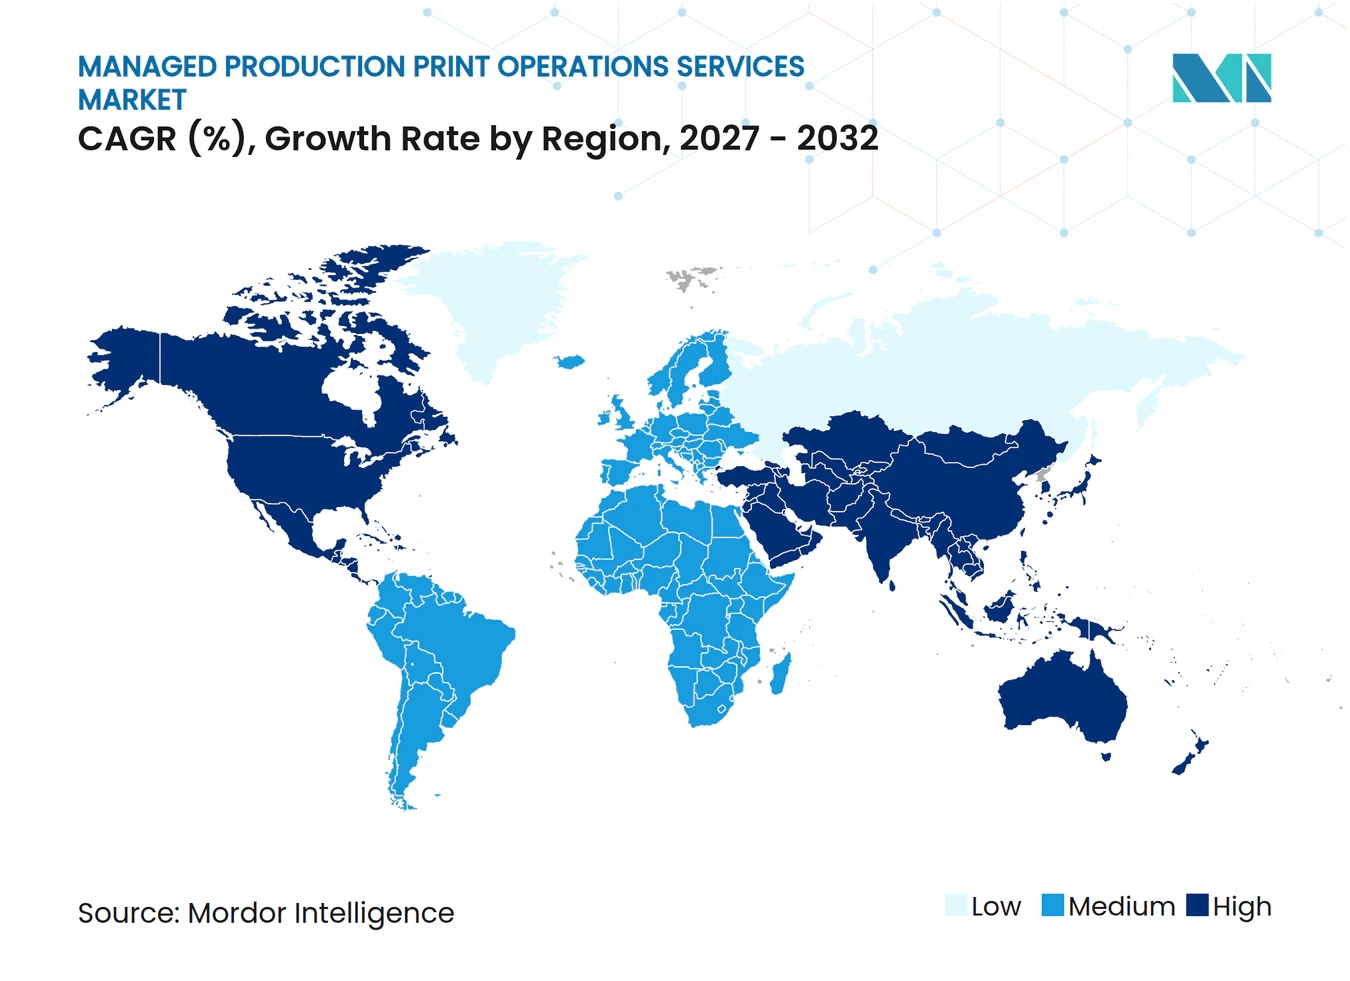
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・プロダクション・プリント・オペレーションズ・サービス市場分析
マネージド・プロダクション・プリント・オペレーションズ・サービス市場規模は、2026年の5.86 ビリオン 米ドルから2027年には6.24 ビリオン 米ドルへ、さらに2032年までに8.58 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 6.58%を記録する見込みです。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、デバイス主導の購買から、フリート監視、セキュリティ管理、ドキュメントワークフロー、予測可能なサービス料金、定期的なレポーティング、および日常業務パフォーマンスへの説明責任を組み合わせた契約へと移行しています。ハイブリッドワークにより、オフィス、自宅、共有ワークスペースからセキュリティ要件を損なうことなく信頼性の高いアクセスが必要となるため、分散型プリントアクセスの管理が困難になっています。クラウド移行は、プロバイダーがローカルプリントサーバーを一元管理プラットフォームに置き換えながら、規制対象ワークロード特定のデータ取り扱いニーズを持つクライアント向けにハイブリッドオプションを維持できるため、競争の基盤を変えています。セキュリティ、データレジデンシー、監査可能性、実装品質、およびワークフロー統合が、稼働時間、デバイス可用性、消耗品、運用サポートの速度と並んで、プロバイダー選定に影響を与えるようになっています。マネージド・プロダクション・プリント・オペレーションズ・サービス市場はオフィスの印刷量の低下にも直面しており、プロバイダーはページベースの収益に直接結びつかないドキュメントキャプチャ、ワークフロー自動化、アナリティクス、セキュアアクセス、その他のサービスを含む契約を拡大しています。
主要レポートのポイント
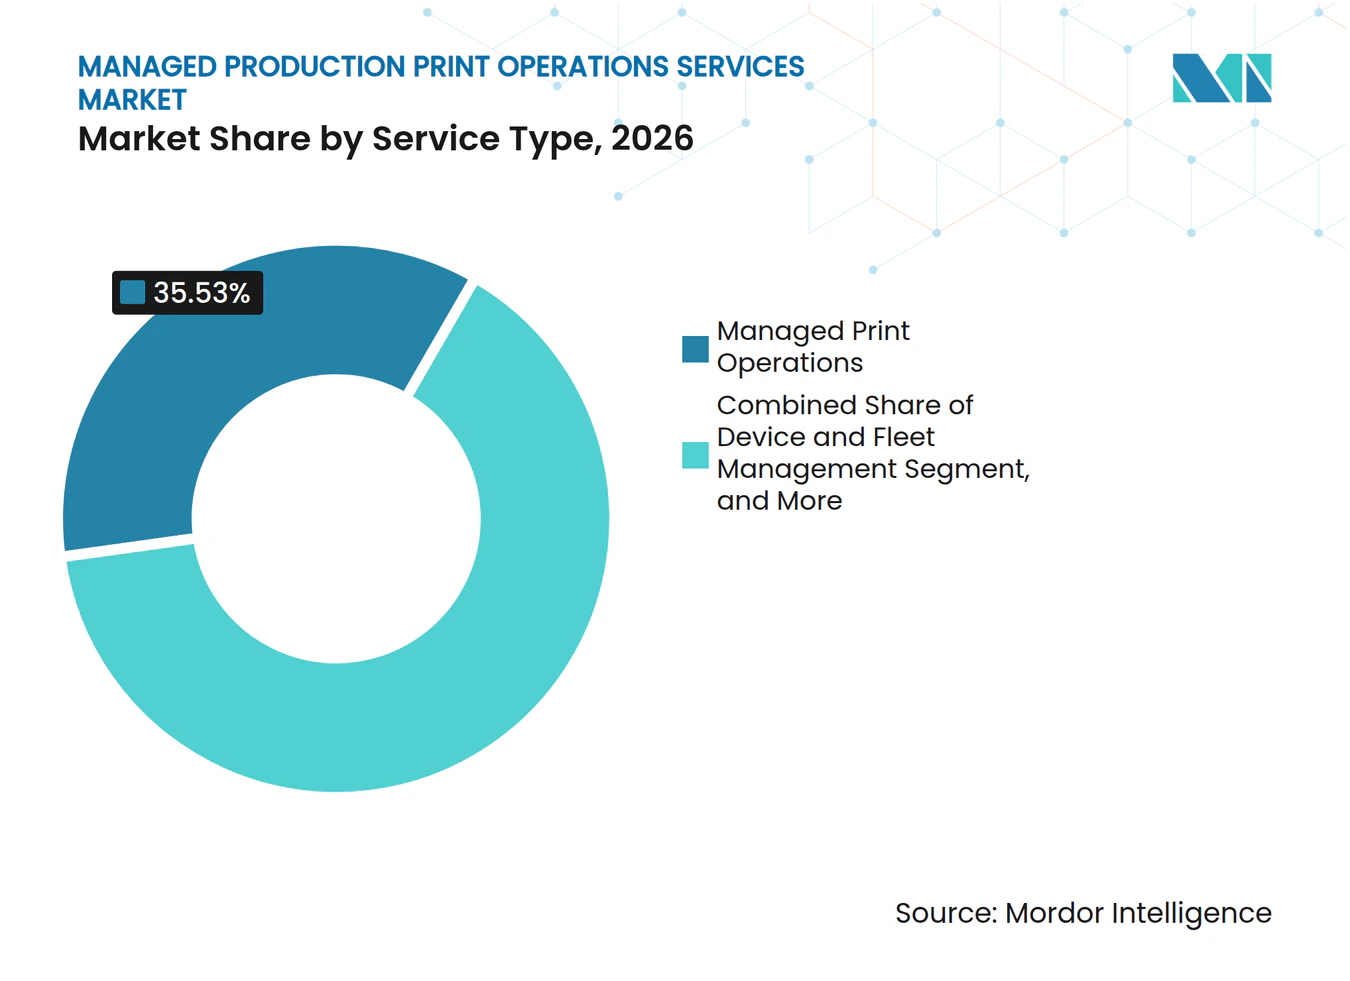
- サービスタイプ別では、マネージド・プリント・オペレーションズが2026年のマネージド・プロダクション・プリント・オペレーションズ・サービス市場シェアの35.53%を占め、クラウド・プリント・サービスは2032年にかけてCAGR 7.11%で拡大する見込みです。
- チャネルタイプ別では、プリンター・コピー機メカーが2026年の収益の48.89%を占め、独立系ソフトウェアベンダーは2032年にかけてCAGR 6.71%を記録する見込みです。
- 展開モード別では、オンプレミスが2026年の収益の43.96%を占め、クラウドベースの展開は2032年にかけてCAGR 6.69%で拡大する見込みです。
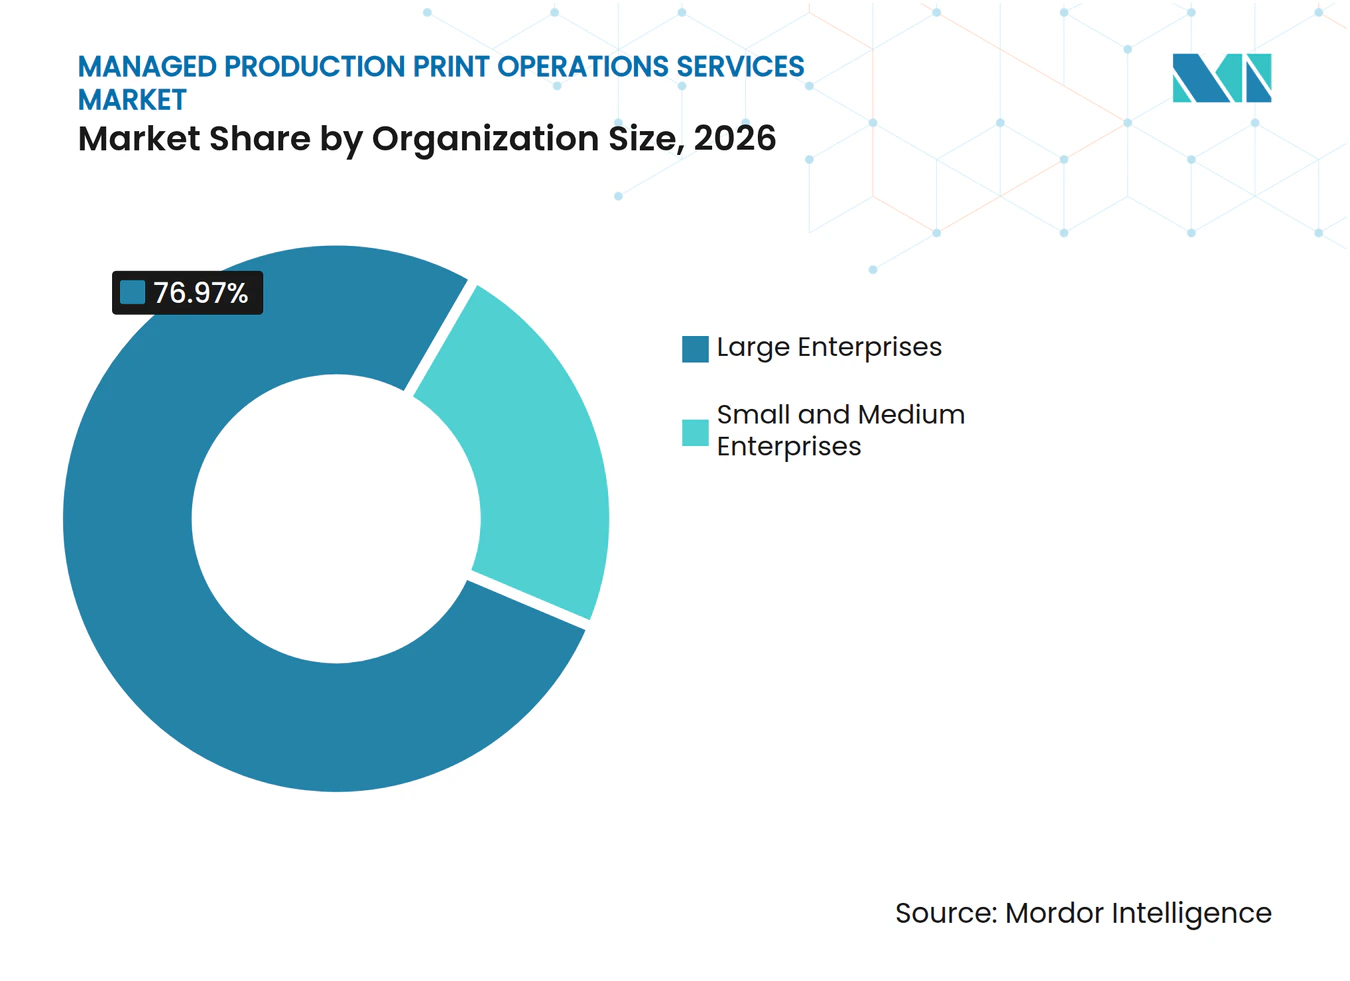
- 組織規模別では、大企業が2026年の収益の76.97%を占め、中小企業は2032年にかけてCAGR 6.52%で成長する見込みです。
- エンドユーザー業種別では、BFSIが2026年の収益の15.03%を占め、ヘルスケアは2032年にかけてCAGR 7.89%を記録する見込みです。
- 地域別では、北米が2026年の収益の39.04%を占め、アジア太平洋地域は2032年にかけてCAGR 7.09%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドワーク向けプリントインフラの最適化 | +1.8% | グローバル、特に北米および西欧に集中 | 短期(2年以内) |
| クラウドおよびサブスクリプションベスのMPS導入 | +1.6% | グローバル、特に北米、英国、アジア太平洋主要市場で高い | 中期(2〜4年) |
| プリントセキュリティおよびコンプライアンス要件 | +1.3% | 北米および欧州、アジア太平洋金融センターへの波及あり | 中期(2〜4年) |
| ワークフローのデジタル化とインテリジェント・ドキュメント・プロセッシング | +1.1% | グローバル、米国、英国、オーストラリアで早期の成果 | 中期(2〜4年) |
| 調達におけるページレベルのカーボンアカウンティング | +0.6% | 欧州主導、日本・韓国での早期導入あり | 長期(4年以上) |
| 大量生産フリートの予測的稼働時間保証 | +0.5% | グローバル、産業製造拠点での強い需要 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワーク向けプリントインフラの最適化
オフィス、自宅、共有サイトが個別のプリント管理を使用する場合、分散型印刷はアクセスポリシーの不整合、セキュリティギャップ、所有権の不明確さ、サポート業務の増加を引き起こします。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、プロバイダーがこれらの拠点全体にわたって認証、ジョリリース、キュー可視性、デバイスステータス、レポーティングを一元化することで恩恵を受けます。CISAはリモートワーク中の印刷に関するガイダンスを公開しており、リモートプリント環境における管理プロセスの活用を支持しています。[1] プロバイダーはこれらの管理をオプションのデバイス機能やスタンドアロンのソフトウェア購入として位置付けるのではなく、より広範なセキュリティサービスの一部として提供できます。このアプローチにより、更新時の議論が定期的なデバイス交換から、アクセスルール、印刷アクティビティ、サービス品質、セキュリティ設定の継続的な管理へと変化します。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、企業のページ量が引き続き圧力を受けている中でも、ハイブリッドワークから恩恵を受けています。
クラウドおよびサブスクリプションベースのMPS導入
クラウドプラットフォームはローカルプリントサーバーへの依存を低減し、プロバイダーが複数の拠点、事業部門、デバイスタイプにわたるユーザーに共通ポリシーを設定できるようにします。サブスクリプションプランは、クライアントがユーザー、デバイス、部門、または実測消費量に費用を紐付けられるため、印刷コストの追跡も容易になります。Y Softは、世界の新規プリント展開の64.8%がクラウドベースであり、ITチームの76%が3年以内にプリントインフラをクラウドに移行済みまたは移行予定であると報告しています。マネージド・プロダクション・プリント・オペレーションズ・サービス市場はこの変化を活用し、サーバーレス管理、セキュアリリース、レポーティング、一元化されたポートを継続的なサービスとして提供しています。クラウド導入は、印刷、キャプチャ、ルーティング、ポリシー適用を共通プラットフォームで運用できるようにすることで、ドキュメント自動化もサポートできます。機密性の高い印刷情報を完全なクラウドベース環境に置けないクライアントに対しては、プロバイダーは引き続きハイブリッドアーキテクチャを必要とします。
プリントセキュリティおよびコンプライアンス要件
印刷ジョブには患者記録、財務書類、従業員情報、その他の機密コンテンツが含まれる可能性があるため、プリント層にはより広範なサイバーセキュリティ要件に沿った管理が必要です。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、顧客が暗号化、認証、監査証跡、セキュアリリース、明確なデータレジデンシーポリシーを契約上のコミットメントとして要求する場合に利益を得ます。CISAは、リモートプリントプロセスのセキュリティ確保と、従業員が従来のオフィス以外の場所で印刷する際のリスク管理の必要性を指摘していま。ヘルスケア、BFSI、公共部門のバイヤーは、既存のセキュリティ、アイデンティティ、インシデント管理システムと統合する文書化された管理を求めるケースが増えています。コンプライアンスの証拠を確立したプロバイダーは、フリートメンテナンスと基本的な消耗品管理のみを提供する企業よりも調達プロセスに参入しやすくなります。この要件により、マネージド・プロダクション・プリント・オペレーションズ・サービス市場におけるセキュリティ設計、実装規律、監査可能な提供の重要性が高まっています。
ワークフローのデジタル化とインテリジェント・ドキュメント・プロセッシング
クライアントはマネージドプロバイダーに対し、デバイスの維持、消耗品の補充、サービスコールへの対応だけでなく、情報フローの改善を期待するようになっています。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、その結果としてドキュメントキャプチャ、光学文字認識、分類、ルーティング、例外管理へと拡張しています。これらのサービスは、印刷された記録とデジタル記録が同じビジネスプロセスを経由し、同じ承認を必要とする場合に、重複処理を削減できます。また、プロバイダーが印刷業務と高付加価値のドキュメントサービスを一つの契約にまとめることができ、クライアントのベンダーガバナンスを簡素化できます。Xeroxは、両組織の統合後にLexmarkクライアントに提供されるポートフォリオの一部としてWorkflow Centralを説明しています。この動きは、大手プロバイダーがデバイスサポートを超えてワークフロー、クラウドツール、情報処理を含むサービス提供を拡大していることを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフィス印刷量の構造的な減少 | -0.8% | グローバル、特に北米および西欧で顕著 | 短期(2年以内) |
| 高い統合・変更管理の複雑性 | -0.6% | グローバル、レガシーERPおよびドキュメント管理スタックを持つ組織で最も深刻 | 中期(2〜4年) |
| クラウドプリント業務に対するデータ主権の制限 | -0.4% | 欧州、特にドイツとフランス、日本・インドへの波及あり | 中期(2〜4年) |
| 熟練したプロダクション・プリント・オペレーター不足 | -0.3% | グローバル、特に北米および西欧で深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オフィス印刷量の構造的な減少
オフィスの出力量の低下は、主にページ数やインストール済みデバイス数に基づいて価格設定された契約の収益基盤を縮小させます。特にクライアントが拠点を統合している場合はその影響が大きくなります。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、ボリューム連動型の収益をセキュリティ、ワークフロー、アナリティクス、インフラサービスの継続的な料金に置き換える必要があります。クライアントはオフィスの設置面積を見直し、使用頻度の低いデバイスを撤去し、任意の作業をデジタルチャネルに移行するにつれて、フリート数も削減しています。これにより、デバイス量を中心に構築された広範なフリート管理プログラムではなく、より高いサービスコンテンツを持つ小規模な契約への需要が生まれています。コスト・パー・コピーモデルのみを維持するプロバイダーは、更新時により頻繁な価格力に直面し、アカウント価値を拡大する機会が減少します。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、印刷量が減少した後も重要であり続けるドキュメントプロセスをサービスがカバーしている場合に有利な立場に置かれます。
高い統合・変更管理の複雑性
大規模な組織は、混在したフリート、レガシーエンタープライズシステム、複数のアイデンティティプラットフォーム、個別のクラウド環境、および独自に開発された印刷手順を持つ場合があります。これらのシステムを接続することで、実装スケジュールが延長され、元の契約範囲を超えたプロフェッショナルサービスコストが増加する可能性があります。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、新しいワークフローが確立された部門のルーティンを変更したり、従業員が新しいリリース方法を使用することを要求したりする場合にも抵抗に直面します。印刷の中断は従業員に非常に目立つため、内部プロセスの変更が主な原因であっても、クライアントは初期の混をプロバイダーのせいにする可能性があります。プロバイダーは、移行中のリスクを制限するために、段階的な移行計画、詳細なテスト、ユーザーコミュニケーション、継続的なサービスコミットメントが必要です。この複雑性は、近代化と一元管理から最も恩恵を受けるアカウントにおける移行決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
オペレーション管理が収益を支え、クラウドが価値創造をシフトマネージド・プリント・オペレーションズは2026年のマネージド・プロダクション・プリント・オペレーションズ・サービス市場の35.53%を占め、最大のサービスカテゴリーとなっています。このカテゴリーは、フリート監視、消耗品管理、デバイスモニタリング、フィールドサービスディスパッチ、および合意された稼働時間コミットメントを単一の運用モデルの下に組み合わせています。プリントインフラアセスメントは、クライアントにデバイス要件、ドキュメントフロー、アクセス管理、および既存フリートの実際の状態を早期に把握させます。デバイス・フリート管理は定期的なモニタリングとサービス調整を提供し、契約期間を通じてプロバイダーの関与を維持します。ドキュメント・ワークフロー最適化は、バイヤーが測定可能なプロセス効率、手作業の削減、例外管理の強化を求めるにつれて重要性が高まっています。
クラウド・プリント・サービスは2032年にかけてCAGR 7.11%を記録する見込みで、このセグメント内で最も速い成長率です。クラウドプラットフォームはローカルサーバー作業の多くを排除し、オフィス、自宅、共有ワークプレイスのユーザーに同じポリシーを適用できます。Y Softは、2026年に世界の新規プリント展開の64.8%がクラウドベースのシステムであったと報告しています。プロバイダーは、厳格なデータ取り扱い要件を持つクライアントに対して、セキュアなクラウド機能とローカルインフラを組み合わせる必要があります。マネージド・プロダクション・プリント・オペレーションズ・サービス産業は、成熟した運用サービスと、ワークフローおよびセキュリティへの契約価値を拡張するプラットフォーム主導のサービスに分かれていす。


注記: 個別セグメントのシェアはレポート購入後に入手可能
チャネルタイプ別:
ハードウェア大手がボリュームを守る一方、ソフトウェアベンダーが勢いを増すプリンター・コピー機メーカーは2026年の収益の48.89%を占め、バンドルされたハードウェア、ソフトウェア、消耗品、サービス契約に支えられています。大企業との直接的な関係により、これらのサプライヤーは複数年デバイス更新サイクルと正式な調達期間を通じて顧客を維持しています。システムインテグレーターおよびリセラーは、混在したフリート、ローカル実装リソース、専門的なコンプライアンスサポートを提供できるため、引き続き重要な役割を果たしています。グローバルOEMの営業チームが詳細なローカルカバレッジを提供しない可能性がある中堅市場や公共部門のアカウントでは、このポジションが有効です。このチャネル構造により、確立されたOEMはマネージド・プロダクション・プリント・オペレーションズ・サービス市場で広いリーチを持ちながら、ローカルサービスパートナーの役割も維持されています。
独立系ソフトウェアベンダーは2032年にかけてCAGR 6.71%を記録する見込みで、最も速いチャネル成長率です。デバイスに依存しないプラットフォームにより、組織は複数ブランドのフリート全体で共通ポリシーを適用し、ユーザーを管理し、レポーティングデータを収集できます。Konica Minoltaは2025年1月にACDIとの拡大パートナーシップを通じてKPAXマネージドプリントソリューションをディーラネットワークに導入しました。KPAXはフリート管理、顧客請求、プロアクティブなメンテナンス可視性を一元化しており、OEMがディーラー関係を守るためにソフトウェア主導の機能を追加している理由を示しています。契約の決定は、デバイスハードウェアだけでなく、アナリティクス、ポリシー管理、ワークフロー機能、実装品質によってますます左右されるようになっています。
展開モード別:
オンプレミスのインストールベースがクラウドへの構造的な転換を覆い隠すオンプレミス展開は2026年のマネージド・プロダクション・プリント・オペレーションズ・サービス市場の43.96%を占め、大企業および規制対象セクターにおける確立されたプリントサーバーインフラを反映しています。多くの組織は、独自のデバイス管理と内部運用手順が複数のテクノロジーサイクルにわたって蓄積されているため、ローカルシステムを維持しています。ローカル展開は、機密コンテンツを完全なクラウドベースシステムに保存できない場合に、クライアントが厳格なデータ取り扱い要件を満たすのにも役立ちま。ハイブリッド展開は、ローカルプリント機能とクラウドベースのポリシー管理、レポーティング、アナリティクスを組み合わせ、移行中の運用管理を維持するのに役立ちます。このアプローチにより、組織は即時の完全移行を強いられることなく、従来のサーバー環境からより一元化された管理へと実行可能な移行パスを得られます。
クラウドベースの展開は2032年にかけてCAGR 6.69%で拡大する見込みです。管理作業を削減し、一貫したポリシー適用を確保し、デバイスの場所に関わらずユーザーをサポートできます。欧州委員会のクラウド主権フレームワークは、クラウド利用における欧州データの保護と運用管理の維持に関する条件に対応しています。[2] これらの要件は、データ取り扱い慣行を文書化しなければならない金融ービスおよび公共部門の契約においてハイブリッドアーキテクチャを優先させる可能性があります。柔軟な展開オプションを持つプロバイダーは、クラウド志向のクライアントにサービスを提供しながら、主権とローカル管理を優先するバイヤーもサポートできます。
組織規模別:
大企業の支出が支配的、中小企業の導入が加速大企業は2026年の収益の76.97%を占め、最大の組織規模カテゴリーとなっています。複数拠点のフリート、正式な調達プロセス、セキュリティ義務、複雑なドキュメント手順により、これらのバイヤーにとって長期的なマネージド契約が実用的なものとなっています。政府およびBFSIの顧客は、そのプロセスが文書化された管理、サプライヤーの説明責任、継続的な運用監視を必要とするため、この集中に貢献しています。英国は2025年9月に印刷およびマネージドプリントサービスの4年間のフレームワークを授与し、病院、地方議会、学校、中央政府省庁をカバーしました。これらのフレームワークは、サービスの継続性、コンプライアンス管理、大規模で多様なデバイス環を管理する能力を実証できるプロバイダーを支援します。
中小企業は2032年にかけてCAGR 6.52%で成長する見込みです。クラウドネイティブプラットフォームにより、これらの企業は専任のプリントインフラチームを雇用することなく、セキュアリリース、レポーティング、一元化された管理を利用できます。座席単位の価格設定により、従来の実装に関連する設備投資予算や専門スタッフを持たないバイヤーにもマネージドサービスが利用しやすくなります。プロバイダーは、この顧客グループに効率的にリーチするために、低タッチの営業モデル、実用的なオンボーディング、チャネルパートナーシップが必要です。この機会は、大企業の契約を小規模サプライヤーに単純に移転するのではなく、これまで十分にサービスを受けていなかったアカウントをマネージド・プロダクション・プリント・オペレーションズ・サービス市場に追加します。

エンドユーザー業種別:
BFSIが収益を支え、ヘルスケアが成長をリードBFSIは2026年のマネージド・プロダクション・プリント・オペレーションズ・サービス市場シェアの15.03%を占め、ドキュメント集約型のローン処理、本人確認記録、コンプライアンスレポーティング、クライアントコミュニケーションに支えられています。これらの組織は、印刷プロセス全体を通じて印刷された財務情報と個人データの信頼性が高く監査可能な取り扱いを必要としています。セキュリティ要件により、暗号化、管理されたリリース、アクセスログ、イベント記録がマネージドサービス契約の必須部分となる場合があります。欧州委員会のクラウド主権ガイダンスは、機密性の高いクラウドワークロードに対する管理、透明性、保護重要性を強調しています。この環境は、プリント管理がクライアントのより広範なリスク、アイデンティティ、コンプライアンスシステムとどのように統合されるかを実証できるプロバイダーを優遇します。
ヘルスケアは2032年にかけてCAGR 7.89%を記録する見込みで、エンドユーザー業種の中で最も速い成長率です。病院やクリニックは、臨床および管理の場所で患者記録のセキュアなプリントリリース、暗号化、監査証跡を必要としています。ITおよびテレコムのバイヤーは分散したインフラサイト全体での一元的なフリート管理を必要とし、政府機関はローカライゼーションとコンプライアンス検証済みサービスを重視しています。教育機関はモバイルユーザーとデバイスに依存しないアクセスのためにクラウド印刷を使用しており、無駄な出力と日常的な管理タスクを削減できます。産業製造および小売・消費財は、テレメトリー、消耗品の可視性、予測的稼働時間が運用上の関連性を高めている小規模なユーザーグループです。
地域分析
北米のマネージド・プロダクション・プリント・オペーションズ・サービス市場
北米は2026年のマネージド・プロダクション・プリント・オペレーションズ・サービス市場の39.04%を占め、最高の地域シェアを持っています。大企業、政府バイヤー、ヘルスケア組織が、マネージドフリート運用、認証管理、サービスレポーティング、セキュリティ重視の契約条件への需要を支えています。米国は、組織が広範な複数拠点の印刷環境を運用し、混在した機器ポートフォリオを扱い、データ取り扱いに対する厳格な期待に直面しているため、地域需要の中心であり続けています。CISAのリモート印刷に関するガイダンスは、従来のオフィス以外で業務を行う従業員のためのマネージド認証と管理された印刷慣行を支持しています。カナダは同様の導入パターンに従い、メキシコはニアショアリング、国境を越えたサプライチェーン、信頼性の高いデバイス可用性を必要とする生産拠点に関連した製造活動から恩恵を受けています。
アジア太平洋のマネージド・プロダクション・プリント・オペレーションズ・サービス市場
アジア太平洋地域は2032年にかけてCAGR 7.09%で拡大する見込みで、最も速い地域成長率です。日本は、金融および公共部門の機関にわたるマネージドプリント契約の成熟した基盤を持ち、確立されたサービス能力と複雑なドキュメント環境での経験を持つ国内プロバイダーに支えられています。中国はIoT対応のフリートモニタリングをエンタープライズ近代化プログラムとより構造化された生産環境に組み込んでおり、データ主導のメンテナンスの関連性を拡大しています。インドのデジタルインディア構想は、歴史的に断片化された印刷体制とローカルサポートモデルを使用してきた銀行および政府環境における技術調達を支援しています。韓国のテクノロジー集約型エンタープライズ基盤はクラウドプリント導入を支援し、地域ごとに異なるデータ規制とサービス期待によりハイブリッド展開が重要なオプションとなっています。
EMEAおよび南米のマネージド・プロダクション・プリント・オペレーションズ・サービス市場
欧州は、アーキテクチャ、サプライヤー選定、実装計画、機密情報の取り扱いに影響するコンプライアンス要件にって形成されています。欧州委員会はクラウドサービスにおける欧州データの運用管理と保護に対応するクラウド主権フレームワークを確立しています。英国の2025年9月の公共部門プリントフレームワークには、Canon、Ricoh、Xerox、HP、Konica Minolta、Kyocerが含まれていました。フランスは公共部門の一部でオンプレミス文化を維持しており、北欧諸国、中東、アフリカ、南米はデジタルインフラ、公共プログラム、アウトソーシング、製造近代化、ローカルサービスパートナーの可用性によって形成された多様な需要を示しています。
競合ランドスケープ
市場集中度
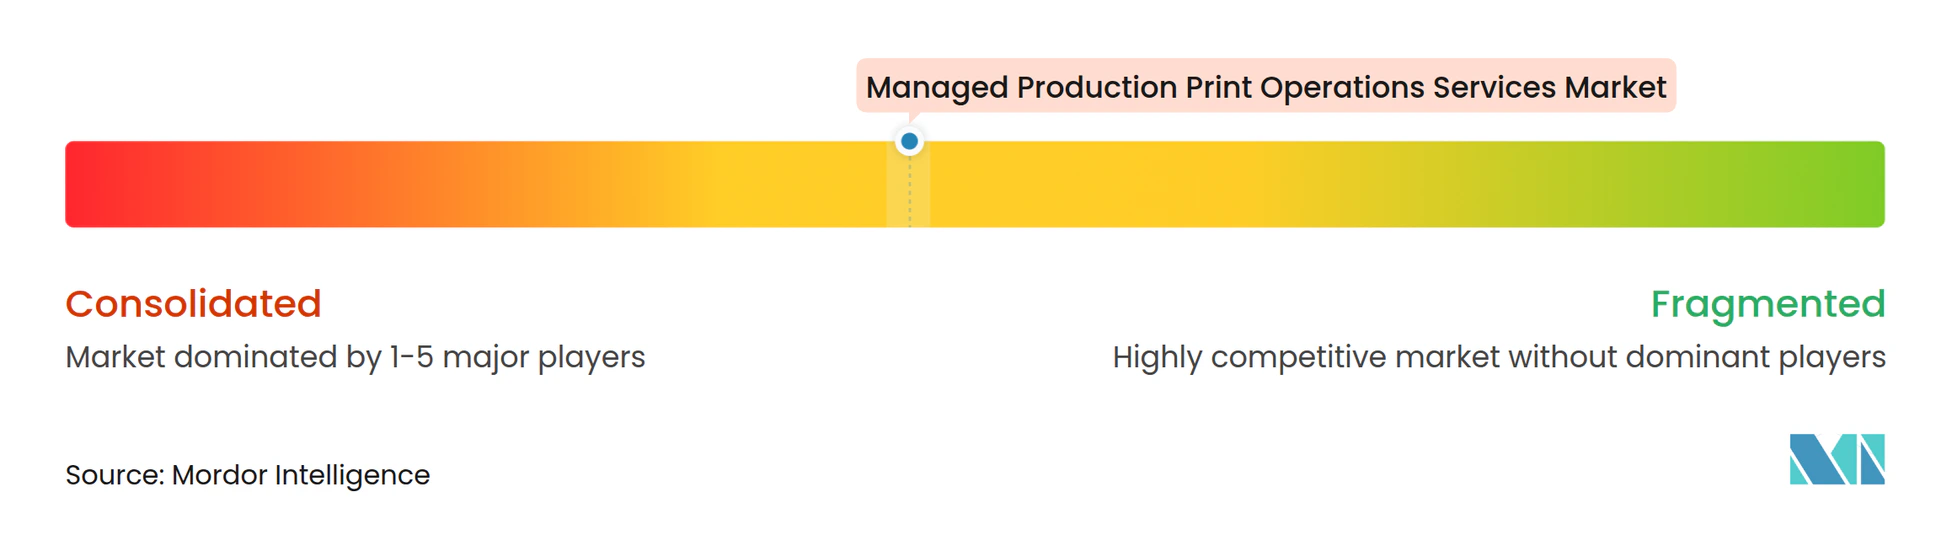
マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、Canon、Ricoh、Xerox、HP、Konica Minoltaを含むOEM統合プロバイダーを中心に中程度の集中度を示しています。これらの企業は、複数年のクライアント契約の中でデバイス、マネージドオペレーション、セキュリティサービス、ドキュメント機能、消耗品、リモートモニタリング、継続的なサポートを組み合わせています。Brother、Epson、Toshibaも広範なプリントテクノロジーランドスケープにポジションを持ち、関連するデバイスカテゴリーで競合しています。多くの顧客がデバイス交換、メンテナンス、サービス対応、消耗品ロジスティクス、セキュリティ要件を管理する単一プロバイダーを好むため、大手OEMは優位性を持っています。多くの顧客が混在したハードウェアフリートを運用し、ソフトウェア層の柔軟性を求めているため、マネージド・プロダクション・プリント・オペレーションズ・サービス市場はプラットフォームプロバイダーも開かれています。
Xeroxは2025年7月に純負債および引き受けた負債を含む1.5 ビリオン 米ドルでLexmarkの買収を完了しました。[3] Xeroxはその後、2026年3月にXeroxとLexmarkの営業部隊を統合し、マネージドプリント、ワークフロー、クラウドサービスをLexmarkクライアントに拡大しました。Canonは2025年9月にAI対応のセキュリティアセスメント、予測メンテナンス、クラウド対応統合を備えたimageFORCEシリーズを拡張しました。Konica MinoltaはACDIとのKPAX関係を通じてディーラー機能を拡大し、一元化された管理、顧客請求、プロアクティブなサービス可視性を追加しました。これらの行動は、大手企業が買収、製品統合、チャネルソフトウェアを活用して契約価値を深め、顧客維持を改善し、サービスポートォリオを拡大していることを示しています。
競争はクラウドオーケストレーション、ワークフロー自動化、大企業と小規模分散顧客の両方にわたるコンプライアンス重視の提供へと移行しています。Tungsten Automation、Vasion、Pharosは、混在したフリートを管理し、ドキュメントワークフローをサポートし、単一のハードウェアブランドへの依存を低減できるデバイスに依存しないツールを提供しています。これらのプロバイダーは、アナリティクス、セキュリティ、ポリシー管理、情報処理を単一の機器サプライヤーに結びつけたくないクライアントにアピールできます。マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、印刷、キャプチャ、アナリティクス、ワークフロー、セキュリティ、信頼性の高い実装を文書化されたサービス構造で結びつけるプロバイダーを優遇するでしょう。
マネージド・プロダクション・プリント・オペレーションズ・サービス産業のリーダー
-
Ricoh Company, Ltd.
-
Xerox Holdings Corporation
-
Canon Inc.
-
HP Inc.
-
Konica Minolta, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・プロダクション・プリント・オペレーションズ・サービス市場 このレポートでカバーされる企業
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Holdings Corporation
- HP Inc.
- Konica Minolta, Inc.
- FUJIFILM Holdings Corporation
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Kyocera Corporation
- Sharp Corporation
- Toshiba Tec Corporation
- RISO KAGAKU CORPORATION
- Eastman Kodak Company
- Heidelberger Druckmaschinen AG
- Agfa-Gevaert N.V.
- SCREEN Holdings Co., Ltd.
- Mimaki Engineering Co., Ltd.
- Roland DG Corporation
- Durst Group AG
- Electronics For Imaging, Inc.
最近の産業開発事情 マネージド・プロダクション・プリント・オペレーションズ・サービス市場
- 2026年3月:HP Indigoは2026年3月24日のHP Imagine 2026において、HP Indigoの最先端の産業規模・大量生産プラットフォームであるHP Indigo 120Kデジタル印刷機35台の展開に関するShutterflyとの主要な戦略的契約を発表しました。この複数年契約は25年間の協力関係を基盤とし、Shutterflyのフリート全体のアップグレードを含み、2026年に第一フェーズの設置が予定されており、商業パーソナライゼーションセグメントにおける大量生産印刷投資の耐久性を示しています。
- 2026年3月:Xeroxは2026年3月2日にプリントの市場投入体制をさらに統合し、XeroxとLexmarkの営業部隊を統合して、Xeroxマネージドプリントサービス、Workflow Central、クラウドソリューションをグローバルのLexmarkクライアントベースに拡大しました。統合されたポートフォリオは、LexmarkのA3プリンター9シリーズとXeroxのマネージドサービススタックを組み合わせて提供し、2027年末までに3億 ミリオン 米ドル以上のランレートシナジーの目標達成を加速させています。
- 2026年1月:Ricoh UKは2026年1月6日付でCPI(欧州最大の書籍印刷グループの一つ)とのパートナーシップを拡大し、CPIの欧州生産拠点にRicoh Pro C9500トナー印刷機を2台追加しました。この投資は、英国、フランス、ドイツ、チェコ共和国、スペインの16の製造工場にわたるCPIのゼロ在庫オンデマンド印刷モデルを支援し、短納期デジタル出版における優先マネージドプロダクション・プリントパートナーとしてのRicohの役割を強化しています。
- 2025年11月:Electronics For ImagingとFiery, LLCは2025年11月12日に、Fieryがデジタルテキスタイルおよびスペシャルティプリント市場向けのRIPおよびカラーマネジメトソフトウェアの大手企業であるInèdit Softwareを買収することで合意しました。この取引により、EFIはプロダクション印刷システム、ソフトウェア、インクに集中でき、FieryはDFEおよびワークフロースイートをテキスタイルおよびスペシャルティセグメントに拡大でき、両社の競争上の焦点を明確にする戦略的な分離となっています。
グローバル・マネージド・プロダクション・プリント・オペレーションズ・サービス市場レポートの範囲
マネージド・プロダクション・プリント・オペレーションズ・サービス市場とは、組織が印刷環境を最適化し、ドキュメントワークフローを合理化し、業務効率を改善し、印刷関連コストを削減するのを支援するアウトソーシングおよびプロフェッショナルマネージドの印刷インフラ、サービス、ソリューションの提供を指します。
マネージド・プロダクション・プリント・オペレーションズ・サービスレポートは、サービスタイプ(マネージド・プリント・オペレーションズ、クラウド・プリント・サービス、デバイス・フリート管理、ドキュメント・ワークフロー最適化、プリントインフラアセスメント)、チャネルタイプ(プリンター・コピー機メーカー、システムインテグレーターおよびリセラー、独立系ソフトウェアベンダー)、展開モード(オンプレミス、クラウドベース、ハイブリッド、組織規模(大企業、中小企業)、エンドユーザー業種(BFSI、ヘルスケア、ITおよびテレコム、政府、教育、産業製造、小売・消費財、その他のエンドユーザー業種)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| プリントインフラアセスメント |
| マネージド・プリント・オペレーションズ |
| デバイス・フリート管理 |
| ドキュメント・ワークフロー最適化 |
| クラウド・プリント・サービス |
| プリンター・コピー機メーカー |
| システムインテグレーターおよびリセラー |
| 独立系ソフトウェアベンダー |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| BFSI |
| ヘルスケア |
| ITおよびテレコム |
| 政府 |
| 教育 |
| 産業製造 |
| 小売・消費財 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| 北欧諸国 | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | プリントインフラアセスメント | |
| マネージド・プリント・オペレーションズ | ||
| デバイス・フリート管理 | ||
| ドキュメント・ワークフロー最適化 | ||
| クラウド・プリント・サービス | ||
| チャネルタイプ別 | プリンター・コピー機メーカー | |
| システムインテグレーターおよびリセラー | ||
| 独立系ソフトウェアベンダー | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー業種別 | BFSI | |
| ヘルスケア | ||
| ITおよびテレコム | ||
| 政府 | ||
| 教育 | ||
| 産業製造 | ||
| 小売・消費財 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・プロダクション・プリント・オペレーションズ・サービス市場の規模はどのくらいですか?
マネージド・プロダクション・プリント・オペレーションズ・サービス市場は、2026年の5.86 ビリオン 米ドルおよび2027年の6.24 ビリオン 米ドルから2032年までに8.58 ビリオン 米ドルへと、CAGR 6.58%で拡大する見込みです。需要はページ量の増加よりも、マネージドセキュリティ、ワークフロー、クラウド管理、予測可能なサービス条件にますます結びついています。
マネージド・プロダクション・プリント・オペレーションズ・サービスをリードするサービスカテゴリーはどれですか?
マネージド・プリント・オペレーションズが2026年の収益の35.53%でリードしています。日常的なフリート監視、消耗品、モニタリング、サービスディスパッチ、契約上の稼働時間をカバーし、クラウド・プリント・サービスは2032年にかけて最も速いサービスCAGR 7.11%を記録する見込みです。
クラウドプリントサービスの導入が進んでいる理由は何ですか?
クラウドシステムはローカルサーバー管理を排除し拠点全体に共通の管理を適用し、ハイブリッドワークをサポートできます。クラウドベースの展開は、一元化されたポリシー管理、レポーティング、セキュアリリースが分散したユーザーグループ全体で機能できるため、2032年にかけてCAGR 6.69%で拡大する見込みです。
最も速い成長が予測されるエンドユーザー業種はどれですか?
ヘルスケアは2032年にかけてCAGR 7.89%を記録する見込みです。病院やクリニックは、臨床および管理の場所で患者文書のセキュアなプリントリリース、暗号化、監査証跡、管理された取り扱いを必要としています。
マネージド・プロダクション・プリント・オペレーションズ・サービス市場をリードする地域はどこですか?
北米が2026年の収益の39.04%でリードし、大規模組織、政府バイヤー、ヘルスケア需要、セキュリティ重視の契約に支えられています。アジア太平洋地域は2032年にかけて最も速い地域CAGRである7.09%を記録する見込みです。
ソフトウェアベンダーはマネージドプリントオペレーションにどのような影響を与えていますか?
独立系ソフトウェアベンダーは、混在したフリート、ポリシー管理、レポーティング、ドキュメントワークフロー、一元化された管理のためのデバイスに依存しないプラットフォームを提供することで、2032年にかけてCAGR 6.71%を記録する見込みです。その成長により、OEMは自社のサービスポートフォリオにより多くのクラウド、アナリティクス、ワークフロー機能を追加するよう促されています。