
マネージド・プリント・オペレーションズ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
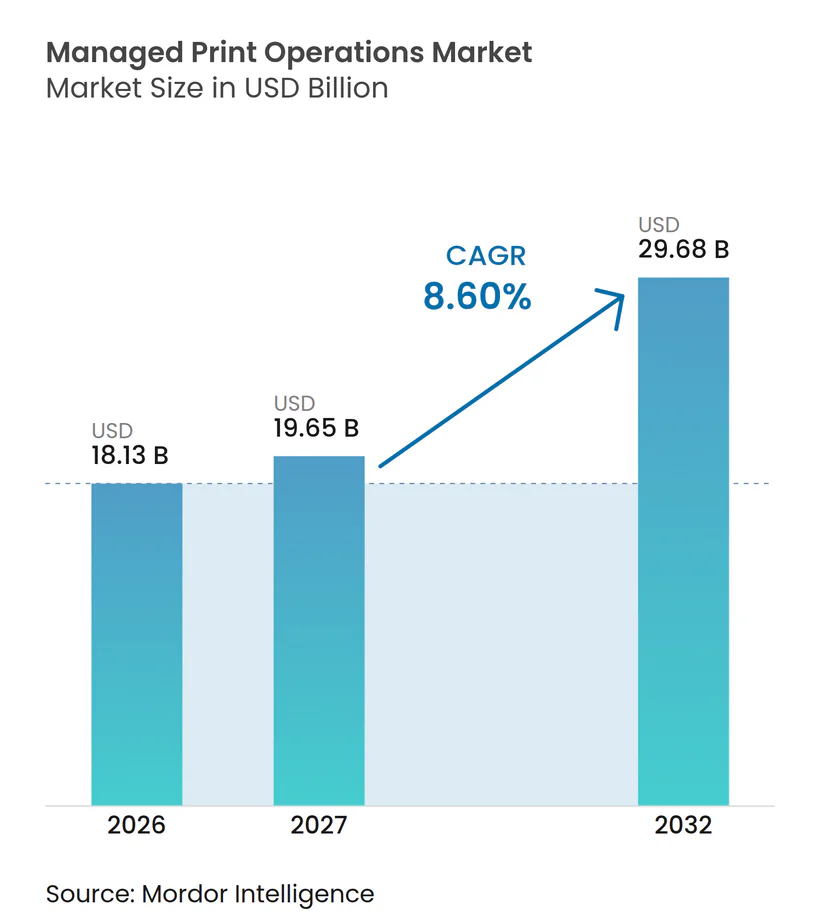
| 市場規模 (2027) | 19.65 十億米ドル |
| 市場規模 (2032) | 29.68 十億米ドル |
| 成長率 (2027 - 2032) | 8.60 % |
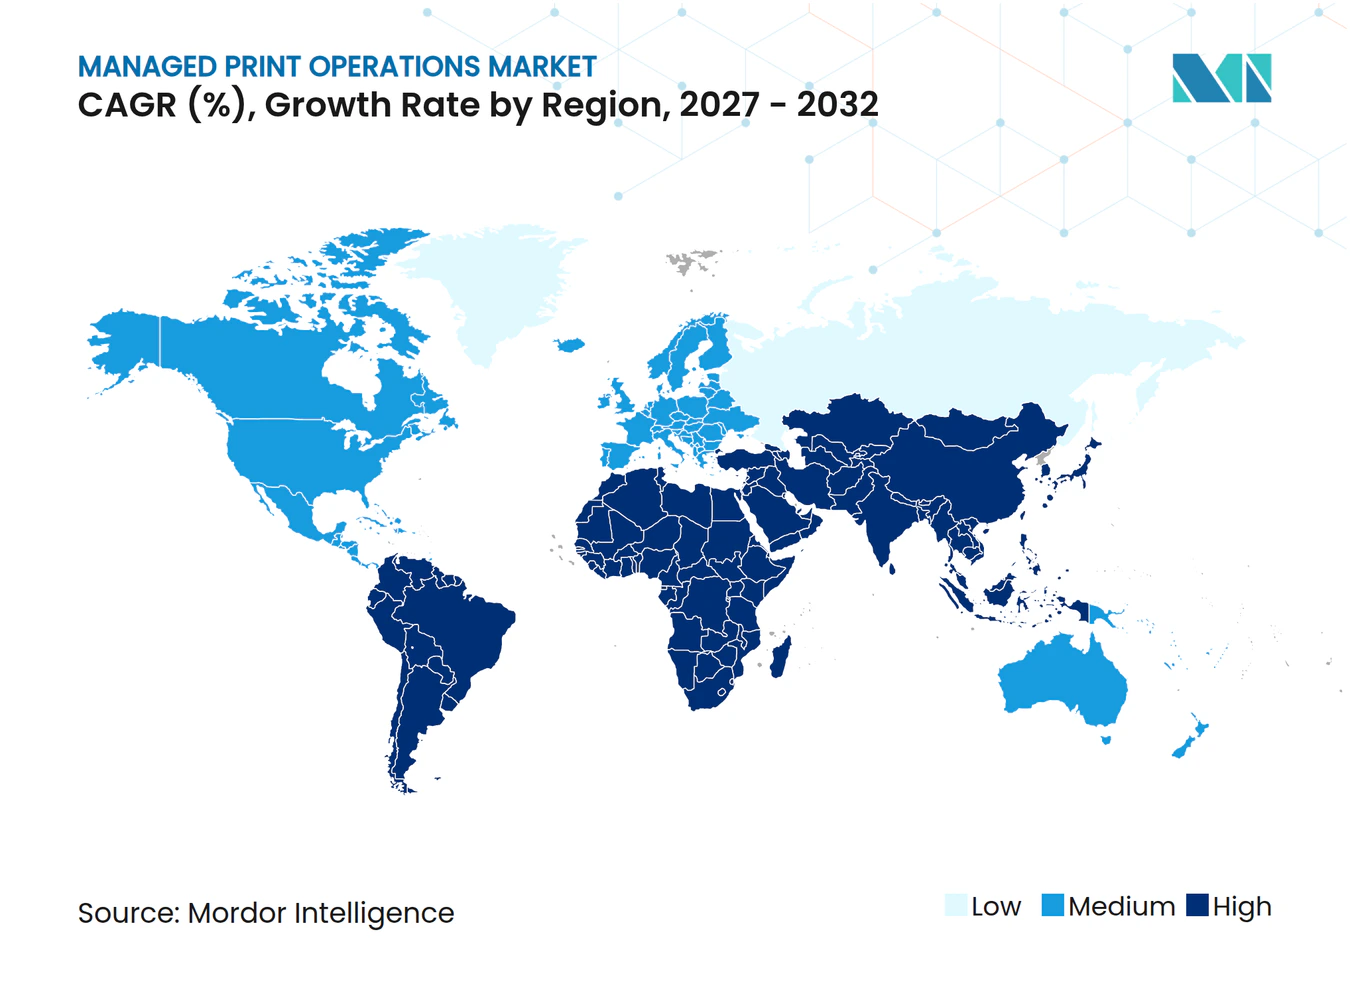
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・プリント・オペレーションズ市場分析
マネージド・プリント・オペレーションズ市場規模は2026年に18.13 ビリオン 米ドルと評価され、2027年の19.65 ビリオン 米ドルから2032年には29.68 ビリオン 米ドルに達すると推定されており、予測期間2027年~2032年のCAGRは8.60%です。マネージド・プリント・オペレーションズ市場は、事後対応的な機器保守から、分散したデバイスフリートおよびドキュメント環境の継続的な監視へと移行しており、ユーザーは複数の場所から印刷できるようになっています。購買者はフリートサービスをアイデンティティ管理、使用状況レポート、環境レポート、および事業部門全体のサービス成果に対するより明確な説明責任と組み合わせることが増えています。クラウドベースの管理とゼロトラスト・セキュリティの実践により、プロバイダーがサービスを構成する方法と、クライアントがベンダーの能力、実装品質、および継続的なサポートを評価する方法が変化しています。プロバイダーは、印刷を独立した機器の問題として扱うのではなく、セキュリティ、ワークフロー、デバイスの信頼性、およびコスト管理を単一のサービスでサポートすることにより、長期的なクライアント関係を構築できます。ハイブリッド構成は、多くの組織が集中型分析を必要としながらも、特に規制された環境において機密性の高い文書や業務上重要な文書のローカル処理を維持する必要があるため、引き続き重要です。
主要レポートのポイント
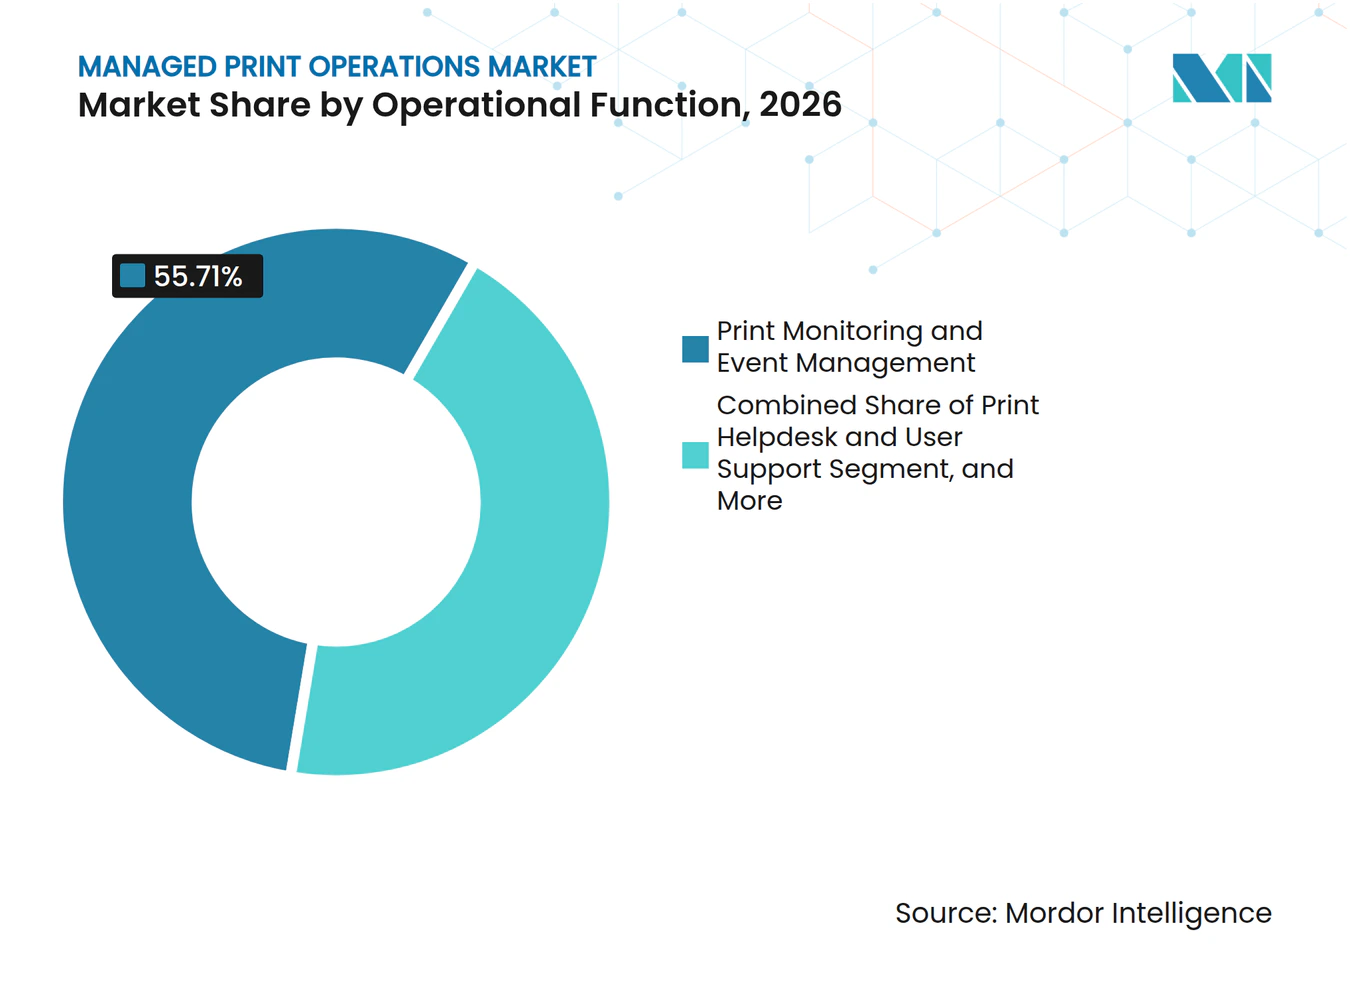
- 業務機能別では、プリント監視およびイベント管理が2026年のマネージド・プリント・オペレーションズ市場収益の55.71%を占め、プリントパフォーマンスおよび使用状況管理は2032年までに9.45%のCAGRで拡大する見込みです。
- 展開モード別では、オンプレミスが2026年のマネージド・プリント・オペレーションズ市場収益の65.28%を占め、クラウドベースの展開は2032年までに9.77%のCAGRで拡大する見込みです。
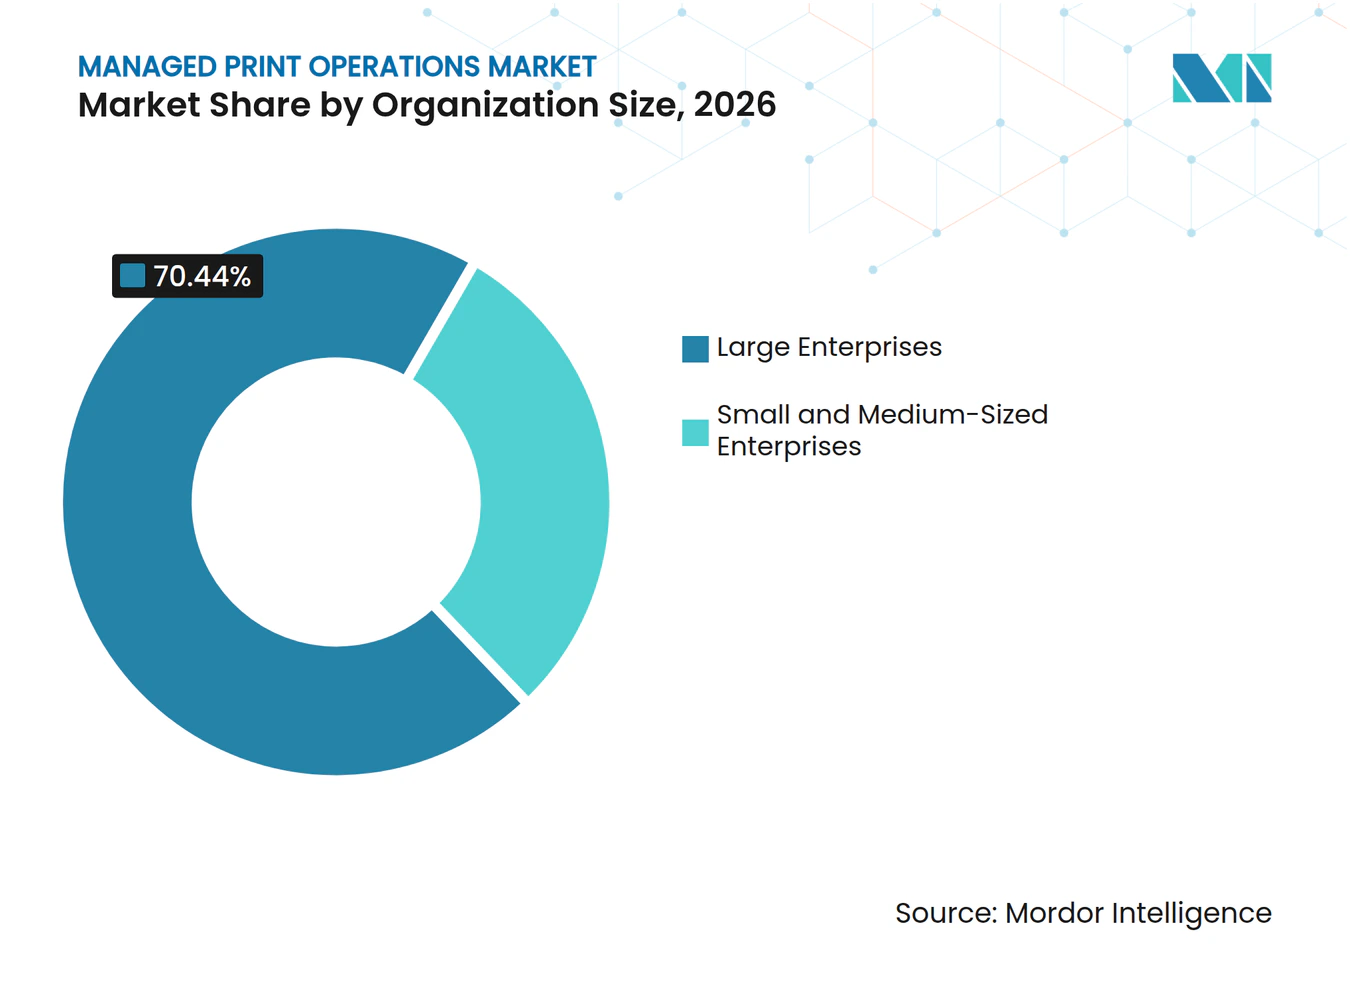
- 組織規模別では、大企業が2026年のマネージド・プリント・オペレーションズ市場収益の70.44%を占め、中小企業は2032年までに10.02%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、政府・公共行政がマネージド・プリント・オペレーションズ市場収益の27.88%を占め、ヘルスケアおよびライフサイエンスは2032年までに8.91%のCAGRで拡大する見込みです。
- 地域別では、北米がマネージド・プリント・オペレーションズ市場収益の36.18%を占め、アジア太平洋地域は2032年までに9.26%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セキュアプリントとアイデンティティ中心の認証 | +2.1% | 北米、欧州、アジア太平洋地域の金融・ヘルスケアセクターで強い関連性を持つグローバル | 中期(2~4年) |
| クラウドおよびハイブリッドワークプレイスのフリート管理 | +1.9% | 北米と欧州が主導し、アジア太平洋地域が成長エリアとなるグローバル | 短期(2年以内) |
| 予知保全と消耗品の自動補充 | +1.4% | 北米とアジア太平洋地域が広範な展開をリードするグローバル | 短期(2年以内) |
| サステナビリティ、循環性、ページレベルのカーボン・アカウンティング | +0.9% | 北米、西欧、オーストラリアを中心に、アジア太平洋地域および中東へ拡大 | 中期(2~4年) |
| 中小企業向けサブスクリプション型プリントインフラ | +0.7% | 特にアジア太平洋地域と欧州を中心に、英国とインドで早期採用が進むグローバル | 中期(2~4年) |
| インテリジェント・ドキュメント・プロセッシングとワークフロー自動化 | +0.6% | 北米、英国、ドイツで高度な展開が進むグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セキュアプリントとアイデンティティ中心の認証要件
ネットワーク接続されたプリンターおよび複合機は、業務情報を受信・保存・処理するため、他のサイバーセキュリティエンドポイントと同等の注意が必要です。これはマネージド・プリント・オペレーションズ市場の中心的なドライバーであり、印刷ジョブには共有作業環境全体にわたる機密性の高い業務情報および個人情報が含まれる可能性があるためです。ゼロトラストの実践では、ユーザー認証、検証済みデバイス接続、転送中の情報の暗号化、および出力へのアクセス制限が求められます。Mopria Allianceは、暗号化と認証済みアクセスが混在ベンダーの印刷環境におけるベースラインポリシーであるべきと述べています。プロバイダーは、専門的な社内チームを維持することなく、クライアントがファームウェアリスク、プロトコル変更、およびデバイス設定を管理するのを支援できます。金融サービス、ヘルスケア、および法律関連の組織は、セキュアリリース、監査ログ、文書化されたサービスレベル、およびインシデントに対する明確な責任に対して強いニーズを持っています。
クラウドおよびハイブリッドワークプレイスのフリート管理
ハイブリッドワークにより、オフィス、自宅、支店、リモートサイトにまたがるユーザーを抱える組織にとってデバイス管理が困難になっています。クラウド管理により、ITチームはポリシーの適用、ファームウェアの更新、使用状況データの確認、および一貫した印刷ルールの維持を一か所で行えます。このアプローチにより、多数のローカルプリントサーバーと分断されたサポートプロセスを維持する運用負担を軽減できます。マネージド・プリント・オペレーションズ市場は、クラウドツールがデバイスサービス、消耗品管理、および継続的なユーザーサポート要件と並行して機能することで、定期的なソフトウェア収益も獲得しています。Canonは2026年4月にHP WorkpathデバイスへのuniFLOW Onlineサポートを拡張し、マルチベンダーのクラウド管理への移行を示しました。規制を受ける組織は、クラウド分析を活用しながらジョブのレンダリングと機密データ処理を自社施設内に保持するハイブリッド設計を好む場合が多いです。
予知保全と消耗品の自動補充
予知保全は、サービス提供を計画外の修理訪問からデバイスの状態に基づいた計画的な介入へと変えます。接続されたデバイスは、トナーデータ、部品の状態、使用パターン、およびエラー情報をサービスチームに継続的に提供できます。プロバイダーはこれらの記録を活用して技術者の訪問を計画し、適切な部品を在庫し、業務運営を妨げる緊急注文を回避できます。2025年のRicoh Europeのケーススタディでは、デジタルメンテナンスサービスにより消耗品管理における気候変動関連の影響が47%から85%、障害・インシデント管理では最大97%削減されたと報告されています。自動補充により配送を統合し、フレート活動を削減し、クライアントサイトでの不要な消耗品在庫を制限することもできます。これらの機能により、複雑なフリート契約のマネージド・プリント・オペレーションズ市場において、サービス効率、安定した可用性、および測定可能な環境パフォーマンスがプロバイダー選定プロセスの一部となっています。
サステナビリティ、循環性、ページレベルのカーボン・アカウンティング
サステナビリティレポーティングにより、印刷活動が調達、施設、財務、および業務チームにとってより可視化されるようになっています。ページレベルの測定により、用紙使用量、デバイスのエネルギー需要、消耗品の取り扱い、および廃棄を個々の印刷活動および組織のポリシーに結び付けることができます。これにより、デバイスの配置、印刷ルール、フリートの合理化、および間接的な業務影響に関するレポーティングに関する意思決定が支援されます。Ricoh Australiaは2025年3月にPrintReleafと提携し、マネージド・プリント監視に用紙フットプリントの追跡と植林オフセットを統合しました。[1] 同プログラムでは、追跡方法としてA4用紙8,333枚が標準的な木1本に相当すると述べています。Canonもまた、オフィス用複合機の実際のCO₂排出データを推定値ではなく実測値として使用するためにサプライヤーと協力していると報告しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフィス印刷量の構造的な減少 | -1.5% | 西欧と北米で最も顕著で、アジア太平洋地域では影響が緩やかなグローバル | 長期(4年以上) |
| クラウド・マネージド・プリント・サービスにおけるデータ主権とレイテンシの制約 | -1.0% | 欧州、データ居住ルールを持つアジア太平洋市場、および新興市場 | 中期(2~4年) |
| ベンダーロックインと契約解除の複雑さ | -0.7% | 特に複数年のフリート契約を持つ大企業を中心としたグローバル | 中期(2~4年) |
| 分散したプリントエンドポイント全体にわたるサイバーセキュリティリスク | -0.5% | 特に分散型およびハイブリッドワーク環境を中心としたグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オフィス印刷量の構造的な減少
マネージド・プリント・オペレーションズ市場では、組織がマネージドデバイス、セキュアなドキュメントリリース、および信頼性の高い業務サポートの必要性を維持しているにもかかわらず、多くの先進国経済において物理的な印刷量の減少が続いています。デジタルワークフロー、ハイブリッドワーク、およびサステナビリティプログラムにより、従来のコスト・パー・ページ契約を支えてきたページ量と消耗品の予測可能な需要が減少しています。Office Products International Industry Councilは、調査対象組織の86%が2025年にインクおよびトナーの需要が減少したと報告しています。したがって、プロバイダーはページ量の経済性への依存を減らし、セキュリティ、可用性、ワークフローサポート、およびレポーティングを通じて価値を説明する必要があります。サブスクリプションおよびアウトカムベースの契約により、これらのサービス成果をより重視し、変動する印刷量への直接的なエクスポージャーを低減できます。この移行は、ペーパーレスプロセスとハイブリッドワーキングの実践がより確立されている西欧と北米で最も顕著です。
クラウド・マネージド・プリント・サービスにおけるデータ主権とレイテンシの制約
印刷データ、デバイステレメトリー、およびユーザーログがローカルのデータ居住ルールの対象となる場合、クラウドサービスの採用が困難になることがあります。欧州の組織は、ネットワーク接続されたエンドポイントを通じて移動する個人データがGDPR要件および内部セキュリティポリシーの下でどのように保護されるかを評価する必要があります。機密性の高い公共部門および金融サービスの購買者は、クラウドレポーティングとフリート分析を採用する場合でも、ローカルでのジョブ処理を必要とする場合があります。大量かつ時間的制約のある環境では、臨床、法律、または財務文書を扱うユーザーに対して、最小限の遅延で信頼性の高いジョブリリースが必要です。これらの要因により、クラウド専用プラットフォームの調達、技術的検証、および実装のタイムラインが延長されます。また、特に規制を受ける組織のマネージド・プリント・オペレーションズ市場において、ローカルで処理された印刷ジョブと集中管理された分析を組み合わせるハイブリッド設計を支持します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
業務機能別:
プリント監視が収益をリードし、使用状況管理が最速で成長プリント監視およびイベント管理は2026年のマネージド・プリント・オペレーションズ市場の55.71%を占めました。リアルタイムの可視性、アラートルーティング、および異常識別は、ほとんどのマネージドフリート契約のベースレイヤーを形成しています。サービスプロバイダーはこれらの記録を使用して、ユーザーを妨害する前に利用不可能なデバイス、繰り返し発生する障害、および消耗品の要件を特定します。この機能はクライアントの規模を問わず関連性があり、可用性コミットメントを満たすために必要な運用データを提供し、サービスチームによる早期介入をサポートし、クライアント管理者に各拠点でのデバイスパフォーマンスのより明確な記録を提供します。プリント消耗品ライフサイクル管理も引き続き重要であり、特に分散したサイトが過剰な在庫を保持せずに信頼性の高い供給に依存している場合、購買および配送活動がコスト管理とサービス継続性に影響するためです。
プリントパフォーマンスおよび使用状況管理は2032年までに9.45%のCAGRで拡大する見込みです。購買者は単純なデバイス稼働時間データではなく、部門別使用状況、印刷コスト、およびドキュメント管理の可視性をますます求めています。使用状況情報は印刷ルール、コスト配分、および規制されワークフローの監査記録をサポートし、管理者が回避可能な印刷や不均等なデバイス利用を示すパターンを特定できるようにします。Ricoh Europeのケーススタディでは、メンテナンスサービスのデジタル化により消耗品およびインシデント管理活動全体の気候変動影響が削減されたことが示されました。ヘルプデスク、ユーザーサポート、設定、およびフリート評価は、マネージドプリントの取り組みを開始する組織にとって引き続き関連性の高い追加機能です。



展開モード別:
オンプレミスが主導権を維持し、クラウドプラットフォームが拡大オンプレミス展開は2026年収益の65.28%を占めました。多くの組織は、データ主権ポリシーおよび既存のデバイスリース契約のためにローカルプリント処理を維持しています。政府機関および金融機関は、機密または重要な文書にこのアプローチを使用することが多いです。ローカル処理は接続性とジョブリリース速度に関する懸念にも対応できます。複数年のハードウェア契約の既存基盤は、機器の資金調達、デバイス交換スケジュール、および確立されたサービス慣行がローカルフリートに結び付いているため、ローカルインフラからの完全な移行を遅らせています。
クラウドベースの展開は2032年までに9.77%のCAGRで拡大する見込みです。集中型プラットフォームにより、分散した拠点全体でのポリシー管理、ファームウェア管理、および使用状況レポーティングを簡素化できます。また、プリントサーバーのハードウェア要件を削減し、リモートユーザーをより一貫してサポートできます。これは、オフィス、在宅勤務者、および小規模なサテライト拠点全体で標準的なポリシーを必要とする組織にとって重要です。Canonは2026年中にHP WorkpathデバイスのuniFLOW Onlineサポートを拡大し、相互運用性が混在フリートのクラウド管理をどのように支援できるかを示しました。[2] ハイブリッド展開は、クラウドの可視性とローカルのジョブレンダリングを必要とする組織にとって実用的な選択肢であり続けています。
組織規模別:
大企業がリードし、中小企業はサブスクリプションを通じてアクセスを拡大大企業は2026年収益の70.44%を占めました。フリートの規模、複数の拠点、および正式な調達システムにより、広範なマネージドサービス契約が支援されます。政府機関、病院ネットワーク、および多国籍企業は、多数のデバイスにわたる監視、ユーザーサポート、消耗品管理、およびレポーティングを必要としています。これらの要件は、単一の契約内で多くのユーザー、設、部門、およびドキュメントタイプに影響を与える可能性があるため、より大きな契約価値とより高いセキュリティへの期待につながります。Xeroxは、Lexmark買収により2027年末までに年間換算で300 ミリオン 米ドル以上のシナジーが生まれると予想されており、販売およびサービス能力の統合に重点を置いていると述べました。
中小企業は2032年までに10.02%のCAGRで拡大する見込みです。サブスクリプションおよびプリント・パー・ページモデルにより、専門的な調達チームを持たない組織の採用を制限する可能性のある初期コストが削減されます。これらのモデルは、定期的な支払いを通じてマネージドセキュリティ、消耗品、およびサポートを提供し、小規模な組織が調達とフリート管理のための大規模な社内チームを構築することなく体系的なサービスを利用できるようにします。クラウド対応の管理は、従業員がローカルITサポートなしで複数のサイトにわたって作業する場合に有用です。オンボーディングを簡素化し、標準的なサービスパッケージを提供するプロバイダーは、特に予測可能なコストと最小限の管理負担を必要とする小規模企業のマネージド・プリント・オペレーションズ市場のこのセグメントに対応できます。

エンドユーザー産業別:
政府が規模を提供し、ヘルスケアがセキュリティ需要を追加政府・公共行政は2026年収益の27.88%を占めました。大規模な機関フリートと継続的な物理的ドキュメント要件が集中型フリート契約を支援しています。協調購買システムにより、公共機関の調達が簡素化されます。カリフォルニア大学は2026年1月にRicoh USAとの5年間の契約を10のキャンパス、6つのヘルスセンター、およびローレンス・バークレー国立研究所向けに更新しました。政府の購買者は一般的に、セキュアプリント、ネットワーク統合、サービス記録、および持続的なデバイス可用性を必要としています。
ヘルスケアおよびライフサイエンスは2032年までに8.91%のCAGRで拡大する見込みです。患者の安全と機密記録により、セキュアリリースと追跡可能なドキュメントプロセスに対する強い要件が生まれています。ヘルスケアシステムはまた、電子健康記録ワークフローと連携した印刷活動を必要としています。これらのニーズは、機器の監視、ユーザー認証、業務レポーティング、および臨床部門と患者対応の場所を通じて移動するドキュメントの取り扱いに関する定義されたプロセスを組み合わせた契約を支援します。銀行、金融サービス、保険、ITおよび通信、製造、小売・電子商取引、および教育も監査可能なドキュメントワークフローと管理されたユーザーアクセスを必要としています。
地域分析
北米マネージドプリントオペレーション市場
北米は2026年の収益の36.18%を占めた。同地域の大企業および公共部門組織は、成熟したITガバナンス慣行と確立されたマネージドサービスエコシステムを有している。協調購買の取り決めにより、反復的な調達を削減し、適格な公共機関が確立された条件およびサービス構造へのアクセスを得られるようにすることで、機関購入者にとってのフリートアウトソーシングが容易になる場合がある。カリフォルニア大学とRicoh USAとの契約は2026年1月に開され、10のキャンパス、6つのヘルスセンター、およびローレンス・バークレー国立研究所をカバーした。
欧州マネージドプリントオペレーション市場
欧州は、正式な調達手続きおよびデータ保護要件へのデバイス管理の整合の必要性に支えられた、相当規模の公共部門需要を持つ確立されたマネージドプリントオペレーション市場であり続けている。政府のデジタル化目標およびGDPR関連のセキュリティ要件は、特に購入者がデバイス、ユーザーID、および文書が日常業務においてどのように保護されているかの証拠を必要とする場合に、調達の意思決定に影響を与える。英国は、2030年6月まで最大3億5,000万英ポンド(4億4,275万米ドル)相当の複合機、マネージドプリント、およびデジタルワークフローソフトウェアサービスのフレームワークを授与した。指定されたサプライヤーには、Kyocera Document Solutions UK、Ricoh UK Limited、およびSharp Business Systems UKが含まれた。ドイツ、フランス、およびイタリアは、民間部門の金融サービス、製造業、および製薬業の重要な中心地であり続けている。
アジ太平洋、中東・アフリカ、および南米マネージドプリントオペレーション市場
アジア太平洋地域は2032年までに9.26%のCAGRで拡大すると予測されている。インドにおける政府のデジタル化プログラム、中国におけるスマートファクトリーの活動、および日本・韓国企業によるテクノロジー支出が需要を支えている。日本の公共機関は、情報セキュリティ要件を含む長期的なアウトソーシングプリント契約を正式化しつつある。Fujifilm Business Innovation は、同社のMPS Guardiaサービスがデバイスの選定、配置、電力使用、および用紙使用に関する情報を提供するために出力状況を分析すると報告した。[3] 南米、中東、およびアフリカは引き続き新興地域であり、近代、多国籍企業による標準化、および企業ITの正式化が需要を支えている。
競合環境
市場集中度
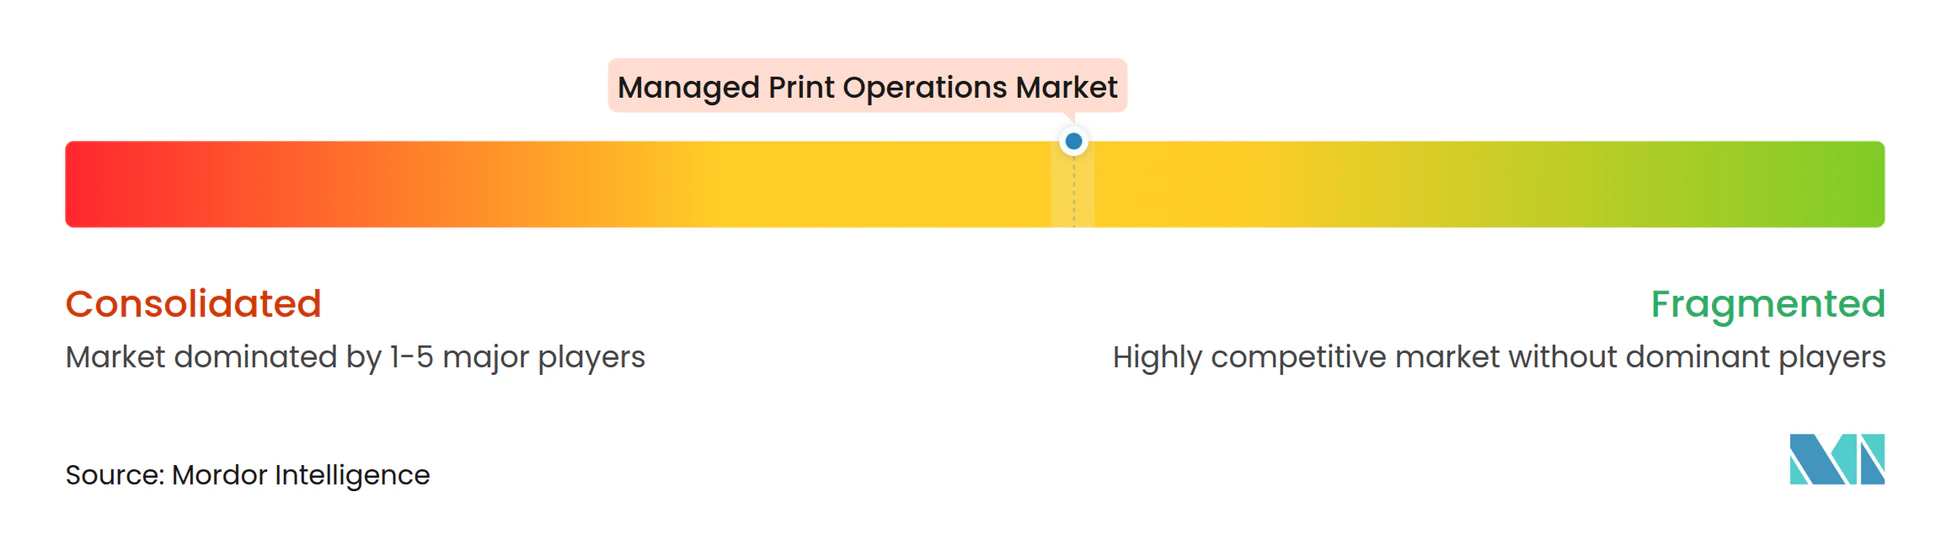
マネージド・プリント・オペレーションズ市場には、ハードウェアおよびサービスプロバイダーと独立系ソフトウェア企業が含まれており、競争は設置済みフリートの規模、ソフトウェア能力、フィールドサービスのカバレッジ、および顧客関係によって形成されています。Xerox、Ricoh、HP、Canon、およびKonica Minoltaは、デバイスポートフォリオとサービス提供能力を通じて確立されたポジションを持っています。PaperCut、Vasion、およびTungsten Automationは、フリート監視とセキュアリリースのためのデバイスに依存しないプラットフォームで競合しています。Xeroxは2025年7月にLexmarkの買収を15億米ドル(純負および引き受けた負債を含む)で完了しました。
統合後の企業は170か国以上で200,000社以上のクライアントにサービスを提供しました。[4] Xeroxは2026年3月に統合されたポートフォリオを中心にLexmarkの販売部隊と自社の販売部隊を統合しました。Lexmark 9シリーズラインをXeroxのクライアントに拡張し、LexmarkデバイスがXerox Managed Print ServicesおよびWorkflow Centralと連携できるようにしました。Ricohは、インシデント処理とデバイスサポートをより広範な企業サービス管理プロセスに結び付けるアプローチとして、ServiceNowとのパートナーシップを通じた統合サービス提供による差別化を構築しています。
Toshibaは、デバイス仕様のみに依存するのではなく、ソフトウェアを通じて管理とサポートを改善する取り組みを反映して、クラウドベースのAIプリント管理能力を強化するためにYoumebeeを買収しました。Canonはまた、各デバイスに関連するネットワーク環境を評価し、セキュリティ設定を推奨するセキュリティツールを導入しており、大規模なフリート全体で繰り返し可能な管理を必要とするクライアントをサポートしています。ソフトウェア主導の競争は、組織が単一のハードウェアサプライヤーを中心に印刷環境を再構築することなく複数のデバイスブランドを管理したい場合に特に、よりシンプルなサーバーレス展開と混在フリート管理を求めるにつれて拡大しています。PaperCutは2026年2月にクラウドベースのプリントキュー展開機能をリリースし、オンサイトエージェントなしで直接設定できるようにしました。競合環境は適度に集中したままであり、プラットフォームの相互運用性により、既存のデバイスポートフォリオを補完し、異種テクノロジー環境を持つクライアントにサービスを提供できる専門ソフトウェアサプライヤーのための空間が生まれています。
マネージド・プリント・オペレーションズ産業リーダー
-
Xerox Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドプリントオペレーション市場 このレポートでカバーされる企業
- Xerox Corporation
- Ricoh Company, Ltd.
- HP Inc.
- Canon Inc.
- Brother Industries, Ltd.
- Lexmark International, Inc.
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Seiko Epson Corporation
- Toshiba Tec Corporation
- Fujifilm Business Innovation Corp.
- OKI Electric Industry Co., Ltd.
- Samsung Electronics Co., Ltd.
- Zhuhai Pantum Electronics Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Zebra Technologies Corporation
- Kodak Alaris Inc.
- SATO Holdings Corporation
最近の産業開発事情 マネージドプリントオペレーション市場
- 2026年10月:ネバダ州ヘンダーソン市は、Konica Minolta Business Solutions USA Inc.に対し、2032年6月まで、マネージドプリントサービス、複合機リース、保守、サポート、および移行サービスに関するテクノロジー契約を授与し、米国地方自治体のマネージドプリントにおけるKonica Minoltaの存在感を強化しました。
- 2026年8月:米国退役軍人省は、VA医療施設の主要請負業者をサポートするためのマネージドプリントサービスおよびハードウェア設置の入札を発行し、55ppm以上および1,200×2,400dpiを満たすか超えるデバイスを指定し、セキュアプリント、電子メールへのスキャン、および完全なネットワーク統合要件を含めました。
- 2026年6月:英国政府は、2030年6月まで最大3億5,000万英ポンド(4億4,275万米ドル)相当の複合機、マネージドプリント、およびデジタルワークフローソフトウェアフレームワークを授与し、Kyocera Document Solutions UK、Ricoh UK、およびSharp Business Systems UKが5社の指定サプライヤーに含まれました。
- 2026年3月:XeroxはLexmarkとXeroxの販売部隊を統合し、Lexmark 9シリーズプリンターラインを既存のXeroxクライアントに拡張し、LexmarkデバイスとXerox Managed Print Services、プリントソリューション、およびWorkflow Centralとの互換性を実現し、企業および部門環境全体での買収後の商業統合を加速しました。
グローバル・マネージド・プリント・オペレーションズ市場レポートの調査範囲
マネージド・プリント・オペレーションズ市場は、企業の印刷環境の日常的な管理、監視、サポート、保守、最適化、およびパフォーマンス管理に焦点を当てたアウトソーシングされた業務サービスで構成されています。これらのサービスには、プリント・ヘルプデスクサポート、プリントフリート監視、消耗品管理、インシデント管理、業務分析、使用状況の最適化、および可用性、効率性、コスト管理、およびサービスレベルコンプライアンスを確保するための印刷インフラの継続的な管理が含まれます。
マネージド・プリント・オペレーションズ市場レポートは、業務機能別(プリント・ヘルプデスクおよびユーザーサポート、プリント消耗品ライフサイクル管理、プリント監視およびイベント管理、プリントパフォーマンスおよび使用状況管理、その他の業務機能)、展開モード別(オンプレミス、クラウドベース、ハイブリッド)、組織規模別(大企業、中小企業)、エドユーザー産業別(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売・電子商取引、教育・研究機関、その他のエンドユーザー産業)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プリント・ヘルプデスクおよびユーザーサポート |
| プリント消耗品ライフサイクル管理 |
| プリント監視およびイベント管理 |
| プリントパフォーマンスおよび使用状況管理 |
| その他の業務機能 |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サビス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・電子商取引 |
| 教育・研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 業務機能別 | プリント・ヘルプデスクおよびユーザーサポート | |
| プリント消耗品ライフサイクル管理 | ||
| プリント監視およびイベント管理 | ||
| プリントパフォーマンスおよび使用状況管理 | ||
| その他の業務機能 | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サビス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・電子商取引 | ||
| 教育・研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主な質問
マネージド・プリント・オペレーションズ市場の規模はどのくらいですか?
マネージド・プリント・オペレーションズ市場規模は2026年に18.13 ビリオン 米ドルであり、2027年から2032年にかけて8.60%のCAGRで2032年までに29.68 ビリオン 米ドルに達すると推定されています。
マネージド・プリント・オペレーションズをリードする業務機能はどれですか?
マネージド・プリント・オペレーションズ市場において、プリント監視およびイベント管理は2026年収益の55.71%をリードしており、フリートの可視性、アラートルーティング、および異常検知がほとんどのマネージド契約を支援しているためです。
マネージドプリントサービスで最も広く使用されている展開アプローチはどれですか?
マネージド・プリント・オペレーションズ市場において、オンプレミス展開は2026年収益の65.28%を占めており、ローカル処理ニーズ、データ管理、および既存のハードウェア契約によって支えられています。
マネージドプリントサービスがヘルスケア組織にとって重要な理由は何ですか?
マネージド・プリント・オペレーションズ市場において、ヘルスケア組織はセキュアリリース、監査証跡、および電子健康記録ワークフローと連携した印刷を必要としています。
最も速い成長が予測されている地域はどこですか?
アジア太平洋地域は、デジタル化プログラムと企業テクノロジー投資に支えられ、2032年までに9.26%のCAGRで拡大する見込みです。
プロバイダーはオフィス印刷量の減少にどのように適応していますか?
プロバイダーは、ページ量だけでなくセキュリティ、ワークフローサポート、可用性、およびレポーティングをより重視するサブスクリプションおよびアウトカムベースの契約を活用しています。