
Marktgröße und Marktanteil für verwaltete Produktionsdruckbetriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.24 Milliarden US-Dollar |
| Marktgröße (2032) | 8.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Produktionsdruckbetriebsdienste von Mordor Intelligence
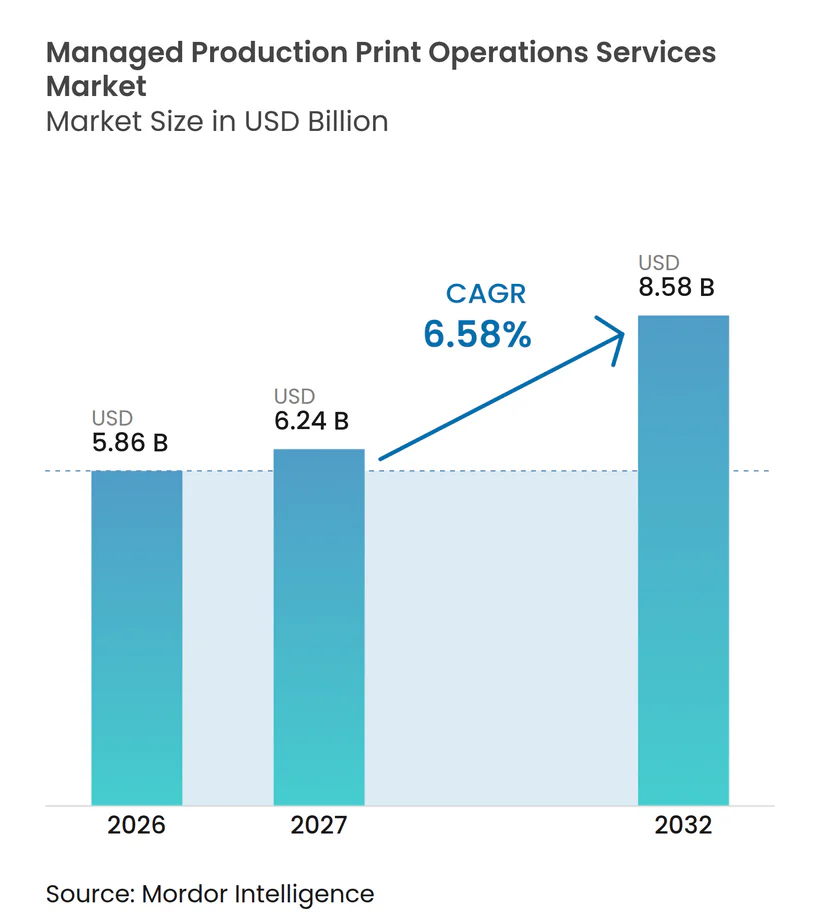
Die Marktgröße für verwaltete Produktionsdruckbetriebsdienste wird voraussichtlich von 5,86 Milliarden USD im Jahr 2026 auf 6,24 Milliarden USD im Jahr 2027 und bis 2032 auf 8,58 Milliarden USD anwachsen, mit einer CAGR von 6,58 % zwischen 2027 und 2032. Der Markt für verwaltete Produktionsdruckbetriebsdienste entwickelt sich von gerätegetriebenem Einkauf hin zu Verträgen, die Flottenüberwachung, Sicherheitskontrollen, Dokumenten-Workflows, planbare Servicegebühren, regelmäßige Berichterstattung und Verantwortlichkeit für die tägliche Leistung kombinieren. Hybrides Arbeiten hat die Verwaltung des verteilten Druckzugangs erschwert, da Mitarbeiter zuverlässigen Zugang von Büros, Heimarbeitsplätzen und gemeinsam genutzten Arbeitsorten benötigen, ohne die Sicherheitsanforderungen zu beeinträchtigen. Die Cloud-Migration verändert die Wettbewerbsgrundlage, da Anbieter lokale Druckserver durch zentral verwaltete Plattformen ersetzen können, während hybride Optionen für regulierte Arbeitslasten und Kunden mit spezifischen Anforderungen an die Datenverarbeitung erhalten bleiben. Sicherheit, Datenresidenz, Prüfbarkeit, Implementierungsqualität und Workflow-Integration beeinflussen die Anbieterauswahl nun neben Betriebszeit, Geräteverfügbarkeit, Verbrauchsmaterialien und der Geschwindigkeit des operativen Supports. Der Markt für verwaltete Produktionsdruckbetriebsdienste sieht sich zudem mit sinkenden Bürodruckvolumina konfrontiert, weshalb Anbieter Verträge um Dokumentenerfassung, Workflow-Automatisierung, Analysen, sicheren Zugang und andere Dienste erweitern, die nicht direkt an seitenbasierte Einnahmen geknüpft sind.
Wichtigste Erkenntnisse des Berichts
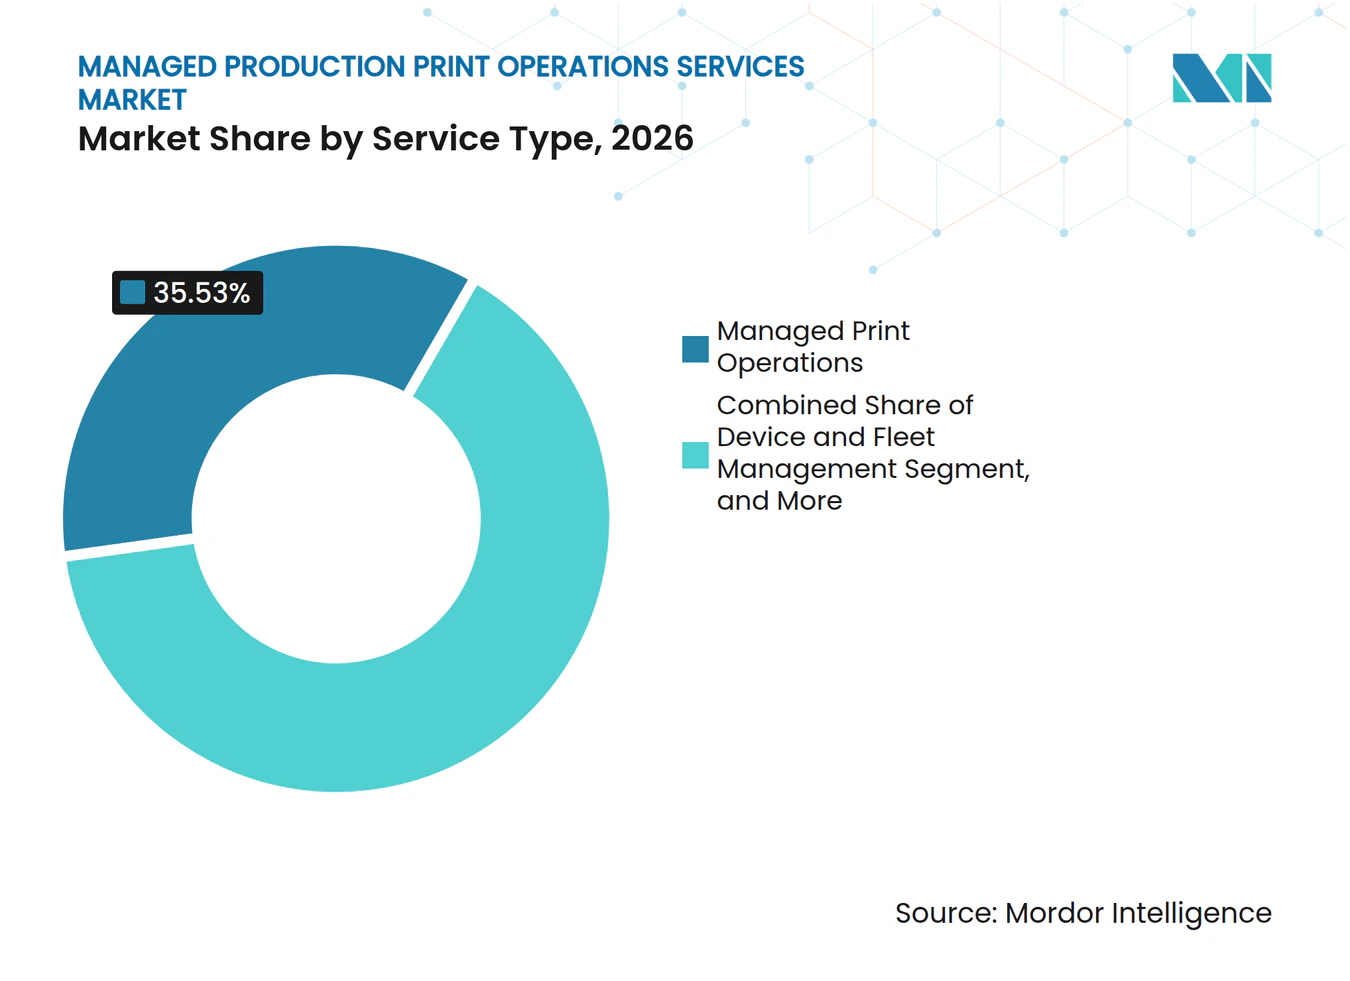
- Nach Servicetyp hielt Verwalteter Druckbetrieb im Jahr 2026 einen Marktanteil von 35,53 % am Markt für verwaltete Produktionsdruckbetriebsdienste, während Cloud-Druckdienste bis 2032 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
- Nach Kanaltyp entfielen im Jahr 2026 48,89 % des Umsatzes auf Drucker- und Kopierhersteller, während unabhängige Softwareanbieter bis 2032 voraussichtlich eine CAGR von 6,71 % verzeichnen werden.
- Nach Bereitstellungsmodus hielt Vor-Ort-Bereitstellung im Jahr 2026 einen Umsatzanteil von 43,96 %, während Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 6,69 % wachsen wird.
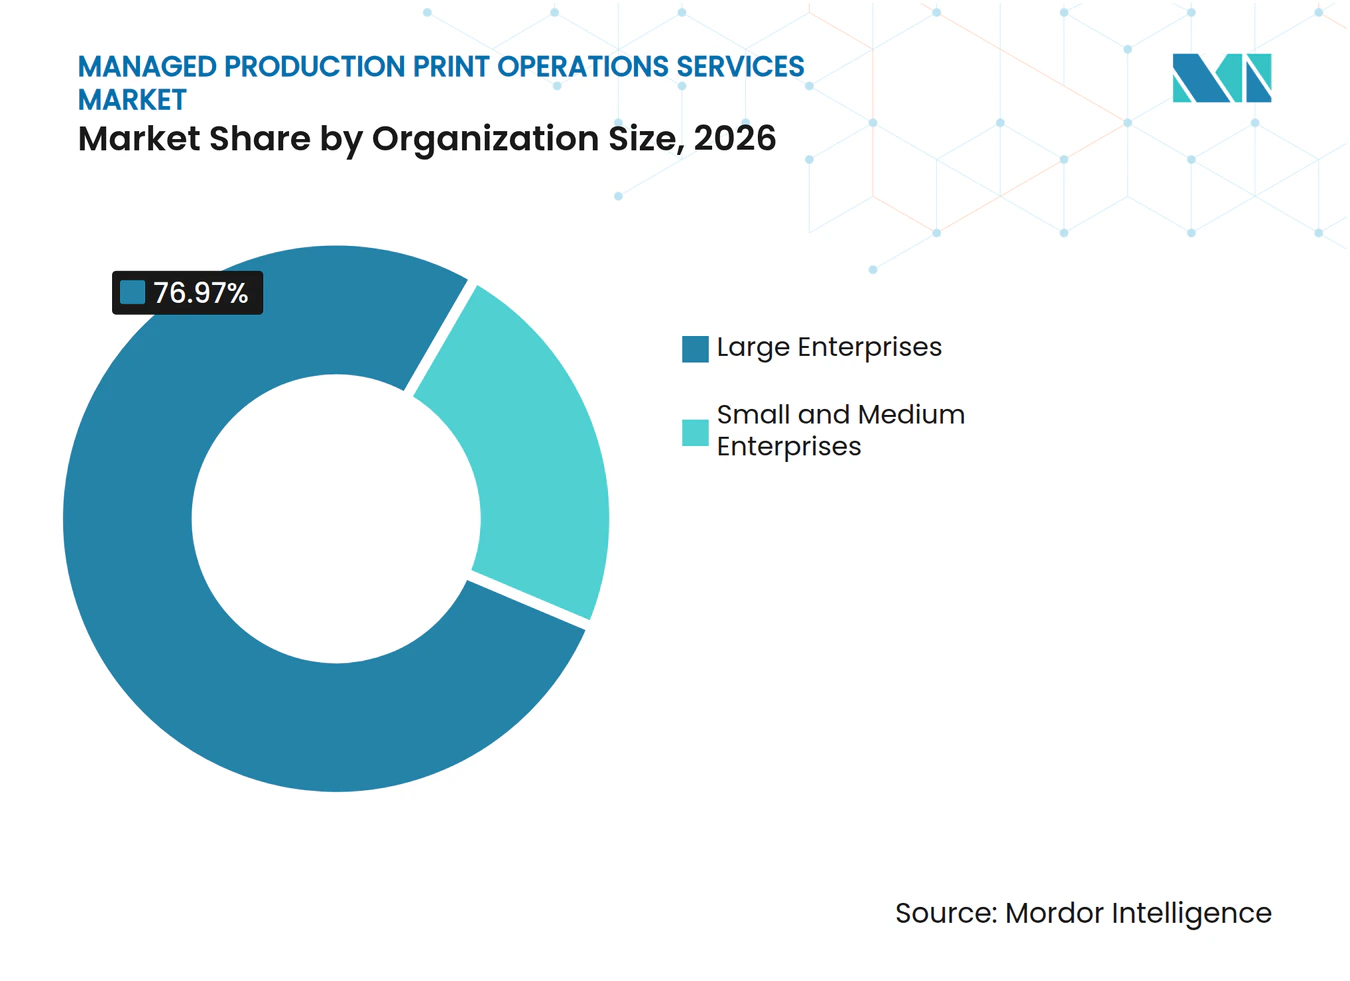
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 76,97 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 6,52 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 15,03 % des Umsatzes auf BFSI, während das Gesundheitswesen bis 2032 voraussichtlich eine CAGR von 7,89 % verzeichnen wird.
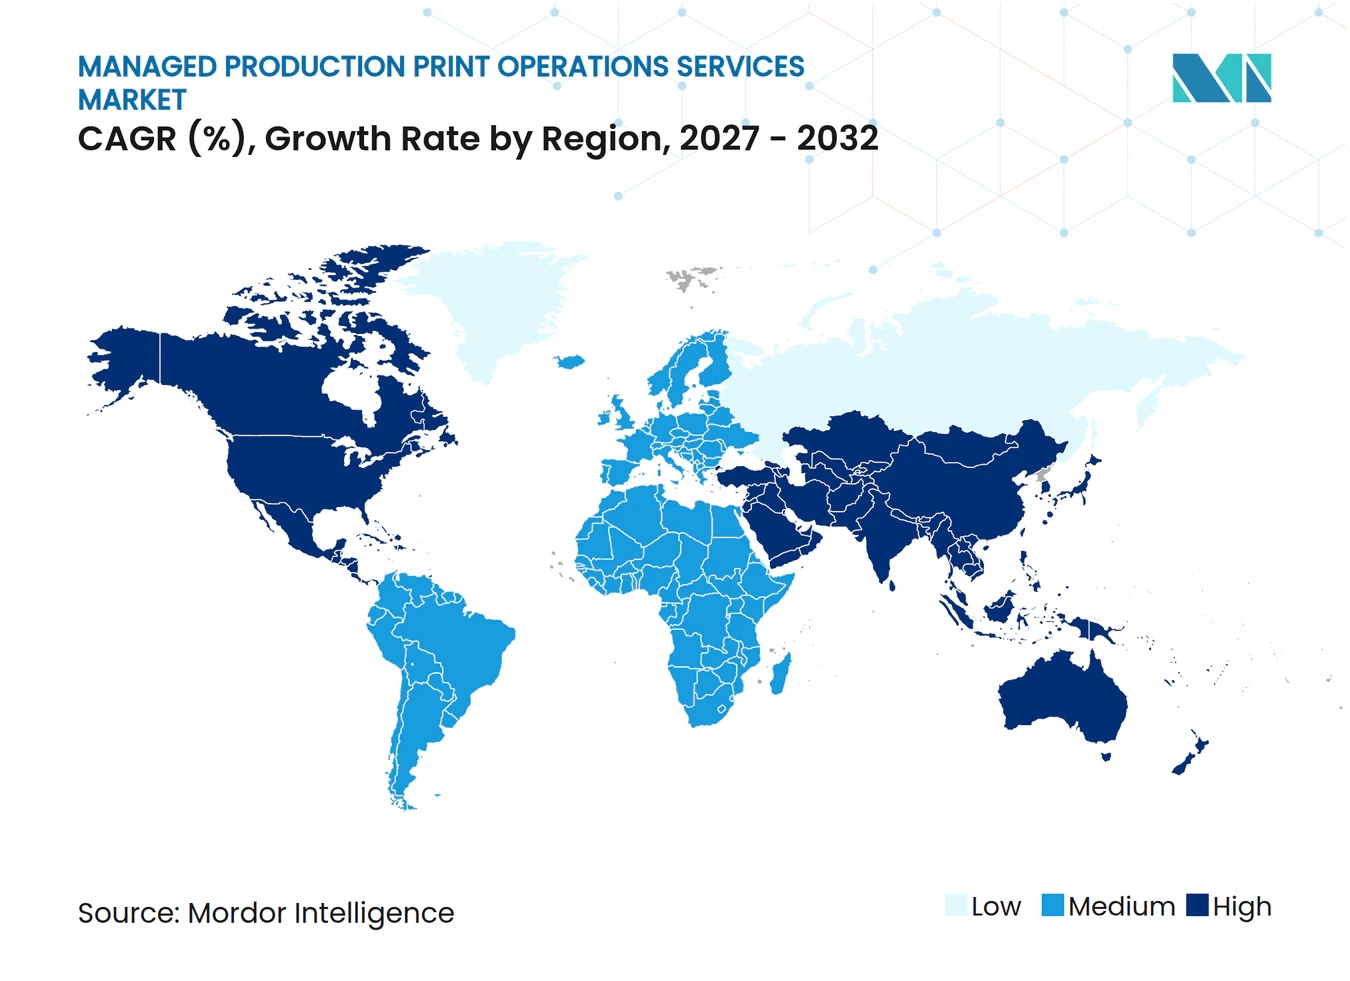
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,04 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,09 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Optimierung der Druckinfrastruktur für hybrides Arbeiten | +1.8% | Global, konzentriert in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Einführung von Cloud- und abonnementbasiertem MPS | +1.6% | Global, am stärksten in Nordamerika, dem Vereinigten Königreich und den Kernmärkten des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Anforderungen an Drucksicherheit und Compliance | +1.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Finanzzentren im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Workflow-Digitalisierung und intelligente Dokumentenverarbeitung | +1.1% | Global, mit frühen Gewinnen in den Vereinigten Staaten, dem Vereinigten Königreich und Australien | Mittelfristig (2–4 Jahre) |
| Seitenbasierte CO₂-Bilanzierung im Beschaffungswesen | +0.6% | Europa-geführt, mit früher Einführung in Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Prädiktive Betriebszeitgarantien für hochvolumige Produktionsflotten | +0.5% | Global, mit starker Nachfrage in industriellen Fertigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Optimierung der Druckinfrastruktur für hybrides Arbeiten
Verteiltes Drucken erzeugt inkonsistente Zugriffsrichtlinien, Sicherheitslücken, unklare Zuständigkeiten und steigenden Supportaufwand, wenn Büros, Heimarbeitsplätze und gemeinsam genutzte Standorte separate Drucksteuerungen verwenden. Der Markt für verwaltete Produktionsdruckbetriebsdienste profitiert, wenn Anbieter Authentifizierung, Jobfreigabe, Warteschlangentransparenz, Gerätestatus und Berichterstattung über diese Standorte hinweg zentralisieren. Die Cybersecurity and Infrastructure Security Agency hat Leitlinien zum Drucken bei der Arbeit im Homeoffice veröffentlicht, die den Einsatz verwalteter Prozesse für Remote-Druckumgebungen unterstützen.[1] Anbieter können diese Kontrollen zu einem Teil eines umfassenderen Sicherheitsdienstes machen, anstatt sie als optionale Gerätefunktion oder eigenständigen Softwarekauf zu positionieren. Dieser Ansatz verändert Verlängerungsgespräche von der periodischen Geräteerneuerung hin zur kontinuierlichen Verwaltung von Zugriffsregeln, Druckaktivitäten, Servicequalität und Sicherheitseinstellungen. Der Markt für verwaltete Produktionsdruckbetriebsdienste profitiert vom hybriden Arbeiten, auch wenn die Seitenvolumina in Unternehmen weiterhin unter Druck stehen.
Einführung von Cloud- und abonnementbasiertem MPS
Cloud-Plattformen verringern die Abhängigkeit von lokalen Druckservern und ermöglichen es Anbietern, gemeinsame Richtlinien für Benutzer an mehreren Standorten, Geschäftsbereichen und Gerätetypen festzulegen. Abonnementpläne erleichtern auch die Nachverfolgung von Druckkosten, da Kunden Gebühren Benutzern, Geräten, Abteilungen oder dem gemessenen Verbrauch zuordnen können. Y Soft berichtete, dass 64,8 % der neuen Druckbereitstellungen weltweit Cloud-basiert waren und dass 76 % der IT-Teams die Druckinfrastruktur innerhalb von 3 Jahren in die Cloud verlagert hatten oder dies planten. Der Markt für verwaltete Produktionsdruckbetriebsdienste nutzt diese Veränderung, um serverlose Administration, sichere Freigabe, Berichterstattung und zentralisierten Support als wiederkehrende Dienste anzubieten. Die Cloud-Einführung kann auch die Dokumentenautomatisierung unterstützen, indem Druck, Erfassung, Weiterleitung und Richtliniendurchsetzung über eine gemeinsame Plattform betrieben werden. Anbieter benötigen weiterhin hybride Architekturen für Kunden, die sensible Druckinformationen nicht in einer vollständig Cloud-basierten Umgebung ablegen können.
Anforderungen an Drucksicherheit und Compliance
Druckaufträge können Patientenakten, Finanzdokumente, Mitarbeiterinformationen und andere sensible Inhalte enthalten, weshalb die Druckebene Kontrollen benötigt, die mit den übergeordneten Cybersicherheitsanforderungen übereinstimmen. Der Markt für verwaltete Produktionsdruckbetriebsdienste gewinnt, wenn Kunden Verschlüsselung, Authentifizierung, Prüfpfade, sichere Freigabe und klare Datenresidenzrichtlinien als vertragliche Verpflichtungen fordern. Die CISA identifiziert die Notwendigkeit, Remote-Druckprozesse zu sichern und die Exposition zu verwalten, wenn Mitarbeiter außerhalb traditioneller Bürostandorte drucken. Käufer aus dem Gesundheitswesen, BFSI und dem öffentlichen Sektor suchen zunehmend nach dokumentierten Kontrollen, die sich in ihre bestehenden Sicherheits-, Identitäts- und Incident-Management-Systeme integrieren lassen. Anbieter mit etablierten Compliance-Nachweisen können Beschaffungsprozesse leichter durchlaufen als Unternehmen, die nur Flottenmanagement und grundlegendes Verbrauchsmaterialmanagement anbieten. Diese Anforderung erhöht die Bedeutung von Sicherheitsdesign, Implementierungsdisziplin und prüfbarer Leistungserbringung im Markt für verwaltete Produktionsdruckbetriebsdienste.
Workflow-Digitalisierung und intelligente Dokumentenverarbeitung
Kunden erwarten zunehmend, dass verwaltete Anbieter den Informationsfluss verbessern, anstatt nur Geräte zu warten, Verbrauchsmaterialien aufzufüllen oder auf Serviceanrufe zu reagieren. Der Markt für verwaltete Produktionsdruckbetriebsdienste erweitert sich daher in die Bereiche Dokumentenerfassung, optische Zeichenerkennung, Klassifizierung, Weiterleitung und Ausnahmemanagement. Diese Dienste können doppelte Bearbeitung reduzieren, wenn gedruckte und digitale Unterlagen denselben Geschäftsprozess durchlaufen und dieselben Genehmigungen erfordern. Sie ermöglichen es einem Anbieter auch, Druckbetrieb mit höherwertigen Dokumentendiensten in einem einzigen Vertrag zu kombinieren, was die Lieferantensteuerung für den Kunden vereinfachen kann. Xerox beschreibt Workflow Central als Teil des Portfolios, das nach der Integration der beiden Organisationen auf Lexmark-Kunden ausgeweitet wurde. Dieser Schritt zeigt, wie etablierte Anbieter ihr Dienstleistungsangebot über den Gerätesupport hinaus auf Workflow, Cloud-Tools und Informationsverarbeitung ausweiten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Struktureller Rückgang der Bürodruckvolumina | -0.8% | Global, am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Hohe Komplexität bei Integration und Änderungsmanagement | -0.6% | Global, am schwerwiegendsten in Organisationen mit veralteten ERP- und Dokumentenmanagementsystemen | Mittelfristig (2–4 Jahre) |
| Datensouveränitätsbeschränkungen für Cloud-Druckbetrieb | -0.4% | Europa, insbesondere Deutschland und Frankreich, mit Ausstrahlungseffekten auf Japan und Indien | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel bei Produktionsdruckoperatoren | -0.3% | Global, am kritischsten in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Struktureller Rückgang der Bürodruckvolumina
Geringere Bürodruckmengen verringern die Umsatzbasis für Verträge, die hauptsächlich nach Seiten oder installierten Geräten berechnet werden, insbesondere wenn Kunden Standorte konsolidiert haben. Der Markt für verwaltete Produktionsdruckbetriebsdienste muss daher volumengebundene Einnahmen durch wiederkehrende Gebühren für Sicherheit, Workflow, Analysen und Infrastrukturdienste ersetzen. Kunden reduzieren auch Flottengrößen, wenn sie Büroflächen überarbeiten, wenig genutzte Geräte entfernen und diskretionäre Arbeiten in digitale Kanäle verlagern. Dies schafft Nachfrage nach kleineren Verträgen mit höherem Serviceinhalt, anstatt nach umfassenden Flottenmanagementprogrammen, die auf Gerätevolumen aufgebaut sind. Anbieter, die ausschließlich ein Kosten-pro-Kopie-Modell aufrechterhalten, sehen sich bei der Vertragsverlängerung häufiger mit Preisdruck konfrontiert und haben weniger Möglichkeiten, den Kontowert zu steigern. Der Markt für verwaltete Produktionsdruckbetriebsdienste ist besser positioniert, wenn seine Dienste Dokumentenprozesse abdecken, die auch nach einem Rückgang der Druckvolumina wichtig bleiben.
Hohe Komplexität bei Integration und Änderungsmanagement
Große Organisationen können gemischte Flotten, veraltete Unternehmenssysteme, mehrere Identitätsplattformen, separate Cloud-Umgebungen und lokal entwickelte Druckverfahren aufweisen. Die Verbindung dieser Systeme kann Implementierungszeitpläne verlängern und die Kosten für professionelle Dienstleistungen über den Umfang des ursprünglichen Vertrags hinaus erhöhen. Der Markt für verwaltete Produktionsdruckbetriebsdienste sieht sich auch mit Widerstand konfrontiert, wenn neue Workflows etablierte Abteilungsroutinen verändern oder Mitarbeiter zur Nutzung neuer Freigabemethoden zwingen. Druckunterbrechungen sind für Mitarbeiter sehr sichtbar, sodass Kunden frühe Störungen dem Anbieter zuschreiben können, auch wenn interne Prozessänderungen die Hauptursache sind. Anbieter benötigen schrittweise Migrationspläne, detaillierte Tests, Benutzerkommunikation und kontinuierliche Serviceverpflichtungen, um dieses Risiko während des Übergangs zu begrenzen. Die Komplexität kann Ersatzentscheidungen bei Kunden verlangsamen, die ansonsten am meisten von Modernisierung und zentralisiertem Management profitieren würden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Betriebsmanagement verankert Umsatz, während Cloud die Wertschöpfung verlagertVerwalteter Druckbetrieb entfiel im Jahr 2026 auf 35,53 % des Marktes für verwaltete Produktionsdruckbetriebsdienste und war damit die größte Servicekategorie. Diese Kategorie kombiniert Flottenüberwachung, Verbrauchsmaterialmanagement, Geräteüberwachung, Außendienststeuerung und vereinbarte Betriebszeitverpflichtungen unter einem einzigen Betriebsmodell. Die Bewertung der Druckinfrastruktur gibt Kunden einen frühen Überblick über Geräteanforderungen, Dokumentenflüsse, Zugriffskontrollen und den praktischen Zustand ihrer bestehenden Flotte. Geräte- und Flottenmanagement bietet dann regelmäßige Überwachung und Servicekoordination, die Anbieter während der gesamten Vertragslaufzeit einbindet. Die Optimierung von Dokumenten-Workflows gewinnt an Bedeutung, da Käufer messbare Prozesseffizienz, weniger manuelle Bearbeitung und stärkere Kontrolle über Ausnahmen anstreben.
Cloud-Druckdienste werden bis 2032 voraussichtlich eine CAGR von 7,11 % verzeichnen, die schnellste Rate innerhalb dieser Segmentierung. Cloud-Plattformen beseitigen einen Großteil der lokalen Serverarbeit und können dieselben Richtlinien auf Benutzer in Büros, Heimarbeitsplätzen und gemeinsam genutzten Arbeitsplätzen anwenden. Y Soft berichtete, dass Cloud-basierte Systeme im Jahr 2026 64,8 % der neuen weltweiten Druckbereitstellungen ausmachten. Anbieter müssen weiterhin sichere Cloud-Funktionen mit lokaler Infrastruktur für Kunden mit strengen Anforderungen an die Datenverarbeitung kombinieren. Die Branche für verwaltete Produktionsdruckbetriebsdienste teilt sich zwischen ausgereiften operativen Diensten und plattformgeführten Diensten auf, die den Vertragswert in Workflow und Sicherheit ausweiten.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Kanaltyp:
Hardware-Platzhirsche verteidigen Volumen, während Softwareanbieter an Dynamik gewinnenDrucker- und Kopierhersteller hielten im Jahr 2026 48,89 % des Umsatzes, unterstützt durch gebündelte Hardware, Software, Verbrauchsmaterialien und Servicevereinbarungen. Direkte Beziehungen zu Großunternehmen helfen diesen Lieferanten, Kunden über mehrjährige Geräteauffrischungszyklen und formale Beschaffungszeiträume hinweg zu binden. Systemintegratoren und Wiederverkäufer bleiben wichtig, da sie gemischte Flotten, lokale Implementierungsressourcen und spezialisierte Compliance-Unterstützung zusammenführen können. Ihre Position ist in mittelständischen und öffentlichen Kunden nützlich, bei denen globale OEM-Vertriebsteams möglicherweise keine detaillierte lokale Abdeckung bieten. Diese Kanalstruktur gibt etablierten OEMs eine breite Reichweite im Markt für verwaltete Produktionsdruckbetriebsdienste, während eine Rolle für lokale Servicepartner erhalten bleibt.
Unabhängige Softwareanbieter werden bis 2032 voraussichtlich eine CAGR von 6,71 % verzeichnen, die schnellste Kanalwachstumsrate. Ihre geräteneutralen Plattformen ermöglichen es Organisationen, gemeinsame Richtlinien anzuwenden, Benutzer zu verwalten und Berichtsdaten über Flotten verschiedener Marken hinweg zu erfassen. Konica Minolta führte im Januar 2025 die verwaltete Drucklösung KPAX über eine erweiterte Partnerschaft mit ACDI in sein Händlernetzwerk ein. KPAX zentralisiert Flottenmanagement, Kundenrechnungsstellung und proaktive Wartungstransparenz und zeigt, warum OEMs softwaregestützte Fähigkeiten hinzufügen, um Händlerbeziehungen zu schützen. Vertragsentscheidungen werden zunehmend durch Analysen, Richtlinienmanagement, Workflow-Funktionalität und Implementierungsqualität geprägt, nicht allein durch Gerätehardware.
Nach Bereitstellungsmodus:
Installierte Vor-Ort-Basis verdeckt einen strukturellen Schwenk zur CloudVor-Ort-Bereitstellung hielt im Jahr 2026 43,96 % des Marktes für verwaltete Produktionsdruckbetriebsdienste und spiegelt die etablierte Druckserverinfrastruktur in Großunternehmen und regulierten Sektoren wider. Viele Organisationen behalten lokale Systeme bei, da proprietäre Gerätesteuerungen und interne Betriebsverfahren über mehrere Technologiezyklen hinweg angesammelt wurden. Lokale Bereitstellung hilft Kunden auch dabei, strenge Anforderungen an die Datenverarbeitung zu erfüllen, wenn sie sensible Inhalte nicht in vollständig Cloud-basierten Systemen speichern können. Hybride Bereitstellung kombiniert lokale Druckfunktionen mit Cloud-basiertem Richtlinienmanagement, Berichterstattung und Analysen und hilft dabei, die operative Kontrolle während des Übergangs zu erhalten. Dieser Ansatz bietet Organisationen einen praktikablen Weg von traditionellen Serverumgebungen hin zu einer zentralisierteren Administration, ohne eine sofortige vollständige Migration zu erzwingen.
Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 6,69 % wachsen. Sie kann den Verwaltungsaufwand reduzieren, eine konsistente Richtliniendurchsetzung gewährleisten und Benutzer unabhängig vom Standort ihres Geräts unterstützen. Der Cloud-Souveränitätsrahmen der Europäischen Kommission befasst sich mit den Bedingungen zum Schutz europäischer Daten und zur Aufrechterhaltung der operativen Kontrolle bei der Cloud-Nutzung.[2] Diese Anforderungen können hybride Architekturen für Finanzdienstleistungs- und Behördenverträge begünstigen, die Datenverarbeitungspraktiken dokumentieren müssen. Anbieter mit flexiblen Bereitstellungsoptionen können Cloud-orientierte Kunden bedienen und gleichzeitig Käufer unterstützen, die Souveränität und lokale Kontrolle priorisieren.
Nach Unternehmensgröße:
Ausgaben von Großunternehmen dominieren, während die Einführung bei KMU zunimmtGroßunternehmen entfielen im Jahr 2026 auf 76,97 % des Umsatzes und waren damit die größte Kategorie nach Unternehmensgröße. Mehrstandortflotten, formale Beschaffungsprozesse, Sicherheitsverpflichtungen und komplexe Dokumentenverfahren machen langfristige verwaltete Vereinbarungen für diese Käufer praktikabel. Behörden- und BFSI-Kunden tragen zu dieser Konzentration bei, da ihre Prozesse dokumentierte Kontrollen, Lieferantenverantwortlichkeit und laufende operative Aufsicht erfordern. Das Vereinigte Königreich vergab im September 2025 einen 4-Jahres-Rahmenvertrag für Druck- und verwaltete Druckdienste, der Krankenhäuser, Kommunen, Schulen und zentrale Regierungsabteilungen abdeckt. Diese Rahmenverträge unterstützen Anbieter, die Servicekontinuität, Compliance-Kontrollen und die Fähigkeit zur Verwaltung großer, vielfältiger Gerätebestände nachweisen können.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 6,52 % wachsen. Cloud-native Plattformen ermöglichen es diesen Unternehmen, sichere Freigabe, Berichterstattung und zentralisierte Administration zu nutzen, ohne dedizierte Druckinfrastrukturteams einzustellen. Preisgestaltung pro Arbeitsplatz kann verwaltete Dienste für Käufer zugänglich machen, denen die Kapitalbudgets oder das Fachpersonal fehlen, das mit traditionellen Implementierungen verbunden ist. Anbieter benötigen vertriebsarme Verkaufsmodelle, praktisches Onboarding und Kanalpartnerschaften, um diese Kundengruppe effizient zu erreichen. Diese Chance fügt dem Markt für verwaltete Produktionsdruckbetriebsdienste bisher unterversorgte Kunden hinzu, anstatt lediglich Großunternehmensverträge auf kleinere Lieferanten zu übertragen.

Nach Endnutzerbranche:
BFSI verankert Umsatz, während das Gesundheitswesen das Wachstum anführtBFSI hielt im Jahr 2026 15,03 % des Marktanteils für verwaltete Produktionsdruckbetriebsdienste, unterstützt durch dokumentenintensive Kreditbearbeitung, Know-Your-Customer-Unterlagen, Compliance-Berichterstattung und Kundenkommunikation. Diese Organisationen benötigen eine zuverlässige, prüfbare Handhabung gedruckter Finanzinformationen und personenbezogener Daten während des gesamten Druckprozesses. Sicherheitsanforderungen können Verschlüsselung, kontrollierte Freigabe, Zugriffsprotokollierung und Ereignisaufzeichnungen zu obligatorischen Bestandteilen einer verwalteten Servicevereinbarung machen. Die Cloud-Souveränitätsleitlinien der Europäischen Kommission betonen die Bedeutung von Kontrolle, Transparenz und Schutz für sensible Cloud-Arbeitslasten. Dieses Umfeld begünstigt Anbieter, die nachweisen können, wie Druckkontrollen in die übergeordneten Risiko-, Identitäts- und Compliance-Systeme des Kunden integriert werden.
Das Gesundheitswesen wird bis 2032 voraussichtlich eine CAGR von 7,89 % verzeichnen, die schnellste Rate unter den Endnutzerbranchen. Krankenhäuser und Kliniken benötigen sichere Druckfreigabe, Verschlüsselung und Prüfpfade für Patientenakten an klinischen und administrativen Standorten. IT- und Telekommunikationskäufer benötigen zentralisiertes Flottenmanagement über verteilte Infrastrukturstandorte hinweg, während Behörden Lokalisierung und compliance-verifizierte Dienste betonen. Bildungseinrichtungen nutzen Cloud-Druck für mobile Benutzer und geräteneutralen Zugang, was verschwendete Ausgaben und routinemäßige Verwaltungsaufgaben reduzieren kann. Industrielle Fertigung sowie Einzel- und Konsumgüter bleiben kleinere Nutzergruppen, in denen Telemetrie, Versorgungstransparenz und prädiktive Betriebszeit an operativer Relevanz gewinnen.
Geografische Analyse
Nordamerika – Markt für verwaltete Produktionsdruckbetriebsdienste
Nordamerika hielt im Jahr 2026 39,04 % des Marktes für verwaltete Produktionsdruckbetriebsdienste, den höchsten regionalen Anteil. Großunternehmen, Behördenkäufer und Gesundheitsorganisationen unterstützen die Nachfrage nach verwaltetem Flottenmanagement, Authentifizierungskontrollen, Serviceberichterstattung und sicherheitsorientierten Vertragsbedingungen. Die Vereinigten Staaten bleiben zentral für die regionale Nachfrage, da Organisationen umfangreiche Mehrstandort-Druckumgebungen betreiben, mit gemischten Geräteportfolios arbeiten und strengen Erwartungen an die Datenverarbeitung unterliegen. Die CISA-Leitlinien zum Remote-Drucken unterstützen verwaltete Authentifizierung und kontrollierte Druckpraktiken für Mitarbeiter, die außerhalb traditioneller Büros tätig sind. Kanada folgt einem ähnlichen Einführungsmuster, während Mexiko von Fertigungsaktivitäten profitiert, die mit Nearshoring, grenzüberschreitenden Lieferketten und Produktionsstandorten verbunden sind, die eine zuverlässige Geräteverfügbarkeit erfordern.
Asiatisch-pazifischer Raum – Markt für verwaltete Produktionsdruckbetriebsdienste
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,09 % wachsen, der schnellsten regionalen Rate. Japan verfügt über eine ausgereifte Basis verwalteter Druckverträge in Finanz- und Behördeninstitutionen, unterstützt durch inländische Anbieter mit etablierten Servicefähigkeiten und Erfahrung in komplexen Dokumentenumgebungen. China integriert IoT-fähige Flottenüberwachung in Unternehmensmodernisierungsprogramme und strukturiertere Produktionsumgebungen, was die Relevanz datengesteuerter Wartung erweitert. Indiens Digital-India-Initiative unterstützt die Technologiebeschaffung in Bank- und Behördenumgebungen, die historisch fragmentierte Druckarrangements und lokale Supportmodelle genutzt haben. Die technologieintensive Unternehmensbasis Südkoreas unterstützt die Einführung von Cloud-Druck, während unterschiedliche regionale Datenregeln und Serviceerwartungen hybride Bereitstellung zu einer wichtigen Option machen.
EMEA und Südamerika – Markt für verwaltete Produktionsdruckbetriebsdienste
Europa wird durch Compliance-Anforderungen geprägt, die Architektur, Lieferantenauswahl, Implementierungsplanung und den Umgang mit sensiblen Informationen beeinflussen. Die Europäische Kommission hat einen Cloud-Souveränitätsrahmen eingerichtet, der operative Kontrolle und den Schutz europäischer Daten in Cloud-Diensten adressiert. Der britische Rahmenvertrag für den öffentlichen Sektor für Druckdienste vom September 2025 umfasste Canon, Ricoh, Xerox, HP, Konica Minolta und Kyocera. Frankreich behält in Teilen des öffentlichen Sektors eine etablierte Vor-Ort-Kultur bei, während die nordischen Länder, der Nahe Osten, Afrika und Südamerika eine unterschiedliche Nachfrage zeigen, die durch digitale Infrastruktur, öffentliche Programme, Outsourcing, Fertigungsmodernisierung und die Verfügbarkeit lokaler Servicepartner geprägt wird.
Wettbewerbslandschaft
Marktkonzentration
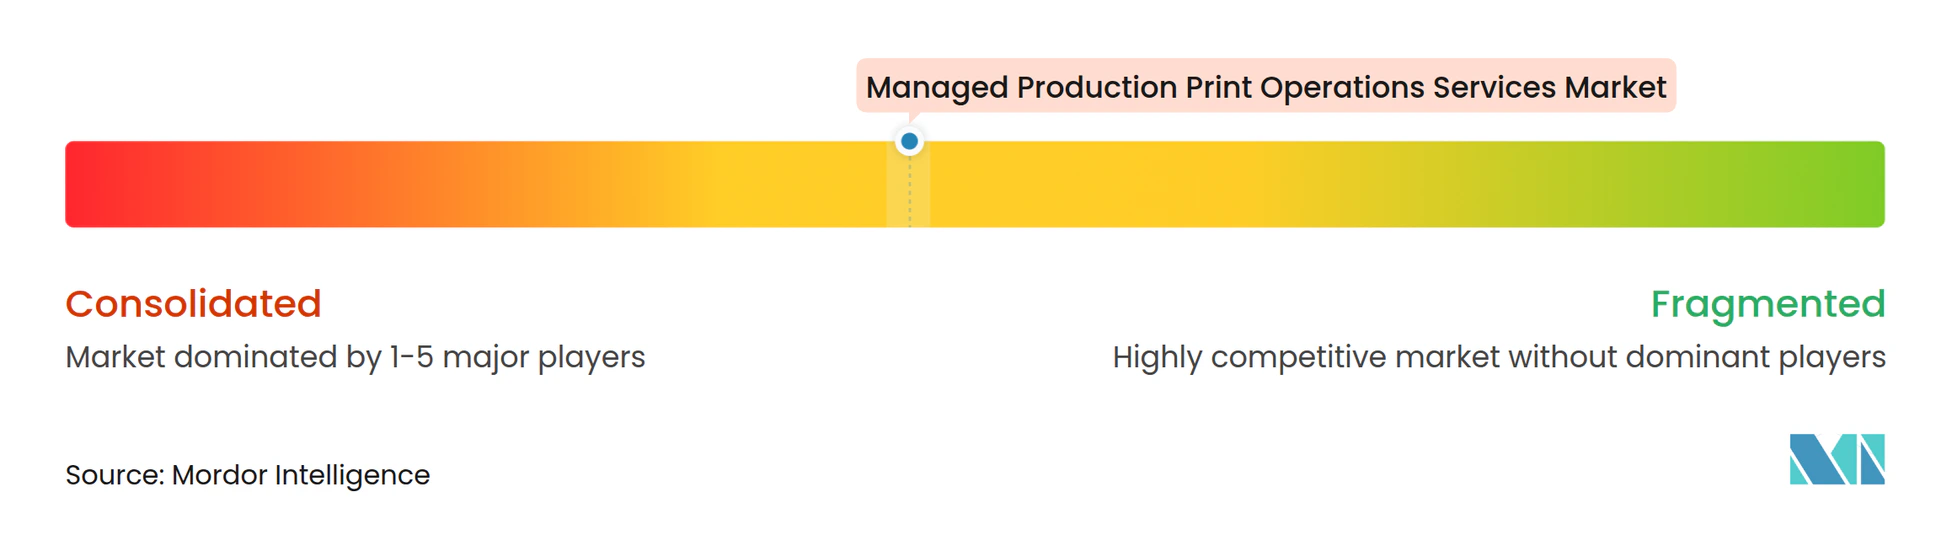
Der Markt für verwaltete Produktionsdruckbetriebsdienste ist mäßig konzentriert um OEM-integrierte Anbieter, darunter Canon, Ricoh, Xerox, HP und Konica Minolta. Diese Unternehmen kombinieren Geräte, verwaltete Betriebsabläufe, Sicherheitsdienste, Dokumentenfähigkeiten, Verbrauchsmaterialien, Fernüberwachung und laufenden Support in mehrjährigen Kundenvereinbarungen. Brother, Epson und Toshiba halten ebenfalls Positionen in der breiteren Drucktechnologielandschaft und konkurrieren in relevanten Gerätekategorien. Große OEMs haben einen Vorteil, da Kunden einen einzigen Anbieter bevorzugen, der Geräteerneuerung, Wartung, Servicereaktionen, Versorgungslogistik und Sicherheitsanforderungen verwaltet. Der Markt für verwaltete Produktionsdruckbetriebsdienste bleibt für Plattformanbieter offen, da viele Kunden gemischte Hardware-Flotten betreiben und Flexibilität in ihrer Softwareschicht wünschen.
Xerox schloss im Juli 2025 die Übernahme von Lexmark für 1,5 Milliarden USD ab, einschließlich Nettoschulden und übernommener Verbindlichkeiten.[3] Xerox integrierte anschließend im März 2026 die Vertriebsteams von Xerox und Lexmark und erweiterte seine verwalteten Druck-, Workflow- und Cloud-Angebote auf Lexmark-Kunden. Canon erweiterte im September 2025 seine imageFORCE-Reihe um KI-gestützte Sicherheitsbewertung, prädiktive Wartung und Cloud-fähige Integration. Konica Minolta erweiterte die Händlerfähigkeiten durch seine KPAX-Beziehung mit ACDI und fügte zentralisiertes Management, Kundenrechnungsstellung und proaktive Servicetransparenz hinzu. Diese Maßnahmen zeigen, wie führende Unternehmen Übernahmen, Produktintegration und Kanalsoftware nutzen, um den Vertragswert zu vertiefen, die Kundenbindung zu verbessern und ihre Serviceportfolios zu erweitern.
Der Wettbewerb verlagert sich hin zu Cloud-Orchestrierung, Workflow-Automatisierung und compliance-orientierter Leistungserbringung sowohl für Großunternehmen als auch für kleinere verteilte Kunden. Tungsten Automation, Vasion und Pharos bieten geräteneutrale Tools, die gemischte Flotten verwalten, Dokumenten-Workflows unterstützen und die Abhängigkeit von einer einzelnen Hardwaremarke reduzieren können. Diese Anbieter können Kunden ansprechen, die Analysen, Sicherheit, Richtlinienmanagement und Informationsverarbeitung nicht an einen einzigen Gerätehersteller binden möchten. Der Markt für verwaltete Produktionsdruckbetriebsdienste wird Anbieter begünstigen, die Druck, Erfassung, Analysen, Workflow, Sicherheit und zuverlässige Implementierung in einer dokumentierten Servicestruktur verbinden.
Branchenführer für verwaltete Produktionsdruckbetriebsdienste
-
Ricoh Company, Ltd.
-
Xerox Holdings Corporation
-
Canon Inc.
-
HP Inc.
-
Konica Minolta, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Produktionsdruckbetriebsdienste Unternehmen in diesem Bericht
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Holdings Corporation
- HP Inc.
- Konica Minolta, Inc.
- FUJIFILM Holdings Corporation
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Kyocera Corporation
- Sharp Corporation
- Toshiba Tec Corporation
- RISO KAGAKU CORPORATION
- Eastman Kodak Company
- Heidelberger Druckmaschinen AG
- Agfa-Gevaert N.V.
- SCREEN Holdings Co., Ltd.
- Mimaki Engineering Co., Ltd.
- Roland DG Corporation
- Durst Group AG
- Electronics For Imaging, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Produktionsdruckbetriebsdienste
- März 2026: HP Indigo gab am 24. März 2026 auf der HP Imagine 2026 eine wichtige strategische Vereinbarung mit Shutterfly über den Einsatz von 35 HP Indigo 120K Digitaldruckmaschinen bekannt – HP Indigos fortschrittlichste industrielle Hochvolumen-Produktionsplattform. Der mehrjährige Vertrag baut auf einer 25-jährigen Zusammenarbeit auf und umfasst die vollständige Flottenaufrüstung von Shutterfly, wobei die Erstinstallationen für 2026 geplant sind, was die Dauerhaftigkeit von Großvolumen-Produktionsdruckinvestitionen in kommerziellen Personalisierungssegmenten demonstriert.
- März 2026: Xerox vereinheitlichte am 2. März 2026 seine Vertriebsstruktur für den Druckmarkt weiter, integrierte die Vertriebsteams von Xerox und Lexmark und erweiterte Xerox Managed Print Services, Workflow Central und Cloud-Lösungen auf die globale Lexmark-Kundenbasis. Das vereinheitlichte Portfolio liefert nun Lexmarks 9-Series A3-Drucker zusammen mit Xerox' verwaltetem Servicepaket und beschleunigt das Ziel von mehr als 300 Millionen USD an laufenden Synergien bis Ende 2027.
- Januar 2026: Ricoh UK erweiterte ab dem 6. Januar 2026 seine Partnerschaft mit CPI, einer der größten Buchdruckgruppen Europas, und fügte 2 Ricoh Pro C9500 Tonerdrucker zu CPIs europäischen Produktionsbetrieben hinzu. Die Investition unterstützt CPIs Zero-Inventory-Print-on-Demand-Modell in 16 Fertigungswerken im Vereinigten Königreich, Frankreich, Deutschland, der Tschechischen Republik und Spanien und stärkt Ricohs Rolle als bevorzugter verwalteter Produktionsdruckpartner für digitales Kurzauflagen-Publishing.
- November 2025: Electronics For Imaging und Fiery, LLC, einigten sich am 12. November 2025 darauf, dass Fiery Inèdit Software übernimmt, das führende Unternehmen für RIP- und Farbmanagementsoftware für digitale Textil- und Spezialdruck-Märkte. Die Transaktion ermöglicht es EFI, sich auf Produktionsdrucksysteme, Software und Tinte zu konzentrieren, während Fiery seine DFE- und Workflow-Suite in Textil- und Spezialsegmente ausweitet – eine strategische Entflechtung, die den Wettbewerbsfokus beider Unternehmen schärft.
Globaler Berichtsumfang für den Markt für verwaltete Produktionsdruckbetriebsdienste
Der Markt für verwaltete Produktionsdruckbetriebsdienste bezieht sich auf die Bereitstellung ausgelagerter und professionell verwalteter Druckinfrastruktur, Dienste und Lösungen, die Organisationen dabei helfen, Druckumgebungen zu optimieren, Dokumenten-Workflows zu rationalisieren, die betriebliche Effizienz zu verbessern und druckbezogene Kosten zu senken.
Der Bericht über verwaltete Produktionsdruckbetriebsdienste ist segmentiert nach Servicetyp (Verwalteter Druckbetrieb, Cloud-Druckdienste, Geräte- und Flottenmanagement, Optimierung von Dokumenten-Workflows und Bewertung der Druckinfrastruktur), Kanaltyp (Drucker- und Kopierhersteller, Systemintegratoren und Wiederverkäufer sowie unabhängige Softwareanbieter), Bereitstellungsmodus (Vor-Ort, Cloud-basiert und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (BFSI, Gesundheitswesen, IT und Telekommunikation, Behörden, Bildung, industrielle Fertigung, Einzel- und Konsumgüter sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewertung der Druckinfrastruktur |
| Verwalteter Druckbetrieb |
| Geräte- und Flottenmanagement |
| Optimierung von Dokumenten-Workflows |
| Cloud-Druckdienste |
| Drucker- und Kopierhersteller |
| Systemintegratoren und Wiederverkäufer |
| Unabhängige Softwareanbieter |
| Vor-Ort |
| Cloud-basiert |
| Hybrid |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| BFSI |
| Gesundheitswesen |
| IT und Telekommunikation |
| Behörden |
| Bildung |
| Industrielle Fertigung |
| Einzel- und Konsumgüter |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Bewertung der Druckinfrastruktur | |
| Verwalteter Druckbetrieb | ||
| Geräte- und Flottenmanagement | ||
| Optimierung von Dokumenten-Workflows | ||
| Cloud-Druckdienste | ||
| Nach Kanaltyp | Drucker- und Kopierhersteller | |
| Systemintegratoren und Wiederverkäufer | ||
| Unabhängige Softwareanbieter | ||
| Nach Bereitstellungsmodus | Vor-Ort | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen | ||
| IT und Telekommunikation | ||
| Behörden | ||
| Bildung | ||
| Industrielle Fertigung | ||
| Einzel- und Konsumgüter | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Produktionsdruckbetriebsdienste?
Der Markt für verwaltete Produktionsdruckbetriebsdienste wird voraussichtlich von 5,86 Milliarden USD im Jahr 2026 und 6,24 Milliarden USD im Jahr 2027 auf 8,58 Milliarden USD bis 2032 wachsen, mit einer CAGR von 6,58 %. Die Nachfrage ist zunehmend mit verwaltetem Sicherheits-, Workflow-, Cloud-Administrations- und planbaren Servicebedingungen verknüpft, anstatt mit steigenden Seitenvolumina.
Welche Servicekategorie führt bei verwalteten Produktionsdruckbetriebsdiensten?
Verwalteter Druckbetrieb führt mit 35,53 % des Umsatzes im Jahr 2026. Er umfasst die tägliche Flottenüberwachung, Verbrauchsmaterialien, Überwachung, Servicesteuerung und vertragliche Betriebszeit, während Cloud-Druckdienste bis 2032 voraussichtlich die schnellste Service-CAGR von 7,11 % verzeichnen werden.
Warum gewinnen Cloud-Druckdienste an Akzeptanz?
Cloud-Systeme können die lokale Serververwaltung beseitigen, gemeinsame Kontrollen über Standorte hinweg anwenden und hybrides Arbeiten unterstützen. Cloud-basierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 6,69 % wachsen, da zentralisiertes Richtlinienmanagement, Berichterstattung und sichere Freigabe über verteilte Benutzergruppen hinweg betrieben werden können.
Welche Endnutzerbranche verzeichnet die schnellste prognostizierte Expansion?
Das Gesundheitswesen wird bis 2032 voraussichtlich eine CAGR von 7,89 % verzeichnen. Krankenhäuser und Kliniken benötigen sichere Druckfreigabe, Verschlüsselung, Prüfpfade und kontrollierte Handhabung von Patientendokumentation an klinischen und administrativen Standorten.
Welche Region führt den Markt für verwaltete Produktionsdruckbetriebsdienste an?
Nordamerika führt mit 39,04 % des Umsatzes im Jahr 2026, unterstützt durch große Organisationen, Behördenkäufer, Gesundheitsnachfrage und sicherheitsorientierte Verträge. Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich die schnellste regionale CAGR von 7,09 % verzeichnen.
Wie beeinflussen Softwareanbieter den verwalteten Druckbetrieb?
Unabhängige Softwareanbieter werden bis 2032 voraussichtlich eine CAGR von 6,71 % verzeichnen, indem sie geräteneutrale Plattformen für gemischte Flotten, Richtlinienmanagement, Berichterstattung, Dokumenten-Workflows und zentralisierte Administration anbieten. Ihr Wachstum ermutigt OEMs, ihren eigenen Serviceportfolios mehr Cloud-, Analyse- und Workflow-Fähigkeiten hinzuzufügen.