
Tamaño y Participación del Mercado de Servicios de Operaciones de Impresión de Producción Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.24 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones de Impresión de Producción Gestionada por Mordor Intelligence
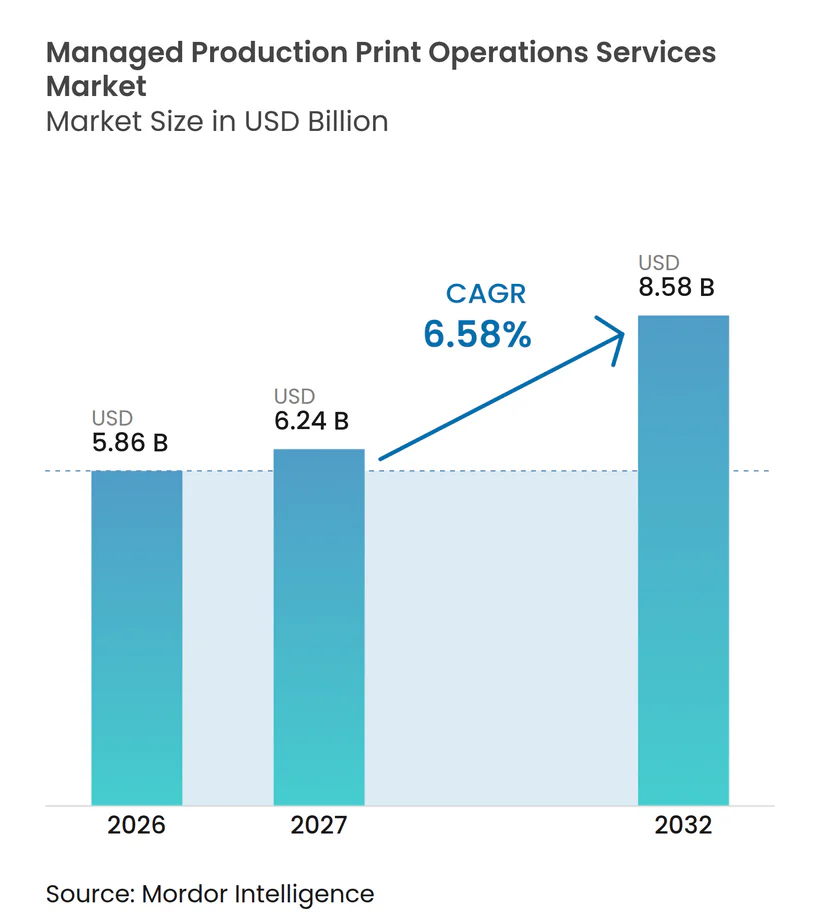
Se proyecta que el tamaño del mercado de Servicios de Operaciones de Impresión de Producción Gestionada se expanda de 5,86 mil millones de USD en 2026 a 6,24 mil millones de USD en 2027, y a 8,58 mil millones de USD para 2032, registrando un CAGR del 6,58% entre 2027 y 2032. El mercado de servicios de operaciones de impresión de producción gestionada está evolucionando desde la adquisición centrada en dispositivos hacia contratos que combinan supervisión de flotas, controles de seguridad, flujos de trabajo documentales, cargos de servicio predecibles, informes periódicos y responsabilidad por el desempeño operativo diario. El trabajo híbrido ha dificultado la gestión del acceso distribuido a la impresión, ya que los empleados necesitan acceso confiable desde oficinas, hogares y ubicaciones de trabajo compartidas sin debilitar los requisitos de seguridad. La migración a la nube está cambiando las bases de la competencia porque los proveedores pueden reemplazar los servidores de impresión locales con plataformas gestionadas de forma centralizada, manteniendo al mismo tiempo opciones híbridas para cargas de trabajo reguladas y clientes con necesidades específicas de manejo de datos. La seguridad, la residencia de datos, la auditabilidad, la calidad de implementación y la integración de flujos de trabajo influyen ahora en la selección de proveedores junto con el tiempo de actividad, la disponibilidad de dispositivos, los suministros y la velocidad del soporte operativo. El mercado de servicios de operaciones de impresión de producción gestionada también enfrenta menores volúmenes de impresión en oficinas, por lo que los proveedores están ampliando los contratos para incluir captura de documentos, automatización de flujos de trabajo, análisis, acceso seguro y otros servicios que no están directamente vinculados a los ingresos basados en páginas.
Conclusiones Clave del Informe
- Por tipo de servicio, las Operaciones de Impresión Gestionada representaron el 35,53% de la participación del mercado de servicios de operaciones de impresión de producción gestionada en 2026, mientras que se proyecta que los Servicios de Impresión en la Nube se expandan a un CAGR del 7,11% hasta 2032.
- Por tipo de canal, los Fabricantes de Impresoras y Copiadoras representaron el 48,89% de los ingresos en 2026, mientras que se proyecta que los Proveedores Independientes de Software registren un CAGR del 6,71% hasta 2032.
- Por modo de implementación, el despliegue Local representó el 43,96% de los ingresos en 2026, mientras que se proyecta que la implementación Basada en la Nube se expanda a un CAGR del 6,69% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 76,97% de los ingresos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas avancen a un CAGR del 6,52% hasta 2032.
- Por vertical de usuario final, BFSI representó el 15,03% de los ingresos en 2026, mientras que se proyecta que el sector Salud registre un CAGR del 7,89% hasta 2032.
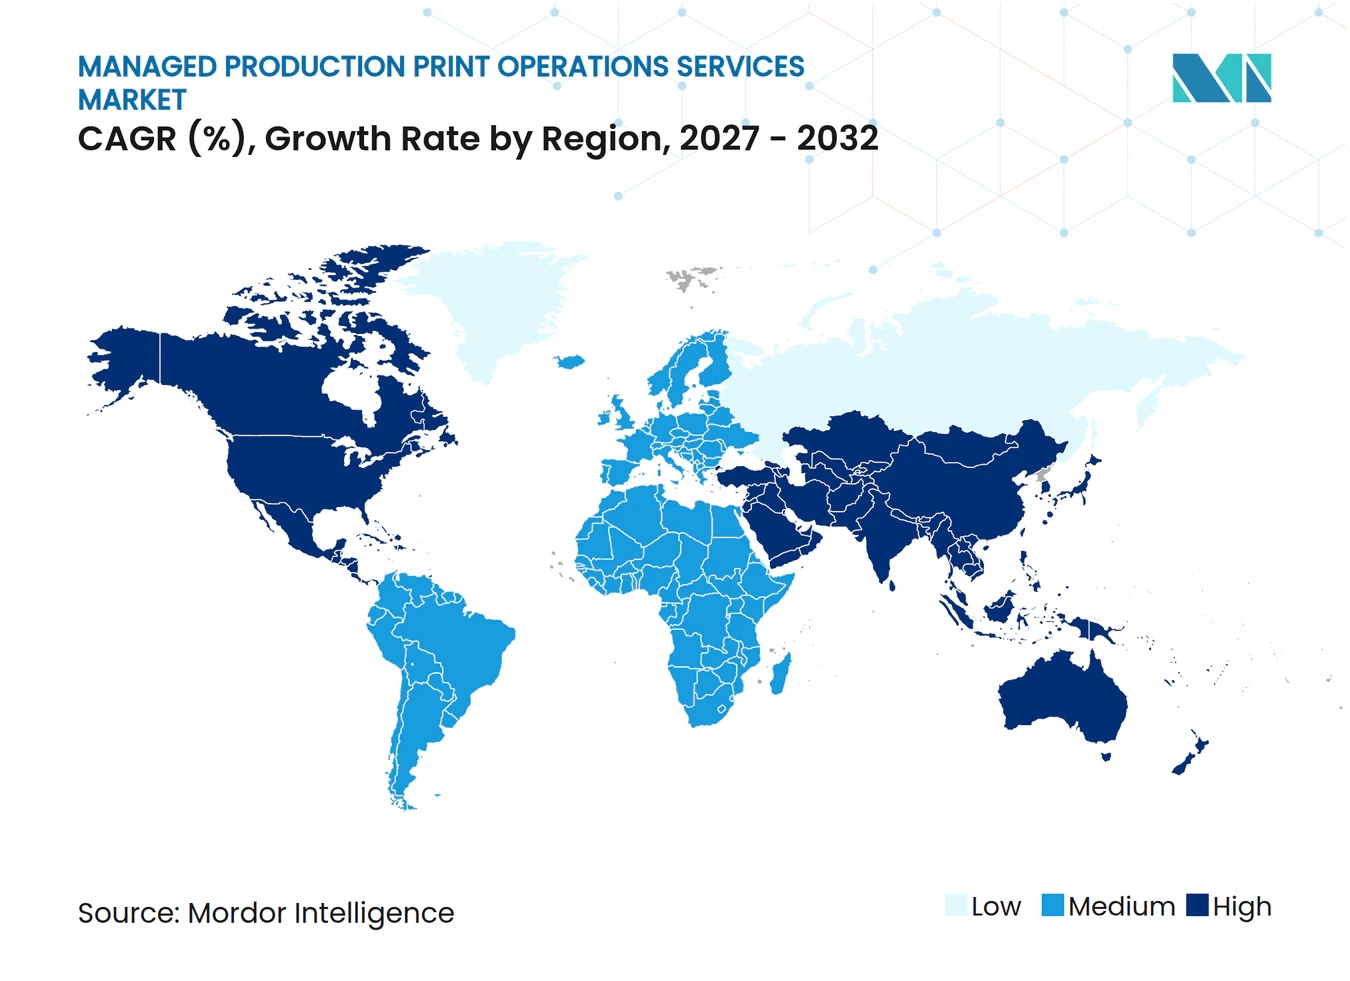
- Por geografía, América del Norte representó el 39,04% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 7,09% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Optimización de la Infraestructura de Impresión en Entornos de Trabajo Híbrido | +1.8% | Global, concentrado en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Adopción de Servicios de Impresión Gestionada en la Nube y por Suscripción | +1.6% | Global, mayor en América del Norte, el Reino Unido y los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Seguridad de Impresión y Cumplimiento Normativo | +1.3% | América del Norte y Europa, con extensión a los centros financieros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Digitalización de Flujos de Trabajo y Procesamiento Inteligente de Documentos | +1.1% | Global, con ganancias tempranas en Estados Unidos, el Reino Unido y Australia | Mediano plazo (2-4 años) |
| Contabilidad de Carbono a Nivel de Página en las Adquisiciones | +0.6% | Liderado por Europa, con adopción temprana en Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Garantías de Tiempo de Actividad Predictivo para Flotas de Producción de Alto Volumen | +0.5% | Global, con fuerte demanda en centros de manufactura industrial | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Optimización de la Infraestructura de Impresión en Entornos de Trabajo Híbrido
La impresión distribuida genera políticas de acceso inconsistentes, brechas de seguridad, responsabilidades poco claras y un aumento del trabajo de soporte cuando las oficinas, los hogares y los sitios compartidos utilizan controles de impresión separados. El mercado de servicios de operaciones de impresión de producción gestionada se beneficia cuando los proveedores centralizan la autenticación, la liberación de trabajos, la visibilidad de colas, el estado de los dispositivos y los informes en todas esas ubicaciones. La Agencia de Seguridad de Infraestructura y Ciberseguridad ha publicado orientaciones sobre la impresión en trabajo remoto, lo que respalda el uso de procesos gestionados para entornos de impresión a distancia.[1] Los proveedores pueden integrar estos controles como parte de un servicio de seguridad más amplio, en lugar de presentarlos como una función opcional del dispositivo o una compra de software independiente. Este enfoque transforma las conversaciones de renovación, pasando del reemplazo periódico de dispositivos a la gestión continua de reglas de acceso, actividad de impresión, calidad del servicio y configuraciones de seguridad. El mercado de servicios de operaciones de impresión de producción gestionada se beneficia del trabajo híbrido, incluso cuando los volúmenes de páginas empresariales siguen bajo presión.
Adopción de Servicios de Impresión Gestionada en la Nube y por Suscripción
Las plataformas en la nube reducen la dependencia de los servidores de impresión locales y permiten a los proveedores establecer políticas comunes para usuarios en múltiples ubicaciones, unidades de negocio y tipos de dispositivos. Los planes de suscripción también facilitan el seguimiento de los costos de impresión, ya que los clientes pueden vincular los cargos a usuarios, dispositivos, departamentos o el consumo medido. Y Soft informó que el 64,8% de las nuevas implementaciones de impresión en todo el mundo eran basadas en la nube y que el 76% de los equipos de TI habían migrado, o planeaban migrar, la infraestructura de impresión a la nube en un plazo de 3 años. El mercado de servicios de operaciones de impresión de producción gestionada aprovecha este cambio para ofrecer administración sin servidor, liberación segura, informes y soporte centralizado como servicios recurrentes. La adopción de la nube también puede respaldar la automatización de documentos al permitir que la impresión, la captura, el enrutamiento y la aplicación de políticas operen a través de una plataforma común. Los proveedores aún necesitan arquitecturas híbridas para clientes que no pueden colocar información de impresión sensible en un entorno completamente basado en la nube.
Requisitos de Seguridad de Impresión y Cumplimiento Normativo
Los trabajos de impresión pueden contener registros de pacientes, documentos financieros, información de empleados y otro contenido sensible, por lo que la capa de impresión necesita controles que se alineen con los requisitos más amplios de ciberseguridad. El mercado de servicios de operaciones de impresión de producción gestionada se beneficia cuando los clientes exigen cifrado, autenticación, registros de auditoría, liberación segura y políticas claras de residencia de datos como compromisos contractuales. La Agencia de Seguridad de Infraestructura y Ciberseguridad identifica la necesidad de proteger los procesos de impresión remota y gestionar la exposición cuando los empleados imprimen fuera de las ubicaciones de oficina tradicionales. Los compradores del sector salud, BFSI y del sector público buscan cada vez más controles documentados que se integren con sus sistemas existentes de seguridad, identidad y gestión de incidentes. Los proveedores con evidencia establecida de cumplimiento pueden acceder a los procesos de adquisición con mayor facilidad que las empresas que solo ofrecen mantenimiento de flotas y gestión básica de suministros. Este requisito eleva la importancia del diseño de seguridad, la disciplina de implementación y la entrega auditable en el mercado de servicios de operaciones de impresión de producción gestionada.
Digitalización de Flujos de Trabajo y Procesamiento Inteligente de Documentos
Los clientes esperan cada vez más que los proveedores gestionados mejoren el flujo de información en lugar de solo mantener dispositivos, reponer suministros o atender llamadas de servicio. El mercado de servicios de operaciones de impresión de producción gestionada se está extendiendo, en consecuencia, hacia la captura de documentos, el reconocimiento óptico de caracteres, la clasificación, el enrutamiento y la gestión de excepciones. Estos servicios pueden reducir el manejo duplicado cuando los registros impresos y digitales se mueven a través del mismo proceso de negocio y requieren las mismas aprobaciones. También permiten a un proveedor combinar las operaciones de impresión con servicios documentales de mayor valor bajo un mismo acuerdo, lo que puede simplificar la gobernanza de proveedores para el cliente. Xerox describe Workflow Central como parte de la cartera extendida a los clientes de Lexmark tras la integración de las dos organizaciones. Este movimiento muestra cómo los proveedores establecidos están ampliando sus ofertas de servicios más allá del soporte de dispositivos para incluir flujos de trabajo, herramientas en la nube y manejo de información.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Declive Estructural en los Volúmenes de Impresión en Oficinas | -0.8% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Alta Complejidad de Integración y Gestión del Cambio | -0.6% | Global, más severo en organizaciones con sistemas heredados de ERP y gestión documental | Mediano plazo (2-4 años) |
| Limitaciones de Soberanía de Datos en las Operaciones de Impresión en la Nube | -0.4% | Europa, especialmente Alemania y Francia, con extensión a Japón e India | Mediano plazo (2-4 años) |
| Escasez de Operadores Especializados en Impresión de Producción | -0.3% | Global, más crítico en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Declive Estructural en los Volúmenes de Impresión en Oficinas
La menor producción en oficinas reduce la base de ingresos de los contratos con precios basados principalmente en páginas o dispositivos instalados, especialmente donde los clientes han consolidado sus sedes. El mercado de servicios de operaciones de impresión de producción gestionada debe, por tanto, reemplazar los ingresos vinculados al volumen con cargos recurrentes por seguridad, flujos de trabajo, análisis y servicios de infraestructura. Los clientes también están reduciendo el número de dispositivos en sus flotas a medida que revisan sus espacios de oficina, eliminan dispositivos infrautilizados y trasladan el trabajo discrecional a canales digitales. Esto genera demanda de contratos más pequeños con mayor contenido de servicios, en lugar de amplios programas de gestión de flotas basados en el volumen de dispositivos. Los proveedores que mantienen únicamente un modelo de costo por copia enfrentan mayor presión de precios en las renovaciones y menos oportunidades para ampliar el valor de la cuenta. El mercado de servicios de operaciones de impresión de producción gestionada está mejor posicionado cuando sus servicios cubren procesos documentales que siguen siendo importantes después de que los volúmenes de impresión disminuyen.
Alta Complejidad de Integración y Gestión del Cambio
Las grandes organizaciones pueden tener flotas mixtas, sistemas empresariales heredados, varias plataformas de identidad, entornos de nube separados y procedimientos de impresión desarrollados localmente. La conexión de estos sistemas puede extender los cronogramas de implementación e incrementar los costos de servicios profesionales más allá del alcance del contrato original. El mercado de servicios de operaciones de impresión de producción gestionada también enfrenta resistencia cuando los nuevos flujos de trabajo cambian las rutinas departamentales establecidas o requieren que los empleados utilicen nuevos métodos de liberación. Las interrupciones en la impresión son muy visibles para los empleados, por lo que los clientes pueden atribuir las disrupciones iniciales al proveedor incluso cuando los cambios en los procesos internos son la causa principal. Los proveedores necesitan planes de migración por fases, pruebas detalladas, comunicación con los usuarios y compromisos de servicio continuo para limitar este riesgo durante la transición. La complejidad puede ralentizar las decisiones de reemplazo en cuentas que de otro modo se beneficiarían más de la modernización y la gestión centralizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
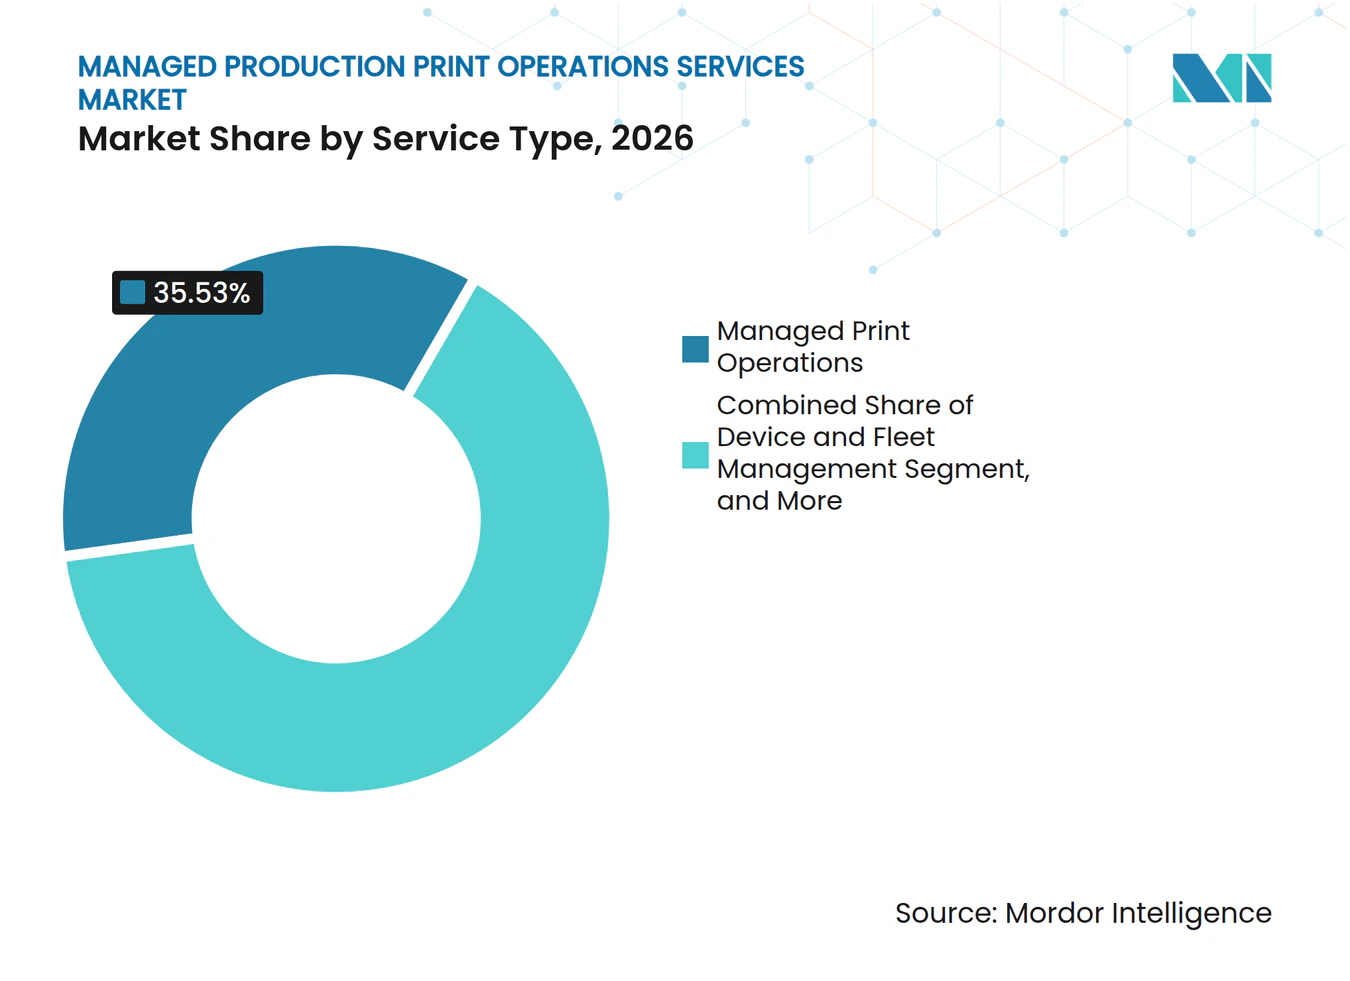
La Gestión de Operaciones Ancla los Ingresos Mientras la Nube Desplaza la Creación de ValorLas Operaciones de Impresión Gestionada representaron el 35,53% del mercado de servicios de operaciones de impresión de producción gestionada en 2026, convirtiéndose en la categoría de servicio más grande. Esta categoría combina la supervisión de flotas, la gestión de suministros, el monitoreo de dispositivos, el despacho de servicio en campo y los compromisos de tiempo de actividad acordados bajo un único modelo operativo. La Evaluación de Infraestructura de Impresión ofrece a los clientes una visión temprana de los requisitos de dispositivos, los flujos documentales, los controles de acceso y el estado práctico de su flota existente. La Gestión de Dispositivos y Flotas proporciona luego monitoreo regular y coordinación de servicios, lo que mantiene a los proveedores involucrados durante todo el período del contrato. La Optimización del Flujo de Trabajo Documental está adquiriendo mayor importancia a medida que los compradores buscan eficiencia de proceso medible, menor manejo manual y un control más sólido sobre las excepciones.
Se proyecta que los Servicios de Impresión en la Nube registren un CAGR del 7,11% hasta 2032, la tasa más rápida dentro de esta segmentación. Las plataformas en la nube eliminan gran parte del trabajo de servidor local y pueden aplicar las mismas políticas a los usuarios en oficinas, hogares y lugares de trabajo compartidos. Y Soft informó que los sistemas basados en la nube representaron el 64,8% de las nuevas implementaciones de impresión a nivel mundial en 2026. Los proveedores aún necesitan combinar funciones seguras en la nube con infraestructura local para clientes con requisitos estrictos de manejo de datos. La industria de servicios de operaciones de impresión de producción gestionada se está dividiendo entre servicios operativos maduros y servicios liderados por plataformas que amplían el valor del contrato hacia flujos de trabajo y seguridad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Canal:
Los Fabricantes de Hardware Defienden el Volumen Mientras los Proveedores de Software Ganan ImpulsoLos Fabricantes de Impresoras y Copiadoras representaron el 48,89% de los ingresos en 2026, respaldados por acuerdos integrados de hardware, software, suministros y servicios. Las relaciones directas con grandes empresas ayudan a estos proveedores a retener clientes a lo largo de ciclos de renovación de dispositivos plurianuales y períodos de adquisición formales. Los Integradores de Sistemas y Revendedores siguen siendo importantes porque pueden reunir flotas mixtas, recursos de implementación local y soporte especializado en cumplimiento normativo. Su posición es útil en cuentas del mercado medio y del sector público donde los equipos de ventas globales de los fabricantes de equipos originales pueden no ofrecer cobertura local detallada. Esta estructura de canal otorga a los fabricantes de equipos originales establecidos un amplio alcance en el mercado de servicios de operaciones de impresión de producción gestionada, al tiempo que preserva un papel para los socios de servicio locales.
Se proyecta que los Proveedores Independientes de Software registren un CAGR del 6,71% hasta 2032, la tasa de crecimiento de canal más rápida. Sus plataformas neutrales en cuanto a dispositivos permiten a las organizaciones aplicar políticas comunes, gestionar usuarios y recopilar datos de informes en flotas de varias marcas. Konica Minolta introdujo la solución de impresión gestionada KPAX en su red de distribuidores en enero de 2025 a través de una asociación ampliada con ACDI. KPAX centraliza la gestión de flotas, la facturación a clientes y la visibilidad del mantenimiento proactivo, lo que muestra por qué los fabricantes de equipos originales están añadiendo capacidades lideradas por software para proteger las relaciones con los distribuidores. Las decisiones de contratación están siendo cada vez más influenciadas por el análisis, la gestión de políticas, la funcionalidad de flujos de trabajo y la calidad de implementación, más que por el hardware de los dispositivos.
Por Modo de Implementación:
La Base Instalada Local Enmascara un Giro Estructural hacia la NubeLa implementación Local representó el 43,96% del mercado de servicios de operaciones de impresión de producción gestionada en 2026, lo que refleja la infraestructura de servidores de impresión establecida en grandes empresas y sectores regulados. Muchas organizaciones mantienen sistemas locales porque los controles de dispositivos propietarios y los procedimientos operativos internos se han acumulado a lo largo de varios ciclos tecnológicos. La implementación local también ayuda a los clientes a cumplir con los estrictos requisitos de manejo de datos cuando no pueden almacenar contenido sensible en sistemas completamente basados en la nube. La implementación híbrida combina funciones de impresión locales con gestión de políticas, informes y análisis basados en la nube, lo que ayuda a preservar el control operativo durante la transición. Este enfoque ofrece a las organizaciones un camino viable desde los entornos de servidores tradicionales hacia una administración más centralizada sin forzar una migración completa e inmediata.
Se proyecta que la implementación Basada en la Nube se expanda a un CAGR del 6,69% hasta 2032. Puede reducir el trabajo administrativo, garantizar una aplicación coherente de políticas y dar soporte a los usuarios independientemente de la ubicación de sus dispositivos. El Marco de Soberanía en la Nube de la Comisión Europea aborda las condiciones para proteger los datos europeos y mantener el control operativo en el uso de la nube.[2] Estos requisitos pueden favorecer las arquitecturas híbridas para los contratos de servicios financieros y del sector público que deben documentar las prácticas de manejo de datos. Los proveedores con opciones de implementación flexibles pueden atender a clientes orientados a la nube y también a compradores que priorizan la soberanía y el control local.
Por Tamaño de Organización:
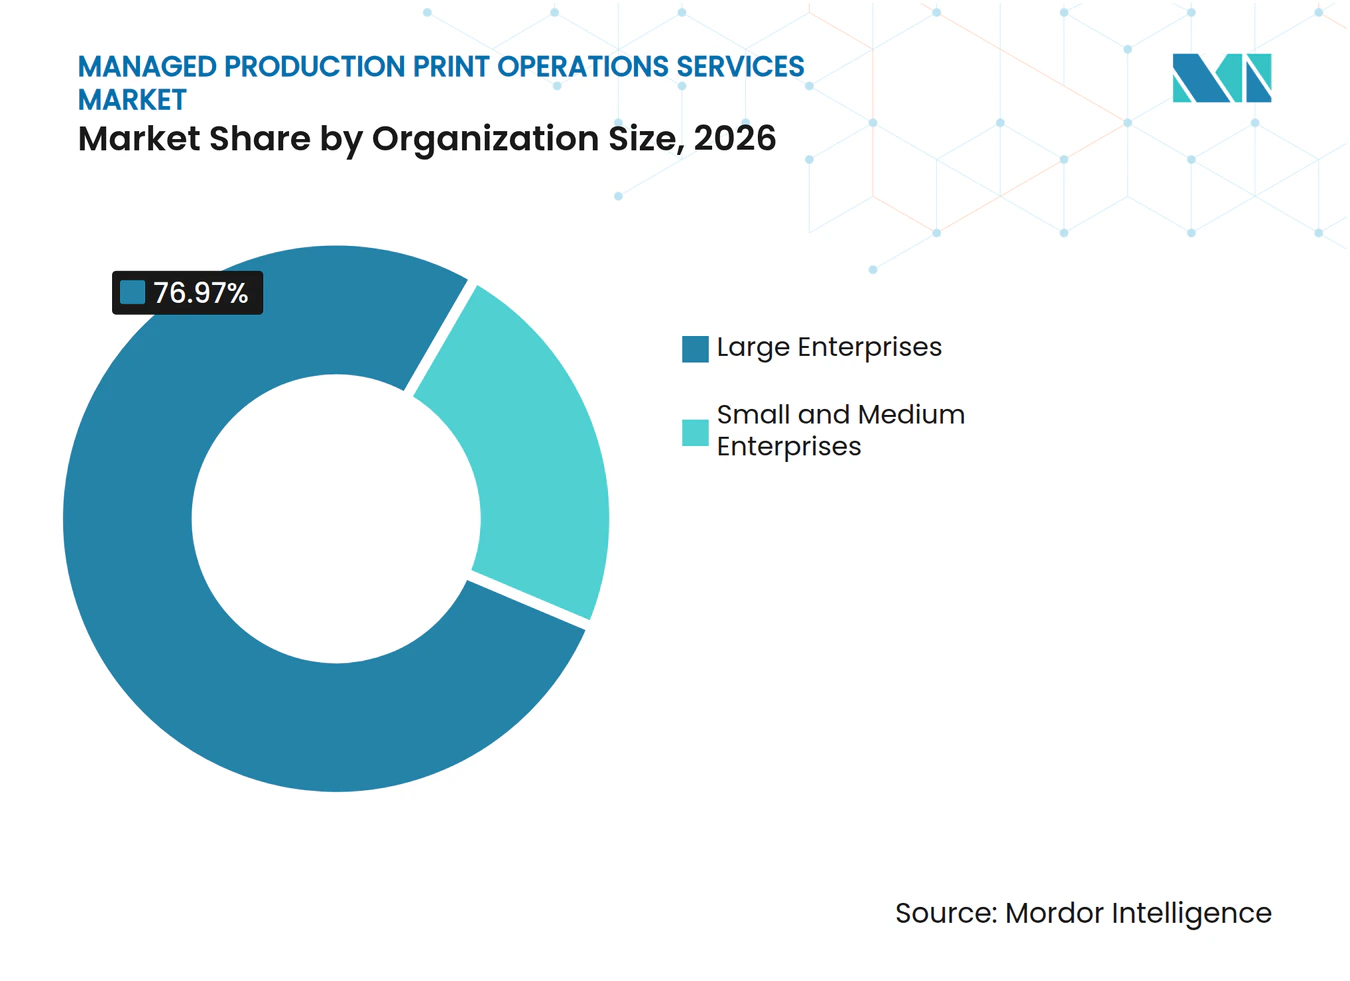
El Gasto de las Grandes Empresas es Dominante Mientras la Adopción de las Pymes se AceleraLas Grandes Empresas representaron el 76,97% de los ingresos en 2026, convirtiéndose en la categoría de tamaño de organización más grande. Las flotas multisede, los procesos formales de adquisición, las obligaciones de seguridad y los procedimientos documentales complejos hacen que los acuerdos gestionados a largo plazo sean prácticos para estos compradores. Los clientes del gobierno y del sector BFSI contribuyen a esta concentración porque sus procesos requieren controles documentados, responsabilidad del proveedor y supervisión operativa continua. El Reino Unido adjudicó un marco de 4 años para servicios de impresión e impresión gestionada en septiembre de 2025, que cubre hospitales, consejos municipales, escuelas y departamentos del gobierno central. Estos marcos apoyan a los proveedores que pueden demostrar continuidad del servicio, controles de cumplimiento y la capacidad de gestionar grandes y diversas flotas de dispositivos.
Se proyecta que las Pequeñas y Medianas Empresas avancen a un CAGR del 6,52% hasta 2032. Las plataformas nativas en la nube permiten a estas empresas utilizar liberación segura, informes y administración centralizada sin necesidad de contratar equipos dedicados de infraestructura de impresión. Los precios por usuario pueden hacer que los servicios gestionados sean accesibles para compradores que carecen de los presupuestos de capital o del personal especializado asociados con las implementaciones tradicionales. Los proveedores necesitan modelos de ventas de bajo contacto, incorporación práctica y asociaciones de canal para llegar eficientemente a este grupo de clientes. Esta oportunidad incorpora cuentas previamente desatendidas al mercado de servicios de operaciones de impresión de producción gestionada, en lugar de simplemente transferir contratos de grandes empresas a proveedores más pequeños.

Por Vertical de Usuario Final:
BFSI Ancla los Ingresos Mientras el Sector Salud Lidera el CrecimientoBFSI representó el 15,03% de la participación del mercado de servicios de operaciones de impresión de producción gestionada en 2026, respaldado por el procesamiento de préstamos con uso intensivo de documentos, los registros de conocimiento del cliente, los informes de cumplimiento y las comunicaciones con clientes. Estas organizaciones necesitan un manejo confiable y auditable de la información financiera impresa y los datos personales a lo largo de todo el proceso de impresión. Los requisitos de seguridad pueden hacer que el cifrado, la liberación controlada, el registro de accesos y los registros de eventos sean partes obligatorias de un acuerdo de servicio gestionado. La orientación de soberanía en la nube de la Comisión Europea enfatiza la importancia del control, la transparencia y la protección para las cargas de trabajo sensibles en la nube. Este entorno favorece a los proveedores que pueden demostrar cómo los controles de impresión se integran con los sistemas más amplios de riesgo, identidad y cumplimiento del cliente.
Se proyecta que el sector Salud registre un CAGR del 7,89% hasta 2032, la tasa más rápida entre los verticales de usuario final. Los hospitales y clínicas necesitan liberación segura de impresión, cifrado y registros de auditoría para los registros de pacientes en ubicaciones clínicas y administrativas. Los compradores de TI y Telecomunicaciones necesitan gestión centralizada de flotas en sitios de infraestructura distribuida, mientras que las organizaciones gubernamentales enfatizan los servicios de localización y verificación de cumplimiento. Las organizaciones educativas utilizan la impresión en la nube para usuarios móviles y acceso neutral en cuanto a dispositivos, lo que puede reducir la producción desperdiciada y las tareas administrativas rutinarias. La Manufactura Industrial y el Comercio Minorista y Bienes de Consumo siguen siendo grupos de usuarios más pequeños donde la telemetría, la visibilidad de suministros y el tiempo de actividad predictivo están ganando relevancia operativa.
Análisis Geográfico
Mercado de Servicios de Operaciones de Impresión de Producción Gestionada en América del Norte
América del Norte representó el 39,04% del mercado de servicios de operaciones de impresión de producción gestionada en 2026, la mayor participación regional. Las grandes empresas, los compradores gubernamentales y las organizaciones de salud respaldan la demanda de operaciones de flotas gestionadas, controles de autenticación, informes de servicio y términos contractuales centrados en la seguridad. Estados Unidos sigue siendo central para la demanda regional porque las organizaciones operan extensas flotas de impresión multisede, trabajan con carteras de equipos mixtos y enfrentan estrictas expectativas de manejo de datos. La orientación de la Agencia de Seguridad de Infraestructura y Ciberseguridad sobre impresión remota respalda la autenticación gestionada y las prácticas de impresión controlada para empleados que operan fuera de las oficinas tradicionales. Canadá sigue un patrón de adopción similar, mientras que México se beneficia de la actividad manufacturera vinculada a la relocalización cercana, las cadenas de suministro transfronterizas y los sitios de producción que requieren disponibilidad confiable de dispositivos.
Mercado de Servicios de Operaciones de Impresión de Producción Gestionada en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,09% hasta 2032, la tasa regional más rápida. Japón cuenta con una base madura de contratos de impresión gestionada en instituciones financieras y del sector público, respaldada por proveedores nacionales con capacidades de servicio establecidas y experiencia en entornos documentales complejos. China está incorporando el monitoreo de flotas habilitado por IoT en programas de modernización empresarial y entornos de producción más estructurados, lo que amplía la relevancia del mantenimiento basado en datos. La iniciativa India Digital de India está apoyando la adquisición de tecnología en entornos bancarios y gubernamentales que históricamente han utilizado acuerdos de impresión fragmentados y modelos de soporte local. La base empresarial intensiva en tecnología de Corea del Sur respalda la adopción de impresión en la nube, mientras que las diferentes normativas regionales de datos y las expectativas de servicio hacen de la implementación híbrida una opción importante.
Mercado de Servicios de Operaciones de Impresión de Producción Gestionada en EMEA y América del Sur
Europa está moldeada por requisitos de cumplimiento que afectan la arquitectura, la selección de proveedores, la planificación de la implementación y el tratamiento de la información sensible. La Comisión Europea ha establecido un Marco de Soberanía en la Nube que aborda el control operativo y la protección de los datos europeos en los servicios en la nube. El marco del sector público de impresión del Reino Unido de septiembre de 2025 incluyó a Canon, Ricoh, Xerox, HP, Konica Minolta y Kyocera. Francia mantiene una cultura establecida de implementación local en partes del sector público, mientras que los países nórdicos, Oriente Medio, África y América del Sur muestran una demanda variada moldeada por la infraestructura digital, los programas públicos, la externalización, la modernización manufacturera y la disponibilidad de socios de servicio locales.
Panorama Competitivo
Concentración del Mercado
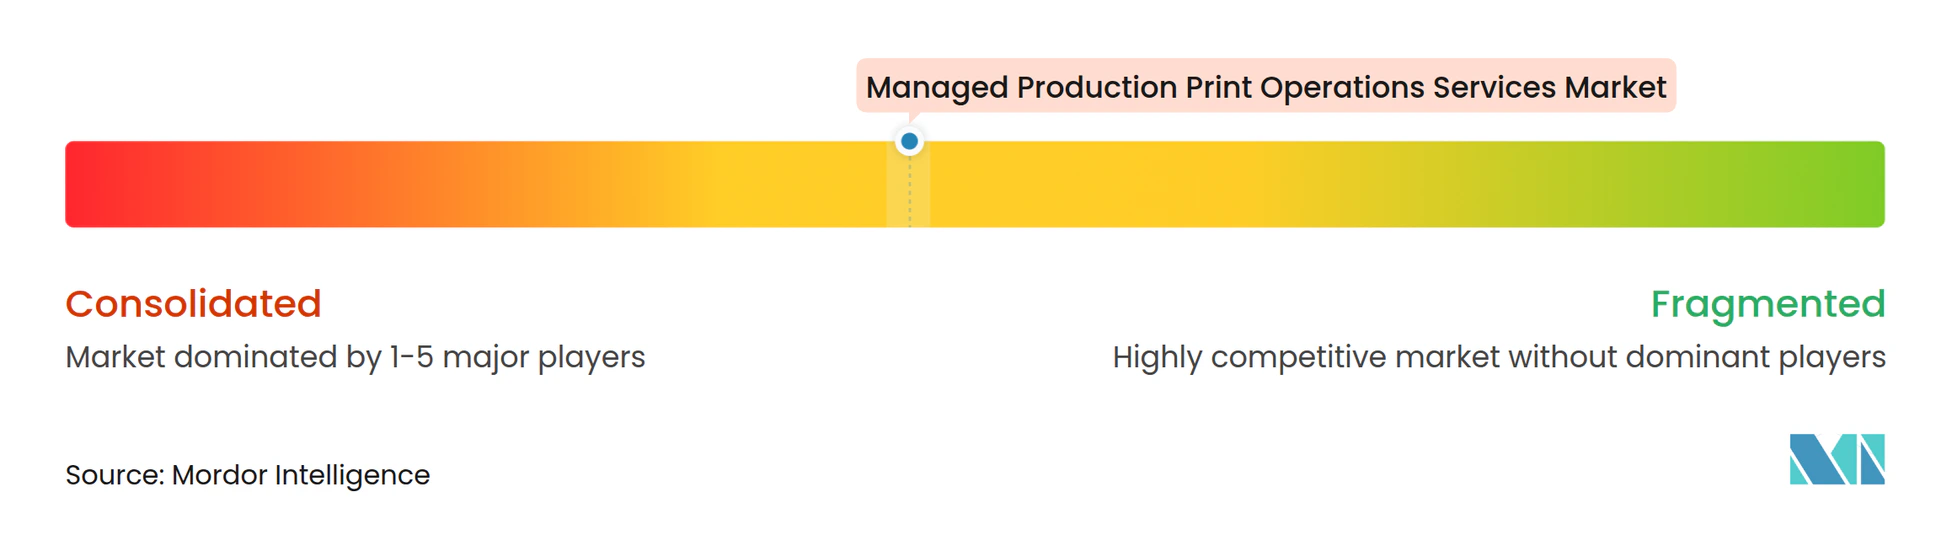
El mercado de servicios de operaciones de impresión de producción gestionada está moderadamente concentrado en torno a proveedores integrados con fabricantes de equipos originales, incluidos Canon, Ricoh, Xerox, HP y Konica Minolta. Estas empresas combinan dispositivos, operaciones gestionadas, servicios de seguridad, capacidades documentales, suministros, monitoreo remoto y soporte continuo dentro de acuerdos con clientes plurianuales. Brother, Epson y Toshiba también tienen posiciones en el panorama más amplio de tecnología de impresión y compiten en categorías de dispositivos relevantes. Los grandes fabricantes de equipos originales tienen una ventaja porque los clientes prefieren un único proveedor para gestionar el reemplazo de dispositivos, el mantenimiento, la respuesta de servicio, la logística de suministros y los requisitos de seguridad. El mercado de servicios de operaciones de impresión de producción gestionada sigue abierto a los proveedores de plataformas porque muchos clientes operan flotas de hardware mixtas y desean flexibilidad en su capa de software.
Xerox completó la adquisición de Lexmark en julio de 2025 por 1,5 mil millones de USD, incluida la deuda neta y los pasivos asumidos.[3] Xerox posteriormente integró las fuerzas de ventas de Xerox y Lexmark y extendió sus ofertas de impresión gestionada, flujos de trabajo y soluciones en la nube a los clientes de Lexmark en marzo de 2026. Canon amplió su gama imageFORCE en septiembre de 2025 con evaluación de seguridad habilitada por inteligencia artificial, mantenimiento predictivo e integración lista para la nube. Konica Minolta amplió las capacidades de sus distribuidores a través de su relación KPAX con ACDI, añadiendo gestión centralizada, facturación a clientes y visibilidad proactiva del servicio. Estas acciones muestran cómo las empresas líderes utilizan la adquisición, la integración de productos y el software de canal para profundizar el valor del contrato, mejorar la retención de clientes y ampliar sus carteras de servicios.
La competencia está evolucionando hacia la orquestación en la nube, la automatización de flujos de trabajo y la entrega centrada en el cumplimiento normativo tanto para grandes empresas como para clientes distribuidos más pequeños. Tungsten Automation, Vasion y Pharos ofrecen herramientas neutrales en cuanto a dispositivos que pueden gestionar flotas mixtas, respaldar flujos de trabajo documentales y reducir la dependencia de una única marca de hardware. Estos proveedores pueden atraer a clientes que no desean vincular el análisis, la seguridad, la gestión de políticas y el manejo de información a un único proveedor de equipos. El mercado de servicios de operaciones de impresión de producción gestionada favorecerá a los proveedores que conecten impresión, captura, análisis, flujos de trabajo, seguridad e implementación confiable en una estructura de servicio documentada.
Líderes de la Industria de Servicios de Operaciones de Impresión de Producción Gestionada
-
Ricoh Company, Ltd.
-
Xerox Holdings Corporation
-
Canon Inc.
-
HP Inc.
-
Konica Minolta, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones de Impresión de Producción Gestionada Empresas cubiertas en este informe
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Holdings Corporation
- HP Inc.
- Konica Minolta, Inc.
- FUJIFILM Holdings Corporation
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Kyocera Corporation
- Sharp Corporation
- Toshiba Tec Corporation
- RISO KAGAKU CORPORATION
- Eastman Kodak Company
- Heidelberger Druckmaschinen AG
- Agfa-Gevaert N.V.
- SCREEN Holdings Co., Ltd.
- Mimaki Engineering Co., Ltd.
- Roland DG Corporation
- Durst Group AG
- Electronics For Imaging, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones de Impresión de Producción Gestionada
- Marzo de 2026: HP Indigo anunció un importante acuerdo estratégico con Shutterfly para el despliegue de 35 prensas digitales HP Indigo 120K, la plataforma de producción industrial de alto volumen más avanzada de HP Indigo, en HP Imagine 2026 el 24 de marzo de 2026. El acuerdo plurianual se basa en una colaboración de 25 años y abarca la actualización completa de la flota de Shutterfly, con instalaciones de primera fase programadas para 2026, lo que demuestra la durabilidad de la inversión en impresión de producción de gran volumen en los segmentos de personalización comercial.
- Marzo de 2026: Xerox unificó aún más su estructura de comercialización de impresión el 2 de marzo de 2026, integrando las fuerzas de ventas de Xerox y Lexmark y extendiendo los Servicios de Impresión Gestionada de Xerox, Workflow Central y las soluciones en la nube a la base de clientes de Lexmark a nivel mundial. La cartera unificada ahora ofrece las impresoras A3 de la Serie 9 de Lexmark junto con la pila de servicios gestionados de Xerox, acelerando el objetivo de más de 300 millones de USD en sinergias de tasa de ejecución para finales de 2027.
- Enero de 2026: Ricoh UK amplió su asociación con CPI, uno de los grupos de impresión de libros más grandes de Europa, con vigencia a partir del 6 de enero de 2026, añadiendo 2 prensas de tóner Ricoh Pro C9500 en las operaciones de producción europeas de CPI. La inversión respalda el modelo de impresión bajo demanda sin inventario de CPI en 16 plantas de fabricación en el Reino Unido, Francia, Alemania, la República Checa y España, reforzando el papel de Ricoh como socio preferido de impresión de producción gestionada para la publicación digital de tiradas cortas.
- Noviembre de 2025: Electronics For Imaging y Fiery, LLC, llegaron a un acuerdo el 12 de noviembre de 2025 para que Fiery adquiriera Inèdit Software, la empresa líder de software de procesamiento de imágenes de trama y gestión del color que atiende los mercados de impresión textil digital y especializada. La transacción permite a EFI concentrarse en sistemas de impresión de producción, software y tinta, mientras Fiery amplía su suite de procesador de front-end digital y flujos de trabajo hacia los segmentos textil y especializado, una separación estratégica que agudiza el enfoque competitivo de ambas empresas.
Alcance del Informe Global del Mercado de Servicios de Operaciones de Impresión de Producción Gestionada
El mercado de servicios de operaciones de impresión de producción gestionada se refiere a la provisión de infraestructura de impresión externalizada y gestionada profesionalmente, servicios y soluciones que ayudan a las organizaciones a optimizar los entornos de impresión, agilizar los flujos de trabajo documentales, mejorar la eficiencia operativa y reducir los costos relacionados con la impresión.
El Informe de Servicios de Operaciones de Impresión de Producción Gestionada está segmentado por Tipo de Servicio (Operaciones de Impresión Gestionada, Servicios de Impresión en la Nube, Gestión de Dispositivos y Flotas, Optimización del Flujo de Trabajo Documental y Evaluación de Infraestructura de Impresión), Tipo de Canal (Fabricantes de Impresoras y Copiadoras, Integradores de Sistemas y Revendedores, y Proveedores Independientes de Software), Modo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de Usuario Final (BFSI, Salud, TI y Telecomunicaciones, Gobierno, Educación, Manufactura Industrial, Comercio Minorista y Bienes de Consumo, y Otros Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación de Infraestructura de Impresión |
| Operaciones de Impresión Gestionada |
| Gestión de Dispositivos y Flotas |
| Optimización del Flujo de Trabajo Documental |
| Servicios de Impresión en la Nube |
| Fabricantes de Impresoras y Copiadoras |
| Integradores de Sistemas y Revendedores |
| Proveedores Independientes de Software |
| Local |
| Basado en la Nube |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| BFSI |
| Salud |
| TI y Telecomunicaciones |
| Gobierno |
| Educación |
| Manufactura Industrial |
| Comercio Minorista y Bienes de Consumo |
| Resto de Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Rusia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Evaluación de Infraestructura de Impresión | |
| Operaciones de Impresión Gestionada | ||
| Gestión de Dispositivos y Flotas | ||
| Optimización del Flujo de Trabajo Documental | ||
| Servicios de Impresión en la Nube | ||
| Por Tipo de Canal | Fabricantes de Impresoras y Copiadoras | |
| Integradores de Sistemas y Revendedores | ||
| Proveedores Independientes de Software | ||
| Por Modo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Vertical de Usuario Final | BFSI | |
| Salud | ||
| TI y Telecomunicaciones | ||
| Gobierno | ||
| Educación | ||
| Manufactura Industrial | ||
| Comercio Minorista y Bienes de Consumo | ||
| Resto de Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Rusia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones de impresión de producción gestionada?
Se proyecta que el mercado de servicios de operaciones de impresión de producción gestionada se expanda de 5,86 mil millones de USD en 2026 y 6,24 mil millones de USD en 2027 a 8,58 mil millones de USD para 2032, a un CAGR del 6,58%. La demanda está cada vez más vinculada a la seguridad gestionada, los flujos de trabajo, la administración en la nube y los términos de servicio predecibles, más que al aumento de los volúmenes de páginas.
¿Qué categoría de servicio lidera los servicios de operaciones de impresión de producción gestionada?
Las Operaciones de Impresión Gestionada lideran con el 35,53% de los ingresos en 2026. Abarca la supervisión diaria de flotas, suministros, monitoreo, despacho de servicio y tiempo de actividad contractual, mientras que se proyecta que los Servicios de Impresión en la Nube registren el CAGR de servicio más rápido del 7,11% hasta 2032.
¿Por qué están ganando adopción los servicios de impresión en la nube?
Los sistemas en la nube pueden eliminar la administración de servidores locales, aplicar controles comunes en todas las ubicaciones y respaldar el trabajo híbrido. Se proyecta que la implementación Basada en la Nube se expanda a un CAGR del 6,69% hasta 2032 porque la gestión centralizada de políticas, los informes y la liberación segura pueden operar en grupos de usuarios distribuidos.
¿Qué vertical de usuario final tiene la expansión proyectada más rápida?
Se proyecta que el sector Salud registre un CAGR del 7,89% hasta 2032. Los hospitales y clínicas requieren liberación segura de impresión, cifrado, registros de auditoría y manejo controlado de la documentación de pacientes tanto en ubicaciones clínicas como administrativas.
¿Qué región lidera el mercado de servicios de operaciones de impresión de producción gestionada?
América del Norte lidera con el 39,04% de los ingresos en 2026, respaldada por grandes organizaciones, compradores gubernamentales, demanda del sector salud y contratos centrados en la seguridad. Se proyecta que Asia-Pacífico registre el CAGR regional más rápido del 7,09% hasta 2032.
¿Cómo están afectando los proveedores de software a las operaciones de impresión gestionada?
Se proyecta que los Proveedores Independientes de Software registren un CAGR del 6,71% hasta 2032 al ofrecer plataformas neutrales en cuanto a dispositivos para flotas mixtas, gestión de políticas, informes, flujos de trabajo documentales y administración centralizada. Su crecimiento impulsa a los fabricantes de equipos originales a añadir más capacidades de nube, análisis y flujos de trabajo a sus propias carteras de servicios.