
Taille et Part du Marché des Services Gérés d'Opérations d'Impression de Production
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.24 Milliards de dollars |
| Taille du Marché (2032) | 8.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services Gérés d'Opérations d'Impression de Production par Mordor Intelligence
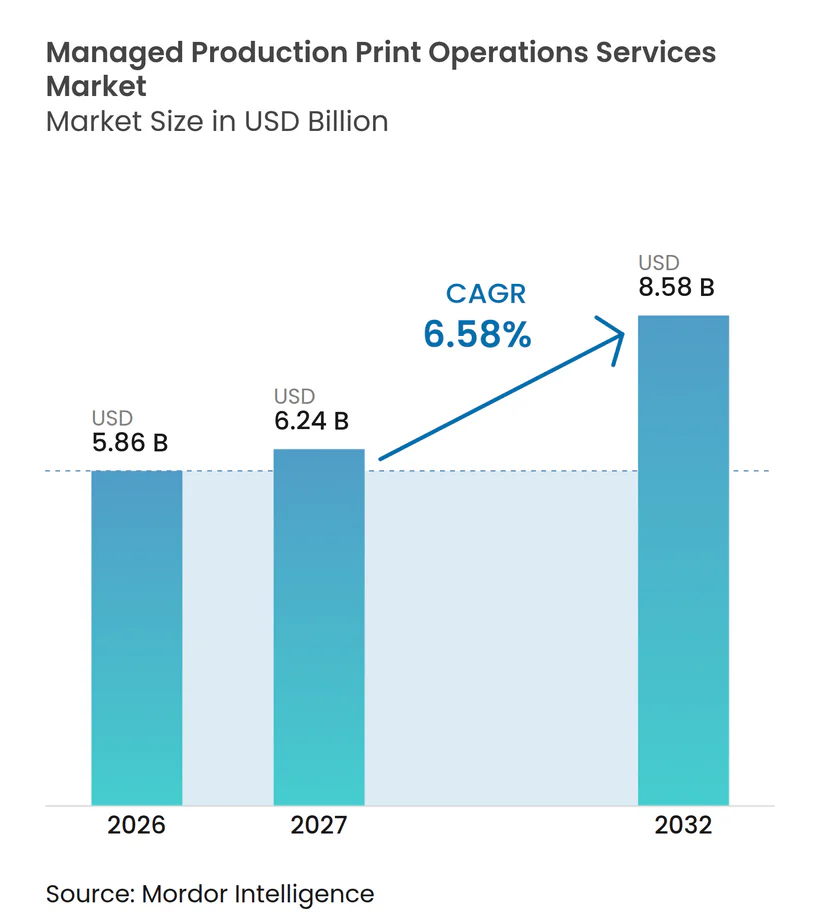
La taille du marché des services gérés d'opérations d'impression de production devrait s'étendre de 5,86 milliards USD en 2026 à 6,24 milliards USD en 2027, puis à 8,58 milliards USD d'ici 2032, enregistrant un CAGR de 6,58 % entre 2027 et 2032. Le marché des services gérés d'opérations d'impression de production évolue d'une logique d'achat axée sur les équipements vers des contrats combinant la supervision de parc, les contrôles de sécurité, les flux documentaires, des charges de service prévisibles, des rapports réguliers et une responsabilité pour les performances quotidiennes. Le travail hybride a rendu la gestion de l'accès à l'impression distribué plus difficile, car les employés ont besoin d'un accès fiable depuis les bureaux, les domiciles et les espaces de travail partagés sans affaiblir les exigences de sécurité. La migration vers le cloud modifie les bases de la concurrence, car les prestataires peuvent remplacer les serveurs d'impression locaux par des plateformes gérées de manière centralisée tout en conservant des options hybrides pour les charges de travail réglementées et les clients ayant des besoins spécifiques en matière de traitement des données. La sécurité, la résidence des données, l'auditabilité, la qualité de mise en œuvre et l'intégration des flux de travail influencent désormais la sélection des prestataires, au même titre que la disponibilité, la disponibilité des équipements, les fournitures et la rapidité du support opérationnel. Le marché des services gérés d'opérations d'impression de production est également confronté à une baisse des volumes d'impression en bureau, ce qui pousse les prestataires à étendre leurs contrats pour inclure la capture de documents, l'automatisation des flux de travail, l'analytique, l'accès sécurisé et d'autres services non directement liés aux revenus basés sur le nombre de pages.
Points Clés du Rapport
- Par type de service, les Opérations d'Impression Gérées détenaient 35,53 % de la part du marché des services gérés d'opérations d'impression de production en 2026, tandis que les Services d'Impression Cloud devraient progresser à un CAGR de 7,11 % jusqu'en 2032.
- Par type de canal, les Fabricants d'Imprimantes et de Copieurs représentaient 48,89 % du chiffre d'affaires en 2026, tandis que les Éditeurs de Logiciels Indépendants devraient enregistrer un CAGR de 6,71 % jusqu'en 2032.
- Par mode de déploiement, le déploiement Sur Site détenait 43,96 % du chiffre d'affaires en 2026, tandis que le déploiement Basé sur le Cloud devrait progresser à un CAGR de 6,69 % jusqu'en 2032.
- Par taille d'organisation, les Grandes Entreprises détenaient 76,97 % du chiffre d'affaires en 2026, tandis que les Petites et Moyennes Entreprises devraient progresser à un CAGR de 6,52 % jusqu'en 2032.
- Par secteur d'utilisateur final, le BFSI représentait 15,03 % du chiffre d'affaires en 2026, tandis que la Santé devrait enregistrer un CAGR de 7,89 % jusqu'en 2032.
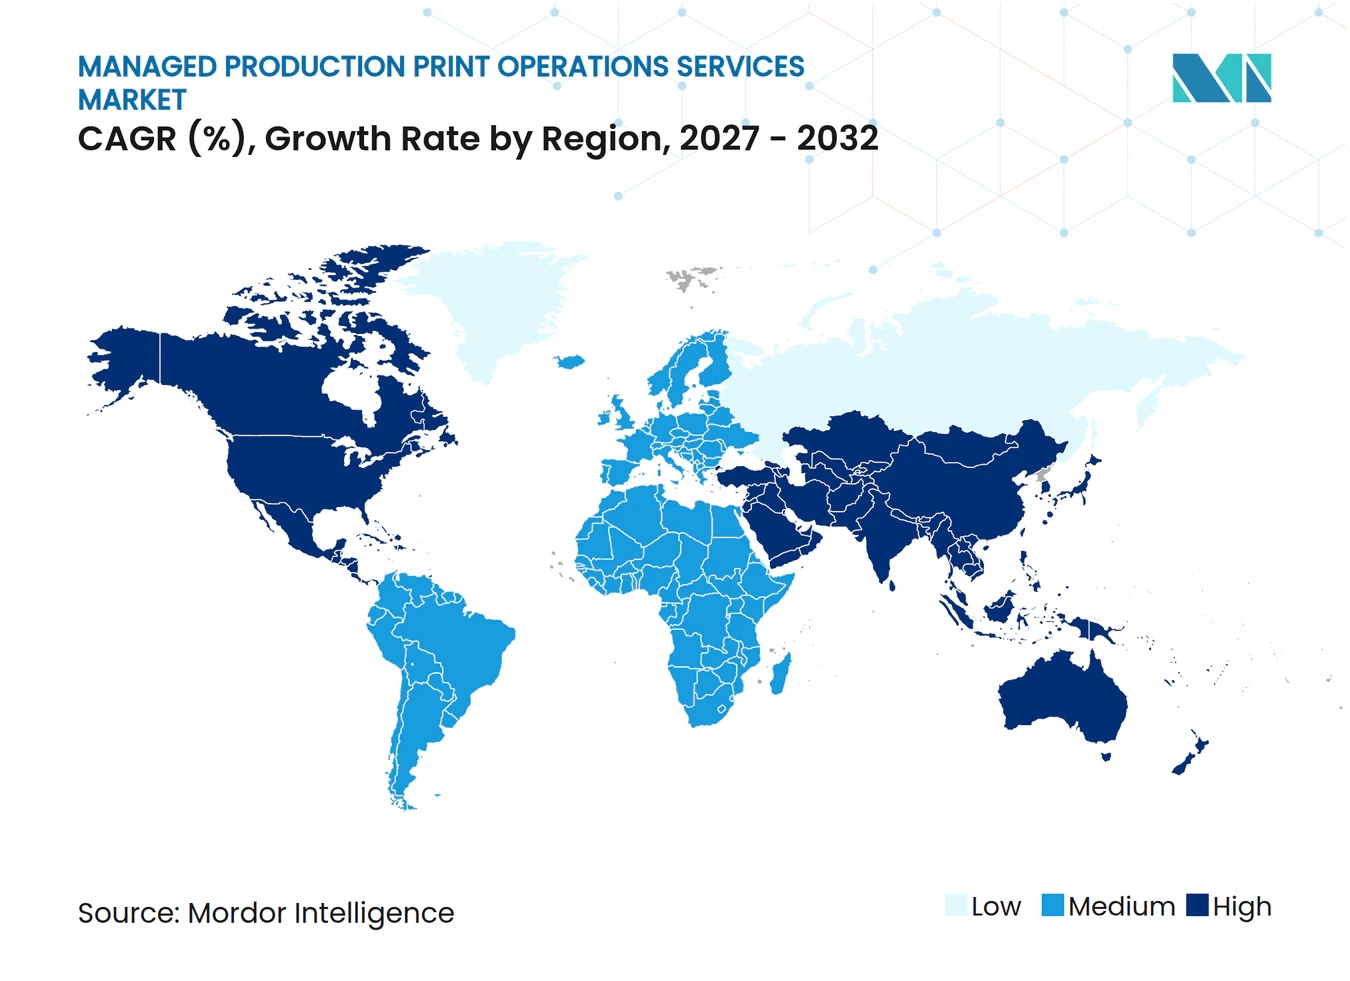
- Par géographie, l'Amérique du Nord détenait 39,04 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,09 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Optimisation de l'Infrastructure d'Impression en Mode de Travail Hybride | +1.8% | Mondial, concentré en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Adoption des Services d'Impression Gérés Basés sur le Cloud et par Abonnement | +1.6% | Mondial, plus élevé en Amérique du Nord, au Royaume-Uni et dans les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de Sécurité et de Conformité en Matière d'Impression | +1.3% | Amérique du Nord et Europe, avec des répercussions sur les centres financiers d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Numérisation des Flux de Travail et Traitement Intelligent des Documents | +1.1% | Mondial, avec des gains précoces aux États-Unis, au Royaume-Uni et en Australie | Moyen terme (2-4 ans) |
| Comptabilité Carbone au Niveau de la Page dans les Achats | +0.6% | Porté par l'Europe, avec une adoption précoce au Japon et en Corée du Sud | Long terme (≥ 4 ans) |
| Garanties de Disponibilité Prédictive pour les Parcs de Production à Haut Volume | +0.5% | Mondial, avec une forte demande dans les pôles de fabrication industrielle | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Optimisation de l'Infrastructure d'Impression en Mode de Travail Hybride
L'impression distribuée crée des politiques d'accès incohérentes, des failles de sécurité, une propriété peu claire et un volume croissant de travail de support lorsque les bureaux, les domiciles et les sites partagés utilisent des contrôles d'impression distincts. Le marché des services gérés d'opérations d'impression de production bénéficie lorsque les prestataires centralisent l'authentification, la libération des travaux, la visibilité des files d'attente, l'état des équipements et les rapports sur l'ensemble de ces sites. La CISA a publié des orientations sur l'impression en télétravail, ce qui soutient l'utilisation de processus gérés pour les environnements d'impression à distance.[1] Les prestataires peuvent intégrer ces contrôles dans un service de sécurité plus large au lieu de les présenter comme une fonctionnalité optionnelle d'équipement ou un achat logiciel autonome. Cette approche transforme les discussions de renouvellement, passant du remplacement périodique des équipements à la gestion continue des règles d'accès, de l'activité d'impression, de la qualité de service et des paramètres de sécurité. Le marché des services gérés d'opérations d'impression de production bénéficie du travail hybride, même si les volumes de pages en entreprise restent sous pression.
Adoption des Services d'Impression Gérés Basés sur le Cloud et par Abonnement
Les plateformes cloud réduisent la dépendance aux serveurs d'impression locaux et permettent aux prestataires de définir des politiques communes pour les utilisateurs sur plusieurs sites, unités commerciales et types d'équipements. Les plans par abonnement facilitent également le suivi des coûts d'impression, car les clients peuvent associer les charges aux utilisateurs, aux équipements, aux départements ou à la consommation mesurée. Y Soft a indiqué que 64,8 % des nouveaux déploiements d'impression dans le monde étaient basés sur le cloud et que 76 % des équipes informatiques avaient migré, ou prévoyaient de migrer, leur infrastructure d'impression vers le cloud dans un délai de 3 ans. Le marché des services gérés d'opérations d'impression de production utilise ce changement pour proposer l'administration sans serveur, la libération sécurisée, les rapports et le support centralisé en tant que services récurrents. L'adoption du cloud peut également soutenir l'automatisation documentaire en permettant à l'impression, la capture, le routage et l'application des politiques de fonctionner via une plateforme commune. Les prestataires ont encore besoin d'architectures hybrides pour les clients qui ne peuvent pas placer des informations d'impression sensibles dans un environnement entièrement basé sur le cloud.
Exigences de Sécurité et de Conformité en Matière d'Impression
Les travaux d'impression peuvent contenir des dossiers de patients, des documents financiers, des informations sur les employés et d'autres contenus sensibles ; la couche d'impression nécessite donc des contrôles alignés sur les exigences plus larges en matière de cybersécurité. Le marché des services gérés d'opérations d'impression de production progresse lorsque les clients exigent le chiffrement, l'authentification, les pistes d'audit, la libération sécurisée et des politiques claires de résidence des données en tant qu'engagements contractuels. La CISA identifie la nécessité de sécuriser les processus d'impression à distance et de gérer l'exposition lorsque les employés impriment en dehors des bureaux traditionnels. Les acheteurs du secteur de la santé, du BFSI et du secteur public recherchent de plus en plus des contrôles documentés qui s'intègrent à leurs systèmes existants de sécurité, d'identité et de gestion des incidents. Les prestataires disposant de preuves établies de conformité peuvent accéder plus facilement aux processus d'achat que les entreprises qui n'offrent que la maintenance du parc et la gestion de base des fournitures. Cette exigence renforce l'importance de la conception sécuritaire, de la rigueur de mise en œuvre et de la livraison auditable dans le marché des services gérés d'opérations d'impression de production.
Numérisation des Flux de Travail et Traitement Intelligent des Documents
Les clients attendent de plus en plus des prestataires gérés qu'ils améliorent la circulation de l'information plutôt que de simplement maintenir les équipements, réapprovisionner les fournitures ou répondre aux appels de service. Le marché des services gérés d'opérations d'impression de production s'étend par conséquent à la capture de documents, à la reconnaissance optique de caractères, à la classification, au routage et à la gestion des exceptions. Ces services peuvent réduire les traitements en double lorsque les documents imprimés et numériques transitent par le même processus métier et nécessitent les mêmes approbations. Ils permettent également à un prestataire de combiner les opérations d'impression avec des services documentaires à plus haute valeur ajoutée dans le cadre d'un seul accord, ce qui peut simplifier la gouvernance des fournisseurs pour le client. Xerox décrit Workflow Central comme faisant partie du portefeuille étendu aux clients Lexmark à la suite de l'intégration des deux organisations. Cette démarche montre comment les prestataires établis élargissent leurs offres de services au-delà du support des équipements pour inclure les flux de travail, les outils cloud et la gestion de l'information.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Déclin Structurel des Volumes d'Impression en Bureau | -0.8% | Mondial, le plus prononcé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Complexité Élevée d'Intégration et de Gestion du Changement | -0.6% | Mondial, le plus sévère dans les organisations disposant de systèmes ERP et de gestion documentaire hérités | Moyen terme (2-4 ans) |
| Limites de Souveraineté des Données sur les Opérations d'Impression Cloud | -0.4% | Europe, notamment l'Allemagne et la France, avec des répercussions au Japon et en Inde | Moyen terme (2-4 ans) |
| Pénurie d'Opérateurs Qualifiés en Impression de Production | -0.3% | Mondial, le plus critique en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déclin Structurel des Volumes d'Impression en Bureau
La baisse de la production en bureau réduit la base de revenus des contrats tarifés principalement sur les pages ou les équipements installés, en particulier lorsque les clients ont consolidé leurs sites. Le marché des services gérés d'opérations d'impression de production doit donc remplacer les revenus liés au volume par des charges récurrentes pour la sécurité, les flux de travail, l'analytique et les services d'infrastructure. Les clients réduisent également leurs parcs d'équipements à mesure qu'ils révisent leur empreinte immobilière, suppriment les équipements sous-utilisés et transfèrent les travaux discrétionnaires vers des canaux numériques. Cela crée une demande pour des contrats plus petits avec un contenu de service plus élevé, plutôt que de larges programmes de gestion de parc construits autour du volume d'équipements. Les prestataires qui maintiennent uniquement un modèle de coût à la copie font face à une pression tarifaire plus fréquente lors des renouvellements et à moins d'opportunités d'accroître la valeur des comptes. Le marché des services gérés d'opérations d'impression de production est mieux positionné lorsque ses services couvrent les processus documentaires qui restent importants après la baisse des volumes d'impression.
Complexité Élevée d'Intégration et de Gestion du Changement
Les grandes organisations peuvent disposer de parcs mixtes, de systèmes d'entreprise hérités, de plusieurs plateformes d'identité, d'environnements cloud distincts et de procédures d'impression développées localement. La connexion de ces systèmes peut prolonger les calendriers de mise en œuvre et augmenter les coûts de services professionnels au-delà du périmètre du contrat initial. Le marché des services gérés d'opérations d'impression de production se heurte également à des résistances lorsque de nouveaux flux de travail modifient les routines départementales établies ou obligent les employés à utiliser de nouvelles méthodes de libération. Les perturbations d'impression sont très visibles pour les employés, de sorte que les clients peuvent les attribuer au prestataire même lorsque les changements de processus internes en sont la principale cause. Les prestataires ont besoin de plans de migration par phases, de tests détaillés, de communication auprès des utilisateurs et d'engagements de service continus pour limiter ce risque lors de la transition. La complexité peut ralentir les décisions de remplacement parmi les comptes qui bénéficieraient le plus de la modernisation et de la gestion centralisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
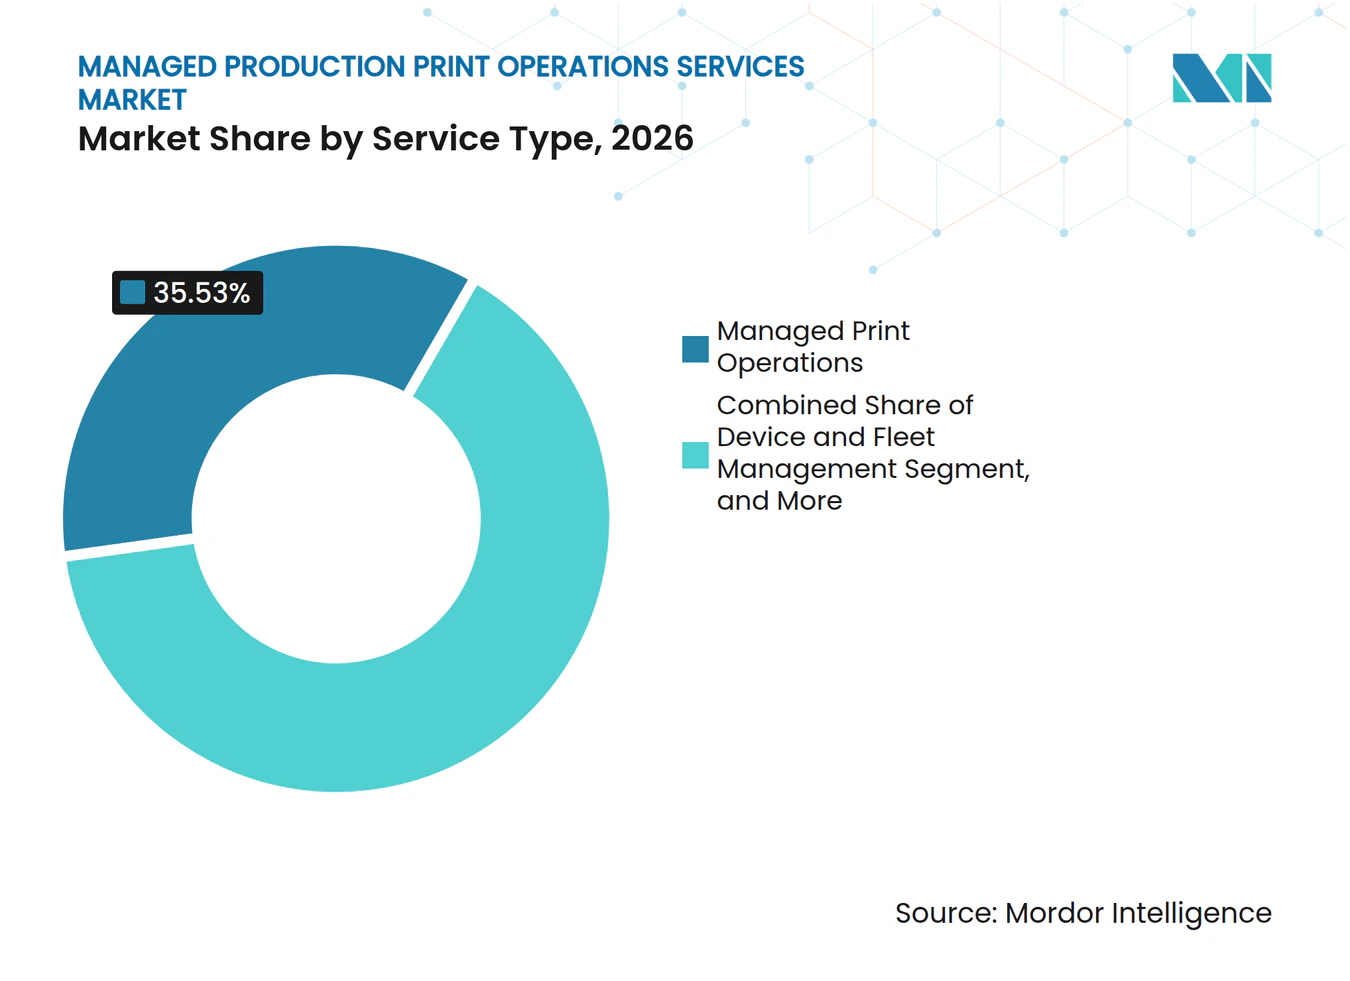
La Gestion des Opérations Ancre les Revenus Tandis que le Cloud Déplace la Création de ValeurLes Opérations d'Impression Gérées représentaient 35,53 % du marché des services gérés d'opérations d'impression de production en 2026, ce qui en fait la plus grande catégorie de services. Cette catégorie combine la supervision du parc, la gestion des fournitures, la surveillance des équipements, l'envoi des techniciens sur site et des engagements de disponibilité convenus sous un modèle opérationnel unique. L'Évaluation de l'Infrastructure d'Impression offre aux clients une vue précoce des besoins en équipements, des flux documentaires, des contrôles d'accès et de l'état pratique de leur parc existant. La Gestion des Équipements et du Parc assure ensuite une surveillance régulière et une coordination des services, ce qui maintient les prestataires impliqués tout au long de la durée du contrat. L'Optimisation des Flux de Travail Documentaires devient de plus en plus importante à mesure que les acheteurs recherchent une efficacité de processus mesurable, une réduction de la manipulation manuelle et un meilleur contrôle des exceptions.
Les Services d'Impression Cloud devraient enregistrer un CAGR de 7,11 % jusqu'en 2032, le taux le plus rapide au sein de cette segmentation. Les plateformes cloud suppriment une grande partie du travail lié aux serveurs locaux et peuvent appliquer les mêmes politiques aux utilisateurs dans les bureaux, les domiciles et les espaces de travail partagés. Y Soft a indiqué que les systèmes basés sur le cloud représentaient 64,8 % des nouveaux déploiements d'impression mondiaux en 2026. Les prestataires doivent encore combiner des fonctions cloud sécurisées avec une infrastructure locale pour les clients ayant des exigences strictes en matière de traitement des données. Le secteur des services gérés d'opérations d'impression de production se divise entre des services opérationnels matures et des services axés sur les plateformes qui étendent la valeur des contrats aux flux de travail et à la sécurité.



Par Type de Canal :
Les Acteurs Historiques du Matériel Défendent les Volumes Tandis que les Éditeurs de Logiciels Gagnent en DynamismeLes Fabricants d'Imprimantes et de Copieurs détenaient 48,89 % du chiffre d'affaires en 2026, soutenus par des accords groupés de matériel, de logiciels, de fournitures et de services. Les relations directes avec les grandes entreprises aident ces fournisseurs à fidéliser leurs clients sur plusieurs cycles de renouvellement des équipements et lors des périodes d'achat formelles. Les Intégrateurs de Systèmes et Revendeurs restent importants car ils peuvent rassembler des parcs mixtes, des ressources de mise en œuvre locales et un support de conformité spécialisé. Leur position est utile dans les comptes du marché intermédiaire et du secteur public où les équipes de vente mondiales des fabricants d'équipements d'origine peuvent ne pas assurer une couverture locale détaillée. Cette structure de canal donne aux fabricants d'équipements d'origine établis une large portée dans le marché des services gérés d'opérations d'impression de production tout en préservant un rôle pour les partenaires de service locaux.
Les Éditeurs de Logiciels Indépendants devraient enregistrer un CAGR de 6,71 % jusqu'en 2032, le taux de croissance de canal le plus rapide. Leurs plateformes neutres vis-à-vis des équipements permettent aux organisations d'appliquer des politiques communes, de gérer les utilisateurs et de collecter des données de reporting sur des parcs de plusieurs marques. Konica Minolta a introduit la solution d'impression gérée KPAX dans son réseau de revendeurs en janvier 2025 via un partenariat élargi avec ACDI. KPAX centralise la gestion du parc, la facturation des clients et la visibilité de la maintenance proactive, montrant pourquoi les fabricants d'équipements d'origine ajoutent des capacités axées sur les logiciels pour protéger les relations avec les revendeurs. Les décisions contractuelles sont de plus en plus influencées par l'analytique, la gestion des politiques, les fonctionnalités de flux de travail et la qualité de mise en œuvre plutôt que par le seul matériel des équipements.
Par Mode de Déploiement :
La Base Installée Sur Site Masque un Pivot Structurel vers le CloudLe déploiement Sur Site détenait 43,96 % du marché des services gérés d'opérations d'impression de production en 2026, reflétant l'infrastructure de serveurs d'impression établie dans les grandes entreprises et les secteurs réglementés. De nombreuses organisations conservent des systèmes locaux car des contrôles d'équipements propriétaires et des procédures opérationnelles internes se sont accumulés sur plusieurs cycles technologiques. Le déploiement local aide également les clients à satisfaire des exigences strictes en matière de traitement des données lorsqu'ils ne peuvent pas stocker des contenus sensibles dans des systèmes entièrement basés sur le cloud. Le déploiement Hybride combine des fonctions d'impression locales avec une gestion des politiques, des rapports et une analytique basés sur le cloud, contribuant à préserver le contrôle opérationnel pendant la transition. Cette approche offre aux organisations un chemin praticable depuis les parcs de serveurs traditionnels vers une administration plus centralisée sans imposer une migration complète immédiate.
Le déploiement Basé sur le Cloud devrait progresser à un CAGR de 6,69 % jusqu'en 2032. Il peut réduire le travail administratif, assurer une application cohérente des politiques et prendre en charge les utilisateurs quel que soit l'emplacement de leur équipement. Le Cadre de Souveraineté Cloud de la Commission européenne aborde les conditions de protection des données européennes et de maintien du contrôle opérationnel dans l'utilisation du cloud.[2] Ces exigences peuvent favoriser les architectures hybrides pour les contrats de services financiers et du secteur public qui doivent documenter les pratiques de traitement des données. Les prestataires disposant d'options de déploiement flexibles peuvent servir les clients orientés cloud tout en soutenant également les acheteurs qui privilégient la souveraineté et le contrôle local.
Par Taille d'Organisation :
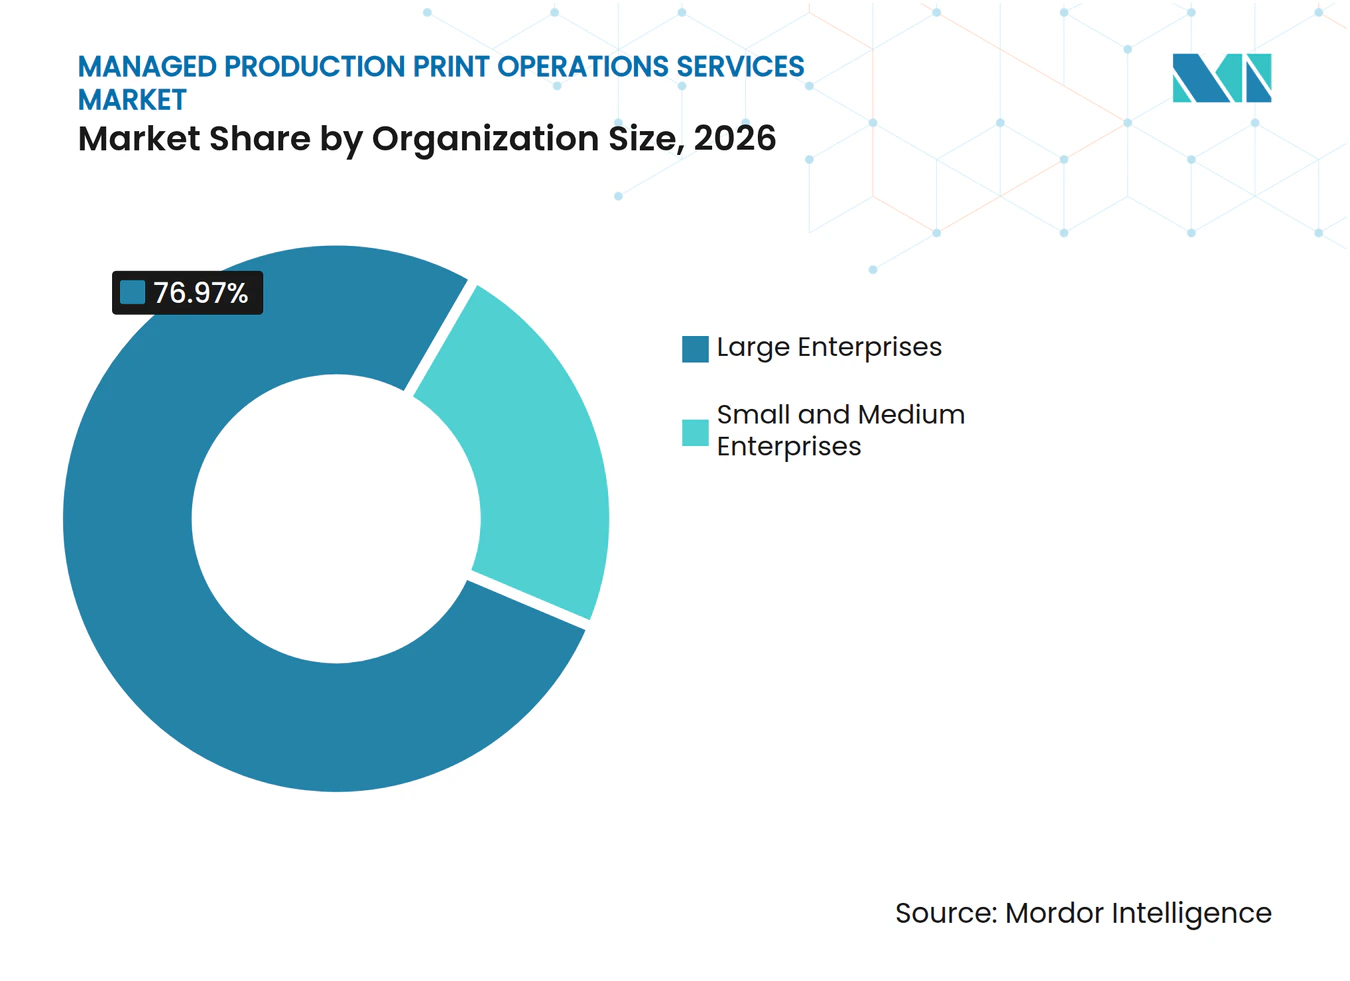
Les Dépenses des Grandes Entreprises Dominent Tandis que l'Adoption par les PME s'AccélèreLes Grandes Entreprises représentaient 76,97 % du chiffre d'affaires en 2026, ce qui en fait la plus grande catégorie par taille d'organisation. Les parcs multi-sites, les processus d'achat formels, les obligations de sécurité et les procédures documentaires complexes rendent les accords gérés à long terme pratiques pour ces acheteurs. Les clients gouvernementaux et du BFSI contribuent à cette concentration car leurs processus nécessitent des contrôles documentés, la responsabilité des fournisseurs et une supervision opérationnelle continue. Le Royaume-Uni a attribué un cadre de 4 ans pour les services d'impression et d'impression gérée en septembre 2025, couvrant les hôpitaux, les collectivités locales, les établissements scolaires et les départements du gouvernement central. Ces cadres soutiennent les prestataires capables de démontrer la continuité de service, les contrôles de conformité et la capacité à gérer des parcs d'équipements vastes et diversifiés.
Les Petites et Moyennes Entreprises devraient progresser à un CAGR de 6,52 % jusqu'en 2032. Les plateformes natives du cloud permettent à ces entreprises d'utiliser la libération sécurisée, les rapports et l'administration centralisée sans recruter des équipes dédiées à l'infrastructure d'impression. La tarification par siège peut rendre les services gérés accessibles aux acheteurs qui ne disposent pas des budgets d'investissement ou du personnel spécialisé associés aux mises en œuvre traditionnelles. Les prestataires ont besoin de modèles de vente moins intensifs, d'une intégration pratique et de partenariats de canal pour atteindre efficacement ce groupe de clients. Cette opportunité ajoute des comptes précédemment non desservis au marché des services gérés d'opérations d'impression de production, plutôt que de simplement transférer des contrats de grandes entreprises à des fournisseurs plus petits.

Par Secteur d'Utilisateur Final :
Le BFSI Ancre les Revenus Tandis que la Santé Mène la CroissanceLe BFSI détenait 15,03 % de la part du marché des services gérés d'opérations d'impression de production en 2026, soutenu par le traitement de prêts à forte intensité documentaire, les dossiers de connaissance du client, les rapports de conformité et les communications avec les clients. Ces organisations ont besoin d'une gestion fiable et auditable des informations financières imprimées et des données personnelles tout au long du processus d'impression. Les exigences de sécurité peuvent rendre le chiffrement, la libération contrôlée, la journalisation des accès et les enregistrements d'événements obligatoires dans le cadre d'un accord de service géré. Les orientations de la Commission européenne sur la souveraineté cloud soulignent l'importance du contrôle, de la transparence et de la protection pour les charges de travail cloud sensibles. Cet environnement favorise les prestataires capables de démontrer comment les contrôles d'impression s'intègrent aux systèmes de risque, d'identité et de conformité plus larges du client.
La Santé devrait enregistrer un CAGR de 7,89 % jusqu'en 2032, le taux le plus rapide parmi les secteurs d'utilisateurs finaux. Les hôpitaux et les cliniques ont besoin d'une libération d'impression sécurisée, d'un chiffrement et de pistes d'audit pour les dossiers de patients dans les sites cliniques et administratifs. Les acheteurs des secteurs des Technologies de l'Information et des Télécommunications ont besoin d'une gestion centralisée du parc sur des sites d'infrastructure distribués, tandis que les organisations gouvernementales mettent l'accent sur la localisation et les services vérifiés en matière de conformité. Les organisations éducatives utilisent l'impression cloud pour les utilisateurs mobiles et l'accès neutre vis-à-vis des équipements, ce qui peut réduire les impressions inutiles et les tâches administratives routinières. La Fabrication Industrielle et le Commerce de Détail et Biens de Consommation restent des groupes d'utilisateurs plus petits où la télémétrie, la visibilité des fournitures et la disponibilité prédictive gagnent en pertinence opérationnelle.
Analyse Géographique
Marché des Services Gérés d'Opérations d'Impression de Production en Amérique du Nord
L'Amérique du Nord détenait 39,04 % du marché des services gérés d'opérations d'impression de production en 2026, la part régionale la plus élevée. Les grandes entreprises, les acheteurs gouvernementaux et les organisations de santé soutiennent la demande pour les opérations de parc géré, les contrôles d'authentification, les rapports de service et les termes contractuels axés sur la sécurité. Les États-Unis restent au cœur de la demande régionale car les organisations exploitent de vastes parcs d'impression multi-sites, travaillent avec des portefeuilles d'équipements mixtes et font face à des attentes strictes en matière de traitement des données. Les orientations de la CISA sur l'impression à distance soutiennent l'authentification gérée et les pratiques d'impression contrôlées pour les employés travaillant en dehors des bureaux traditionnels. Le Canada suit un schéma d'adoption similaire, tandis que le Mexique bénéficie de l'activité manufacturière liée à la délocalisation de proximité, aux chaînes d'approvisionnement transfrontalières et aux sites de production qui nécessitent une disponibilité fiable des équipements.
Marché des Services Gérés d'Opérations d'Impression de Production en Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 7,09 % jusqu'en 2032, le taux régional le plus rapide. Le Japon dispose d'une base mature de contrats d'impression gérée dans les institutions financières et du secteur public, soutenue par des prestataires nationaux disposant de capacités de service établies et d'une expérience dans des environnements documentaires complexes. La Chine intègre la surveillance de parc activée par l'IoT dans les programmes de modernisation des entreprises et des environnements de production plus structurés, ce qui élargit la pertinence de la maintenance axée sur les données. L'initiative Digital India soutient les achats technologiques dans les environnements bancaires et gouvernementaux qui ont historiquement utilisé des arrangements d'impression fragmentés et des modèles de support locaux. La base d'entreprises à forte intensité technologique de la Corée du Sud soutient l'adoption de l'impression cloud, tandis que les différentes règles régionales en matière de données et les attentes de service font du déploiement hybride une option importante.
Marché des Services Gérés d'Opérations d'Impression de Production en EMEA et en Amérique du Sud
L'Europe est façonnée par des exigences de conformité qui affectent l'architecture, la sélection des fournisseurs, la planification de la mise en œuvre et le traitement des informations sensibles. La Commission européenne a établi un Cadre de Souveraineté Cloud qui aborde le contrôle opérationnel et la protection des données européennes dans les services cloud. Le cadre du secteur public britannique pour l'impression de septembre 2025 incluait Canon, Ricoh, Xerox, HP, Konica Minolta et Kyocera. La France conserve une culture sur site établie dans certaines parties du secteur public, tandis que les pays nordiques, le Moyen-Orient, l'Afrique et l'Amérique du Sud affichent une demande variée façonnée par l'infrastructure numérique, les programmes publics, l'externalisation, la modernisation industrielle et la disponibilité de partenaires de service locaux.
Paysage Concurrentiel
Concentration du Marché
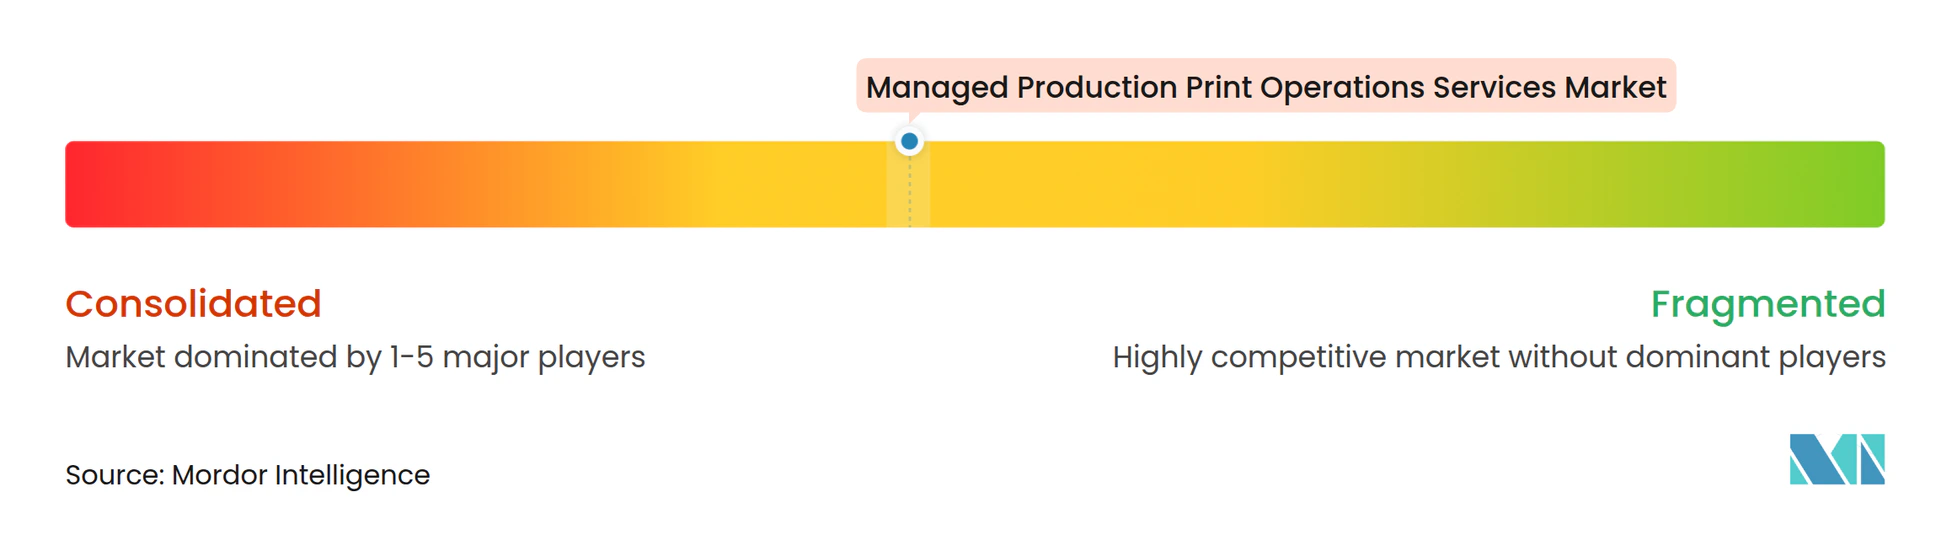
Le marché des services gérés d'opérations d'impression de production est modérément concentré autour des prestataires intégrés aux fabricants d'équipements d'origine, notamment Canon, Ricoh, Xerox, HP et Konica Minolta. Ces entreprises combinent équipements, opérations gérées, services de sécurité, capacités documentaires, fournitures, surveillance à distance et support continu dans le cadre d'accords clients pluriannuels. Brother, Epson et Toshiba occupent également des positions dans le paysage plus large des technologies d'impression et sont en concurrence dans les catégories d'équipements pertinentes. Les grands fabricants d'équipements d'origine ont un avantage car les clients préfèrent un prestataire unique pour gérer le remplacement des équipements, la maintenance, la réponse aux interventions, la logistique des fournitures et les exigences de sécurité. Le marché des services gérés d'opérations d'impression de production reste ouvert aux prestataires de plateformes car de nombreux clients exploitent des parcs matériels mixtes et souhaitent de la flexibilité dans leur couche logicielle.
Xerox a finalisé l'acquisition de Lexmark en juillet 2025 pour 1,5 milliard USD, incluant la dette nette et les passifs repris.[3] Xerox a ensuite intégré les forces de vente Xerox et Lexmark et étendu ses offres d'impression gérée, de flux de travail et de cloud aux clients Lexmark en mars 2026. Canon a élargi sa gamme imageFORCE en septembre 2025 avec une évaluation de sécurité activée par l'IA, une maintenance prédictive et une intégration prête pour le cloud. Konica Minolta a élargi les capacités de ses revendeurs via sa relation KPAX avec ACDI, en ajoutant la gestion centralisée, la facturation des clients et la visibilité proactive des services. Ces actions montrent comment les entreprises leaders utilisent l'acquisition, l'intégration de produits et les logiciels de canal pour approfondir la valeur des contrats, améliorer la fidélisation des clients et élargir leurs portefeuilles de services.
La concurrence évolue vers l'orchestration cloud, l'automatisation des flux de travail et la livraison axée sur la conformité, tant pour les grandes entreprises que pour les clients distribués plus petits. Tungsten Automation, Vasion et Pharos proposent des outils neutres vis-à-vis des équipements qui peuvent gérer des parcs mixtes, soutenir les flux de travail documentaires et réduire la dépendance à une seule marque de matériel. Ces prestataires peuvent séduire les clients qui ne souhaitent pas lier l'analytique, la sécurité, la gestion des politiques et le traitement de l'information à un seul fournisseur d'équipements. Le marché des services gérés d'opérations d'impression de production favorisera les prestataires qui connectent l'impression, la capture, l'analytique, les flux de travail, la sécurité et une mise en œuvre fiable dans une structure de service documentée.
Leaders du Secteur des Services Gérés d'Opérations d'Impression de Production
-
Ricoh Company, Ltd.
-
Xerox Holdings Corporation
-
Canon Inc.
-
HP Inc.
-
Konica Minolta, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Exploitation d'Impression de Production Entreprises couvertes dans ce rapport
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Holdings Corporation
- HP Inc.
- Konica Minolta, Inc.
- FUJIFILM Holdings Corporation
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Kyocera Corporation
- Sharp Corporation
- Toshiba Tec Corporation
- RISO KAGAKU CORPORATION
- Eastman Kodak Company
- Heidelberger Druckmaschinen AG
- Agfa-Gevaert N.V.
- SCREEN Holdings Co., Ltd.
- Mimaki Engineering Co., Ltd.
- Roland DG Corporation
- Durst Group AG
- Electronics For Imaging, Inc.
Développements industriels récents dans Marché des Services Gérés d'Exploitation d'Impression de Production
- Mars 2026 : HP Indigo a annoncé un accord stratégique majeur avec Shutterfly pour le déploiement de 35 presses numériques HP Indigo 120K, la plateforme de production industrielle à haut volume la plus avancée de HP Indigo, lors de HP Imagine 2026 le 24 mars 2026. L'accord pluriannuel s'appuie sur une collaboration de 25 ans et englobe la mise à niveau complète du parc de Shutterfly, avec des installations en première phase prévues pour 2026, démontrant la durabilité des investissements en impression de production à grand volume dans les segments de personnalisation commerciale.
- Mars 2026 : Xerox a davantage unifié sa structure commerciale d'impression le 2 mars 2026, en intégrant les forces de vente Xerox et Lexmark et en étendant les Services d'Impression Gérée Xerox, Workflow Central et les solutions cloud à la base de clients Lexmark à l'échelle mondiale. Le portefeuille unifié propose désormais les imprimantes A3 de la série 9 de Lexmark aux côtés de la gamme de services gérés de Xerox, accélérant l'objectif de plus de 300 millions USD de synergies en rythme annualisé d'ici fin 2027.
- Janvier 2026 : Ricoh UK a élargi son partenariat avec CPI, l'un des plus grands groupes d'impression de livres en Europe, à compter du 6 janvier 2026, en ajoutant 2 presses à toner Ricoh Pro C9500 dans les opérations de production européennes de CPI. L'investissement soutient le modèle d'impression à la demande sans stock de CPI dans 16 usines de fabrication au Royaume-Uni, en France, en Allemagne, en République tchèque et en Espagne, renforçant le rôle de Ricoh en tant que partenaire privilégié d'impression de production gérée pour l'édition numérique en petits tirages.
- Novembre 2025 : Electronics For Imaging et Fiery, LLC, ont conclu un accord le 12 novembre 2025 pour que Fiery acquière Inèdit Software, la principale société de logiciels RIP et de gestion des couleurs au service des marchés de l'impression textile numérique et spécialisée. La transaction permet à EFI de se concentrer sur les systèmes d'impression de production, les logiciels et les encres, tandis que Fiery étend sa suite DFE et de flux de travail aux segments textile et spécialisé, une séparation stratégique qui affûte la concentration concurrentielle des deux entreprises.
Périmètre du Rapport Mondial sur le Marché des Services Gérés d'Opérations d'Impression de Production
Le marché des services gérés d'opérations d'impression de production désigne la fourniture d'une infrastructure d'impression externalisée et gérée de manière professionnelle, de services et de solutions qui aident les organisations à optimiser leurs environnements d'impression, à rationaliser les flux de travail documentaires, à améliorer l'efficacité opérationnelle et à réduire les coûts liés à l'impression.
Le Rapport sur les Services Gérés d'Opérations d'Impression de Production est Segmenté par Type de Service (Opérations d'Impression Gérées, Services d'Impression Cloud, Gestion des Équipements et du Parc, Optimisation des Flux de Travail Documentaires et Évaluation de l'Infrastructure d'Impression), Type de Canal (Fabricants d'Imprimantes et de Copieurs, Intégrateurs de Systèmes et Revendeurs, et Éditeurs de Logiciels Indépendants), Mode de Déploiement (Sur Site, Basé sur le Cloud et Hybride), Taille d'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Secteur d'Utilisateur Final (BFSI, Santé, Technologies de l'Information et Télécommunications, Gouvernement, Éducation, Fabrication Industrielle, Commerce de Détail et Biens de Consommation, et Autres Secteurs d'Utilisateurs Finaux) et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Évaluation de l'Infrastructure d'Impression |
| Opérations d'Impression Gérées |
| Gestion des Équipements et du Parc |
| Optimisation des Flux de Travail Documentaires |
| Services d'Impression Cloud |
| Fabricants d'Imprimantes et de Copieurs |
| Intégrateurs de Systèmes et Revendeurs |
| Éditeurs de Logiciels Indépendants |
| Sur Site |
| Basé sur le Cloud |
| Hybride |
| Petites et Moyennes Entreprises |
| Grandes Entreprises |
| BFSI |
| Santé |
| Technologies de l'Information et Télécommunications |
| Gouvernement |
| Éducation |
| Fabrication Industrielle |
| Commerce de Détail et Biens de Consommation |
| Reste des Secteurs d'Utilisateurs Finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par Type de Service | Évaluation de l'Infrastructure d'Impression | |
| Opérations d'Impression Gérées | ||
| Gestion des Équipements et du Parc | ||
| Optimisation des Flux de Travail Documentaires | ||
| Services d'Impression Cloud | ||
| Par Type de Canal | Fabricants d'Imprimantes et de Copieurs | |
| Intégrateurs de Systèmes et Revendeurs | ||
| Éditeurs de Logiciels Indépendants | ||
| Par Mode de Déploiement | Sur Site | |
| Basé sur le Cloud | ||
| Hybride | ||
| Par Taille d'Organisation | Petites et Moyennes Entreprises | |
| Grandes Entreprises | ||
| Par Secteur d'Utilisateur Final | BFSI | |
| Santé | ||
| Technologies de l'Information et Télécommunications | ||
| Gouvernement | ||
| Éducation | ||
| Fabrication Industrielle | ||
| Commerce de Détail et Biens de Consommation | ||
| Reste des Secteurs d'Utilisateurs Finaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services gérés d'opérations d'impression de production ?
Le marché des services gérés d'opérations d'impression de production devrait s'étendre de 5,86 milliards USD en 2026 et 6,24 milliards USD en 2027 à 8,58 milliards USD d'ici 2032, à un CAGR de 6,58 %. La demande est de plus en plus liée à la sécurité gérée, aux flux de travail, à l'administration cloud et à des termes de service prévisibles plutôt qu'à la hausse des volumes de pages.
Quelle catégorie de service est en tête des services gérés d'opérations d'impression de production ?
Les Opérations d'Impression Gérées sont en tête avec 35,53 % du chiffre d'affaires en 2026. Elles couvrent la supervision quotidienne du parc, les fournitures, la surveillance, l'envoi des techniciens et la disponibilité contractuelle, tandis que les Services d'Impression Cloud devraient enregistrer le CAGR de service le plus rapide de 7,11 % jusqu'en 2032.
Pourquoi les services d'impression cloud gagnent-ils en adoption ?
Les systèmes cloud peuvent supprimer l'administration des serveurs locaux, appliquer des contrôles communs sur plusieurs sites et soutenir le travail hybride. Le déploiement Basé sur le Cloud devrait progresser à un CAGR de 6,69 % jusqu'en 2032 car la gestion centralisée des politiques, les rapports et la libération sécurisée peuvent fonctionner sur des groupes d'utilisateurs distribués.
Quel secteur d'utilisateur final affiche la croissance projetée la plus rapide ?
La Santé devrait enregistrer un CAGR de 7,89 % jusqu'en 2032. Les hôpitaux et les cliniques nécessitent une libération d'impression sécurisée, un chiffrement, des pistes d'audit et une gestion contrôlée de la documentation des patients dans les sites cliniques et administratifs.
Quelle région est en tête du marché des services gérés d'opérations d'impression de production ?
L'Amérique du Nord est en tête avec 39,04 % du chiffre d'affaires en 2026, soutenue par les grandes organisations, les acheteurs gouvernementaux, la demande du secteur de la santé et les contrats axés sur la sécurité. L'Asie-Pacifique devrait enregistrer le CAGR régional le plus rapide de 7,09 % jusqu'en 2032.
Comment les éditeurs de logiciels affectent-ils les opérations d'impression gérée ?
Les Éditeurs de Logiciels Indépendants devraient enregistrer un CAGR de 6,71 % jusqu'en 2032 en proposant des plateformes neutres vis-à-vis des équipements pour les parcs mixtes, la gestion des politiques, les rapports, les flux de travail documentaires et l'administration centralisée. Leur croissance encourage les fabricants d'équipements d'origine à ajouter davantage de capacités cloud, d'analytique et de flux de travail à leurs propres portefeuilles de services.