
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.53 十億米ドル |
| 市場規模 (2032) | 6.78 十億米ドル |
| 成長率 (2027 - 2032) | 8.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場分析
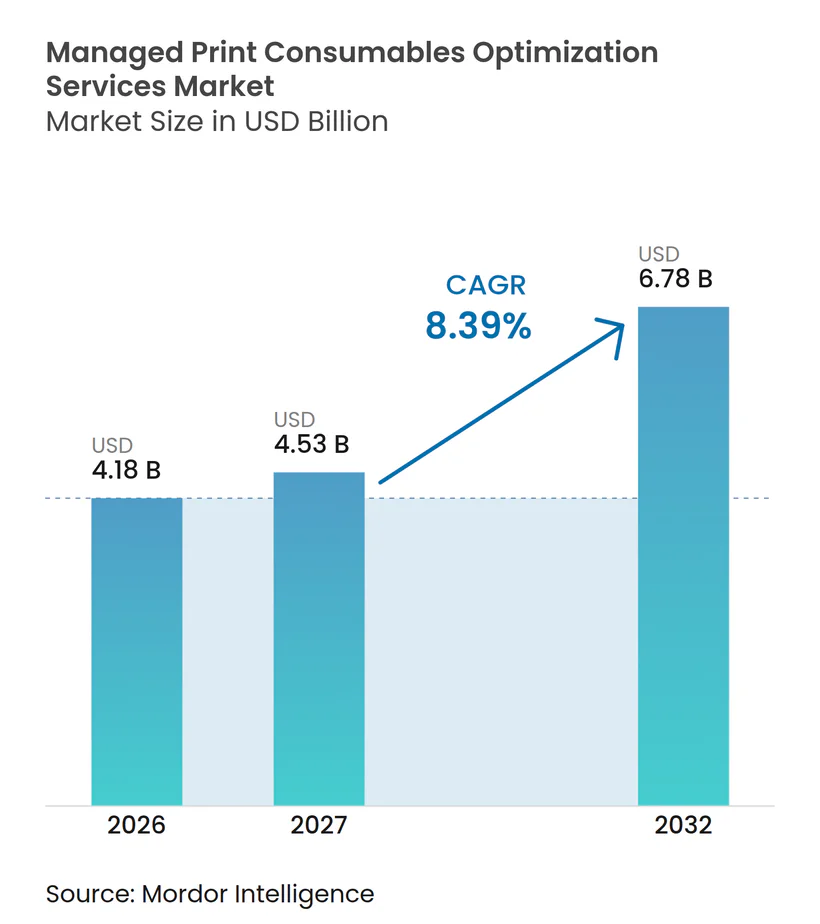
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場規模は、2026年の4.18 ビリオン 米ドルおよび2027年の4.53 ビリオン 米ドルから、2032年までに6.78 ビリオン 米ドルへと拡大し、2027年から2032年の間に8.39%のCAGRを記録すると予測されています。組織は、デバイステレメトリー、トナーカバレッジデータ、および需要パターンを活用して補充を誘導するモニタリングシステムにより、事後対応型のトナー購入を置き換えつつあります。この変化により、印刷消耗品は施設費用としてのみ扱われるのではなく、調達およびITの管理下に置かれるようになっています。クラウド提供は、完全な移行をセキュリティやデータ所在地要件が制限するハイブリッド環境をサポートしながら、分析へのアクセスを拡大しています。モニタリング、予測、補充、およびフルフィルメントを組み合わせたプロバイダーは、そのサービスを日常のフリート運用の一部とすることができます。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は、オフィスの印刷量の低下、独自仕様のカートリッジ管理、および混在デバイスフリートからの不完全なデータという課題にも直面しています。
主要レポートのポイント
- サービスタイプ別では、自動補充および注文管理が2026年のマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場シェアの35.53%を占め、需要予測および使用状況分析は2032年までに7.11%のCAGRで拡大すると予測されています。
- コンサマブルズタイプ別では、トナーカートリッジが2026年の収益の48.89%を占め、インクタンクボトルは2032年までに6.71%のCAGRで拡大すると予測されています。
- 展開モード別では、クラウドベースのサービスが2026年のマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場の収益の43.96%を占め、2032年までに6.69%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の76.97%を占め、中小企業は2032年までに6.52%のCAGRで拡大すると予測されています。
- エンドユーザー業種別では、BFSIが2026年の収益の15.03%を占め、ヘルスケアは2032年までに7.89%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の39.04%を占め、アジア太平洋地域は2032年までに7.09%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドベースおよびハイブリッド型マネージド・プリント環境の拡大 | +2.0% | 北米および西欧が採用をリードし、アジア太平洋地域および中東への波及を伴うグローバル規模 | 短期(2年以内) |
| コンサマブルズの自動補充に対する需要 | +1.8% | 北米およびアジア太平洋地域の企業市場に集中したグローバル規模 | 中期(2〜4年) |
| ページあたりコストの可視化に対する企業の関心の高まり | +1.3% | 北米および欧州、インドおよび韓国での早期成果を伴う | 中期(2〜4年) |
| カートリッジ回収および廃棄物削減に関するサステナビリティ要件 | +0.8% | 欧州、北米、中東・アフリカおよびアジア太平洋地域への波及を伴う | 長期(4年以上) |
| トナーカバレッジ分析による早期カートリッジ交換の削減 | +0.5% | 北米および西欧、大企業アカウントに集中 | 中期(2〜4年) |
| リモートワークによるフリートの分散化がもたらす分散型サプライ最適化ニーズの増大 | +0.4% | グローバル規模、北米および英国で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クラウドベースおよびハイブリッド型マネージド・プリント環境の拡大
クラウドおよびハイブリッド環境は、顧客が印刷インフラおよび関連消耗品を管理する方法を変えています。Y Softは、2026年に新規マネージド・プリント導入の64.8%がクラウドベースであったと報告し、ITチームの76%が3年以内に印刷をクラウドに移行済みまたは移行を計画していると報告しました。管理をローカルサーバーから移行することで、社内ITチームのインフラ負担を軽減できます。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は、集中型データが以前は個別に運用されていた拠点からの使用状況シグナルを統合できるため、この恩恵を受けています。ハイブリッドモデルは、ローカルルーティングおよび収集ツールを維持しながら、分析および補充管理を集中化します。このアプローチは、集中的な可視性を必要としながらも、すべての印刷関連記録をオフサイトに移行できない規制対象組織に有用です。
コンサマブルズの自動補充に対する需要
自動補充は、業のマネージド・プリント契約の通常の一部となりつつあります。メーター読み取りおよびデバイスアラートにより、プロバイダーは固定の月次見積もりではなく、実際の使用状況に基づいて消耗品を手配できます。このモデルにより、緊急購入を削減し、各拠点での過剰在庫を抑制できます。Lexmarkのマネージド・プリントインフラは150万台以上のデバイスをカバーしており、接続されたフリートデータがサプライ計画を支援できる規模を示しています。したがって、マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場には、オフィスや支店全体での在庫プーリングと補充を連携させる機会があります。注文タイミングの改善により、部分的に使用されたカートリッジの不要な交換も削減できます。
ページあたりコストの可視化に対する企業の関心の高まり
ページあたりコストのレポーティングにより、調達、財務、およびITチームは、デバイス、部門、およびユーザーグループ間での印刷コストの変動をより明確に把握できます。プロバイダーはこの情報を活用して、両面印刷のデフォルト設定、不要なカラー出力の制限、およびより低コストのデバイスへの作業ルーティングを実施できます。Y Softは、91,000台のデバイスのテレメトリーベース全体で、セキュアプリントリリースにより不要なページが平均13%削減されたと報告しました。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は、このような管理を活用して、コンサマブルズ管理をより広範なコストガバナンスの一部として位置付けることができます。顧客は、更新や機器交換を決定する前にフリートの変更を評価できます。データが既存の契約内で測定可能なアクションにつながる場合に、価値提案が最も強くなります。
カートリッジ回収および廃棄物削減に関するサステナビリティ要件
サステナビリティ要件により、カートリッジ回収が一部の調達プログラムの正式な一部となっています。欧州委員会は、企業サステナビリティ報告指令が2025年から大企業に対して段階的なサステナビリティ報告要件を適用すると説明しています。[1] Clover Technologies Groupは、2025年に1,740万個以上のカートリッジおよび部品を回収し、1,330万ポンド以上の材料を埋め立て廃棄から転用したと報告しました。Katunは2025年10月にClose the Loopとともにカタン・コレクツプログラムを開始し、欧州の顧客から年間50メトリックトン以上の使用済みカートリッジの回収を目標としました。これらのプログラムにより、サプライチェーンの実践を文書化する必要があるマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場の購買担当者にとって、回収の証拠がより重要になっています。また、循環型調達が重要な場面で独立系サプライヤーが競争する手段も提供しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフィスの印刷量の低下とデジタル文書への代替 | -0.9% | 北米および西欧で最も顕著なグローバル規模 | 長期(4年以上) |
| OEMカートリッジ認証と独自エコシステムのロックイン | -0.5% | OEM主導の企業アカウントに集中したグローバル規模 | 中期(2〜4年) |
| 混在ベンダーフリートにおけるデバイステレメトリーの不整合 | -0.3% | 大規模マルチベンダー企業フリートに集中したグローバル規模 | 中期(2〜4年) |
| 使用済みカートリッジの逆物流の複雑さと国境を越えた回収 | -0.2% | 拡大生産者責任フレームワークが適用される欧州およびアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オフィスの印刷量の低下とデジタル文書への代替
デジタル文書ワークフローは、物理的な出力と消耗品を必要とするページ量を削減します。このプレッシャーは、確立されたクラウドプログラムとリモートまたはハイブリッドワークモデルを持つ組織で最も顕著です。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は、セキュリティ、可用性、およびコスト管理を必要とする印刷環境において依然として役割を担っています。ページ量のみで課金するプロバイダーは、出力量の低下にさらされやすくなっています。デバイスベースの管理費、ソフトウェアサブスクリプション、およびワークフローサービスにより、この依存度を低減できます。レガシーな文書プロセスを持つ中規模組織は、デジタル化がページ数を単に削減するのではなく、ユースケース全体を排除するため、最大の調整を迫られる可能性があります。
OEMカートリッジ認証と独自エコシステムへのロックイン
独自仕様カートリッジの認証メカニズムにより、互換品および再生品の使用が制限される場合があります。これにより、フリートが単一のデバイスブランドに集中している顧客の調達柔軟性が制限されます。独立系プラットフォームは潜在的なコスト削減を特定できても、サプライソースを変更できない場合があります。Brotherは2025年12月に液体インクカートリッジをブロー成形を使用して再設計し、清掃を簡素化して人件費を15%削減し、より再利用可能な製品設計への移行を示しました。再利用を容易にする製品の再設計により、時間をかけて再生オプションが改善される可能性があります。それまでの間、互換性ルールはマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場におけるマルチソース消耗品戦略の実際的な制約として残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
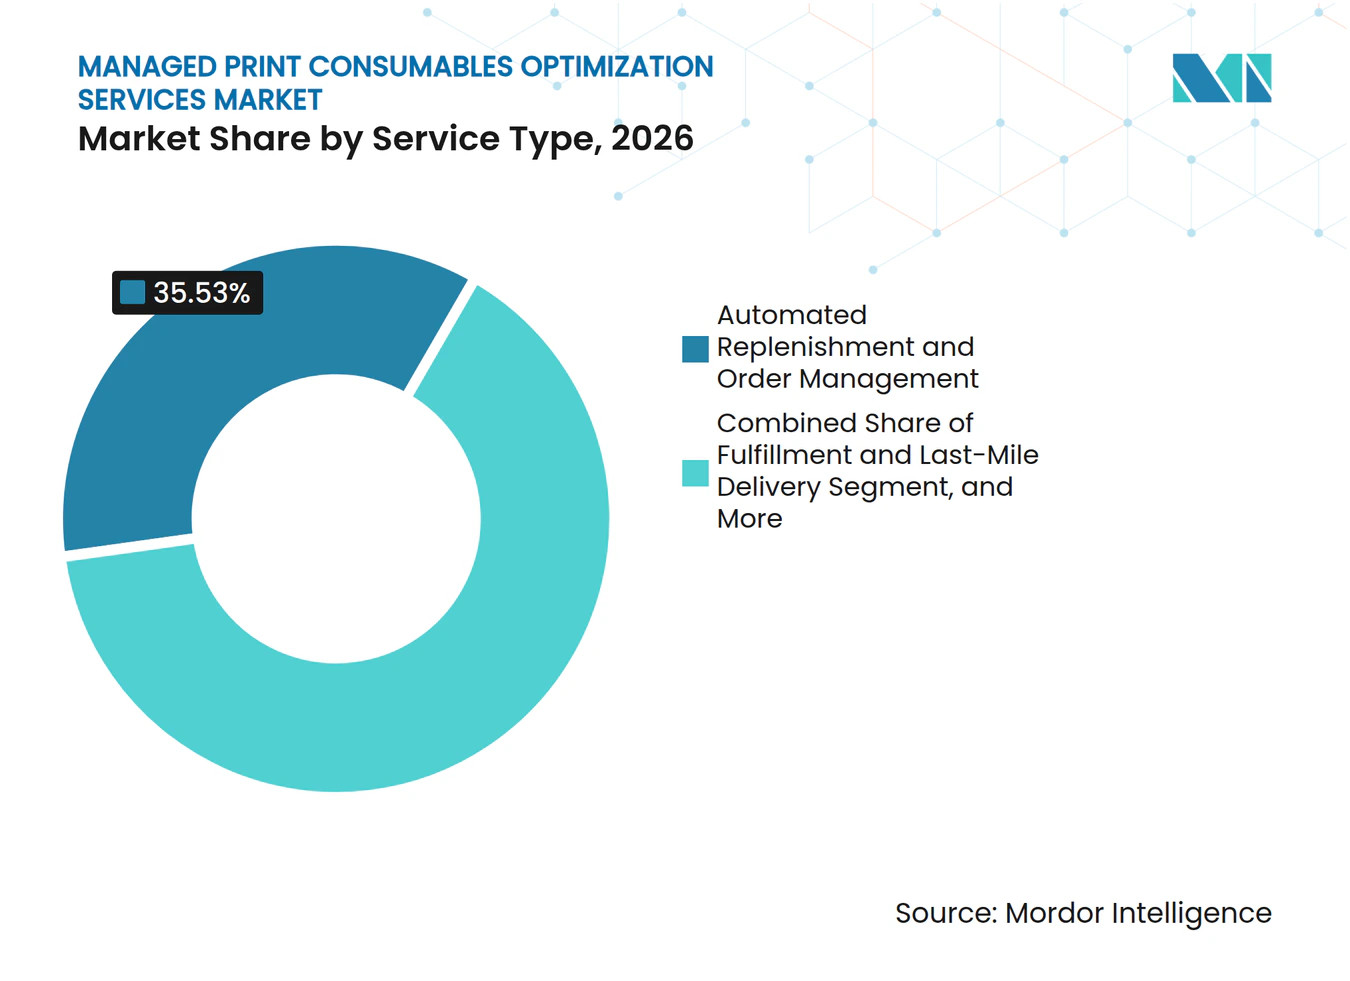
補充が収益をリードし、予測が進展自動補充および注文管理は、2026年のマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場シェアの35.53%を占めました。その規模は、供給の継続性を必要とする大規模フリートにおけるIoTベースのトナーモニタリングの確立された使用を反映しています。サービス契約は、デバイスデータを使用してカートリッジが消耗する前に交換を促すことができます。需要予測および使用状況分析は、2032年までに7.11%のCAGRで拡大すると予測されています。このサービスは、テレメトリーを今後30〜90日間の消費予測に変換します。予測に関するマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場規模は、より予測可能なサプライコストを求める調達チームによって支えられています。
コンサマブルズ・モニタリングおよびメーター収集は、より広範なサービススタックの基礎データを提供します。これらは、クライアントがトナー支出の監査可能な記録を必要とする場合に特に重要です。在庫最適化およびストックプーリングは、複数の印刷室や拠点にわたるバッファ管理を支援します。フルフィルメントおよびラストマイル配送も、ヘルスケアおよび金融サービス調達においてサービスの差別化要因となっています。デバイスの停止が日常的な文書作成を妨げる場合、当日配送のコミットメントが重要になることがあります。予測とフルフィルメントを連携させるプロバイダーは、単一のサービスコンポーネントのみを提供するプロバイダーよりも、クライアントとの緊密な関係を構築できます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
コンサマブルズタイプ別:
トナーカートリッジが収益を支え、インクタンクボトルが進展トナーカートリッジは2026年の収益の48.89%を占めました。レーザーベースの複合機は、大量のテキスト出力を生成するBFSI、政府、および製造業の環境で引き続き一般的です。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場におけるトナーライフサイクル管理には、カバレッジ分析、消耗予測、および収率検証が含まれます。これらのタスクにより、プロバイダーはサービス契約のための広範な設置ベースを確保できます。インクタンクボトルは、2032年までに6.71%のCAGRで拡大すると予測されています。その採用は、中小企業やリモートワーカーが使用する大容量システムと関連しています。
インクカートリッジは、カラー品質と携帯性が重要なクリエイティブ、マーケティング、およびフィールドセールスの環境で引き続き重要です。イメージングドラムおよびイメージングユニットは、ページ量およびトナーカバレッジデータを使用して計画できる定期的な費用です。環境報告要件も、クライアントが消耗品と回収パートナーを選択する方法に影響を与える可能性があります。2025年6月、Katunは複合機およびA4プリンター向けに再生品ラインナップを38製品拡大しました。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス産業は、文書化された回収プログラムを活用して、リサイクルコンテンツまたは回収要件を含む契約をサポートできます。
展開モード別:
クラウドベースサービスが収益と拡大の両方をリードクラウドベースの展開は2026年の収益の43.96%を占め、2032年までに6.69%のCAGRで拡大すると予測されています。この二重の位置付けは、クラウドサービスが印刷管理における早期採用を超えて進んでいることを示しています。Y Softは、オンプレミスインストールの84%が12ヶ月以上更新されていないと報告しました。老朽化したインストールは、サーバー管理を不要にするクラウドサービスの魅力高める可能性があります。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は、接続されたプラットフォームが使用データを集中化し、サプライアクションを自動化できるため、このシフトから恩恵を受けています。
ハイブリッド展開は、ヘルスケア、金融サービス、および政府ユーザーにとって引き続き重要です。ローカルゲートウェイはルーティングを処理し、クラウドシステムは分析および補充トリガーを管理できます。オンプレミスシステムも、エアギャップ環境および重要インフラにおける役割を維持しています。これは、クラウドの採用がマルチアーキテクチャサポートの必要性を排除しないことを意味します。プロバイダーは、単一の契約内でオンプレミス、クラウド、およびハイブリッドフリートにわたって運用する必要があります。この能力は、多くの大規模アカウントにとって実際的な要件となっています。
組織規模別:
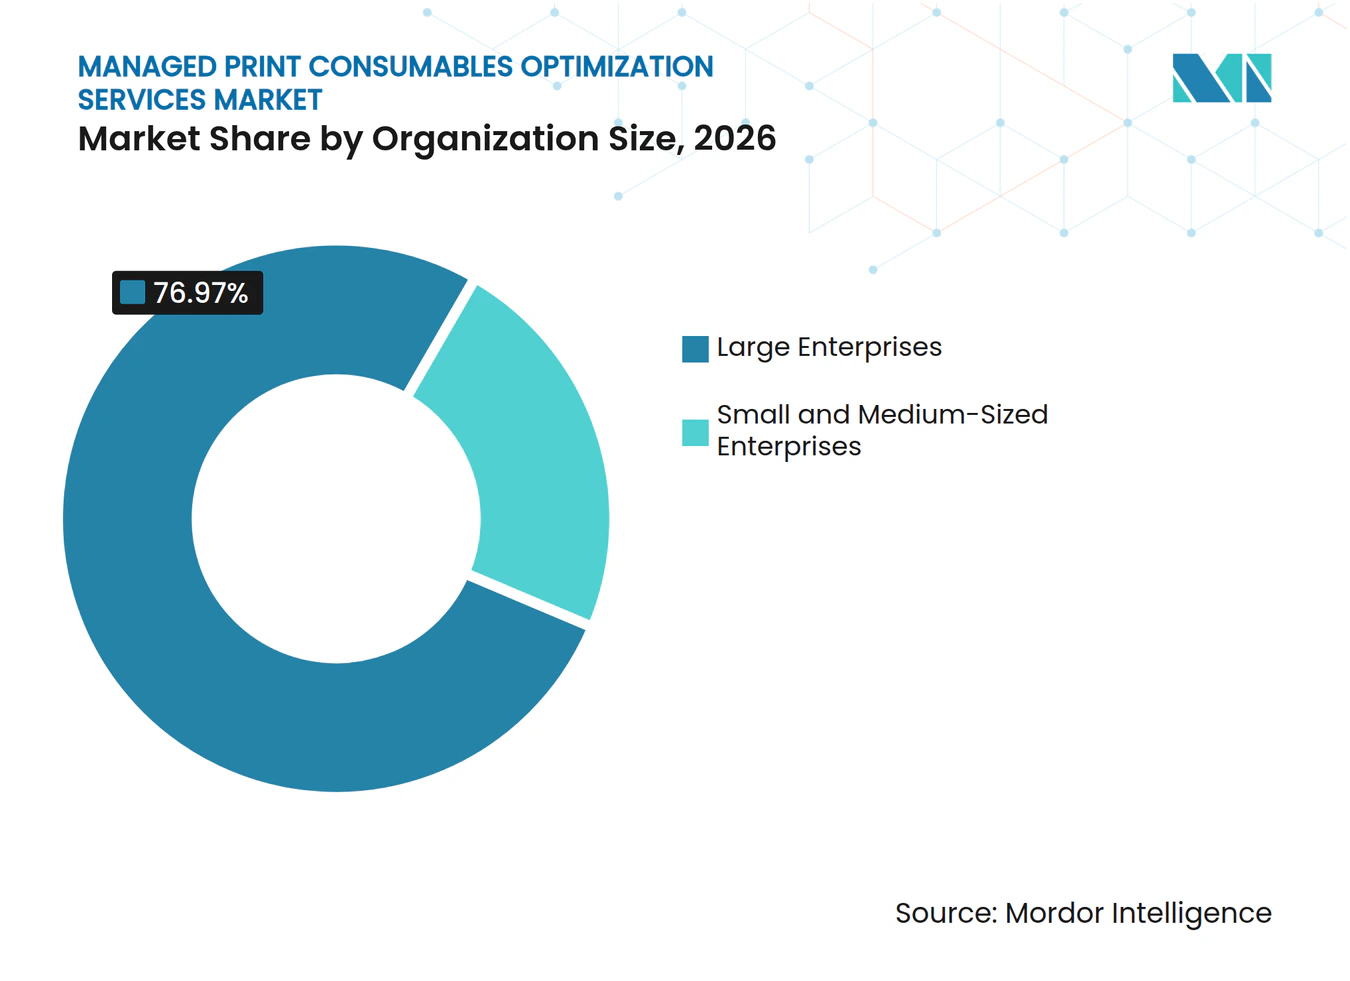
大企業が収益を保持し、中小企業がアクセスを拡大大企業は2026年の収益の76.97%を占めました。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場における複数拠点のフリートは、高度な最適化プログラムを正当化するために必要なデバイスデータと契約の複雑さを生み出します。数百台のデバイスが、消耗予測を改善するのに十分な使用データを生成できます。大規模な契約は、複数のベンダー環境にわたる統合も必要とする傾向があります。中小企業は、2032年までに6.52%のCAGRで拡大すると予測されています。クラウド提供により、以前は小規模フリートのアクセスを制限していたインフラコストが排除されます。
サブスクリプションパッケージは、デバイスごとの月額料金を通じてモニタリング、補充、および分析を組み合わせることができます。この構造により、少数の印刷室のみを運用する組織に必要なコミットメントが軽減されます。小規模クライアントは、大企業よりもシンプルなオンボーディング、セルフサービスダッシュボード、および軽量なアカウントサポートを必要とします。大企業は、より複雑な分析とフリートサポートを必要とするため、デバイスあたりの収益が高くなります。これにより、大企業の収益リーダーシップが継続されます。したがって、マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は、大規模アカウントの重要性を損なうことなく、クライアントベースを拡大しています。

エンドユーザー業種別:
BFSIが収益を保持し、ヘルスケアが拡大BFSIは2026年の収益の15.03%を占めました。支店ネットワーク、文書集約型プロセス、および印刷された監査証跡が、マネージド消耗品への持続的な需要を支えています。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場におけるメーター収集は、手動プロセスよりも貫性高く、支店およびコストセンター別にコストを配分できます。ヘルスケアは、2032年までに7.89%のCAGRで拡大すると予測されています。医療システムは、プリンターの可用性が文書化ワークフローに影響する場合にコンサマブルズ・モニタリングを使用します。米国保健福祉省は、HIPAA(医療保険の携行性と責任に関する法律)セキュリティルールフレームワークの一部として物理的セーフガードを特定しています。
ITおよびテレコムの購買担当者は、テレメトリーの品質と補充パフォーマンスを内部データ慣行と照らし合わせて評価できます。政府および公共行政は、フレームワーク契約を通じて安定した需要を提供します。英国クラウン・コマーシャル・サービスは、2025年9月に複合機、ガブプリントハードウェア、マネージド・プリントサービス、およびデジタルワークフローソフトウェアサービスフレームワークを授与しました。教育機関は、ハイブリッド学習が継続する中、キャンパスおよびホーム環境全体にプログラムを拡大しています。製造業ユーザーは、印刷モニタリングをより広範な資産管理活動に組み込むことができます。これらの業種の違いにより、プロバイダーはサービス設計、セキュリティ管理、およびフルフィルメントアプローチを調整する必要があります。
地域分析
北米のマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場
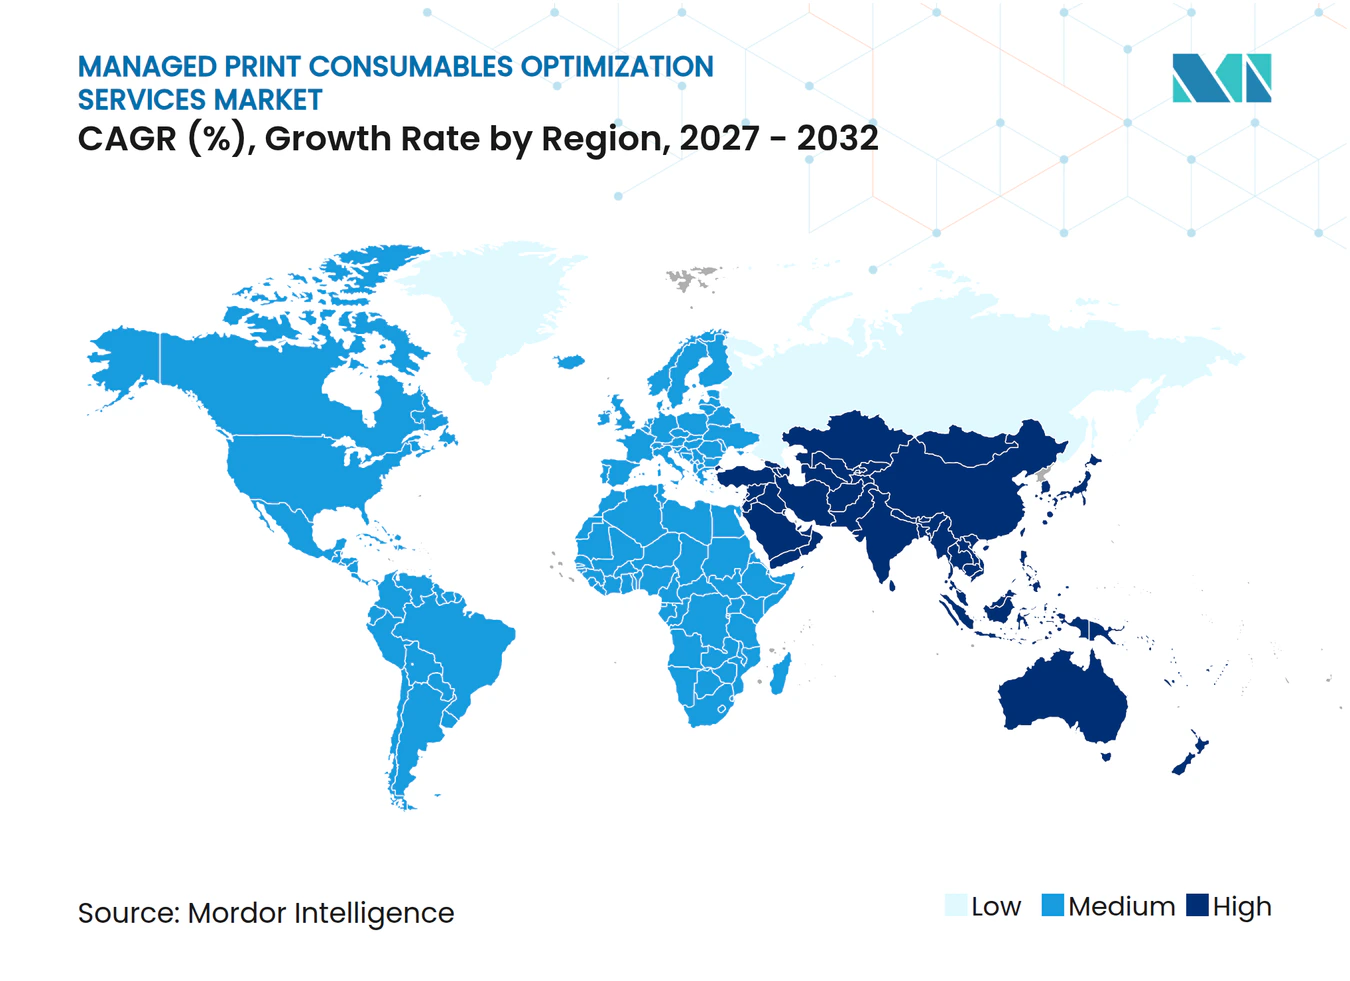
北米は2026年のマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場シェアの39.04%を占めました。この地域のマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は、成熟したアウトソーシング慣行と、BFSI、ヘルスケア、および政府組織の密集した基盤から恩恵を受けています。連邦および州の調達構造は、長期的なフリート契約を支援できます。Ricoh USAは、2026年1月26日から5年間のカリフォルニア大学システム全体のマネージド・プリント契約を更新しました。[2] これらの取り決めは、広範なモニタリングと補充カバレッジを提供できるベンダーを優遇します。カナダおよびメキシコは、企業クライアントが北米全体で一貫したフリート管理を求める場合に拡大の機会を提供できます。
アジア太平洋地域のマネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場
アジア太平洋地域は、2032年までに7.09%のCAGRで拡大すると予測されています。商業デバイスフリートの拡大とフリート統合の取り組みが、中国、インド、韓国、および東南アジアでの需要を支えています。インドのハイブリッドオフィス環境は、物理的な文書ワークフローとデジタルキャプチャの組み合わせを引き続き必要としています。日本のメーカーは、生産拠点での廃棄物削減とコストトレーサビリティを重視しています。HPとVisionet Data Internasionalは、2026年4月にインドネシアでマネージド・プリントサービスパートナーシップを開始しました。OEM主導のパートナーシップは、東南アジア市場全体のサービスインフラの制約に対処するのに役立ちます。
EMEAおよび南米のマネージド・プリント・コンサマブルズオプティマイゼーション・サービス市場
欧州は報告および回収要件によって形成されており、消耗品の文書化の重要性が高まっています。企業サステナビリティ報告指令は、大企業にサステナビリティ報告の構造的な基盤を提供します。南米、中東、およびアフリカは、マネージド・プリント採用の初期段階にあります。これらの地域の需要は、OEM流通パートナーシップと、親会社の事業からプログラムを拡大する多国籍クライアントによって支えられています。Ricoh Europeは、2025年10月にRicoh南アフリカの戦略的再編を発表し、直接サービス能力を拡大しました。コンプライアンス重視の印刷業務のサポートを必要とするクライアントにとって、ローカルサービス能力が重要になる場合があります。
競合ランドスケープ
市場集中度
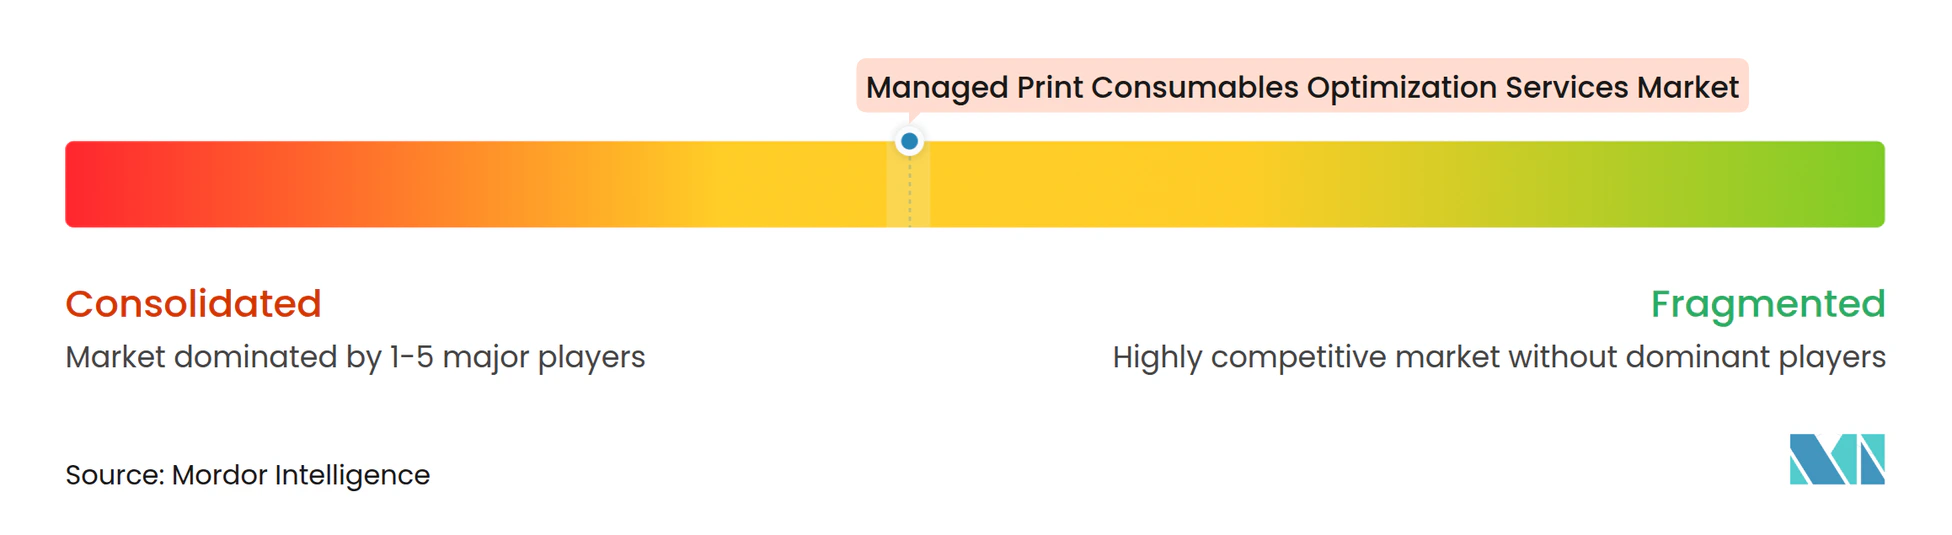
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場は中程度に集中しています。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場では、グローバルなOEM連携プロバイダーが大規模なフリートポートフォリオを管理し、独立系再生業者、分析プラットフォーム、および地域フルフィルメントスペシャリストが分散した中間層にサービスを提供しています。Xeroxは2025年7月に純負債および負債を含む1.5 ビリオン 米ドルでLexmarkの買収を完了しました。[3] この取引により、Xeroxの企業サービスインフラとLexmarkのフリート管理および分析能力が統合されました。その後、Xeroxは2026年3月に統一された商業アプローチのもとで拡大されたA3ポートフォリオを発表しました。
HP、Canon、Konica Minolta、Ricoh、およびKyoceraは、直接的なデバイスからクラウドへの統合とバンドルされたサービス契約を通じて競争しています。ハードウェア、消耗品、およびフリートサポートが連携しているため、これらの取り決めはスイッチングコストを生み出す可能性があります。Visual Edge ITとKonica Minoltaは、2026年7月に全国的な戦略的パートナーシップを正式化し、米国のVisual Edge ITのディーラーネットワークを通じてマネージド・プリントサービスの提供を拡大しました。Konica Minoltaはまた、2025年1月にKPAXマネージド・プリントサービスソリューションを認定ディーラーに提供しました。これらの動きは、OEMが地域パートナーを通じてサービスリーチを拡大する方法を示しています。
独立系サプライヤーは、マルチベンダー分析と回収プログラムおよび柔軟なフルフィルメントを組み合わせることで競争できます。CloverとKatunは、リサイクルおよび再生プログラムを使用して、公共部門およびサステナビリティ志向の調達に対応しています。分析プロバイダーは、顧客がインストール済みハードウェアを変更することなく、混在フリート全体でテレメトリーを標準化しようとしています。このアプローチにより、異なるOEMエコシステムを使用するデバイス間で分析を移植可能にすることができます。プロバイダーはまた、回収記録とコストレポーティングを連携させる能力でも競争しています。マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス産業には、日常的なサプライ最適化とともに監査可能なライフサイクル記録を提供できるサプライヤーの余地があります。
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス産業のリーダー企業
-
HP Inc.
-
Seiko Epson Corporation
-
Canon Inc.
-
Brother Industries, Ltd.
-
Pantum International Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場 このレポートでカバーされる企業
- HP Inc.
- Canon Inc.
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Xerox Corporation
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Kyocera Corporation
- Sharp Corporation
- FUJIFILM Business Innovation Corp.
- Toshiba Tec Corporation
- OKI Electric Industry Co., Ltd.
- Lexmark International, Inc.
- Pantum International Limited
- Ninestar Corporation
- Static Control Components, Inc.
- Clover Technologies Group, LLC
- LMI Solutions, Inc.
- Print-Rite Holdings Limited
- Apex Microelectronics Co., Ltd.
最近の産業開発事情 マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場
- 2026年7月:Visual Edge ITとKonica Minoltaは、米国のVisual Edge ITの複数州にわたるディーラーネットワークを通じてマネージド・プリントサービスの提供を拡大する全国的な戦略的パートナーシップを正式化し、地域マネージド・プリントリセラー間の統合加速と中堅市場アカウントへのOEMからリセラーへの流通深化を示しました。
- 2026年4月:HPとVisionet Data Internasional、東南アジア最大の経済圏における企業の運用上の複雑さを対象としてインドネシアでマネージド・プリントサービスパートナーシップを開始し、直接サービス提供が歴史的にインフラ制約を受けてきた市場にHPのOEM統合最適化ポートフォリオを拡大しました。
- 2026年3月:Xerox Corporationは、Lexmark買収後の統合された市場投入戦略を正式化し、XeroxのエンタープライズサービスインフラとLexmarkのIoT対応フリート管理および分析能力を組み合わせた統一された商業アプローチのもとで拡大されたA3製品ポートフォリオを発表しました。
- 2026年1月:Ricoh USAは、2026年1月26日から5年間のカリフォルニア大学システム全体のマネージド・プリント契約を更新し、北米最大の高等教育デバイスフリートの一つにわたるコンサマブルズ最適化をカバーし、長期的な機関調達を高価値収益チャネルとして強化しました。
グローバル・マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場レポートの範囲
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場とは、組織がプリンターおよび複合機フリート全体で印刷消耗品を効率的にモニタリング、予測、調達、管理、および補充するための専門的なサービスとソリューションを提供する産業を指します。これらのサービスは、使用状況モニタリング、需要予測、分析、自動注文、在庫最適化、および配送調整を活用して、消耗品の無駄を削減し、在庫切れを最小化し、印刷コストを管理し、サプライチェーンの効率を改善します。
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場レポートは、サービスタイプ(コンサマブルズ・モニタリングおよびメーター収集、需要予測および使用状況分析、自動補充および注文管理、在庫最適化およびストックプーリング、フルフィルメントおよびラストマイル配送、その他のサービスタイプ)、コンサマブルズタイプ(トナーカートリッジ、インクカートリッジ、インクタンクボトル、イメージングドラムおよびイメージングユニット、その他のコンサマブルズタイプ)、展開モード(オンプレミス、クラウドベース、ハイブリッド)、組織規模(大企業および中小企業)、エンドユーザー業種(BFSI、ヘルスケア、ITおよびテレコム、政府および公共行政、教育、製造業、その他のエンドユーザー業種)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| コンサマブルズ・モニタリングおよびメーター収集 |
| 需要予測および使用状況分析 |
| 自動補充および注文管理 |
| 在庫最適化およびストックプーリング |
| フルフィルメントおよびラストマイル配送 |
| その他のサービスタイプ |
| トナーカートリッジ |
| インクカートリッジ |
| インクタンクボトル |
| イメージングドラムおよびイメージングユニット |
| その他のコンサマブルズタイプ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケア |
| ITおよびテレコム |
| 政府および公共行政 |
| 教育 |
| 製造業 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| サービスタイプ別 | コンサマブルズ・モニタリングおよびメーター収集 | |
| 需要予測および使用状況分析 | ||
| 自動補充および注文管理 | ||
| 在庫最適化およびストックプーリング | ||
| フルフィルメントおよびラストマイル配送 | ||
| その他のサービスタイプ | ||
| コンサマブルズタイプ別 | トナーカートリッジ | |
| インクカートリッジ | ||
| インクタンクボトル | ||
| イメージングドラムおよびイメージングユニット | ||
| その他のコンサマブルズタイプ | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー業種別 | BFSI | |
| ヘルスケア | ||
| ITおよびテレコム | ||
| 政府および公共行政 | ||
| 教育 | ||
| 製造業 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場規模はどのくらいですか?
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービス市場規模は2026年に4.18 ビリオン 米ドルであり、8.39%のCAGRで2032年までに6.78 ビリオン 米ドルに達すると予測されています。この予測は、接続されたモニタリング、自動補充、およびクラウド提供のより広範な使用を反映しています。
マネージド・プリント・コンサマブルズ・オプティマイゼーション・サービスの中心となるサービスは何ですか?
コンサマブルズ・モニタリング、使用状況分析、自動補充、在庫最適化、およびラストマイルフルフィルメントが中心的なサービス領域です。統合された提供により、クライアントはサプライ決定をリアルタイムのフリート情報と連携させることができます。
最大の収益シェアを持つ消耗品カテゴリーはどれですか?
トナーカートリッジは、レーザーベースのデバイスが企業フリートで広く使用されているため、2026年の収益の48.89%を占めました。インクタンクボトルは、2032年までに6.71%のCAGRで最も速く拡大すると予測されています。
クラウドベースの印刷サービスが採用されている理由は何ですか?
クラウド提供はフリートデータを集中化し、サーバーコストを削減し、分散した拠点全体での自動サプライ決定をサポートします。また、ローカルの印刷インフラを維持したくない小規模組織もサポートします。
最も速く拡大すると予測されているエンドユーザー業種はどれですか?
ヘルスケアは、医療システムがモニタリングと文書化ワークフローを連携させるため、2032年までに7.89%のCAGRで拡大すると予測されています。BFSIは2026年に15.03%で最大の報告済み業種シェアを保持しました。
最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、商業フリートの拡大と地域パートナーシップに支えられ、2032年までに7.09%のCAGRで拡大すると予測されています。北米は2026年の収益の39.04%を占めました。