
マネージド特権アクセス管理サービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
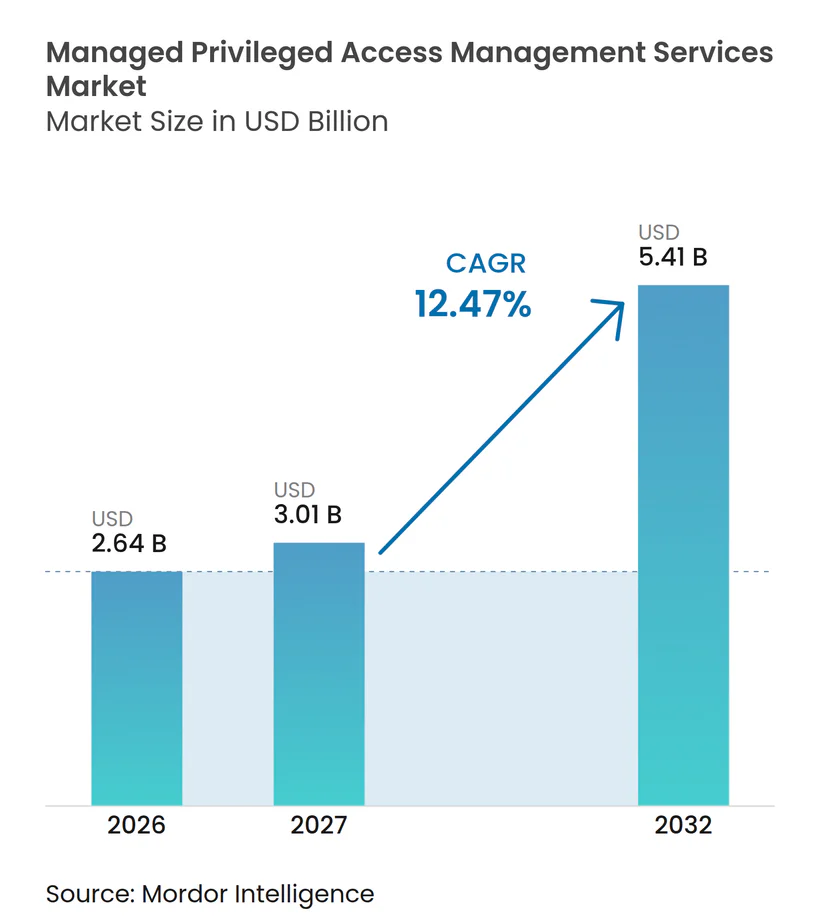
| 市場規模 (2027) | 3.01 十億米ドル |
| 市場規模 (2032) | 5.41 十億米ドル |
| 成長率 (2027 - 2032) | 12.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド特権アクセス管理サービス市場分析
マネージド特権アクセス管理サービスの市場規模は2026年に2.64 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 12.47%で拡大し、2032年までに5.41 ビリオン 米ドルに達すると予測されています。組織がクラウドシステム、接続されたアプリケーション、外部管理者をより多く活用するようになる中、アイデンティティはセキュリティの中心的な懸念事項となっています。マネージド特権アクセス管理サービス市場は、企業が機密アカウントの継続的な管理を必要としながらも、専任の社内チームを24時間体制で維持できない場合に恩恵を受けます。保険要件やンプライアンス審査も、特権アクセス制御を任意のテクノロジー購入ではなく、より広範なビジネス要件として位置付けるようになっています。プロバイダーはサブスクリプション契約においてプラットフォームアクセス、監視、監査記録、およびポリシー管理を組み合わせることで対応しています。マネージド特権アクセス管理サービス市場は、旧式の産業環境や、セッションデータを国境内に保持しなければならない地域においてもデリバリーの制約に直面しています。
主要レポートの要点
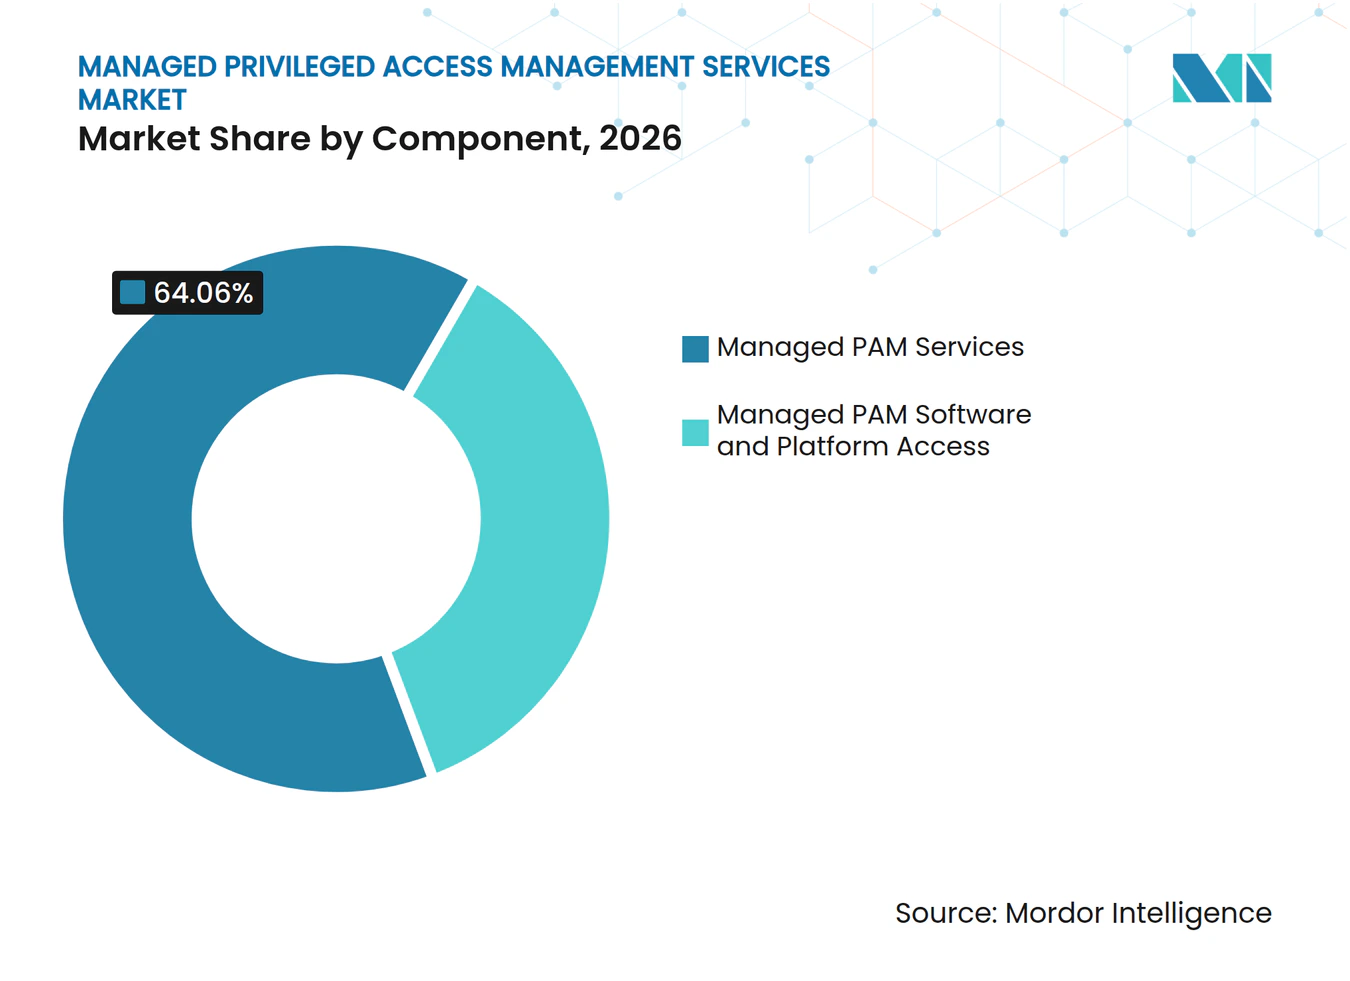
- コンポーネント別では、マネージドPAMサービスが2026年の収益の64.06%を占め、マネージドPAMソフトウェアおよびプラットフォームアクセスは2032年までにCAGR 13.91%で拡大する見込みです。
- サービスタイプ別では、24時間365日監視およびマネージド検知が2026年の収益の19.70%を占め、マネージドジャストインタイムアクセスおよび特権昇格は2032年までにCAGR 13.62%で拡大する見込みです。
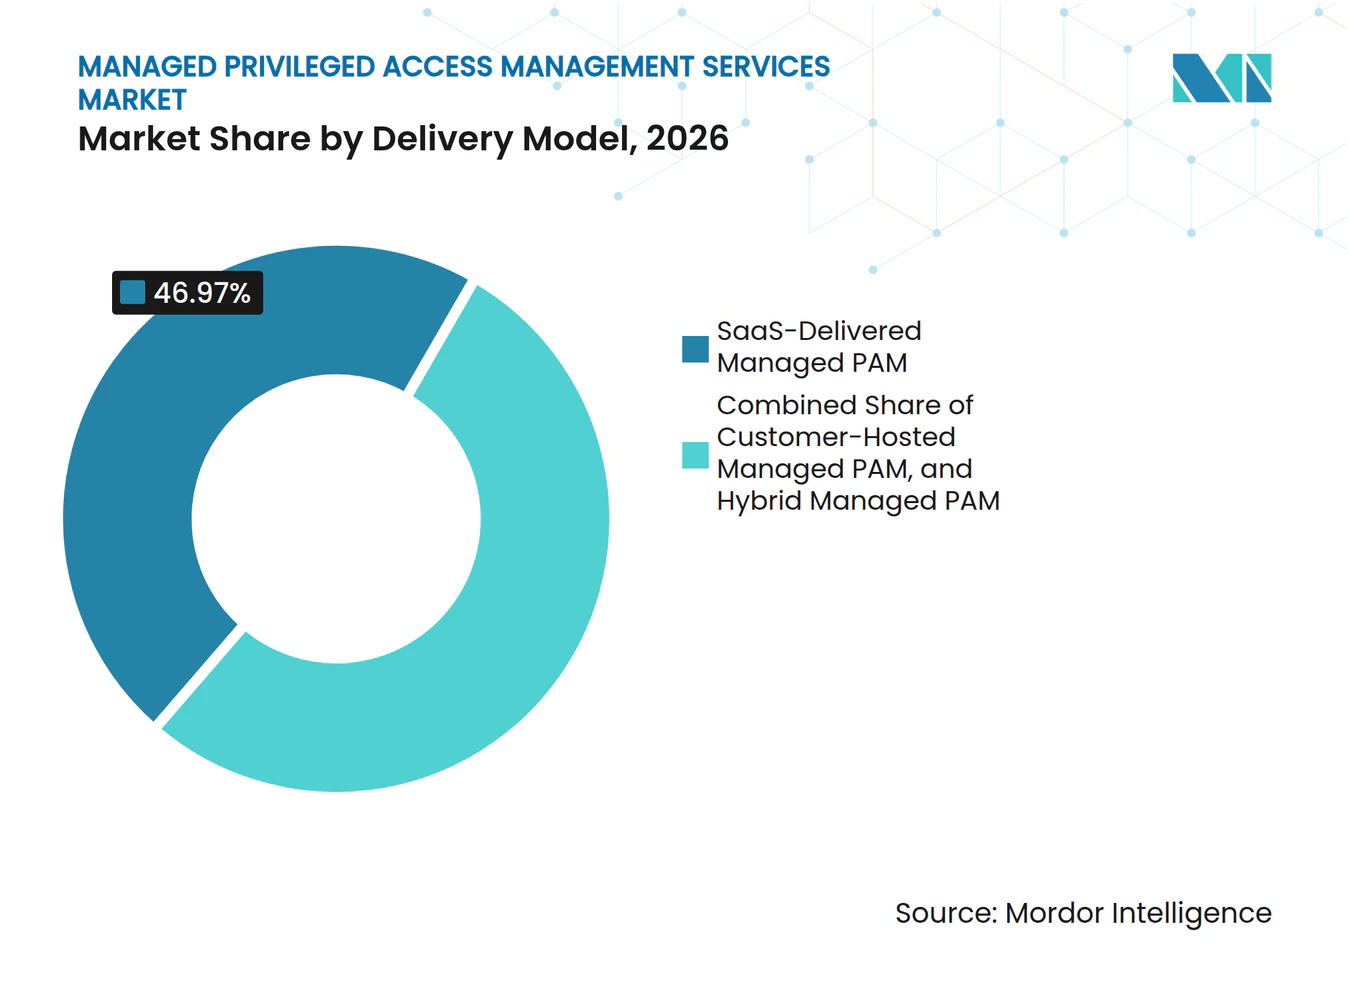
- デリバリーモデル別では、サービスとしてのソフトウェアによるマネージドPAMが2026年の収益の46.97%を占め、2032年までにCAGR 13.86%で拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の78.95%を占め、中小企業は2032年までにCAGR 13.49%で拡大する見込みです。
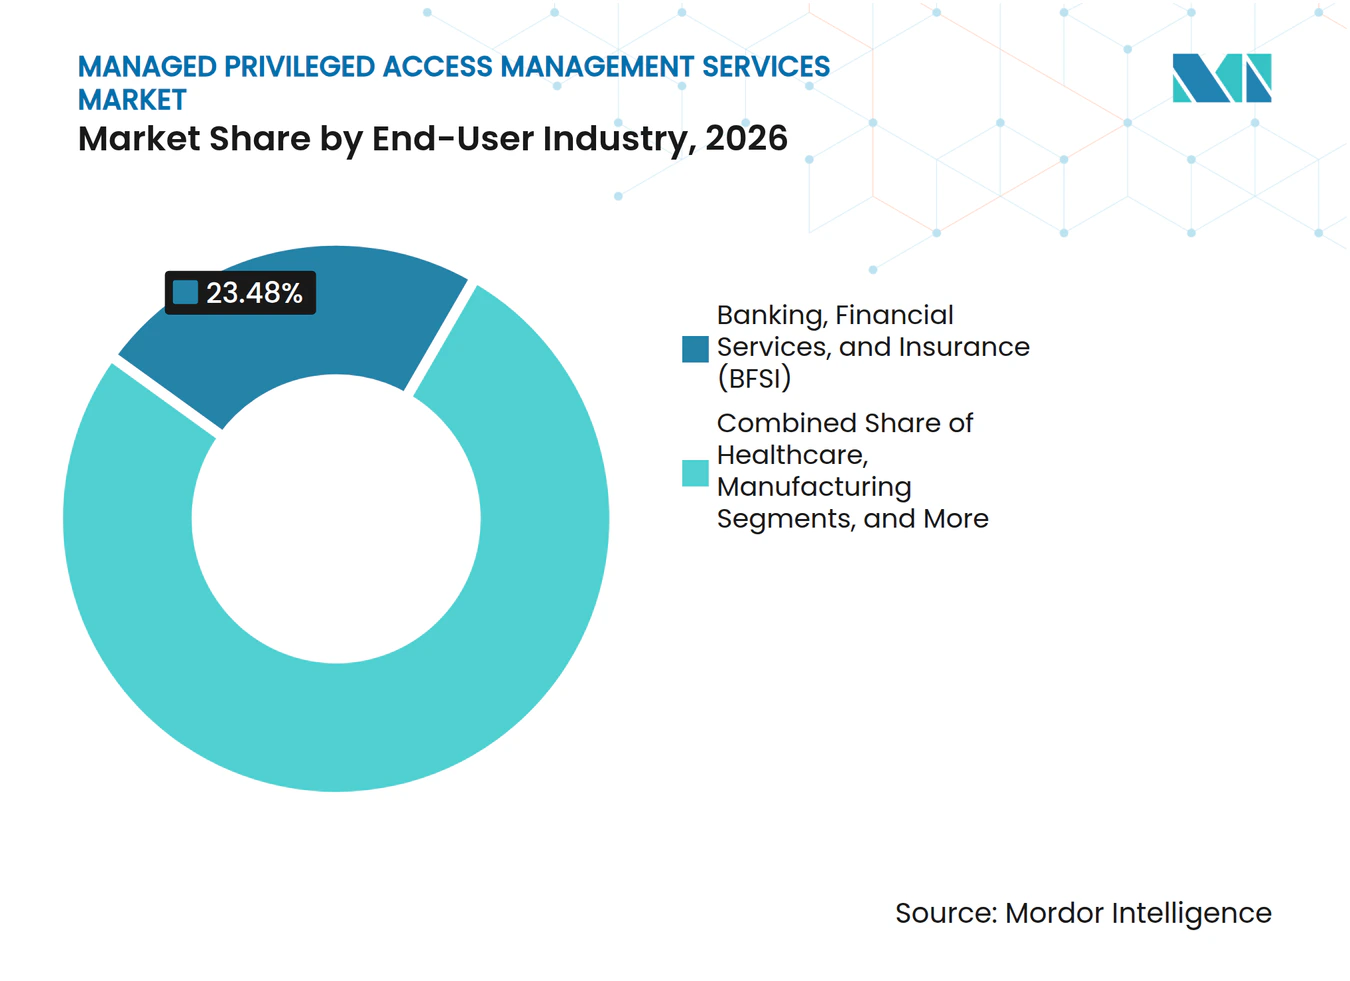
- エンドユーザー産業別では、BFSIが2026年の収益の23.48%を占め、政府および防衛は2032年までにCAGR 13.94%で拡大する見込みです。
- アクセス制御タイプ別では、共有および特権アカウント管理が2026年の収益の20.45%を占め、クラウドおよびサービスとしてのソフトウェアの特権管理は2032年までにCAGR 13.18%で拡大する見込みです。
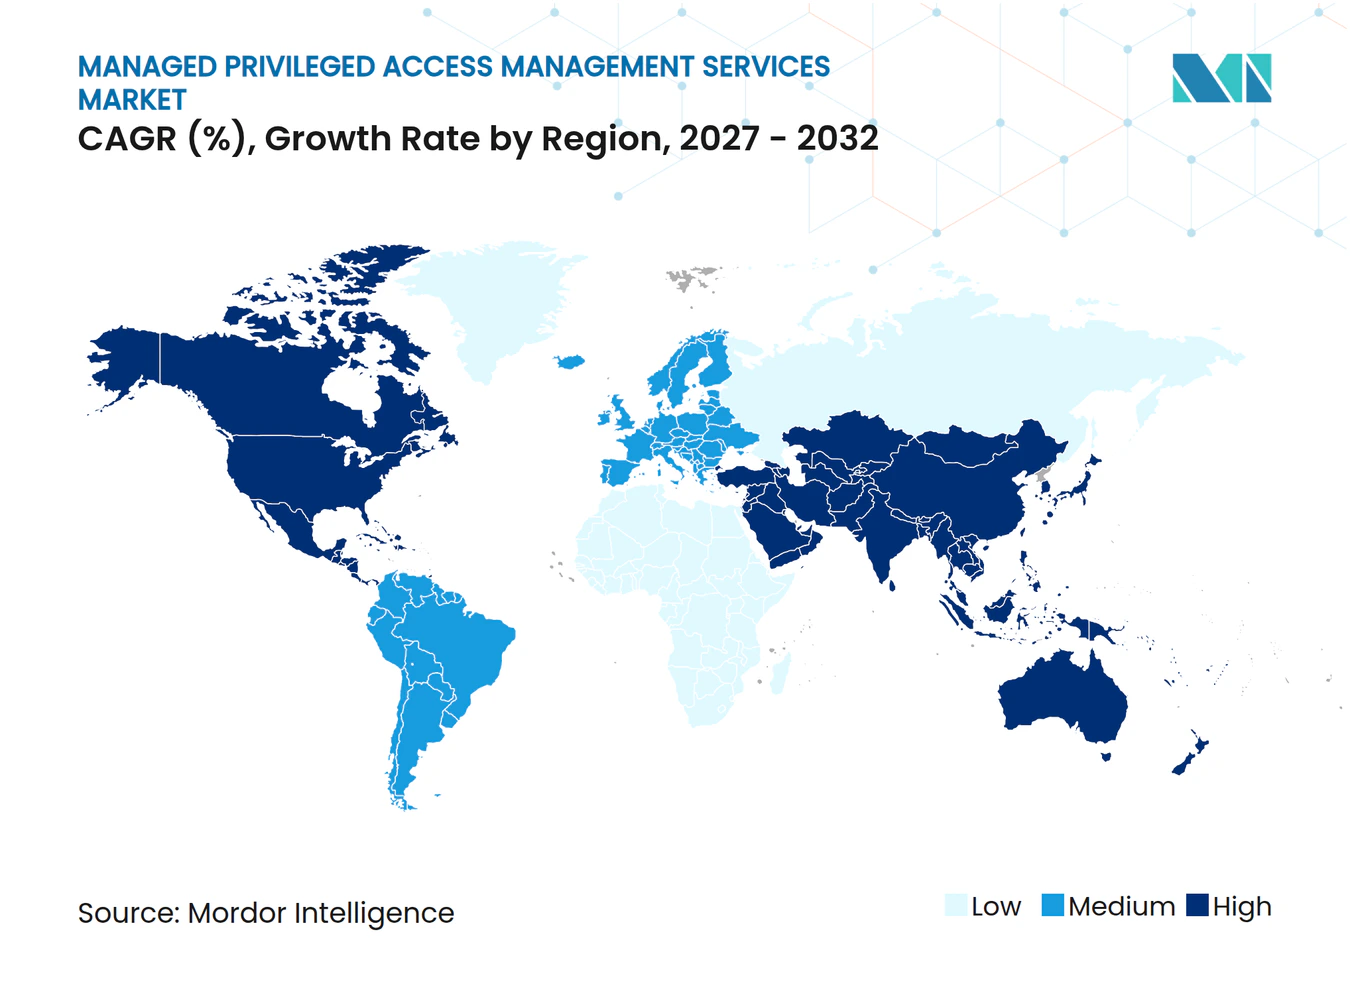
- 地域別では、北米が2026年のグローバル収益の39.02%を占め、アジア太平洋地域は2032年までにCAGR 13.29%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| アイデンティティおよびアクセスセキュリティ要件の高まり | +3.8% | グローバル | 中期(2〜4年) |
| ゼロトラスト導入と常設特権の排除 | +3.2% | 北米および欧州 | 短期(2年以内 |
| ハイブリッドクラウドおよびマルチクラウドの複雑性 | +2.4% | グローバル(アジア太平洋地域を中心に中東へも波及) | 中期(2〜4年) |
| サイバーセキュリティ人材不足と24時間365日監視ニーズ | +1.9% | グローバル | 短期(2年以内) |
| マシンおよびAIエージェントのアイデンティティ増殖 | +1.4% | 北米およびアジア太平洋地域 | 中期(2〜4年) |
| ソブリンおよび重要インフラ入札向けマネージドPAMエビデンスパック | +0.8% | 中東および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティおよびアクセスセキュリティ要件の高まり
アイデンティティ関連のインシデントが増加したことで、強力なアカウントの使用を管理・記録するサービスへの需要が高まっています。アイデンティティ定義セキュリティアライアンスは、90%の組織が前年にアイデンティティ関連のインシデントを経験し、84%が直接的なビジネスへの影響を報告したと発表しました。[1] これらの事象は、専任のアイデンティティセキュリティチームを持たない組織にとって、継続的なセッション監視の重要性をより高めています。サイバー保険の審査では、ポリシーの新規作成や更新前に特権アクセス制御の証拠を要求する場合があります。この要件は、議論をセキュリティ上の好みから財務・リスク管理上の決定へとシフトさせます。したがって、マネージド特権アクセス管理サービス市場は、エビデンス、審査、更新ニーズを中心に構築された長期的なサービス関係からサポートを受けています。
ゼロトラスト導入と常設特権の排除
ゼロトラストプログラムは、常設特権の削除と必要な場合にのみアクセスを承認することへの注目を高めています。デジタル運用レジリエンス法(DORA)は2025年1月より適用されており、金融機関に対してICTリスク管理統制の維持を義務付けています。セッション記録、アクセス承認、およびサードパーティアクセスレビューは、これらの統制プログラムが求めるドキュメントをサポートすることができます。これにより、パッケージ化されたコンプライアンス記録が、規制対象組織の購買決定において重要になっています。マネージド特権アクセス管理サービス市場は、プロバイダーが承認ログ、ローテーション記録、およびセッションエビデンスを一貫したフォーマットで提示できる場合に恩恵を受けます。これらの要件は、運用エビデンスの品質と可用性を、基盤となるアクセス制御プラットフォームと同様に重要にしています。
ハイブリッドクラウドおよびマルチクラウドの複雑性
ハイブリッドおよびマルチクラウド環境は、アプリケーション、インフラ、およびデプロイメントツール全体にわたって特権アカウントを増加させます。クレデンシャルガバナンスは、クラウドワークロード、コンテナ、開発パイプライン、および旧式システムにまで拡張する必要があります。Keeper Security2026年2月にKeeperPAMを拡張し、Google Cloudのネイティブクレデンシャル管理とローテーションをサポートしました。このリリースは、AWS、Azure、Google Cloud全体にわたる一貫したガバナンスの必要性に対応したものです。新しいクラウドアカウントが追加されるたびに、レビューおよび管理が必要な新しいパーミッションセットが生じます。したがって、マネージド特権アクセス管理サービス市場は、初期クラウド移行完了後のワークロード拡張によって恩恵を受けることができます。
サイバーセキュリティ人材不足と24時間365日監視ニーズ
特権アクセスガバナンスには、アイデンティティシステム、ポリシー設計、インシデントレスポンス、およびコンプライアンス記録に関するスキルが必要です。SANSインスティテュートは2026年に、60%の組織がスキルギャップを主な労働力課題として特定し、27%がセキュリティ侵害を能力不足に関連付けたと報告しました。[2] このようなギャップは、社内スタッフのみに依存する組織にとって継続的な監視を困難にします。同レポートでは、95%の回答者において規制指令が採用に影響を与えていることも判明しました。プロバイダーは、セッションを監視し、ポリシーを維持し、監査エビデンスを準備するオペレーターを供給することでこの課題に対応できます。マネージド特権アクセス管理サービス市場は、組織が長期的な採用サイクルを経るのではなく、即座にこの運用能力を必要とする場合にサポートを受けます。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーおよびOT環境とのブラウンフィールド統合 | -2.0% | グローバル(製造、エネルギー、ユーティリティに集中) | 長期(4年以上) |
| 導入およびライフサイクルガバナンスのスキルギャップ | -1.5% | グローバル | 中期(2〜4年) |
| 特権ワークフローの摩擦に対する顧客の抵抗 | -1.0% | 北米および欧州 | 短期(2年以内) |
| データ居住地要件と国境を越えたセッション記録の制約 | -0.6% | 欧州およびアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーおよびOT環境とのブラウンフィールド統合
旧式の運用技術環境は、エンタープライズITシステムとは異なる技術要件を持っています。Modbus、DNP3、OPC統合アーキテクチャなどのプロトコルは、現代のアクセスプラットフォームが想定するような方法でユーザーアイデンティティ情報を運ばない場合があります。Xona Systemsは、765,000米ドルのコストがかかり、予算を80%超過し、18か月後に42サイト中12サイトにしか展開できなかった化学品メーカーのデプロイメント事例を記録しました。[3] プロトコル変換がネットワーク境界で発生すると、アイデンティティコンテキストが失われる可能性があります。これにより、産業セキュリティ要件の下で期待される統制エビデンスが複雑になります。マネージド特権アクセス管理サービス市場は、プロバイダーがアイデンティティセキュリティ能力だけでなく産業専門知識も必要とするため、これらの環境では依然として制約を受けています。
導入およびライフサイクルガバナンスのスキルギャップ
プロバイダーの能力は、顧客がアクセス管理をアウトソーシングするきっかけとなるのと同じ人材不足によって制限される場合があります。マネージドサービスチームには、アクセスプラットフォーム、ガバナンス手順、および規制対象クライアント環境に関する経験が必要です。SANSインスティテュートは、2026年に55%の組織でエキスパートレベルのサイバーセキュリティ職の充足に少なくとも6か月を要したことを明らかにしました。クライアントも、ンタイトルメントレビュー、アクセスポリシーの更新、およびクレデンシャルローテーションの決定に参加する必要があります。Fortinet は、71%の組織がサイバーセキュリティ人材不足を組織上の積極的なリスクと見なしていると報告しました。プロバイダーまたは顧客のいずれかが必要なガバナンス成熟度を欠いている場合、サービス品質が低下する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
マネージドサービスが収益をリードし、プラットフォームアクセスがより速く拡大マネージドPAMサービスは、2026年のマネージド特権アクセス管理サービス市場シェアの64.06%を占めました。バイヤーは、ソフトウェアライセンスのみではなく、継続的な監視、コンプライアンス記録、および24時間365日のアラートのためにこれらのサービスを使用しています。この傾向は、大規模な組織全体で高リスクアカウントを管理する運用負担を反映しています。プロバイダーはまた、サービス関係を活用して、定期的なポリシーレビューとアクセス変更をサポートすることができます。このカテゴリーは顧客が機密セッションに対する明確なアカウンタビリティモデルを必要とする場合に特に関連性があります。
マネージドPAMソフトウェアおよびプラットフォームアクセスは、2032年までにCAGR 13.91%で拡大する見込みです。プラットフォームアクセスは、別個の資本項目として購入されるのではなく、定期サービスサブスクリプション内に含まれることが増えています。このサブセグメントのマネージド特権アクセス管理サービス市場規模は、サービスとしてのソフトウェアのデリバリーと従量課金制アクセスモデルによってサポートされています。このアプローチは、単一の商業契約を希望する小規模組織の購買決定を簡素化することができます。プラットフォームとサービスの価格を過度に分離するプロバイダーは、バンドルされたオファリングからの競争圧力に直面する可能性があります。


サービスタイプ別:
監視がリードし、ジャストインタイムアクセスが加速24時間365日監視およびマネージド検知は、2026年の収益の19.70%を占めました。継続的な監視は、専任のセキュリティオペレーション人員なしには複製が困難です。これにより、組織は24時間体制で機密管理者アクティビティへの可視性を得られます。このサービスはまた、アラートエスカレーションとコンプライアンスレポートの基盤を提供します。マネージド特権アクセス管理サービス市場のバイヤーにとって、これは外部の特権アクセスプロバイダーを使用する最も明確な運用上の理由です。
マネージドジャストインタイムアクセスおよび特権昇格は、2032年までにCAGR 13.62%で拡大する見込みです。このアプローチは、特権を継続的に利用可能にしておくのではなく、限られた期間のみ昇格されたアクセスを付与しま。マネージドクレデンシャルボールティングおよびローテーション、マネージド特権セッション管理、マネージドレポーティングおよびコンプライアンス、ならびにマネージドインシデントレスポンスおよび脅威ハンティングは、アイデンティティプログラムの成熟に伴いサービスポートフォリオを拡大します。特権セッションデータはまた、エンドポイントツールでは捕捉できない可能性があるラテラルムーブメントの調査をサポートできます。マネージド特権アクセス管理サービス市場において、Keeper Securityは2026年5月にKeeperPAMにおける期限付き・承認ゲート付きアクセスポリシーを備えたKeeper Workflowを導入しました。
デリバリーモデル別:
サービスとしてのソフトウェアがデプロイメントモデル全体でリードを拡大サービスとしてのソフトウェアによるマネージドPAMは、2026年の収益の46.97%を占め、2032年までにCAGR 13.86%で拡大する見込みです。このデリバリーモデルは、現在の採用率と予測拡大率の両方をリードしています。これは顧客に必要なインフラ作業を削減し、より迅速な導入をサポートます。サブスクリプション価格設定はまた、多くのエンタープライズテクノロジーサービスで使用されている運営費用予算に適合します。サービスとしてのソフトウェアデリバリーが保有するマネージド特権アクセス管理サービス市場シェアは、外部で運用されるアクセス制御に対するバイヤーの幅広い好みを示しています。
カスタマーホスト型マネージドPAMは、ポリシーによりセッション記録のクライアントインフラ外への移動が制限されているエネルギー、政府、および金融サービスにおいて引き続き重要です。ハイブリッドマネージドPAMは、メインフレームまたはエアギャップされた運用資産のためにオンプレミスのボールトを維持しながら、クラウドワークロードにはサービスとしてのソフトウェアポリシーツールを使用する必要がある組織をサポートします。これらの取り決めは、拡張された移行期間にわたって維持される場合があります。スコープがマシンアイデンティティおよびAIエージェントに拡大するにつれて、データ量は実際的な考慮事項となります。マネージド特権アクセス管理サビス市場は、既存のサブスクリプション内のストレージ前提を圧迫する可能性のある、セッションおよびアイデンティティテレメトリーのより大きなボリュームを考慮する必要があります。

注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
組織規模別:
大企業がリードし、中小企業がボリュームを追加大企業は2026年の収益の78.95%を占めました。そのアイデンティティ環境は多くの場合、複数の管轄区域、事業部門、およびインフラタイプにわたっています。また、複雑なコンプライアンス要件に直面し、多数の管理者アカウントを管理しています。これらの状況は、プラットフォーム制御と定期的な運用サポートを組み合わせたサービスへの需要を維持します。マネージド特権アクセス管理サービス市場は、詳細なガバナンス記録とカスタマイズされたデリバリー取り決めを通じて大企業の需要を受け取っています。
中小企業は2032年までにCAGR 13.49%で拡大する見込みです。サービスとしてのソフトウェアデリバリーは、かつてマネージドPAMの採用を大規模組織に限定していたコストと管理上の障壁を削減します。サイバー保険の要件は、安全な特権アクセスを実証する制御の採用を小規模バイヤーにさらに促す可能性があります。Zoho Corporationの製品であるManageEngineは、簡素化された管理インターフェースとエンタープライズマネージドサービスの閾値を下回る価格設定でPAM360を使用しています。マネージド特権アクセス管理サービス市場において、この機会は過度なデプロイメント作業なしに明確なサービス範囲を提できるプロバイダーに有利です。
エンドユーザー産業別:
BFSIが支出をリードし、政府および防衛が加速BFSIは2026年の収益の23.48%を占めました。銀行および金融機関は、コアバンキング、決済、および取引システム全体にわたって高価値な管理者アカウントを管理しています。また、厳しいアクセス制御および運用レジリエンスの義務の下で運営されています。この組み合わせは、マネージド特権アクセス管理サービス市場におけるセッション記録、アカウントローテーション、およびサードパーティガバナンスの継続的な使用をサポートします。
政府および防衛は2032年までにCAGR 13.94%で拡大する見込みです。防衛組織およびそのサプライヤーは、サプライチェーン全体に及ぶ正式なゼロトラストおよびコンプライアンス要件に直面しています。マネージド特権アクセス管理サービス市場において、ヘルスケア、製造、エネルギーおよびユーティリティ、小売および電子商取引、情報技術および通信、その他のエンドユーザーが残りの需要基盤を構成しています。ヘルスケアは監査の期待直面し、製造およびユーティリティは旧式の運用技術資産における統合課題に対処する必要があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
アクセス制御タイプ別:
共有アカウントがリードし、クラウド特権が拡大共有および特権アカウント管理は2026年の収益の20.45%を占めました。共有ルートアカウント、サービスアカウント、およびドメイン管理者クレデンシャルは、ガバナンスの中核的な対象であり続けています。これらのアカウントは、その使用が別可能な人物または管理されたワークフローに紐付けられていない場合、高い露出リスクをもたらす可能性があります。そのため、組織はセキュアなストレージ、管理されたリリース、および説明責任のある使用のためのポリシーを必要としています。
クラウドおよびサービスとしてのソフトウェアの特権管理は、2032年までにCAGR 13.18%で拡大する見込みです。マルチクラウド環境は、頻繁なレビューを必要とするアイデンティティ、クレデンシャル、およびパーミッションの数を増加させます。アプリケーション間パスワード管理、エンドポイント特権管理、シークレット管理、および特権リモートおよびサードパーティアクセスは、関連する制御ニーズに対応します。BeyondTrustは、サービスアカウント、APIキー、OAuthクライアント、ワークロードアイデンティティ、およびAIエージェント向けに2026年7月にNHIガバナンスをリリースしました。これは、マネージド特権アクセス管理サービス市場において、クラウド、サービスとしてのソフトウェア、エンドポイント、およびオンプレミス環境全体にわたる非間アイデンティティ管理に対するベンダーの関心の高まりを反映しています。
地域分析
北米マネージド特権アクセス管理サービス市場
北米は2026年の世界収益の39.02%を占めた。連邦政府のゼロトラスト要件、成熟したマネージドセキュリティチャネル、および規制対象企業の高い集積が同地域の需要を支えている。北米におけるマネージド特権アクセス管理サービス市場規模は、常設特権を削減するための連邦政府の取り組みによって支えられている。同地域にはまた、確立されたチャネルを通じてマネージドセキュリティサービスを調達できる成熟した購買層が存在する。
欧州マネージド特権アクセス管理サービス市場
欧州は第2位の地域市場である。DORAは2025年1月ら適用が開始され、金融機関に対してオペレーショナルレジリエンスに関する義務を追加した。NIS2は対象組織全体にサイバーセキュリティ上の義務を加え、アクセスエビデンスの必要性を強化している。マネージド特権アクセス管理サービス市場は、プロバイダーがローカルデリバリー能力を有し、データ主権要件を持つ顧客向けにコンプライアンス対応の記録を備えている場合に応答する。データレジデンシー条件は、多国籍エンゲージメントの複雑性とコストをさらに高める可能性がある。
アジア太平洋、南米およびアフリカのマネージド特権アクセス管理サービス市場
アジア太平洋地域は2032年までに13.29%のCAGRで拡大すると予測されている。中国、インド、日本、および韓国はクラウドインフラとデジタルサービスを拡充しており、東南アジア経済圏はデジタル化プログラムを通じて新たな特権サーフェスを生み出している。BeyondTrustは2026年1月にPathfinderプラットフォームをインド、シンガポール、南アフリカ、およびアラブ首長国連邦に拡大し、マシンアイデンティティ、エージェンティックAI、および地域のコンプライアンス要件を理由として挙げた。南米とアフリカは、銀行業の拡大と多国籍企業のコンプライアンスプログラムが需要を生み出している発展途上の地域である。南米ではブラジルが採用をリードしており、アフリカではデジタル金融インフラとデータ保護規制の発展に伴い、南アフリカ、ナイジェリア、およびケニアが主要な拠点となっている。
競合環境
市場集中度
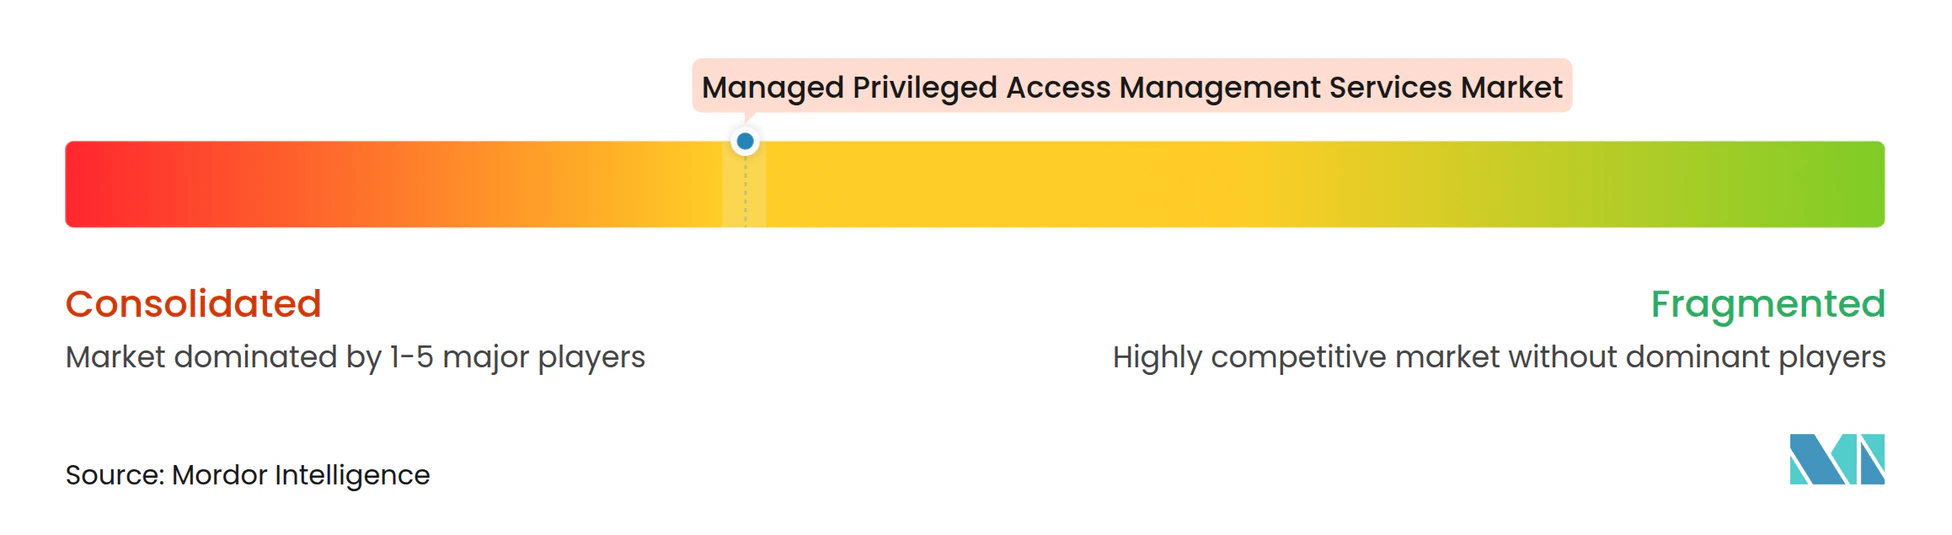
マネージド特権アクセス管理サービス市場は中程度に集中しており、主要なプラットフォームベンダーが、デプロイメント速度、セクター知識、および手頃な価格を強調する専門家と競合しています。Palo Alto NetworksによるCyberArkの買収は2026年2月に完了しました。この取引により、Palo Alto Networksは、より広範なセキュリティプラットフォームとともに提示できるアイデンティティセキュリティのオファリングを得ました。また、バイヤーが利用できる大規模な独立系特権アクセスベンダーの数も減少しました。
Delineaは2026年3月にStrongDMの買収を完了し、ランタイムジャストインタイム認可とDevOpsに特化したアクセス管理へとオファリングを拡大しました。BeyondTrustは2026年4月にアイデンィティリスクの自然言語調査をサポートするPathfinderAIをリリースしました。続いて2026年7月にNHIガバナンスをリリースし、サービスアカウント、APIキー、OAuthクライアント、ワークロードアイデンティティ、およびAIエージェントへの制御を拡大しました。これらの動きは、ベンダーが非人間アイデンティティ管理をプラットフォーム開発の主要領域として扱っていることを示しています。
クラウドセキュリティアライアンスが2026年に発表した調査によると、マシンおよびAIエージェントのアイデンティティは平均で人間ユーザーの45対1、クラウドネイティブ環境では144対1の割合で上回っています。同調査では、31%の組織がAIエージェントガバナンスの正式なポリシーを持っていることも判明しました。これにより、プロバイダーが発見、ポリシー適用、および運用サポートを通じて対処する実質的な領域が残されています。WALLIXはデータ主権とNIS2適合を活用して欧州顧客を獲得しています。競合環境は、少数の主要プラットフォームがリードし、地域および専門プロバイダーが定義されたポジションを保持ている市場と一致しています。
マネージド特権アクセス管理サービス産業リーダー
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
ManageEngine - Zoho Corporation Pvt. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド特権アクセス管理サービス市場 このレポートでカバーされる企業
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- ManageEngine - Zoho Corporation Pvt. Ltd.
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Hitachi ID Systems Inc.
- Netwrix Corporation
- Teleport Inc.
- Opal Security Inc.
- Keeper Security Inc.
- Saviynt Inc.
- StrongDM Inc.
- Fudo Security Sp. z o.o.
- Ekran System Inc.
- Quest Software Inc.
- Bravura Security Inc.
- Segura Inc.
- Securden Inc.
最近の産業開発事情 マネージド特権アクセス管理サービス市場
- 2026年9月:Keeper SecurityとSailPointは、SailPointのアイデンティティガバナンスおよび管理プラットフォームをKeeperPAMに直接連携する正式な統合を表しました。このコネクターにより、SailPointはKeeperユーザーと管理リソースのプロビジョニング、デプロビジョニング、およびエンタイトルメントを管理できるようになり、アイデンティティガバナンスと特権アクセス管理の間に歴史的に存在していた手動調整のギャップが解消されます。
- 2026年7月:BeyondTrustはPathfinderプラットフォーム上でNHIガバナンスをリリースし、非人間アイデンティティ、サービスアカウント、APIキー、OAuthクライアント、ワークロードアイデンティティ、およびAIエージェントへの発見、ガバナンス、および適用の拡張をクラウド、サービスとしてのソフトウェア、エンドポイント、およびオンプレミス環境全体で実現しました。米国での一般提供は2026年秋を予定しています。
- 2026年7月:Keeper SecurityはKeeperPAM内でKeeper Privileged Cloudを開始し、AWS IAM、Azure Entra ID、Google Cloud Platform、Okta、およびActive Directory全体にわたってジャストインタイムアクセスとゼロ常設特権の適用を提供し、特権クレデンシャルはセッション終了時に自動的に失効します。
- 2026年4月:BeyondTrustはPathfinderAIとPathfinder MCPサーバーを開始し、自然言語によるアイデンティティリスク調査を可能にするとともに、Microsoft Copilot、OpenAI、Claudeを含む外部AIシステムがオープンモデルコンテキストプロトコルを介してBeyondTrustの特権インテリジェンスにアクセスできるようにしました。
グローバルマネージド特権アクセス管理サービス市場レポートの範囲
マネージド特権アクセス管理(PAM)サービス市場とは、オンプレミス、クラウド、ハイブリッド、およびマルチクラウド環境全体にわたって、特権アカウント、管理者資格情報、サービスアカウント、および昇格されたアクセスを保護・監視・制・管理するために組織を支援するアウトソーシングおよびマネージドサービスを包含する業界を指します。
マネージド特権アクセス管理サービス市場レポートは、コンポーネント(マネージドPAMソフトウェアおよびプラットフォームアクセス、ならびにマネージドPAMサービス)、サービスタイプ(24時間365日モニタリングおよびマネージド検知、マネージド資格情報ボールティングおよびローテーション、マネージド特権セッション管理、マネージドジャストインタイムアクセスおよび特権昇格、マネージドレポーティング・コンプライアンス・ガバナンス、ならびにマネージドインシデントレスポンスおよび脅威ハンティング)、デリバリーモデル(SaaS提供型マネージドPAM、カスタマーホスト型マネージドPAM、およびハイブリッドマネージドPAM)、組織規模(大企業、中小企業)、エンドユーザー産業(BFSI、ITおよびテレコム、政府および防衛、ヘルスケア、製造業、エネルギーおよびユーティリティ、小売、その他のエンドユーザー産業)、アクセス制御タイプ(共有および特権アカウント管理、アリケーション間パスワード管理、エンドポイント特権管理、クラウドおよびSaaS特権管理、シークレット管理、ならびに特権リモートおよびサードパーティアクセス)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は価値(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドPAMソフトウェアおよびプラットフォームアクセス |
| マネージドPAMサービス |
| 24時間365日監視およびマネージド検知 |
| マネージドクレデンシャルボールティングおよびローテーション |
| マネージド特権セッション管理 |
| マネージドジャストインタイムアクセスおよび特権昇格 |
| マネージドレポーティング、コンプライアンス、およびガバナンス |
| マネージドインシデントレスポンスおよび脅威ハンティング |
| サービスとしてのソフトウェアによるマネージドPAM |
| カスタマーホスト型マネージドPAM |
| ハイブリッドマネージドPAM |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 情報技術および通 |
| 政府および防衛 |
| ヘルスケア |
| 製造 |
| エネルギーおよびユーティリティ |
| 小売および電子商取引 |
| その他エンドユーザー産業 |
| 共有および特権アカウント管理 |
| アプリケーション間パスワード管理 |
| エンドポイント特権管理 |
| クラウドおよびサービスとしてのソフトウェアの特権管理 |
| シークレット管理 |
| 特権リモートおよびサードパーティアクセス |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| マレーシア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| アフリカその他 |
| コンポーネント別 | マネージドPAMソフトウェアおよびプラットフォームアクセス | |
| マネージドPAMサービス | ||
| サービスタイプ別 | 24時間365日監視およびマネージド検知 | |
| マネージドクレデンシャルボールティングおよびローテーション | ||
| マネージド特権セッション管理 | ||
| マネージドジャストインタイムアクセスおよび特権昇格 | ||
| マネージドレポーティング、コンプライアンス、およびガバナンス | ||
| マネージドインシデントレスポンスおよび脅威ハンティング | ||
| デリバリーモデル別 | サービスとしてのソフトウェアによるマネージドPAM | |
| カスタマーホスト型マネージドPAM | ||
| ハイブリッドマネージドPAM | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 情報技術および通 | ||
| 政府および防衛 | ||
| ヘルスケア | ||
| 製造 | ||
| エネルギーおよびユーティリティ | ||
| 小売および電子商取引 | ||
| その他エンドユーザー産業 | ||
| アクセス制御タイプ別 | 共有および特権アカウント管理 | |
| アプリケーション間パスワード管理 | ||
| エンドポイント特権管理 | ||
| クラウドおよびサービスとしてのソフトウェアの特権管理 | ||
| シークレット管理 | ||
| 特権リモートおよびサードパーティアクセス | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| マレーシア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド特権アクセス管理サービスの市場規模はどのくらいですか?
マネージド特権アクセス管理サービス市場は2026年に2.64 ビリオン 米ドルと評価されており、CAGR 12.47%で2032年までに5.41 ビリオン 米ドルに達する見込みです。
マネージド特権アクセス管理サービスへの需要を推進しているものは何ですか?
アイデンティティ関連インシデント、ゼロトラストプログラム、マルチクラウドの複雑性、および熟練したセキュリティスタッフの不足が需要をサポートしてます。
マネージド特権アクセス管理サービスにおいて収益をリードしているコンポーネントはどれですか?
マネージドPAMサービスが2026年収益の64.06%をリードしており、多くの組織が継続的な監視と運用サポートを必要としているためです。
マネージドPAMにおいて最も急速に拡大しているデリバリーモデルはどれですか?
サービスとしてのソフトウェアによるマネージドPAMは2032年までにCAGR 13.86%で拡大する見込みであり、2026年の収益の46.97%を占めていました。
最も急速に拡大すると予測されているエンドユーザーセクターはどれですか?
政府および防衛は、ゼロトラストと防衛コンプライアンス要件によってサポートされ、2032年までにCAGR 13.94%で拡大する見込みです。
マネージドPAMサービスにおいて最も急速に拡大すると予測されている地域はどれですか?
アジア太平洋地域は、クラウドおよびデジタルサービスのデプロイメントの増加に伴い、2032年までにCAGR 13.29%で拡大する見込みです。