
Tamaño y Participación del Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
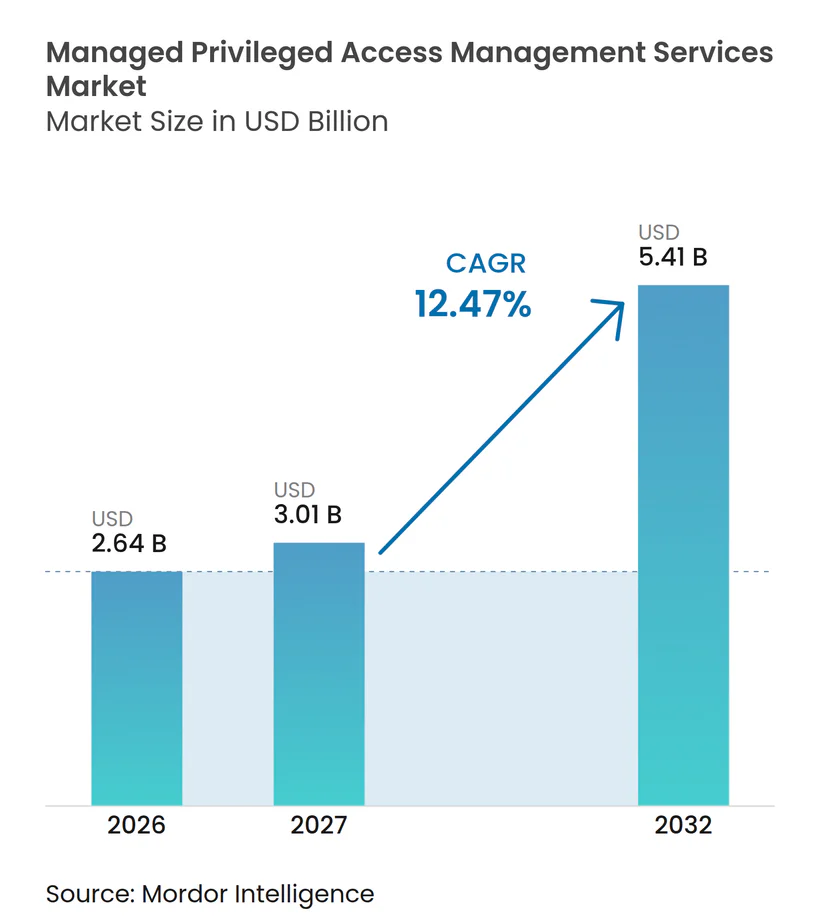
| Tamaño del Mercado (2027) | 3.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado por Mordor Intelligence
El tamaño del mercado de servicios gestionados de gestión de acceso privilegiado se valora en 2,64 mil millones de USD en 2026 y se proyecta que alcance 5,41 mil millones de USD en 2032, expandiéndose a una CAGR del 12,47% durante 2027-2032. La identidad se ha convertido en una preocupación central de seguridad a medida que las organizaciones utilizan más sistemas en la nube, aplicaciones conectadas y administradores externos. El mercado de servicios gestionados de gestión de acceso privilegiado se beneficia cuando las empresas necesitan un control continuo de las cuentas sensibles pero no pueden mantener un equipo interno especializado las 24 horas del día. Los requisitos de seguros y las revisiones de cumplimiento también están convirtiendo los controles de acceso privilegiado en un requisito empresarial más amplio, en lugar de una adquisición tecnológica discrecional. Los proveedores están respondiendo combinando acceso a plataformas, monitoreo, registros de auditoría y gestión de políticas en contratos de suscripción. El mercado de servicios gestionados de gestión de acceso privilegiado también enfrenta limitaciones de entrega en entornos industriales más antiguos y en ubicaciones donde los datos de sesión deben permanecer dentro de las fronteras nacionales.
Conclusiones Clave del Informe
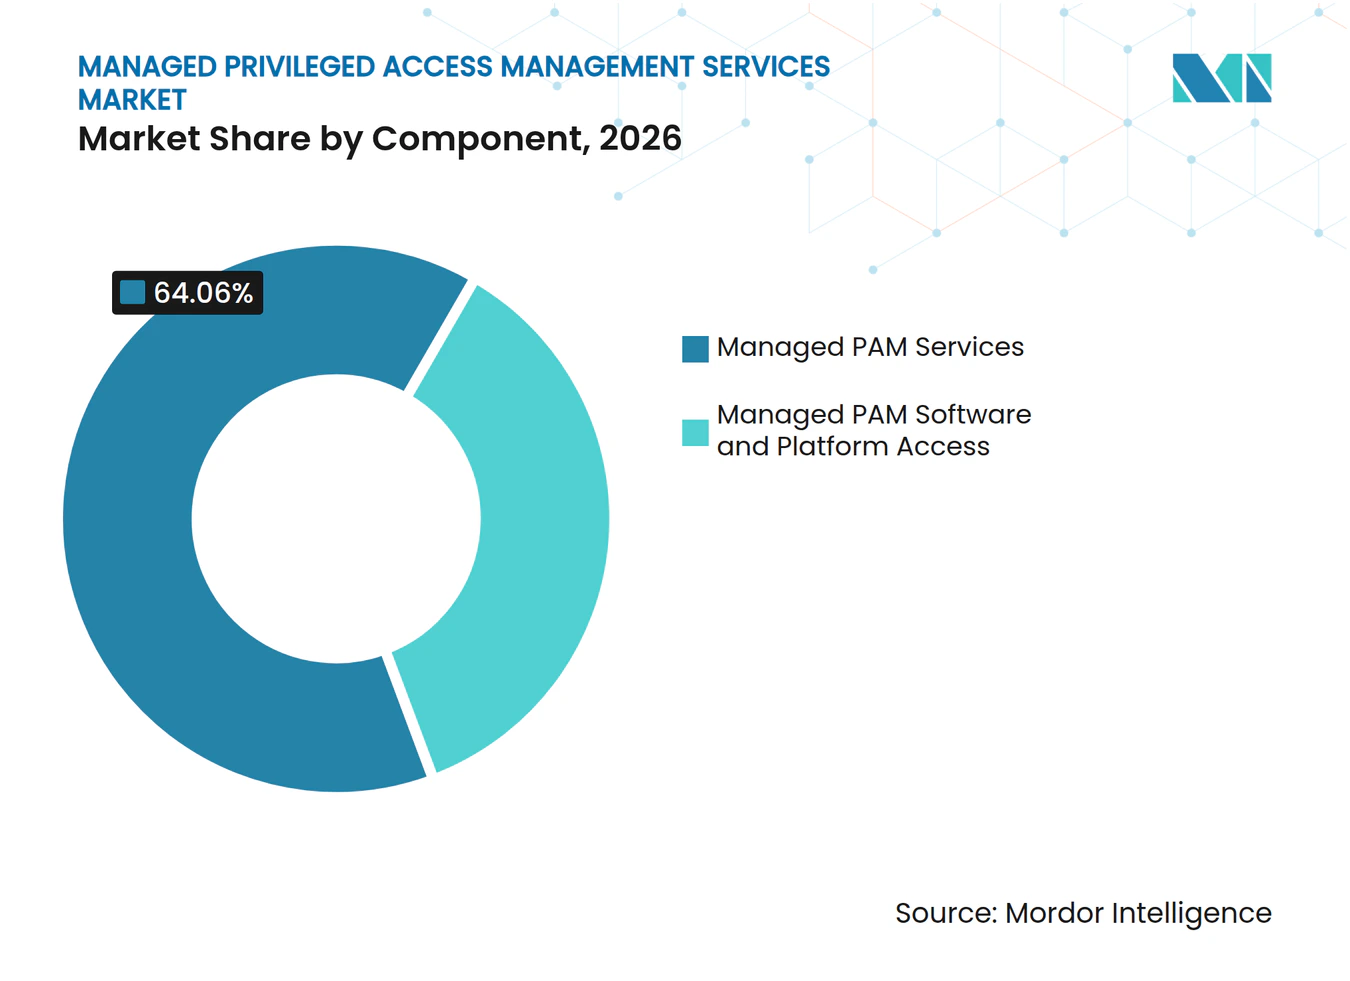
- Por componente, los Servicios PAM Gestionados representaron el 64,06% de los ingresos en 2026, mientras que el Software PAM Gestionado y el Acceso a Plataformas se proyecta que se expanda a una CAGR del 13,91% hasta 2032.
- Por tipo de servicio, el Monitoreo 24/7 y la Detección Gestionada representaron el 19,70% de los ingresos en 2026, mientras que el Acceso Justo a Tiempo Gestionado y la Elevación de Privilegios se proyecta que se expanda a una CAGR del 13,62% hasta 2032.
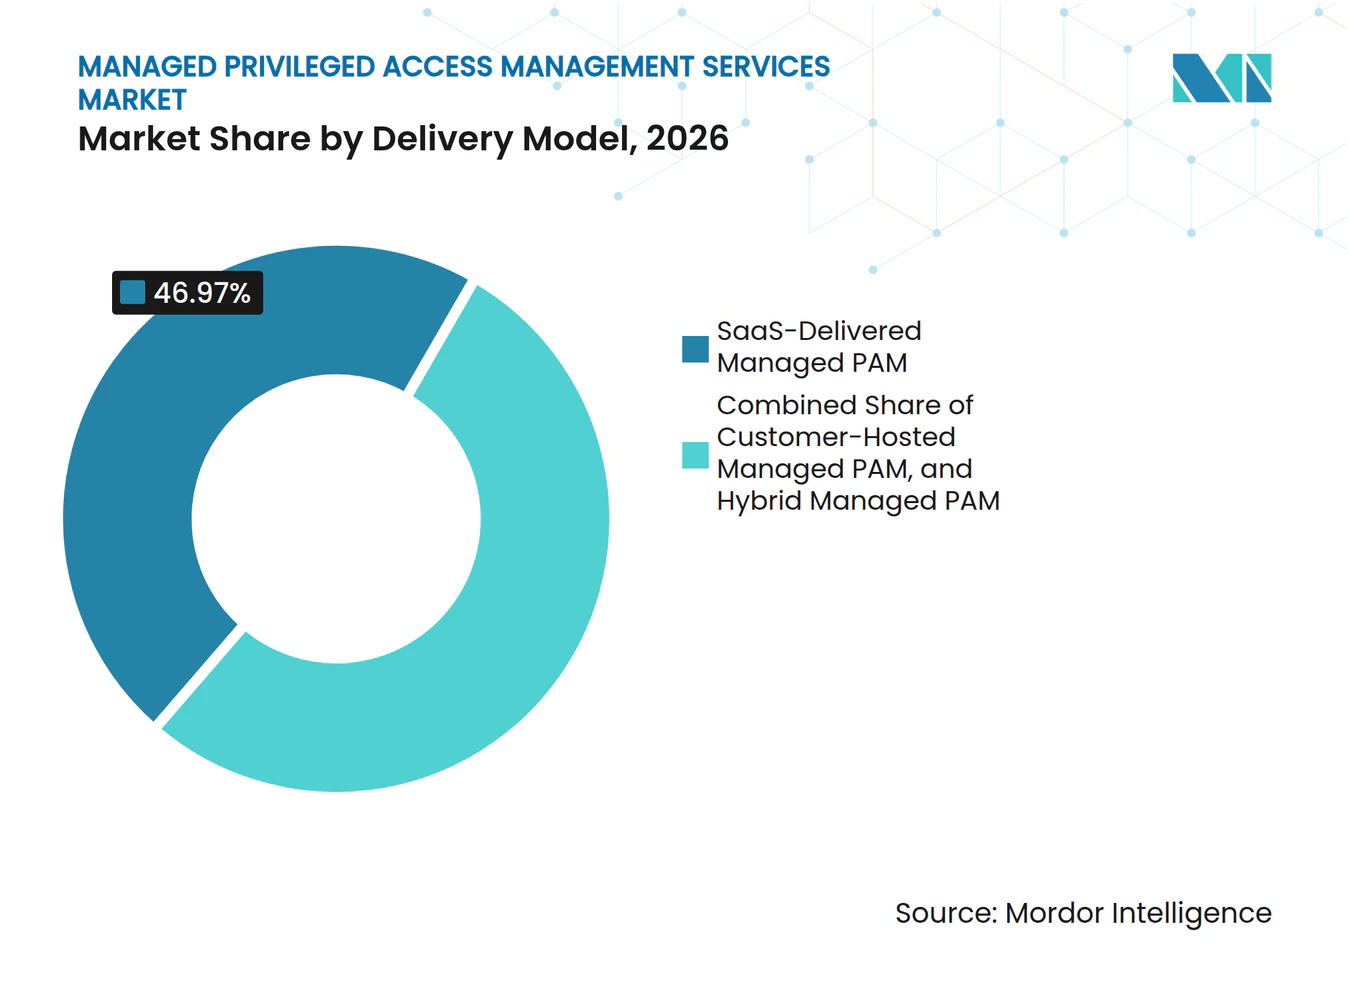
- Por modelo de entrega, el PAM Gestionado entregado como SaaS representó el 46,97% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 13,86% hasta 2032.
- Por tamaño de organización, las Grandes Empresas representaron el 78,95% de los ingresos en 2026, mientras que las Pymes se proyecta que se expandan a una CAGR del 13,49% hasta 2032.
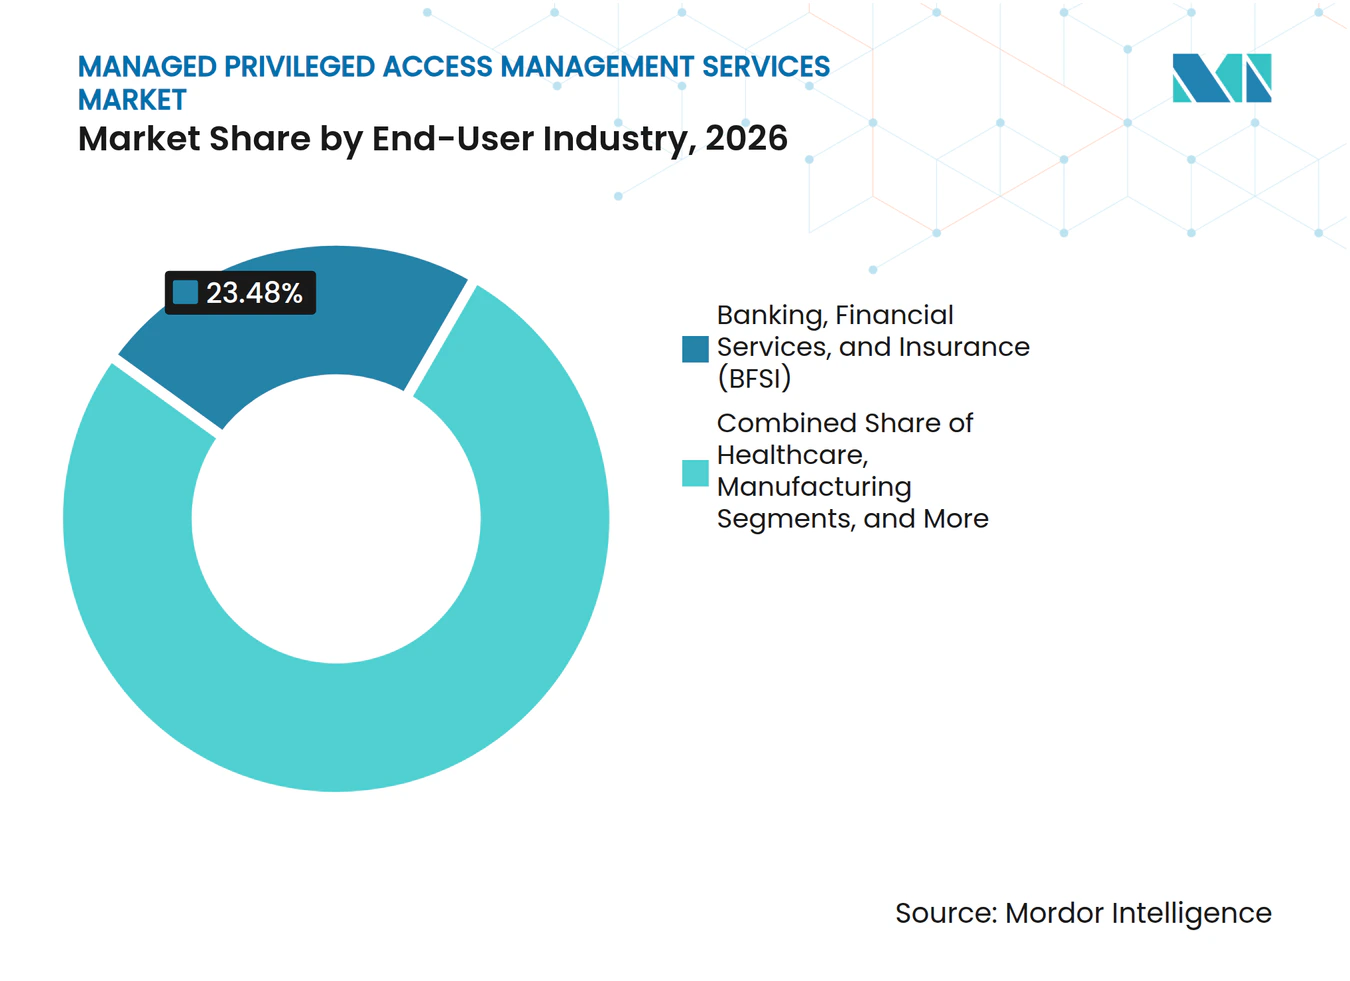
- Por industria de usuario final, BFSI representó el 23,48% de los ingresos en 2026, mientras que Gobierno y Defensa se proyecta que se expanda a una CAGR del 13,94% hasta 2032.
- Por tipo de control de acceso, la Gestión de Cuentas Compartidas y Privilegiadas representó el 20,45% de los ingresos en 2026, mientras que la Gestión de Privilegios en la Nube y SaaS se proyecta que se expanda a una CAGR del 13,18% hasta 2032.
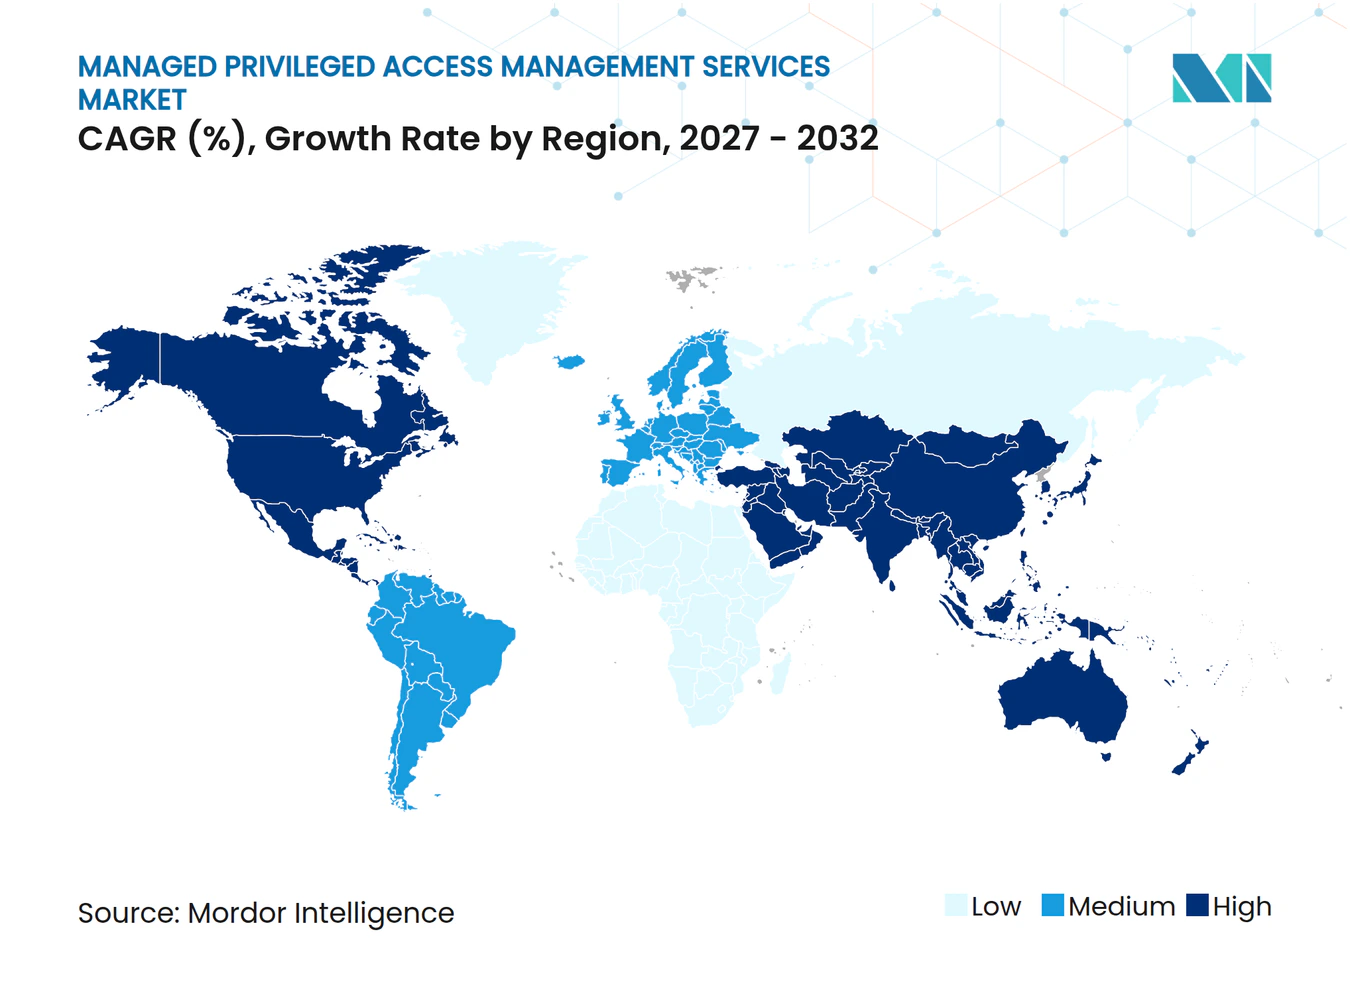
- Por geografía, América del Norte representó el 39,02% de los ingresos globales en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 13,29% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecientes Requisitos de Seguridad de Identidad y Acceso | +3.8% | Global | Mediano plazo (2-4 años) |
| Adopción de Confianza Cero y Eliminación de Privilegios Permanentes | +3.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de la Nube Híbrida y Multinube | +2.4% | Global, con núcleo en Asia-Pacífico y extensión a Oriente Medio | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ciberseguridad y Necesidades de Monitoreo 24/7 | +1.9% | Global | Corto plazo (≤ 2 años) |
| Proliferación de Identidades de Máquinas y Agentes de IA | +1.4% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Paquetes de Evidencia PAM Gestionado para Licitaciones Soberanas e Infraestructura Crítica | +0.8% | Oriente Medio y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes Requisitos de Seguridad de Identidad y Acceso
Los incidentes relacionados con la identidad han incrementado la demanda de servicios que gobiernan y registran el uso de cuentas con altos privilegios. La Identity Defined Security Alliance informó que el 90% de las organizaciones experimentaron un incidente relacionado con la identidad en el año anterior, mientras que el 84% reportó un efecto empresarial directo.[1] Estos eventos hacen que la supervisión continua de sesiones sea más relevante para las organizaciones sin un equipo dedicado a la seguridad de identidad. Las revisiones de ciberseguros pueden requerir evidencia de controles de acceso privilegiado antes de que se emita o renueve una póliza. Este requisito desplaza la discusión de una preferencia de seguridad hacia una decisión financiera y de gestión de riesgos. El mercado de servicios gestionados de gestión de acceso privilegiado cuenta, por tanto, con el respaldo de relaciones de servicio más prolongadas construidas en torno a necesidades de evidencia, revisión y renovación.
Adopción de Confianza Cero y Eliminación de Privilegios Permanentes
Los programas de confianza cero prestan mayor atención a la eliminación de privilegios permanentes y a la aprobación del acceso solo cuando es necesario. La Ley de Resiliencia Operativa Digital ha estado en vigor desde enero de 2025 y exige que las entidades financieras mantengan controles de gestión de riesgos de TIC. El registro de sesiones, la aprobación de accesos y la revisión del acceso de terceros pueden respaldar la documentación requerida por estos programas de control. Esto hace que los registros de cumplimiento empaquetados sean importantes en las decisiones de compra de las organizaciones reguladas. El mercado de servicios gestionados de gestión de acceso privilegiado se beneficia cuando los proveedores pueden presentar registros de aprobación, registros de rotación y evidencia de sesiones en un formato coherente. Estos requisitos también hacen que la calidad y disponibilidad de la evidencia operativa sean tan importantes como la plataforma de control de acceso subyacente.
Complejidad de la Nube Híbrida y Multinube
Los entornos de nube híbrida y multinube añaden cuentas privilegiadas en aplicaciones, infraestructura y herramientas de despliegue. La gobernanza de credenciales debe extenderse a cargas de trabajo en la nube, contenedores, canalizaciones de desarrollo y sistemas más antiguos. Keeper Security amplió KeeperPAM para admitir la gestión y rotación nativa de credenciales de Google Cloud en febrero de 2026. La versión abordó la necesidad de una gobernanza coherente en AWS, Azure y Google Cloud. Cada nueva cuenta en la nube añade otro conjunto de permisos que deben revisarse y controlarse. El mercado de servicios gestionados de gestión de acceso privilegiado puede, por tanto, beneficiarse de la expansión de cargas de trabajo tras completarse una migración inicial a la nube.
Escasez de Habilidades en Ciberseguridad y Necesidades de Monitoreo 24/7
La gobernanza del acceso privilegiado requiere habilidades en sistemas de identidad, diseño de políticas, respuesta a incidentes y registros de cumplimiento. El SANS Institute informó en 2026 que el 60% de las organizaciones identificaron las brechas de habilidades como su principal desafío de fuerza laboral, mientras que el 27% vinculó las brechas de seguridad a deficiencias de capacidad.[2] Tales brechas dificultan el monitoreo continuo para las organizaciones que dependen únicamente del personal interno. El mismo informe encontró que las directivas regulatorias afectaron la contratación del 95% de los encuestados. Los proveedores pueden abordar esta presión suministrando operadores que monitoreen sesiones, mantengan políticas y preparen evidencia de auditoría. El mercado de servicios gestionados de gestión de acceso privilegiado cuenta con respaldo donde las organizaciones necesitan esta capacidad operativa de inmediato, en lugar de esperar un largo ciclo de contratación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración en Entornos Heredados y de Tecnología Operativa | -2.0% | Global, con concentración en manufactura, energía y servicios públicos | Largo plazo (≥ 4 años) |
| Brecha de Habilidades en Implementación y Gobernanza del Ciclo de Vida | -1.5% | Global | Mediano plazo (2-4 años) |
| Resistencia del Cliente a la Fricción en Flujos de Trabajo Privilegiados | -1.0% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Restricciones de Residencia de Datos y Grabación de Sesiones Transfronterizas | -0.6% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Integración en Entornos Heredados y de Tecnología Operativa
Los entornos de tecnología operativa más antiguos tienen requisitos técnicos diferentes a los de los sistemas de TI empresariales. Protocolos como Modbus, DNP3 y OPC Arquitectura Unificada pueden no transportar información de identidad de usuario de la manera que esperan las plataformas de acceso modernas. Xona Systems documentó un despliegue en un fabricante de productos químicos que costó 765.000 USD, superó su presupuesto en un 80% y alcanzó 12 de 42 sitios tras 18 meses.[3] El contexto de identidad puede perderse cuando se produce una traducción de protocolo en un límite de red. Esto complica la evidencia de control esperada bajo los requisitos de seguridad industrial. El mercado de servicios gestionados de gestión de acceso privilegiado sigue siendo limitado en estos entornos porque los proveedores necesitan experiencia industrial además de capacidad en seguridad de identidad.
Brecha de Habilidades en Implementación y Gobernanza del Ciclo de Vida
La capacidad del proveedor puede estar limitada por la misma escasez que lleva a los clientes a externalizar la gestión de accesos. Un equipo de servicio gestionado necesita experiencia con plataformas de acceso, procedimientos de gobernanza y entornos de clientes regulados. El SANS Institute encontró que los roles de ciberseguridad de nivel experto tardaron al menos 6 meses en cubrirse para el 55% de las organizaciones en 2026. Los clientes también deben participar en revisiones de derechos, actualizaciones de políticas de acceso y decisiones de rotación de credenciales. Fortinet informó que el 71% de las organizaciones consideraba la escasez de habilidades en ciberseguridad un riesgo organizacional activo. La calidad del servicio puede deteriorarse cuando el proveedor o el cliente carecen de la madurez de gobernanza requerida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Gestionados Lideran los Ingresos Mientras el Acceso a Plataformas se Expande Más RápidoLos Servicios PAM Gestionados representaron el 64,06% de la participación del mercado de servicios gestionados de gestión de acceso privilegiado en 2026. Los compradores utilizan estos servicios para el monitoreo continuo, los registros de cumplimiento y las alertas 24/7, en lugar de únicamente para una licencia de software. Esta preferencia refleja la carga operativa de gobernar cuentas de alto riesgo en una organización grande. Los proveedores también pueden utilizar la relación de servicio para respaldar revisiones periódicas de políticas y cambios de acceso. La categoría es particularmente relevante donde un cliente necesita un modelo claro de responsabilidad para las sesiones sensibles.
El Software PAM Gestionado y el Acceso a Plataformas se proyecta que se expanda a una CAGR del 13,91% hasta 2032. El acceso a plataformas se incluye cada vez más dentro de una suscripción de servicio recurrente en lugar de adquirirse como un elemento de capital separado. El tamaño del mercado de servicios gestionados de gestión de acceso privilegiado para este subsegmento está respaldado por la entrega como SaaS y los modelos de acceso medido. Este enfoque puede simplificar las decisiones de compra para organizaciones más pequeñas que desean un único acuerdo comercial. Los proveedores que separan demasiado los precios de plataforma y servicio pueden enfrentar presión de las ofertas agrupadas.


Por Tipo de Servicio:
El Monitoreo Lidera Mientras el Acceso Justo a Tiempo se AceleraEl Monitoreo 24/7 y la Detección Gestionada representaron el 19,70% de los ingresos en 2026. El monitoreo continuo es difícil de replicar sin personal dedicado de operaciones de seguridad. Proporciona a las organizaciones visibilidad sobre la actividad de los administradores con acceso sensible a todas horas. Este servicio también proporciona una base para la escalada de alertas y la elaboración de informes de cumplimiento. Para los compradores en el mercado de servicios gestionados de gestión de acceso privilegiado, es la razón operativa más clara para utilizar un proveedor externo de acceso privilegiado.
El Acceso Justo a Tiempo Gestionado y la Elevación de Privilegios se proyecta que se expanda a una CAGR del 13,62% hasta 2032. El enfoque otorga acceso elevado por un período limitado en lugar de dejar los privilegios disponibles de forma continua. La Gestión y Rotación de Credenciales Gestionada, la Gestión de Sesiones Privilegiadas Gestionada, los Informes y el Cumplimiento Gestionados, y la Respuesta a Incidentes y la Caza de Amenazas Gestionada amplían la cartera de servicios a medida que maduran los programas de identidad. Los datos de sesiones privilegiadas también pueden respaldar investigaciones de movimiento lateral que las herramientas de endpoints pueden no capturar. En el mercado de servicios gestionados de gestión de acceso privilegiado, Keeper Security introdujo Keeper Workflow en mayo de 2026 con políticas de acceso con límite de tiempo y aprobación en KeeperPAM.
Por Modelo de Entrega:
SaaS Amplía su Ventaja en los Modelos de DespliegueEl PAM Gestionado entregado como SaaS representó el 46,97% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 13,86% hasta 2032. Este modelo de entrega lidera tanto la adopción actual como la expansión prevista. Reduce el trabajo de infraestructura requerido por el cliente y respalda una implementación más rápida. Los precios de suscripción también se ajustan a los presupuestos de gastos operativos utilizados para muchos servicios tecnológicos empresariales. La participación del mercado de servicios gestionados de gestión de acceso privilegiado en manos de la entrega como SaaS muestra una amplia preferencia de los compradores por los controles de acceso operados externamente.
El PAM Gestionado alojado por el cliente sigue siendo importante en energía, gobierno y servicios financieros donde la política restringe el movimiento de registros de sesiones fuera de la infraestructura del cliente. El PAM Gestionado Híbrido respalda a las organizaciones que deben retener almacenes locales para activos operativos de mainframe o con aislamiento de red, mientras utilizan herramientas de políticas SaaS para cargas de trabajo en la nube. Estos acuerdos pueden mantenerse durante períodos de migración prolongados. El volumen de datos es una consideración práctica a medida que el alcance se expande a identidades de máquinas y agentes de IA. El mercado de servicios gestionados de gestión de acceso privilegiado debe tener en cuenta volúmenes mayores de telemetría de sesiones e identidades que podrían desafiar los supuestos de almacenamiento dentro de las suscripciones existentes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Lideran Mientras las Pymes Añaden VolumenLas Grandes Empresas representaron el 78,95% de los ingresos en 2026. Sus entornos de identidad a menudo abarcan varias jurisdicciones, unidades de negocio y tipos de infraestructura. También enfrentan requisitos de cumplimiento complejos y gestionan un gran número de cuentas de administrador. Estas condiciones sostienen la demanda de servicios que combinan el control de plataformas con soporte operativo regular. El mercado de servicios gestionados de gestión de acceso privilegiado recibe demanda de grandes empresas a través de registros de gobernanza detallados y acuerdos de entrega personalizados.
Las Pymes se proyecta que se expandan a una CAGR del 13,49% hasta 2032. La entrega como SaaS reduce las barreras de costo y administrativas que antes limitaban la adopción del PAM gestionado a las grandes organizaciones. Los requisitos de ciberseguros pueden alentar aún más a los compradores más pequeños a adoptar controles que demuestren un acceso privilegiado seguro. ManageEngine, un producto de Zoho Corporation, utiliza PAM360 con una interfaz administrativa simplificada y precios posicionados por debajo de los umbrales de servicios gestionados empresariales. Para el mercado de servicios gestionados de gestión de acceso privilegiado, esta oportunidad favorece a los proveedores que pueden ofrecer un alcance de servicio claro sin un trabajo de despliegue excesivo.
Por Industria de Usuario Final:
BFSI Lidera el Gasto Mientras Gobierno y Defensa se AceleraBFSI representó el 23,48% de los ingresos en 2026. Los bancos e instituciones financieras gestionan cuentas de administrador de alto valor en sistemas de banca central, pagos y negociación. También operan bajo exigentes obligaciones de control de acceso y resiliencia operativa. Esta combinación respalda el uso continuo de registros de sesiones, rotación de cuentas y gobernanza de terceros en el mercado de servicios gestionados de gestión de acceso privilegiado.
Gobierno y Defensa se proyecta que se expanda a una CAGR del 13,94% hasta 2032. Las organizaciones de defensa y sus proveedores enfrentan requisitos formales de confianza cero y cumplimiento que se extienden a lo largo de la cadena de suministro. En el mercado de servicios gestionados de gestión de acceso privilegiado, salud, manufactura, energía y servicios públicos, comercio minorista y comercio electrónico, tecnología de la información y telecomunicaciones, y otros usuarios finales conforman la base de demanda restante. El sector salud enfrenta expectativas de auditoría, mientras que manufactura y servicios públicos deben abordar los desafíos de integración en parques de tecnología operativa más antiguos.
Nota: Las participaciones de todos los segmentos individuales estn disponibles con la compra del informe
Por Tipo de Control de Acceso:
Las Cuentas Compartidas Lideran Mientras los Privilegios en la Nube se ExpandenLa Gestión de Cuentas Compartidas y Privilegiadas representó el 20,45% de los ingresos en 2026. Las cuentas raíz compartidas, las cuentas de servicio y las credenciales de administrador de dominio siguen siendo objetivos principales de gobernanza. Estas cuentas pueden crear una alta exposición cuando su uso no está vinculado a una persona identificable o a un flujo de trabajo controlado. Las organizaciones, por tanto, necesitan políticas para el almacenamiento seguro, la liberación controlada y el uso responsable.
La Gestión de Privilegios en la Nube y SaaS se proyecta que se expanda a una CAGR del 13,18% hasta 2032. Los entornos multinube aumentan el número de identidades, credenciales y permisos que requieren revisión frecuente. La Gestión de Contraseñas de Aplicación a Aplicación, la Gestión de Privilegios en Endpoints, la Gestión de Secretos y el Acceso Remoto y de Terceros Privilegiado abordan necesidades de control relacionadas. BeyondTrust lanzó la Gobernanza de Identidades No Humanas en julio de 2026 para cuentas de servicio, claves de API, clientes OAuth, identidades de carga de trabajo y agentes de IA. Esto refleja una mayor atención de los proveedores a la gestión de identidades no humanas en entornos de nube, SaaS, endpoints y locales en el mercado de servicios gestionados de gestión de acceso privilegiado.
Análisis Geográfico
Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado en América del Norte
América del Norte concentró el 39,02% de los ingresos globales en 2026. Los requisitos federales de confianza cero, un canal de seguridad gestionada desarrollado y una alta concentración de empresas reguladas respaldan la demanda en la región. El tamaño del mercado de servicios gestionados de gestión de acceso privilegiado en América del Norte está respaldado por el trabajo federal para reducir los privilegios permanentes. La región también cuenta con un conjunto maduro de compradores que pueden adquirir servicios de seguridad gestionada a través de canales establecidos.
Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado en Europa
Europa es el segundo mercado regional más grande. DORA ha sido de aplicación desde enero de 2025, añadiendo obligaciones de resiliencia operativa para las entidades financieras. NIS2 añade obligaciones de ciberseguridad en las organizaciones cubiertas y refuerza la necesidad de evidencia de acceso. El mercado de servicios gestionados de gestión de acceso privilegiado responde cuando los proveedores disponen de capacidad de entrega local y registros listos para el cumplimiento normativo para clientes con requisitos de soberanía. Las condiciones de residencia de datos pueden seguir aumentando la complejidad y el coste de los compromisos multinacionales.
Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado en Asia-Pacífico, América del Sur y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 13,29% hasta 2032. China, India, Japón y Corea del Sur están incorporando infraestructura en la nube y servicios digitales, mientras que las economías del Sudeste Asiático están creando nuevas superficies de privilegio a través de programas de digitalización. BeyondTrust amplió su Pathfinder Platform a India, Singapur, Sudáfrica y los Emiratos Árabes Unidos en enero de 2026, citando identidades de máquinas, inteligencia artificial agéntica y requisitos de cumplimiento regional. América del Sur y África siguen siendo áreas en desarrollo donde la expansión bancaria y los programas de cumplimiento multinacional generan demanda. Brasil lidera la adopción en América del Sur, mientras que Sudáfrica, Nigeria y Kenia son ubicaciones clave en África a medida que se desarrollan la infraestructura financiera digital y las normas de protección de datos.
Panorama Competitivo
Concentración del Mercado
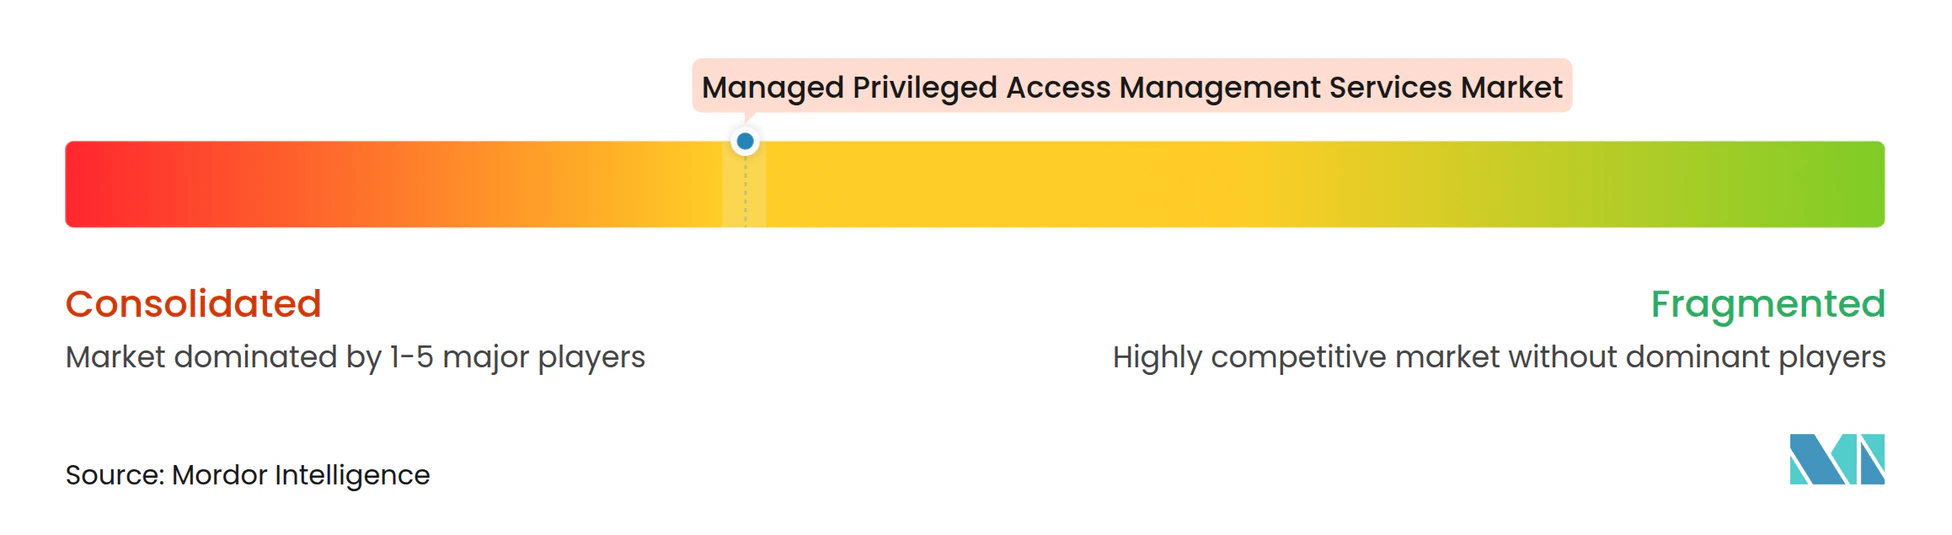
El mercado de servicios gestionados de gestión de acceso privilegiado está moderadamente concentrado, con los principales proveedores de plataformas compitiendo junto a especialistas que enfatizan la velocidad de despliegue, el conocimiento sectorial y los precios accesibles. La adquisición de CyberArk por parte de Palo Alto Networks se completó en febrero de 2026. La transacción proporcionó a Palo Alto Networks una oferta de seguridad de identidad que puede presentarse junto con su plataforma de seguridad más amplia. También reduce el número de grandes proveedores independientes de acceso privilegiado disponibles para los compradores.
Delinea completó su adquisición de StrongDM en marzo de 2026, extendiendo su oferta hacia la autorización justo a tiempo en tiempo de ejecución y la gestión de accesos orientada a DevOps. BeyondTrust lanzó PathfinderAI en abril de 2026 para respaldar la investigación en lenguaje natural del riesgo de identidad. Le siguió la Gobernanza de Identidades No Humanas en julio de 2026, extendiendo los controles a cuentas de servicio, claves de API, clientes OAuth, identidades de carga de trabajo y agentes de IA. Estos movimientos muestran que los proveedores están tratando la gestión de identidades no humanas como un área principal para el desarrollo de plataformas.
La investigación de Cloud Security Alliance publicada en 2026 indicó que las identidades de máquinas y agentes de IA superan en número a los usuarios humanos en una proporción de 45 a 1 en promedio y de 144 a 1 en entornos nativos de la nube. La misma investigación encontró que el 31% de las organizaciones tenía políticas formales de gobernanza de agentes de IA. Esto deja un área sustancial para que los proveedores aborden mediante el descubrimiento, la aplicación de políticas y el soporte operativo. WALLIX utiliza la soberanía de datos y la alineación con NIS2 para competir por cuentas europeas. El panorama competitivo es coherente con un mercado en el que unas pocas plataformas principales lideran, mientras que los proveedores regionales y especializados mantienen posiciones definidas.
Líderes de la Industria de Servicios Gestionados de Gestión de Acceso Privilegiado
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
ManageEngine - Zoho Corporation Pvt. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado Empresas cubiertas en este informe
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- ManageEngine - Zoho Corporation Pvt. Ltd.
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Hitachi ID Systems Inc.
- Netwrix Corporation
- Teleport Inc.
- Opal Security Inc.
- Keeper Security Inc.
- Saviynt Inc.
- StrongDM Inc.
- Fudo Security Sp. z o.o.
- Ekran System Inc.
- Quest Software Inc.
- Bravura Security Inc.
- Segura Inc.
- Securden Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado
- Septiembre de 2026: Keeper Security y SailPoint anunciaron una integración formal que vincula directamente la plataforma de gobernanza y administración de identidades de SailPoint con KeeperPAM. El conector permite a SailPoint gobernar el aprovisionamiento, el desaprovisionamiento y los derechos de los usuarios de Keeper y los recursos gestionados, eliminando la brecha de reconciliación manual entre la gobernanza de identidades y la gestión de acceso privilegiado que históricamente ha requerido flujos de trabajo operativos separados.
- Julio de 2026: BeyondTrust lanzó la Gobernanza de Identidades No Humanas en la Plataforma Pathfinder, extendiendo el descubrimiento, la gobernanza y la aplicación a identidades no humanas, cuentas de servicio, claves de API, clientes OAuth, identidades de carga de trabajo y agentes de IA, en entornos de nube, SaaS, endpoints y locales. La disponibilidad general en Estados Unidos está prevista para el otoño de 2026.
- Julio de 2026: Keeper Security lanzó Keeper Privileged Cloud dentro de KeeperPAM, ofreciendo acceso justo a tiempo y aplicación de privilegios cero permanentes en AWS IAM, Azure Entra ID, Google Cloud Platform, Okta y Active Directory, con credenciales privilegiadas revocadas automáticamente al finalizar la sesión.
- Abril de 2026: BeyondTrust lanzó PathfinderAI y el Servidor MCP Pathfinder, habilitando la investigación del riesgo de identidad en lenguaje natural y permitiendo que sistemas de IA externos, incluidos Microsoft Copilot, OpenAI y Claude, accedan a la inteligencia de privilegios de BeyondTrust a través del Protocolo de Contexto de Modelo abierto.
Alcance del Informe Global del Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado
El Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado (PAM) hace referencia a la industria que engloba los servicios externalizados y gestionados que ayudan a las organizaciones a proteger, supervisar, gobernar y controlar las cuentas privilegiadas, las credenciales de administrador, las cuentas de servicio y el acceso elevado en entornos locales, en la nube, híbridos y multinube.
El Informe del Mercado de Servicios Gestionados de Gestión de Acceso Privilegiado está segmentado por Componente (Acceso a Software y Plataforma PAM Gestionado, y Servicios PAM Gestionados), Tipo de Servicio (Monitoreo y Detección Gestionada 24/7, Almacenamiento y Rotación Gestionada de Credenciales, Gestión Gestionada de Sesiones Privilegiadas, Acceso Justo a Tiempo Gestionado y Elevación de Privilegios, Informes, Cumplimiento y Gobernanza Gestionados, y Respuesta a Incidentes y Búsqueda de Amenazas Gestionadas), Modelo de Entrega (PAM Gestionado entregado como SaaS, PAM Gestionado alojado por el Cliente, y PAM Gestionado Híbrido), Tamaño de Organización (Grandes Empresas, Pequeñas y Medianas Empresas), Industria de Usuario Final (BFSI, TI y Telecomunicaciones, Gobierno y Defensa, Salud, Manufactura, Energía y Servicios Públicos, Comercio Minorista, Otras Industrias de Usuario Final), Tipo de Control de Acceso (Gestión de Cuentas Compartidas y Privilegiadas, Gestión de Contraseñas de Aplicación a Aplicación, Gestión de Privilegios en Endpoints, Gestión de Privilegios en la Nube y SaaS, Gestión de Secretos, y Acceso Remoto Privilegiado y de Terceros), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software PAM Gestionado y Acceso a Plataformas |
| Servicios PAM Gestionados |
| Monitoreo 24/7 y Detección Gestionada |
| Gestión y Rotación de Credenciales Gestionada |
| Gestión de Sesiones Privilegiadas Gestionada |
| Acceso Justo a Tiempo Gestionado y Elevación de Privilegios |
| Informes, Cumplimiento y Gobernanza Gestionados |
| Respuesta a Incidentes y Caza de Amenazas Gestionada |
| PAM Gestionado entregado como SaaS |
| PAM Gestionado Alojado por el Cliente |
| PAM Gestionado Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Tecnología de la Información y Telecomunicaciones |
| Gobierno y Defensa |
| Salud |
| Manufactura |
| Energía y Servicios Públicos |
| Comercio Minorista y Comercio Electrónico |
| Otras Industrias de Usuario Final |
| Gestión de Cuentas Compartidas y Privilegiadas |
| Gestión de Contraseñas de Aplicación a Aplicación |
| Gestión de Privilegios en Endpoints |
| Gestión de Privilegios en la Nube y SaaS |
| Gestión de Secretos |
| Acceso Remoto y de Terceros Privilegiado |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Malasia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Componente | Software PAM Gestionado y Acceso a Plataformas | |
| Servicios PAM Gestionados | ||
| Por Tipo de Servicio | Monitoreo 24/7 y Detección Gestionada | |
| Gestión y Rotación de Credenciales Gestionada | ||
| Gestión de Sesiones Privilegiadas Gestionada | ||
| Acceso Justo a Tiempo Gestionado y Elevación de Privilegios | ||
| Informes, Cumplimiento y Gobernanza Gestionados | ||
| Respuesta a Incidentes y Caza de Amenazas Gestionada | ||
| Por Modelo de Entrega | PAM Gestionado entregado como SaaS | |
| PAM Gestionado Alojado por el Cliente | ||
| PAM Gestionado Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Tecnología de la Información y Telecomunicaciones | ||
| Gobierno y Defensa | ||
| Salud | ||
| Manufactura | ||
| Energía y Servicios Públicos | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otras Industrias de Usuario Final | ||
| Por Tipo de Control de Acceso | Gestión de Cuentas Compartidas y Privilegiadas | |
| Gestión de Contraseñas de Aplicación a Aplicación | ||
| Gestión de Privilegios en Endpoints | ||
| Gestión de Privilegios en la Nube y SaaS | ||
| Gestión de Secretos | ||
| Acceso Remoto y de Terceros Privilegiado | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de gestión de acceso privilegiado?
El mercado de servicios gestionados de gestión de acceso privilegiado se valora en 2,64 mil millones de USD en 2026 y se proyecta que alcance 5,41 mil millones de USD en 2032 a una CAGR del 12,47%.
¿Qué está impulsando la demanda de servicios gestionados de gestión de acceso privilegiado?
Los incidentes relacionados con la identidad, los programas de confianza cero, la complejidad multinube y la escasez de personal de seguridad cualificado están respaldando la demanda.
¿Qué componente lidera los ingresos en los servicios gestionados de gestión de acceso privilegiado?
Los Servicios PAM Gestionados lideran con el 64,06% de los ingresos de 2026 porque muchas organizaciones necesitan monitoreo continuo y soporte operativo.
¿Qué modelo de entrega se está expandiendo más rápido para el PAM gestionado?
El PAM Gestionado entregado como SaaS se proyecta que se expanda a una CAGR del 13,86% hasta 2032 y representó el 46,97% de los ingresos en 2026.
¿Qué sector de usuario final se espera que se expanda más rápido?
Gobierno y Defensa se proyecta que se expanda a una CAGR del 13,94% hasta 2032, respaldado por los requisitos de confianza cero y cumplimiento de defensa.
¿Qué región se espera que se expanda más rápido para los servicios PAM gestionados?
Asia-Pacífico se proyecta que se expanda a una CAGR del 13,29% hasta 2032 a medida que aumenta el despliegue de servicios en la nube y digitales.