
Marktgröße und Marktanteil für Managed Privileged Access Management Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.01 Milliarden US-Dollar |
| Marktgröße (2032) | 5.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.47 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Privileged Access Management Services von Mordor Intelligence
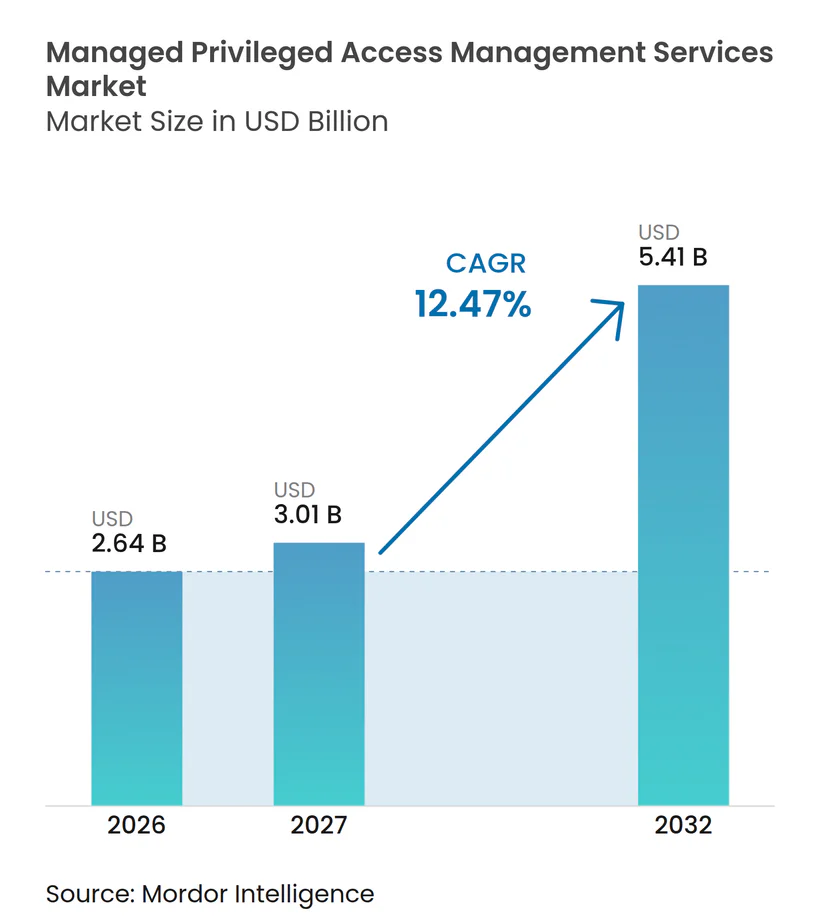
Die Marktgröße für Managed Privileged Access Management Services wird im Jahr 2026 auf 2,64 Milliarden USD geschätzt und soll bis 2032 auf 5,41 Milliarden USD anwachsen, was einer CAGR von 12,47 % im Zeitraum 2027–2032 entspricht. Identität ist zu einem zentralen Sicherheitsanliegen geworden, da Unternehmen zunehmend Cloud-Systeme, vernetzte Anwendungen und externe Administratoren einsetzen. Der Markt für Managed Privileged Access Management Services profitiert davon, wenn Unternehmen eine kontinuierliche Kontrolle sensibler Konten benötigen, aber kein spezialisiertes internes Team rund um die Uhr unterhalten können. Versicherungsanforderungen und Compliance-Prüfungen machen Kontrollen für privilegierten Zugriff zu einer breiteren geschäftlichen Anforderung und nicht mehr zu einem optionalen Technologiekauf. Anbieter reagieren darauf, indem sie Plattformzugang, Überwachung, Prüfprotokolle und Richtlinienverwaltung in Abonnementverträgen bündeln. Der Markt für Managed Privileged Access Management Services sieht sich zudem mit Bereitstellungsgrenzen in älteren industriellen Umgebungen und an Standorten konfrontiert, an denen Sitzungsdaten innerhalb nationaler Grenzen verbleiben müssen.
Wichtigste Erkenntnisse des Berichts
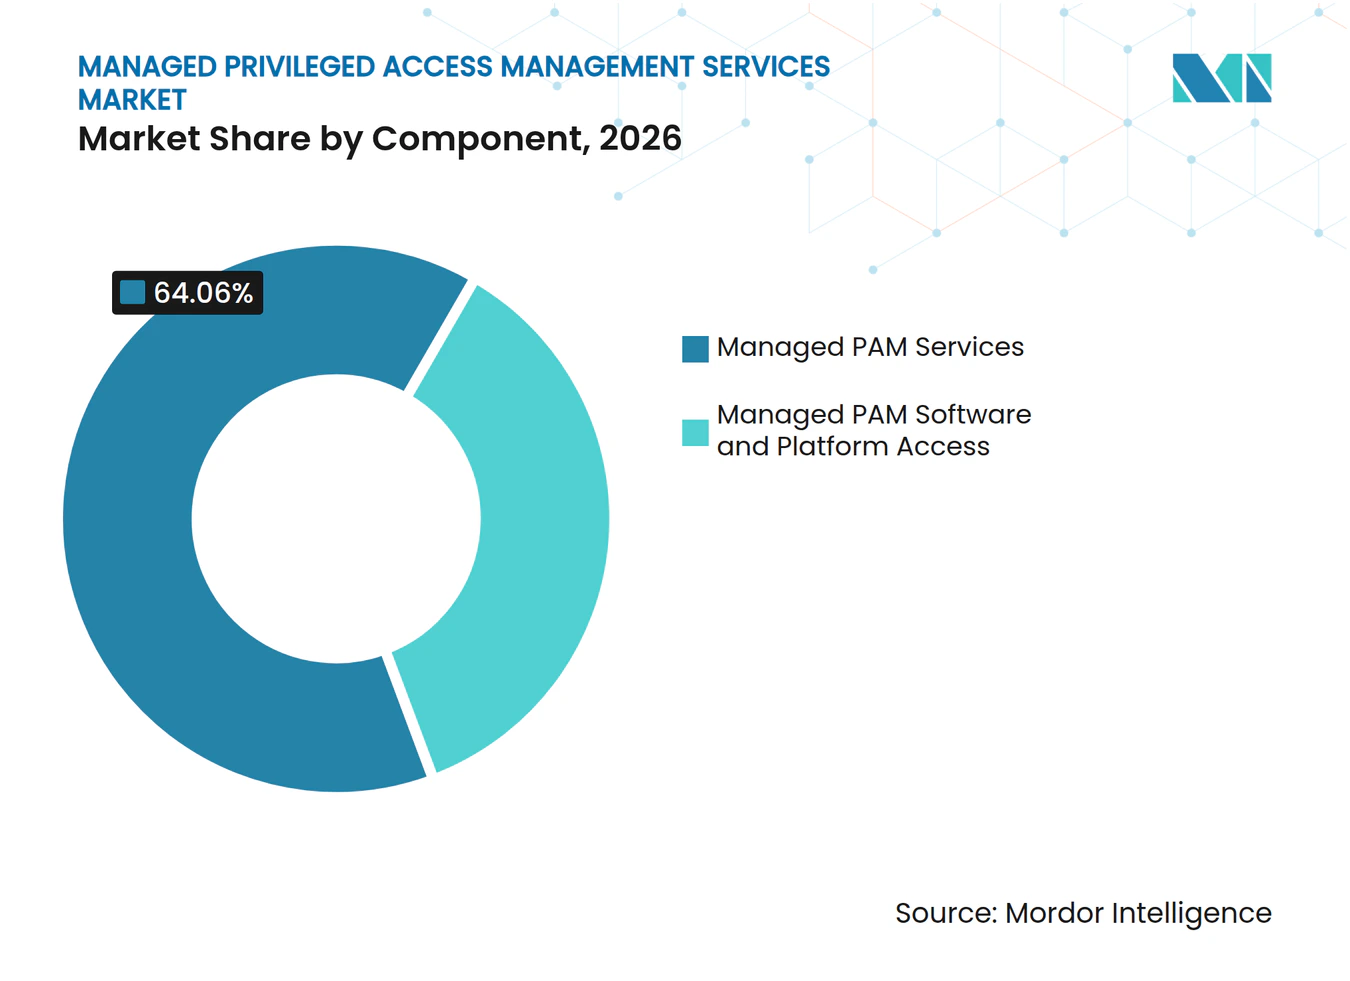
- Nach Komponente hielten Managed PAM Services im Jahr 2026 einen Umsatzanteil von 64,06 %, während Managed PAM Software und Plattformzugang bis 2032 voraussichtlich mit einer CAGR von 13,91 % wachsen wird.
- Nach Servicetyp entfielen auf 24/7-Überwachung und Managed Detection im Jahr 2026 19,70 % des Umsatzes, während Managed Just-in-Time-Zugriff und Privilegienerweiterung bis 2032 voraussichtlich mit einer CAGR von 13,62 % wachsen wird.
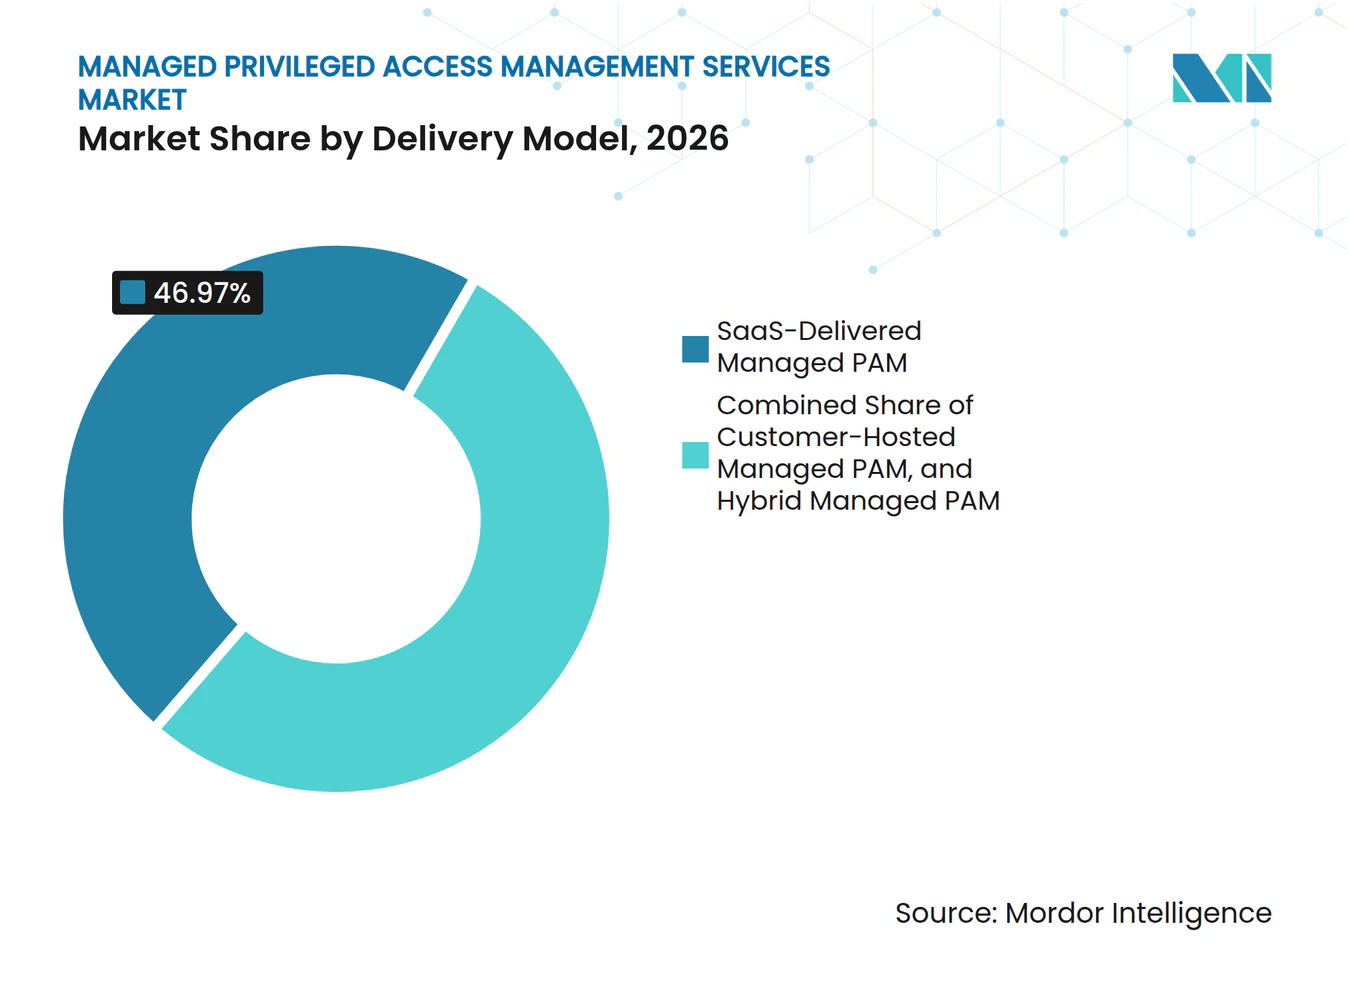
- Nach Bereitstellungsmodell hielt SaaS-basiertes Managed PAM im Jahr 2026 einen Umsatzanteil von 46,97 % und soll bis 2032 mit einer CAGR von 13,86 % wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 78,95 %, während KMU bis 2032 voraussichtlich mit einer CAGR von 13,49 % wachsen werden.
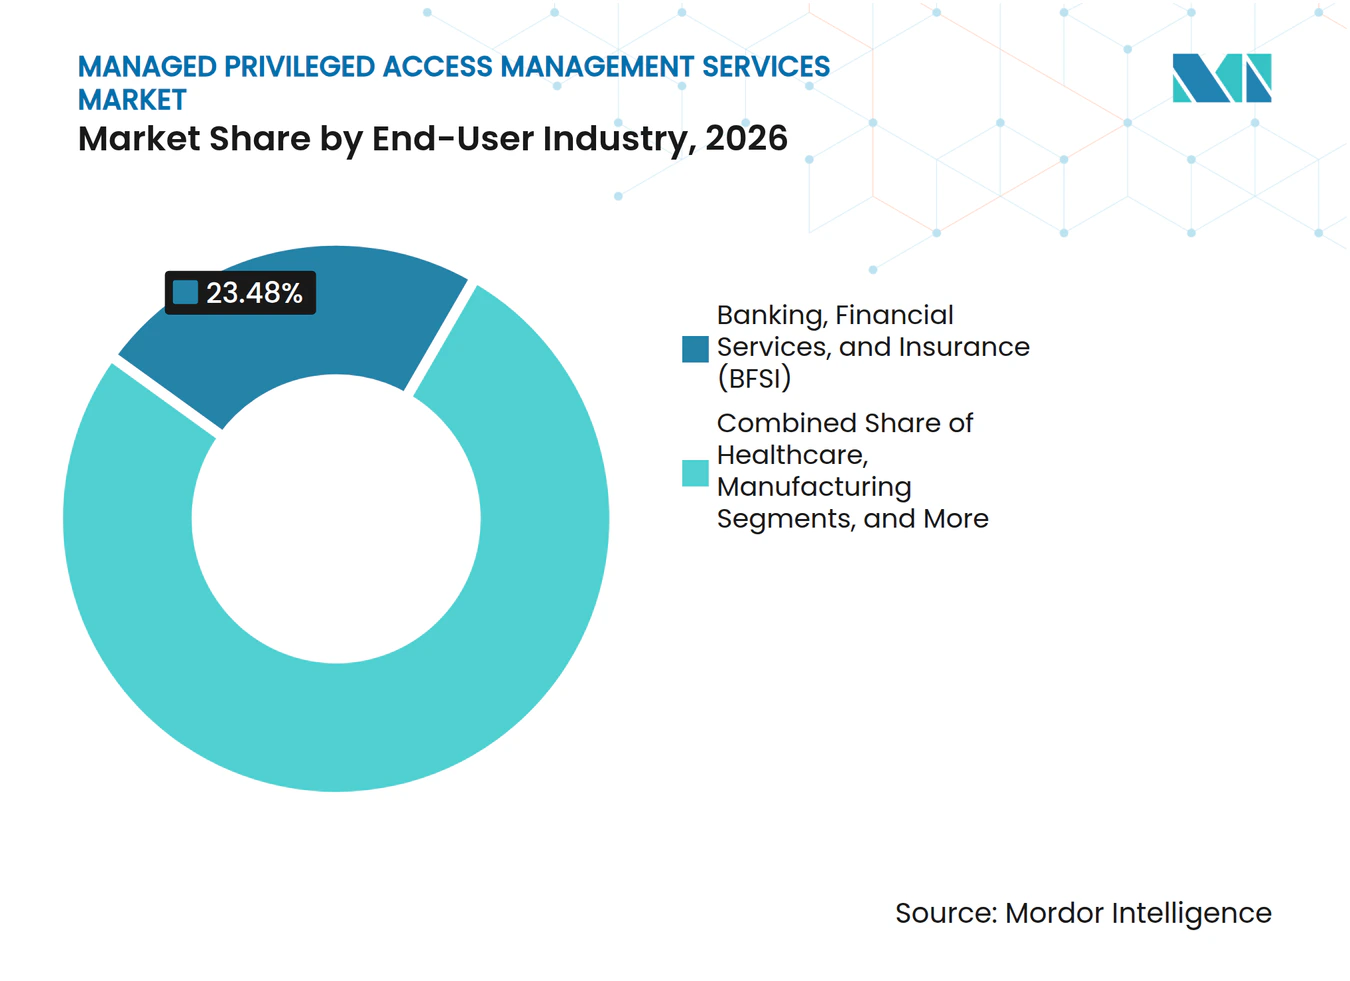
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Umsatzanteil von 23,48 %, während Regierung und Verteidigung bis 2032 voraussichtlich mit einer CAGR von 13,94 % wachsen wird.
- Nach Zugriffskontrolltyp hielt das Management gemeinsamer und privilegierter Konten im Jahr 2026 einen Umsatzanteil von 20,45 %, während Cloud- und SaaS-Privilegienverwaltung bis 2032 voraussichtlich mit einer CAGR von 13,18 % wachsen wird.
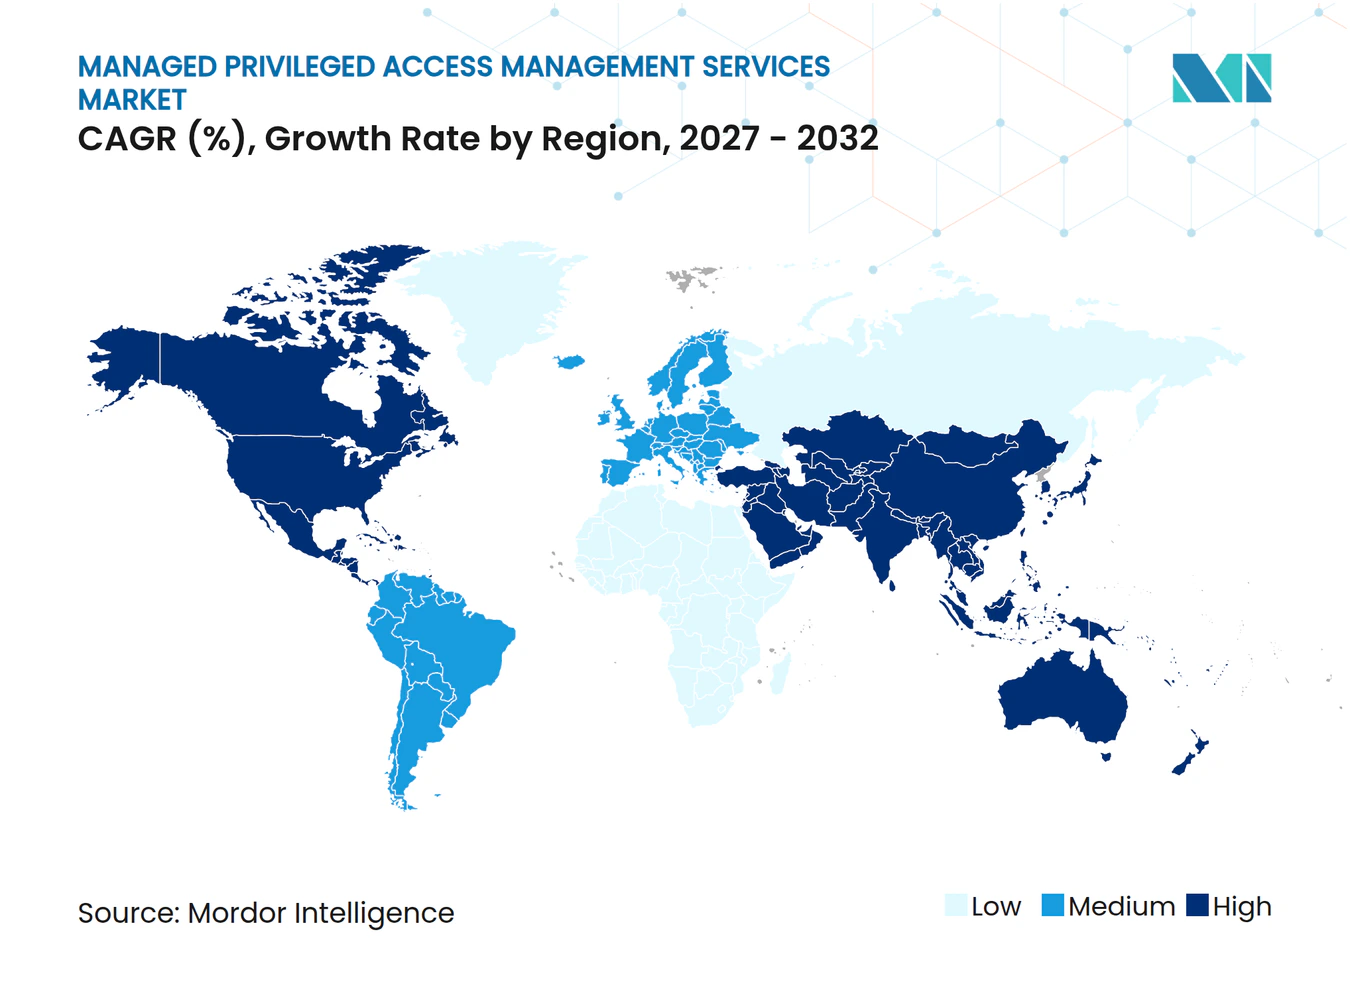
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,02 % am globalen Umsatz, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 13,29 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Anforderungen an Identitäts- und Zugriffssicherheit | +3.8% | Global | Mittelfristig (2–4 Jahre) |
| Zero-Trust-Einführung und Abschaffung dauerhafter Privilegien | +3.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität von Hybrid-Cloud und Multi-Cloud | +2.4% | Global, mit Schwerpunkt Asien-Pazifik und Ausstrahlungseffekten auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Mangel an Cybersicherheitsfachkräften und Bedarf an 24/7-Überwachung | +1.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Proliferation von Maschinen- und KI-Agenten-Identitäten | +1.4% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Managed PAM-Nachweispakete für staatliche und kritische Infrastrukturausschreibungen | +0.8% | Naher Osten und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Anforderungen an Identitäts- und Zugriffssicherheit
Identitätsbezogene Vorfälle haben die Nachfrage nach Diensten gesteigert, die die Nutzung leistungsstarker Konten steuern und aufzeichnen. Die Identity Defined Security Alliance berichtete, dass 90 % der Unternehmen im Vorjahr einen identitätsbezogenen Vorfall erlebt hatten, während 84 % eine direkte geschäftliche Auswirkung meldeten.[1] Diese Ereignisse machen eine kontinuierliche Sitzungsüberwachung für Unternehmen ohne ein dediziertes Identitätssicherheitsteam relevanter. Cyber-Versicherungsprüfungen können den Nachweis von Kontrollen für privilegierten Zugriff verlangen, bevor eine Police ausgestellt oder verlängert wird. Diese Anforderung verlagert die Diskussion von einer Sicherheitspräferenz hin zu einer finanziellen und risikomanagementbezogenen Entscheidung. Der Markt für Managed Privileged Access Management Services wird daher durch längerfristige Servicebeziehungen gestützt, die auf Nachweis-, Prüf- und Verlängerungsanforderungen aufgebaut sind.
Zero-Trust-Einführung und Abschaffung dauerhafter Privilegien
Zero-Trust-Programme legen größeren Wert darauf, dauerhafte Privilegien zu entfernen und Zugriff nur dann zu genehmigen, wenn er benötigt wird. Der Digital Operational Resilience Act gilt seit Januar 2025 und verpflichtet Finanzunternehmen zur Aufrechterhaltung von IKT-Risikomanagementkontrollen. Sitzungsaufzeichnung, Zugriffsgenehmigung und Überprüfung des Drittanbieterzugriffs können die für diese Kontrollprogramme erforderliche Dokumentation unterstützen. Dies macht gebündelte Compliance-Nachweise zu einem wichtigen Faktor bei Kaufentscheidungen regulierter Unternehmen. Der Markt für Managed Privileged Access Management Services profitiert, wenn Anbieter Genehmigungsprotokolle, Rotationsnachweise und Sitzungsbelege in einem einheitlichen Format vorlegen können. Diese Anforderungen machen die Qualität und Verfügbarkeit operativer Nachweise ebenso wichtig wie die zugrunde liegende Zugriffskontrollplattform.
Komplexität von Hybrid-Cloud und Multi-Cloud
Hybrid- und Multi-Cloud-Umgebungen fügen privilegierte Konten über Anwendungen, Infrastruktur und Bereitstellungstools hinweg hinzu. Die Verwaltung von Anmeldeinformationen muss sich auf Cloud-Workloads, Container, Entwicklungs-Pipelines und ältere Systeme erstrecken. Keeper Security erweiterte KeeperPAM im Februar 2026 um native Verwaltung und Rotation von Google Cloud-Anmeldeinformationen. Die Veröffentlichung adressierte den Bedarf an einheitlicher Governance über AWS, Azure und Google Cloud hinweg. Jedes neue Cloud-Konto fügt weitere Berechtigungen hinzu, die überprüft und kontrolliert werden müssen. Der Markt für Managed Privileged Access Management Services kann daher von der Workload-Erweiterung nach Abschluss einer ersten Cloud-Migration profitieren.
Mangel an Cybersicherheitsfachkräften und Bedarf an 24/7-Überwachung
Die Governance des privilegierten Zugriffs erfordert Kenntnisse in Identitätssystemen, Richtliniengestaltung, Incident Response und Compliance-Dokumentation. Das SANS Institute berichtete im Jahr 2026, dass 60 % der Unternehmen Qualifikationslücken als ihre größte Herausforderung bei der Belegschaft identifizierten, während 27 % Sicherheitsverletzungen auf Kompetenzdefizite zurückführten.[2] Solche Lücken erschweren die kontinuierliche Überwachung für Unternehmen, die ausschließlich auf internes Personal angewiesen sind. Derselbe Bericht stellte fest, dass regulatorische Vorgaben die Einstellung bei 95 % der Befragten beeinflussten. Anbieter können diesen Druck abfedern, indem sie Operatoren bereitstellen, die Sitzungen überwachen, Richtlinien pflegen und Prüfnachweise vorbereiten. Der Markt für Managed Privileged Access Management Services wird dort gestützt, wo Unternehmen diese Betriebskapazität sofort und nicht erst nach einem langwierigen Einstellungsprozess benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration in Brownfield-Umgebungen mit Legacy- und OT-Systemen | -2.0% | Global, mit Schwerpunkt in Fertigung, Energie und Versorgung | Langfristig (≥ 4 Jahre) |
| Qualifikationslücke bei Implementierung und Lifecycle-Governance | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Widerstand der Kunden gegen Reibungsverluste in privilegierten Arbeitsabläufen | -1.0% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Datenspeicherort und grenzüberschreitende Sitzungsaufzeichnung | -0.6% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration in Brownfield-Umgebungen mit Legacy- und OT-Systemen
Ältere Betriebstechnologieumgebungen haben andere technische Anforderungen als IT-Systeme von Unternehmen. Protokolle wie Modbus, DNP3 und OPC Unified Architecture übertragen Benutzeridentitätsinformationen möglicherweise nicht so, wie es moderne Zugriffsplattformen erwarten. Xona Systems dokumentierte eine Implementierung bei einem Chemieunternehmen, die 765.000 USD kostete, das Budget um 80 % überschritt und nach 18 Monaten 12 von 42 Standorten erreicht hatte.[3] Der Identitätskontext kann verloren gehen, wenn eine Protokollübersetzung an einer Netzwerkgrenze stattfindet. Dies erschwert die Kontrollnachweise, die im Rahmen industrieller Sicherheitsanforderungen erwartet werden. Der Markt für Managed Privileged Access Management Services bleibt in diesen Umgebungen eingeschränkt, da Anbieter sowohl industrielles Fachwissen als auch Identitätssicherheitskompetenz benötigen.
Qualifikationslücke bei Implementierung und Lifecycle-Governance
Die Kapazität der Anbieter kann durch denselben Fachkräftemangel begrenzt sein, der Kunden dazu veranlasst, das Zugriffsmanagement auszulagern. Ein Managed-Service-Team benötigt Erfahrung mit Zugriffsplattformen, Governance-Verfahren und regulierten Kundenumgebungen. Das SANS Institute stellte fest, dass Stellen für Cybersicherheitsexperten bei 55 % der Unternehmen im Jahr 2026 mindestens 6 Monate zur Besetzung benötigten. Kunden müssen sich auch an Berechtigungsprüfungen, Aktualisierungen von Zugriffsrichtlinien und Entscheidungen zur Rotation von Anmeldeinformationen beteiligen. Fortinet berichtete, dass 71 % der Unternehmen den Fachkräftemangel im Bereich Cybersicherheit als aktives organisatorisches Risiko betrachteten. Die Servicequalität kann sinken, wenn entweder dem Anbieter oder dem Kunden die erforderliche Governance-Reife fehlt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Managed Services führen beim Umsatz, während Plattformzugang schneller wächstManaged PAM Services hielten im Jahr 2026 einen Marktanteil von 64,06 % am Markt für Managed Privileged Access Management Services. Käufer nutzen diese Dienste für kontinuierliche Überwachung, Compliance-Dokumentation und 24/7-Benachrichtigungen und nicht nur für eine Softwarelizenz. Diese Präferenz spiegelt die betriebliche Belastung wider, die mit der Verwaltung von Hochrisikokonten in einem großen Unternehmen verbunden ist. Anbieter können die Servicebeziehung auch nutzen, um wiederkehrende Richtlinienprüfungen und Zugriffsänderungen zu unterstützen. Die Kategorie ist besonders relevant, wenn ein Kunde ein klares Verantwortlichkeitsmodell für sensible Sitzungen benötigt.
Managed PAM Software und Plattformzugang soll bis 2032 mit einer CAGR von 13,91 % wachsen. Der Plattformzugang wird zunehmend in ein wiederkehrendes Serviceabonnement einbezogen und nicht mehr als separater Investitionsposten erworben. Die Marktgröße für Managed Privileged Access Management Services in diesem Teilsegment wird durch SaaS-Bereitstellung und nutzungsbasierte Zugriffsmodelle gestützt. Dieser Ansatz kann Kaufentscheidungen für kleinere Unternehmen vereinfachen, die eine einzige kommerzielle Vereinbarung wünschen. Anbieter, die Plattform- und Servicepreise zu stark trennen, könnten unter Druck durch gebündelte Angebote geraten.


Nach Servicetyp:
Überwachung führt, während Just-in-Time-Zugriff an Dynamik gewinnt24/7-Überwachung und Managed Detection entfielen im Jahr 2026 auf 19,70 % des Umsatzes. Kontinuierliche Überwachung ist ohne dediziertes Sicherheitsbetriebspersonal schwer zu replizieren. Sie gibt Unternehmen zu jeder Tageszeit Einblick in die Aktivitäten sensibler Administratoren. Dieser Dienst bietet auch eine Grundlage für die Eskalation von Warnmeldungen und die Compliance-Berichterstattung. Für Käufer im Markt für Managed Privileged Access Management Services ist er der deutlichste betriebliche Grund für die Nutzung eines externen Anbieters für privilegierten Zugriff.
Managed Just-in-Time-Zugriff und Privilegienerweiterung soll bis 2032 mit einer CAGR von 13,62 % wachsen. Der Ansatz gewährt erhöhten Zugriff für einen begrenzten Zeitraum, anstatt Privilegien dauerhaft verfügbar zu lassen. Managed Credential Vaulting und Rotation, Managed Privileged Session Management, Managed Reporting und Compliance sowie Managed Incident Response und Threat Hunting erweitern das Serviceportfolio, wenn Identitätsprogramme reifen. Privilegierte Sitzungsdaten können auch Untersuchungen von Lateral-Movement-Aktivitäten unterstützen, die Endpoint-Tools möglicherweise nicht erfassen. Im Markt für Managed Privileged Access Management Services führte Keeper Security im Mai 2026 Keeper Workflow mit zeitgebundenen, genehmigungsgesteuerten Zugriffsrichtlinien in KeeperPAM ein.
Nach Bereitstellungsmodell:
SaaS baut seinen Vorsprung über alle Bereitstellungsmodelle ausSaaS-basiertes Managed PAM hielt im Jahr 2026 einen Umsatzanteil von 46,97 % und soll bis 2032 mit einer CAGR von 13,86 % wachsen. Dieses Bereitstellungsmodell führt sowohl bei der aktuellen Akzeptanz als auch bei der prognostizierten Expansion. Es reduziert den Infrastrukturaufwand für den Kunden und unterstützt eine schnellere Implementierung. Abonnementpreise passen auch zu Betriebsausgabenbudgets, die für viele Unternehmenstechnologiedienste verwendet werden. Der Marktanteil für Managed Privileged Access Management Services, der von der SaaS-Bereitstellung gehalten wird, zeigt eine breite Käuferpräferenz für extern betriebene Zugriffskontrollen.
Kundenseitig gehostetes Managed PAM bleibt in den Bereichen Energie, Regierung und Finanzdienstleistungen wichtig, wo Richtlinien die Übertragung von Sitzungsprotokollen außerhalb der Kundeninfrastruktur einschränken. Hybrides Managed PAM unterstützt Unternehmen, die lokale Vaults für Mainframe- oder luftgespaltene Betriebsressourcen beibehalten müssen, während sie SaaS-Richtlinientools für Cloud-Workloads nutzen. Diese Vereinbarungen können für längere Migrationszeiträume bestehen bleiben. Das Datenvolumen ist eine praktische Überlegung, wenn der Umfang auf Maschinenidentitäten und KI-Agenten ausgeweitet wird. Der Markt für Managed Privileged Access Management Services muss größere Mengen an Sitzungs- und Identitätstelemetrie berücksichtigen, die die Speicherannahmen in bestehenden Abonnements herausfordern könnten.


Nach Unternehmensgröße:
Großunternehmen führen, während KMU Volumen hinzufügenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 78,95 %. Ihre Identitätsumgebungen erstrecken sich häufig über mehrere Rechtsgebiete, Geschäftsbereiche und Infrastrukturtypen. Sie unterliegen auch komplexen Compliance-Anforderungen und verwalten eine große Anzahl von Administratorkonten. Diese Bedingungen stützen die Nachfrage nach Diensten, die Plattformkontrolle mit regelmäßigem Betriebssupport kombinieren. Der Markt für Managed Privileged Access Management Services erhält Großunternehmensnachfrage durch detaillierte Governance-Dokumentation und maßgeschneiderte Bereitstellungsvereinbarungen.
KMU sollen bis 2032 mit einer CAGR von 13,49 % wachsen. SaaS-Bereitstellung reduziert die Kosten- und Verwaltungsbarrieren, die die Einführung von Managed PAM früher auf Großunternehmen beschränkten. Cyber-Versicherungsanforderungen können kleinere Käufer weiter dazu ermutigen, Kontrollen einzuführen, die einen sicheren privilegierten Zugriff nachweisen. ManageEngine, ein Produkt der Zoho Corporation, nutzt PAM360 mit einer vereinfachten Verwaltungsoberfläche und einer Preisgestaltung unterhalb der Schwellenwerte für unternehmensweite Managed Services. Für den Markt für Managed Privileged Access Management Services begünstigt diese Chance Anbieter, die einen klaren Serviceumfang ohne übermäßigen Implementierungsaufwand anbieten können.
Nach Endnutzerbranche:
BFSI führt bei den Ausgaben, während Regierung und Verteidigung an Dynamik gewinnenBFSI hielt im Jahr 2026 einen Umsatzanteil von 23,48 %. Banken und Finanzinstitute verwalten hochwertige Administratorkonten in Kernbanken-, Zahlungs- und Handelssystemen. Sie unterliegen auch anspruchsvollen Anforderungen an Zugriffskontrolle und betriebliche Resilienz. Diese Kombination unterstützt die weitere Nutzung von Sitzungsprotokollen, Kontorotation und Drittanbieter-Governance im Markt für Managed Privileged Access Management Services.
Regierung und Verteidigung soll bis 2032 mit einer CAGR von 13,94 % wachsen. Verteidigungsorganisationen und ihre Lieferanten unterliegen formalen Zero-Trust- und Compliance-Anforderungen, die sich durch die gesamte Lieferkette erstrecken. Im Markt für Managed Privileged Access Management Services bilden Gesundheitswesen, Fertigung, Energie und Versorgung, Einzelhandel und E-Commerce, Informationstechnologie und Telekommunikation sowie weitere Endnutzer die verbleibende Nachfragebasis. Das Gesundheitswesen sieht sich mit Prüferwartungen konfrontiert, während Fertigung und Versorgungsunternehmen Integrationsherausforderungen in älteren Betriebstechnologiebeständen bewältigen müssen.
Nach Zugriffskontrolltyp:
Gemeinsame Konten führen, während Cloud-Privilegien wachsenDas Management gemeinsamer und privilegierter Konten hielt im Jahr 2026 einen Umsatzanteil von 20,45 %. Gemeinsame Root-Konten, Dienstkonten und Domain-Administrator-Anmeldeinformationen bleiben zentrale Ziele für die Governance. Diese Konten können ein hohes Risiko darstellen, wenn ihre Nutzung nicht mit einer identifizierbaren Person oder einem kontrollierten Arbeitsablauf verknüpft ist. Unternehmen benötigen daher Richtlinien für sichere Speicherung, kontrollierten Zugriff und verantwortungsvolle Nutzung.
Cloud- und SaaS-Privilegienverwaltung soll bis 2032 mit einer CAGR von 13,18 % wachsen. Multi-Cloud-Umgebungen erhöhen die Anzahl der Identitäten, Anmeldeinformationen und Berechtigungen, die einer häufigen Überprüfung bedürfen. Anwendungs-zu-Anwendungs-Passwortverwaltung, Endpoint-Privilegienverwaltung, Secrets Management und privilegierter Remote- und Drittanbieterzugriff adressieren verwandte Kontrollbedürfnisse. BeyondTrust veröffentlichte im Juli 2026 NHI Governance für Dienstkonten, API-Schlüssel, OAuth-Clients, Workload-Identitäten und KI-Agenten. Dies spiegelt das zunehmende Interesse der Anbieter an der Verwaltung nicht-menschlicher Identitäten über Cloud-, SaaS-, Endpoint- und lokale Umgebungen hinweg im Markt für Managed Privileged Access Management Services wider.
Geografische Analyse
Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,02 % am globalen Umsatz. Bundesweite Zero-Trust-Anforderungen, ein etablierter Kanal für verwaltete Sicherheitsdienste sowie eine hohe Konzentration regulierter Unternehmen stützen die Nachfrage in der Region. Die Marktgröße für verwaltete Dienste zur privilegierten Zugriffsverwaltung in Nordamerika wird durch bundesstaatliche Bemühungen zur Reduzierung dauerhafter Berechtigungen unterstützt. Die Region verfügt zudem über eine ausgereifte Käuferbasis, die verwaltete Sicherheitsdienste über etablierte Kanäle beschaffen kann.
Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung in Europa
Europa ist der zweitgrößte regionale Markt. DORA gilt seit Januar 2025 und fügt für Finanzunternehmen Verpflichtungen zur operativen Resilienz hinzu. NIS2 ergänzt Cybersicherheitsverpflichtungen für betroffene Organisationen und verstärkt den Bedarf an Zugriffsnachweisen. Der Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung reagiert, wenn Anbieter über lokale Lieferkapazitäten und compliance-konforme Aufzeichnungen für Kunden mit Datensouveränitätsanforderungen verfügen. Datenspeicherungsauflagen können die Komplexität und die Kosten multinationaler Engagements weiterhin erhöhen.
Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung in APAC, Südamerika und Afrika
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 13,29 % wachsen. China, Indien, Japan und Südkorea bauen Cloud-Infrastrukturen und digitale Dienste aus, während südostasiatische Volkswirtschaften durch Digitalisierungsprogramme neue Angriffsflächen für privilegierte Zugriffe schaffen. BeyondTrust erweiterte seine Pathfinder-Plattform im Januar 2026 auf Indien, Singapur, Südafrika und die Vereinigten Arabischen Emirate und verwies dabei auf maschinelle Identitäten, agentische KI sowie regionale Compliance-Anforderungen. Südamerika und Afrika bleiben Entwicklungsregionen, in denen die Expansion des Bankwesens und multinationale Compliance-Programme Nachfrage erzeugen. Brasilien führt die Akzeptanz in Südamerika an, während Südafrika, Nigeria und Kenia wichtige afrikanische Standorte sind, da sich die digitale Finanzinfrastruktur und Datenschutzvorschriften weiterentwickeln.
Wettbewerbslandschaft
Marktkonzentration
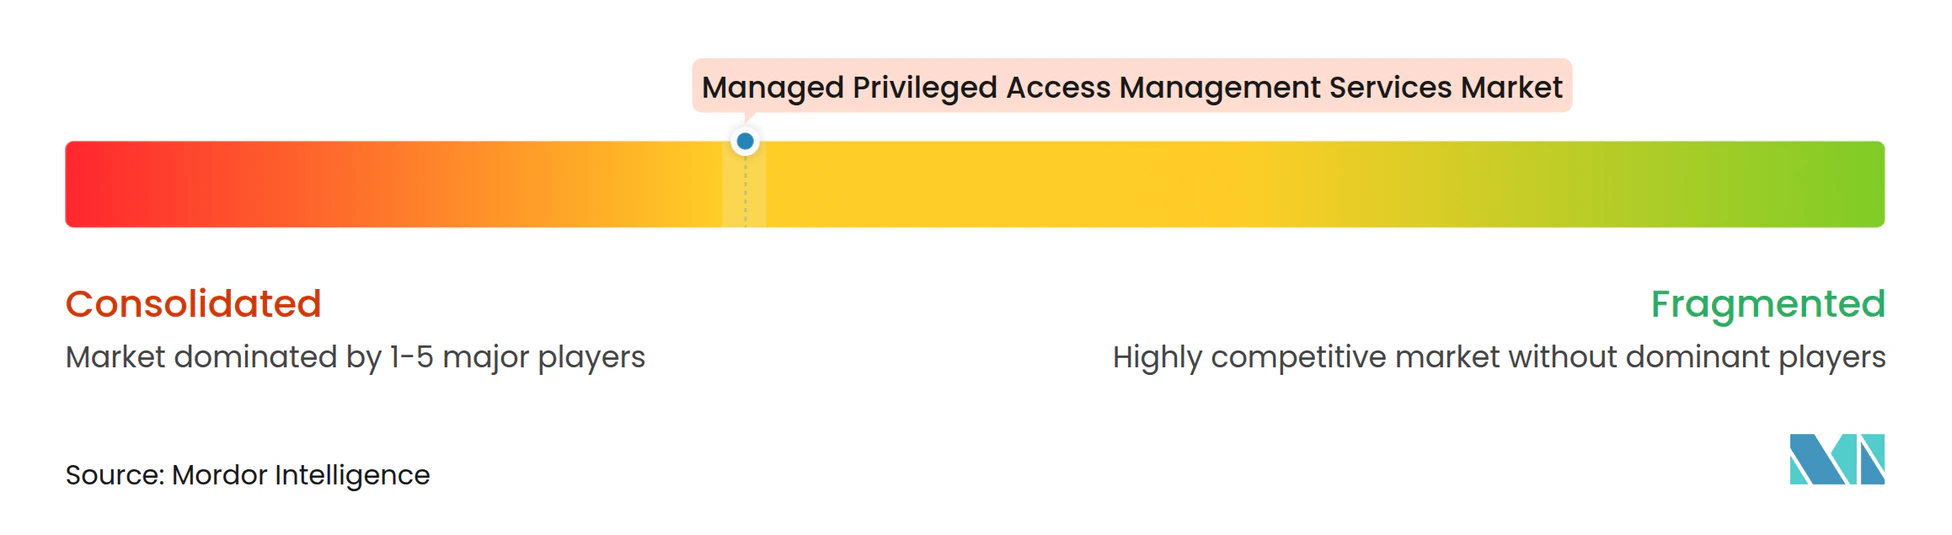
Der Markt für Managed Privileged Access Management Services ist mäßig konzentriert, wobei große Plattformanbieter neben Spezialisten konkurrieren, die Bereitstellungsgeschwindigkeit, Branchenkenntnisse und zugängliche Preisgestaltung betonen. Die Übernahme von CyberArk durch Palo Alto Networks wurde im Februar 2026 abgeschlossen. Die Transaktion verschaffte Palo Alto Networks ein Identitätssicherheitsangebot, das zusammen mit seiner breiteren Sicherheitsplattform präsentiert werden kann. Sie reduziert auch die Anzahl der großen unabhängigen Anbieter für privilegierten Zugriff, die Käufern zur Verfügung stehen.
Delinea schloss die Übernahme von StrongDM im März 2026 ab und erweiterte damit sein Angebot um Laufzeit-Just-in-Time-Autorisierung und DevOps-fokussiertes Zugriffsmanagement. BeyondTrust veröffentlichte PathfinderAI im April 2026 zur Unterstützung der Untersuchung von Identitätsrisiken in natürlicher Sprache. Im Juli 2026 folgte NHI Governance, das Kontrollen auf Dienstkonten, API-Schlüssel, OAuth-Clients, Workload-Identitäten und KI-Agenten ausdehnte. Diese Schritte zeigen, dass Anbieter das Management nicht-menschlicher Identitäten als einen wichtigen Bereich für die Plattformentwicklung betrachten.
Cloud Security Alliance-Forschung, die 2026 veröffentlicht wurde, stellte fest, dass Maschinen- und KI-Agenten-Identitäten menschliche Nutzer im Durchschnitt um das 45-Fache und in Cloud-nativen Umgebungen um das 144-Fache übersteigen. Dieselbe Forschung ergab, dass 31 % der Unternehmen formale Governance-Richtlinien für KI-Agenten hatten. Dies lässt einen erheblichen Bereich für Anbieter offen, der durch Erkennung, Richtliniendurchsetzung und Betriebssupport adressiert werden kann. WALLIX nutzt Datensouveränität und NIS2-Konformität, um um europäische Kunden zu konkurrieren. Das Wettbewerbsbild entspricht einem Markt, in dem einige wenige große Plattformen führen, während regionale und spezialisierte Anbieter definierte Positionen behalten.
Branchenführer im Bereich Managed Privileged Access Management Services
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
ManageEngine - Zoho Corporation Pvt. Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung Unternehmen in diesem Bericht
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- ManageEngine - Zoho Corporation Pvt. Ltd.
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Hitachi ID Systems Inc.
- Netwrix Corporation
- Teleport Inc.
- Opal Security Inc.
- Keeper Security Inc.
- Saviynt Inc.
- StrongDM Inc.
- Fudo Security Sp. z o.o.
- Ekran System Inc.
- Quest Software Inc.
- Bravura Security Inc.
- Segura Inc.
- Securden Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung
- September 2026: Keeper Security und SailPoint gaben eine formale Integration bekannt, die SailPoints Plattform für Identity Governance und Administration direkt mit KeeperPAM verknüpft. Der Connector ermöglicht es SailPoint, die Bereitstellung, Aufhebung der Bereitstellung und Berechtigungen von Keeper-Benutzern und verwalteten Ressourcen zu steuern, wodurch die manuelle Abstimmungslücke zwischen Identity Governance und Privileged Access Management beseitigt wird, die historisch gesehen separate operative Arbeitsabläufe erforderte.
- Juli 2026: BeyondTrust veröffentlichte NHI Governance auf der Pathfinder-Plattform und erweiterte damit Erkennung, Governance und Durchsetzung auf nicht-menschliche Identitäten, Dienstkonten, API-Schlüssel, OAuth-Clients, Workload-Identitäten und KI-Agenten über Cloud-, SaaS-, Endpoint- und lokale Umgebungen hinweg. Die allgemeine Verfügbarkeit in den USA ist für Herbst 2026 geplant.
- Juli 2026: Keeper Security startete Keeper Privileged Cloud innerhalb von KeeperPAM und lieferte Just-in-Time-Zugriff und Zero-Standing-Privilege-Durchsetzung über AWS IAM, Azure Entra ID, Google Cloud Platform, Okta und Active Directory, wobei privilegierte Anmeldeinformationen am Sitzungsende automatisch widerrufen werden.
- April 2026: BeyondTrust startete PathfinderAI und den Pathfinder MCP Server, ermöglichte die Untersuchung von Identitätsrisiken in natürlicher Sprache und erlaubte externen KI-Systemen, einschließlich Microsoft Copilot, OpenAI und Claude, über das offene Model Context Protocol auf BeyondTrusts Privilegienintelligenz zuzugreifen.
Umfang des globalen Berichts über den Markt für Managed Privileged Access Management Services
Der Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung (PAM) bezeichnet die Branche, die ausgelagerte und verwaltete Dienste umfasst, die Organisationen dabei helfen, privilegierte Konten, Administratoranmeldeinformationen, Dienstkonten und erhöhte Zugriffsrechte in lokalen, Cloud-, Hybrid- und Multi-Cloud-Umgebungen zu sichern, zu überwachen, zu steuern und zu kontrollieren.
Der Bericht über den Markt für verwaltete Dienste zur privilegierten Zugriffsverwaltung ist segmentiert nach Komponente (verwaltete PAM-Software und Plattformzugang sowie verwaltete PAM-Dienste), Dienstleistungstyp (24/7-Überwachung und verwaltete Erkennung, verwaltetes Credential-Vaulting und -Rotation, verwaltetes Management privilegierter Sitzungen, verwalteter Just-in-Time-Zugang und Rechteerweiterung, verwaltetes Reporting, Compliance und Governance sowie verwaltete Incident-Response und Bedrohungssuche), Bereitstellungsmodell (SaaS-basiertes verwaltetes PAM, kundenseitig gehostetes verwaltetes PAM und hybrides verwaltetes PAM), Unternehmensgröße (Großunternehmen, kleine und mittelständische Unternehmen), Endbenutzerbranche (BFSI, IT und Telekommunikation, Regierung und Verteidigung, Gesundheitswesen, Fertigung, Energie und Versorgung, Einzelhandel, sonstige Endbenutzerbranchen), Zugriffskontrolltyp (Verwaltung gemeinsam genutzter und privilegierter Konten, Anwendung-zu-Anwendung-Passwortverwaltung, Endpoint-Rechteverwaltung, Cloud- und SaaS-Rechteverwaltung, Secrets-Management sowie privilegierter Fern- und Drittanbieterzugang) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Werten (USD) angegeben.
Segmentierungsübersicht
| Managed PAM Software und Plattformzugang |
| Managed PAM Services |
| 24/7-Überwachung und Managed Detection |
| Managed Credential Vaulting und Rotation |
| Managed Privileged Session Management |
| Managed Just-in-Time-Zugriff und Privilegienerweiterung |
| Managed Reporting, Compliance und Governance |
| Managed Incident Response und Threat Hunting |
| SaaS-basiertes Managed PAM |
| Kundenseitig gehostetes Managed PAM |
| Hybrides Managed PAM |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Informationstechnologie und Telekommunikation |
| Regierung und Verteidigung |
| Gesundheitswesen |
| Fertigung |
| Energie und Versorgung |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranchen |
| Management gemeinsamer und privilegierter Konten |
| Anwendungs-zu-Anwendungs-Passwortverwaltung |
| Endpoint-Privilegienverwaltung |
| Cloud- und SaaS-Privilegienverwaltung |
| Secrets Management |
| Privilegierter Remote- und Drittanbieterzugriff |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Malaysia | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Komponente | Managed PAM Software und Plattformzugang | |
| Managed PAM Services | ||
| Nach Servicetyp | 24/7-Überwachung und Managed Detection | |
| Managed Credential Vaulting und Rotation | ||
| Managed Privileged Session Management | ||
| Managed Just-in-Time-Zugriff und Privilegienerweiterung | ||
| Managed Reporting, Compliance und Governance | ||
| Managed Incident Response und Threat Hunting | ||
| Nach Bereitstellungsmodell | SaaS-basiertes Managed PAM | |
| Kundenseitig gehostetes Managed PAM | ||
| Hybrides Managed PAM | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Informationstechnologie und Telekommunikation | ||
| Regierung und Verteidigung | ||
| Gesundheitswesen | ||
| Fertigung | ||
| Energie und Versorgung | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Zugriffskontrolltyp | Management gemeinsamer und privilegierter Konten | |
| Anwendungs-zu-Anwendungs-Passwortverwaltung | ||
| Endpoint-Privilegienverwaltung | ||
| Cloud- und SaaS-Privilegienverwaltung | ||
| Secrets Management | ||
| Privilegierter Remote- und Drittanbieterzugriff | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Privileged Access Management Services?
Der Markt für Managed Privileged Access Management Services wird im Jahr 2026 auf 2,64 Milliarden USD geschätzt und soll bis 2032 bei einer CAGR von 12,47 % auf 5,41 Milliarden USD anwachsen.
Was treibt die Nachfrage nach Managed Privileged Access Management Services an?
Identitätsbezogene Vorfälle, Zero-Trust-Programme, Multi-Cloud-Komplexität und ein Mangel an qualifizierten Sicherheitsfachkräften stützen die Nachfrage.
Welche Komponente führt beim Umsatz im Bereich Managed Privileged Access Management Services?
Managed PAM Services führt mit 64,06 % des Umsatzes im Jahr 2026, da viele Unternehmen kontinuierliche Überwachung und operativen Support benötigen.
Welches Bereitstellungsmodell wächst am schnellsten für Managed PAM?
SaaS-basiertes Managed PAM soll bis 2032 mit einer CAGR von 13,86 % wachsen und hielt im Jahr 2026 einen Umsatzanteil von 46,97 %.
Welcher Endnutzersektor soll am schnellsten wachsen?
Regierung und Verteidigung soll bis 2032 mit einer CAGR von 13,94 % wachsen, gestützt durch Zero-Trust- und Verteidigungskonformitätsanforderungen.
Welche Region soll für Managed PAM Services am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 13,29 % wachsen, da der Einsatz von Cloud- und digitalen Diensten zunimmt.