
特権セッションモニタリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.13 十億米ドル |
| 市場規模 (2032) | 4.79 十億米ドル |
| 成長率 (2027 - 2032) | 17.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる特権セッションモニタリング市場分析
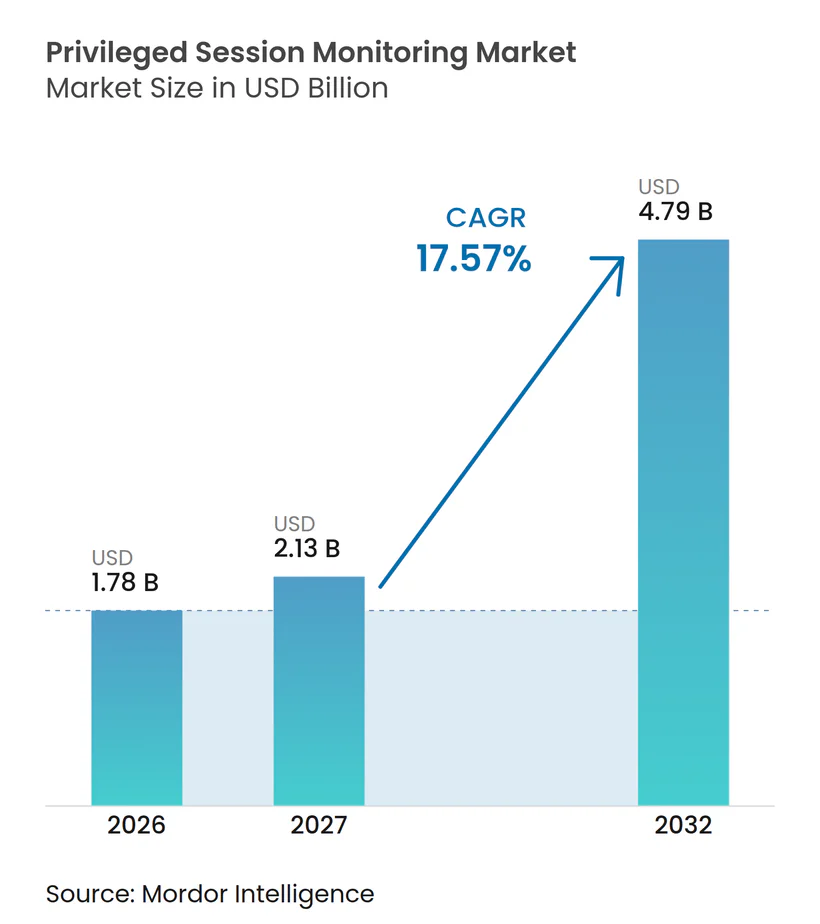
特権セッションモニタリング市場規模は、2026年の1.78 ビリオン 米ドルから2032年までに4.79 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 17.57%を記録する見込みです。アイデンティティベースの攻撃、認証情報の窃取、およびセッションクッキーの悪用により、認証後のアクティビティを監視するコントロールの重要性が高まっています。規制要件も、セッション録画を推奨されるセキュリティ対策から、規制対象組織およびそのテクノロジーサプライヤーにとっての運用上の要件へと移行させています。ゼロトラストプログラムは、特権アクセス管理の範囲を継続的な検証へと拡大しており、クラウド移行により監視すべき短命かつ非人間のアクセスイベントが増加しています。こうした状況は、録画、分析、リアルタイムアラート、フォレンジック検索を組み合わせたプラットフォームに有利に働くとともに、データ主権、産業技術、およびセキュリティスタッフが限られた小規模組織に対応できるプロバイダーに機会をもたらしています。
レポートの主要ポイント
- コンポーネント別では、ソフトウェアが2026年の特権セッションモニタリング市場収益の75.45%を占めました。
- 展開モード別では、クラウドが2026年の収益の51.34%を占め、2032年までにCAGR 18.65%で拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の79.67%を占め、中小企業は2032年までにCAGR 18.96%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年の収益の24.54%を占め、ITおよびテレコムは2032年までにCAGR 18.89%で拡大する見込みです。
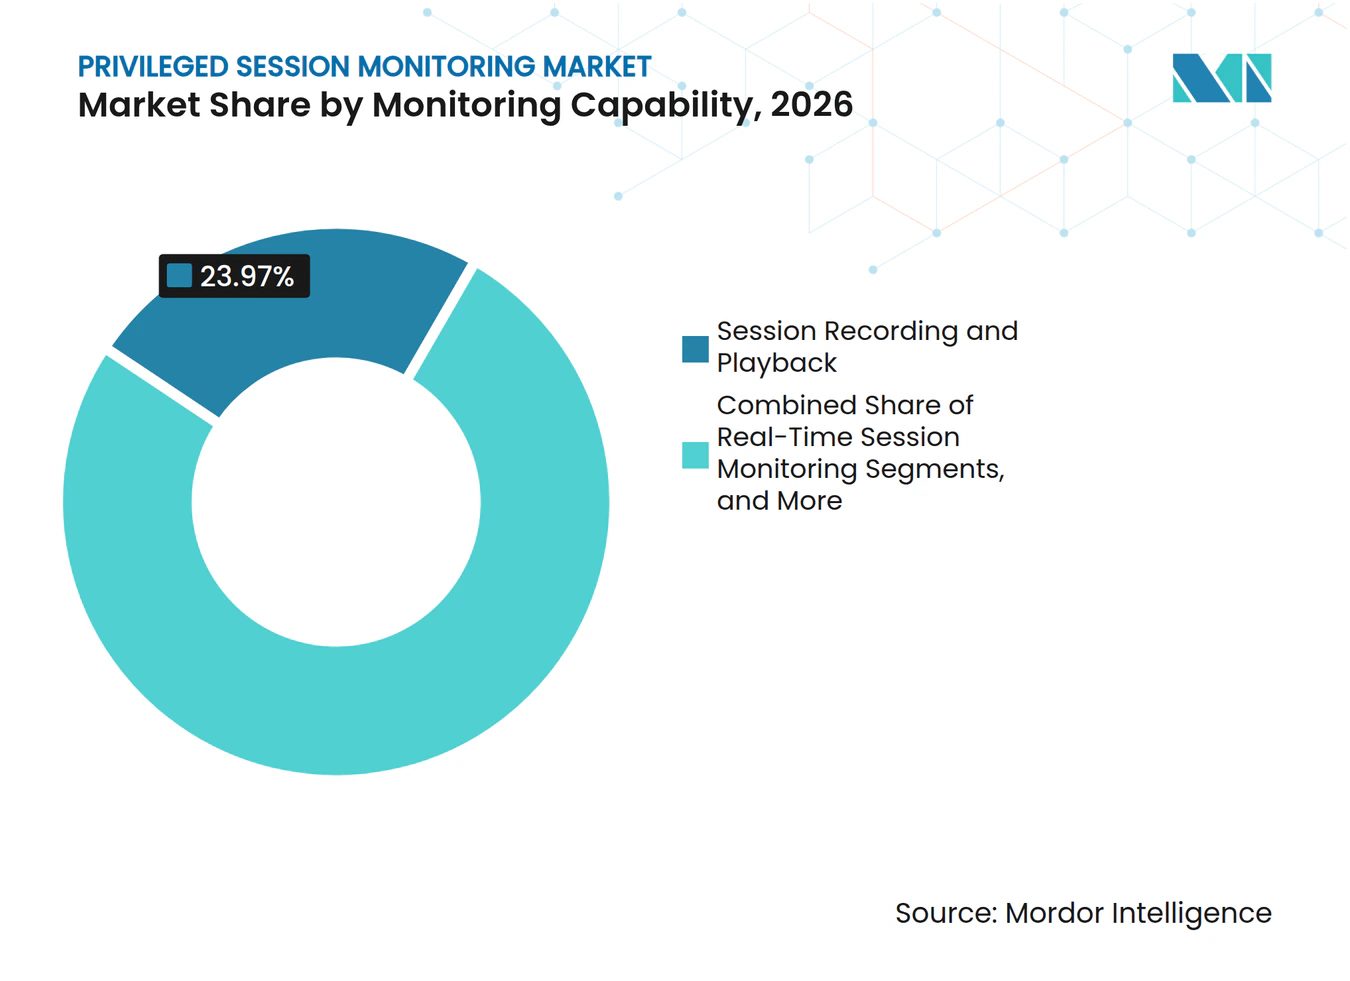
- モニタリング機能別では、セッション録画・再生が2026年の収益の23.97%を占め、行動分析および異常検知は2032年までにCAGR 18.67%で拡大する見込みです。
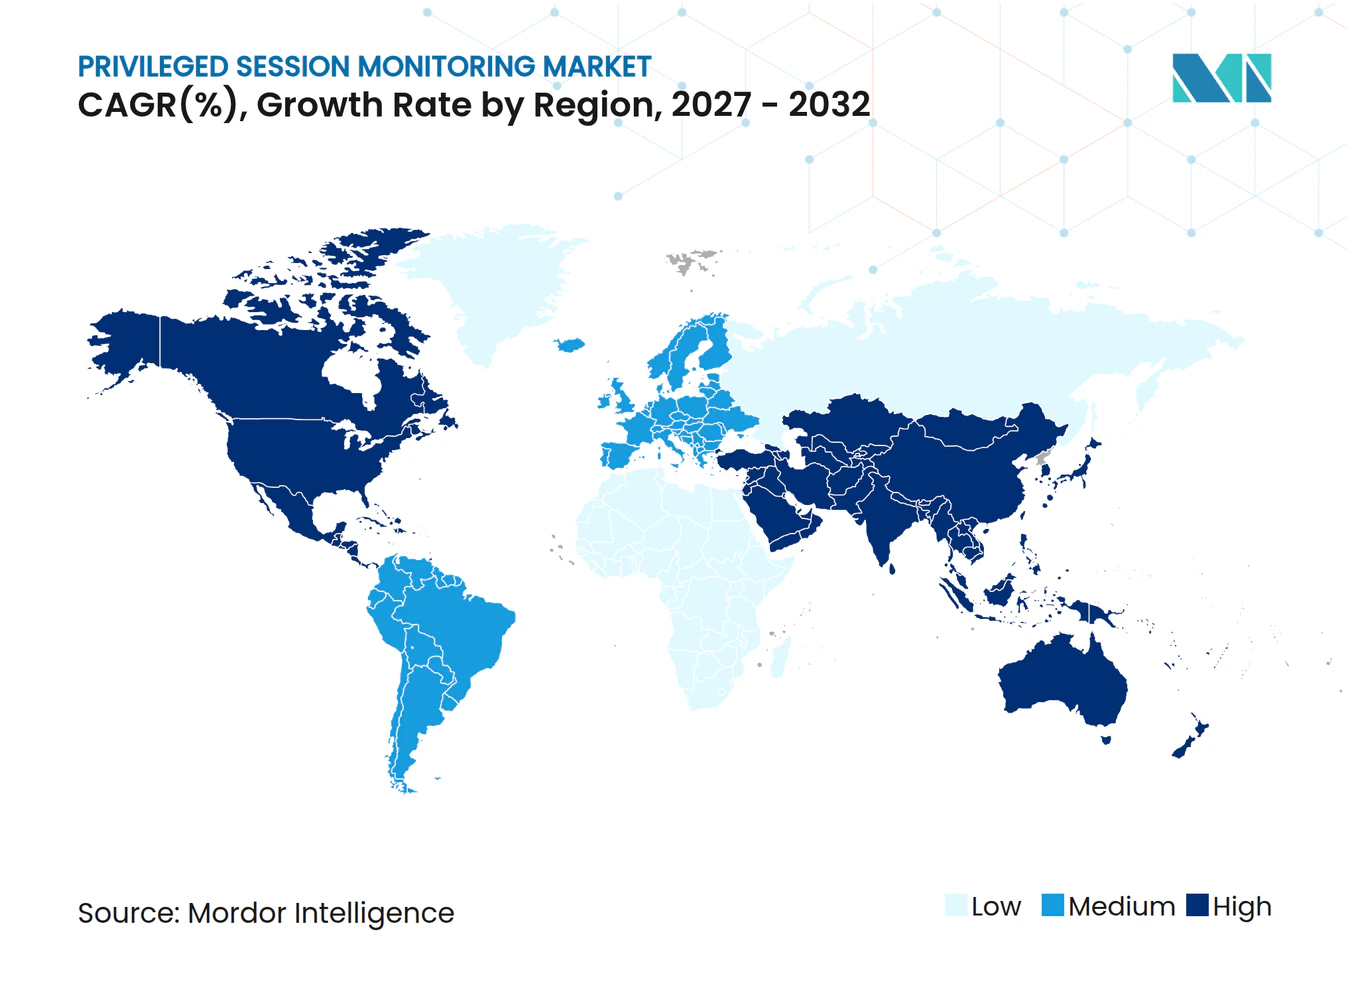
- 地域別では、北米が2026年の特権セッションモニタリング市場シェアの41.73%を占め、アジア太平洋地域は2032年までにCAGR 18.78%で拡する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 特権アカウントに対するアイデンティティベース攻撃の増加 | +4.3% | グローバル、北米およびヨーロッパに集中 | 短期(2年以内) |
| ゼロトラストの採用と特権セッションの分離 | +3.5% | 北米およびヨーロッパ、アジア太平洋コアへ拡大 | 中期(2〜4年) |
| クラウドネイティブPAMとDevSecOpsの統合 | +2.8% | 北米およびアジア太平洋コア、中東・アフリカへの波及 | 中期(2〜4年) |
| セッション録画と監査可能性に関するコンプライアンス要件 | +2.4% | ヨーロッパおよび北米、グローバルへ拡大 | 短期(2年以内) |
| 異常な特権行動のAI支援検知 | +2% | グローバル、北米主導 | 中期(2〜4年) |
| マシンアイデンティティと非人間セッションの拡大 | +1.6% | グローバル、クラウド集約型環境に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
特権アカウントに対するアイデンティティベース攻撃の増加
特権アカウントは、侵害によりシステム間の横断的移動が可能になるため、依然として価値の高い標的です。Cisco Talosは、調査対象事例の60%超、ランサムウェア関与事例の70%でアイデンティティ侵害を確認しています。SpyCloudは、攻撃者が管理者セッションクッキーを他のアイデンティティデータと組み合わせ、標的型アカウント乗っ取りプロファイルを構築していると報告しています。[1] SANS Instituteは、侵害された特権認証情報が企業侵害の70%〜80%に関与していると述べています。Sygniaは、権限のギャップ、特権昇格、および侵害されたサービスアカウントを組み合わせた攻撃経路を説明しています。[2] 特権セッションモニタリング市場は、アクセス制御が失敗した後の不審なアクティビティの証拠を組織が必要とする場合に恩恵を受けます。
ゼロトラストの採用と特権セッションの分離
ゼロトラストプログラムは、昇格されたアクセスを含むアクセスイベントの継続的な検証を必要とします。クラウドセキュリティアライアンスは、永続的な特権からゼロスタンディング特権への移行を求めており、ジャストインタイムアクセスは定義されたタスクのために発行され、セッション終了時に削除されます。各一時セッションは、特権アクションを伴う場合、依然としてモニタリングと文書化が必要です。ISC2は、大規模なジャストインタイム展開には、技術的変更に加えてプロセス変更と利害関係者の調整が必要であると指摘しています。組織は、短命な昇格セッションへの可視性を拡張せずに、スタンディング特権を削減する場合があります。このギャップは、セッション中の特権アクティビティを検証・記録するコントロールに対する特権セッションモニタリング市場の需要を支えています。
クラウドネイティブPAMとDevSecOpsの統合
マルチクラウド環境は、Kubernetesシークレット、CI/CDサービスアカウント、およびAPIキー全体に特権認証情報を分散させます。クラウドセキュリティアライアンスは、短命トークン、マネージドアイデンティティ、および自動化されたシークレットローテーションをクラウドネイティブPAMのコアコントロールとして特定しています。DevSecOpsチームは、ワークフローを中断させることなく適合するアクセスコントロールを必要としています。この要件により、クラウドインフラストラクチャ向けのAPIファーストおよびエージェントレスセッションキャプチャの価値が高まっています。2026年3月、BeyondTrustは、人間ユーザー、ワークロード、およびAIエージェントコワーカーをカバーする統合特権アイデンティティソリューションをリリースしました。特権セッションモニタリング市場は、従来のRDPおよびSSHモニタリングを超え、クラウドおよびオートメーション環境へとシフトしています。
セッション録画と監査可能性に関するコンプライアンス要件
DORAは、2025年1月17日からEU金融機関に対し、文書化されたICTリスク管理フレームワークと監査対応ログの維持を義務付けています。NIS2は、重要セクターおよびそのサプライヤー全体にサイバーセキュリティ義務を拡大しています。サードパーティリスク条項は、金融機関のガバナンス要件を多くのテクノロジーパートナーに拡大する可能性があります。ISO/IEC 27001:2022 附属書Aのコントロール8.15および8.16は、文書化可能なロギングコントロールを要求しています。Acronisは、セッション録画が規制対象セクターにおける標準的なマネージドサービスプロバイダーの提供物になりつつあると報告しています。これらの要件は、セッション証拠をコンプライアンスレビューに結び付けることで、特権セッションモニタリング市場を支えています。
制約影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ハイブリッドレガシー環境全体のブラウンフィールド統合 | -2.5% | グローバル、北米およびヨーロッパで最も深刻 | 中期(2〜4年) |
| 中小企業向けの高い導入・運用コスト | -1.8% | グローバル、南米・中東・アフリカおよびアジア太平洋新興市場に集中 | 長期(4年以上) |
| セッション録画データの主権とプライバシーリスク | -1.2% | ヨーロッパおよびアジア太平洋、中東・アフリカへ拡大 | 中期(2〜4年) |
| 暗号化・短命・エージェントレスセッションにおけるモニタリングの盲点 | -0.8% | グローバル、クラウドネイティブ環境で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドレガシー環境全体のブラウンフィールド統合
多くの産業、公益事業、および政府組織は、現代のセッションブローカー設計以前のシステムを使用しています。メインフレーム、独自の産業制御システム、およびサポート終了オペレーティングシステムは、セッションキャプチャが可能になる前に、ネットワークセグメンテーションの変更、プロトコル変換、またはアップグレードが必要になる場合があります。セキュリティチームは、レガシー管理者向けの信頼性の高い行動ベースラインを確立するために必要なアプリケーション知識を欠いている場合もあります。本番環境では、システムの可用性を損なう可能性のあるコントロールの導入に組織は消極的です。部分的な展開は、調達を長引かせ、プロフェッショナルサービスの要件を高め、複雑なエンゲージメントのマージンを低下させる可能性があります。うした状況は、レガシーテクノロジー環境における特権セッションモニタリング市場の採用を遅らせる可能性があります。
中小企業向けの高い導入・運用コスト
多くの小規模組織にとって、ライセンス、プロフェッショナルサービス、インフラストラクチャ、およびアラートトリアージ能力がアイデンティティセキュリティ予算を超える場合があります。エンタープライズ製品は、行動ルールを設定し検知に対応できる専任スタッフを前提とすることが多いです。NIS2は、セキュリティリソースが限られている場合でも、中規模の重要エンティティおよび重要エンティティのコンプライアンス責任を拡大しています。2025年9月、WALLIXはNIS2要件に対応する中小企業および中堅企業向けにWALLIX One PAM Coreを発売しました。[3] 定期的なSaaSコストは、複数年にわたってオンプレミス展開の合計に近づく場合があります。規制上のリスクが高まっているにもかかわらず、手頃な価格のギャップは特権セッションモニタリング市場の制約として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
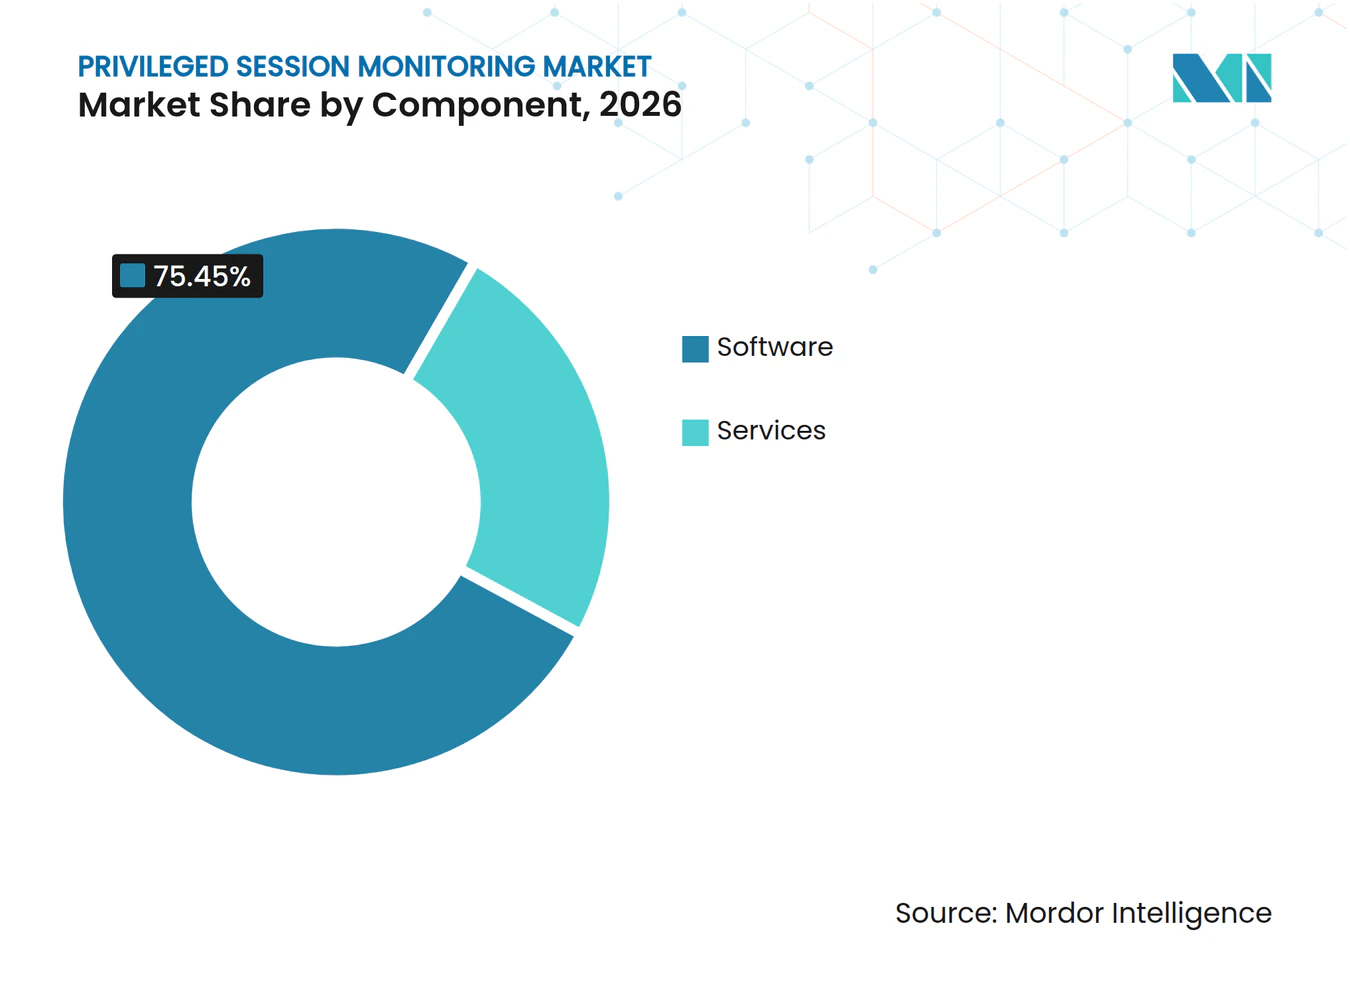
ソフトウェアがプラットフォーム統合を支えるソフトウェアは2026年の特権セッションモニタリング市場収益の75.45%を占めました。購入者は、セッション録画、行動分析、リアルタイムアラート、およびフォレンジック検索をポリシー主導の単一環境に統合した統合プラットフォームを好みます。このアプローチにより、ハードウェア中心のプロキシアプライアンスへの依存が軽減されます。また、同じプラットフォームがクラウド、オンプレミス、およびハイブリッド環境全体で動作することも可能になります。ソフトウェアの特権セッションモニタリング市場規模は、組織が単一のコードベースからより多様なインフラストラクチャをカバーするにつれて恩恵を受けます。
行動分析は、監査主導の展開に異常スコアリングを追加するため、重要なソフトウェアのアップセルとなっています。これにより、顧客を定期的な証拠収集から継続的なモニタリングへと移行させることができます。クラウドセキュリティアライアンスは、ジャストインタイムおよびゼロスタンディング特権モデルには、クラウドプラットフォームおよびCI/CDパイプライン全体のワークフローを再構築するソフトウェア機能が必要であると述べています。サービスは、複雑なブラウンフィールド実装において引き続き重要です。プロフェッショナルサービスは、展開が使用可能なセキュリティ成果をもたらすか、概念実証段階にとどまるかを左右する可能性があります。特権セッションモニタリング市場は、困難な環境に必要なサービスとソフトウェアのスケールを組み合わせています。


展開モード別:
クラウド配信がデフォルにクラウド展開は2026年の収益の51.34%を占め、2032年までにCAGR 18.65%で拡大する見込みです。これは、クラウド配信のPSMがグローバルな新規展開の過半数を占めた最初の年を表しています。クラウド配信は、インフラストラクチャチームが限られた中堅市場の組織へのアクセスを広げます。また、クラウドサービスおよび分散ワークロードを使用する組織の運用ニーズにも合致しています。クラウドは、特権セッションモニタリング市場の拡大する部分において標準的な配信アプローチとなっています。
ISC2は、クラウドネイティブのジャストインタイムアクセスには、数秒しか続かないセッションを監視できるプラットフォームが必要であると述べています。レガシーのフルセッション録画プロキシは、クラウド環境のすべてのレイテンシ要件向けに設計されていませんでした。ハイブリッド展開は、データ分類ルールがセッション録画のためのサードパーティクラウドストレージの使用を制限する場合に役割を保持します。オンプレミス展開は、エアギャップされた防衛、重要な国家インフラ、および選択された政府設定において依然として必要です。特権セッションモニタリング市場における展開の選択は、運用ニーズとデータ居住制限によって引き続き形成されています。
組織規模別:
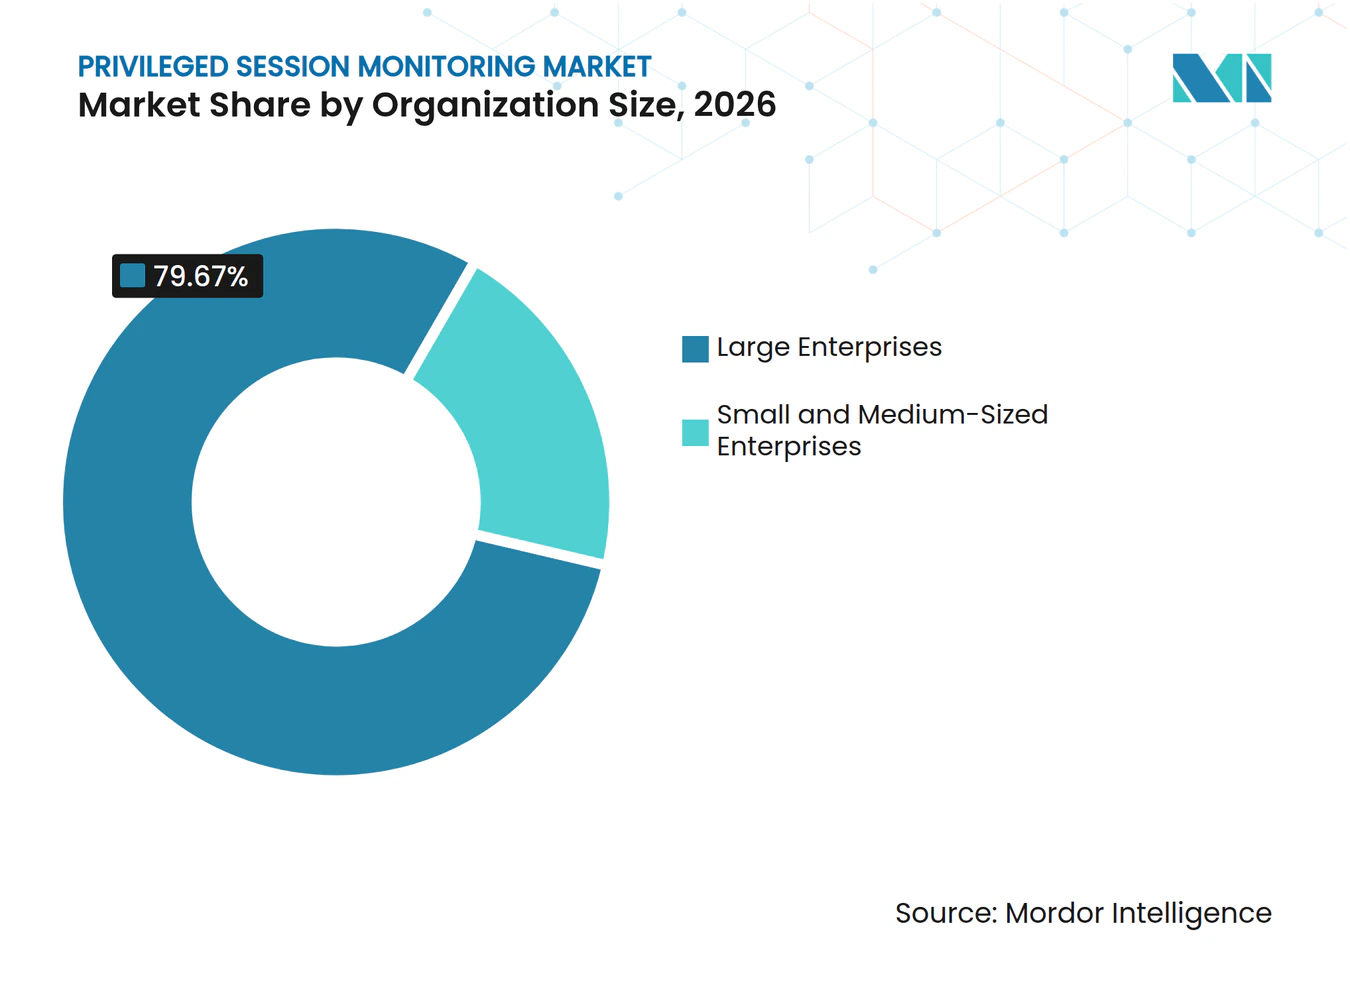
大企業がリードし中小企業が前進大企業は2026年の収益の79.67%を占め、中小企業は2032年までにCAGR 18.96%で拡大する見込みです。大規模組織は、広範かつ複雑な環境を運用しており、広範な特権セッションカバレッジを必要とします。また、認証情報ボールティング、シークレット管理、およびエンドポイント特権管理を含むPAMプラットフォーム内でセッションモニタリングを購入することも一般的です。このバンドル購入モデルは、より大きな契約価値をもたらします。また、特権セッションモニタリング市場シェアをエンタープライズ層に集中させます。
中小企業はNIS2コンプライアンススケジュールからの新たな需要に直面しています。これらの組織の多くは、PSMを初めて導入しています。その需要は、アラートをトリアージし調査結果に対応するための内部能力の限界によって抑制されています。運用上の対応が弱い場合、購入者は展開からより少ないセキュリティ価値しか得られない可能性があります。この制約は、規制上の圧力が残っている場合でも更新の決定に影響を与える可能性があります。プラットフォームとマネージドモニタリングサービスを組み合わせた特権セッションモニタリング市場のプロバイダーは、このニーズにより適合している可能性があります。

エンドユーザー産業別:
BFSIがリードしITおよびテレコムが前進BFSIは2026年の収益の24.54%を占め、ITおよびテレコムは2032年までにCAGR 18.89%で拡大する見込みです。金融機関は、取引、決済、およびコアバンキングシステム全体で追跡可能な管理者アクションを必要とします。SOX、PCI DSS、GLBA、およびDORAは、文書化されたアクセスアクティビティに対するこの要件を支えています。Keeper Securityは、リアルタイムセッションモニタリングがトランザクション操作またはデータ流出が完了する前に銀行がセッションレベルの不正を検知するのに役立つと述べています。BFSIにおける特権セッションモニタリング市場規模は、監査可能性と迅速な調査の重要性を反映しています。
ITおよびテレコムプロバイダーは、顧客要件を満たすために継続的な特権アクセスコントロールをますます使用しています。これは、主にセクター規制によって推進される購入とは異なります。ヘルスケアの需要も、ランサムウェアがセキュリティ予算の優先順位を変え、電子健康記録および接続デバイスのアクセスコントロールがより注目を集めるにつれて増加しています。エネルギーおよび公益事業は、OTとITシステムが収束するにつれてより関連性が高まっています。政府および公共部門の採用は、国家サイバーセキュリティ義務によって引き続き支えられています。これらのセクターは、特権セッションモニタリング市場を金融サービスを超えて拡大させています。
モニタリング機能別:
分析がアクティブ検知を追加セッション録画・再生は2026年の収益の23.97%を占め、行動分析および異常検知は2032年までにCAGR 18.67%で拡大する見込みです。録画は、監査およびフォレンジック調査のための取得可能かつ改ざん防止のセッションアーカイブを提供します。Acronisは、セッション録画が規制対象セクターにおける標準的なマネージドサービスプロバイダーの提供物になりつつあると報告しています。行動分析は、保持された証拠からアクティブな検知へと焦点を移します。録画が保持する特権セッションモニタリング市場シェアは、コンプライアンスが展開の基盤であり続けることを示しています。
ベンダーは、リスクによってコマンドを分類し、暗号化されたフォレンジックサマリーを作成し、高リスクセッションを自動的に終了させるための言語モデル機能を追加しています。2025年11月、Keeper Securityはリスク分類と設定可能なセッション終了機能を備えたKeeperAIを発売しました。リアルタイムモニタリング、自動アラート、一時停止、および終了は、行動分析とますます連携しています。監査レポートおよびフォレンジック検索も、セッション証拠の取得を容易にする自然言語インターフェースを通じて競争しています。これらの開発により、セッションモニタリングはパッシブなアーカイブからよりアクティブなコントロールへと変化しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
地域分析
北米の特権セッション監視市場
北米は2026年の特権セッション監視市場シェアの41.73%を占めました。米国には、規制を受けた金融機関、行政管理予算局のゼロトラスト要件の下で運営される連邦機関、および契約上のPSM責任を持つテクノロジー企業が存在します。これらの要因が幅広いエンタープライズ購買層を支えています。サイバーセキュリティ保険は、保険会社が保険契約の更新と保険料を文書化されたアクセス制御に結び付ける場合に、このリードを強化する可能性があります。
欧州の特権セッション監視市場
欧州は第2位の収益地域です。DORAの施行は2025年1月から22,000以上の金融機関に適用され、NIS2はエネルギー、輸送、医療、デジタルインフラにわたる組織をカバーしています。国家認証は、政府および重要インフラにおける調達決定に影響を与える可能性があります。2025年10月、WALLIXはドイツでBSI BSZ認証を取得し、フランスのANSSIからの認定を受けました。欧州の特権セッション監視市場は、その結果としてコンプライアンスカバレッジと国家信頼要件の両方によって影響を受けています。
アジア太平洋、中東・アフリカおよび南米の特権セッション監視市場
アジア太平洋地域は2032年までに18.78%のCAGRで拡大すると予測されています。インドおよびシンガポールにおけるデジタル政府イニシアチブ、クラウドインフラの拡大、および各国固有のサイバーセキュリティ規則が導入を後押ししています。シンガポールのサイバートラストマークは、特権アクセス制御を必須要素として含んおり、金融サービス、医療、テクノロジー分野での需要を生み出しています。インドの個人データ保護法およびナショナルサイバーセキュリティ戦略は、グローバルデリバリー業務が監査可能なアクセスを必要とするBFSIおよびITサービスにおける導入を支援しています。南米、中東、アフリカは依然として初期段階の地域であり、ブラジルのLGPD、湾岸協力会議ビジョン2030プログラム、および南アフリカのPOPIAが規制対象組織および多国籍企業の子会社における導入を支援しています。
競合環境
市場集中度
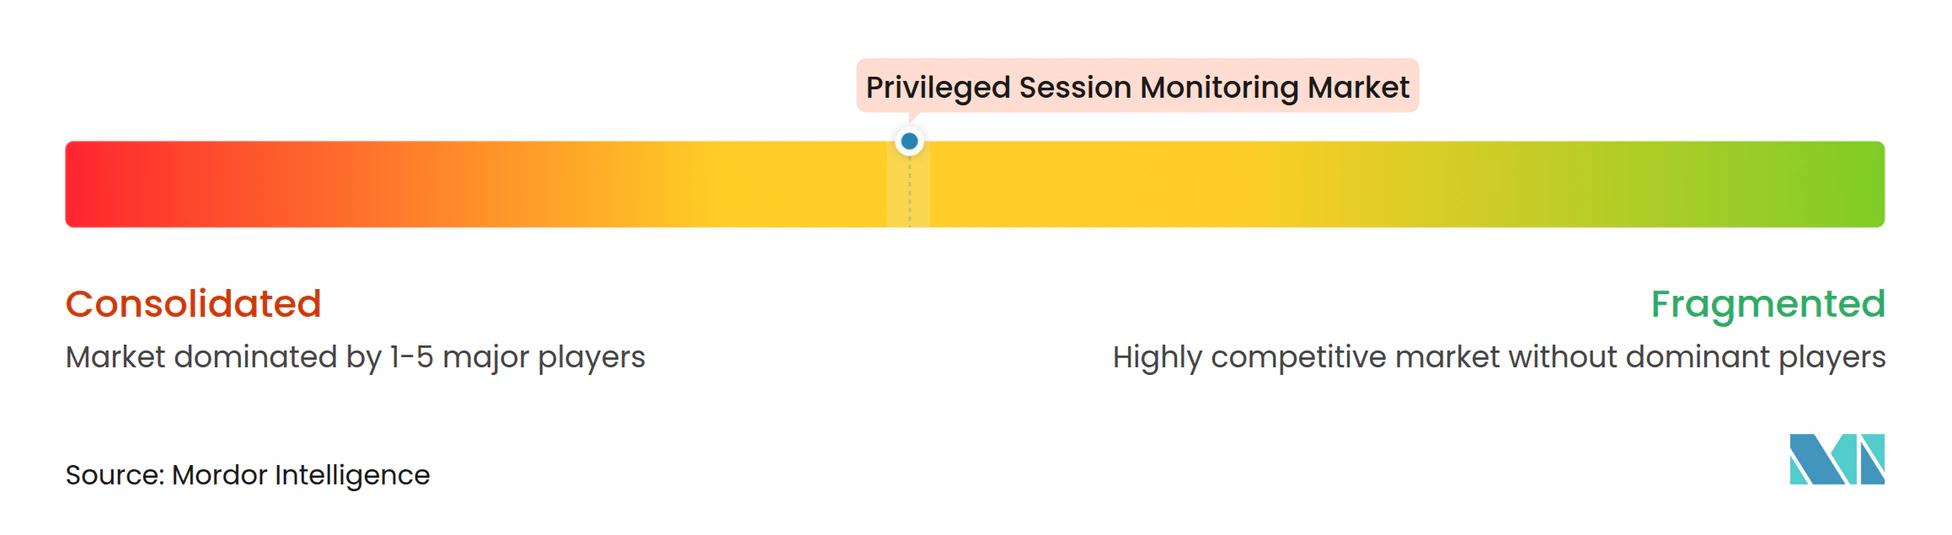
特権セッションモニタリング市場は、エンタープライズ層において中程度に統合されています。Palo Alto Networks、BeyondTrust、およびDelineaは、マルチモジュールプラットフォーム販売を通じて大きな収益を保持しています。中堅市場および専門セグメントは、より断片化されたままです。WALLIXはヨーロッパのデータ主権および運用技術カバレッジに注力しています。ARCON TechSolutionsおよびSectona Technologiesはインドの中堅市場に対応し、Fudo SecurityおよびEkran Systemは行動分析およびインサイダー脅威モニタリングに注力しています。
競争は、AI主導のセッションインテリジェンス、非人間アイデンティティガバナンス、およびクラウドネイティブエージェントレス配信を中心に展開しています。2026年3月、BeyondTrustは、エンドポイント、クラウドインフラストラクチャ、およびSaaS環境全体のAIエージェントコワーカーおよびワークロード向けの統合特権アイデンティティプラットフォームをリリースしました。2026年4月、BeyondTrustはAIエージェントプラットフォーム向けにPathfinderAIおよびPathfinder MCPサーバーを発売しました。2026年7月、Delineaは、AIエージェントがセッション内でアクションを実行する前にポリシーを適用するためのAIエージェント向けランタイム認可を導入しました。これらの動きは、人間の管理者だけでなく自律的なワークロードにも特権コントロールを拡張します。
中堅市場のクラウドネイティブ展開およびアラートトリアージを含むマネージドサービスには、ホワイトスペースが残っています。OTおよび産業制御システムのモニタリングも、多くのプロバイダーがネイティブな産業プロトコルカバレッジではなくコネクタに依存しているため、依然として機会として残っています。小規模組織向けの展開を簡素化するプロバイダーは、コンプライアンスニーズと運用能力のギャップに対応できる可能性があります。AIエージェントガバナンスのリリースも、既存プレイヤーに新しい機能を構築または取得するよう圧力をかけています。すべての購入者グループにわたって明確なグローバルリーダーシップを持つプロバイダーは存在しません。市場集中スコア:10点中4点。これは、主要なエンタープライズプラットフォームが意味のある収益ポジションを持っているものの、提供された情報では、より高い集中スコアを支持するトッププレイヤーまたはトップ5の合計シェアが示されていないためです。
特権セッションモニタリング業界リーダー
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
WALLIX Group SA
- 注:主要企業の掲載順は順位を示すものではありません。
特権セッション監視市場 このレポートでカバーされる企業
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Zoho Corporation Pvt. Ltd.
- Hitachi ID Systems, Inc.
- MT4 Tecnologia Ltda.
- Keeper Security, Inc.
- Fudo Security Sp. z o.o.
- Ekran System, Inc.
- Saviynt, Inc.
- SSH Communications Security Corporation
- Bravura Security, Inc.
- Securden, Inc.
- Sectona Technologies Private Limited
- Devolutions Inc.
- Iraje Software Inc.
- Kron Tech, Inc.
最近の産業開発事情 特権セッション監視市場
- 2026年10月:WALLIXは、増大する規制および地政学的制約の下でデジタル主権要件に対応するアイデンティティおよびアクセス管理オファリング、WALLIX Sovereign Identity Accessを発売しました。このソリューションは、特権アクセス管理と主権クラウド互換性を統合し、信頼できるヨーロッパの出所が明確な規制上の優位性を持つ国家安全保障上重要な調達および重要インフラ調達を対象としています。
- 2026年9月:WALLIXはDeloitte GermanyをグローバルGSIアライアンスプログラムに追加し、ドイツ、オーストリア、スイス全体での市場開拓リーチを強化しました。このパートナーシップは、NIS2準拠の特権セッションモニタリング展開を必要とする産業企業および重要インフラ事業者を対象としています。
- 2026年8月:BeyondTrustはBlack Hat USA 2026でPathfinderプラットフォームのネイティブ機能を披露しました。これには、サービスアカウント、APIキー、OAuthクライアント、ワークロードアイデンティティ、およびAIエージェントへの特権アクセス管理を拡張する非人間アイデンティティガバナンスが含まれます。このリリースにより、組織はエンタープライズ環境全体で従業員数を数的に上る非人間アイデンティティの所有権を確立し、ライフサイクル管理を自動化できるようになります。
- 2026年7月:Delineaは、AIエージェント向けランタイム認可をリリースし、自律型AIエージェントがセッション内でアクションを実行する前にポリシーを適用する最初のPAMプラットフォームベンダーとなり、ガバナンスをアクセス時からセッション時のコントロールへと移行させました。
グローバル特権セッションモニタリング市場レポートスコープ
特権セッションモニタリング市場は、コンポーネント(ソフトウェア、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険、情報技術・テレコム、政府・公共部門、ヘルスケア、小売・Eコマース、製造業、エネルギー・公益事業、その他のエンドユーザー産業)、モニタリング機能(セッション録画、リアルタイムセッションモニタリング、行動分析・異常検知、自動アラート・一時停止・終了、監査レポート・フォレンジック検索)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 情報技術・テレコム |
| 政府・公共部門 |
| ヘルスケア |
| 小売・Eコマース |
| 製造業 |
| エネルギー・公益事業 |
| その他のエンドユーザー産業 |
| セッション録画・再生 |
| リアルタイムセッションモニタリング |
| 行動分析・異常検知 |
| 自動アラート・一時停止・終了 |
| 監査レポート・フォレンジック検索 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| 情報技術・テレコム | ||
| 政府・公共部門 | ||
| ヘルスケア | ||
| 小売・Eコマース | ||
| 製造業 | ||
| エネルギー・公益事業 | ||
| その他のエンドユーザー産業 | ||
| モニタリング機能別 | セッション録画・再生 | |
| リアルタイムセッションモニタリング | ||
| 行動分析・異常検知 | ||
| 自動アラート・一時停止・終了 | ||
| 監査レポート・フォレンジック検索 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
特権ッションモニタリング市場の規模はどのくらいですか?
特権セッションモニタリング市場は、2026年の1.78 ビリオン 米ドルから2032年までに4.79 ビリオン 米ドルへと、CAGR 17.57%で拡大する見込みです。
特権セッションモニタリング収益の最大シェアを占めるコンポーネントはどれですか?
ソフトウェアは2026年の収益の75.45%を占めました。これは、購入者が録画、分析、アラート、および検索を組み合わせたプラットフォームを好むためです。
組織が特権セッションモニタリングを採用する理由は何ですか?
アイデンティティベースの攻撃、ゼロトラストプログラム、および監査要件が、特権アクティビティを観察・文書化する必要性を高めています。
特権セッションモニタリングで最も急速に拡大している展開モデルはどれですか?
クラウド展開は2026年の収益の51.34%を占め、2032年までにCAGR 18.65%で拡大する見込みです。
特権セッションモニタリングの需要をリードするエンドユーザーセクターはどこですか?
BFSIは2026年の収益の24.54%を占め、決済、取引、およびコアバンキングシステム全体での追跡可能なアクションに対する要件によって支えられています。