
Taille et part du marché des services gérés de gestion des accès à privilèges
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.01 Milliards de dollars |
| Taille du Marché (2032) | 5.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de gestion des accès à privilèges par Mordor Intelligence
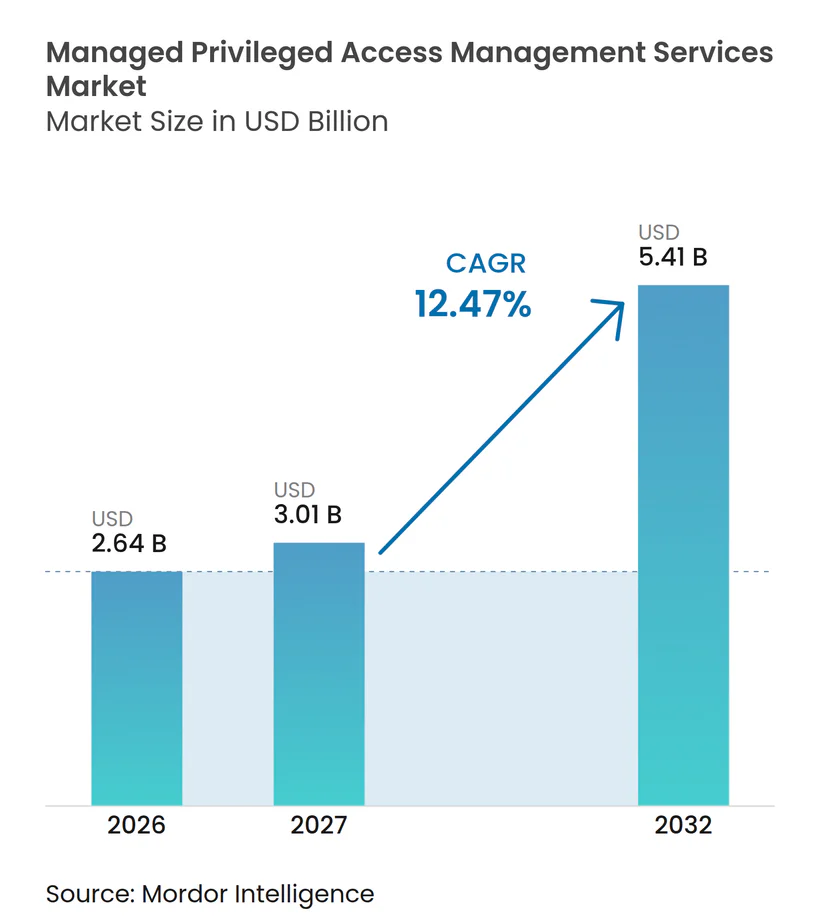
La taille du marché des services gérés de gestion des accès à privilèges est évaluée à 2,64 milliards USD en 2026 et devrait atteindre 5,41 milliards USD d'ici 2032, avec une expansion à un CAGR de 12,47 % durant la période 2027-2032. L'identité est devenue une préoccupation centrale en matière de sécurité, car les organisations utilisent davantage de systèmes cloud, d'applications connectées et d'administrateurs externes. Le marché des services gérés de gestion des accès à privilèges bénéficie de la nécessité pour les entreprises d'exercer un contrôle continu sur les comptes sensibles sans pouvoir maintenir une équipe interne spécialisée disponible en permanence. Les exigences des assureurs et les audits de conformité font également des contrôles d'accès à privilèges une exigence commerciale plus large, plutôt qu'un achat technologique discrétionnaire. Les fournisseurs répondent en combinant accès à la plateforme, surveillance, enregistrements d'audit et gestion des politiques dans des contrats d'abonnement. Le marché des services gérés de gestion des accès à privilèges se heurte également à des limites de déploiement dans les environnements industriels anciens et dans les zones où les données de session doivent rester à l'intérieur des frontières nationales.
Points clés du rapport
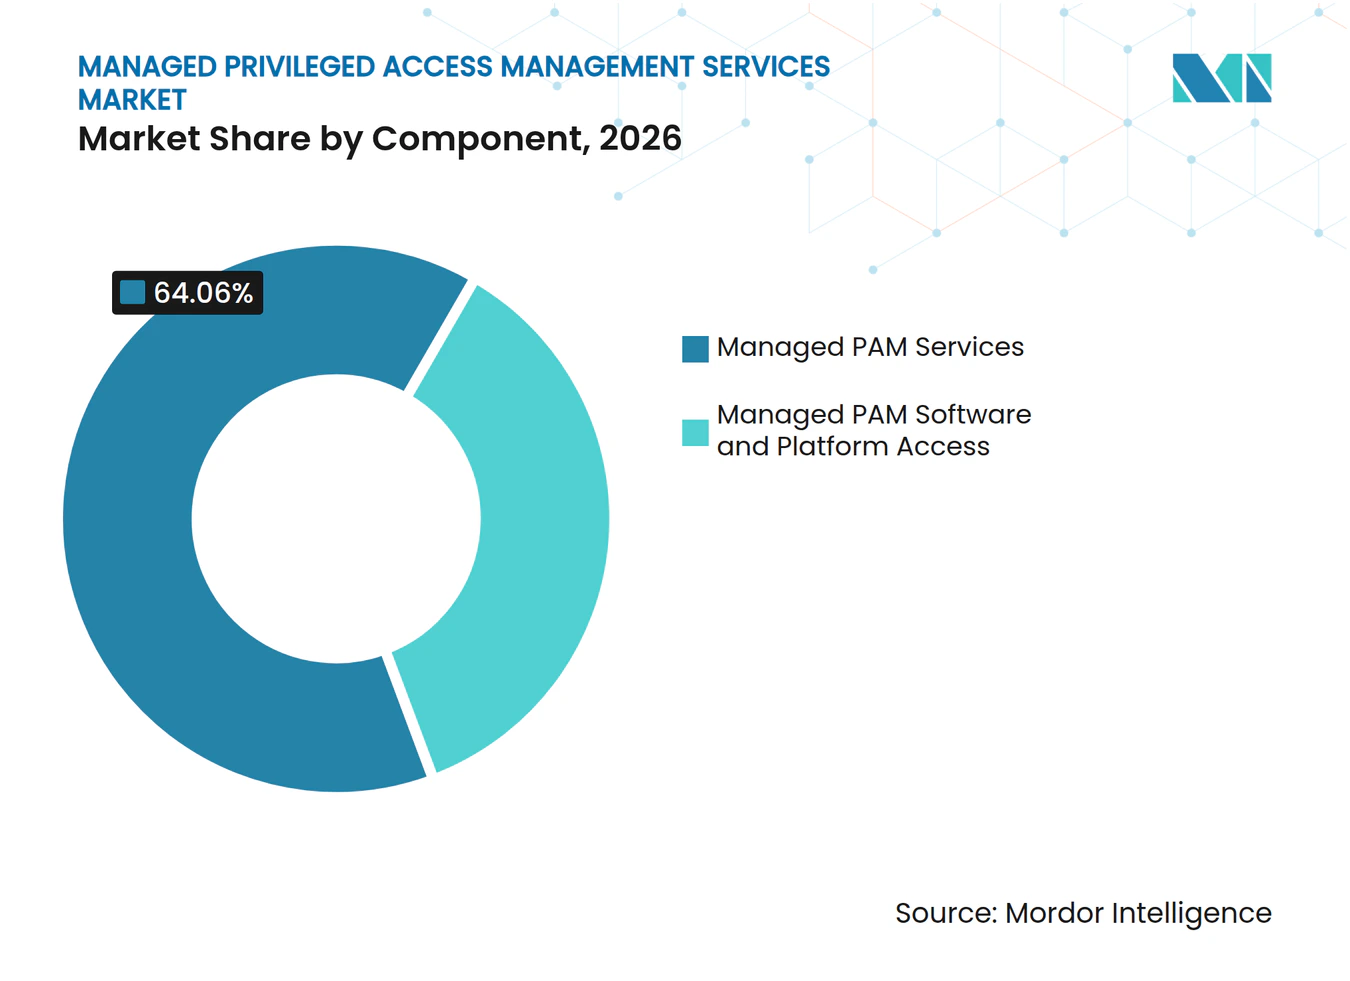
- Par composant, les services gérés PAM ont représenté 64,06 % du chiffre d'affaires en 2026, tandis que les logiciels gérés PAM et l'accès à la plateforme devraient se développer à un CAGR de 13,91 % jusqu'en 2032.
- Par type de service, la surveillance 24h/24 et 7j/7 et la détection gérée ont représenté 19,70 % du chiffre d'affaires en 2026, tandis que l'accès géré juste-à-temps et l'élévation des privilèges devraient se développer à un CAGR de 13,62 % jusqu'en 2032.
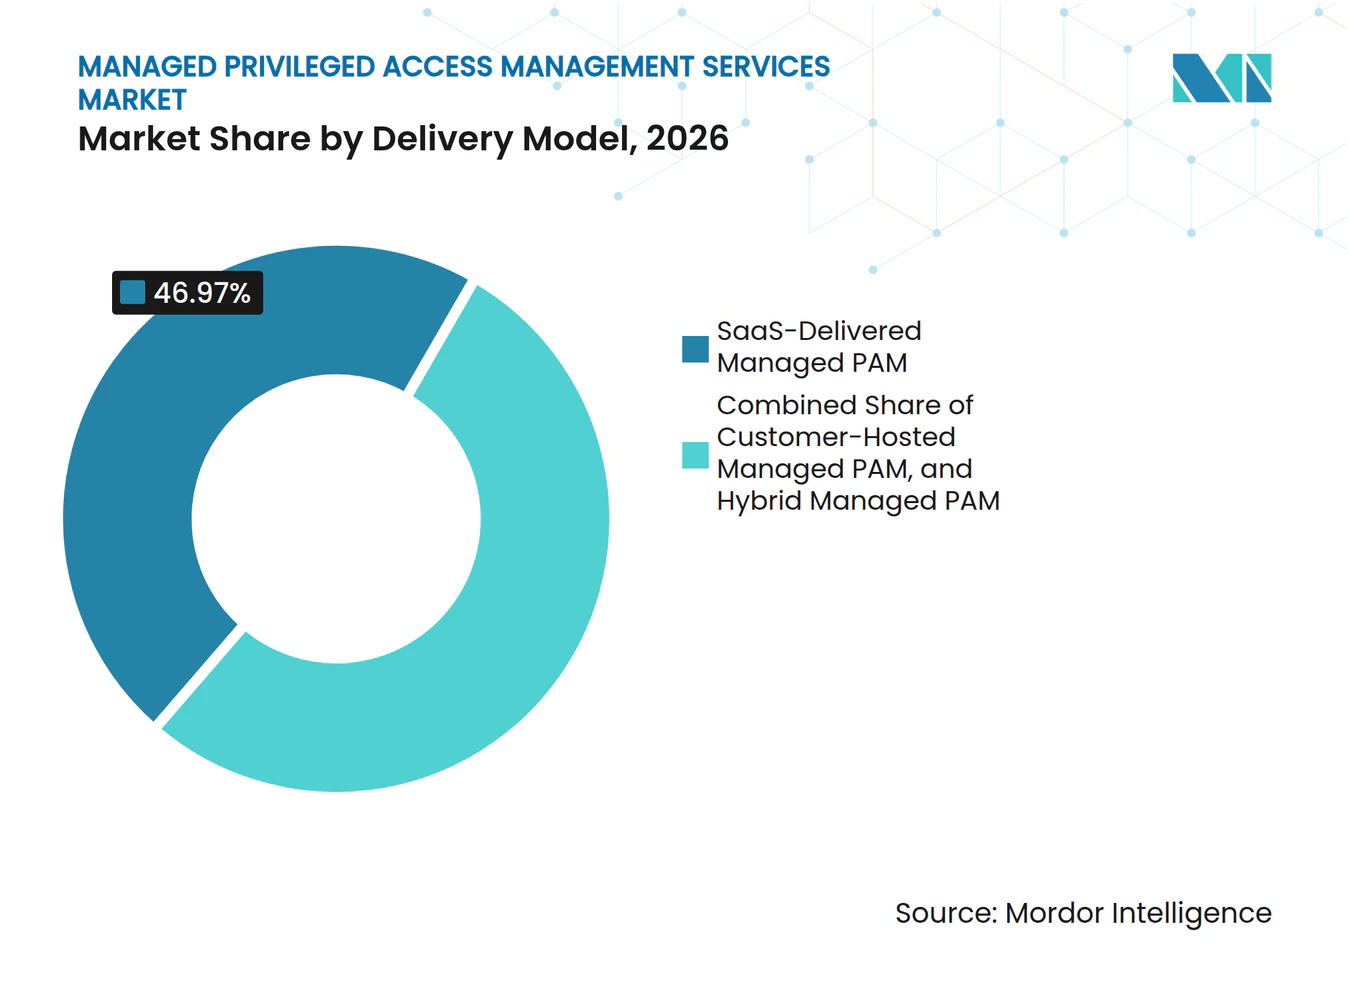
- Par modèle de livraison, les services gérés PAM livrés en mode SaaS ont représenté 46,97 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 13,86 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 78,95 % du chiffre d'affaires en 2026, tandis que les PME devraient se développer à un CAGR de 13,49 % jusqu'en 2032.
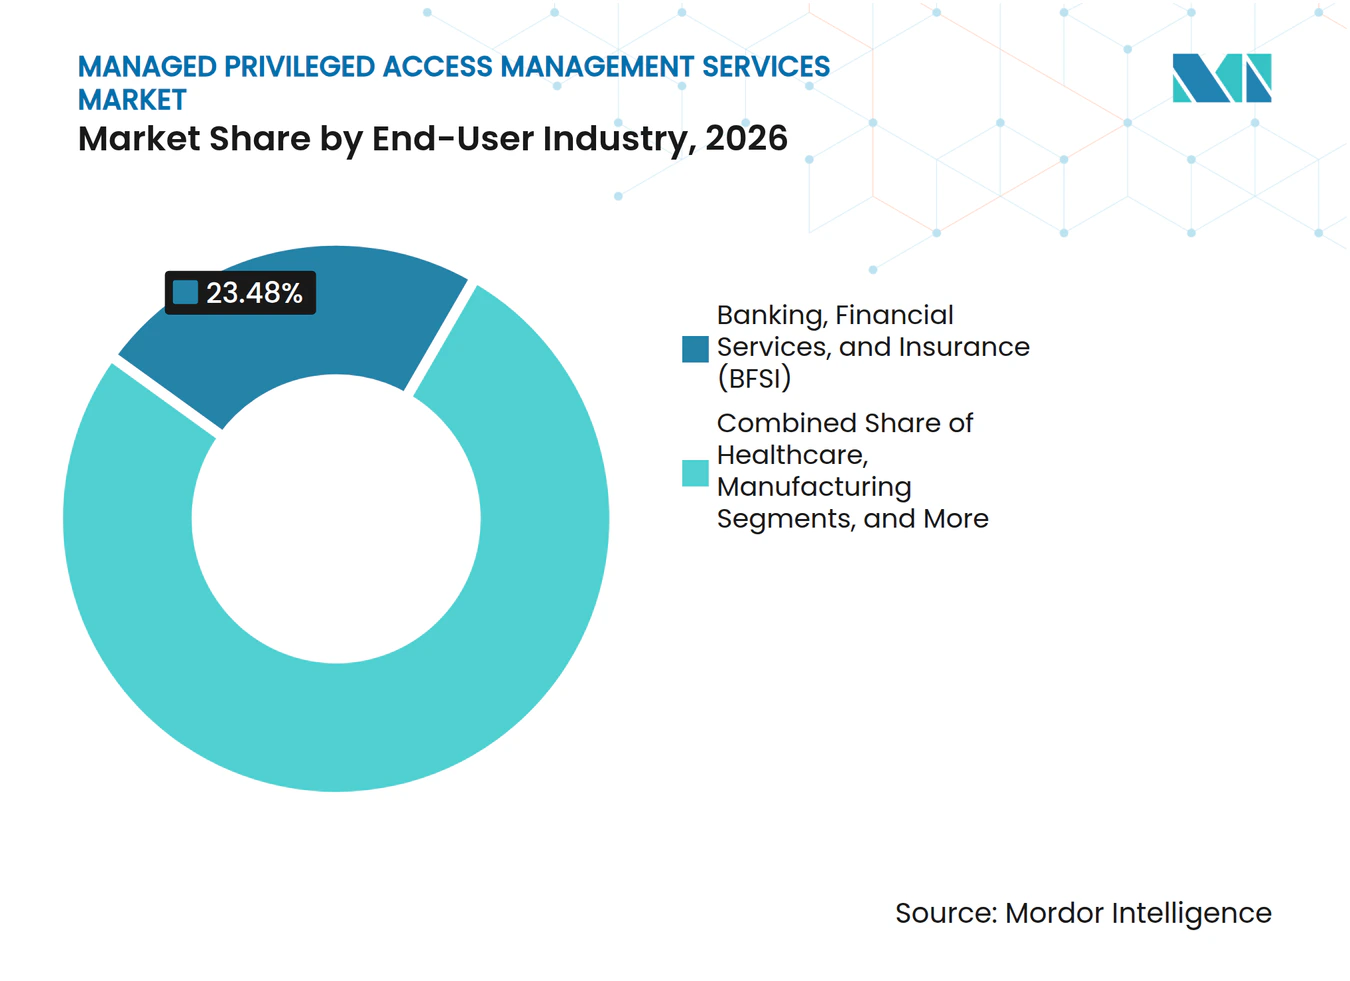
- Par secteur d'utilisation final, le BFSI a représenté 23,48 % du chiffre d'affaires en 2026, tandis que le gouvernement et la défense devraient se développer à un CAGR de 13,94 % jusqu'en 2032.
- Par type de contrôle d'accès, la gestion des comptes partagés et à privilèges a représenté 20,45 % du chiffre d'affaires en 2026, tandis que la gestion des privilèges cloud et SaaS devrait se développer à un CAGR de 13,18 % jusqu'en 2032.
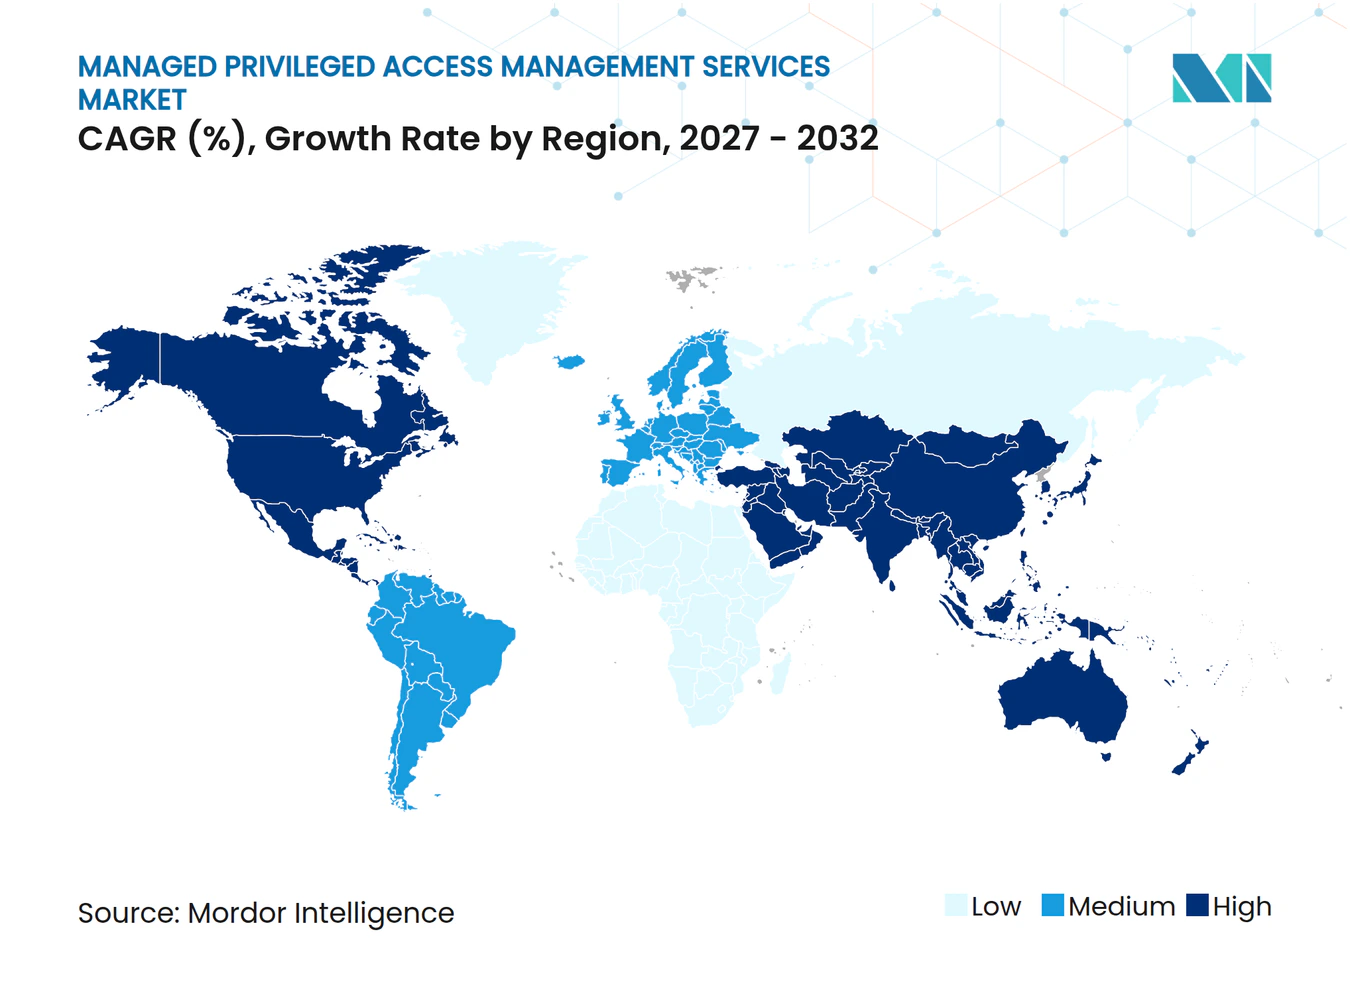
- Par géographie, l'Amérique du Nord a représenté 39,02 % du chiffre d'affaires mondial en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 13,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences croissantes en matière de sécurité des identités et des accès | +3.8% | Mondial | Moyen terme (2 à 4 ans) |
| Adoption du modèle zéro confiance et suppression des privilèges permanents | +3.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Complexité des environnements hybrides et multi-cloud | +2.4% | Mondial, avec l'Asie-Pacifique comme cœur et extension vers le Moyen-Orient | Moyen terme (2 à 4 ans) |
| Pénuries de compétences en cybersécurité et besoins de surveillance 24h/24 et 7j/7 | +1.9% | Mondial | Court terme (≤ 2 ans) |
| Prolifération des identités machines et des agents d'intelligence artificielle | +1.4% | Amérique du Nord et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Dossiers de preuves PAM gérés pour les appels d'offres souverains et d'infrastructures critiques | +0.8% | Moyen-Orient et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences croissantes en matière de sécurité des identités et des accès
Les incidents liés à l'identité ont accru la demande de services qui régissent et enregistrent l'utilisation des comptes à hauts privilèges. L'Identity Defined Security Alliance a rapporté que 90 % des organisations ont subi un incident lié à l'identité au cours de l'année précédente, tandis que 84 % ont signalé un impact direct sur leurs activités.[1] Ces événements rendent la surveillance continue des sessions plus pertinente pour les organisations ne disposant pas d'une équipe dédiée à la sécurité des identités. Les audits des cyber-assureurs peuvent exiger des preuves de contrôles d'accès à privilèges avant qu'une police soit souscrite ou renouvelée. Cette exigence fait évoluer la discussion d'une préférence en matière de sécurité vers une décision financière et de gestion des risques. Le marché des services gérés de gestion des accès à privilèges bénéficie ainsi de relations de service plus durables, fondées sur les besoins en matière de preuves, d'audit et de renouvellement.
Adoption du modèle zéro confiance et suppression des privilèges permanents
Les programmes de type zéro confiance accordent une plus grande attention à la suppression des privilèges permanents et à l'approbation des accès uniquement lorsque cela est nécessaire. Le règlement sur la résilience opérationnelle numérique est en vigueur depuis janvier 2025 et exige des entités financières qu'elles maintiennent des contrôles de gestion des risques liés aux technologies de l'information et de la communication. L'enregistrement des sessions, l'approbation des accès et l'examen des accès tiers peuvent soutenir la documentation requise par ces programmes de contrôle. Cela rend les enregistrements de conformité packagés importants dans les décisions d'achat des organisations réglementées. Le marché des services gérés de gestion des accès à privilèges progresse lorsque les fournisseurs peuvent présenter des journaux d'approbation, des enregistrements de rotation et des preuves de session dans un format cohérent. Ces exigences font également de la qualité et de la disponibilité des preuves opérationnelles un enjeu aussi important que la plateforme de contrôle d'accès sous-jacente.
Complexité des environnements hybrides et multi-cloud
Les environnements hybrides et multi-cloud ajoutent des comptes à privilèges dans les applications, les infrastructures et les outils de déploiement. La gouvernance des identifiants doit s'étendre aux charges de travail cloud, aux conteneurs, aux pipelines de développement et aux systèmes plus anciens. Keeper Security a étendu KeeperPAM pour prendre en charge la gestion et la rotation natives des identifiants Google Cloud en février 2026. Cette version répondait à un besoin de gouvernance cohérente sur AWS, Azure et Google Cloud. Chaque nouveau compte cloud ajoute un ensemble supplémentaire de permissions qui doivent être examinées et contrôlées. Le marché des services gérés de gestion des accès à privilèges peut donc bénéficier de l'expansion des charges de travail après la réalisation d'une migration cloud initiale.
Pénuries de compétences en cybersécurité et besoins de surveillance 24h/24 et 7j/7
La gouvernance des accès à privilèges requiert des compétences en systèmes d'identité, conception de politiques, réponse aux incidents et enregistrements de conformité. Le SANS Institute a rapporté en 2026 que 60 % des organisations identifiaient les lacunes en compétences comme leur principal défi en matière de ressources humaines, tandis que 27 % liaient les violations de sécurité à des insuffisances de capacités.[2] Ces lacunes rendent la surveillance continue difficile pour les organisations qui s'appuient uniquement sur leur personnel interne. Le même rapport a révélé que les directives réglementaires ont affecté le recrutement pour 95 % des répondants. Les fournisseurs peuvent répondre à cette pression en fournissant des opérateurs qui surveillent les sessions, maintiennent les politiques et préparent les preuves d'audit. Le marché des services gérés de gestion des accès à privilèges est soutenu là où les organisations ont besoin de cette capacité opérationnelle immédiatement plutôt qu'après un long cycle de recrutement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration dans les environnements existants et les environnements de technologie opérationnelle | -2.0% | Mondial, avec une concentration dans la fabrication, l'énergie et les services publics | Long terme (≥ 4 ans) |
| Lacune en compétences de mise en œuvre et de gouvernance du cycle de vie | -1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Résistance des clients aux frictions liées aux flux de travail à privilèges | -1.0% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Contraintes de résidence des données et d'enregistrement transfrontalier des sessions | -0.6% | Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Intégration dans les environnements existants et les environnements de technologie opérationnelle
Les environnements de technologie opérationnelle anciens ont des exigences techniques différentes de celles des systèmes informatiques d'entreprise. Des protocoles tels que Modbus, DNP3 et OPC Unified Architecture peuvent ne pas transporter les informations d'identité des utilisateurs de la manière attendue par les plateformes d'accès modernes. Xona Systems a documenté un déploiement chez un fabricant de produits chimiques qui a coûté 765 000 USD, a dépassé son budget de 80 % et n'a atteint que 12 des 42 sites après 18 mois.[3] Le contexte d'identité peut être perdu lors de la traduction de protocoles à une frontière réseau. Cela complique les preuves de contrôle attendues dans le cadre des exigences de sécurité industrielle. Le marché des services gérés de gestion des accès à privilèges reste contraint dans ces environnements, car les fournisseurs ont besoin d'une expertise industrielle en plus de la capacité en sécurité des identités.
Lacune en compétences de mise en œuvre et de gouvernance du cycle de vie
La capacité des fournisseurs peut être limitée par la même pénurie qui pousse les clients à externaliser la gestion des accès. Une équipe de services gérés a besoin d'expérience avec les plateformes d'accès, les procédures de gouvernance et les environnements clients réglementés. Le SANS Institute a constaté que les postes de cybersécurité de niveau expert ont pris au moins 6 mois à pourvoir pour 55 % des organisations en 2026. Les clients doivent également participer aux examens des droits, aux mises à jour des politiques d'accès et aux décisions de rotation des identifiants. Fortinet a rapporté que 71 % des organisations considéraient la pénurie de compétences en cybersécurité comme un risque organisationnel actif. La qualité du service peut se dégrader lorsque le fournisseur ou le client manque de la maturité de gouvernance requise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
les services gérés dominent le chiffre d'affaires tandis que l'accès à la plateforme se développe plus rapidementLes services gérés PAM ont représenté 64,06 % de la part du marché des services gérés de gestion des accès à privilèges en 2026. Les acheteurs utilisent ces services pour la surveillance continue, les enregistrements de conformité et les alertes 24h/24 et 7j/7 plutôt que pour une simple licence logicielle. Cette préférence reflète la charge opérationnelle liée à la gouvernance des comptes à haut risque au sein d'une grande organisation. Les fournisseurs peuvent également utiliser la relation de service pour soutenir les révisions périodiques des politiques et les modifications d'accès. Cette catégorie est particulièrement pertinente lorsqu'un client a besoin d'un modèle de responsabilité clair pour les sessions sensibles.
Les logiciels gérés PAM et l'accès à la plateforme devraient se développer à un CAGR de 13,91 % jusqu'en 2032. L'accès à la plateforme est de plus en plus inclus dans un abonnement de service récurrent plutôt qu'acheté comme un investissement en capital distinct. La taille du marché des services gérés de gestion des accès à privilèges pour ce sous-segment est soutenue par la livraison en mode SaaS et les modèles d'accès à la consommation. Cette approche peut simplifier les décisions d'achat pour les petites organisations souhaitant un seul accord commercial. Les fournisseurs qui séparent trop nettement la tarification de la plateforme et des services peuvent faire face à une pression de la part des offres groupées.


Par type de service :
la surveillance domine tandis que l'accès juste-à-temps s'accélèreLa surveillance 24h/24 et 7j/7 et la détection gérée ont représenté 19,70 % du chiffre d'affaires en 2026. La surveillance continue est difficile à reproduire sans un personnel dédié aux opérations de sécurité. Elle offre aux organisations une visibilité sur l'activité des administrateurs sensibles à toute heure. Ce service fournit également une base pour l'escalade des alertes et le reporting de conformité. Pour les acheteurs sur le marché des services gérés de gestion des accès à privilèges, c'est la raison opérationnelle la plus claire pour recourir à un fournisseur externe d'accès à privilèges.
L'accès géré juste-à-temps et l'élévation des privilèges devraient se développer à un CAGR de 13,62 % jusqu'en 2032. Cette approche accorde un accès élevé pour une période limitée au lieu de laisser les privilèges disponibles en permanence. La mise en coffre et la rotation gérées des identifiants, la gestion gérée des sessions à privilèges, le reporting et la conformité gérés, ainsi que la réponse aux incidents gérée et la chasse aux menaces élargissent le portefeuille de services à mesure que les programmes d'identité arrivent à maturité. Les données de session à privilèges peuvent également soutenir les enquêtes sur les mouvements latéraux que les outils de point de terminaison peuvent ne pas capturer. Sur le marché des services gérés de gestion des accès à privilèges, Keeper Security a introduit Keeper Workflow en mai 2026 avec des politiques d'accès à durée limitée et soumises à approbation dans KeeperPAM.
Par modèle de livraison :
le SaaS étend son avance sur tous les modèles de déploiementLes services gérés PAM livrés en mode SaaS ont représenté 46,97 % du chiffre d'affaires en 2026 et devraient se développer à un CAGR de 13,86 % jusqu'en 2032. Ce modèle de livraison est en tête tant pour l'adoption actuelle que pour l'expansion prévue. Il réduit la charge d'infrastructure requise du client et favorise une mise en œuvre plus rapide. La tarification par abonnement correspond également aux budgets de dépenses d'exploitation utilisés pour de nombreux services technologiques d'entreprise. La part du marché des services gérés de gestion des accès à privilèges détenue par la livraison SaaS témoigne d'une large préférence des acheteurs pour des contrôles d'accès opérés en externe.
Les services gérés PAM hébergés par le client restent importants dans les secteurs de l'énergie, du gouvernement et des services financiers, où la politique restreint le déplacement des enregistrements de session en dehors de l'infrastructure du client. Les services gérés PAM hybrides soutiennent les organisations qui doivent conserver des coffres-forts sur site pour les actifs opérationnels mainframe ou isolés, tout en utilisant des outils de politique SaaS pour les charges de travail cloud. Ces arrangements peuvent rester en place pendant de longues périodes de migration. Le volume de données est une considération pratique à mesure que le périmètre s'étend aux identités machines et aux agents d'intelligence artificielle. Le marché des services gérés de gestion des accès à privilèges doit tenir compte de volumes plus importants de télémétrie de session et d'identité qui pourraient remettre en question les hypothèses de stockage dans les abonnements existants.


Par taille d'organisation :
les grandes entreprises dominent tandis que les PME augmentent en volumeLes grandes entreprises ont représenté 78,95 % du chiffre d'affaires en 2026. Leurs environnements d'identité couvrent souvent plusieurs juridictions, unités commerciales et types d'infrastructure. Elles font également face à des exigences de conformité complexes et gèrent un grand nombre de comptes administrateurs. Ces conditions soutiennent la demande de services combinant contrôle de plateforme et support opérationnel régulier. Le marché des services gérés de gestion des accès à privilèges reçoit la demande des grandes entreprises à travers des enregistrements de gouvernance détaillés et des arrangements de livraison sur mesure.
Les PME devraient se développer à un CAGR de 13,49 % jusqu'en 2032. La livraison en mode SaaS réduit les barrières de coût et administratives qui limitaient autrefois l'adoption des services gérés PAM aux grandes organisations. Les exigences des cyber-assureurs peuvent également encourager les petits acheteurs à adopter des contrôles démontrant un accès à privilèges sécurisé. ManageEngine, un produit de Zoho Corporation, utilise PAM360 avec une interface administrative simplifiée et une tarification positionnée en dessous des seuils des services gérés d'entreprise. Pour le marché des services gérés de gestion des accès à privilèges, cette opportunité favorise les fournisseurs capables d'offrir un périmètre de service clair sans travail de déploiement excessif.
Par secteur d'utilisation final :
le BFSI domine les dépenses tandis que le gouvernement et la défense s'accélèrentLe BFSI a représenté 23,48 % du chiffre d'affaires en 2026. Les banques et les institutions financières gèrent des comptes administrateurs à haute valeur dans les systèmes bancaires centraux, de paiement et de trading. Elles opèrent également sous des obligations exigeantes de contrôle d'accès et de résilience opérationnelle. Cette combinaison soutient l'utilisation continue des enregistrements de session, de la rotation des comptes et de la gouvernance des tiers sur le marché des services gérés de gestion des accès à privilèges.
Le gouvernement et la défense devraient se développer à un CAGR de 13,94 % jusqu'en 2032. Les organisations de défense et leurs fournisseurs font face à des exigences formelles de type zéro confiance et de conformité qui s'étendent à travers la chaîne d'approvisionnement. Sur le marché des services gérés de gestion des accès à privilèges, la santé, la fabrication, l'énergie et les services publics, le commerce de détail et le commerce électronique, les technologies de l'information et les télécommunications, ainsi que les autres utilisateurs finaux constituent la base de demande restante. La santé fait face à des attentes d'audit, tandis que la fabrication et les services publics doivent relever des défis d'intégration dans les anciens parcs de technologie opérationnelle.
Par type de contrôle d'accès :
les comptes partagés dominent tandis que les privilèges cloud se développentLa gestion des comptes partagés et à privilèges a représenté 20,45 % du chiffre d'affaires en 2026. Les comptes root partagés, les comptes de service et les identifiants d'administrateur de domaine restent des cibles principales pour la gouvernance. Ces comptes peuvent créer une exposition élevée lorsque leur utilisation n'est pas liée à une personne identifiable ou à un flux de travail contrôlé. Les organisations ont donc besoin de politiques pour le stockage sécurisé, la mise à disposition contrôlée et l'utilisation responsable.
La gestion des privilèges cloud et SaaS devrait se développer à un CAGR de 13,18 % jusqu'en 2032. Les environnements multi-cloud augmentent le nombre d'identités, d'identifiants et de permissions nécessitant des révisions fréquentes. La gestion des mots de passe d'application à application, la gestion des privilèges des points de terminaison, la gestion des secrets et l'accès à distance et tiers à privilèges répondent à des besoins de contrôle connexes. BeyondTrust a publié NHI Governance en juillet 2026 pour les comptes de service, les clés API, les clients OAuth, les identités de charge de travail et les agents d'intelligence artificielle. Cela reflète l'attention accrue des fournisseurs à la gestion des identités non humaines dans les environnements cloud, SaaS, points de terminaison et sur site sur le marché des services gérés de gestion des accès à privilèges.
Analyse géographique
Marché des Services Gérés de Gestion des Accès à Privilèges en Amérique du Nord
L'Amérique du Nord détenait 39,02 % des revenus mondiaux en 2026. Les exigences fédérales en matière de confiance zéro, un canal de sécurité gérée développé et une forte concentration d'entreprises réglementées soutiennent la demande dans la région. La taille du marché des services gérés de gestion des accès à privilèges en Amérique du Nord est soutenue par les efforts fédéraux visant à réduire les privilèges permanents. La région dispose également d'un ensemble mature d'acheteurs capables de se procurer des services de sécurité gérée par le biais de canaux établis.
Marché des Services Gérés de Gestion des Accès à Privilèges en Europe
L'Europe est le deuxième marché régional en importance. DORA s'applique depuis janvier 2025, ajoutant des obligations de résilience opérationnelle pour les entités financières. NIS2 ajoute des obligations en matière de cybersécurité pour les organisations concernées et renforce la nécessité de disposer de preuves d'accès. Le marché des services gérés de gestion des accès à privilèges répond favorablement lorsque les prestataires disposent d'une capacité de livraison locale et d'enregistrements conformes aux exigences réglementaires pour les clients ayant des exigences de souveraineté. Les conditions de résidence des données peuvent néanmoins accroître la complexité et le coût des engagements multinationaux.
Marché des Services Gérés de Gestion des Accès à Privilèges en Asie-Pacifique, en Amérique du Sud et en Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 13,29 % jusqu'en 2032. La Chine, l'Inde, le Japon et la Corée du Sud développent leurs infrastructures cloud et leurs services numériques, tandis que les économies d'Asie du Sud-Est créent de nouvelles surfaces de privilèges grâce à leurs programmes de numérisation. BeyondTrust a étendu sa Pathfinder Platform à l'Inde, à Singapour, à l'Afrique du Sud et aux Émirats arabes unis en janvier 2026, en invoquant les identités machines, l'IA agentique et les exigences de conformité régionales. L'Amérique du Sud et l'Afrique demeurent des zones en développement où l'expansion bancaire et les programmes de conformité des multinationales créent de la demande. Le Brésil est en tête de l'adoption en Amérique du Sud, tandis que l'Afrique du Sud, le Nigeria et le Kenya sont des sites africains clés à mesure que l'infrastructure financière numérique et les règles de protection des données se développent.
Paysage concurrentiel
Concentration du Marché
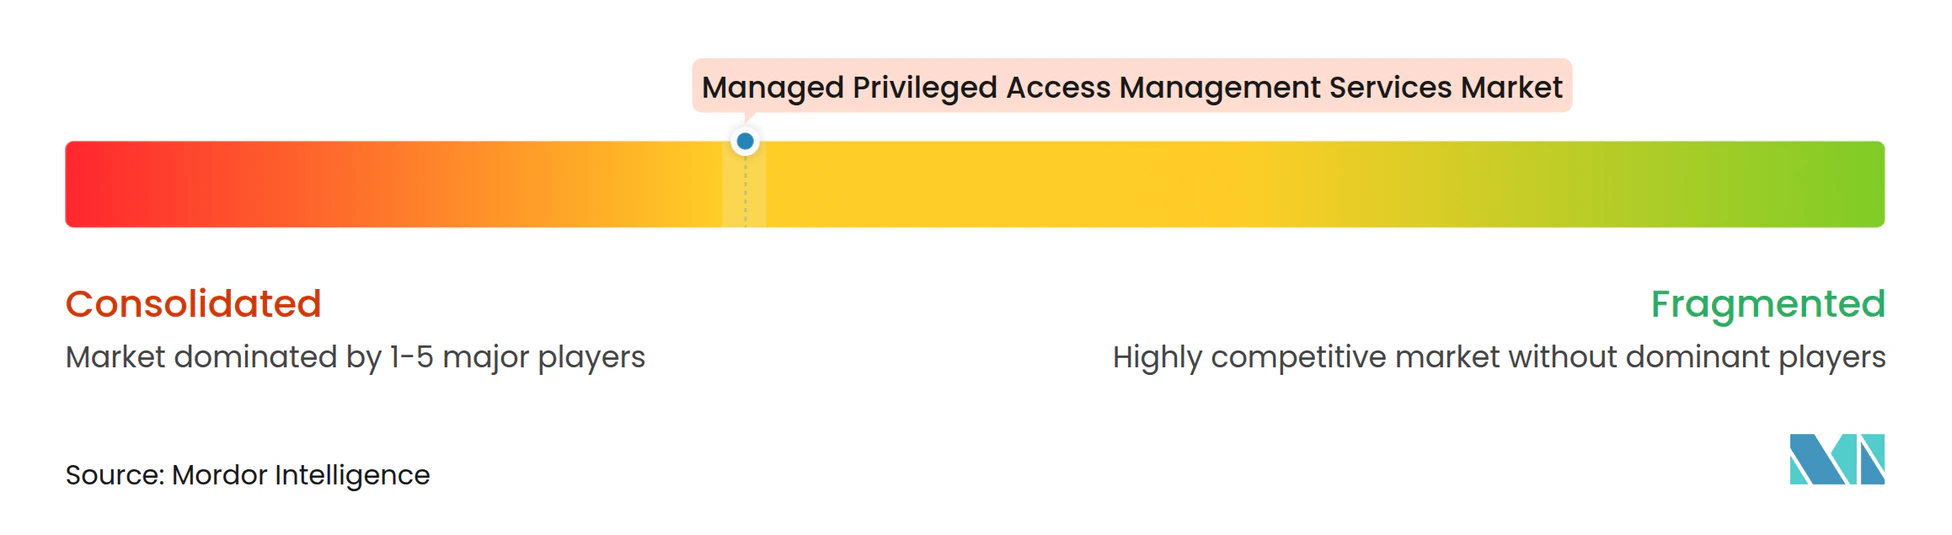
Le marché des services gérés de gestion des accès à privilèges est modérément concentré, avec les principaux fournisseurs de plateformes en concurrence aux côtés de spécialistes qui mettent l'accent sur la rapidité de déploiement, la connaissance sectorielle et une tarification accessible. L'acquisition de CyberArk par Palo Alto Networks a été finalisée en février 2026. Cette transaction a donné à Palo Alto Networks une offre de sécurité des identités pouvant être présentée avec sa plateforme de sécurité plus large. Elle réduit également le nombre de grands fournisseurs indépendants d'accès à privilèges disponibles pour les acheteurs.
Delinea a finalisé son acquisition de StrongDM en mars 2026, étendant son offre à l'autorisation juste-à-temps en temps réel et à la gestion des accès axée sur les DevOps. BeyondTrust a publié PathfinderAI en avril 2026 pour soutenir l'investigation en langage naturel des risques liés aux identités. Il a suivi avec NHI Governance en juillet 2026, étendant les contrôles aux comptes de service, aux clés API, aux clients OAuth, aux identités de charge de travail et aux agents d'intelligence artificielle. Ces mouvements montrent que les fournisseurs traitent la gestion des identités non humaines comme un domaine majeur de développement de plateforme.
Des recherches de la Cloud Security Alliance publiées en 2026 ont indiqué que les identités machines et les agents d'intelligence artificielle dépassent en nombre les utilisateurs humains dans un rapport de 45 pour 1 en moyenne et de 144 pour 1 dans les environnements natifs du cloud. La même recherche a révélé que 31 % des organisations disposaient de politiques formelles de gouvernance des agents d'intelligence artificielle. Cela laisse un domaine substantiel que les fournisseurs peuvent aborder par la découverte, l'application des politiques et le support opérationnel. WALLIX utilise la souveraineté des données et l'alignement sur la directive NIS2 pour concourir sur les comptes européens. Le tableau concurrentiel est cohérent avec un marché dans lequel quelques grandes plateformes dominent, tandis que les fournisseurs régionaux et spécialisés conservent des positions définies.
Leaders du secteur des services gérés de gestion des accès à privilèges
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
ManageEngine - Zoho Corporation Pvt. Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés de Gestion des Accès à Privilèges Entreprises couvertes dans ce rapport
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- ManageEngine - Zoho Corporation Pvt. Ltd.
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Hitachi ID Systems Inc.
- Netwrix Corporation
- Teleport Inc.
- Opal Security Inc.
- Keeper Security Inc.
- Saviynt Inc.
- StrongDM Inc.
- Fudo Security Sp. z o.o.
- Ekran System Inc.
- Quest Software Inc.
- Bravura Security Inc.
- Segura Inc.
- Securden Inc.
Développements industriels récents dans Marché des Services Gérés de Gestion des Accès à Privilèges
- Septembre 2026 : Keeper Security et SailPoint ont annoncé une intégration formelle reliant directement la plateforme de gouvernance et d'administration des identités de SailPoint à KeeperPAM. Le connecteur permet à SailPoint de gouverner le provisionnement, le déprovisionnement et les droits des utilisateurs Keeper et des ressources gérées, éliminant ainsi l'écart de réconciliation manuelle entre la gouvernance des identités et la gestion des accès à privilèges qui a historiquement nécessité des flux de travail opérationnels distincts.
- Juillet 2026 : BeyondTrust a publié NHI Governance sur la plateforme Pathfinder, étendant la découverte, la gouvernance et l'application aux identités non humaines, aux comptes de service, aux clés API, aux clients OAuth, aux identités de charge de travail et aux agents d'intelligence artificielle, dans les environnements cloud, SaaS, points de terminaison et sur site. La disponibilité générale aux États-Unis est prévue pour l'automne 2026.
- Juillet 2026 : Keeper Security a lancé Keeper Privileged Cloud dans KeeperPAM, offrant un accès juste-à-temps et une application du principe de zéro privilège permanent sur AWS IAM, Azure Entra ID, Google Cloud Platform, Okta et Active Directory, avec des identifiants à privilèges automatiquement révoqués à la fin de la session.
- Avril 2026 : BeyondTrust a lancé PathfinderAI et le serveur Pathfinder MCP, permettant l'investigation des risques liés aux identités en langage naturel et permettant aux systèmes d'intelligence artificielle externes, notamment Microsoft Copilot, OpenAI et Claude, d'accéder aux renseignements sur les privilèges de BeyondTrust via le protocole ouvert Model Context Protocol.
Périmètre du rapport mondial sur les services gérés de gestion des accès à privilèges
Le Marché des Services Gérés de Gestion des Accès à Privilèges (PAM) désigne le secteur regroupant les services externalisés et gérés qui aident les organisations à sécuriser, surveiller, gouverner et contrôler les comptes à privilèges, les identifiants d'administrateur, les comptes de service et les accès élevés dans les environnements sur site, cloud, hybrides et multi-cloud.
Le rapport sur le Marché des Services Gérés de Gestion des Accès à Privilèges est segmenté par composant (accès aux logiciels et plateformes PAM gérés, et services PAM gérés), type de service (surveillance 24h/24 et 7j/7 et détection gérée, gestion gérée des coffres-forts de credentials et rotation, gestion gérée des sessions à privilèges, accès géré juste-à-temps et élévation de privilèges, rapports gérés, conformité et gouvernance, et réponse gérée aux incidents et chasse aux menaces), modèle de livraison (PAM géré livré en SaaS, PAM géré hébergé par le client, et PAM géré hybride), taille d'organisation (grandes entreprises, petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (BFSI, informatique et télécommunications, gouvernement et défense, santé, fabrication, énergie et services publics, commerce de détail, autres secteurs d'utilisateurs finaux), type de contrôle d'accès (gestion des comptes partagés et à privilèges, gestion des mots de passe d'application à application, gestion des privilèges des points de terminaison, gestion des privilèges cloud et SaaS, gestion des secrets, et accès distant à privilèges et accès tiers), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels gérés PAM et accès à la plateforme |
| Services gérés PAM |
| Surveillance 24h/24 et 7j/7 et détection gérée |
| Mise en coffre et rotation gérées des identifiants |
| Gestion gérée des sessions à privilèges |
| Accès géré juste-à-temps et élévation des privilèges |
| Reporting, conformité et gouvernance gérés |
| Réponse aux incidents gérée et chasse aux menaces |
| Services gérés PAM livrés en mode SaaS |
| Services gérés PAM hébergés par le client |
| Services gérés PAM hybrides |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Technologies de l'information et télécommunications |
| Gouvernement et défense |
| Santé |
| Fabrication |
| Énergie et services publics |
| Commerce de détail et commerce électronique |
| Autres secteurs d'utilisation final |
| Gestion des comptes partagés et à privilèges |
| Gestion des mots de passe d'application à application |
| Gestion des privilèges des points de terminaison |
| Gestion des privilèges cloud et SaaS |
| Gestion des secrets |
| Accès à distance et tiers à privilèges |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Kenya | |
| Reste de l'Afrique |
| Par composant | Logiciels gérés PAM et accès à la plateforme | |
| Services gérés PAM | ||
| Par type de service | Surveillance 24h/24 et 7j/7 et détection gérée | |
| Mise en coffre et rotation gérées des identifiants | ||
| Gestion gérée des sessions à privilèges | ||
| Accès géré juste-à-temps et élévation des privilèges | ||
| Reporting, conformité et gouvernance gérés | ||
| Réponse aux incidents gérée et chasse aux menaces | ||
| Par modèle de livraison | Services gérés PAM livrés en mode SaaS | |
| Services gérés PAM hébergés par le client | ||
| Services gérés PAM hybrides | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance (BFSI) | |
| Technologies de l'information et télécommunications | ||
| Gouvernement et défense | ||
| Santé | ||
| Fabrication | ||
| Énergie et services publics | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'utilisation final | ||
| Par type de contrôle d'accès | Gestion des comptes partagés et à privilèges | |
| Gestion des mots de passe d'application à application | ||
| Gestion des privilèges des points de terminaison | ||
| Gestion des privilèges cloud et SaaS | ||
| Gestion des secrets | ||
| Accès à distance et tiers à privilèges | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des services gérés de gestion des accès à privilèges ?
Le marché des services gérés de gestion des accès à privilèges est évalué à 2,64 milliards USD en 2026 et devrait atteindre 5,41 milliards USD d'ici 2032 à un CAGR de 12,47 %.
Qu'est-ce qui stimule la demande de services gérés de gestion des accès à privilèges ?
Les incidents liés à l'identité, les programmes de type zéro confiance, la complexité multi-cloud et les pénuries de personnel de sécurité qualifié soutiennent la demande.
Quel composant domine le chiffre d'affaires des services gérés de gestion des accès à privilèges ?
Les services gérés PAM dominent avec 64,06 % du chiffre d'affaires 2026, car de nombreuses organisations ont besoin d'une surveillance continue et d'un support opérationnel.
Quel modèle de livraison se développe le plus rapidement pour les services gérés PAM ?
Les services gérés PAM livrés en mode SaaS devraient se développer à un CAGR de 13,86 % jusqu'en 2032 et ont représenté 46,97 % du chiffre d'affaires en 2026.
Quel secteur d'utilisation final devrait se développer le plus rapidement ?
Le gouvernement et la défense devraient se développer à un CAGR de 13,94 % jusqu'en 2032, soutenus par les exigences de type zéro confiance et de conformité en matière de défense.
Quelle région devrait se développer le plus rapidement pour les services gérés PAM ?
L'Asie-Pacifique devrait se développer à un CAGR de 13,29 % jusqu'en 2032, à mesure que le déploiement des services cloud et numériques augmente.