
アクセス管理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
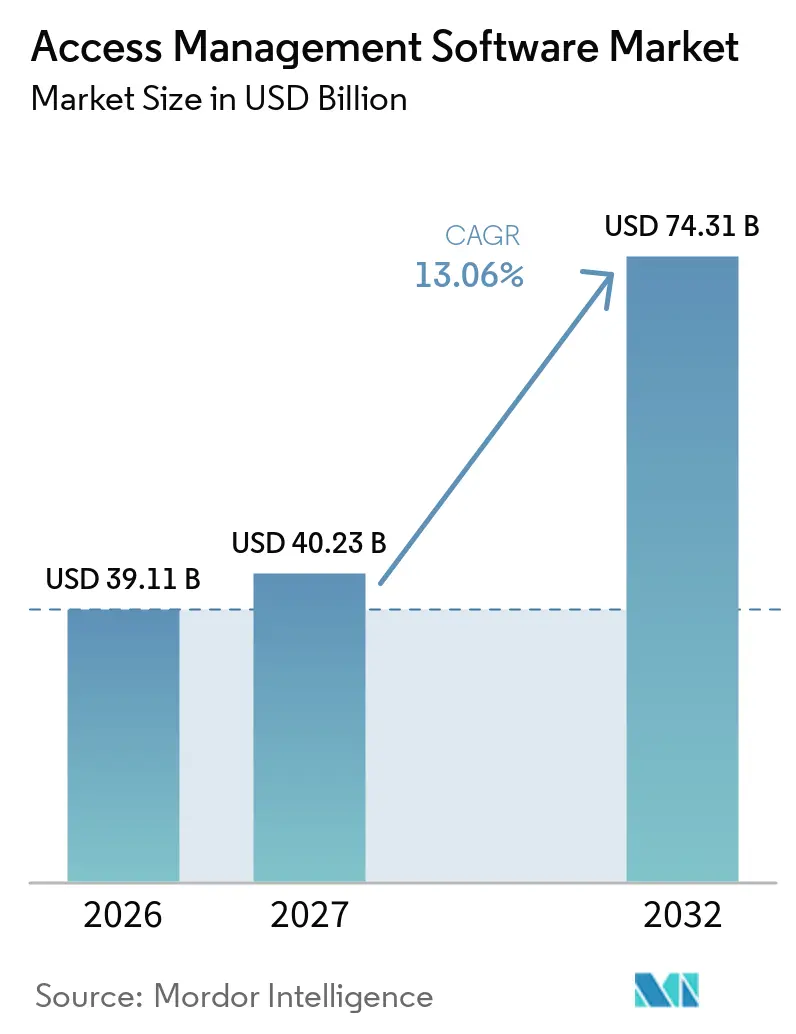
| 市場規模 (2027) | 40.23 十億米ドル |
| 市場規模 (2032) | 74.31 十億米ドル |
| 成長率 (2027 - 2032) | 13.06 % |
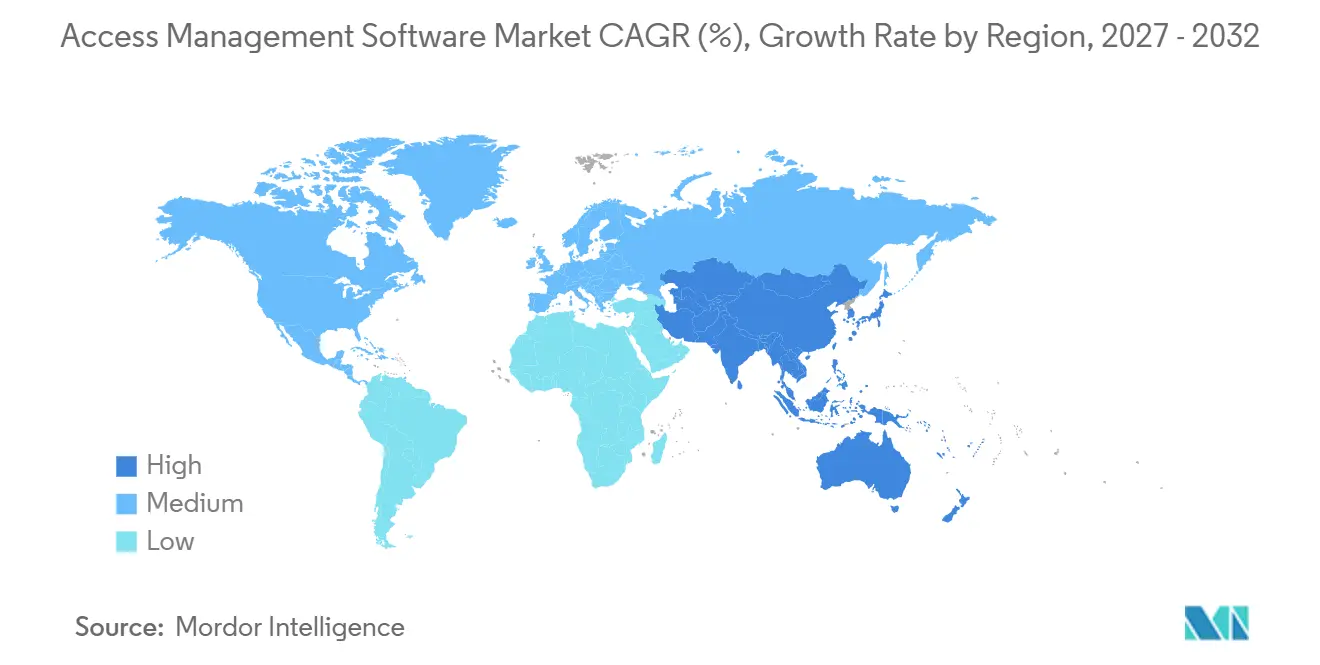
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアクセス管理ソフトウェア市場分析
アクセス管理ソフトウェアの市場規模は、2026年の390.11 ビリオン 米ドルおよび2027年の437.7 ビリオン 米ドルから、2032年までに743.1 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 13.06%を記録すると予測されます。需要は、クラウドワークロード、サービスとしてのソフトウェアアプリケーション、リモートユーザー、および組織の境界を越えて機密性の高いビジネスシステムやデータとやり取りするAIエージェントにわたって拡大するアイデンティティ境界を反映しています。規制要件により、アクセス制御、特権アカウントガバナンス、および多要素認証がセキュリティ計画においてより中心的な位置を占めるようになっており、特に規制対象データおよび重要な業務システムが関与する場面でその傾向が顕著です。アクセス管理ソフトウェア市場はまた、分断されたアイデンティティツールを削減し、内部システム、クラウドアプリケーション、パートナー環境、および顧客向けサービス全体にわたってコンプライアンスの明確な証拠を求める組織からも恩恵を受けています。ベンダーは、アクセス管理、アイデンティティガバナンス、特権アクセス、および脅威検知を、複数の独立したセキュリティ製品の管理負担を軽減できるより広範なプラットフォームに統合することで対応しています。AIエージェントやその他のマシンアイデンティティを管理しながら、ユーザーアクセス、ポリシー施行、承認プロセス、および内部・外部レビューに必要な証拠の管理を維持しなければならない企業において、機会が最も大きくなっています。
主要レポートのポイント
- 提供形態別では、ソリューションが2026年のアクセス管理ソフトウェア市場シェアの78.22%を占め、ソリューション内のアイデンティティガバナンスおよびアドミニストレーションは2032年にかけてCAGR 13.44%で拡大する見込みです。
- テクノロジー別では、アクセス管理が2026年のアクセス管理ソフトウェア市場シェアの43.56%を占め、アイデンティティガバナンスおよびアドミニストレーションは2032年にかけてCAGR 13.84%で拡大する見込みです。
- アイデンティティタイプ別では、ヒューマンアイデンティティが2026年に81.26%のシェアを占め、ノンヒューマンアイデンティティは2032年にかけてCAGR 14.14%で拡大する見込みです。
- デプロイメントモデル別では、クラウドが2026年に56.68%のシェアを占め、2032年にかけてCAGR 13.93%で拡大する見込みです。
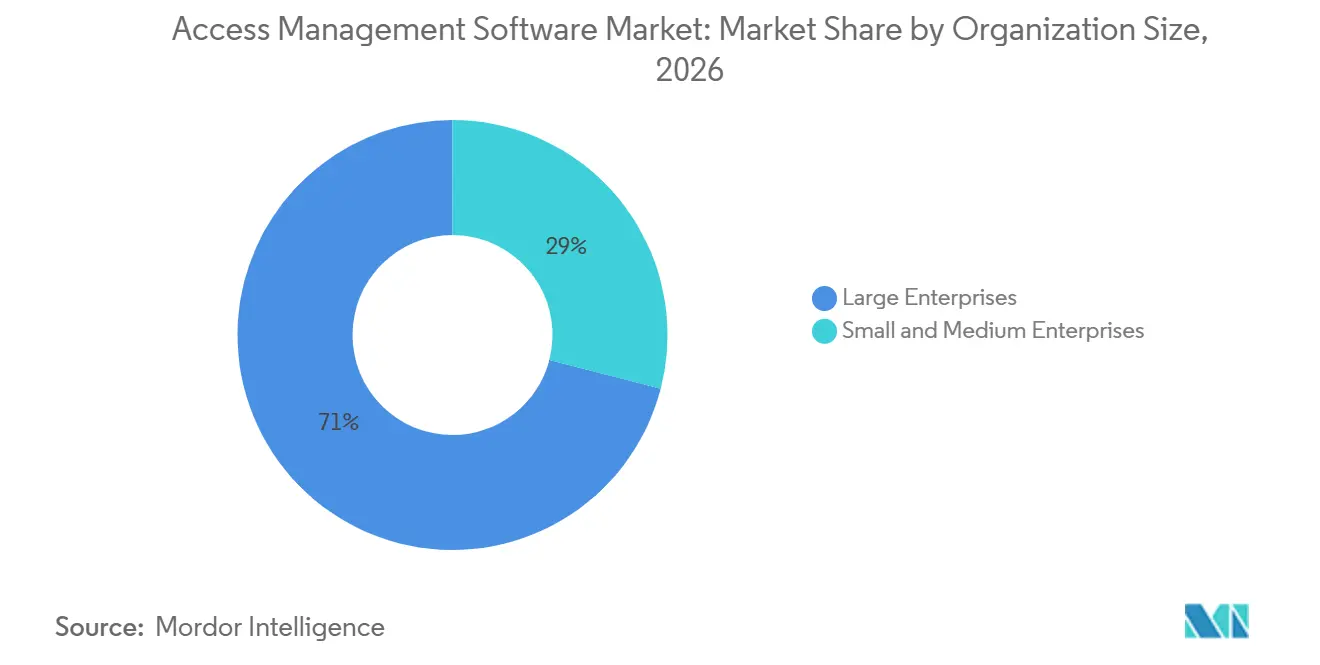
- 組織規模別では、大企業が2026年に70.97%のシェアを占め、中小企業は2032年にかけてCAGR 13.81%で拡大する見込みです。
- エンドユーズ産業別では、BFSIが2026年に21.68%のシェアを占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 14.11%で拡大する見込みです。
- 地域別では、北米が2026年に38.92%のシェアを占め、アジア太平洋は2032年にかけてCAGR 13.77%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルアクセス管理ソフトウェア市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アイデンティティ詐欺およびアカウント乗っ取り試みの増加 | +3.2% | グローバル、特に北米およびアジア太平洋で顕著 | 短期(2年以内) |
| ゼロトラストアクセスアーキテクチャの拡大 | +2.8% | 北米およびEU、アジア太平洋への波及あり | 中期(2〜4年) |
| ハイブリッド企業全体におけるクラウドおよびサービスとしてのソフトウェアの乱立 | +2.4% | グローバル | 短期(2年以内) |
| リモート・ハイブリッド・サードパーティの従業員アクセス | +1.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| AIエージェントおよびノンヒューマンアイデンティティのライフサイクル管理 | +1.6% | グローバル、米国および西ヨーロッパで早期の成果 | 長期(4年以上) |
| SAP アイデンティティ管理の廃止と移行需要 | +0.6% | ヨーロッパおよび北米、アジア太平洋への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アイデンティティ詐欺およびアカウント乗っ取り試みの増加
アカウント乗っ取りは、金融サービスをはるかに超えた幅広い分野で業務上の懸念事項となっています。アクセス管理ソフトウェア市場は、アイデンティティ保護に対するこの高まる優先度に対応しています。LexisNexis Risk Solutionsは、1,160億件以上のオンライントランザクションに基づき、2025年にグローバルなログイン層への攻撃率が前年比216%増加したと報告しました。同レポートでは、悪意あるボットの量が59%増加し、合成アイデンティティ詐欺がグローバルな詐欺インシデントの11%を占めることも記録されています。[1] これらのパターンにより、アクセス管理ソフトウェア市場の購買担当者は、最初のユーザーログイン判断のみに依存するのではなく、行動リスクスコアリングと継続的なセッションチェックをより重視するようになっています。連邦取引委員会は2025年に130万件以上のアイデンティティ盗難報告を受け取り、報告された金融損失は158.6 ビリオン 米ドルに達しました。[2] その結果生じる精査は、認証およびガバナンス制御と連携して機能するアイデンティティ脅威検知・対応機能を優遇します。これは、チームが資格情報がすでに受け入れられた後に不審なアクセス行動を特定する必要性が高まっているためです。
ゼロトラストアクセスアーキテクチャの拡大
ゼロトラストは、規制対象および クラウド集約型の組織において運用フレームワークとなりつつあります。アクセス管理ソフトウェア市場は、このフレームワークを実践するために必要なアイデンティティ制御から恩恵を受けています。米国国立標準技術研究所は2025年6月にSP 1800-35を公開し、市販製品を用いたゼロトラストアーキテクチャの19の実装例を文書化しました。[3] このガイダンスは、高レベルのポリシー声明のみよりも具体的な実装経路をセキュリティチームに提供し、広範なセキュリティ目標を運用アーキテクチャおよびデプロイメント作業に転換する助けとなります。アクセス管理ソフトウェア市場は、アイデンティティ保証が各アクセスリクエストの検証における中心的要素であるため恩恵を受けています。ユーザー、アプリケーション、およびマシンが複数の環境にわたって動作する場合、特に単一のビジネスプロセスがクラウドサービス、内部システム、および外部パートナー間を移動する場合には、包括的なガバナンス、特権制御、および継続的な認証が必要です。これは通常、シングルサインオンや多要素認証の最初のデプロイメントを超えた調達を必要とします。同じプログラムが時間をかけてポリシー施行、エンタイトルメントレビュー、および特権アクセスに対処しなければならないためです。
ハイブリッド企業全体におけるクラウドおよびサービスとしてのソフトウェアの乱立
クラウドファーストの組織は、ディレクトリサービス、ビジネスアプリケーション、開発者ツール、およびクラウドプラットフォームにわたるエンタイトルメントを同時に保有することが多くあります。アクセス管理ソフトウェア市場は、これらの権限をより統一されたコントロールポイントから管理するニーズに応えています。これにより、アプリケーションやユーザーロールが変化するにつれてアクセスレビューが陳腐化する可能性があり、特定の時点でビジネスリソースにアクセスできる人物の信頼できる記録を確立することが困難になります。部門ごとのソフトウェア購入により、中央のITチームが一貫して発見・管理できないアカウントが作成される場合があります。特に、調達、ユーザープロビジョニング、およびアプリケーション管理が別々のビジネス機能で行われる場合はなおさらです。アクセス管理ソフトウェア市場は、サービスとしてのソフトウェア、オンプレミス、およびクラウドネイティブ環境全体にわたる可視性を提供するツールへとシフトしています。Oktaは2026年9月に48時間インテグレーションを導入し、新しいコネクタの納期を2〜3ヶ月の手動プロセスから48時間に短縮しました。コネクタ納期の短縮により、急速に変化するアプリケーション資産によって生じるカバレッジギャップを縮小できます。
リモート・ハイブリッド・サードパーティの従業員アクセス
ハイブリッドワークにより、ネットワークの場所はアクセスを許可すべき人物を決定するための弱い根拠となっています。請負業者、パートナー、およびサプライヤーは内部システムやデータへの一時的なアクセスを必要とすることが多いですが、そのアクセス要件、スポンサー、および関与期間は急速に変化す可能性があります。組織は、共有アカウントや管理が不十分なゲストアクセスを、リクエストワークフロー、期限付きエンタイトルメント、および自動オフボーディングに置き換えています。これらの要件により、以前は大企業向けツールとして扱っていた組織にとってもガバナンス機能がより関連性を持つようになっています。小規模なプログラムでも、信頼できる承認証跡と一時的なアクセスのタイムリーな削除が必要なためです。アクセス管理ソフトウェア市場はまた、正当なユーザーに不必要な摩擦を生じさせることなく外部アイデンティティを評価できるポリシーの必要性が高まっています。米国国立標準技術研究所は、ゼロトラストをネットワークの場所や資産の所有権に基づく暗黙の信頼を付与しないアプローチとして説明しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーディレクトリおよびアプリケーション統合の複雑性 | -1.8% | グローバル、特にヨーロッパおよび北米で顕著 | 中期(2〜4年) |
| エンタープライズ規模のIAM近代化の高コスト | -1.4% | グローバル | 中期(2〜4年) |
| AIエージェントおよびマシンアイデンティティにわたるアクセスポリシーのドリフト | -0.8% | グローバル、米国のハイパースケーラー集約型企業で早期影響 | 長期(4年以上) |
| アイデンティティガバナンスおよびエンタイトルメントエンジニアリングスキルの不足 | -0.6% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーディレクトリおよびアプリケーション統合の複雑性
15〜20年のアイデンティティインフラを持つ組織は、相当な統合負債に直面する可能性があります。アクセス管理ソフトウェア市場は、柔軟な統合と段階的な移行サポートを通じてこの制約に対処しなければなりません。古いアプリケーションはLDAP、カスタムコネクタ、または非標準のSAML実装に依存している場合があり、認証またはフェデレーションパスを変更する前に依存関係を理解することがチームに求められます。発見作業により、近代化プログラムが開始された時点では見えていなかった依存関係が明らかになる場合があります。これらの発見はプロジェクトの範囲を拡大し、移行スケジュールを延長する可能性があります。レガシー認証プロセスを廃止する前に、チームが新しいインターフェースを構築またはテストする必要があるためです。この制約により、一部の企業は段階的な移行を計画しながら既存ツールを更新することになる場合があります。Accentureは2025年9月にカナダのアイデンティティおよびアクセス管理専門企業IAMConceptsを買収し、複雑なプログラムにおいてデリバリー能力が持つ価値を示しました。
エンタープライズ規模のIAM近代化の高コスト
近代化支出にはソフトウェアライセンス以上のものが含まれます。アクセス管理ソフトウェア市場は、デリバリーモデルが変更のコストと複雑性を削減する場合に恩恵を受けることができます。統合、コネクタ開発、変更管理、およびコンプライアンスマッピングは、複数年コストの大きな割合を占める可能性があります。特に、組織が複数のコントロールオーナーにわたってポリシーと証拠要件を整合させなければならない場合はなおさらです。シングルサインオン、特権アクセス、ガバナンス、およびクラウド権限に別々のツールを使用している企業は、継続的な調整コストも負担する可能性があります。これには、それらの別々のツール間でポリシー、レポート、および管理上の所有権を整合させる作業が含まれます。多くのアプリケーションにわたるサービスとしてのソフトウェアのライセンスは、見出しのライセンス価格からは明確でないコストを追加する可能性があります。これらのコストは、中小規模の組織におけるプラットフォーム移行を遅らせる可能性があります。マネージドサービス、消費ベースの価格設定、および加速されたデプロイメントツールは、アクセス管理ソフトウェア市場においてその障壁を下げることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ソリューションが支出をリードし、サービスがデリバリーを支援
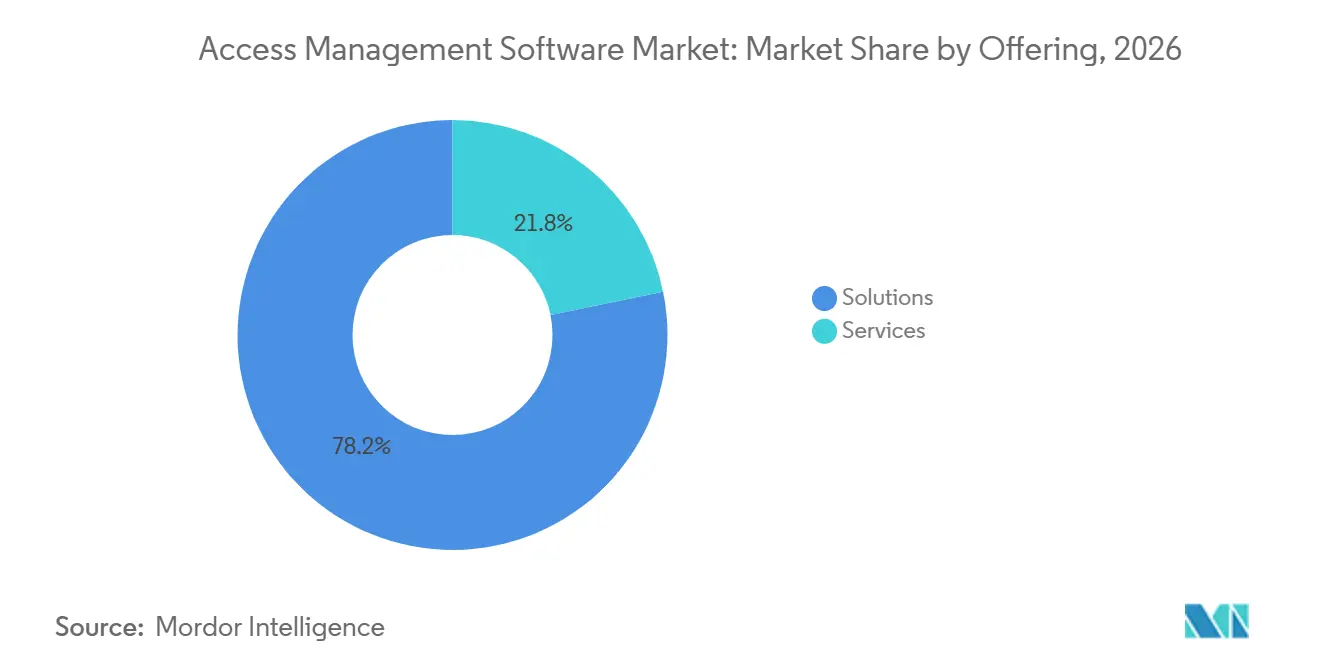
ソリューションは2026年にセクターの78.22%を占めました。このカテゴリには、アクセス管理、アイデンティティガバナンスおよびアドミニストレーション、特権アクセス管理、およびパスワードレス認証のプラットフォームが含まれており、これらが合わさってエンタープライズアイデンティティプログラムの認証、認可、および監視ニーズを支えています。そのシェアは、エンタープライズアイデンティティプログラムにおけるソフトウェアプラットフォームの中心的役割を反映しており、一貫したシステムオブレコードがアクセス決定、承認、および監査活動の管理を容易にします。ソリューション内のアイデンティティガバナンスおよびアドミニストレーションは、2032年にかけてCAGR 13.44%で拡大する見込みです。自動化された認定と動的エンタイトルメント制御は、ユーザーが自分の責任に必要な権限のみを保持していることを組織が確認するのを助けることで、この需要を支えています。組織はまた、ワークフォースアカウントと並んでAIエージェントアイデンティティをカバーできるガバナンスを必要としています。
サービスは2026年の収益の残り21.78%を占めました。統合およびデプロイメントサービスは、独自のロール、ディレクトリ、および認証標準を持つ可能性のある既存のアプリケーションを含む確立されたアプリケーションとアイデンティティツールを接続するのに顧客を支援します。サポート、メンテナンス、コンサルティング、およびマネージドIAMは、最初のソフトウェア実装後も重要であり続ける可能性があります。マネージドIAMは、専任のアイデンティティエンジニアリングチームを持たない中規模企業にとって魅力的であり、大規模な社内アイデンティティ機能を構築することなく専門的な運用サポートを利用できます。NIS2フレームワークは、定期的なアクセス権レビューと特権アカウントポリシーに注目しています。SailPointは2026年10月にSuccess Accelerationサービスを導入し、専門家によるロードマップ、デプロイメントアクセラレーター、および継続的なコンプライアンスサポートを組み合わせました。このアプローチは、アプリケーションの接続、ポリシーの更新、および制御が意図通りに機能していることの実証という継続的な作業を含む、長期的なプラットフォーム採用にサービスをより密接に結びつけます。
テクノロジー別:アクセス管理が最大規模を維持しながらガバナンスが進展
アクセス管理は2026年にセクターの43.56%を占めました。このカテゴリは、従業員、パートナー、および顧客環境にわたる制御されたアクセスの基本機能である認証、認可、クレデンシャルサービス、ディレクトリサービス、セッション管理、およびフェデレーションをカバーしています。その位置は、多くの組織がユーザーとビジネスアプリケーション間のコアインターフェースとしてすでに使用しているシングルサインオン、多要素認証、およびディレクトリサービスの確立された使用を反映しています。アイデンティティガバナンスおよびアドミニストレーションは、2032年にかけてCAGR 13.84%で拡大する見込みです。ジョイナー・ムーバー・リーバープロセスとアクセス認定キャンペーンが中心的なユースケースです。AI支援ポリシーエンジンは、管理者がレビューやポリシー更新を必要とするアクセスパターンを特定するのを助けることで、エンタイトルメント管理における手動作業を削減する可能性があります。
特権アクセス管理は、独立した製品としてではなく、ガバナンスおよびクラウド権限ツールとともに評価されることが増えています。Palo Alto Networksは2026年2月にCyberArkの買収を250 ビリオン 米ドルで完了しました。この取引は、ヒューマン、マシン、およびエージェント型アイデンティティへの統一されたアプローチの重要性を強化しました。詐欺およびリスク分析もリアルタイムのアクセス決定に近づいており、組織がインシデント後だけでなくアクセスポリシー施行の一部としてコンテキストと行動を評価できるようにしています。エージェント型AIに関するOpenIDファウンデーションのペーパーは、マルチエージェントシステムにおける現在のアイデンティティプロトコルの限界を指摘しています。これにより、複数のエージェントが異なるシステム、ユーザー、または組織のロールを代表して行動し、タスク、データの機密性、およびワークフロー中の人間の監視レベルが変化するにつれて権限を改訂しなければならない場合を含む、複雑なマシン間インタラクションを管理できる認可方法の必要性が生まれます。アクセス管理ソフトウェア市場は、テクノロジー競争がより広範なコントロールプレーンへとシフトする可能性があります。
アイデンティティタイプ別:ヒューマンアイデンティティがリードし、ノンヒューマンアイデンティティが加速
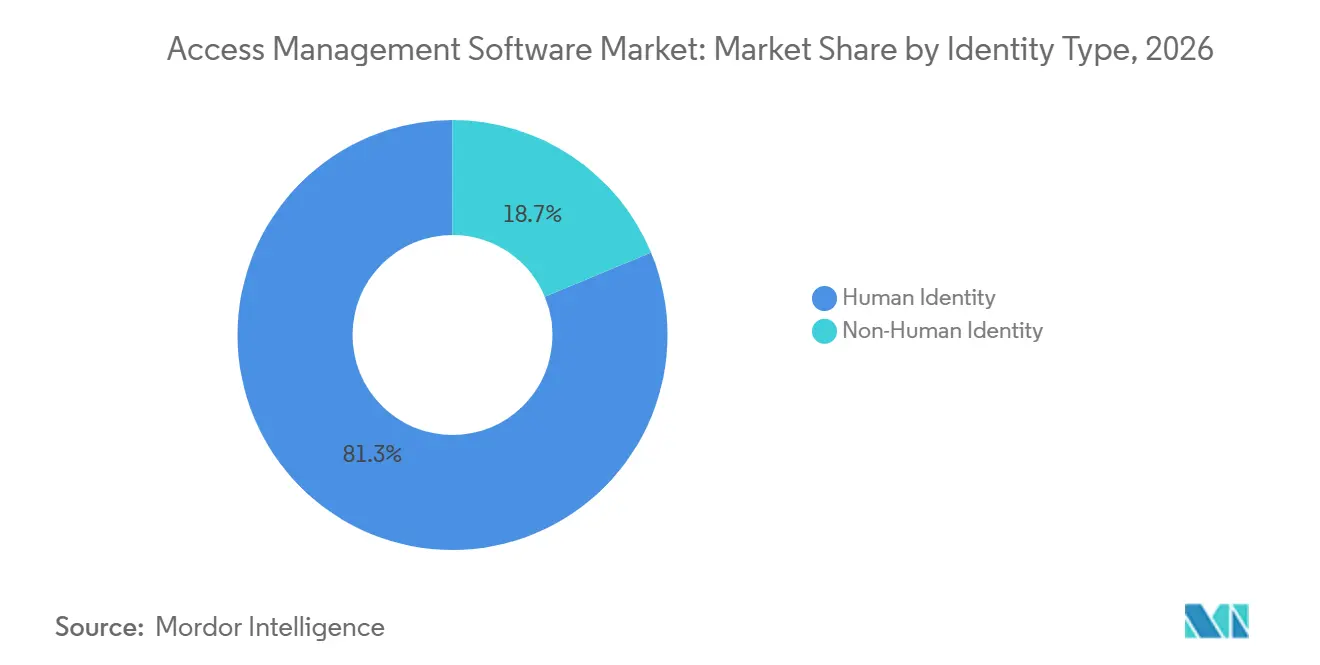
ヒューマンアイデンティティは2026年のアクセス管理ソフトウェア市場規模の81.26%のシェアを占めました。この位置は、ワークフォースおよびカスタマーアイデンティティシステムへの長年の投資を反映しています。ヒューマンアイデンティティプログラムは、採用、ロール変更、顧客アクセス、および従業員の退職を中心に構築されており、予測可能なライフサイクルイベントを使用してアクセスのプロビジョニングと削除を推進します。ノンヒューマンアイデンティティは、2032年にかけてCAGR 14.14%で拡大する見込みです。サービスアカウント、デバイス、クラウドワークロード、API、ボット、およびAIエージェントが含まれます。その速いペースは、監視が必要なクレデンシャルの範囲の拡大を反映しており、マシンアカウントは従来のワークフォースアカウントよりもはるかに頻繁に作成・使用される可能性があります。
世界経済フォーラムは2025年に、エンタープライズ環境においてマシンアイデンティティがヒューマンアイデンティティを20対1で上回ると述べました。この不均衡は、組織がより多くの自律型ソフトウェアを使用するにつれて増大する可能性があります。クラウドセキュリティアライアンスは、確立されたIAMプロトコルを適応させるだけではマルチエージェントシステムには不十分であると主張しています。分散型識別子、検証可能なクレデンシャル、および細粒度の制御を関連する構成要素として指摘しています。SailPointは2026年10月にリアルタイムエージェント行動リスク検知とエージェントライフサイクル制御を発表しました。これらの機能は、ベンダーが従来のプラットフォームが当初対応していなかったガバナンスカテゴリにどのように対処しているかを示しており、エージェントの行動を監視し、リスクやポリシーの懸念が生じた際に介入できる制御を提供しています。
デプロイメントモデル別:クラウドがリードし、主権要件が選択に影響
クラウドは2026年にセクターの56.68%を占めました。2032年にかけてCAGR 13.93%で拡大する見込みです。消費ベースのライセンス、コネクタエコシステム、およびクラウドアイデンティティサービスとの統合がこの位置を支えており、購買担当者が自社インフラ上ですべてのコンポーネントを維持することなくアイデンティティ機能を拡張する方法を提供しています。クラウドデリバリーはまた、アップデートや新しい接続のデプロイを容易にする可能性があり、アイデンティティチームがビジネスアプリケーションの追加、変更、または削除に伴ってカバレッジを維持しなければならない場合関連します。これらのメリットは、多くのアプリケーションと分散した従業員を管理する組織にとって重要です。アクセス管理ソフトウェア市場は、集中管理が必要な場合にクラウド採用を引き続き支援しています。
オンプレミスシステムは、政府、防衛、および重要インフラの設定において引き続き関連性を持っています。データレジデンシーおよびエアギャップ要件は、これらの環境でのパブリッククラウドサービスの使用を制限する可能性があり、データの場所、取り扱い、および分離が正式な運用上の制約に従う場合があります。ハイブリッドデプロイメントにより、企業は選択したシステムをローカル制御下に置きながら近代化を継続できます。欧州委員会は2026年1月に、6,200社の中小企業を含む28,700社のコンプライアンスを簡素化するためのNIS2の的を絞った改正を提案しました。SailPointは、EUソブリンクラウド、FedRAMP High、およびPCI DSS 4.0要件への準備を進めていると述べています。このような準備は、購買担当者がローカルおよびセクター固有の制御の証明を必要とする場合に差別化要因となり得ます。
組織規模別:大企業が収益を保持し、中小企業が需要を追加
大企業は2026年のアクセス管理ソフトウェア市場規模の70.97%のシェアを占めました。大規模なプログラムは、部門、拠点、および異なるテクノロジー環境にわたって機能しなければならないポリシーを持つ、多くのアプリケーションにわたるワークフォースアイデンティティ、特権アカウント、およびアクセスをカバーできます。そのニーズはしばしば複数の国、事業部門、および規制フレームワークにまたがります。中小企業は2032年にかけてCAGR 13.81%で拡大する見込みです。クラウドネイティブのマネージドIAMは、ルーティン管理とプラットフォームの維持を小規模な社内テクノロジーチームから移すことで、これらの組織の運用負担を軽減できます。このデリバリーモデルは、大規模な社内専門家チームなしにガバナンスをよりアクセスしやすくしながら、複雑な組織全体にわたる定期的なコンプライアンス活動のためのユーザーオンボーディング、アクセスリクエスト、レビュー、オフボーディング、レポート、ポリシーメンテナンス、ルーティン管理、および証拠収集のツールへのアクセスを顧客に提供できます。
SAP アイデンティティ管理の廃止が近づいており、既存ユーザーに移行の決断を迫っています。SAP アイデンティティ管理のメインストリームメンテナンスは2027年12月31日に終了します。これにより、顧客は構造化されたオンボーディングと移行サポートを提供するツールを評価するよう促される可能性があります。発見、統合、およびポリシーマッピングを簡素化するベンダーは、小規模な顧客に対して優位性を持つ可能性があります。大企業は、そのアイデンティティ資産がより広範で複雑であるため、引き続き重要性を保ちます。アクセス管理ソフトウェア市場は、大規模なプラットフォームプログラムと低複雑性のマネージドデプロイメントという2つの異なる購買パターンに対応しています。
エンドユーズ産業別:BFSIがリードし、ヘルスケアおよびライフサイエンスが進展
BFSIは2026年にセクターの21.68%を占めました。金融サービス組織は厳格な認証要件に直面しており、大量の機密性の高い顧客インタラクションを管理することが多く、信頼性の高いアイデンティティ検証と認可がセキュリティと顧客サービスの両方に不可欠となっています。オープンバンキングアクセスと詐欺リスクは、外部接続と顧客向けサービスがアイデンティティと権限を検証しなければならない状況を増やすため、堅牢なアイデンティティ制御の必要性を高めています。ヘルスケアおよびライフサイエンスは、2032年にかけてCAGR 14.11%で拡大する見込みです。このセクターは、異なるレベルのシステムアクセスを必要とする可能性のある従業員、請負業者、およびケアプロバイダーを含む機密性の高い健康情報と変化するワークフォースを管理しています。これらの条件により、信頼性の高いアクセス終了と定期的な制御テストが重要となります。
米国保健福祉省は2025年1月にHIPAAセキュリティルールの変更を提案しました。この提案には、ワークフォースメンバーが退職した後1時間以内のアクセス終了と、アクセス制御手順の年次テストが含まれています。政府、情報技術および通信、および製造業もアクセス制御の更新を維持するコンプライアンスプログラムに直面しています。各業種は異なるシステム環境とリスク優先事項を持っており、これがアクセス管理ソフトウェア市場において承認ワークフロー、認証方法、監査記録、および特権アクセスセーフガードの設定方法に影響します。これにより、セクター固有のワークフローに適した設定への需要が支えられています。
地域分析
北米は2026年にセクターの38.92%を占めました。この地域はBFSIおよびテクノロジーデプロイメントの高い集中度を持っています。また、アクセス管理ベンダーと連邦サイバーセキュリティ活動の大きな基盤を持ち、地域の専門知識、顧客需要、および実装サポートの可用性を強化しています。米国はこの地域で最大の国内市場であり、エンタープライズテクノロジー、金融サービス、および公共部門のセキュリティ要件の規模によって支えられています。連邦ゼロトラスト指針は、機関にアイデンティティ近代化のための構造化された基盤を提供しています。米国サイバーセキュリティ・インフラセキュリティ庁は、そのゼロトラスト成熟度モデルを機関がゼロトラストアーキテクチャに向けて移行するためのロードマップとして説明しています。
カナダはアイデンティティサービスの追加成長エリアです。Accentureは2025年9月にカナダのサイバーセキュリティ能力を拡大するためにトロントを拠点とするIAMConceptsを買収しました。同社は銀行、保険会社、および重要インフラ組織にサービスを提供しています。アイデンティティガバナンスおよびエンタイトルメントエンジニアリングの専門家の不足により、マネージドIAMとポリシー自動化がより魅力的になる可能性があります。これらは、組織が少ない専門的な社内リソースで複雑なアクセスプログラムを運用するのを助けることができます。ヨーロッパは重複する規制要件によって形成されています。NIS2は、18の重要セクターにわたる必須および重要なエンティティにリスク管理措置を要求しています。これには、認証、アクセス制御、およびサイバーセキュリティの説明責任への明確な焦点が含まれています。
アジア太平洋は2032年にかけてCAGR 13.77%で拡大する見込みです。デジタルトランスフォーメーション、モバイル利用、およびアイデンティティ詐欺の増加により、各国が規制アプローチ、デプロイメントの好み、およびクラウドベースのビジネスサービスの採用において異なるため、地域全体で多様な要件が生まれています。インド、中国、および東南アジア諸国は、デジタルサービスの成長により重要な市場となっています。日本もアイデンティティガバナンス、特権アクセス管理、およびサービスとしてのアイデンティティソリューションへの需要があり、高度なビジネスおよびテクノロジー資産を管理する大規模組織全体の要件を反映しています。南米、中東、およびアフリカは規模は小さいものの発展途上の機会です。ブラジルの金融セクターおよびサウジアラビアとアラブ首長国連邦のデジタル政府プログラムが地域採用を支援しており、南アフリカとナイジェリアはアフリカにおける初期の機会です。
競合環境
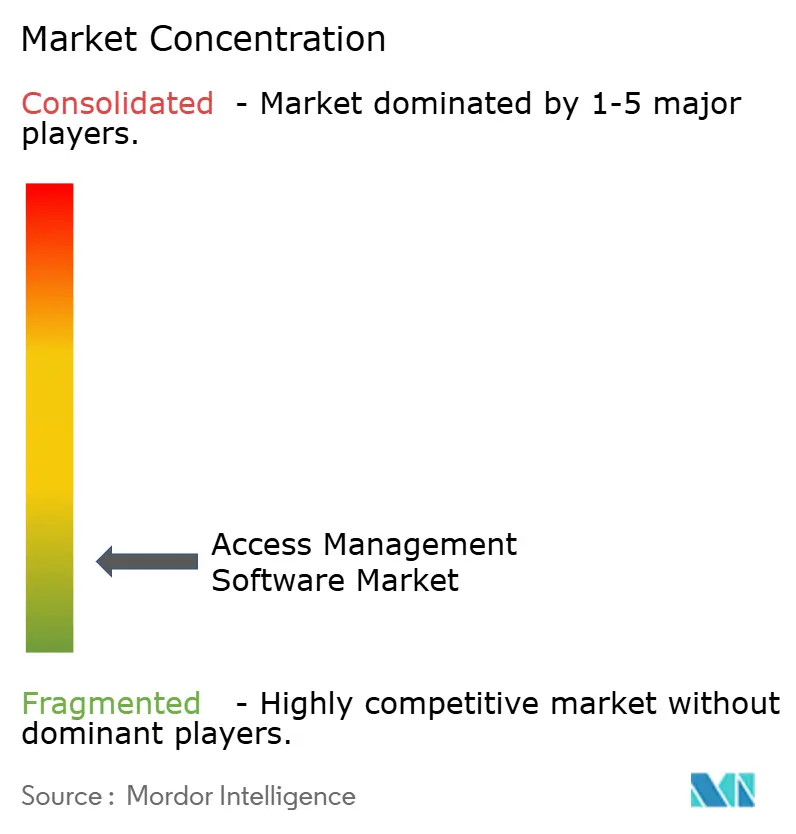
アクセス管理ソフトウェア市場は、エンタープライズプラットフォーム間では適度に集中しており、ミッドマーケットおよび専門サプライヤー間では分散しています。アクセス管理ソフトウェア市場は、異なる購買ニーズに対応するプラットフォームベンダーと専門プロバイダーによって形成されています。Microsoft、Okta、およびCyberArkの買収後のPalo Alto Networksは、より広範なセキュリティプラットフォームを通じて競争しています。それぞれがアイデンティティ管理をガバナンス、特権アクセス、および脅威検知と組み合わせ、より少ない主要セキュリティプラットフォームを通じて顧客により広範な制御セットを提供しようとしています。Microsoftは既存のエンタープライズソフトウェア資産とEntra IDの機能をバンドルすることができ、組織がすでにその生産性、クラウド、およびエンドポイント管理サービスを使用している場合に購買決定に影響を与える可能性があります。Oktaはオープンエコシステムと大規模な統合カタログを引き続き推進しています。これらの選択は、主に単一のアイデンティティ機能で競争するスタンドアロンサプライヤーに圧力をかけています。
Palo Alto Networksは2026年2月にCyberArkの買収を250 ビリオン 米ドルで完了しました。統合されたオファーは、特権アクセス、アイデンティティセキュリティ、およびAI時代の脅威検知にまたがっています。Oktaは2026年9月にPermiso Securityの買収に続き、ガバナンス、特権アクセス、および脅威検知のアップデートを発表しました。また、コネクタデリバリーを短縮することを目的としたAI支援統合機能も導入しました。SailPointは2026年10月にエージェント型ファブリックプラットフォームと自律型アイデンティティセキュリティポスチャー管理機能を導入しました。
これらの動きは、確立されたユーザー認証とディレクトリ管理のカテゴリだけでなく、プラットフォームの幅広さとAIエージェントのガバナンスを中心とした競争パターンを示しています。ノンヒューマンアイデンティティのライフサイクル管理と規制産業向けの制御においてホワイトスペースが残っています。NIS2と提案されたHIPAAの更新は、組織がレガシーディレクトリ中心のアクセスアプローチを置き換えるよう促す可能性があります。クラウドネイティブのマネージドIAMプロバイダーは、デプロイメント時間を短縮しコンプライアンス証拠を生成できれば、これらの組織に対応できます。専門ベンダーはまた、購買担当者がAIエージェントやマシンクレデンシャルの制御を必要とする場合にも余地があります。特に、より広範なプラットフォームオファリングではまだ完全に利用できない集中した機能を必要とする場合はなおさらです。利用可能な情報は主要企業の合算シェアを提供していないため、サポートされていないデータを作成することなく、要求されたシェアベースの方法に基づく市場集中スコアを割り当てることはできません。エンタープライズ層での適度な集中の定性的説明は、要求された1〜10スケールでスコアを区別するために必要な合算シェアの閾値の代替にはなりません。
アクセス管理ソフトウェア産業リーダー
-
Microsoft Corporation
-
Okta, Inc.
-
The International Business Machines Corporation
-
CyberArk Software Ltd.
-
Amazon Web Services, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:SailPointはNavigate 2026においてエージェント型ファブリックプラットフォームと自律型AIセキュリティエージェントを発表し、A-ISPM、AIエージェントのリアルタイム行動リスク検知、およびワンクリックエージェントライフサイクルキルスイッチを導入しました。これは、企業の79%がエージェントを本番環境で稼働させているにもかかわらず、目的に特化したセキュリティ制御を持つのはわずか2%というAIガバナンスのギャップに対処するものです。同社は同時にIdentityIQ 9.0を発表し、EUソブリンクラウド、FedRAMP High、およびPCI DSS 4.0認証への準備を発表し、規制対象の政府および欧州市場への拡大を示しました。
- 2026年9月:OktaはOktane 2026において一連の製品革新を発表しました。これには、AI搭載のインテリジェントリクエスト推奨、Okta アイデンティティガバナンス内の自動ドリフト検知と修復、Okta 特権アクセス内の統合データベースセキュリティと動的Kubernetes保護、およびPermiso Securityの買収に続く拡張されたアイデンティティ脅威検知・対応機能が含まれます。Oktaはまた48時間インテグレーションを導入し、AIを使用して新しいガバナンスおよび特権アクセスコネクタを48時間以内に提供しました。これは2〜3ヶ月を要する手動プロセスからの短縮です。
- 2026年9月:Oktaは、Amazon Web Services、CrowdStrike、Databricks、Google Cloud、Salesforce、ServiceNow、Wiz、およびZscalerとともに、MCP、OCSF、SSF、およびCAEPを含む相互運用性標準に基づいて構築された、エージェント型AIスタックのセキュリティ確保のためのオープンなマルチベンダー参照アーキテクチャを推進する業界横断的な連合であるBlueprint Allianceの設立を発表しました。
- 2026年7月:Microsoftは、Microsoft Entra IDにおけるデフォルトの認証体験としてパスキーの展開を開始し、SMSおよび音声多要素認証は2027年2月1日に廃止予定となりました。この移行はグローバルのすべてのEntra IDテナントに影響し、プラットフォームの歴史において最大規模のエンタープライズ規模でのフィッシング耐性認証への移行を表しています。
グローバルアクセス管理ソフトウェア市場レポートの範囲
アクセス管理ソフトウェア市場は、組織のIT環境全体でデジタルリソース、アプリケーション、およびデータへのユーザーアクセスを制御、認証、およびガバナンスするソフトウェアソリューションで構成されています。
アクセス管理ソフトウェア市場レポートは、提供形態(ソリューション、サービス)、テクノロジー(アクセス管理、アイデンティティガバナンスおよびアドミニストレーション、特権アクセス管理、詐欺およびリスク分析)、アイデンティティタイプ(ヒューマンアイデンティティ、ノンヒューマンアイデンティティ)、デプロイメントモデル(クラウド、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーズ産業(BFSI、ヘルスケアおよびライフサイエンス、政府、ITおよび通信、小売および電子商取引、製造業、エネルギーおよびユーティリティ)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソリューション | アクセス管理ソフトウェア |
| アイデンティティガバナンスおよびアドミニストレーションソフトウェア | |
| 特権アクセス管理ソフトウェア | |
| パスワードレスおよびバイオメトリック認証ソフトウェア | |
| サービス | 統合およびデプロイメントサービス |
| サポートおよびメンテナンスサービス | |
| コンサルティングサービス | |
| マネージドIAMサービス |
| アクセス管理 | 認証およびアクセス制御 |
| クレデンシャルおよびディレクトリサービス | |
| 認可 | |
| セッション管理およびアイデンティティフェデレーション | |
| アイデンティティガバナンスおよびアドミニストレーション | |
| 特権アクセス管理 | |
| 詐欺およびリスク分析 | |
| その他のアクセス管理テクノロジー |
| ヒューマンアイデンティティ | |
| ノンヒューマンアイデンティティ | サービスアカウント |
| デバイスアイデンティティ | |
| クラウドワークロード | |
| APIおよびボット | |
| AIエージェント |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| ITおよび通信 |
| 小売および電子商取引 |
| 製造業 |
| エネルギーおよびユーティリティ |
| 教育および研究機関 |
| 輸送および物流 |
| 旅行・観光・ホスピタリティ |
| その他のエンドユーズ産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 提供形態別 | ソリューション | アクセス管理ソフトウェア |
| アイデンティティガバナンスおよびアドミニストレーションソフトウェア | ||
| 特権アクセス管理ソフトウェア | ||
| パスワードレスおよびバイオメトリック認証ソフトウェア | ||
| サービス | 統合およびデプロイメントサービス | |
| サポートおよびメンテナンスサービス | ||
| コンサルティングサービス | ||
| マネージドIAMサービス | ||
| テクノロジー別 | アクセス管理 | 認証およびアクセス制御 |
| クレデンシャルおよびディレクトリサービス | ||
| 認可 | ||
| セッション管理およびアイデンティティフェデレーション | ||
| アイデンティティガバナンスおよびアドミニストレーション | ||
| 特権アクセス管理 | ||
| 詐欺およびリスク分析 | ||
| その他のアクセス管理テクノロジー | ||
| アイデンティティタイプ別 | ヒューマンアイデンティティ | |
| ノンヒューマンアイデンティティ | サービスアカウント | |
| デバイスアイデンティティ | ||
| クラウドワークロード | ||
| APIおよびボット | ||
| AIエージェント | ||
| デプロイメントモデル別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーズ産業別 | 銀行・金融サービス・保険 | |
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| ITおよび通信 | ||
| 小売および電子商取引 | ||
| 製造業 | ||
| エネルギーおよびユーティリティ | ||
| 教育および研究機関 | ||
| 輸送および物流 | ||
| 旅行・観光・ホスピタリティ | ||
| その他のエンドユーズ産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
アクセス管理ソフトウェアの市場規模はどのくらいですか?
アクセス管理ソフトウェア市場は2027年に437.7 ビリオン 米ドルと予測され、2032年までに743.1 ビリオン 米ドルに達する見込みであり、CAGR 13.06%を記録します。その拡大は、アプリケーション、クラウドワークロード、分散ユーザー、および新興AIエージェントにわたるアクセスを保護する必要性を反映しています。
アクセス管理ソフトウェアへの需要を牽引しているものは何ですか?
アイデンティティ詐欺、ゼロトラストの採用、サービスとしてのソフトウェアの乱立、およびAIエージェントやその他のマシンアイデンティティの管理が主要な需要要因です。規制要件もアクセスレビュー、特権アカウントポリシー、および多要素認証の重要性を高めています。
どのアクセス管理ソフトウェアのデプロイメントモデルがリードしていますか?
クラウドは2026年に56.68%のシェアでリードし、2032年にかけてCAGR 13.93%で拡大する見込みです。消費ベースのライセンス、コネクタの可用性、およびクラウドアイデンティティサービスとの統合がその採用を支えています。
最大のシェアを持つエンドユーズセクターはどこですか?
BFSIは2026年に21.68%のシェアでリードし、認証要件、詐欺リスク、および顧客アイデンティティニーズによって支えられています。ヘルスケアおよびライフサイエンスは、2032年にかけてCAGR 14.11%で最も成長の速いエンドユーズセクターです。
ノンヒューマンアイデンティティがエンタープライズセキュリティにとって重要な理由は何ですか?
サービスアカウント、API、クラウドワークロード、ボット、およびAIエージェントは、多くの以前のアイデンティティプログラムが対応していなかったライフサイクル制御を必要とします。ノンヒューマンアイデンティティは最も成長の速いアイデンティティタイプであり、2032年にかけてCAGR 14.14%が予測されています。
最も速く拡大している地域はどこですか?
アジア太平洋は2032年にかけてCAGR 13.77%で拡大する見込みであり、デジタルトランスフォーメーションとアイデンティティセキュリティ要件の高まりによって支えられています。インド、中国、日本、および東南アジア市場は、デジタルサービス活動の成長を通じてこの需要に貢献しています。