
クラウドおよびSaaS特権管理市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
| 市場規模 (2027) | 3.38 十億米ドル |
| 市場規模 (2032) | 8.71 十億米ドル |
| 成長率 (2027 - 2032) | 20.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるクラウドおよびSaaS特権管理市場分析
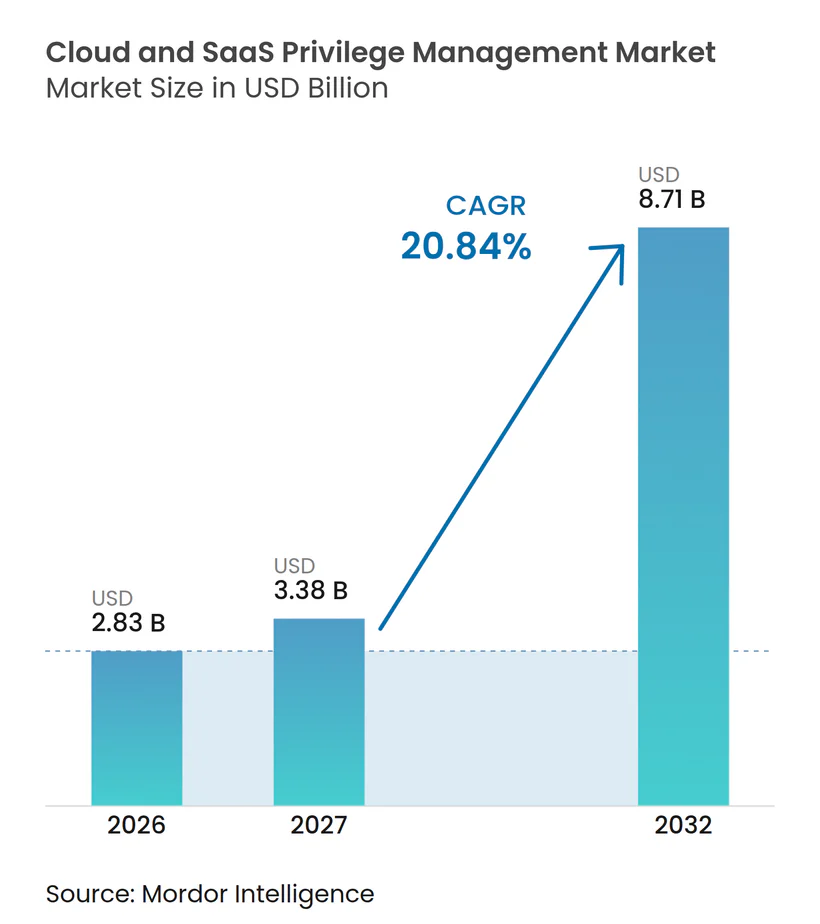
クラウドおよびSaaS特権管理市場規模は、2026年の2.83 ビリオン 米ドルおよび2027年の3.38 ビリオン 米ドルから、2032年までに8.71 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 20.84%を記録すると予測されています。組織は重要なワークロードをマルチクラウドおよびSaaS環境へ移行しており、これにより管理が必要な人間および非人間の特権アイデンティティの数が増加しています。この移行は、レガシーオンプレミスのボールティングツールの限界を露呈させ、クラウド環境全体にわたる統合制御への需要を高めています。米国における連邦ゼロトラスト指針およびヨーロッパの運用レジリエンス要件により、継続的な特権ガバナンスはより重要なコンプライアンス優先事項となっています。ベンダーは、ボールティング、セッション制御、アイデンティティ脅威検知、クラウドエンタイトルメントガバナンス、およびAIエージェントアイデンティティ制御をより広範なプラットフォームに統合することで対応しています。クラウドおよびSaaS特権管理市場は、アクセスワークフローに摩擦を加えることなく断片化した管理を削減できるプロバイダーに機会をもたらしています。
レポートの主要なポイント
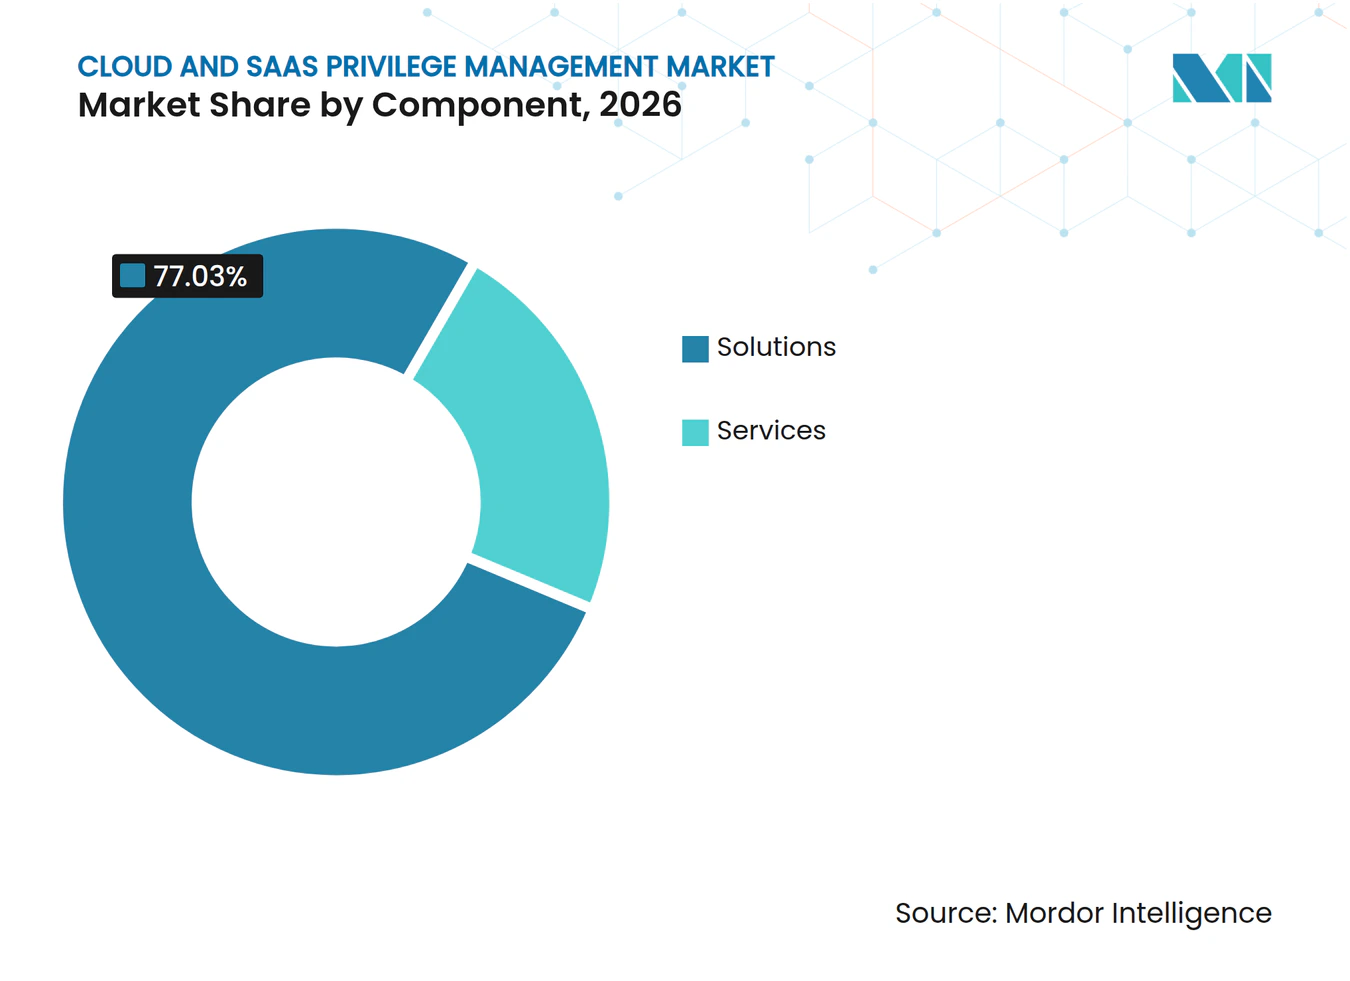
- コンポーネント別では、ソリューションが2026年のクラウドおよびSaaS特権管理市場シェアの77.03%を占め、2032年までCAGR 21.09%で拡大すると予測されています。
- ソリューションタイプ別では、特権クレデンシャルおよびシークレット管理が2026年の市場の27.03%を占め、アイデンティティ脅威検知・対応はCAGR 21.92%で2032年まで拡大すると予測されています。
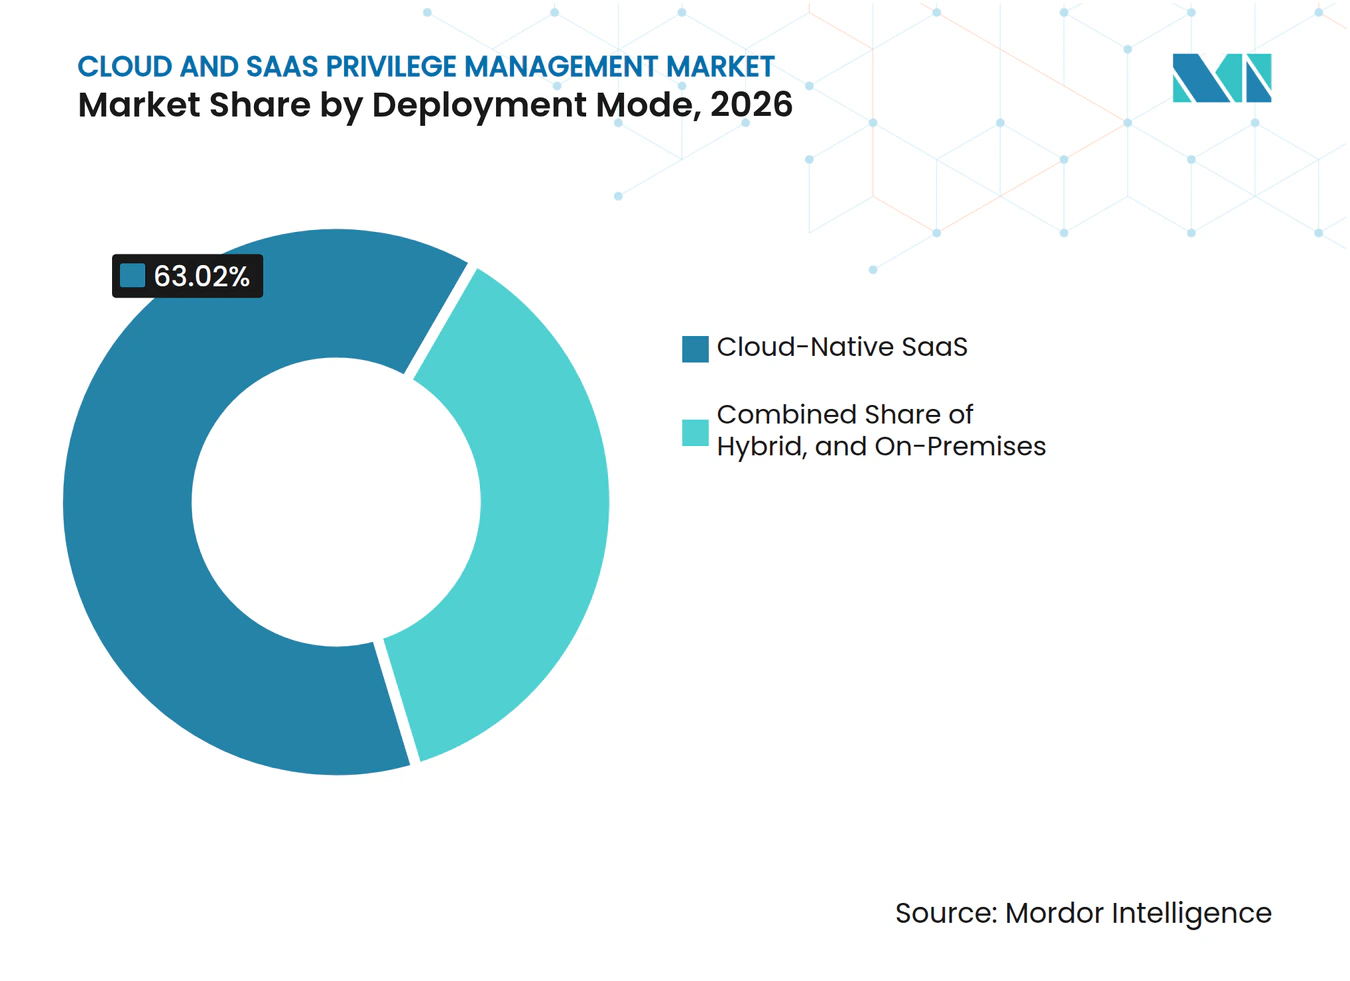
- デプロイメントモード別では、クラウドネイティブSaaSが2026年の市場の63.02%を占め、2032年までCAGR 21.62%で拡大すると予測されています。
- 組織規模別では、大企業が2026年の市場の76.01%を占め、中小企業はCAGR 21.46%で2032年まで拡大すると予測されています。
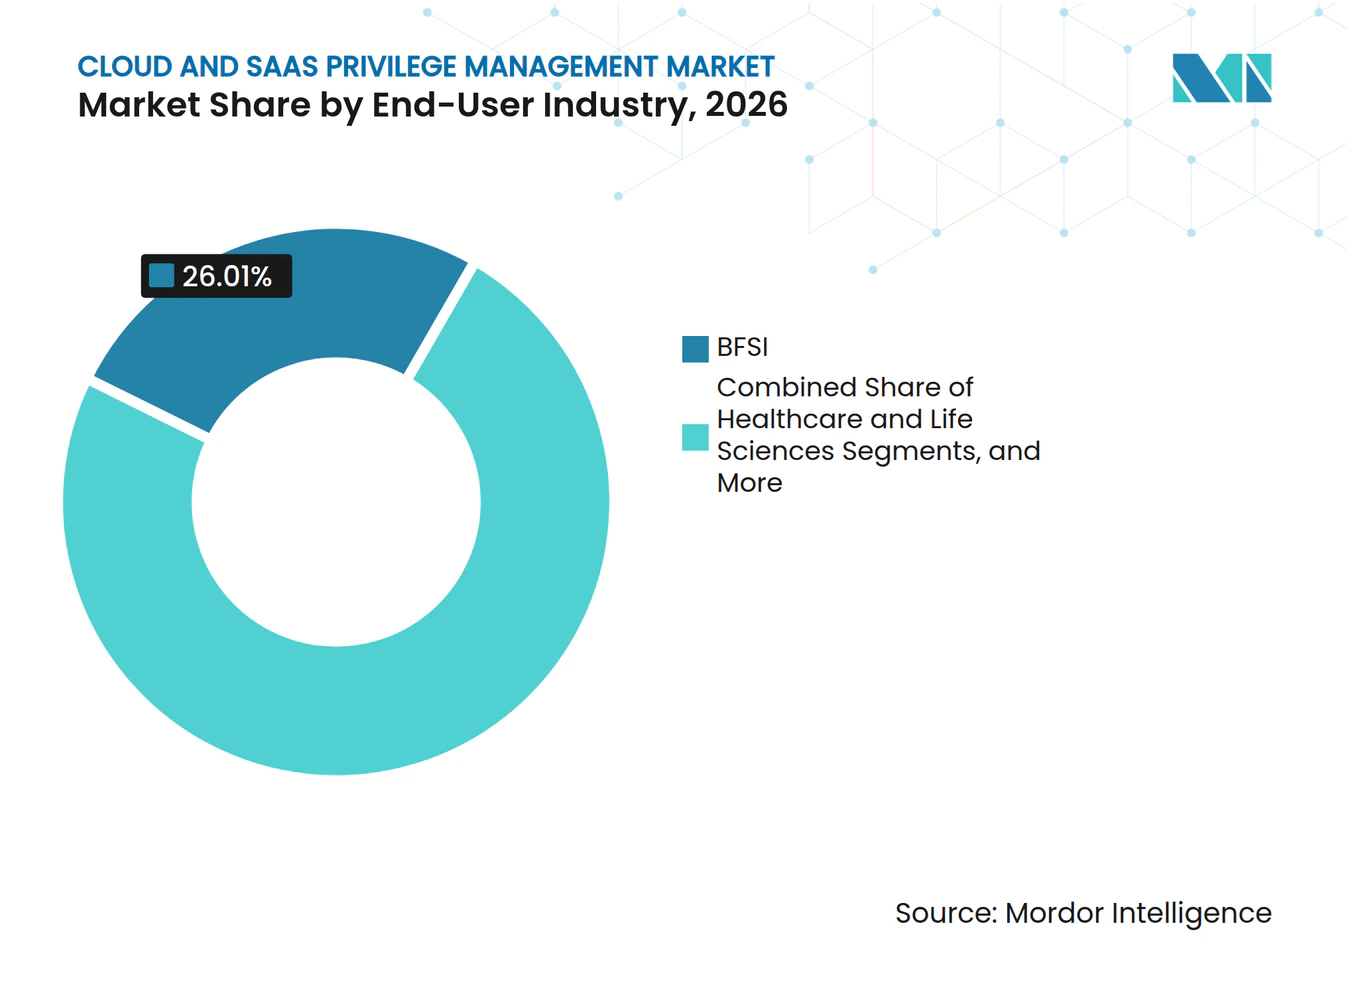
- エンドユーザー産業別では、BFSIが2026年の市場の26.01%を占め、ヘルスケアおよびライフサイエンスはCAGR 22.07%で2032年まで拡大すると予測されています。
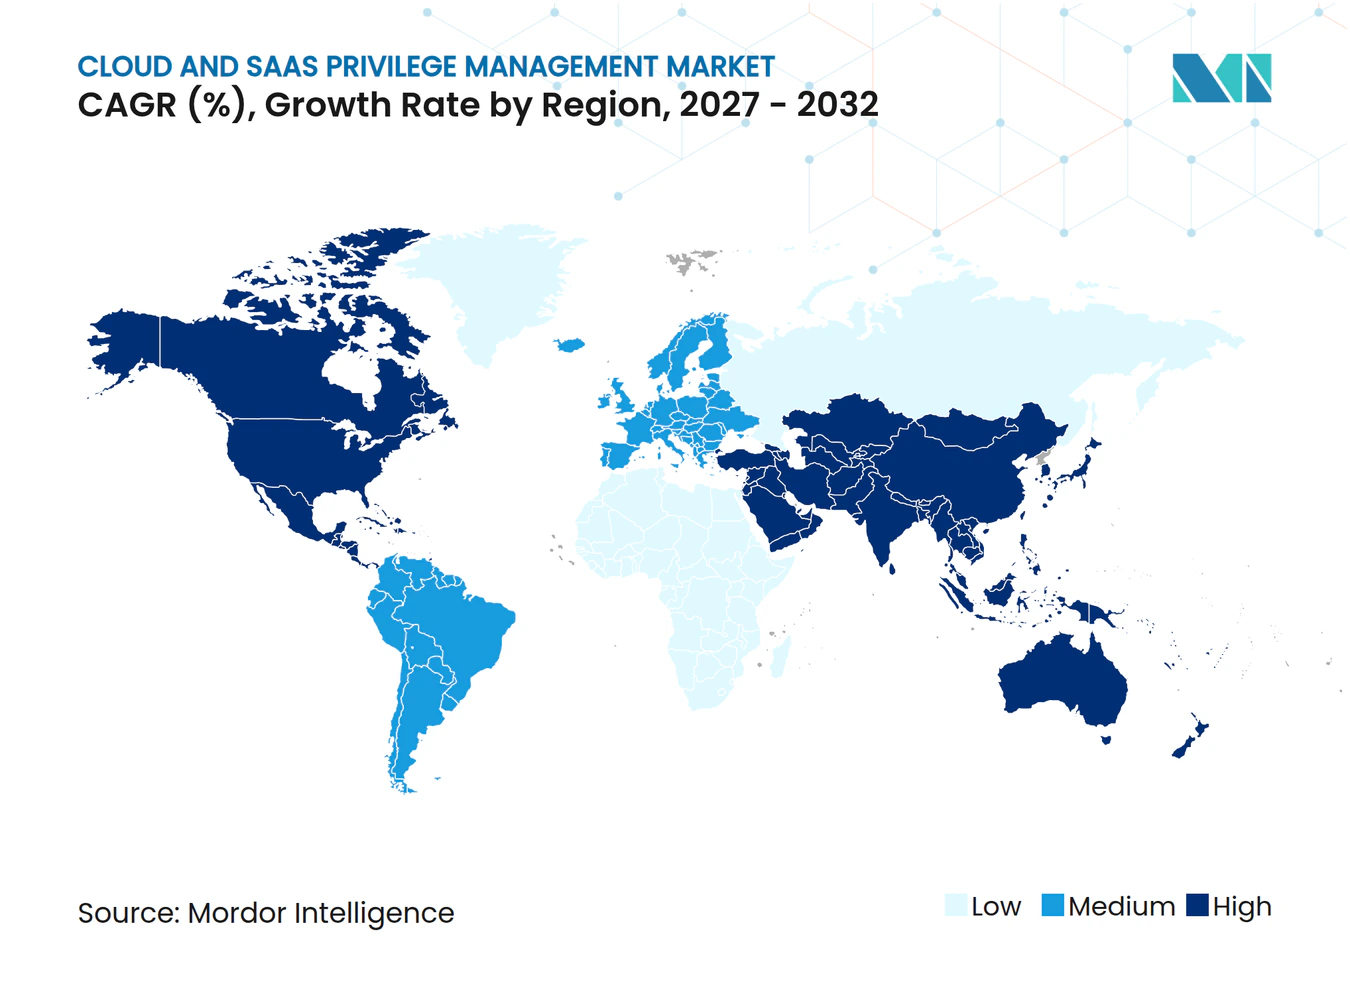
- 地域別では、北米が2026年の市場の46.03%を占め、アジア太平洋地域はCAGR 21.72%で2032年まで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アイデンティティベースの攻撃とクレデンシャル侵害 | +5.8% | グローバル | 短期(2年以内) |
| マルチクラウドおよびSaaS管理サーフェスの拡大 | +4.5% | グローバル、アジア太平洋および北米がコア | 中期(2〜4年) |
| ゼロトラストおよびジャストインタイムアクセスの義務化 | +3.2% | 北米およびEU、アジア太平洋へ波及 | 短期(2年以内) |
| マシン、ワークロード、AIエージェントのアイデンティティスプロール | +3.1% | グローバル | 中期(2〜4年) |
| 継続的な特権ガバナンスに対する規制上の圧力 | +2.6% | EU、北米、アジア太平洋がコア | 中期(2〜4年) |
| クラウドネイティブデリバリーパイプラインに対するポリシーアズコード制御 | +1.8% | 北米およびEU、アジア太平洋へ波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アイデンティティベースの攻撃とクレデンシャル侵害
アイデンティティ侵害は、攻撃者が直接的なクレデンシャル窃取を超えた手法を用いるようになり、より重大なセキュリティ問題となっています。Verizonは、2025年における確認済み侵害のうちサードパーティが関与した侵害が48%を占め、同年中に60%増加したと報告しています。[1] IBMは、インフォスティーラーを配信するフィッシングメールが2023年比で180%増加したと報告しています。RSAは、調査対象組織の69%が過去3年間にアイデンティティ関連の侵害を経験し、24%が1,000万米ドルを超える侵害コストを報告したと発表しています。[2] 攻撃者はまた、セッショントークンハイジャック、MFA疲労、およびブラウザベースの侵害を利用しており、これらはボールティングのみのアプローチを回避する可能性があります。クラウドおよびSaaS特権管理市場は、プラットフォームが行動分析、ジャストインタイムセッション、および不審なアクティビティ後の即時アクセス失効を提供する場合に恩恵を受けます。
マルチクラウドおよびSaaS管理サーフェスの拡大
マルチクラウドの採用によ、ネイティブのアイデンティティツールがすべての環境にわたって管理できないパーミッションモデルが生まれています。企業は、クラウドプロバイダーおよびSaaSアプリケーション全体でロール、OAuthグラント、API、および特権アカウントを管理する必要があります。追加されるアプリケーションごとに独自のアクセスロジックと常設のサードパーティパーミッションが導入される可能性があります。レビューが一貫していない場合、これらのパーミッションは元のビジネスニーズが終了した後も有効なままになる可能性があります。クラウドおよびSaaS特権管理市場は、クラウドエンタイトルメントと従来の特権アクセスにまたがる単一のポリシーエンジンへの需要から恩恵を受けています。このニーズにより、ベンダーはクラウドインフラストラクチャエンタイトルメント管理を独立したポイント製品として販売するのではなく、より広範な特権プラットフォームに組み込むよう促されています。
ゼロトラストおよびジャストインタイムアクセスの義務化
大統領令14144は、米国連邦民間機関に対してフィッシング耐性のある認証を採用し、アイデンティティおよびアクセス管理機能を向上させるよう指示しました。[3] この命令はまた、エンドポイントテレメトリへの最小特権およびロールベースアクセスのための技術的制御を要求しました。NISTは2025年6月に、24の業界協力者とともに19の実践的なゼロトラストアーキテクチャ実装例を公開しました。DORAは2025年1月17日よりEU加盟国全体に適用され、サービスアカウントのインベントリ、多要素認証、および特権アクセスレビューへの注目が高まっています。クラウドおよびSaaS特権管理市場は、ジャストインタイムアクセスがアーキテクチャ上の目標から公共および商業バイヤーの調達要件へと移行するにつれて支援されています。
マシン、ワークロード、AIエージェントのアイデンティティスプロール
非人間アイデンティティには、サービスアカウント、APIキー、OAuthトークン、ワークロード証明書、およびAIエージェントクレデンシャルが含まれます。クラウドセキュリティアライアンスは、これらのアイデンティティが企業では平均45対1、クラウドネイティブ環境では144対1の割合で人間ユーザーを上回ると報告しています。SANSは、組織の76%が非人間アイデンティティの積極的な増加を報告している一方、92%が非人間クレデンシャルの大部分を90日サイクルでローテーションしていないことを発見しました。AIエージェントは実行時にパーミッションを取得し、サブエージェントを作成し、外部APIを呼び出すことができ、これにより侵害されたクレデンシャルの影響が拡大します。クラウドおよびSaaS特権管理市場は、自動化された環境に適したペースでマシンクレデンシャルを検出、管理、および失効させるプラットフォームで対応しています。すべての非人間アイデンティティに広く使用されている単一の制御が存在しないため、この分野は引き続き重要です。
制約インパクト分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| レガシーディレクトリおよびアプリケーションとのブラウンフィールド統合 | -3.5% | グローバル、特にヨーロッパと北米で深刻 | 中期(2〜4年) |
| クラウド特権ガバナンススキルの不足 | -2.8% | グローバル | 短期(2年以内) |
| データレジデンシーおよびソブリンクラウドの制約 | -1.9% | EU、中東、アジア太平洋、中国、インド | 長期(4年以上) |
| 最小特権適用によるワークフロー摩擦 | -1.2% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
レガシーディレクトリおよびアプリケーションとのブラウンフィールド統合
多くの企業環境では、現代のSaaSポリシーエンジン向けに設計されていないオンプレミスのActive Directoryドメイン、メインフレームクレデンシャルストア、およびLDAPディレクトリが依然として使用されています。これらのシステムをクラウドネイティブの特権管理に接続するには、多くの場合、ミドルウェア、スキーマ変更、およびアプリケーションレベルの作業が必要です。この作業により、デプロイメントスケジュールが数週間から数四半期に延長される可能性があります。エアギャップされた運用技術ネットワークを持つ金融機関や産業メーカーは、クレデンシャルストアがRESTベースの統合ポイントを提供していない可能性があるため、さらなる困難に直面しています。ブラウンフィールド資産ごとにカスタムコネクタが必要になる場合があり、コストとデリバリーリスクが増加します。これは、最大の特権環境を持つ組織が最も遅い実装パスを持つ可能性があるため、クラウドおよびSaaS特権管理市場を制約しています。
クラウド特権ガバナンススキルの不足
クラウド特権ガバナンスには、アイデンティティエンジニアリング、クラウドアーキテクチャ、DevSecOpsオートメーション、およびポリシーアズコード機能が必要です。これらすべてのスキルを兼ね備えた実務者はほとんどいません。SANSは、組織の38%が予算上の制約をアイデンティティ脅威検知・対応デプロイメントの主要な障壁として挙げていることを発見しました。チームがジャストインタイムポリシーを設定し、行動ベースラインを調整し、または検知テレメトリを既存のセキュリティオペレーションに接続できない場合、プログラムは概念実証段階にとどまる可能性があります。アジア太平洋地域および中東は、専門的な専門知識が歴史的に北米とヨーロッパに集中していたため、特に影響を受けています。このスキル不足は、マネージドサービスおよびサービス付帯取引への関心の高まりに寄与しており、近期のプラットフォームマージン拡大を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソリューションがプラットフォーム統合をリードソリューションは2026年のクラウドおよびSaaS特権管理市場の77.03%を占め、2032年までCAGR 21.09%で拡大すると予測されています。この複合的なリーダーシップは、企業バイヤーが各特権タスクに個別のポイントツールを追加するのではなく、プラットフォームソフトウェアに支出の大部分を向けていることを示しています。調達チームは、クレデンシャルボールティング、特権セッション管理、アイデンティティ脅威検知、およびクラウドエンタイトルメントガバナンスを、増大するクラウドとオンプレミスシステムの組み合わせ全体にわたってカバーする単一のコントロールプレーンを求めています。特にセキュリティインシデント後にチームがアクセスアクティビティ再構築する必要がある場合、ポリシー、アイデンティティレコード、および監査証拠が一致しないと、複数の製品が運用リスクを生み出す可能性があります。クラウドおよびSaaS特権管理市場は、プロバイダーが共通ポリシーを通じてレガシー制御とクラウド制御を接続できる場合に恩恵を受けます。これは、顧客が切断されたツールの大きなコレクションよりも管理上の一貫性をますます優先しているためです。
サービスは2026年の市場の残り22.97%を占め、その割合の拡大がソリューションより遅いにもかかわらず、その役割は依然として重要です。ブラウンフィールド移行では、多くの場合、ディレクトリ統合、スキーママッピング、およびカスタムコネクタが必要であり、AIエージェントのオンボーディングでは、自動化された制御を適用する前にポリシー設計が必要になる場合があります。マルチクラウドエンタイトルメント認証監査は、顧客がパーミッションを文書化し、アクセスレビューが実施されたことを証明する必要があるプロフェッショナルサービス需要のさらなる源となっています。マネージド検知エンゲージメントは、アイデンティティ脅威検知を運用したりジャストインタイムアクセスポリシーを調整したりするための専門スタッフが不足している顧客にとってますます関連性が高まっています。既存ベンダーとシステムインテグレーターは、プラットフォームデプロイメント、持続的な顧客関係、および初期ソフトウェアライセンスを超えたパイプラインをサポートするため、この業務をめぐって競争しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
ソリューションタイプ別:
シークレット管理がリードし、ITDRが優先度を高める特権クレデンシャルおよびシークレット管理は、2026年のクラウドおよびSaaS特権管理市場規模の27.03%を占めました。クレデンシャルボールティングは、企業がクレデンシャルを特定、保存、ローテーション、およびリリース制御する必要があるため、一般的な最初のデプロイメントです。これにより、人、アプリケーション、およびマシン全体でこれらのクレデンシャルがどのように使用されるかを管理できます。特権セッション管理とクラウドエンタイトルメントガバナンスは確立された隣接カテゴリであり、セッション記録が監査義務をサポートし、エンタイトルメントガバナンスが昇格されたパーミッションの定期的なレビューをサポートします。シークレット管理のリーダーポジションは、より広範な特権プログラムにおけるその実践的な役割と、管理されていない管理者クレデンシャルの置き換えを始めたばかりの組織への関連性を反映しています。クラウドおよびSaaS特権管理市場が継続的な検知、自動化されたレビュー、およびより動的なアクセス適用へとシフトする中でも、基盤となるクレデンシャル制御は引き続き重要です。
アイデンティティ脅威検知・対応は、ソリューションタイプの中で最高の成長率となるCAGR 21.92%で2032年まで拡大すると予測されています。SANSは、組織の85%がアイデンティティ脅威検知・対応ツールをデプロイしている一方、55%が過去12ヶ月間にアイデンティティ関連の不正アクセスを経験したことを発見しました。この結果は、デプロイメントだけでは効果的なカバレッジを保証しないことを示しており、バイヤーは独立した警告レイヤーとしてではなく、セッション制御とアクセス適用と連携して動作する検知を求めています。ジャストインタイムアクセスおよびゼロスタンディング特権も、永続的な管理者アカウントが自動的に期限切れになるスコープ限定クレデンシャルに置き換えられるにつれて注目を集めており、エンドポイント特権管理とクラウドエンタイトルメントガバナンスはクラウド接続デバイスと大規模な過剰パーミッションに対処しています。これらの機能は、予防的なボールティングのみから、多様な管理環境全体にわたる継続的な検知、アクセスレビュー、および対応への移行を反映しています。
デプロイメントモード別:
SaaSデリバリーがコントロールアーキテクチャを再形成クラウドネイティブSaaSは2026年のクラウドおよびSaaS特権管理市場シェアの63.02%を占め、2032年までCAGR 21.62%で拡大すると予測されています。このデプロイメントモデルはハードウェア調達ニーズを低減し、プロバイダーが顧客管理のアップグレードサイクルなしにポリシーエンジンと脅威検知モデルを更新できるようにします。SaaSプラットフォームはまた、AWS IAM、Azure Entra ID、およびGoogle Cloud IAMの事前構築済み統合を使用でき、パブリッククラウド環境全体に一貫したアクセス制御を適用するために必要な作業を削減します。これらの接続が利用可能な場合、管理者はより迅速に新しい制御を実装できます。これは、SaaSアプリケーションの採用がアイデンティティチームの拡大よりも速く進んでいる組織にとって重要な利点です。クラウドおよびSaaS特権管理市場は、バイヤーが分散ワークロードの共通インターフェースと変化するクラウド環境全体にわたる一貫したポリシー運用を求めるにつれて、このアーキテクチャを支持しています。
ハイブリッドデプロイメントは2番目に大きなアプローチであり、企業が段階的な移行プログラムを完了しながらクラウドワークロードとオンプレミスリソースの両方を管理するのに役立ちます。SaaSポリシーオーケストレーションは混合環境のコネクタを通じて動作でき、顧客が即時廃止が非現実的な既存のディレクトリやアプリケーションを維持できるようにします。クラウド統合を備えたオンプレミスコントロールプレーンは、ソブリンデータレジデンシーまたは機密環境での処理を必要とする政府組織および重要インフラ事業者にとって引き続き関連性があります。これらのバイヤーは、選択された制御機能を内部システムの近くに保持しながらクラウド接続を使用する場合があり、移行期間中にハイブリッドおよびオンプレミスモデルの位置を維持します。ベンダーがアイデンティティ脅威検知と行動分析をクラウド常駐AIインフェレンスパイプラインに向けて移行しているため、長期的な方向性は依然としてSaaSデリバリーを支持しており、これは歴史的に保守的なバイヤーにも影響を与える可能性があります。

注記: 個別セグメントのシェアはレポート購入後に入手可能
組織規模別:
大企業が需要を支え、中小企業が加速大企業は2026年のクラウドおよびSaaS特権管理市場規模の76.01%を占めました。その地位は、テクノロジー環境の複雑さと特権管理の緊急性との密接な関係を反映しています。グローバルメーカーや多国籍銀行は、3つのクラウドプロバイダー、30以上のSaaSアプリケーション、および数十万のアイデンティティを運用する可能性があります。これらの環境では、特に決済システム、顧客データ、運用システム、およびサードパーティ接続がそれぞれ独自の監査要件を持つ場合、手動アクセスプロセスではなく体系的なプラットフォームベースの制御が必要です。大規模組織はまた、複雑なディレクトリ、クラウドエンタイトルメント、およびセッションポリシーを環境全体で接続するために必要な統合プラットフォームと実装サービスをサポートできます。クラウドおよびSaaS特権管理市場は大規模アカウントに強固に根ざしており、ベンダーが後に小規模組織向けに適応させる可能性のある機能のテスト場を提供しています。
中小企業は2032年までCAGR 21.46%で拡大すると予測されており、最も成長の速い組織規模セグメントとなっています。SaaS配信プラットフォーム、消費ベースの価格設定、およびエージェントレスデプロイメントにより、専任のアイデンティティエンジニアリングチームに対する従来の要件が軽減され、リソースの少ないテクノロジー機能を持つ組織でも採用がより実現可能になっています。コンプライアンスニーズは、fintech、ヘルスケアテクノロジー、および法律サービス企業が、その業種の大規模組織と同じDORA、HIPAA、およびPCI-DSS義務に直面する可能性があるため、企業の既存のセキュリティ成熟度を超えた需要を生み出しています。このパターンはアジア太平洋地域で顕著であり、チャレンジャー金融機関やSaaSネイティブメーカーが、以前のサイクルで同等の企業が行ったよりも早い組織発展段階でクラウド特権管理を採用しています。ポリシー管理を簡素化しながら制御品質を維持できるベンダーは、広範な内部アイデンティティ専門知識に依存することなくこのグループに対応できます。
エンドユーザー産業別:
BFSIがリードし、ヘルスケアおよびライフサイエンスが加速BFSIは2026年のクラウドおよびSaaS特権管理市場の26.01%を占めました。リアルタイム決済インフラストラクチャと取引システムは管理アクセスの制御に対する高いニーズを生み出しており、金融機関は誰が機密システムにアクセスできるか、およびアクセスがいつ使用されるかを文書化する必要があります。DORAはまた、関連するヨーロッパ事業におけるサービスアカウントのインベントリと定期的な特権アクセスレビューへの注目を高めており、銀行、保険会社、およびその他の金融サービスプロバイダーの間での継続的なプラットフォーム需要を支援しています。このセクターは長い間特権アクセス制御を使用してきましたが、マルチクラウドの採用により、一貫した監視と監査対応記録を必要とする環境の数が増加しています。クラウドおよびSaaS特権管理市場は、管理上の一貫性が重要な金融ワークロード全体でアクティビティを最小特権ポリシーで適用し文書化できるツールでこれらの要件に対応しています。
ヘルスケアおよびライフサイエンスは、エンドユーザー産業の中で最速の成長率となるCAGR 22.07%で2032年まで拡大すると予測されています。ランサムウェアへの露出、電子健康記録の接続性の拡大、および監査要件により特権ガバナンスの必要性が高まっており、接続された医療機器はヘルスシステムが監視しなければならないさらなるアクセス経路を追加しています。HIPAA関連の要件は、多数のユーザー、アプリケーション、および接続システムを持つヘルスケア環境における最小特権およびセッション監視制御の価値を強化しています。情報技術および通信は、経済全体で使用されるクラウドインフラストラクチャを構築・運用するため引き続き重要であり、産業製造、エネルギーおよびユーティリティは、運用技術と情報技術がクラウド監視プラットフォームに接続するにつれてより重要になっています。政府および防衛はゼロトラストのタイムラインを満たすための調達を進めており、小売、電子商取引、メディアおよびエンターテインメントは決済および物流統合全体でAPIクレデンシャルガバナンスを優先しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米クラウドおよびSaaS特権管理市場
北米は2026年のクラウドおよびSaaS特権管理市場において46.03%のシェアを占めた。地域は、ゼロトラスト要件のもとで運営されるSaaSベンダー、クラウドネイティブ企業、および連邦政府系バイヤーの最高濃度の集積を誇り、深みのある顧客・パートナーエコシステムを支えている。BeyondTrust、Delinea、Keeper Securityは北米において重要な事業拠点または収益基盤を有しており、製品範囲、価格設定、およびプラットフォーム統合において激しい競争が展開されている。カナダとメキシコは、企業が国境を越えたクラウドサプライチェーンに接続し、米国で策定されたプラットフォーム標準を活用するにつれて貢献度を高めている。2025年7月にPalo Alto NetworksとCyberArkの間で締結された買収合意は、同地域全体においてアイデンティティセキュリティの戦略的重要性を高め、プラットフォームのロードマップおよびパートナー関係を再編した。
アジア太平洋クラウドおよびSaaS特権管理市場
アジア太平洋地域は2032年までに21.72%のCAGRで拡大すると予測されており、クラウドおよびSaaS特権管理市場において最も成長速度の速い地域となっている。中国、インド、日本、韓国が主要成長市場であ、クラウドインフラへの投資拡大とサイバーセキュリティフレームワークの進化がこれを支えている。インドのSaaS拡大と国家サイバーセキュリティ政策の変化により、ITサービス企業は国際クライアントに対して特権ガバナンスを実証することが求められている。オーストラリアと韓国は、ハイパースケーラー環境を中心に構築された統合に向けたさらなる導入機会を提供しており、中国におけるクラウド経由の実装は企業のクラウドフットプリントの拡大に伴い重要性を増している。地域の需要は、広範なレガシー特権インフラを持たずに最新のクラウドアプリケーションを採用する組織の動向も反映しているが、専門人材の不足が一部の需要をマネージドサービスプロバイダーへと誘導し続けている。
EMEAおよび南米クラウドおよびSaaS特権管理市場
欧州はDORAおよびNIS2のコンプライアンス優先事項によって形成されており、BFSIおよび重要インフラのバイヤーが監査対応可能なエンタイトルメントレポートと定義されたアクセスレビュープロセスを要求するよう促している。DORAは2025年1月17日よりEU加盟国に適用されており、ドイツは2025年12月にNIS2実施法を公布した。WALLIX Groupは欧州デジタル主権のポジションを確立しており、EUドメイン内でのデータ処理を求める公共部門および防衛分野の需要に合致している。南米はブラジルとアルゼンチンにおけるクラウドファーストのフィンテックおよびアグリビジネステクノロジー採用者を通じて発展しており、サウジアラビアとUAEはソブリンクラウド構想に連動した政府主導の導入を推進している。アフリカは依然として初期段階にあり、南アフリカ、ナイジェリア、エジプトにおける多国籍企業および金融セクターの要件が主要な近期需要を形成している。
競合環境
市場集中度
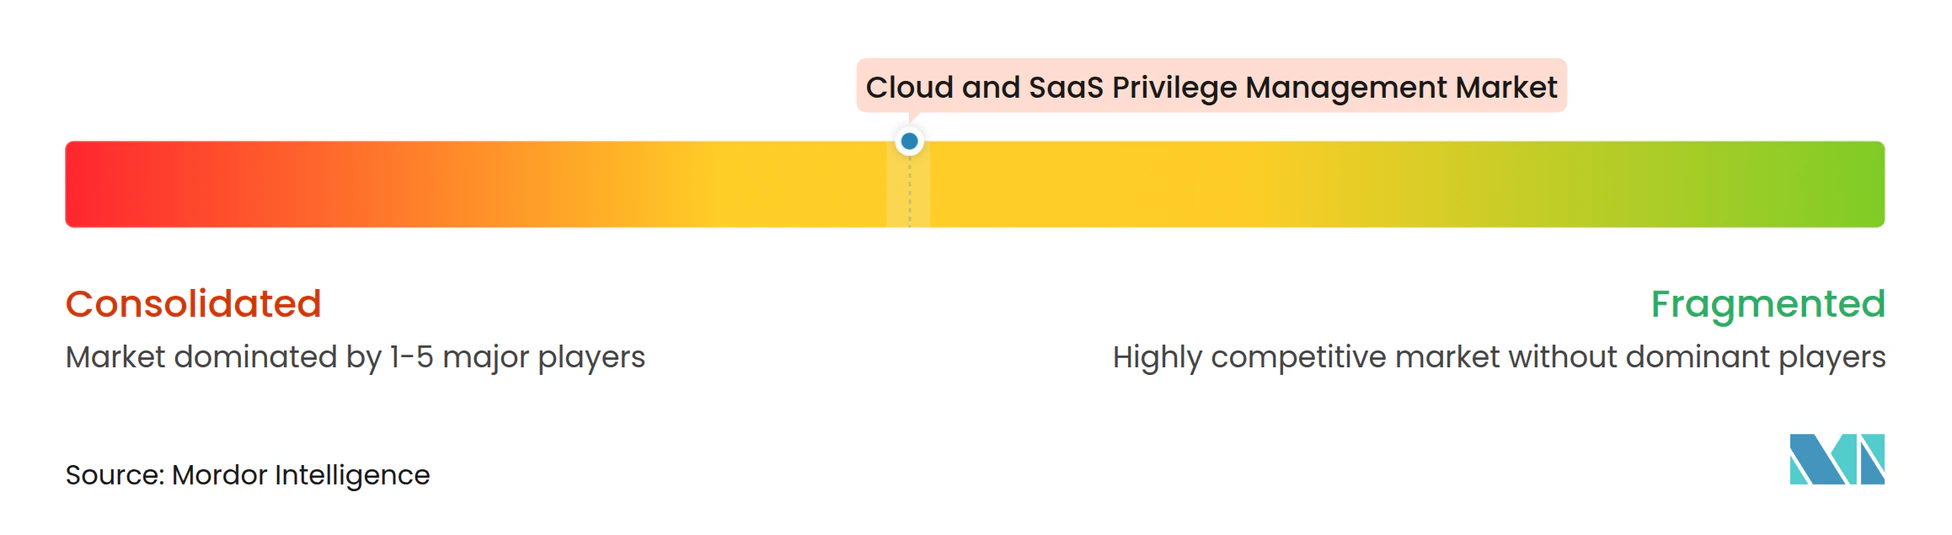
クラウドおよびSaaS特権管理市場は中程度に集中しています。CyberArk、BeyondTrust、Delinea、およびMicrosoftは企業アカウントで実質的なポジションを持ち、Keeper Security、Saviynt、Sonrai Security、およびその他のクラウドネイティブスペシャリストが市場の特定の部分でトラクションを獲得しています。競争の焦点は、特権ガバナンス、脅威検知、クラウドエンタイトルメント管理、およびAIエージェントアイデンティティ制御を統合されたコントロール環境で接続するプラットフォームへとシフトしています。Palo Alto Networksは2025年7月にCyberArkを250億米ドルの株式価値で買収する合意を発表し、アイデンティティセキュリティがスタンドアロンの製品カテゴリではなくコアプラットフォーム機能となったことを示しました。
ベンダーは買収、内部開発、および統合パートナーシップを通じて製品範囲を拡大しています。Delineaは2026年1月にStrongDMとの統合を発表し、DevOpsおよびAI駆動環境向けのジャストインタイムランタイム認可を企業特権アクセスプラットフォームに取り込みました。BeyondTrustは2026年4月にPathfinderAIとセキュアなモデルコンテキストプロトコルサーバーをアーリーアクセスでリリースし、Pathfinderプラットフォーム内で自律AIエージェントのアクションを監査証跡付きで管理できるようにしました。これらのアクションは、制御カバレッジが依然として不完全なマシンおよびAIエージェントアイデンティティガバナンスを対象としており、ベンダーはまた外部のセキュリティ情報・イベント管理ツールに完全に依存するのではなく、特権ワークフロー内に分析を組み込んでいます。プロバイダーがエンジニアリングアクティビティを遅らせることなく制御を強化する必要があるため、開発者フレンドリーなジャストインタイムアクセスがますます重要になっています。
Zscalerは2025年11月にMicrosoftのEntra Agent IDパートナーエコシステムに参加し、Microsoftアイデンティティサービスを通じてAIエージェントアイデンティティにゼロトラストアクセス制御を適用しました。CyberArkは2025年4月に人間、AI、およびマシンアイデンティティの機能を拡張し、ジャストインタイムアクセス制御と強化されたマシンアイデンティティ検出を含め、Keeper Securityは2026年2月にKeeperPAMにネイティブGoogle Cloud Platformサポートを追加し、既存のAWSおよびAzure統合と並んでガバナンスカバレッジを拡大しました。これらの動きは、クラウド相互運用性とAIエージェント制御がますます重要な競争要因となっていることを示しています。クラウドおよびSaaS特権管理市場は、広範な企業プラットフォームと特化したクラウドフォーカスプロバイダーの間の競争を維持するでしょう。
クラウドおよびSaaS特権管理産業のリーダー
-
BeyondTrust Corporation
-
Delinea Inc.
-
Microsoft Corporation
-
Palo Alto Networks, Inc.
-
Broadcom Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドおよびSaaS特権管理市場 このレポートでカバーされる企業
- BeyondTrust Corporation
- Delinea Inc.
- Microsoft Corporation
- Palo Alto Networks, Inc.
- Broadcom Inc.
- IBM Corporation
- One Identity LLC
- Saviynt Inc.
- ManageEngine, a division of Zoho Corporation Pvt. Ltd.
- SailPoint Technologies, Inc.
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Keeper Security, Inc.
- Hitachi ID Systems, Inc.
- Thales Group
- SSH Communications Security Corporation
- Akeyless Security Ltd.
- StrongDM, Inc.
- Teleport, Inc.
- Netwrix Corporation
- Imprivata, Inc.
最近の産業開発事情 クラウドおよびSaaS特権管理市場
- 2026年7月:SailPointは、インスタンスレベルのCyberArkコネクタ拡張と新しいBeyondTrust Password Safe CloudおよびDelinea Secret Serverディスカバリーコネクタを使用して、Identity Security CloudのPAMアプリケーションディスカバリーを拡張し、クロスプラットフォームのアイデンティティガバナンス精度を向上させました。
- 2026年4月:BeyondTrustはPathfinderAIとセキュアなMCPサーバーをアーリーアクセスでリリースし、Pathfinderプラットフォーム内でAIエージェントの同僚に対して本番対応のアイデンティティセキュリティ制御を提供し、組織が標準ベースのオーケストレーションレイヤーを通じて完全な監査証跡付きで自律AIエージェントのアクションを管理できるようにしました。
- 2026年2月:Keeper SecurityはKeeperPAMにネイティブGoogle Cloud Platformサポートを追加し、既存のAWSおよびAzure統合と並んで3番目の主要クラウドコントロールプレーンへの特権アクセスガバナンスを拡張し、マルクラウド環境での一貫したポリシー適用を可能にしました。
- 2026年1月:DelineaとStrongDMは、DelineaのエンタープライズPAMプラットフォームとStrongDMのDevOpsおよびAI駆動環境向けJITランタイム認可を統合する最終的な合併合意を発表しました。Delineaの4億米ドルの年間経常収益を基盤とする統合プラットフォームは、従来のクレデンシャル管理とクラウドネイティブワークロード向けのエフェメラルなイベント駆動アクセスにまたがるゼロスタンディング特権アーキテクチャを目指しています。
グローバルクラウドおよびSaaS特権管理市場レポートの範囲
クラウドおよびSaaS特権管理レポートは、コンポーネント(ソリューション、サービス)、ソリューションタイプ(クラウドエンタイトルメントガバナンス、特権クレデンシャルおよびシークレット管理、特権セッション管理、ジャストインタイムアクセスおよびゼロスタンディング特権、クラウド接続デバイス向けエンドポイント特権管理、アイデンティティ脅威検知・対応)、デプロイメントモード(クラウドネイティブSaaS、ハイブリッド、クラウド統合を備えたオンプレミスコントロールプレーン)、組織規模(大企業、中小企業)、エンドユーザー産業(BFSI、ヘルスケアおよびライフサイエンス、情報技術および通信、小売および電子商取引、産業製造、エネルギーおよびユーティリティ、政府および防衛、メディアおよびエンターテインメント、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。金額(米ドル)。
セグメンテーション概要
| ソリューション |
| サービス |
| クラウドエンタイトルメントガバナンス |
| 特権クレデンシャルおよびシークレット管理 |
| 特権セッション管理 |
| ジャストインタイムアクセスおよびゼロスタンディング特権 |
| クラウド接続デバイス向けエンドポイント特権管理 |
| アイデンティティ脅威検知・対応 |
| クラウドネイティブSaaS |
| ハイブリッド |
| クラウド統合を備えたオンプレミスコントロールプレーン |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 情報技術および通信 |
| 小売および電子商取引 |
| 産業製造 |
| エネルギーおよびユーティリティ |
| 政府および防衛 |
| メディアおよびエンターテインメント |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ソリューション | |
| サービス | ||
| ソリューションタイプ別 | クラウドエンタイトルメントガバナンス | |
| 特権クレデンシャルおよびシークレット管理 | ||
| 特権セッション管理 | ||
| ジャストインタイムアクセスおよびゼロスタンディング特権 | ||
| クラウド接続デバイス向けエンドポイント特権管理 | ||
| アイデンティティ脅威検知・対応 | ||
| デプロイメントモード別 | クラウドネイティブSaaS | |
| ハイブリッド | ||
| クラウド統合を備えたオンプレミスコントロールプレーン | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | BFSI | |
| ヘルスケアおよびライフサイエンス | ||
| 情報技術および通信 | ||
| 小売および電子商取引 | ||
| 産業製造 | ||
| エネルギーおよびユーティリティ | ||
| 政府および防衛 | ||
| メディアおよびエンターテインメント | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
クラウドおよびSaaS特権管理市場の規模はどのくらいですか?
クラウドおよびSaaS特権管理市場は、2026年の2.83 ビリオン 米ドルおよび2027年の3.38 ビリオン 米ドルから、2032年までに8.71 ビリオン 米ドルへと拡大し、CAGR 20.84%を記録すると予測されています。
クラウドおよびSaaS特権管理の需要を牽引しているものは何ですか?
アイデンティティベースの攻撃、マルチクラウドアクセスサーフェスの拡大、ゼロトラスト要件、および非人間アイデンティティスプロールが主要な需要要因です。
クラウドおよびSaaS特権管理支出の最大シェアを占めるコンポーネントはどれですか?
ソリューションは2026年の支出の77.03%を占め、2032年までCAGR 21.09%で拡大すると予測されています。
特権管理に最も広く使用されているデプロイメントモデルはどれですか?
クラウドネイティブSaaSは2026年の支出の63.02%を占め、2032年までCAGR 21.62%で拡大すると予測されています。
クラウドおよびSaaS特権管理の需要が最も高いエンドユーザー産業はどれですか?
BFSIは、決済システム、取引インフラストラクチャ、および監査義務が強力な特権アクセス制御を必要とするため、2026年の支出の26.01%を占めました。
2032年までに最も速く拡大すると予測されている地域はどこですか?
アジア太平洋地域は、中国、インド、日本、および韓国全体でのクラウド投資とサイバーセキュリティ採用に支えられ、CAGR 21.72%で拡大すると予測されています。