
Tamanho e Participação do Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado pela Mordor Intelligence
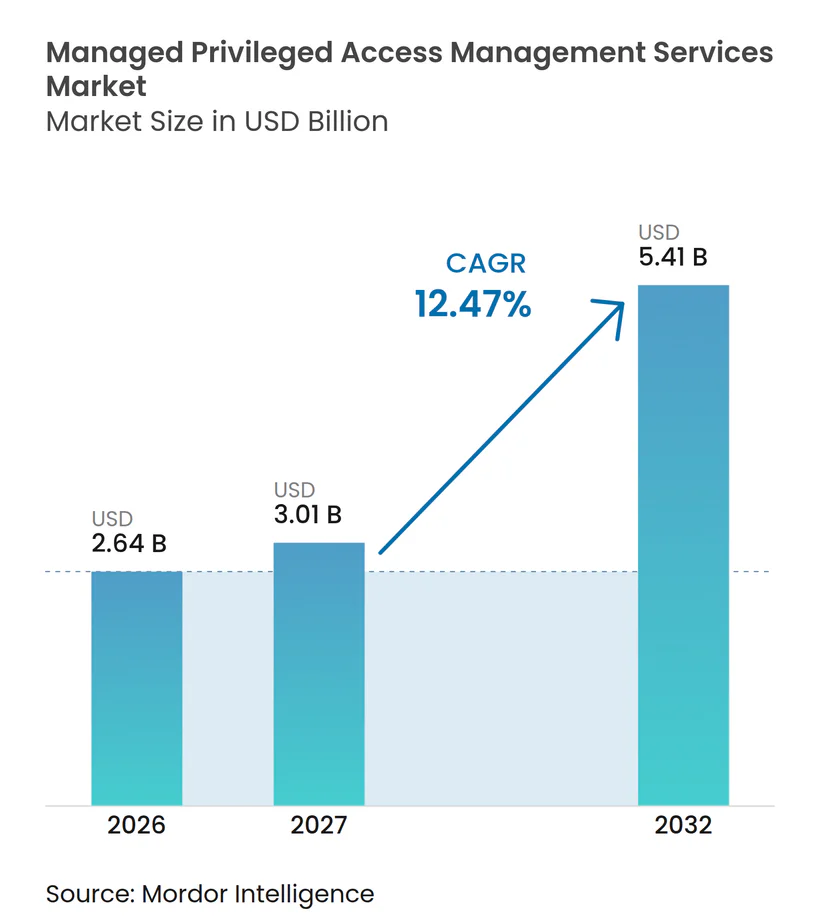
O tamanho do mercado de serviços gerenciados de gestão de acesso privilegiado é avaliado em 2,64 bilhões de USD em 2026 e está projetado para atingir 5,41 bilhões de USD até 2032, expandindo-se a um CAGR de 12,47% durante 2027-2032. A identidade tornou-se uma preocupação central de segurança à medida que as organizações utilizam mais sistemas em nuvem, aplicações conectadas e administradores externos. O mercado de serviços gerenciados de gestão de acesso privilegiado se beneficia quando as empresas precisam de controle contínuo de contas sensíveis, mas não conseguem manter uma equipe interna especializada disponível 24 horas por dia. Os requisitos de seguros e as revisões de conformidade também estão tornando os controles de acesso privilegiado um requisito de negócios mais amplo, em vez de uma aquisição tecnológica discricionária. Os provedores estão respondendo combinando acesso à plataforma, monitoramento, registros de auditoria e gestão de políticas em contratos de assinatura. O mercado de serviços gerenciados de gestão de acesso privilegiado também enfrenta limitações de entrega em ambientes industriais mais antigos e em locais onde os dados de sessão devem permanecer dentro das fronteiras nacionais.
Principais Conclusões do Relatório
- Por componente, os Serviços Gerenciados de PAM detinham 64,06% da receita em 2026, enquanto o Acesso a Software e Plataforma de PAM Gerenciado está projetado para expandir a um CAGR de 13,91% até 2032.
- Por tipo de serviço, o Monitoramento 24/7 e Detecção Gerenciada representaram 19,70% da receita em 2026, enquanto o Acesso Just-in-Time Gerenciado e Elevação de Privilégios está projetado para expandir a um CAGR de 13,62% até 2032.
- Por modelo de entrega, o PAM Gerenciado entregue via SaaS detinha 46,97% da receita em 2026 e está projetado para expandir a um CAGR de 13,86% até 2032.
- Por tamanho da organização, as Grandes Empresas detinham 78,95% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 13,49% até 2032.
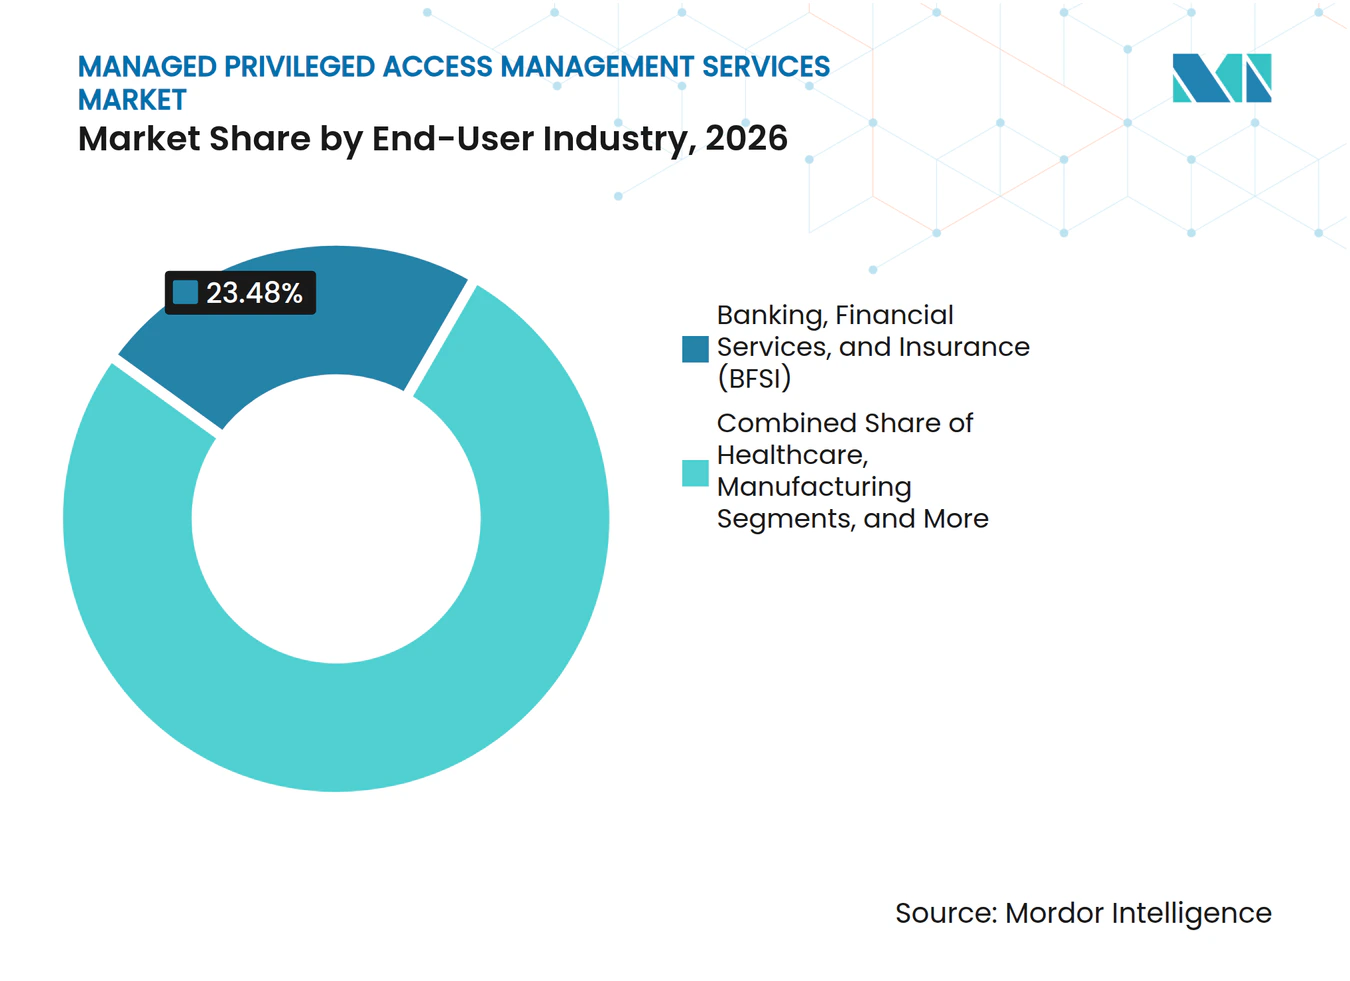
- Por setor do usuário final, o BFSI detinha 23,48% da receita em 2026, enquanto Governo e Defesa está projetado para expandir a um CAGR de 13,94% até 2032.
- Por tipo de controle de acesso, a Gestão de Contas Compartilhadas e Privilegiadas detinha 20,45% da receita em 2026, enquanto a Gestão de Privilégios em Nuvem e SaaS está projetada para expandir a um CAGR de 13,18% até 2032.
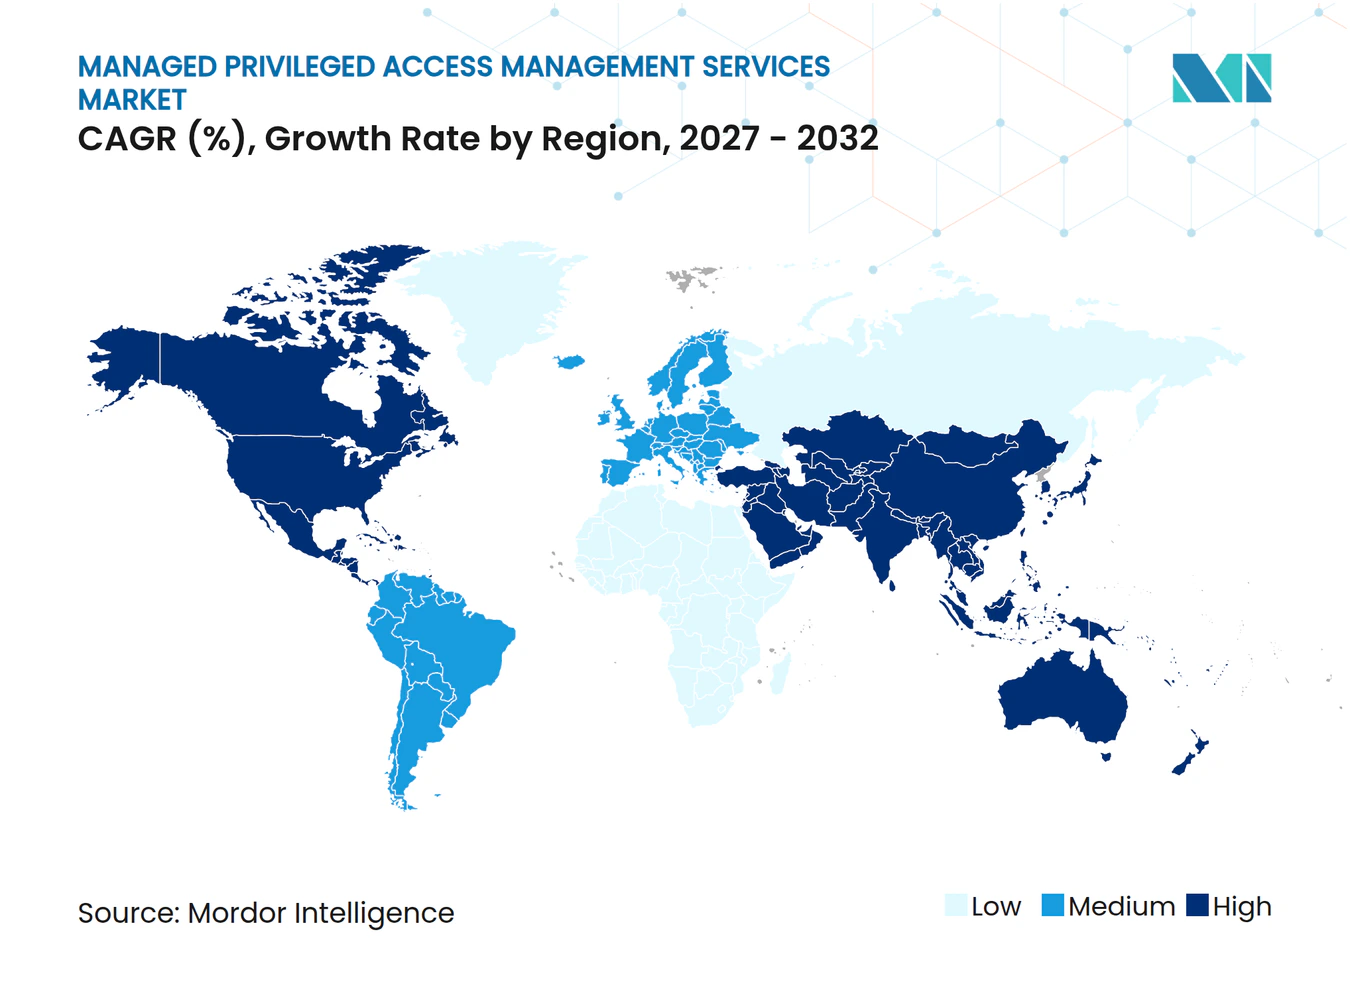
- Por geografia, a América do Norte detinha 39,02% da receita global em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 13,29% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos Requisitos de Segurança de Identidade e Acesso | +3.8% | Global | Médio prazo (2 a 4 anos) |
| Adoção de Zero Trust e Eliminação de Privilégios Permanentes | +3.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Nuvem Híbrida e Multinuvem | +2.4% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio | Médio prazo (2 a 4 anos) |
| Escassez de Competências em Cibersegurança e Necessidades de Monitoramento 24/7 | +1.9% | Global | Curto prazo (≤ 2 anos) |
| Proliferação de Identidades de Máquinas e Agentes de IA | +1.4% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Pacotes de Evidências de PAM Gerenciado para Licitações Soberanas e de Infraestrutura Crítica | +0.8% | Oriente Médio e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Requisitos de Segurança de Identidade e Acesso
Incidentes relacionados à identidade aumentaram a demanda por serviços que governam e registram o uso de contas com alto nível de privilégio. A Identity Defined Security Alliance relatou que 90% das organizações sofreram um incidente relacionado à identidade no ano anterior, enquanto 84% relataram um impacto direto nos negócios.[1] Esses eventos tornam a supervisão contínua de sessões mais relevante para organizações sem uma equipe dedicada de segurança de identidade. As revisões de ciberseguro podem exigir evidências de controles de acesso privilegiado antes que uma apólice seja emitida ou renovada. Esse requisito desloca a discussão de uma preferência de segurança para uma decisão financeira e de gestão de riscos. O mercado de serviços gerenciados de gestão de acesso privilegiado, portanto, conta com o suporte de relacionamentos de serviço mais duradouros, construídos em torno de necessidades de evidências, revisão e renovação.
Adoção de Zero Trust e Eliminação de Privilégios Permanentes
Os programas de zero trust conferem maior atenção à remoção de privilégios permanentes e à aprovação de acesso somente quando necessário. O Regulamento de Resiliência Operacional Digital está em vigor desde janeiro de 2025 e exige que as entidades financeiras mantenham controles de gestão de riscos de TIC. O registro de sessões, a aprovação de acesso e a revisão de acesso de terceiros podem apoiar a documentação exigida por esses programas de controle. Isso torna os registros de conformidade empacotados importantes nas decisões de compra de organizações regulamentadas. O mercado de serviços gerenciados de gestão de acesso privilegiado se beneficia quando os provedores conseguem apresentar registros de aprovação, registros de rotação e evidências de sessão em um formato consistente. Esses requisitos também tornam a qualidade e a disponibilidade das evidências operacionais tão importantes quanto a plataforma de controle de acesso subjacente.
Complexidade de Nuvem Híbrida e Multinuvem
Os ambientes de nuvem híbrida e multinuvem adicionam contas privilegiadas em aplicações, infraestrutura e ferramentas de implantação. A governança de credenciais deve se estender a cargas de trabalho em nuvem, contêineres, pipelines de desenvolvimento e sistemas mais antigos. A Keeper Security expandiu o KeeperPAM para suportar o gerenciamento e a rotação nativa de credenciais do Google Cloud em fevereiro de 2026. O lançamento atendeu à necessidade de governança consistente em AWS, Azure e Google Cloud. Cada nova conta em nuvem adiciona outro conjunto de permissões que deve ser revisado e controlado. O mercado de serviços gerenciados de gestão de acesso privilegiado pode, portanto, se beneficiar da expansão de cargas de trabalho após a conclusão de uma migração inicial para a nuvem.
Escassez de Competências em Cibersegurança e Necessidades de Monitoramento 24/7
A governança de acesso privilegiado requer competências em sistemas de identidade, design de políticas, resposta a incidentes e registros de conformidade. O SANS Institute relatou em 2026 que 60% das organizações identificaram lacunas de competências como seu principal desafio de força de trabalho, enquanto 27% associaram violações de segurança a deficiências de capacidade.[2] Essas lacunas tornam o monitoramento contínuo difícil para organizações que dependem apenas de pessoal interno. O mesmo relatório constatou que diretrizes regulatórias afetaram a contratação de 95% dos respondentes. Os provedores podem abordar essa pressão fornecendo operadores que monitoram sessões, mantêm políticas e preparam evidências de auditoria. O mercado de serviços gerenciados de gestão de acesso privilegiado é apoiado onde as organizações precisam dessa capacidade operacional imediatamente, em vez de após um longo ciclo de contratação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração em Ambientes Legados e de Tecnologia Operacional | -2.0% | Global, com concentração em manufatura, energia e serviços públicos | Longo prazo (≥ 4 anos) |
| Lacuna de Competências em Implementação e Governança do Ciclo de Vida | -1.5% | Global | Médio prazo (2 a 4 anos) |
| Resistência dos Clientes ao Atrito em Fluxos de Trabalho Privilegiados | -1.0% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Restrições de Residência de Dados e Gravação de Sessões Transfronteiriças | -0.6% | Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração em Ambientes Legados e de Tecnologia Operacional
Os ambientes de tecnologia operacional mais antigos têm requisitos técnicos diferentes dos sistemas de TI empresariais. Protocolos como Modbus, DNP3 e OPC Unified Architecture podem não transportar informações de identidade do usuário da forma que as plataformas de acesso modernas esperam. A Xona Systems documentou uma implantação em um fabricante de produtos químicos que custou 765.000 USD, ultrapassou seu orçamento em 80% e alcançou 12 dos 42 sites após 18 meses.[3] O contexto de identidade pode ser perdido quando a tradução de protocolo ocorre em uma fronteira de rede. Isso complica as evidências de controle esperadas sob os requisitos de segurança industrial. O mercado de serviços gerenciados de gestão de acesso privilegiado permanece restrito nesses ambientes porque os provedores precisam de expertise industrial além da capacidade de segurança de identidade.
Lacuna de Competências em Implementação e Governança do Ciclo de Vida
A capacidade do provedor pode ser limitada pela mesma escassez que leva os clientes a terceirizar a gestão de acesso. Uma equipe de serviço gerenciado precisa de experiência com plataformas de acesso, procedimentos de governança e ambientes de clientes regulamentados. O SANS Institute constatou que funções de cibersegurança de nível especializado levaram pelo menos 6 meses para serem preenchidas em 55% das organizações em 2026. Os clientes também devem participar de revisões de direitos, atualizações de políticas de acesso e decisões de rotação de credenciais. A Fortinet relatou que 71% das organizações consideravam a escassez de competências em cibersegurança um risco organizacional ativo. A qualidade do serviço pode diminuir quando o provedor ou o cliente não possui a maturidade de governança necessária.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
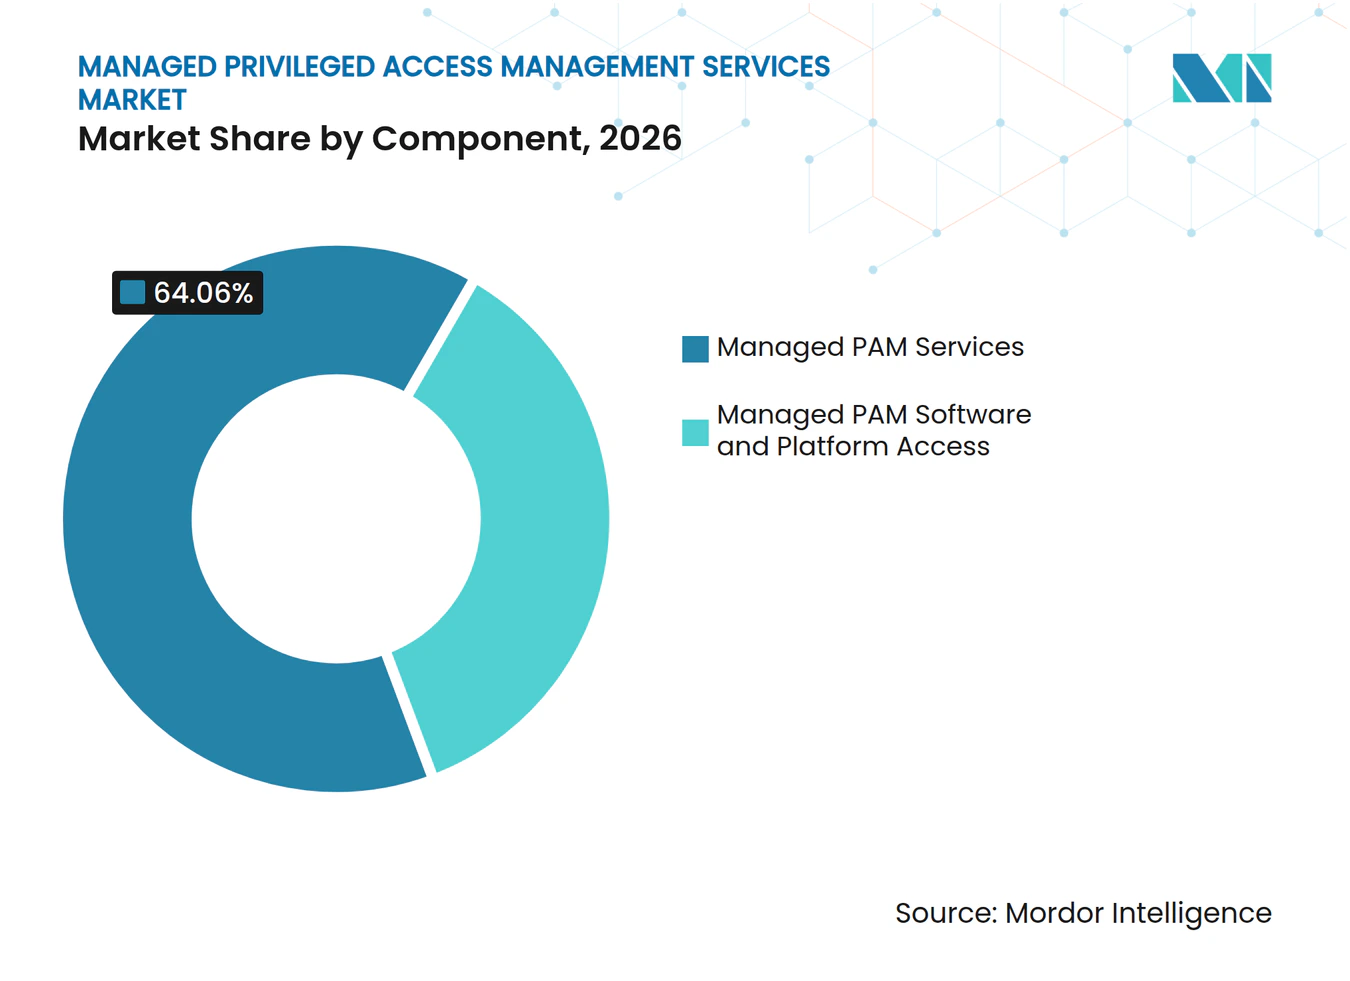
Serviços Gerenciados Lideram a Receita Enquanto o Acesso à Plataforma Expande Mais RapidamenteOs Serviços Gerenciados de PAM detinham 64,06% da participação do mercado de serviços gerenciados de gestão de acesso privilegiado em 2026. Os compradores utilizam esses serviços para monitoramento contínuo, registros de conformidade e alertas 24/7, em vez de apenas uma licença de software. Essa preferência reflete o ônus operacional de governar contas de alto risco em uma grande organização. Os provedores também podem usar o relacionamento de serviço para apoiar revisões periódicas de políticas e alterações de acesso. A categoria é particularmente relevante onde um cliente precisa de um modelo claro de responsabilidade para sessões sensíveis.
O Acesso a Software e Plataforma de PAM Gerenciado está projetado para expandir a um CAGR de 13,91% até 2032. O acesso à plataforma é cada vez mais incluído em uma assinatura de serviço recorrente, em vez de ser adquirido como um item de capital separado. O tamanho do mercado de serviços gerenciados de gestão de acesso privilegiado para este subsegmento é apoiado por modelos de entrega SaaS e de acesso medido. Essa abordagem pode simplificar as decisões de compra para organizações menores que desejam um único acordo comercial. Os provedores que separam de forma muito acentuada os preços de plataforma e serviço podem enfrentar pressão de ofertas agrupadas.


Por Tipo de Serviço:
Monitoramento Lidera Enquanto o Acesso Just-in-Time AceleraO Monitoramento 24/7 e Detecção Gerenciada representaram 19,70% da receita em 2026. O monitoramento contínuo é difícil de replicar sem pessoal dedicado de operações de segurança. Ele oferece às organizações visibilidade sobre a atividade de administradores sensíveis em todos os horários. Esse serviço também fornece uma base para escalonamento de alertas e relatórios de conformidade. Para os compradores no mercado de serviços gerenciados de gestão de acesso privilegiado, é a razão operacional mais clara para utilizar um provedor externo de acesso privilegiado.
O Acesso Just-in-Time Gerenciado e Elevação de Privilégios está projetado para expandir a um CAGR de 13,62% até 2032. A abordagem concede acesso elevado por um período limitado, em vez de deixar os privilégios disponíveis continuamente. A Gestão e Rotação Gerenciada de Credenciais, a Gestão Gerenciada de Sessões Privilegiadas, os Relatórios e Conformidade Gerenciados e a Resposta a Incidentes e Caça a Ameaças Gerenciadas ampliam o portfólio de serviços à medida que os programas de identidade amadurecem. Os dados de sessões privilegiadas também podem apoiar investigações de movimentação lateral que as ferramentas de endpoint podem não capturar. No mercado de serviços gerenciados de gestão de acesso privilegiado, a Keeper Security introduziu o Keeper Workflow em maio de 2026 com políticas de acesso com limite de tempo e aprovação no KeeperPAM.
Por Modelo de Entrega:
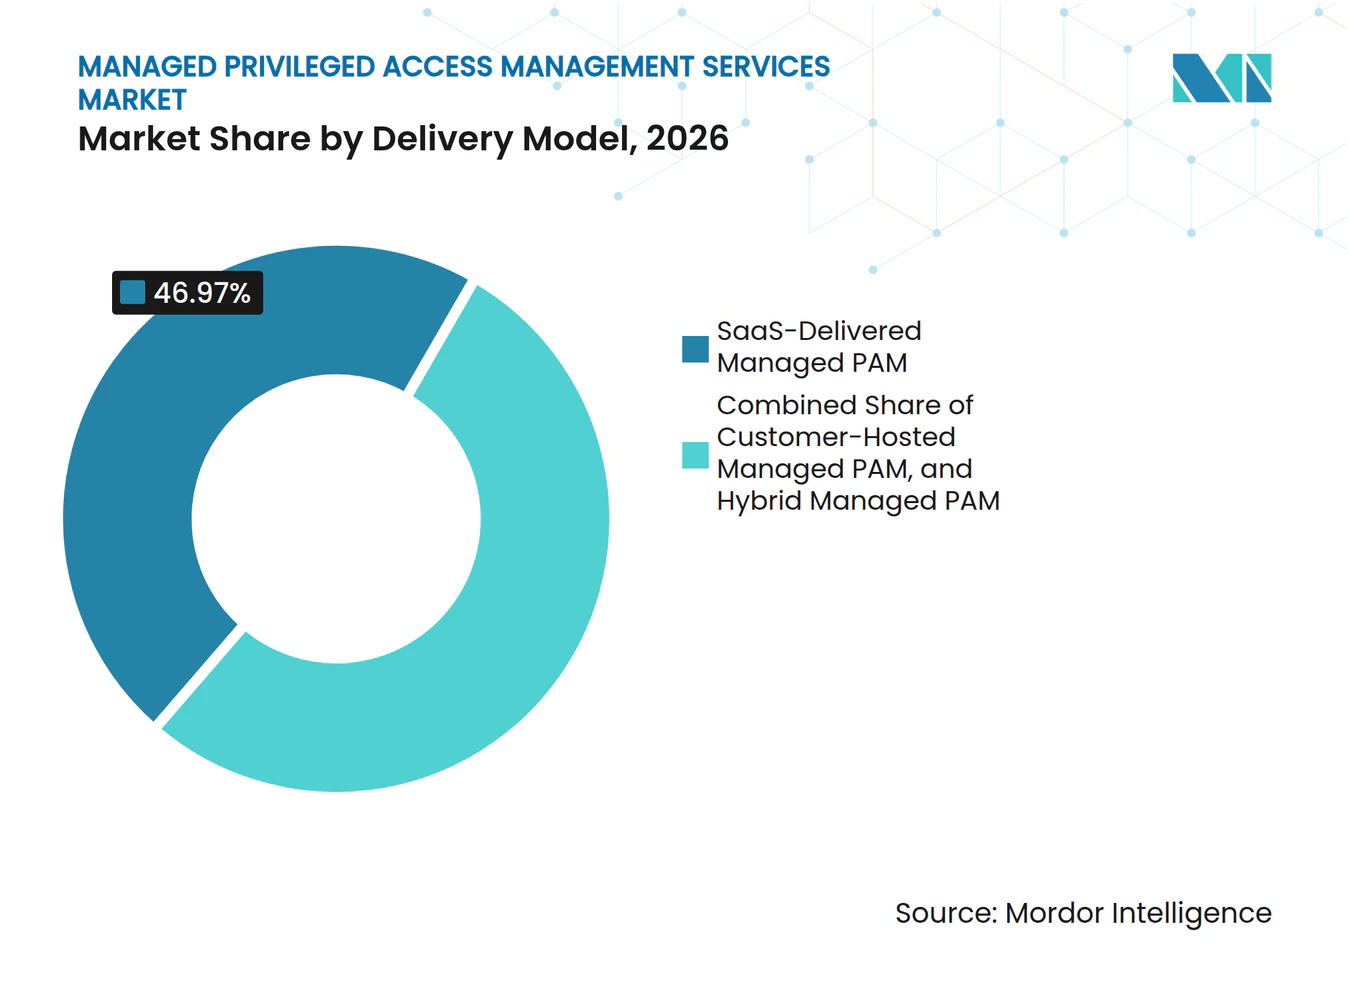
SaaS Amplia Sua Liderança em Todos os Modelos de ImplantaçãoO PAM Gerenciado entregue via SaaS detinha 46,97% da receita em 2026 e está projetado para expandir a um CAGR de 13,86% até 2032. Esse modelo de entrega lidera tanto a adoção atual quanto a expansão prevista. Ele reduz o trabalho de infraestrutura exigido do cliente e suporta uma implementação mais rápida. O preço por assinatura também se encaixa nos orçamentos de despesas operacionais utilizados para muitos serviços de tecnologia empresarial. A participação do mercado de serviços gerenciados de gestão de acesso privilegiado detida pela entrega SaaS demonstra ampla preferência dos compradores por controles de acesso operados externamente.
O PAM Gerenciado hospedado pelo cliente permanece importante em energia, governo e serviços financeiros, onde as políticas restringem a movimentação de registros de sessão para fora da infraestrutura do cliente. O PAM Gerenciado Híbrido apoia organizações que devem manter cofres locais para ativos operacionais de mainframe ou isolados, enquanto utilizam ferramentas de política SaaS para cargas de trabalho em nuvem. Esses arranjos podem permanecer em vigor por períodos de migração prolongados. O volume de dados é uma consideração prática à medida que o escopo se expande para identidades de máquinas e agentes de IA. O mercado de serviços gerenciados de gestão de acesso privilegiado deve considerar volumes maiores de telemetria de sessão e identidade que podem desafiar as premissas de armazenamento nas assinaturas existentes.


Por Tamanho da Organização:
Grandes Empresas Lideram Enquanto as PMEs Adicionam VolumeAs Grandes Empresas detinham 78,95% da receita em 2026. Seus ambientes de identidade frequentemente abrangem várias jurisdições, unidades de negócios e tipos de infraestrutura. Elas também enfrentam requisitos complexos de conformidade e gerenciam um grande número de contas de administrador. Essas condições sustentam a demanda por serviços que combinam controle de plataforma com suporte operacional regular. O mercado de serviços gerenciados de gestão de acesso privilegiado recebe demanda de grandes empresas por meio de registros detalhados de governança e arranjos de entrega personalizados.
As PMEs estão projetadas para expandir a um CAGR de 13,49% até 2032. A entrega SaaS reduz as barreiras de custo e administrativas que antes limitavam a adoção de PAM gerenciado a grandes organizações. Os requisitos de ciberseguro podem ainda encorajar compradores menores a adotar controles que demonstrem acesso privilegiado seguro. A ManageEngine, um produto da Zoho Corporation, utiliza o PAM360 com uma interface administrativa simplificada e preços posicionados abaixo dos limites de serviço gerenciado empresarial. Para o mercado de serviços gerenciados de gestão de acesso privilegiado, essa oportunidade favorece provedores que possam oferecer um escopo de serviço claro sem trabalho excessivo de implantação.
Por Setor do Usuário Final:
BFSI Lidera os Gastos Enquanto Governo e Defesa AceleraO BFSI detinha 23,48% da receita em 2026. Bancos e instituições financeiras gerenciam contas de administrador de alto valor em sistemas bancários centrais, de pagamento e de negociação. Eles também operam sob exigentes obrigações de controle de acesso e resiliência operacional. Essa combinação apoia o uso contínuo de registros de sessão, rotação de contas e governança de terceiros no mercado de serviços gerenciados de gestão de acesso privilegiado.
Governo e Defesa está projetado para expandir a um CAGR de 13,94% até 2032. As organizações de defesa e seus fornecedores enfrentam requisitos formais de zero trust e conformidade que se estendem por toda a cadeia de suprimentos. No mercado de serviços gerenciados de gestão de acesso privilegiado, saúde, manufatura, energia e serviços públicos, varejo e comércio eletrônico, tecnologia da informação e telecomunicações e outros usuários finais compõem a base de demanda restante. A saúde enfrenta expectativas de auditoria, enquanto a manufatura e os serviços públicos devem abordar desafios de integração em parques de tecnologia operacional mais antigos.
Por Tipo de Controle de Acesso:
Contas Compartilhadas Lideram Enquanto Privilégios em Nuvem ExpandemA Gestão de Contas Compartilhadas e Privilegiadas detinha 20,45% da receita em 2026. Contas root compartilhadas, contas de serviço e credenciais de administrador de domínio continuam sendo alvos centrais de governança. Essas contas podem criar alta exposição quando seu uso não está vinculado a uma pessoa identificável ou a um fluxo de trabalho controlado. As organizações, portanto, precisam de políticas para armazenamento seguro, liberação controlada e uso responsável.
A Gestão de Privilégios em Nuvem e SaaS está projetada para expandir a um CAGR de 13,18% até 2032. Os ambientes multinuvem aumentam o número de identidades, credenciais e permissões que requerem revisão frequente. A Gestão de Senhas entre Aplicações, a Gestão de Privilégios de Endpoint, a Gestão de Segredos e o Acesso Remoto e de Terceiros Privilegiado atendem a necessidades de controle relacionadas. A BeyondTrust lançou a Governança de Identidades Não Humanas em julho de 2026 para contas de serviço, chaves de API, clientes OAuth, identidades de carga de trabalho e agentes de IA. Isso reflete o aumento da atenção dos fornecedores à gestão de identidades não humanas em ambientes de nuvem, SaaS, endpoint e locais no mercado de serviços gerenciados de gestão de acesso privilegiado.
Análise Geográfica
Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado na América do Norte
A América do Norte deteve 39,02% da receita global em 2026. Os requisitos federais de confiança zero, um canal de segurança gerenciada desenvolvido e uma alta concentração de empresas regulamentadas sustentam a demanda na região. O tamanho do mercado de serviços gerenciados de gestão de acesso privilegiado na América do Norte é apoiado pelo trabalho federal para reduzir privilégios permanentes. A região também conta com um conjunto maduro de compradores que podem adquirir serviços de segurança gerenciada por meio de canais estabelecidos.
Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado na Europa
A Europa é o segundo maior mercado regional. O DORA passou a ser aplicado a partir de janeiro de 2025, acrescentando obrigações de resiliência operacional para entidades financeiras. O NIS2 adiciona obrigações de cibersegurança às organizações abrangidas e reforça a necessidade de evidências de acesso. O mercado de serviços gerenciados de gestão de acesso privilegiado responde quando os provedores dispõem de capacidade de entrega local e registros prontos para conformidade para clientes com requisitos de soberania de dados. As condições de residência de dados podem ainda aumentar a complexidade e o custo dos contratos multinacionais.
Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado na APAC, América do Sul e África
A Ásia-Pacífico está projetada para se expandir a um CAGR de 13,29% até 2032. China, Índia, Japão e Coreia do Sul estão adicionando infraestrutura em nuvem e serviços digitais, enquanto as economias do Sudeste Asiático estão criando novas superfícies de privilégio por meio de programas de digitalização. A BeyondTrust expandiu sua Plataforma Pathfinder para a Índia, Singapura, África do Sul e Emirados Árabes Unidos em janeiro de 2026, citando identidades de máquinas, IA agêntica e requisitos de conformidade regionais. A América do Sul e a África permanecem áreas em desenvolvimento, onde a expansão bancária e os programas de conformidade multinacionais geram demanda. O Brasil lidera a adoção na América do Sul, enquanto África do Sul, Nigéria e Quênia são locais-chave no continente africano à medida que a infraestrutura financeira digital e as regras de proteção de dados se desenvolvem.
Cenário Competitivo
Concentração do Mercado
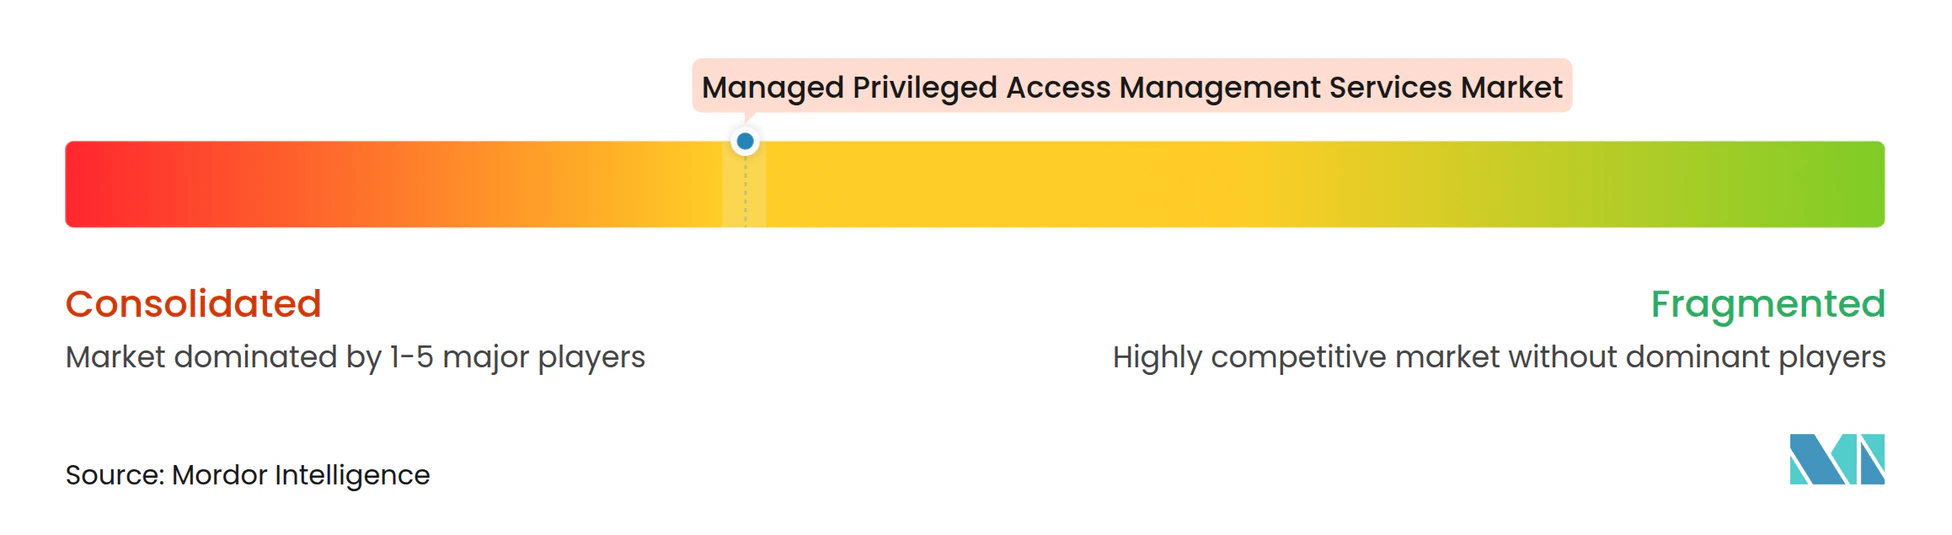
O mercado de serviços gerenciados de gestão de acesso privilegiado é moderadamente concentrado, com grandes fornecedores de plataforma competindo ao lado de especialistas que enfatizam velocidade de implantação, conhecimento setorial e preços acessíveis. A aquisição da CyberArk pela Palo Alto Networks foi concluída em fevereiro de 2026. A transação conferiu à Palo Alto Networks uma oferta de segurança de identidade que pode ser apresentada junto com sua plataforma de segurança mais ampla. Ela também reduz o número de grandes fornecedores independentes de acesso privilegiado disponíveis para os compradores.
A Delinea concluiu sua aquisição da StrongDM em março de 2026, estendendo sua oferta para autorização just-in-time em tempo de execução e gestão de acesso focada em DevOps. A BeyondTrust lançou o PathfinderAI em abril de 2026 para suportar a investigação em linguagem natural de riscos de identidade. Em seguida, lançou a Governança de Identidades Não Humanas em julho de 2026, estendendo os controles a contas de serviço, chaves de API, clientes OAuth, identidades de carga de trabalho e agentes de IA. Esses movimentos mostram que os fornecedores estão tratando a gestão de identidades não humanas como uma área importante para o desenvolvimento de plataformas.
Uma pesquisa da Cloud Security Alliance publicada em 2026 afirmou que as identidades de máquinas e agentes de IA superam os usuários humanos em uma proporção de 45 para 1 em média e de 144 para 1 em ambientes nativos de nuvem. A mesma pesquisa constatou que 31% das organizações tinham políticas formais de governança de agentes de IA. Isso deixa uma área substancial para os provedores abordarem por meio de descoberta, aplicação de políticas e suporte operacional. A WALLIX utiliza a soberania de dados e o alinhamento com a NIS2 para competir por contas europeias. O cenário competitivo é consistente com um mercado em que algumas grandes plataformas lideram, enquanto provedores regionais e especializados mantêm posições definidas.
Líderes do Setor de Serviços Gerenciados de Gestão de Acesso Privilegiado
-
Palo Alto Networks
-
BeyondTrust Corporation
-
Delinea Inc.
-
One Identity LLC
-
ManageEngine - Zoho Corporation Pvt. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado Empresas cobertas neste relatório
- Palo Alto Networks
- BeyondTrust Corporation
- Delinea Inc.
- One Identity LLC
- ManageEngine - Zoho Corporation Pvt. Ltd.
- WALLIX Group SA
- ARCON TechSolutions Pvt. Ltd.
- Hitachi ID Systems Inc.
- Netwrix Corporation
- Teleport Inc.
- Opal Security Inc.
- Keeper Security Inc.
- Saviynt Inc.
- StrongDM Inc.
- Fudo Security Sp. z o.o.
- Ekran System Inc.
- Quest Software Inc.
- Bravura Security Inc.
- Segura Inc.
- Securden Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado
- Setembro de 2026: A Keeper Security e a SailPoint anunciaram uma integração formal que conecta diretamente a plataforma de governança e administração de identidades da SailPoint ao KeeperPAM. O conector permite que a SailPoint governe o provisionamento, o desprovisionamento e os direitos de usuários e recursos gerenciados da Keeper, eliminando a lacuna de reconciliação manual entre a governança de identidades e a gestão de acesso privilegiado que historicamente exigia fluxos de trabalho operacionais separados.
- Julho de 2026: A BeyondTrust lançou a Governança de Identidades Não Humanas na Plataforma Pathfinder, estendendo a descoberta, a governança e a aplicação a identidades não humanas, contas de serviço, chaves de API, clientes OAuth, identidades de carga de trabalho e agentes de IA, em ambientes de nuvem, SaaS, endpoint e locais. A disponibilidade geral nos EUA está prevista para o outono de 2026.
- Julho de 2026: A Keeper Security lançou o Keeper Privileged Cloud dentro do KeeperPAM, oferecendo acesso just-in-time e aplicação de zero standing privilege em AWS IAM, Azure Entra ID, Google Cloud Platform, Okta e Active Directory, com credenciais privilegiadas automaticamente revogadas ao final da sessão.
- Abril de 2026: A BeyondTrust lançou o PathfinderAI e o Pathfinder MCP Server, permitindo a investigação de riscos de identidade em linguagem natural e possibilitando que sistemas externos de IA, incluindo Microsoft Copilot, OpenAI e Claude, acessem a inteligência de privilégios da BeyondTrust por meio do Model Context Protocol aberto.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado
O Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado (PAM) refere-se ao setor que abrange serviços terceirizados e gerenciados que auxiliam as organizações a proteger, monitorar, governar e controlar contas privilegiadas, credenciais de administrador, contas de serviço e acessos elevados em ambientes locais, em nuvem, híbridos e multinuvem.
O Relatório do Mercado de Serviços Gerenciados de Gestão de Acesso Privilegiado é Segmentado por Componente (Software e Acesso a Plataformas PAM Gerenciado e Serviços PAM Gerenciados), Tipo de Serviço (Monitoramento 24/7 e Detecção Gerenciada, Cofre e Rotação de Credenciais Gerenciados, Gestão de Sessões Privilegiadas Gerenciada, Acesso Just-in-Time e Elevação de Privilégios Gerenciados, Relatórios, Conformidade e Governana Gerenciados e Resposta a Incidentes e Caça a Ameaças Gerenciados), Modelo de Entrega (PAM Gerenciado Entregue via SaaS, PAM Gerenciado Hospedado pelo Cliente e PAM Gerenciado Híbrido), Porte da Organização (Grandes Empresas, Pequenas e Médias Empresas), Setor do Usuário Final (BFSI, TI e Telecomunicações, Governo e Defesa, Saúde, Manufatura, Energia e Serviços Públicos, Varejo, Outros Setores de Usuários Finais), Tipo de Controle de Acesso (Gestão de Contas Compartilhadas e Privilegiadas, Gestão de Senhas de Aplicação para Aplicação, Gestão de Privilégios de Endpoint, Gestão de Privilégios em Nuvem e SaaS, Gestão de Segredos e Acesso Remoto e de Terceiros Privilegiado) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Acesso a Software e Plataforma de PAM Gerenciado |
| Serviços Gerenciados de PAM |
| Monitoramento 24/7 e Detecção Gerenciada |
| Gestão e Rotação Gerenciada de Credenciais |
| Gestão Gerenciada de Sessões Privilegiadas |
| Acesso Just-in-Time Gerenciado e Elevação de Privilégios |
| Relatórios, Conformidade e Governança Gerenciados |
| Resposta a Incidentes e Caça a Ameaças Gerenciadas |
| PAM Gerenciado entregue via SaaS |
| PAM Gerenciado Hospedado pelo Cliente |
| PAM Gerenciado Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Tecnologia da Informação e Telecomunicações |
| Governo e Defesa |
| Saúde |
| Manufatura |
| Energia e Serviços Públicos |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| Gestão de Contas Compartilhadas e Privilegiadas |
| Gestão de Senhas entre Aplicações |
| Gestão de Privilégios de Endpoint |
| Gestão de Privilégios em Nuvem e SaaS |
| Gestão de Segredos |
| Acesso Remoto e de Terceiros Privilegiado |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Malásia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Componente | Acesso a Software e Plataforma de PAM Gerenciado | |
| Serviços Gerenciados de PAM | ||
| Por Tipo de Serviço | Monitoramento 24/7 e Detecção Gerenciada | |
| Gestão e Rotação Gerenciada de Credenciais | ||
| Gestão Gerenciada de Sessões Privilegiadas | ||
| Acesso Just-in-Time Gerenciado e Elevação de Privilégios | ||
| Relatórios, Conformidade e Governança Gerenciados | ||
| Resposta a Incidentes e Caça a Ameaças Gerenciadas | ||
| Por Modelo de Entrega | PAM Gerenciado entregue via SaaS | |
| PAM Gerenciado Hospedado pelo Cliente | ||
| PAM Gerenciado Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Tecnologia da Informação e Telecomunicações | ||
| Governo e Defesa | ||
| Saúde | ||
| Manufatura | ||
| Energia e Serviços Públicos | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Tipo de Controle de Acesso | Gestão de Contas Compartilhadas e Privilegiadas | |
| Gestão de Senhas entre Aplicações | ||
| Gestão de Privilégios de Endpoint | ||
| Gestão de Privilégios em Nuvem e SaaS | ||
| Gestão de Segredos | ||
| Acesso Remoto e de Terceiros Privilegiado | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Malásia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de gestão de acesso privilegiado?
O mercado de serviços gerenciados de gestão de acesso privilegiado é avaliado em 2,64 bilhões de USD em 2026 e está projetado para atingir 5,41 bilhões de USD até 2032 a um CAGR de 12,47%.
O que está impulsionando a demanda por serviços gerenciados de gestão de acesso privilegiado?
Incidentes relacionados à identidade, programas de zero trust, complexidade de multinuvem e escassez de pessoal de segurança qualificado estão apoiando a demanda.
Qual componente lidera a receita em serviços gerenciados de gestão de acesso privilegiado?
Os Serviços Gerenciados de PAM lideram com 64,06% da receita de 2026, pois muitas organizações precisam de monitoramento contínuo e suporte operacional.
Qual modelo de entrega está expandindo mais rapidamente para o PAM gerenciado?
O PAM Gerenciado entregue via SaaS está projetado para expandir a um CAGR de 13,86% até 2032 e detinha 46,97% da receita em 2026.
Qual setor do usuário final deve expandir mais rapidamente?
Governo e Defesa está projetado para expandir a um CAGR de 13,94% até 2032, apoiado por requisitos de zero trust e conformidade de defesa.
Qual região deve expandir mais rapidamente para serviços de PAM gerenciado?
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,29% até 2032 à medida que a implantação de serviços em nuvem e digitais aumenta.