
マネージド・プリント・セキュリティ・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.47 十億米ドル |
| 市場規模 (2032) | 6.12 十億米ドル |
| 成長率 (2027 - 2032) | 11.99 % |
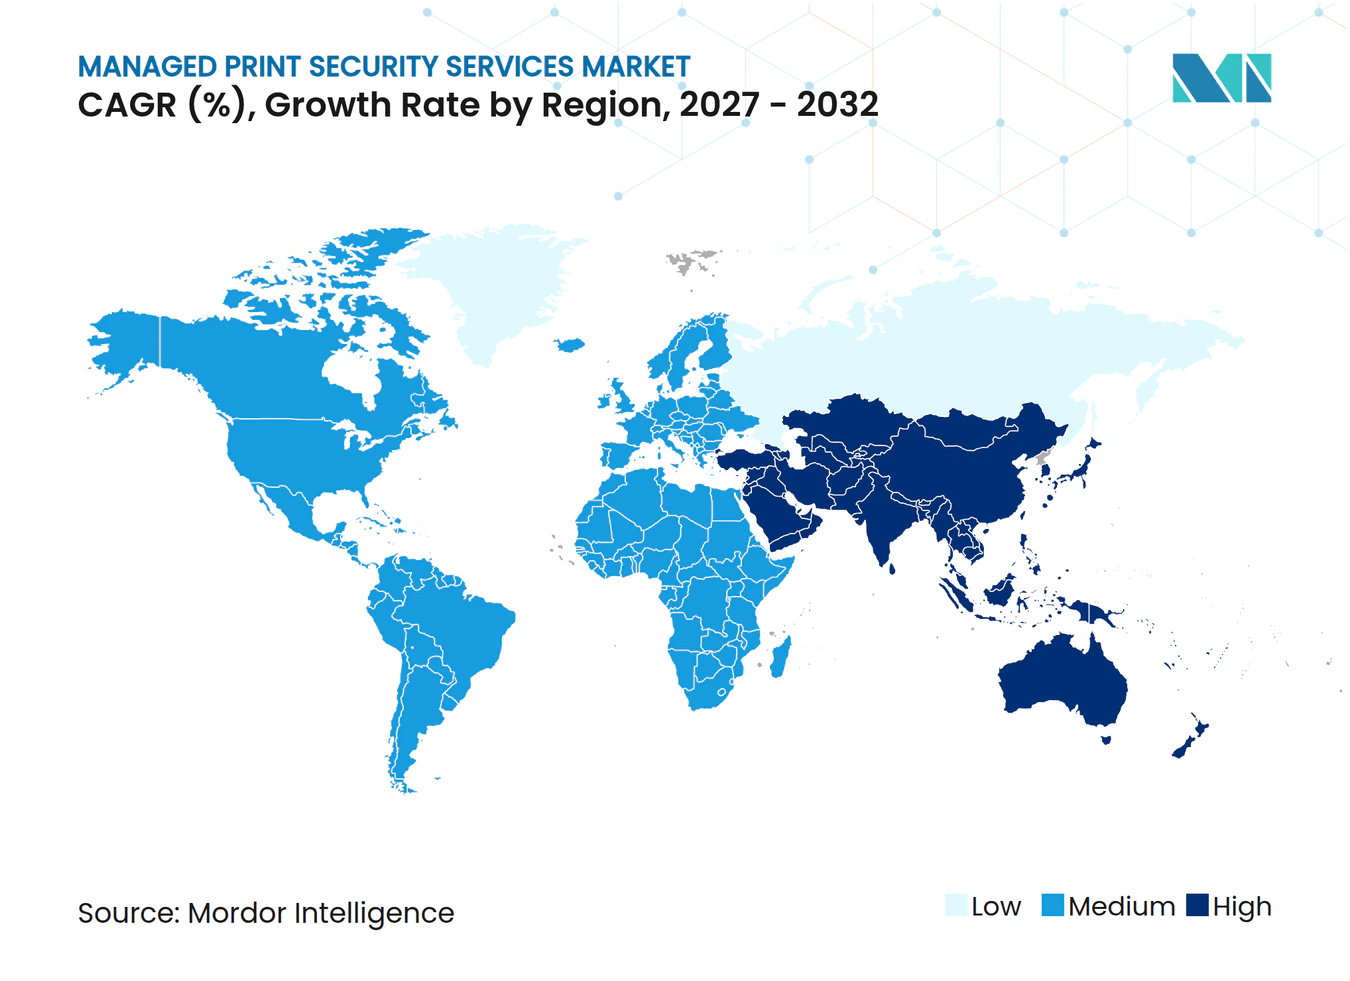
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・プリント・セキュリティ・サービス市場分析
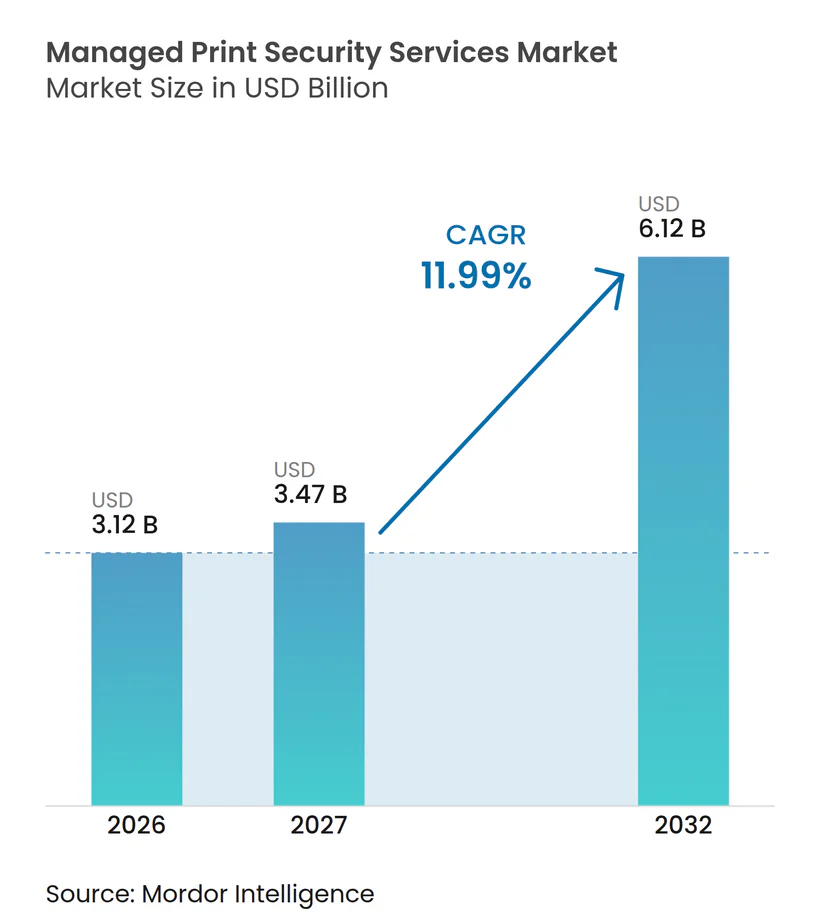
マネージド・プリント・セキュリティ・サービス市場規模は2026年に3.12 ビリオン 米ドルと評価され、2027年の3.47 ビリオン 米ドルから2032年には6.12 ビリオン 米ドルに達すると推定され、予測期間2027年~2032年においてCAGR 11.99%で拡大します。マネージド・プリント・セキュリティ・サービス市場は、ネットワーク接続プリンターおよ複合機を周辺機器ではなく企業エンドポイントとして扱う動向によって形成されています。企業は継続的な監視、ファームウェア管理、本人確認、および文書化された対応プロセスにより大きな比重を置いています。金融サービス、ヘルスケア、政府機関、および重要インフラにおける規制要件も、プリントデバイスをより広範なセキュリティおよび監査プログラムに組み込む動きを加速しています。プロバイダーは、クラウド提供型サービス、ベンダー中立ツール、および混合フリートにわたってセキュリティカバレッジを拡大するチャネルパートナーシップを通じて対応しています。マネージド・プリント・セキュリティ・サービス市場は、既存のプリント環境を中断させることなく、デバイスの専門知識、セキュリティオペレーション、およびコンプライアンス報告を組み合わせることができるプロバイダーにとって成長余地があります。
主要レポートのポイント
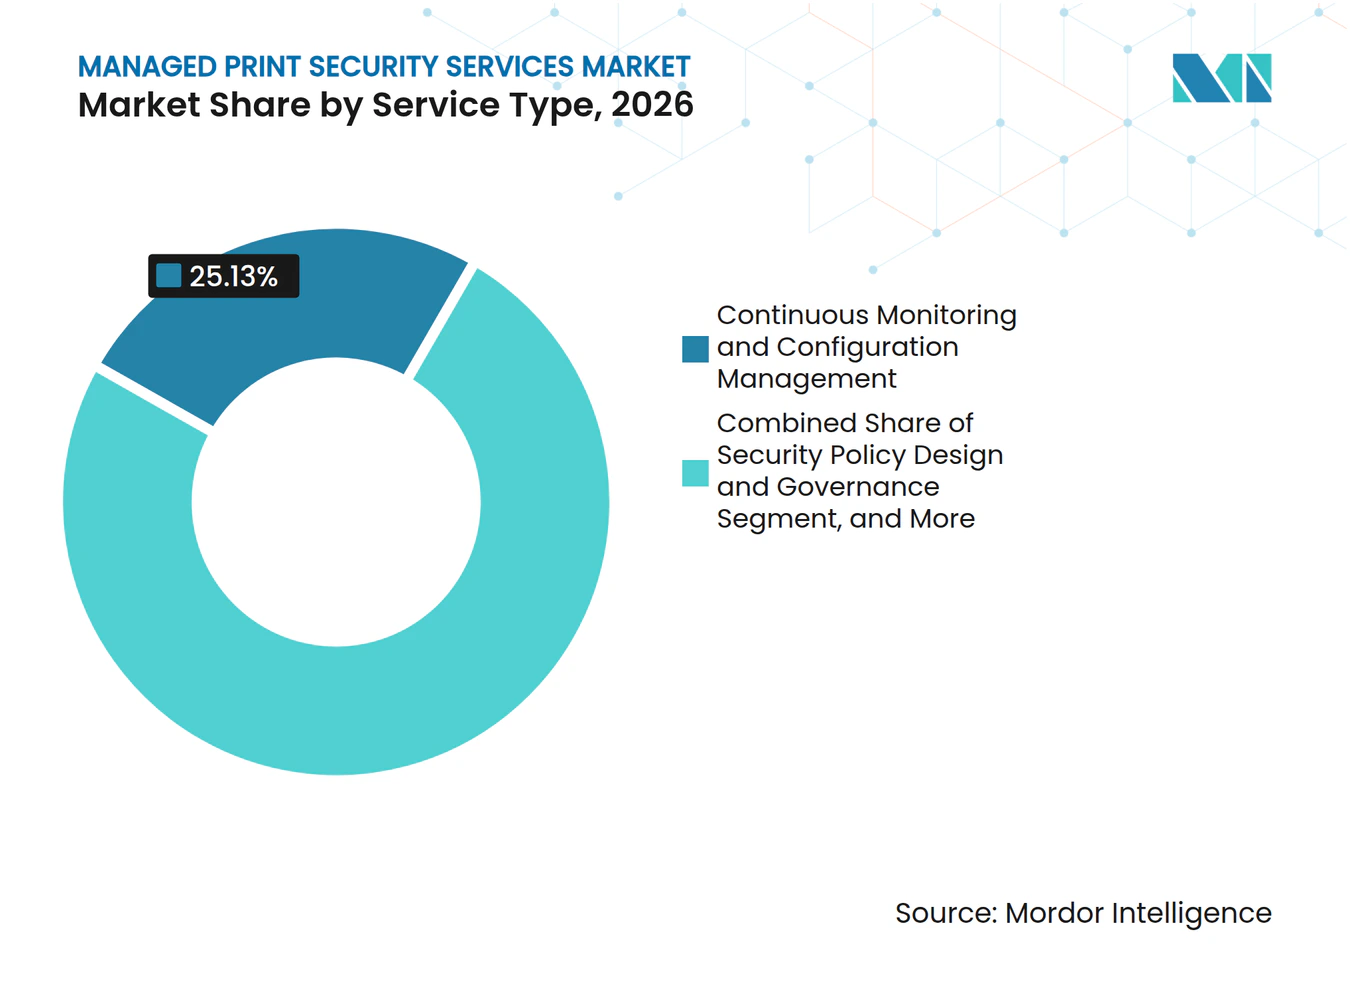
- サービスタイプ別では、継続的監視および構成管理が2026年のマネージド・プリント・セキュリティ・サービス市場シェアの25.13%を占め、ファームウェア・パッチ・証明書管理は2032年までにCAGR 13.19%で拡大する見込みです。
- 導入モデル別では、オンプレミスが2026年の収益の46.47%を占め、クラウドベース導入は2032年までにCAGR 12.58%で拡大する見込みです。
- 組織規模別では、大企業が2026年の収益の74.38%を占め、中小企業は2032年までにCAGR 12.41%で拡大する見込みです。
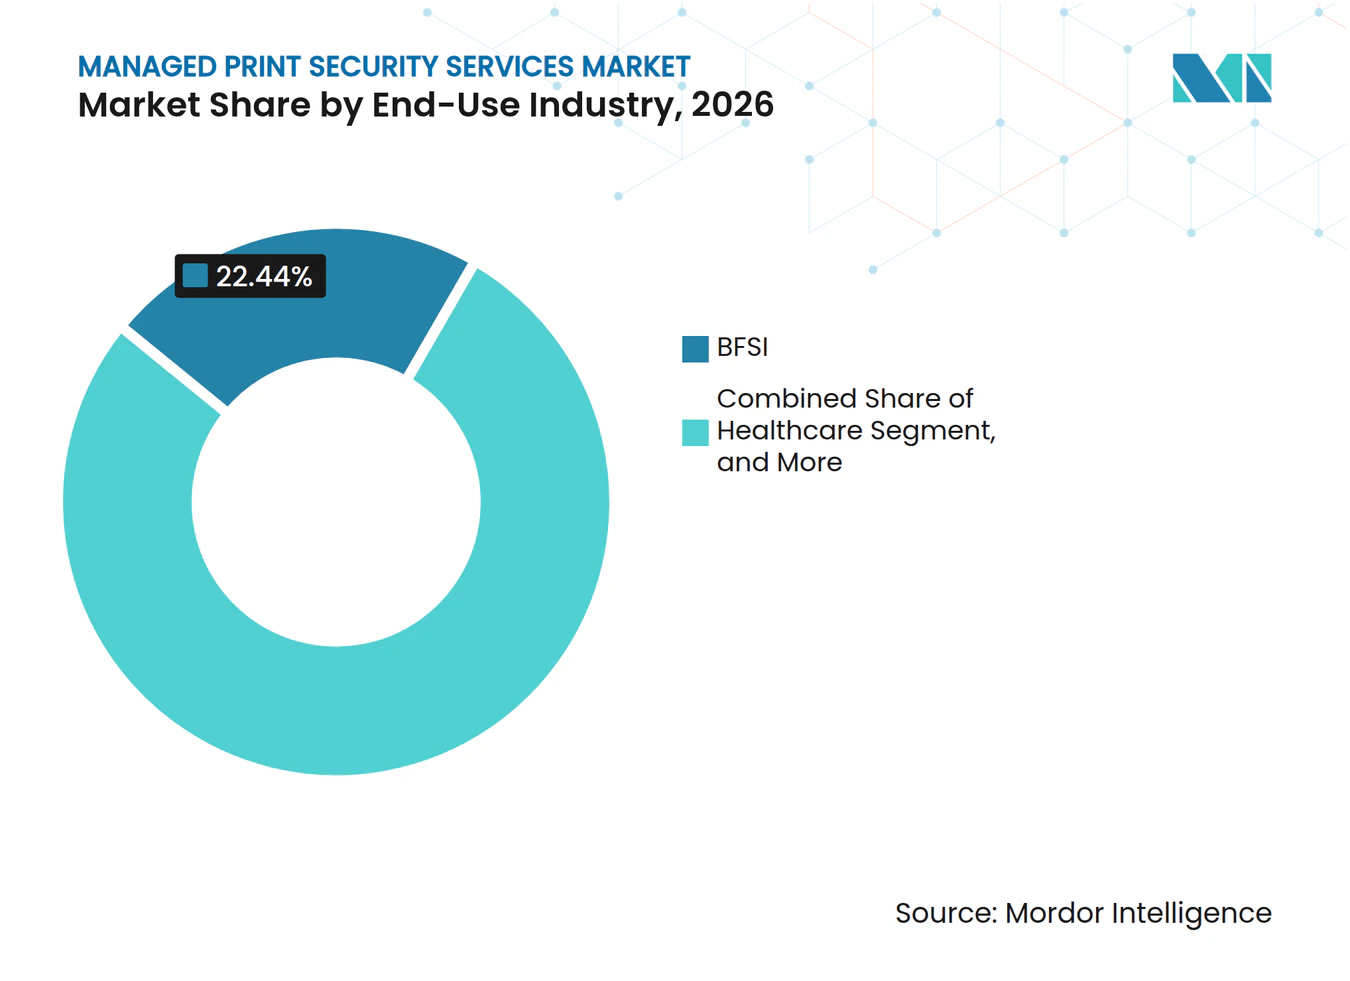
- エンドユーズ産業別では、BFSIが2026年の収益の22.44%を占め、その他のエンドユーズ産業は2032年までにCAGR 13.38%で拡大する見込みです。
- チャネルタイプ別では、MPSプロバイダーおよびディーラーが2026年の収益の44.87%を占め、システムインテグレーターおよびITサービスプロバイダーは2032年までにCAGR 12.57%で拡大する見込みです。
- 地域別では、北米が2026年の収益の41.03%を占め、アジア太平洋は2032年までにCAGR 12.94%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ネットワーク接続プリンターの企業エンドポイントとしての露出拡大 | +2.8% | グローバル、特に北米および欧州に集中 | 短期(2年以内) |
| ハイブリッドおよびゼロトラスト作業環境の拡大 | +2.5% | 北米および欧州、アジア太平洋への波及 | 中期(2~4年) |
| 印刷データに関する規制上の説明責任の高まり | +1.8% | 欧州、北米、およびコア・アジア太平洋市場 | 中期(2~4年) |
| 異機種混在および旧式プリントフリートの拡大 | +1.3% | グローバル、特に北米および欧州の大企業で最も高い | 長期(4年以上) |
| 専門的なプリント・サイバーセキュリティスキルの不足 | +0.9% | グローバル、特にアジア太平洋および南米で深刻 | 中期(2~4年) |
| 成果ベースのデバイスごとセキュリティサービスへのシフト | +0.6% | 北米、西欧、および成熟しつつあるアジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ネットワーク接続プリンターの企業エンドポイントとしての露出拡大
プリンターおよび複合機は企業ネットワークエンドポイントの20〜30%を占める可能性がありますが、多くは標準的なエンドポイント検知・対応プログラムの対象外となっています。このため、セキュリティチームは構成変更、ファームウェア状態、および不審なハードウェアアクティビティに対する可視性が低下しています。HPの調査では、調査対象のITおよびセキュリティ意思決定者のうち、プリンターのハードウェアレベルのセキュリティイベントを検知できると回答したのはわずか32%であり、ファームウェアの脆弱性が公開された後に脆弱なデバイスを特定できると回答したのは35%にとどまりました。マネージド・プリント・セキュリティ・サービス市場は、顧客が一度限りのフリートレビューではなく継続的な監視を必要とする場合に恩恵を受けます。HP LaserJetプリンターに影響するネットワーク経由のリモートコード実行の問題であるCVE-2025-26506も、パッチ適用とデバイス管理が広範な企業セキュリティ実践の一部でなければならない理由を示しました。マネージドな監視、修復、およびインシデント対応サービスは、管理不十分なプリンターフリートによって生じる運用上のギャップに対処します。
ハイブリッドおよびゼロトラスト作業環境の拡大
ハイブリッドワークは、機密情報が印刷される場所と組織がプリントインフラへのアクセスを管理する方法を変えました。自宅やリモートの場所は、通常のオフィス管理の外に置かれる場合があり、ゼロトラストプログラムではアクセスが許可される前にデバイスとユーザーの確認が求められます。米国行政管理予算局は、連邦機関がその近代化プログラムにおいてゼロトラストの原則とセキュアなクラウド導入を使用するよう指示しています。マネージド・プリント・セキュリティ・サービス市場は、アイデンティティ管理、デバイスの状態確認、およびセキュアプリントリリースが企業調達要件の一部となるにつれて関連性を高めています。Pharosは、ゼロトラストプリント環境を、プリントアクティビティに対して認証済みセッション、最小権限アクセス、およびポリシー適用を使用する環境として説明しています。これらの要件は、プリントセキュリティをアイデンティティおよびアクセス管理に結びつける定期的なサービスを支援します。
印刷データに関する規制上の説明責任の高まり
印刷された情報には、デジルデータと同じガバナンスの期待が適用される個人、財務、健康、および業務上の記録が含まれる場合があります。マネージド・プリント・セキュリティ・サービス市場は、デバイスインベントリ、監査証跡、アクセス制御、および文書化された対応手順を必要とする顧客によって支えられています。ドイツは2025年12月にNIS2実施法を公布し、対象セクターの組織に対するサイバーセキュリティ義務を強化しました。ドイツ連邦情報セキュリティ局は、オフィス環境向けのITグルントシュッツガイダンスの中にプリンターおよび複合機を含めています。このようなフレームワークは、顧客がプリント資産を正式なセキュリティ管理を伴うガバナンスされたシステムとして扱うよう促します。信頼できる認証、ローカル提供、および実用的なコンプライアンスエビデンスを持つプロバイダーは、規制された調達プロセスでより有利な立場に置かれます。
異機種混在および旧式プリントフリートの拡大
大規模な組織は、複数のメーカーおよび複数のファームウェア世代にわたるデバイスを運用していることがくあります。各デバイスの管理インターフェース、更新サイクル、および証明書機能が異なる場合があるため、統一されたセキュリティポリシーの適用が難しくなります。HPの調査では、回答した意思決定者のうちプリンターハードウェアへの不正変更を追跡できると回答したのはわずか34%でした。マネージド・プリント・セキュリティ・サービス市場は、ベンダーの枠を超えて機能する評価、パッチ調整、証明書管理、およびポリシーガバナンスによって支えられています。HPはまた、回答者の86%がデータセキュリティをプリンターの再利用またはリサイクルの障壁と見なしていると報告しています。旧式デバイスおよび不明確な所有権は、マネージドサービスプロバイダーが時間をかけて対処できる長期的な修復作業を組織に残す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オフィス印刷量の減少とデジタル代替 | -1.8% | グローバル、特に西欧および北米で最も深刻 | 中期(2~4年) |
| アウトソーシングされたプリント業務におけセキュリティおよびデータ主権の懸念 | -1.2% | 欧州および北米 | 中期(2~4年) |
| 断片化した旧式フリートと困難なデバイス統合 | -0.8% | グローバル、大規模マルチサイト企業で最も大きな影響 | 長期(4年以上) |
| IT、セキュリティ、およびワークプレースオペレーション間の不明確な所有権 | -0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オフィス印刷量の減少とデジタル代替
オフィス印刷量の減少は、アクティブなデバイス数に依存するプロバイダーにとってデバイスごとの経済性を制約する可能性があります。この影響は、ペーパーレスプロセスを採用する文書が少ないセクターでより強く、規制されたセクターでは引き続きプリントワークフローのニーズが高い状況です。マネージド・プリント・セキュリティ・サービス市場は、印刷量だけでなく、リスク低減、ガバナンス、および運用効率によって価値を示す必要があります。BFSI、ヘルスケア、および法律分野のユーザーは、機密または規制された記録に関わるワークフローがあるため、引き続き管理された印刷出力を必要としています。プロバイダーは、印刷アクティビティだけでなくデバイスセキュリティの成果に焦点を当てたサービスモデルを使用することで、印刷量減少の影響を軽減できます。
アウトソーシングされたプリント業務におけるセキュリティおよびデータ主権の懸念
マネージドサービスの提供には、デバイステレメトリ、構成ログ、およびプリント関連メタデータへのアクセスが必要な場合があります。プライバシーに敏感なセクターの顧客は、これらの記録が保存される場所、アクセスできる担当者、および保持期間を制限する場合があります。マネージド・プリント・セキュリティ・サービス市場は、顧客が地域内のデータ保存および詳細な契約上の管理を要求する場合、販売サイクルが長くなる可能性があります。DBSバンクおよびバンク・オブ・チャイナにサービスを提供する印刷ベンダーが関与したランサムウェアインシデントが1万1千人以上の顧客データに影響を与え、サプライヤーリスクへの認識が高まりました。監査可能な残存管理、強力なアクセス管理、および認められたセキュリティ認証を提供するプロバイダーは、これらの懸念に対してより適切に対処できます。この問題は需要をなくすものではありませんが、規制された案件を獲得するために必要な提供水準を引き上げます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
継続的監視がリードしながらファームウェア管理が加速継続的監視および構成管理は、2026年のマネージド・プリント・セキュリティ・サービス市場シェアの25.13%を占めました。その地位は、構成ドリフトを特定し、デバイステレメトリを維持し、内部統制プログラムのエビデンスを提供する必要性を反映しています。継続的なカバレッジにより、各フリートが単独で管理されるのではなく、プリンターイベントをより広範なセキュリティオペレーションと連携させることができます。また、変化がより広範なネットワーク問題になる前に特定することも可能です。このサービスは、複数拠点または複数メーカーのデバイスを持つ顧客にとって特に関連性があります。
ファームウェア・パッチ・証明書管理は、2032年までにCAGR 13.19%で拡大する見込みで、サービスタイプの中で最も高い成長率です。HPの調査では、調査対象のITおよびセキュリティ意思決定者のうち、プリンターのファームウェア更新を迅速に適用できると回答したのはわずか36%でした。このサービスは、更新検証、証明書更新、および例外処理における実際のバックログに対処します。フリートセキュリティ評価・ディスカバリーおよびセキュリティポリシー設計・ガバナンスは、初期のインベントリと管理フレームワークを構築します。セキュアプリントリリースおよびユーザー認証は、アイデンティティベースのワークフローをサポートします。インシデント対応、コンプライアンス報告、および修復は、デバイス情報を監査および復旧ニーズのための文書化されたアクションに変換します。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能です
導入モデル別:
オンプレミスが管理を維持しながらクラウド導入が拡大オンプレミス導入は2026年の収益の46.47%を占めました。金融サービス、政府機関、およびその他の機密性の高いユーザーは、ログ、構成、およびプリントワークフローのローカル管理を好む場合があります。既存のプリントサーバーインフラおよび長期サービス契約も、置き換えの意思決定を遅らせます。オンプレミス提供のマネージド・プリント・セキュリティ・サービス市場規模は、多くの企業が厳格なデータ残存要件を満たす必要があるため引き続き大きいです。オンプレミスモデルは、エンドポイントセキュリティおよびプリントオペレーションのために確立された内部チームを持つ組織にも適しています。
クラウドベース導入は2032年までにCAGR 12.58%で拡大する見込みです。マイクロソフトは、Windows保護プリントモードを、最新のプリントスタックを使用し、旧式のサードパーティドライバーへの依存を排除することでセキュリティを向上させるWindowsの印刷手法として説明しています。Celiveoは2025年8月、ユーザーごと月額課金でMicrosoft Azureマーケットプレイスを通じてセキュアクラウドプリントサービスを提供開始しました。クラウド提供は、サーバー管理を削減し、分散したユーザー間での配布を簡素化できます。ハイブリッド導入は、組織が高感度ワークロードと制限の少ない印刷を分離する必要がある場合に引き続き有効です。この混合モデルは、統一されたポリシーとガバナンスの必要性を高める可能性があります。
組織規模別:
大企業が収益を維持しながら中小企業がアクセスを拡大大企業は2026年の収益の74.38%を占めました。複数拠点のフリート、多様なデバイス資産、および専用のセキュリティ予算により、このグループが最大の購買層となっています。これらの顧客は、地域、部門、およびメーカープラットフォームにわたって用される管理を頻繁に必要とします。大企業の地位は、広範なプリント資産を管理する運用上の複雑さを反映しています。彼らの調達チームも、IT、セキュリティ、ワークプレースオペレーション、およびコンプライアンス担当者を巻き込むことが増えており、マネージド・プリント・セキュリティ・サービス市場を機能横断的な購買決定に関連し続けさせています。
中小企業は2032年までにCAGR 12.41%で拡大する見込みです。サブスクリプションプラットフォームは、ローカルプリントサーバーと社内の専門的な管理の必要性を低減できます。PaperCutは、そのHiveおよびPocketクラウドプラットフォームが2025年までに7万以上の組織に達したと述べています。サイバー保険および顧客保証の要件も、小規模企業がエンドポイントカバレッジを示す動機となる場合があります。Y Softは2025年9月に、簡素化されたセットアップと自動デバイス検出を備えた小規模組織向けSAFEQ Cloud Breezeを発売しました。これらのサービスにより、大規模なプリントまたはセキュリティチームを持たない購入者にとってマネージドプリント理がより利用しやすくなっています。
エンドユーズ産業別:
BFSIが最大の収益基盤を提供BFSIは2026年の収益の22.44%を占めました。このセクターは、管理された印刷出力と追跡可能なプロセスを必要とする顧客記録、支払情報、およびコンプライアンス文書を管理しています。FINRA、SEC、PCI DSS、およびGLBA保護ルールは、アクセス、記録管理、およびセキュリティ管理への規律ある取り組みを支援しています。マネージド・プリント・セキュリティ・サービス市場は、プリンターが金融データワークフローの一部となり得るため、このセクターで強い役割を持っています。ベンダーインシデントも、セキュリティリーダーにとってサプライチェーン監視を実際的な懸念事項にしています。
その他のエンドユーズ産業は2032年までにCAGR 13.38%で拡大する見込みです。専門サービス、法律、物流、および製造は、接続デバイスがより広範なビジネスオペレーションの一部となるにつれてプリンターセキュリティへの注目を広げています。ヘルスケアは、保護された医療情報と電子健康記録に関連するプリンキューのための管理を必要としています。政府の購入者は、ゼロトラストおよび重要インフラの義務に沿ってプリント管理を整備しています。製造業のユーザーは、情報技術と運用技術の両方の環境に近接した生産フロアのプリンターを保有している場合があります。小売および教育は印刷強度が低い場合がありますが、機密文書に対するユーザー認証とデータ保護が引き続き必要です。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能です
チャネルタイプ別:
MPSプロバイダーがリーしながらインテグレーターがセキュリティの役割を構築MPSプロバイダーおよびディーラーは2026年のチャネル収益の44.87%を占めました。インストール済みフリートとの関係およびデバイスレベルの知識により、既存の契約にセキュリティサービスを追加するための強固な立場を得ています。このチャネルは、消耗品、メンテナンス、フリートモニタリング、およびセキュリティ管理を、顧客との慣れ親しんだ関係を通じて組み合わせることができます。マネージド・プリント・セキュリティ・サービス市場は、多くの顧客がすでにこれらのプロバイダーを通じてプリントサポートを購入しているため、このルートから恩恵を受けます。また、セキュリティサービスを開始する前にフリートを発見・文書化するために必要な労力を削減することもできます。
システムインテグレーターおよびITサービスプロバイダーは2032年までにCAGR 12.57%で拡大する見込みです。これらの企業は、エンドポイント、ゼロトラスト、およびマネージドセキュリティオペレーションプロジェクトにプリント資産を含めることがきます。MarcoはMPS MonitorのPrint-Awareプラットフォームを2025年10月に採用し、米国18州のクライアントにわたってフリートモニタリングを拡大しました。ISVおよびセキュリティスペシャリストは、ベンダー中立のオーケストレーション、データ損失防止、および証明書管理機能を提供します。Symphionは2026年6月に、プリンターおよび接続されたモノのインターネットデバイス向けのベンダー非依存のマネージドエンドポイントサイバーセキュリティオペレーションプログラムを開始しました。このチャネルの収束により、企業の購入者がプリントセキュリティサービスを調達できるルートの数が増加しています。
地域分析
北米マネージドプリントセキュリティサービス市場
北米は2026年の収益の41.03%を占め、マネージドプリントセキュリティサービス市場において最大の地域貢献を示しました。大規模なエンタープライズフリート、成熟したマネージドセキュリティサービスエコシステム、ならにBFSI、ヘルスケア、および政府部門における厳格な要件が需要を支えています。米国は同地域における主要な国別市場です。購買担当者はプリンターの監視を既存のセキュリティ情報・イベント管理およびマネージドセキュリティオペレーションプロセスと連携させることが多く、これによりプロバイダーは印刷管理をスタンドアロンの印刷購入としてではなく、エンドポイントカバレッジの一部として位置づけることが促進されています。
EMEAおよび南米マネージドプリントセキュリティサービス市場
欧州は第2位の地域であり、データおよび重要インフラに対する規制上の説明責任によって形成されています。ドイツのNIS2実施法およびBSIによるプリンターおよびスキャナー環境に関するガイダンスは、正式な管理策に対する明確な支持を提供しています。Kyocera Document Solutionsは2026年1月、欧州の重要インフラ組織および公共機関向けにAKI PrinTaurus セキュリティスイートを導入しました。南米、中東、およびアフリカは依然として初期段階にあります。ブラジルのLGPDフレームワークおよび湾岸諸国のサバーセキュリティプログラムは、政府および金融サービス購買担当者からの需要を支えています。
アジア太平洋マネージドプリントセキュリティサービス市場
アジア太平洋地域は2032年までに12.94%のCAGRで拡大すると予測されており、最も成長の速い地域となっています。中国、インド、日本、および韓国におけるエンタープライズのデジタル化が、接続された印刷デバイスのアドレサブルベースを拡大しています。HP Japanは2025年9月、日本のIT意思決定者の40%がファームウェアアップデートを迅速に適用していると報告しており、適用していない相当数の割合が残っていることを示しています。Brother Industriesは2025年11月、日本においてICカード認証による制御された印刷リリースを使用するSecurity Print Advanceを導入しました。インドのエンタープライズ技術整備、韓国のプライバシー要件、およびオーストラリアの侵害通知義務が、同地域全体にわたる多様な需要を支えています。
競合環境
市場集中度
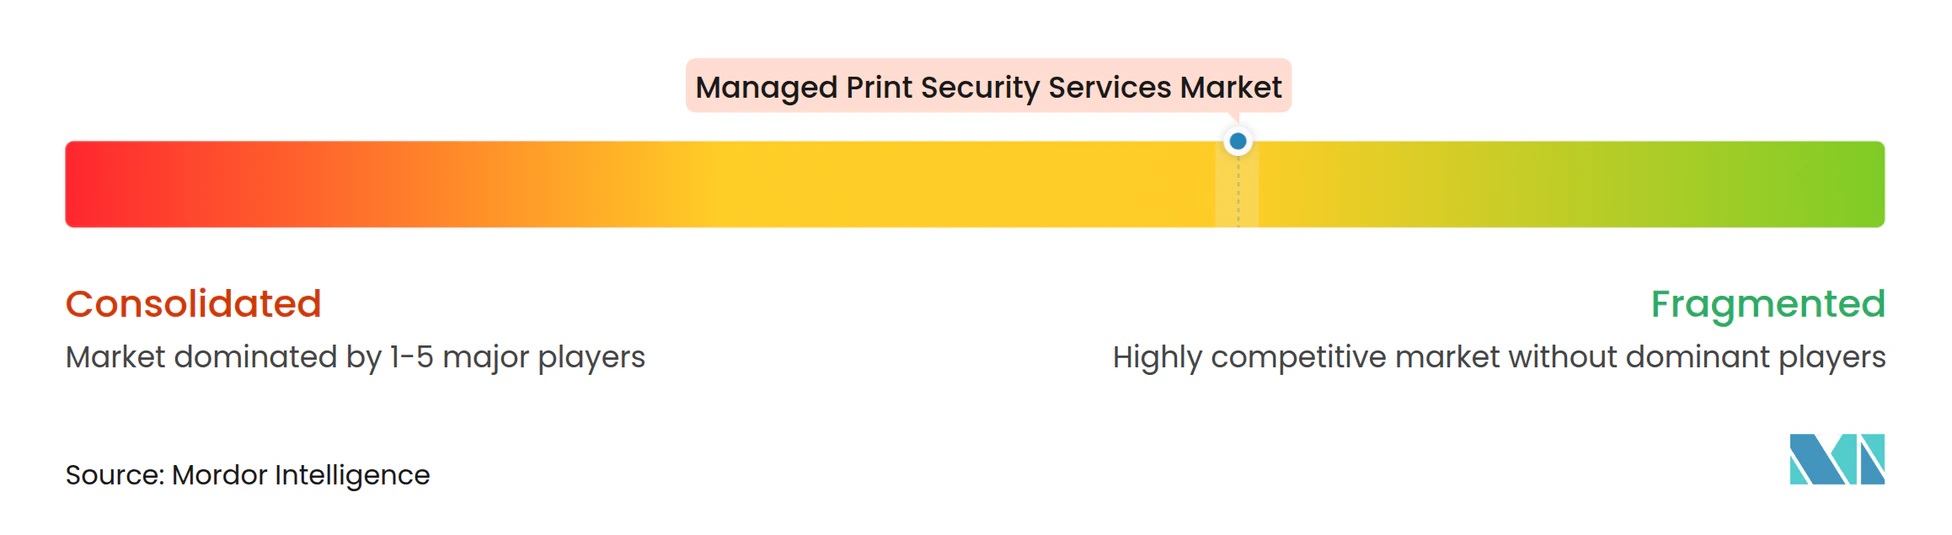
マネージド・プリント・セキュリティ・サービス市場は中程度に断片化しており、OEM連携プロバイダーがベンダー中立のソフトウェア企業およびセキュリティスペシャリストと並んで事業を展開しています。マネージド・プリント・セキュリティ・サービス市場における競争は、クラウド提供、ゼロトラストアーキテクチャとの統合、リアルタイムモニタリング、および混合デバイスフリートにわたる対応能力を中心に展開されています。大手プリントプロバイダーは確立された顧客アクセスとデバイスの知識を持っています。専門プロバイダーは、ポリシーオーケストレーション、証明書ライフサイクル管理、およびセキュリティオペレーション統合を通じて差別化を図ることができます。マネージド・プリント・セキュリティ・サービス産業は、プロバイダーがセキュアなデータ管理と文書化された管理に対する企業の期待に応えることも求めています。
Celiveoは2026年2月にXerox-Lexmarkとの世界的なマスター販売代理店契約を締結し、Xerox-LexmarkにCeliveo 365サービスとしてのソフトウェアおよびCeliveo 8オンプレミスプラットフォームのグローバル再販権を付与しました。Symphionは2026年6月に、プリンターおよび接続されたモノのインターネット向けのベンダー非依存のマネージドエンドポイントサイバーセキュリティオペレーションプログラムを開始しました。京セラの2026年1月の発売は、その環境向けに構築されたセキュリティスイートで欧州の重要インフラユーザーを対象としました。これらの動きは、チャネルアクセス、ベンダー中立のガバナンス、およびコンプライアンス特化型製品がどのように明確な戦略的立場になりつつあるかを示しています。マイクロソフトの保護プリントモードも、クラウド接続のWindowsプリントワークフローを構築するベンダーの技術的基準を引き上げています。
OEM横断の証明書ライフサイクル管理は、大規模な混合フリートを持つ顧客にとって引き続き重要です。プリントジョブ送信時のコンテンツ検査と、デバイステレメトリをコンプライアンスエビデンスにマッピングする報告は、プロバイダーが注力する追加領域です。キャノンは2026年10月に、オフィス複合機およレーザープリンターへのエンドポイント検知・対応技術の統合を発表しました。日本経済新聞ドットコム この動きにより、検知・対応機能がハードウェア層により近い場所に組み込まれます。独立したモニタリングプロバイダーに対して、より広範な相互運用性とサービス価値を示す圧力が高まる可能性があります。マネージド・プリント・セキュリティ・サービス産業は、信頼できるセキュリティオペレーション、ローカルデータ管理、および多様なデバイスへの実用的なサポートを組み合わせるプロバイダーを評価する可能性が高いです。
マネージド・プリント・セキュリティ・サービス産業のリーダー
-
PaperCut Software Pty Ltd
-
Y Soft Corporation, a.s.
-
Pharos Systems International, Inc.
-
Celiveo Pte Ltd
-
MyQ, spol. s r.o.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドプリントセキュリティサービス市場 このレポートでカバーされる企業
- PaperCut Software Pty Ltd
- Y Soft Corporation, a.s.
- Pharos Systems International, Inc.
- Celiveo Pte Ltd
- MyQ, spol. s r.o.
- NT-ware Systemprogrammierungs-GmbH
- OPTIMIDOC s.r.o.
- ThinPrint GmbH
- Vasion, Inc.
- Levi, Ray & Shoup, Inc.
- Tungsten Automation Corporation
- Tricerat, Inc.
- Plus Technologies LLC
- PriApps, Inc.
- K-iS Systemhaus GmbH
- MPS Monitor S.r.l.
- Symphion, Inc.
- Fasoo Co., Ltd.
- Ringdale Limited
- AKI GmbH
最近の産業開発事情 マネージドプリントセキュリティサービス市場
- 2026年10月:キャノンが日経の2026年10月13日付報道によりオフィス複合機およびレーザープリンターへのEDR技術の統合を発表しました。この動きにより、検知・対応機能がプリントハードウェアにネイティブに組み込まれ、従来サードパーティISVが占有していたモニタリング層に参入します。
- 2026年6月:Symphion, Inc.が2026年6月9日にプリンターおよび接続されたモノのインターネット向けのSymphionマネージドエンドポイントサイバーセキュリティオペレーションプログラムを開始しました。ベンダー非依存のプログラムは、混合ブンドフリート全体で1時間ごとのインベントリ更新、1日2回のドリフト検知、当日中の修復、および証明書ライフサイクルガバナンスを提供します。
- 2026年2月:Celiveoが2026年2月2日にXerox-Lexmarkとの世界的なマスター販売代理店契約を締結し、Xerox-LexmarkにCeliveoのCeliveo 365サービスとしてのソフトウェアおよびCeliveo 8オンプレミスプラットフォームのグローバル再販権を付与しました。
- 2026年1月:Symphionが2026年1月26日にプリントフリートセキュリティ証明書展開・管理サービスを開始し、任意のOEM、モデル、またはファームウェアバージョンのプリンターフリート全体で、発見、PKI調整、展開、検証、および更新を含む完全な証明書ライフサイクルを自動化し、ゼロトラスト環境でのTLS証明書ライフタイム短縮によって生じるギャップに対処しました。
グローバル・マネージド・プリント・セキュリティ・サービス市場レポートの範囲
マネージド・プリント・セキュリティ・サービス市場は、サイバーセキュリティの脅威、不正アクセス、データ侵害、および情報漏えいから企業の印刷環境、複合機、文書ワークフロー、および関連するネットワークインフラを保護する専門サービスの市場として定義されます。これらのサービスは、組織がプリントフリート全体のセキュリティ脆弱性を特定し、デバイスを継続的に監視し、構成を管理し、ファームウェアとセキュリティパッチを維持し、ユーザー認証とアクセス制御を通じてセキュアプリントリリースを適用するのを支援します。
マネージド・プリント・セキュリティ・サービスレポートは、サービスタイプ(プリントフリートセキュリティ評価・ディスカバリー、継続的監視・構成管理、ファームウェア・パッチ・証明書管理、セキュアプリントリリース・ユーザー認証・アクセス制御、文書セキュリティと暗号化、ネットワークセキュリティ管理、インシデント対応・コンプライアンス報告・修復)、導入モデル(オンプレミス、クラウドベース、ハイブリッド)、組織規模(大企業および中小企業)、エンドユーズ産業(BFSI、ヘルスケア、政府・公共セクター、教育、製造、小売・消費財、その他のエンドユーズ産業)、チャネルタイプ(ISVおよセキュリティスペシャリスト、MPSプロバイダーおよびディーラー、システムインテグレーターおよびITサービスプロバイダー)、地域(北米、欧州、アジア太平洋、南米、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プリントフリートセキュリティ評価・ディスカバリー |
| セキュリティポリシー設計・ガバナンス |
| 継続的監視・構成管理 |
| ファームウェア・パッチ・証明書管理 |
| セキュアプリントリリーおよびユーザー認証 |
| インシデント対応・コンプライアンス報告・修復 |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケア |
| 政府・公共セクター |
| 教育 |
| 製造 |
| 小売・消費財 |
| その他のエンドユーズ産業 |
| ISVおよびセキュリティスペシャリスト |
| MPSプロバイダーおよびディーラー |
| システムインテグレーターおよびITサービスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| アフリカその他 |
| サービスタイプ別 | プリントフリートセキュリティ評価・ディスカバリー | |
| セキュリティポリシー設計・ガバナンス | ||
| 継続的監視・構成管理 | ||
| ファームウェア・パッチ・証明書管理 | ||
| セキュアプリントリリーおよびユーザー認証 | ||
| インシデント対応・コンプライアンス報告・修復 | ||
| 導入モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーズ産業別 | BFSI | |
| ヘルスケア | ||
| 政府・公共セクター | ||
| 教育 | ||
| 製造 | ||
| 小売・消費財 | ||
| その他のエンドユーズ産業 | ||
| チャネルタイプ別 | ISVおよびセキュリティスペシャリスト | |
| MPSプロバイダーおよびディーラー | ||
| システムインテグレーターおよびITサービスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド・プリント・セキュリティ・サービス市場の規模はどれくらいですか?
マネージド・プリント・セキュリティ・サービス市場は2026年に31.2億米ドルと評価され、2027年から2032年にかけてCAGR 11.99%で2032年までに61.2億米ドルに達すると予測されています。
マネージド・プリント・セキュリティ・サービスをリードするサービスタイプはどれですか?
継続的監視および構成管理が、2026年のサービスタイプ収益の25.13%をリードしています。
クラウドベースのプリントセキュリティ導入を推進しているものは何ですか?
クラウドベース導入は2032年までにCAGR 12.58%で拡大する見込みで、購入者がサーバー依存度の低下と分散したユーザー間での容易な管理を求めているためです。
なぜ大企業はマネージド・プリント・セキュリティ・サービスを購入するのですか?
大企業は2026年の収益の74.38%を占めており、これは複数拠点・複数ベンダーのフリートが継続的な監視、ポリシーガバナンス、および修復を必要とするためです。
最大のシェアを持つエンドユーズセクターはどれですか?
BFSIは2026年の収益の22.44%を占めており、財務記録、支払情報、および監査可能なプリントワークフローを保護する必要性によって支えられています。
最も急成長している地域はどこですか?
アジア太平洋は2032年までにCAGR 12.94%で拡大する見込みで、主要国における企業のデジタル化とサイバーセキュリティ義務が拡大しているためです。