
Tamaño y Participación del Mercado de Servicios de Seguridad de Impresión Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.47 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.12 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.99 % |
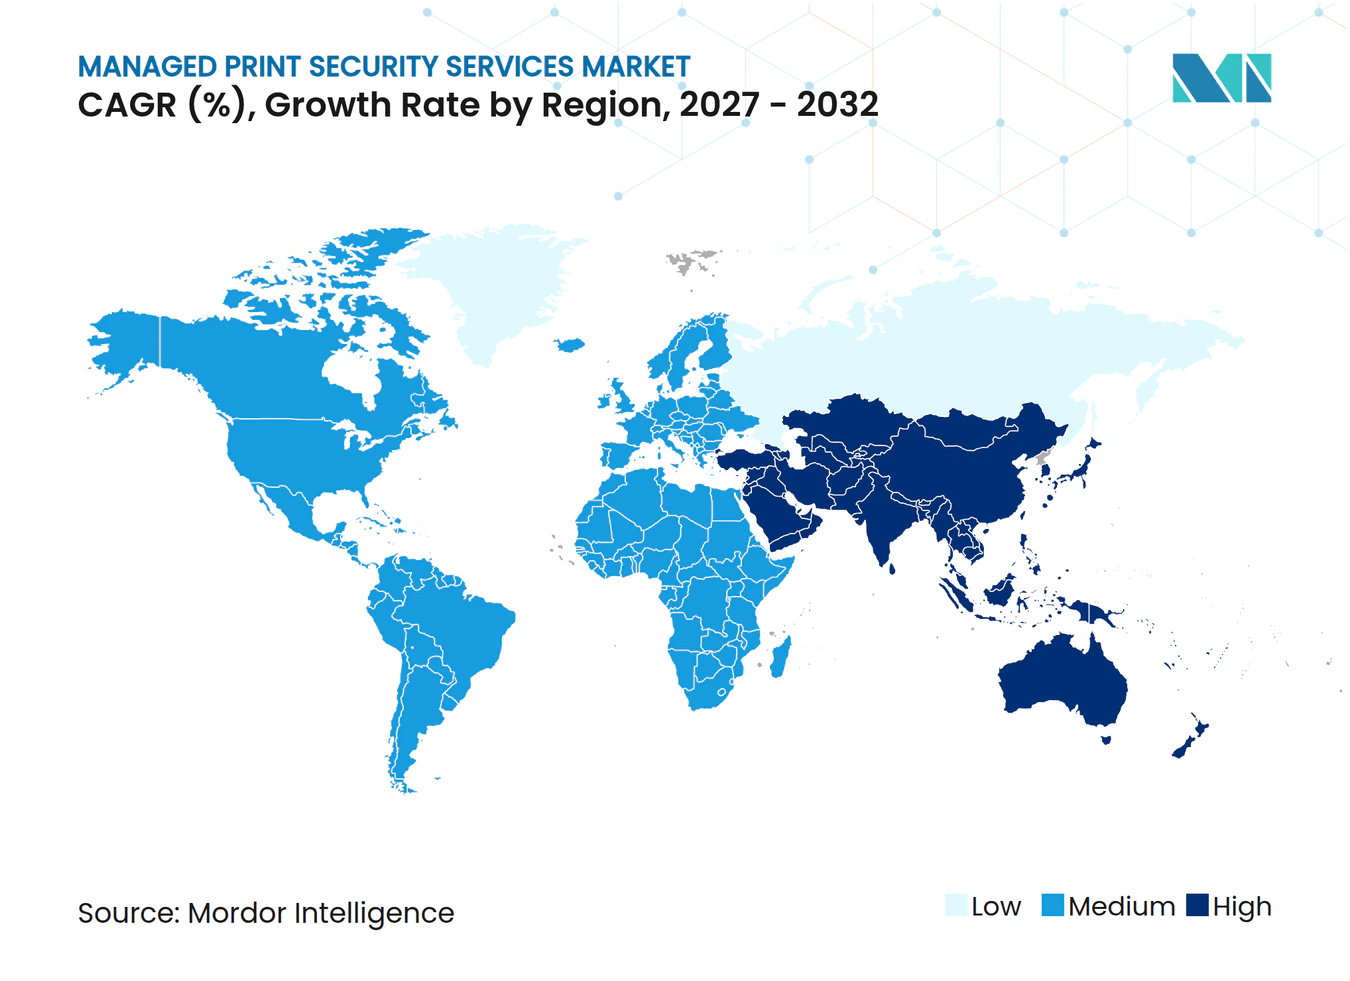
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Seguridad de Impresión Gestionada por Mordor Intelligence
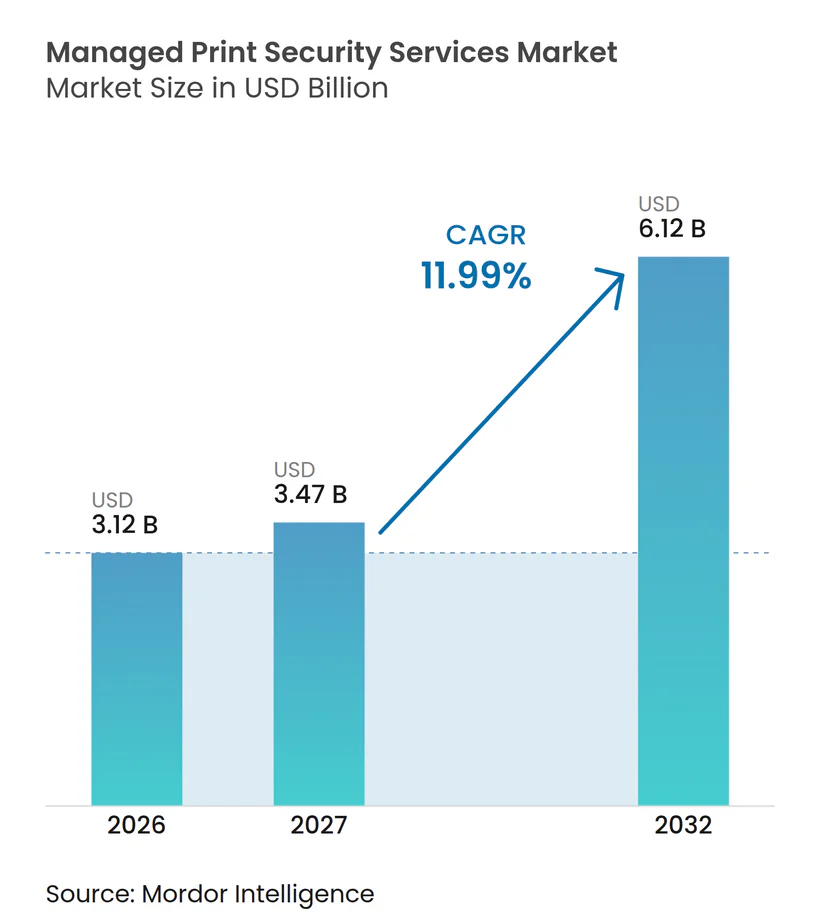
El tamaño del Mercado de Servicios de Seguridad de Impresión Gestionada fue valorado en 3,12 mil millones de USD en 2026 y se estima que se expandirá desde 3,47 mil millones de USD en 2027 hasta alcanzar los 6,12 mil millones de USD para 2032, a una CAGR del 11,99% durante el período de pronóstico 2027-2032. El mercado de servicios de seguridad de impresión gestionada está siendo moldeado por el tratamiento de las impresoras en red y los dispositivos multifunción como puntos finales empresariales en lugar de equipos periféricos. Las empresas están otorgando mayor importancia a la monitorización continua, el control de firmware, la verificación de identidad y los procesos de respuesta documentados. Los requisitos regulatorios en servicios financieros, atención médica, gobierno e infraestructura crítica también están incorporando los dispositivos de impresión en programas más amplios de seguridad y auditoría. Los proveedores están respondiendo mediante servicios entregados en la nube, herramientas independientes del fabricante y asociaciones de canal que amplían la cobertura de seguridad en flotas mixtas. El mercado de servicios de seguridad de impresión gestionada tiene, por tanto, alcance para los proveedores que puedan combinar experiencia en dispositivos, operaciones de seguridad e informes de cumplimiento sin interrumpir los entornos de impresión establecidos.
Conclusiones Clave del Informe
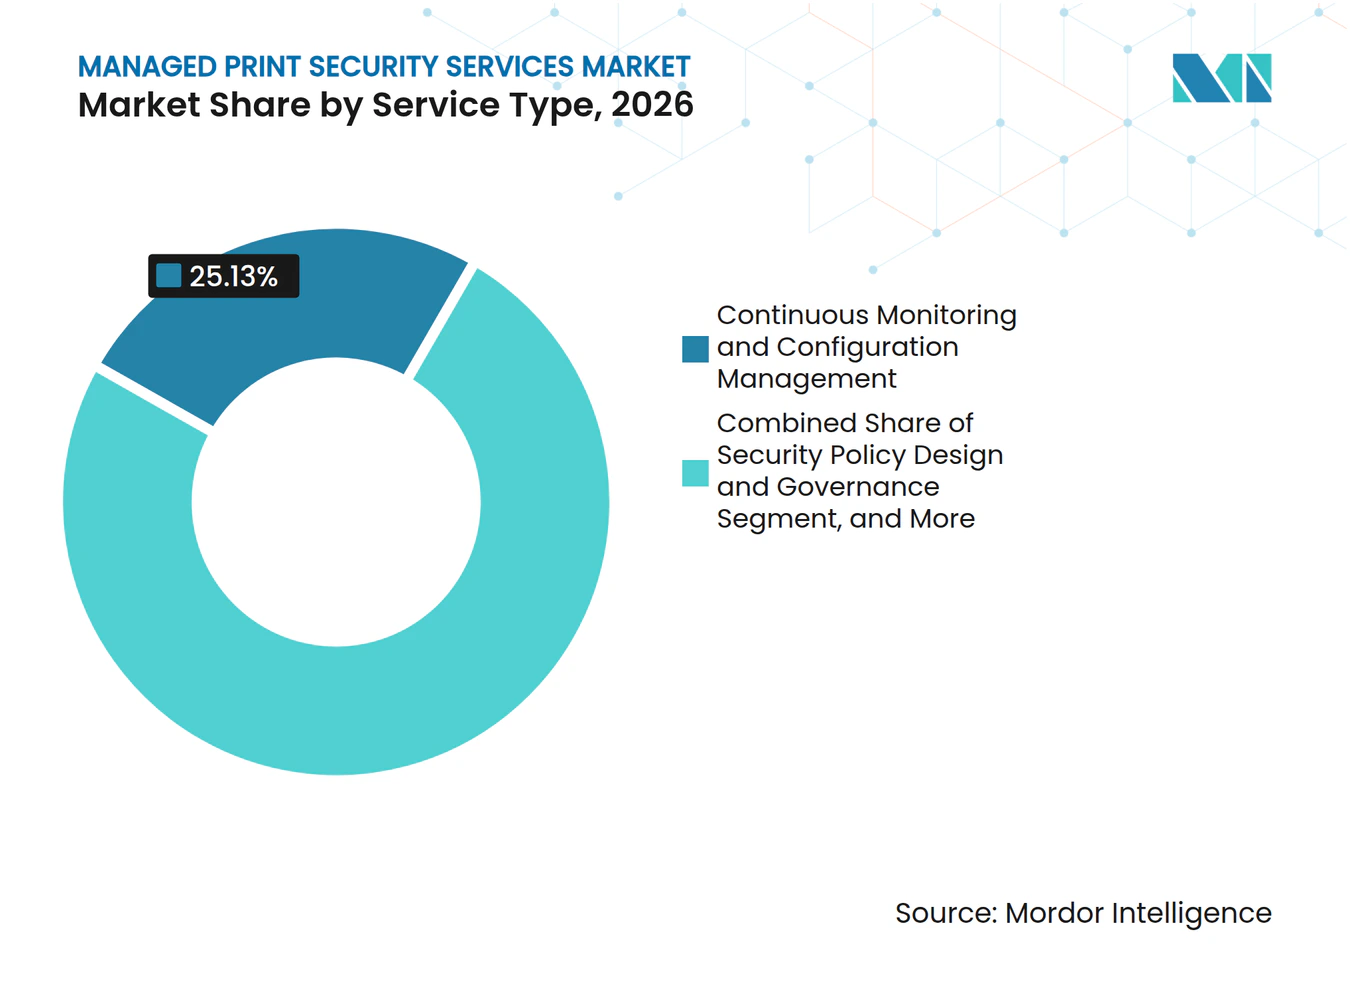
- Por tipo de servicio, la Monitorización Continua y Gestión de Configuración mantuvo el 25,13% de la participación del mercado de servicios de seguridad de impresión gestionada en 2026, mientras que la Gestión de Firmware, Parches y Certificados se proyecta que se expandirá a una CAGR del 13,19% hasta 2032.
- Por modelo de implementación, el modelo Local mantuvo el 46,47% de los ingresos en 2026, mientras que la implementación Basada en la Nube se proyecta que se expandirá a una CAGR del 12,58% hasta 2032.
- Por tamaño de organización, las Grandes Empresas mantuvieron el 74,38% de los ingresos en 2026, mientras que las pymes se proyecta que se expandirán a una CAGR del 12,41% hasta 2032.
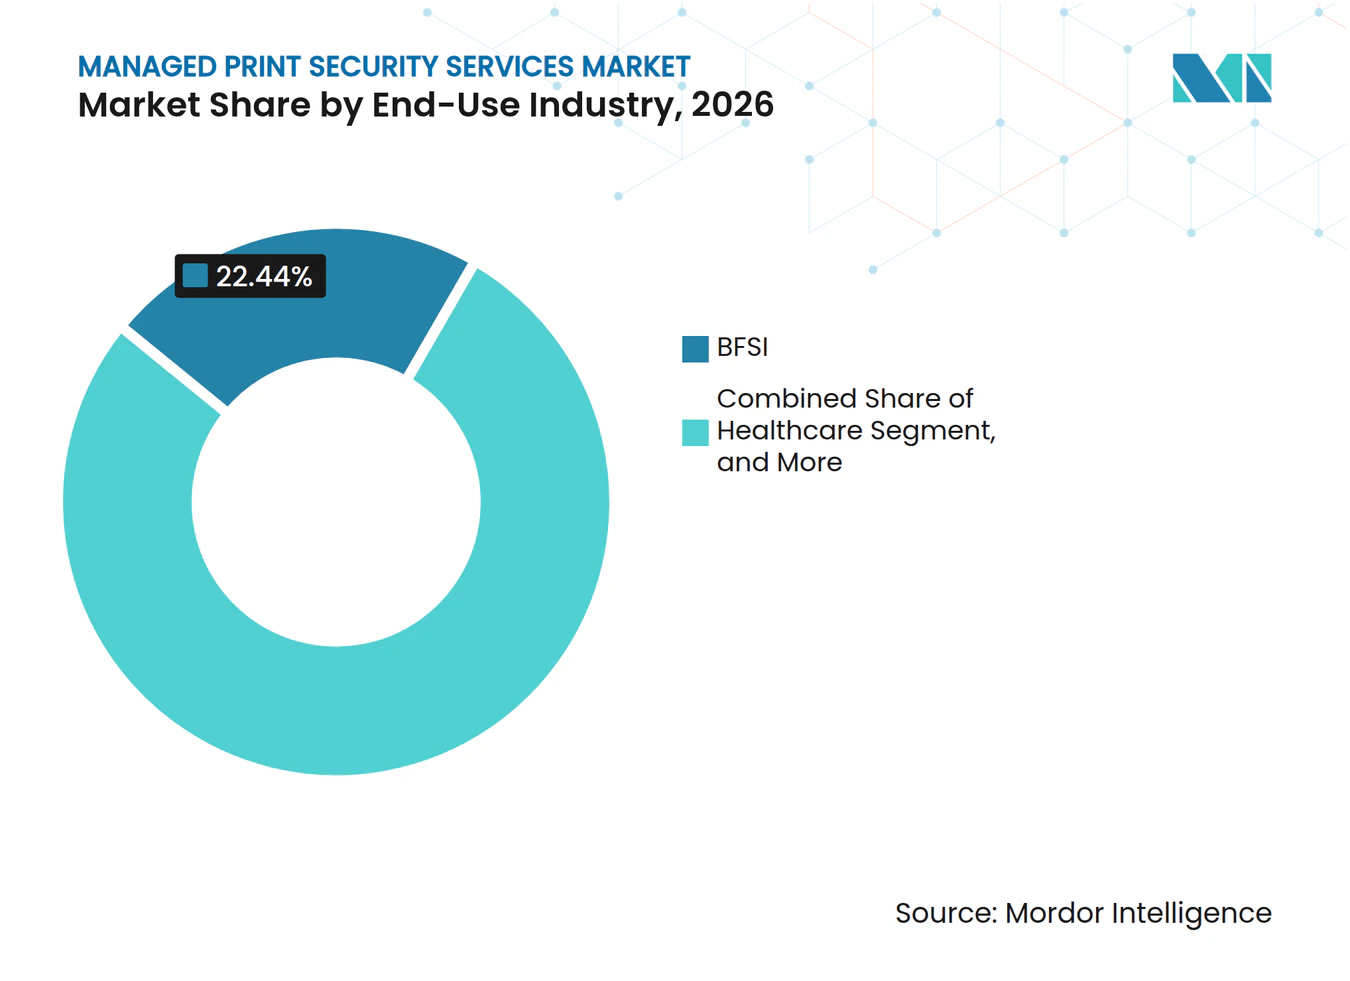
- Por industria de uso final, BFSI mantuvo el 22,44% de los ingresos en 2026, mientras que Otras Industrias de Uso Final se proyecta que se expandirán a una CAGR del 13,38% hasta 2032.
- Por tipo de canal, los Proveedores y Distribuidores de Servicios de Impresión Gestionada mantuvieron el 44,87% de los ingresos en 2026, mientras que los Integradores de Sistemas y Proveedores de Servicios de TI se proyecta que se expandirán a una CAGR del 12,57% hasta 2032.
- Por geografía, América del Norte mantuvo el 41,03% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expandirá a una CAGR del 12,94% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Exposición de las Impresoras en Red como Puntos Finales Empresariales | +2.8% | Global, concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Entornos de Trabajo Híbridos y de Confianza Cero | +2.5% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente Responsabilidad Regulatoria sobre los Datos Impresos | +1.8% | Europa, América del Norte y mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Flotas de Impresión Heterogéneas y Heredadas | +1.3% | Global, mayor entre las grandes empresas de América del Norte y Europa | Largo plazo (≥ 4 años) |
| Escasez de Habilidades Especializadas en Ciberseguridad de Impresión | +0.9% | Global, aguda en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Cambio hacia Servicios de Seguridad por Dispositivo Basados en Resultados | +0.6% | América del Norte, Europa Occidental y mercados maduros de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Exposición de las Impresoras en Red como Puntos Finales Empresariales
Las impresoras y los dispositivos multifunción pueden representar entre el 20% y el 30% de los puntos finales de red empresariales, aunque muchos permanecen fuera de los programas estándar de detección y respuesta de puntos finales. Esto deja a los equipos de seguridad con menor visibilidad sobre los cambios de configuración, el estado del firmware y la actividad sospechosa del hardware. HP encontró que solo el 32% de los responsables de decisiones de TI y seguridad encuestados podían detectar eventos de seguridad a nivel de hardware en las impresoras, mientras que el 35% podía identificar dispositivos vulnerables tras la publicación de vulnerabilidades de firmware. El mercado de servicios de seguridad de impresión gestionada se beneficia cuando los clientes necesitan una monitorización sostenida en lugar de una revisión puntual de la flota. CVE-2025-26506, un problema de ejecución remota de código accesible por red que afecta a las impresoras HP LaserJet, también demostró por qué la aplicación de parches y la gestión de dispositivos deben formar parte de una práctica de seguridad empresarial más amplia. Los servicios de monitorización gestionada, remediación y respuesta a incidentes abordan la brecha operativa creada por las flotas de impresoras con gestión insuficiente.
Expansión de Entornos de Trabajo Híbridos y de Confianza Cero
El trabajo híbrido ha cambiado el lugar donde se imprime información sensible y cómo las organizaciones controlan el acceso a la infraestructura de impresión. Los entornos domésticos y remotos pueden estar fuera de los controles habituales de la oficina, mientras que los programas de confianza cero requieren que los dispositivos y los usuarios sean verificados antes de que se les conceda acceso. La Oficina de Gestión y Presupuesto de los Estados Unidos ha dirigido a las agencias federales a utilizar principios de confianza cero y la adopción segura de la nube en sus programas de modernización. El mercado de servicios de seguridad de impresión gestionada gana relevancia a medida que los controles de identidad, las verificaciones de postura del dispositivo y la liberación segura de impresión se convierten en parte de los requisitos de adquisición empresarial. Pharos describe los entornos de impresión de confianza cero como aquellos que utilizan sesiones autenticadas, acceso de mínimo privilegio y aplicación de políticas para la actividad de impresión. Estos requisitos respaldan los servicios recurrentes que conectan la seguridad de impresión con la gestión de identidades y accesos.
Creciente Responsabilidad Regulatoria sobre los Datos Impresos
La información impresa puede contener registros personales, financieros, de salud y operativos que están sujetos a las mismas expectativas de gobernanza que los datos digitales. El mercado de servicios de seguridad de impresión gestionada está respaldado por clientes que necesitan inventarios de dispositivos, registros de auditoría, acceso controlado y procedimientos de respuesta documentados. Alemania publicó su ley de implementación de NIS2 en diciembre de 2025, aumentando las obligaciones de ciberseguridad para las organizaciones en los sectores cubiertos. La Oficina Federal Alemana para la Seguridad de la Información incluye impresoras y dispositivos multifunción dentro de su guía IT-Grundschutz para entornos de oficina. Dichos marcos alientan a los clientes a tratar los activos de impresión como sistemas gobernados con controles de seguridad formales. Los proveedores con certificación creíble, entrega local y evidencia de cumplimiento utilizable están mejor posicionados en los procesos de adquisición regulados.
Crecimiento de Flotas de Impresión Heterogéneas y Heredadas
Las grandes organizaciones suelen operar dispositivos de varios fabricantes y a través de varias generaciones de firmware. Esto dificulta la aplicación de una política de seguridad uniforme porque cada dispositivo puede tener diferentes interfaces administrativas, ciclos de actualización y capacidades de certificado. HP informó que solo el 34% de los responsables de decisiones encuestados podía rastrear cambios no autorizados en el hardware de las impresoras. El mercado de servicios de seguridad de impresión gestionada está, por tanto, respaldado por la evaluación, la coordinación de parches, la gestión de certificados y la gobernanza de políticas que funcionan a través de los límites de los fabricantes. HP también informó que el 86% de los encuestados consideraba la seguridad de los datos como una barrera para la reutilización o el reciclaje de impresoras. Los dispositivos heredados y la propiedad incierta pueden dejar a las organizaciones con una carga de remediación extendida que los proveedores de servicios gestionados pueden abordar con el tiempo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de los Volúmenes de Impresión en Oficinas y Sustitución Digital | -1.8% | Global, más aguda en Europa Occidental y América del Norte | Mediano plazo (2-4 años) |
| Preocupaciones de Seguridad y Soberanía de Datos en Operaciones de Impresión Externalizadas | -1.2% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Flotas Heredadas Fragmentadas y Difícil Integración de Dispositivos | -0.8% | Global, mayor impacto en grandes empresas con múltiples ubicaciones | Largo plazo (≥ 4 años) |
| Propiedad Poco Clara entre TI, Seguridad y Operaciones del Lugar de Trabajo | -0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Disminución de los Volúmenes de Impresión en Oficinas y Sustitución Digital
Los menores volúmenes de impresión en oficinas pueden limitar la economía por dispositivo para los proveedores que dependen de poblaciones de dispositivos activos. El efecto es más fuerte en los sectores con pocos documentos que adoptan procesos sin papel, mientras que los sectores regulados continúan teniendo una mayor necesidad de flujos de trabajo de impresión. El mercado de servicios de seguridad de impresión gestionada debe, por tanto, demostrar valor a través de la reducción de riesgos, la gobernanza y la eficiencia operativa, y no solo a través del volumen de impresión. Los usuarios de BFSI, atención médica y servicios legales continúan requiriendo una producción de impresión controlada porque sus flujos de trabajo involucran registros sensibles o regulados. Los proveedores pueden limitar el impacto de la disminución de volúmenes utilizando modelos de servicio que se centren en los resultados de seguridad de los dispositivos en lugar de solo en la actividad de impresión.
Preocupaciones de Seguridad y Soberanía de Datos en Operaciones de Impresión Externalizadas
La prestación de servicios gestionados puede requerir acceso a la telemetría de dispositivos, registros de configuración y metadatos relacionados con la impresión. Los clientes en sectores sensibles a la privacidad pueden limitar el lugar donde se almacenan estos registros, qué personal puede acceder a ellos y durante cuánto tiempo pueden conservarse. El mercado de servicios de seguridad de impresión gestionada puede enfrentar ciclos de ventas más largos cuando los clientes requieren almacenamiento de datos en la región y controles contractuales detallados. Un incidente de ransomware que involucró a un proveedor de impresión que prestaba servicios a DBS Bank y Bank of China afectó a datos pertenecientes a más de 11.000 clientes, aumentando la conciencia sobre el riesgo de los proveedores. Los proveedores que ofrecen controles de residencia auditables, una sólida gestión de accesos y certificaciones de seguridad reconocidas pueden abordar mejor estas preocupaciones. El problema no elimina la demanda, pero eleva los estándares de entrega necesarios para ganar cuentas reguladas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Monitorización Continua Lidera Mientras la Gestión de Firmware se AceleraLa Monitorización Continua y la Gestión de Configuración representaron el 25,13% de la participación del mercado de servicios de seguridad de impresión gestionada en 2026. Su posición refleja la necesidad de identificar la desviación de configuración, mantener la telemetría de dispositivos y proporcionar evidencia para los programas de control interno. La cobertura continua puede conectar los eventos de las impresoras con operaciones de seguridad más amplias, en lugar de dejar cada flota gestionada de forma aislada. También permite a las organizaciones identificar cambios antes de que se conviertan en un problema de red más amplio. Este servicio es especialmente relevante para los clientes con muchas ubicaciones o dispositivos de varios fabricantes.
La Gestión de Firmware, Parches y Certificados se proyecta que se expandirá a una CAGR del 13,19% hasta 2032, la tasa más alta entre los tipos de servicio. HP encontró que solo el 36% de los responsables de decisiones de TI y seguridad encuestados aplicaba las actualizaciones de firmware de las impresoras de manera oportuna. El servicio aborda un retraso práctico en la validación de actualizaciones, la renovación de certificados y el manejo de excepciones. La Evaluación y Descubrimiento de Seguridad de Flota, junto con el Diseño de Políticas de Seguridad y Gobernanza, crean el inventario inicial y el marco de control. La Liberación Segura de Impresión y la Autenticación de Usuarios respaldan los flujos de trabajo basados en identidad. La Respuesta a Incidentes, los Informes de Cumplimiento y la Remediación convierten la información del dispositivo en acciones documentadas para las necesidades de auditoría y recuperación.



Por Modelo de Implementación:
El Modelo Local Mantiene el Control Mientras la Adopción en la Nube se ExpandeLa implementación Local representó el 46,47% de los ingresos en 2026. Los servicios financieros, el gobierno y otros usuarios sensibles pueden preferir el control local sobre los registros, las configuraciones y los flujos de trabajo de impresión. La infraestructura de servidores de impresión existente y los contratos de servicio a largo plazo también ralentizan las decisiones de reemplazo. El tamaño del mercado de servicios de seguridad de impresión gestionada para la entrega local sigue siendo significativo porque muchas empresas deben cumplir con estrictos requisitos de residencia de datos. Los modelos locales también pueden ser adecuados para organizaciones con equipos internos establecidos para la seguridad de puntos finales y las operaciones de impresión.
La implementación Basada en la Nube se proyecta que se expandirá a una CAGR del 12,58% hasta 2032. Microsoft describe el Modo de Impresión Protegida de Windows como un enfoque de impresión de Windows que mejora la seguridad mediante el uso de una pila de impresión moderna y la eliminación de dependencias de controladores heredados de terceros. Celiveo puso a disposición su oferta de impresión segura en la nube a través de Microsoft Azure Marketplace en agosto de 2025 con facturación por usuario por mes. La entrega en la nube puede reducir la administración de servidores y simplificar la distribución entre usuarios dispersos. Las implementaciones híbridas siguen siendo relevantes cuando una organización debe separar las cargas de trabajo de alta sensibilidad de la impresión menos restringida. Este modelo mixto puede, a su vez, aumentar la necesidad de políticas y gobernanza unificadas.
Por Tamaño de Organización:
Las Grandes Empresas Mantienen los Ingresos Mientras las Pymes Ganan AccesoLas Grandes Empresas representaron el 74,38% de los ingresos en 2026. Las flotas con múltiples ubicaciones, los parques de dispositivos variados y los presupuestos de seguridad dedicados hacen de este grupo la mayor base de compradores. Estos clientes frecuentemente necesitan controles que se apliquen en regiones, departamentos y plataformas de fabricantes. La posición de las grandes empresas refleja la complejidad operativa de gestionar amplios parques de impresión. Sus equipos de adquisición también involucran cada vez más a personal de TI, seguridad, operaciones del lugar de trabajo y cumplimiento, lo que mantiene al mercado de servicios de seguridad de impresión gestionada relevante para las decisiones de compra interfuncionales.
Las pymes se proyecta que se expandirán a una CAGR del 12,41% hasta 2032. Las plataformas de suscripción pueden reducir la necesidad de servidores de impresión locales y administración interna especializada. PaperCut declaró que su plataforma en la nube Hive y Pocket había alcanzado más de 70.000 organizaciones para 2025. Los requisitos de ciberseguro y garantía para los clientes también pueden motivar a las empresas más pequeñas a demostrar cobertura de puntos finales. Y Soft lanzó SAFEQ Cloud Breeze en septiembre de 2025 para organizaciones más pequeñas, con configuración simplificada y descubrimiento automatizado de dispositivos. Estas ofertas hacen que los controles de impresión gestionada sean más accesibles para los compradores sin grandes equipos de impresión o seguridad.
Por Industria de Uso Final:
BFSI Proporciona la Mayor Base de IngresosBFSI representó el 22,44% de los ingresos en 2026. El sector gestiona registros de clientes, información de pagos y documentación de cumplimiento que requieren una producción de impresión controlada y procesos trazables. FINRA, SEC, PCI DSS y la Regla de Salvaguardas de la GLBA respaldan un enfoque disciplinado del acceso, el mantenimiento de registros y los controles de seguridad. El mercado de servicios de seguridad de impresión gestionada tiene un papel importante en este sector porque las impresoras pueden ser parte de los flujos de trabajo de datos financieros. Los incidentes con proveedores también hacen que la supervisión de la cadena de suministro sea una preocupación práctica para los líderes de seguridad.
Otras Industrias de Uso Final se proyecta que se expandirán a una CAGR del 13,38% hasta 2032. Los servicios profesionales, el sector legal, la logística y la manufactura están ampliando su enfoque en la seguridad de las impresoras a medida que los dispositivos conectados se convierten en parte de operaciones comerciales más amplias. La atención médica requiere controles para la información de salud protegida y para las colas de impresión vinculadas a los registros electrónicos de salud. Los compradores gubernamentales están alineando los controles de impresión con las obligaciones de confianza cero e infraestructura crítica. Los usuarios de manufactura pueden tener impresoras en el piso de producción que se encuentran cerca de entornos de tecnología de la información y tecnología operativa. El comercio minorista y la educación pueden tener menor intensidad de impresión, pero aún necesitan autenticación de usuarios y protección de datos para documentos sensibles.

Por Tipo de Canal:
Los Proveedores de Servicios de Impresión Gestionada Lideran Mientras los Integradores Desarrollan Roles de SeguridadLos Proveedores y Distribuidores de Servicios de Impresión Gestionada representaron el 44,87% de los ingresos del canal en 2026. Sus relaciones con la flota instalada y su conocimiento a nivel de dispositivo les otorgan una posición sólida para agregar servicios de seguridad a los contratos existentes. Este canal puede combinar suministros, mantenimiento, monitorización de flotas y controles de seguridad a través de una relación familiar con el cliente. El mercado de servicios de seguridad de impresión gestionada se beneficia de esta vía porque muchos clientes ya adquieren soporte de impresión a través de estos proveedores. También puede reducir el esfuerzo necesario para descubrir y documentar la flota antes de que comience un servicio de seguridad.
Los Integradores de Sistemas y Proveedores de Servicios de TI se proyecta que se expandirán a una CAGR del 12,57% hasta 2032. Estas empresas pueden incluir activos de impresión dentro de proyectos de puntos finales, confianza cero y operaciones de seguridad gestionada. Marco adoptó la plataforma Print-Aware de MPS Monitor en octubre de 2025, extendiendo la monitorización de flotas a clientes en 18 estados de los Estados Unidos. Los ISVs y los especialistas en seguridad contribuyen con orquestación independiente del fabricante, prevención de pérdida de datos y capacidades de gestión de certificados. Symphion lanzó un programa de operaciones de ciberseguridad de puntos finales gestionados independiente del fabricante para impresoras e IoT conectado en junio de 2026. Esta convergencia de canales aumenta el número de vías a través de las cuales los compradores empresariales pueden obtener servicios de seguridad de impresión.
Análisis Geográfico
Mercado de Servicios de Seguridad de Impresión Gestionada en América del Norte
América del Norte representó el 41,03% de los ingresos en 2026, la mayor contribución regional al mercado de servicios de seguridad de impresión gestionada. Los extensos parques empresariales, los maduros ecosistemas de servicios de seguridad gestionada y los estrictos requisitos en los sectores de banca, servicios financieros y seguros (BFSI), sanidad y administración pública impulsan la demanda. Estados Unidos es el principal mercado nacional de la región. Los compradores suelen integrar la supervisión de impresoras en los procesos existentes de gestión de información y eventos de seguridad (SIEM) y de operaciones de seguridad gestionada. Esto lleva a los proveedores a posicionar los controles de impresión como parte de la cobertura de endpoints en lugar de como una adquisición de impresión independiente.
Mercado de Servicios de Seguridad de Impresión Gestionada en EMEA y América del Sur
Europa es la segunda geografía en importancia y está condicionada por la responsabilidad regulatoria en materia de datos e infraestructuras críticas. La ley de implementación de NIS2 en Alemania y la orientación del BSI para entornos de impresoras y escáneres ofrecen un respaldo claro a los controles formales. Kyocera Document Solutions presentó su Suite de Seguridad AKI PrinTaurus para organizaciones de infraestructuras críticas europeas e instituciones públicas en enero de 2026. América del Sur, Oriente Medio y África se encuentran en etapas más tempranas. El marco LGPD de Brasil y los programas de ciberseguridad del Golfo respaldan la demanda de compradores del sector gubernamental y de servicios financieros.
Mercado de Servicios de Seguridad de Impresión Gestionada en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 12,94% hasta 2032, convirtiéndose en la geografía de mayor crecimiento. La digitalización empresarial en China, India, Japón y Corea del Sur está ampliando la base direccionable de dispositivos de impresión conectados. HP Japan informó en septiembre de 2025 que el 40% de los responsables de decisiones de TI en Japón aplicaron actualizaciones de firmware de forma inmediata, lo que deja una proporción considerable que no lo hizo. Brother Industries introdujo Security Print Advance en Japón en noviembre de 2025, utilizando autenticación mediante tarjeta IC para la liberación controlada de impresiones. El desarrollo tecnológico empresarial de India, los requisitos de privacidad de Corea del Sur y las obligaciones de notificación de brechas de seguridad de Australia respaldan una demanda variada en toda la región.
Panorama Competitivo
Concentración del Mercado
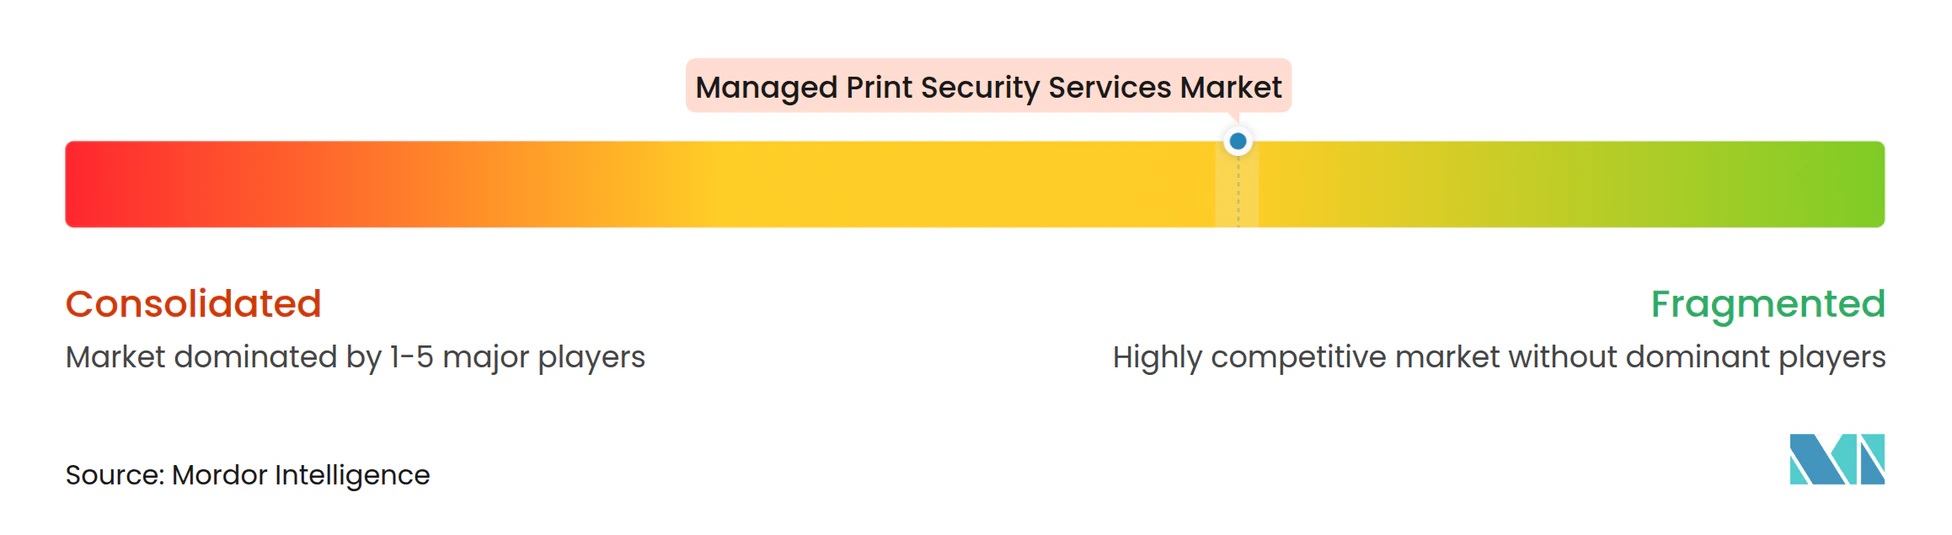
El mercado de servicios de seguridad de impresión gestionada está moderadamente fragmentado, con proveedores alineados con fabricantes de equipos originales que operan junto a empresas de software independientes del fabricante y especialistas en seguridad. La competencia en el mercado de servicios de seguridad de impresión gestionada se centra en la entrega en la nube, la integración con arquitecturas de confianza cero, la monitorización en tiempo real y la capacidad de trabajar en flotas de dispositivos mixtos. Los proveedores de impresión más grandes tienen acceso establecido a los clientes y conocimiento de los dispositivos. Los proveedores especializados pueden diferenciarse a través de la orquestación de políticas, la gestión del ciclo de vida de los certificados y la integración de operaciones de seguridad. La industria de servicios de seguridad de impresión gestionada también requiere que los proveedores satisfagan las expectativas empresariales de manejo seguro de datos y controles documentados.
Celiveo firmó un acuerdo de distribución maestro mundial con Xerox-Lexmark en febrero de 2026, otorgando a Xerox-Lexmark derechos de reventa global para las plataformas Celiveo 365 SaaS y Celiveo 8 local. Symphion lanzó su Programa de Operaciones de Ciberseguridad de Puntos Finales Gestionados independiente del fabricante para impresoras e IoT conectado en junio de 2026. El lanzamiento de Kyocera en enero de 2026 se dirigió a los usuarios de infraestructura crítica europea con una suite de seguridad diseñada para ese entorno. Estas acciones muestran cómo el acceso al canal, la gobernanza independiente del fabricante y los productos específicos de cumplimiento se están convirtiendo en posiciones estratégicas diferenciadas. El Modo de Impresión Protegida de Microsoft también eleva la línea de base técnica para los fabricantes que desarrollan flujos de trabajo de impresión de Windows conectados a la nube.
La gestión del ciclo de vida de certificados entre múltiples fabricantes sigue siendo importante para los clientes con grandes flotas mixtas. La inspección de contenido en el momento de envío del trabajo de impresión y los informes que mapean la telemetría de dispositivos a la evidencia de cumplimiento son áreas adicionales de enfoque para los proveedores. Canon anunció la integración de tecnología de detección y respuesta de puntos finales en impresoras multifunción de oficina e impresoras láser en octubre de 2026. NIKKEI.COM Este movimiento acerca las funciones de detección y respuesta a la capa de hardware. Puede aumentar la presión sobre los proveedores de monitorización independientes para demostrar una interoperabilidad más amplia y valor del servicio. Es probable que la industria de servicios de seguridad de impresión gestionada recompense a los proveedores que combinen operaciones de seguridad creíbles con controles de datos locales y soporte práctico para dispositivos diversos.
Líderes de la Industria de Servicios de Seguridad de Impresión Gestionada
-
PaperCut Software Pty Ltd
-
Y Soft Corporation, a.s.
-
Pharos Systems International, Inc.
-
Celiveo Pte Ltd
-
MyQ, spol. s r.o.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Seguridad de Impresión Gestionada Empresas cubiertas en este informe
- PaperCut Software Pty Ltd
- Y Soft Corporation, a.s.
- Pharos Systems International, Inc.
- Celiveo Pte Ltd
- MyQ, spol. s r.o.
- NT-ware Systemprogrammierungs-GmbH
- OPTIMIDOC s.r.o.
- ThinPrint GmbH
- Vasion, Inc.
- Levi, Ray & Shoup, Inc.
- Tungsten Automation Corporation
- Tricerat, Inc.
- Plus Technologies LLC
- PriApps, Inc.
- K-iS Systemhaus GmbH
- MPS Monitor S.r.l.
- Symphion, Inc.
- Fasoo Co., Ltd.
- Ringdale Limited
- AKI GmbH
Desarrollos recientes de la industria en Mercado de Servicios de Seguridad de Impresión Gestionada
- Octubre de 2026: Canon anunció la integración de tecnología EDR en impresoras multifunción de oficina e impresoras láser, según informó Nikkei el 13 de octubre de 2026. El movimiento incorpora capacidades de detección y respuesta de forma nativa en el hardware de impresión, entrando en la capa de monitorización anteriormente ocupada por ISVs de terceros.
- Junio de 2026: Symphion, Inc. lanzó el Programa de Operaciones de Ciberseguridad de Puntos Finales Gestionados de Symphion para Impresoras e IoT Conectado el 9 de junio de 2026. El programa independiente del fabricante ofrece actualización de inventario por hora, detección de desviaciones dos veces al día, remediación el mismo día y gobernanza del ciclo de vida de certificados en flotas de múltiples marcas.
- Febrero de 2026: Celiveo firmó un acuerdo de distribución maestro mundial con Xerox-Lexmark el 2 de febrero de 2026, otorgando a Xerox-Lexmark derechos de reventa global para las plataformas Celiveo 365 SaaS y Celiveo 8 local de Celiveo.
- Enero de 2026: Symphion lanzó el Servicio de Implementación y Gestión de Certificados de Seguridad de Flota de Impresión el 26 de enero de 2026, automatizando el ciclo de vida completo de los certificados, el descubrimiento, la coordinación de PKI, la implementación, la validación y la renovación, en flotas de impresoras de cualquier fabricante, modelo o versión de firmware, abordando la brecha creada por los tiempos de vida más cortos de los certificados TLS en entornos de confianza cero.
Alcance del Informe Global del Mercado de Servicios de Seguridad de Impresión Gestionada
El Mercado de Servicios de Seguridad de Impresión Gestionada se define como el mercado de servicios especializados que protegen los entornos de impresión empresarial, las impresoras multifunción, los flujos de trabajo de documentos y la infraestructura de red asociada contra amenazas de ciberseguridad, acceso no autorizado, brechas de datos y fuga de información. Estos servicios ayudan a las organizaciones a identificar vulnerabilidades de seguridad en las flotas de impresión, monitorizar continuamente los dispositivos, gestionar configuraciones, mantener el firmware y los parches de seguridad, y aplicar la liberación segura de impresión mediante autenticación de usuarios y control de acceso.
El Informe del Mercado de Servicios de Seguridad de Impresión Gestionada está Segmentado por Tipo de Servicio (Evaluación y Descubrimiento de Seguridad de Flota de Impresión, Monitorización Continua y Gestión de Configuración, Gestión de Firmware, Parches y Certificados, Liberación Segura de Impresión, Autenticación de Usuarios y Control de Acceso, Seguridad de Documentos y Cifrado, Gestión de Seguridad de Red, y Respuesta a Incidentes, Informes de Cumplimiento y Remediación), Modelo de Implementación (Local, Basado en la Nube e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Uso Final (BFSI, Atención Médica, Gobierno y Sector Público, Educación, Manufactura, Comercio Minorista y Bienes de Consumo y Otras Industrias de Uso Final), Tipo de Canal (ISVs y Especialistas en Seguridad, Proveedores y Distribuidores de Servicios de Impresión Gestionada, e Integradores de Sistemas y Proveedores de Servicios de TI), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación y Descubrimiento de Seguridad de Flota de Impresión |
| Diseño de Políticas de Seguridad y Gobernanza |
| Monitorización Continua y Gestión de Configuración |
| Gestión de Firmware, Parches y Certificados |
| Liberación Segura de Impresión y Autenticación de Usuarios |
| Respuesta a Incidentes, Informes de Cumplimiento y Remediación |
| Local |
| Basado en la Nube |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Atención Médica |
| Gobierno y Sector Público |
| Educación |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Otras Industrias de Uso Final |
| ISVs y Especialistas en Seguridad |
| Proveedores y Distribuidores de Servicios de Impresión Gestionada |
| Integradores de Sistemas y Proveedores de Servicios de TI |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Resto de África |
| Por Tipo de Servicio | Evaluación y Descubrimiento de Seguridad de Flota de Impresión | |
| Diseño de Políticas de Seguridad y Gobernanza | ||
| Monitorización Continua y Gestión de Configuración | ||
| Gestión de Firmware, Parches y Certificados | ||
| Liberación Segura de Impresión y Autenticación de Usuarios | ||
| Respuesta a Incidentes, Informes de Cumplimiento y Remediación | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Uso Final | BFSI | |
| Atención Médica | ||
| Gobierno y Sector Público | ||
| Educación | ||
| Manufactura | ||
| Comercio Minorista y Bienes de Consumo | ||
| Otras Industrias de Uso Final | ||
| Por Tipo de Canal | ISVs y Especialistas en Seguridad | |
| Proveedores y Distribuidores de Servicios de Impresión Gestionada | ||
| Integradores de Sistemas y Proveedores de Servicios de TI | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de seguridad de impresión gestionada?
El mercado de servicios de seguridad de impresión gestionada está valorado en 3,12 mil millones de USD en 2026 y se prevé que alcance los 6,12 mil millones de USD para 2032, a una CAGR del 11,99% de 2027 a 2032.
¿Qué tipo de servicio lidera los servicios de seguridad de impresión gestionada?
La Monitorización Continua y la Gestión de Configuración lideran con el 25,13% de los ingresos por tipo de servicio en 2026.
¿Qué está impulsando la adopción de seguridad de impresión basada en la nube?
La implementación Basada en la Nube se proyecta que se expandirá a una CAGR del 12,58% hasta 2032, ya que los compradores buscan menor dependencia de servidores y una gestión más sencilla entre usuarios dispersos.
¿Por qué las grandes empresas adquieren servicios de seguridad de impresión gestionada?
Las Grandes Empresas mantuvieron el 74,38% de los ingresos en 2026 porque sus flotas con múltiples ubicaciones y múltiples fabricantes requieren monitorización continua, gobernanza de políticas y remediación.
¿Qué sector de uso final tiene la mayor participación?
BFSI mantiene el 22,44% de los ingresos en 2026, respaldado por la necesidad de proteger registros financieros, información de pagos y flujos de trabajo de impresión auditables.
¿Qué región se está expandiendo más rápido?
Asia-Pacífico se proyecta que se expandirá a una CAGR del 12,94% hasta 2032, a medida que la digitalización empresarial y las obligaciones de ciberseguridad aumentan en los principales países.