
Marktgröße und Marktanteil für Managed Print Security Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.47 Milliarden US-Dollar |
| Marktgröße (2032) | 6.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.99 % |
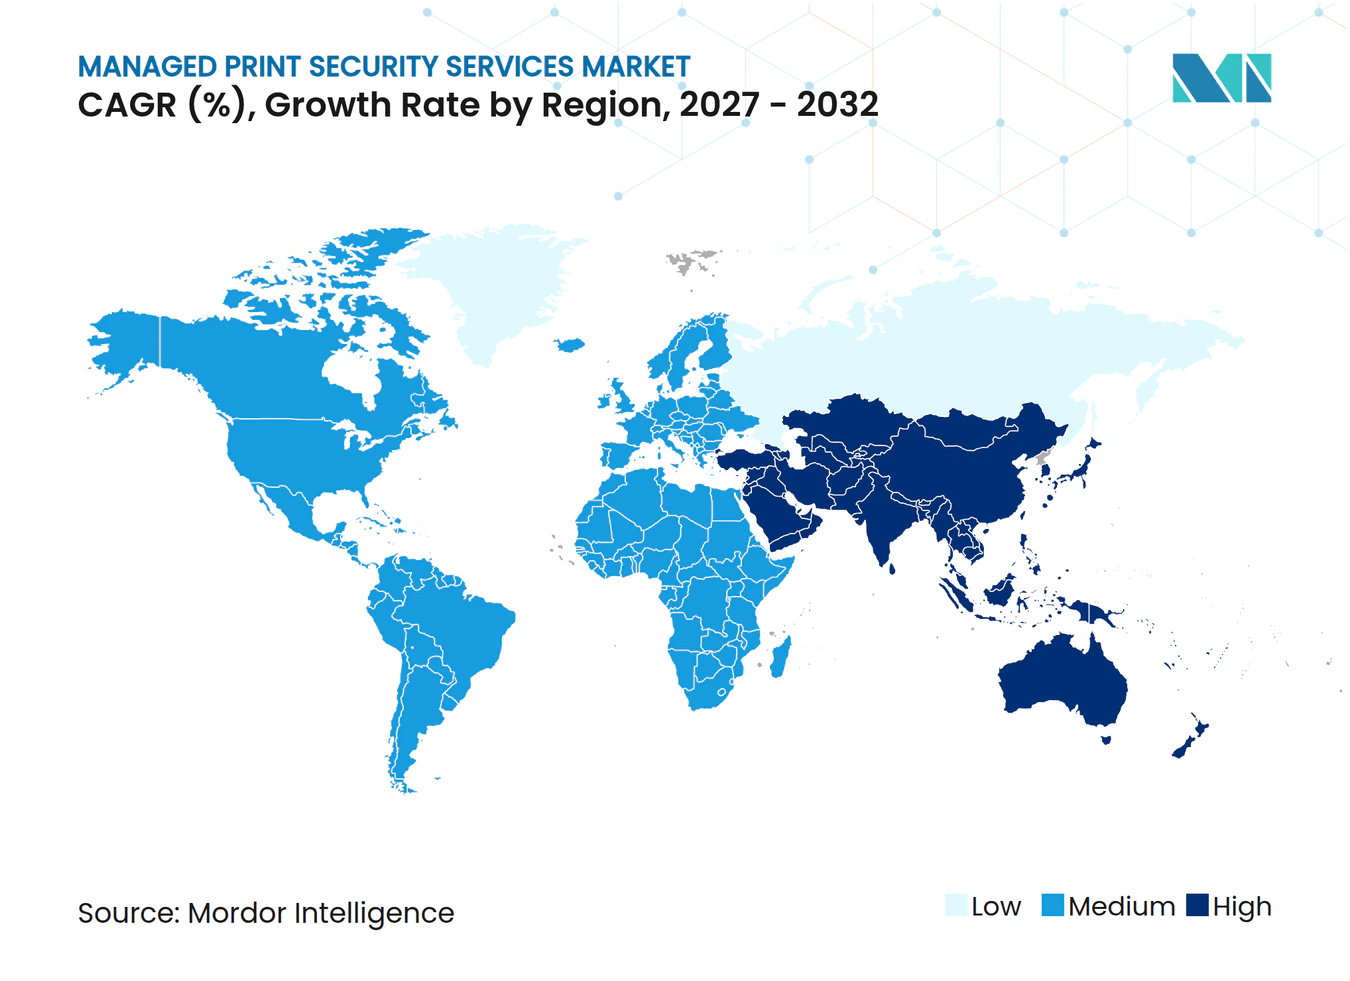
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Print Security Services von Mordor Intelligence
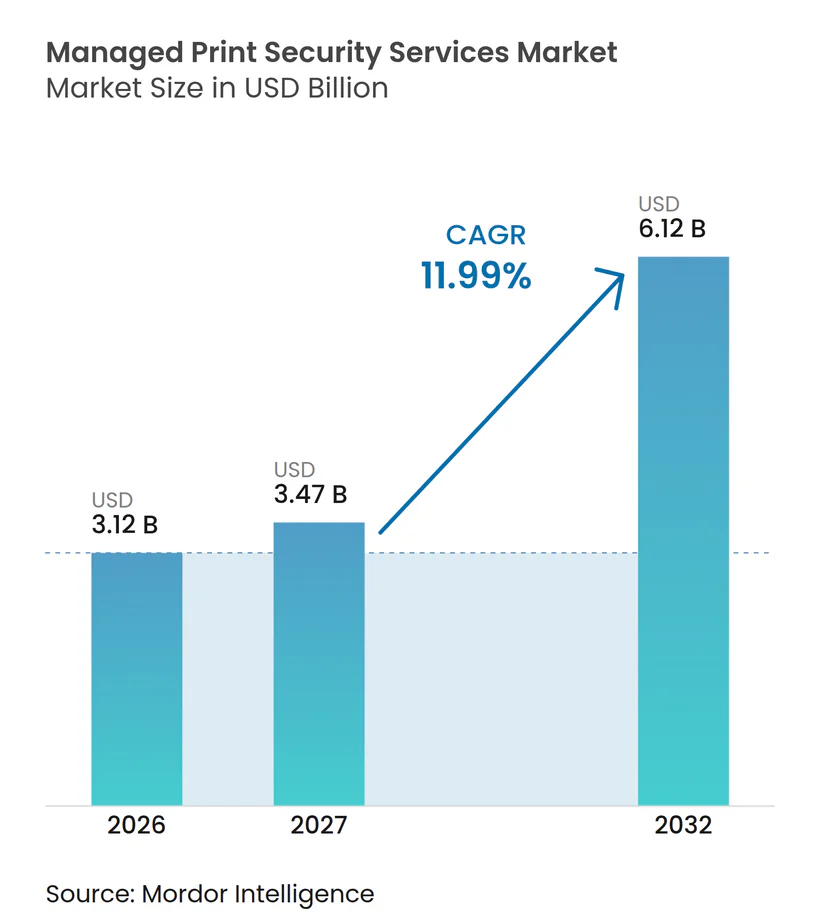
Die Marktgröße für Managed Print Security Services wurde im Jahr 2026 auf 3,12 Milliarden USD geschätzt und soll von 3,47 Milliarden USD im Jahr 2027 auf 6,12 Milliarden USD bis 2032 anwachsen, bei einer CAGR von 11,99 % während des Prognosezeitraums 2027–2032. Der Markt für Managed Print Security Services wird dadurch geprägt, dass vernetzte Drucker und Multifunktionsgeräte als Unternehmensendpunkte und nicht mehr als periphere Geräte behandelt werden. Unternehmen legen zunehmend Wert auf kontinuierliche Überwachung, Firmware-Kontrolle, Identitätsverifizierung und dokumentierte Reaktionsprozesse. Regulatorische Anforderungen in den Bereichen Finanzdienstleistungen, Gesundheitswesen, Behörden und kritische Infrastrukturen beziehen Druckgeräte ebenfalls in umfassendere Sicherheits- und Prüfprogramme ein. Anbieter reagieren darauf mit Cloud-basierten Diensten, herstellerneutralen Tools und Kanalpartnerschaften, die die Sicherheitsabdeckung auf gemischte Druckerflotten ausweiten. Der Markt für Managed Print Security Services bietet daher Potenzial für Anbieter, die Gerätekompetenz, Sicherheitsbetrieb und Compliance-Berichterstattung kombinieren können, ohne etablierte Druckumgebungen zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
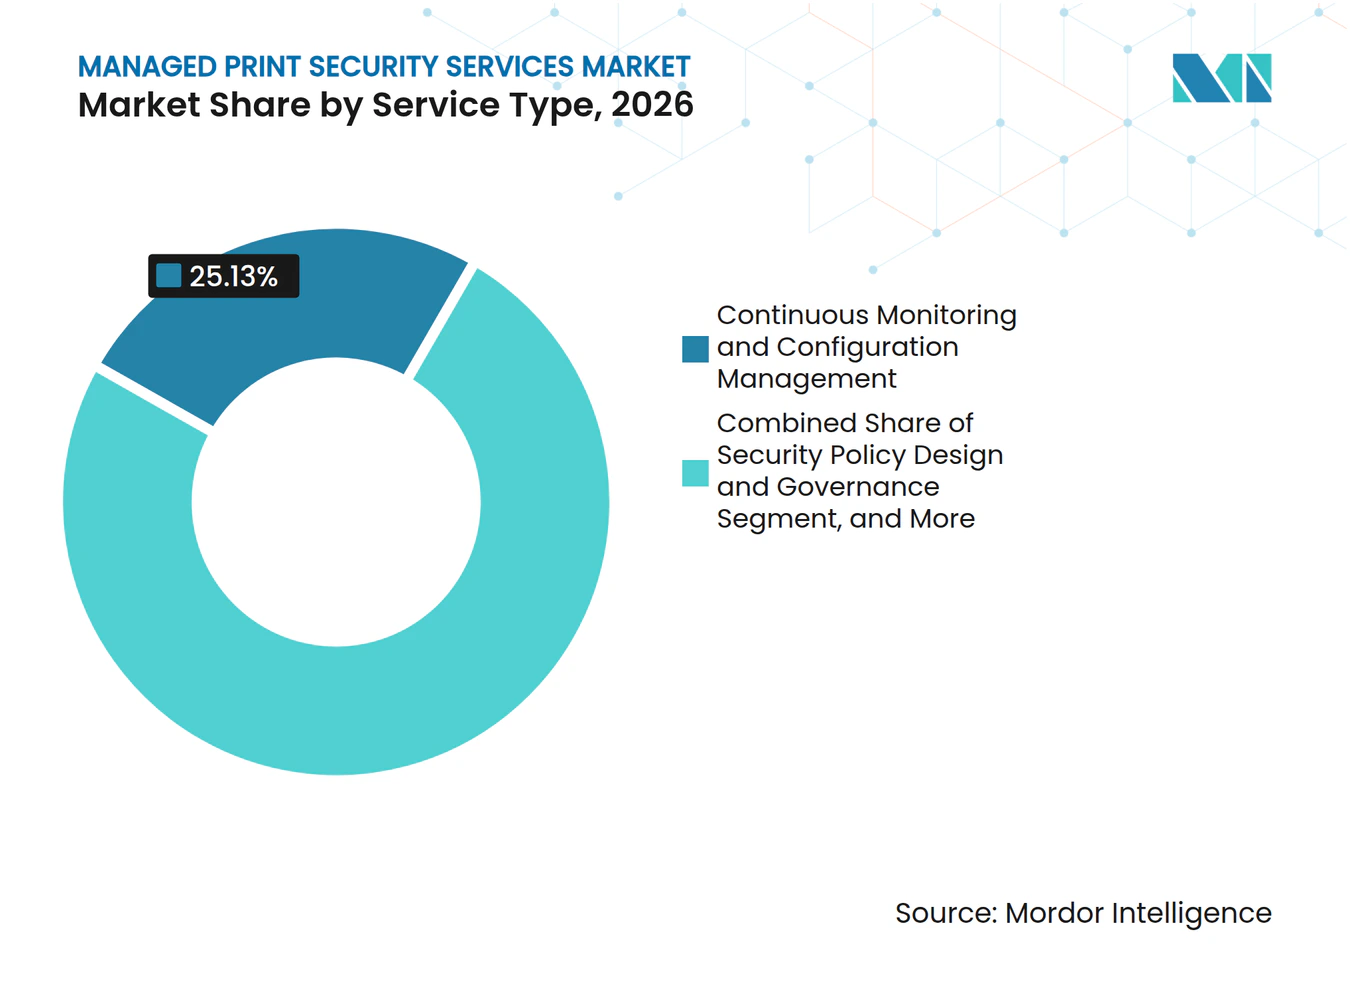
- Nach Servicetyp hielt Kontinuierliche Überwachung und Konfigurationsmanagement im Jahr 2026 einen Anteil von 25,13 % am Markt für Managed Print Security Services, während Firmware-, Patch- und Zertifikatsverwaltung bis 2032 voraussichtlich mit einer CAGR von 13,19 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 46,47 % des Umsatzes auf On-Premises, während Cloud-basierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 12,58 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 74,38 % des Umsatzes auf Großunternehmen, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 12,41 % wachsen werden.
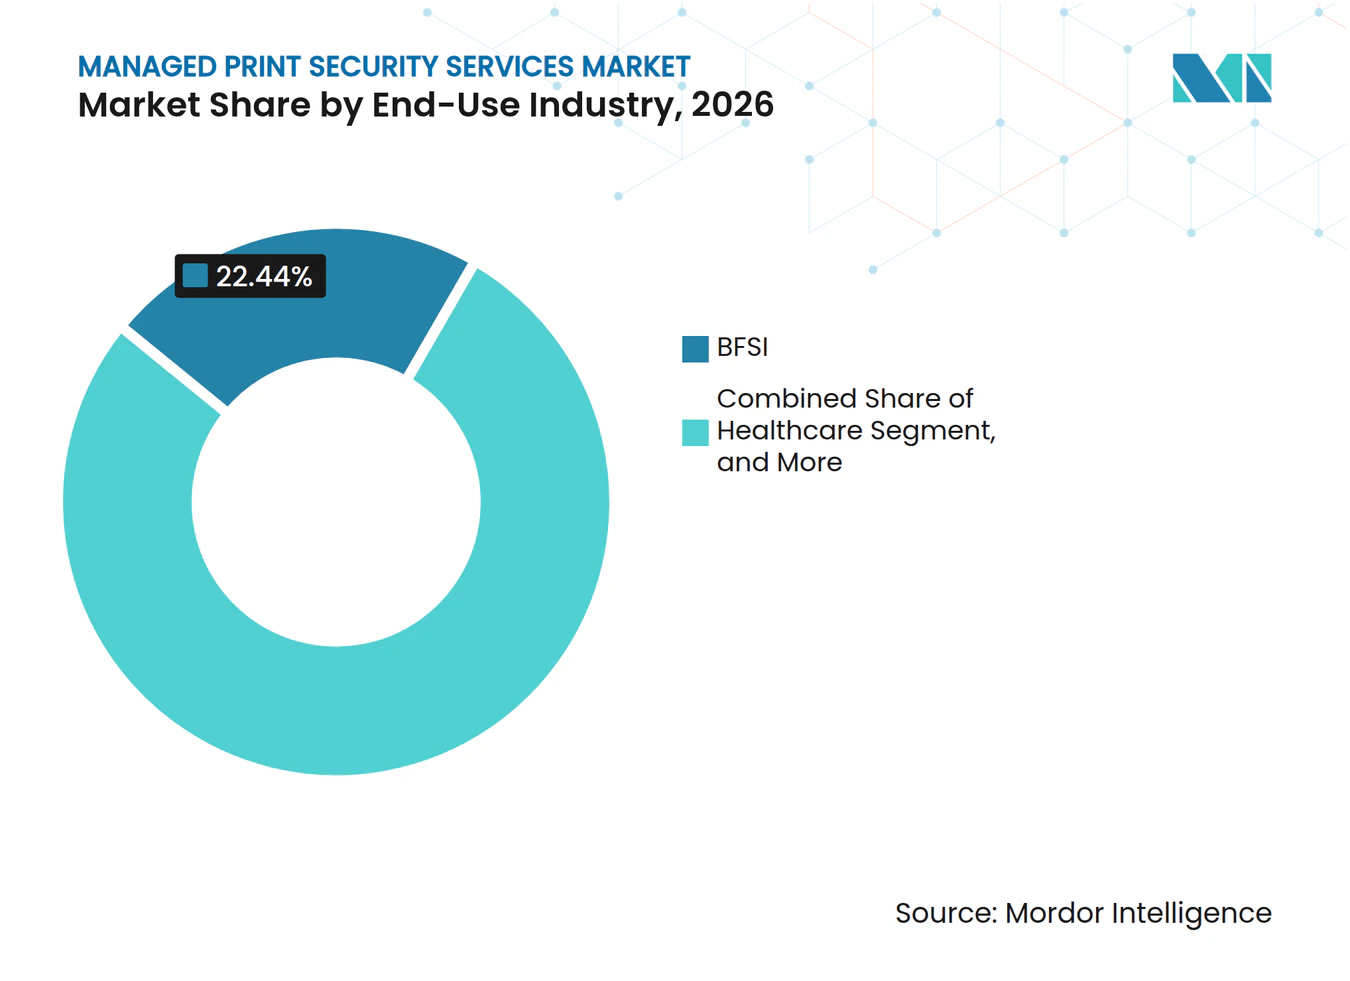
- Nach Endverbrauchsbranche entfielen im Jahr 2026 22,44 % des Umsatzes auf BFSI, während andere Endverbrauchsbranchen bis 2032 voraussichtlich mit einer CAGR von 13,38 % wachsen werden.
- Nach Kanaltyp entfielen im Jahr 2026 44,87 % des Umsatzes auf MPS-Anbieter und Händler, während Systemintegratoren und IT-Dienstleister bis 2032 voraussichtlich mit einer CAGR von 12,57 % wachsen werden.
- Nach Geografie entfielen im Jahr 2026 41,03 % des Umsatzes auf Nordamerika, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 12,94 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Exposition vernetzter Drucker als Unternehmensendpunkte | +2.8% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung hybrider und Zero-Trust-Arbeitsumgebungen | +2.5% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende regulatorische Verantwortlichkeit für gedruckte Daten | +1.8% | Europa, Nordamerika und wichtige Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wachstum heterogener und veralteter Druckerflotten | +1.3% | Global, am stärksten bei Großunternehmen in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Mangel an spezialisierten Fachkräften für Druckersicherheit und Cybersicherheit | +0.9% | Global, besonders ausgeprägt im asiatisch-pazifischen Raum und in Südamerika | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu ergebnisbasierten Sicherheitsdiensten pro Gerät | +0.6% | Nordamerika, Westeuropa und reifende Märkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Exposition vernetzter Drucker als Unternehmensendpunkte
Drucker und Multifunktionsgeräte können 20–30 % der Netzwerkendpunkte eines Unternehmens ausmachen, bleiben jedoch häufig außerhalb standardmäßiger Endpunkterkennung und -reaktionsprogramme. Dies schränkt die Sichtbarkeit von Sicherheitsteams hinsichtlich Konfigurationsänderungen, Firmware-Status und verdächtiger Hardware-Aktivitäten ein. HP stellte fest, dass nur 32 % der befragten IT- und Sicherheitsentscheidungsträger sicherheitsrelevante Ereignisse auf Hardware-Ebene bei Druckern erkennen konnten, während 35 % in der Lage waren, anfällige Geräte nach der Veröffentlichung von Firmware-Schwachstellen zu identifizieren. Der Markt für Managed Print Security Services profitiert davon, wenn Kunden eine kontinuierliche Überwachung anstelle einer einmaligen Flottenüberprüfung benötigen. CVE-2025-26506, ein über das Netzwerk erreichbares Problem zur Remote-Code-Ausführung, das HP LaserJet-Drucker betrifft, verdeutlichte zudem, warum Patching und Geräteverwaltung Teil einer umfassenderen Unternehmenssicherheitspraxis sein müssen. Verwaltete Überwachungs-, Behebungs- und Incident-Response-Dienste schließen die operative Lücke, die durch unzureichend verwaltete Druckerflotten entsteht.
Ausweitung hybrider und Zero-Trust-Arbeitsumgebungen
Hybrides Arbeiten hat verändert, wo sensible Informationen gedruckt werden und wie Organisationen den Zugang zur Druckinfrastruktur kontrollieren. Heim- und Remote-Standorte können außerhalb vertrauter Bürokontrollen liegen, während Zero-Trust-Programme verlangen, dass Geräte und Benutzer vor der Zugriffsgewährung verifiziert werden. Das US-amerikanische Office of Management and Budget hat Bundesbehörden angewiesen, Zero-Trust-Prinzipien und sichere Cloud-Einführung in ihren Modernisierungsprogrammen zu nutzen. Der Markt für Managed Print Security Services gewinnt an Relevanz, da Identitätskontrollen, Gerätestatusüberprüfungen und sicheres Druckfreigabe-Verfahren Teil der Unternehmensanforderungen bei der Beschaffung werden. Pharos beschreibt Zero-Trust-Druckumgebungen als solche, die authentifizierte Sitzungen, Zugriff mit minimalen Rechten und Richtliniendurchsetzung für Druckaktivitäten nutzen. Diese Anforderungen unterstützen wiederkehrende Dienste, die Druckersicherheit mit Identitäts- und Zugriffsmanagement verbinden.
Zunehmende regulatorische Verantwortlichkeit für gedruckte Daten
Gedruckte Informationen können persönliche, finanzielle, gesundheitliche und betriebliche Aufzeichnungen enthalten, die denselben Governance-Anforderungen unterliegen wie digitale Daten. Der Markt für Managed Print Security Services wird von Kunden gestützt, die Geräteinventare, Prüfpfade, kontrollierten Zugang und dokumentierte Reaktionsverfahren benötigen. Deutschland veröffentlichte im Dezember 2025 sein NIS2-Umsetzungsgesetz, das die Cybersicherheitspflichten für Organisationen in betroffenen Sektoren erhöht. Das Bundesamt für Sicherheit in der Informationstechnik bezieht Drucker und Multifunktionsgeräte in seine IT-Grundschutz-Leitlinien für Büroumgebungen ein. Solche Rahmenwerke veranlassen Kunden dazu, Druckanlagen als geregelte Systeme mit formalen Sicherheitskontrollen zu behandeln. Anbieter mit glaubwürdiger Zertifizierung, lokaler Lieferung und verwertbaren Compliance-Nachweisen sind in regulierten Beschaffungsprozessen besser positioniert.
Wachstum heterogener und veralteter Druckerflotten
Große Organisationen betreiben häufig Geräte verschiedener Hersteller und über mehrere Firmware-Generationen hinweg. Dies erschwert die Anwendung einer einheitlichen Sicherheitsrichtlinie, da jedes Gerät unterschiedliche Verwaltungsschnittstellen, Update-Zyklen und Zertifikatsfähigkeiten aufweisen kann. HP berichtete, dass nur 34 % der befragten Entscheidungsträger unbefugte Änderungen an der Druckerhardware verfolgen konnten. Der Markt für Managed Print Security Services wird daher durch Bewertungs-, Patch-Koordinations-, Zertifikatsverwaltungs- und Richtlinien-Governance-Leistungen gestützt, die herstellerübergreifend funktionieren. HP berichtete außerdem, dass 86 % der Befragten Datensicherheit als Hindernis für die Wiederverwendung oder das Recycling von Druckern betrachteten. Veraltete Geräte und unklare Eigentumsverhältnisse können Organisationen mit einem umfangreichen Sanierungsaufwand zurücklassen, den Managed-Service-Anbieter im Laufe der Zeit bewältigen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückläufige Bürodruckvolumen und digitale Substitution | -1.8% | Global, am stärksten ausgeprägt in Westeuropa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Sicherheits- und Datensouveränitätsbedenken bei ausgelagerten Druckoperationen | -1.2% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fragmentierte veraltete Druckerflotten und schwierige Geräteintegration | -0.8% | Global, größte Auswirkung bei großen Unternehmen mit mehreren Standorten | Langfristig (≥ 4 Jahre) |
| Unklare Zuständigkeiten zwischen IT, Sicherheit und Arbeitsplatzbetrieb | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rückläufige Bürodruckvolumen und digitale Substitution
Geringere Bürodruckvolumen können die Wirtschaftlichkeit pro Gerät für Anbieter einschränken, die auf aktive Gerätepopulationen angewiesen sind. Der Effekt ist in dokumentenarmen Sektoren, die papierlose Prozesse einführen, stärker ausgeprägt, während regulierte Sektoren weiterhin einen größeren Bedarf an Druckworkflows haben. Der Markt für Managed Print Security Services muss daher seinen Wert durch Risikominderung, Governance und betriebliche Effizienz und nicht allein durch das Druckvolumen nachweisen. BFSI-, Gesundheits- und Rechtsanwender benötigen weiterhin kontrollierten Druckoutput, da ihre Workflows sensible oder regulierte Aufzeichnungen umfassen. Anbieter können die Auswirkungen rückläufiger Volumen begrenzen, indem sie Servicemodelle nutzen, die sich auf Gerätesicherheitsergebnisse und nicht nur auf Druckaktivitäten konzentrieren.
Sicherheits- und Datensouveränitätsbedenken bei ausgelagerten Druckoperationen
Die Bereitstellung von Managed Services kann den Zugang zu Gerätetelemetrie, Konfigurationsprotokollen und druckbezogenen Metadaten erfordern. Kunden in datenschutzsensiblen Sektoren können einschränken, wo diese Aufzeichnungen gespeichert werden, welches Personal darauf zugreifen darf und wie lange sie aufbewahrt werden dürfen. Der Markt für Managed Print Security Services kann längere Verkaufszyklen erleben, wenn Kunden regionale Datenspeicherung und detaillierte vertragliche Kontrollen verlangen. Ein Ransomware-Vorfall bei einem Druckanbieter, der DBS Bank und Bank of China bediente, betraf Daten von mehr als 11.000 Kunden und schärfte das Bewusstsein für Lieferantenrisiken. Anbieter, die überprüfbare Residenzkontrollen, ein starkes Zugriffsmanagement und anerkannte Sicherheitszertifizierungen anbieten, können diese Bedenken besser adressieren. Das Problem beseitigt die Nachfrage nicht, erhöht jedoch die Lieferstandards, die erforderlich sind, um regulierte Konten zu gewinnen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Kontinuierliche Überwachung führt, während Firmware-Management an Dynamik gewinntKontinuierliche Überwachung und Konfigurationsmanagement machten im Jahr 2026 25,13 % des Marktanteils für Managed Print Security Services aus. Die führende Position spiegelt die Notwendigkeit wider, Konfigurationsabweichungen zu erkennen, Gerätetelemetrie aufrechtzuerhalten und Nachweise für interne Kontrollprogramme bereitzustellen. Kontinuierliche Abdeckung kann Druckerereignisse mit umfassenderen Sicherheitsoperationen verbinden, anstatt jede Flotte isoliert zu verwalten. Sie ermöglicht es Organisationen auch, Änderungen zu erkennen, bevor sie zu einem weitreichenderen Netzwerkproblem werden. Dieser Service ist besonders relevant für Kunden mit vielen Standorten oder Geräten verschiedener Hersteller.
Firmware-, Patch- und Zertifikatsverwaltung soll bis 2032 mit einer CAGR von 13,19 % wachsen, der höchsten Rate unter den Servicetypen. HP stellte fest, dass nur 36 % der befragten IT- und Sicherheitsentscheidungsträger Drucker-Firmware-Updates zeitnah einspielten. Der Service adressiert einen praktischen Rückstand bei der Update-Validierung, Zertifikatserneuerung und Ausnahmebehandlung. Flottenüberprüfung und Erkennung sowie Sicherheitsrichtliniengestaltung und Governance schaffen das anfängliche Inventar und den Kontrollrahmen. Sicheres Druckfreigabe-Verfahren und Benutzerauthentifizierung unterstützen identitätsbasierte Workflows. Incident Response, Compliance-Berichterstattung und Behebung wandeln Geräteinformationen in dokumentierte Maßnahmen für Prüf- und Wiederherstellungsanforderungen um.



Nach Bereitstellungsmodell:
On-Premises behält die Kontrolle, während die Cloud-Einführung zunimmtOn-Premises-Bereitstellung machte im Jahr 2026 46,47 % des Umsatzes aus. Finanzdienstleister, Behörden und andere sicherheitssensible Nutzer können eine lokale Kontrolle über Protokolle, Konfigurationen und Druckworkflows bevorzugen. Bestehende Druckserver-Infrastruktur und langfristige Serviceverträge verlangsamen ebenfalls Ersatzentscheidungen. Die Marktgröße für Managed Print Security Services bei der On-Premises-Bereitstellung bleibt bedeutend, da viele Unternehmen strenge Datensouveränitätsanforderungen erfüllen müssen. On-Premises-Modelle können auch für Organisationen mit etablierten internen Teams für Endpunktsicherheit und Druckoperationen geeignet sein.
Cloud-basierte Bereitstellung soll bis 2032 mit einer CAGR von 12,58 % wachsen. Microsoft beschreibt den Windows Protected Print Mode als einen Windows-Druckansatz, der die Sicherheit durch die Verwendung eines modernen Druckstapels und die Beseitigung von Abhängigkeiten von veralteten Drittanbieter-Treibern verbessert. Celiveo stellte sein sicheres Cloud-Druckangebot im August 2025 über den Microsoft Azure Marketplace mit monatlicher Abrechnung pro Benutzer zur Verfügung. Cloud-Bereitstellung kann die Serververwaltung reduzieren und die Verteilung auf verteilte Benutzer vereinfachen. Hybride Bereitstellungen bleiben relevant, wenn eine Organisation hochsensible Workloads von weniger eingeschränktem Drucken trennen muss. Dieses gemischte Modell kann wiederum den Bedarf an einheitlicher Richtlinie und Governance erhöhen.
Nach Unternehmensgröße:
Großunternehmen halten den Umsatz, während kleine und mittelständische Unternehmen Zugang gewinnenGroßunternehmen machten im Jahr 2026 74,38 % des Umsatzes aus. Flotten mit mehreren Standorten, vielfältige Gerätebestände und dedizierte Sicherheitsbudgets machen diese Gruppe zur größten Käuferbasis. Diese Kunden benötigen häufig Kontrollen, die über Regionen, Abteilungen und Herstellerplattformen hinweg anwendbar sind. Die führende Position der Großunternehmen spiegelt die operative Komplexität der Verwaltung umfangreicher Druckerbestände wider. Ihre Beschaffungsteams beziehen zunehmend IT-, Sicherheits-, Arbeitsplatz- und Compliance-Personal ein, was den Markt für Managed Print Security Services für funktionsübergreifende Kaufentscheidungen relevant hält.
Kleine und mittelständische Unternehmen sollen bis 2032 mit einer CAGR von 12,41 % wachsen. Abonnementplattformen können den Bedarf an lokalen Druckservern und spezialisierter interner Verwaltung reduzieren. PaperCut gab an, dass seine Hive- und Pocket-Cloud-Plattform bis 2025 mehr als 70.000 Organisationen erreicht hatte. Anforderungen aus der Cyberversicherung und der Kundensicherung können auch kleinere Unternehmen dazu veranlassen, Endpunktabdeckung nachzuweisen. Y Soft startete im September 2025 SAFEQ Cloud Breeze für kleinere Organisationen mit vereinfachter Einrichtung und automatischer Geräteerkennung. Diese Angebote machen verwaltete Druckkontrollen für Käufer ohne große Druck- oder Sicherheitsteams zugänglicher.
Nach Endverbrauchsbranche:
BFSI bildet die größte UmsatzbasisBFSI machte im Jahr 2026 22,44 % des Umsatzes aus. Der Sektor verwaltet Kundendaten, Zahlungsinformationen und Compliance-Dokumentation, die kontrollierten Druckoutput und nachvollziehbare Prozesse erfordern. FINRA, SEC, PCI DSS und die GLBA Safeguards Rule unterstützen einen disziplinierten Ansatz für Zugang, Aufzeichnungsführung und Sicherheitskontrollen. Der Markt für Managed Print Security Services spielt in diesem Sektor eine starke Rolle, da Drucker Teil von Finanzdaten-Workflows sein können. Vorfälle bei Anbietern machen die Überwachung der Lieferkette auch zu einem praktischen Anliegen für Sicherheitsverantwortliche.
Andere Endverbrauchsbranchen sollen bis 2032 mit einer CAGR von 13,38 % wachsen. Professionelle Dienstleistungen, Rechtsbranche, Logistik und Fertigung weiten ihren Fokus auf Druckersicherheit aus, da vernetzte Geräte Teil des weiteren Geschäftsbetriebs werden. Das Gesundheitswesen erfordert Kontrollen für geschützte Gesundheitsinformationen und für Druckwarteschlangen, die mit elektronischen Gesundheitsakten verknüpft sind. Behördliche Käufer richten Druckkontrollen an Zero-Trust- und Verpflichtungen für kritische Infrastrukturen aus. Fertigungsnutzer können über Produktionsdrucker verfügen, die sich in der Nähe von Informationstechnologie- und Betriebstechnologieumgebungen befinden. Einzelhandel und Bildung haben möglicherweise eine geringere Druckintensität, benötigen jedoch weiterhin Benutzerauthentifizierung und Datenschutz für sensible Dokumente.

Nach Kanaltyp:
MPS-Anbieter führen, während Integratoren Sicherheitsrollen aufbauenMPS-Anbieter und Händler machten im Jahr 2026 44,87 % des Kanalumsatzes aus. Ihre bestehenden Flottenbeziehungen und Kenntnisse auf Geräteebene verschaffen ihnen eine starke Position, um bestehenden Verträgen Sicherheitsdienste hinzuzufügen. Dieser Kanal kann Verbrauchsmaterialien, Wartung, Flottenüberwachung und Sicherheitskontrollen über eine vertraute Kundenbeziehung kombinieren. Der Markt für Managed Print Security Services profitiert von diesem Weg, da viele Kunden Druckunterstützung bereits über diese Anbieter beziehen. Er kann auch den Aufwand reduzieren, der erforderlich ist, um die Flotte vor Beginn eines Sicherheitsdienstes zu entdecken und zu dokumentieren.
Systemintegratoren und IT-Dienstleister sollen bis 2032 mit einer CAGR von 12,57 % wachsen. Diese Unternehmen können Druckanlagen in Endpunkt-, Zero-Trust- und verwaltete Sicherheitsoperationsprojekte einbeziehen. Marco übernahm im Oktober 2025 die Print-Aware-Plattform von MPS Monitor und erweiterte damit die Flottenüberwachung auf Kunden in 18 US-Bundesstaaten. ISVs und Sicherheitsspezialisten tragen herstellerneutrale Orchestrierung, Verhinderung von Datenverlust und Zertifikatsverwaltungsfähigkeiten bei. Symphion startete im Juni 2026 ein herstellerunabhängiges verwaltetes Endpunkt-Cybersicherheitsoperationsprogramm für Drucker und vernetzte IoT-Geräte. Diese Kanalkonvergenz erhöht die Anzahl der Wege, über die Unternehmenskäufer Druckersicherheitsdienste beziehen können.
Geografische Analyse
Markt für verwaltete Drucksicherheitsdienste in Nordamerika
Nordamerika hatte im Jahr 2026 mit 41,03 % den größten regionalen Anteil am Umsatz des Marktes für verwaltete Drucksicherheitsdienste. Dichte Unternehmensflotten, ausgereifte Ökosysteme für verwaltete Sicherheitsdienste sowie strenge Anforderungen in den Bereichen BFSI, Gesundheitswesen und öffentliche Verwaltung stützen die Nachfrage. Die Vereinigten Staaten sind der wichtigste Ländermarkt in der Region. Käufer verknüpfen die Druckerüberwachung häufig mit bestehenden Prozessen im Bereich Sicherheitsinformations- und Ereignismanagement sowie mit verwalteten Sicherheitsbetriebsprozessen. Dies veranlasst Anbieter dazu, Drucksteuerungen als Teil der Endpunktsicherheit zu positionieren und nicht als eigenständigen Druckkauf.
Markt für verwaltete Drucksicherheitsdienste in EMEA und Südamerika
Europa ist die zweitgrößte Region und wird durch regulatorische Rechenschaftspflicht für Daten und kritische Infrastrukturen geprägt. Das deutsche NIS2-Umsetzungsgesetz sowie die Leitlinien des BSI für Drucker- und Scannerumgebungen bieten eine klare Grundlage für formale Kontrollen. Kyocera Document Solutions stellte im Januar 2026 seine AKI PrinTaurus Security Suite für europäische Betreiber kritischer Infrastrukturen und öffentliche Einrichtungen vor. Südamerika, der Nahe Osten und Afrika befinden sich noch in früheren Entwicklungsphasen. Brasiliens LGPD-Rahmenwerk und die Cybersicherheitsprogramme der Golfstaaten stützen die Nachfrage von Käufern aus dem öffentlichen Sektor und dem Finanzdienstleistungsbereich.
Markt für verwaltete Drucksicherheitsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 12,94 % wachsen und ist damit die am schnellsten wachsende Region. Die digitale Transformation von Unternehmen in China, Indien, Japan und Südkorea erweitert die adressierbare Basis vernetzter Druckgeräte. HP Japan berichtete im September 2025, dass 40 % der japanischen IT-Entscheidungsträger Firmware-Updates zeitnah einspielen, was bedeutet, dass ein erheblicher Anteil dies nicht tut. Brother Industries führte im November 2025 in Japan Security Print Advance ein, das die IC-Kartenauthentifizierung für eine kontrollierte Druckfreigabe nutzt. Indiens Ausbau der Unternehmenstechnologie, die Datenschutzanforderungen Südkoreas sowie die australischen Meldepflichten bei Datenschutzverletzungen stützen eine vielfältige Nachfrage in der gesamten Region.
Wettbewerbslandschaft
Marktkonzentration
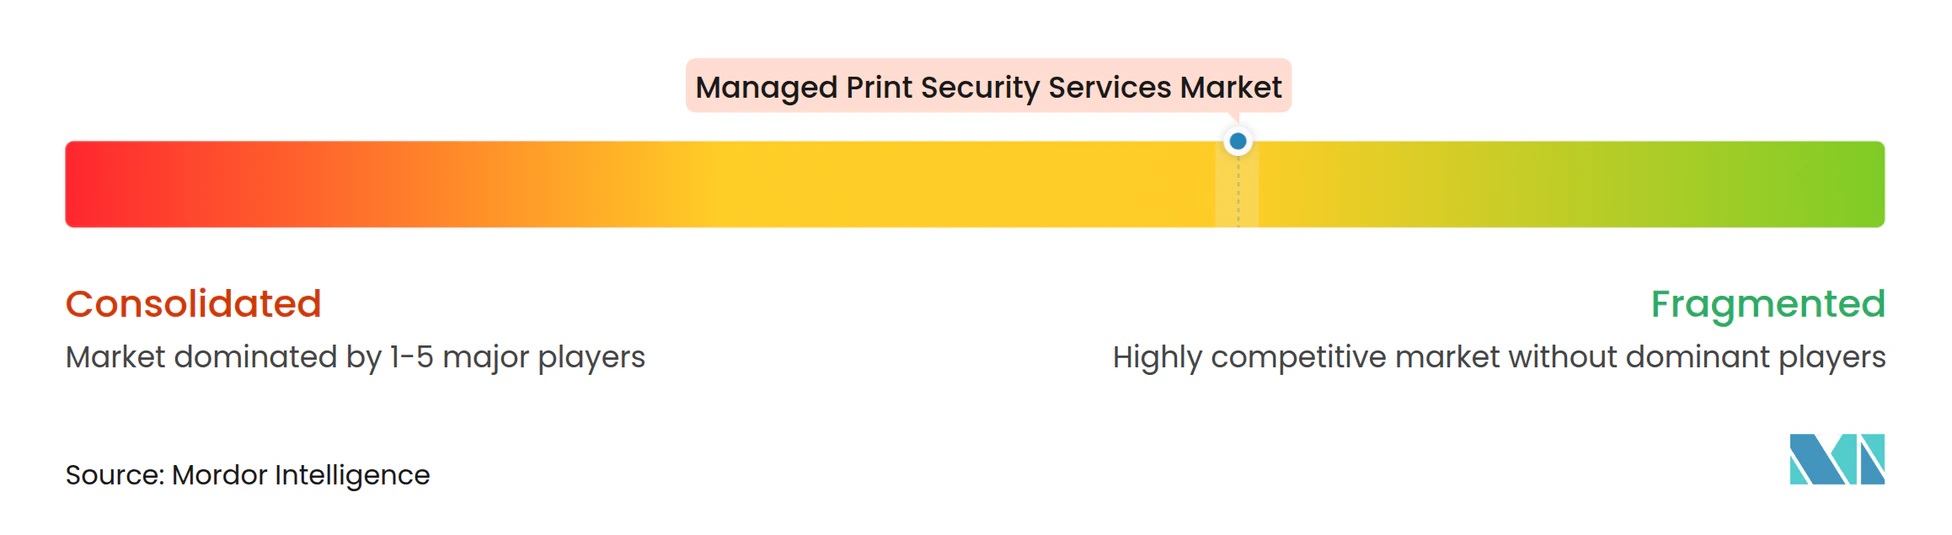
Der Markt für Managed Print Security Services ist mäßig fragmentiert, wobei OEM-orientierte Anbieter neben herstellerneutralen Softwareunternehmen und Sicherheitsspezialisten tätig sind. Der Wettbewerb im Markt für Managed Print Security Services konzentriert sich auf Cloud-Bereitstellung, Integration mit Zero-Trust-Architekturen, Echtzeit-Überwachung und die Fähigkeit, mit gemischten Geräteflotten zu arbeiten. Größere Druckanbieter verfügen über etablierten Kundenzugang und Gerätekenntnisse. Spezialisierte Anbieter können sich durch Richtlinienorchestrierung, Zertifikatslebenszyklusverwaltung und Integration von Sicherheitsoperationen differenzieren. Die Branche für Managed Print Security Services erfordert von Anbietern auch, dass sie die Unternehmenserwartungen an sichere Datenverarbeitung und dokumentierte Kontrollen erfüllen.
Celiveo unterzeichnete im Februar 2026 ein weltweites Master-Distributionsabkommen mit Xerox-Lexmark, das Xerox-Lexmark weltweite Wiederverkaufsrechte für die Celiveo 365 SaaS- und Celiveo 8 On-Premises-Plattformen einräumt. Symphion startete im Juni 2026 sein herstellerunabhängiges verwaltetes Endpunkt-Cybersicherheitsoperationsprogramm für Drucker und vernetzte IoT-Geräte. Kyoceras Start im Januar 2026 richtete sich an europäische Nutzer kritischer Infrastrukturen mit einer speziell für diese Umgebung entwickelten Sicherheitssuite. Diese Maßnahmen zeigen, wie Kanalzugang, herstellerneutrale Governance und compliance-spezifische Produkte zu eigenständigen strategischen Positionen werden. Microsofts Protected Print Mode erhöht auch die technische Grundlage für Anbieter, die Cloud-verbundene Windows-Druckworkflows entwickeln.
Herstellerübergreifendes Zertifikatslebenszyklusmanagement bleibt für Kunden mit großen gemischten Flotten wichtig. Inhaltsinspektion bei der Einreichung von Druckaufträgen und Berichterstattung, die Gerätetelemetrie auf Compliance-Nachweise abbildet, sind weitere Schwerpunktbereiche für Anbieter. Canon kündigte im Oktober 2026 die Integration von Endpunkterkennung und -reaktionstechnologie in Büro-Multifunktionsdrucker und Laserdrucker an. NIKKEI.COM Dieser Schritt bringt Erkennungs- und Reaktionsfunktionen näher an die Hardware-Ebene. Er kann den Druck auf unabhängige Überwachungsanbieter erhöhen, breitere Interoperabilität und Servicewert nachzuweisen. Die Branche für Managed Print Security Services wird voraussichtlich Anbieter belohnen, die glaubwürdige Sicherheitsoperationen mit lokalen Datenkontrollen und praktischer Unterstützung für verschiedene Geräte kombinieren.
Marktführer in der Branche für Managed Print Security Services
-
PaperCut Software Pty Ltd
-
Y Soft Corporation, a.s.
-
Pharos Systems International, Inc.
-
Celiveo Pte Ltd
-
MyQ, spol. s r.o.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Drucksicherheitsdienste Unternehmen in diesem Bericht
- PaperCut Software Pty Ltd
- Y Soft Corporation, a.s.
- Pharos Systems International, Inc.
- Celiveo Pte Ltd
- MyQ, spol. s r.o.
- NT-ware Systemprogrammierungs-GmbH
- OPTIMIDOC s.r.o.
- ThinPrint GmbH
- Vasion, Inc.
- Levi, Ray & Shoup, Inc.
- Tungsten Automation Corporation
- Tricerat, Inc.
- Plus Technologies LLC
- PriApps, Inc.
- K-iS Systemhaus GmbH
- MPS Monitor S.r.l.
- Symphion, Inc.
- Fasoo Co., Ltd.
- Ringdale Limited
- AKI GmbH
Neueste Industrielle Entwicklungen in Markt für verwaltete Drucksicherheitsdienste
- Oktober 2026: Canon kündigte die Integration von EDR-Technologie in Büro-Multifunktionsdrucker und Laserdrucker an, wie von Nikkei am 13. Oktober 2026 berichtet. Der Schritt bettet Erkennungs- und Reaktionsfähigkeiten nativ in die Druckerhardware ein und tritt damit in die Überwachungsebene ein, die zuvor von Drittanbieter-ISVs besetzt war.
- Juni 2026: Symphion, Inc. startete am 9. Juni 2026 das Symphion Managed Endpoint Cybersecurity Operations Program für Drucker und vernetzte IoT-Geräte. Das herstellerunabhängige Programm bietet stündliche Inventaraktualisierung, zweimal tägliche Abweichungserkennung, taggleiche Behebung und Zertifikatslebenszyklusverwaltung für Flotten gemischter Marken.
- Februar 2026: Celiveo unterzeichnete am 2. Februar 2026 ein weltweites Master-Distributionsabkommen mit Xerox-Lexmark und gewährte Xerox-Lexmark weltweite Wiederverkaufsrechte für Celiveos Celiveo 365 SaaS- und Celiveo 8 On-Premises-Plattformen.
- Januar 2026: Symphion startete am 26. Januar 2026 den Print Fleet Security Certificate Deployment and Management Service und automatisierte damit den vollständigen Zertifikatslebenszyklus – Erkennung, PKI-Koordination, Bereitstellung, Validierung und Erneuerung – für Druckerflotten jedes OEM, Modells oder jeder Firmware-Version, um die durch kürzere TLS-Zertifikatslaufzeiten in Zero-Trust-Umgebungen entstandene Lücke zu schließen.
Globaler Berichtsumfang für den Markt für Managed Print Security Services
Der Markt für Managed Print Security Services ist definiert als der Markt für spezialisierte Dienste, die Unternehmensdruckumgebungen, Multifunktionsdrucker, Dokumenten-Workflows und die zugehörige Netzwerkinfrastruktur gegen Cybersicherheitsbedrohungen, unbefugten Zugriff, Datenschutzverletzungen und Informationslecks schützen. Diese Dienste helfen Organisationen dabei, Sicherheitsschwachstellen in Druckerflotten zu identifizieren, Geräte kontinuierlich zu überwachen, Konfigurationen zu verwalten, Firmware und Sicherheits-Patches zu pflegen sowie sicheres Druckfreigabe-Verfahren durch Benutzerauthentifizierung und Zugangskontrolle durchzusetzen.
Der Bericht über Managed Print Security Services ist segmentiert nach Servicetyp (Flottenüberprüfung und Erkennung, Kontinuierliche Überwachung und Konfigurationsmanagement, Firmware-, Patch- und Zertifikatsverwaltung, Sicheres Druckfreigabe-Verfahren, Benutzerauthentifizierung und Zugangskontrolle, Dokumentensicherheit und Verschlüsselung, Netzwerksicherheitsmanagement sowie Incident Response, Compliance-Berichterstattung und Behebung), Bereitstellungsmodell (On-Premises, Cloud-basiert und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endverbrauchsbranche (BFSI, Gesundheitswesen, Behörden und öffentlicher Sektor, Bildung, Fertigung, Einzelhandel und Konsumgüter sowie andere Endverbrauchsbranchen), Kanaltyp (ISVs und Sicherheitsspezialisten, MPS-Anbieter und Händler sowie Systemintegratoren und IT-Dienstleister) und Geografie (Nordamerika, Europa, asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flottenüberprüfung und Erkennung |
| Sicherheitsrichtliniengestaltung und Governance |
| Kontinuierliche Überwachung und Konfigurationsmanagement |
| Firmware-, Patch- und Zertifikatsverwaltung |
| Sicheres Druckfreigabe-Verfahren und Benutzerauthentifizierung |
| Incident Response, Compliance-Berichterstattung und Behebung |
| On-Premises |
| Cloud-basiert |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| BFSI |
| Gesundheitswesen |
| Behörden und öffentlicher Sektor |
| Bildung |
| Fertigung |
| Einzelhandel und Konsumgüter |
| Andere Endverbrauchsbranchen |
| ISVs und Sicherheitsspezialisten |
| MPS-Anbieter und Händler |
| Systemintegratoren und IT-Dienstleister |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Servicetyp | Flottenüberprüfung und Erkennung | |
| Sicherheitsrichtliniengestaltung und Governance | ||
| Kontinuierliche Überwachung und Konfigurationsmanagement | ||
| Firmware-, Patch- und Zertifikatsverwaltung | ||
| Sicheres Druckfreigabe-Verfahren und Benutzerauthentifizierung | ||
| Incident Response, Compliance-Berichterstattung und Behebung | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endverbrauchsbranche | BFSI | |
| Gesundheitswesen | ||
| Behörden und öffentlicher Sektor | ||
| Bildung | ||
| Fertigung | ||
| Einzelhandel und Konsumgüter | ||
| Andere Endverbrauchsbranchen | ||
| Nach Kanaltyp | ISVs und Sicherheitsspezialisten | |
| MPS-Anbieter und Händler | ||
| Systemintegratoren und IT-Dienstleister | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Print Security Services?
Der Markt für Managed Print Security Services wird im Jahr 2026 auf 3,12 Milliarden USD geschätzt und soll bis 2032 einen Wert von 6,12 Milliarden USD erreichen, bei einer CAGR von 11,99 % von 2027 bis 2032.
Welcher Servicetyp führt bei Managed Print Security Services?
Kontinuierliche Überwachung und Konfigurationsmanagement führt mit 25,13 % des Umsatzes nach Servicetyp im Jahr 2026.
Was treibt die Einführung Cloud-basierter Druckersicherheit an?
Cloud-basierte Bereitstellung soll bis 2032 mit einer CAGR von 12,58 % wachsen, da Käufer eine geringere Serverabhängigkeit und eine einfachere Verwaltung für verteilte Benutzer anstreben.
Warum kaufen Großunternehmen Managed Print Security Services?
Großunternehmen hielten im Jahr 2026 74,38 % des Umsatzes, da ihre Flotten mit mehreren Standorten und mehreren Anbietern eine kontinuierliche Überwachung, Richtlinien-Governance und Behebung erfordern.
Welcher Endverbrauchssektor hat den größten Anteil?
BFSI hält im Jahr 2026 22,44 % des Umsatzes, gestützt durch die Notwendigkeit, Finanzdaten, Zahlungsinformationen und überprüfbare Druckworkflows zu sichern.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 12,94 % wachsen, da Unternehmensdigitalisierung und Cybersicherheitspflichten in den wichtigsten Ländern zunehmen.