
マネージド・モバイル・プリンティング・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.62 十億米ドル |
| 市場規模 (2032) | 5.33 十億米ドル |
| 成長率 (2027 - 2032) | 15.25 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・モバイル・プリンティング・サービス市場分析
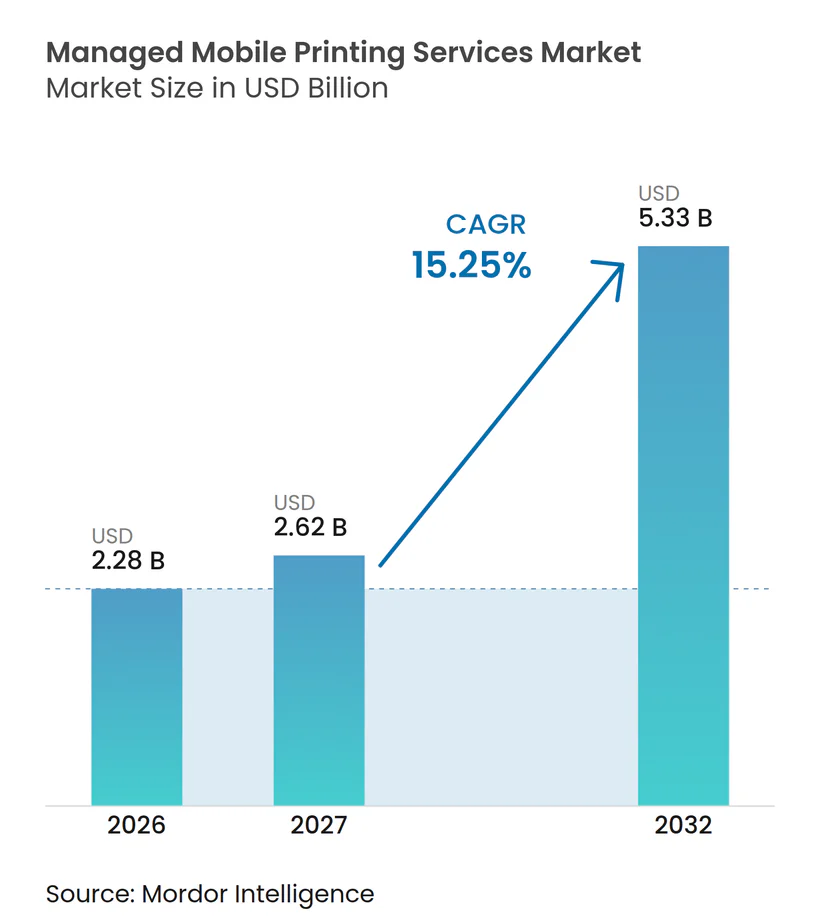
マネージド・モバイル・プリンティング・サービス市場規模は、2026年の22.8億米ドルから2027年には26.2億米ドルへ、さらに2032年には53.3億米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGRで15.25%を記録すると予測されています。マネージド・モバイル・プリンティング・サービス市場は、従業員がオフィス、自宅、一時的なワークスペース間を移動するという就労パターンによって形成されています。これにより、ユーザーは固定されたネットワーク上の場所ではなく、確認済みの本人確認情報を通じて印刷にアクセスする必要が生じています。プロバイダーはアクセス制御、デバイス管理、ジョブルーティング、レポーティング、ポリシー実施を組み合わせたサービスで対応しています。クラウド管理への移行により、組織はローカルサーバーインフラストラクチャーを同程度に維持することなく分散したフリートを管理できるようになっています。モバイルワークフローは、リリース制御、暗号化、または監査記録が一貫して適用されていない場合に文書を露出させる可能性があるため、セキュリティ要件は依然として中心的な課題となっています。したがって、競争力は混在フリートへの対応、エンタープライズ・アイデンティティ・システムとの統合、ページ量が減少する中でも有用であり続ける定期的なサービス機能の提供能力にかかっています。
レポートの主要なポイント
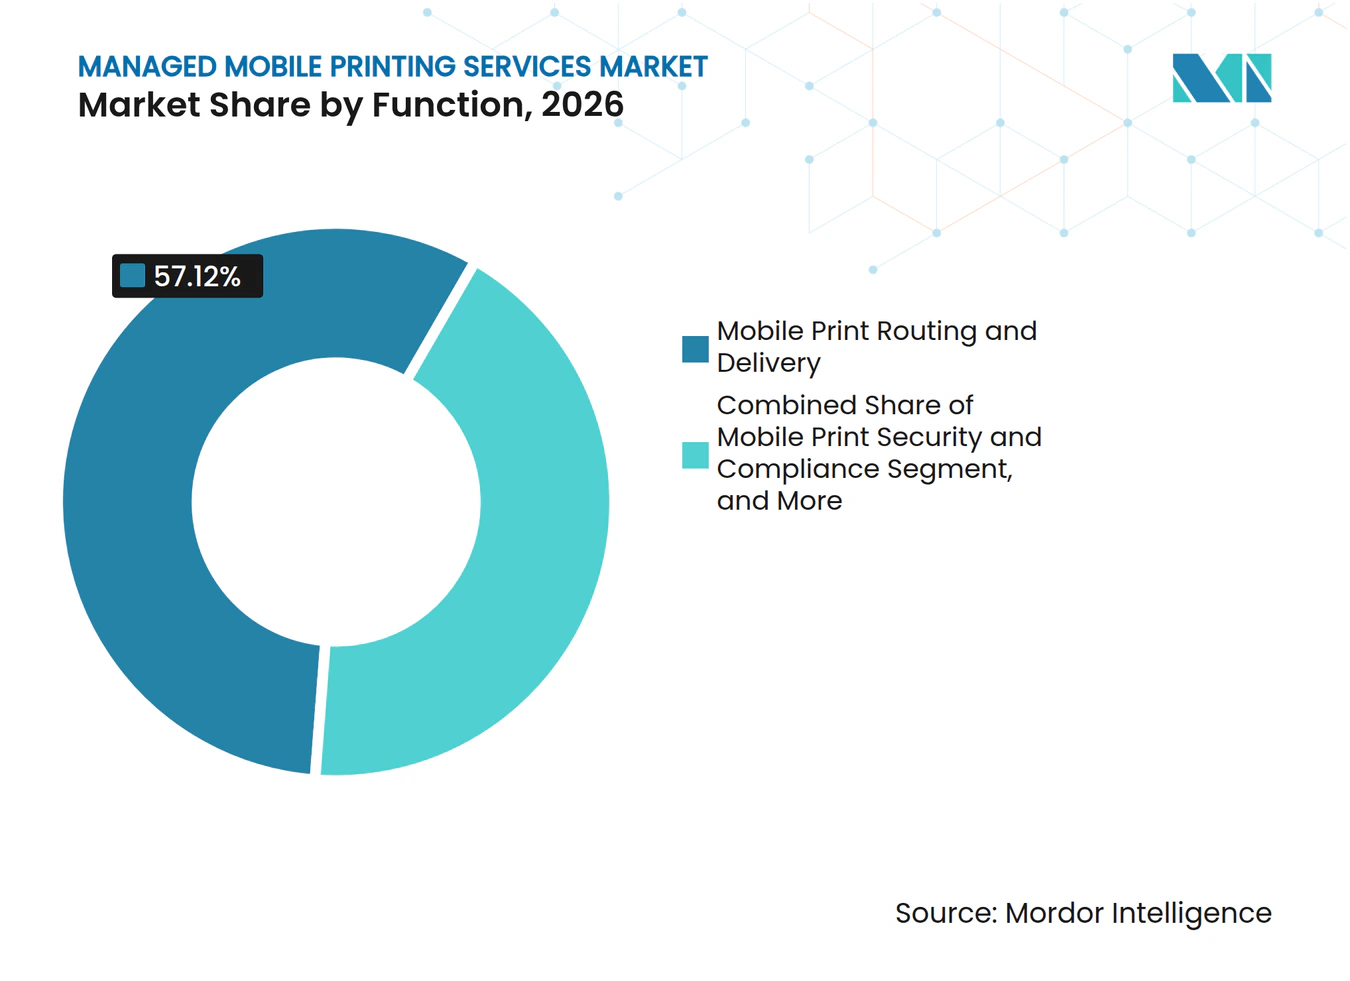
- 機能別では、モバイル・プリント・ルーティングと配信が2026年にマネージド・モバイル・プリンティングサービス市場シェアの57.12%を占めトップとなり、一方でモバイル・プリント・セキュリティとコンプライアンスは2032年にかけてCAGRで16.31%拡大する見込みです。
- 展開モード別では、オンプレミスが2026年にマネージド・モバイル・プリンティング・サービス市場売上高の68.19%を占め、一方でクラウド型展開は2032年にかけてCAGRで16.67%拡大する見込みです。
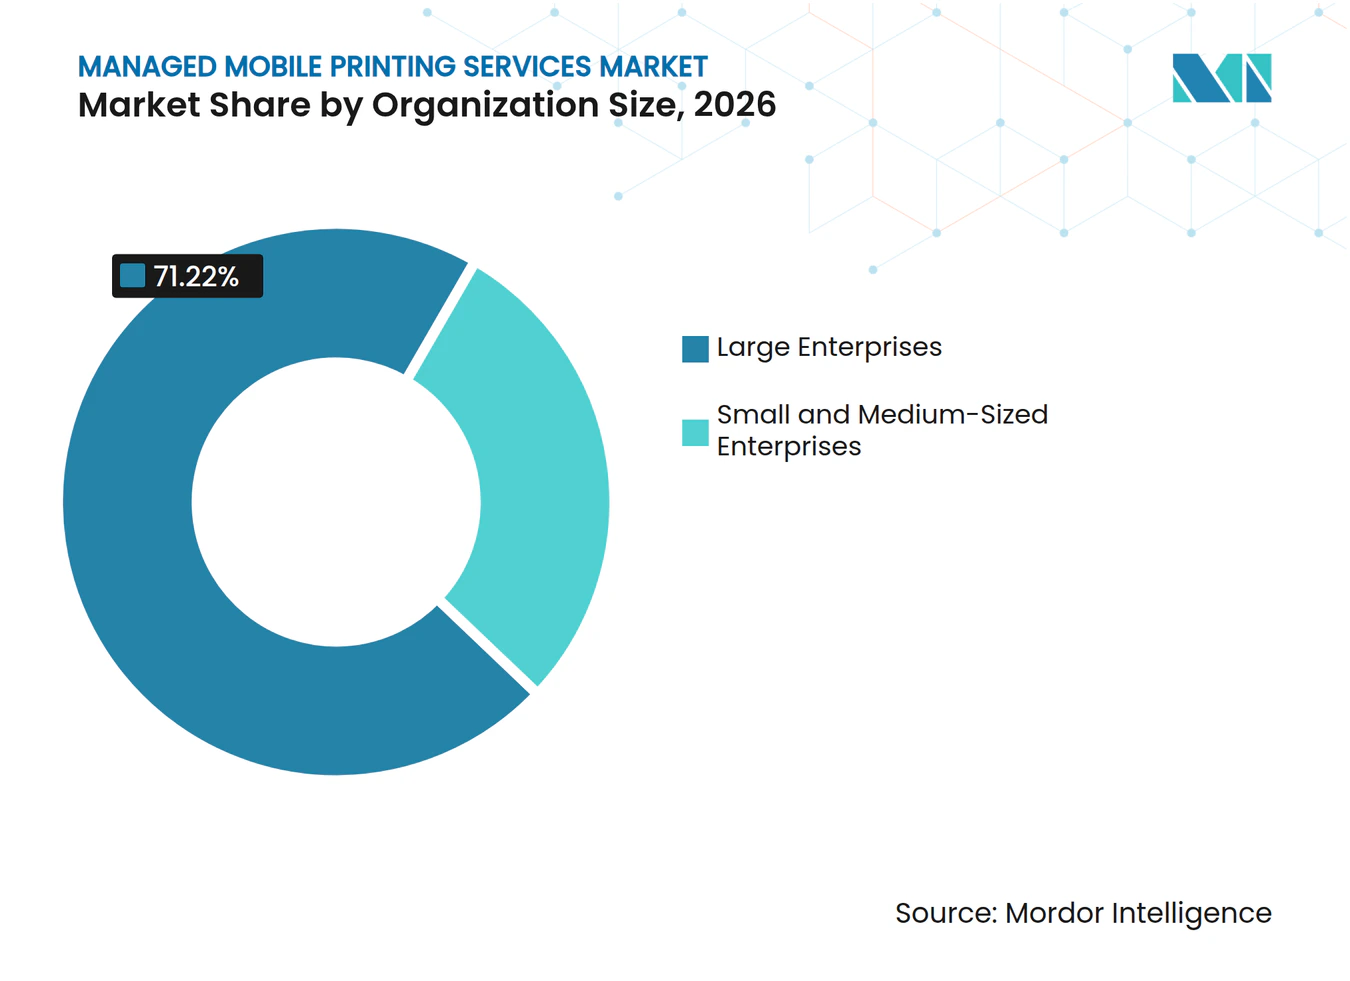
- 組織規模別では、大企業が2026年にマネージド・モバイル・プリンティング・サービス市場規模の71.22%を占め、一方で中小企業は2032年にかけてCAGRで16.95%拡大する見込みです。
- エンドユーザー産業別では、政府・公共行政が2026年にマネージド・モバイル・プリンティング・サービス市場の29.11%を占め、一方で教育・研究機関は2032年にかけてCAGRで15.76%拡大する見込みです。
- 地域別では、北アメリカが2026年にマネージド・モバイル・プリンティング・サービス市場の36.16%を占め、一方でアジア太平洋地域は2032年にかけてCAGRで16.04%拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッドおよび分散型ワークフォースの拡大 | +4.2% | グーバル、北アメリカとヨーロッパに集中 | 短期(2年以内) |
| クラウド型プリント管理に対する需要の増大 | +3.6% | グローバル、北アメリカとアジア太平洋地域での早期リーダーシップ | 中期(2~4年) |
| プリント・セキュリティとコンプライアンス要件の増大 | +2.8% | 北アメリカとヨーロッパ、アジア太平洋地域と中東への波及あり | 中期(2~4年) |
| 自己所有デバイスの持ち込みとモバイルファーストワークフローの成長 | +2.2% | グローバル、アジア太平洋地域と北アメリカで最も顕著 | 短期(2年以内) |
| ゲストおよび一時ユーザー向けのQRコードとタッチレスリリース | +1.4% | グローバル、医療・教育が集積する地域での早期活用 | 短期(2年以内) |
| ワークフロー・インテリジェンスの新たな情報源としてのモバイル・プリント・テレメトリー | +0.8% | 北アメリカ、ヨーロッパ、アジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよび分散型ワークフォースの拡大
ハイブリッドワークは、従業員が通常の就業週の中で複数の場所を使用することから、プリントアクセスの実際的な課題を変化させていますサービスは、デスクトップコンピューターや特定のオフィスネットワークだけでなく、個人とそのアイデンティティに権限を結び付ける必要があります。組織が建物単位のプリントルールを複数拠点にわたる一貫したアクセスポリシーに置き換えることで、マネージド・モバイル・プリンティング・サービス市場は恩恵を受けます。モバイル認証、保留キュー、一元管理により、スタッフは出力トレイに文書を放置することなく取得できます。このニーズは、自宅、支社、本社のユーザーに同一の制御を適用できるマネージドプラットフォームを支持します。また、追加ハードウェアではなく、既存のプリンターフリートの上に置けるサービス層に向けて調達を誘導します。
クラウド型プリント管理に対する需要の増大
クラウド型管理はローカルで維持されるプリントサーバーへの依存を軽減し、ITチームに分散したデバイスのための単一管理層を提供します。MicrosoftのUniversal Print プル・プリント機能により、認証済みユーザーは登録されたプリンターで保留ジョブをリリースでき、クラウドキューかのセキュアな印刷をサポートします。この機能は、分散ユーザーが場所を移動する際に一貫したリリースプロセスを必要とすることから、マネージド・モバイル・プリンティング・サービス市場を支援します。クラウドプラットフォームはまた、複数拠点フリートを持つ組織のポリシー更新、デバイスの可視性、レポーティングをより管理しやすくします。HPはMicrosoft Universal Printとの統合を含むManaged Print Cloud Servicesを導入し、プロバイダーがクラウド間認証とデバイス管理にサービス提供を合わせる方向を示しました。主要な機会は単にプリントジョブをクラウドに移行することではなく、クラウド管理とアクセス、デバイス、ユーザーエクスペリエンスの信頼性の高い制御を組み合わせることにあります。
プリント・セキュリティとコンプライアンス要件の増大
印刷は、政府記録、財務情報、医療文書、研究資料、機密ビジネスファイルを扱う組織において依然として機密性が高いものです。モバイルワークフローは、ユーザーが個人デバイス上でジョブを開始したり企業ネットワーク外の場所かアクセスしたりすることからセキュリティ上の考慮事項をもたらします。マネージド・モバイル・プリンティング・サービス市場は、組織が認証リリース、制御されたデバイスアクセス、活動記録を必要とする場面で重要性を増しています。Microsoftのプル・プリント機能は、ユーザーが登録済みプリンターで認証するまでジョブを保留することでこの要件の一部に対応します。Ricohのクラウド対応インテリジェントMFPプラットフォームはそのCloudStreamおよびStreamline NXの提供をサポートし、デバイスインフラストラクチャーをクラウド型管理と分析と組み合わせるベンダーの取り組みを反映しています。[1] コンプライアンスの必要性は調達審査を長引かせる可能性がありますが、一度展開が進むとセキュリティ視のサービス機能をより価値あるものにします。
自己所有デバイスの持ち込みとモバイルファーストワークフローの成長
自己所有デバイスの持ち込みポリシーは、文書を印刷できる携帯電話、タブレット、個人用ラップトップの数を増加させます。組織はその後、すべてのデバイスが企業所有であると仮定することなくアクセスを管理できる共通ポリシー層を必要とします。Mopria Allianceはモバイル印刷をプリンターおよびソフトウェア参加者の広いグループによってサポートされるクロスデバイス環境として説明しており、ユーザーとITチームにとって相互運用性が重要になります。QRベースのリリース、ウェブアップロード、認証済みメール・トゥ・プリント方式は、個人用デバイスと管理デバイスの両方に制御を適用するのに役立ちます。Y SoftはSAFEQ Cloud ProおよびSAFEQ Cloud Breezeでクラウドポートフォリオを拡大し、クラウドネイティブな印刷・スキャンワークフローを強調しながら大企業とSMEのニーズを分離しました。これらのワークフローは、プロバイダーが初期のアクセス管理展開をレポーティング、セキュリティ、チャージバックのためのより広範なサービスへと拡張する機会を生み出します。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| モバイル・プリント・ワークフローにおけるサイバーセキュリティとデータプライバシーのリスク | -0.8% | グローバル、北アメリカとヨーロッパの規制産業で深刻 | 短期(2年以内) |
| オフィスの印刷量の減少とデジタル代替 | -0.6% | グローバル、ヨーロッパと先進アジア太平洋地域で最も顕著 | 中期(2~4年) |
| 混在プリンターフリートにおける統合の複雑さ | -0.4% | グローバル、レガシーインフラストラクチャーを持つ大企業で最も摩擦が大きい | 中期(2~4年) |
| ゲストネットワークおよびレガシーデバイス全体での一貫性のないモバイル・プリント・エクスペリエンス | -0.3% | グローバル、SMEおよび教育セグメントへの影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイル・プリント・ワークフローにおけるサイバーセキュリティとデータプライバシーのリスク
ユーザーアクセスを改善する同一のモビリテが、プリントジョブがWi-Fi、セルラー、Bluetooth、またはゲストネットワークを経由する際に露出を生み出す可能性があります。モバイルデバイスは組織が管理するエンドポイントと同じセキュリティ制御を持っていない場合があります。本人確認が脆弱な場合、機密文書が無人のプリンターで待機することになります。これらのリスクは、セキュリティチームがネットワーク設計、ユーザー認証、暗号化、監査要件をレビューする中で展開を遅らせる可能性があります。マネージド・モバイル・プリンティング・サービス市場はしたがって、セキュリティをオプションの追加機能として扱うのではなく、明確な制御を示す必要があります。保留印刷と認証リリースをサポートするサービスは、文書露出の重要な原因の一つを軽減できます。
オフィスの印刷量の減少とデジタル代替
デジタルフォーム、電子領収書、文書コラボレーション、デジタルコミュニケーションにより、一部の印刷物の必要性が低下しています。これにより、印刷されるページ数に大きく依存するサービスモデルへの圧力が生じま。この阻害要因は、プロバイダーが引き続き主にページ量でコントラクトを価格設定する場面で最も重要です。マネージド・モバイル・プリンティング・サービス市場は、アクセス制御、レポーティング、ポリシー管理、ワークフローサポートにより多くの価値を置くことで対応できます。これらの機能は、ユーザーが印刷しなければならない文書の安全な処理を必要とするため、組織の印刷ページ数が少なくなっても引き続き関連性があります。関連するスキャンおよび文書ワークフローもサポートするプロバイダーは、単一の量ベースの収益源への依存を低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
プリント・ルーティングがコア需要を支える一方でセキュリティサービスが加速モバイル・プリント・ルーティングと配信は2026年にマネージド・モバイル・プリンティング・サービス市場の57.12%を占めました。このリーディングポジションは、ほぼすべてのモバイル・プリント・ワークフローにおけるルーティング、デバイス探索、キュー管理の役割を反映しています。組織が高度な制御を適用する前に、ユーザーのジョブを適切な利用可能なデバイスに向ける必要があります。一元化されたルーティングサービスは、ユーザーが各場所で個別のローカル印刷プロセスを習得することなく、異なるオフィス間で作業するのにも役立ちます。したがって、この機能はデバイス固有の印刷からマネージドサービスモデルへと移行する組織にとって基盤となります。プリントアクセスと認証はジョブがリリースされる前にユーザーが身元を確認する必要があるため重要な関連機能です。バッジ、PIN、QRコード、その他のリリース方法により、組織はプリントジョブを許可されたユーザーに結び付けることができます。ポリシー実施やその他の機能は、デバイス、文書、ユーザーグループのルールを適用することでポートフォリオを完成させます。ルーティングツールは複数の建物にわたって異なるプリンターに遭遇するユーザーの不確実性を低減できます。また管理者がデバイスの可用性、場所、またはポリシーに応じてジョブを割り当てるのにも役立ちます。これらの運用上の利点はルーティングをマネージド・モバル・プリンティング・サービス市場の中心に置き続けます。
モバイル・プリント・セキュリティとコンプライアンスは2032年にかけてCAGRで16.31%拡大する見込みです。このカテゴリーは、組織がより広範な情報保護の責任の一部としてプリントインフラストラクチャーを評価するにつれて重要性が増しています。これは、一回限りのソフトウェア機能だけでなく、監視、監査記録管理、制御されたリリースなどのサービスをサポートします。RicohのクラウドネイティブインテリジェントMFPプラットフォームはそのプリントハードウェアをCloudStream、Streamline NX、マネージド・プリント・サービスと連携させ、ベンダーがデバイス、管理、分析機能を組み合わせる方法を示しています。この組み合わせはプロバイダーに継続的なサブスクリプションおよびサービス契約の基盤を提供します。マネージド・モバイル・プリンティング・サービス業界はまた、セキュリティ機能が単一のプリンターブランドを必要とせず混在フリート全体で機能する場合に恩恵を受けます。組織はその後、完全なフリート交換を行うことく制御を強化できます。これにより、時間の経過とともに印刷ページ数が変化しても、セキュリティサービスの関連性を維持します。


注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
展開モード別:
オンプレミス制御とクラウド移行の共存オンプレミス展開は2026年の総売上高の68.19%を占めました。政府、BFSI、医療分野の大規模組織は、システムと機密ジョブデータに対する直接的な運用制御を維持するためにローカルインフラストラクチャーを保持することが多いです。その選好は確立されたITプロセスとクラウドテクノロジーに対する拒否の両方を反映している場合があります。多くの組織は、管理、レポーティング、またはポリシータスクをクラウドシステムに移行しながら、選択されたハードウェアまたはデータ処理をオンサイトに保持するハイブリッドアプローチを使用します。このアプローチにより、ITチームは内部プロセスにすでに組み込まれた制御を保持しながら段階的に近代化できます。また、インフラストラクチャー移行の異なる段階にある顧客にとってマネージド・モバイル・プリンティング・サービス市場を関連性あるものにします。混在展開は、新しいアプリケーションが制御された方法で導入される一方で、レガシーデバイスをサポートすることができます。プロバイダーにとって、ローカルとクラウド環境の両方で運用できる能力は、複雑なエンタープライズアカウントにサービスを提供するための実際的な要件です。ローカル展開により、顧客は機密ジョブが保存・処理される場所を決定することもできます。その制御は、内部ポリシーが組織外への文書情報の転送を制限する場合に重要性を維持します。マネージド・モバイル・プリンティング・サービス市場は、クラウドとオンプレミス配信を相互に排他的な選択肢として扱うのではなく、移行パスをサポートする必要があります。
クラウド型展開は2032年にかけてCAGRで16.67%拡大する見込みです。クラウド配信は、ローカルサーバーのメンテナンスを削減し、単一のインターフェースを通じて分散フリートを管理することを目指す組織をサポートします。Microsoftのプル・プリント機能は、登録されたプリンターでの認証リリースのために保留ジョブを利用可能にし、クラウド管理されたプリントワークフローに直接的なセキュリティ機能を提供します。HP Managed Print Cloud ServicesはまたMicrosoft Universal Printとの統合を通じてクラウド型管理へのベンダーサポートを示しました。[2] この移行はローカルデバイス、ネットワーク計画、または信頼性の高いユーザーサポートの必要性を取り除くものではありません。代わりに、管理とポリシー機能が管理される場所を変更します。クラウド型サービスは、複数の拠点を持つ組織、限られたローカルITリソース、またはオフィス間で一貫した設定が必要な組織に特に有用です。それらの普及は、プロバイダーがセキュリティ、相互運用性、データ処理要件を満たせるかどうかにかかっています。一元化された管理により、分散したプリンターフリート全体にポリシー変更を適用しやすくなります。また、サービスチームにデバイスのステータスとユーザーアクティビティの単一ビューを提供することもできます。これらの利点はマネージド・モバイル・プリンティング・サービス市場におけるクラウド配信の役割を強化します。
組織規模別:
大企業が確立された顧客として継続する中でSMEがクラウドサービスを採用大企業は2026年の総売上高の71.22%を占めました。そのシェアは、長年のマネージ・プリント・コントラクト、大規模なフリート、分散したオフィスネットワーク、プリントアクセスをアイデンティティシステムと接続する複雑さを反映しています。エンタープライズ展開は多くの場合、セキュリティ、施設、調達、ITチーム間の連携を必要とします。これにより、数十から数百の場所にわたって一貫したプロセスを提供できる場合にマネージドプラットフォームが価値を持ちます。大規模組織はまた、近代化中にサポートされる必要があるレガシー機器を多く持っています。Ricohは2026年1月にカリフォルニア大学システムと5年間のマネージド・プリント・サービス契約を更新し、10のキャンパス、6つのヘルスセンター、ローレンス・バークレー国立研究所をカバーしました。この契約はこの顧客グループを特徴付ける可能性のある多拠点範囲と長い契約期間を示しています。マネージド・モバイル・プリンティング・サービス市場にとって、これらのアカウントは時間の経過とともにセキュリティ、モビリティ、分析のアップグレードのためのインストールベースを提供します。エンタープライ顧客はまた、内部チームとサービスプロバイダーの間の責任の明確な区分を必要とします。これにより、実装サポート、ユーザートレーニング、継続的なレポーティングがマネージドコントラクトの重要な部分になります。これらの要件を現在の運用を中断することなくサポートできるプロバイダーは、耐久性のある顧客関係を維持できます。
SMEは2032年にかけてCAGRで16.95%拡大する見込みです。中小規模の組織は、プリント管理がローカルサーバー、専門的な統合作業、継続的な管理を必要としたため、歴史的に高コストに直面してきました。クラウドネイティブサービスは、維持するインフラストラクチャーを少なくして一元管理を提供することでその負担を軽減できます。Y SoftはSAFEQ Cloud ProおよびSAFEQ Cloud Breezeを立ち上げ、大企業とSMEの異なるニーズに対応しました。Breezeはプリンターの自動探索、更新、ワンタッチスキャンなどのよりシンプルなワークフローに焦点を当てています。これらの設計により、より小さなITチームを持つ組織がマネージドサービスを検討しやすくなります。サブスクリプシンモデルは、大規模な初期展開を必要とするのではなく、コストを時間をかけて分散させることもできます。マネージド・モバイル・プリンティング・サービス業界は、提供が簡素で深い技術知識なしに運用できる場合にSMEにサービスを提供する機会があります。成功は依然として、信頼性の高いサポート、明確な価格設定、既存デバイスとの互換性にかかっています。小規模組織は多くの場合、スタッフのルーティンへの長期にわたる中断なしに有効化できるサービスを好みます。わかりやすいオンボーディングはユーザーがトレーニングに割く時間が限られている場合の採用を改善できます。これはマネージド・モバイル・プリンティング・サービス市場のより広い顧客ベースをサポートします。

エンドユーザー産業別:
政府需要がリードし教育が勢いを増す政府・公共行政は2026年の総売上高の29.11%を占めました。公共機関は機密記録を管理し、本部、地域オフィス、サービスセンター、現場拠点にわたって業務を行うことが多いです。これらの条件は確認済みアクセス、追跡可能なアクティビティ、一貫したポリシー実施の必要性を生み出します。政府展開はまた、サービスの信頼性とコンプライアンス機能をベンダー選定の中心にする詳細な調達要件を含む場合があります。Ricohが2026年に更新したカリフォルニア大学協定は10のキャンパス、6つのヘルスセンター、国立研究所をカバーし、複雑な公共部門および公共機関のプリント環境の規模を示しています。BFSI、医療・ライフサイエンス、ITおよび通信は、安全で認証された処理を必要とする文書を扱うため重要な第二の顧客グループです。各グループには異なるワークフローとコンプライアンスのニーズがあり、設定可能なサービスの価値を高めます。この多様性はプロバイダーが各アカウントのためにシステムを再構築することなく適応できる制御を提供する必要があることを意味します。公共機関はまた、サービスカウンター、地域拠点、一時的な場所で業務を行うスタッフを収容する必要がある場合があります。共通のプリントポリシーはこれらの設定にわたって一貫したアクセス慣行を維持するのに役立ちます。マネージド・モバイル・プリンティング・サービス市場は、中央チームがローカルユーザーへのサービスを維持しながら多くの場所を監督する必要がある場面で有用です。
教育・研究機関は2032年にかけてCAGRで15.76%拡大する見込みです。大学と研究センターには、個人デバイスを使用する多くの学生、教員、訪問者、研究者がいます。また、適切な制御を必要とする試験問題、研究データ、財務情報、事務記録も扱います。ノースカロライナ州立大学は2025年10月にWolfPrintサービスの改善を発表し、学生のプリントエクスペリエンスへの継続的な注目を示しました。このセクターは、ITチームの管理負担を制限しながら、セルフサービスアクセスを提供するモデルが必要す。モバイルリリースとクォータ管理は、文書をデバイスに放置することなく共有プリンター環境をサポートするのに役立ちます。マネージド・モバイル・プリンティング・サービス市場はまた、図書館、学生寮、研究室、教育棟にわたって移動するキャンパスユーザーをサポートできます。小売・Eコマース、産業製造、その他の業界は小規模な顧客グループですが、独自の運用ワークフローに合わせた専門的なポリシーを必要とします。そのニーズは従業員の文書処理から分散した場所の管理まで多岐にわたります。キャンパス環境はまた、技術的な習熟度が異なるユーザーに対して機能するサービスを必要とします。明確なリリース指示と信頼性の高いデバイスの可用性は、基礎となるソフトウェア機能と同様に重要になります。これらのニーズは教育をマネージド・モバイル・プリンティング・サービス市場の関連する拡大領域にします。
地域別分析
北米マネージド・モバイル・プリンティング・サービス市場
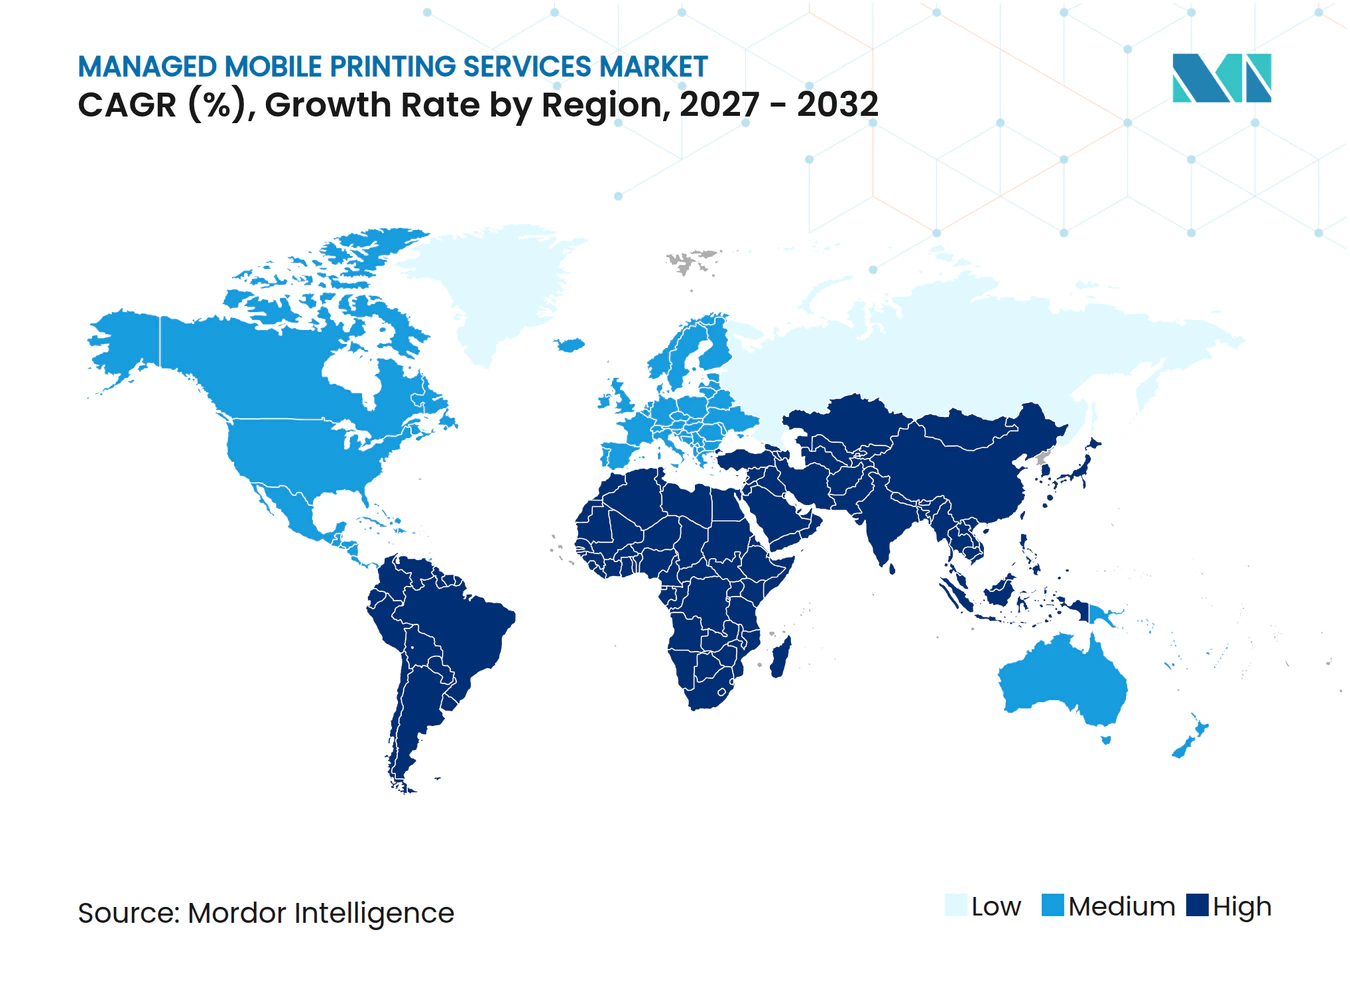
北米は2026年の総収益の36.16%を占めた。この地域は、成熟したエンタープライズIT環境、マネージド・プリント・サービスの広範な普及、および政府機関・BFSI・ヘルスケア組織からの旺盛な需要を兼ね備えている。米国は重要な国内市場であり、大規模組織が広範なオフィス、ブランチ、キャンパス、フィールドネットワークにわたって業務を展開している。れらのユーザーは、単一の物理的拠点に依存することなく一貫して管理できるモバイルアクセスを必要としている。政府機関とBFSIは、安全な文書取り扱いと監査可能なアクセスがワークフローにおいて不可欠であるため、引き続き重要な需要源となっている。Ricohが2026年にカリフォルニア大学システムと締結した更新契約は、この地域における長期的かつ複数拠点にわたるマネージドサービス関係の価値を示している。カナダとメキシコも、組織がより広範なITモダナイゼーションプログラムの中でクラウド管理を検討するにつれ、地域需要に貢献している。この地域のプロバイダーは、確立されたエンタープライズ・プリントフリートおよびマネージドサービス契約の基盤を活用することができる。マネージド・モバイル・プリンティング・サービス市場は、顧客が既存のマネージド・プリントの取り決めにモバイルアクセスとセキュリティ制御を追加するにつれ、さらに発展する可能性がある。
欧州および南米マネージド・モバイル・プリンティング・サービス市場
欧州は、組織がデータ保護、セキュアなシステム、および職場のモダナイゼーションを強く重視しているため、マネージド・モバイル・プリンティング・サービス市場において重要な地域となっている。ドイツ、英国、フランスは、この地域における中心的な国内市場である。混在フリートをサポートし、データ取り扱いに関する現地の要件を満たすことができるベンダーは有利な立場にある。Konica Minoltaは2025年2月、Workplace Pure、YSOFT SAFEQ Cloud、およびYSOFT SAFEQソリューション全体でWindowsプロテクテッド・プリントモードへの対応を発表した。[3] このサポートにより、組織は既存の管理ソフトウェアを自動的に置き換えることなく、モダンなプリントスタックへの移行を進ることができる。南米は、クラウドネイティブプラットフォームがローカルプリントサーバーへの依存を低減できる新興の機会市場である。Ricohは2025年7月、エンタープライズ組織向けのサーバーレス・マルチブランド・クラウドプリンティングプラットフォームとして、CloudStreamを南米で展開した。このサービスは、RicohおよびRicoh以外のプリンターフリートにわたる集中管理とリモートモニタリングを組み合わせたものである。
アジア太平洋地域および中東・アフリカ地域マネージド・モバイル・プリンティング・サービス市場
アジア太平洋地域は2032年までに16.04%のCAGRで拡大すると予測されている。日本は、小売およびエンタープライズ向けのクラウド接続型・モバイルプリンティングにおけるイノベーションの事例を提供している。SATOは2025年4月、プリンターを含むモバイル端末の集中リモート管理を目的としたモバイル・マネジメント・システムを導入した。インドと韓国は、大企業および政府機関が分散した労働力を支援するにつれ、プリントインフラのモダナイゼーションを進めている。中国は、製造業およびサービス業の組織が広範な分散ネットワークを運営しているため、大きな機会市場となっている。中東においても、デジタルトランスフォーメーションプログラムがサービスのモダナイゼーションを推進している公共行政およびホスピタリティ分野において、高付加価値の機会が存在する。アフリカは依然として初期段階にあり、南アフリカがベンダーおよびチャネル活動の主要拠点となっている。マネージド・モバイル・プリンティング・サービス市場は、クラウドプラットフォームが導入を簡素化し、現地パートナーが信頼性の高いサポートを提供できるこれらの地域において、さらに発展する可能性がある。
競争環境
市場集中度
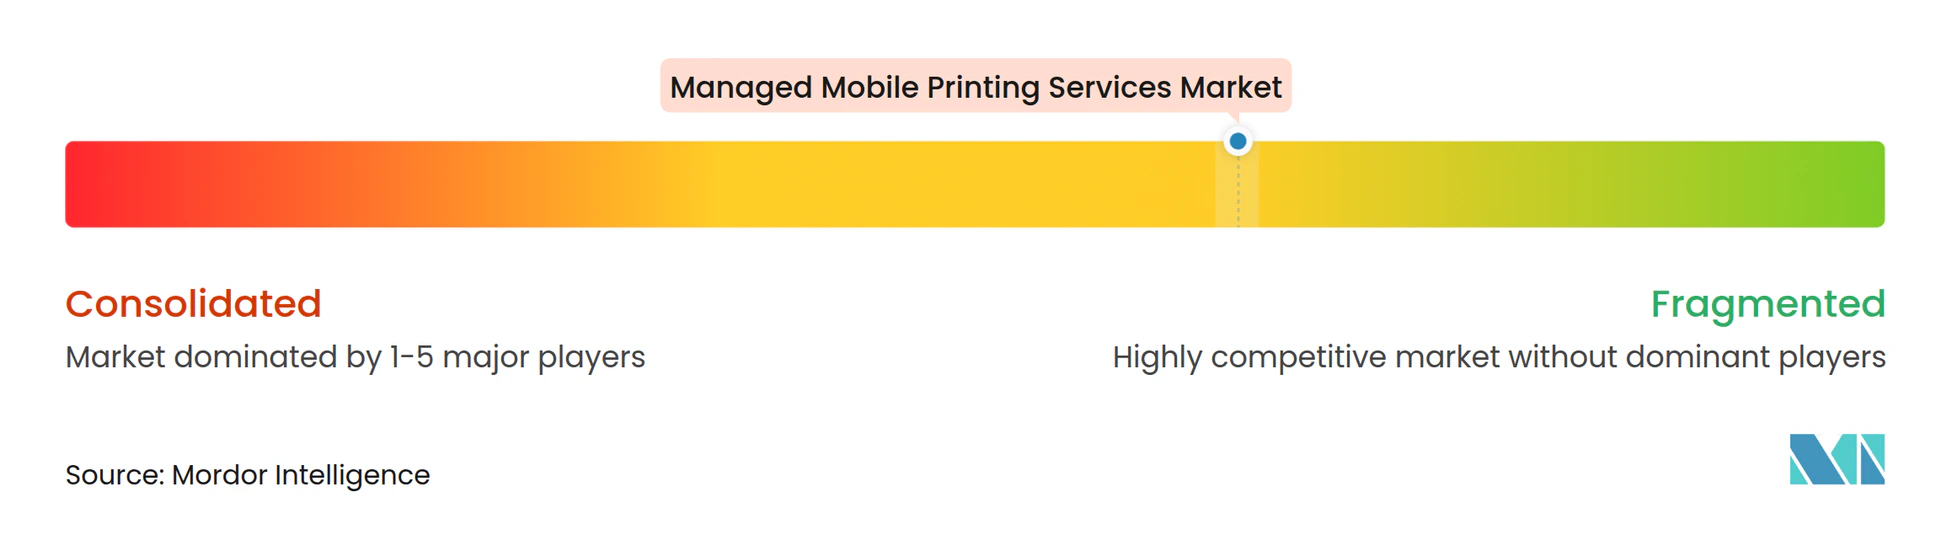
マネージド・モバイル・プリンティング・サービス市場は適度に分断されています。ハードウェアOEMと独立系ソフトウェアベンダーは同一の顧客要件に対して異なるアプローチで競合しいます。HP Inc.、Ricoh Company Ltd.、Canon Inc.、Konica Minolta Inc.、Xerox Corporationはプリンター、フリートサービス、サプライサポート、モバイル認証を統合されたサービス内に組み合わせることができます。PaperCut Software International Pty Ltd、Y Soft Corporation、ThinPrint GmbHは混在プリンターフリートにわたって動作できるソフトウェアにより強く焦点を当てています。選択はしばしば顧客がハードウェアの緊密な統合またはデバイスに依存しない管理層を重視するかどうかによって決まります。混在フリートは大規模組織では一般的であり、複数のプリンターブランドにわたって一貫したアクセスポリシーを実施するプラットフォームの役割を生み出します。マネージド・モバイル・プリンティング・サービス業界は、したがってデバイス機能だけでなく相互運用性においても競争します。プロバイダーはまた、顧客がローカルサーバーからクラウド管理システムに移行する際にセキュリティ、レポーティング、管理が効果的であり続けることを示す必要があります。
最も有望な展開領域には、SME展開、ゲスト印刷、教育キャンパス、新興地域のエンタープライズユーザーが含まれます。SMEはよりシンプルな展開、低い管理要件、明確なサブスクリプション条件を必要とします。ゲストとキャンパスの設定は、認証と保留リリース制御を犠牲にすることなく便利なユーザーアクセスを必要とします。MicrosoftのUniversal Printは、対象となるMicrosoft 365環境にクラウドプリントの基盤を提供し、認証リリースのためのプル・プリントを利用可能にします。[4] これは基本的なルーティングに限定されている提供を持つプロバイダーに圧力をかける可能性があります。また、クラウドプリント管理に精通した組織の数を拡大します。サプライヤーは高度なモバイル認証、マルチベンダーデバイス管理、詳細なレポーティング、チャージバック、サービスサポートを通じて差別化できます。これらの機能は文書をプリンターに送ること上の運用ニーズに対応します。
戦略的な動きは、ハードウェア、クラウド管理、ワークフローサービスをより緊密に統合する努力を示しています。HPは2025年4月にMicrosoft Universal Printとのクラウド間統合を特徴とするManaged Print Cloud Servicesを立ち上げました。Ricohは2025年7月に南アメリカでCloudStreamをマルチブランドフリートのための安全なサーバーレスプラットフォームとして位置付けて立ち上げました。Y Softは2025年9月にSAFEQ Cloud ProおよびSAFEQ Cloud Breezeを立ち上げ、クラウドネイティブサービスを大企業とSMEの要件に合わせて提供しました。Konica Minutaは2025年2月に複数のプリントソリューションにWindowsプロテクテッド・プリントサポートを追加し、顧客が既存の管理環境を保持しながら最新のプリントスタックを採用するのを支援しました。これらの動きは、ベンダーが定期的なサービス収益と職場のアイデンティティおよびクラウドプラットフォームとのより強固な統合を求める競争環境を支援します。
マネージド・モバイル・プリンティング・サービス業界のリーダー
-
Xerox Corporation
-
HP Inc.
-
Canon Inc.
-
Ricoh Company, Ltd.
-
Konica Minolta, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・モバイル・プリンティング・サービス市場 このレポートでカバーされる企業
- Xerox Corporation
- HP Inc.
- Canon Inc.
- Ricoh Company, Ltd.
- Konica Minolta, Inc.
- Brother Industries, Ltd.
- Epson (Seiko Epson Corporation)
- Kyocera Document Solutions Inc.
- Sharp Corporation
- Toshiba Tec Corporation
- Lexmark International, Inc.
- Fujifilm Business Innovation Corp.
- OKI Electric Industry Co., Ltd.
- Zebra Technologies Corporation
- Honeywell International Inc.
- Star Micronics Co., Ltd.
- BIXOLON Co., Ltd.
- PaperCut Software International Pty Ltd
- ThinPrint GmbH
- Y Soft Corporation, a.s.
最近の産業開発事情 マネージド・モバイル・プリンティング・サービス市場
- 2026年6月:Sharp Europeは、分散したデバイスの一元管理、リモートメンテナンス、自動ワークフロー設定、追加ハードウェアなしに単一のクラウドインターフェースからのサステナビリティレポーティングを可能にするクラウド型リアルタイムプリントフリート管理ソリューション、Synappx Manageを立ちげました。この立ち上げにより、SharpのSynappxエコシステムがハイブリッドワーク環境向けの完全なフリット可視性を含むように拡張されました。
- 2026年4月:Ricoh USAは、RICOH CloudStream、RICOH Streamline NX、マルチベンダーフリート環境をカバーするモジュール式分析駆動型マネージドプリントフレームワークであるRICOH インテリジェント・マネージド・プリント・サービスをサポートするクラウド対応インテリジェントA3 MFPプラットフォーム、RICOH IMシリーズ(IM 2510からIM 7010)を立ち上げました。
- 2026年1月:Ricoh USAはカリフォルニア大学システムとのUC全体にわたる5年間のマネージド・プリント・サービス契約を更新し、10のキャンパス、6つのヘルスセンター、ローレンス・バークレー国立研究所を包含し、教育セクターにおけるマネージド・モバイル・プリンティング・サービスの長期高価値コントラクトのダイナミクスを確認しました。
- 2025年9月:Y Soft Corporationは、SAFEQ Cloud ProおよびSAFEQ Cloud Breezeを立ち上げ、ゼロトラストのクラウドネイティブプリントプラットフォームを大企業とSMEの両方に対するように拡張しました。両製品は2025年10月に商業的に利用可能になりました。
グローバル・マネージド・モバイル・プリンティング・サービス市場レポートの範囲
マネージド・モバイル・プリンティング・サービス市場は、エンタープライズ環境においてスマートフォン、タブレット、ラップトップ、その他のポータブルエンドポイントを含むモバイルデバイスからの印刷を可能にし、安全化し、監視し、管理し、最適化するアウトソーシングサービスで構成されています。これらのサービスには、モバイル・プリント認証、プリント・ルーティング、ポリシー実施、セキュアなプリントリリース、コンプライアンス管理、オンプレミス、クラウド、ハイブリッドインフラストラクチャーにわたるモバイル印刷ワークフローの監視と管理が含まれます。
マネージド・モバイル・プリンティング・サービス市場レポートは、機能別(モバイル・プリント・アクセスと認証、モバイル・プリント・ルーティングと配信、モバイル・プリント・セキュリティとコンプラインス、モバイルデバイス・プリント・ポリシー実施、その他の機能)、展開モード別(オンプレミス、クラウド型、ハイブリッド)、組織規模別(大企業、中小企業)、エンドユーザー産業別(銀行・金融サービス・保険[BFSI]、政府・公共行政、医療・ライフサイエンス、ITおよび通信、産業製造、小売・Eコマース、教育・研究機関、その他のエンドユーザー産業)、地域別(北アメリカ、南アメリカ、ヨーロッパ、アジア太平洋地域、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)で提供されています。
セグメンテーション概要
| モバイル・プリント・アクセスと認証 |
| モバイル・プリント・ルーティングと配信 |
| モバイル・プリント・セキュリティとコンプライアンス |
| モバイルデバイス・プリント・ポリシー実施 |
| その他の機能 |
| オンプレミス |
| クラウド型 |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| 医療・ライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・Eコマース |
| 教育・研究機関 |
| その他のエンドユーザー産業 |
| 北アメリカ | 米国 |
| カナダ | |
| メキシコ | |
| 南アメリカ | ブラジル |
| アルゼンチン | |
| 南アメリカのその他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| ヨーロッパのその他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| ンド | |
| 韓国 | |
| アジア太平洋地域のその他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東のその他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカのその他 |
| 機能別 | モバイル・プリント・アクセスと認証 | |
| モバイル・プリント・ルーティングと配信 | ||
| モバイル・プリント・セキュリティとコンプライアンス | ||
| モバイルデバイス・プリント・ポリシー実施 | ||
| その他の機能 | ||
| 展開モード別 | オンプレミス | |
| クラウド型 | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| 医療・ライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・Eコマース | ||
| 教育・研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北アメリカ | 米国 |
| カナダ | ||
| メキシコ | ||
| 南アメリカ | ブラジル | |
| アルゼンチン | ||
| 南アメリカのその他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| ヨーロッパのその他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| ンド | ||
| 韓国 | ||
| アジア太平洋地域のその他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東のその他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカのその他 | ||
レポートで回答される主要な質問
マネージド・モバイル・プリンティング・サービス市場の規模はいくらですか?
マネージド・モイル・プリンティング・サービス市場は、2026年の22.8億米ドルおよび2027年の26.2億米ドルから2032年までに53.3億米ドルへと、CAGRで15.25%成長する見込みです。
マネージド・モバイル・プリンティング・サービスの需要を牽引しているものは何ですか?
ハイブリッドワーク、クラウド型プリント管理、モバイルデバイスの使用、認証された文書リリースに関する要件が需要を支えています。
マネージド・モバイル・プリンティング・サービスの中で最も大きなシェアを持つ機能はどれですか?
モバイル・プリント・ルーティングと配信は2026年に57.12%を占めました。これはルーティング、フリート探索、キュー管理がモバイル・プリント・ワークフローの中心であるためです。
最も急速に拡大している展開モデルはどれですか?
クラウド型展開は組織が一元管理とローカルサーバーへの依存低減を求めるため、2032年にかけてCAGRで16.67%拡大する見込みです。
マネージド・モバイル・プリンティング・サービスへの支出をリードするエンドユーザーグループはどれですか?
政府・公共行政は2026年に29.11%を占め、分散した業務にわたる安全な文書処理ニーズに支えられています。
マネージド・モバイル・プリンティング・サービスにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は企業と公共組織がプリントインフラストラクチャーを近代化する中で2032年にかけてCAGRで16.04%拡大する見込みです。